苹果首款折叠屏iPhone登场:iPhone Duo能否开启AAPL的下一轮超级周期?
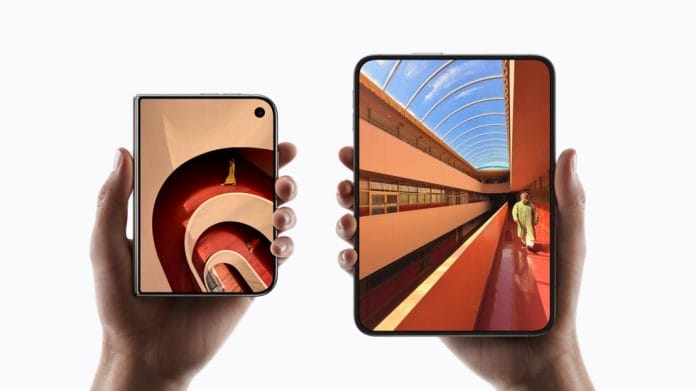
苹果正式进军折叠屏手机市场。2026年9月9日,公司发布了iPhone Duo——一款书本式折叠设备,配备7.6英寸折叠内屏和5.4英寸外屏,起售价为1,999美元。这一发布立刻重新点燃了市场对苹果折叠屏iPhone超级周期以及AAPL新一轮增长阶段的期待。
但投资者应当把“产品发布成功”与“真正的财务超级周期”区分开来。iPhone Duo虽已发布,但预购要到10月16日才开始,10月23日才正式发售。截至9月10日,既没有官方预购总量,也没有实际销量或用户满意度数据。
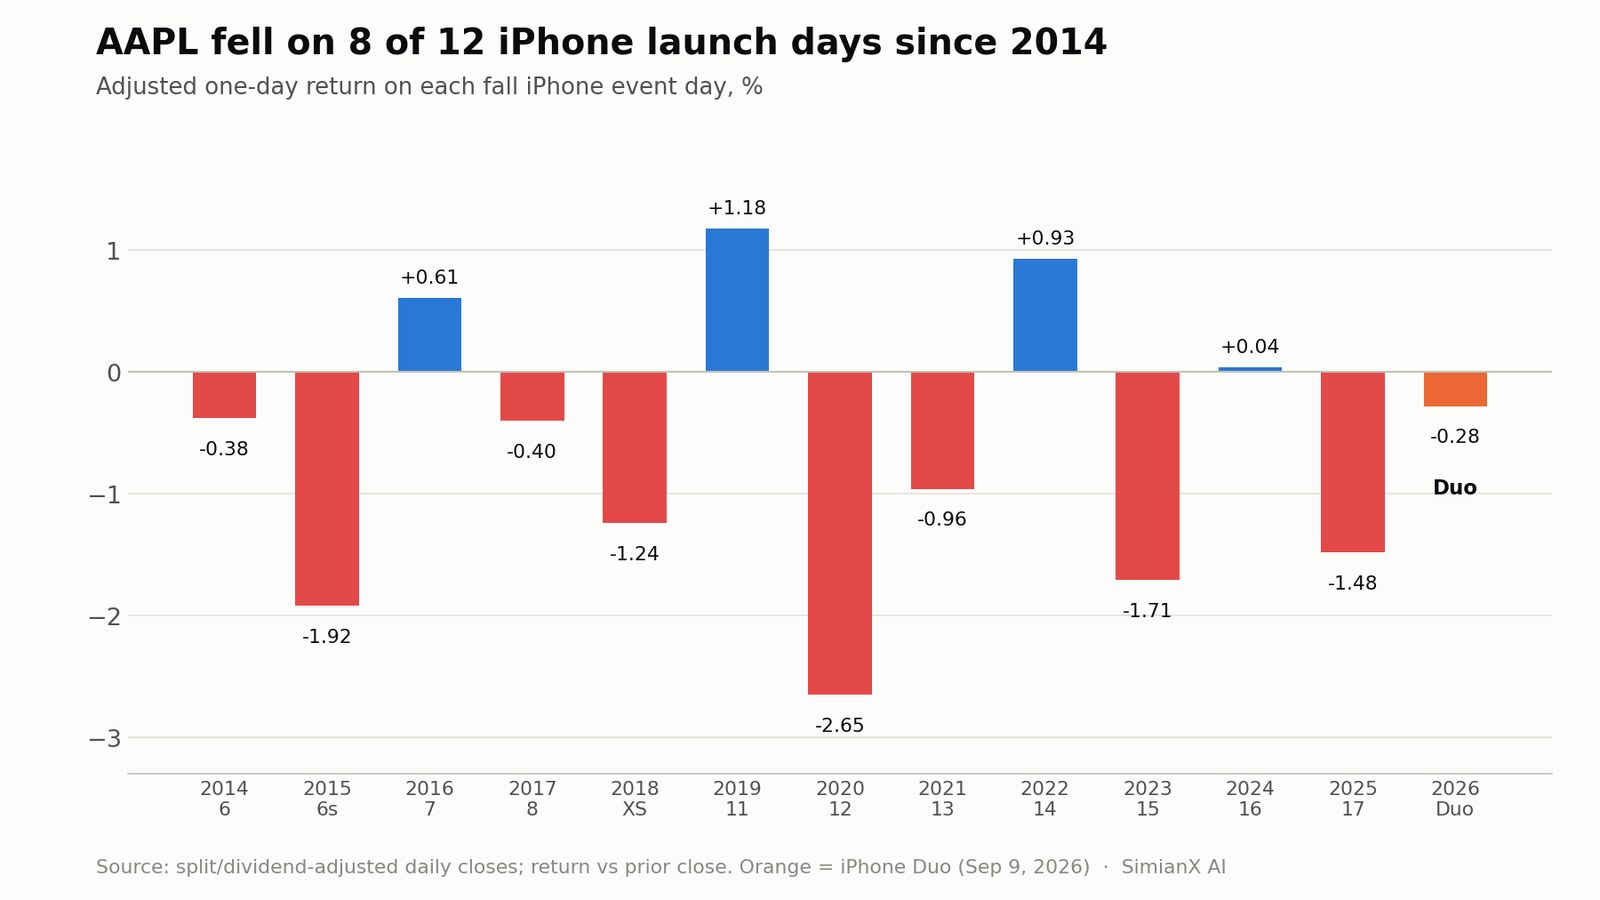
股价本身反应平平。发布当天AAPL收于315.34美元,下跌0.28%,成交6,560万股,约为此前20日平均成交量的1.7倍。这并不罕见:自2014年以来的12次iPhone发布会中,AAPL有8次在发布当天下跌(见下文参考表)。
现有证据支持一个更审慎的结论:iPhone Duo有望成为一款重要的高端产品并拉高苹果的平均售价,但仅凭一款昂贵机型,难以单独催生一轮经典的超级周期。 更广泛的周期需要Duo需求强劲、iPhone 18势头延续、Siri AI体验足够吸引人、中国市场销售稳健,以及零部件成本可控。
本文将逐一分析产品本身、市场机会、财务影响、估值与风险。随着真实需求数据逐步取代发布日的猜测,投资者也可以借助SimianX AI跟踪AAPL的基本面、SEC文件、新闻情绪和技术信号。
投资者需要了解的iPhone Duo关键事实
苹果将Duo定位为其首款折叠屏iPhone,用首席执行官约翰·特纳斯的话说,这是“自初代iPhone以来最具变革性的一次改变”。这款设备像书本一样左右展开,而不是上下翻折。
根据苹果官方的iPhone Duo发布新闻稿,其主要特性包括:
- 7.6英寸折叠内屏,比iPhone 18 Pro Max的屏幕大50%。
- 5.4英寸外屏,屏幕面积相当于iPhone 18 Pro的90%。
- 支持Apple Pencil(USB-C),将于今年晚些时候推出。
- 由100多个零部件构成的精密铰链。
- 5级钛金属机身,IP68防护等级。
- 屏下FaceTime摄像头,侧边按钮集成Touch ID。
- A20 Pro处理器。
- 双电池设计与定制均热板。
- 两颗4800万像素后置摄像头,并配备折叠形态专属拍摄模式。
- Apple Intelligence与全新Siri AI。
- 存储容量从256GB到2TB。
- 美国起售价1,999美元。
预购将于10月16日在70多个国家和地区启动,10月23日开售,另外28个国家和地区将于10月30日开售。苹果给出的分期价格为24个月、每月83.29美元;由Klarna提供的Apple Upgrade租赁计划,面向符合条件的美国用户,月付最低57.99美元。与之同步推出的还有79美元的Duo保护壳和129美元的带支架对开式保护套。
这种融资策略非常关键。若一次性付款,1,999美元的价格看起来令人望而却步,但高端智能手机越来越多地通过分期、以旧换新和运营商促销来购买。苹果正试图把一个四位数的零售价,转化为可以承受的月度支出。
Duo最直接的财务优势未必是销量,而是苹果在Pro Max之上开辟一个全新价格档位的能力。
iPhone Duo为何具有战略意义
苹果进入折叠屏市场的时间,比三星、华为、荣耀、谷歌等厂商晚了好几年。从技术市场的角度看,这似乎姗姗来迟,但与苹果一贯的做法相符。
苹果往往会等到它确信硬件可靠性、软件整合和消费者需求足以支撑一款完整的产品时才出手。它并没有发明数字音乐播放器、智能手机、智能手表或平板电脑,而是凭借软硬件一体化、渠道分销和对生态系统的掌控,把这些品类做大。
Duo为苹果带来了四个战略机会。
1. 开辟全新的超高端档位
1,999美元的起售价远高于一台常规iPhone Pro。更大容量的配置还可能把成交价推得更高。如果消费者是在“向上升级”,而不只是在现有iPhone之间做选择,苹果就能在不需要同比例销量增长的情况下,提高iPhone的平均售价。
2. 给成熟的iPhone用户一个换机理由
如今的旗舰手机早已具备快速的处理器、出色的摄像头和较长的系统更新支持周期。每年的小幅改进,可能不足以说服消费者更换一台仍然好用的手机。
折叠屏带来了一目了然的外形差异。它可以吸引那些因为近几代iPhone变化太小而迟迟没有换机的高收入用户。
3. 守住苹果在中国的地位
折叠屏设备在中国市场的战略意义更为突出,华为和其他本土品牌早已建立起高端折叠屏产品线。苹果此前在这一领域缺乏直接的回应。
Duo补上了这块产品线空白。它可能帮助苹果留住那些想要折叠屏、但更偏爱iOS、App Store和苹果整体生态的中国高收入消费者。
4. 为服务与AI扩大“画布”
7.6英寸的屏幕为多任务处理、游戏、视频、文档编辑和AI交互界面提供了更多空间。苹果专门为Duo调整了iOS 27,把程序坞、锁屏控件和应用导航移到侧边,并让应用在内外两块屏幕之间自适应。
长期机会不只在于硬件收入。更大的移动屏幕可能促进以下服务和产品的使用:
- Apple One与iCloud+。
- Apple TV与Apple Music。
- 高端游戏与App Store内购。
- 生产力应用。
- AppleCare保障服务。
- Apple Pencil及其他配件。
- 设备端的Apple Intelligence功能。
什么才算苹果的“超级周期”?
“超级周期”这个词被用得太随意了。一款新设备卖得好,并不自动等于超级周期。
一轮真正的iPhone超级周期,通常包含几个相互强化的效应:
- 庞大的存量用户群进入换机期,并且愿意换机。
- 换机周期缩短。
- 原安卓用户转投iPhone。
- 销量和平均售价同时上升。
- 收入增长持续多个季度。
- 服务和配件收入随着硬件销售一同增长。
- 分析师大幅上调远期盈利预期。
大屏iPhone 6和6 Plus的发布是最有参考价值的历史基准。苹果的2015财年10-K年报显示,iPhone净销售额为1,550亿美元,增长52%;销量2.312亿部,增长37%;iPhone平均售价上升11%——苹果将这一增长主要归因于这两款机型的强劲需求。那一轮周期满足的是大众市场对大屏幕的偏好,影响的是iPhone的主力产品线。
Duo则不同。1,999美元的价格使它在初期只能局限于市场的高端。它可能改变折叠屏这个品类,却未必改变苹果整个存量用户群。
iPhone 6基准的数字对照
| 指标 | iPhone 6周期(2015财年) | Duo乐观情景(增量部分) |
|---|---|---|
| iPhone收入增长 | +52% | 约为2026财年前9个月iPhone收入的+7% |
| 销量增长 | +37%(2.312亿部) | 1,700万部Duo,大部分替代其他iPhone |
| 平均售价效应 | +11% | 正面,来自1,999美元以上的新档位 |
| 覆盖范围 | 整个主力产品线 | 单一超高端机型 |
即便是本文最乐观的Duo情景,也只带来约136亿美元的增量收入——大约相当于苹果仅在2026财年前九个月就已实现的1,965亿美元iPhone收入的7%。而iPhone 6在一年之内就让iPhone业务增长了一半以上。这就是“超级周期”这个标签需要弥合的规模差距。
因此,正确的问题不只是“Duo会不会售罄?”供应有限几乎能让任何新品售罄。更好的问题是:
- 产能能否突破早期尝鲜者的规模?
- 消费者会选择Duo而不是安卓折叠屏吗?
- 现有iPhone用户会比原计划更早换机吗?
- 需求中有多少是真正的增量,而不是左手倒右手的替代?
- 苹果能否保持有吸引力的利润率?
- Duo的成功日后能否延伸到更低价位的机型?
折叠屏市场机会真实存在,但规模仍小
在全球手机市场中,折叠屏智能手机仍然是一个小众品类。这既是局限,也是机会。
| 市场指标 | IDC预测 |
|---|---|
| 2026年全球智能手机出货量 | 略高于10亿部(−16.7%) |
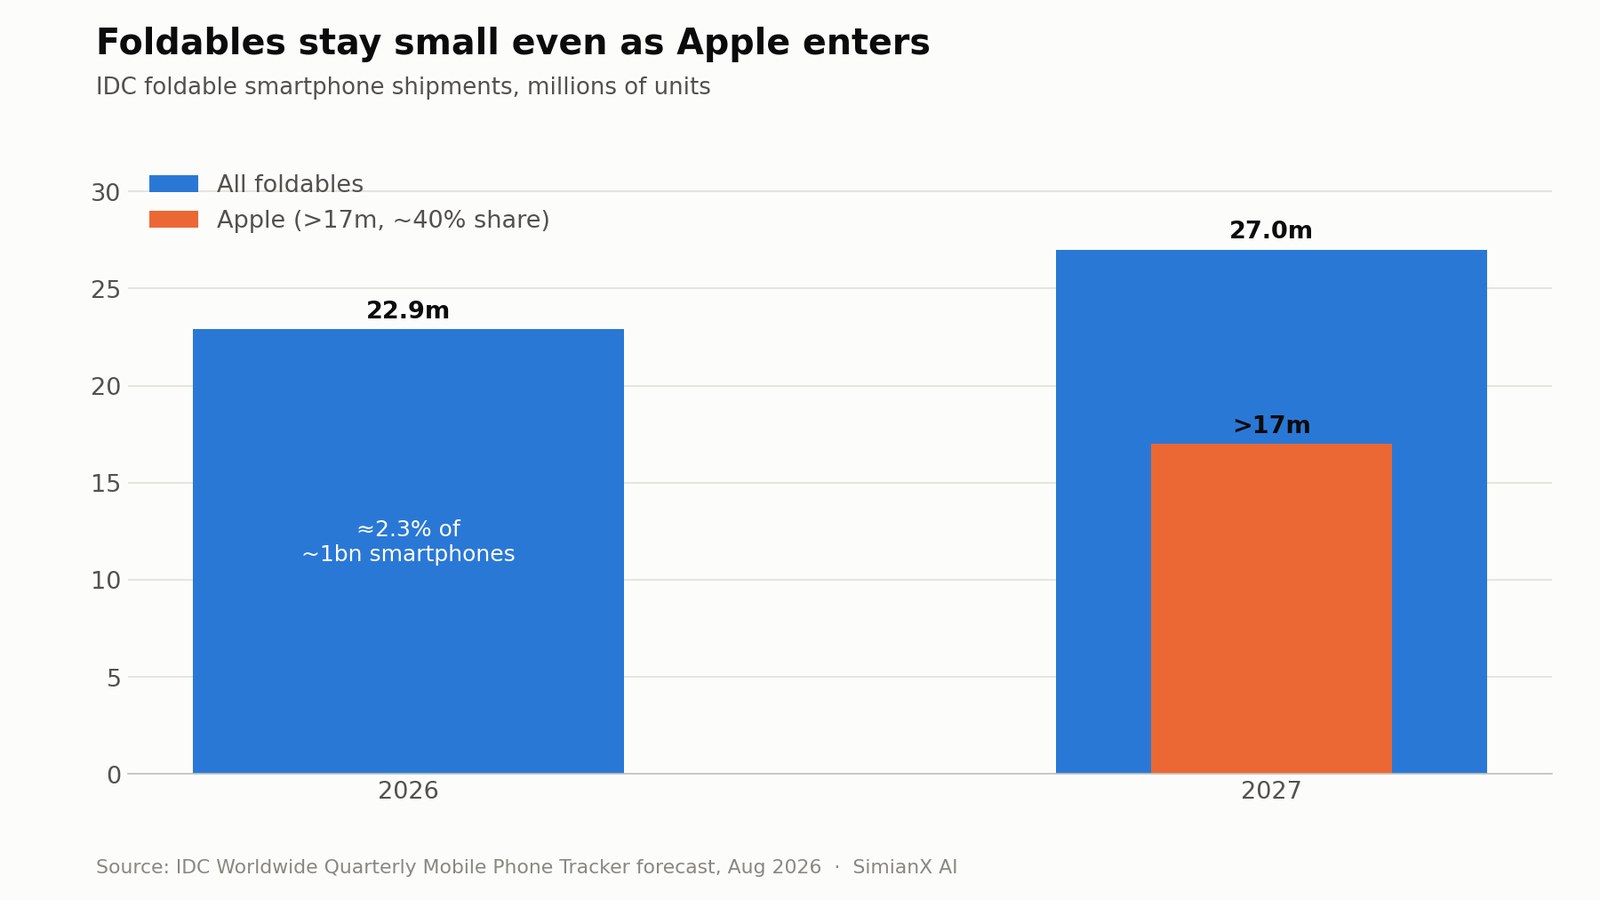
| 2026年折叠屏出货量 | 2,290万部 |
| 2026年折叠屏增速 | 12.6% |
| 2027年折叠屏出货量 | 约2,700万部(+18%) |
| 2027年苹果折叠屏出货量 | 超过1,700万部 |
| 2027年苹果折叠屏预计份额 | 约40% |
| 苹果折叠屏平均售价 | 超过2,550美元 |
| 苹果折叠屏市场价值 | 超过457亿美元 |
按照这些预测,2026年折叠屏仅占全球智能手机出货量的约2.3%。即便快速增长,这一品类与传统智能手机相比依然很小。
IDC的两个细节,理应比发布当天获得更多关注。第一,IDC指出,如果没有苹果,折叠屏出货量本将出现两位数的同比下滑——苹果正在把一个即将萎缩的细分市场,变成整个行业中增长最快的部分,而IDC预计整个行业2026年将出现有记录以来最严重的萎缩。第二,IDC假设苹果折叠屏的平均售价超过2,550美元,这将让苹果拿下该品类一半以上的总价值。这一平均售价远高于1,999美元的起售价,意味着512GB、1TB和2TB等大容量配置的占比会很高。
由此引出一个关键区别:
iPhone Duo可以是一款改变品类的产品,但它的体量未必足以立刻引发全公司层面的超级周期。
苹果的体量抬高了门槛。一款年零售额达到100亿美元的产品,对大多数公司来说已经非常庞大,但苹果仅在2026财年前九个月就实现了3,644亿美元的收入。
AAPL以强势姿态进入Duo周期
推出Duo并不是为了拯救一个正在崩塌的iPhone业务。正如我们在苹果2026财年第三季度财报分析中所述,苹果最新公布的业绩本就十分强劲。
根据苹果的2026财年第三季度10-Q季报,截至6月27日的季度业绩如下:
| 指标 | 2026财年第三季度 | 同比变化 |
|---|---|---|
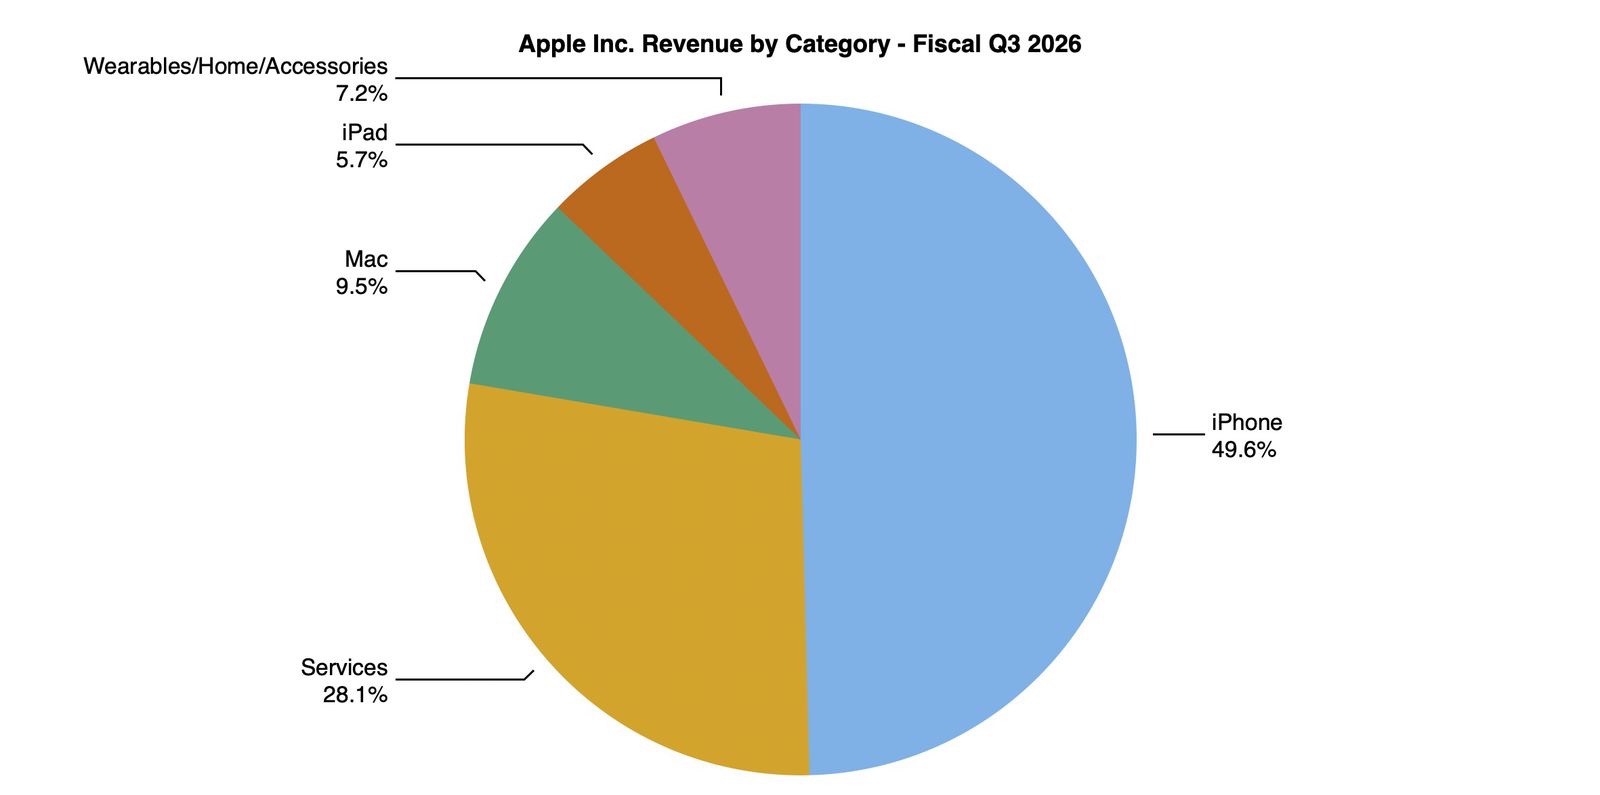
| 总收入 | 1,094亿美元 | 16% |
| iPhone收入 | 543亿美元 | 22% |
| 服务收入 | 307亿美元 | 12% |
| 大中华区收入 | 188亿美元 | 22% |
| 稀释每股收益 | 2.02美元 | 29% |
| 公司毛利率 | 50.1% | 高于上年同期的46.5% |
| 研发支出 | 117亿美元 | 32% |
2026财年前九个月,iPhone收入达到1,965亿美元,增长22%;服务收入增长14%,达到917亿美元。苹果表示,Pro机型销量上升是iPhone增长的主要驱动力。
这一点对Duo的投资逻辑尤为重要。早在苹果推出1,999美元的折叠屏之前,消费者就已经在向高端机型迁移。Duo是在延续一股既有的高端化趋势,而不是凭空创造一股新趋势。
苹果的财务引擎也提供了下行保护。2026财年前九个月,苹果以618亿美元回购了2.15亿股股票。6月季度服务业务毛利率为75.6%,而产品毛利率为40.1%。
不过,50.1%的公司毛利率受到了一次性因素的抬升:苹果在10-Q中将产品毛利率的跃升主要归因于产品结构和关税退款,同时部分被包括内存在内的成本上涨所抵消。投资者不应自动把这一异常强劲的利润率外推到2027财年。
iPhone Duo能带来多少收入?
目前没有人知道实际需求、配置结构或渠道库存。不过,一个示意性的模型有助于把握量级。
以下内容并非公司指引。模型假设每台确认的硬件收入为1,850美元,低于1,999美元的零售价,以在概念上考虑渠道分成、各地区定价差异和配置结构。实际报告的收入可能与此相差甚远。
| 情景 | Duo年销量 | 示意收入 | 解读 |
|---|---|---|---|
| 悲观 | 500万部 | 93亿美元 | 供应问题,或需求仅限于少数尝鲜者 |
| 基准 | 1,000万部 | 185亿美元 | 稳固的高端细分市场,逐步放量 |
| 乐观 | 1,700万部 | 315亿美元 | 接近IDC对2027年的出货预测 |
值得注意的是,与IDC自己的数字相比,1,850美元的假设相当保守:按IDC超过2,550美元的平均售价计算,1,700万部的乐观情景价值将超过430亿美元,而不是315亿美元。两者之间的差距主要来自存储配置结构——而这恰恰是预购开启之前Duo故事中最无法预知的部分。
即便是乐观情景,也需要扣除“自我蚕食”效应。一部分Duo买家本来就会购买iPhone Pro或Pro Max。
仅作示意,假设一位Duo买家原本会购买一台1,050美元的iPhone。那么每位客户带来的增量硬件收入更接近800美元,而不是1,850美元。
在这一假设下:
- 500万台Duo换机约带来40亿美元增量收入。
- 1,000万台约带来80亿美元。
- 1,700万台约带来136亿美元。
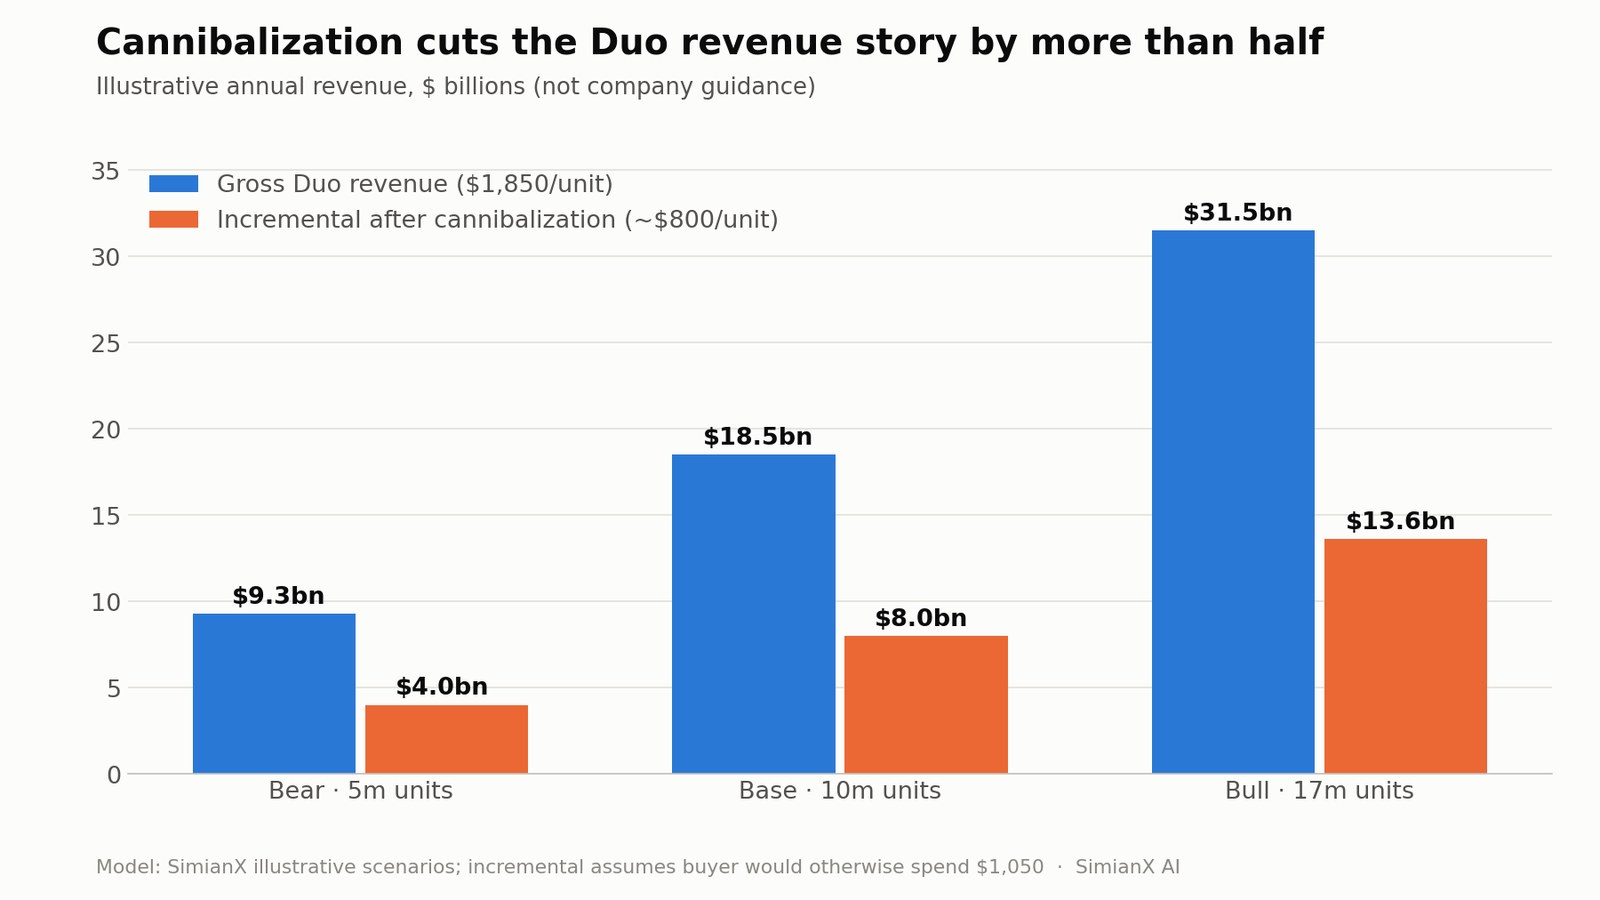
如果Duo吸引了安卓用户转投,或促使用户提前换机,实际收益可能更高;如果它主要蚕食的是大容量Pro Max的销量,收益则可能更低。
投资者还应考虑二次收入:
- 由于折叠屏的维修风险更高,AppleCare的购买率可能较高。
- 大量照片和视频文件可能推高iCloud存储需求。
- 购买时可能同时选购保护壳、对开式保护套或Apple Pencil。
- 更大的屏幕可能提升付费应用和媒体内容的使用率。
- 一位高价值用户可能在多年里持续贡献服务收入。
因此,一位新增生态用户的生命周期价值高于首次硬件销售。但这些收益是逐步显现的,不应在发布时就全部计入。
2014年以来每次iPhone发布前后AAPL的走势
发布当天的股价表现,并不能很好地预示一轮产品周期能否成功——历史数据证明了这一点。下表计算了AAPL在每次秋季iPhone发布会当天、之后一个月(21个交易日)和三个月(63个交易日)经拆股和股息调整后的回报,均以发布会前一交易日的收盘价为基准。成交量为相对发布前20日均量的倍数。
| 发布日期 | 机型 | 发布当天 | +1个月 | +3个月 | 成交量/20日均量 |
|---|---|---|---|---|---|
| 2014年9月9日 | iPhone 6 / 6 Plus | −0.4% | +2.5% | +14.8% | 3.7倍 |
| 2015年9月9日 | iPhone 6s | −1.9% | −2.5% | +5.7% | 1.2倍 |
| 2016年9月7日 | iPhone 7 | +0.6% | +5.7% | +2.6% | 1.7倍 |
| 2017年9月12日 | iPhone 8 / X | −0.4% | −3.1% | +7.3% | 2.8倍 |
| 2018年9月12日 | iPhone XS / XR | −1.2% | −4.2% | −24.2% | 1.7倍 |
| 2019年9月10日 | iPhone 11 | +1.2% | +6.0% | +25.0% | 1.2倍 |
| 2020年10月13日 | iPhone 12 | −2.7% | −3.8% | +5.4% | 1.7倍 |
| 2021年9月14日 | iPhone 13 | −1.0% | −5.8% | +17.7% | 1.4倍 |
| 2022年9月7日 | iPhone 14 | +0.9% | −5.9% | −7.4% | 1.3倍 |
| 2023年9月12日 | iPhone 15 | −1.7% | +0.2% | +7.8% | 1.6倍 |
| 2024年9月9日 | iPhone 16 | +0.0% | +2.2% | +10.1% | 1.6倍 |
| 2025年9月9日 | iPhone 17 / Air | −1.5% | +8.5% | +16.9% | 1.4倍 |
| 2026年9月9日 | iPhone Duo | −0.3% | — | — | 1.7倍 |
在此前的12次发布中,有三个规律值得注意:
- 发布当天偏向下跌。 AAPL在12个发布日中有8天下跌,平均变动为−0.67%。Duo当天−0.28%的表现完全处于正常区间——市场并没有把它视为对以往规律的突破,无论向上还是向下。
- 第一个月涨跌参半。 一个月回报的中位数为−1.2%,其中6次下跌。发布当月的表现几乎说明不了周期的成败。
- 三个月后,AAPL通常更高——12次中有10次上涨,中位涨幅为+7.6%。这主要反映了AAPL在此期间整体向上的长期趋势,而非某一款产品的作用;两次例外(2018年和2022年)都发生在全市场的抛售之中。
样本中唯一真正的超级周期——iPhone 6——发布当天同样只是平淡的−0.4%,但成交量却是所有发布中最高的(3.7倍)。对Duo持有者而言,教训在于:真正的证据会出现在12月季度的财报里,而不是9月的盘面上。
iPhone Duo能否开启AAPL的下一轮超级周期?
答案是:有可能,但只能作为更广泛周期的组成部分之一。
Duo具备支撑看涨逻辑的三个特征:
- 这是苹果多年来首次对iPhone外形做出重大改变。
- 它确立了一个全新的价格档位。
- 它给高端安卓折叠屏用户提供了一个进入苹果生态的理由。
但这款设备也面临三个局限:
- 折叠屏在智能手机市场中的占比仍然很小。
- 2026年的初期供应可能受限。
- 1,999美元的起售价把苹果大部分存量用户挡在门外。
要实现全公司层面的超级周期,苹果需要整个2027财年的产品体系协同发力,包括iPhone 18 Pro系列、Duo、Apple Intelligence、Siri AI、分期融资、以旧换新激励以及服务变现。
什么能证实超级周期的逻辑?
投资者应寻找可衡量的证据,而不是发布时的热情:
- 多个国家的预购交付日期迅速延后。
- 供应增加的同时,需求并未被消化殆尽。
- 从安卓转投iPhone的用户增加。
- iPhone收入增速快于销量增速,说明平均售价提高。
- 面对华为的竞争,大中华区仍保持增长。
- 随着新增用户群扩大,服务业务增速加快。
- 苹果上调生产计划,或分析师上调盈利预期。
- 关税退款不再抬升毛利率之后,毛利率依然保持韧性。
如果市面上只有几百万台可卖,单凭发布时售罄几乎证明不了什么。
中国市场可能决定Duo能否走出小众
中国是Duo最重要的市场之一,因为那里的消费者早已熟悉高端折叠屏手机。
苹果带着不断改善的中国市场表现迎来这次发布。IDC的2026年第二季度中国市场分析估计,2026年第二季度苹果在华智能手机出货量同比增长24.4%,市场份额从13.9%升至18.1%。华为以22.6%的份额保持第一(上年同期为18.1%),而在约6,600万部规模的市场中,其余前六大厂商——OPPO、vivo、小米和荣耀——的份额全部下滑。
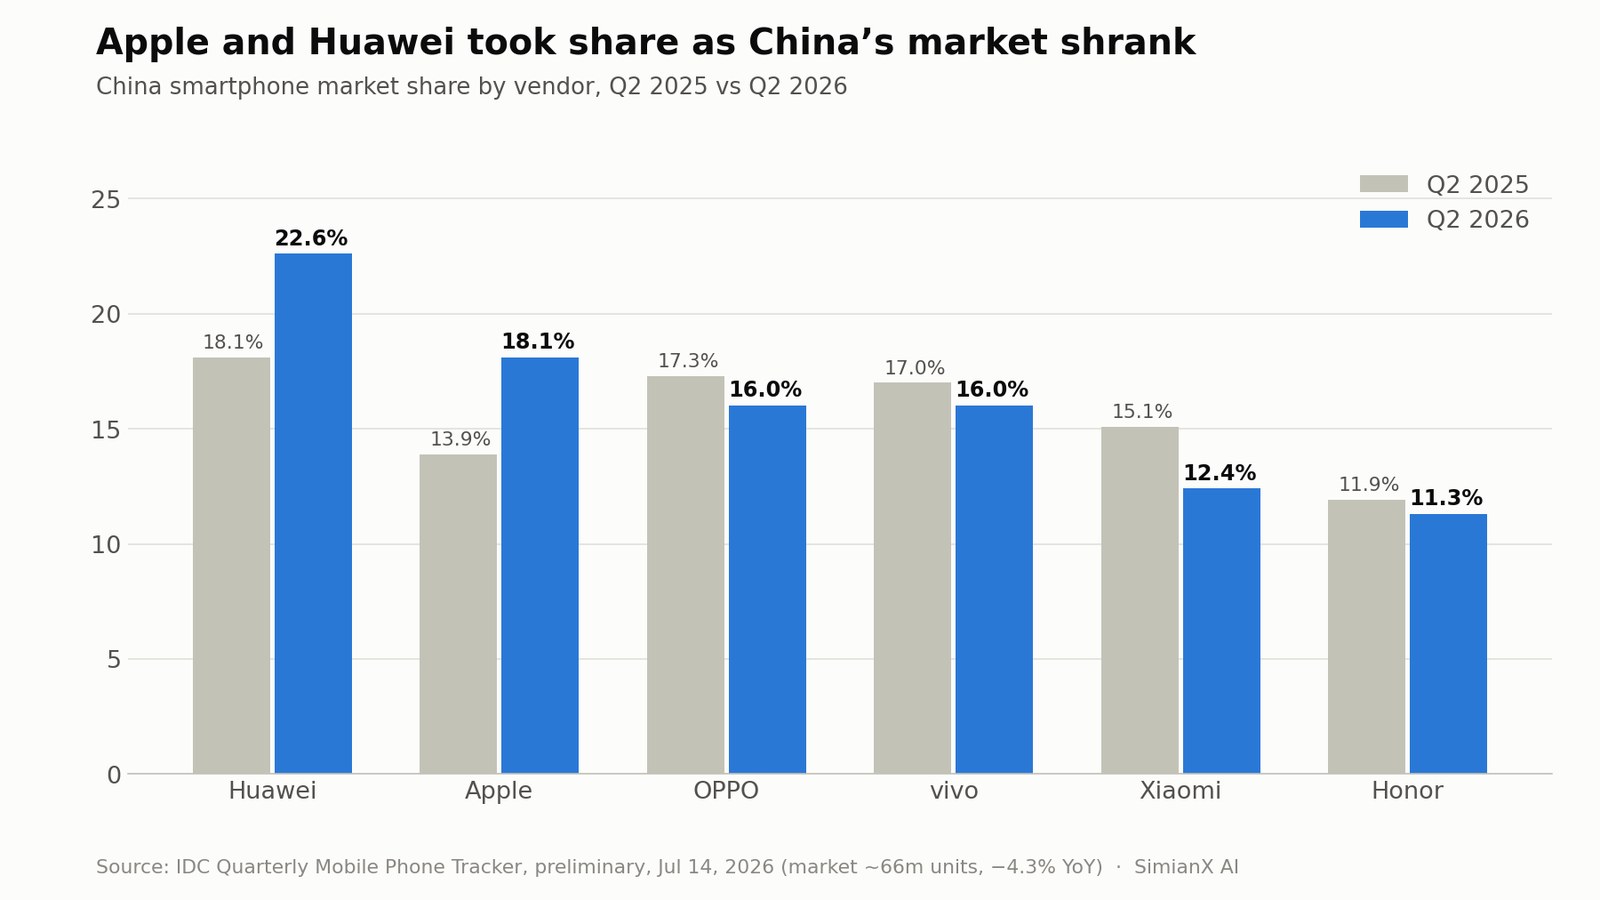
苹果公布的大中华区收入在2026财年第三季度同样增长了22%。尽管如此,竞争环境依然严峻:
- 华为拥有强大的本土品牌忠诚度。
- 中国厂商在折叠屏产品上积累了更多经验。
- 本土品牌提供的设计和价位选择更加丰富。
- 政府和企业的采购政策可能影响需求。
- 促销定价是苹果近期势头的推手之一。
- 2026年第二季度中国智能手机整体出货量下降4.3%,已连续第五个季度下滑。
Duo填补了一个显而易见的产品线空白,但它不能只靠品牌取胜。中国消费者会拿它的折痕、铰链、续航、重量、影像系统、多任务能力和本地化AI功能,与成熟的竞品逐一比较。
在中国取得成功将强化超级周期的论点,因为这将证明苹果能够在一个成熟的折叠屏市场中夺取份额。若中国需求疲弱,则意味着Duo主要是一款面向西方富裕尝鲜者的产品。
利润率之争:高端价格与高端成本
一款1,999美元的产品,并不会自动带来更高的利润率。
折叠屏手机需要更昂贵的零部件和更复杂的制造工艺:
- 两块屏幕而不是一块。
- 柔性OLED面板。
- 精密铰链。
- 额外的结构加固。
- 双电池架构。
- 更复杂的组装与质量控制。
- 更高的保修和维修风险。
- 初期制造良率可能偏低。
苹果的采购规模和供应链专长是显著优势,公司也可能把价格定得足以覆盖增加的物料成本。但投资者应等待财报中关于产品利润率的实际证据。
内存成本是另一项风险。IDC表示,NAND和DRAM成本同比上涨超过300%,并预计2026年全球智能手机出货量下降16.7%,内存价格预计至少在2028年之前都将持续上涨。苹果在第三季度文件中也承认内存成本上升,并警告零部件供应紧张的情况预计将加剧。正是同一场内存紧缺,推高了SK海力士和美光等供应商——一家公司的超级周期,就是另一家公司的成本逆风。
Duo的高端定位提供了一定的定价保护,但如果苹果自行消化零部件涨价,或遭遇制造良率不佳,产品利润率仍可能受到挤压。
看涨的利润率逻辑是:
高售价 + 高端存储配置占比 + 配件 + AppleCare + 服务 = 可观的用户生命周期经济效益。
看跌的利润率逻辑是:
昂贵的屏幕 + 铰链 + 低良率 + 保修风险 + 零部件通胀 = 利润低于零售价所暗示的水平。
Siri AI可能比铰链更重要
折叠屏硬件能吸引最初的关注,但真正决定这种形态是否变得不可或缺的,是软件。
苹果表示,iOS 27会适配Duo的两块屏幕并支持多任务处理,而A20 Pro——CPU性能比A19 Pro最高提升20%——负责驱动设备端AI。苹果在WWDC 2026上预告的Siri AI,也随全新的Siri相机模式一同到来。
最有说服力的使用场景可能包括:
- 一侧总结文档,另一侧同时起草内容。
- 在多个应用之间比较商品、路线或旅行计划。
- 在更大的画布上编辑照片和视频。
- 在当前应用旁边运行结合上下文的AI助手。
- 用外屏进行拍照预览和共享FaceTime画面。
- 用Apple Pencil手写笔记。
如果这台设备只是把视频和网页放大,消费者可能会把它看作一件昂贵的新奇玩意儿。如果苹果和开发者能打造出明显优于传统手机的工作流程,Duo就可能成为一个全新的生产力品类。
这就是为什么苹果折叠屏iPhone的超级周期,可能更多取决于AI和软件,而不是折叠结构本身。
AAPL的估值几乎容不下一次平庸的发布
以9月9日收盘价计,AAPL报315.34美元,按10-Q披露的145.9亿股流通股计算,苹果市值约为4.6万亿美元。根据StockAnalysis市场数据,该股估值约为过去12个月盈利的36倍、远期盈利的34倍。股价较52周高点344.57美元低约8%,较9月3日的收盘价328.21美元低约4%。
因此,市场并不是按照一家低增长硬件公司来给苹果定价。当前价格已经假设了持久的生态经济效益、持续的回购、服务业务增长以及成功的产品执行。
9月10日的Zacks一致预期显示,2027财年每股收益为9.54美元,仅比2026财年8.85美元的预期高约8%。按315美元计算,这意味着对应2027财年盈利的远期市盈率约为33倍。
一张简单的估值敏感性表可以说明风险:
| 2027财年每股收益情景 | 28倍市盈率 | 32倍市盈率 | 36倍市盈率 |
|---|---|---|---|
| 9.00美元 | 252美元 | 288美元 | 324美元 |
| 9.50美元 | 266美元 | 304美元 | 342美元 |
| 10.00美元 | 280美元 | 320美元 | 360美元 |
| 10.50美元 | 294美元 | 336美元 | 378美元 |
这些并不是目标价,而是说明未来回报同时取决于盈利和估值倍数。
在当前估值下,Duo不能只是“有意思”。要推动显著的上涨空间,它必须帮助苹果交出超预期的盈利,或者让投资者相信苹果值得维持异常高的估值倍数。
当股价已经反映了卓越的执行力时,一款伟大的设备并不能保证一笔伟大的投资。
AAPL的乐观、基准与悲观情景
| 情景 | Duo表现 | 苹果整体表现 | 投资含义 |
|---|---|---|---|
| 乐观 | 产能放量,需求扩大,安卓用户转投增加 | iPhone平均售价、服务和中国收入超预期;利润率保持强劲 | 盈利预期上调,溢价估值得以维持 |
| 基准 | Duo成为成功的高端细分产品 | 对Pro机型有一定蚕食;服务稳定增长;盈利贡献温和 | 产品层面是好消息,但估值扩张空间有限 |
| 悲观 | 早期需求狭窄,或出现可靠性问题 | 零部件成本上升,中国市场走弱,利润率回归常态 | 高估值容易遭到压缩 |
乐观情景
Duo在整个2027年销售强劲,苹果提升制造良率,并在后续世代中推出更低价的版本。更大的屏幕成为Siri AI的天然交互界面。高收入安卓用户转投苹果,中国市场也反响积极。
在这种情景下,Duo不只是一款新机型,而是成为一个跨越多年的产品家族的基石。
基准情景
Duo在发烧友、专业人士和富裕客户中卖得不错,但在iPhone总销量中占比仍小。它提升了平均售价和生态参与度,不过部分需求来自原本会购买Pro Max的消费者。
这在商业上仍算成功,但不足以把2027财年称为一轮经典的超级周期。
悲观情景
设备出现铰链、折痕、续航或耐用性方面的投诉。生产成本居高不下,消费者在价格面前犹豫。华为和三星在亚洲关键市场保持更强的折叠屏地位。
在这种结果下,Duo更像是一次战略试验,而不是短期的盈利引擎。
投资者不应忽视的关键风险
自我蚕食
如果买家原本就会购买另一款高端iPhone,那么这笔Duo销售就不完全是增量。直接用销量乘以1,999美元、却不考虑“原本会怎样”的收入模型,会高估这一机会。
耐用性与保修成本
最重要的评测要等到数月的真实使用之后才会出现。维修、屏幕故障或铰链问题,可能同时影响利润率和苹果的品质声誉。
供应限制
稀缺可以制造热度,但同时也会限制收入。投资者需要区分需求强劲与产能不足。
中国竞争
华为和其他本土品牌拥有丰富的折叠屏经验。Duo必须在产品能力上竞争,而不能只靠品牌光环。
零部件通胀
内存、柔性屏幕和先进零部件成本上升,可能对产品毛利率构成压力。
AI执行力
Duo的大屏需要有吸引力的软件。如果Siri AI功能仍不完整或在部分地区受限,这台设备可能缺少一个决定性的使用场景。
服务业务监管
苹果服务业务的毛利率远高于硬件,但App Store和iOS仍受到监管约束。苹果在10-Q中披露了欧盟委员会依据欧盟《数字市场法》开展的多项调查,其中一项涉及开发者如何向用户推广App Store以外的优惠。
估值风险
在超过30倍远期市盈率的水平上,AAPL的定价建立在“韧性”之上。一次小幅的盈利不及预期,其影响可能超过发布会带来的全部热度。
如何跟踪iPhone Duo的投资逻辑
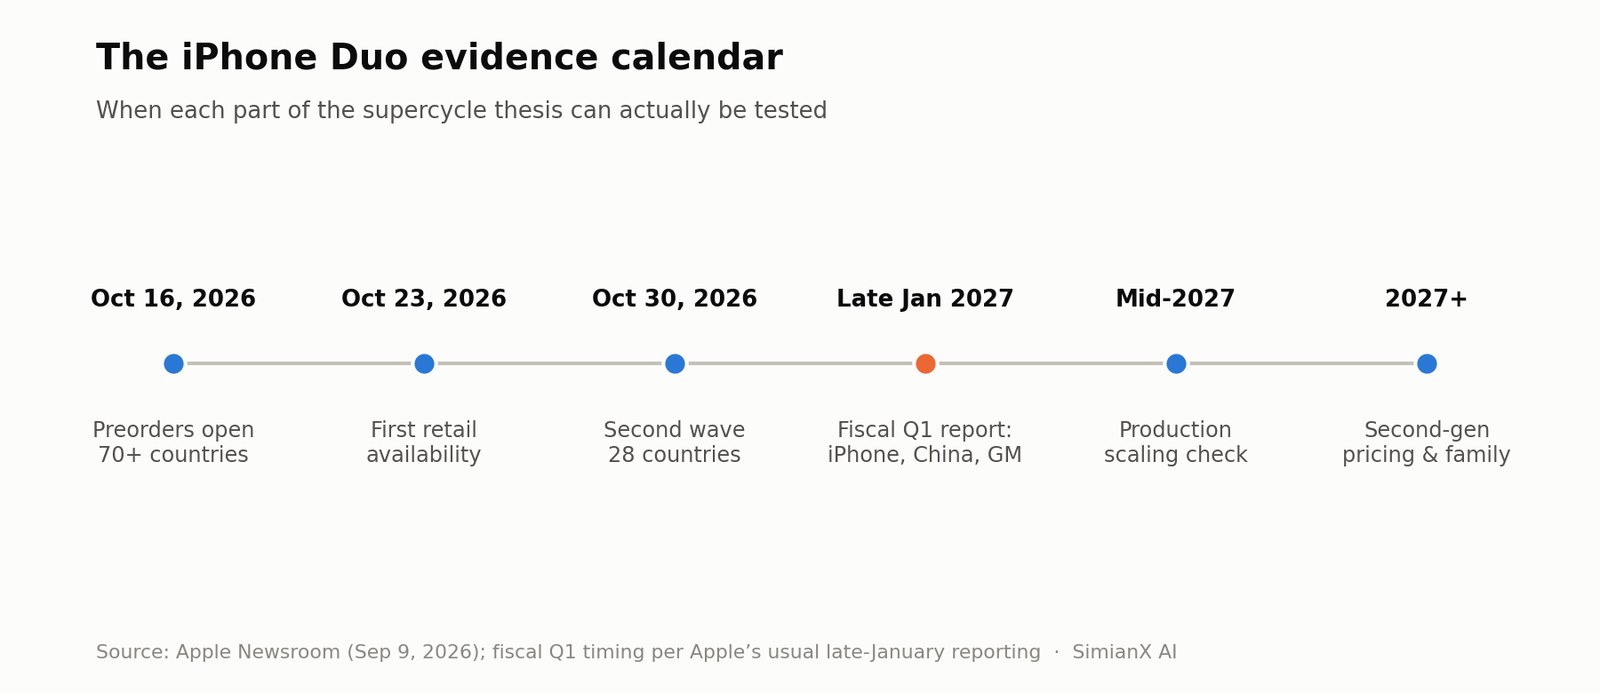
投资者应分阶段更新自己的判断。
- 预购阶段: 10月16日之后,跟踪交付延迟、各地区供货情况和配置结构。
- 开售阶段: 10月23日之后,对比独立机构关于耐用性、续航和屏幕的评测。
- 假日季度: 关注渠道库存、促销力度和产量预估的变化。
- 第一财季财报: 审视iPhone收入、大中华区销售、产品毛利率和管理层表态。
- 2027年中: 评估需求是否已超出早期尝鲜者,以及苹果是否扩大产能。
- 第二代产品: 关注价格是否下调、耐用性是否改善、机型家族是否扩大。
有用的指标包括:
- iPhone收入增速。
- 预估销量增速与平均售价增速的对比。
- 产品毛利率。
- 每台存量设备带来的服务收入。
- 大中华区收入。
- AppleCare与配件的增长势头。
- 供应商的良率与产能报告。
- 分析师对每股收益的修正。
- AAPL远期市盈率相对自身历史的水平。
SimianX AI可以通过多智能体分析实时新闻、基本面、SEC文件和技术面,把这些信号整合在一起——你可以直接开启一场AAPL实时分析。它应当作为一手资料研究和专业财务建议的补充,而不是替代。
关于苹果折叠屏iPhone超级周期的常见问题
iPhone Duo售价多少?
iPhone Duo在美国起售价为1,999美元,配备256GB存储,或以24个月、每月83.29美元分期购买。苹果还提供512GB、1TB和2TB配置,以及以旧换新和面向符合条件用户、月付57.99美元起的Apple Upgrade租赁方案。
消费者什么时候能买到苹果的折叠屏iPhone?
预购于2026年10月16日在70多个国家和地区开启,10月23日首批开售。第二批28个国家和地区将于10月30日跟进。
苹果可能卖出多少台iPhone Duo?
苹果尚未发布任何官方预测。IDC预测2027年折叠屏iPhone出货量将超过1,700万部,约占折叠屏市场的40%,平均售价超过2,550美元。业内普遍预计2026年的初期供应将受到限制。这些都是第三方预测,而非苹果的业绩指引。
iPhone Duo发布后AAPL股价上涨了吗?
没有。AAPL在发布当天收跌0.28%,报315.34美元,成交量高于往常。这很典型:自2014年以来的12个iPhone发布日中,AAPL有8天下跌,但在其中10次发布的三个月后股价都更高。
iPhone Duo能否显著提升苹果的收入?
能,尤其是通过更高的平均售价、配件、AppleCare和服务。不过,由于部分买家原本会购买另一款高端iPhone,增量收益小于Duo的总收入。
iPhone Duo发布后,AAPL股票值得买入吗?
这取决于投资者要求的回报率、投资期限和风险承受能力。苹果带着强劲的增长迎来这次发布,但AAPL的溢价估值已经包含了大量乐观预期。投资者应把Duo需求和盈利预期修正的证据,与自己需要支付的价格进行对比。
结论
苹果首款折叠屏iPhone已成现实,并且具有重要的战略意义。iPhone Duo为苹果开辟了一个全新的超高端价格档位,补上了在中国的竞争短板,并为AI、生产力和服务创造了更大的移动画布。
然而,截至2026年9月10日的现有证据,并不能证明超级周期已经开启。预购尚未开始,初期供应可能有限,而折叠屏在全球智能手机出货量中仍只占很小的比例。
最可能的近期结果是,Duo成为一个具有显著平均售价提升效应的高价值高端细分产品。如果苹果扩大产能、吸引安卓用户转投、守住利润率,并把折叠屏家族扩展到更亲民的价位,它就有可能演变为一轮更广泛的超级周期。
对AAPL股东而言,有三个结论最为重要:
- 产品逻辑比发布前更强了。
- 短期收入机会可观,但以苹果的体量来看并非颠覆性的。
- 当前估值要求的已经不只是一次普通的产品成功。
投资者现在应该从发布日的兴奋,转向可衡量的证据:预购、产能、中国需求、iPhone平均售价、产品利润率和2027财年盈利预期的修正。
借助SimianX AI的实时市场情报、基本面分析和SEC数据跟踪这些进展。请始终独立核实关键信息,并在做出投资决策前咨询合格的财务顾问。
延伸阅读
- 蒂姆·库克卸任、约翰·特纳斯接棒:苹果交出的这份家底有多厚
- 苹果2026财年三季报前瞻:1080亿营收能否抵消AI延迟
- WWDC 2026:Siri与Gemini如何影响AAPL股价
- SK海力士股价大涨8%:AI内存的超级周期真的开始了吗?
- 美光MU股票:HBM3e如何成就2026年AI内存王者深度解析


