 作者:Muke
月度 VK2735 数据之后的 Viking Therapeutics:剂量账、现金跑道与 5 亿美元 ATM
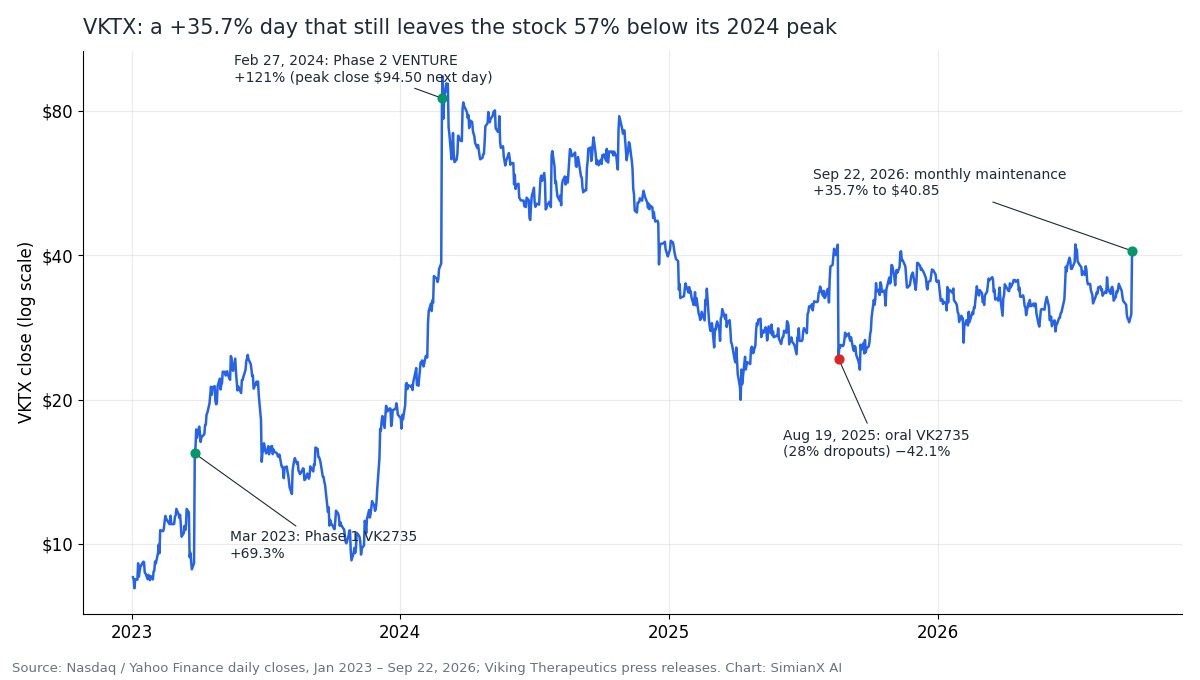
Viking Therapeutics(维京治疗,纳斯达克代码:VKTX)2026 年 9 月 22 日收于 40.85 美元,单日上涨 35.7%,这是自 2024 年 2 月二期数据公布以来的最大单日涨幅。当天成交 4,120 万股,约为正常交易日的 15 倍。催化剂是 VK2735-102 维持研究的顶线数据:患者先接受 21 周每周一次注射,随后改为每两周一次或每月一次注射,大部分已减掉的体重得以保持。
多数报道止步于"最多维持 90% 的减重"。新闻稿中的表格和 Viking 的 SEC 申报文件还补充了三个事实,它们改变了这轮上涨的解读方式:
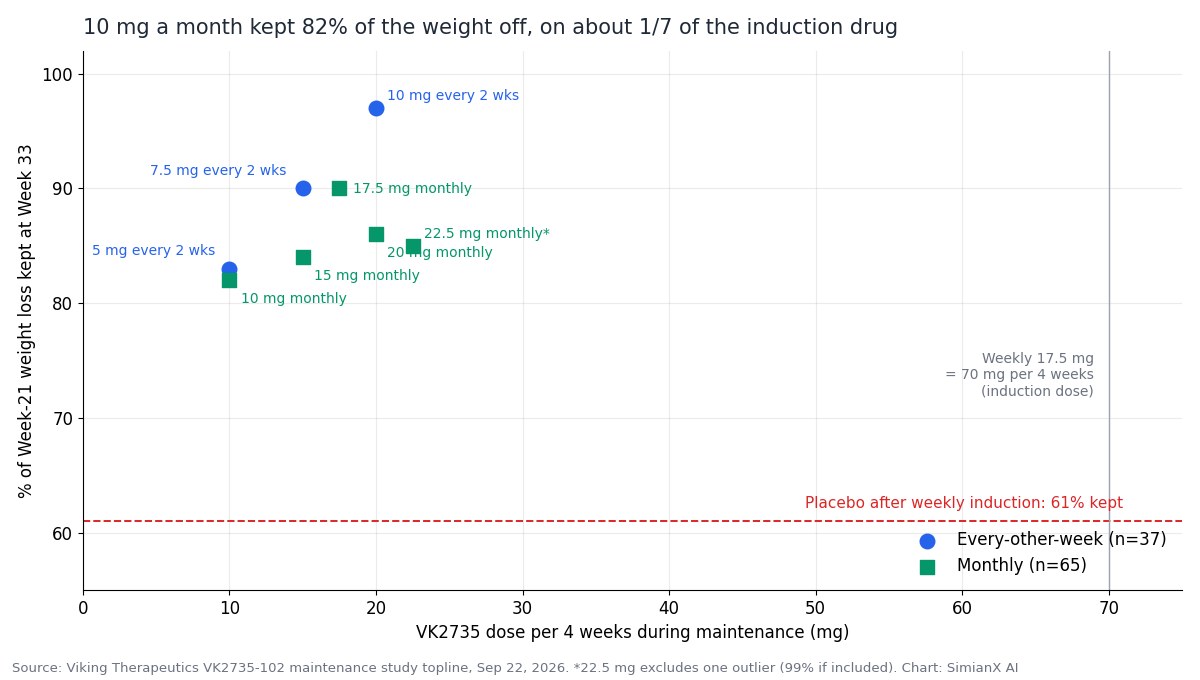
- 月度维持用药量大幅减少,而不是增加。 每次月度注射的剂量与单次每周注射相同(10–22.5 毫克)。剂量最低的一组——每月 10 毫克——保住了 82% 的减重成果,所用药量仅约为诱导期的七分之一。对医保支付方和生产端而言,这是新闻稿里最重要的数字。
- 比较对象是一个"强"安慰剂组。 改用安慰剂的患者在 12 周后仍保住了 61% 的减重。月度组比它高出 21–29 个百分点。信号很清晰,但这是 12 周的结果,每组只有 10–16 人。
- Viking 已备好 5 亿美元的卖股计划。 公司于 2026 年 7 月 29 日签署了新的按市价发行(ATM)销售协议。现金及有价证券在五个季度内从 8.52 亿美元降至 5.02 亿美元,而公司自己的现金跑道指引("至少持续到 2027 年 9 月 30 日")恰好在预计的三期数据公布前后到期。
本文依据 Viking 9 月 22 日的新闻稿、2026 年二季度 10-Q、7 月 30 日的储架注册文件以及股价历史,重新梳理了这项研究。本文补充了按月计算的剂量分析、现金跑道时间线,以及 VKTX 在每次重大数据发布后的走势记录。
股价为截至 2026 年 9 月 22 日的纳斯达克收盘价。公司财务数据来自 Viking 的 10-K 与 10-Q 申报文件。
维持研究数据公布后的 VKTX:关键数字
| 指标 | 数值 | 来源 |
|---|---|---|
| 2026 年 9 月 22 日收盘价 | 40.85 美元 | 纳斯达克 |
| 单日涨跌幅 | +35.7% | 纳斯达克 |
| 日内区间 | 36.34 – 41.73 美元 | 纳斯达克 |
| 成交量 | 4,120 万股 | 纳斯达克 |
| 流通股数(2026 年 7 月 15 日) | 1.1665 亿股 | 10-Q 封面 |
| 收盘市值 | 约 47.7 亿美元 | 计算所得 |
| 现金及有价证券(2026 年 6 月 30 日) | 5.017 亿美元 | 10-Q |
| 企业价值(按 6 月 30 日现金计) | 约 42.6 亿美元 | 计算所得 |
| 历史最高收盘价 | 94.50 美元(2024 年 2 月 28 日) | 纳斯达克 |
| 较历史高点 | −56.8% | 计算所得 |
| 未使用的 ATM 额度 | 最多 5 亿美元 | S-3ASR |
这轮上涨让 Viking 回到过去一年区间的上沿(上一次收盘高于 42 美元是 2026 年 7 月 7 日),但股价仍不到 2024 年初高点的一半。按这批数据公布时的价格,市场对整个 VK2735 产品线的估值扣除现金后约为 43 亿美元。
VK2735 维持研究测试了什么
这项研究(VK2735-102)为随机、双盲、安慰剂对照设计,入组约 180 名肥胖(BMI ≥30)但其他方面健康的成年人,分为两个阶段:
- 诱导期(第 0–21 周): 每周皮下注射 VK2735,每两周加量一次,最终剂量为 15、17.5、20 或 22.5 毫克,或使用安慰剂。21 周后体重较基线下降 16.3%–18.7%,安慰剂组为 0.1%。
- 维持期(第 21–33 周): 在每周 VK2735 治疗下减重的患者被重新随机分配到每两周一次、每月一次、继续每周一次或安慰剂组,持续 12 周。
推动股价的终点是第 21 周减掉的体重中,到第 33 周仍保住的比例。这是一项探索性终点;研究的正式目标是安全性、耐受性和药代动力学。
一个继续使用 17.5 毫克每周方案的小队列(n=13)在第 33 周时体重较基线下降 21.7%。Viking 称这相当于经安慰剂校正后约 22%,且减重曲线"没有平台期"。
月度与隔周方案:逐组结果
| 维持方案(每周诱导之后) | n | 每 4 周药量 | 保住的减重比例 | 相对安慰剂 p 值 |
|---|---|---|---|---|
| 安慰剂 | 27 | 0 毫克 | 61% | — |
| 每两周 5 毫克(诱导期每周 17.5 毫克) | 12 | 10 毫克 | 83% | 0.004 |
| 每两周 7.5 毫克(诱导期每周 15 毫克) | 13 | 15 毫克 | 90% | <0.0001 |
| 每两周 10 毫克(诱导期每周 17.5 毫克) | 12 | 20 毫克 | 97% | <0.0001 |
| 隔周方案合计 | 37 | — | 90% | <0.0001 |
| 每月 10 毫克(诱导期每周 17.5 毫克) | 16 | 10 毫克 | 82% | 0.0016 |
| 每月 15 毫克(诱导期每周 17.5 毫克) | 14 | 15 毫克 | 84% | 0.0012 |
| 每月 17.5 毫克(诱导期每周 17.5 毫克) | 11 | 17.5 毫克 | 90% | 0.0002 |
| 每月 20 毫克(诱导期每周 20 毫克) | 14 | 20 毫克 | 86% | 0.0005 |
| 每月 22.5 毫克(诱导期每周 22.5 毫克) | 10 | 22.5 毫克 | 85%* | 0.0024 |
| 月度方案合计 | 65 | — | 85% | — |
22.5 毫克组的结果剔除了一名反应偏离组均值超过 2.5 个标准差的受试者;若计入此人,该组比例升至 99%。新闻稿未给出月度方案合计的 p 值。
有三点值得注意。
月度各组之间看不出明确的剂量反应。 从每月 10 毫克提高到 22.5 毫克,保持比例只从 82% 变为 85%–90%。每组仅 10–16 人,组间差异都在噪声范围内。数据能说明的是:每一个月度组都优于安慰剂。
隔周方案看起来略好。 同样是每 4 周 20 毫克,每两周 10 毫克保住了 97%,每月 20 毫克保住了 86%。这说明更平稳的血药浓度有作用,也与 Viking 强调的 VK2735 半衰期长这一特点相符。
保持效果并未带来更多副作用。 月度组中轻度恶心的发生率为 4.5%,没有中度或重度病例;呕吐为 8%,安慰剂组为 7%。66 名月度组患者中有 1 人因不良事件停药。
多数报道漏掉的剂量账
每周 17.5 毫克的诱导方案每 4 周约用药 70 毫克。维持期各组在同一时间段内用药 10–22.5 毫克,只相当于诱导期的 14%–32%:
- 每月 10 毫克: 药量比诱导期少约 86%,保住 82% 的减重(安慰剂组为 61%)。
- 每两周 5 毫克: 同样是每 4 周 10 毫克,保住 83%。
这一点重要,有三个原因:
- 生产成本。 Viking 已与 CordenPharma 签约锁定专用产能:每年"数公吨"的 VK2735 原料药、1 亿支自动注射笔和逾 10 亿片片剂。只需诱导剂量一小部分的维持方案,能让这些产能覆盖更多患者。
- 定价空间。 用药量只有四分之一甚至更少的维持方案,可以定价低于每周疗法,同时仍保有可观利润率。在礼来口服药 Foundayo 最低剂量自费价每月仅 149 美元起的市场里,这一点很关键。
- 耐受性。 更低的剂量与维持期观察到的接近安慰剂水平的胃肠道副作用发生率相吻合。
这也纠正了一个常见误解:这里的月度注射并不是把四次每周剂量合并成一针。
这项研究没有证明什么
- 它不是从第一天就每月注射。 所有患者都先经过 21 周每周诱导。Viking 表示耐受性数据"提出了一种可能",即诱导期也可以尝试降低给药频率,但这尚未经过测试。
- 只持续了 12 周。 肥胖治疗要持续数年,目前还没有 12 个月或更长时间的持久性数据。
- 入组的是其他方面健康的成年人。 2 型糖尿病患者在 VANQUISH-2 试验中,不在本研究。
- 没有与 tirzepatide(替尔泊肽,Zepbound)或 semaglutide(司美格鲁肽,Wegovy)的头对头比较。
- 各组规模很小: 隔周组 37 人、月度组 65 人,每组 10–16 人。
VKTX 在重大数据日之后的走势
VK2735 至今已有四次数据发布让股价单日波动超过 35%。第一天的走势很少是最终结论。
| 数据发布 | 当日涨跌 | 随后 60 个交易日 | 后续 |
|---|---|---|---|
| 2023 年 3 月 28 日——VK2735 一期 | +69.3% | +32.1% | 涨势延续 |
| 2024 年 2 月 27 日——二期 VENTURE(13 周减重 14.7%) | +121.0% | −25.9% | 次日创下 94.50 美元的历史最高收盘价,随后两年下跌 |
| 2025 年 8 月 19 日——口服 VK2735 二期(停药率 28%) | −42.1% | +67.4% | 跌幅全部收复 |
| 2026 年 9 月 22 日——月度维持 | +35.7% | ? | — |
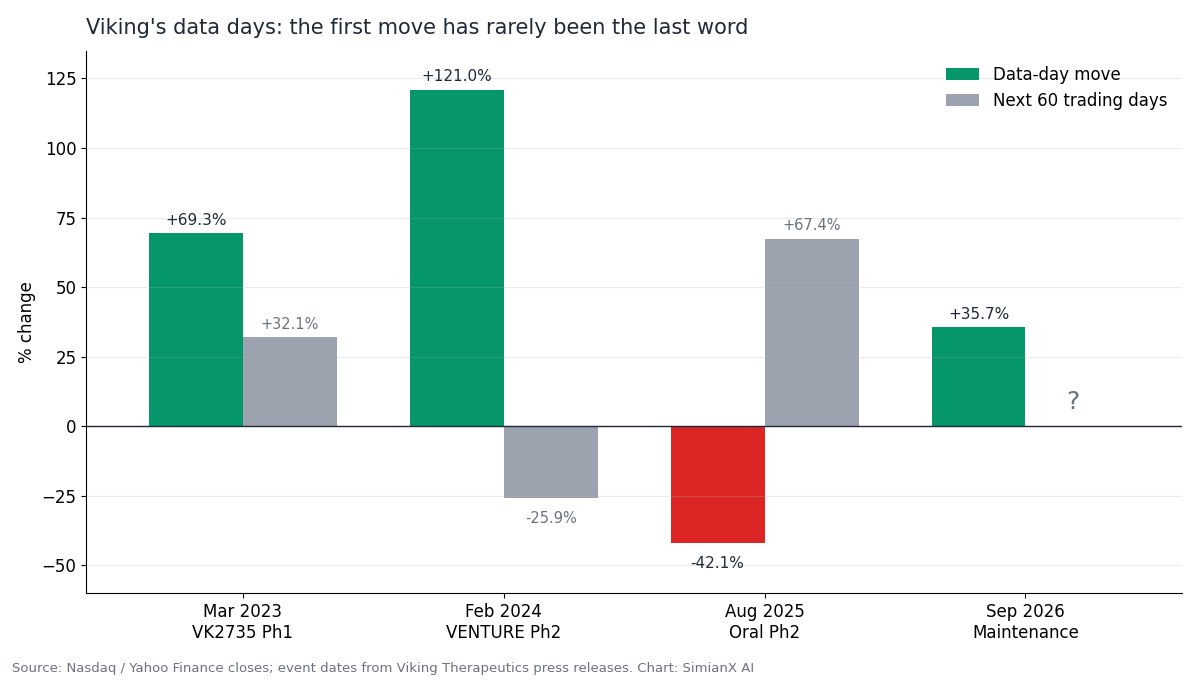
最值得记住的是 2025 年 8 月的口服数据。VENTURE-Oral 给药结果显示 13 周减重最高达 12.2%,但 VK2735 组有 28% 的患者停药(安慰剂组 18%),呕吐发生率为 26%,股价单日下跌 42%。新数据回答了注射剂在维持期的这一担忧,却没有回答片剂的问题。Viking 计划在本研究的第二部分测试口服维持方案,并于 2026 年四季度启动口服三期试验。
5 亿美元 ATM 与现金跑道
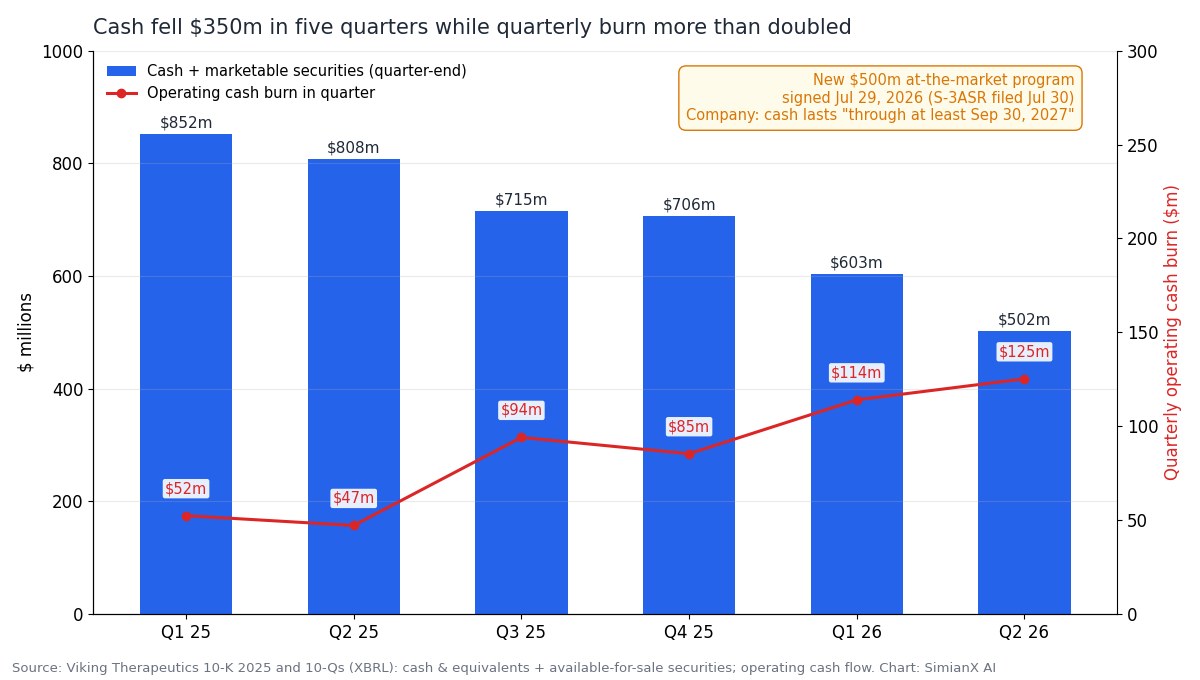
| 季度 | 期末现金及有价证券 | 经营现金消耗 | 净亏损 |
|---|---|---|---|
| 2025 年一季度 | 8.519 亿美元 | 5,230 万美元 | 4,560 万美元 |
| 2025 年二季度 | 8.077 亿美元 | 4,710 万美元 | 6,560 万美元 |
| 2025 年三季度 | 7.146 亿美元 | 9,400 万美元 | 9,080 万美元 |
| 2025 年四季度 | 7.057 亿美元 | 8,530 万美元 | 1.577 亿美元 |
| 2026 年一季度 | 6.030 亿美元 | 1.140 亿美元 | 1.583 亿美元 |
| 2026 年二季度 | 5.017 亿美元 | 1.252 亿美元 | 1.280 亿美元 |
2025 年全年净亏损 3.596 亿美元;2026 年上半年为 2.863 亿美元。2026 年二季度研发费用为 1.158 亿美元,上年同期为 6,020 万美元。
三份申报文件勾勒出融资问题的轮廓:
- 现金跑道指引。 二季度 10-Q 称,5.019 亿美元的现金、现金等价物和短期投资"足以支撑公司运营至少到 2027 年 9 月 30 日"。
- 三期时间表。 VANQUISH-1(约 4,500 名肥胖成人)于 2025 年 11 月完成入组,VANQUISH-2(约 1,000 名合并 2 型糖尿病的肥胖成人)于 2026 年一季度完成入组。两项试验均每周给药 78 周,因此 VANQUISH-1 最后一批患者大约在 2027 年年中到达主要终点,VANQUISH-2 则在 2027 年稍晚。现金指引到期的时间,和关键数据预计公布的时间非常接近。
- ATM。 Viking 的旧储架注册于 2026 年 7 月 26 日到期。旧计划下公司已卖出 4,591,231 股,其中 2026 年上半年净得 3,420 万美元。7 月 29 日,公司与 Stifel、Piper Sandler、Cantor、Oppenheimer 和 Canaccord 签署了新的 5 亿美元按市价发行协议,并于 7 月 30 日以自动生效的储架注册形式提交。
按新的股价,ATM 的稀释效应如下:
| ATM 平均卖出价 | 募资 5 亿美元所需股数 | 相对 1.1665 亿股的稀释 |
|---|---|---|
| 30 美元 | 1,670 万股 | 14.3% |
| 40.85 美元(9 月 22 日收盘) | 1,220 万股 | 10.5% |
| 50 美元 | 1,000 万股 | 8.6% |
ATM 让 Viking 可以在这样的上涨中卖股,而无需发布公告;卖出情况只会在下一份季报中披露。以 40 美元而不是 30 美元募资,同样 5 亿美元可少发约 450 万股新股。从这个角度看,这轮上涨改善的不只是 Viking 的临床叙事,也同样改善了它的融资处境。投资者应关注预计 10 月下旬发布的三季度 10-Q,看 9 月 22 日之后的 ATM 卖出情况。
关于股权融资如何改变每股价值,可参阅我们对 Sysco 10 亿美元卖股的拆解。关于一家交易现金只够约一年开支的尚无营收公司,可参阅我们对 newcleo 上市的分析。
VK2735 对比 Zepbound、Wegovy 与下一波竞品
VK2735 是一种 GLP-1/GIP 受体双重激动剂,与礼来的 tirzepatide 属于同一大类。它将要进入的市场正在快速变化:
| VK2735(Viking) | 礼来 | 诺和诺德 | |
|---|---|---|---|
| 已获批减重产品 | 无;处于三期(VANQUISH-1/-2) | Zepbound(tirzepatide);口服药 Foundayo 于 2026 年 4 月 1 日获批 | Wegovy(semaglutide),注射剂与口服剂 |
| 后期管线 | 口服 VK2735 三期计划于 2026 年四季度启动;胰淀素激动剂 VK3019 处于一期 | retatrutide(三重激动剂):TRIUMPH-1 显示 80 周减重最高 28.3% | CagriSema(cagrilintide + semaglutide) |
| 低剂量方案 | 每周诱导后的隔周与月度维持(本研究) | retatrutide 最低 4 毫克剂量在 TRIUMPH-1 中实现 19.0% 减重 | 每周给药 |
| 9 月 21–22 日股价 | +3.9%,随后 +35.7% | +1.0%,随后 +0.5% | −8.0%(资本市场日),随后 −1.0% |
同一周里,两家龙头各有动静。9 月 21 日,诺和诺德在资本市场日上把 2026–2030 年的营收增长指引定为仅与行业同行"持平",股价随之下跌 8%(彭博)。礼来收于 1,170 美元,比 2026 年 8 月创下的收盘纪录低约 9%。
礼来的 retatrutide 在 TRIUMPH-1 中最低 4 毫克剂量仍实现了 19.0% 的减重,因此低剂量策略不会一直是 Viking 独有的。Viking 的优势在于:对一款已进入三期的肠促胰素药物,它率先拿出了按月给药间隔的随机维持数据。
VKTX 会成为收购目标吗?Metsera 这一参照
最接近的近期交易是辉瑞收购月度 GLP-1 注射剂开发商 Metsera。辉瑞于 2025 年 11 月 13 日完成收购,价格为每股 65.60 美元现金,企业价值约 70 亿美元,另加每股最高 20.65 美元的或有价值权(CVR)。其中 CVR 包含月度 GLP-1 药物 MET-097i 获 FDA 批准时每股 7 美元,这等于辉瑞给月度给药明确标了价。
| Metsera(收购时) | Viking(2026 年 9 月 22 日) | |
|---|---|---|
| 核心资产阶段 | 二期 | 三期已完成入组 |
| 月度给药证据 | 核心项目的基本设计 | 随机维持数据 |
| 首付企业价值 | 约 70 亿美元(另加 CVR) | 约 42.6 亿美元市场企业价值 |
| 竞购 | 辉瑞对诺和诺德 | 未有公告 |
这并不是对交易的预测。Viking 从未宣布过出售程序,而 Metsera 是在 2025 年减重资产竞购高峰期被收购的。但它确实表明,一家大型药企为一个更早期的月度项目支付的价格,高于市场目前给 Viking 整条产品线的估值——这也是 VKTX 总伴随收购传闻的原因之一。使 ATM 融资变得可能的同一股资金压力,也让合作授权成为一个合理的替代选项。
上涨之后仍存在的风险
- 三期疗效与耐受性。 VANQUISH 采用每周 7.5、12.5 和 17.5 毫克给药,持续 78 周。它的减重幅度和停药率对 VK2735 价值的影响,远大于 12 周的维持数据。
- 持久性。 安慰剂组 12 周后只保住 61%,说明体重反弹有多快。月度给药在 12 或 24 个月时能否仍保持 80% 以上,目前未知。
- 小样本风险。 10–16 人的组别,加上一个被剔除的异常值,在更大规模的试验中重复时可能偏移好几个百分点。
- 稀释。 最多 5 亿美元的 ATM 额度、不断上升的季度现金消耗,以及在 2027 年 9 月到期的现金跑道指引。
- 口服耐受性。 口服二期 28% 的停药率这一问题尚未得到回答。
- 竞争。 礼来已获批的口服药和疗效更强的 retatrutide;诺和诺德的 CagriSema;辉瑞手中的 Metsera 资产。
- 定价与政策。 美国减重药价格正通过直接面向消费者渠道和政府协议下降。我们关于 2026 年中期选举可能如何影响医疗股的分析介绍了政策背景。
接下来关注什么
- 2026 年三季度 10-Q(10 月下旬): 上涨后通过 ATM 卖出的股数,以及更新后的现金与跑道表述。
- 完整维持数据: 任何医学会议上公布的个体患者数据,以及测试口服维持的研究第二部分结果。
- 口服三期启动(2026 年四季度): 试验设计,以及是否包含低剂量维持组。
- VANQUISH-1 顶线数据(预计 2027 年年中至下半年): 78 周经安慰剂校正的减重幅度,以及因不良事件停药的比例。
- 合作或战略消息: 股权融资之外的另一条路。
- 同业: 礼来(retatrutide 上市申请)和诺和诺德(CagriSema)设定了竞争门槛。
SimianX AI 把 VKTX 的价格走势、10-Q 与 424B 招股说明书补充文件等 SEC 申报文件以及新闻整合进同一个多智能体研究流程。可查看 VKTX 股票基本面,或对比 礼来(LLY) 与 诺和诺德(NVO)。
常见问题
Viking Therapeutics 股价为何在 2026 年 9 月 22 日上涨?
Viking 公布,从每周 VK2735 改为每月或每两周注射的患者,在 12 周内保住了大部分减重成果:月度组合计 85%,隔周组 90%,安慰剂组为 61%。VKTX 当天收涨 35.7%,报 40.85 美元。
月度 VK2735 的效果和每周一样好吗?
在这项研究中,继续每周 17.5 毫克的队列体重仍在下降,第 33 周较基线减重 21.7%。月度组保住了已减掉体重的 82%–90%。月度给药能维持减重,但尚未测试能否用于诱导减重。
月度剂量是每周剂量的四倍吗?
不是。每次月度注射为 10–22.5 毫克,与单次每周剂量在同一范围。以 4 周计,月度组患者获得的药量约为每周诱导期的 14%–32%。
Viking 会继续卖股吗?
有可能。Viking 于 2026 年 7 月 29 日签署了 5 亿美元的按市价发行销售协议,并表示现金至少可支撑到 2027 年 9 月 30 日。该计划下的卖股情况会在季报中披露。
VK2735 三期结果何时公布?
VANQUISH-1 与 VANQUISH-2 都对患者给药 78 周。VANQUISH-1 于 2025 年 11 月完成入组,这意味着顶线数据大约在 2027 年年中至下半年公布。Viking 尚未给出确切日期。
VK2735 与 Zepbound、Wegovy 相比如何?
目前没有头对头试验。VK2735 与 Zepbound(tirzepatide)同属 GLP-1/GIP 类别,其潜在优势是灵活的维持给药方案和口服剂型。Zepbound 和 Wegovy 已经获批,拥有多年的真实世界数据。
结论
9 月 22 日的上涨回应的是一个真实发现:在每周诱导之后,VK2735 以低至诱导剂量七分之一的药量,按月或隔周给药,保住了 82%–97% 的减重,副作用发生率接近安慰剂。这强化了 Viking 在便利性、成本和产能上的论据——而这些是单看"维持 90%"的标题看不出来的。
它也留下了三个未解的问题。第一,数据只覆盖 12 周,且是小规模的健康成人组。第二,关键的 VANQUISH 结果预计在 2027 年年中至下半年公布,大约就是公司现金指引到期的时候。第三,一个 5 亿美元的 ATM 随时可以按市场给出的任何价格填补这一缺口。按约 43 亿美元的企业价值计算,VKTX 仍低于 2024 年的高点,也低于辉瑞为一个更早期月度项目支付的价格。下一份季报将显示 Viking 在这轮上涨中卖出了多少股票。
延伸阅读
参考来源
- Viking Therapeutics — VK2735 维持研究顶线结果(2026 年 9 月 22 日)
- Viking Therapeutics — 2026 年二季度 10-Q
- Viking Therapeutics — 2026 年二季度业绩新闻稿(附件 99.1)
- Viking Therapeutics — 含 5 亿美元 ATM 招股说明书的 S-3ASR(2026 年 7 月 30 日)
- SEC EDGAR — Viking Therapeutics 申报文件
- Viking Therapeutics — VENTURE-Oral 给药二期结果(2025 年 8 月 19 日)
- ClinicalTrials.gov — VK2735 相关研究
- Eli Lilly — Foundayo(orforglipron)获 FDA 批准
- Eli Lilly — retatrutide TRIUMPH-1 三期结果
- 美国 FDA — Zepbound 获批用于慢性体重管理
- Pfizer — 完成收购 Metsera
- 彭博 — 诺和诺德股价在资本市场日后下跌
- CordenPharma — 合同生产商
- 纳斯达克 — VKTX 行情
- Investopedia — 储架发行
- Investopedia — 股权稀释
- Viking Therapeutics — 公司官网


