
读懂 Sysco 自己的备考报表:Jetro 的数字究竟说了什么
2026 年 9 月 15 日,Sysco Corporation(纽交所:SYY)将 12,345,679 股普通股定价为每股 81.00 美元。这笔 Sysco 10 亿美元股票发行是其收购 Jetro Restaurant Depot 融资方案中最后、也是最小的一块,单独来看几乎无足轻重:它只让股本增加 2.57%。
与之同时提交的文件却绝不轻量。为了卖出这些股票,Sysco 必须公布一份经修订的招股说明书补充文件,并在 2026 年 9 月 14 日的8-K 表格临时报告中披露三样市场从未见过的东西:Jetro Restaurant Depot 的经审计合并财务报表、其管理层讨论与分析,以及合并后公司的一份完整的未经审计简明合并备考利润表。
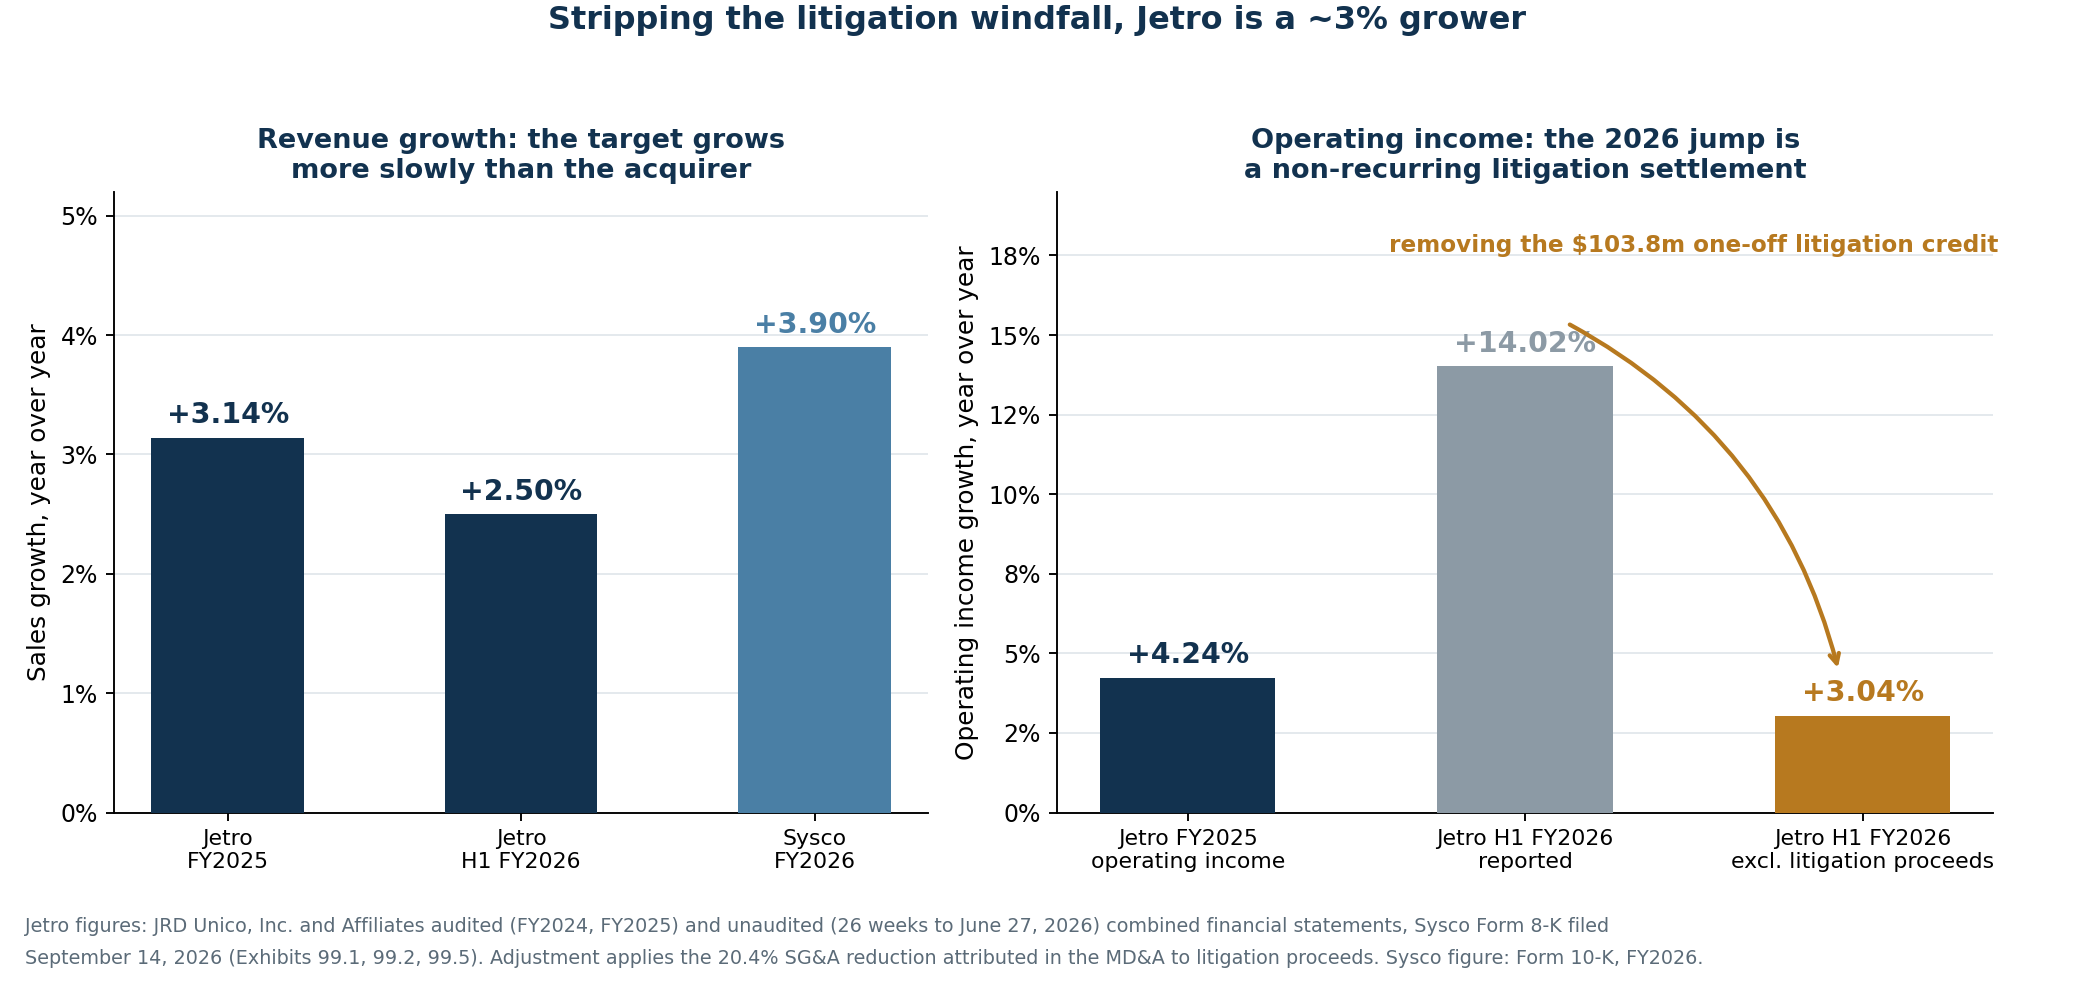
这些文件回答了新闻标题一直在猜的问题。Sysco 自己的备考报表显示:假如交易在 2026 财年初完成,合并后的稀释每股收益将是 2.83 美元,而不是 Sysco 实际报告的 3.66 美元,降幅 22.7%。这不是某个看空分析师的预测,而是公司自己的算术,为一次证券发行而签署。
本文逐行梳理文件所说的内容:精确的摊薄阶梯、备考利润表、解释"调整后每股收益增厚"与"会计每股收益下滑 23%"为何同时成立的桥接表、Jetro 营销数字背后的审计数据、290 亿美元收购价究竟落在资产负债表的哪里,以及降杠杆计划需要多少现金。关注这笔交易的投资者可以用 SimianX AI 跟踪 SYY 的申报文件、价格走势与监管新闻。
文中所有数字均取自截至 2026 年 9 月 16 日的美国证监会文件与市场数据。
这次发行的确切条款
Sysco 在 9 月 14 日收盘后宣布发行,次日晚间定价。条款极为精确,而精确在这里很重要,因为几乎所有关于摊薄的评论用的都是四舍五入后的数字。
| 发行条款 | 基础交易 | 全额超额配售 |
|---|---|---|
| 发行股数 | 12,345,679 | 14,197,530 |
| 公开发行价 | 81.00 美元 | 81.00 美元 |
| 发行总额 | 10.000 亿美元 | 11.500 亿美元 |
| 每股承销折扣 | 2.43 美元 | 2.43 美元 |
| 承销折扣合计 | 3,000 万美元 | 3,450 万美元 |
| Sysco 净募集额 | 9.674 亿美元 | 11 亿美元 |
| 发行前流通股(2026 年 9 月 9 日) | 479,568,281 | 479,568,281 |
| 发行后流通股 | 491,913,960 | 493,765,811 |
| 股本增幅 | 2.574% | 2.960% |
承销商的超额配售权恰为 1,851,851 股。基础交易中,高盛认购 4,444,444 股,道明证券认购 2,962,962 股,其余由另外十三家银行分摊。
有两个细节值得强调。第一,本次发行并不以 Jetro 收购完成为前提。若交易告吹,这些股票仍然流通,Sysco 保留这笔现金用于一般公司用途。第二,Sysco 在股权激励计划下还另有 33,878,051 股预留股份,不包含在上表任何数字之内。
81.00 美元的定价较 9 月 14 日 83.54 美元的收盘价折让 3.04%,这是新股发行中再平常不过的让利。之后的事就不那么平常了:SYY 在 9 月 15 日收于 79.60 美元,9 月 16 日收于 78.71 美元,比新投资者的买入价还低 2.8%,两日成交量分别为 1,370 万股和 630 万股,而平时只有 200 万至 400 万股。
摊薄阶梯有三级,不是一级
10 亿美元发行是三项改变股本的事件中最小的一项。交割时 Sysco 还将向 Jetro 股东发行 9,150 万股,按备考报表 82.11 美元的参考价计算,这一部分价值 75.14 亿美元。
| 阶段 | 流通股 | 原股东持股比例 |
|---|---|---|
| 发行前(2026 年 9 月 9 日) | 479,568,281 | 100.00% |
| 10 亿美元发行后 | 491,913,960 | 97.49% |
| 向 Jetro 股东发行 9,150 万股后 | 583,413,960 | 82.20% |
| 全额行使超额配售权 | 585,265,811 | 81.94% |
备考报表采用 584,290,988 股稀释股本,其中已计入加权影响与股权计划带来的摊薄。
股票发行让原股东损失 2.5 个百分点的所有权,收购对价股份又拿走 15.3 个百分点。争论这次发行,等于只争论摊薄总量的六分之一。
以股票支付的交易常被人按标题里那个发行数字来评判,而不是看完整的阶梯——投资者读亚马逊与高通的芯片协议时犯的正是同一个错,那里公布的股份也只是最终股数的一部分。
这正是发行本身并非投资命题的原因,也是 Sysco 用股权而非债务来筹措最后 10 亿美元这一决定站得住脚的原因。按备考融资表隐含的约 5.6% 混合利率计算,最后这 10 亿用股票而非举债,每年可省下约 5,600 万美元税前利息,并保住为其余 209 亿美元定价的投资级评级。
Sysco 自己的备考利润表
这张表重塑了整场讨论。它直接来自 9 月 14 日 8-K 表格的附件 99.3,把合并后的公司呈现为交易已于 2025 年 6 月 29 日完成的样子。
| 财年,百万美元 | 备考 2026 | Sysco 2026 | Sysco 2025 | Sysco 2024 |
|---|---|---|---|---|
| 营业收入 | 100,561 | 84,553 | 81,370 | 78,844 |
| 营业成本 | 81,810 | 68,914 | 66,401 | 64,236 |
| 毛利 | 18,751 | 15,639 | 14,969 | 14,608 |
| 营业费用 | 14,594 | 12,544 | 11,881 | 11,406 |
| 营业利润 | 4,157 | 3,095 | 3,088 | 3,202 |
| 利息费用 | 2,008 | 717 | 635 | 607 |
| 其他费用(收益),净额 | 75 | 102 | 38 | 30 |
| 税前利润 | 2,074 | 2,276 | 2,415 | 2,565 |
| 所得税 | 423 | 519 | 587 | 610 |
| 净利润 | 1,651 | 1,757 | 1,828 | 1,955 |
| 稀释每股收益 | 2.83 美元 | 3.66 美元 | — | — |
| 稀释股本 | 584,290,988 | 480,612,203 | — | — |
把最下面三行连起来读。营业收入增长 18.9%,营业利润增长 34.3%,而净利润下降 6.0%,因为利息费用几乎翻了三倍——从 7.17 亿美元升至 20.08 亿美元。再摊到多出 21.6% 的股本上,稀释每股收益便从 3.66 美元跌到 2.83 美元。
同一份文件也给出了 EBITDA 视角:
| 百万美元 | 备考 2026 | Sysco 2026 |
|---|---|---|
| EBITDA | 5,787 | 3,969 |
| 剔除特定项目后的调整 EBITDA | 6,608 | 4,387 |
| 调整后 EBITDA 利润率 | 6.6% | 5.2% |
| 折旧与摊销 | 1,705 | 976 |
| 净债务 | 32,286 | 11,730 |
| 净债务 / 调整后 EBITDA | 4.89 倍 | 2.67 倍 |
利润率确实改善了——调整后 EBITDA 从 5.2% 提升到 6.6% 是真实的结构性收益,也是多头论据中最扎实的一条。问题出在 EBITDA 之下的一切。
为什么"每股收益增厚"与"每股收益下滑 23%"同时成立
Sysco 给出的指引是第一年调整后每股收益增厚中高个位数,第二年百分之十到十五。这些说法并不具有误导性,但它们衡量的也不是上面备考报表里的同一件事。文件让我们能把这道缝隙算得分毫不差。
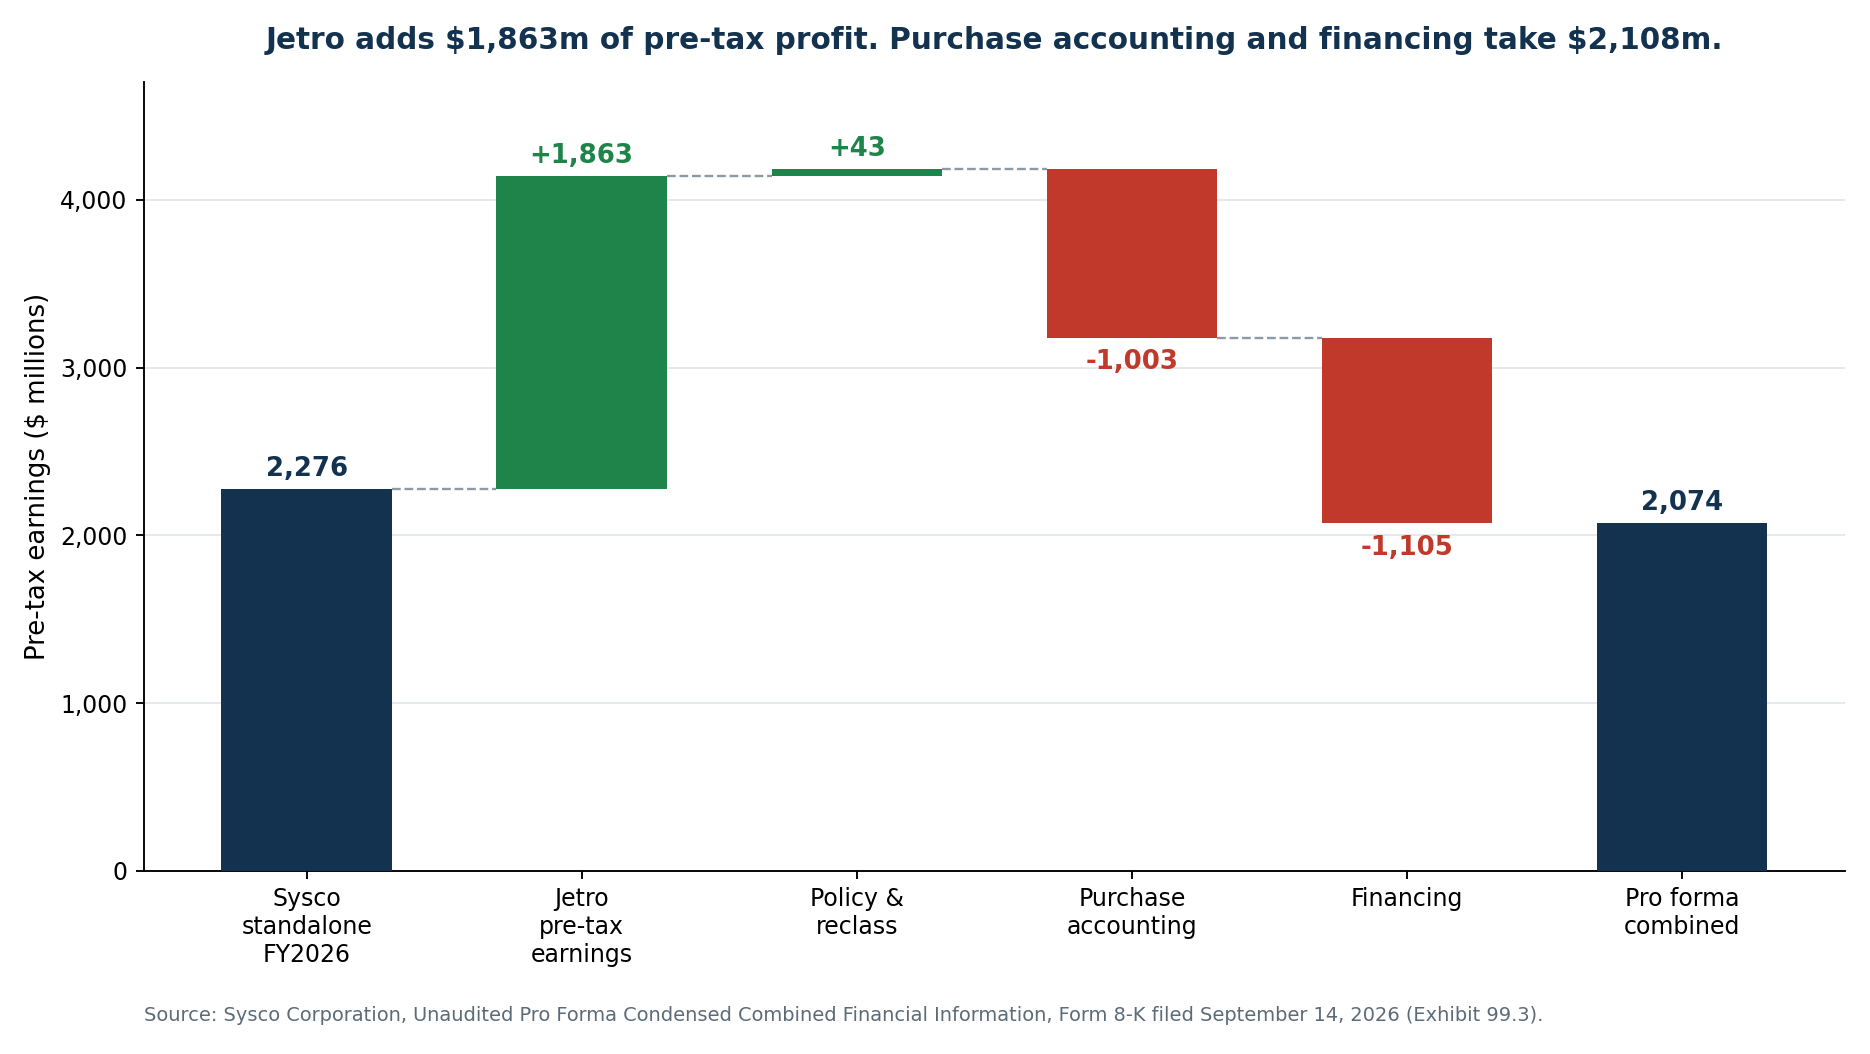
| 税前利润桥接,百万美元 | 金额 |
|---|---|
| Sysco 独立经营的 2026 财年税前利润 | 2,276 |
| 加:Jetro 税前利润(截至 2026 年 6 月 27 日的 12 个月) | +1,863 |
| 加:会计政策与重分类调整 | +43 |
| 减:购买法会计调整 | −1,003 |
| 减:融资相关调整 | −1,105 |
| 备考税前利润 | 2,074 |
Jetro 带来 18.63 亿美元税前利润,购买法会计与融资合计拿走 21.08 亿美元——比被收购业务赚到的还多 2.45 亿美元。
购买法会计这一项还能继续拆解:
| 购买法会计相关费用,百万美元 | 金额 |
|---|---|
| 收购所得可辨认无形资产的摊销 | 626 |
| 评估增值后的厂房设备折旧 | 91 |
| 减:冲回 Jetro 原有的历史折旧 | −66 |
| 一次性交易费用 | 191 |
| 一次性留任奖金 | 118 |
| 一次性产权转移税 | 49 |
| 减:剔除 Jetro 利率互换的摊销 | −6 |
| 合计 | 1,003 |
调整后每股收益把 6.26 亿美元的无形资产摊销排除在外。这一行——非现金、真实存在、并将持续数年——约等于 Jetro 营业利润的 32%。再加上 3.58 亿美元确实不会重复发生的交易、留任与转移税支出,就构成了"高个位数增厚"与"会计每股收益低 23%"之间的全部距离。
两个数字都不算错,它们回答的是不同的问题。调整后每股收益问的是现金层面的经济性有没有改善;会计每股收益问的是合并后公司的一股究竟拥有什么。对一家公开承诺用报告利润以现金派息的公司来说,两者都重要。
Jetro 的审计报表揭示了什么
在 9 月 14 日之前,Jetro Restaurant Depot 几乎只能通过 Sysco 的交易材料来了解:2025 年约 160 亿美元收入、约 21 亿美元 EBITDA、约 19 亿美元自由现金流。如今 JRD Unico, Inc. 及其关联公司的经审计合并报表已经公开,而它们比摘要有意思得多。
| JRD Unico 合并,百万美元 | 2025 年(截至 12 月 27 日) | 2024 年(截至 12 月 28 日) | 变化 |
|---|---|---|---|
| 营业收入 | 15,812.2 | 15,331.3 | +3.14% |
| 毛利 | 2,937.9 | 2,830.0 | +3.81% |
| 毛利率 | 18.58% | 18.46% | +12 个基点 |
| 销售、一般及管理费用 | 997.1 | 968.1 | +2.99% |
| 营业利润 | 1,940.9 | 1,861.9 | +4.24% |
| 营业利润率 | 12.28% | 12.14% | +14 个基点 |
| 利息费用 | 186.5 | 165.1 | — |
| 关联方利息费用 | 84.6 | 138.2 | — |
| 税前利润 | 1,666.7 | 1,603.1 | +3.97% |
| 净利润 | 1,197.0 | 1,173.1 | +2.04% |
| 净利率 | 7.57% | 7.65% | −8 个基点 |
利润率的故事是真的。食品分销行业 12.3% 的营业利润率相当出色,而 Sysco 2026 财年的调整后 EBITDA 利润率只有 5.2%。158 亿美元收入上仅 6,740 万美元的折旧摊销、1.372 亿美元的资本开支,勾勒出一门异常轻资产、高回报的生意。
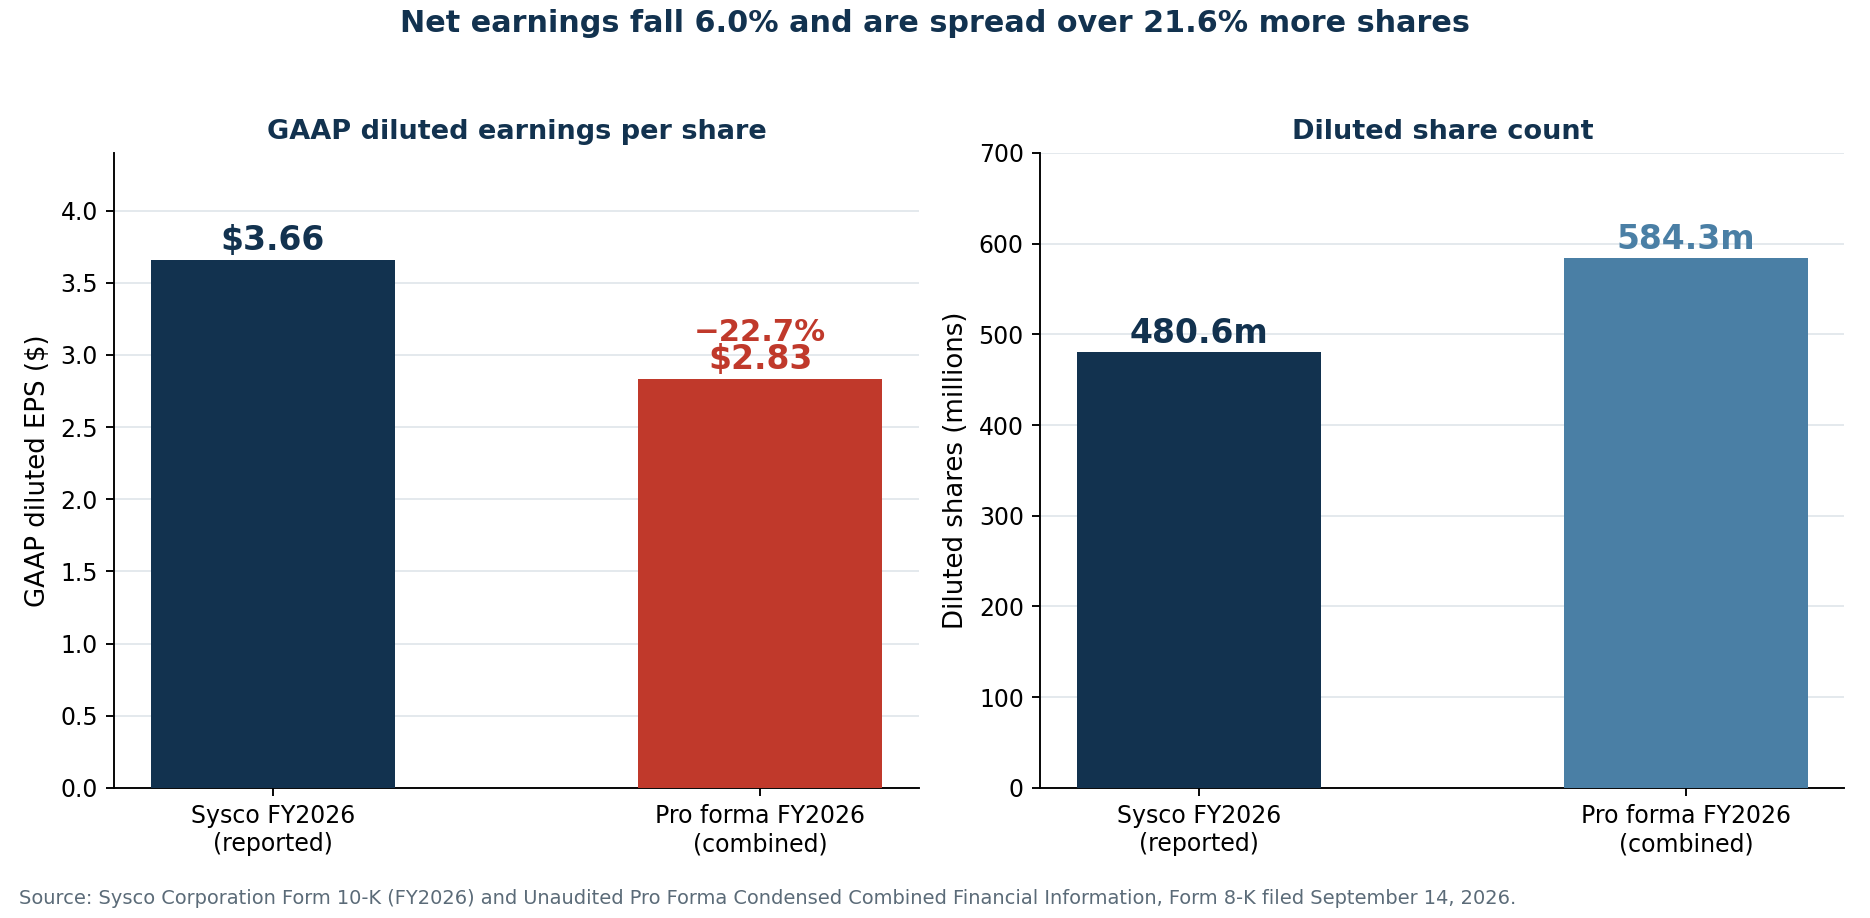
增长的故事才是审计报表与营销口径分道扬镳之处。Jetro 的收入在 2025 年增长 3.14%,而 Sysco 自己的收入在 2026 财年增长 3.9%。这家被当作增长引擎买下来的公司,增速比买家还慢。
2026 年的加速其实是一笔诉讼和解款
2026 财年上半年的数字好看得多,而这也是最可能被引用来证明交易奏效的一组数字。
| JRD Unico,截至 6 月 27 日的 26 周,百万美元 | 2026 上半年 | 2025 上半年 | 变化 |
|---|---|---|---|
| 营业收入 | 8,061.7 | 7,864.7 | +2.50% |
| 毛利 | 1,519.5 | 1,454.0 | +4.50% |
| 销售、一般及管理费用 | 441.8 | 508.8 | −13.2% |
| 营业利润(报告值) | 1,077.7 | 945.2 | +14.02% |
| 净利润 | 708.7 | 567.0 | +25.0% |
收入只涨 2.5%,营业利润却涨 14%,这个结果很扎眼。Jetro 自己的管理层讨论给出了解释:"多项非经常性诉讼和解所得使销售、一般及管理费用下降 20.4%。"
以上年同期 5.088 亿美元为基数,20.4% 的降幅约相当于 1.038 亿美元的一次性诉讼所得,被作为管理费用的贷项入账。
| 2026 上半年营业利润调整,百万美元 | 金额 |
|---|---|
| 报告的营业利润 | 1,077.7 |
| 减:估算的诉讼和解所得 | −103.8 |
| 调整后营业利润 | 973.9 |
| 2025 上半年营业利润 | 945.2 |
| 调整后增速 | +3.04% |
剔除这笔意外之财,Jetro 的营业利润只增长约 3%——与其 2025 年的表现一致,也更符合一家稳定复利的成熟企业,而非正在加速的企业。同一份讨论还提到,Jetro 在 2024 财年新开五家仓储店、2025 财年再开五家,这恰好就是 Sysco 所说"未来至少二十年内新增 125 家以上门店"所隐含的节奏。
一张由股东亲手塑造的资产负债表
审计报表还揭示了 Jetro 在 Leonard Green & Partners 及其联合投资人手中是一家什么样的公司。
| JRD Unico 资产负债表,百万美元 | 2026 年 6 月 27 日 | 2025 年 12 月 27 日 | 2024 年 12 月 28 日 |
|---|---|---|---|
| 资产总计 | 3,383.0 | 3,183.9 | 3,059.8 |
| 债务总额(含关联方) | 5,778.6 | 6,235.3 | 6,844.1 |
| 负债总计 | 7,434.3 | 7,711.7 | 8,326.5 |
| 库存股,按成本计 | (2,614.1) | (2,614.1) | (2,614.1) |
| 所有者权益赤字合计 | (4,051.3) | (4,527.8) | (5,266.7) |
Jetro 背着 40.5 亿美元的所有者权益赤字。这是杠杆化再资本化的印记,而非经营困境——这门生意利润极高——但它说明现金一直流向了哪里。
| 返还给 Jetro 股东的现金,百万美元 | 2024 | 2025 | 2026 上半年 | 合计 |
|---|---|---|---|---|
| 已付股利 | 1,028.9 | 456.0 | 232.3 | 1,717.2 |
| 偿还股东借款 | 750.0 | 309.4 | 385.8 | 1,445.2 |
| 偿还库存股票据 | 933.3 | — | — | 933.3 |
| 合计 | 2,712.2 | 765.4 | 618.1 | 4,095.7 |
在截至 2026 年 6 月的三十个月里,Jetro 的股东抽走了约 41 亿美元。Sysco 如今为剩下的部分支付 290 亿美元。这并非指控任何不当行为,派息式再资本化是私募股权的常规操作,但它是理解这个价格的背景。
"19 亿美元自由现金流"其实是 EBITDA 减资本开支
Sysco 的交易材料援引 Jetro 约 19 亿美元自由现金流和 90% 以上的转化率。其投资者演示材料的脚注把定义写得很直白:自由现金流按调整后 EBITDA 减资本开支计算。
经审计的现金流量表给出的是常规算法。
| Jetro 2025 年现金创造,百万美元 | 金额 |
|---|---|
| 对外宣传的"自由现金流"(调整后 EBITDA − 资本开支) | ~1,900 |
| 经审计 EBITDA(营业利润 + 折旧摊销) | 2,008.3 |
| 减:资本开支 | −137.2 |
| 等于对外宣传口径 | 1,871.1 |
| 减:已付利息(含关联方) | −271.1 |
| 减:已付所得税 | −469.7 |
| 经审计经营现金流减资本开支 | 1,081.4 |
对外宣传的数字是常规算法的 1.76 倍,因为它是在利息和税之前算出来的。同样这种"宣传口径现金流"与"真正剩下的现金"之间的落差,也贯穿大型科技公司的资本开支周期。"合并自由现金流 55 亿美元"这个标题同样出自这一定义:约 64 亿美元合并调整后 EBITDA 减去约 9 亿美元资本开支。Sysco 的备考报表则显示,在这个定义跳过的那些项目——20.08 亿美元利息和 4.23 亿美元税款——之后还剩下什么。
这是整篇分析中最重要的一处修正,它重塑了每一个估值倍数:
| 以 289.96 亿美元总对价所做的估值检验 | 倍数 |
|---|---|
| 企业价值 / 2025 年收入(158.12 亿美元) | 1.83 倍 |
| 企业价值 / 2025 年 EBITDA(20.08 亿美元) | 14.4 倍 |
| 企业价值 / 2025 年营业利润(19.41 亿美元) | 14.9 倍 |
| 企业价值 / 截至 2026 年 6 月 12 个月营业利润(20.73 亿美元) | 14.0 倍 |
| 企业价值 / 宣传口径自由现金流(19.00 亿美元) | 15.3 倍 |
| 企业价值 / 经审计自由现金流(10.81 亿美元) | 26.8 倍 |
| 企业价值 / 2025 年净利润(11.97 亿美元) | 24.2 倍 |
| 年度协同效益(2.50 亿美元)占收购价比例 | 0.86% |
Sysco 给出的口径是 Jetro 营业利润的 14.6 倍,计入协同效益后约 13 倍。按营业利润算,这大体不错;但按股东真正留得住的现金算,倍数更接近 27 倍。买方很少争论算术,他们争论的是分母——英伟达以 129 亿美元收购 Hugging Face 时贯穿始终的正是这场争论。
290 亿美元落在资产负债表的哪里
备考报表对收购价做了分摊。对价构成如下:
| 估计总收购价,百万美元 | 金额 |
|---|---|
| 交割时支付的现金 | 15,578 |
| 偿还 Jetro 现有债务 | 5,812 |
| Jetro 权益增值单位 | 92 |
| 9,150 万股 Sysco Holdings 股票,按 82.11 美元计 | 7,514 |
| 合计 | 28,996 |
分摊结果:
| 收购价初步分摊,百万美元 | 金额 |
|---|---|
| 无形资产 | 10,000 |
| 厂房与设备(由 16.64 亿美元评估增值) | 2,952 |
| 存货(由 5.99 亿美元评估增值) | 1,010 |
| 其他取得资产 | 670 |
| 取得资产合计 | 14,632 |
| 减:承担的负债(含 28.05 亿美元递延所得税) | −4,364 |
| 不含商誉的取得净资产 | 10,268 |
| 商誉 | 18,728 |
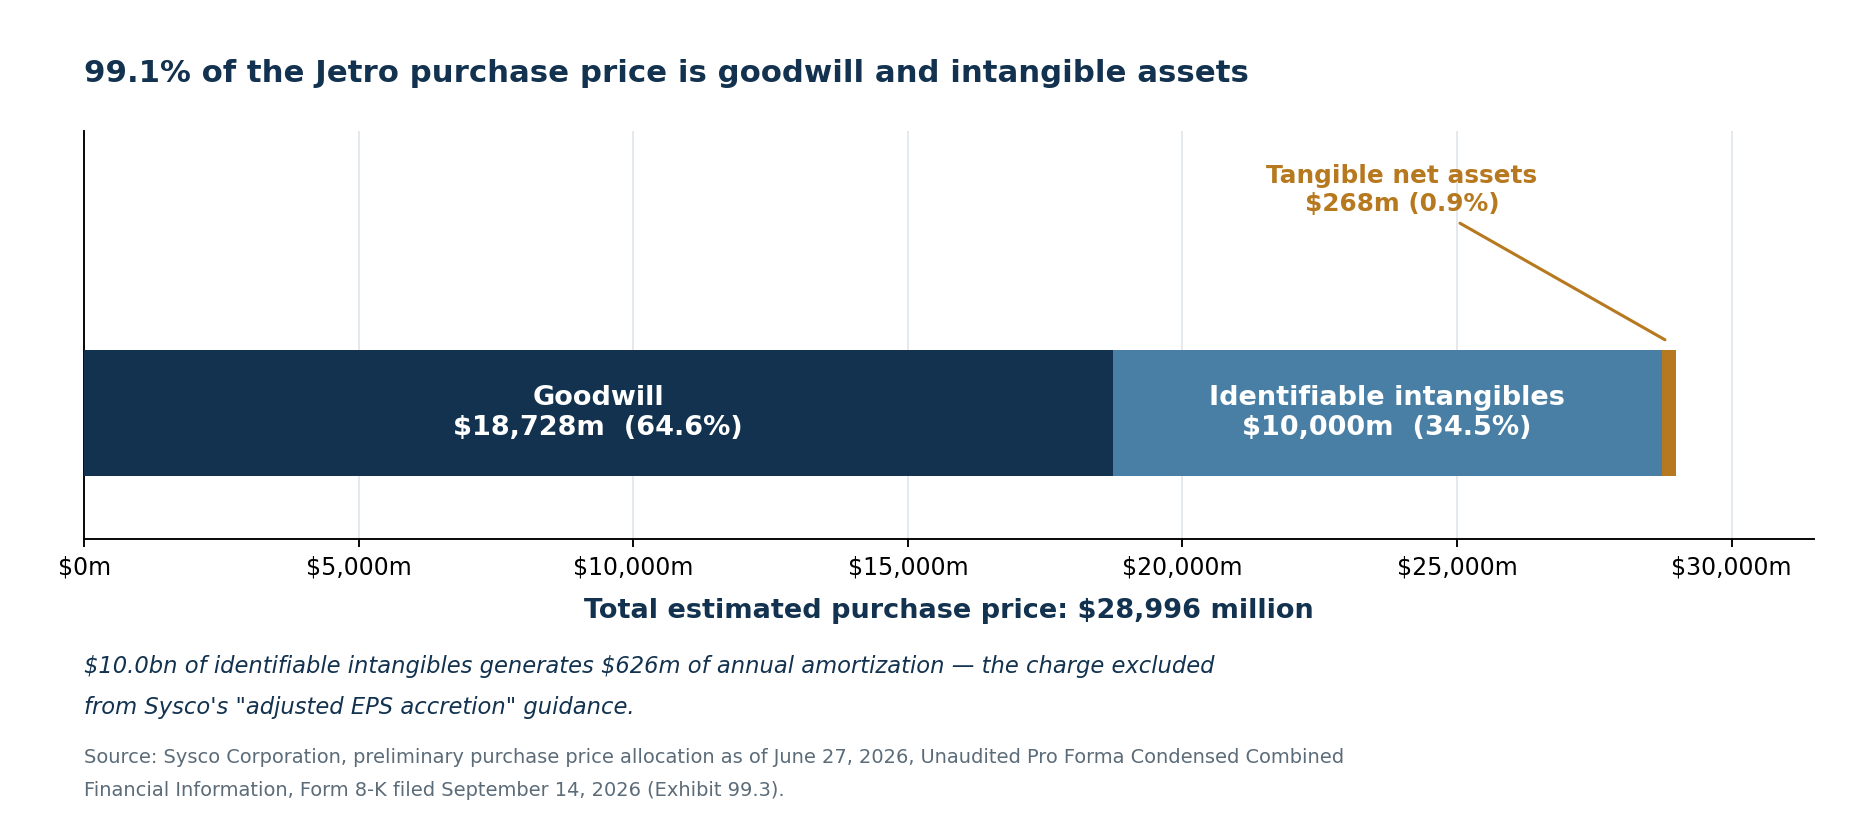
商誉占收购价的 64.6%。商誉加无形资产合计 287.28 亿美元,占 99.1%。扣除 100 亿美元无形资产后,取得的有形净资产只有 2.68 亿美元,不到 Sysco 支付金额的百分之一。
这本身并不构成定罪。Restaurant Depot 的价值确实在于它的客户关系、门店选址和品牌,用于估值的免特许权使用费法和多期超额收益法也都是标准方法。但它意味着两件事。每年 6.26 亿美元的摊销正是那 100 亿无形资产的会计后果,也正是"调整后每股收益"抹去的那个数字;而 187 亿美元商誉,就是餐饮需求或 Jetro 利润率恶化时 187 亿美元的未来减值风险。
融资:209 亿美元,分五步搭起来
股票发行只是一个历时五个半月搭建的融资包裹露出的那一端。
| 日期 | 步骤 | 对过桥承诺的影响 |
|---|---|---|
| 2026 年 3 月 30 日 | 承诺 220 亿美元 364 天期无担保优先过桥贷款 | 220.0 亿美元 |
| 2026 年 4 月 13 日 | 另有十三家银行加入该承诺 | 220.0 亿美元 |
| 2026 年 4 月 16 日 | 签署 30 亿美元定期贷款协议 | 190.0 亿美元 |
| 2026 年 4 月 16 日 | 更换 30 亿美元循环信贷额度(交割后升至 40 亿) | 190.0 亿美元 |
| 2026 年 9 月 4 日 | 7.5 亿美元 CoBank 延迟提款定期贷款(3.75 亿 6 年期 + 3.75 亿 8 年期) | 182.5 亿美元 |
| 2026 年 9 月 15 日 | 10 亿美元普通股定价 | 182.5 亿美元 |
209 亿美元的债务包对上 66 亿美元的备考调整后 EBITDA,这是 Sysco 从未背过的风险结构,而市场对举债驱动的增长已明显不再宽容——CoreWeave 的在手订单对债务之争就是当下的参照案例。尚未落地的是"额外证券发行"——优先票据和次级债券,可能以美元、加元或欧元计价——用来置换过桥贷款。
备考报表把这一切的成本都摊开了:
| 利息费用的备考调整,百万美元 | 金额 |
|---|---|
| 新增债务的利息 | 1,063 |
| 定期贷款额度(假设加权平均利率 4.81%) | 69 |
| CoBank 额度 | 38 |
| 过桥贷款承诺费 | 106 |
| 债务发行费用摊销 | 11 |
| 循环额度未使用部分的费用 | 4 |
| 减:剔除 Jetro 原有利息费用 | −157 |
| 净调整 | 1,134 |
有两个数字格外醒目。经常性利息——1,063 + 69 + 38 = 11.70 亿美元——对应 208.83 亿美元新增借款,隐含约 5.60% 的混合成本,高于多数评论所假设的 4% 与 5% 情景。而 Sysco 仅仅为了让过桥额度保持可用,就要支付 1.06 亿美元承诺费,其中 4,800 万已经付现。
降杠杆究竟需要什么
管理层承诺在交割后 24 个月内把净杠杆至少降低一个整档,长期目标接近 2.75 倍。从披露的 4.89 倍备考值出发,一个整档意味着 3.89 倍。
| 通往净债务/调整后 EBITDA 3.89 倍的路径 | 所需净债务 | 需要削减的债务 |
|---|---|---|
| 调整后 EBITDA 持平于 66.08 亿美元 | 257.06 亿美元 | 65.80 亿美元 |
| 调整后 EBITDA 连续两年每年增长 3% | 270.48 亿美元 | 52.38 亿美元 |
| 加上 2.50 亿美元协同效益且每年增长 3% | 282.38 亿美元 | 40.48 亿美元 |
与之相对,按备考数字计算合并后公司能创造的现金如下:
| 每年可用于偿债的现金,百万美元 | 金额 |
|---|---|
| 备考 EBITDA | 5,787 |
| 减:利息费用 | −2,008 |
| 减:所得税 | −423 |
| 减:资本开支(Sysco 7 亿美元 + Jetro 约 1.5 亿美元) | −850 |
| 派息前现金流 | 2,506 |
| 减:按现行每股 2.17 美元、5.843 亿股计算的股利 | −1,268 |
| 可自由支配现金流 | 1,238 |
大约每年 12.4 亿美元,即 24 个月 25 亿美元,而三种情景中最有利的一种也需要 40 亿美元。这道缺口只能靠 EBITDA 增速超过 3%、协同效益提前兑现、营运资金、资产出售或更长的时间表来填补。回购已经暂停,而那只释放出 Sysco 在 2026 财年花掉的 2 亿美元——只是像 Lululemon 这类公司为守住股本而动用的回购能力的一小部分。
还要注意,派息承诺仅凭算术就会变贵。按 2026 财年宣告的每股 2.17 美元计算,5.843 亿股每年需要约 12.68 亿美元,而 Sysco 实际支付的是 10.37 亿美元——同样的每股股利,每年要多掏约 2.31 亿美元现金。相对于 16.51 亿美元的备考净利润,派息率从 59% 升至 77%。
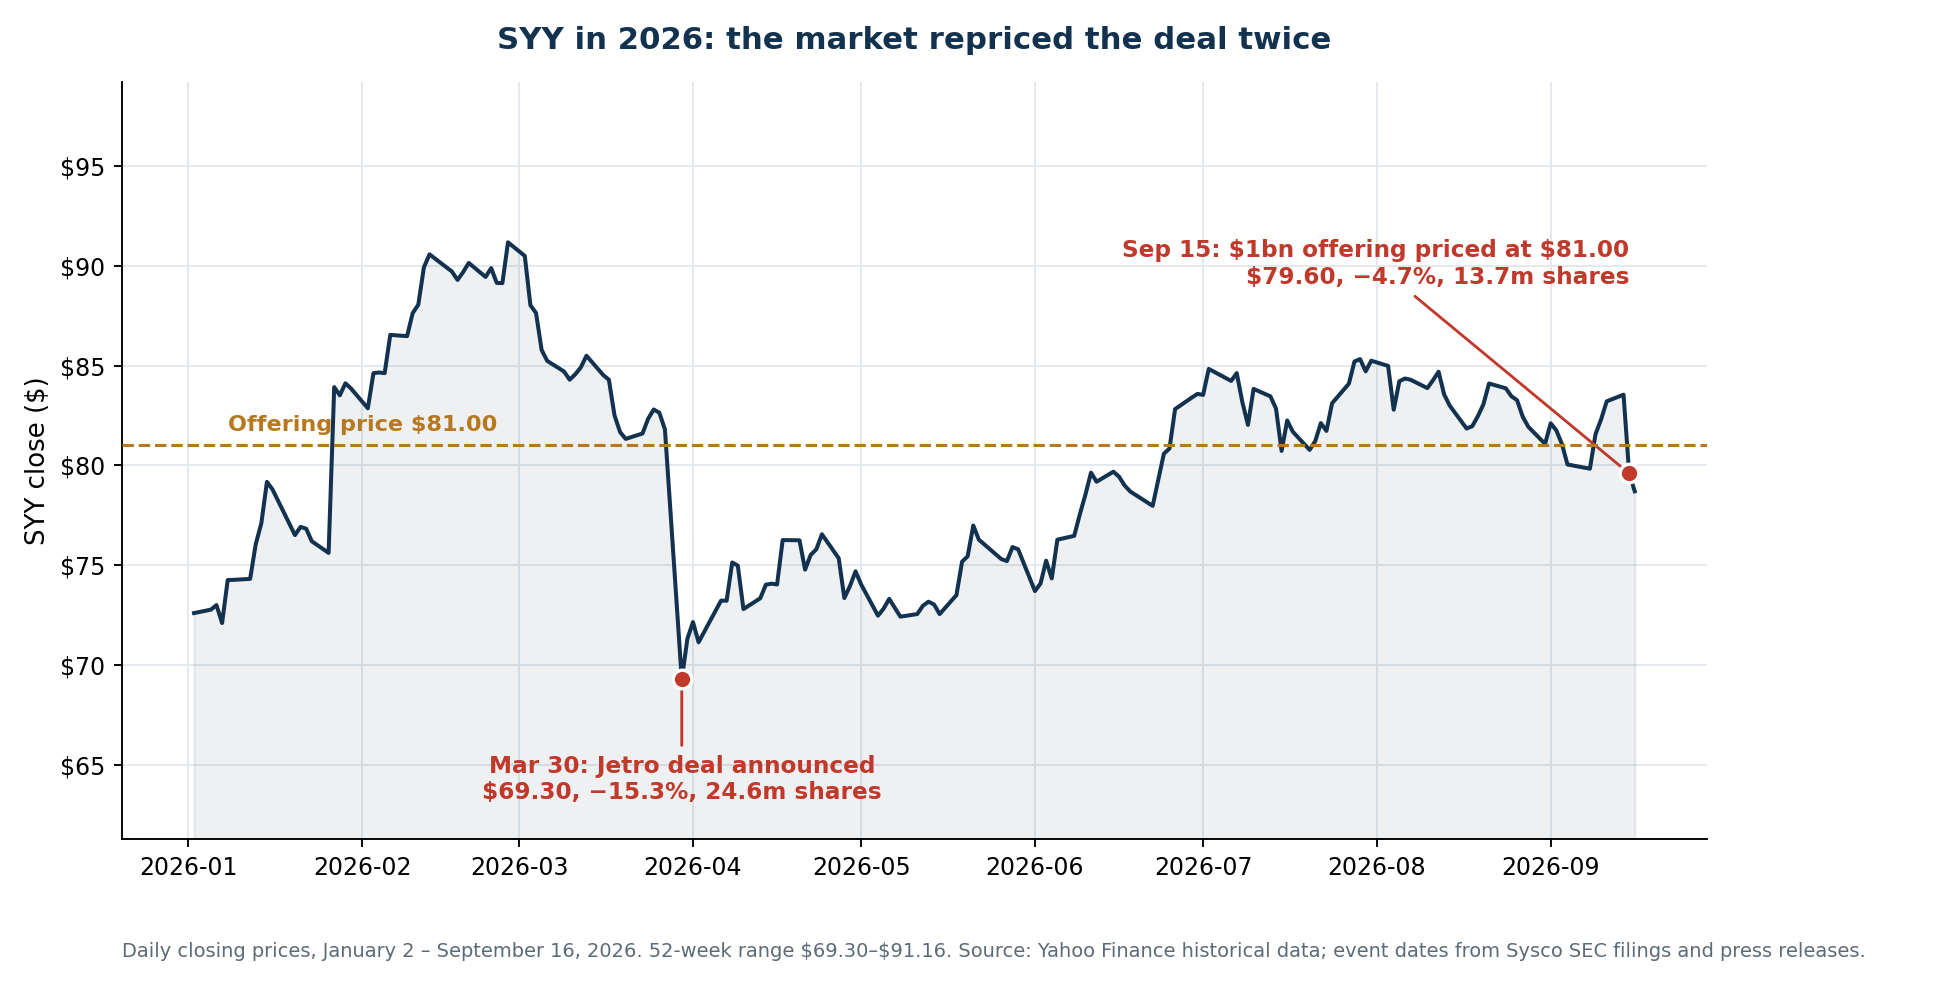
盘面:相隔六个月的两轮抛售
市场已经就这笔交易给出过两次判决,而且都不含糊。
| 日期 | 事件 | 收盘价 | 涨跌 | 成交量 |
|---|---|---|---|---|
| 2026 年 3 月 27 日 | 公告前最后一个收盘价 | 81.80 美元 | −1.02% | 260 万 |
| 2026 年 3 月 30 日 | 宣布收购 Jetro | 69.30 美元 | −15.28% | 2,460 万 |
| 2026 年 3 月 31 日 | 部分反弹 | 71.33 美元 | +2.93% | 1,550 万 |
| 2026 年 4 月 1 日 | 反弹延续 | 72.17 美元 | +1.18% | 970 万 |
| 2026 年 9 月 11 日 | 初步招股书中的参考收盘价 | 83.21 美元 | +1.09% | 350 万 |
| 2026 年 9 月 14 日 | 收盘后宣布发行 | 83.54 美元 | +0.40% | 230 万 |
| 2026 年 9 月 15 日 | 发行定价 81.00 美元 | 79.60 美元 | −4.72% | 1,370 万 |
| 2026 年 9 月 16 日 | 发行交割 | 78.71 美元 | −1.12% | 630 万 |
公告当日,Sysco 在约十倍于常态的成交量下下跌 15.28%,市值蒸发约 60 亿美元——相当于收购价的五分之一,在一个交易日内消失,而彼时还没发出一股新股、没借出一美元。此后数月股价收复了大部分失地,52 周高点触及 91.16 美元,随后又在发行前后吐回一部分。
在 78.71 美元,SYY 对应 2026 财年 4.61 美元调整后每股收益的 17.1 倍、3.66 美元会计每股收益的 21.5 倍——以及公司自己公布的 2.83 美元备考值的 27.8 倍。
监管风险既有先例,也有价码
交易尚未完成,也可能永远完不成。Sysco 与 Jetro 于 2026 年 4 月 27 日依《哈特-斯科特-罗迪诺法》提交申报,两家均在 2026 年 5 月 27 日收到联邦贸易委员会的第二次问询。第二次问询意味着监管机构想深入审查,而那些成败系于单一监管关口的大型交易——NextEra 与 Dominion 的交易也在其列——在交割前往往按审查日程而非基本面来交易。
Sysco 走过这条路。2015 年它曾同意以 82 亿美元收购 US Foods。联邦贸易委员会提起诉讼,主张合并后将控制全国综合配送市场的 75%。2015 年 6 月 23 日,哥伦比亚特区联邦地区法院法官 Amit Mehta 下达初步禁令,Sysco 六天后放弃交易,并向 US Foods 支付 3 亿美元分手费。
2026 年这笔交易在结构上不同——现购自运仓储店对上送货上门的综合配送,业务重叠确实弱于综合配送对综合配送——但政治关注度不相上下。2026 年 8 月 26 日,参议员 Cory Booker 与 Tammy Baldwin 致信联邦贸易委员会主席 Andrew Ferguson,敦促展开彻底调查,主张 Restaurant Depot 无合同、无配送费、无起订量的模式,对于利润率仅三到五个百分点的独立餐厅而言是"一个重要的竞争来源",并明确援引了 2015 年的先例。
失败的代价已经变了:
| 分手费对比 | US Foods 2015 | Jetro Restaurant Depot 2026 |
|---|---|---|
| 交易金额 | 82 亿美元 | 290 亿美元 |
| Sysco 应付费用 | 3 亿美元 | 11.64 亿美元 |
| 费用占交易金额比例 | 3.7% | 4.0% |
若并购协议因未获监管批准而终止,或仅仅因为交易未在终止日前完成而终止,Sysco 须支付 11.64 亿美元。终止日为 2027 年 9 月 30 日;若监管批准是唯一未满足的条件,可自动延长一次至 2028 年 3 月 30 日。对于直接交易并购风险的投资者,这套机制与Copart 收购 ACV Auctions 时完全相同:固定价格、一道监管关口,以及只有关口打开才兑现的价差。
如果交易失败
由于发行不附条件,1,235 万股新股无论如何都会留在外面。Sysco 将持有约 9.67 亿美元净募集资金,欠下 11.64 亿美元分手费,并已支付 1.06 亿美元过桥承诺费及自身应担的交易费用。原股东承受 2.5% 的摊薄,却拿不到 Jetro 的任何利润。抵消的一面是杠杆仍将维持在 2.67 倍附近,资产负债表完好无损。
乐观、中性与悲观情景
乐观情景。联邦贸易委员会放行且无实质性附加条件。Jetro 12.3% 的营业利润率守得住,合并后 6.6% 的调整后 EBITDA 利润率被证明可持续。2.50 亿美元协同效益提前兑现。新店回报与既有门店看齐。合并后的现金创造超过备考水平,因为在一家千亿美元规模的分销商里营运资金是真实可用的杠杆。净杠杆在 24 个月内降至 3.89 倍,过桥贷款以有吸引力的利率置换,回购在 2029 财年重启。调整后每股收益按指引兑现,会计每股收益在三到四年内重回 3.66 美元之上——届时摊销时间表已成为市场看得穿的已知量。
中性情景。监管审查耗掉 2027 财年的大部分时间。交易以轻微或零附加条件完成。融资成本落在备考的 5.6% 附近。协同效益在整整三年内分阶段兑现。Jetro 按诉讼调整后数字所显示的约 3% 增长。杠杆下降约一个整档,但更接近 30 个月而非 24 个月;股利每年吸走 12.7 亿美元,回购一直暂停到本十年末。股东拥有一家更大、利润率更高、负债更重的公司,其报告每股收益需要数年才能恢复。战略上成立,财务上缓慢。
悲观情景。联邦贸易委员会要求剥离资产或提起诉讼。餐饮需求走弱;独立餐厅是餐饮服务中周期性最强的客户群,而菜单通胀已被消费者消化了好几年——沃尔玛与塔吉特在 2026 年发出的压力信号会先落到 Jetro 的客户基础上,再传导到 Sysco 的机构客户。Jetro 利润率收窄,2026 年那笔诉讼贷项不再重演,2027 财年的报告同比将明显难看。利息落在 5.6% 以上。降杠杆延后,派息承诺与偿债相互竞争,187 亿美元商誉中的一部分被计提减值。这就是摊薄陷阱:在一家负债更重的公司里持有更小的份额,而买来的盈利盖不住融资成本。
需要持续跟踪的指标
- 联邦贸易委员会的结论与附加条件。批准时点,以及是否有剥离触及门店网络。
- 额外证券发行。加权平均票息、期限,以及优先票据与次级债券的比例。209 亿美元上每 100 个基点就是 2.09 亿美元税前利润。
- Jetro 交割前的业绩。尤其要看诉讼贷项退出比较基数后,营业利润增速是否回落到 3% 附近。
- 购买法会计的最终确定。100 亿美元无形资产与 187 亿美元商誉都还是初步数字。分配到无形资产的越多,摊销越大,会计口径与调整口径的落差也越宽。
- 实付利息,而非账面利息费用。过桥承诺费与发行费用是真金白银,却永远不会出现在调整后 EBITDA 里。
- 季度净债务。把实际削减额与一个整档承诺所隐含的每年约 20 亿美元作对比。
- 按备考股本计算的派息覆盖率。观察扣除利息、税款、资本开支与更高派息现金需求之后的自由现金流。
- 投入资本回报率。这 290 亿美元必须赚得多过 Sysco 的混合资本成本。剔除 6.26 亿美元摊销后测得的每股收益增厚并不能证明这一点。
SimianX AI 可以把上述内容整合成一套可复用的跟踪流程,把美国证监会文件、盈利预测修正、价格走势与新闻情绪结合起来——对于这样一桩监管与融资披露会远早于 Jetro 并表就左右 SYY 的并购而言,这尤其有用。
10 亿美元发行之后,SYY 值得买吗
诚实的答案取决于投资者认的是哪一个盈利数字。
在 78.71 美元,SYY 对应过去十二个月调整后盈利的 17.1 倍——对于一家收入增长 3.9%、连续五十多年提高股利、独立现金流状况持续改善的防御型龙头而言并不算贵。Sysco 的 2026 财年相当扎实:收入 846 亿美元,增长 3.9%;调整后每股收益 4.61 美元,增长 3.4%;经营现金流 26.38 亿美元;资本开支 7 亿美元;自由现金流约 21 亿美元,增长 16.3%;总流动性 48 亿美元。管理层对 2027 财年的指引是按 53 周口径收入增长 6%–7%、调整后每股收益增长 9%–11%,其中约 1 亿美元来自人工智能驱动的流程效率。
但按 2.83 美元的备考会计盈利算,同样的股价就是 27.8 倍——而买方正以 99% 计入商誉和无形资产的分摊结构、209 亿美元约 5.6% 成本的新债,来支撑一桩 290 亿美元的收购。
10 亿美元发行是这个月最不重要的一件事。重要的是 Sysco 公布了一份显示会计每股收益下滑 23%、净杠杆达 4.89 倍的备考报表。
相信现购自运分销值得溢价、相信 Jetro 12.3% 的利润率守得住、相信 Sysco 能按期降杠杆的投资者,持有一套自洽的逻辑:合并后的生意在每一美元收入上确实比 Sysco 独立经营时更赚钱。想先看到最终融资条款、联邦贸易委员会结论,以及一个不含诉讼贷项的 Jetro 完整季度再下注的投资者,同样自洽,而终止日至少给了他们到 2027 年 9 月的时间。
谁都不该做的,是把"调整后每股收益中高个位数增厚"当成全部图景。如今可得的文件已经足够具体,没人再需要那样做。
关于 Sysco 10 亿美元股票发行的常见问题
Sysco 股东会被摊薄多少
10 亿美元发行使股本增加 2.574%,从 479,568,281 股增至 491,913,960 股。再算上将发给 Jetro 股东的 9,150 万股,原股东在 5.834 亿股的基数上降至约 82.20%;若承销商全额行使 1,851,851 股的超额配售权,则为 81.94%。
收购 Jetro 会提高 Sysco 的每股收益吗
取决于看哪个口径。Sysco 对调整后每股收益的指引是第一年中高个位数增厚、第二年百分之十到十五。而它自己的备考报表显示会计稀释每股收益为 2.83 美元,对比 2026 财年实际报告的 3.66 美元,降幅 22.7%。差额主要来自每年 6.26 亿美元的收购无形资产摊销(调整口径将其剔除),以及 3.58 亿美元的一次性交易、留任与产权转移税支出。
Sysco 要背多少债
备考资产负债表显示新增债务 208.83 亿美元,使总债务从 135.16 亿美元升至 343.99 亿美元,净债务从 117.30 亿美元升至 322.86 亿美元。在披露的备考口径下,净杠杆从 2.67 倍升至调整后 EBITDA 的 4.89 倍,而管理层的指引是交割时约 4.5 倍。
Sysco 为什么发股票而不是多借债
因为它已经在借 209 亿美元了。用股权筹措最后 10 亿,按隐含的 5.6% 混合利率每年可省下约 5,600 万美元税前利息,并支撑住为其余融资定价的投资级评级。代价是股本永久增加 2.57%。
联邦贸易委员会会否叫停 Sysco–Jetro 交易
这是实实在在的风险。双方在 2026 年 5 月 27 日收到第二次问询,而该机构在 2015 年成功阻止过 Sysco 收购 US Foods。参议员 Booker 与 Baldwin 已在 2026 年 8 月正式要求彻查。若协议因监管批准问题终止,Sysco 须支付 11.64 亿美元分手费。
收购后 Sysco 的股利有风险吗
Sysco 承诺维持现有股利和"股利贵族"地位。但算术在收紧:按 2026 财年宣告的每股 2.17 美元计算,交割后的股本每年需要约 12.68 亿美元,而 2026 财年实付 10.37 亿美元,这使按备考净利润计算的派息率从 59% 升至约 77%。股利并未明显告急,但它与降杠杆承诺直接争夺资源。
如果交易告吹,新股会怎样
它们会继续留在外面。发行明确不以收购完成为条件。Sysco 将保留约 9.67 亿美元净募集资金用于一般公司用途,欠下 11.64 亿美元分手费,并已付出 1.06 亿美元过桥承诺费——而原股东承受 2.57% 的摊薄,却拿不到 Jetro 的任何利润。
结论
Sysco 的 10 亿美元股票发行并不是这个故事的主角。它只是 2.57% 的摊薄,按惯常的 3% 折让定价,筹到的是一桩 290 亿美元交易中最小的一块。
真正的故事是 Sysco 为了卖掉这些股票而不得不披露的东西。备考报表显示收入增长 18.9%、营业利润增长 34.3%,同时利息费用几乎翻三倍,稀释每股收益从 3.66 美元跌到 2.83 美元。Jetro 的审计报表显示这确实是一门出色的生意——12.3% 的营业利润率、极低的资本密集度——但它在 2025 年只增长 3.1%,2026 年的加速很大程度上来自一笔诉讼和解,而其股东在三十个月里抽走了 41 亿美元。收购价分摊把 290 亿中的 99.1% 放进了商誉和无形资产。融资的混合成本约 5.6%,外加仅为保持过桥额度可用就要花的 1.06 亿美元。
这些都不足以判定这笔交易是个错误。调整后 EBITDA 利润率从 5.2% 提升到 6.6%,是一家综合配送商靠内生增长做不到的结构性改善,而现购自运模式也给了 Sysco 服务既有客户的第二条路径。这笔交易在战略上是读得懂的。
但容错空间很薄,而且薄得具体、可量化。对 SYY 股东来说,决定性的数字不是股本数量,而是扣除现金利息、现金税款、资本开支与扩大后的股利之后,按备考口径计算的每股自由现金流——每年约 12.4 亿美元的可支配现金,对上一项需要约 20 亿美元的降杠杆承诺。如果这道缺口能靠 EBITDA 增长和提前兑现的协同效益补上,这次股票发行会被读作一桩转型交易中的审慎融资;如果补不上,它就会被读作若干次发行中的第一次。
延伸阅读
- Copart-ACV 交易 2026:ACVA 暴涨 44%,留下 0.9% 价差
- 亚马逊与高通 AI 芯片协议:5,400 万股悬而未决
- 英伟达收购 Hugging Face 2026:129 亿美元、86 倍市销率
- NextEra-Dominion 交易 2026:AI 面前 110 吉瓦的电力瓶颈
- CoreWeave 2026:1,000 亿美元 AI 在手订单对上债务风险
- 沃尔玛与塔吉特 2026:解读美国消费者的压力信号
- Lululemon 跌破 100 美元:品牌崩坏还是难得机会
- AI 资本开支 2026:科技巨头已花掉现金流的 96%
参考来源
- Sysco Corporation — 招股说明书补充文件(424B5 表格),2026 年 9 月 16 日
- Sysco Corporation — 含 Jetro 审计报表与备考报表的 8-K 表格,2026 年 9 月 14 日
- JRD Unico, Inc. 及关联公司 — 经审计合并财务报表,2025 与 2024 年度
- JRD Unico, Inc. 及关联公司 — 未经审计合并财务报表,截至 2026 年 6 月 27 日的 26 周
- Sysco Corporation — 未经审计简明合并备考财务信息
- JRD Unico, Inc. 及关联公司 — 管理层讨论与分析,2026 年 6 月
- Sysco Corporation — 10-K 年度报告,2026 财年
- Sysco Corporation — 宣布收购 Jetro Restaurant Depot,2026 年 3 月 30 日
- Sysco Corporation — 2026 财年第四季度及全年业绩,2026 年 8 月 4 日
- Sysco Corporation — 普通股发行定价公告,2026 年 9 月 15 日
- 美国联邦贸易委员会 — Sysco 放弃与 US Foods 合并后 FTC 结案,2015 年
- 美国联邦贸易委员会 — Sysco/USF Holding/US Foods 案卷
- 美国参议院 — 参议员 Booker 与 Baldwin 要求 FTC 展开调查,2026 年 8 月 26 日
- SimianX — SYY 股票基本面


