
拆解 Coherent 的反弹:10-K 里的 AI 光学生意
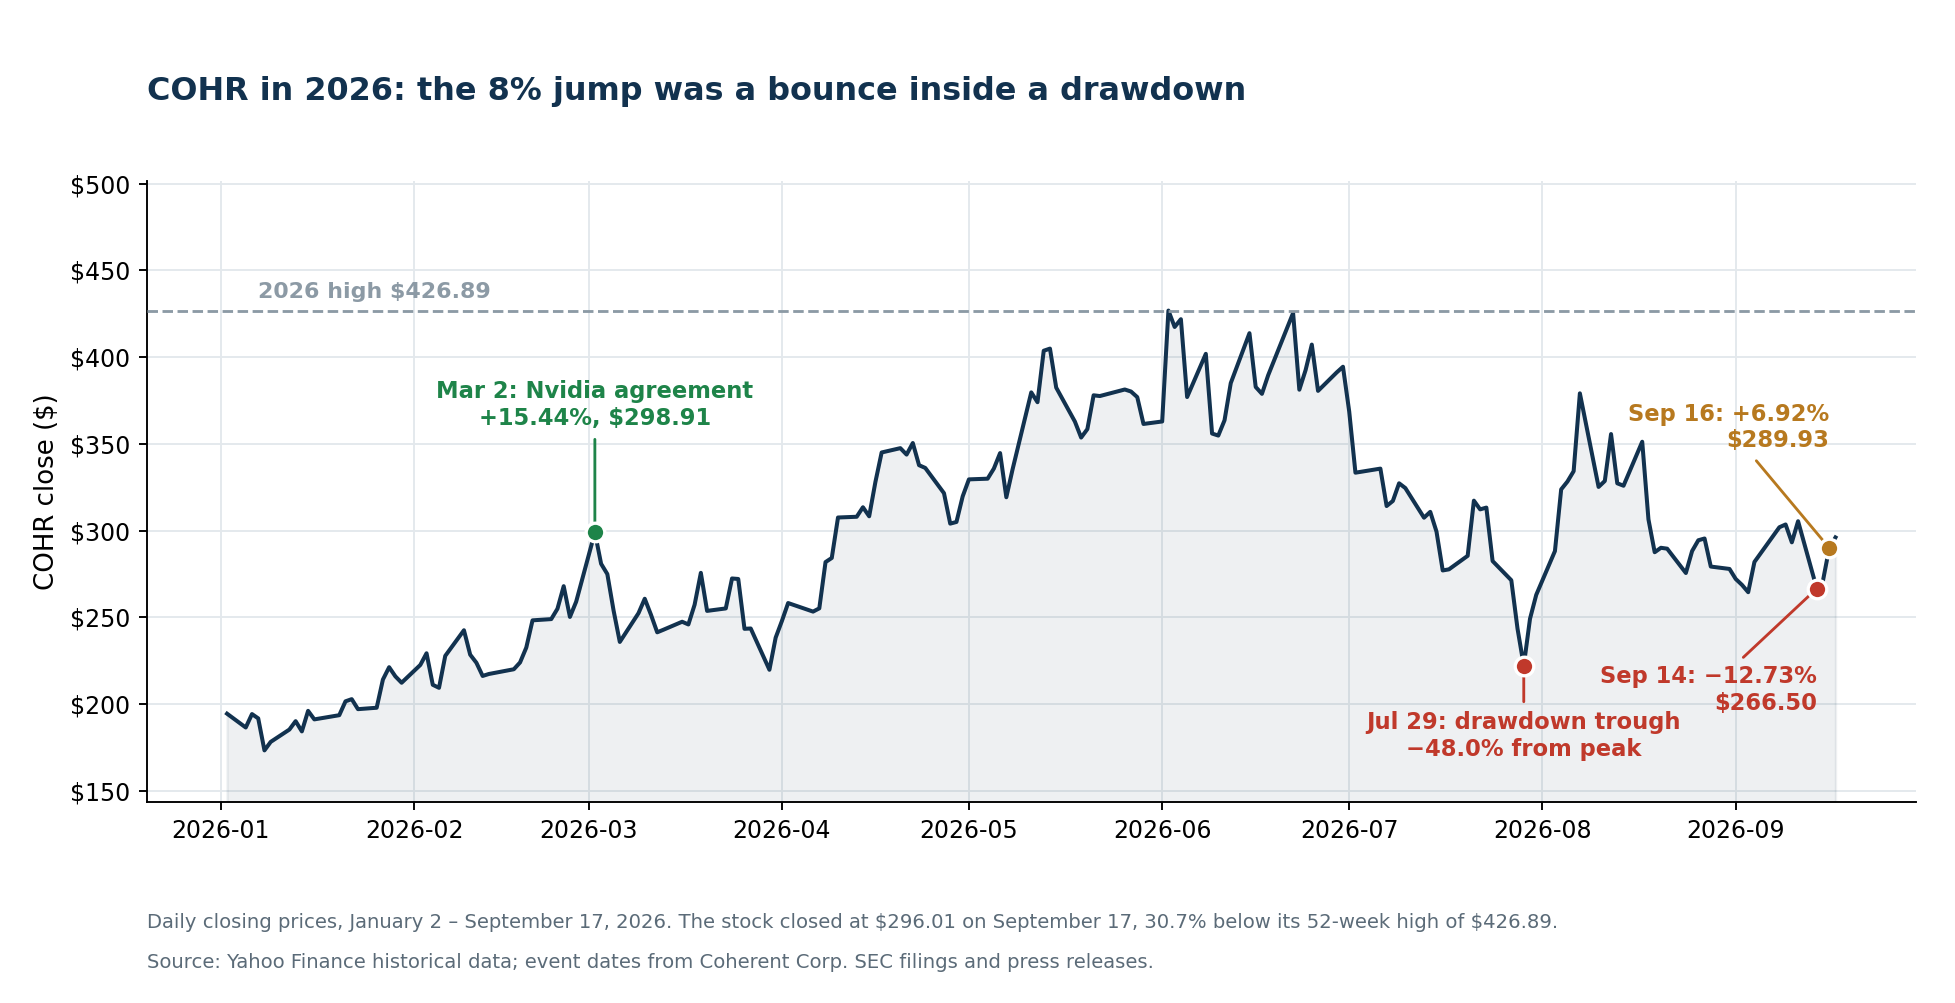
2026 年 9 月 16 日,Coherent Corp.(NYSE: COHR)收于 289.93 美元,上涨 6.92%,成交 750 万股。媒体把盘中走势——股价曾触及 294.56 美元,比前收盘高 8.63%——四舍五入成"8%",Coherent 的 AI 光学前景成了当天的二阶交易。
反弹是真的。不完整的是叙事框架。
两个交易日前的 9 月 14 日,Coherent 曾单日暴跌 12.73%,成交 990 万股,属于同一轮 AI 供应链重估——那轮重估打击了芯片股,而超大规模云厂商站住了。光学板块一起下跌:Ciena 跌 8.55%,Lumentum 跌 9.92%。9 月 16 日的 6.92% 没有让股价走出任何技术形态,只是填回了三天缺口的一部分;即便 9 月 17 日再涨 2.10% 到 296.01 美元,Coherent 仍比 426.89 美元的 52 周高点低 30.7%。
这是报道漏掉的第一点。第二点是 Coherent 在 2026 年 8 月 14 日提交的文件。2026 财年 10-K 年报里有决定这个论点的数字:自由现金流负 10.2 亿美元,而此前连续三年都在正 1.93 亿至正 1.99 亿之间;股本在十二个月里增加约 26%;单一客户占营收的 20%;工业分部收缩 10.3%,而所有人都盯着数据中心那一行。
这些都不能说明 Coherent 是家糟糕的公司。就经营而言,这是极出色的一年。但它改变了投资者在 568 亿美元市值上买到的究竟是什么。跟踪这个仓位的人,可以用 SimianX AI 关注 COHR 的申报文件、价格行为与盈利预期修正。
全部数据来自美国证监会申报文件、公司公告及截至 2026 年 9 月 17 日的市场数据。
造就"8% 跳涨"的四个交易日
这一走势需要它的直接背景。周边的价格行为如下。
| 日期 | COHR 收盘 | COHR 涨跌 | 成交量 | CIEN | LITE |
|---|---|---|---|---|---|
| 2026-09-11 | 305.37 美元 | — | — | — | — |
| 2026-09-14 | 266.50 美元 | −12.73% | 990 万 | −8.55% | −9.92% |
| 2026-09-15 | 271.17 美元 | +1.75% | 430 万 | +4.60% | +0.47% |
| 2026-09-16 | 289.93 美元 | +6.92% | 750 万 | +1.85% | +9.59% |
| 2026-09-17 | 296.01 美元 | +2.10% | 420 万 | +4.03% | −0.73% |
三个细节值得注意。
Coherent 不是领涨的。 9 月 16 日 Lumentum 涨 9.59%,明显高于 Coherent 的 6.92%。年初至今 Lumentum 涨 147.6%,Coherent 涨 60.4%。如果市场在专门奖励 Coherent 的磷化铟布局,这在价格上很难看出来。
触发反弹的 Ciena 反而回落。 9 月 16 日盘中最高时 Ciena 比前收盘高 12.22%,收盘只剩 1.85%。那家用业绩指引点燃行情的公司,在收盘前吐回了当日涨幅的约六分之五。
整个板块仍低于月初水平。 9 月 17 日的 296.01 美元,仍低于 9 月 11 日 305.37 美元的收盘价。
"下一个瓶颈"是本轮周期反复出现的交易主题——此前已经用电力与并网排队演绎过一遍——每次的问题都一样:稀缺能否比产能扩张活得更久。
"8% 跳涨"是单日重挫 12.7% 之后部分修复的第三天,而在这个板块里,Coherent 还跑输了最贴近的竞争对手。
这是一只什么样的股票
Coherent 常被称作波动大的股票。价格历史能把"多大"说清楚。
截至 2026 年 9 月 17 日的十二个月、251 个交易日里:
| 波动指标,近 12 个月 | COHR | CIEN | LITE | NVDA |
|---|---|---|---|---|
| 涨跌达 ±5% 的交易日 | 85 | 69 | 110 | 8 |
| 占全部交易日比例 | 34% | 27% | 44% | 3% |
| 涨跌达 ±10% 的交易日 | 19 | — | — | — |
| 年化波动率 | 86% | 72% | 98% | 38% |
| 自高点最大回撤 | −48.0% | −49.4% | −42.8% | −20.2% |
| 当前距 52 周高点 | −30.7% | −43.5% | −13.3% | −7.1% |
每三个交易日就有一天涨跌至少 5%。有十九天涨跌至少 10%。Coherent 出现 ±5% 单日的概率是英伟达的十倍以上。
过去一年最大的十次单日波动:
| 日期 | 涨跌 | 日期 | 涨跌 |
|---|---|---|---|
| 2025-11-06 | +18.32% | 2026-05-11 | +13.25% |
| 2026-06-02 | +17.63% | 2026-08-18 | −12.75% |
| 2026-03-02 | +15.44% | 2026-09-14 | −12.73% |
| 2026-08-10 | −14.24% | 2026-08-04 | +12.35% |
| 2026-08-07 | +13.44% | 2026-07-30 | +12.16% |
2026 年 3 月 2 日是这份名单上最大的基本面驱动——英伟达合作公布当天,股价涨 15.44%。9 月 16 日的 6.92% 远不能相比。股价最深的一轮回撤在 2026 年 7 月 29 日见底,比高点低 48.0%。
在 Coherent 上定仓位的人,买的是年化波动率约 86% 的资产,而非防御型复利股。这本身既不看多也不看空,而是一个应当在形成任何光学观点之前就决定仓位大小的事实。
板块为何上涨:Ciena 的 2029 财年目标
9 月 16 日的触发因素来自外部。在 9 月 16 日至 17 日渥太华的投资者论坛上,Ciena 公布了 2029 财年财务目标:
- 2026 至 2029 财年营收年均增长约 30%。
- 调整后毛利率约 50%。
- 调整后经营利润率 32% 至 35%。
- 自由现金流利润率约 20%。
Ciena 还宣布自 2027 财年起启用新的报告分部:Optical Systems、Interconnects、Global Services 以及 Routing and Other。
这些目标是一个外部数据点,确认光学需求并不局限于单一供应商或单一超大规模客户——因此 Coherent、Lumentum、康宁与 Applied Optoelectronics 同步走高。但它们终究是目标,由竞争对手发布,指向三年后才结束的区间。
独立预测更有参考价值。TrendForce 估计,AI 光模块市场将从 2025 年的 165 亿美元增至 2026 年的 260 亿美元,增幅超过 57%,并指出元件短缺是产能扩张的主要制约,2026 与 2027 年是卡位 1.6 T 供应链的关键年份。
Coherent 自己的数字确实强劲
以下内容都不意味着业务疲弱。截至 2026 年 6 月 30 日的 2026 财年是公司历史上最好的一年。
| 财年,百万美元 | 2026 | 2025 | 变化 |
|---|---|---|---|
| 营收 | 7,118 | 5,810 | +22.5% |
| 毛利率(GAAP) | 37.5% | 35.2% | +233 个基点 |
| 经营利润(GAAP) | 898 | 290 | +209.7% |
| 经营利润率(GAAP) | 12.6% | 5.0% | +762 个基点 |
| 归属 Coherent 净利润(GAAP) | 805 | 49 | +1,530.8% |
| 摊薄每股收益(GAAP) | 4.12 美元 | (0.52) 美元 | 扭亏 |
| 经营利润(非 GAAP) | 1,457 | 1,037 | +40.5% |
| 经营利润率(非 GAAP) | 20.5% | 17.8% | +262 个基点 |
| 净利润(非 GAAP) | 1,097 | 693 | +58.3% |
| 摊薄每股收益(非 GAAP) | 5.61 美元 | 3.53 美元 | +58.9% |
六月季度是四个季度中最强的:营收 20.46 亿美元,同比增长 33.8%,GAAP 毛利率 38.5%,GAAP 摊薄每股收益 1.19 美元,非 GAAP 为 1.74 美元。2026 年 9 月季度指引为营收 22 亿至 24 亿美元、非 GAAP 毛利率 39.5% 至 41.5%、非 GAAP 每股收益 1.85 至 2.05 美元。
利润增速约为营收的两倍半。这是真实的经营杠杆,也是股价能享受溢价倍数的原因。
但增长只集中在一个分部
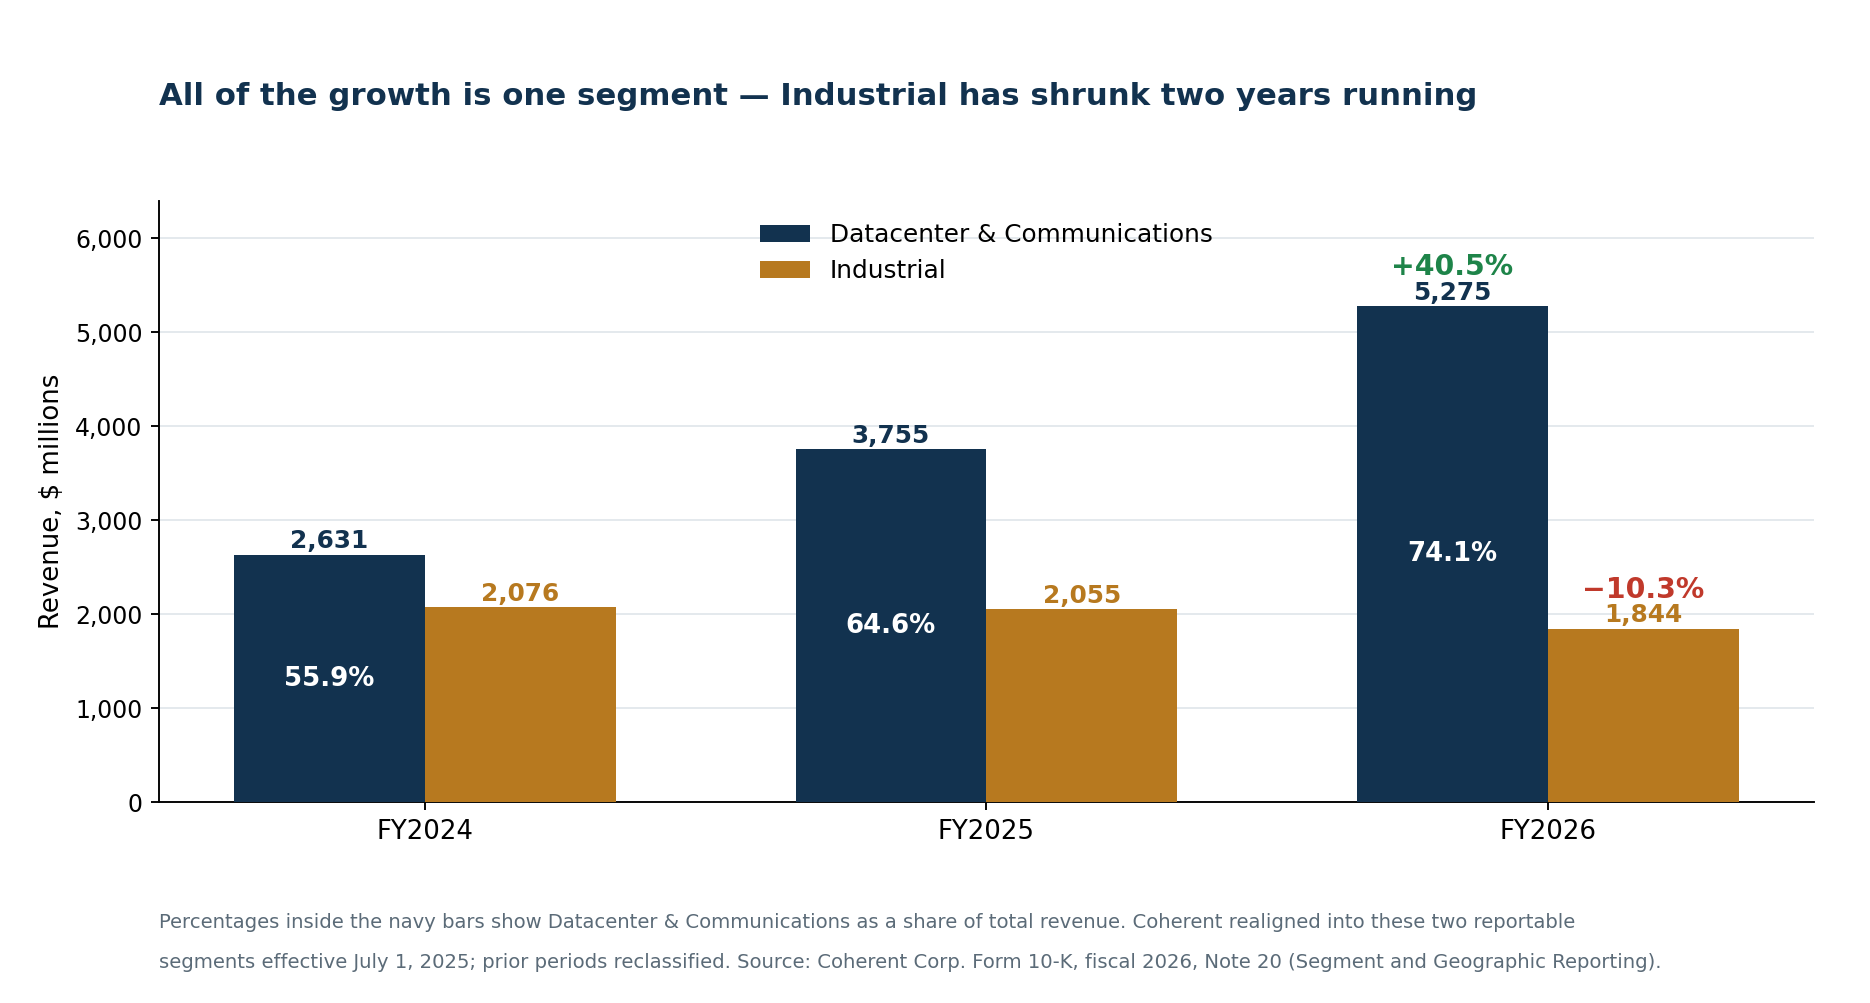
Coherent 自 2025 年 7 月 1 日起重组为两个报告分部。三年数据明显失衡。
| 按市场划分营收,百万美元 | 2026 | 2025 | 2024 | 2026 变化 |
|---|---|---|---|---|
| 数据中心与通信 | 5,274.6 | 3,755.2 | 2,631.4 | +40.5% |
| 工业 | 1,843.6 | 2,055.0 | 2,076.3 | −10.3% |
| 合计 | 7,118.2 | 5,810.1 | 4,707.7 | +22.5% |
| 数据中心与通信占比 | 74.1% | 64.6% | 55.9% | — |
数据中心与通信增长 40.5%,如今贡献 74.1% 的营收。工业收缩 10.3%,已连续第二年下滑,从 2024 财年的 20.763 亿美元降至 2026 年的 18.436 亿美元。
分部利润讲的是同一件事:数据中心与通信在总计 17.525 亿美元中贡献 13.297 亿——分部利润率 25.2%——工业只有 4.228 亿。
这不是一家附带 AI 业务的多元化光子公司,而是一家 AI 光学器件公司,后面挂着一块正在萎缩的工业业务;估值必须建立在这个基础上。
真正的故事是现金流断裂
2026 财年,Coherent 的利润表与现金流量表指向相反方向,差距不小。
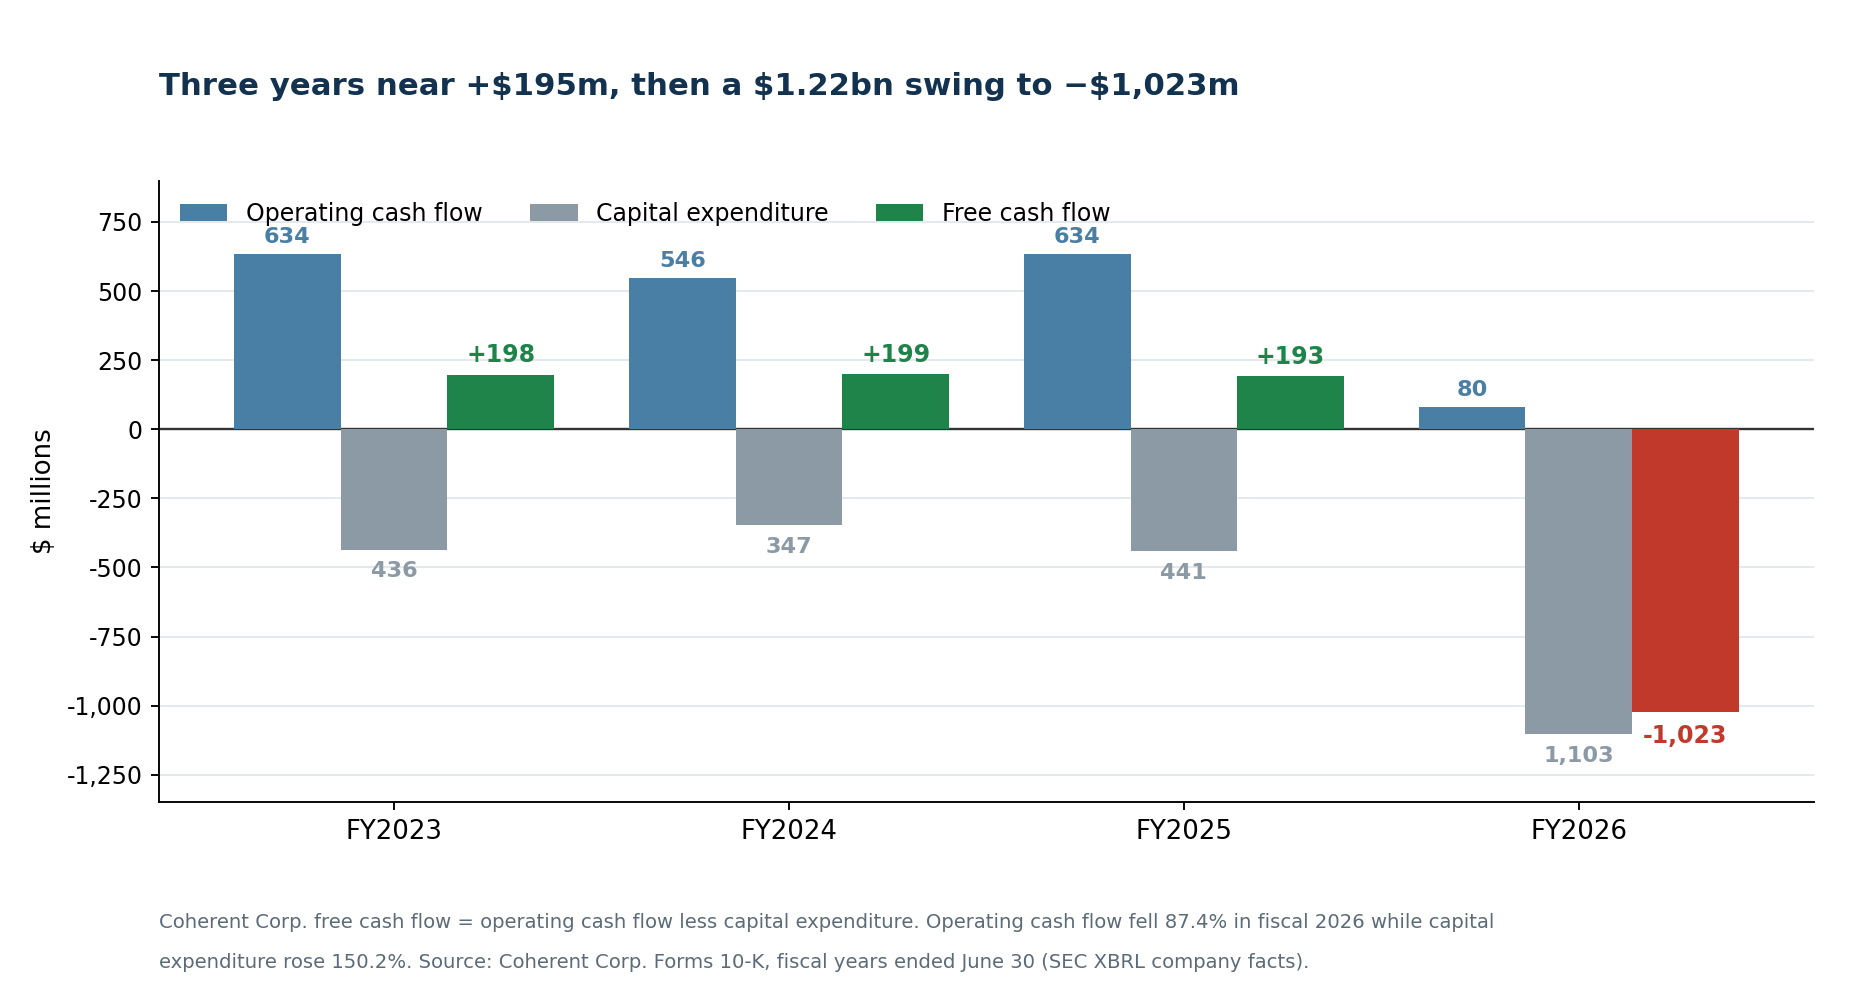
| 财年,百万美元 | 2023 | 2024 | 2025 | 2026 |
|---|---|---|---|---|
| 经营活动现金流 | 634.0 | 545.7 | 633.6 | 79.5 |
| 资本开支 | 436.1 | 346.8 | 440.8 | 1,102.9 |
| 自由现金流 | +198.0 | +198.9 | +192.8 | −1,023.4 |
连续三年,Coherent 的自由现金流都在 1.928 亿至 1.989 亿美元之间。2026 财年变成负 10.234 亿——一年之内逆转 12.2 亿美元,因为经营现金流下降 87.4%,而资本开支飙升 150.2%。
两半都重要。单看资本开支上升,那是增长故事。而经营现金流从 6.336 亿跌到 7,950 万,同时 GAAP 净利润从 4,900 万升到 8.05 亿,这是营运资金的故事:应收账款、存货与供应商预付款在利润变成现金之前把它锁住了。
公司靠外部融资补上了缺口。2026 财年融资活动带来 14.77 亿美元,而 2025 年是净流出 4.52 亿——几乎全部来自英伟达的注资。用资本市场而非经营现金支撑与 AI 相关的扩张,是本轮周期的标志,CoreWeave 的在手订单对债务之争是最受关注的版本。
同样的形态贯穿整个 AI 扩张周期,账面利润与现金创造正在分岔:大型科技公司如今把经营现金流的 96% 投入资本开支。Coherent 是这轮扩张的供应方,在低一层解着同一道方程。
资产负债表撑着什么
| 截至 2026 年 6 月 30 日,百万美元 | 金额 |
|---|---|
| 现金及现金等价物 | 1,162 |
| 短期投资 | 825 |
| 受限资金(流动与非流动) | 606 |
| 其中隔离在 Silicon Carbide LLC 的部分 | 604 |
| 循环信贷额度可用余额 | 664 |
| 总债务 | 3,222 |
有一行值得强调。6.06 亿美元受限资金中,6.04 亿位于 Silicon Carbide LLC,只能由该子公司使用。这不是母公司的流动性,也不应这样计算。
债务同样集中在后段:
| 到期财年 | 到期本金,百万美元 |
|---|---|
| 2027 | 7.9 |
| 2028 | 34.4 |
| 2029 | 93.6 |
| 2030 | 2,135.6 |
| 2031 | 985.9 |
| 合计 | 3,257.5 |
短期没有到期墙——但 21.4 亿美元将在 2030 财年到期,届时的再融资环境取决于今天建的产能是否已经在产生现金。
没人提及的股本数字
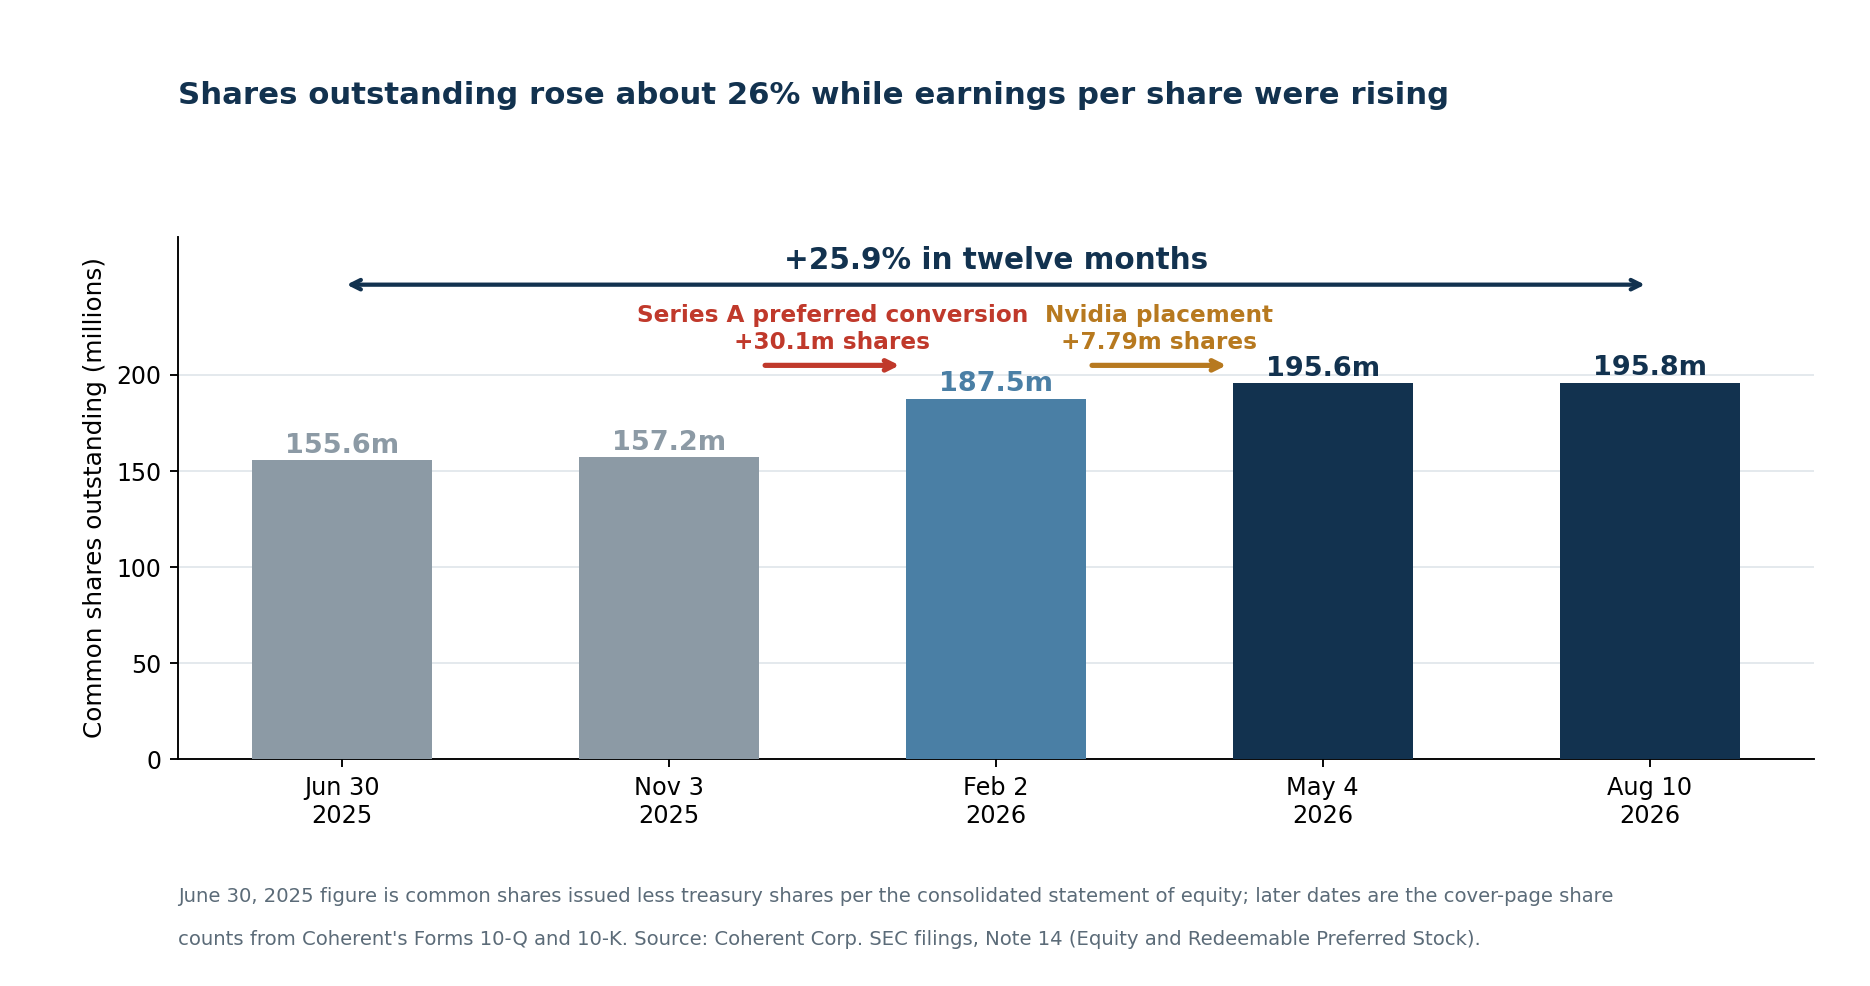
2026 财年 Coherent 的每股收益大幅上升。分母也在变,而且比多数报道承认的幅度更大。
| 股本 | 日期 | 股数 |
|---|---|---|
| 流通普通股 | 2025-06-30 | 约 1.556 亿 |
| 流通普通股 | 2025-11-03 | 157,153,611 |
| 流通普通股 | 2026-02-02 | 187,481,852 |
| 流通普通股 | 2026-05-04 | 195,639,321 |
| 流通普通股 | 2026-08-10 | 195,832,246 |
这是十二个月内约 26% 的增幅。两件事几乎解释了全部:
- A 系列优先股转换:3,010 万股普通股于 2026 财年发行,将 25.069 亿美元从可赎回优先股科目转入权益。
- 英伟达定向增发:7,788,161 股。
两者都没有隐瞒——都写在 10-K 的附注 14 里——但合起来意味着,每股指标是在明显扩大的股本基础上改善的,今后任何"每股收益增长"的比较都必须把扩大四分之一的股本计入。
英伟达协议的实际条款
与英伟达的关系是看多情形里最有力的一点,申报文件对它的描述也很精确。
2026 年 3 月 2 日,Coherent 与英伟达签署多年期战略协议,涵盖先进光学器件开发、制造产能以及研发。根据 10-K,该协议并非排他,包含数十亿美元的采购承诺,以及先进激光与光网络产品上的未来接入权和产能权。
同日单独地,英伟达进行了 20 亿美元的股权投资:
| 英伟达定向增发条款 | 细节 |
|---|---|
| 发行并售出股数 | 7,788,161 |
| 每股价格 | 256.80 美元 |
| 总募集资金 | 20 亿美元 |
| 结构 | 定向增发,依第 4(a)(2) 条豁免 |
| 锁定期 | 自交割起六个月——已届满 |
| 价格保护 | 自购买协议签署起六个月 |
| 公告当日股价反应 | +15.44% |
有两条条款值得比此前更多的关注。
锁定期已经届满。 股份在 3 月 2 日交割后锁定六个月。该期限已过,这部分持仓如今可以转让。英伟达没有表露出售意向,但限制已不存在。
英伟达拿到了价格保护。 购买协议含有自签署起六个月的价格保护条款。Coherent 依 ASC 815 与 ASC 480 评估后认定其与自身股份挂钩、符合权益分类标准,并披露由此触发的任何额外股份发行或现金支付将作为权益调整入账。直白地说:英伟达为自己的入场价谈下了下行保护,而实现机制可能是再发股份。
在 296.01 美元的价格下,英伟达的持股价值约 23.1 亿美元,成本为 20 亿——比买入价高约 15%。这笔投资对英伟达是划算的,既印证了技术价值,也提醒谁谈到了更好的条件。
战略逻辑依然成立,正如英伟达的其他收购与持股:来自最大 AI 算力供应商的采购承诺,降低了新产能找不到买家的风险。但它不保证这部分产能的回报,而非排他意味着英伟达可以、也确实在与竞争性光学供应商合作。
客户集中度一年翻倍
没有人否认 AI 光学的客户高度集中。10-K 给出了数字,斜率很陡。
| 客户集中度,占合并营收 % | 2026 | 2025 | 2024 |
|---|---|---|---|
| 最大客户 | 20% | 10% | 10% |
| 第二大客户 | 12% | — | — |
| 第三大客户 | — | 12% | — |
| 前两大合计 | 32% | 约 22% | — |
最大客户一年内把占比从营收的 10% 翻到 20%,第二家达到 12%。两者都主要落在数据中心与通信。Coherent 约三分之一的营收如今系于两个买家——而在这个分部,这类买家惯于双源采购并自研设计。
自研加速器的超大规模厂商正在改变"光学客户是谁",亚马逊与高通的芯片合作已经说明了这一点。这种集中是双刃的:它证明 Coherent 拿下了真正重要的客户;也解释了为什么一次认证失利或一次排期推迟就能撼动整家公司——以及为什么这只股票一年会有十九个 ±10% 的交易日。
地理分布让"制造回流"叙事变复杂
Coherent 位于德州谢尔曼的六英寸磷化铟平台是投资论点的核心,而且确有其事。10-K 确认公司在 2026 财年扩建了谢尔曼工厂,并获得《芯片与科学法案》下 5,000 万美元的初步条款备忘录用于支持。Coherent 在美国与欧洲运营六英寸 InP 产能,另有多座六英寸砷化镓 VCSEL 工厂。
但"美国供应链韧性"只部分描述了资产的实际所在。
| 长期资产,百万美元 | 2026-06-30 | 2025-06-30 | 变化 |
|---|---|---|---|
| 美国 | 1,394.8 | 1,092.4 | +302.4 |
| 中国 | 968.8 | 403.0 | +565.8 |
| 马来西亚 | 473.8 | 196.5 | +277.2 |
| 德国 | 189.8 | 189.3 | +0.5 |
| 越南 | 119.1 | 65.6 | +53.6 |
| 瑞典 | 98.5 | 51.0 | +47.5 |
| 其他非美地区 | 187.4 | 150.2 | +37.2 |
| 非美合计 | 2,037.5 | 1,055.1 | +982.4 |
中国的长期资产一年内增加 5.658 亿美元——超过美国增加的 3.024 亿——马来西亚增加 2.772 亿。长期资产的 59.4% 在美国境外。截至 2026 年 6 月 30 日的 51,478 名员工中,44,582 人(87%)在亚太地区工作,美洲为 3,719 人。
由此产生两个相关风险。中国贡献了 2026 财年营收的 8.134 亿美元,即 11.4%。另外,2025 年 1 月 Coherent 收到美国工业与安全局关于过往向华为销售产品的信息索取;公司披露正在配合、开展内部审查,且无法估计损失区间。
这些都不构成否决项,只是与"德州一座工厂"的叙事所暗示的图景并不一致。
瓶颈究竟在哪里
支持光学的技术论证是扎实的,值得讲清楚。
铜互连会损失信号、消耗功率,且带宽越高传输距离越短。AI 集群把计算分散到数千枚需要持续交换数据的加速器上;一枚在等数据的加速器就是闲置的资本。系统越大,越多链路从铜转向光,每个光口承载的流量也越多。
| 代际 | 总速率 | 状态 |
|---|---|---|
| 400G | 400 Gb/s | 在云与电信中已成熟 |
| 800G | 800 Gb/s | 在 AI 集群中快速铺开 |
| 1.6T | 1.6 Tb/s | 量产爬坡开始 |
| 3.2T | 3.2 Tb/s | 研发与早期认证 |
| 6.4T | 6.4 Tb/s | 更长期的架构 |
但"光学就是瓶颈"太粗糙,不足以作为投资依据。稀缺环节是会移动的:
- 磷化铟激光器。 大批量做 InP 确实困难。Coherent 的六英寸平台单次流片产出的器件更多、良率高于三英寸产线,公司计划把内部 InP 产量翻倍,并在 2027 年再翻一倍以上。
- 封装与组装。 把激光器、调制器、光探测器、驱动电路、信号处理器与热管理塞进更小的模块、容差更紧,可能比晶圆更早成为限制。
- 测试。 1.6 T 模块的测试时间长于 800 G。即便器件齐备,测试产能也可能限制成品产出。
- 光纤、连接器与交换。 高密度光纤、光路交换机与网络系统各有自己的约束。
这套形态在同一轮扩张的存储侧早已熟悉:高带宽内存曾是真正的约束条件,直到产能追上;美光与 Anthropic 的供应协议也是同一条线索。
光学是一个瓶颈门类,但随着产能到位,稀缺资产会在晶圆、封装、测试与交换之间移动。Coherent 的论点建立在贯穿这些环节的垂直整合上,而不是某一个环节永远稀缺。
TrendForce 把元件短缺认定为真正的约束,与这一读法吻合:瓶颈位于模块厂商的上游——正是 Coherent 的 InP 布局所在,也正是行业最大规模扩产公告发生的位置。
PhotonLink:下一个公司层面的检验
Coherent 将于 2026 年 9 月 21 日在西班牙马拉加的欧洲光通信会议上发布 PhotonLink,首席执行官 Jim Anderson、首席技术官兼光学器件执行副总裁 Julie Eng、半导体器件执行副总裁 Beck Mason 将在现场并通过网络直播发言。
该平台覆盖从光生成、光束整形,到传输、探测、并在 xPU 或交换机处转回电信号的整条光信号链路,支持共封装光学、近封装光学及其他集成路线。Coherent 预计 2026 年 12 月季度取得共封装光学的首笔收入,随后是光路交换、多轨系统与更多热管理产品。
决定这次发布商业分量的问题很具体:
- 哪些产品在出货,而不只是送样?
- 有没有指名的客户?
- 收入何时具备规模,毛利率多少?
- Coherent 交付整机系统,还是供给他人系统的器件?
- 与博通、Marvell、Lumentum 以及超大规模厂商的自研方案相比如何?
技术上令人印象深刻、却没有商业细节的发布,撼动不了一只按执行力定价的股票。
上涨之后的估值
按 9 月 17 日的 296.01 美元与 195,832,246 股计算,Coherent 市值约 580 亿美元。
| 估值指标 | 数值 |
|---|---|
| 股价(2026-09-17) | 296.01 美元 |
| 流通股(2026-08-10) | 195,832,246 |
| 市值 | 580 亿美元 |
| 2026 财年营收 | 71.18 亿美元 |
| 企业价值 / 2026 营收(约) | 约 8.3 倍 |
| 2026 年 GAAP 摊薄每股收益 | 4.12 美元 |
| 过去 12 个月 GAAP 市盈率 | 约 72 倍 |
| 2026 年非 GAAP 摊薄每股收益 | 5.61 美元 |
| 过去 12 个月非 GAAP 市盈率 | 约 53 倍 |
| 2026 年自由现金流 | −10.23 亿美元 |
| 2027 财年一季度非 GAAP 每股收益指引 | 1.85–2.05 美元 |
把季度指引中值年化——1.95 × 4 = 7.80 美元——股价约为粗略前瞻非 GAAP 盈利的 38 倍;若采用包含持续环比增长的分析师预测,倍数还会更低。关键就在于此:只有当嵌入其中的增长真正兑现,前瞻倍数才显得合理。
自由现金流没有倍数,因为它是负的。
| 情形 | 需要发生什么 | 含义 |
|---|---|---|
| 看空 | 全行业扩产超过需求;最大客户订单回归常态;经营现金流持续疲弱 | 86% 波动率下的 72 倍市盈率会迅速压缩 |
| 基准 | 800G 与 1.6T 按预期放量;非 GAAP 毛利率维持在 40% 附近;营运资金回归常态,自由现金流 2027 年转正 | 溢价倍数可以辩护,但回报来自盈利而非重估 |
| 看多 | PhotonLink、共封装光学与光路交换产生可观收入;InP 产能紧张延续至 2027 年;现金转化大幅改善 | 战略性 AI 基础设施溢价得以保持 |
看多逻辑
- 光学用量的增速快于数据中心开支。 每一代加速器都需要更高的单处理器带宽——正是驱动英伟达领衔的芯片超级周期的同一条需求曲线。
- 1.6T 切换提前,而 800G 需求持续而非崩塌。
- 产能已被锁定。 管理层称 2027 财年产能基本售罄,订单排到 2027 自然年。
- 六英寸 InP 是真实的制造优势,良率高于三英寸产线,并计划产出翻倍。
- 英伟达的采购承诺与产能权降低了新产能卖不出去的风险。
- 新平台扩大了市场,从可插拔光模块延伸到共封装、近封装光学、光路交换与热管理产品。
- 利润率在扩张——非 GAAP 经营利润率 20.5%,一年前为 17.8%。
看空逻辑
- 自由现金流为负 10.2 亿美元,此前约正 1.95 亿的三年纪录戛然而止。
- 采购承诺合计 118 亿美元——2027 财年 34 亿、之后 84 亿——一旦客户预测下修就会变成负债。
- 两个客户占营收的 32%,最大的一家一年内把占比翻倍。
- 股本增加约 26%,稀释了增长的每股经济性。
- 英伟达协议并非排他,而且随之而来的不只是资本,还有价格保护。
- 工业营收在收缩,2026 财年下降 10.3%,低于 2024 年水平。
- 扩产可能终结支撑当前价格的稀缺,因为 Coherent、Lumentum 与亚洲供应商都在增加产线。
- 美国工业与安全局对过往华为销售的问询尚未了结,损失区间无法估计,而中国占营收的 11.4%。
Coherent 也许确实在供应一个真实的 AI 瓶颈。但当价格已经假定稀缺会延续时,瓶颈供应商并不会自动成为好投资。
每个季度该看什么
经营层面: 800G 与 1.6T 的收入;六英寸 InP 的产出与良率;在手订单与取消;共封装、近封装与光路交换的收入;产能利用率;客户认证进度。
财务层面: GAAP 与非 GAAP 毛利率;经营活动现金流;资本开支;应收账款与存货;采购承诺;净债务;摊薄股本。
商业层面: 指名的 PhotonLink 客户;新的长期供货协议;客户集中度;平均售价;英伟达相关订单之外的需求证据。
一套五步流程:
- 确认需求——订单、在手订单与营收增长一起看。
- 确认产能——晶圆产出、封装与测试的扩张。
- 确认价格——毛利率持平或上行。
- 确认现金转化——工厂爬坡的同时经营现金流改善。这正是 2026 财年断掉的一环。
- 确认估值支撑——盈利预期上修快于股价。
SimianX AI 可以把这些串成可复用的流程,把美国证监会申报文件、盈利预期修正、价格行为与新闻情绪连起来——对一只论点横跨化合物半导体制造、超大规模厂商资本预算与网络架构的股票尤其有用。
跳涨之后,COHR 值得买吗
诚实的答案要把生意和股票分开看。
生意在兑现。营收增长 22.5%,GAAP 经营利润增至三倍,非 GAAP 每股收益上涨 58.9%,数据中心分部增长 40.5% 并占到公司的四分之三。管理层手握延伸到 2027 自然年的产能承诺,以及六英寸磷化铟上可信的制造优势。英伟达花 20 亿美元买了这张桌子上的一个位置。
股票则是 71 亿美元营收与负 10.2 亿美元自由现金流之上的 580 亿美元市值,伴随 86% 的年化波动率、扩大 26% 的股本、集中在两个客户的三分之一营收,以及 72 倍的 GAAP 市盈率。它比 52 周高点低 30.7%,此前那轮 48% 的回撤在七周前见底。
相信单加速器光学含量会继续上升、InP 紧张延续到 2027 年、营运资金回归常态从而现金追上利润的投资者,持有一套自洽的论点——2027 财年就是检验。
想先看到一个自由现金流转正的季度、看到指名的 PhotonLink 客户、或看到最大客户 20% 占比可持续的证据的投资者,同样自洽。9 月 21 日的发布与 12 月季度的数字,是接下来的两个检查点。
9 月 16 日的走势没有告诉我们哪一方是对的。那是一轮下跌之中的板块联动,而这只股票每三个交易日就有一天波动 5%。
关于 Coherent AI 光学前景的常见问题
2026 年 9 月 16 日 Coherent 股价为何上涨?
Ciena 公布 2029 财年目标——年均营收增长约 30%、调整后毛利率约 50%、调整后经营利润率 32% 至 35%、自由现金流利润率约 20%——之后光学股普遍上行,Coherent 涨 6.92% 至 289.93 美元。对 9 月 21 日 PhotonLink 发布的预期也有贡献。背景很重要:股价 9 月 14 日刚跌 12.73%,因此这是部分修复,而非向上突破。
Coherent 盈利吗?
盈利。2026 财年归属 Coherent 的 GAAP 净利润为 8.05 亿美元,摊薄每股 4.12 美元,上一年为 4,900 万。非 GAAP 净利润 10.97 亿美元,摊薄每股 5.61 美元。但自由现金流为负 10.23 亿美元,因为经营现金流降至 7,950 万,而资本开支升至 11.029 亿。
Coherent 与英伟达的关系究竟是什么?
一份 2026 年 3 月 2 日签署的多年期、非排他战略协议,涵盖光学研发、制造产能、数十亿美元的采购承诺与未来产能权。此外,英伟达在一次募集 20 亿美元的定向增发中,以每股 256.80 美元买入 7,788,161 股。该批股份有六个月锁定期,现已届满;协议还含有六个月的价格保护条款,Coherent 将其归入权益。
Coherent 股东被摊薄了多少?
流通股从 2025 年 6 月 30 日的约 1.556 亿股增至 2026 年 8 月 10 日的 195,832,246 股,约 26%。两个主因是 A 系列优先股转换为 3,010 万股普通股,以及向英伟达发行的 7,788,161 股。
AI 光学真的是下一个瓶颈吗?
元件层面的短缺是真实的——TrendForce 把元件不足列为 AI 光模块产能的主要制约,并预计市场从 2025 年的 165 亿美元增至 2026 年的 260 亿美元。但随着产能到位,真正的约束会在磷化铟晶圆、封装、测试与交换之间移动,所以"光学就是瓶颈"本身还不构成投资论点。
COHR 股价贵吗?
在 296.01 美元,它约为过去 12 个月 GAAP 每股收益的 72 倍、非 GAAP 口径的 53 倍;自由现金流为负,因此没有对应倍数。把 2027 财年一季度指引中值年化,约合 38 倍的粗略前瞻值。贵不贵,完全取决于预期的增长与现金流的恢复是否都兑现。
最大的风险是什么?
现金转化。如果应收账款、存货与供应商预付款继续吸走利润,而资本开支维持在十亿美元以上,Coherent 完全可能营收增长、利润率稳住,却依然令人失望。第二个风险是集中度:两个客户占营收 32%,而这个分部的惯例就是双源采购。
结论
Coherent 是一个确实强劲的经营故事,包裹在一只确实苛刻的股票里。
经营层面的论点有据可查:营收增长 22.5% 至 71.2 亿美元,GAAP 经营利润增长 209.7%,非 GAAP 每股收益增长 58.9%,数据中心分部增长 40.5% 至营收的 74.1%,产能锁定至 2027 自然年,竞争对手在这个规模上不具备的六英寸磷化铟平台,谢尔曼获得 5,000 万美元的《芯片法案》条款备忘录,以及 AI 算力领域最重要客户的 20 亿美元投资。
股票层面的论点同样有据可查,却少有人谈:在正 1.93 亿至正 1.99 亿的三年之后,自由现金流为负 10.23 亿美元;股本扩大约 26%;一个客户占营收 20%,两个客户合计 32%;工业营收下降 10.3%;118 亿美元采购承诺;2030 财年到期的 21.4 亿美元债务;59.4% 的长期资产在美国境外且增长最快的是中国;一项尚未了结的工业与安全局问询;以及过去一年 48% 的回撤与 86% 的年化波动率。
9 月 16 日的反弹没有解决其中任何一项。那是 12.7% 下跌之后的三日回补,由竞争对手的三年目标点燃,而 Coherent 在其中还跑输了 Lumentum。
这个论点将由四件事按顺序决定:1.6T 及后续代际能否放量;毛利率能否守在 40% 附近;创纪录的订单能否转化为现金;以及新产能能否赚回高于建设它所用资本(包括股权)成本的回报。第三件正是 2026 财年断掉的一环,也是最该先看的一件。
延伸阅读
- SK 海力士大涨 8%:AI 超级周期是真的吗
- 2026 年 AI 资本开支:科技巨头花掉 96% 的现金流
- AI 掌门人踩下刹车:芯片股下跌,科技巨头走高
- 英伟达收购 Hugging Face:129 亿美元、86 倍营收
- 亚马逊与高通 AI 芯片合作:5,400 万股的赌注
- CoreWeave 2026:1,000 亿美元 AI 订单对债务风险
- NextEra 与 Dominion 交易:AI 的 110 吉瓦电力瓶颈
- 美光与 Anthropic 协议:Claude AI 背后的内存
- AI 股热潮:英伟达领衔芯片超级周期
参考资料
- Coherent Corp. — 2026 财年 10-K 年报
- Coherent Corp. — 2026 财年第四季度及全年业绩(8-K 表,附件 99.1)
- Coherent Corp. — 2026 年第四季度投资者演示(附件 99.2)
- Coherent Corp. — 与英伟达战略合作公告
- Coherent Corp. — 德州谢尔曼扩建的《芯片法案》意向书
- Coherent Corp. — 2026 年 9 月 21 日在 ECOC 发布 PhotonLink 平台
- Ciena — 2029 财年财务目标
- TrendForce — 全球 AI 光模块市场 2026 年将达 260 亿美元
- 美国工业与安全局 — 出口管理条例
- SimianX — COHR 股票基本面


