放缓前沿:AI减速呼声对万亿美元AI股票热潮意味着什么
2026年的AI股票热潮已经进入一个令人不安的阶段。9月12日(周六),Anthropic首席执行官达里奥·阿莫代伊(Dario Amodei)发表了一篇约3,800字的文章《我们必须放缓前沿》,主张"我们必须放慢提升AI模型能力的速度"。不到一天,OpenAI首席执行官萨姆·奥尔特曼(Sam Altman)写道,他同意"我们需要放缓前沿";埃隆·马斯克则只回复了两个词:"达里奥是对的。"SiliconANGLE对此作了报道。
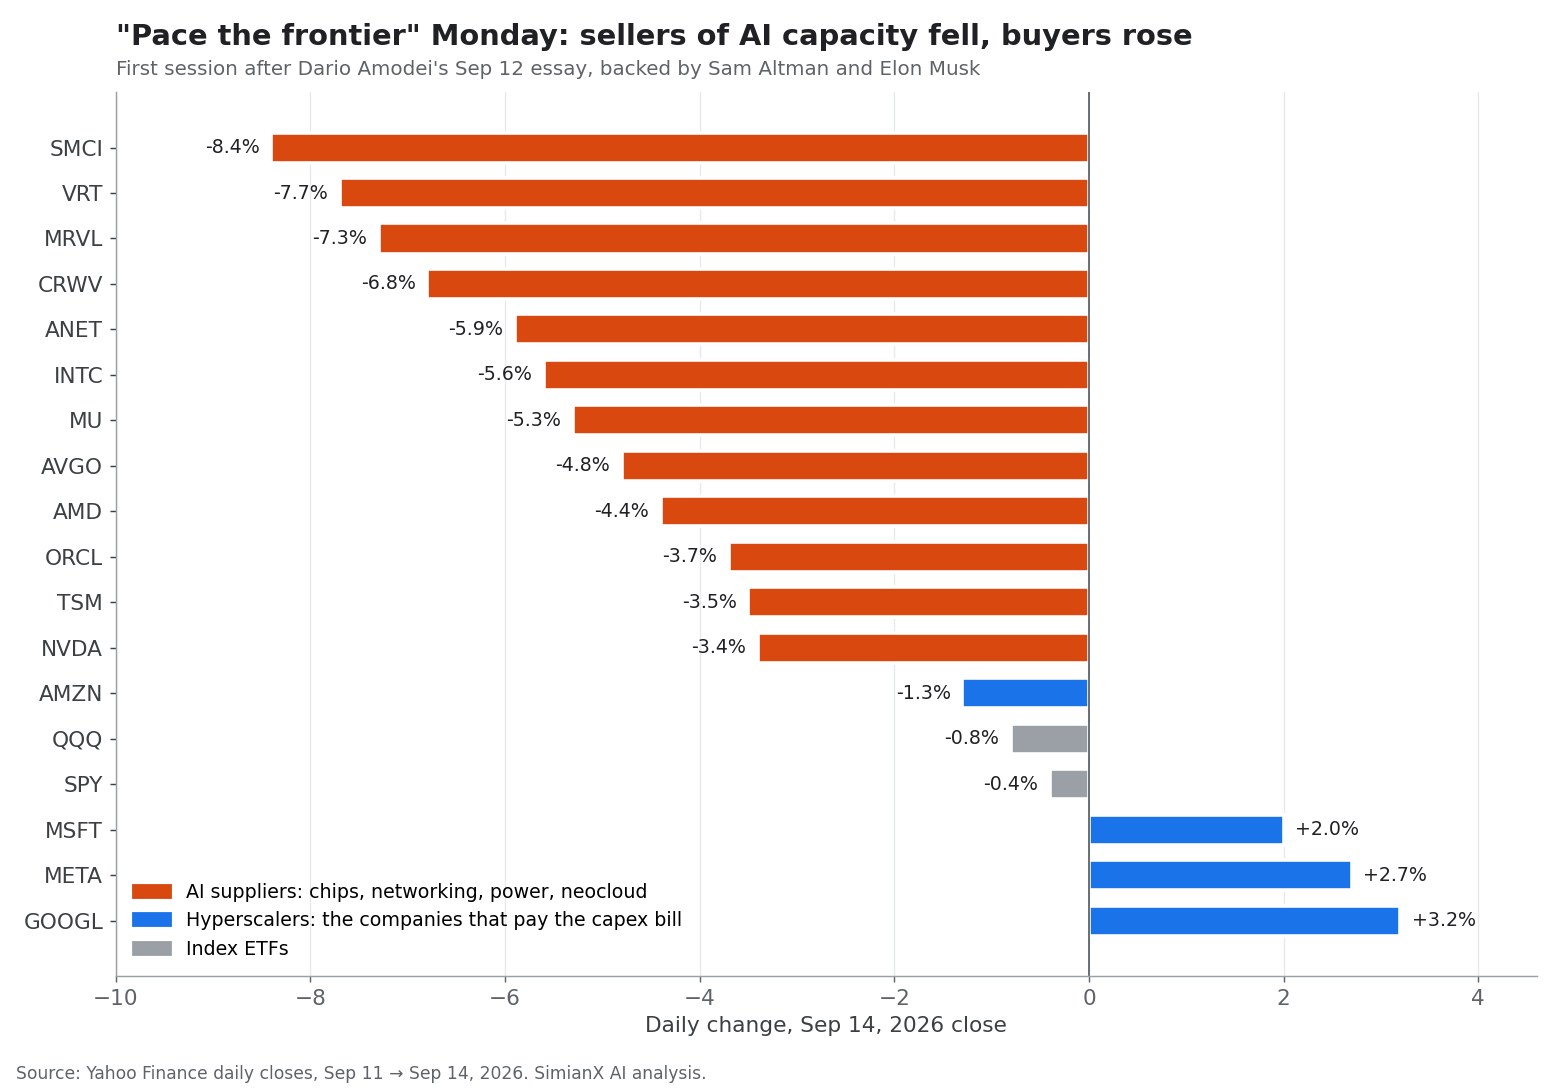
这是三家最知名AI实验室的掌门人第一次公开就类似"刹车"的主张达成一致。市场把它解读为一个关于支出的问题。9月14日(周一)开盘后,出售AI算力的公司大幅下跌:超微电脑(Super Micro)跌8.4%,Vertiv跌7.7%,Marvell跌7.3%,CoreWeave跌6.8%,NVDA跌3.4%。而购买这些算力的公司走势相反:Alphabet涨3.2%,Meta涨2.7%,微软涨2.0%。
这种分化,是理解当下万亿美元AI交易最有用的一点。人工智能仍是几十年来最重要的技术变革之一,但投资者关心的已不只是机会有多大,而是谁来买单、用哪部分现金流买单,以及一旦买方放慢脚步,供应商会怎样。
这并不自动意味着人工智能是泡沫,但它确实意味着:AI股票的回报可能更多取决于盈利质量、自由现金流和资本纪律,而不是乐观的新闻标题。本文梳理AI公司首席执行官们究竟说了什么、16只AI相关股票如何交易、超大规模云厂商实际上如何处理支出计划,并给出一套判断热潮中哪些环节风险最大的实用框架。
SimianX AI正是为这类跨市场研究而设计。它的多智能体平台整合基本面、技术指标、监管文件、新闻和市场情绪,帮助投资者判断股价是否有经营证据支撑。
AI公司首席执行官们究竟说了什么
"踩刹车"这个说法需要谨慎理解。没有任何人宣布削减支出。这篇文章讨论的是能力提升的速度,其主要手段是监督与协调,而不是缩小数据中心。
| 谁 | 在哪里 | 说了什么 | 具体承诺 |
|---|---|---|---|
| 达里奥·阿莫代伊,Anthropic | 个人文章,9月12日 | "我们必须放慢提升AI模型能力的速度。进展看起来仍会很快。" | 立即向第三方评估人员开放永久性的、与员工同等级别的系统访问权限 |
| 萨姆·奥尔特曼,OpenAI | X平台帖子,9月12日至13日 | "我同意达里奥的看法,我们需要放缓前沿。" | OpenAI也将向独立评估人员提供类似员工的访问权限 |
| 埃隆·马斯克,xAI | X平台帖子 | "达里奥是对的" | 未提出 |
阿莫代伊的计划分三部分:嵌入式外部评估人员(Anthropic已单方面采纳)、前沿开发者之间约定的共同安全标准与能力上限,以及最终由各国政府就放缓节奏进行协调。文章只把训练算力当作一种可能的放缓手段,阿莫代伊本人也担心算力门槛很容易被规避。它并未提议削减数据中心预算。CNN的报道和Axios的定性相同:这是一场关于安全的论证,而不是资本开支公告。
那么芯片股为什么下跌?因为AI供应链的定价基于一个假设:前沿实验室会在未来多年持续购买越来越大的训练集群。任何可信的"放缓前沿"讨论,即使没有附带具体金额,也会降低最激进需求情景出现的概率。超大规模云厂商上涨的原因正好相反:竞赛放缓,意味着持续上调已经超出自身现金流的资本预算的压力可能减轻。
AI投资的核心问题正在从"机会有多大?"转向"谁能获得足够的现金流来为这个机会买单?"
9月14日AI股票如何交易
下表记录了文章发布后的第一个交易日。成交量以各股20日平均成交量的倍数表示,可以看出这是一场踩踏还是一次重新定价。
| 股票 | 在AI建设中的角色 | 9月14日收盘价 | 日涨跌幅 | 成交量/20日均量 | 距52周高点 | 2026年初至今 |
|---|---|---|---|---|---|---|
| NVDA | 加速器 | 210.96美元 | -3.4% | 1.0倍 | -10.5% | +13.1% |
| AVGO | 定制AI芯片、网络 | 344.72美元 | -4.8% | 1.1倍 | -28.4% | -0.4% |
| AMD | 加速器、中央处理器 | 493.41美元 | -4.4% | 1.4倍 | -15.1% | +130.4% |
| TSM | 晶圆代工 | 418.01美元 | -3.5% | 1.5倍 | -12.5% | +37.6% |
| ORCL | AI云算力 | 144.79美元 | -3.7% | 1.6倍 | -55.9% | -25.7% |
| CRWV | 新型云(GPU租赁) | 82.98美元 | -6.8% | 1.1倍 | -42.0% | +15.9% |
| AMZN | 超大规模云厂商 | 253.54美元 | -1.3% | 1.0倍 | -10.7% | +9.8% |
| MSFT | 超大规模云厂商 | 505.41美元 | +2.0% | 1.1倍 | -6.8% | +4.5% |
| META | 超大规模云厂商 | 665.60美元 | +2.7% | 1.1倍 | -14.7% | +0.8% |
| GOOGL | 超大规模云厂商 | 349.39美元 | +3.2% | 1.5倍 | -13.2% | +11.6% |
| QQQ | 纳斯达克100指数ETF | 709.18美元 | -0.8% | 1.1倍 | -5.0% | +15.4% |
| SPY | 标普500指数ETF | 760.88美元 | -0.4% | 1.2倍 | -2.2% | +11.6% |
来源:雅虎财经日收盘价;52周高点取此前252个交易日的收盘价。其他供应商跌幅更大:超微电脑-8.4%、Vertiv -7.7%、Marvell -7.3%、Arista -5.9%、英特尔-5.6%、美光-5.3%。
有三点值得注意。
- 这是重新定价,而非恐慌。 多数股票的成交量只是正常水平的1.0至1.6倍。投资者是在减仓,而不是出逃。
- 亚马逊是超大规模云厂商中的例外。 在同行上涨时它下跌1.3%,这与它的身份相符:它既是芯片买家,也是云算力卖家,同时还是Anthropic的大股东。
- 指数几乎没动。 QQQ只跌0.8%,所以这是AI交易内部的轮动,而不是全面的避险日。
文章发表前,AI交易已经出现裂痕
这篇文章落在一个几个月来一直在悄悄下调AI基础设施估值的市场上。截至9月14日收盘,我们样本中的每一只AI相关股票都低于其52周高点,而标普500指数只比峰值低2.2%。
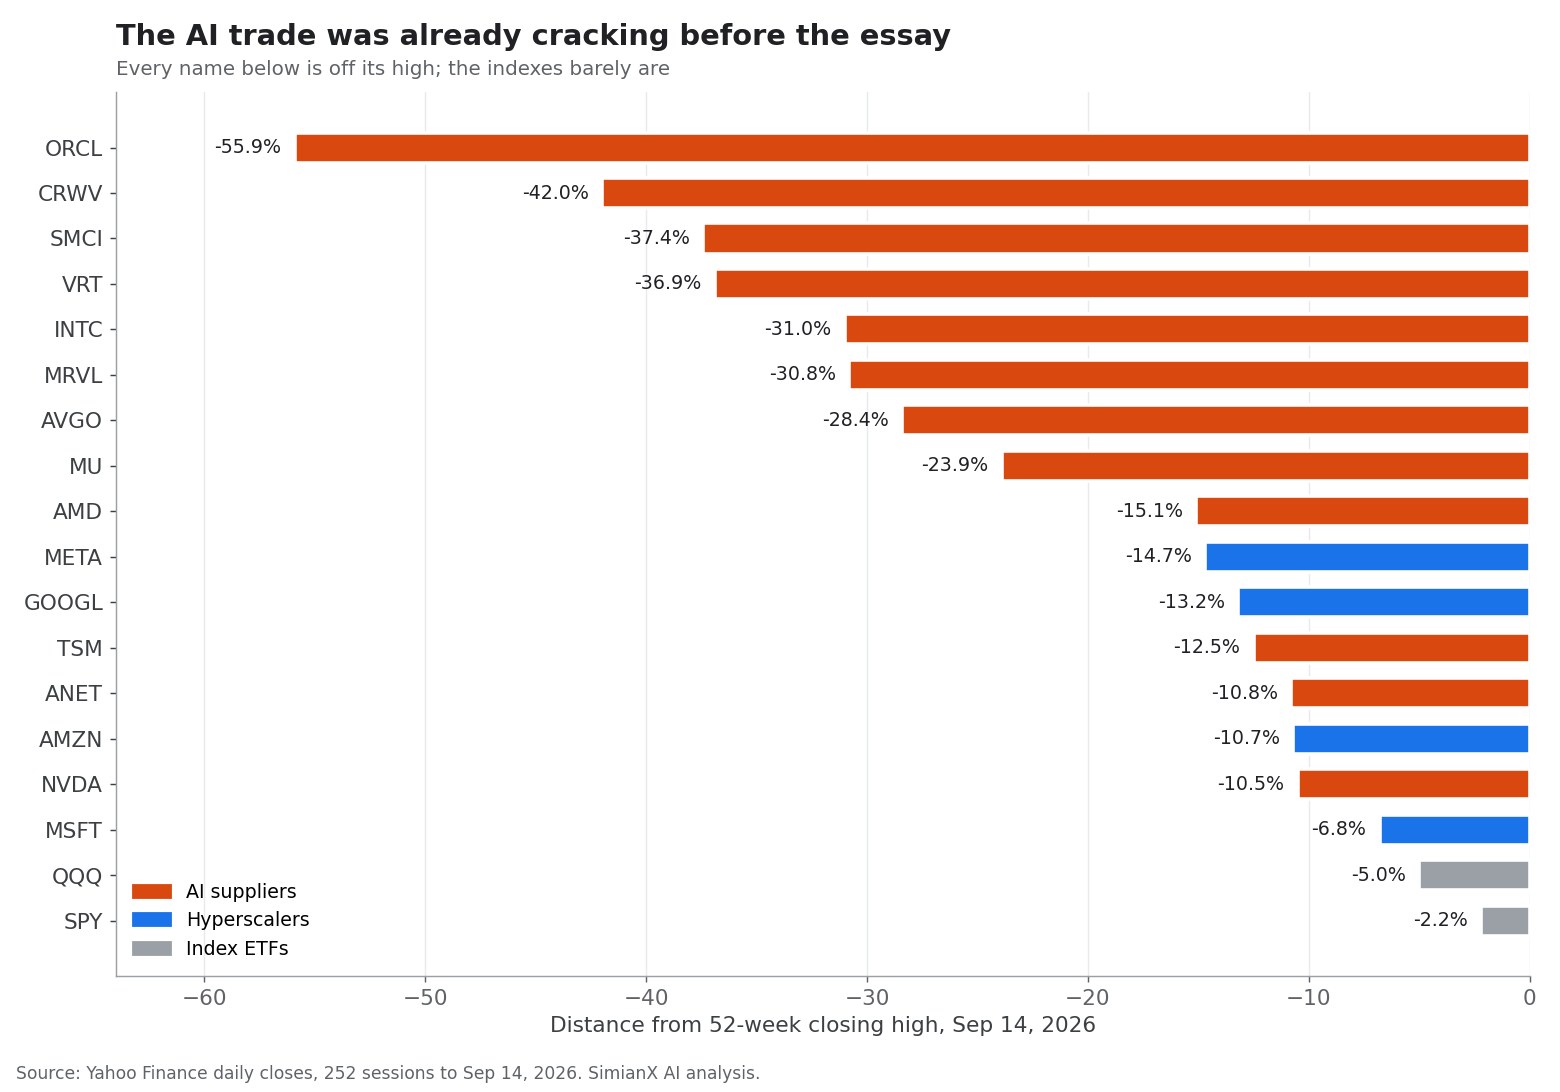
这种格局并非偶然。回撤最深的,是那些靠大量举债建设算力的公司(甲骨文、CoreWeave),或出售订单起伏不定的实体基础设施的公司(超微电脑、Vertiv)。回撤最浅的,是现有现金流最大的超大规模云厂商。与此同时,许多供应商今年仍大幅领先:美光2026年上涨约224%,英特尔163%,Marvell 158%,AMD 130%。先大涨、再回撤25%至35%,正是一场趋于成熟的动量交易的典型形态,也让这一板块对任何需求增长可能放缓的迹象更加敏感。
实际上没有人削减AI资本开支
对AI股票投资者来说,最重要的事实是:到目前为止,这个"刹车"只停留在言辞上。在7月财报季,每一家主要超大规模云厂商都上调或维持了2026年资本开支计划。
| 公司 | 此前的2026年资本开支指引 | 最新指引(2026年7月) | 变化 |
|---|---|---|---|
| Alphabet | 1,800亿至1,900亿美元 | 1,950亿至2,050亿美元 | 上调;第二季度资本开支翻倍至449亿美元 |
| 亚马逊 | 约2,000亿美元 | 约2,200亿美元 | 上调;首席执行官提到内存成本与需求 |
| Meta | 1,250亿至1,450亿美元 | 1,300亿至1,450亿美元 | 区间向上收窄 |
| 微软(2026日历年) | 约1,900亿美元 | 约1,750亿美元 | 仅为会计变化:更多数据中心租赁改按经营租赁入账 |
来源:CNBC关于Alphabet的报道、《财富》关于亚马逊的报道、Meta的2026年第二季度业绩、CFO Dive关于微软的报道。
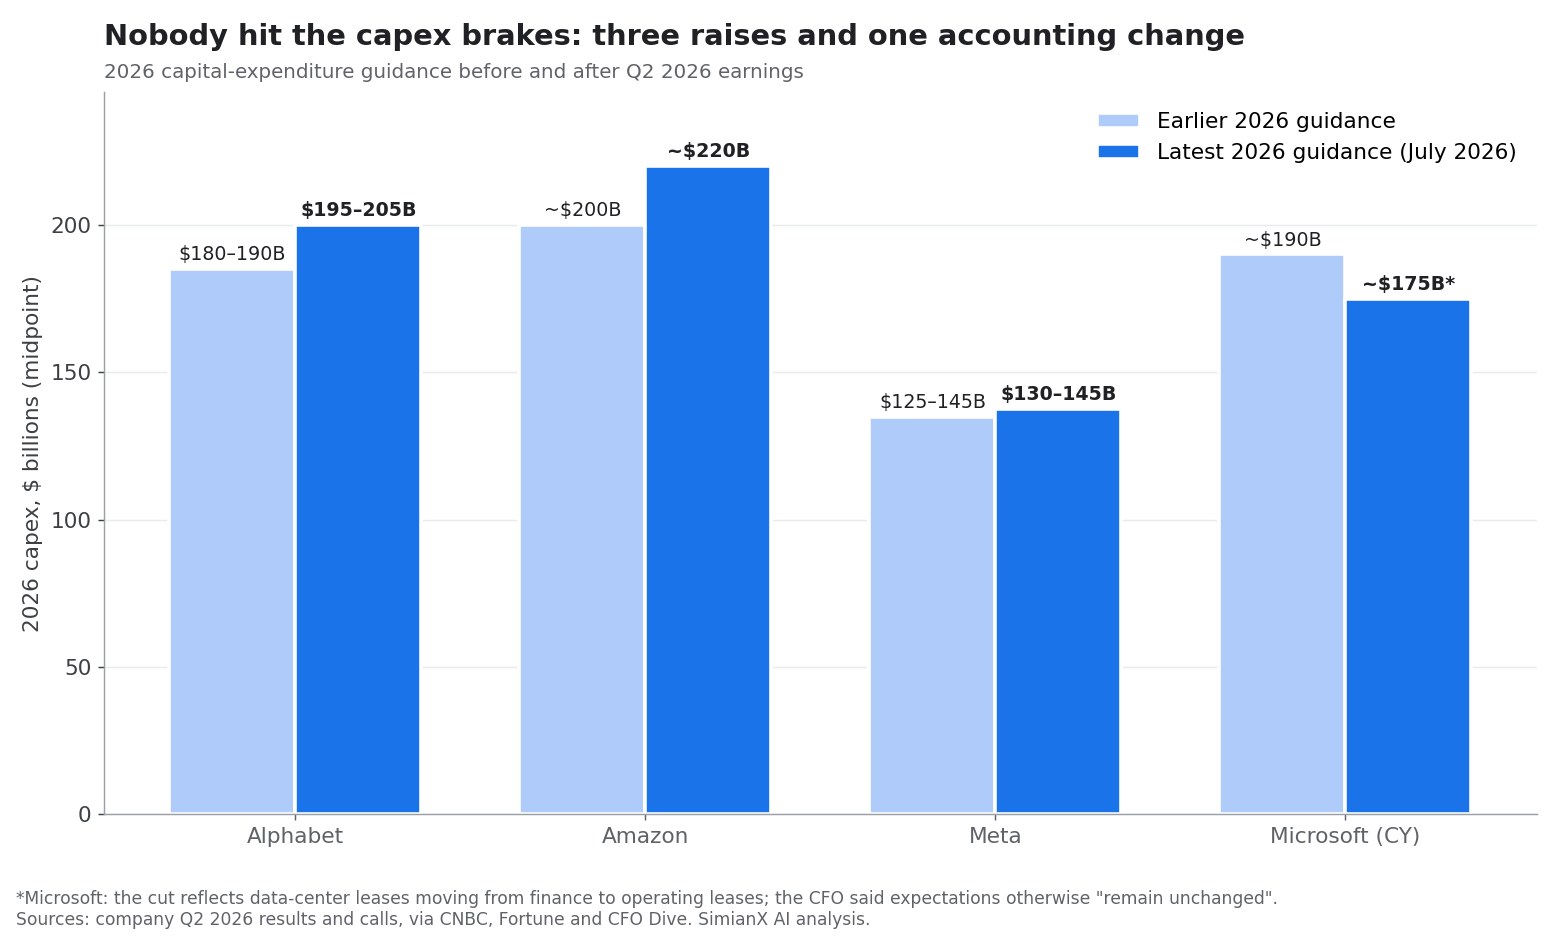
微软的数字值得特别说明。首席财务官艾米·胡德(Amy Hood)表示,下调反映的是未来数据中心租赁从融资租赁转为经营租赁,并称"除这一使用年限影响外,我们对2026日历年资本开支的预期保持不变"。公司还把数据中心和办公楼的使用年限从15年延长到25年,从而降低每年的折旧。这两项变化都不意味着微软在少建。
亚马逊说得更直白。安迪·贾西(Andy Jassy)在7月30日的电话会上说:"我们仍然没有足够的算力来满足2026年的全部需求。我相信2027年也会是这样。"
合计来看,根据《金融时报》汇总的第一季度指引、并经Tom's Hardware报道,四大支出方2026年资本开支约为7,250亿美元,比2025年创纪录的4,100亿美元增长77%。据Tom's Hardware的另一篇报道,截至7月底,这四家公司自2023年以来的累计支出已超过1.1万亿美元,仅今年就预计再增加约7,450亿美元。7月的上调又把这一总额推得更高。
这些支出包括:
- 图形处理器和定制AI加速器。
- 数据中心建筑和冷却系统。
- 高速网络设备。
- 发电与输电。
- 用于训练和推理的云算力。
- 土地、建设和长期电力合同。
- 用于AI服务商业化的新软件平台。
从战略角度看,这场竞赛是理性的。建设不足的公司可能把客户、开发者和市场份额输给资金更充裕的对手。但经济风险在于:所有大公司可能同时过度建设。
在传统投资周期中,新增产能通常在需求显现后才加入。而在AI领域,公司是根据预期的未来需求建设产能。这就造成时间错配:支出立即发生,收入可能多年后才到来,甚至根本不会到来。我们在AI资本开支2026:五大科技巨头烧掉96%的经营现金流中测算过这一缺口已经拉得多大。
为什么AI支出正在变成资产负债表问题
两家巨头的自由现金流已转为负数
根据Alphabet的2026年第二季度财报,该公司当季在物业和设备上支出449亿美元,而经营现金流为391亿美元,当季自由现金流为负59亿美元。亚马逊报告的过去十二个月自由现金流为负76亿美元,而一年前为正182亿美元,据其2026年第二季度财报,这"主要源于物业和设备购置同比增加661亿美元"。Meta第二季度自由现金流降至7.84亿美元,我们在Muse之后的META:AI代理撑得起1450亿美元资本开支吗中有详细分析。
资金正来自新发股票和新增债务
当现金流不再能覆盖建设支出时,公司就会向外部融资。Alphabet披露,2026年6月它发行了A类和C类股票以及强制可转换优先股,净募资496亿美元,用途"包括用于扩大AI基础设施的资本开支",并设立了一项市价发行计划,可再出售最多400亿美元股票。
债务也在上升。据Axios 9月11日报道,标普全球统计,2026年迄今超大规模云厂商及英伟达等相关实体发行的债券约2,250亿美元,有望创下全年纪录,其分析师写道"超大规模云厂商的信用质量正在逐步减弱"。同一分析预计,包括甲骨文在内的六大超大规模云厂商到2030年在数据中心和AI上的支出将超过7万亿美元。
大型科技公司通常能够安全地承担债务,因为它们拥有成熟业务和稳健的资产负债表。更广泛的担忧在于:如果利用率或定价令人失望,规模较小的数据中心运营商、投机性基础设施开发商和高杠杆AI初创公司可能更加脆弱。而这正是52周回撤最深的地方,详见CoreWeave股票2026:1000亿美元AI订单与债务风险。
短寿命资产带来折旧风险
这些资本开支中有很大一部分用于购买服务器和加速器,它们的损耗或过时速度远快于建筑。Alphabet表示,其2026年支出中约60%用于服务器,40%用于数据中心和网络设备。如果模型架构或推理方法快速进步,今天昂贵的硬件可能在赚回足够回报之前就失去经济吸引力,而折旧费用仍会持续计入利润表。
管理层必须保护自由现金流
首席执行官可以把AI投资描述为战略必需,但股东最终是通过盈利、现金流或长期竞争优势获得价值。如果资本开支增速快于经营利润,即使收入增长,自由现金流也可能下降。
这就是投资者对资本开支指引愈发敏感的原因。Alphabet第二季度业绩超出预期,却在上调支出区间后下跌,这一模式在整个7月财报季反复出现。
循环AI经济正在体现在已公布的利润中
更严重的担忧之一,是AI生态系统可能日益循环化,而在2026年,这一点已经在经审计的数字中显现。
来看一条简化的链条:
- 芯片公司向云服务商出售加速器。
- 云服务商把算力租给AI模型开发商。
- 模型开发商与云服务商签署战略合作,并接受其投资。
- 云服务商报告强劲的AI需求,并随着实验室估值上升而确认收益。
- 芯片公司基于这些需求获得新订单。
这条链条可以代表真实的经济活动。但投资者仍应追问:最终由谁付钱,终端客户能否获得足够的生产率提升或收入来证明这些支出合理。
以下是一个季度里的实际情况:
| 2026年第二季度 | 经营利润 | 其他(非经营)收益 | 净利润 | 其他收益的主要来源 |
|---|---|---|---|---|
| Alphabet | 408亿美元 | 980亿美元 | 1,121亿美元 | "股权证券的未实现净收益" |
| 亚马逊 | 275亿美元 | 534亿美元 | 626亿美元 | "主要来自我们对Anthropic的投资" |
来源:Alphabet和亚马逊2026年第二季度财报(Form 8-K,附件99.1)。
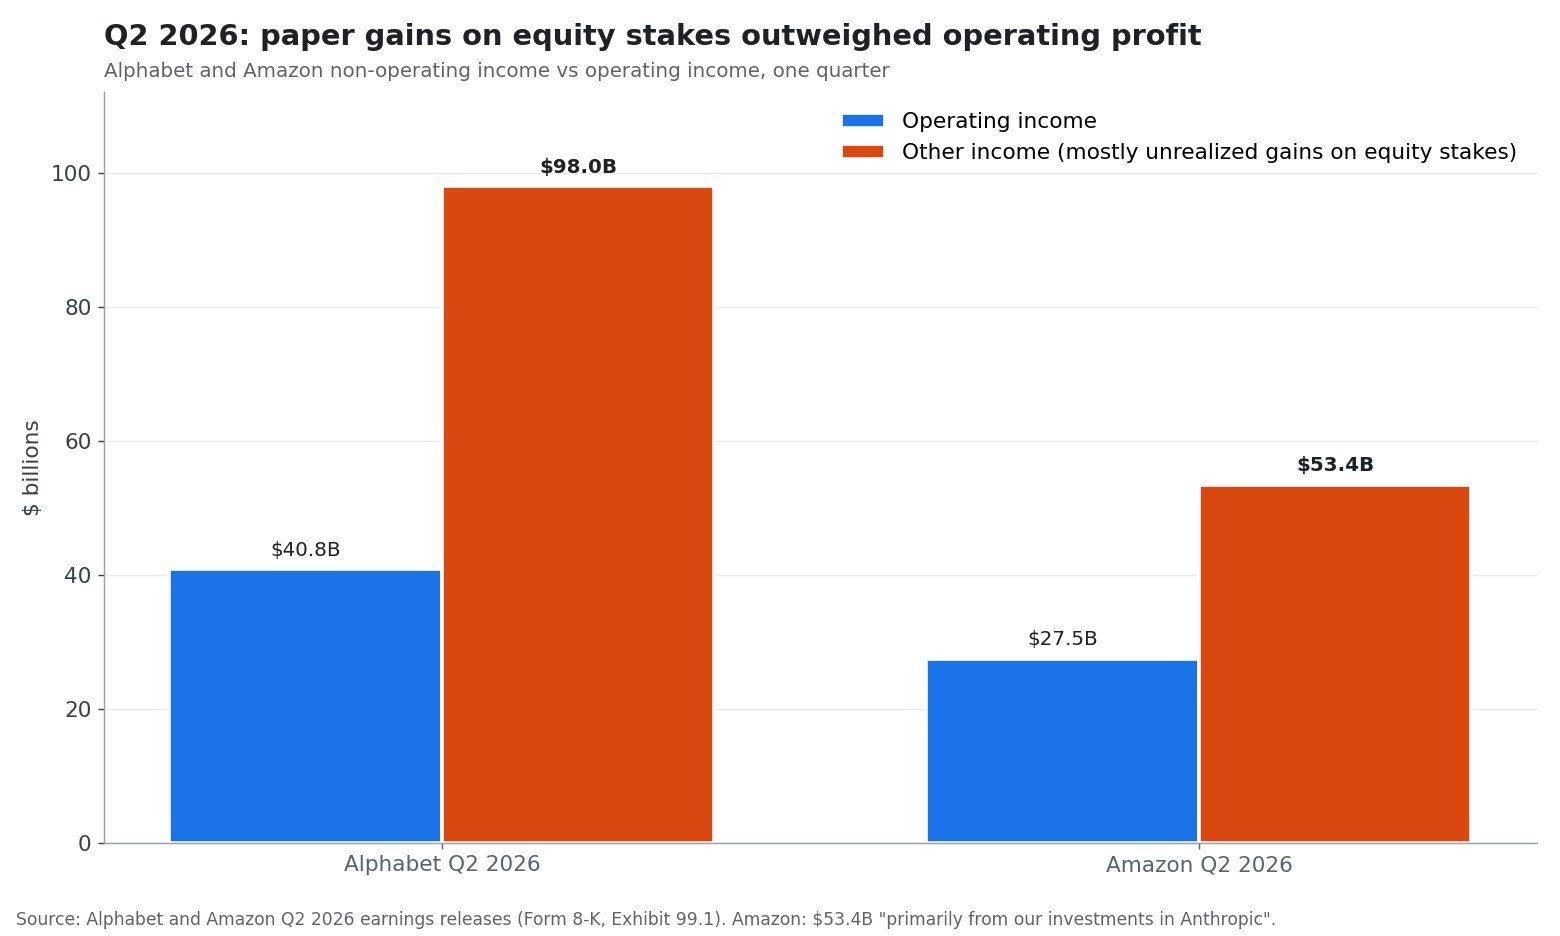
Alphabet归属于股东的净利润增长298%,而经营利润增长30%。亚马逊的净利润是其经营利润的两倍多。这些都是真实披露的收益,两家公司的业务也都在快速增长。但这些收益来自对AI公司的持股,而这些AI公司本身又是Alphabet和亚马逊云算力的大买家。如果私募市场的AI估值下跌,这一科目也可能反向波动。
当初创公司获得巨额融资、签下长期云合同,再把相当一部分资金用来向其战略伙伴购买云服务时,风险就会更大。生态系统可能迅速扩张,而终端市场的盈利能力仍未得到证明。
一个健康的AI市场应逐步呈现:
- 来自非科技行业的收入增加。
- 员工生产率提高。
- 可衡量的成本节约。
- 更高的软件毛利率。
- 更低的推理成本。
- 对补贴的依赖减少。
- 早期采用者之外更广泛的客户采用。
如果这个行业仍依赖投资者为那些向其他科技公司购买基础设施的公司提供资金,这场热潮就更容易受到信心冲击。
英伟达证明真实需求存在,但并未消除风险
反对AI泡沫论的最有力论据,是英伟达实际业务的表现。
根据其2026财年Form 10-K年度报告,英伟达2026财年收入为2,159亿美元,同比增长65%,数据中心收入增长68%,经营利润增长60%至1,304亿美元。
这些数字表明,AI建设并非纯属想象。客户正在以非同寻常的规模购买芯片、网络系统和完整的加速计算平台。
同一份文件也显示出生态系统的相互交织程度。英伟达报告了952亿美元的供应与产能承诺,几乎全部将在2027财年前支付,另有270亿美元的多年期云服务协议,也就是说英伟达自己也承诺租用云算力。这份10-K还警告说,"客户和合作伙伴为支持英伟达AI基础设施建设所需的数据中心、能源和资本的可获得性至关重要"。
供应商收入强劲,并不自动证明整个生态系统都能获得可观回报。在许多技术投资周期中,设备供应商比终端用户更早获利。关键问题是客户买下硬件后能否将其变现。关于历史规律,可参阅英伟达财报后股价怎么走?2016年以来42次财报反应全表和黄仁勋是否在吹大AI泡沫?
英伟达投资者应关注:
- 当前Blackwell产品周期之后的数据中心增长。
- 超大规模云厂商中的客户集中度。
- 谷歌、亚马逊和微软自研芯片的推进速度。
- 影响中国相关销售的出口限制。
- 竞争加剧下毛利率的可持续性。
- 云服务商的投入资本回报率。
- AI加速器的更换周期。
- 任何前沿实验室的放缓协议是否会纳入训练算力上限。
即使基本面依然强劲,只要预期增长放缓,股票也可能经历显著的估值修正。9月14日的英伟达就是一个好例子:业务创纪录,股价却比5月高点低10.5%。
万亿美元AI股票热潮是盈利泡沫吗?
富达策略师阿努·加加尔(Anu Gaggar)和布赖恩·萨贾迪(Bryan Sajjadi)在2026年2月提出了一份实用清单《值得关注的AI泡沫五大迹象》:盈利增长、盈利质量、相对历史的估值、资本开支可持续性和利率周期。以下是经历2026年诸多事件后各项的现状。
| 信号 | 关注什么 | 2026年9月的读数 |
|---|---|---|
| 盈利增长 | 利润是否有收入支撑 | 强劲:英伟达收入+65%,AWS +37%,谷歌云加速 |
| 盈利质量 | 现金流与账面利润之比 | 走弱:Alphabet和亚马逊出现大额非经营收益;自由现金流为负 |
| 估值 | 相对历史的倍数 | 分化:供应商较高点下调10%至56%;超大规模云厂商更接近高点 |
| 资本开支可持续性 | 用盈利还是用债务和股权融资 | 走弱:创纪录的债券发行,Alphabet 496亿美元股权融资 |
| 利率 | 流动性与美联储政策 | 长久期AI股票的关键摇摆因素 |
这一框架有助于区分真正的技术革命与不可持续的股市周期。
盈利增长
AI龙头正在报告可观的收入和利润增长。英伟达是最明显的例子,但云业务和广告平台也在受益于AI相关需求。
风险在于,市场预期高增长会持续太多年。盈利增长40%的公司或许配得上溢价估值;增长15%却大举支出的公司则未必。
盈利质量
并非所有盈利增长都具有相同价值。投资者应区分:
- 来自外部客户的收入与来自关联伙伴的收入。
- 现金回款与会计应收款。
- 经常性订阅与一次性基础设施合同。
- 经营利润与投资其他AI公司所得收益。
- 股权激励前与股权激励后的经营利润。
- AI产品与传统业务产生的毛利。
估值
即便经历了估值压缩,一些AI股票相对大盘仍然昂贵。另一些大型科技公司的估值倍数较为温和,因为其现有业务能产生大量现金流。
投资者应避免把"AI敞口"当作一个估值类别。盈利的半导体龙头、云平台、亏损的模型开发商和电力设备供应商,不应被套用相同的假设。
资本开支可持续性
当资本开支能带来收入、降低单位成本或建立持久的竞争护城河时,它就是可持续的。当公司必须不断增加支出只为维持地位时,它就变得危险。
关键问题包括:
- 资本开支中有多大比例直接对应已签约的客户需求?
- 需要多高的利用率才能获得可接受的回报?
- 设备折旧有多快?
- 客户能否转向更便宜的模型或自研芯片?
- 如果电力或融资成本上升会怎样?
利率
AI股票属于长久期资产,因为其预期价值很大一部分来自未来盈利。更高的利率会降低这些盈利的现值,即使业务表现依然稳健,也可能压缩估值倍数。由于建设中越来越大的部分依靠债务融资,利率如今也直接影响建设本身。
什么可能引发AI股票回调?
回调并不需要技术失败,只需要预期下调。
潜在催化因素包括:
超大规模云厂商资本开支真正放缓
如果微软、亚马逊、Alphabet或Meta表示算力增长快于需求,投资者可能下调整个AI供应链的预期。9月14日就预演了供应商与支出方会如何分化。
具有约束力的放缓协议
阿莫代伊的文章目前只是一个提议。如果前沿开发者或各国政府真的就包含训练算力在内的能力上限达成一致,最大规模集群的需求曲线将趋于平缓。
大客户取消订单
大型数据中心项目往往依赖少数几个主力客户。延期或取消可能同时影响芯片供应商、建筑公司、公用事业公司和业主。
AI价格下降
云服务商和模型公司之间的竞争可能使价格下降快于用量增长。价格下降对客户有利,却可能损害供应商的利润率。
生产率回报令人失望
企业可能发现,AI提高了员工效率,却没有产生足以支撑大额预算的可衡量利润。采用可能继续,而变现依然疲弱。
监管或法律限制
涉及隐私、版权、安全或国家安全的AI监管可能推迟部署或增加合规成本。出口限制也可能压缩先进芯片的潜在市场。
融资事件或私募AI估值下调
如果某家AI初创公司、数据中心运营商或私募信贷工具违约,投资者可能重新评估举债扩建基础设施的风险。私募AI估值下跌,也会使目前推高超大规模云厂商利润的投资收益出现反转。
哪些AI股票最脆弱?
最脆弱的公司不一定是AI敞口最高的公司,而是资产负债表实力、客户集中度和已验证现金流这三者组合最弱的公司。
| 公司类型 | 主要优势 | 主要弱点 | 9月14日走势(示例) |
|---|---|---|---|
| 领先芯片设计商 | 定价权与即时需求 | 预期过高与订单周期性 | NVDA -3.4%,AMD -4.4%,AVGO -4.8% |
| 超大规模云厂商 | 多元化现金流与分发渠道 | 巨额资本开支与折旧 | GOOGL +3.2%,META +2.7%,MSFT +2.0% |
| AI模型开发商 | 快速创新与用户增长 | 高昂算力成本与不确定的利润率 | 多为非上市公司 |
| 数据中心与GPU云运营商 | 基础设施稀缺 | 杠杆、利用率与电力成本 | CRWV -6.8%,ORCL -3.7% |
| AI软件初创公司 | 潜在的高毛利率 | 客户流失与激烈竞争 | 多为非上市公司 |
| 电力、冷却与服务器供应商 | 必需的基础设施 | 项目延期与估值外溢 | VRT -7.7%,SMCI -8.4% |
投资者还应警惕那些在投资者演示中使用AI话术、却未披露实质性AI收入的公司。即使技术对盈利影响甚微,AI标签也可能推高股票估值。
分析AI股票风险的实用框架
投资者可以用以下流程判断一只AI股票是否有基本面支撑。
第一步:区分当前收入与未来承诺
阅读最新的年度和季度文件。弄清有多少收入来自已商业化的产品,有多少取决于预期的未来需求。
第二步:比较资本开支增速与经营利润增速
如果资本开支增长70%而经营利润只增长10%,管理层必须解释这笔投资将如何带来未来回报。暂时的缺口可以接受,持续的缺口则更令人担忧。
第三步:检查现金转化
比较净利润与经营现金流和自由现金流。较大的差异可能来自营运资本变动、股权激励、客户预付款,或者像2026年这样,来自投资其他AI公司的收益。
第四步:检验客户集中度
判断是否有一小批超大规模云厂商或AI初创公司占据了大部分收入。支出计划变化时,集中度会放大波动。
第五步:建立低增长情景模型
假设AI收入增速减半、毛利率小幅下降、资本开支再维持两年高位。如果股票看起来仍估值合理,下行风险可能更可控。
第六步:跟踪管理层措辞
"优化""效率""产能纪律""优先排序"以及如今的"放缓节奏"等措辞,可能意味着从扩张转向投资回报分析。投资者应把当前表述与此前指引进行对比。
SimianX AI可以支持这一流程,让用户把财务报表分析与技术趋势、分析师预期修正和实时新闻情绪结合起来。你可以直接打开英伟达实时分析,或了解SimianX AI的研究平台。该平台的输出仅供参考,应作为专业财务建议的补充,而非替代。
AI股票热潮的乐观、基准与悲观情景
乐观情景:变现追上基础设施
在乐观结果中,AI成为通用的生产率层。企业在客户服务、软件开发、医疗、金融和制造业部署智能体。云用量持续增长,推理变得更便宜,AI软件带来经常性收入。"放缓前沿"最终意味着更好的评估,而不是更少的算力。
在这一情景下:
- 超大规模云厂商的资本开支带来强劲的云和广告回报。
- 英伟达保持技术领先。
- AI应用从试点进入关键业务流程。
- 数据中心利用率保持高位。
- 生产率提升支撑更广泛的经济增长。
股市可能继续奖励AI龙头,但回报可能变得更具选择性。
基准情景:技术可行,但估值回归正常
在基准情景中,AI采用持续推进,但耗时比投资者预期更长。收入增长,但资本密集度仍高,利润率扩张缓慢。
在这一情景下:
- 基础设施需求依然强劲,但不再爆发式增长。
- 部分AI初创公司被整合或倒闭。
- 超大规模云厂商股票跑赢较弱的投机性标的。
- 估值倍数逐步下降。
- 股票回报更多取决于盈利兑现。
这将是一次健康的正常化,而不是市场崩溃。
悲观情景:产能过剩与盈利失望
在悲观结果中,AI模型变得更便宜、更容易复制,定价权随之减弱。企业在回报不佳后限制支出,而超大规模云厂商新增产能的速度仍快于客户的消化速度。
在这一情景下:
- AI基础设施利用率下降。
- 芯片订单被推迟或取消。
- 数据中心运营商面临再融资压力。
- 科技股估值倍数压缩。
- 私募AI估值大幅下跌,使超大规模云厂商的投资收益反转。
- 整个生态系统削减资本开支。
从长期看,这项技术仍可能非常重要,但随着预期重置,AI相关股票可能大幅下跌。
关于2026年AI股票热潮的常见问题
AI公司首席执行官们对放缓说了什么?
2026年9月12日,Anthropic首席执行官达里奥·阿莫代伊发表《我们必须放缓前沿》,呼吁放慢AI能力提升速度,引入嵌入式第三方评估人员、共享安全标准并最终开展国际协调。OpenAI的萨姆·奥尔特曼同意"我们需要放缓前沿",埃隆·马斯克写道"达里奥是对的"。三人都没有宣布削减数据中心支出。
为什么芯片股下跌,而Alphabet和Meta上涨?
9月14日,超微电脑、Vertiv、Marvell、CoreWeave和英伟达等供应商下跌3.4%至8.4%,因为前沿竞赛放缓可能减少未来订单。Alphabet、Meta和微软上涨,因为它们是为建设买单的一方,支出放缓将有利于它们的自由现金流。
2026年有超大规模云厂商真正削减AI资本开支吗?
没有。2026年7月,Alphabet把区间上调至1,950亿至2,050亿美元,亚马逊上调至约2,200亿美元,Meta把区间收窄至1,300亿至1,450亿美元。微软的日历年数字降至约1,750亿美元,仅仅是因为租赁会计变化;管理层表示其投资计划在其他方面保持不变。
2026年AI股票被高估了吗?
一些AI股票看起来昂贵,因为股价假设了多年的超常增长和高利润率。另一些则有强劲的当期盈利和现金流支撑,因此这个板块高度分化,而非整体高估。到9月中旬,许多AI供应商已比52周高点低25%至56%。
投资者如何识别AI盈利泡沫?
留意依赖关联科技公司的收入增长、资本开支上升而现金流未见改善、利润由持有其他AI公司股份的收益推动、客户高度集中、指引屡屡上调却无利润率改善,以及需要不切实际长期假设才能成立的估值。
英伟达股票会继续受益于AI支出吗?
只要客户持续购买加速计算系统,英伟达仍是主要受益者。其未来表现取决于数据中心需求能否持续、产品换代、自研芯片的竞争、出口限制,以及客户回报能否支撑持续支出。
如果超大规模云厂商的AI支出放缓会怎样?
支出放缓可能打压半导体、网络、建筑、电力和数据中心股票,同时可能改善超大规模云厂商自身的自由现金流。影响大小取决于放缓反映的是暂时的产能消化,还是AI需求的根本性下降。
结论
万亿美元AI股票热潮未必已经结束,但下一阶段的要求会更高。第一阶段奖励的是供应稀缺芯片、云算力和数据中心设备的公司。下一阶段奖励的,将是能够证明AI可以产生持久、经常性且盈利的现金流的公司。
AI公司首席执行官们并没有放弃这项技术,超大规模云厂商也没有削减2026年计划中的一分钱。9月的变化在于,前沿实验室的领导者公开质疑了这场竞赛的节奏,而市场立刻表明了它认为竞赛放缓时哪一方会输:供应商。
最重要的监测指标包括:
- 来自外部客户的AI收入增长。
- 扣除资本开支后超大规模云厂商的自由现金流。
- 已公布利润中有多少来自AI投资收益。
- 数据中心利用率与合同质量。
- 推理成本与定价趋势。
- 客户的生产率提升。
- 整个基础设施生态系统的债务与股权发行。
- 放缓提议是否最终变成训练算力上限。
投资者应避免把每只AI股票当作同一笔交易。资产负债表稳健、收入真实、资本配置自律的公司,比依赖持续融资的高杠杆企业处于更有利的位置。
在持续研究中,SimianX AI可以帮助投资者从基本面、技术指标、监管文件、影响市场的新闻和情绪等维度跟踪AI股票。请使用多来源分析,对乐观假设进行压力测试,并在做出投资决策前咨询合格的财务顾问。
本文仅供信息和教育用途,不构成投资、法律或税务建议。市场价格和公司指引会发生变化,投资者在做出财务决策前应核实最新数据。
延伸阅读
- AI资本开支2026:五大科技巨头烧掉96%的经营现金流
- Muse之后的META:AI代理撑得起1450亿美元资本开支吗
- 黄仁勋是否在吹大AI泡沫?拆解英伟达繁荣背后的资金与循环融资
- 英伟达财报后股价怎么走?2016年以来42次财报反应全表
- CoreWeave股票2026:1000亿美元AI订单与债务风险
- 甲骨文2026财报:OCI、Stargate积压与ORCL
- Alphabet Q2财报:Gemini能否撑起AI资本开支
- 亚马逊2026年Q2财报:AWS能否撑起2000亿美元AI开支
- 微软2026财年Q4财报:Azure增长对决AI资本开支
参考来源
- Dario Amodei — 《我们必须放缓前沿》(2026年9月12日)
- SiliconANGLE — 萨姆·奥尔特曼和埃隆·马斯克支持达里奥·阿莫代伊放缓前沿的呼吁
- CNN Business — Anthropic首席执行官呼吁"放缓"AI竞赛的前沿
- Axios — AI债务激增,信用评级机构表示担忧(2026年9月11日)
- SEC EDGAR — Alphabet 2026年第二季度财报(Form 8-K,附件99.1)
- SEC EDGAR — 亚马逊2026年第二季度财报(Form 8-K,附件99.1)
- SEC EDGAR — Meta 2026年第二季度财报(Form 8-K,附件99.1)
- SEC EDGAR — 英伟达2026财年年度报告(Form 10-K)
- CNBC — Alphabet 2026年第二季度财报与资本开支指引
- Fortune — 安迪·贾西称亚马逊今年将支出2,200亿美元
- CFO Dive — 微软坚持AI支出计划
- Tom's Hardware — 科技巨头2026年资本开支将达7,250亿美元
- Tom's Hardware — 科技巨头在AI基础设施上的支出已超过1万亿美元
- Fidelity — 值得关注的AI泡沫五大迹象


