Meta Muse与META股票:个人AI代理对决1450亿美元的资本开支账单
Muse发布后的META股票给投资者提出了一个分量异常重的问题:Meta Platforms能否把它庞大的社交分发网络,变成占据主导地位的消费级AI代理生态?
2026年9月8日,Meta正式推出Muse。这是一款个人人工智能代理,能够浏览网站、填写表单、发送邮件、预订行程、代表用户谈判、完成购买,并在用户关闭应用后继续工作。Muse正在美国通过iOS、Android和muse.ai逐步上线,也可以直接在WhatsApp中使用,对Meta AI眼镜的支持也即将推出。
这比在Facebook或Instagram里再加一个聊天机器人要雄心勃勃得多。Meta希望Muse成为用户数字生活的“操作层”——它理解目标、记住偏好,并能跨第三方服务采取行动。
机会可能极其巨大。Meta报告称,2026年6月其应用家族的日活跃人数达到36.0亿。即便只在这个网络中取得有限的普及,也可能造就一个重要的订阅、电商或企业消息平台。但投资逻辑并不简单。Muse要求用户把邮件、日历、支付及其他高度私密的信息托付给Meta,而公司在AI基础设施上的投入规模前所未有:2026年第二季度,资本开支吞掉了Meta经营现金流的97.5%。
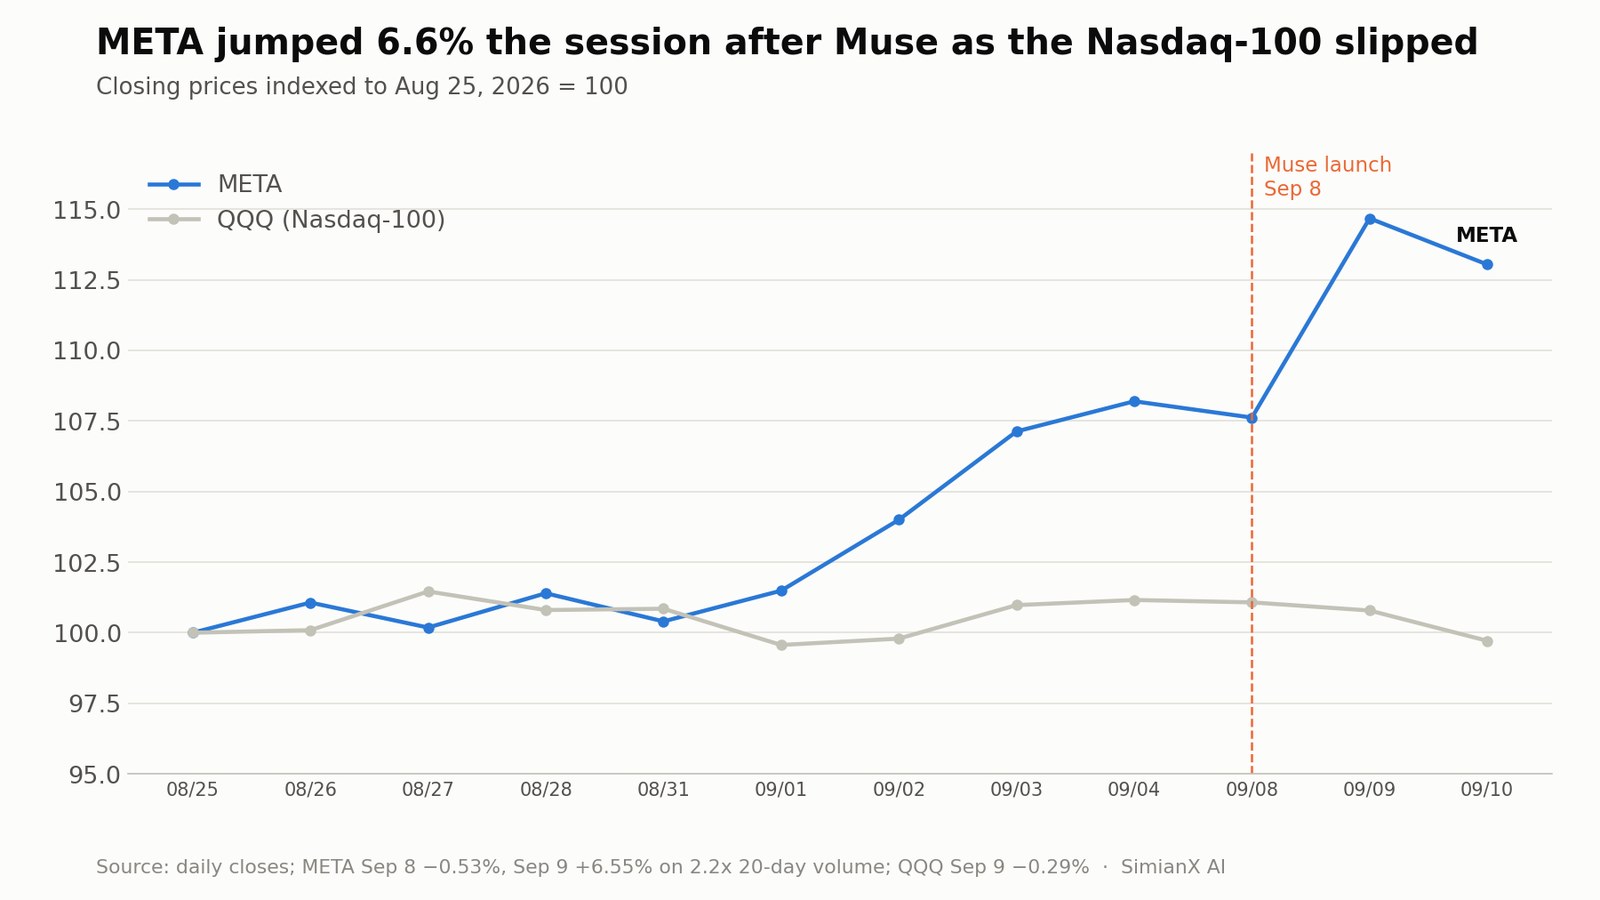
市场的第一反应喜忧参半。META在发布当天小跌0.5%,随后在下一个交易日大涨6.6%,而同期纳斯达克100指数下跌——不过股价仍比52周高点790.80美元低约18%。
因此,核心问题并不是Muse在技术上是否令人惊艳,而是Meta能否把Muse转化为足够的增量收入和战略价值,以证明其快速攀升的成本是合理的。
本文评估Muse的能力、可能的商业模式、竞争地位、财务影响、风险以及对META股票的意义。随着Muse的投资逻辑逐步展开,投资者也可以借助SimianX AI跟踪Meta的财务文件、股价走势、技术指标和AI相关新闻。
Meta Muse是什么?
Muse是一个代理式AI系统,也就是说,它的设计目的是采取行动,而不只是给出答案。
传统聊天机器人对提示作出回应,然后等待下一条指令。Muse则能把一个较大的目标拆解成多个步骤,调用工具、浏览互联网、协调一个专用的浏览器子代理,并在后台持续工作。当情况发生变化或需要用户批准时,它会回来找用户。
根据Meta官方的Muse发布公告,首发版本可以:
- 发送邮件,并在发送前征得用户批准。
- 预订行程并处理日常杂事。
- 打开浏览器并填写表单。
- 代表用户谈判——例如压低一笔账单,或把一辆车卖个更好的价钱。
- 把长期目标转化为个性化计划,并持续推进。
- 记住对用户重要的事情,并根据只提过一次的细节采取行动。
- 把用户在Instagram上收藏的菜谱短视频变成购物清单。
- 在获得用户批准后完成购买。
Muse由Muse Spark 1.3驱动,这是Meta Superintelligence Labs开发的模型家族的一员。Meta表示,该模型在操控网页浏览器方面尤其出色,在抵御提示注入方面也“接近业界最高水平”。
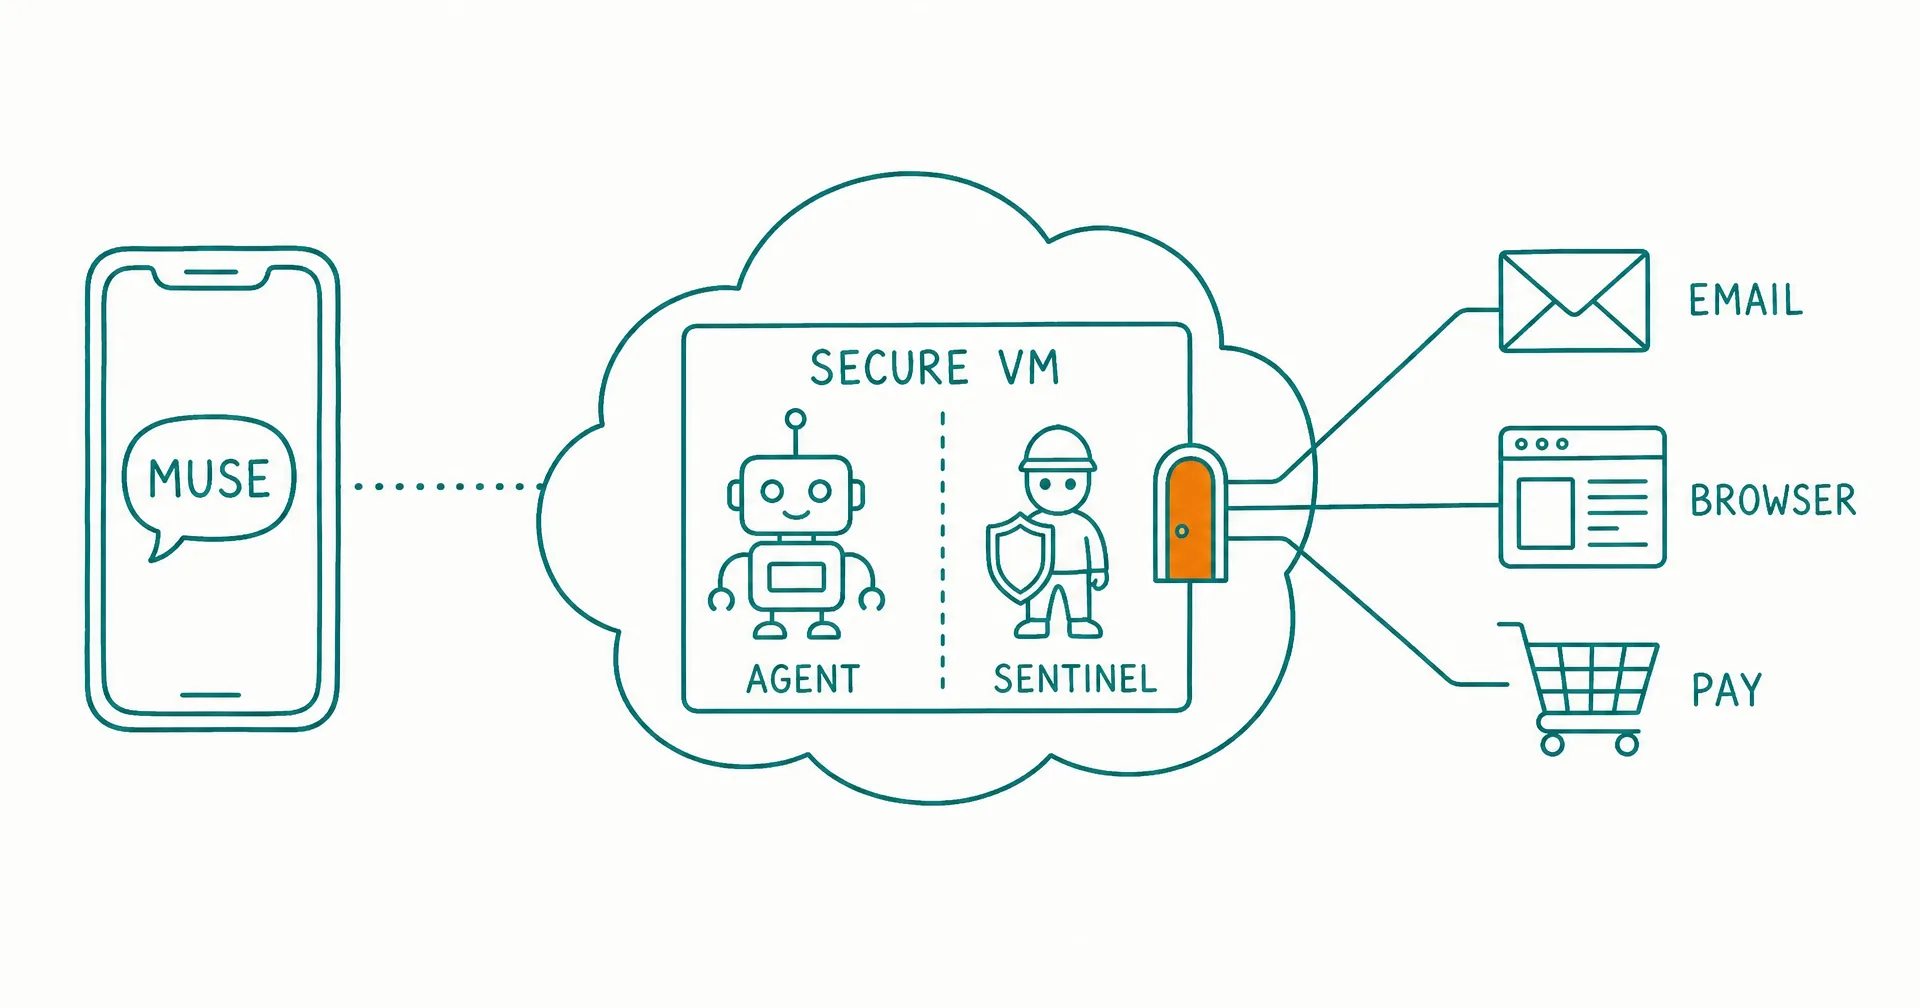
这个代理运行在一个名为Muse Secure VM的持久化云端环境中。Meta表示,每位用户都拥有一台专属、隔离的虚拟机,内含浏览器、存储空间以及完成任务所需的算力。另一个名为Sentinel的独立代理,是与已连接服务进行操作、以及所有离开这台机器的网络流量的唯一授权方。
这种架构之所以重要,是因为一个能干的代理所需的权限远远超过聊天机器人。它可能在网站上遇到恶意指令、误解请求,或者试图执行不可逆的操作。Meta的设计假定核心代理会犯错,因此在Muse与外部世界之间又放置了一套系统。
Muse不只是一个更好的搜索框。Meta正试图在消费者、应用和企业之间,搭建一个值得信赖的交易与执行层。
Muse为何对META股票至关重要
Muse可能在四个相互关联的市场中增强Meta的实力:
| 机会 | Muse如何参与 | 对Meta的潜在好处 |
|---|---|---|
| 消费级AI | 个人规划、调研与任务执行 | 订阅收入和更高的生态参与度 |
| 数字广告 | 推动用户从发现商品走向实际行动 | 更好的转化衡量和更高的广告主回报 |
| 代理式电商 | 搜索、比较并购买商品 | 交易费用和商业合作 |
| 企业消息 | 把消费者与自动化商家代理连接起来 | 付费消息、企业订阅和电商工具 |
Meta目前的收入大部分仍来自广告。2026年第二季度,公司实现广告收入593.6亿美元,约占当季总收入的98%。
Muse无需取代这台广告引擎,就能具有战略意义。它可以通过让Meta更贴近交易环节来强化这台引擎。
Instagram已经在影响消费者想要什么。WhatsApp已经把用户和商家连接在一起。Facebook Marketplace已经支持商品发现。一个高效的个人代理可以把这些分散的活动串联起来:
- 用户在Instagram上收藏了一个商品或旅行视频。
- Muse理解用户的意图和偏好。
- 代理调研选项,或联系相关商家。
- 它比较价格、库存和评价。
- 用户批准一次预订或购买。
- Meta获得更有力的证据,证明“发现”是否带来了交易。
这种闭环流程可以让Meta的广告库存更有价值。当一个平台能带来可衡量的销售,而不仅仅是曝光或点击时,广告主通常愿意支付更高的价格。
Meta的核心业务本就在快速增长
投资者不应把Muse看作一家弱势公司的救命稻草。Meta的广告业务在Muse发布时正处于相当强势的位置。
根据Meta 2026年第二季度业绩(作为7月29日8-K表格的附件99.1提交给SEC):
| 2026年第二季度指标 | 结果 | 同比变化 |
|---|---|---|
| 总收入 | 608.0亿美元 | +28% |
| 广告收入 | 593.6亿美元 | +27% |
| 广告展示量 | — | +14% |
| 单条广告平均价格 | — | +12% |
| 应用家族日活跃人数 | 36.0亿 | +3% |
| 营业利润 | 187.8亿美元 | -8% |
| 营业利润率 | 31% | 低于上年同期的43% |
| 净利润 | 158.5亿美元 | -14% |
| 资本开支(含融资租赁) | 310.8亿美元 | 上年同期为170.1亿美元 |
| 自由现金流 | 7.84亿美元 | 上年同期为85.5亿美元 |
这种反差很重要。收入和广告需求异常强劲,但由于支出增长得更快,利润和自由现金流反而走弱。
Meta的广告表现说明,AI已经通过推荐系统、广告排序、创意生成和投放自动化带来回报。公司的第二季度财报材料显示,广告展示量增长14%,单条广告平均价格上涨12%。
第二季度利润下滑的真实构成
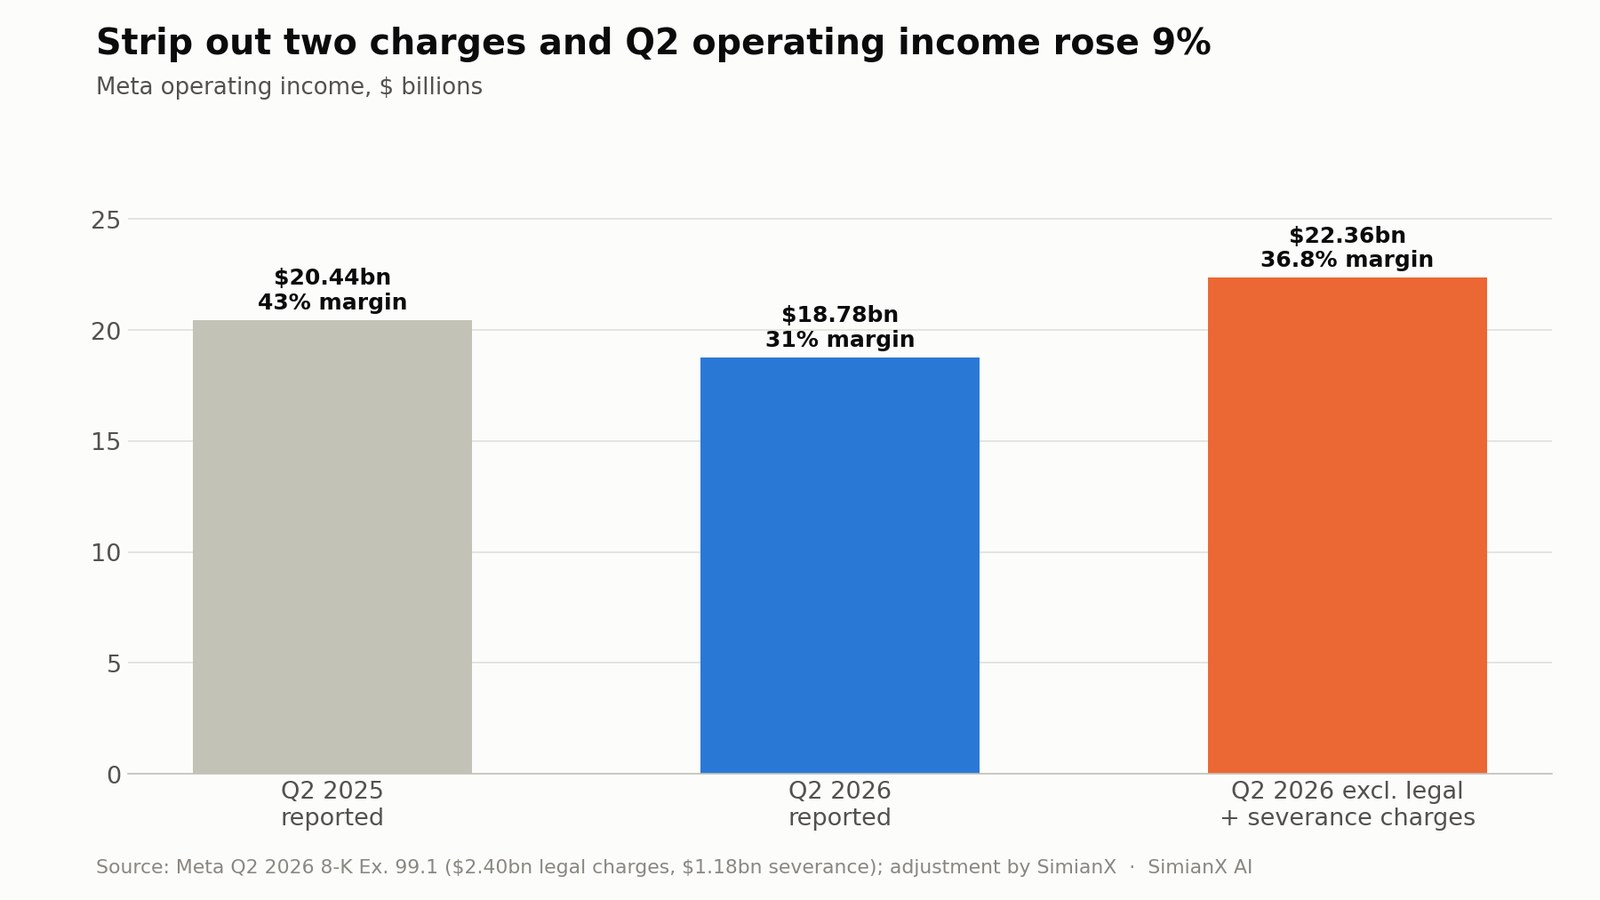
营业利润下降8%乍看令人担忧,但读一读明细就会发现另有隐情。420.3亿美元的总成本和费用中,包括24.0亿美元的法律诉讼相关费用,以及与2026年5月裁员相关的11.8亿美元遣散费。把这两项加回去,营业利润约为223.6亿美元,同比增长约9%,调整后利润率接近36.8%。
有两点需要保留,这并不代表一份干净的体检报告。第一,仅应用家族(Family of Apps)业务部门的营业利润为233.9亿美元,仍低于上年同期的249.7亿美元,原因是AI基础设施和薪酬成本在上升。第二,Reality Labs在仅4.31亿美元收入的基础上又亏损了46.2亿美元。管理层的展望是:第三季度收入610亿至640亿美元,全年费用1650亿至1690亿美元,2026年营业利润高于2025年水平。
Muse代表着AI战略的第二阶段:
- 第一阶段: 用AI推荐更好的内容和广告。
- 第二阶段: 为用户提供能创作和沟通的AI工具。
- 第三阶段: 让代理完成任务和交易。
- 第四阶段: 在Meta各平台上把个人代理与企业代理连接起来。
第一阶段已经在帮助核心业务。关键的未知数在于,后面几个阶段究竟会带来可观的回报,还是只会推高基础设施成本。
Meta可以如何让Muse变现?
Meta尚未提供足够的运营数据,让投资者能把Muse当作一个成熟业务部门来建模。因此,任何收入预测都带有推测性。尽管如此,仍有四条可信的变现渠道。
1. 消费者订阅
Meta表示,Muse对大多数日常需求免费,同时为想做更多事情的用户提供订阅计划。订阅模式从用户采用到经常性收入之间建立了一条直接通道。
以下示意性的订阅结果,展示了Meta分发优势的规模:
| 付费订阅用户 | 平均月收入 | 示意年收入 |
|---|---|---|
| 500万 | 20美元 | 12亿美元 |
| 1000万 | 20美元 | 24亿美元 |
| 2500万 | 20美元 | 60亿美元 |
| 5000万 | 20美元 | 120亿美元 |
这些数字只是情景假设,并非公司指引。而且它们是扣除模型推理、虚拟机容量、客户支持、支付手续费和分发成本之前的总收入。
即便有1000万付费用户,也只占Meta全球用户的一小部分。然而,消费级AI订阅竞争激烈,许多用户可能一直停留在免费计划上,或者只订阅一个通用AI服务。
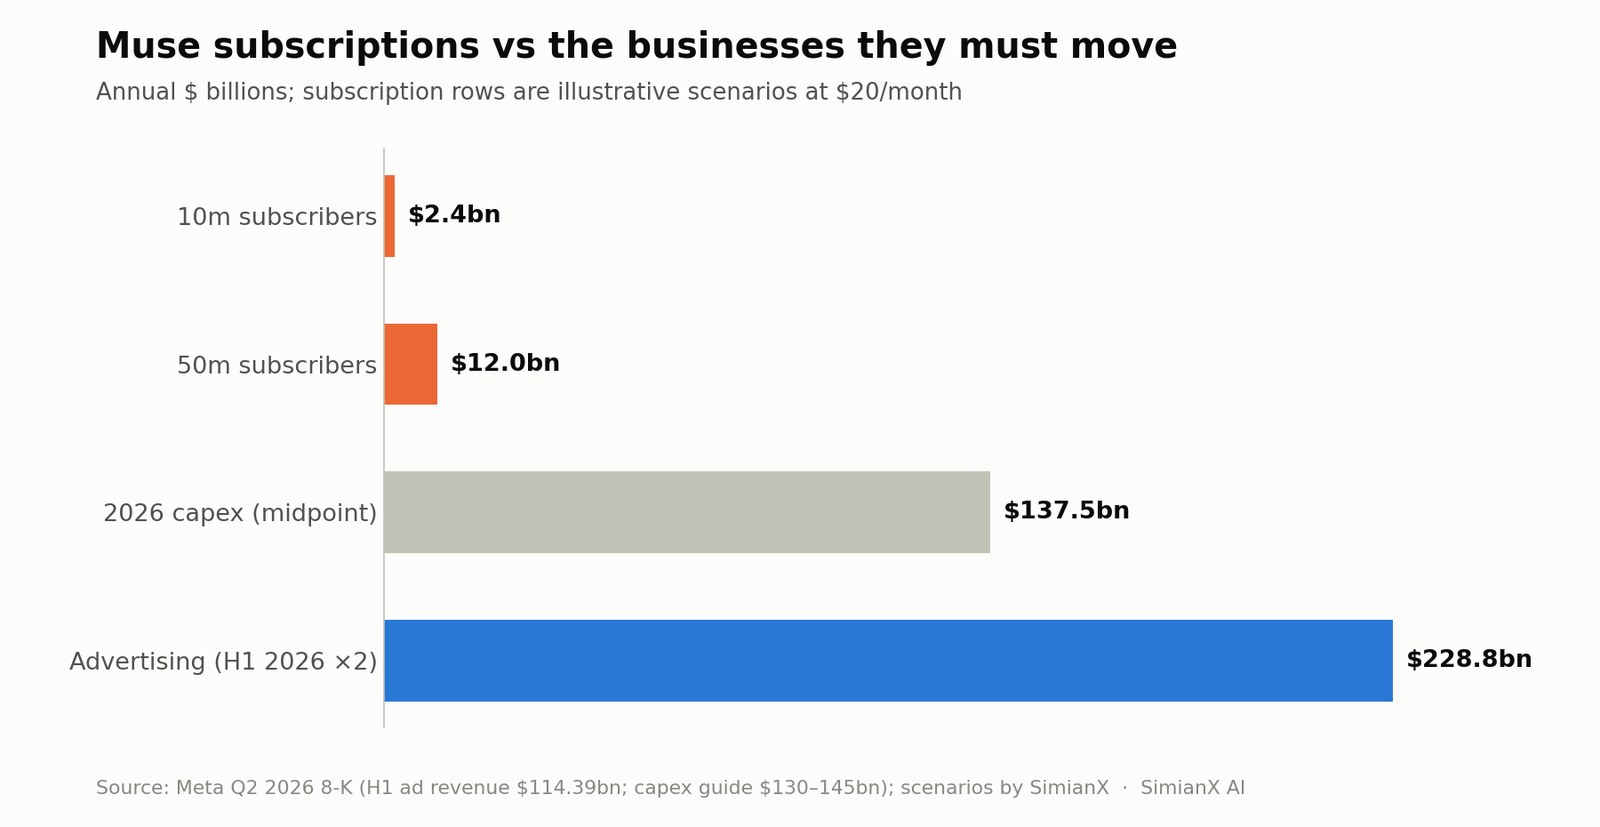
放在这个背景下看,即便是5000万订阅用户的情景,也覆盖不了今年资本开支中值的十分之一。这就是为什么单靠订阅收入撑不起Muse的投资逻辑。
2. 提升广告效果
Muse可以在不在对话中展示传统广告的情况下,改善广告的经济效益。
Meta表示,Muse不会把用户的对话或其虚拟机中的数据分享给广告系统。这一限制对赢得用户信任很有价值,但也限制了基于私密代理对话的直接广告定向。
有一个细节投资者不应忽略。Meta自己的安全说明承认,存在一些“合理情形”,使用Muse仍可能影响用户看到的广告:当Muse浏览网页时,这些访问会被视为用户本人的活动,所以Muse访问过网站的某个服装设计师,之后可能会在Instagram上对该用户进行再营销。
间接好处依然可能相当可观。Muse可能会:
- 增加用户在Meta生态中的停留时间。
- 把Instagram上的灵感转化为商业活动。
- 帮助消费者与广告主沟通。
- 减少从广告曝光到购买之间的摩擦。
- 在用户许可下改进转化衡量。
- 创造更有价值的企业消息互动。
在Meta庞大的广告业务中,哪怕只是相对小幅的改善,其价值也可能超过数百万个AI订阅。作为参照,Meta在2026年前六个月实现了1143.9亿美元的广告收入。
3. 代理式电商
Muse可以使用Stripe打造的Link完成结账。据Meta介绍,Link面向代理的钱包会生成一次性卡号,因此商家和代理都看不到用户真实的卡片信息;Muse也是首个享有Link购物保障的AI代理,包括对损坏或丢失商品的保障、降价补偿,以及符合条件商品的免费退货。Shop Pay和1Password的支持即将推出。
可能的长期变现方式包括:
- 推荐费或联盟佣金。
- 商家佣金。
- 优先展示费用。
- 与支付相关的收益。
- 旅行和服务预订费用。
- 高级购物保障。
- 面向代理兼容商品目录的商家工具。
Meta必须谨慎处理这一点。如果Muse按照佣金高低而不是用户利益来推荐商品,信任可能迅速崩塌。因此,投资者应当区分与用户利益一致的电商收入和可能造成损害的“付费排名”式推荐系统。
4. 企业AI与消息服务
最大的商业机会,可能出现在Muse与企业运营的AI代理相互沟通的时候。
Meta已经在WhatsApp上为企业推出AI工具,让商家能回答顾客问题并促进销售。公司也在通过Instagram、Messenger和Meta Business Suite扩展这些能力。
消费者可能会让Muse找一家餐厅、更换一台家电或安排一次度假。Muse随后可以与企业代理沟通、比较报价并完成交易。Meta将掌控这场互动双方的重要环节。
这可能支撑:
- WhatsApp Business订阅。
- 付费企业消息。
- AI客服工具。
- 线索获取费用。
- 交易服务。
- 自动化广告投放。
- 高级分析和商家软件。
Muse最大的机会,可能并不是直接向消费者销售AI,而是建立一个让个人代理与企业代理相互交易的商业网络。
Meta的分发优势
OpenAI、谷歌、Anthropic、微软、亚马逊等公司都在开发助手或代理。Meta的主要优势不一定是在每一项基准测试中都拥有最好的模型,而是分发能力。
Meta拥有Facebook、Instagram、Messenger、WhatsApp和Threads。2026年6月,其应用家族的日活跃人数达到36.0亿。
这为Muse带来了几项优势:
熟悉的入口
用户可以用类似于给另一个人发消息的方式与Muse交流。与WhatsApp的整合,免去了建立一种全新使用习惯的需要。
丰富的社交语境
在获得许可的情况下,Muse可以调用已连接的服务和信息,这些信息可能有助于策划活动、与朋友沟通或理解用户收藏的内容。
直接触达商家
数以百万计的公司已经在Facebook、Instagram或WhatsApp上运营。Meta不需要从零开始建立每一段商业关系。
硬件整合
Meta计划把Muse带到AI眼镜上。一个连接了摄像头、麦克风和情境感知可穿戴界面的代理,可能比纯文字助手更有用。
基础设施规模
Meta可以把AI推理成本分摊到全球基础设施之上,并用同一套模型来改进内容推荐、广告、企业工具和消费级代理——我们在Meta Compute 2026:过剩AI算力能否变成收入?一文中探讨过这一主题。
然而,分发能力并不能保证用户采用。微软曾凭借广泛的软件分发推广Copilot,谷歌掌控着重要的搜索和移动入口,亚马逊拥有深厚的购物和支付关系。消费者选择代理时,可能更看重可靠性和信任,而不仅仅是预装。
Muse的安全与隐私:竞争护城河还是采用障碍?
Muse需要访问异常敏感的信息。为了预订行程或管理日程,它可能需要邮件、日历、账户登录信息、支付授权,以及对用户人际关系的了解。
Meta的安全架构包含多项值得关注的保护措施,详见其Muse安全与防护报告:
- 每位用户的代理都运行在隔离的虚拟机中。
- 凭证单独存储,主代理永远看不到;密码只会在需要时注入浏览器。
- Sentinel独立批准或拒绝与连接器相关的操作以及所有出站网络流量。
- 一套“污染出站”(tainted egress)机制会追踪某个进程是否读取过用户数据,并据此请求批准。
- 把数据移出虚拟机、发送邮件或完成购买等操作都需要人工批准。
- 进入的网页内容会被标记为不可信输入,另有一个单独训练的分类器监控操纵企图。
- Meta漏洞赏金计划目前为有效的Muse漏洞报告最高支付30万美元,其中影响单个用户的成功提示注入最高可获13万美元。
- Meta正在开发一种机密虚拟机,旨在让外部专家能够确认,即使是Meta也无法访问其中存储的数据。
这些都是有分量的工程措施。但Meta也明确承认,Muse“仍然会犯错,而且一定会犯错”,而提示注入仍是整个行业尚未解决的问题。
还有一个重要的局限:在机密虚拟机上线之前,针对Meta自身的保护措施靠的是政策和系统设计,而不是外部可以验证的密码学保证。
这就形成了一个两面性的投资问题。
看涨解读: Meta把安全视为核心产品要求,有可能为个人代理基础设施树立行业标准。
看跌解读: 无论技术防护多么完善,用户可能都不愿把自己最敏感的账户连接到Meta。
信任挑战之所以格外重要,是因为最近的一次失误。Meta在2026年7月7日推出Muse Image时,允许用户通过@提及公开的Instagram账户来生成图片。三天后,Meta撤下了这项功能,并表示已“听到反馈,这项功能没有达到预期”。这件事说明,一个产品设计决策可以多么迅速地演变成一场隐私争议。
1300亿美元之问:AI资本开支
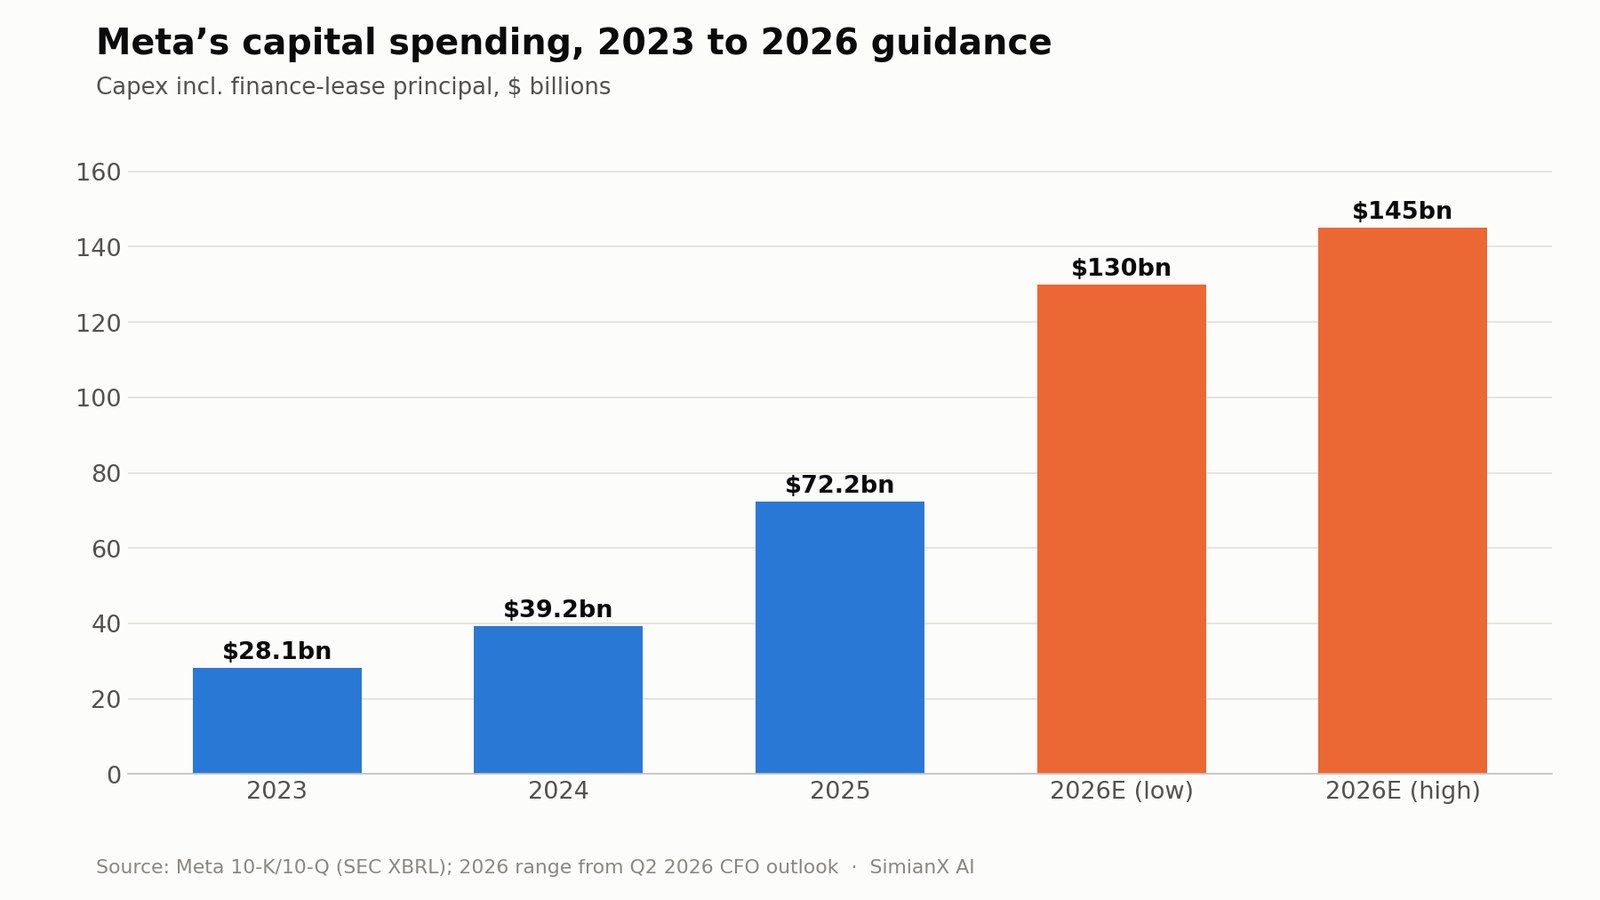
Meta预计2026年资本开支(含融资租赁本金支付)为1300亿至1450亿美元,这一区间是它在7月从1250亿至1450亿美元收窄而来的。这比2025年的722.2亿美元大幅增加,而2025年的数字本身就几乎是2024年392.3亿美元的两倍。
按中值计算,2026年资本开支约为1375亿美元——几乎是上一年的两倍,接近2023年水平的五倍。
Meta表示,这些支出同时支持Meta Superintelligence Labs和核心业务,包括训练和推理所需的数据中心、服务器、网络设备及其他基础设施——这与我们在AI资本开支2026:五大科技巨头烧掉96%的经营现金流中追踪的全行业模式如出一辙。
投资逻辑取决于这些基础设施能否在多个产品上带来回报:
| AI投资受益方 | 潜在回报 |
|---|---|
| 广告 | 更好的定向、排序、转化和创意工具 |
| Facebook和Instagram | 更高的参与度和内容质量 |
| Meta AI与Muse | 消费者订阅和生态留存 |
| WhatsApp Business | 付费消息和企业代理服务 |
| 开发者模型与工具 | API和软件收入 |
| AI眼镜 | 硬件销售和新的计算平台 |
共享基础设施是看涨逻辑的核心。如果同一笔投资既能改善一个规模超过2000亿美元的广告业务,又能支撑Muse,那么Muse自身需要创造的收入门槛就更低。
Meta的现金流挤压,逐季来看
但资本密集度已经在影响现金流。下表根据Meta提交给SEC的文件推算出季度数据(资本开支包括融资租赁本金支付):
| 季度 | 经营现金流 | 资本开支+融资租赁 | 自由现金流 | 资本开支占经营现金流比例 |
|---|---|---|---|---|
| 2025年第一季度 | 240.3亿美元 | 136.9亿美元 | 103.3亿美元 | 57.0% |
| 2025年第二季度 | 255.6亿美元 | 170.1亿美元 | 85.5亿美元 | 66.6% |
| 2025年第三季度 | 300.0亿美元 | 193.7亿美元 | 106.3亿美元 | 64.6% |
| 2025年第四季度 | 362.1亿美元 | 221.4亿美元 | 140.8亿美元 | 61.1% |
| 2026年第一季度 | 322.3亿美元 | 198.4亿美元 | 123.9亿美元 | 61.6% |
| 2026年第二季度 | 318.6亿美元 | 310.8亿美元 | 7.8亿美元 | 97.5% |
2026年第二季度的经营现金流实际上略低于第一季度,而资本开支在一个季度内就跳增了112亿美元。尽管收入增长强劲,上半年自由现金流仍从上年同期的188.8亿美元降至131.7亿美元。截至6月30日,Meta仍持有902.6亿美元的现金和有价证券,长期债务为836.6亿美元,所以这是安全边际的问题,而不是偿债能力的问题。
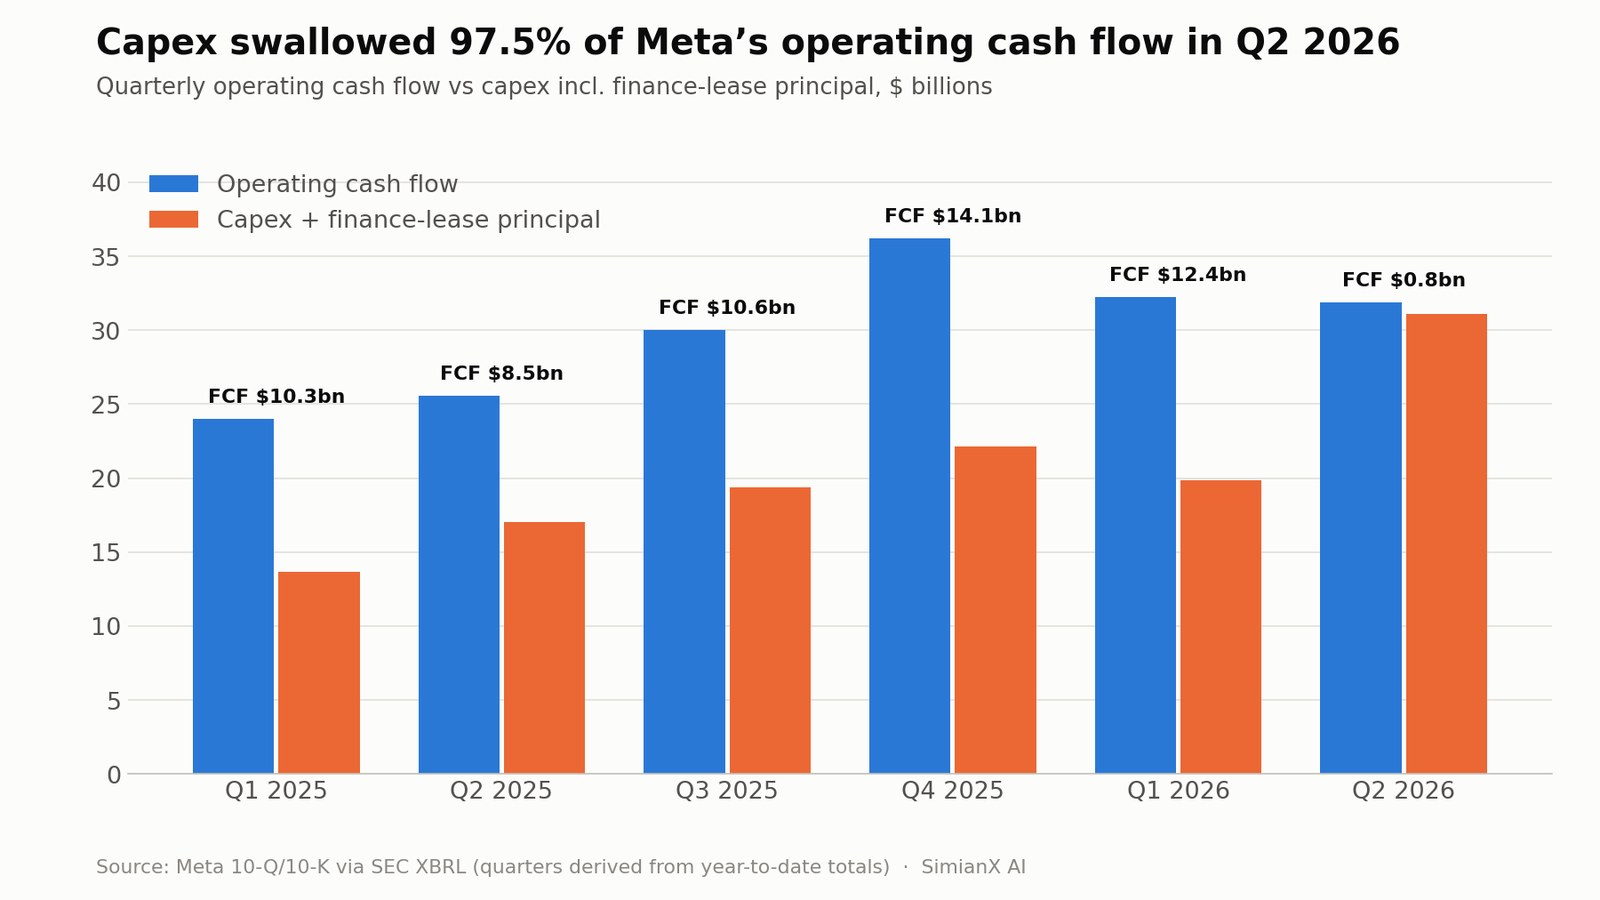
如果1300亿至1450亿美元的指引不变,2026年下半年意味着还要再投入约810亿至960亿美元——远高于以往任何一个半年度的节奏。
投资者除了资本开支,还必须关注折旧。今天购买的硬件会在未来各期形成会计费用。即便资本开支最终趋于稳定,折旧仍可能持续压制营业利润率。
Muse发布前后META的走势
股价的反应,有助于判断市场愿意为Muse计入多少价值。
| 日期 | META收盘价 | 当日涨跌 | QQQ当日涨跌 |
|---|---|---|---|
| 2026年9月3日 | 610.68美元 | +3.0% | +1.2% |
| 2026年9月4日 | 616.77美元 | +1.0% | +0.2% |
| 2026年9月8日(Muse发布) | 613.48美元 | -0.5% | -0.1% |
| 2026年9月9日 | 653.69美元 | +6.6% | -0.3% |
| 2026年9月10日 | 644.38美元 | -1.4% | -1.1% |
发布当天本身波澜不惊,成交量只有20日均量的约1.2倍。行情出现在下一个交易日:META以约2.2倍于正常水平的成交量上涨6.6%,而纳斯达克100指数小幅下跌——跑赢幅度接近7个百分点。即便经历了这次跳涨,股价仍比52周高点790.80美元低约18%,市值约为1.64万亿美元。
什么能证明Muse正在奏效?
下载量和发布周的应用商店排名远远不够。投资者需要的是持续使用、经济价值和效率改善的证据。
最有用的指标包括:
- Muse的月活跃和日活跃用户数。
- 每位活跃用户完成的任务数。
- 30天、90天和180天后的用户留存率。
- 连接邮件、日历或支付服务的用户比例。
- 免费计划到付费计划的转化率。
- 每位付费用户的订阅收入。
- 每项任务的推理和虚拟机成本。
- 代理协助完成的购买数量和金额。
- 企业代理互动的增长。
- WhatsApp Business的增量收入。
- 广告转化的可衡量提升。
- 安全事件、错误操作和退款率。
Meta最初可能只披露定性描述。如果管理层只强调总覆盖人数或试用数据,却没有留存和单位经济数据,投资者应保持怀疑。
一个务实的跟踪流程是:
- 跟踪采用: 判断在最初的好奇心消退后,用户是否仍在继续使用Muse。
- 跟踪深度: 关注已连接服务、已完成任务和长期目标的增长。
- 跟踪变现: 把订阅和企业消息的进展与基础设施成本对比。
- 跟踪信任: 监控安全事件、隐私政策变化和监管反应。
- 跟踪资本效率: 把增量营业利润与资本开支和折旧对比。
SimianX AI可以通过整合财报、SEC数据、技术分析、分析师预期修正和新闻情绪来支持这一流程——你可以直接开启一场META实时分析。投资者仍应通过Meta的申报文件和官方披露核实重要数据。
Muse发布后的META股票估值
发布之后,META的交易价格在644至654美元左右,对应市值约1.64万亿美元,根据StockAnalysis市场数据,过去12个月市盈率约25倍,远期市盈率约20倍。这些数字每天都在变化,做出投资决定前应重新核实。
这一估值似乎并不要求Muse立刻成为一项庞大的独立业务,但它确实假定Meta能够在大举投资AI的同时,保持健康的增长和利润率。
与其给Muse贴上一个随意的估值,不如使用情景框架。
| 情景 | Muse结果 | 核心业务 | 支出结果 | 可能的股价含义 |
|---|---|---|---|---|
| 悲观 | 留存疲弱;用户抗拒分享数据 | 广告增长放缓 | 资本开支和折旧居高不下 | 自由现金流令人失望,估值倍数收缩 |
| 基准 | 有用的小众产品,付费采用适度 | 广告继续受益于AI | 支出逐步带来经营回报 | 盈利增长支撑与市场相当或小幅溢价的倍数 |
| 乐观 | Muse成为广泛使用的消费级代理平台 | 广告和消息获得可衡量的转化提升 | 共享AI基础设施带来强劲回报 | META获得额外的平台与AI期权溢价 |
示意性的悲观情景
在悲观情景下,由于用户更喜欢竞争对手的助手,或拒绝连接个人账户,Muse带来的订阅收入有限。基础设施和折旧费用持续上升,广告增长回归常态,自由现金流持续承压。
危险不在于Meta会亏损,而在于资本需求在结构上变得更高,从而让投资者下调对公司的估值倍数。
示意性的基准情景
在基准情景下,Muse获得了有意义但并非主导的用户基础。几年内,订阅会成长为一项数十亿美元的业务,同时Muse也会提升参与度、电商和消息服务。
Meta的广告业务仍是主要的盈利引擎。AI投资支撑收入增长,但由于推理和折旧成本高昂,营业利润率仍低于此前的峰值。
示意性的乐观情景
在乐观情景下,Muse成为消费者组织任务、与企业互动的默认界面之一。WhatsApp、Instagram、可穿戴设备与商家代理之间的整合形成网络效应。
直接订阅固然重要,但更大的价值来自更好的广告转化、付费企业互动和代理式电商。Meta的AI基础设施服务于多个高回报产品,使营业利润和自由现金流在投资周期放缓后加速增长。
乐观情景并不要求Muse取代广告,而是要求Muse让Meta的广告、消息和电商生态变得更有价值。
Muse增长逻辑面临的主要风险
消费者信任
Meta在隐私和数据使用方面的历史,可能让用户不愿连接邮件、日历、财务信息和个人账户。
代理出错
聊天机器人生成的答案可以被忽略,但代理执行的错误操作可能造成金钱损失、损害人际关系或泄露隐私信息。
提示注入与网络安全
网站或文档中的恶意文本可能试图操纵代理。Sentinel和隔离存储的凭证能降低风险,但无法将其消除。
竞争
谷歌拥有搜索、Android、Gmail和地图。微软拥有Windows和办公软件。亚马逊拥有购物、支付和物流。OpenAI和Anthropic拥有强大的直接AI品牌。Meta的分发优势相当可观,但并非独有。
利润率压力
持续的AI推理、虚拟机和折旧成本,可能降低免费使用或轻度变现使用的盈利能力。
监管
Muse可能在隐私、自动化决策、消费者保护、竞争、金融交易和AI安全等方面引发审查。监管碎片化可能拖慢国际扩张。第二季度已经计入了24.0亿美元的法律诉讼相关费用。
变现冲突
用个人代理数据来做广告可能破坏信任;不用这些数据又可能限制变现。Meta必须找到让自身激励与用户利益一致的收入模式。
资本配置
Meta同时在为AI基础设施、超级智能研究、Reality Labs、可穿戴设备和成熟平台提供资金。2026年第二季度,Reality Labs仅实现4.31亿美元收入,却录得46.2亿美元的经营亏损。投资者必须考虑这些长周期项目加在一起的负担。
Muse发布后,META股票值得买入吗?
Muse增强了Meta的战略逻辑,但这款产品太新,仅凭它本身不足以支撑投资决策。
持有META最有力的理由仍然是:
- 36.0亿日活跃人数的全球用户基础。
- 高度盈利的广告平台。
- 2026年强劲的收入和广告增长。
- 剔除一次性费用后,第二季度基础营业利润增长约9%。
- AI改进已在推荐和广告表现中发挥作用。
- WhatsApp和企业消息有多条变现路径。
- 在社交、消息和可穿戴产品上的分发优势。
- Muse作为一个可能很有价值的新平台选项。
最需要谨慎的理由是:
- 2026年资本开支达1300亿至1450亿美元。
- 由于资本开支吞掉了97.5%的经营现金流,第二季度自由现金流降至7.84亿美元。
- 营业利润率下降。
- 对安全和隐私的要求很高。
- 消费级代理的用户留存尚未得到证明。
- 来自资金雄厚的科技平台的竞争。
- 监管和法律风险敞口。
- 关于Muse自身经济效益的披露有限。
对长期投资者来说,理性的做法是先对Meta成熟的广告业务估值,再把Muse视为期权价值。为假设中的Muse收入支付高额溢价还为时过早;但完全忽视Muse,也可能错过Meta正在打造一个承载消费者意图和数字商业的新界面的可能性。
关于META股票与Muse的常见问题
Meta Muse AI是什么?
Muse是Meta的个人AI代理,于2026年9月8日在美国推出,可在iOS、Android、muse.ai以及WhatsApp中使用。它能浏览网站、填写表单、发送邮件、预订行程、进行谈判、完成经批准的购买,并在后台推进长期目标。
Meta将如何让Muse变现?
Muse在大多数用途上免费,并为重度用户提供付费订阅计划。Meta还可以通过企业代理服务、付费消息、电商合作以及提升广告转化来变现。最大的机会可能来自于在WhatsApp、Instagram和Messenger上把个人代理与企业连接起来。
META股票对Muse发布有何反应?
META在发布当天、即2026年9月8日下跌0.5%,随后在下一个交易日以约2.2倍于正常水平的成交量上涨6.6%至653.69美元,而同期纳斯达克100指数下跌。股价仍比52周高点低约18%。
Muse能成为Meta的下一个增长引擎吗?
有可能,但投资者需要看到留存、付费转化、任务经济效益和商业活动方面的证据。如果Muse除了带来订阅收入之外,还能增强广告和企业消息业务,它才更有可能成为一个有意义的增长引擎。
Muse发布后,META股票值得买入吗?
Muse增加了长期上行空间,但单凭它本身并不能让这只股票成为买入标的。投资者应把Meta的盈利增长和估值,与巨额资本开支、自由现金流下降、监管以及AI变现不确定性所带来的风险进行比较。
Meta Muse面临的最大风险是什么?
最大的风险是信任。用户赋予Muse的敏感数据访问权和操作权限越多,它就越有用,但Meta必须让消费者相信,生产力上的收益大于隐私、安全和出错的风险。
结论
Meta推出Muse具有重要的战略意义,因为它让公司从AI生成的答案迈向AI执行的行动。Muse可以浏览、沟通、购买和管理项目,同时与数十亿人已经在使用的社交和消息平台相整合。
这款产品最终可能带来订阅收入、提升Meta广告的价值、扩大WhatsApp Business,并让Meta成为代理式电商中的中间方。它通过WhatsApp、Instagram、Facebook以及未来的AI眼镜进行分发,这是一项真正的竞争优势。
然而,Muse还不是一个经过验证的增长引擎。用户采用、留存、单位经济效益和消费者信任都仍是未知数。与此同时,Meta预计2026年资本开支将达1300亿至1450亿美元,而随着投资激增,第二季度自由现金流降至不足10亿美元。
因此,最站得住脚的判断是平衡的:Meta的核心广告业务支撑着当前的投资逻辑,而Muse提供的是潜力可观但尚未得到证明的上行空间。如果Muse在不牺牲隐私或利润率的前提下,实现持续的参与度、付费转化和企业代理交易增长,看涨逻辑就会增强;如果AI基础设施成本居高不下,而用户又不愿委托有意义的任务,看涨逻辑就会削弱。
关注Muse发布后META股票的投资者,应跟踪每季度的用户采用披露、订阅进展、企业消息收入、广告转化、资本开支、折旧和自由现金流。SimianX AI可以帮助你在同一个研究环境中跟踪这些基本面、技术面和新闻驱动的信号。
Muse或许会成为Meta的下一个主要增长引擎——但在按增长引擎给它估值之前,投资者应当要求看到可衡量的证据。
本文仅供信息和教育用途,不构成投资、法律或税务建议。市场价格和分析师预期会发生变化,投资者在做出财务决策前应核实最新数据并咨询合格的专业人士。
延伸阅读
- Meta Compute 2026:过剩AI算力能否变成收入?
- AI资本开支2026:五大科技巨头烧掉96%的经营现金流
- Alphabet Q2财报:Gemini能否撑起AI资本开支
- 亚马逊2026年Q2财报:AWS能否撑起2000亿美元AI开支
- 微软2026财年Q4财报:Azure增长对决AI资本开支
- AppLovin股票2026:增长全部来自价格而非安装量


