12比0的全票加息:2026年9月美联储议息会议全解读
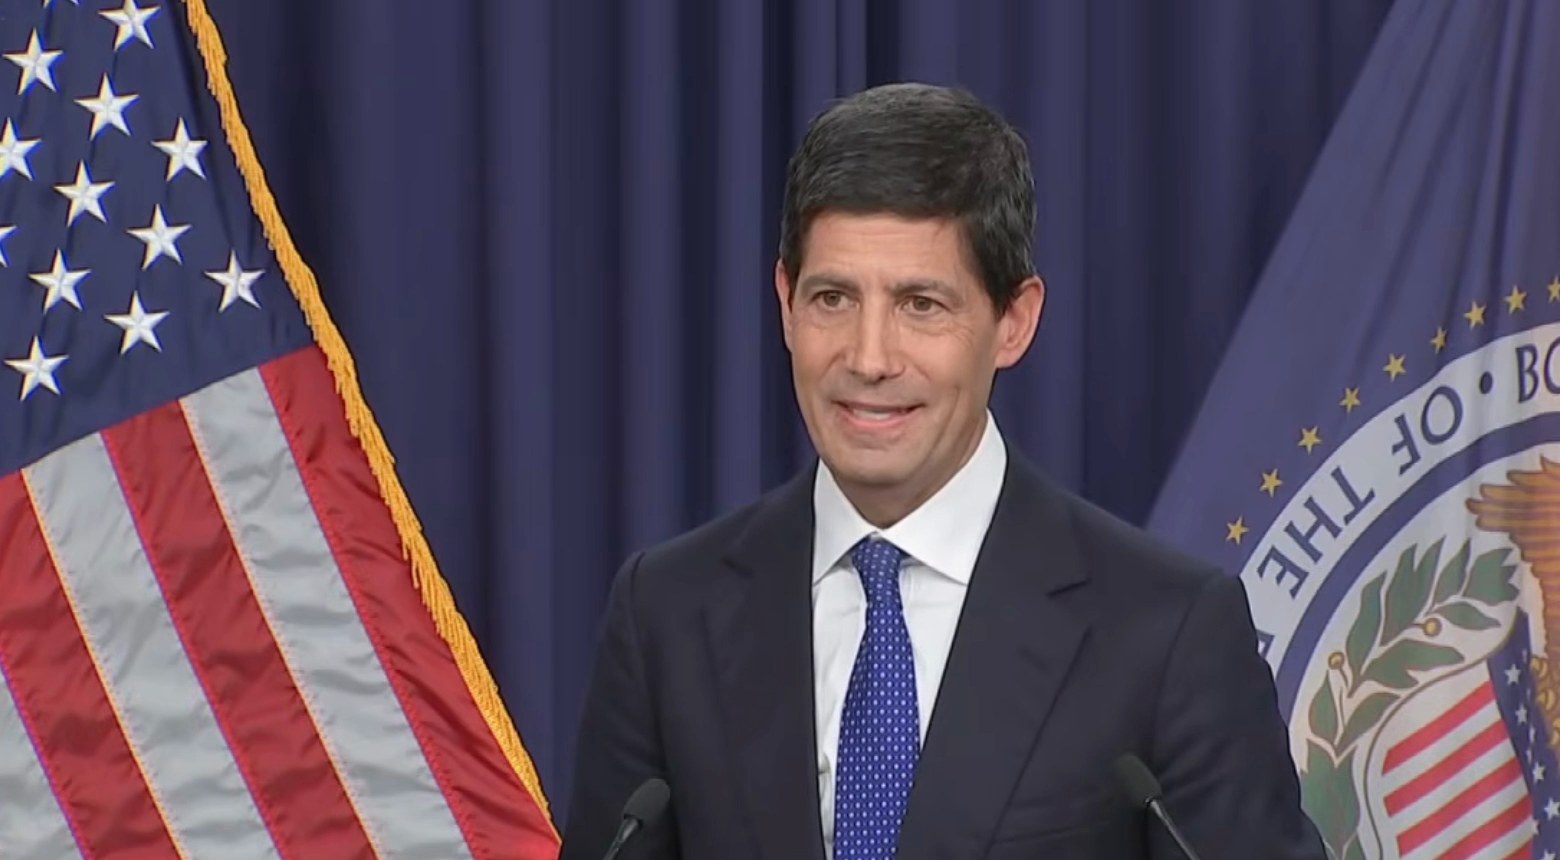
2026年9月16日星期三,美联储三年多以来第一次上调了利率。幅度不大——25个基点,把联邦基金利率的目标区间抬到3.75%至4.00%。但围绕这个决定的政治风波,一点都不小。八个月前,特朗普总统亲自挑中凯文·沃什出任美联储主席,指望他把钱变便宜;结果沃什上任后的第一场真正考验,做的恰恰相反。随后他站上讲台,整整半小时,三次被问到总统,三次一个字都不肯说。
下面用大白话把这件事讲清楚:到底发生了什么,沃什是谁,他到底是鹰派还是鸽派,哪些股票替这次加息买了单,以及10月份委员会再开会时该期待什么。
美联储到底做了什么
联邦公开市场委员会(FOMC)投票把联邦基金利率上调25个基点,从3.50%–3.75%提到3.75%–4.00%。这句话里,有三件事比数字本身更值得注意。
第一,这是2023年7月以来的首次加息。自2025年12月最后一次降息之后,利率就一直停在3.50%–3.75%,整整九个月没动过。
第二,投票是全票通过,12比0。没有一张反对票——包括那些两周前还公开表示倾向于按兵不动的官员。
第三,官方发布的FOMC声明里出现了一句美联储好几年没用过的话:"通胀依然偏高。今天的政策行动将支持委员会更及时地回到2%的目标。"要划重点的词是"更及时"。一家央行说自己想早点到达某个地方,说明它还没走完。
沃什自己的说法更温和,但也更耐人寻味。他没说美联储在紧缩,他说的是"我们撤掉了一剂宽松"——好像之前那个利率水平只是一点小小的纵容,现在终于有个明事理的大人把它收走了。
凯文·沃什是谁?
如果你对这个名字还很陌生,很正常。沃什当主席才四个月左右。
2026年3月4日,特朗普总统提名他;5月中旬参议院确认;5月22日宣誓就职,接替杰罗姆·鲍威尔。到这次决议当天,他上任约117天——这个数字他自己在会上提过两次,说的是"我来这儿的一百一十天或一百二十天里"。
他并不是这栋楼里的新面孔。2006年,35岁的沃什进入美联储理事会,是这家机构史上最年轻的理事。在那之前,他在摩根士丹利做并购业务,后来进入小布什白宫,担任经济政策特别助理兼国家经济委员会执行秘书。他拥有斯坦福大学的公共政策学位和哈佛大学的法学学位——值得一提的是,他没有经济学博士学位,这在现代美联储主席里相当少见。
2008年金融危机期间,他全程坐镇,是美联储与华尔街之间最主要的联络人,2011年辞职离开。辞职的原因,是了解他最有用的一条线索:他对量化宽松深度怀疑。2010年11月,他给QE2投了赞成票——因为理事不会公开破坏一致——但他私下告诉本·伯南克,如果自己是主席,"不会带着委员会往这个方向走",并公开主张购债的好处"微小而短暂",风险却"未知、不确定,而且可能很大"。
所以:一个经历过危机洗礼的市场实务派,对非常规刺激过敏,职业生涯中从未公开投过反对票,却总能从内部把这家机构往更紧的方向拽。这就是特朗普交给他管美元的人。
鹰派还是鸽派?直接给答案
沃什是鹰派。不是模棱两可的那种,也不是"看数据说话"的那种。就是鹰派。
光是周三这一天的证据就已经足够。他形容通胀"太高了,而且高了太久"。他说今年夏天的通胀读数"没有告诉我潜在趋势有实质性改善"。他点名指出,仍有太多分项在六个月和十二个月两个口径上都跑在3%以上。当有记者提醒他,美联储自己的预测显示通胀要到2029年才会回到2%时,他没有软化——只是淡淡地说那是同事们的预测、不是他的,然后重申委员会一定会交付物价稳定。
不过更值得琢磨的,是他属于哪一种鹰派,因为这会改变你围绕他做交易的方式。
他拒绝提供前瞻指引。被直接问到这次加息是不是一个加息周期的开始时,他说:"我不做前瞻指引这门生意。"被问到中性利率——那个既不刺激也不压制经济的水平——时,他更干脆:问他是否用这个框架思考,他答"一个字,不"。
他也否定了过去十年主导"美联储观察学"的那种对单个数据的痴迷。"依赖单个数据点是一种危险的执念,"他说,"重要的是趋势。数据点是有噪音的。"在8月的杰克逊霍尔年会上,他把这一点上升成了原则:"我今天站在这里,承诺的是一种纪律,而不是一个决定,"并且说决策者必须"拷问现实"。
翻译成给投资者的实用结论:在鲍威尔时代,市场通常能从上一份通胀数据倒推出下一步动作。在沃什时代,推不出来了。他明明白白地告诉你,他会按自己对趋势的判断、按自己的节奏行动,而且不会提前打招呼。这意味着议息日前后更大的意外波动——两个方向都是。
他不理特朗普的那一段
三位记者先后试图让他谈总统,三次他都拒绝了,而这些拒绝本身就是新闻。
美国广播公司(ABC)问,对一位反复要求降息的总统,他有什么话要说。沃什:"关于与总统的对话,我这边没有任何内容可以给你。"
《华盛顿观察家报》问到特朗普威胁除非降息否则就切断对某些国家的贸易,以及这是否是对美联储独立性的又一次考验。沃什:"关于与总统的对话我没有任何内容可以给你,而且我不是一份华尔街投资通讯。美联储独立性的一部分,就是我们守住自己的车道。独立是双向的。我们也会让负责贸易政策和财政政策的人守住他们的车道。"
这已经是一位在任美联储主席能说出的、最接近"请白宫管好自己的事"的话了——而且说得平平淡淡,没有任何戏剧性,这恰恰是它有分量的原因。
会议前的十天里,白宫发动了一场全面施压:总统、副总统、财政部长以及多位高级经济顾问都公开喊话,要求美联储不要加息。特朗普曾发帖称"高利率让美国处于非常不公平的劣势"。他还说过,如果自己想要加息,就不会选沃什。
下面这一点才是市场最该在意的:结果一点都不接近。投票12比0。如果白宫的施压在会议室里起过任何作用,那在任何一张选票上都看不出来。对于那些担心"特朗普任命的美联储会变成被俘获的美联储"的人来说,周三提供了一个真实、可观察的证据——而债券市场也正是这么对待它的。
通胀明明是供给问题,为什么还要加息?
这是记者会上最尖锐的一条追问线,也值得正面回答,因为这是大多数读者会有的疑问。
现在的通胀,很大程度上是能源和关税的故事。霍尔木兹海峡的中断让原油今年大部分时间都站在每桶100美元以上,8月份PCE物价的十二个月变化接近3.6%,核心PCE约3.2%,核心CPI则更接近2.4%。华盛顿加25个基点,并不能重新打开海湾的一条航道。
沃什承认了这一点,然后重新界定了问题。"我们无法影响任何单一价格,"他说,"无论是油价,还是杂货店里的食品。但我们能做、也会做的,是确保相对价格的任何变化不会扩散开来,不会产生二阶、三阶效应。"
这就是全部论点,而且是一个站得住脚的论点。美联储并不是想把汽油弄便宜,它是想阻止昂贵的汽油变成更高的工资诉求、更高的服务价格,以及失锚的通胀预期——正是这个机制,把1970年代的石油冲击变成了长达十年的通胀。
劳动力市场给了他尝试的余地。失业率约4.1%,职位空缺和周工时都在上升,四周平均初请失业金人数与充分就业相符。当双重使命的一边基本达标,注意力自然落到另一边。沃什说得很直白:"我们压倒性的关注点在使命中物价稳定的那一侧。"
债券市场比美联储先加了息
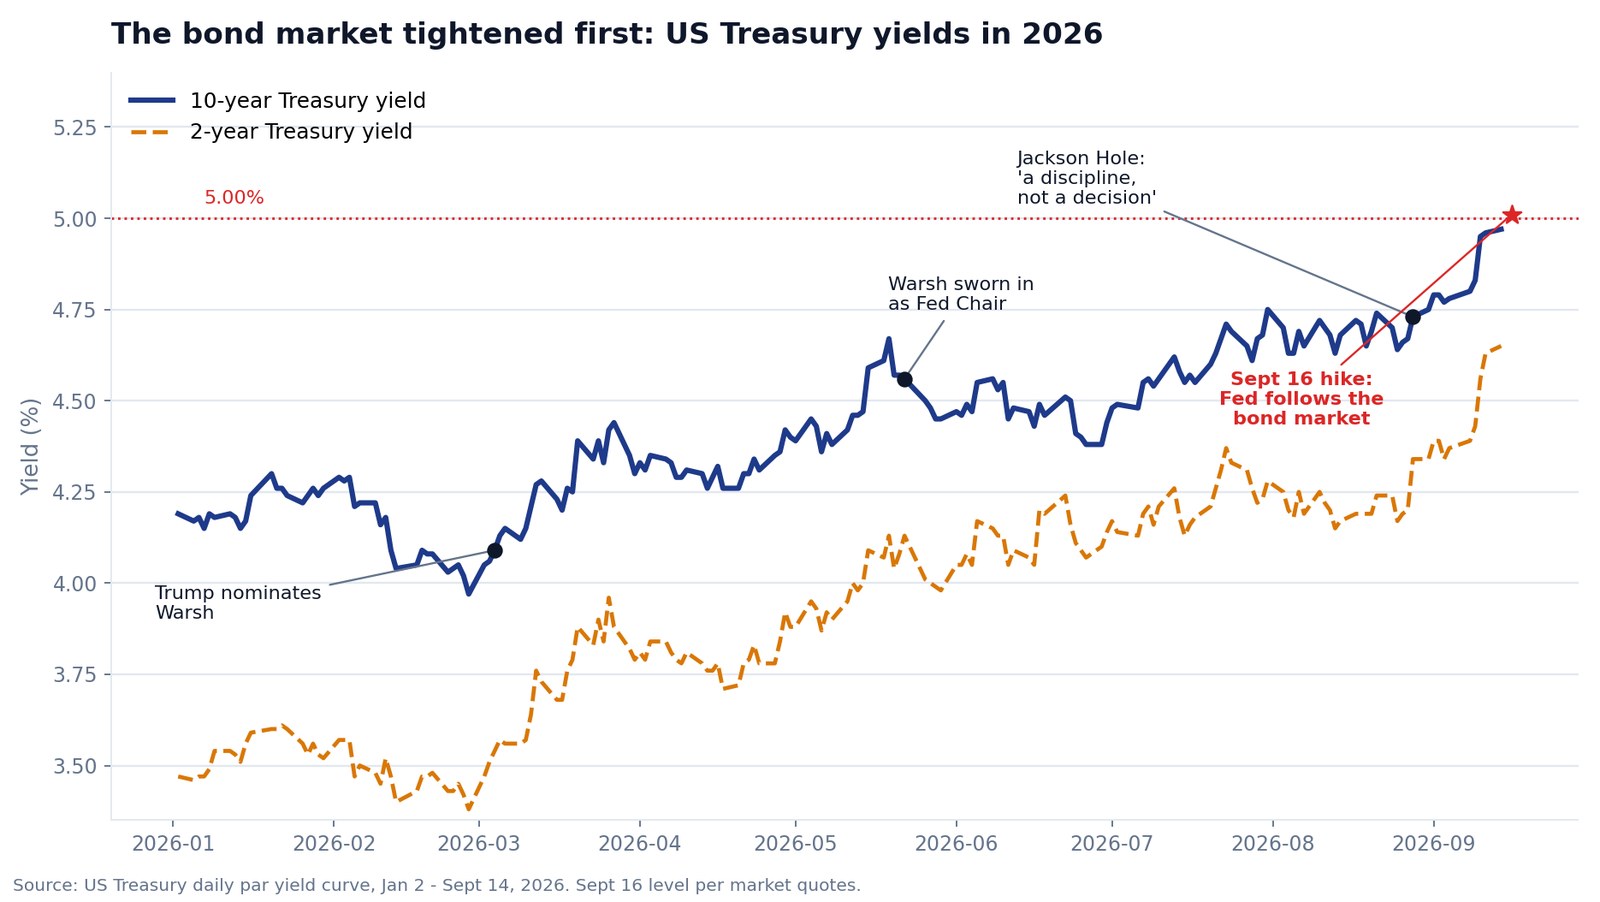
请看上面这张图,因为它才是2026年真正的故事。
3月4日,也就是特朗普提名沃什那天,10年期美国国债收益率是4.09%。到9月中旬,它已经越过5.00%——2007年以来的最高水平。同期,2年期从3.54%升到约4.72%。在这段时间里,美联储一次都没动。所有的紧缩,都是市场自己做的。
这就是为什么沃什能说他"很难把整体金融条件形容为限制性的",以及为什么他的同事们也认同。按他的说法,这25个基点不是美联储在领跑,而是美联储在追赶一个早已做出判断的债券市场。
被问到长端收益率为什么涨这么多时,他给了三个值得记住的理由:经济确实变强了;资本竞争加剧,因为那些"超大规模云厂商"——大型云计算和人工智能建设方——正涌入市场为资本开支融资;以及地缘政治,尤其是能源现货价格与最终进入商店货架的成品油价差之间的落差。
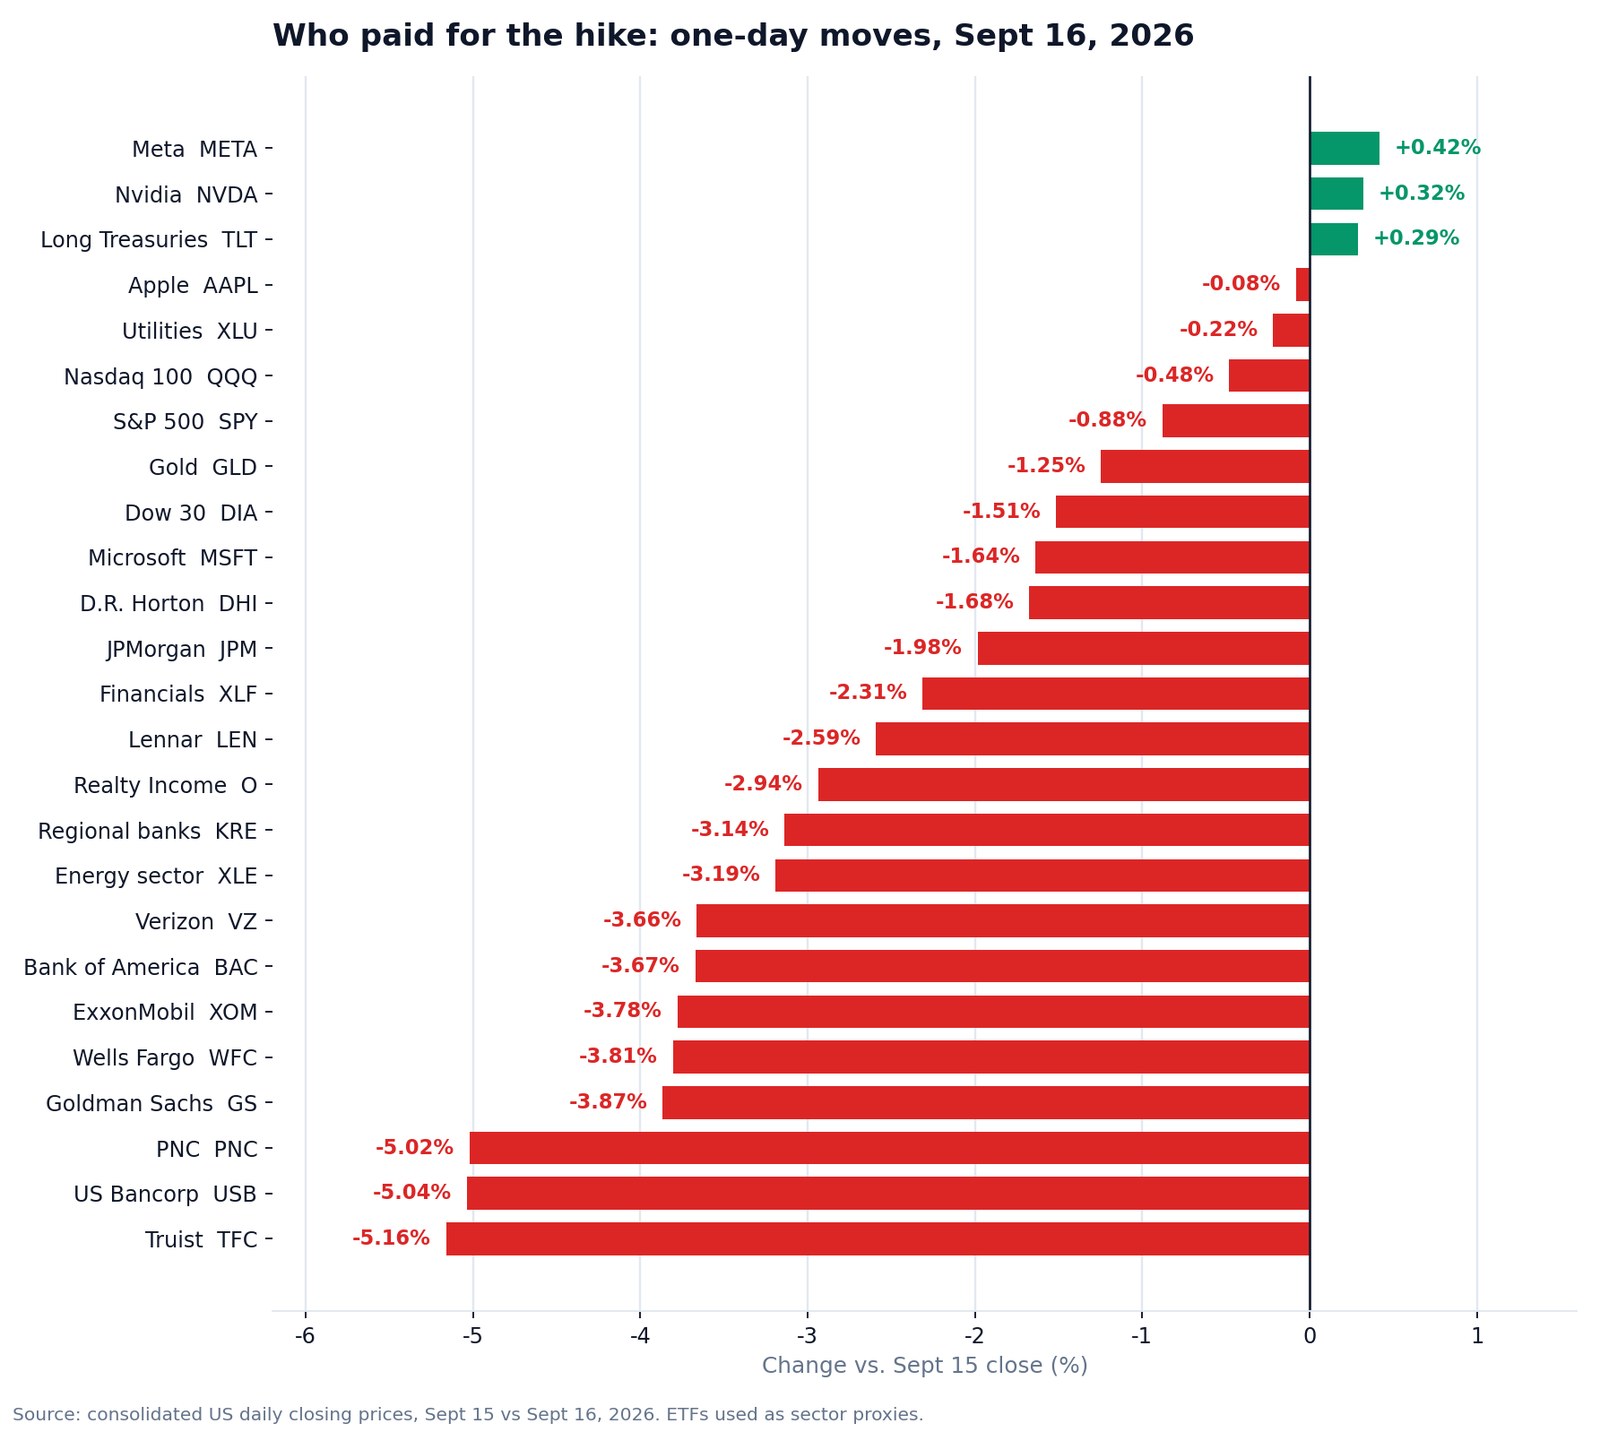
那么当天本身呢?10年期几乎没动,长期国债还微微走强。20年期以上美国国债ETF TLT收盘上涨0.29%。换句话说,债券投资者把这次加息当成了抗通胀的可信度,而不是增长的威胁。这是沃什能拿到的最好评价。
股市怎么投票:账单由银行买单
大盘指数讲了一个温和的故事。道琼斯指数下跌约1.4%,标普500下跌约0.8%,纳斯达克综合指数下跌约0.5%。SPY收于750.74美元,跌0.88%。
但在表面之下,一点都不温和。这是今年最剧烈的单日板块轮动之一,而痛苦集中在一个地方:银行。
特鲁伊斯特金融跌5.16%。美国合众银行跌5.04%。PNC金融跌5.02%。高盛跌3.87%,富国银行跌3.81%,美国银行跌3.67%,花旗集团跌3.41%,嘉信理财跌3.37%。连这个板块里的堡垒摩根大通也跌了1.98%。区域性银行ETF KRE跌3.14%,广义金融板块ETF XLF跌2.31%。
大多数人以为银行喜欢加息,所以这里值得用最简单的话解释一下。银行赚的是贷款收益与存款成本之间的差价。这次加息抬高了短端——也就是存款成本——而长端,也就是贷款收益的来源,几乎没动。差价被压缩了,而不是被拉大。除此之外,10年期收益率接近5%,会压低银行手里已持有债券的价值;而利率长期维持高位,也会提高借款人还不上钱的概率。区域性银行的收入来源最单一、存款对利率最敏感,因此受伤最重。盘面给出的排序,恰恰就是这个顺序。
第二个受害者是能源,原因不同:当天原油跌了3%以上。埃克森美孚跌3.78%,雪佛龙跌3.21%。
第三类是"债券替代品"。威瑞森跌3.66%,美国电话电报跌3.42%,净租赁型房地产信托Realty Income跌2.94%——当无风险收益率接近5%,6%的股息就不再显得特别了。
住房板块的跌幅比你想象的要小:莱纳建筑跌2.59%,霍顿房屋跌1.68%。抵押贷款利率早就把5%的10年期收益率计入价格了。
然后是意外。大型科技股几乎没有退缩。英伟达涨0.32%,Meta涨0.42%,苹果基本持平,微跌0.08%。微软是例外,跌1.64%。老规矩说高利率会碾压长久期成长股。但在2026年,人工智能资本开支这条产业链正被当成一个产生现金流的工业周期,而不是一笔贴现率交易——而且它在指数中的权重已经大到足以把标普的跌幅压在1%以内,哪怕银行跌了4%。
金融板块之外最明确的输家是加密货币相关股票。Coinbase跌6.04%,不过这里还有第二个原因:同一天下午,参议院以49比50的票数未能推进《Clarity法案》。
我的解读:这是一次轮动,不是一次整体下杀。市场并没有认定经济要出问题,它只是判定:那些盈利依赖廉价资金的生意变便宜了,而那些把产品卖给人工智能资本开支热潮的生意没有。这个区分,是你带进10月最有用的一件东西。
点阵图透露了接下来会怎样
在宣布决议的同时,美联储发布了季度经济预测摘要。沃什特意说明自己连续第二次会议没有提交个人预测,并且把同事们的数字当成"他们的"而不是"他的"来呈现。
以下是18位与会者对2026年底联邦基金利率的分布:
| 2026年底联邦基金利率 | 含义 | 人数 |
|---|---|---|
| 4.375% | 今年还要再加两次 | 4 |
| 4.125% | 今年还要再加一次 | 12 |
| 3.875% | 今年到此为止 | 2 |
18人中有16人认为2026年至少还要再加一次。只有2人认为活已经干完了。
其余预测的鹰派程度同样藏在细节里:
| 中位数预测 | 2026 | 2027 | 2028 | 2029 |
|---|---|---|---|---|
| 实际GDP增长 | 2.3% | 2.4% | 2.2% | 2.1% |
| 失业率 | 4.1% | 4.1% | 4.1% | 4.1% |
| PCE通胀 | 3.7% | 2.3% | 2.1% | 2.0% |
| 核心PCE通胀 | 3.4% | 2.5% | 2.2% | 2.0% |
| 联邦基金利率 | 4.1% | 4.1% | 3.9% | 3.6% |
请仔细看最后一行。中位数与会者认为2027年完全不会降息——利率在2027年底和2026年底一模一样。18人中有8人甚至把2027年放得更高,在4.375%。而通胀要到2029年才回到2%,这等于默认了:这将是一场漫长的拉锯,而不是一次快速修复。
相对于委员会给出的3.2%长期中性利率,今天3.875%的中点只算温和偏紧。要再往前走,空间还在,没人会说那是极端。
10月会议该期待什么
下一次FOMC会议是2026年10月27日至28日。那次会议不会有新的点阵图——下一份经济预测摘要要到12月才发布——但会有记者会,也就是说,会再有半小时的沃什拒绝承诺任何事。
期货市场倾向于年底前还有一次加息。点阵图也这么认为。真正的问题不是"会不会",而是"哪一次会议":10月还是12月。
我的看法,明确标注为看法:
10月按兵不动、12月加息,是略微更可能的路径,我会给它略高于五五开的概率。等待的理由是:沃什现在已经给自己买到了他7月份说想要的东西——时间,用来看趋势会不会转向。他反复说趋势重要、单个数据点不重要,而从现在到10月底之间只有一份CPI报告,那就是一个数据点。12月的会议则会带来一整套预测和多两个月的证据。
但10月的可能性是真实的,我不会轻视它。声明里写的是"更及时"。沃什说,委员会的行动标准——确信潜在通胀正在"清晰地、以足够的速度"走向2%——尚未被满足。如果9月都不满足,一个月的数据不太可能在10月就让它满足。历史上,美联储一旦开始加息,很少只加一次;《纽约时报》的记者就此追问过他,而他明显没有反驳。
有三件事会把天平推向10月行动:核心通胀读数高于预期、海湾局势再度升级推高原油、或者又一份强劲的非农就业报告。也有三件事会把天平推向按兵不动:核心服务价格真正向下突破、油价交还地缘政治溢价,以及劳动力数据出现任何裂缝——尤其是续请失业金人数跳升。
一句提醒。因为沃什拒绝预先承诺,市场进入10月时的确定性会比以往低。请预期当天的波动幅度更大,而且就发生在周三动得最狠的那几个地方:区域性银行、长久期债券,以及任何靠派息吃饭的资产。
对普通投资组合意味着什么
四条结论,都不需要一个交易台。
现金和短债重新变得真有竞争力了。政策利率在3.75%–4.00%,而且到2027年都没有降息被写进预测,持有一部分弹药的机会成本接近于零。这在两年前可不成立。
对利率敏感的收益类资产需要重新审视。如果你持有公用事业、电信或房地产信托主要是为了收息,那你现在是在和接近5%的无风险收益率竞争。股息必须是在增长的,而不只是数额大。
银行敞口现在是一笔关于曲线的赌注,而不是关于利率的赌注。银行需要的不是更高的利率,而是更陡的曲线。在短端与长端收益率的差距拉开之前,加息对这个板块就是逆风;而且银行规模越小、越依赖存款,这股逆风就越猛。
还有,别条件反射地卖出成长股。周三证明的一件事是:高利率必然打击科技股的那套老反射,在本轮周期里并不奏效,因为人工智能资本开支周期眼下对这些公司盈利的影响力,比贴现率更大。
如果你想看到这些变化实时发生,而不是事后复盘,我们的实时多智能体指挥室可以在任何一只美股上跑同一套配置,板块观察会告诉你哪些板块正在真正吸收伤害,自动驾驶仪则会盯住一个仓位,并在画面改变时提醒你。各档方案和包含的分析额度在价格页面,更多市场解读在故事。
常见问题
美联储2026年9月加息了多少?
0.25个百分点,把联邦基金利率目标区间从3.50%–3.75%提到3.75%–4.00%。这是2023年7月以来的首次加息,也是凯文·沃什任内的第一次。
这次决议是全票通过的吗?
是。FOMC以12比0通过,没有任何反对票。考虑到此前几周官员们看上去分歧明显,这一点相当值得注意。
凯文·沃什是鹰派还是鸽派?
鹰派。他称通胀"太高了,而且高了太久",在2006至2011年担任理事期间就是量化宽松的怀疑者,并把物价稳定定为自己压倒性的关注点。不过他是一种不寻常的鹰派:拒绝提供前瞻指引,并认为中性利率框架在学术上有趣、在操作上无用。
美联储2026年10月会再加息吗?
10月27日至28日的会议是"活的"。18位FOMC与会者中有16位预计2026年至少还有一次加息,委员会也表示希望"更及时地"回到2%的通胀目标。这次加息会落在10月,还是12月8日至9日的会议,目前确实不确定,而沃什明确拒绝给出信号。
利率涨了,为什么银行股反而跌?
因为这次加息抬高了短期资金成本,却没有抬高长期放贷收益,利差被压缩;同时10年期收益率接近5%,压低了银行手中已持有债券的价值。特鲁伊斯特、美国合众银行、PNC等区域性银行当天跌了约5%。
沃什说了特朗普总统什么?
什么都没说。三位记者问到白宫的施压,他每次都拒绝回答,只说"独立是双向的",以及美联储打算"守住自己的车道"。
结论
25个基点不是重点。重点有两个。
第一,一位被专门任命来降息的主席,上任117天就加了息,还让每一位同事都签了字,然后连提名他的那位总统都不肯提一句。央行独立性通常只是一个抽象概念。周三,它变成了一次点名。
第二,市场信了他。长端收益率回落,美元走强,抛售集中在那些需要廉价资金的生意上,而没有蔓延到整个指数。这就是可信度在价格数据里的样子。
沃什一再说,他承诺的是一种纪律,不是一个决定。投资者现在必须为一个不肯提前告诉你它要做什么的美联储定价。这比过去十年更不舒服。但就一个下午的证据来看,这也严肃得多。
延伸阅读
- 沃什首次主持美联储议息会议:点阵图意外转向2026年加息
- 2026年中期选举撞上美联储:九月的降息是否已经彻底死了
- 特朗普盛赞沃什却施压降息:美联储7月28-29日会议前瞻
- 1983年以来美联储历轮加息周期全表:标普500与芯片股表现
- 2026年全球债券抛售潮:30年期美债收益率创19年新高
- AI资本开支2026:五大科技巨头烧掉96%的经营现金流
- 2026年7月CPI报告:通胀降至3.5%,美联储加息悬念仍存
- 收益率曲线倒挂与美国衰退:每一次倒挂及其领先时间的参考表
- 杰克逊霍尔2026:稳定币时代,金融创新会改写美联储政策吗