 作者:Marcus Reeve
收益率曲线倒挂与美国衰退:一份参考对照表
快速答案: 截至2026年10月15日,美国收益率曲线未倒挂:10年期减2年期利差为+0.33个百分点,10年期减3个月为+0.82。2022–24年的倒挂已于2024年9月结束,截至2026年10月未认定衰退。
2026 年 10 月更新:加入当前利差、倒挂与回正的精确日期,以及 2022–24 年这一轮。
倒挂的收益率曲线是金融界最受关注的衰退信号:美国国债曲线持续倒挂,在半个多世纪里先于每一次美国衰退出现。它也出现过误报,最近一次就是有记录以来最长的 2022–24 年倒挂,截至 2026 年 10 月其后仍未出现衰退。但大多数报道止步于"曲线倒挂了"——而真正有用的工作恰恰从这里开始。这是一份完整、可反复使用的参考,讲清楚倒挂到底是什么、自1970年代以来每一次"倒挂到衰退"的案例及其领先时间、信号为何有效,以及它最被误解的一点:危险通常在曲线回正之后才到来,而不是在它倒挂期间。
它被打造成常青内容。这里没有会过期的预测——只有历史记录、背后的机制,以及一种用 AI信号 把曲线与其余宏观图景一起跟踪的透明方法。如果你想要在机制转变时采取行动的配套框架,请把本文与标普500行业轮动手册搭配阅读。
收益率曲线倒挂到底意味着什么
收益率曲线把美国国债收益率从短期到长期画出来。正常情况下它向上倾斜:出借人要求把钱锁定十年比锁三个月得到更多补偿。倒挂就是这一关系反转——短期收益率升到长期收益率之上——它传递一个特定信息。投资者是在说,他们预期美联储未来会降息(这会把长端收益率拉低),因为他们预期经济会走弱。债券市场实际上是在数据显现之前就为放缓定价。
有两个利差主导了讨论:
- 10年期减2年期(10y–2y): 大众基准,出现在多数市场评论中。
- 10年期减3个月(10y–3m): 纽约联储的衰退概率模型正是建立在这一利差上,也是学术研究(Estrella–Mishkin)发现最可靠的那一个。
它们通常一致,但并不总在同一时刻——这本身就是一个有用的细节,下文会讲。
1978年以来每一次"倒挂到衰退"的案例
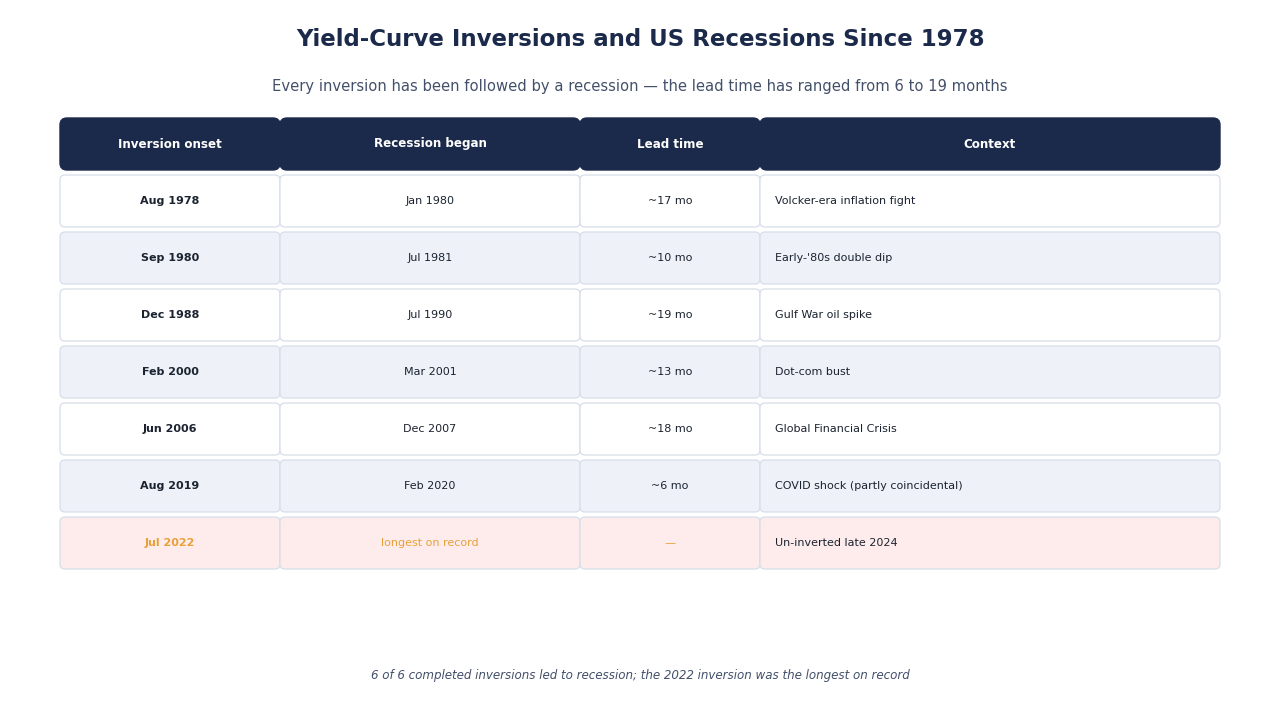
下表把 1978 年以来每一次 10y–2y 倒挂,对应到随后由NBER认定的衰退。日期取自 FRED 10y–2y 序列的每日收盘值;"最后倒挂收盘日"是曲线持续转正之前最后一个低于零的交易日。
| 倒挂开始 | 最后倒挂收盘日 | 衰退开始 | 倒挂 → 衰退 | 曲线转正 → 衰退 | 背景 |
|---|---|---|---|---|---|
| 1978年8月18日 | 1980年5月1日 | 1980年1月 | 约17个月 | 仍在倒挂时开始 | 沃尔克时代的抗通胀 |
| 1980年9月12日 | 1981年11月5日 | 1981年7月 | 约10个月 | 仍在倒挂时开始 | 80年代初"双底"的第二腿 |
| 1988年12月13日 | 1990年3月29日 | 1990年7月 | 约19个月 | 约3个月 | 叠加海湾战争油价飙升 |
| 1998年5月26日 | 1998年7月27日 | 无 | — | — | 短暂、轻微(最低 −0.07);未出现衰退 |
| 2000年2月2日 | 2000年12月28日 | 2001年3月 | 约13个月 | 约2个月 | 互联网泡沫破裂 |
| 2006年6月8日* | 2007年6月5日 | 2007年12月 | 约18个月 | 约6个月 | 全球金融危机 |
| 2019年8月27日 | 2019年8月29日 | 2020年2月 | 约6个月 | 约5个月 | 新冠冲击;时点部分巧合 |
| 2022年7月6日* | 2024年9月5日 | 截至2026年10月未认定 | — | 25个月以上,未出现衰退 | 有记录以来最长的倒挂 |
\* 更早曾短暂跌破零(2005年12月27日和2022年4月1日);表中日期为持续倒挂的起点。
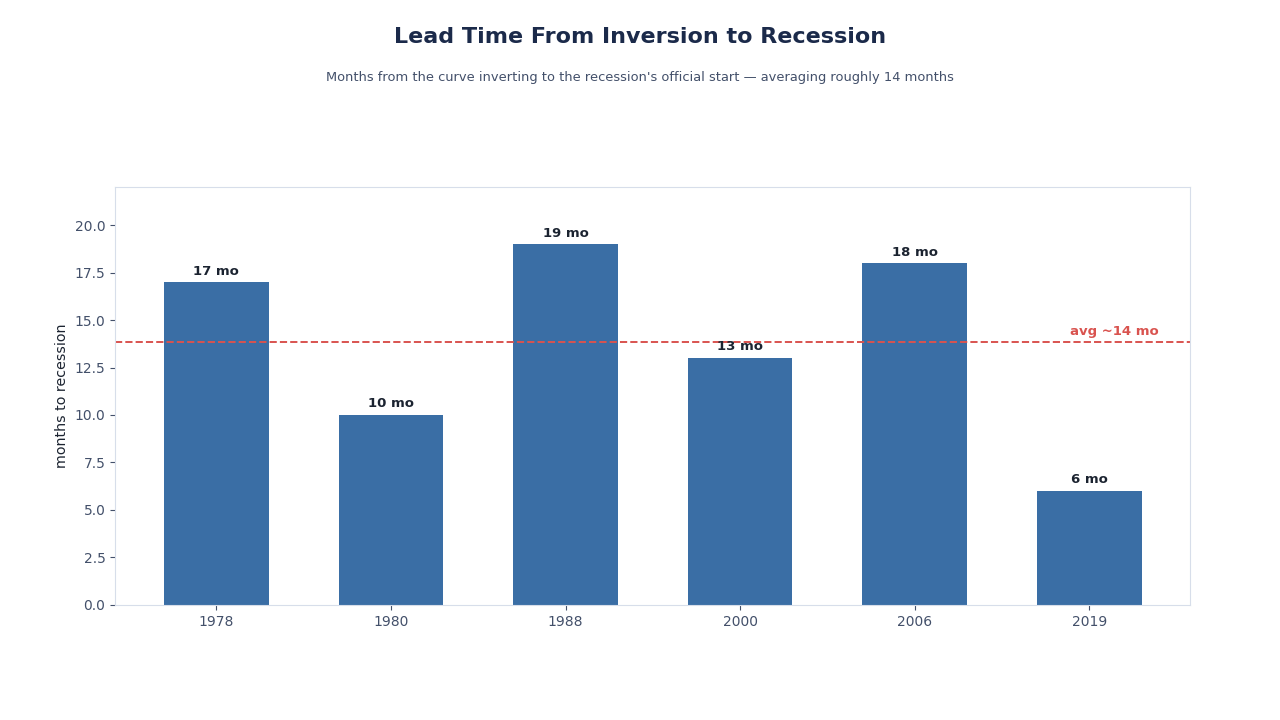
有几点很突出。领先时间又长又多变:从倒挂开始到衰退开始为 6 到 19 个月,六次衰退平均约 14 个月——这正是倒挂是一个警告、而非触发器的原因。2019年那一次是个星号:曲线正确地倒挂了,但随之而来的衰退是一场大流行,而非信贷周期。而2022年的倒挂是有记录以来最长的一次(2022年7月6日至2024年9月5日,共792个日历日),也是1981年以来最深的一次,2023年7月3日达到 −1.08 个百分点(纪录是1980年3月的 −2.41)。它于2024年9月结束,其后25个月里NBER没有认定衰退,这使它成为理解该信号局限最具启发性的一段。
收益率曲线现状(2026年10月)
2026年10月15日,美国国债平价收益率曲线显示10年期收益率为5.10%,2年期为4.77%,3个月期国库券为4.28%。由此得出 10y–2y 利差 +0.33、10y–3m 利差 +0.82 个百分点,与 FRED 10y–3m 序列一致。10y–3m 利差在2022年10月18日至2024年12月12日期间倒挂(2023年5月4日最低 −1.89),2025年2月至10月间曾数度小幅跌破零(最低 −0.27),此后一直为正。如今曲线向上倾斜,而美联储一直在加息:2026年9月它把目标区间上调至3.75–4.00%(见美联储利率决议时间表2026:议息会议最新结果与加息降息历史)。
唯一的一次误报——以及为何细微之处重要
倒挂曲线的名声建立在一个著名的限定条件上:1960年代中期的倒挂之后出现了一次急剧放缓,却没有被NBER正式认定为衰退。正是这次误报,让审慎的分析师把曲线的记录描述为"五十多年里仅有一次误报",而非声称完美无缺。按 10y–2y 衡量,1998年5–7月还出现过一次短暂、轻微的倒挂,其后没有衰退;而2022–24年的倒挂截至2026年10月也未伴随衰退。一份参考资产应当说明自己的误差区间,这三段就是它。
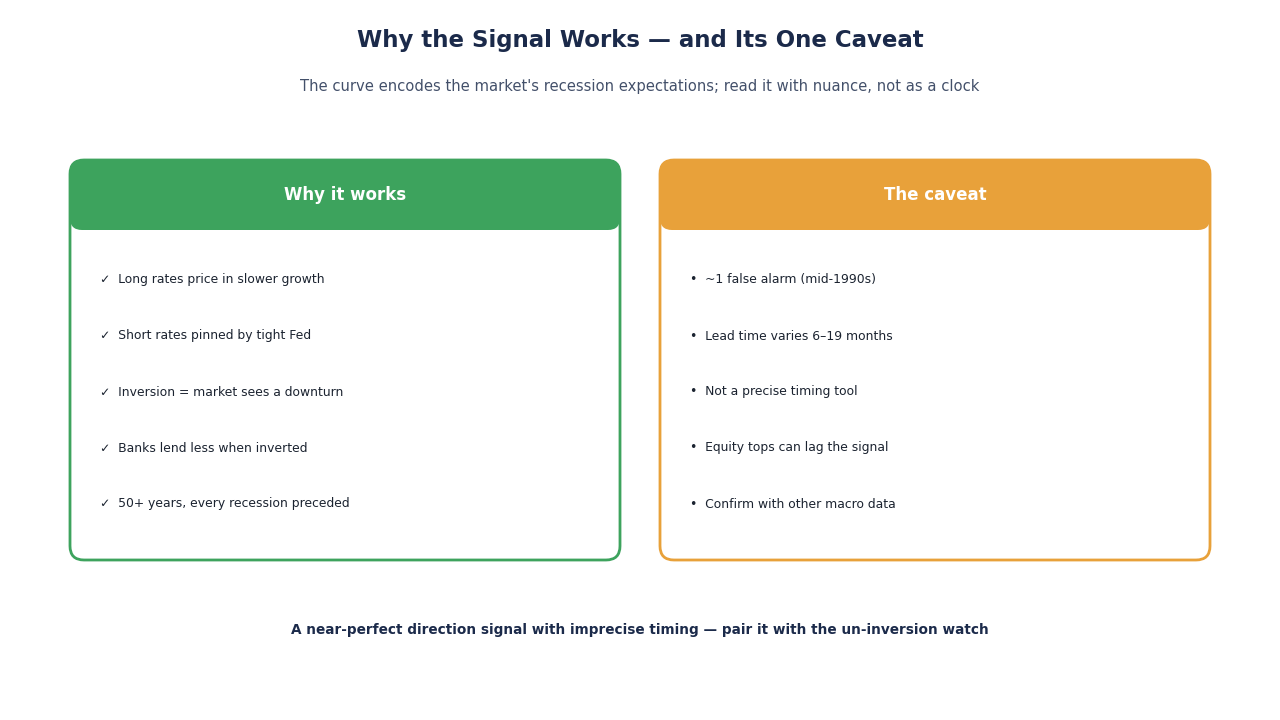
教训不是说这个信号不可靠,而是说任何单一指标都不充分。倒挂提高了衰退的条件概率;它并不保证衰退发生。这正是它应当置于一篮子信号之中、而非单独使用的原因。
信号为何有效:机制
倒挂曲线不是魔法——它描述的是对经济的真实挤压。
- 银行放贷收缩。 银行借短贷长;它们的净息差就是两者之差。当这个差倒挂时,放贷变得不那么有利可图,于是信贷收紧——而更紧的信贷会拖慢增长。像JPM和BAC这类对曲线敏感的标的会直接感受到。
- 政策按构造就是限制性的。 曲线之所以倒挂,是因为美联储为抗通胀把短端利率推高,而长端为最终的放缓定价。倒挂几乎按定义就是政策偏紧的标志。
- 预期会反馈。 一旦企业和市场把倒挂读作衰退警告,它们就会收缩招聘和资本开支——这又可能促成曲线所预示的那个放缓。
这正是驱动行业领导地位的同一台"机制引擎"。倒挂所描述的宏观背景,恰恰是机制模型转化为概率的那个输入——是本参考与可操作的轮动框架之间的桥梁。
最被误解的一点:咬人的是回正,而不是倒挂
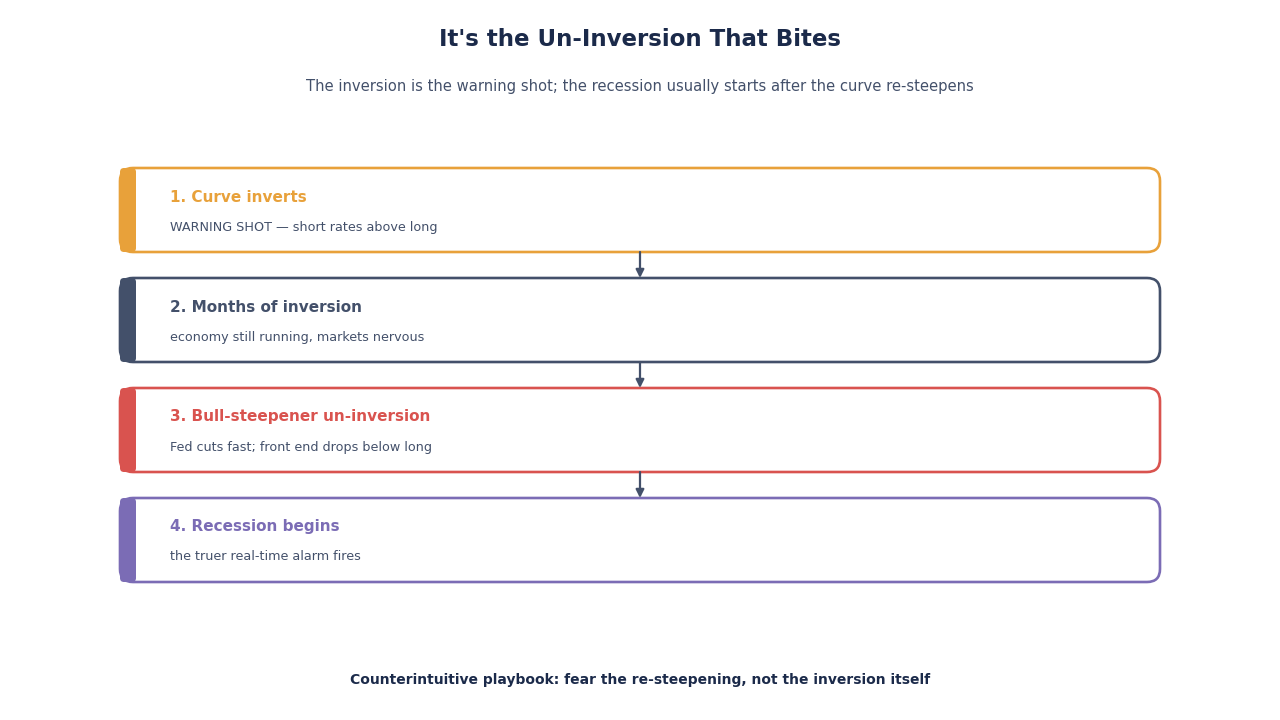
这是大多数头条漏掉的细节。1978年以来的六次衰退中,有四次(1990、2001、2007和2020年)是在 10y–2y 曲线重新转正之后2到6个月才开始的;1980和1981年的衰退则在曲线仍倒挂时就已开始。常见的顺序是:美联储看到经济走弱,开始快速下调短端利率,前端便回落到长端之下。这种"牛市陡峭化"式的回正,往往比倒挂本身更真实地实时报警。
所以这套打法是反直觉的:倒挂是警告射击,倒挂的那几个月是准备的窗口,而快速回正才是时间用尽的信号。一个在曲线一恢复正常就放松的投资者,是把图表读反了。
如何用AI信号跟踪曲线
曲线只是一个输入;一个衰退即时研判会融合许多输入。与其等待滞后的GDP数据,一个透明的模型会把曲线与及时的序列——初请失业金人数、信用利差、PMI、失业趋势——一起折叠成一个单一、可解释的当下衰退概率。目标绝不是一个高喊"崩盘"的黑箱;而是一个你可以盘问的概率,背后的特征一并展示。
在 SimianX 上,这表现为一种每周的习惯:
- 阅读宏观背景。 从美股总览上的机制与信号背景开始——曲线是那幅马赛克中的一块。
- 看曲线的方向,而不只是水平。 一条深度倒挂但正在陡峭化的曲线,与一条仍在倒挂的曲线,传递的是不同的信息。实时市场背景在股票指挥室里流动。
- 预先写好应对。 把"上升的衰退概率"映射成一种防御倾斜——转向必需消费、公用事业与医疗保健,如PG、NEE和UNH——并让一个SimianX 自动驾驶盯住触发器,这样一个慢动作的信号就不需要每天盯屏。
倒挂与股市:股票的时点
投资者犯过的最昂贵的错误之一,就是在曲线倒挂当天卖出股票。历史说那远远太早了。由于到衰退的领先时间很长,股票常常在初次倒挂之后继续攀升许多个月——有时远超一年——才在更接近衰退本身时见顶。2006年的倒挂是教科书式的例子:标普500在一年多之后的2007年末仍创出新高,随后全球金融危机的熊市才开始。
要点在于次序,而非方向。倒挂告诉你周期正在变老、熊市的概率正在上升——而不是告诉你顶部已经出现。这正是为何历史上明智的应对,是随着信号成熟逐步提升质量、偏向防御,而非在一次惊慌中清仓。把倒挂当作一只已经启动的时钟、而非一个已经响过的警报来对待的投资者,既能捕捉周期后段的上行,又能为下行做好准备。把这里的时点,与1929年以来每一次标普500熊市中的深度与持续时间记录搭配起来,你就有了完整的两半:风险何时上升,以及它历史上跌得有多深。
投资者实际上拿倒挂做什么
由于领先时间很长,倒挂并不是一声"清仓"警笛。历史上明智的应对都是渐进的:
- 向上提升质量。 随着周期变老,偏好资产负债表的强健与持久的现金流,而非投机性增长。
- 随时间偏向防御。 放缓阶段历史上偏好必需消费、公用事业与医疗保健——正是轮动时钟在周期后段所指向的那些防御板块。
- 尊重复苏模式。 市场具有前瞻性,常常在衰退期间就见底,远早于经济转向。关于那些股票回撤跌得有多深、持续多久的完整记录,见1929年以来每一次标普500熊市。
- 保留一份成文的风险阶梯。 当回正最终到来时,预先承诺的规则胜过惊慌的决定。
一个读懂曲线的实战示例
假设 10y–2y 利差已倒挂八个月,如今开始陡峭化,与此同时初请失业金人数在上行、高收益信用利差在走阔。孤立地读,"曲线正在恢复正常"听起来像好消息。放在背景里读,却恰恰相反:一次牛市陡峭化式的回正,伴随上升的初请和走阔的利差,正是经典的周期后段交接。正确的动作不是为这次回正庆祝,而是确认防御倾斜、为风险阶梯上膛。这正是像本文这样一份参考的全部价值——它阻止你把一个危险的信号读成一个令人安心的信号。
常见问题
收益率曲线现在倒挂了吗?
没有。2026年10月15日,10年期美债收益率为5.10%,2年期4.77%,3个月期4.28%,因此 10y–2y 利差为 +0.33 个百分点,10y–3m 利差为 +0.82。10y–2y 利差自2024年9月6日以来一直为正。
收益率曲线倒挂是否一定意味着衰退?
不一定。五十多年来,持续倒挂先于每一次美国衰退出现,但也有误报:1960年代中期、1998年的短暂倒挂,以及截至2026年10月仍未伴随衰退的2022–24年倒挂。它提高衰退概率,但不是定时器。
收益率曲线倒挂后多久会出现衰退?
1978年以来的六次衰退中,从 10y–2y 利差首次倒挂起算为6到19个月,平均约14个月。正因多变,倒挂应被当作准备的窗口,而非行动的时刻。
2022年的收益率曲线倒挂何时结束?
10y–2y 利差最后一次收在零下是2024年9月5日,此前的持续倒挂始于2022年7月6日,为有记录以来最长。10y–3m 利差倒挂至2024年12月,2025年曾数度小幅跌破零。
哪一个收益率利差是最可靠的衰退信号?
研究与纽约联储青睐10年期减3个月利差,而市场评论通常引用10年期减2年期。它们大体一致;当二者分歧时,10y–3m 有更强的学术记录。
为什么人们说回正比倒挂更危险?
因为1978年以来六次衰退中有四次在曲线重新转正后2到6个月开始。快速回正通常意味着美联储正因经济走弱而快速降息。不过1980和1981年,衰退在曲线仍倒挂时就已开始。
AI信号如何帮助跟踪衰退风险?
模型可把曲线与初请失业金、信用利差、PMI等及时数据融合成可解释的每周衰退概率,并把应对自动化。这正是SimianX 自动驾驶的理念;各档内容见定价。
延伸阅读
- 标普500行业轮动手册 —— 机制转变后如何布局
- 1929年以来每一次标普500熊市 —— 深度与持续时间的记录
- 美股总览 —— 覆盖全市场的 AI 分析
- SimianX 自动驾驶 —— 把宏观监视自动化
- 1980年以来美联储每一轮降息周期:股票、债券与黄金全复盘 —— 美联储开始宽松之后发生了什么
- 1983年以来美联储历轮加息周期全表:标普500与芯片股表现 —— 通常先于倒挂出现的紧缩阶段
- 1973年以来美国历次经济衰退中的黄金表现:完整避险记分卡 —— 黄金的衰退成绩单
- 美联储利率决议时间表2026:议息会议最新结果与加息降息历史 —— 当前政策利率
- 更多参考表见专题:美联储利率周期、收益率曲线与议息日程
倒挂的收益率曲线赢得了它的名声,但它回报的是完整读懂它、而非把它当作一句头条的投资者。知道它度量什么,尊重它又长又多变的领先时间,记住那唯一的一次误报,尤其要盯住回正——曲线恢复正常的那一刻,历史上是时间用尽之时,而不是风险过去之时。每周用同样的方法跟踪它——靠手动还是靠 SimianX——市场上最受关注的衰退信号,就会从一句你被动反应的头条,变成一件你真正能用的工具。