一個世紀的標普 500 熊市給投資者的啟示
2026 年 10 月更新 · 標普 500 數據截至 2026 年 10 月 15 日收盤
上一次熊市是什麼時候? 上一次標普 500 熊市——即從收盤高點到收盤低點下跌 20% 或以上——發生在 2022 年 1 月 3 日(4,796.56 點)至 2022 年 10 月 12 日(3,577.03 點),跌幅 25.4%。指數於 2024 年 1 月 19 日收盤重回前高之上,距谷底約 15 個月。
2025 年呢? 2025 年 2 月至 4 月的關稅賣壓離熊市只差一步,但並未達標:標普 500 按收盤價下跌 18.9%(從 2 月 19 日的 6,144.15 點跌至 4 月 8 日的 4,982.77 點),儘管 4 月 7 日盤中一度下跌 21.3%。指數於 2025 年 6 月 27 日創下收盤新高。相較之下,那斯達克綜合指數確實以收盤價進入了熊市(−24.3%)。截至 2026 年 10 月 15 日,標普 500 距其收盤紀錄僅低 1.0%。
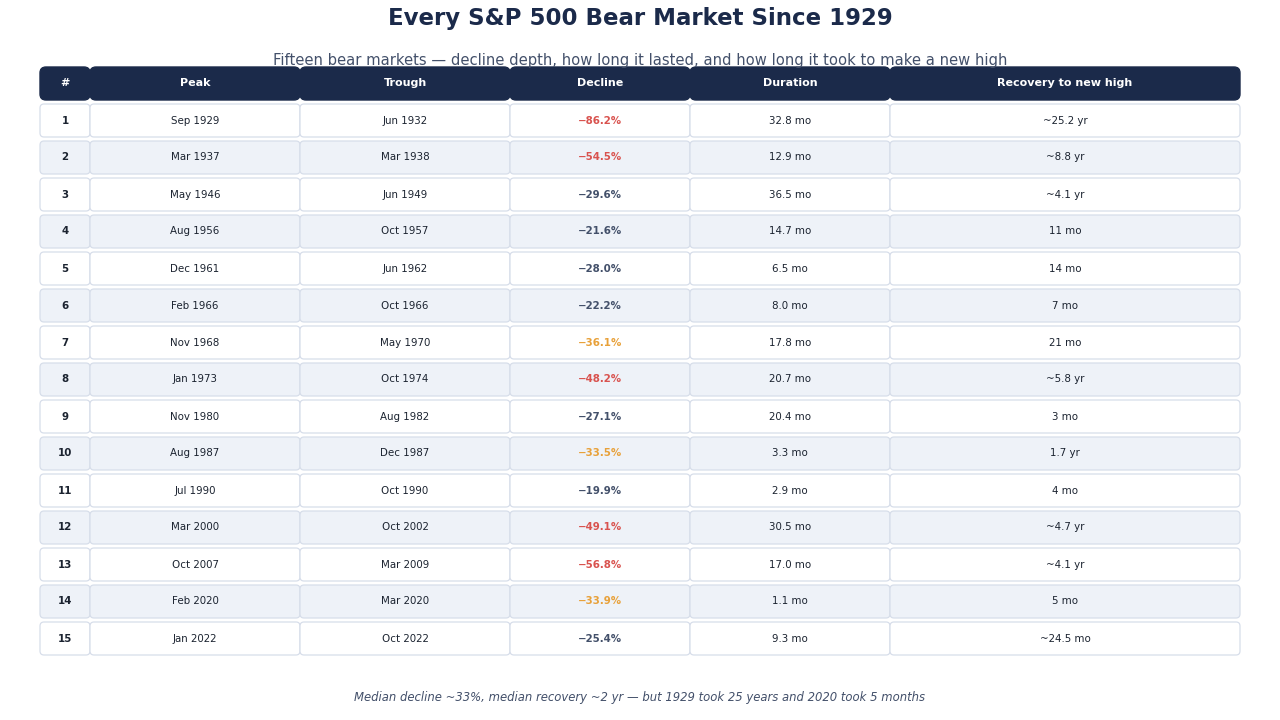
熊市是定義一代投資者命運的稀有、高確定性「重置事件」。它們同時也是金融史上被研究、被神話化最多的時期 —— 而且熊市的數據,可能比市場上幾乎任何其他收益分布都更易於乾淨地觀察。本文給出 1929 年以來標普 500 每一輪熊市的完整參考表,詳列每次熊市的峰值日期、谷底日期、跌幅、持續時長,以及指數重新刷新前高所需的恢復時間。
本文所稱「熊市」,是指標普 500(及其 1957 年以前的前身——標普 90)按收盤價計算自峰至谷下跌 20% 或以上。這是標普公司、美國證券交易委員會、Yardeni Research 及主流券商使用的統一閾值。換用盤中價、總回報口徑或不同指數,會讓具體數字偏移一兩個百分點,但表格的結構在各數據源之間是穩定的。
如果你希望即時追蹤指數走勢,標普 500 ETF 行情頁 同步更新同一序列。如果你想知道當前盤面相對於歷次熊市處於什麼位置,姊妹篇 標普 500 風險雷達 介紹了 AI 驅動的預警訊號體系;下方表格則是這些訊號所對照的歷史基準。
完整參考表
每一行採用標普 500 的收盤價。持續時長 是峰值日到谷底日。恢復時間 是指數下一次收盤價回到或超過此前峰值的日期。
| # | 峰值 | 谷底 | 跌幅 | 持續時長 | 恢復至新高 |
|---|---|---|---|---|---|
| 1 | 1929 年 9 月 16 日 | 1932 年 6 月 1 日 | −86.2% | 32.8 個月 | 約 25.2 年(1954 年 9 月) |
| 2 | 1937 年 3 月 6 日 | 1938 年 3 月 31 日 | −54.5% | 12.9 個月 | 約 8.8 年(1945 年 2 月) |
| 3 | 1946 年 5 月 29 日 | 1949 年 6 月 13 日 | −29.6% | 36.5 個月 | 約 4.1 年(1950 年 9 月) |
| 4 | 1956 年 8 月 2 日 | 1957 年 10 月 22 日 | −21.6% | 14.7 個月 | 11 個月(1958 年 9 月) |
| 5 | 1961 年 12 月 12 日 | 1962 年 6 月 26 日 | −28.0% | 6.5 個月 | 14 個月(1963 年 9 月) |
| 6 | 1966 年 2 月 9 日 | 1966 年 10 月 7 日 | −22.2% | 8.0 個月 | 7 個月(1967 年 5 月) |
| 7 | 1968 年 11 月 29 日 | 1970 年 5 月 26 日 | −36.1% | 17.8 個月 | 21 個月(1972 年 3 月) |
| 8 | 1973 年 1 月 11 日 | 1974 年 10 月 3 日 | −48.2% | 20.7 個月 | 約 5.8 年(1980 年 7 月) |
| 9 | 1980 年 11 月 28 日 | 1982 年 8 月 12 日 | −27.1% | 20.4 個月 | 3 個月(1982 年 11 月) |
| 10 | 1987 年 8 月 25 日 | 1987 年 12 月 4 日 | −33.5% | 3.3 個月 | 1.7 年(1989 年 7 月) |
| 11 | 1990 年 7 月 16 日 | 1990 年 10 月 11 日 | −19.9% | 2.9 個月 | 4 個月(1991 年 2 月) |
| 12 | 2000 年 3 月 24 日 | 2002 年 10 月 9 日 | −49.1% | 30.5 個月 | 約 4.7 年(2007 年 5 月) |
| 13 | 2007 年 10 月 9 日 | 2009 年 3 月 9 日 | −56.8% | 17.0 個月 | 約 4.1 年(2013 年 3 月) |
| 14 | 2020 年 2 月 19 日 | 2020 年 3 月 23 日 | −33.9% | 1.1 個月(33 天) | 5 個月(2020 年 8 月) |
| 15 | 2022 年 1 月 3 日 | 2022 年 10 月 12 日 | −25.4% | 9.3 個月 | 約 15 個月(2024 年 1 月) |
1990 年那一行帶著每張參考表都需要的星號:收盤價低點為 −19.9%,剛好低於 20% 的常規閾值一檔。我們仍將其納入,因為 Yardeni Research 和標普自家的歷史研究都把它列為熊市,而且若把它剔除,會從表上抹掉歷次最快第二的恢復樣本,反而扭曲統計。
準熊市:止步於 20% 門檻前的那些下跌
20% 這條線只是慣例,而不是自然法則;標普 500 有好幾次賣壓按收盤價計算都在離它一兩個百分點的地方止步。這些「準熊市」正是大多數「這算不算熊市?」之爭的來源——因為盤中低點往往確實跌破了 −20%,而收盤價卻從未跌破。
| 準熊市 | 收盤高點 | 收盤低點 | 收盤跌幅 | 盤中跌幅 | 峰值至低點 | 重回前高 |
|---|---|---|---|---|---|---|
| 1976–1978 | 1976 年 9 月 21 日(107.83) | 1978 年 3 月 6 日(86.90) | −19.4% | 無數據 | 531 天 | 1979 年 8 月 15 日 |
| 1990 | 1990 年 7 月 16 日(368.95) | 1990 年 10 月 11 日(295.46) | −19.9% | −20.4% | 87 天 | 1991 年 2 月 13 日 |
| 1998 | 1998 年 7 月 17 日(1,186.75) | 1998 年 8 月 31 日(957.28) | −19.3% | −22.4%(10 月 8 日低點) | 45 天 | 1998 年 11 月 23 日 |
| 2011 | 2011 年 4 月 29 日(1,363.61) | 2011 年 10 月 3 日(1,099.23) | −19.4% | −21.6% | 157 天 | 2012 年 2 月 24 日 |
| 2018 | 2018 年 9 月 20 日(2,930.75) | 2018 年 12 月 24 日(2,351.10) | −19.8% | −20.2% | 95 天 | 2019 年 4 月 23 日 |
| 2025 | 2025 年 2 月 19 日(6,144.15) | 2025 年 4 月 8 日(4,982.77) | −18.9% | −21.3% | 48 天 | 2025 年 6 月 27 日 |
收盤跌幅按收盤價對收盤價計算。盤中跌幅從峰值附近的最高盤中價算至恢復前的最低盤中價;1998 年的這一低點(923.32)出現在 10 月 8 日,晚於收盤低點。1976–78 年缺乏可靠的盤中數據,因此該格標示為「無數據」。1990 年也以帶星號的形式出現在上方主表中;按嚴格的收盤價規則,它屬於準熊市。每日數據來自 Yahoo Finance 與 CNBC,兩者相互核對,2018 年與 2025 年另與 FRED 進行核對。
有三點值得注意:
- 凡是有可靠盤中數據的準熊市,盤中都跌破過 −20%。 1990、1998、2011、2018 和 2025 年無一例外,這也是為什麼當時每一次都有媒體標題稱之為熊市。按本文通篇採用的收盤價規則,它們都不符合熊市定義。
- 它們修復得很快。 從收盤低點算起,2025 年 80 天、1998 年 84 天、2018 年 120 天、1990 年 125 天、2011 年 144 天就收復了前高。唯一的慢例外是 1976–78 年:一場長達 17 個月的陰跌,又花了 17 個月才修復。
- 2025 年是最淺、也是最快的一次。 其 −18.9% 的收盤跌幅是表中最小的,從 4 月 8 日低點到 2025 年 6 月 27 日收盤新高的 80 天反彈也是最快的。那斯達克綜合指數則確實以收盤價進入了熊市:從 2024 年 12 月 16 日的 20,173.89 點跌至 2025 年 4 月 8 日的 15,267.91 點,跌幅 −24.3%,隨後於 2025 年 6 月 27 日收復峰值。關於導火線,請參見 2025 年 4 月關稅宣布 與 2025 年股災 的背景資料。
熊市通常持續多久?恢復又要多久?
按同樣的收盤價規則,標普 500 自 1950 年以來共經歷 11 輪熊市(1956–57 年至 2022 年,不含 1990 年的 −19.9%)。根據每日數據測算:
- 下跌時長: 從峰值到谷底的中位數為 14.7 個月(平均 13.6 個月)。最短的是 2020 年,僅 33 天;最長的是 2000–02 年,約 30 個月。
- 下跌幅度: 中位數 −33.5%(平均 −34.7%)。
- 從低點恢復: 從谷底到收盤新高的中位數為 15.2 個月(平均 24.5 個月)。最快的是 2020 年,不到五個月;最慢的是 1973–74 年,將近六年(69.5 個月,直到 1980 年 7 月)。
- 從前高出發的完整來回: 從此前峰值到新高的中位數為 24.5 個月(平均 38.1 個月)。2022 年那輪熊市下跌用了 9.3 個月、回升用了 15.2 個月,合計 24.5 個月。
恢復時間的長短取決於從哪裡開始計時。如果從此前峰值算起——也就是在頂部買進的投資人的真實體驗——完整表格(包括 1929 年後約 25 年的漫長回本)請見我們的姊妹參考文章 標普 500 每一輪熊市要多久才能回本(1929–2022)。
數據真正告訴我們的事
96 年裡有 15 輪熊市,離散度極大 —— 但中心趨勢卻驚人地一致。
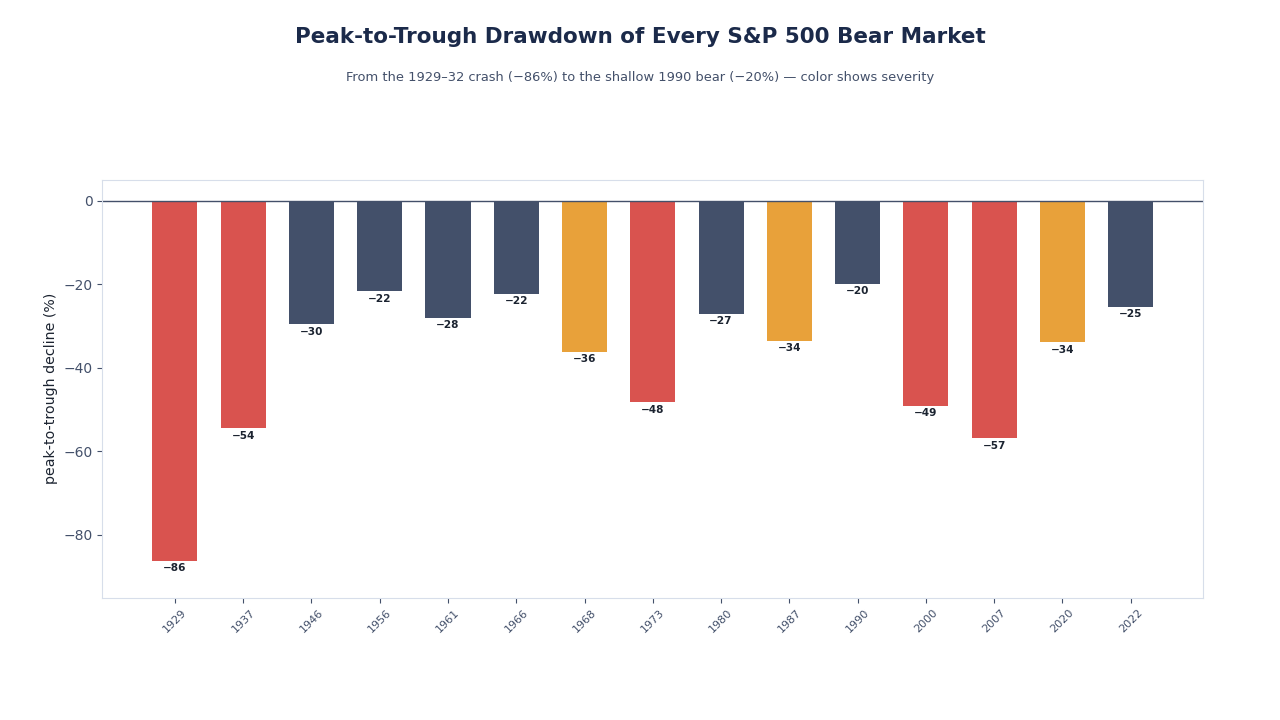
- 平均峰谷跌幅: −36.7%
- 跌幅中位數: −33.5%
- 平均持續時長(峰至谷): 15.6 個月
- 持續時長中位數: 14.7 個月
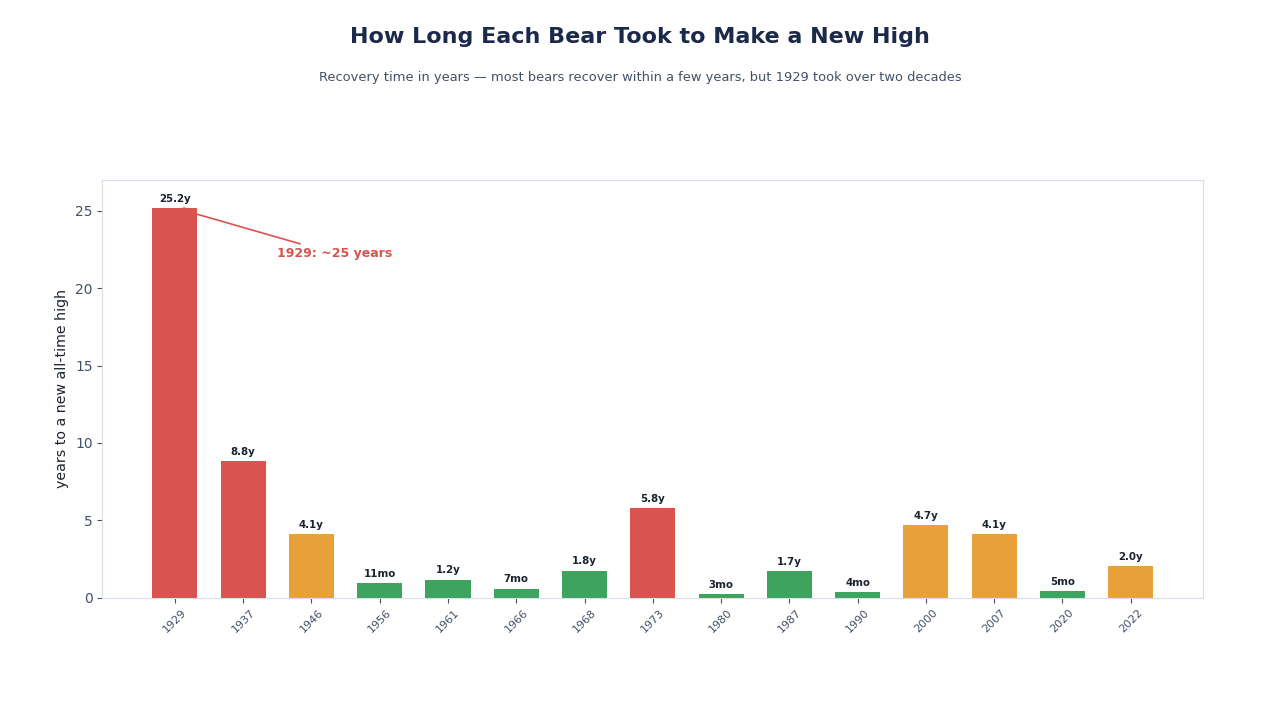
- 平均恢復時間(谷至新高): 約 50 個月
- 恢復時間中位數: 14 個月
在「恢復時間」這一項上,均值與中位數的差距非常大。原因是分布裡夾著少數幾次「世代級」事件 —— 1929、1937、1973、2000、2007 —— 它們花了大約四到二十五年才刷新前高,而絕大多數普通熊市只用一到兩年。剔除通膨後,每一次的恢復都更慢;以名義價計算的 1968–1982 那段窗口,扣掉通膨後其實是一段連續的、長達十五年的「長期熊市」。
剔除 1929 年大蕭條(一次由銀行體系崩潰和 25% 失業率共同造成的獨特結構性事件)後,1937 年以後的平均跌幅縮窄至約 −33%,平均恢復時間則縮短到約 30 個月。
有兩條規律值得記住。
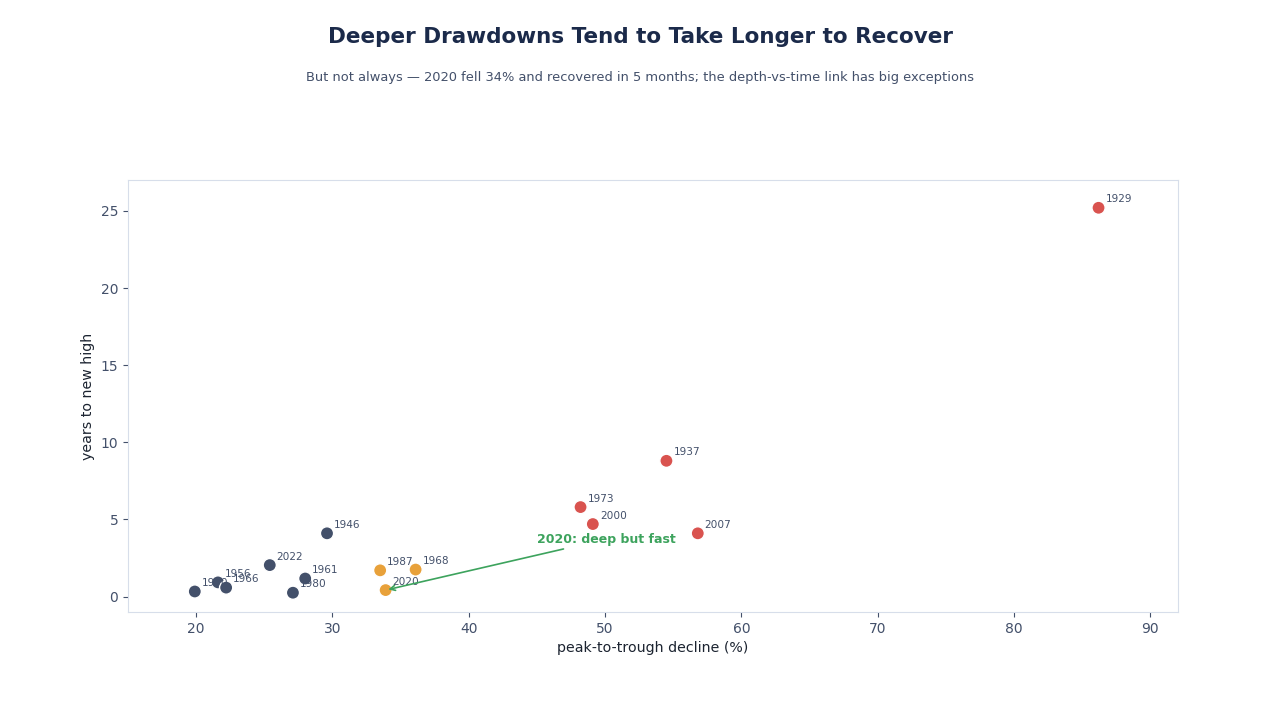
- 熊市的深度與恢復時間只有弱相關性。 −33% 的 1987 用了 20 個月恢復,−34% 的 2020 只用了 5 個月。政策回應的節奏、起始估值、盈利走向,這三件事比「跌幅本身」重要得多。
- 絕大多數熊市在峰值後 18 個月內見底。 表中 15 輪裡有 11 輪在這一窗口內觸底。例外的 1929、1937、1946、2000 —— 都是真正的長期熊市,且都伴隨著銀行業衝擊、長期盈利崩潰或多年期的估值重置。
每一輪熊市,一段話講完
參考表只有在你能為每一行加上脈絡時才真正有用。下面對每次熊市用一段話說清。
1929–1932(−86.2%)。 這不是一個股市故事 —— 而是一次銀行體系崩潰、25% 失業率衝擊、加上實際 GDP 收縮 30% 的複合事件。標普 90 在 33 個月裡下跌 86%,按通膨調整後,指數直到 1950 年代末才重回新高。這是所有圖表裡的離群值,也是 聯準會 現代危機應對手冊存在的根本理由。Investopedia 大蕭條概覽 是宏觀脈絡的標準參考。
1937–1938(−54.5%)。 一次貨幣政策錯誤。聯準會和財政部在復甦尚未穩固時過早收緊,把存款準備金率翻倍,同時撤回財政刺激。指數在一年多一點裡失去了一半以上的價值。恢復花了八年,還借了戰時經濟的力。
1946–1949(−29.6%)。 戰後復員熊市。隨著戰時合同結束,工業生產急劇下滑,通膨飆升。按大蕭條年代的標準這次跌幅相對溫和,但底部反覆試探,磨了三年才確立。
1956–1957(−21.6%) 和 1961–1962(−28.0%)。 圍繞 1957 年衰退和 1962 年「甘迺迪滑坡」的兩次短促週期性熊市,都是在重置過高的估值,而非反映真正的盈利崩潰。
1966 與 1968–1970(−22.2% 與 −36.1%)。 「大通膨」第一輪浪潮。1966 年的小熊市起因是信貸緊縮。1968–1970 那一輪則更長、更痛苦,也為戰後最糟糕的一次事件埋下伏筆。
1973–1974(−48.2%)。 1973 年石油禁運疊加停滯性通膨。標普在 21 個月裡失去近一半價值,直到 1980 年 7 月才刷新名義前高。按實際價值口徑,恢復要等到 1990 年代初。姊妹篇 1973 年石油衝擊 詳細講述地緣機制。
1980–1982(−27.1%)。 沃克的反通膨戰爭。聯邦基金利率拉到 20%,製造了戰後最深的一次衰退,估值被壓垮。等通膨被打斷,熊市也隨之結束 —— 從谷底到新高只用了 3 個月。
1987(−33.5%)。 黑色星期一。1987 年 10 月 19 日單日下跌超過 20%。從 8 月算起總跌幅 33.5%,僅持續 3 個月。但有意思的是恢復:儘管整輪下跌只用 3 個月,刷新前高卻花了 20 個月。市場消化崩盤的速度,比頭條暗示的慢得多。
1990(−19.9%)。 波斯灣戰爭與儲貸危機熊市。按收盤價低點測,處在 20% 閾值邊緣,但在參考序列裡普遍計入。3 個月下跌,4 個月回到新高 —— 是表上僅次於 2020 年的第二快週期。
2000–2002(−49.1%)。 網路泡沫破滅。標普花了 30 個月才見底,那斯達克 100 跌幅 83%。標普 500 直到 2007 年 5 月才刷新前高,而僅僅五個月後下一輪熊市便已開始。
2007–2009(−56.8%)。 全球金融危機。一次自 1929 年以來未見的銀行資產負債表事件,但這次得到了全球協同的貨幣與財政應對,是 1930 年代從未享有過的支持。2009 年 3 月 9 日 676.5 的低點,成為有史以來最長牛市的起點。2013 年 3 月刷新前高。
2020(−33.9%)。 新冠崩盤。標普 500 史上最快的 30%+ 跌幅 —— 從峰至谷只用了 33 個自然日 —— 同時也是最快的恢復:5 個月即刷新前高,背後是和平時期最激進的貨幣與財政組合拳。這是表上的「異類」,也讓「這次不一樣」的論斷變得難以在缺少證據時被一口否定。
2022(−25.4%)。 後疫情通膨熊市,由沃克以來最快的升息週期驅動。9 個月下跌,2 年回到新高 —— 比 2020 慢,比後 2008 年那次磨底快。
這張表逼你正視的幾個事實
數據裡有幾條事實,對主流敘事頗為不友好。
「時間換收益」之所以成立,是因為長期熊市稀少。 如果你避開了那四次世代級事件(1929、1937、1973、2000),剩下十一輪的恢復數學其實相當溫和。麻煩是:你無法事先知道眼前這一輪是 1987 那種(3 個月下跌、20 個月回新高)還是 2000 那種(30 個月下跌、近 5 年回新高),只有在底部已經確立之後才能回頭看清。這就是系統化「減倉規則」存在的全部理由。
資產類別分散只對某些熊市有效。 在 1973 和 2022,股票與高品質債券同時損失了實際購買力。在 1987、2000、2008、2020,債券則在股票下跌時上漲。股票–債券收益的相關性在表上多次切換符號。
聯準會比估值更重要。 表上四次最快的恢復(1982、1990、2020、2022)都伴隨一次果斷的政策轉向。四次最慢的恢復(1929、1937、1973、2000)則要麼由政策失誤造成,要麼是多年期的體制變遷,讓聯準會難以可信地對沖。
熊市並非對所有人都是淨負面。 一種基於固定回撤閾值(比如每跌 10% 就加倉一檔)的系統化策略,在表上大約三分之二的熊市裡跑贏了買入並持有。SimianX 自動駕駛 正是這類「規則化」行為的實現;姊妹篇 加密熊市操盤手冊 則講數字資產那一側的類比邏輯。
當前標普 500 處在哪裡
如果你正即時閱讀本文,要緊的問題不是「歷次熊市做了什麼」,而是「當前盤面相對那些熊市處在什麼位置」。標普 500 ETF 頁面 給出距最近高點的即時回撤、滾動 200 日均線,以及那些傾向於先於指數本身惡化的市場廣度指標。AI 模型排行榜 每日發布來自 6 家廠商的 30 個前沿模型的「回撤機率」訊號,作為對純技術篩選的第二意見非常有用。偏好規則化執行的投資者,可以讓 SimianX 自動駕駛 把這些訊號直接翻譯成系統化的持倉變更。
更宏觀的脈絡——當前估值、廣度、情緒,以及它們與歷次熊市頂部讀數的對比——可參見 2026 美股展望,那是這張歷史參考表的「即時對照版本」。
常見問題
上一次熊市是什麼時候? 上一次標普 500 熊市發生在 2022 年 1 月 3 日至 2022 年 10 月 12 日,按收盤價計算下跌 25.4%。指數於 2024 年 1 月 19 日收盤創下新高。此後再沒有任何一次下跌達到按收盤價計算 20% 的門檻。
2025 年算熊市嗎? 按標準定義,對標普 500 而言不算。它從 2025 年 2 月 19 日的收盤高點跌至 4 月 8 日的收盤低點,跌幅 18.9%,按盤中價計算則為 21.3%。那斯達克綜合指數確實以收盤價進入了熊市:從 2024 年 12 月 16 日至 2025 年 4 月 8 日下跌 24.3%。兩大指數都在 2025 年 6 月 27 日重回紀錄高位。
現在是熊市嗎? 不是。截至 2026 年 10 月 15 日收盤,標普 500 報 7,744.06 點,比 2026 年 10 月 6 日創下的 7,818.93 點收盤紀錄低 1.0%。自 2025 年 6 月收復失土以來,其最大跌幅為 −9.1%(2026 年 1 月 27 日至 3 月 30 日),屬於修正級別的波動,而非熊市。
標普 500 有幾次逼近熊市卻沒有跌破? 1950 年以來共有六次按收盤價下跌 18.9% 至 19.9%:1976–78 年(−19.4%)、1990 年(−19.9%)、1998 年(−19.3%)、2011 年(−19.4%)、2018 年(−19.8%)和 2025 年(−18.9%)。其中五次盤中跌破 −20%。詳見上方的準熊市表格。
熊市多久發生一次? 1950 年以來,標普 500 共經歷 11 輪以收盤價計算的熊市——若計入 1990 年則為 12 輪——大約每六到七年一次。間隔極不均勻:2020 年和 2022 年兩輪熊市相隔不到兩年,而 1990 年至 2000 年之間一次也沒有。
標普 500 熊市平均持續多久? 峰值到谷底約 15.6 個月,中位數 14.7 個月。表中 15 輪裡 11 輪在 18 個月內見底。
平均恢復要多久? 谷底到新高的平均時間約 50 個月,中位數 14 個月。均值被四次世代級事件(1929、1937、1973、2000)嚴重拉長;剔除這四次,平均恢復縮短到約 16 個月。
史上最糟的熊市是哪一次? 1929–1932 那一次,峰谷跌幅 −86.2%,按名義價格刷新前高用了約 25 年。按通膨調整後的全回報口徑耗時更久。
史上最快的熊市又是哪一次? 2020 年新冠崩盤。標普 500 從 2 月 19 日的峰值算起,33 個自然日裡跌 33.9%,再 5 個月便在 2020 年 8 月刷新前高。
1990 年那次真的算熊市嗎? 收盤價低點為 −19.9%,剛好低於 20% 的常規閾值一檔。主流參考序列(Yardeni、標普)都計入熊市;盤中價口徑則略低於 −20%。我們把它帶著「星號」列入表中。
本文如何定義「熊市」? 標普 500(及其 1957 年以前的前身——標普 90)收盤價口徑,峰至谷下跌 20% 或以上。持續時長以峰值收盤到谷底收盤的自然月計;恢復時間為下一次收盤價回到或超過此前峰值的日期。
方法說明
上述全部日期與跌幅基於已公布的標普 500 收盤序列,交叉核對 CRSP、Bloomberg 和 Yahoo Finance —— 在少數 1990 年以前的事件上,三者最多相差一個交易日。大蕭條的跌幅有時被引為 −89%(採用月度均價或不同指數口徑);本文採用的 −86.2% 是收盤價口徑的峰谷跌幅。
對真實操盤的投資者來說,確切數字本身沒有那麼關鍵,結構才是:96 年 15 輪熊市,平均跌幅約三分之一,平均持續時長約一年,恢復時間分布是真正的雙峰 —— 多數熊市在 12 到 24 個月內消化完,但少數會變成需要半個十年甚至更久才能修復的世代事件。SimianX 風險雷達 的工作,就是把這兩種情形在即時盤面裡區分開。而這張表的工作,是提醒你「什麼是可能的」,以及「什麼不是」。
延伸閱讀
- 戰爭買入法2026:12場戰爭中9場標普500都上漲反彈
- 華爾街回撤監測:10% 預警與 40% 尾部風險信號深度解
- 珍珠港 1941:道指 -19.8%、307 日才修復的極端衝擊
- 標普500每一輪熊市要多久才能回本(1929–2022)
- 美股期中選舉年規律全解析:1950–2026年完整參考數據表
- 標普500季節性完整參考:1950–2026最佳與最差月份
- 半導體熊市全史:SOX指數歷次崩盤參考表(1995–2026)
- 2011年以來比特幣每一次超過50%崩盤的恢復時間參考表