newcleo 以 8.145 美元登陸那斯達克:首日收盤價如何重估這筆 SPAC 交易
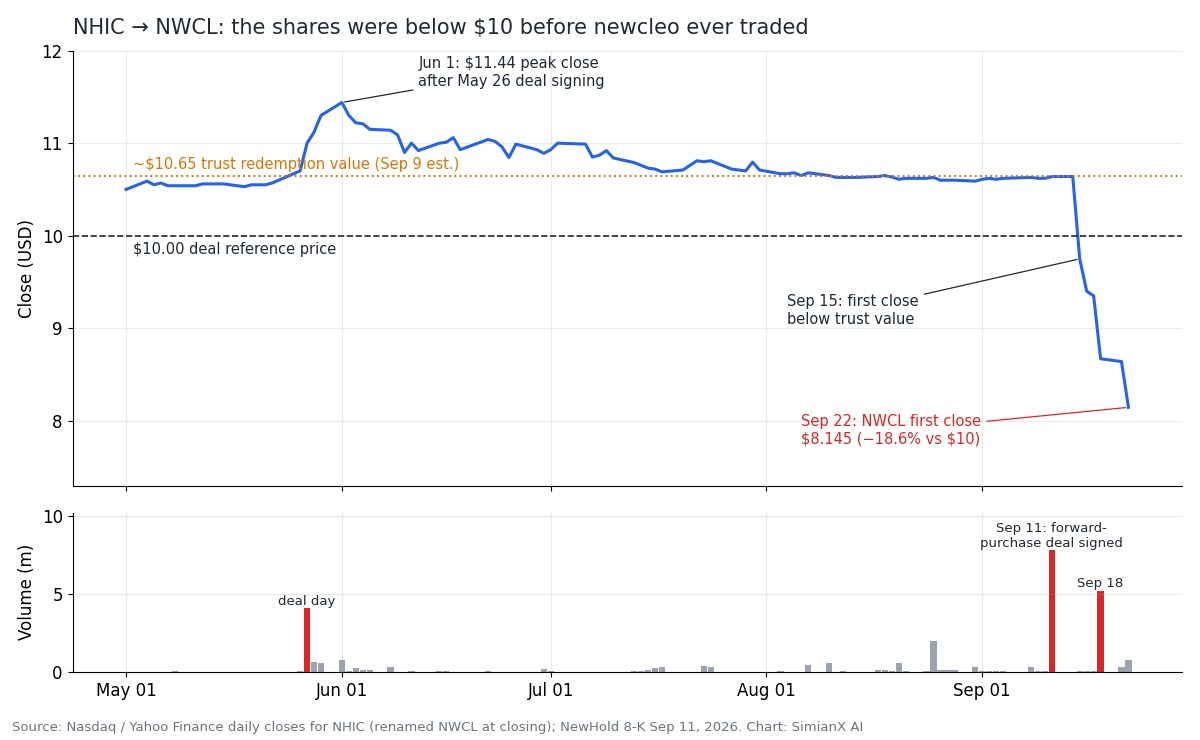
newcleo(那斯達克代號:NWCL)是一家總部位於倫敦和杜林、研發鉛冷快中子反應爐與回收 MOX 核燃料的公司。2026 年 9 月 22 日,它作為上市公司的第一個交易日以 8.145 美元收盤。這一價格比整筆交易所依據的 10.00 美元參考價低 18.6%,也比合併訊息公佈約一週後 SPAC 股票創下的 11.44 美元高點低 28.8%。
多數報導把這次上市描述為「一筆押注 AI 電力熱潮的 24 億美元核能 IPO」。但申報文件中的三個細節改變了這幅圖景:
- 這不是 IPO。 newcleo 是與 SPAC NewHold Investment Corp III(
NHIC)合併上市的,24 億美元是 2026 年 5 月 26 日簽約時確定的投前股權估值——既不是募集到的現金,也不是市場現在給出的公司價值。 - newcleo 還沒開始交易,股價就已跌破 10 美元。 贖回期截止後的五個交易日裡,NHIC 從約 10.64 美元滑落至 8.64 美元,因此 NWCL 的首筆成交只是延續了早已開始的重新定價。
- 現金比標題數字少得多。 總募資額為 2.47 億美元,而非宣傳中的 4.29 億美元;扣除公開說明書估計的 5,140 萬美元費用後約為 1.96 億美元。按 newcleo 2026 年第一季含資本支出的消耗速度,這筆錢大約只夠用 11 個月。
本文依據 SEC 公開說明書、交割公告、NewHold 的 8-K 文件以及首日成交資料,重新梳理了這筆交易。本文補充了兩項內容:一是價格階梯——交易文件中寫明的七個股價關口;二是包含資本支出在內的現金續航估算。
股價均為截至 2026 年 9 月 22 日的那斯達克收盤價。以歐元計的數字來自 newcleo 按 IFRS 編制的財務報表;美元換算採用公開說明書中約 1 歐元兌 1.15 美元的匯率。
NWCL 上市首日關鍵資料
| 指標 | 數值 | 來源 |
|---|---|---|
| 首日收盤價(2026 年 9 月 22 日) | 8.145 美元 | 那斯達克 |
| 日內區間 | 7.15 – 8.63 美元 | 那斯達克 |
| 首日成交量 | 約 75.2 萬股 | 那斯達克 |
| 較 10.00 美元交易價 | −18.6% | 計算所得 |
| 較 NHIC 最高收盤價(11.44 美元,6 月 1 日) | −28.8% | 計算所得 |
認股權證(NWCLW)首日收盤價 | 1.00 美元 | 那斯達克 |
| 簽約時投前股權估值 | 約 24 億美元 | 交割公告 |
| 實際到位總募資額 | 2.47 億美元 | 交割公告 |
| 預計交易費用 | 5,140 萬美元 | 424B3 公開說明書 |
| 交割時完全稀釋股數(推算) | 約 3.299 億股 | S-8 計畫規模 |
| 首日收盤時完全稀釋價值 | 約 26.9 億美元 | 計算所得 |
| 處於鎖定期的股份 | 約 90% | 424B3 公開說明書 |
完全稀釋股數並未直接揭露,但可以從上市當天提交的 S-8 表格推算出來:員工購股計畫預留了 6,598,752 股,而交易協議規定這一數字為交割後按完全稀釋口徑計算的流通股總數的 2%。由此推得約 3.299 億股。2026 年股權激勵計畫預留的 32,993,758 股按同一口徑定為 10%,得出的結果完全一致。
按 10.00 美元計,這些股份價值約 33.0 億美元;按首日收盤價計,價值約 26.9 億美元。完全稀釋口徑包含目前處於價外的選擇權和認股權證,因此基本市值會更低。但要判斷市場現在為 newcleo 付出的價格,這仍是最合適的數字:比 10 美元交易價隱含的估值少了約 6 億美元。
這是 IPO 嗎?NewHold SPAC 交易是如何運作的
newcleo 是透過與特殊目的收購公司(SPAC)合併登陸那斯達克的,而不是經過承銷的首次公開發行。時間軸如下:
- 2026 年 5 月 26 日——簽署業務合併協議,投前股權估值約 24 億美元,配套 2.2 億美元的 PIPE 與 NewHold 信託帳戶中最多約 2.09 億美元資金,按每股 10.00 美元計算,總募資額最高可達 4.29 億美元。
- 9 月 11 日——NewHold 與 newcleo 同一位非關聯持有人簽署預付式遠期購買協議(詳見下文)。當天 NHIC 成交 778 萬股,約為平日成交量的 80 倍。
- 9 月 15 日——投票前的贖回申請截止。NHIC 收於 9.75 美元,首次收盤低於約 10.65 美元的信託價值。
- 9 月 17 日——股東以投票數的 93.4% 批准合併,相當於 NewHold 已發行股份的 72.4%(8-K)。
- 9 月 21 日——交易完成交割。newcleo 原有股東 100% 轉換持股,田納西河谷管理局(TVA)前執行長 Jeffrey Lyash 出任董事長。
- 9 月 22 日——
NWCL與NWCLW在那斯達克全球精選市場開始交易。
作為對照,X-energy 於 2026 年 4 月走了傳統路線:一次發行價 23.00 美元的承銷 IPO,募資約 10.2 億美元。newcleo 走的這條路籌到的現金只有前者的四分之一,估值也更低,還附帶了贖回、遠期購買、發起人績效條件股份等 SPAC 特有機制——這些機制將左右該股上市後前幾個月的走勢。
4.29 億美元去了哪裡
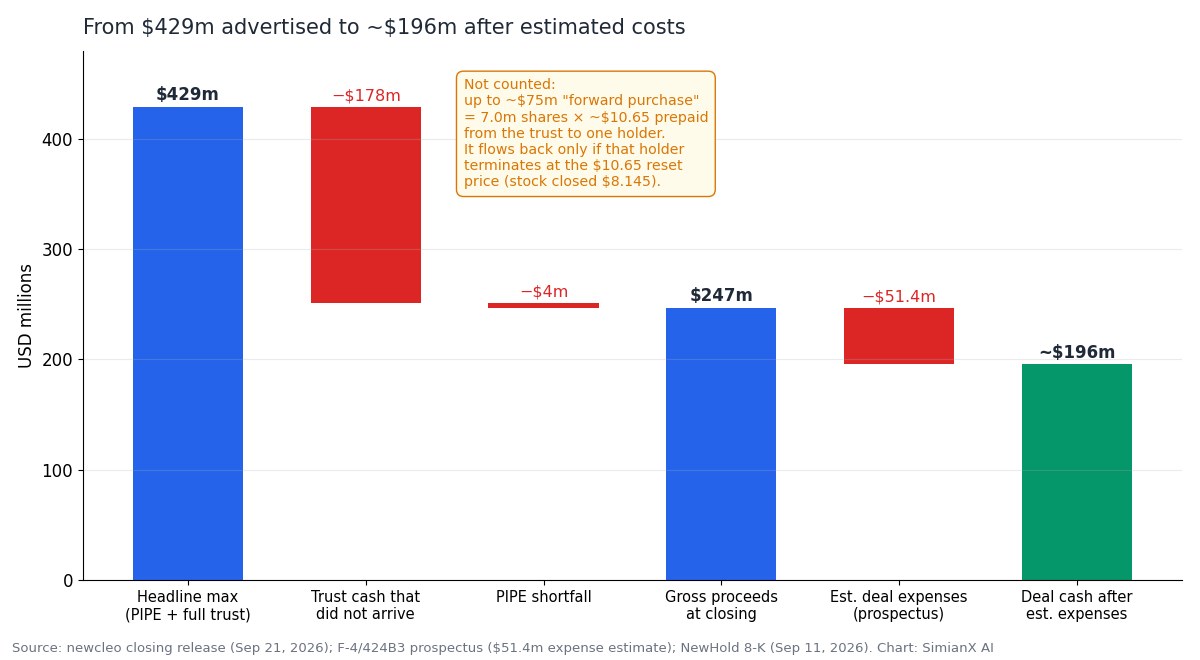
| 資金來源 | 公佈時(5 月) | 實際到位(9 月 21 日) |
|---|---|---|
| PIPE | 2.2 億美元 | 2.16 億美元 |
| NewHold 信託現金 | 最多約 2.09 億美元 | 3,100 萬美元 |
| 總募資額 | 最多 4.29 億美元 | 2.47 億美元 |
| 預計交易費用 | — | −5,140 萬美元 |
| 扣除預計費用後的現金 | 約 3.74 億美元(公司估計,零贖回情形) | 約 1.96 億美元 |
| 遠期購買(或有) | — | 最多約 7,500 萬美元 |
5,140 萬美元的費用估計中,包含 2,630 萬美元財務顧問費和 500 萬美元遞延承銷費,這兩筆只有在交易完成時才需支付。其中部分費用可能已經付過,結算時的金額也可能有出入,因此約 1.96 億美元是估算值,而非公司揭露的餘額。今年 5 月,NewHold 自己的簡報講稿預計,在零贖回情形下約有 3.74 億美元進入 newcleo 的資產負債表。實際到位金額大約只有一半。
PIPE 大致守住了:2.2 億美元中到位 2.16 億美元,公告稱其獲得超額認購。信託帳戶則沒有守住:只有 3,100 萬美元流到 newcleo 手中。交易仍滿足了 2 億美元的最低現金條件(PIPE 加上留存的信託現金)。由於募資總額不足 4 億美元,根據發起人支持協議,發起人的一部分績效條件股份將被沒收——這是對公眾股東有利的一項條款。
這種模式在 2026 年其他「AI 電力」新聞中也似曾相識。在 Generac 與亞馬遜的交易中,80 億美元的標題數字最終只對應 24 億美元的首批訂單。
遠期購買的陷阱:「最多 7,500 萬美元」並不是新資金
交割公告稱,根據遠期購買協議,還有最多 7,500 萬美元「可能到位」。但 9 月 11 日的 8-K 描述的是一種預付式股份遠期,其運作方式與一筆新投資完全不同:
- 該持有人同意在市場上買入最多 7,000,000 股 NewHold 股票,並放棄這些股份的贖回權。
- 交割時,newcleo 按股數乘以信託贖回價(估計為 10.65 美元)向該持有人預付款項,這筆錢直接從信託帳戶中支付。按 700 萬股計算,約為 7,460 萬美元。
- 只有當持有人提前終止協議、並就每一股終止的股份支付重置價格(初始為 10.65 美元,只能向下調整)時,newcleo 才能收回這筆錢。
- 協議到期時(交割後最長 24 個月),持有人可能交還股份,也可能在一段估值期內以現金結算。
第一點是推斷,但數字對得上。如果預付款按 8-K 所述從信託中支付,那麼 3,100 萬美元就是約 7,500 萬美元流向遠期持有人之後剩下的部分。這也能解釋為何公告把這筆遠期交易描述為「最多額外 7,500 萬美元」。無論如何,只要 NWCL 的股價低於 10.65 美元的重置價格,持有人就沒有提前終止的經濟動機。這 7,500 萬美元應視為或有資金,而不是現金。 這也意味著,信託現金數字無法可靠反映到底有多少股被贖回。截至上市當天,確切的贖回股數尚未申報。
NWCL 價格階梯:寫進交易條款的七個關口
交易文件設定了一系列股價關口,它們決定誰可以賣出股票,以及 newcleo 能收到多少現金。上市首日,NWCL 的股價低於其中每一個關口。
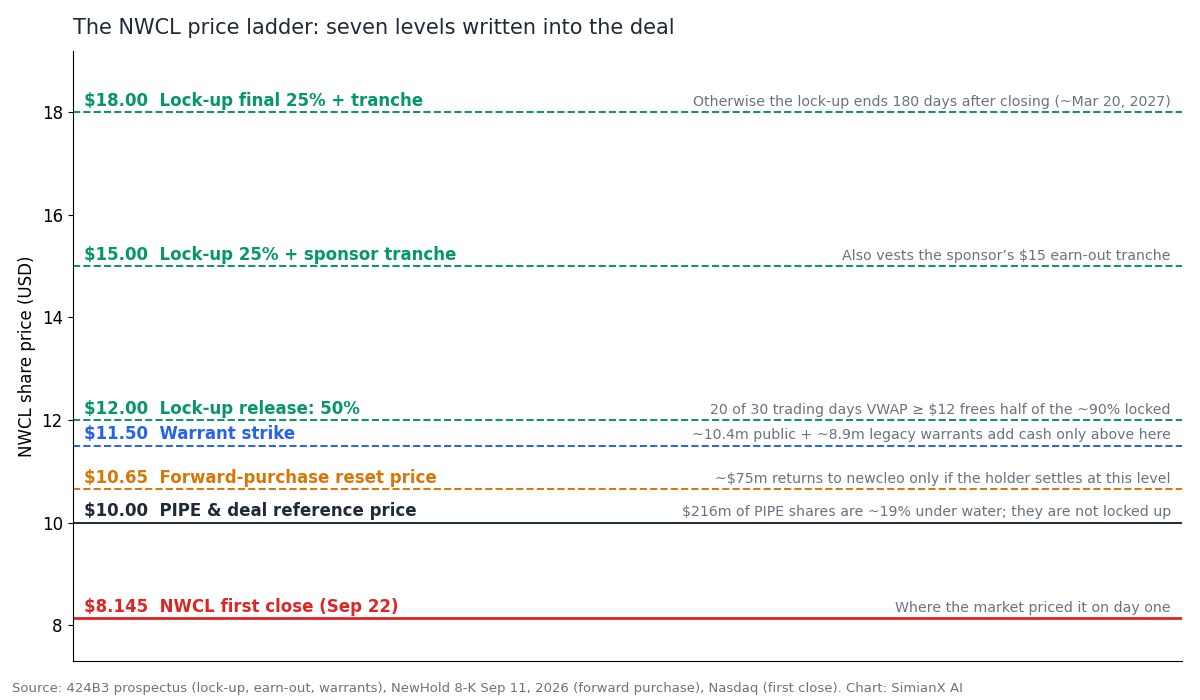
| 價格 | 對應機制 | 為何重要 |
|---|---|---|
| 8.145 美元 | 首日收盤價 | 市場在首日給 newcleo 的定價 |
| 10.00 美元 | PIPE 及交易參考價 | 2.16 億美元的 PIPE 股份帳面虧損約 19%,而且 PIPE 股份不受鎖定期約束 |
| 10.65 美元 | 遠期購買重置價格 | 約 7,500 萬美元只有在此價位提前終止時才能回流 |
| 11.50 美元 | 認股權證履約價 | 約 1,040 萬份公眾認股權證和 890 萬份原有認股權證,只有股價高於此價才會帶來現金 |
| 12.00 美元 | 50% 鎖定股份解禁 | 30 個交易日中有 20 天 VWAP ≥ 12 美元,即可解禁一半鎖定股份 |
| 15.00 美元 | 25% 鎖定股份解禁 + 發起人績效股批次 | 同時使發起人 15 美元檔的績效條件股份歸屬 |
| 18.00 美元 | 最後 25% 解禁 + 發起人績效股批次 | 否則鎖定期將在交割後 180 天(約 2027 年 3 月 20 日)結束 |
由此得出兩個實際結論。
流通股很小,而未鎖定的持有人正處於帳面虧損狀態。 公開說明書估計,在高贖回情形下約 90% 的股份將被鎖定。因此,可交易的流通股主要來自原 NHIC 持有人、遠期持有人和 PIPE 投資人。PIPE 投資人的買入價為 10.00 美元,不受鎖定期約束,一旦轉售登記生效即可賣出。流通股小、未鎖定持股又普遍帳面虧損,通常意味著股價雙向劇烈波動。
按當前股價,認股權證帶不來任何資金。 NWCLW 報價 1.00 美元,相當於以約為股價 12% 的價格買入一個以 11.50 美元認購股票的選擇權。認股權證履約資金是 SPAC 典型的「額外」融資來源之一,但要讓這筆錢到位,股價需要從首日收盤價上漲 41%。
NWCL 為何低於 10 美元定價:整個類股先被重新定價
10 美元的價格是在 5 月 26 日確定的。此後發生的事情,與 newcleo 自身同樣重要。
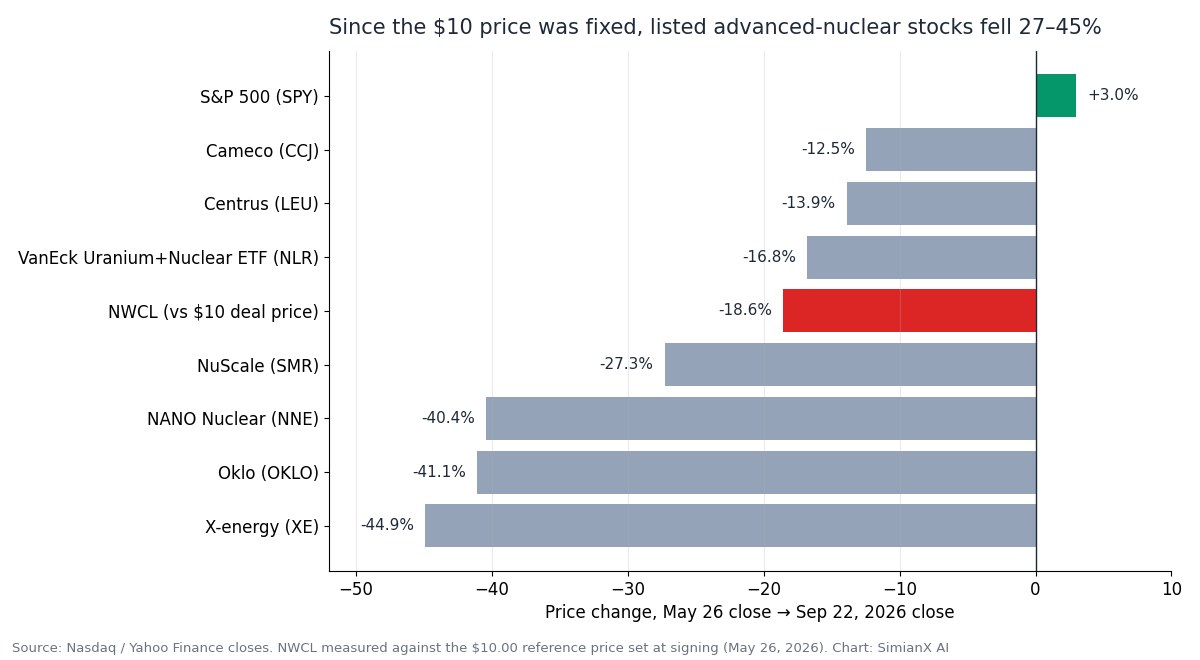
| 股票 | 5 月 26 日 → 2026 年 9 月 22 日 | 較 52 週收盤高點跌幅 | 市值(9 月 22 日) |
|---|---|---|---|
| NWCL(對比 10 美元交易價) | −18.6% | 不適用 | 完全稀釋約 27 億美元 |
| X-energy(XE) | −44.9% | −54.5%(IPO 價 23 美元) | 約 66 億美元 |
| Oklo(OKLO) | −41.1% | −76.8% | 約 75 億美元 |
| NANO Nuclear(NNE) | −40.4% | −69.4% | 約 9 億美元 |
| NuScale(SMR) | −27.3% | −83.4% | 約 38 億美元 |
| VanEck 鈾與核能 ETF(NLR) | −16.8% | −31.9% | — |
| Centrus(LEU) | −13.9% | −63.8% | 約 31 億美元 |
| Cameco(CCJ) | −12.5% | −29.5% | — |
| 標普 500(SPY) | +3.0% | −0.6% | — |
用這個標準衡量,NWCL 的首日表現並不是異類。尚無營收的先進反應爐開發商——X-energy、Oklo 和 NANO Nuclear——在同一期間下跌約 40%–45%,而標普 500 上漲了 3%。固定在 10 美元的 SPAC 價格無法跟隨這種變動,唯一能重新定價的時點就是首筆成交。在這樣的背景下,18.6% 的折價算是溫和的。
這張表也為估值提供了參照。按完全稀釋約 27 億美元計算,newcleo 的估值約為 Oklo 和 X-energy 的 40%。這反映了它更早期的監管進度、更少的現金儲備以及 SPAC 帶來的賣壓。關於整個類股的更多分析,請參閱我們的核能與鈾礦股及 AI 電力緊縮分析。
newcleo 在打造什麼?
newcleo 由物理學家 Stefano Buono 於 2021 年創立,他此前創辦的 Advanced Accelerator Applications 以 39 億美元出售給了諾華。公司稱在歐洲和美國擁有 900 多名員工和約聘人員。它的計畫分為三部分:
1. 鉛冷快中子反應爐。 旗艦機型 LFR-AS-200 是一座模組化的 200 MWe(480 MWt)鉛冷快中子反應爐,屬於六種第四代反應爐設計之一。液態鉛使反應爐可以在接近大氣壓的條件下運轉,沸點極高,並能提供輻射遮蔽。工程上的難題在於流動鉛對結構材料的腐蝕和沖蝕,公開說明書將其列為核心技術風險之一。規模更小的 LFR-AS-30(30 MWe)計畫作為法國的首座機組。
2. 回收 MOX 燃料。 newcleo 計畫為快中子反應爐生產混合氧化物(MOX)燃料——即從用過核燃料中回收的鈽和鈾的氧化物。其首座 MOX 工廠計畫於 2031 年建成,目標產能約為每年 40 噸重金屬,選址在公司已購得的法國土地上。處理鈽意味著要滿足 IAEA 核子保防、實物保護和出口管制等要求,而大多數反應爐開發商並不需要面對這些。
3. 工業子公司。 泵製造商 Rütschi、Fucina 以及多家工程公司已經從現有核電行業獲得收入。這是 newcleo 目前唯一的收入來源。
硬體與許可里程碑
| 里程碑 | 申報文件中的狀態 | 目標 |
|---|---|---|
| OTHELLO——位於義大利 ENEA Brasimone 的 2 MWt 液態鉛迴路 | 已完成;自 2022 年以來在 Brasimone 投入約 6,900 萬歐元 | 已完成(2025 年第四季) |
| PRECURSOR——10 MWt 非核、全系統示範裝置 | 建設中 | 2026 年底 |
| 法國:LFR-AS-30(Indre-et-Loire)+ MOX 工廠(Aube) | CNDP 公眾辯論於 2026 年 4 月 2 日至 7 月 30 日舉行;監管機構 ASNR 對安全方案給予正面回饋 | 2027 年底前提交建造許可申請 |
| 首座 MOX 燃料製造廠 | 詳細設計階段;已購得法國廠址 | 2031 年 |
| 美國首座商用 LFR(200 MWe) | 基本設計階段;自 2026 年 3 月起與 NRC 進行申請前溝通 | 2032 年(投資人簡報) |
| 英國 | LFR-AS-200 已進入通用設計評估(GDA) | — |
| 斯洛伐克 | 與 JAVYS 成立合資公司,在 Jaslovské Bohunice 建設最多四臺 LFR-AS-200 機組 | 可行性研究 |
2032 年這一時間點指的是一座 200 MWe 的美國機組。newcleo 5 月的投資人簡報將其與 AI 基礎設施的共址建設連結在一起——途徑是與 IP3 的合作,以及美國能源部在薩凡納河場址的徵集。目前任何專案都尚未作出最終投資決定,公開說明書也提示,這些里程碑沒有一項能夠保證實現。
newcleo 的現金消耗有多快?
| 百萬歐元 | 2024 年 | 2025 年 | 2026 年第一季 |
|---|---|---|---|
| 營收 | 46.7 | 32.8 | 8.8 |
| 毛利 | 11.7 | 7.8 | 3.3 |
| 其他收入(補助、研發稅收抵免) | 17.7 | 19.3 | 3.2 |
| 研發費用 | (58.5) | (68.5) | (16.1) |
| 銷售、一般及管理費用 | (86.8) | (98.5) | (26.8) |
| 淨虧損 | (110.2) | (140.0) | (36.2) |
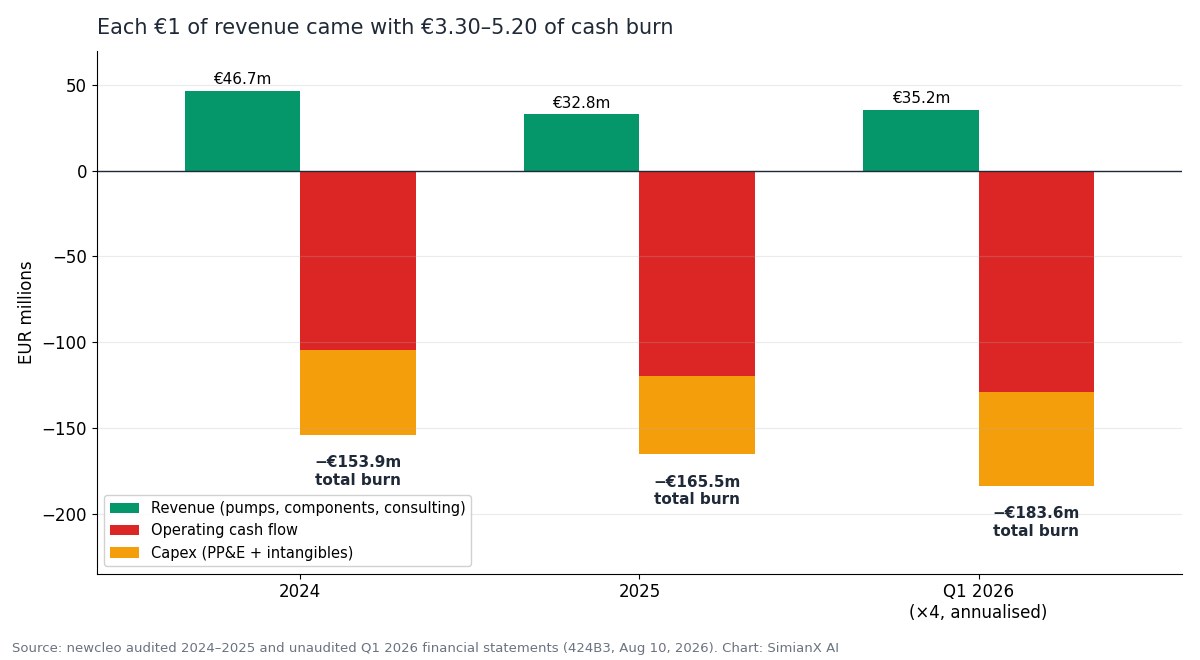
| 營運現金流 | (104.5) | (119.7) | (32.3) |
| 資本支出(不動產、廠房及設備 + 無形資產) | (49.4) | (45.8) | (13.6) |
| 現金消耗合計 | (153.9) | (165.5) | (45.9) |
| 期末現金 | 192.7 | 105.3 | 100.6 |
2025 年營收下降 30%,至 3,280 萬歐元;隨後在新的長期泵及零組件合約推動下,2026 年第一季營收年增 51%,達到 880 萬歐元。這是波動大、依賴合約的工業收入,目前與反應爐或燃料業務尚無關聯。
多數續航估算只看營運現金流(第一季 3,230 萬歐元,約合每年 1.29 億歐元),卻漏掉了資本支出——2026 年的資本支出主要用於在 Brasimone 建設 PRECURSOR。計入這部分後,第一季現金消耗為 4,590 萬歐元,折合每年約 1.84 億歐元(約 2.11 億美元)。
現金續航測算
- 扣除預計費用後的交易現金:約 1.96 億美元 ≈ 1.7 億歐元。
- 2026 年第一季含資本支出的現金消耗:每季 4,590 萬歐元。
- 結果:僅靠交易所得,大約可支撐 3.7 季(約 11 個月) 的消耗。
newcleo 還有自有現金(3 月 31 日為 1.006 億歐元,此後又經歷了兩季的支出)、1 月至 7 月間向股東募集的約 4,500 萬歐元,以及交易宣佈後募集的「接近 2,000 萬美元」。這些資金能延長續航,但不會改變其數量級。公司自己的表述也印證了這一點:其第一季財報揭露了對持續經營能力存在重大不確定性,稱「未來十二個月內將需要額外資本」,並提到在交割前曾就過橋融資進行談判。自 2021 年以來,newcleo 累計融資已超過 10 億美元;從現在起,股票市場的角色就是為下一輪融資提供資金。
AI 電力需求能否支撐 NWCL 的看多邏輯?
需求是這個故事中最有力的部分。美國能源部估計,2023 年資料中心用電約佔美國總用電量的 4.4%(176 太瓦時),到 2028 年可能升至 6.7%–12%(325–580 太瓦時)。國際能源總署(IEA)預計,到 2030 年資料中心的電力需求將大致翻一番。超大規模雲端業者已經簽下核電協議:Google 與 Kairos Power、亞馬遜與 X-energy,以及微軟為重啟三哩島 Crane 清潔能源中心簽訂的協議。
同樣的壓力貫穿整條電力鏈——從 NextEra 與 Dominion 面臨的 110 GW 電網難題,到 KKR 的 Helix 電力平臺,再到輝達與 IREN 的 5 GW 交易。
但 newcleo 目前能拿得出手的東西要少得多:
- 一個 9.2 GW 的商業專案儲備,公開說明書稱其不具約束力,且「不代表已簽約的未交貨訂單、已承諾的收入或具有約束力的客戶義務」。
- 沒有任何具約束力的客戶合約,無論是 LFR 還是 MOX 工廠。
- 根據簡報自己的腳註,與 IP3 的 AI 共址合作以及其他幾項協議都只是諒解備忘錄或意向書。
- 首座商用反應爐目標定在 2032 年。在那之前,燃氣渦輪機、電網升級、現有反應爐重啟以及現場發電將滿足大部分 AI 用電需求。
AI 需求支撐的是 newcleo 所追逐市場的規模,但它還沒有體現在 newcleo 的收入裡,給這隻股票估值時應當記住這一點。
newcleo 的與眾不同之處
- 反應爐加燃料。 很少有開發商同時試圖掌控反應爐及其燃料。如果行得通,newcleo 就能把政府的負擔——分離出的鈽和用過核燃料——變成燃料供應,並擺脫對鈾濃縮產能的依賴。
- 與 Oklo 的關聯。 2025 年 10 月,newcleo 與 Oklo 達成協議,在美國共同發展先進燃料製造,並承諾在美國投資 20 億美元。2026 年 5 月 26 日——也就是 NewHold 交易簽約當天——Oklo 成為美國能源部在剩餘鈽利用計畫下選定進入深入談判的五家公司之一。公開說明書撰寫時,相關條款仍在談判中。
- 同時面對多個監管機構。 法國、英國、斯洛伐克、義大利和美國分散了政治風險,但也成倍增加了許可工作量。
- 從第一天起就有工業收入。 規模雖小,但真實存在,也為累積供應鏈經驗提供資金。
- 創辦人有成功退出的經歷。 Buono 曾帶領 Advanced Accelerator Applications 從 16 美元的 IPO 走到 39 億美元的出售。
NWCL 股東面臨的最大風險
- 融資與稀釋。 按當前消耗速度,交易現金約可維持 11 個月;此外,股權激勵計畫的預留股份在九年內每年最多自動增加 5%,還有約 1,900 萬份認股權證,以及未來很可能以低於 10 美元定價的股權融資。
- 鎖定期與 PIPE 賣壓。 約 90% 的股份將在 2027 年 3 月左右解禁(若股價達到 12/15/18 美元則會更早),而 PIPE 股份不受鎖定且處於帳面虧損狀態。
- 技術。 鉛腐蝕問題和材料認證尚未在全系統規模上得到驗證;PRECURSOR 是第一次檢驗。
- 燃料。 MOX 戰略取決於各國的鈽取得管道、核子保防以及公眾接受度。
- 許可與時間表。 newcleo 沒有任何專案拿到建造許可,美國機組還處於申請前階段。
- 客戶。 只有不具約束力的專案儲備,而不是未交貨訂單。
- 資訊揭露。 作為外國私人發行人,newcleo 不提交 10-Q 季報;投資人只能看到半年度更新和 6-K 文件。
- 類股 Beta。 正如同業對比表所示,先進核能股同漲同跌,且已較高點下跌 40%–85%。
看多、基準與看空情景
看多情景——逐級登上價格階梯。 PRECURSOR 在 2026 年底前順利運轉,法國在 2027 年受理建造許可申請,與 Oklo 的燃料協議和美國廠址落定為有約束力的合約,專案層面的資金承擔了首座電站的大部分成本。股價升破 12 美元後,每一級階梯依次解鎖:遠期持有人終止協議並返還現金,認股權證被履約,鎖定股份在上漲行情中解禁。
基準情景——在稀釋中前進。 技術不斷推進,但時間表推遲到 2030 年代中期。newcleo 每隔 12–18 個月就以低於 10 美元交易價的價格進行一次股權融資。公司在創造價值,但由於稀釋,NWCL 的早期持有人分享到的部分更少。股價隨先進核能類股波動,波動性很高。
看空情景——重演 SPAC 老路。 疲弱的核能類股行情、小規模流通股與 2027 年 3 月的鎖定期到期疊加融資需求。一次大幅折價的融資重設了股價,遠期協議和認股權證始終沒有帶來現金。許多完成 de-SPAC 的開發階段公司都走過這條路;我們的 1929 年以來科技泡沫史顯示,渴求資本的投資主題經常重複同樣的週期。
上市後如何追蹤 NWCL
- 下一次融資。 關注下一輪融資的定價、規模和結構,以及資金來自股權、債務、補助還是專案層面。
- 價格階梯。 追蹤 NWCL 能否重回 10 美元(PIPE 損益兩平點)、10.65 美元(遠期)和 11.50 美元(認股權證)之上。
- 空殼公司報告與 6-K 文件。 交割後的申報文件應會給出實際贖回股數和基本股數。
- PRECURSOR 於 2026 年底前啟動——這將是第一份全系統技術證據。
- 法國許可進展——2027 年底前提交 LFR-AS-30 和 MOX 工廠的申請。
- 有約束力的合約——任何能把 9.2 GW 專案儲備、IP3 合作或 Oklo 框架協議變成已簽署、已落實資金的協議的進展。
- 同業表現。 OKLO、XE、NNE 和 SMR 決定著整個類股的情緒。
SimianX AI 把先進核能股的申報文件、價格走勢和新聞整合到同一個多代理研究流程中。NWCL 上市時間太短,尚未納入我們的個股覆蓋範圍,但其最接近的上市同業兼燃料合作夥伴 Oklo(OKLO)已在覆蓋之列。
常見問題
NWCL 首日收盤價是多少?
2026 年 9 月 22 日收於 8.145 美元,日內區間 7.15–8.63 美元,成交約 75.2 萬股。這比 SPAC 交易 10.00 美元的參考價低 18.6%。
newcleo 在那斯達克上市算 IPO 嗎?
不算。newcleo 是透過與 SPAC NewHold Investment Corp III 合併上市的。NHIC 股份轉換為 NWCL 股份,新資金主要由 PIPE 投資人提供。
newcleo 實際募集了多少資金?
總額 2.47 億美元:其中 PIPE 2.16 億美元,NewHold 信託 3,100 萬美元。公開說明書估計交易費用為 5,140 萬美元,扣除後約剩 1.96 億美元。「最多 7,500 萬美元」的遠期購買屬於或有資金,取決於股價能否接近 10.65 美元。
newcleo 現在的估值是多少?
按首日收盤價計算,完全稀釋估值約 26.9 億美元(約 3.299 億股,由 S-8 推算),而按 10.00 美元計約為 33.0 億美元。24 億美元是 5 月約定的投前估值。
newcleo 的鎖定期何時到期?
在 2026 年 9 月 21 日交割後約 180 天,即 2027 年 3 月 20 日前後。若 NWCL 在任意 30 個交易日中有 20 天的 VWAP 達到或超過 12 美元(50%)、15 美元(25%)和 18 美元(25%),則會提前解禁。PIPE 股份不受鎖定。
newcleo 的反應爐何時能發電?
2030 年代之前不會。非核 PRECURSOR 示範裝置預計在 2026 年底前完成,首座 MOX 工廠在 2031 年前建成,美國首座 200 MWe 商用反應爐的目標是 2032 年。這些專案目前都還沒有建造許可或最終投資決定。
newcleo 有 AI 資料中心客戶嗎?
沒有具約束力的客戶。與 IP3 的 AI 共址合作和 9.2 GW 專案儲備都不具約束力,公開說明書明確表示,newcleo 尚未就其 LFR 或 MOX 工廠簽訂具約束力的客戶合約。
結論
newcleo 的上市,是對一筆四個月前就已談妥的交易重新定價。從簽約到上市,newcleo 的可比先進核能股下跌了 27%–45%。信託資金大多被贖回而沒有留下,「最多 7,500 萬美元」變成了只有股價接近 10.65 美元才會回流的錢,4.29 億美元的標題數字在扣除預計費用後只剩約 1.96 億美元。8.145 美元的首日收盤價——完全稀釋估值約 26.9 億美元——是市場對這一切給出的第一個獨立定價。
newcleo 正在打造的東西是認真的:一座由 6,900 萬歐元試驗設施支撐的鉛冷反應爐、一套很少有對手嘗試的回收燃料戰略、正常運轉的工業子公司,以及一位曾出售過核領域公司的創辦人。然而,這隻股票未來一年的表現將取決於價格階梯和現金續航:按第一季消耗速度約 11 個月的交易現金、處於帳面虧損的 PIPE 持股基礎,以及將在 2027 年 3 月前結束的鎖定期。需要關注的關鍵事實是:下一輪融資的規模和價格、PRECURSOR 能否在年底前運轉,以及 9.2 GW 專案儲備中是否有任何部分轉為具約束力的合約。
延伸閱讀
- 2026年核能與鈾礦股:如何押注AI資料中心電力緊縮行情
- Generac 與亞馬遜:80 億標題背後的 24 億美元
- NextEra-Dominion合併:AI電力瓶頸110 GW
- KKR Helix AI基礎設施:NVDA與VST電力交易
- NVIDIA-IREN 2026:21億美元5GW AI電力交易
- 卡特彼勒CAT股票2026:如何押注AI資料中心電力交易
- Unitree Robotics IPO 飆升460%:人工智慧突破還是泡沫?
- 1929年以來每一次科技泡沫:對照2026年AI週期參考表
- Oura延後IPO:S-1揭露135億美元估值背後的真相
參考來源
- newcleo — 委託書/公開說明書(424B3 表格,2026 年 8 月 10 日)
- newcleo — S-8 表格(2026 年 9 月 22 日)
- newcleo — 交割公告(GlobeNewswire,2026 年 9 月 21 日)
- NewHold Investment Corp III — 關於遠期購買協議的 8-K(2026 年 9 月 11 日)
- NewHold Investment Corp III — 揭露股東投票結果的 8-K(2026 年 9 月 17 日)
- SEC EDGAR — newcleo plc 申報文件
- 那斯達克 — NWCL 行情
- 美國 NRC — Newcleo Americas 申請前活動
- 第四代核能系統國際論壇(GIF)— 鉛冷快中子反應爐
- 世界核能協會 — 混合氧化物(MOX)燃料
- IAEA — 核子保防簡介
- 美國能源部 — 資料中心電力需求報告
- IEA — 能源與人工智慧
- X-energy — 首次公開發行定價公告
- Investopedia — SPAC 詳解
- Investopedia — PIPE 融資
- Investopedia — 鎖定期
- newcleo — 公司官方網站
- SimianX — OKLO 股票基本面


