Akamai與Anthropic:116億美元合約的成本、回報與風險
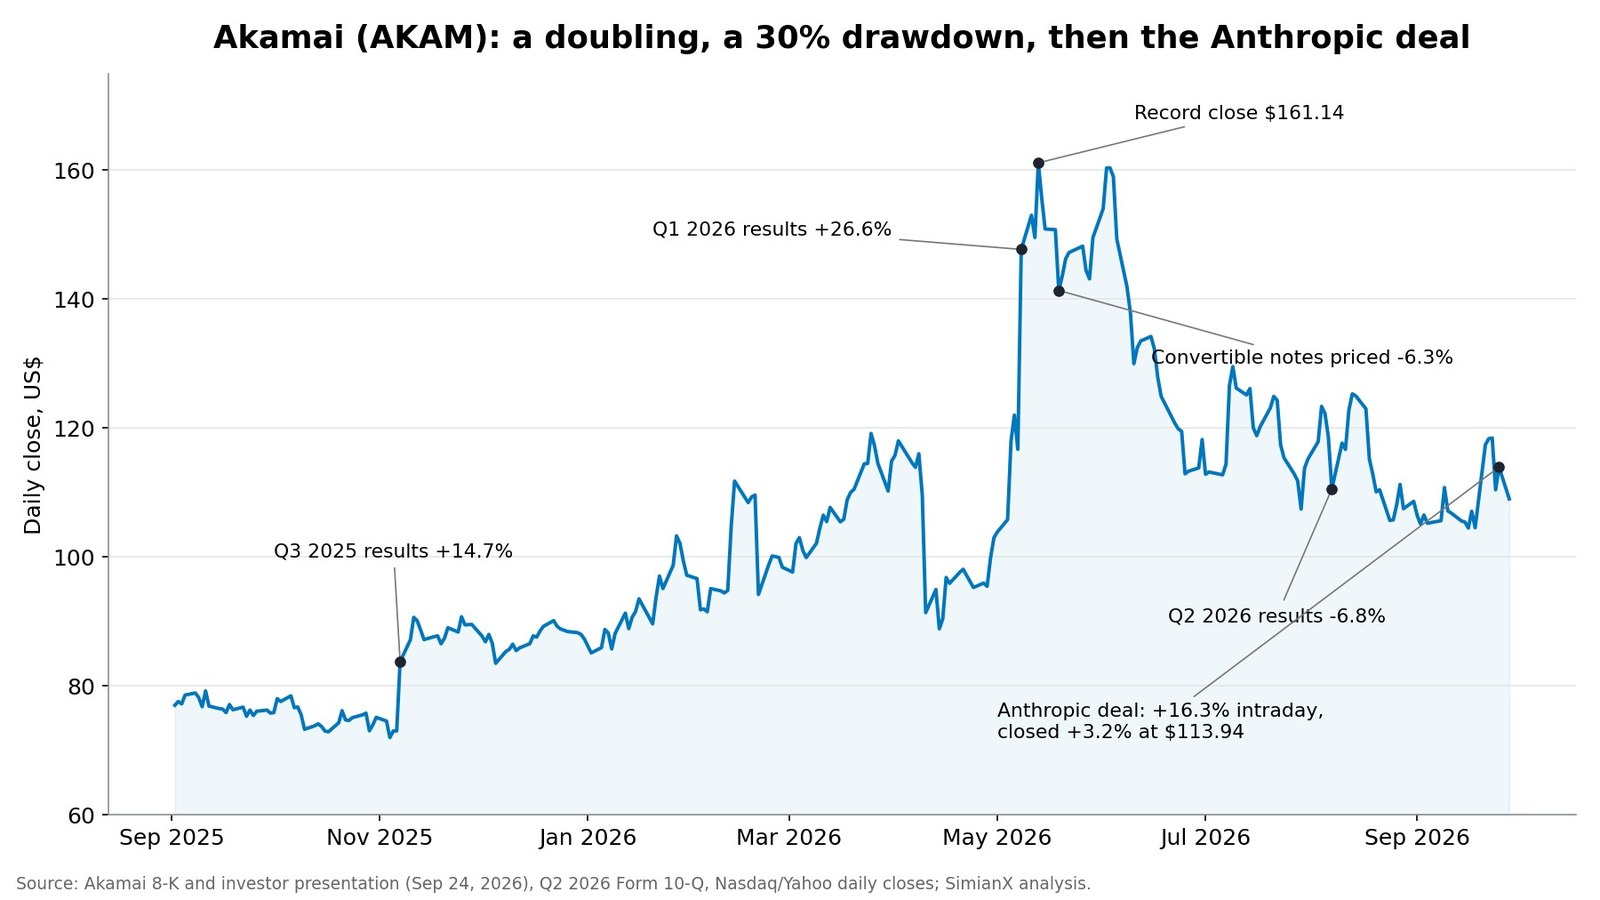
2026年9月24日收盤後,Akamai(阿卡邁)宣布,Anthropic已承諾在七年內支付約116億美元購買專用雲端運算容量,而且這筆交易還可能再擴大最多90億美元。隔天早盤,AKAM以125.23美元開出,盤中最高來到128.46美元(+16.3%),收盤卻只有113.94美元,僅上漲3.2%。9月28日,股價再跌4.3%至108.99美元,不但低於公告前110.41美元的收盤價,也低於Akamai授予Anthropic之認股權證111.33美元的履約價。
公司申報文件說明了市場為何把漲幅全數吐回:
- 資金流出遠早於資金流入。 Akamai預估建置這批容量需要約55億美元,其中48億美元在2027年底前支出;但這份合約2026年沒有任何營收,2027年也只有1.5億至3億美元。約17億美元的完整年化營收要到2028年底才會達成。
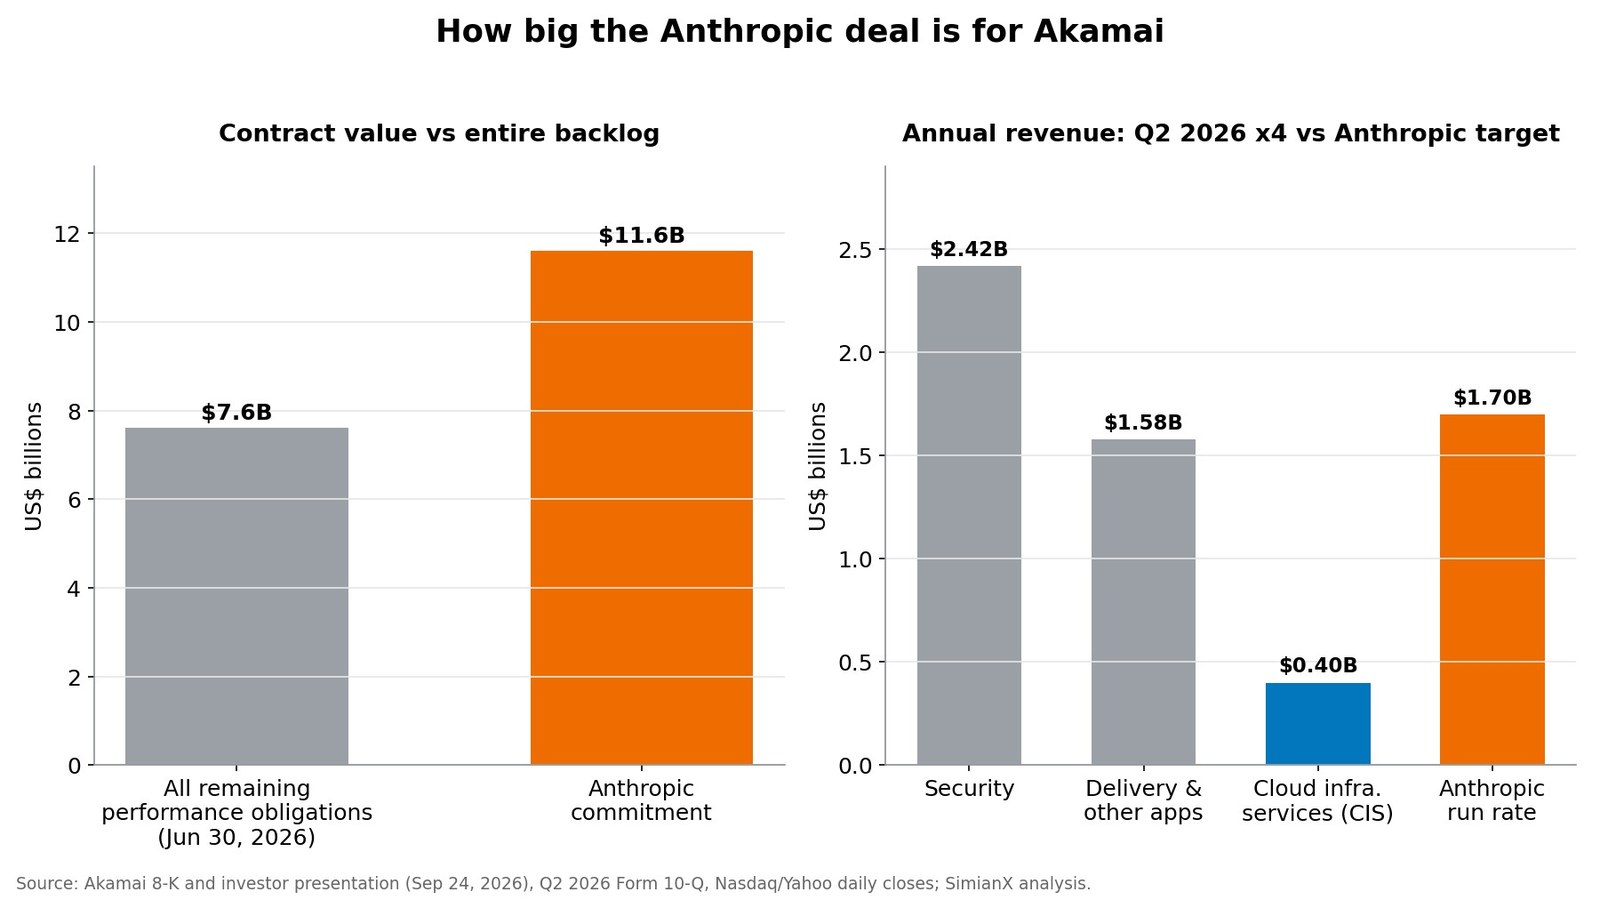
- 這筆交易比Akamai全部的在手訂單還大。 截至2026年6月30日,Akamai全部剩餘履約義務為76億美元,而單一客戶就帶來約1.5倍於此的金額。
- 資金相當吃緊。 6月30日,Akamai持有約45.9億美元現金及有價證券。到2027年,它需要約48億美元支應這項建置,另需11.5億美元償還2027年9月1日到期的可轉換公司債,這還沒算入例行資本支出。
本文根據Akamai的8-K表格、法說會簡報與第二季10-Q表格重新拆解這筆交易,補上資本支出與營收的時程表、資金表、認股權證試算、示意性報酬表,以及AKAM今年在重大消息前後的股價表現紀錄。
股價為截至2026年9月28日的那斯達克官方收盤價。公司數據取自Akamai的SEC申報文件;報酬情境僅為示意,並非預測。
Akamai與Anthropic交易:關鍵數字
| 指標 | 數據 |
|---|---|
| 合約承諾金額 | 七年約116億美元 |
| 可能的擴大規模 | 最多再增加約90億美元(合計約200億美元) |
| 專案資本支出 | 約55億美元(2026年第四季17億、2027年31億、2028年7億) |
| 合約營收 | 2026年為0;2027年1.5億至3億美元;2028年底起每年約17億美元 |
| 認股權證 | 最多774萬股普通股約當數(約5%),履約價111.33美元 |
| AKAM 9月24日收盤價(公告前) | 110.41美元 |
| AKAM 9月25日:開盤/最高/收盤 | 125.23 / 128.46 / 113.94美元(+3.2%) |
| AKAM 9月28日收盤價 | 108.99美元 |
| 歷史最高收盤價 | 161.14美元(2026年5月13日) |
| 以113.94美元計算的市值 | 約164億美元(1.436億股) |
| 現金及有價證券(6月30日) | 約45.9億美元 |
| 流通在外可轉換公司債 | 76.4億美元 |
Akamai與Anthropic實際簽了什麼
根據8-K,雙方於2026年9月18日簽署專案計畫2與專案計畫3,依據的是2026年5月5日簽訂的主服務協議。Akamai提供專用雲端運算容量與代管支援服務,新聞稿指出這些容量將用於支應Anthropic的「CPU工作負載需求」。每個專案計畫的初始期間為七年,自各自的服務啟動日起算。
這116億美元是真實的合約承諾,但附帶條件。Anthropic的付款義務「須視下文所述之任何終止情形,以及特定交付與服務可用性要求之滿足而定」。終止權如下:
| 誰可以終止 | 在什麼情況下 |
|---|---|
| Akamai | Anthropic違約且未補正(僅終止遭違約的專案計畫) |
| Anthropic | Akamai重大違約且未補正 |
| Anthropic | Akamai的控制權移轉給Anthropic的直接競爭對手 |
| 任一方 | 對方進入破產、無力清償或類似程序 |
| Anthropic | 各專案計畫發生重大服務中斷,「須符合特定條件」 |
完整協議將隨Akamai截至2026年9月30日之季度10-Q表格提交,商業條款很可能會遭部分遮蔽。在此之前,較精確的說法是:這是一份七年期承諾,前提是Akamai準時交付容量並維持穩定運作,而不是已經欠下的116億美元現金。
同一份8-K還揭露了同期簽署的兩份供應合約:
- 捷普(Jabil): 9月24日,Akamai授權其代工廠捷普採購約17億美元的記憶體元件。Akamai在捷普收到貨品時支付其供應商發票,捷普以寄售方式代為保管零組件,並在使用時按成本價向Akamai買回;該生產訂單另含未使用庫存之持有成本與處分成本條款。
- 聯想(Lenovo): 9月23日,Akamai與聯想簽署硬體、軟體與服務的主協議,其中工作說明書期間為七年。Akamai可在支付約定費用後任意終止。
正是這筆記憶體採購讓2026年第四季的資本支出增加17億美元。Akamai在需求落地前先鎖定供貨,雖保障了建置進度,卻也要自行承擔價格下跌與技術過時的風險。關於今年記憶體價格變動有多快,可參閱我們對美光與Anthropic記憶體交易的分析。
時程表:在第一個完整營收年度前先支出48億美元
Akamai的法說會簡報列出了時程:
| 期間 | 專案資本支出 | 合約營收 | 公司說明 |
|---|---|---|---|
| 2026年第四季 | 約17億美元 | 無 | 鎖定關鍵零組件,包括記憶體 |
| 2027年度 | 約31億美元 | 約1.5億至3億美元 | 服務於2027年第二季末啟動;營收於下半年逐步攀升 |
| 2028年度 | 約7億美元 | 全年逐步攀升 | 2028年底達到合約約定的完整年化營收 |
| 此後 | 無 | 每年約17億美元 | 於剩餘期間按比例認列 |
| 合計 | 約55億美元 | 約116億美元 | 「強勁的現金轉換率與營業利益率」 |
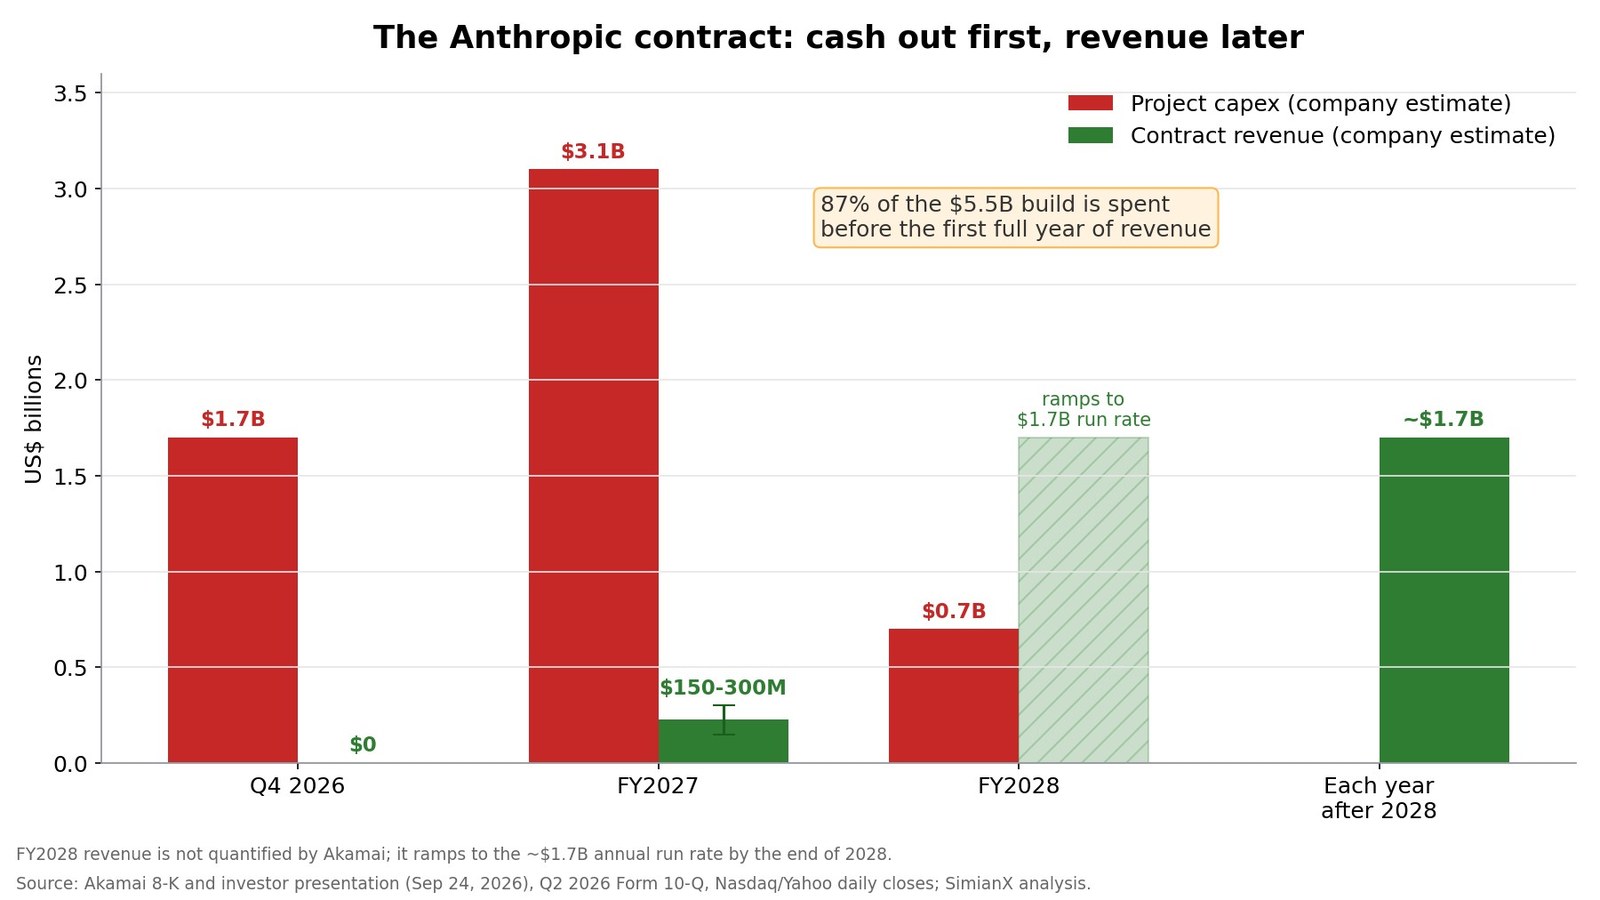
到2027年底,Akamai預計已投入建置總額的約87%,也就是55億美元中的48億美元,但從中認列的營收最多只有3億美元。折舊自設備啟用時開始提列,公司表示將「與營收大致同步」。因此在建置期間,帳面獲利會比現金流好看。現金在2026年與2027年流出,但損益表要等伺服器上線運轉後才會反映這部分成本。
會計處理上還有兩個細節值得留意:
- 認股權證會減少帳面營收。 預計將既得的310萬股認股權證份額之公允價值,被視為支付給客戶的對價,會減少總營收,而且已反映在116億美元的數字中。
- 電力是實體上的限制。 Akamai表示,先前的大型雲端合約加上Anthropic合約,共需要約95至105百萬瓦(MW)的容量,每百萬瓦每年約可帶來2,200萬美元營收。
這筆交易對Akamai有多大
Akamai 2026年第二季營收為11.0億美元,年增5%:
| 類別 | 2026年第二季營收 | 成長率 | 年化 |
|---|---|---|---|
| 資安 | 6.044億美元 | +10% | 約24.2億美元 |
| 內容傳遞及其他雲端應用 | 3.959億美元 | −6% | 約15.8億美元 |
| 雲端基礎設施服務(CIS) | 9,930萬美元 | +39% | 約4.0億美元 |
| 合計 | 10.997億美元 | +5% | 約44.0億美元 |
| Anthropic達到完整年化規模 | — | — | 約17.0億美元 |
以這些數字衡量:
- 以17億美元的年化營收計算,單是Anthropic一家就相當於Akamai目前雲端基礎設施業務的約四倍,約占目前總營收的38%。
- 116億美元的承諾金額,是Akamai 6月30日全體客戶剩餘履約義務(76億美元)的1.5倍。
- 加上2026年稍早宣布的28億美元其他多年期雲端合約,Akamai目前揭露的雲端基礎設施合約總價值約為144億美元。
Akamai於8月提出、且未因這筆交易而調整的2026年全年財測為:營收44.45億至45.30億美元,非GAAP每股盈餘6.40至7.05美元。Anthropic合約不會增加2026年營收,卻會使2026年資本支出增加17億美元。Akamai第二季的資本支出已相當於營收的32%。
Akamai付得起嗎?
| 2026年6月30日的流動性 | 金額 |
|---|---|
| 現金及約當現金 | 14.8億美元 |
| 有價證券(流動及長期) | 約31.1億美元 |
| 合計 | 約45.9億美元 |
| 2026年上半年營業現金流 | 6.39億美元 |
| 2026年上半年資本支出及資本化軟體 | 4.18億美元 |
| 2026年上半年自由現金流(簡算) | 約2.21億美元 |
| 可轉換公司債 | 本金 | 票面利率 | 到期日 |
|---|---|---|---|
| 2027年債 | 11.50億美元 | 0.375% | 2027年9月1日 |
| 2029年債 | 12.65億美元 | 1.125% | 2029年2月15日 |
| 2030年債(2026年5月發行) | 17.50億美元 | 0% | 2030年5月15日 |
| 2032年債(2026年5月發行) | 17.50億美元 | 0% | 2032年5月15日 |
| 2033年債 | 17.25億美元 | 0.25% | 2033年5月15日 |
| 合計 | 76.40億美元 |
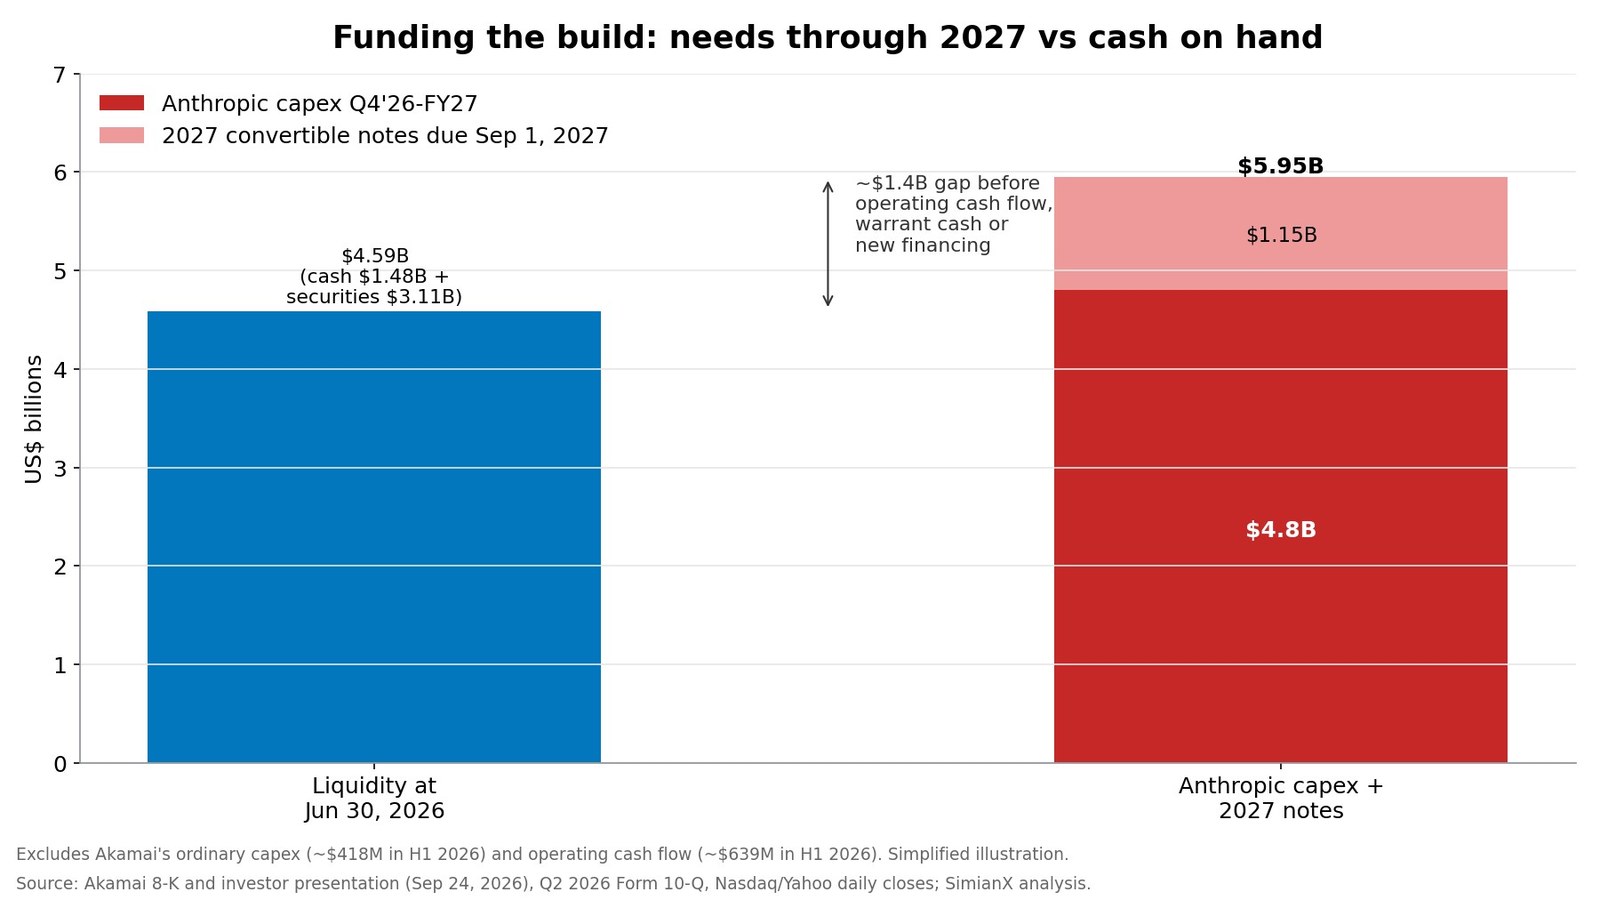
兩筆支出落在同一段期間:2026年第四季至2027年的48億美元Anthropic資本支出,以及2027年9月1日到期的11.5億美元2027年債,恰好落在建置最吃重的一年當中。兩者合計約59.5億美元,比Akamai 6月30日的流動性多出約14億美元,這還沒算入例行資本支出與營業現金流。
Akamai有幾種方式可以補上這個缺口:
- 營業現金流。 2026年上半年它創造了6.39億美元。
- 認股權證履約現金。 第一批認股權證履約可帶來約3.45億美元。
- 再融資。 它可以比照2025年債的做法,為2027年債再融資。
- 供應商或設備融資。 與捷普及聯想的協議可提供支援。
它難以做到的是繼續買回庫藏股。光是第二季,它就以平均134.54美元、斥資4.1億美元買回300萬股,比9月28日的股價高約23%。再發行可轉換債是最可能的手段,而市場對上一次發行的反應頗具參考價值:5月19日,30億美元的發行訂價當天,AKAM下跌6.3%(此次發行後來擴大至35億美元)。
Anthropic認股權證:稀釋、現金與營收
Akamai發給Anthropic的認股權證,可認購387,051股B系列無表決權可轉換特別股,每股特別股可轉換為20股普通股,合計最多相當於7,741,020股普通股。每股特別股2,226.60美元的履約價,相當於每股普通股111.33美元,也就是9月18日前30個交易日的成交量加權平均價。
| 批次 | 占認股權證比例 | 普通股約當數 | 既得條件 | Akamai可取得的履約現金 |
|---|---|---|---|---|
| 1 | 40% | 約310萬股(約占股本2%) | Anthropic在專案計畫3下的首筆付款 | 約3.45億美元 |
| 2 | 20% | 約155萬股 | 每新增30億美元的合約承諾價值 | 約1.72億美元 |
| 3 | 20% | 約155萬股 | 再新增30億美元 | 約1.72億美元 |
| 4 | 20% | 約155萬股 | 再新增30億美元 | 約1.72億美元 |
| 合計 | 100% | 約774萬股(約5%) | 完成約90億美元的全部擴大 | 約8.62億美元 |
有三個細節容易被忽略:
- 履約必須以現金支付。 每次履約都會為Akamai帶進現金:第一批約3.45億美元,四批全數既得則約8.62億美元。
- 特別股只在轉讓時轉換。 只有當Anthropic將其轉讓給集團以外的對象時,才會自動轉換為普通股,且不具表決權。
- 稀釋程度取決於股價。 Akamai採用庫藏股法計算稀釋。在108.99美元時,認股權證略處於價外,但股價每高出111.33美元一美元,稀釋後股數就會增加。
這份合約可能賺多少
Akamai並未揭露專案利潤率。以下試算只使用公司公布的總數,以及一項明確說明的折舊假設。
- 收回資本支出的損益兩平點: 55億美元的建置投入占116億美元合約的47%。在不考慮稅負、融資與貨幣時間價值的情況下,專案的現金營運成本(電力、機房託管、網路、人力)必須在七年間維持在營收的約53%以下,Akamai才能收回資本。
- 折舊的比重: 若55億美元在七年期間平均提列折舊,每年約為7.9億美元,相當於17億美元年化營收的46%。
| 示意性現金(EBITDA)利潤率 | 17億美元營收下的年度EBITDA | 扣除約46%折舊後的營業利益率 | 55億美元投入的稅後報酬率(稅率19%) | 全期EBITDA相當於55億美元資本支出的倍數 |
|---|---|---|---|---|
| 50% | 8.50億美元 | 約4% | 約1.0% | 1.05倍 |
| 60% | 10.20億美元 | 約14% | 約3.4% | 1.27倍 |
| 70% | 11.90億美元 | 約24% | 約5.9% | 1.48倍 |
| 80% | 13.60億美元 | 約34% | 約8.5% | 1.69倍 |
僅為示意性試算。假設在七年內直線提列折舊,並採用Akamai 19%的非GAAP稅率;未考慮營收爬升期、硬體殘值、融資成本及任何進一步擴大。
這張表說明了經營階層「強勁的現金轉換率與營業利益率」的說法為何需要一個具體數字。只有當現金利潤率很高、約達70%或以上時,這個專案才能取得具吸引力的報酬。對於以每百萬瓦約2,200萬美元出售的專用容量而言,這並非不可能,但尚未獲得證實。若現金利潤率僅有50%至60%,這份合約主要只是在回收資本。
Anthropic為何向Akamai採購CPU運算容量
這筆交易針對的是CPU工作負載,而不是主導AI支出的GPU與客製化加速器。要運行一款AI產品,模型周邊需要大量通用運算:處理API請求、為AI代理執行程式碼、呼叫工具、擷取資料、驗證使用者身分、記錄與監控流量,以及在服務之間傳輸資料。在代理式AI中,一個請求就可能觸發多次工具呼叫與程式執行,進一步放大這類需求。
Akamai能提供三項GPU雲端所沒有的優勢:
- 分散式的布局。 它的網路涵蓋數千個節點。2026年3月,它推出了涵蓋4,400個邊緣據點的AI Grid協調機制,以輝達 AI Grid為基礎,可在邊緣、區域與核心據點之間調度AI工作負載。
- 開發者導向的雲端。 Akamai於2022年以約9億美元收購Linode,並以此為基礎建立雲端基礎設施業務。
- 資安業務。 資安是Akamai最大的事業群,2026年第二季營收為6.04億美元,可為其出售的運算容量提供應用程式、API與機器人防護。
Anthropic正將運算需求分散給多家供應商。2026年4月,它承諾在十年內對AWS投入逾1,000億美元,涵蓋最多5吉瓦的容量。它也擴大使用Google Cloud TPU,與TeraWulf簽下190億美元的資料中心租約(見我們的TeraWulf分析),並與美光達成記憶體供應協議。Akamai只是多家供應商之一,而非Anthropic的主要雲端服務商。
客戶的財務狀況之所以重要,是因為合約一路延續到2034年。2026年5月,Anthropic以9,650億美元估值募資650億美元,並表示其年化營收已突破470億美元。就目前而言,這是實力雄厚的交易對手;但它對其他供應商也有非常龐大的承諾,這正是AI產業的支出步調對Akamai至關重要的原因。我們在AI領袖呼籲放緩前沿一文中討論過這項爭議。
AKAM在這筆交易及先前重大消息前後的股價表現
| 日期 | 事件 | 當日漲跌 | 盤中高點相對前一日收盤 |
|---|---|---|---|
| 2025年11月7日 | 2025年第三季財報 | +14.7% | +18.1% |
| 2026年2月12日 | 2025年第四季財報 | +10.3% | +12.7% |
| 2026年5月8日 | 2026年第一季財報 | +26.6% | +28.3% |
| 2026年5月19日 | 30億美元可轉換公司債訂價(擴大發行) | −6.3% | −2.0% |
| 2026年8月7日 | 2026年第二季財報 | −6.8% | +5.9% |
| 2026年9月21日 | AI資安相關消息推升股價 | +12.3% | +12.5% |
| 2026年9月24日 | 盤後公告當天 | −6.8% | −0.4% |
| 2026年9月25日 | 對Anthropic交易的反應 | +3.2% | +16.3% |
| 2026年9月28日 | 後續走勢 | −4.3% | — |
9月25日成交量達3,190萬股,約為20日均量的九倍。有三點值得注意:
- 典型的開高走低。 股價開高13%,賣方則利用其餘交易時間把漲幅打回。在Generac與亞馬遜的交易之後,我們也看到同樣的走勢。
- 股價在公告前就已大幅波動。 在公告之前,AKAM於9月21日上漲12.3%,接著在9月24日下跌6.8%。
- AI題材有相當一部分早在5月就已反映。 AKAM從2025年11月71.97美元的低點上漲逾一倍,在第一季財報後於2026年5月13日創下161.14美元的歷史最高收盤價。以108.99美元計算,股價較該高點低32%。
AKAM評價與邊緣雲端及AI雲端同業比較
| 指標(以9月25日113.94美元計算) | 數值 |
|---|---|
| 市值 | 約164億美元 |
| 企業價值(加76.4億美元公司債、減45.9億美元現金及證券) | 約194億美元 |
| 股價/2026年非GAAP每股盈餘財測中值(6.73美元) | 約16.9倍 |
| 企業價值/2026年營收財測中值(44.9億美元) | 約4.3倍 |
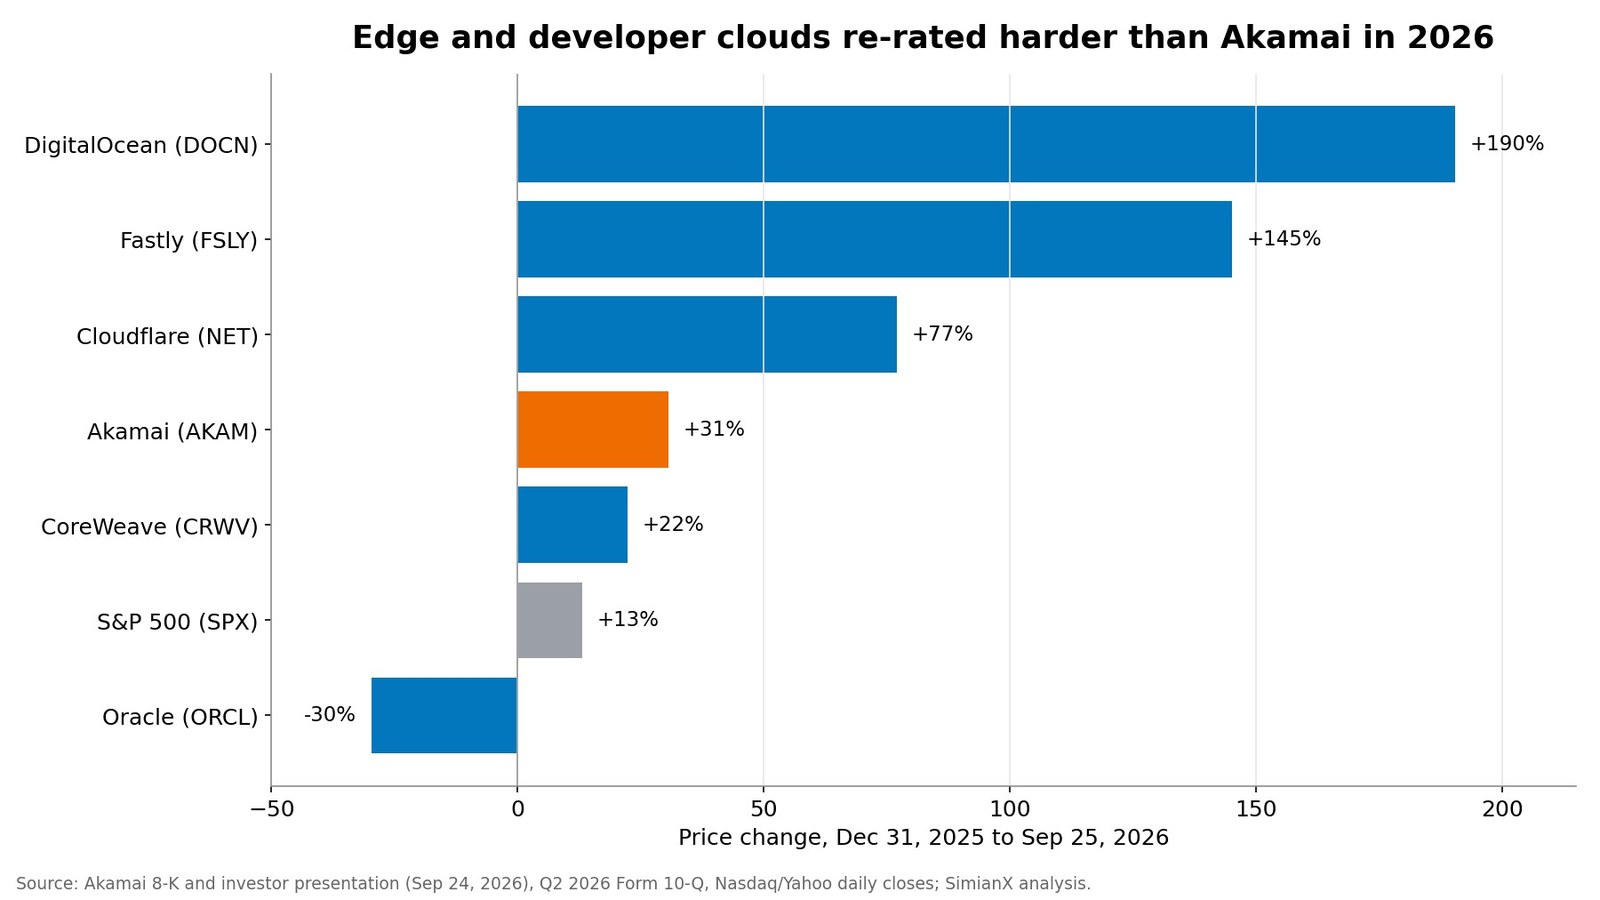
| 2026年以來股價漲跌 | +31% |
Akamai的股價約為今年非GAAP財測盈餘的17倍。2026年,市場給予邊緣雲端與開發者雲端的評價高得多:Cloudflare今年上漲77%,Fastly上漲145%,DigitalOcean上漲190%。低本益比部分反映了持續萎縮的內容傳遞業務,但也顯示市場尚未把Akamai視為一家AI基礎設施公司。
以在手訂單支撐建置、最接近的上市公司比較對象是甲骨文,今年下跌30%。它的合約在手訂單成長遠快於建置所需現金的成長,這一點我們在甲骨文OCI在手訂單分析中有過說明。領先的AI新興雲端業者CoreWeave上漲22%。投資人如今會區分合約與報酬。
AKAM股票的多空論點
多方論點
- 一家前沿AI實驗室在測試後選擇了Akamai的雲端,這驗證了一項僅占營收9%的業務。
- 這份合約每年可帶來約17億美元營收,使Akamai的營收成長率在2029年前從中個位數提升至兩位數。
- 運算容量、供應鏈與軟體可重複用於其他客戶,包括其他28億美元的雲端合約。
- Anthropic最多可將交易擴大90億美元,每增加30億美元都會帶來更多認股權證履約現金。
- 以約17倍本益比計算,股價並未反映太多成功預期。
空方論點
- 2028年前將投入約48億美元,而11.5億美元公司債在建置期中途到期。
- 專案利潤率未揭露。若現金利潤率低於約70%,55億美元投入的報酬就顯得單薄。
- Anthropic將成為Akamai遙遙領先的最大客戶,並握有因重大服務中斷而終止合約的權利。
- 傳統內容傳遞業務營收每年萎縮6%。
- 預先採購的記憶體與伺服器面臨技術過時與價格風險。
- 進一步融資、可轉換公司債或認股權證都可能稀釋每股報酬。
接下來要關注什麼
- 2026年第三季財報與10-Q(那斯達克預估約11月5日): Anthropic協議全文、遭遮蔽的內容、第四季資本支出時程,以及更新後的2026年資本支出財測。
- 融資: Akamai如何為建置與2027年9月到期的公司債籌資,是發行新債、供應商融資還是動用現金。
- 2027年第二季末的服務啟動: 任何延誤都會把營收推遲到2028年,而資本支出仍集中在前期。
- 2027年營收: Akamai能否守住1.5億至3億美元的區間。
- 利潤率揭露: 若揭露專案毛利率或EBITDA區間,報酬問題就有了答案。
- 認股權證既得: 第一批在Anthropic首筆付款時既得;後續批次既得代表合約擴大。
SimianX AI在一套多代理研究流程中同時讀取8-K附件、10-Q附註與股價資料,讓合約標題能與背後的資本支出、負債與稀釋情形相互核對。查看AKAM股票基本面,或啟動一次即時多代理分析。
常見問題
Akamai與Anthropic的交易是什麼?
Anthropic承諾在七年內向Akamai支付約116億美元,用於購買專用雲端運算容量與代管支援服務,重點是CPU工作負載。這筆交易最多可再擴大90億美元,達到約200億美元。專案計畫於2026年9月18日簽署,並於9月24日對外宣布。
為什麼AKAM股價在Anthropic交易後下跌?
9月25日AKAM盤中最多上漲16.3%,但收盤僅漲3.2%,9月28日又下跌4.3%至108.99美元。投資人關注的是55億美元的資本支出,其中48億美元須在2027年底前投入,而2026年沒有營收,2027年也只有1.5億至3億美元。
Akamai何時能從Anthropic取得營收?
服務預計於2027年第二季末啟動,當年營收為1.5億至3億美元。營收在2028年逐步攀升,到2028年底達到每年約17億美元的年化規模,之後在每個七年期間的剩餘時間內按比例認列。
Anthropic認股權證會對AKAM股東造成多大稀釋?
認股權證最多涵蓋774萬股普通股約當數,約占股本5%,履約價為111.33美元。其中約310萬股(約2%)隨目前的承諾既得,其餘部分按每新增30億美元合約價值既得1%。Anthropic必須以現金支付履約價,合計最多約8.62億美元。
這116億美元有保障嗎?
沒有。它取決於Akamai能否符合交付與服務可用性要求。若Akamai重大違約且未補正、發生符合條件的重大服務中斷、控制權移轉給直接競爭對手或陷入無力清償,Anthropic都可以終止合約。
交易之後AKAM股票便宜嗎?
以2026年非GAAP財測盈餘計算,AKAM本益比約17倍,遠低於邊緣雲端與開發者雲端同業。是否便宜,取決於尚未揭露的專案利潤率,以及Akamai如何為55億美元資本支出與2027年到期的11.5億美元公司債籌資。
結論
Anthropic合約是一次貨真價實的肯定:一家領先的AI實驗室向Akamai的雲端承諾了116億美元,雙方關係還可能擴大到200億美元。它同時也改變了Akamai的公司屬性,讓一家類似軟體公司的資安與內容傳遞業者,轉變為資本密集的基礎設施營運商。它必須在合約產生一個完整年度營收之前投入48億美元,在建置期中途償還11.5億美元公司債,還要賺取很高的現金利潤率,才能讓55億美元的投入取得良好報酬。
到目前為止,市場的態度是審慎。AKAM已吐回公告帶來的全部漲幅,股價低於交易前的水準,也低於Anthropic認股權證的履約價。下一份10-Q將揭露合約全文與Akamai的融資計畫,屆時才能看出這116億美元是否配得上相應的利潤率。
本文僅供研究與教育用途,不構成投資建議。
延伸閱讀
- WULF股票2026:Anthropic 190億美元AI租約
- 美光與Anthropic交易2026:Claude AI記憶解析
- 甲骨文2026財報:OCI、Stargate積壓與ORCL
- AI領袖呼籲放緩前沿:晶片股應聲下跌,科技巨頭卻逆勢上漲
- 亞馬遜2026年Q2財報:AWS能否撐起2000億美元AI支出
參考來源
- Akamai — 關於Anthropic協議、認股權證、捷普與聯想的8-K表格(2026年9月24日)
- Akamai — 新聞稿:與Anthropic簽訂116億美元協議
- Akamai — 關於Anthropic合作關係的法說會簡報
- Akamai — 2026年第二季10-Q表格
- Akamai — 2026年第二季財務業績
- Akamai — 擴大發行可轉換公司債的訂價公告(2026年5月19日)
- Akamai — 涵蓋4,400個邊緣據點的AI Grid
- Anthropic — 與亞馬遜擴大運算合作
- Anthropic — 以9,650億美元估值完成H輪募資
- Anthropic — 擴大使用Google Cloud TPU
- TechCrunch — Anthropic將向Akamai支付116億美元
- SEC EDGAR — Akamai申報文件
- Investopedia — 在手訂單
- Investopedia — 庫藏股法
- Investopedia — 認股權證
- Investopedia — 資本支出
- Investopedia — 可轉換公司債
- SimianX — AKAM股票基本面