IEEPA關稅退款追蹤:誰拿到了錢、拿了多少,對財報有何影響
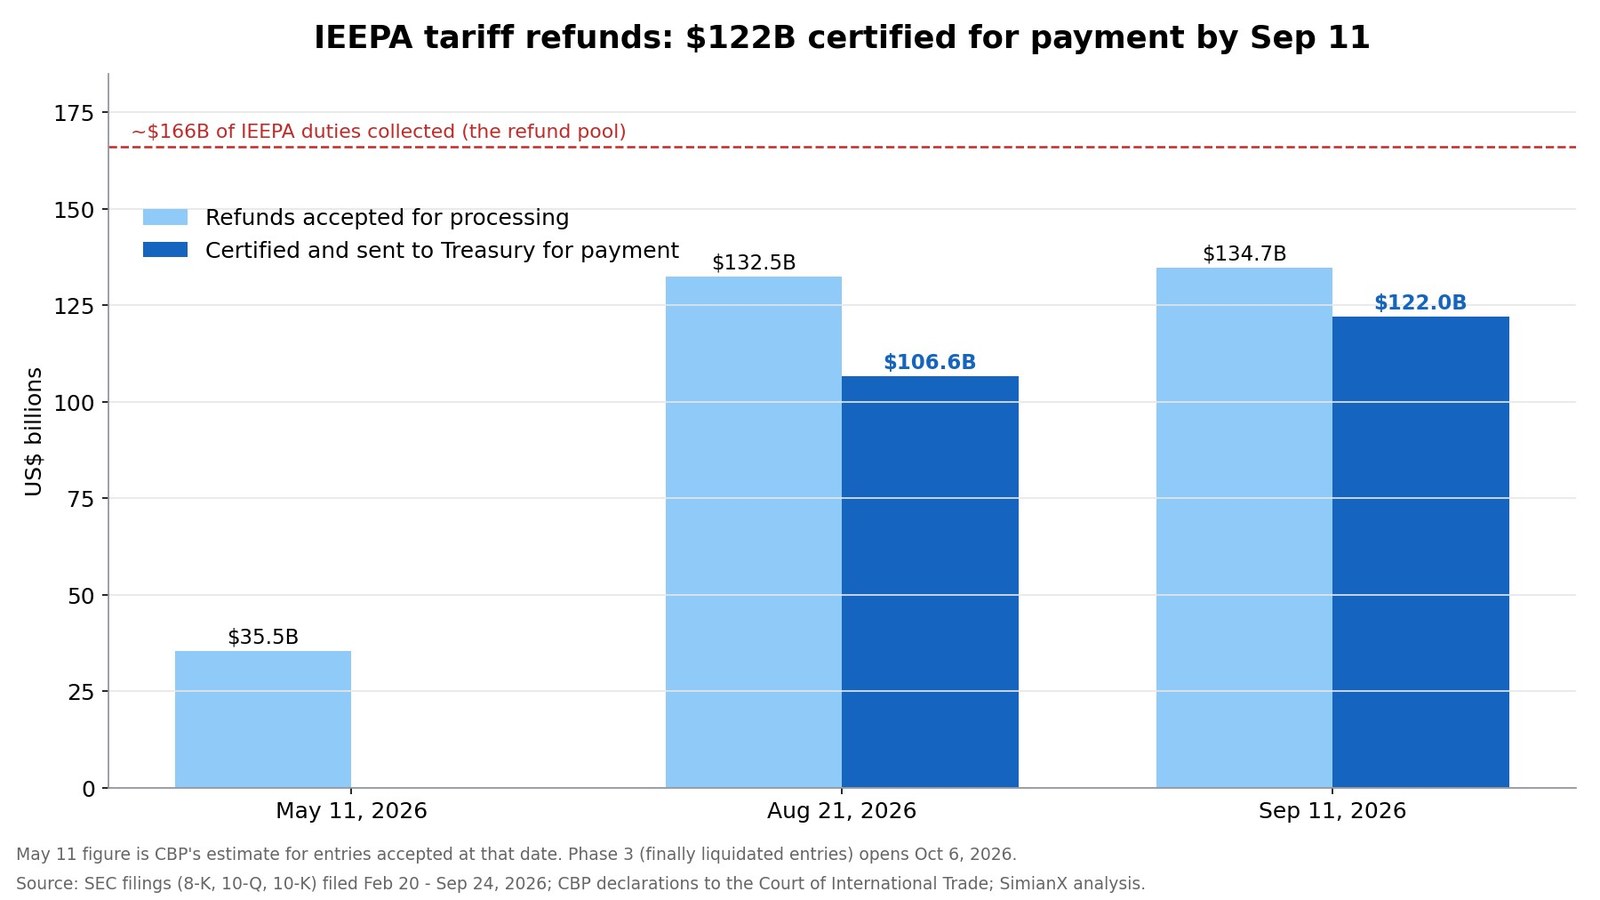
美國最高法院在2026年2月20日推翻了川普總統依緊急權力加徵的關稅。此後,已有超過1220億美元的退款獲認證待付。這筆錢正陸續反映在企業財報中,規模大到足以改變一季的財報面貌。
目標百貨(Target)在單一季度認列了9.94億美元的關稅退款,相當於每股1.65美元,而且同時列入GAAP與調整後盈餘。Nike表示,退款讓其第四財季毛利率提高約900個基點。福特則認列了一筆13億美元的一次性利益。另一端,TJX、維多利亞的秘密(Victoria's Secret)與Five Below把退款排除在調整後業績之外,因此它們所謂的「優於預期」意義並不相同。
這份追蹤表是根據裁決後至2026年9月24日之間所有提及IEEPA退款的SEC申報文件整理而成,共計644家公司的1,396份文件。我們逐一閱讀規模最大公司的揭露內容,量化了78家上市公司的退款金額,合計已認列或收到約114億美元。以下各表說明誰拿到了錢、這筆意外之財相對各公司規模有多大、它如何美化利潤率與每股盈餘,以及在第三季財報季開跑之際,哪些公司還有退款尚未入帳。
數據均取自各公司截至2026年9月24日最新的8-K、10-Q或10-K揭露。「退款」指已揭露的損益表認列金額;未揭露時則為實際收到的現金。
關稅退款一覽
| 指標 | 數據 |
|---|---|
| 最高法院裁決 | 2026年2月20日(Learning Resources v. Trump案,6比3) |
| 已徵收的IEEPA關稅(退款總池) | 約1660億美元,來自逾33萬家進口商 |
| 已受理處理的退款(9月11日) | 約1347億美元 |
| 已認證並移交財政部支付的退款(9月11日) | 約1220億美元 |
| 已提交的CAPE退款申報(9月11日) | 286,044份,涵蓋2720萬筆進口報關 |
| 下一個退款階段 | 第三階段於2026年10月6日開放 |
| 本追蹤表量化的上市公司 | 78家 |
| 這78家公司已認列或收到的退款 | 約114億美元 |
| 前10大所占金額 | 約65億美元(57%) |
已認證的1220億美元,與我們能追溯到具名上市公司的114億美元之間的落差,本身就很有意義。大部分IEEPA關稅是由不揭露金額的民營進口商、外資子公司和中小企業繳納,另有一部分是由代理成千上萬客戶的報關行繳納。下列上市公司只是這筆大規模資金移轉中看得見的部分。
IEEPA關稅退款的來龍去脈:時間軸
《國際緊急經濟權力法》(IEEPA)是1977年通過的一部制裁法律。2025年,它首次被用來課徵大範圍的進口關稅:先是2025年2月對中國、加拿大與墨西哥加徵的「芬太尼」關稅,接著是2025年4月2日宣布的「對等」關稅。進口商提起訴訟,案件一路打到最高法院。
| 日期 | 事件 |
|---|---|
| 2025年2月 | 對中國、加拿大與墨西哥加徵IEEPA關稅 |
| 2025年4月2日 | 宣布對多數貿易夥伴課徵「對等」IEEPA關稅 |
| 2026年2月20日 | 最高法院以6比3裁定IEEPA並未授權課徵關稅 |
| 2026年2月24日 | 依《1974年貿易法》Section 122課徵的10%全球替代附加稅生效 |
| 2026年3月4日 | 美國國際貿易法院下令連本帶息退還IEEPA關稅 |
| 2026年4月20日 | CBP開放退款系統(CAPE)第一階段 |
| 2026年6月2日 | 美國司法部針對已最終清算報關的退款令提起上訴 |
| 2026年6月29日 | 第二階段納入標記為待調節的報關 |
| 2026年7月24日 | Section 122附加稅到期;對60個經濟體課徵10%至12.5%的新Section 301關稅接手 |
| 2026年9月11日 | 已受理1347億美元,認證支付1220億美元 |
| 2026年10月6日 | 第三階段開放,涵蓋受法院命令約束的已最終清算報關 |
由首席大法官羅伯茲主筆的多數意見認為,總統課徵關稅需要國會明確授權,而IEEPA並未提供這種授權。湯瑪斯、阿利托與卡瓦諾三位大法官提出不同意見。判決全文請見最高法院官網。
對投資人而言,有兩點特別重要。第一,退款是一次性的。關稅並未消失:Section 122附加稅以及其後的新Section 301關稅接手,因此企業一邊繳納新關稅,一邊收回舊關稅的退款。第二,退款尚未結束。第三階段將於10月6日開放,政府針對已最終清算報關所提的上訴仍未定案,因此部分金額最大的請求仍懸而未決。
關稅退款追蹤表:揭露金額最大的25家公司
| 排名 | 公司 | 已認列或收到的退款 | 認列時點 | 列入科目 | 調整後EPS處理方式 |
|---|---|---|---|---|---|
| 1 | 福特(F) | 13億美元 | 2026年第一季 | 銷貨成本 | 列入調整後息前稅前利益 |
| 2 | 目標百貨(TGT) | 9.94億美元 | 2026財年第二季 | 毛利 | 列入(每股1.65美元) |
| 3 | Nike(NKE) | 9.86億美元 | 2026財年第四季 | 毛利 | 列入財報EPS(每股0.52美元) |
| 4 | 家得寶(HD) | 6.85億美元 | 2026財年第二季 | 銷貨成本 | 未說明 |
| 5 | 亞馬遜(AMZN) | 6.40億美元 | 2026年第二季 | 銷貨成本 | 未說明 |
| 6 | 通用汽車(GM) | 5億美元 | 2026年第一季 | 淨有利調整 | 未說明 |
| 7 | 開拓重工(CAT) | 3.92億美元 | 2026年第二季 | 銷貨成本(應收款項) | 未說明 |
| 8 | Dollar Tree(DLTR) | 3.69億美元 | 2026財年第二季 | 銷貨成本 | 未說明 |
| 9 | TJX(TJX) | 3.31億美元 | 2027財年第二季 | 銷貨成本 | 排除 |
| 10 | 迪爾(DE) | 2.72億美元 | 2026財年第二季 | 生產成本 | 未說明 |
| 11 | Ross Stores(ROST) | 2.53億美元 | 2026財年第二季 | 銷貨成本 | 列入財報EPS(每股0.60美元) |
| 12 | Medline(MDLN) | 2.43億美元 | 2026年第二季 | 銷貨成本,已扣除應返還客戶款項 | 列入調整後EBITDA |
| 13 | American Eagle(AEO) | 1.96億美元 | 2026財年第二季 | 銷貨成本及銷管費用 | 未說明 |
| 14 | Five Below(FIVE) | 1.70億美元 | 2026財年第二季 | 銷貨成本及利息 | 排除 |
| 15 | Williams-Sonoma(WSM) | 1.68億美元 | 2026財年第二季 | 銷貨成本 | 排除(每股1.06美元) |
| 16 | 維多利亞的秘密(VSCO) | 1.40億美元以上 | 2026財年第二季 | 營業利益 | 排除 |
| 17 | Newell Brands(NWL) | 1.38億美元 | 2026年上半年 | 產品銷貨成本 | 列入 |
| 18 | Lululemon(LULU) | 1.35億美元 | 2026年第二季 | 銷貨成本 | 列入財報EPS(每股0.86美元) |
| 19 | VF Corp(VFC) | 1.31億美元 | 2026財年至2027財年第一季 | 銷貨成本 | 未說明 |
| 20 | GE醫療(GEHC) | 1.29億美元 | 2026年第二季 | 產品及服務成本 | 部分排除 |
| 21 | 惠普(HPQ) | 1.27億美元 | 2026財年第三財季 | 營收成本 | 未說明 |
| 22 | G-III Apparel(GIII) | 1.26億美元 | 2027財年上半年 | 銷貨成本 | 排除 |
| 23 | 史丹利百得(SWK) | 1.18億美元 | 2026年第二季 | 銷貨成本(被8300萬美元相關成本部分抵銷) | 列入(淨額每股0.17美元) |
| 24 | PVH(PVH) | 1.07億美元 | 2026年第二季 | 銷貨成本 | 未說明 |
| 25 | Abercrombie & Fitch(ANF) | 1.00億美元 | 2026財年第二季 | 銷貨成本 | 單獨列示(每股1.75美元) |
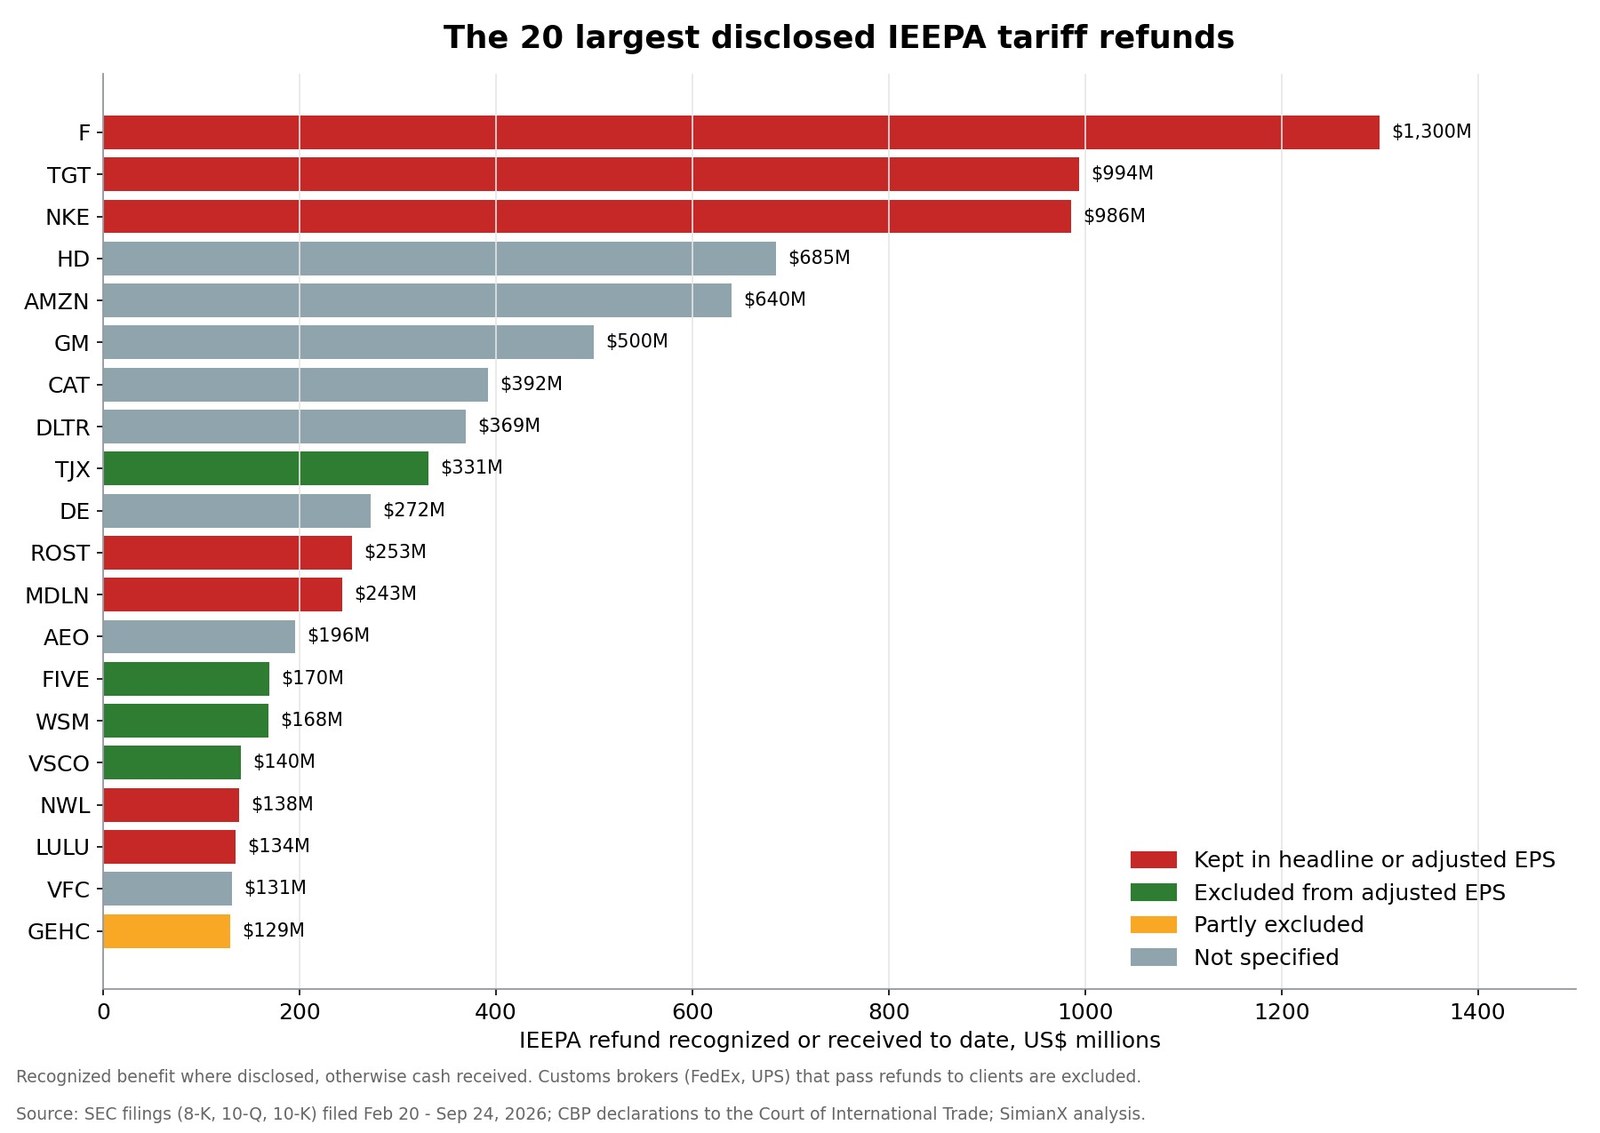
有四個規律值得注意:
- 零售與服飾業占大宗。前25名中有15家是零售商或服飾品牌。這些公司進口成品,並以進口人身分自行繳納關稅,因此退款直接回到它們手上。關於這些公司背後的消費環境,可參考我們對沃爾瑪與目標百貨所透露的消費者荷包吃緊訊號的分析。
- 汽車與機械業緊跟在後。福特、通用汽車、開拓重工與迪爾大量進口零組件。開拓重工表示,其累計繳納的IEEPA關稅約10億美元,但目前只認列了3.92億美元,因為它尚不認為其餘請求「很有可能」獲得支付。
- 認列時點各不相同。福特與通用汽車在第一季判斷退款很有可能取得時就已入帳;多數零售商則等到第二季現金入帳才認列。特斯拉、Hubbell與SharkNinja至今尚未認列任何金額,因此它們的退款會反映在之後的季度。
- 部分大型進口商未揭露金額。沃爾瑪沒有揭露具體金額。它表示第二季毛利率上升96個基點「主要受關稅退款帶動」,並將其餘退款再投入降價。好市多只揭露了第四財季每股0.15美元的淨利益,這是把部分退款再投入會員權益之後的數字。
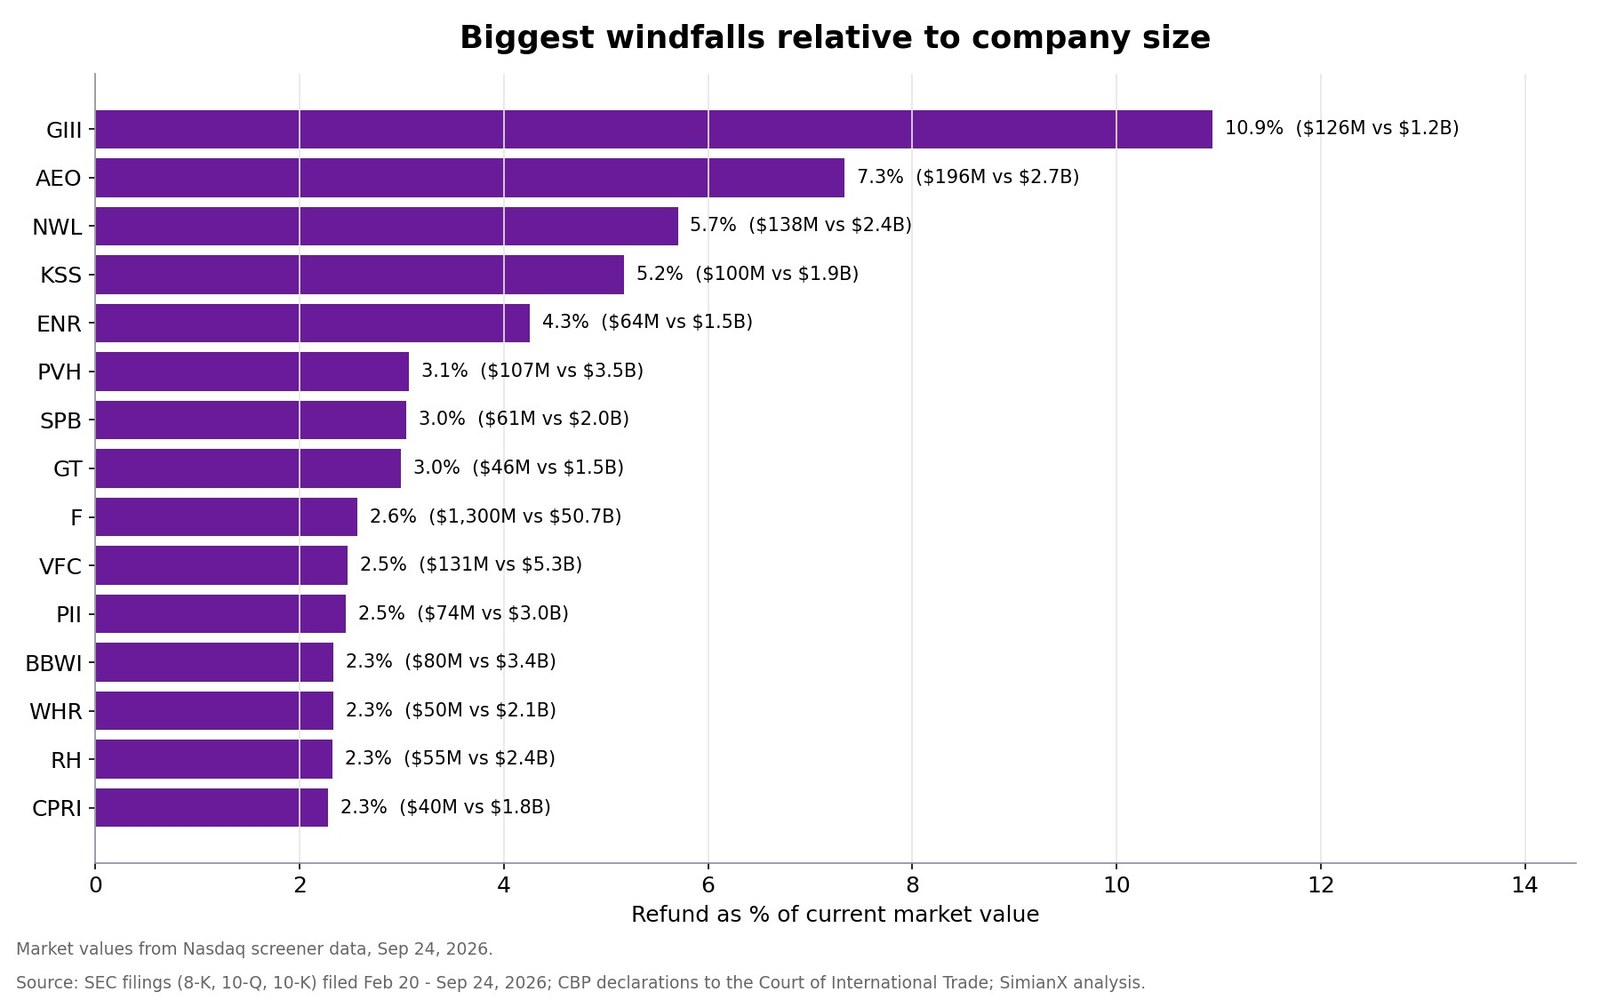
相對公司規模而言最大的意外之財
13億美元的退款相當於福特市值的2.6%。但對規模較小的服飾與消費品公司而言,退款占公司價值的比重要高得多。
| 公司 | 退款 | 市值(9月24日) | 退款占市值比例 |
|---|---|---|---|
| G-III Apparel(GIII) | 1.26億美元 | 12億美元 | 10.9% |
| American Eagle(AEO) | 1.96億美元 | 27億美元 | 7.3% |
| Newell Brands(NWL) | 1.38億美元 | 24億美元 | 5.7% |
| Kohl's(KSS) | 1.00億美元 | 19億美元 | 5.2% |
| 勁量(ENR) | 6400萬美元 | 15億美元 | 4.3% |
| PVH(PVH) | 1.07億美元 | 35億美元 | 3.1% |
| Spectrum Brands(SPB) | 6100萬美元 | 20億美元 | 3.0% |
| 固特異(GT) | 4600萬美元 | 15億美元 | 3.0% |
| 福特(F) | 13億美元 | 507億美元 | 2.6% |
| VF Corp(VFC) | 1.31億美元 | 53億美元 | 2.5% |
對這些公司來說,退款改變的是資產負債表,而不只是單一季度。以G-III為例,退款約等於其市值的十分之一。對Newell和VF這類負債較重的公司,這筆現金可用來降低負債。市場已有一季的時間消化這些金額,因此比例高本身並不構成買進理由。但它確實意味著,這些公司第二季的業績很難和其他任何一季直接比較。
關稅退款如何墊高利潤率與每股盈餘
多數公司把退款列為銷貨成本的減少。退款直接進入毛利,因此含有退款的季度會出現與本業無關的利潤率跳升。
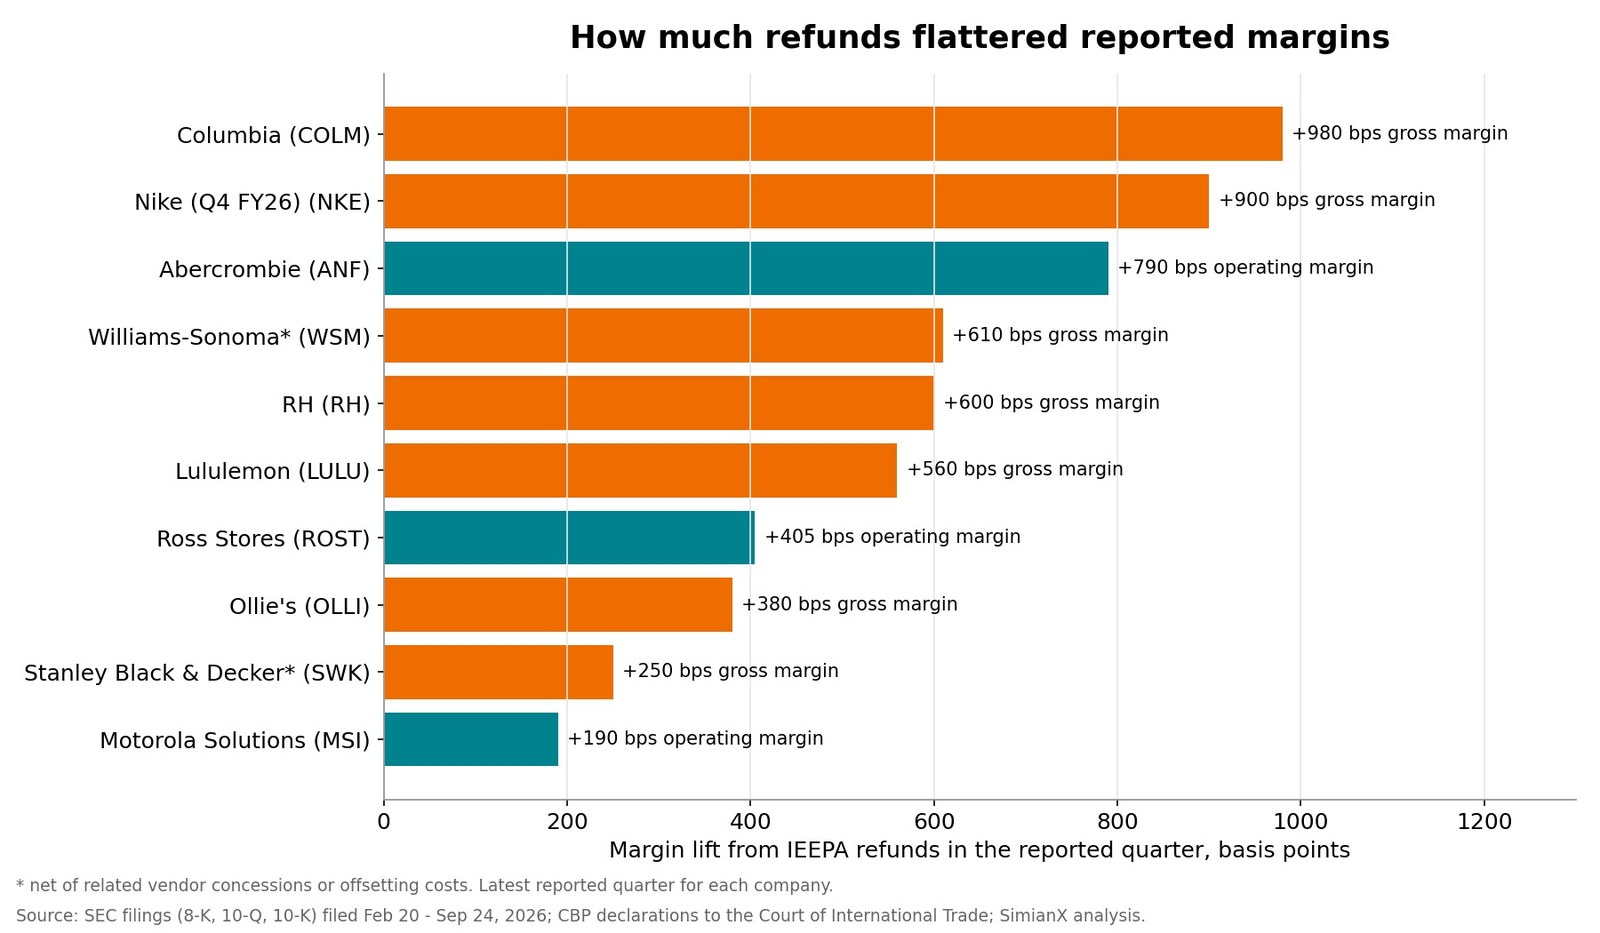
| 公司 | 揭露的利潤率影響 | 揭露的EPS影響 | 是否列入調整後EPS? |
|---|---|---|---|
| Abercrombie & Fitch(ANF) | 營業利益率+790個基點 | 4.17美元中的1.75美元 | 單獨列示 |
| 目標百貨(TGT) | 毛利及營業利益 | 1.65美元 | 是,GAAP與調整後皆列入 |
| Williams-Sonoma(WSM) | 毛利率+610個基點,已扣除供應商讓利 | 總額1.06美元,扣除0.30美元讓利 | 否 |
| 哥倫比亞運動服飾(COLM) | 毛利率+980個基點 | 全年EPS展望增加約0.93美元 | 財報EPS |
| Lululemon(LULU) | 毛利率+560個基點 | 2.92美元中的0.86美元 | 財報EPS(無調整後EPS) |
| 派克漢尼汾(PH) | 銷貨成本減少8400萬美元 | 0.65美元 | 否 |
| Ross Stores(ROST) | 營業利益率+405個基點 | 2.66美元中約0.60美元 | 財報EPS |
| Nike(NKE) | 第四財季毛利率約+900個基點 | 0.72美元中的0.52美元 | 財報EPS |
| Cardinal Health(CAH) | 已扣除預計返還客戶部分 | 0.31美元 | 是 |
| 摩托羅拉解決方案(MSI) | 營業利益率+190個基點 | 0.25美元 | 是,GAAP與非GAAP皆列入 |
| 史丹利百得(SWK) | 毛利率約+250個基點(淨額) | 約0.17美元 | 是 |
| 好市多(COST) | 已扣除再投入會員權益部分 | 0.15美元 | 非經常性,單獨揭露 |
| 艾默生(EMR) | 銷貨成本 | 0.11美元 | 否 |
| 直覺手術(ISRG) | 營收成本 | 0.08美元 | 是,單獨揭露 |
對於拿財報與分析師預估相比的人來說,調整後EPS的處理差異是最關鍵的細節。在我們量化的78家公司中:
- 20家把退款列入財報或調整後盈餘。其中目標百貨、史丹利百得與摩托羅拉解決方案同時列入GAAP與調整後EPS;Nike、Ross與Lululemon則根本不公布調整後EPS。
- 14家將其排除在調整後盈餘之外,包括TJX、維多利亞的秘密、Five Below、Williams-Sonoma、派克漢尼汾、艾默生與波士頓科學。
- 4家只排除與2025年已費用化關稅相關的部分,分別是GE醫療、Kontoor Brands、YETI與Dick's Sporting Goods。
- 40家沒有明確說明。
實務上的意義是:當一家把退款列入調整後EPS的公司「優於」市場共識預估時,要先確認共識是否已納入退款。共識很可能沒有納入,因為沃爾瑪與目標百貨等公司在訂定財測時都未計入退款。目標百貨第二季的調整後EPS就包含了1.65美元的退款利益。我們的財報後股價走勢解讀指南說明了為何市場一旦讀懂細節,對「標題優於預期」的第一反應往往會反轉。
誰把退款轉手讓出,誰一毛也拿不到
政府退回的每一美元,並非都留在收款公司手中:
- 報關行把退款轉交客戶。截至2026年5月31日,聯邦快遞已提交33億美元的請求並收到約8億美元,大多是代客戶申請,並認列了7.49億美元的返還負債。UPS則把約5億美元已核准退款列為應付客戶款項。這些都不是獲利。
- 有些公司欠客戶一部分。Medline認列了3.32億美元退款,但提列了8900萬美元應返還客戶的款項。梅特勒-托利多入帳5240萬美元的毛利益,卻向客戶退還了2780萬美元的關稅附加費。是德科技為退還附加費設立了4000萬美元的負債。麥格納在法說會上表示,預計客戶將拿到其退款的80%至90%。
- 有些公司早已向客戶收回關稅。李爾表示,其8500萬美元的IEEPA關稅幾乎全數已向客戶收回,因此退款只是取代原本要向客戶收取的錢,並不會增加獲利。
- 有些公司提早賣掉了請求權。在裁決之前,American Eagle以1860萬美元現金向第三方出售了6890萬美元的退款請求,請求兌現後又必須支付買方7080萬美元。GoPro於2026年2月把約1940萬美元的請求轉讓給一家貸款機構,將拿不到任何退款收益。
- 消費者無法直接取得退款。只有進口人或申報該筆報關的報關行,才能透過CBP的CAPE系統申請退款。這個缺口已經引發訴訟:美泰兒揭露,2026年7月有人對其提起可能的集體訴訟,指控其把關稅轉嫁給消費者而獲得不當得利。
接下來:2026年第三季的退款與財報行事曆
多家公司已告知投資人,上一季結束後收到的退款將反映在第三季業績中:
| 公司 | 尚待認列的退款 | 預計財報日期 |
|---|---|---|
| Nike(NKE) | 5月31日應收款項6.84億美元,大部分已在年度結束後收回 | 2026年10月1日(那斯達克行事曆) |
| 通用汽車(GM) | 已於第一季入帳;留意現金回收 | 2026年10月20日 |
| 福特(F) | 預計2026年下半年收到約5億美元現金 | 約2026年10月22日(預估) |
| 寶僑(PG) | 約2億美元已繳關稅中的另一半 | 2026年10月22日 |
| Hubbell(HUBB) | 6月30日後收到約3000萬美元 | 約2026年10月27日(預估) |
| 特斯拉(TSLA) | 尚未認列任何金額;金額未揭露 | 約2026年10月28日(預估) |
| Crocs(CROX) | 已收到約2000萬美元;可申請總額約7000萬美元 | 約2026年10月29日(預估) |
| 亞馬遜(AMZN) | 稱第二季的6.40億美元是其預期退款的「絕大部分」 | 約2026年10月29日(預估) |
| SharkNinja(SN) | 7月獲受理的2.471億美元請求 | 約2026年11月5日(預估) |
| On昂跑(ONON) | 第三季毛利中最多6500萬美元 | 約2026年11月11日(預估) |
| 百思買(BBY) | 9月2日收到4100萬美元 | 11月下旬 |
| 目標百貨(TGT) | 尚未認列的未結請求 | 約2026年11月18日(預估) |
SharkNinja是最清楚的例子。它把全年調整後EPS展望調高0.45美元,其中約0.15美元來自預期的退款淨利益。On昂跑則把退款完全排除在財測之外,詳見我們對其10億美元庫藏股的分析。Generac是另一家近期業績受關稅退款影響的公司,詳見我們的Generac與亞馬遜交易分析。
利害關係最大的,是那些請求不在第一、二階段範圍內的公司。開拓重工(已繳約10億美元,認列3.92億美元)與RTX(已繳約5億美元,收到的金額不重大)是其中最大的例子。它們其餘的退款取決於10月6日開放的第三階段,以及政府在聯邦巡迴上訴法院的上訴結果。
如何解讀含關稅退款的季度財報
本季閱讀任何一份財報時,可參考這份簡易清單:
- 找出退款科目。在財報新聞稿中搜尋「IEEPA」或「tariff refund」。如今多數公司都會量化揭露。
- 看它列入哪裡。沖減銷貨成本會墊高毛利率,列入利息收入則不會。
- 核對調整後EPS。公司是否排除了退款?分析師共識預估是否已納入退款?
- 區分往年與當年的關稅。GE醫療、YETI與Dick's等多家公司只在調整後指標中排除了2025年關稅的退款。
- 留意讓出的部分。返還客戶的款項、供應商讓利與降價再投資,可能會吃掉大部分利益。
- 別忘了替代關稅。Section 122與Section 301關稅仍在課徵,毛利率不會一直停在退款季度的水準。
- 比較現金與認列金額。開拓重工的3.92億美元、Nike年底的6.84億美元等應收款項都還不是現金。
SimianX AI以多個AI代理人執行這類申報文件審閱,同時讀取8-K新聞稿、10-Q附註與股價資料,在做交易決策前把一次性退款與本業成長區分開來。你可以針對本追蹤表中的任何公司啟動一次即時多代理人分析,或在SimianX AI排行榜上查看AI模型的實盤交易表現。
常見問題
什麼是IEEPA關稅退款?
它是依《國際緊急經濟權力法》課徵之關稅的退款。美國最高法院於2026年2月20日裁定該法並未授權課徵關稅。美國國際貿易法院隨後下令連本帶息退還這些關稅,由美國海關暨邊境保護局透過其CAPE系統支付。
退款總額有多少?
IEEPA關稅共向逾33萬家進口商徵收約1660億美元。截至2026年9月11日,CBP已受理約1347億美元的退款並進入處理,並已向財政部認證支付約1220億美元。
哪些公司拿到的關稅退款最多?
在揭露金額的上市公司中,最多的是福特(13億美元)、目標百貨(9.94億美元)、Nike(9.86億美元)、家得寶(6.85億美元)、亞馬遜(6.40億美元)、通用汽車(5億美元)、開拓重工(3.92億美元)、Dollar Tree(3.69億美元)、TJX(3.31億美元)與迪爾(2.72億美元)。
關稅退款會列入獲利嗎?
會。多數公司把它列為銷貨成本的減少,進而提高毛利率與GAAP獲利。各公司對調整後獲利的處理不同:目標百貨與史丹利百得把退款列入調整後EPS,TJX、維多利亞的秘密、Five Below與Williams-Sonoma則將其排除。
消費者能拿到關稅退款嗎?
無法直接取得。只有進口人或申報該筆報關的持牌報關行,才能透過CAPE申請退款。付出較高售價的消費者沒有直接請求權,這已導致部分公司因轉嫁關稅而遭提起集體訴訟。
剩下的退款何時支付?
CBP表示,有效的退款一般會在CAPE申報獲受理後60至90天內核發。涵蓋受法院命令約束之已最終清算報關的第三階段,將於2026年10月6日開放。部分請求還取決於政府在聯邦巡迴上訴法院的上訴結果。
結論
IEEPA退款是今年美國企業財報中規模最大的一次性項目之一。截至目前已認證的退款約1220億美元,而我們能量化的78家上市公司已認列約114億美元。在一到兩季內,它們會讓零售商、服飾品牌、汽車製造商與機械製造商看起來比實際更賺錢。在某些案例中,退款把毛利率墊高數百個基點,並讓目標百貨與Abercrombie & Fitch的每股盈餘增加超過1美元。
退款支付完畢後,並不會改變這些企業真正的獲利能力。替代關稅仍在課徵,已有多家公司把退款返還給客戶或投入降價。解讀每一份第三季財報時,真正有用的問題是:業績中有多少來自退款,有多少來自本業。將於10月1日公布財報的Nike,會是最早給出答案的公司之一。
本文僅供研究與教育用途,不構成投資建議。
延伸閱讀
- On昂跑10億美元庫藏股約占一成股本,是Nike全年買回的8倍
- Generac 與亞馬遜:80 億標題背後的 24 億美元
- 沃爾瑪與塔吉特 2026 財報:解碼美國消費者壓力訊號清單
- Lululemon股價跌破100美元:品牌崩塌還是罕見機會
- 輝達財報後股價怎麼走?2016年以來42次財報反應完整表
參考來源
- 美國最高法院 — Learning Resources, Inc. v. Trump案判決書(2026年2月20日)
- 美國海關暨邊境保護局 — IEEPA關稅退款
- 美國海關暨邊境保護局 — IEEPA退款說明
- 維基百科 — Learning Resources, Inc. v. Trump案
- 維基百科 — 《國際緊急經濟權力法》
- SEC EDGAR — IEEPA退款申報文件全文檢索
- 目標百貨 — 2026年第二季財報新聞稿
- 福特 — 2026年第一季財報新聞稿
- Nike — 2026財年第四季業績
- 家得寶 — 2026財年第二季10-Q
- 亞馬遜 — 2026年第二季10-Q
- 開拓重工 — 2026年第二季10-Q
- 沃爾瑪 — 2027財年第二季財報新聞稿
- 好市多 — 2026財年第四季新聞稿
- 聯邦快遞 — 2026財年10-K年報
- SharkNinja — 2026年第二季財報新聞稿
- American Eagle Outfitters — 2026財年第二季10-Q
- Investopedia — 關稅
- Investopedia — 銷貨成本


