投資人日之後的On昂跑:10億美元庫藏股、成長放緩與Nike比較
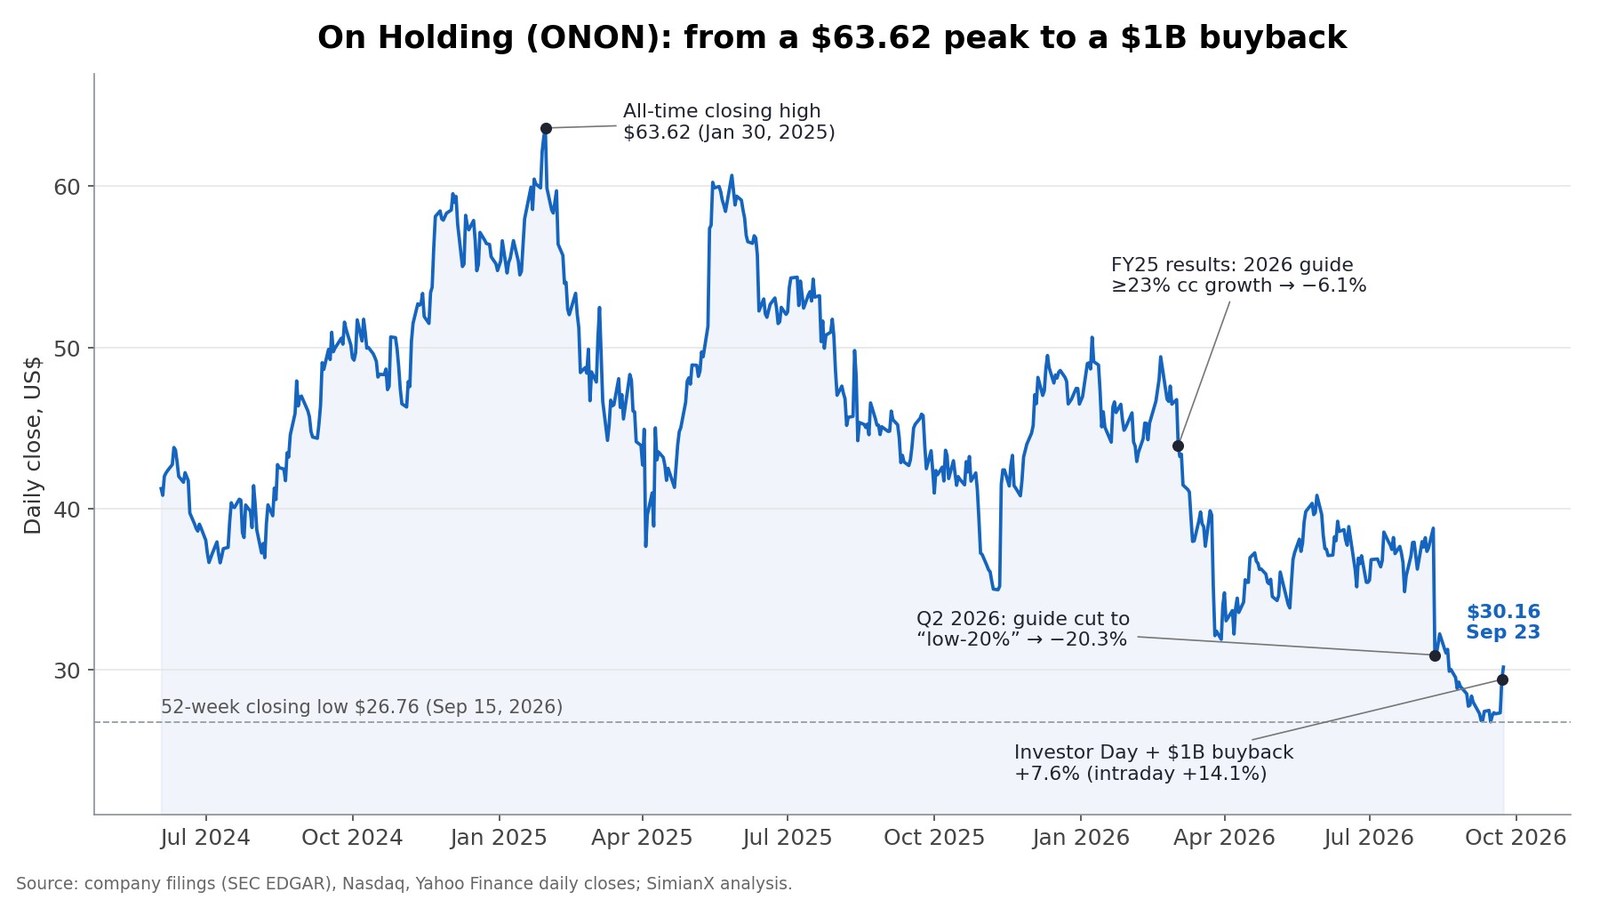
On昂跑(On Holding,紐約證交所代碼:ONON)2026年9月22日收在29.39美元,上漲7.6%。當天這家瑞士運動服飾公司在蘇黎世舉辦投資人日,宣布上市以來第一個庫藏股計畫:在2029年底前買回最多10億美元的A類股。當日成交量達4,330萬股,約為20日均量的五倍。盤中股價一度衝上31.16美元(+14.1%),之後回吐一半漲幅;9月23日再漲2.6%,收在30.16美元。
多數報導把這一天寫成「On因庫藏股大漲,能不能打敗Nike?」但公司申報文件與股價走勢顯示,這種說法漏掉了三件事:
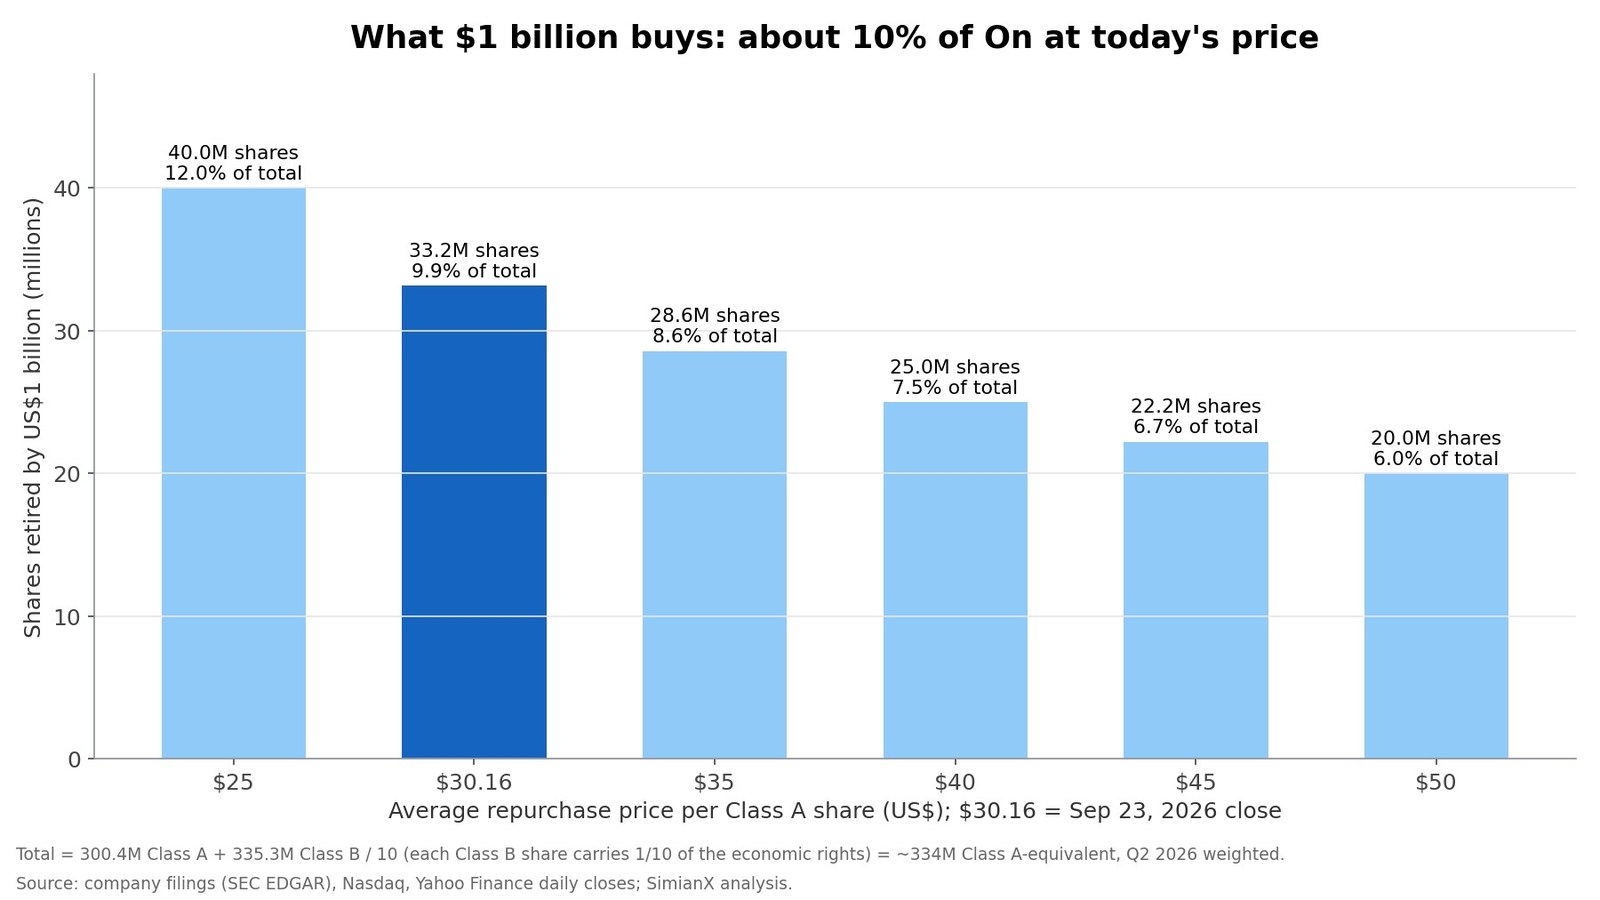
- 以On的規模來看,這筆庫藏股相當大。 以30.16美元計算,10億美元約可買回3,300萬股,約占公司10%的股本。相較之下,Nike整個2026財年只買回了1.23億美元的股票。On授權的金額約是它的八倍,而On的市值只有Nike的五分之一。
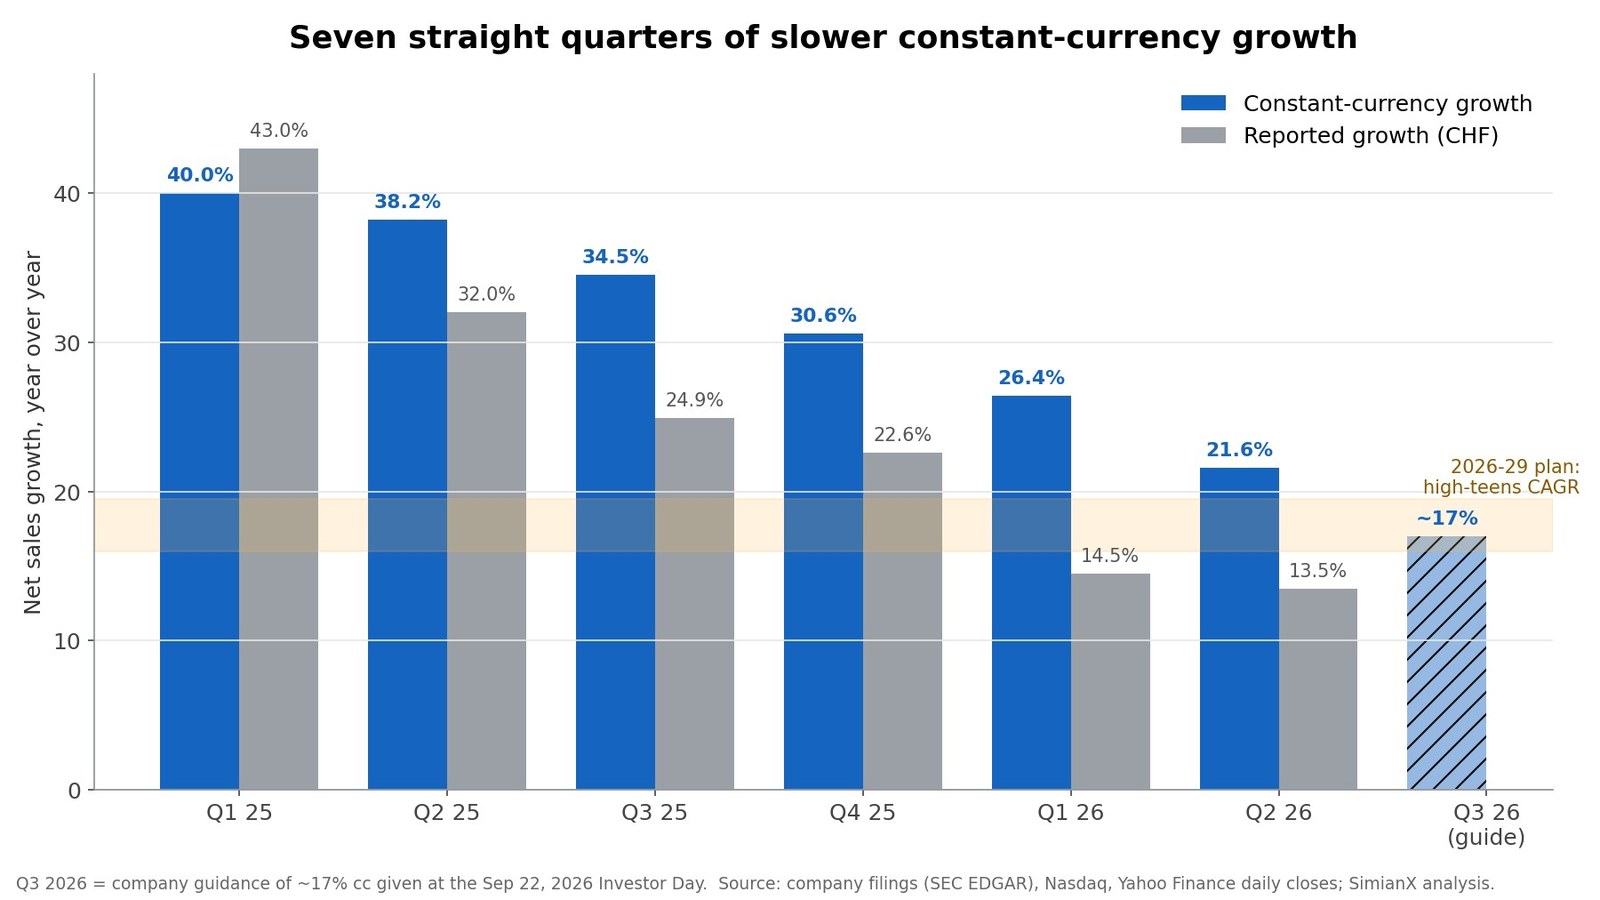
- 成長已連續七季放緩。 以固定匯率計的營收成長率,從2025年第一季的40.0%降到2026年第二季的21.6%。On預估2026年第三季成長約17%,新的2029年計畫則假設「百分之十幾的較高水準」成長。這次庫藏股宣布前六週,公司才因下修財測而單日重挫20.3%。
- 要贏過Nike,關鍵在利潤率與成長率,而不是規模。 Nike 2026財年營收464億美元,約為On近十二個月營收的12倍。就算On達成2029年目標,也只相當於Nike目前營收的約15%。
本文根據On的投資人日新聞稿、2026年第二季財報、Nike的2026財年財報新聞稿以及每日交易資料,重新整理整件事。文中另外補上庫藏股試算表、成長放緩表、On與Nike並列比較表,以及ONON每次財報公布後的股價表現紀錄。
股價為截至2026年9月23日的官方收盤價。On以瑞士法郎編製財報;美元換算採約1瑞郎兌1.21美元。
投資人日後的ONON:關鍵數字
| 指標 | 數值 |
|---|---|
| 2026年9月22日收盤價 | 29.39美元(+7.6%) |
| 9月22日盤中最高價 | 31.16美元(+14.1%) |
| 2026年9月23日收盤價 | 30.16美元 |
| 9月22日成交量 | 4,330萬股(約為20日均量的5倍) |
| 歷史最高收盤價 | 63.62美元(2025年1月30日),目前跌52.6% |
| 52週最低收盤價 | 26.76美元(2026年9月15日) |
| 2026年第二季財報公布日(8月11日) | −20.3% |
| 股數計算基礎 | 約3.34億股A類股當量 |
| 以30.16美元計算的市值 | 約101億美元 |
| 2026年6月30日現金 | 12.056億瑞郎(約14.6億美元) |
| 庫藏股授權 | 最多10億美元,至2029年12月 |
On有兩種股票。3.004億股掛牌的A類股在紐約證交所交易。創辦人與早期團隊持有3.353億股B類表決權股,每股B類股的經濟權益為A類股的十分之一。A類股加上B類股的十分之一,約為3.34億股A類股當量,這才是計算市值與衡量庫藏股規模的正確基準。2026年股東常會通過把1,625萬股B類股轉換為162.5萬股A類股,也印證了這個比例。
ONON為何大漲:10億美元庫藏股的算術
董事會在2026年9月核准這項計畫。公司稱這是「首次」買回,屬於「有紀律的資本配置策略」的一環,反映其「穩健的資產負債表,以及成長所帶來的高度現金創造能力」。真正關鍵的是買回金額相對於公司規模有多大。
| 平均買回價格 | 10億美元可買回股數 | 占On股本比例 |
|---|---|---|
| 25美元 | 4,000萬股 | 12.0% |
| 30.16美元(9月23日收盤價) | 3,320萬股 | 9.9% |
| 35美元 | 2,860萬股 | 8.6% |
| 40美元 | 2,500萬股 | 7.5% |
| 45美元 | 2,220萬股 | 6.7% |
| 50美元 | 2,000萬股 | 6.0% |
On負擔得起嗎?
從資產負債表與近期現金流來看,綽綽有餘:
- 現金: 2026年6月30日為12.056億瑞郎(約14.6億美元),高於2025年底的10.199億瑞郎。除營運資金外,On唯一重大的負債是5.625億瑞郎的門市與辦公室租賃負債,沒有值得一提的銀行借款。
- 自由現金流: 截至2026年6月的十二個月,營業現金流約5.25億瑞郎。扣除9,600萬瑞郎的資本支出與7,100萬瑞郎的租賃付款後,約剩3.58億瑞郎(約4.33億美元)。
- 步調: 若在到2029年12月為止的約13季內平均執行,10億美元相當於每年約3.08億美元,約為近十二個月自由現金流的70%。On可以完全用現有現金支應整個計畫,同時繼續投資。
庫藏股做不到的事
- 其中一部分只是抵銷稀釋。 2026年上半年的股份基礎給付費用為3,350萬瑞郎,全年約6,700萬瑞郎(8,100萬美元)。以30美元計算,每年約270萬股,約占On股本的0.8%。On目前以出售庫藏股的方式支應員工股權獎酬,因此任何買回都有一部分是在補回發給員工的股票。
- 授權不等於義務。 「最多10億美元」只是上限。On沒有公布買回步調,實際買回情形要到之後的季報才會首度揭露。
- 還有一個已知的賣方。 前執行長Martin Hoffmann在2026年3月取得特別權利,可轉換他持有的1,625萬股B類股。在2026年股東常會上,這些股份轉換為162.5萬股A類股,他可以透過「有秩序的市場賣出」出售,上限為日均成交量的5%。這與3,300萬股的買回相比很小,但這部分賣壓實際上要由公司承接。
只有買回價格低於企業價值時,庫藏股才會創造價值。以30美元計算,同樣的資金能買回的股數約是2025年1月高點時的兩倍。這是現在而非2025年執行買回最有力的理由。關於買回時機可能怎麼出錯,可參考我們對Netflix庫藏股算術的分析。
標題沒說的部分:連續七季成長放緩
庫藏股與新的2029年計畫及第三季展望一起公布,而後兩者說明了股價為何吐回一半盤中漲幅。
| 季度 | 營收淨額(瑞郎) | 帳面成長率 | 以固定匯率計成長率 | 毛利率 |
|---|---|---|---|---|
| 2025年第一季 | 7.266億 | +43.0% | +40.0% | 59.9% |
| 2025年第二季 | 7.492億 | +32.0% | +38.2% | 61.5% |
| 2025年第三季 | 7.944億 | +24.9% | +34.5% | 65.7% |
| 2025年第四季 | 7.438億 | +22.6% | +30.6% | 63.9% |
| 2026年第一季 | 8.319億 | +14.5% | +26.4% | 64.2% |
| 2026年第二季 | 8.503億 | +13.5% | +21.6% | 65.4% |
| 2026年第三季(財測) | — | — | 約17% | — |
2025年全年:30.140億瑞郎,帳面成長+30.0%,以固定匯率計+35.6%,毛利率62.8%,調整後EBITDA為5.670億瑞郎(18.8%)。
有三個細節值得注意:
- 瑞郎正在吃掉帳面成長。 2026年第二季,以固定匯率計(+21.6%)與帳面成長率(+13.5%)相差約八個百分點。On的產品大多以美元和其他貨幣銷售,卻以瑞郎編製財報,因此瑞郎走強會同時壓低帳面營收與美國獲利的換算價值。另一方面,瑞郎強勢時,以美元計價的庫藏股需要的瑞郎也較少。
- 財測一路往下修。 3月時,On預估2026年以固定匯率計成長至少23%。8月11日公布第二季財報時,展望改為「20%出頭」。公司表示,這反映了新品上市前「對批發出貨的主動管理」。股價當天跌20.3%。投資人日上,On重申「20%出頭」的展望,並預估第三季成長約17%。
- On最大的市場美洲成長最慢。 第二季美洲營收以瑞郎計僅成長4.5%(以固定匯率計成長13.0%),達4.516億瑞郎,占總額53%。亞太區成長43.1%(以固定匯率計成長54.7%)。關於美國消費者的背景,可參考我們對沃爾瑪與塔吉特透露消費者荷包吃緊訊號的分析。
成長的品質比成長速度穩。第二季直營(DTC)營收以固定匯率計成長34.3%,占比達45.7%。服飾成長56.2%。在吸收更高的美國關稅、且未計入任何關稅退款的情況下,毛利率仍達65.4%。批發以固定匯率計成長12.7%,以瑞郎計卻只成長4.8%,因為On正刻意減少對零售商出貨。
On昂跑2029年目標與2025年實績對照
| 2029年目標 | 目標值 | 2025年實績 | 代表的意義 |
|---|---|---|---|
| 營收淨額 | 至少56億瑞郎(「接近70億美元」) | 30.14億瑞郎 | 以固定匯率計,自2025年起每年約16.7% |
| 成長率 | 2026–2029年以固定匯率計年複合成長率達「百分之十幾的較高水準」 | 以固定匯率計+35.6% | 遠低於2025年的速度 |
| 毛利率 | 「整段期間」維持65.0%以上 | 62.8% | 2026年第二季已達65.4% |
| 調整後EBITDA利潤率 | 2029年達22%以上 | 18.8% | 以56億瑞郎計,調整後EBITDA約12.3億瑞郎 |
| 調整後EBITDA成長 | 2026–2029年年複合成長率超過20% | 5.670億瑞郎 | 到2029年約為2025年水準的2.2倍 |
| 資本回饋 | 至2029年12月最多10億美元庫藏股 | 無 | 首個庫藏股計畫 |
這些目標彼此一致。營收目標需要以2025年為基期每年成長約17%,毛利率目標已經達到,而利潤率提升大多要靠把銷售、管理及一般費用(SG&A)攤到更大的營收規模上。經營團隊表示,公司可望「大幅超越」2023年投資人日設定的目標。
有兩點要留意。這些目標以固定匯率衡量,所以瑞郎走強會讓帳面數字看起來更差。而「百分之十幾的較高水準」成長,比On在2025年全年繳出的26%–40%(以固定匯率計)明顯降了一階。市場等於被要求為一家成長放緩的公司買單。
On對比Nike:成績單
| On昂跑(ONON) | Nike(NKE) | |
|---|---|---|
| 最近完整年度 | 2025財年:30.1億瑞郎(以目前匯率約36億美元) | 2026財年(至5月31日):464億美元 |
| 近十二個月營收 | 約32.2億瑞郎(約39億美元) | 464億美元(約為On的12倍) |
| 最新成長率(以固定匯率計) | +21.6%(2026年第二季) | −2%(2026財年);−4%(第四季) |
| 直營 | 以固定匯率計+34.3%(2026年第二季),占營收45.7% | Nike Direct以固定匯率計−8%(2026財年);數位通路−12% |
| 毛利率 | 65.4%(2026年第二季) | 42.9%(2026財年) |
| 庫藏股 | 授權最多10億美元(2026年9月) | 2026財年在180億美元計畫下買回1.23億美元 |
| 市值(9月23日) | 約101億美元 | 約535億美元(14.8億股 × 36.05美元) |
| 股價營收比(近十二個月) | 約2.6倍 | 約1.2倍 |
| 本益比(近十二個月) | 約21倍(IFRS淨利) | 約17倍;排除預期關稅退還後約23倍 |
| 2024年12月31日以來股價 | −44.9% | −52.4% |
| 距歷史高點 | −52.6% | 約−80%(2021年11月高點) |
| 經營團隊 | 創辦人Allemann與Coppetti自2026年5月起擔任共同執行長;新任財務長 | 執行長Elliott Hill;新任財務長David Denton自2026年8月上任 |
有幾列需要補充說明:
- Nike的利潤率。 Nike第四季49.2%的毛利率中,約有900個基點來自預期可退還的9.86億美元IEEPA關稅。全年42.9%的毛利率才是比較乾淨的比較基準。On預估2026年第三季將取得最多6,500萬美元的關稅退款,且未計入財測。
- Nike的獲利。 Nike 2026財年2.10美元的稀釋每股盈餘中,包含這些關稅退還帶來的0.52美元。排除後,Nike的本益比約23倍,略高於On的約21倍。
- Nike的庫藏股。 Nike 2026財年發放了24億美元股利,但在四年期、180億美元的庫藏股計畫下只買回1.23億美元股票(180萬股),因為公司在轉型期間優先維持股利。全年細節見其2026財年10-K年報。
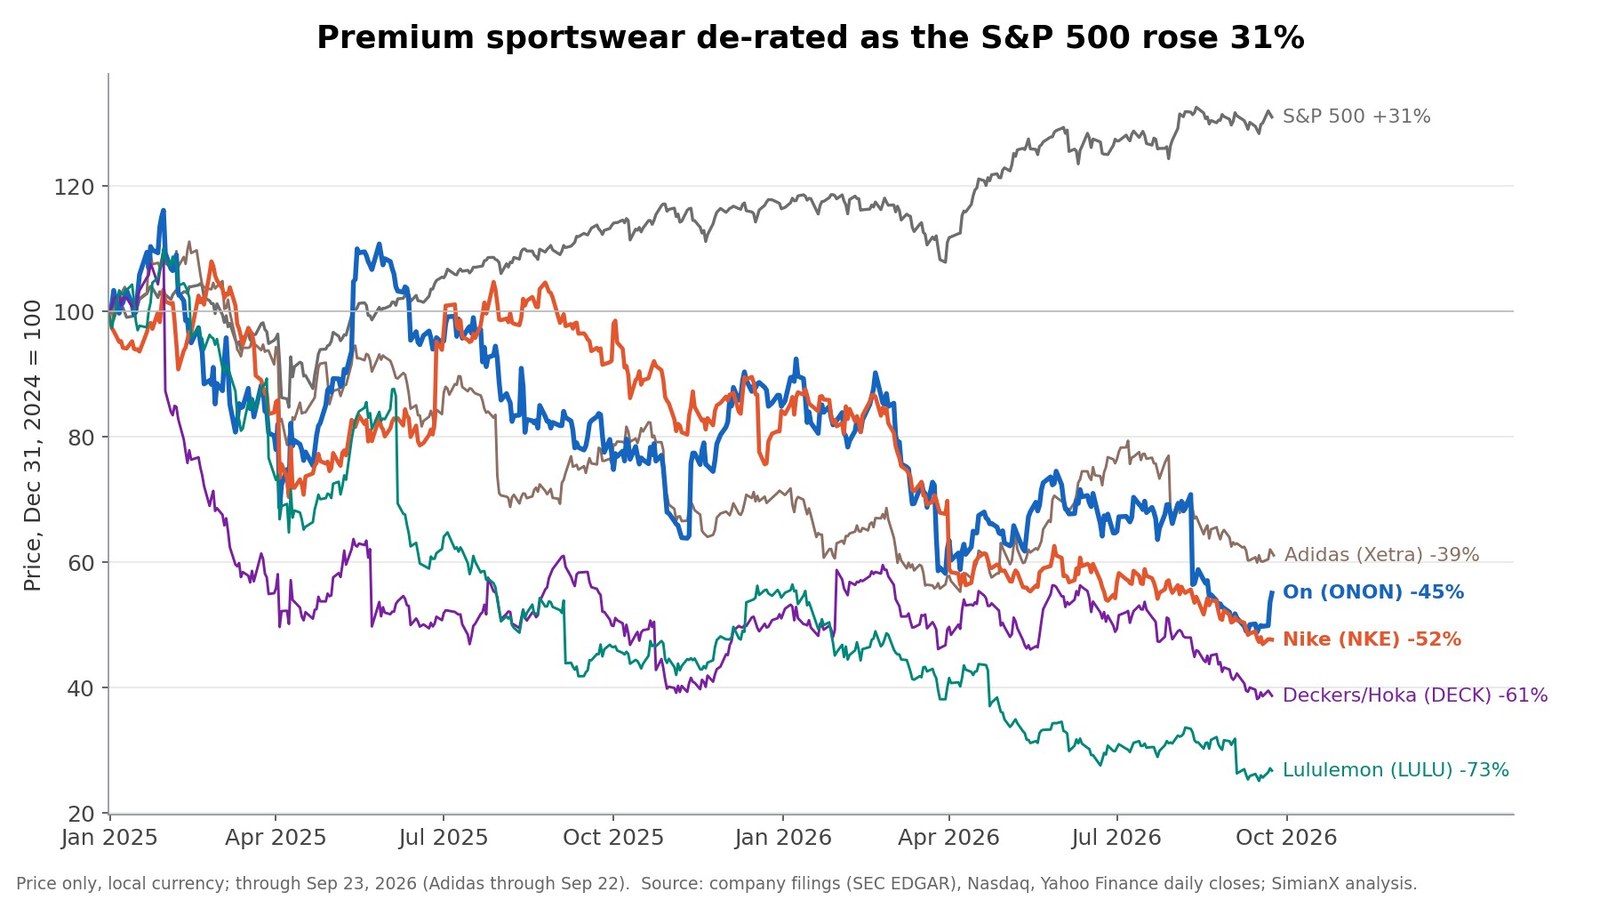
這張圖呈現了多數報導忽略的大環境:標普500指數上漲31%的同時,高端運動服飾族群整體縮水。自2024年底以來,On跌45%,Nike跌52%,Deckers(Hoka的母公司)跌61%,Lululemon跌73%,愛迪達跌38%。這段期間On在股市上其實已經贏過Nike,只是跌得比較少而已。 想了解這波評價修正有多深,可閱讀我們的Lululemon分析。
On昂跑能超越Nike嗎?
這取決於用哪一把尺:
- 總營收:不能,至少這十年內不能。 Nike的464億美元約為On近十二個月營收的12倍。即使On在2029年達到56億瑞郎(以目前匯率約68億美元),也仍只有Nike目前規模的約15%。
- 市值:差距很大,但沒那麼大。 Nike市值約為On的5.3倍,不到營收差距的一半,因為投資人願意為On成長更快、利潤率更高的每一美元營收付出更高價格。
- 成長與利潤率:On已經領先。 On以固定匯率計成長超過20%,Nike則是−2%;On的毛利率高出20多個百分點,自營門市與官網持續成長,而Nike Direct正在萎縮。
- 高端跑鞋與年輕消費者:這才是真正的戰場。 On表示,34歲以下消費者占其客群三分之一以上,品牌知名度已達30%。Nike在Elliott Hill領軍下的轉型,正瞄準專業跑步市場。這場較量無法直接從申報文件看出,但直營成長與原價銷售是最接近的可量化指標。
務實的投資論點不是「On取代Nike」,而是「在Nike重整期間,On持續搶下高端市占」,股價的評價取決於這個局面能延續多久。
ONON在財報公布後的股價表現
| 日期 | 事件 | 事件當日漲跌 | 之後20個交易日 |
|---|---|---|---|
| 2025年3月4日 | 2024年第四季財報 | +5.8% | −15.7% |
| 2025年5月13日 | 2025年第一季財報 | +11.8% | −1.0% |
| 2025年8月12日 | 2025年第二季財報 | +8.9% | −14.0% |
| 2025年11月12日 | 2025年第三季財報 | +18.0% | +19.2% |
| 2026年3月3日 | 2025財年財報及2026年財測 | −6.1% | −22.5% |
| 2026年5月12日 | 2026年第一季財報 | −0.6% | +12.3% |
| 2026年8月11日 | 2026年第二季,下修財測 | −20.3% | −13.2% |
| 2026年9月22日 | 投資人日,10億美元庫藏股 | +7.6% | 待觀察 |
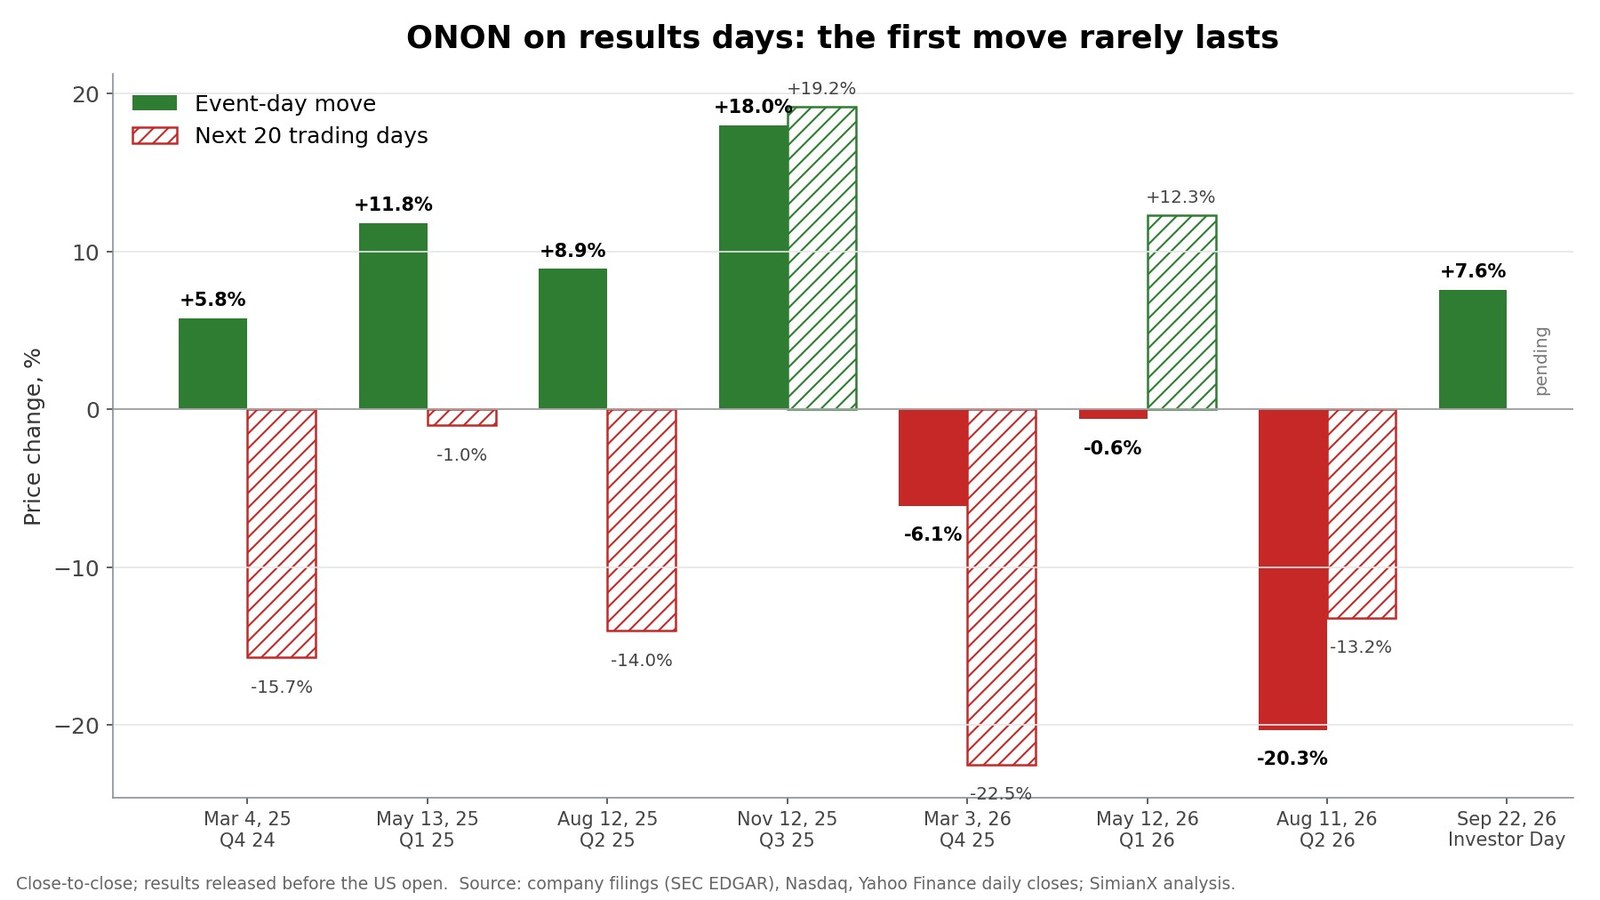
規律並不一致,但有參考價值。先前四次上漲的事件日中,有三次在20個交易日後股價更低,只有2025年11月那次延續漲勢。ONON在其中幾天的收盤價也明顯低於盤中高點:2025年8月由盤中+14.2%收在+8.9%,2025年11月由+27.5%收在+18.0%,2026年9月由+14.1%收在+7.6%。這和我們在Generac與亞馬遜合作案之後記錄到的開高走低如出一轍。庫藏股可以在這段期間支撐股價,這也是9月的反應可能比以往更持久的原因之一。這張表樣本很小,不構成預測。
ONON評價:投資人必須相信什麼?
以30.16美元計算,On的企業價值約為93億美元:101億美元市值,減去14.6億美元現金,加上6.8億美元租賃負債。這約為近十二個月調整後EBITDA(6.53億瑞郎,合7.9億美元)的12倍。更有意義的問題是,這個價格對2029年代表什麼:
| 情境(以2025年為基期) | 2029年營收淨額 | 調整後EBITDA利潤率 | 2029年調整後EBITDA | 目前企業價值/2029年EBITDA |
|---|---|---|---|---|
| 達成公司目標 | 56億瑞郎 | 22% | 12.3億瑞郎(約14.9億美元) | 約6.2倍 |
| 成長放緩至每年12% | 47億瑞郎 | 20% | 9.5億瑞郎(約11.5億美元) | 約8.1倍 |
| 壓力情境:每年8%,伴隨促銷 | 41億瑞郎 | 18% | 7.4億瑞郎(約8.9億美元) | 約10.4倍 |
僅為示意性試算,並非預測。匯率固定為1瑞郎約兌1.21美元;企業價值維持在目前水準。
如果On兌現計畫,以2029年獲利來看,目前股價並不貴。即使是壓力情境,股價也只約是2029年EBITDA的10倍。市場給的折價反映的是對達成路徑的懷疑,而不是算術本身。2026年財測已經下修過一次,瑞郎拖累帳面成績,而且「百分之十幾的較高水準」成長計畫的起點,是一個財測僅約17%的季度。
庫藏股能提供邊際助益。以目前價格註銷10%的股份,在其他條件不變下,會讓表中每一項每股數字提高約11%。
ONON投資論點的風險
- 進一步放緩。 第三季財測約17%。若成長降到百分之十幾的較低水準,2029年目標將落空,評價倍數也會收縮。
- 匯率。 瑞郎走強會壓低帳面營收與獲利,而以固定匯率計的目標不會反映這一點。
- 批發調整。 刻意減少對零售商出貨可以保護價格,但也會削減眼前營收。第二季下修財測已經顯示市場的反應。
- 美國市場。 以瑞郎計4.5%的美洲成長,對一個從美國跑步專賣店起家的品牌來說是最弱的一環。
- 新品類的執行。 足球與高爾夫是新業務;服飾正從較小的基數快速擴張(第二季為5,420萬瑞郎)。
- 關稅。 到目前為止,毛利率吸收了更高的美國進口關稅。第三季包含最多6,500萬美元的一次性關稅退款,會美化帳面毛利。
- 公司治理與經營團隊。 創辦人透過B類股掌握表決權,創辦人在2026年5月出任共同執行長,新任財務長也在同月到任。
- Nike的復甦。 Nike手握90億美元現金、新任財務長,並正加碼專業跑步。Nike一旦反彈,首當其衝的就是On的高端市占。
- 庫藏股執行。 只有成長守得住,在30美元買回才有吸引力;若在之後的反彈中積極買回,效益會被稀釋。
接下來要關注什麼
- Nike 2027財年第一季財報,那斯達克財報行事曆顯示約在2026年10月1日公布:留意Nike Direct走勢,以及排除關稅退還後的毛利率。
- On的2026年第三季財報(參照去年時程,預計11月中旬公布):以固定匯率計營收能否成長約17%、毛利中關稅退款的規模,以及首批買回情形。
- 美洲業務: 以瑞郎計的美國成長能否從4.5%回升。
- 批發出貨與直營: 批發若恢復兩位數成長,代表零售商庫存已經去化乾淨。
- 2027年財測將在2027年3月公布,這是完全落在新計畫內的第一個年度。
SimianX AI在一套多代理研究流程中追蹤ONON的股價、6-K財報新聞稿與20-F年報等申報文件,以及相關新聞。查看ONON股票基本面,或比較Nike(NKE)、Lululemon(LULU)與Deckers(DECK)。
常見問題
On昂跑股價為何在2026年9月22日上漲?
On宣布首個庫藏股計畫,將在2029年12月前買回最多10億美元股票,同時公布新的2029年目標,ONON當天收漲7.6%,報29.39美元。股價盤中一度大漲14.1%,之後回落。隔天收在30.16美元。
On昂跑的10億美元庫藏股規模有多大?
以每股30.16美元計算,10億美元約可買回3,300萬股,接近On約3.34億股A類股當量的10%。截至2026年6月30日,On持有12億瑞郎(約14.6億美元)現金,足以支應整個計畫。
On昂跑比Nike大嗎?
不。Nike 2026財年營收464億美元,約為On近十二個月約39億美元營收的12倍。On在2029年至少56億瑞郎的目標,也只約為Nike目前營收的15%。
On的成長比Nike快嗎?
是。2026年第二季On以固定匯率計成長21.6%,而Nike 2026財年營收以固定匯率計下滑2%。On 65.4%的毛利率也比Nike的42.9%高出20多個百分點。
ONON為何在2026年8月下跌?
2026年8月11日,On把2026年以固定匯率計的成長展望從至少23%下修到「20%出頭」,理由是主動管理批發出貨。股價當天跌20.3%。
On昂跑的2029年目標是什麼?
營收淨額至少56億瑞郎;2026至2029年以固定匯率計成長達「百分之十幾的較高水準」;毛利率至少65%;2029年調整後EBITDA利潤率至少22%;調整後EBITDA年成長超過20%。
結論
10億美元庫藏股的份量比標題看起來更重。以30美元計算,它約可註銷On十分之一的股本,而且公司可以用手上現金支應。它也相當於Nike去年買回金額的八倍。在股價從高點下跌53%之後,這清楚顯示經營團隊認為股價被低估。
庫藏股改變不了成長趨勢。七季之間,以固定匯率計的成長率從40%放緩到約17%。瑞郎走強讓帳面數字看起來更弱,而新的2029年計畫假設的是「百分之十幾的較高水準」成長,而非當年打造這個品牌的那種速度。On不會在規模上超越Nike,但可以持續在成長率、利潤率與直營銷售上勝過Nike;以約12倍的近十二個月EBITDA評價,股價已經反映了市場對此的疑慮。接下來兩份財報,也就是Nike約在10月1日公布的財報,以及On在11月公布的第三季財報,將決定投資人日的反彈能否站穩。
本文僅供研究與教育用途,不構成投資建議。
延伸閱讀
- Lululemon股價跌破100美元:品牌崩塌還是罕見機會
- Netflix跌4.7%:華納28億美元終止費美化了本益比
- Generac 與亞馬遜:80 億標題背後的 24 億美元
- IEEPA關稅退款追蹤:78家公司各拿回多少、如何墊高每股盈餘
參考來源
- On — 投資人日:2029年策略、財務目標與10億美元庫藏股(2026年9月22日)
- On Holding — 附投資人日新聞稿的6-K表格(SEC)
- On — 2026年第二季財報
- On — 2025年第四季及全年財報
- On Holding — 2025年20-F年報
- On Holding — 共同創辦人出任共同執行長(2026年3月25日)
- On Holding — 關於Martin Hoffmann持股的股東協議修訂
- On Holding — 2026年股東常會決議結果
- SEC EDGAR — On Holding AG申報文件
- Nike — 2026財年第四季及全年財報
- Nike — 2026財年10-K年報
- Nike — 財務長交接公告(2026年6月23日)
- 那斯達克 — Nike財報行事曆
- NYSE — ONON報價
- 維基百科 — 《國際緊急經濟權力法》(IEEPA)
- Investopedia — 庫藏股買回
- Investopedia — EBITDA
- Investopedia — 企業價值
- On — 投資人關係
- SimianX — ONON股票基本面


