
沒人問的那個Netflix問題:華納交易黃了之後發生了什麼
2026年9月18日,Netflix(NASDAQ: NFLX)股價下跌4.67%,收於71.79美元,成交1.143億股,是六十日均量的三倍。導火索是富國銀行將評級下調至減持,並把目標價砍到57美元。媒體把這件事當作對用戶參與度的判決:能引發話題的劇集太少,而YouTube在搶同樣的觀看時長。
這個框架並不完整,而缺失的那塊並非觀點,它寫在監管文件裡。
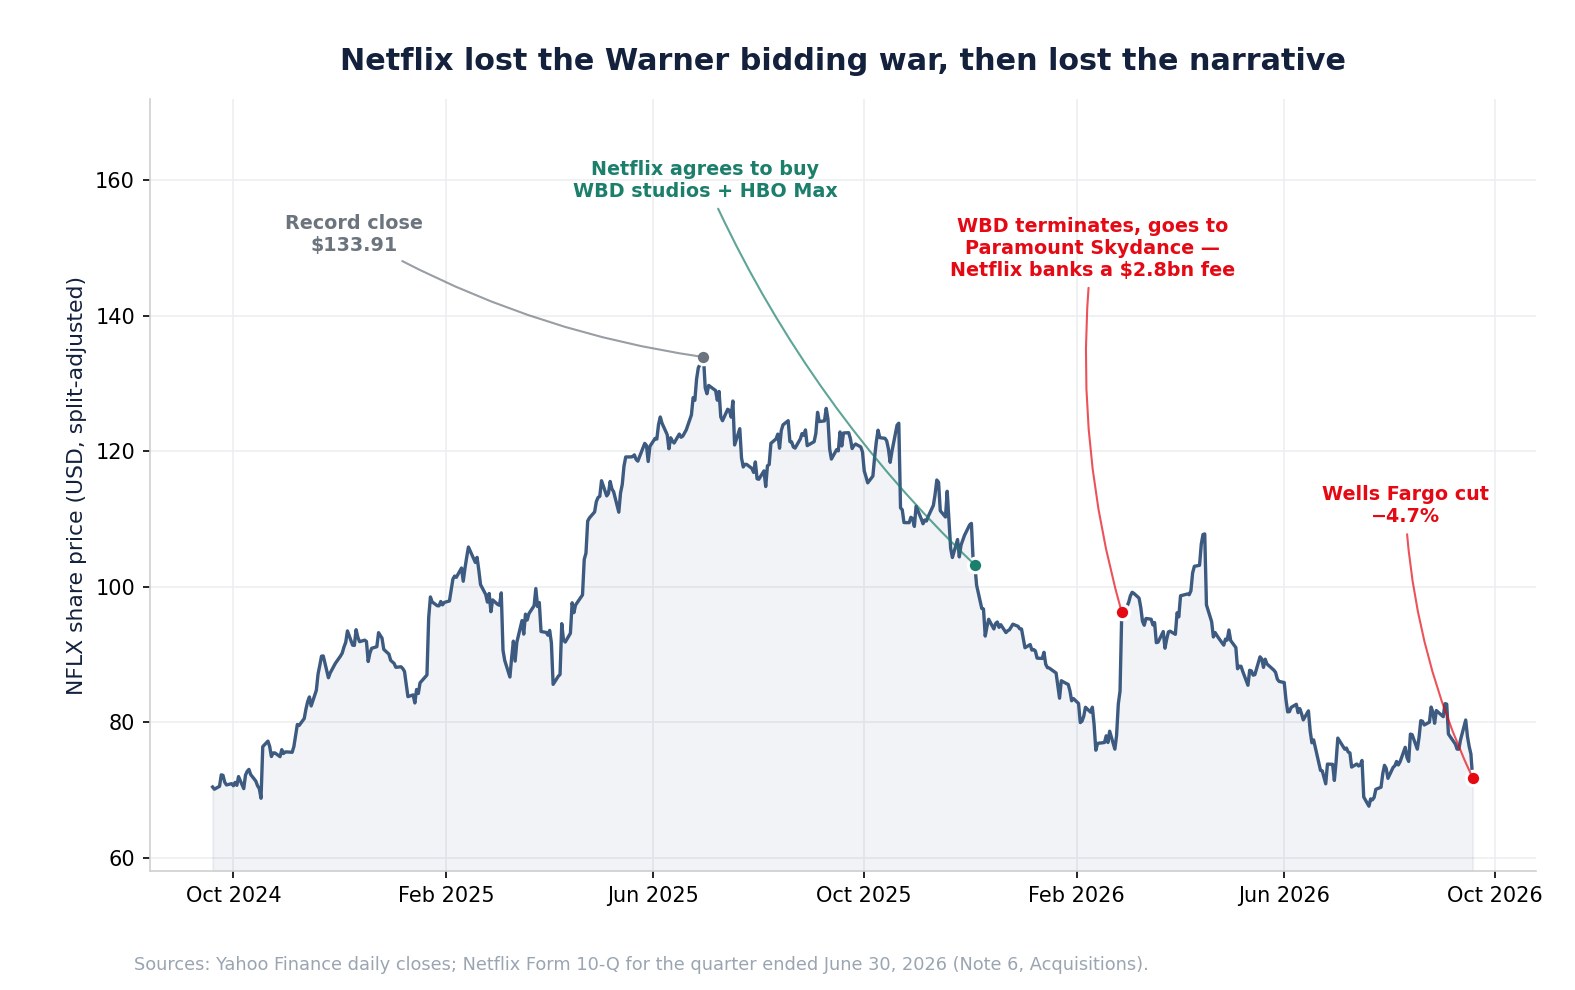
七個月前,Netflix在爭奪全行業最大內容庫的戰役中輸了。2025年12月4日,Netflix簽署最終合併協議,擬收購華納兄弟探索的影視工作室與串流業務,包括HBO和HBO Max。2026年2月27日,華納兄弟探索終止該協議,轉而與派拉蒙天舞合併。派拉蒙天舞代表華納兄弟探索,向Netflix支付了28億美元的終止費。
這一個事實同時做了三件事。它解釋了為什麼一家據說已經丟掉王冠的公司,面對的競爭對手剛剛變大了一大截。它解釋了為什麼Netflix過去十二個月的利潤看起來比這門生意實際賺到的更便宜:那28億美元躺在"利息及其他收入"這一行,不在營業利益裡,而且完全不會重複出現。它還重塑了參與度之爭的框架:Netflix靠收購獲得更多必看內容的那條路,在二月就被堵死了,這讓"靠自己做出來"的問題從學術議題變成了燃眉之急。
本文梳理九月那次下跌到底是什麼、華納一役的結局意味著什麼,以及剔除一次性項目後Netflix自己的財報在說什麼。投資者可以用 SimianX AI 追蹤 NFLX 的申報文件、獲利預期修正和價格行為。
所有資料來自美國證券交易委員會申報文件及截至2026年9月18日的市場資料。
9月18日到底發生了什麼
跌幅是真的,但要放在正確的尺度上看。
| 指標 | 數值 |
|---|---|
| 2026年9月17日收盤 | 75.31美元 |
| 9月18日開/高/低 | 71.27 / 72.38 / 70.11美元 |
| 9月18日收盤 | 71.79美元 |
| 當日漲跌 | −4.67% |
| 成交量 | 1.143億股(60日均量的3.0倍) |
| 報導的目標價調整 | 80美元 → 57美元 |
| 相對前收盤的隱含跌幅 | 約24% |
4.67%的下跌是值得注意的一天,但對這隻股票並不罕見。過去兩年,Netflix有四個交易日跌得更慘:−10.07%(2025年10月22日)、−9.72%(2026年4月17日)、−8.53%(2025年3月6日)和−7.26%(2026年7月17日)。Netflix只有約3%的交易日波動達到或超過5%,所以這一天落在分佈的尾部——但這條尾巴並不冷清。
成交量才是更有資訊量的資料。僅因一次評級變動就出現三倍於平常的換手,說明動的是部位,而不只是情緒。評級變動本身不改變任何現金流,它改變的是誰願意持有。當一天的換手達到常量三倍,通常意味著被動追蹤目標價的資金、以及把目標價當作風控線的機構在同一天調倉,而不是散戶情緒的集中宣洩。
對多數解讀需要糾正一點:9月18日Netflix沒有釋出任何關於觀看人數的警告。沒有8-K表格,沒有新聞稿,也沒有修正業績指引。催化劑是某位分析師對第三方資料的解讀。Netflix自己最近一次揭露稱,上半年全球觀看時長超過970億小時,同比成長約2%。
標題掩蓋掉的背景
單日百分比並不能說明這隻股票原本已經走到哪裡。
| 參照點 | 水平 | 71.79美元時的NFLX |
|---|---|---|
| 歷史最高收盤價(2025年6月30日) | 133.91美元 | −46.4% |
| 52週高點 | 124.86美元 | −42.5% |
| 52週低點 | 65.08美元 | +10.3% |
| 2026年年初至今 | — | −21.1% |
| 過去一年最大回撤 | — | −45.5% |
| 年化波動率 | — | 約36% |
Netflix不是剛開始下跌的股票。它已經跌了十五個月,比歷史最高收盤價低46.4%,只比52週低點高10.3%。評級下調沒有開啟這輪下跌,它只是延長了下跌。
這個區別對投資決策很關鍵。如果你認為參與度這套說法是錯的,你買的是一個已經打了近乎對摺的東西。如果你認為這套說法是對的,你是在試圖接住一隻用一年多時間證明市場跟你想法一致的股票。同樣值得注意的是那條−45.5%的最大回撤:它幾乎等於從最高收盤價至今的全部跌幅,說明這一年裡股價沒有出現像樣的反彈,是一條單向下行的曲線,而不是寬幅震盪。
那筆改寫競爭版圖的交易
Netflix與華納兄弟探索的合併協議寫在截至2026年6月30日當季的10-Q表格附註6裡。時間順序是這樣的:
| 日期 | 事件 |
|---|---|
| 2025年12月4日 | Netflix簽署最終協議,擬收購華納兄弟探索的工作室與串流業務,包括HBO和HBO Max |
| 2026年1月19日 | 協議經修訂並重新簽署 |
| 2026年2月27日 | 華納兄弟探索終止協議,轉與派拉蒙天舞公司合併 |
| 同日 | 派拉蒙天舞代表華納兄弟探索,向Netflix支付28億美元終止費 |
| 2026年第一季 | 該筆款項計入"利息及其他收入(支出)" |
| 2026年3月 | Netflix完成另一筆無關的收購,現金對價約5.87億美元 |
想想這對"丟掉王冠"這個問題意味著什麼。好萊塢最有價值的獨立內容庫——HBO、HBO Max、華納的電影與電視工作室——落到了競爭對手手裡。Netflix出了價,被出價更高者壓過或被繞開,最後拿著現金離場。值得一提的是,Netflix在2026年3月另外完成了一筆約5.87億美元的現金收購。把這兩筆放在一起看更能說明問題:公司手裡有錢,也願意花錢買東西,只是買得到的東西,量級遠遠比不上它沒買到的那一座。
戰略含義不是Netflix完了,而是它通往高品質內容的路徑如今完全靠自建。你買不到另一座《繼承之戰》或《黑道家族》量級的內容庫,你只能把它做出來。而九月那次評級下調質疑的,恰恰就是這個能力。
與此同時,派拉蒙天舞與華納兄弟探索的結合造就了一個片庫深度極大的對手。串流市場的結構在二月就變了,九月關於參與度的討論,某種程度上是對此遲來的反應。對Netflix來說,這個對手的威脅不只在片庫規模,還在授權談判桌上:過去Netflix可以從多家片方手裡挑劇集來補內容缺口,而片方合併之後,能談的對手少了一個,對方的要價自然更硬。
為什麼28億美元對你的估值模型很重要
在這裡,那個被忽略的事實變成了數字。
Netflix 2026年上半年"利息及其他收入(支出)"這一行為29.038億美元,而一年前只有9050萬美元,增幅3108%。管理層直接將其歸因於華納兄弟探索的終止費。分季資料也印證了時點:2026年第二季只貢獻了5170萬美元,幾乎全部落在第一季。
它對過去十二個月利潤的影響相當大。
| 截至2026年6月30日的十二個月 | 財報口徑 | 調整後 |
|---|---|---|
| 淨利 | 136.50億美元 | 113.54億美元 |
| 稀釋每股盈餘(約) | 3.20美元 | 2.66美元 |
| 71.79美元時的本益比 | 22.4倍 | 27.0倍 |
這項調整按上半年18%的有效稅率扣稅後剔除了那28億美元,相當於約0.54美元的十二個月每股盈餘。按財報數字看,Netflix像是一隻22倍的股票;按它的經營實際賺到的利潤看,這個數更接近27倍。這裡用的18%有效稅率不是假設,而是Netflix上半年財報口徑的實際有效稅率;用它給這筆終止費計稅,得到約23億美元的稅後影響,再除以約42.6億股的攤薄股數,就是那0.54美元。換句話說,這不是分析師的手工調整,而是按公司自己的稅率把一筆它自己揭露為一次性的收入還原回去。
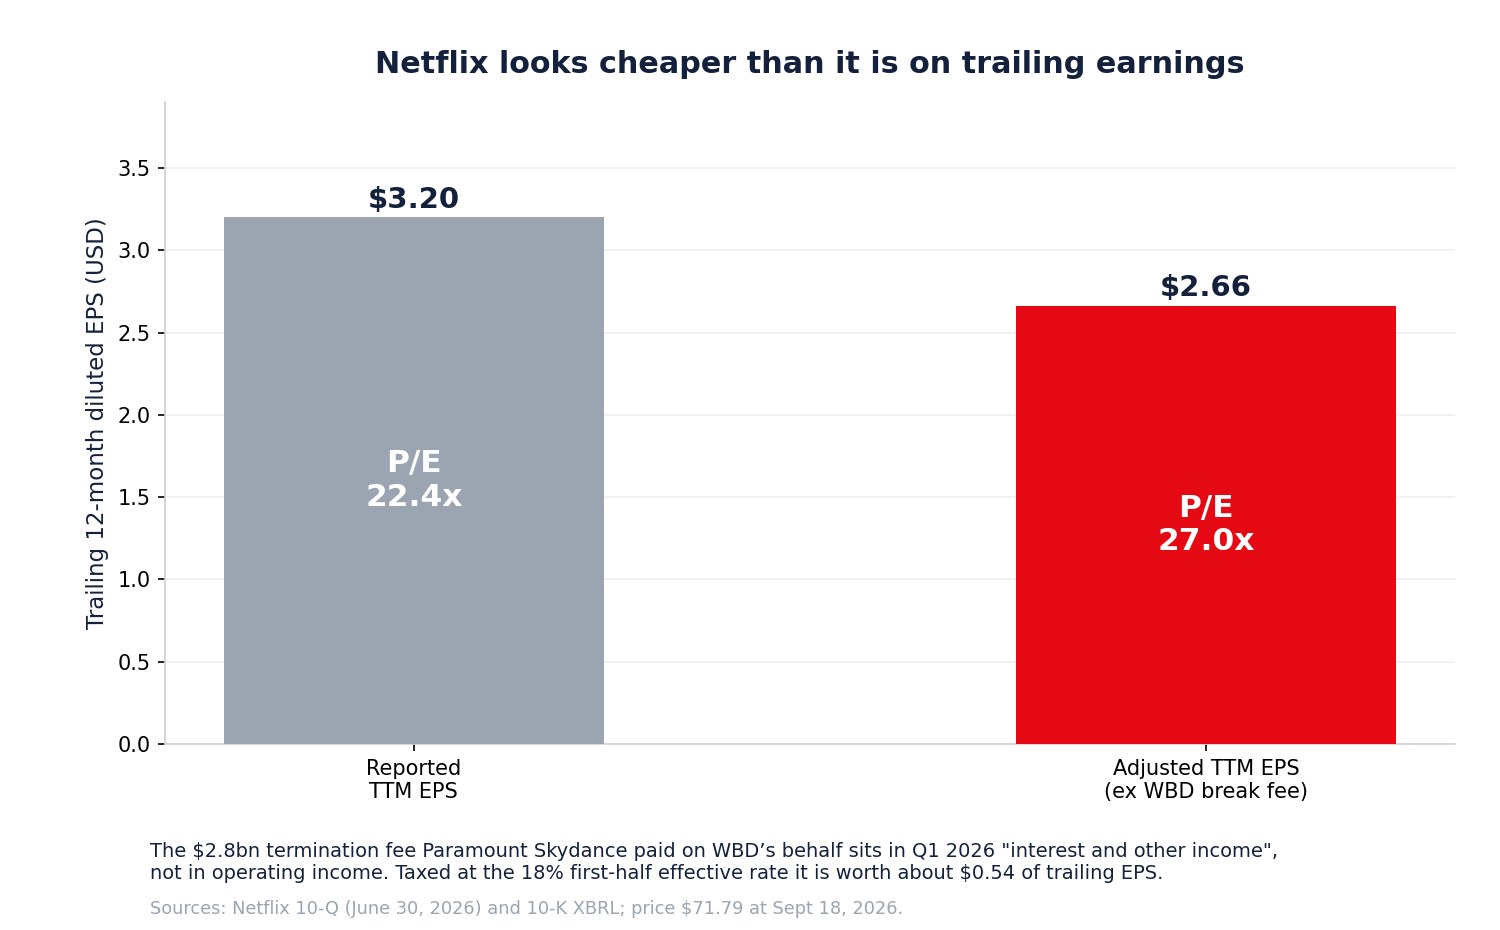
這是20%的倍數差異,而且方向與"現在便宜了"這種看多反射完全相反。這並不意味著Netflix貴——一家營收保持低雙位數成長、營業利益率33%的公司給27倍是站得住腳的。它的意思是,這隻股票沒有選股篩選器顯示的那麼便宜,而下跌46%恰恰最容易把篩選器引過來。
回撥之後被引用最多的看多論據,就是過去十二個月的倍數。Netflix這個倍數,是被一筆來自它輸掉的交易的費用美化過的。
經營本身確實強勁
上面這些沒有一條說Netflix在惡化。六月當季是好季。
| 2026年第二季 | 數值 | 同比 |
|---|---|---|
| 營業收入 | 125.599億美元 | +13.4% |
| 營業利益 | 41.926億美元 | +11.1% |
| 營業利益率 | 33.4% | 由34.1% |
| 淨利 | 34.014億美元 | +8.8% |
| 稀釋每股盈餘 | 0.80美元 | +11.1% |
| 自由現金流 | 15.25億美元 | 由22.67億美元 |
上半年營收達248.097億美元,成長14.7%,營業利益81.496億美元。Netflix給出的全年指引是營收510億至514億美元、營業利益率約31.5%,高於2025年的29.5%。對九月當季,它的指引是營收約128.6億美元、營業利益42.7億美元、稀釋每股盈餘0.82美元。
一家營業利益率33%、營收保持低雙位數成長的公司不在危機中。問題在於移動的方向。注意一個細節:六月當季營業利益率33.4%低於上年同期的34.1%,但全年指引卻是31.5%高於去年的29.5%。這不矛盾——Netflix的利潤率按季節分布不均,上半年通常更高,全年數字才是可比的口徑。
營收成長率正在放緩,這一點沒有爭議
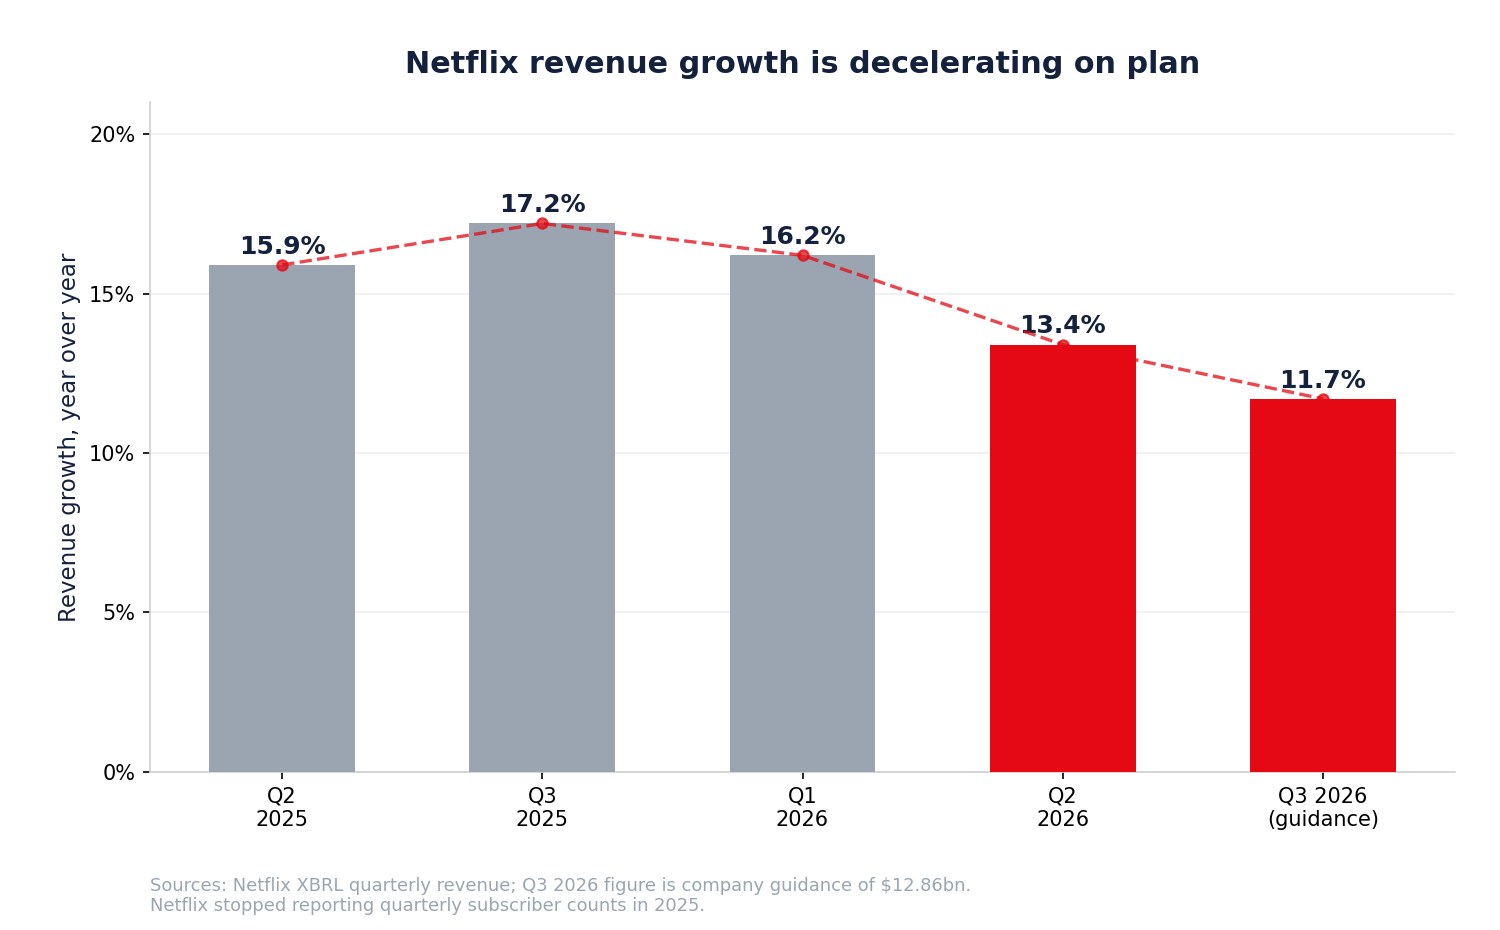
| 季 | 營收成長率 |
|---|---|
| 2025年第二季 | +15.9% |
| 2025年第三季 | +17.2% |
| 2026年第一季 | +16.2% |
| 2026年第二季 | +13.4% |
| 2026年第三季(指引) | +11.7% |
四個季內,從17.2%的峰值降到指引的11.7%。一部分是算術——基數變大了;另一部分是2023至2024年漲價和整治密碼共享帶來的紅利走完了同比周期。這正是當初重新定義拼多多在成長與利潤之間取捨的那種成熟期模式。
這件事之所以會給參與度之爭添柴,是因為Netflix自己拿掉了那個能終結爭論的指標。公司不再揭露每季訂閱用戶總數,所以外部觀察者無法用觀看小時數除以會員數,算出人均參與度。當Netflix說總觀看時長成長2%、而某位分析師說人均觀看下降時,只要會員基數成長超過2%,兩者可以同時成立——而公開資料無法在兩者之間裁決。
換個說法,Netflix把一個可以被驗證的數字,換成了一個只能被講述的故事。這是一個有代價的揭露選擇。資訊更少,等於把敘事權交給外部測量公司和賣方模型,而9月18日發生的正是這件事。能見度降低會放大單個分析師引發的波動,大型消費零售商削減揭露與指引時也能看到同樣的動態。
內容支出的成長率是營收的兩倍
這是報導漏掉的第二個發現,它藏在現金流量表裡。
| 上半年 | 2026年 | 2025年 | 變化 |
|---|---|---|---|
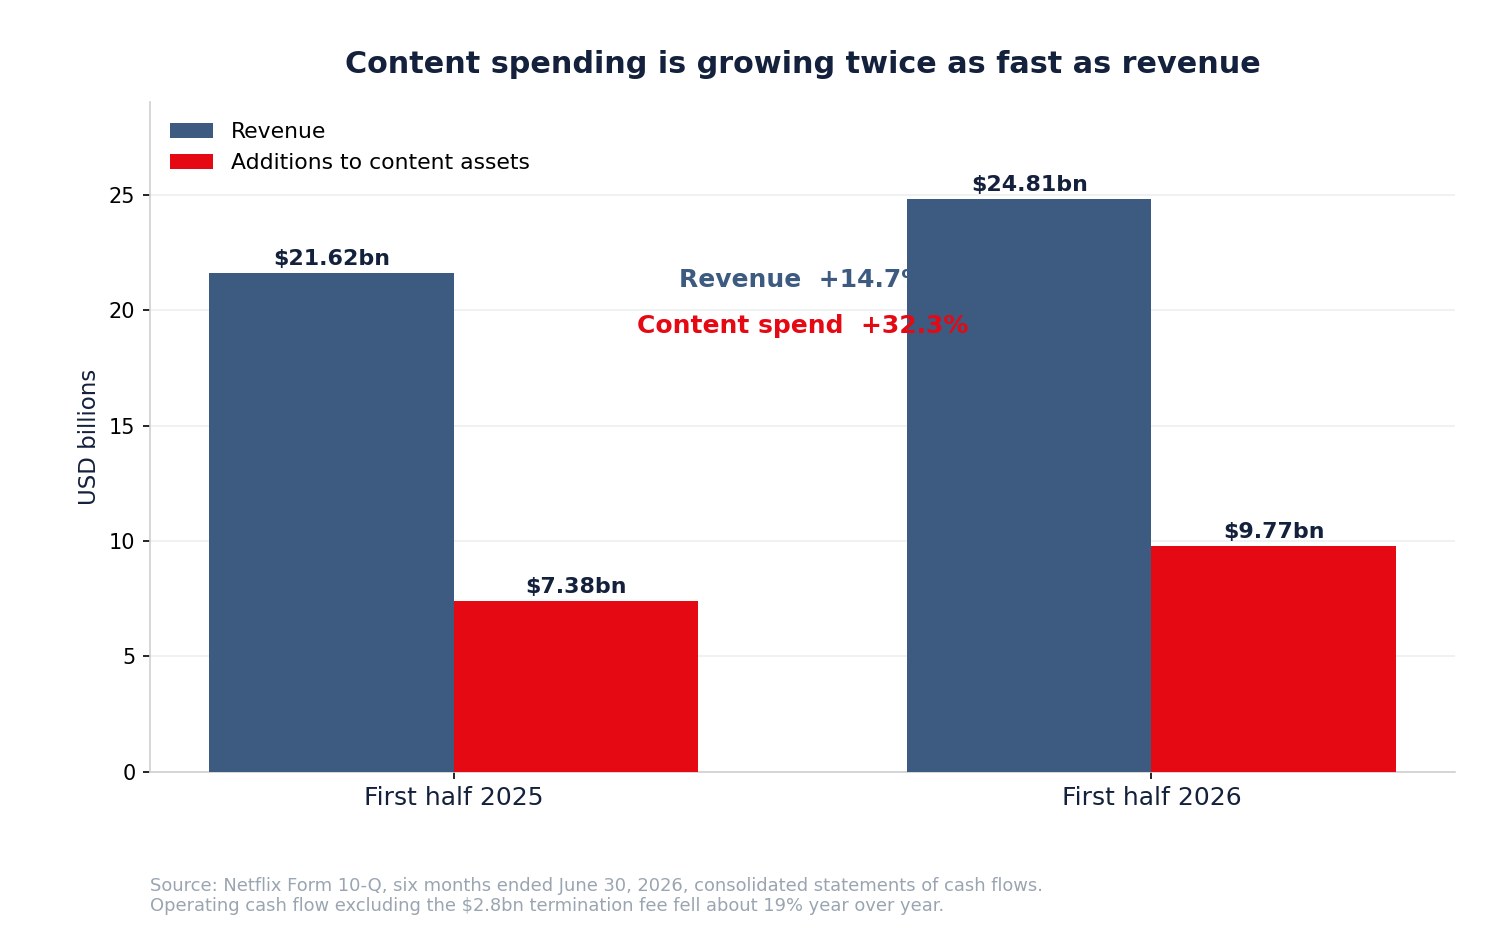
| 營業收入 | 248.097億美元 | 216.220億美元 | +14.7% |
| 內容資產新增 | 97.744億美元 | 73.855億美元 | +32.3% |
| 經營活動現金流 | 70.340億美元 | 52.125億美元 | +34.9% |
| 剔除28億美元后的經營現金流 | 約42.34億美元 | 52.125億美元 | −18.8% |
內容支出成長32.3%,而營收成長14.7%——是營收成長率的兩倍多。而一旦剔除終止費,上半年經營活動現金流同比下滑約19%。僅六月當季,經營活動現金流為17.438億美元,對比上年同期的24.233億美元,下降28.0%。六月當季不含那筆終止費,因此這個−28.0%是乾淨的同比數字,不需要再做任何還原。它也說明上半年那個+34.9%的漂亮成長率,完全是第一季那筆一次性收入撐出來的。
有溫和的解釋。內容支出本就是一陣一陣的,而且先於上線排期;下半年交付更密集與此一致。Netflix仍然給出2026年自由現金流約125億美元的指引。
也有不那麼溫和的解釋,而且它與華納一役的結局相連:買不到內容庫,就只能花錢造一個。內容投入成長32%對上營收成長14.7%,正是純自建策略在現金流量表上的樣子。它能不能做出爆款,就是全部問題所在。為了守住一個系列而加大投入,是人們熟悉的週期後段模式,而高倍數成長股的回撤很少能快速收場。
回購正處於虧損狀態
Netflix在六月當季回購了52,934,688股,耗資47億美元,平均價格約88.79美元。整個上半年,它以約88.81美元的均價買入66,431,786股,耗資59億美元。截至6月30日,剩餘授權額度為271億美元。
按71.79美元計算,第二季的回購大約浮虧19%。換個角度看:那47億美元如果按今天的價格執行,能多買約900萬股。回購的意義本來就在於用同樣的錢減少更多股份,而以88.79美元買進的那一批,正好落在這個邏輯的反面。
這不是醜聞,回購不是擇時練習,而且Netflix已經回購多年。但這個事實值得與"股價現在便宜"的論點放在一起看:管理層在高出19%的位置是大手筆且自信的買方,這說明這輪下跌對掌握最好資訊的人也相當意外。
這也框定了資本配置的抉擇。Netflix手握91億美元現金,對應約143億美元債務,內容支出多花了32%,六個月內又向股東返還了59億美元。這三項對現金的訴求彼此競爭。
YouTube真的拿走王冠了嗎
競爭層面的論點值得正面回應,而不是揮手帶過。
按尼爾森對美國電視觀看的測量,YouTube在2026年7月創下14.2%的份額紀錄,全部串流約佔電視使用時長的49%,而Netflix的份額在8%左右。按這個指標,YouTube佔據的美國電視注意力明顯多於Netflix。Alphabet揭露,YouTube 2025年廣告與訂閱合計收入超過600億美元,高於Netflix2025年452億美元的總營收。
這些數字是真的,也是看空論據最有力的版本。但它們衡量的是不同的生意:
- YouTube是分發平臺,邊際內容成本接近於零,靠它並不出資的創作者供給變現。
- Netflix既是製片方也是訂閱服務,直接出資製作內容,靠付費訂閱以及佔比越來越高的廣告變現。
- 尼爾森的The Gauge衡量的是美國的電視螢幕,因此低估了Netflix的國際用戶基礎和手機端觀看。
美國電視時長份額是正當的競爭指標,但不是一張利潤表。Netflix33%的營業利益率顯然不像一家正在被打敗的公司。類似動態在注意力平臺與內容出資方相遇的地方都會出現,比如Alphabet關於投入與變現的爭論,以及Meta轉向人工智慧驅動的參與度。
公允的結論是:YouTube贏走了隨手消遣的觀看時長份額,Netflix守住了高階訂閱關係。兩件事可以同時為真,而後者的每小時價值更高。一個簡單的對照:Netflix2025年452億美元營收對應的是約3億付費家庭,而YouTube 600多億美元營收對應的是全球數十億觀看者。前者的每用戶收入遠高於後者,代價是它必須為每一小時內容掏錢。
廣告才是決定性變數
如果人均觀看時長走平甚至下滑,廣告就成了仍然能提高人均收入的那條路。
Netflix的含廣告套餐正在放量,而它的經濟結構與訂閱有根本差別:收入取決於投放出去的廣告展示次數和千次展示價格,因此對參與度直接敏感。人均時長減少對訂閱是中性結果,對廣告則是負面結果。這就是參與度之爭傳導到利潤表的機制,也是一位盯著人均時長的分析師並沒有搞錯問題類別的原因。訂閱制下,一個幾乎不看的用戶和一個重度用戶交同樣的錢;廣告制下,前者幾乎不產生收入。Netflix把廣告做得越大,它的收入結構就越接近YouTube,也就越會被人均時長這個變數直接影響。
廣告市場的大環境同樣重要——這與推動人工智慧輔助廣告平臺以及各大平臺效果廣告預算的,是同一池需求。
直播:時長很少,目的很大
Netflix揭露,直播類節目將佔2026年內容支出的5%略多,但只佔觀看時長的約1%。
若當成效率比來看,這個數字很難看。若當成拉新與留存的工具來看,畫面就變了:直播事件集中注意力、製造文化時刻、產生可以溢價定價的廣告庫存,並給訂閱用戶一個當月不退訂的理由。Netflix表示,直播在其最多人觀看的節目中佔據了不成比例的份額。
只用時長評判直播內容會低估它,只用文化聲量評判又會高估它。誠實的檢驗標準是它能否降低退訂率、抬高廣告收益——而這兩項Netflix都沒有直接揭露,這又把我們帶回揭露不足的問題。5%的支出換1%的時長,如果能換來的是含廣告套餐裡最貴的那部分庫存,賬就算得過來;如果換來的只是社交媒體上的熱度,那就是一筆昂貴的市場費用。
資產負債表能撐住什麼
| 截至2026年6月30日 | 數值 |
|---|---|
| 現金及等價物 | 90.99億美元 |
| 存續債券 | 143.09億美元 |
| 其中短期部分 | 24.84億美元 |
| 內容資產淨額 | 338.38億美元 |
| 資產總額 | 584.50億美元 |
| 剩餘回購授權 | 271.00億美元 |
| 已發行在外股份 | 4,163,939,676股 |
| 71.79美元對應市值 | 約2990億美元 |
這是一張寬裕的資產負債表。約52億美元的淨債務,對應2025年133億美元的營業利益,算不上約束。Netflix的問題如果存在,也不在償付能力,而在於內容投入轉化為參與度與定價權的速度。338億美元的內容資產淨額是這張表上最大的一塊,而它的價值完全取決於這些片子有沒有人看——這不是會計問題,是內容判斷問題,而揭露的減少恰恰讓外部無法驗證這個判斷。
看多的理由
- 主營業務在複利。 六月當季營收成長13.4%,營業利益率33.4%,全年指引31.5%,高於29.5%。
- 股價已較歷史最高收盤價下跌46.4%,只比52週低點高10.3%。
- 參與度警告是分析師的估算,不是公司揭露;Netflix報告上半年觀看時長超過970億小時,成長2%。
- 廣告仍在早期。 放量的含廣告套餐即使在人均時長走平的情況下,也能提高人均收入。
- 還剩271億美元回購授權,對應2990億美元市值。
- 丟掉華納兄弟探索保住了300多億美元的資產負債表空間,避開了多年整合與反壟斷風險,還淨收28億美元當作補償。
- 定價權尚未被證偽,經過多年提價後成長率仍在低雙位數。
看空的理由
- 營收成長率在放緩,四個季度從17.2%降至指引的11.7%。
- 過去十二個月的利潤被一次性的28億美元費用推高,按經營口徑的倍數更接近27倍而非22倍。
- 內容支出成長32.3%,營收只成長14.7%,剔除該費用後經營現金流下滑約19%。
- Netflix把華納內容庫輸給了競爭對手,因此額外的高品質內容只能自建,無法購買。
- YouTube以14.2%領先美國電視份額,Netflix約8%。
- 揭露被削減。 沒有每季訂閱用戶數,人均參與度就無法用公開資料核實。
- 六月當季的回購浮虧約19%,平均成本88.79美元。
- 2026年股價下跌21.1%,並已連續十五個月創出更低的高點。
看空的理由不是Netflix是一門壞生意,而是一門很好的生意正被要求在更高成本下靠自己成長,面對的卻是剛剛吞下它想要的那塊資產的對手。
下次財報前該盯什麼
參與度與揭露: Netflix是否恢復某種人均參與度指標;下一份半年度觀看報告;尼爾森對Netflix與YouTube的月度份額走勢。
財務: 營收成長率對比11.7%的指引;剔除一次性項目後的經營活動現金流;內容資產新增對比營收成長率;營業利益率對比31.5%的全年目標;自由現金流對比約125億美元的指引。
戰略: 廣告收入揭露與含廣告套餐的規模;直播賽事排期以及關於退訂率的任何表態;派拉蒙天舞與華納兄弟探索的結合是否改變內容授權條件;華納這條路堵死後是否有新的收購。
資本: 回購節奏與均價;管理層是否繼續在這個價位附近買入。
一套五步流程:
- 把營業利益與利息收入分開——過去十二個月裡有一筆金額很大的一次性項目。
- 把內容支出成長率與營收成長率對照看,自建策略最先在這裡顯形。
- 追蹤現金轉化能力,而不只是財報每股盈餘。
- 把觀看份額當作競爭指標,而不是利潤的衡量。
- 確認估值支撐——獲利預期上修的速度快於股價。
SimianX AI 可以把監管申報、獲利預期修正、價格行為與新聞語調整合進一套可重複的流程,正適合處理這類混合訊號。
跌完之後該不該買Netflix
誠實的答案要把九月那些標題揉成一團的三個問題分開。
生意在惡化嗎? 沒有。上一季營收成長13.4%,營業利益率33.4%,全年利潤率指引還高於去年。一家正在丟王冠的公司不會擴張利潤率。
成長在放緩嗎? 在放緩,而且是Netflix自己說的。從17.2%降到指引的11.7%是真實的減速,支撐2023至2025年的提價與整治密碼共享這兩股順風,同比效應基本已經走完。
股價便宜嗎? 沒有看上去那麼便宜。把28億美元的華納費用從過去十二個月的利潤裡剔掉,倍數就從約22倍變成約27倍。對這門生意來說這是合理價格——不是撿便宜,而且以經營利潤衡量,從歷史最高收盤價跌46.4%並沒有把它變成便宜貨。真正能把它變便宜的,不是股價繼續跌,而是營業利益繼續漲;而那取決於內容投入能否在不犧牲利潤率的前提下重新拉動成長。
相信含廣告套餐會放量、內容支出能做出爆款、下半年現金轉化會恢復正常的投資者,有一套自洽的邏輯。接下來兩季的現金流會直接檢驗它。
想看到參與度揭露恢復、內容支出成長率向營收成長率收斂、並且拿到自建策略能替代華納內容庫的證據的投資者,同樣有一套自洽的邏輯。
9月18日解決了什麼?什麼也沒解決。那是一位分析師的觀點,在三倍於平常的成交量下丟擲,針對的是一隻已經跌了46%的股票——而且它完全沒有提到七個月前真正改變行業結構的那筆交易。真正值得在9月18日討論的,不是上個月有多少人開啟了Netflix,而是這家公司在失去一條捷徑之後,還剩多少時間證明自己能把路走通。
關於Netflix與九月下跌的常見問題
Netflix釋出過觀看人數警告嗎?
沒有。2026年9月18日既沒有新聞稿,也沒有8-K表格或指引變動。富國銀行下調評級並削減目標價,理由是從第三方資料中提取的參與度趨勢。Netflix最近一次揭露報告上半年全球觀看時長超過970億小時,成長約2%。
28億美元的終止費是怎麼回事?
Netflix於2025年12月4日同意收購華納兄弟探索的工作室與串流業務,包括HBO和HBO Max。2026年2月27日,華納兄弟探索終止協議轉與派拉蒙天舞合併,派拉蒙天舞代表華納兄弟探索向Netflix支付了28億美元終止費。Netflix將其計入2026年第一季的"利息及其他收入(支出)",見其2026年6月10-Q表格附註6。
這筆費用會改變Netflix的估值嗎?
會,而且影響顯著。按上半年18%的有效稅率納稅後,它把過去十二個月的利潤推高了約每股0.54美元。約3.20美元的財報每股盈餘調整後變成約2.66美元,使71.79美元對應的本益比從約22.4倍升至約27.0倍。
YouTube超過Netflix了嗎?
就美國電視觀看份額而言是的——尼爾森測得YouTube在2026年7月創下14.2%的紀錄,Netflix約8%,而Alphabet揭露YouTube 2025年廣告與訂閱收入超過600億美元。但兩者的變現方式不同:YouTube分發的是它並不出資的創作者內容,而Netflix出資並擁有自己的節目,並在此過程中取得33%的營業利益率。
為什麼投資者無法核實參與度的說法?
因為Netflix不再揭露每季訂閱用戶數。沒有會員這個分母,就無法用公開資料算出人均觀看小時數。Netflix的"總觀看時長成長2%"與某位分析師的"人均觀看在下降",只要訂閱基數成長超過2%,就可以同時成立。
Netflix的現金狀況在惡化嗎?
從基礎面看,剔除28億美元費用後,上半年經營活動現金流下滑約19%,六月當季同比下降28.0%。上半年內容資產新增成長32.3%。Netflix仍然給出2026年自由現金流約125億美元的指引,所以舉證責任落在下半年。
最大的風險是什麼?
風險在於自建內容投入做不出足以維持參與度的必看節目,而嘗試的成本卻繼續快於營收成長。華納一役的結局加重了這個風險,因為它堵死了透過收購獲得高階內容庫的路徑。
結論
Netflix下跌4.67%,是因為一位分析師說它的觀眾正在分散。真正更有分量的事件發生在2026年2月27日:華納兄弟探索轉身離開Netflix,走向與派拉蒙天舞的合併,臨走時給Netflix留下28億美元的安慰金。
可核實的圖景是這樣的。經營上Netflix很強:六月當季營收125.6億美元,成長13.4%,營業利益率33.4%,全年利潤率指引31.5%。趨勢上它在放緩:四個季度從17.2%降到指引的11.7%。財務上它沒有看起來那麼便宜:約3.20美元的每股盈餘在剔除該費用後降至約2.66美元,倍數從22.4倍變為27.0倍。而在水面之下,內容支出成長32.3%,營收只成長14.7%,剔除該費用後經營活動現金流下滑約19%。
股價比歷史最高收盤價低46.4%,比52週低點高10.3%。管理層在六月當季以接近88.79美元的均價買入了47億美元的自家股票,比今天的價格高約19%。
四件事將按這個順序決定結局:下半年現金轉化能否恢復正常;內容支出成長率能否向營收成長率收斂;廣告能否放量得夠快,以抵消人均參與度的走平;以及Netflix能否靠自己做出它想買卻沒買到的東西。最後一項才是王冠背後的真問題——而它在二月就已定下,不是九月。
相關閱讀
- Alphabet 2026年第二季財報:Gemini與雲業務撐得起資本開支嗎?
- Muse之後的META:個人人工智慧撐得起1450億美元投入嗎?
- 亞馬遜2026年第二季財報:AWS撐得起2000億美元人工智慧投入嗎?
- AppLovin 2026:人工智慧廣告還能讓APP繼續成長嗎?
- lululemon跌破100美元:品牌崩壞還是罕見買點?
- 拼多多2026:Temu放緩,營收上行,利潤下滑15%
- 沃爾瑪與塔吉特2026:解讀消費者壓力訊號
- 1929年以來的每一次科技泡沫:2026年的人工智慧處在什麼位置
- 人工智慧高管踩下剎車:晶片股下跌,大型科技公司上漲


