
拆解 Coherent 這波反彈:10-K 揭露的 AI 光學生意
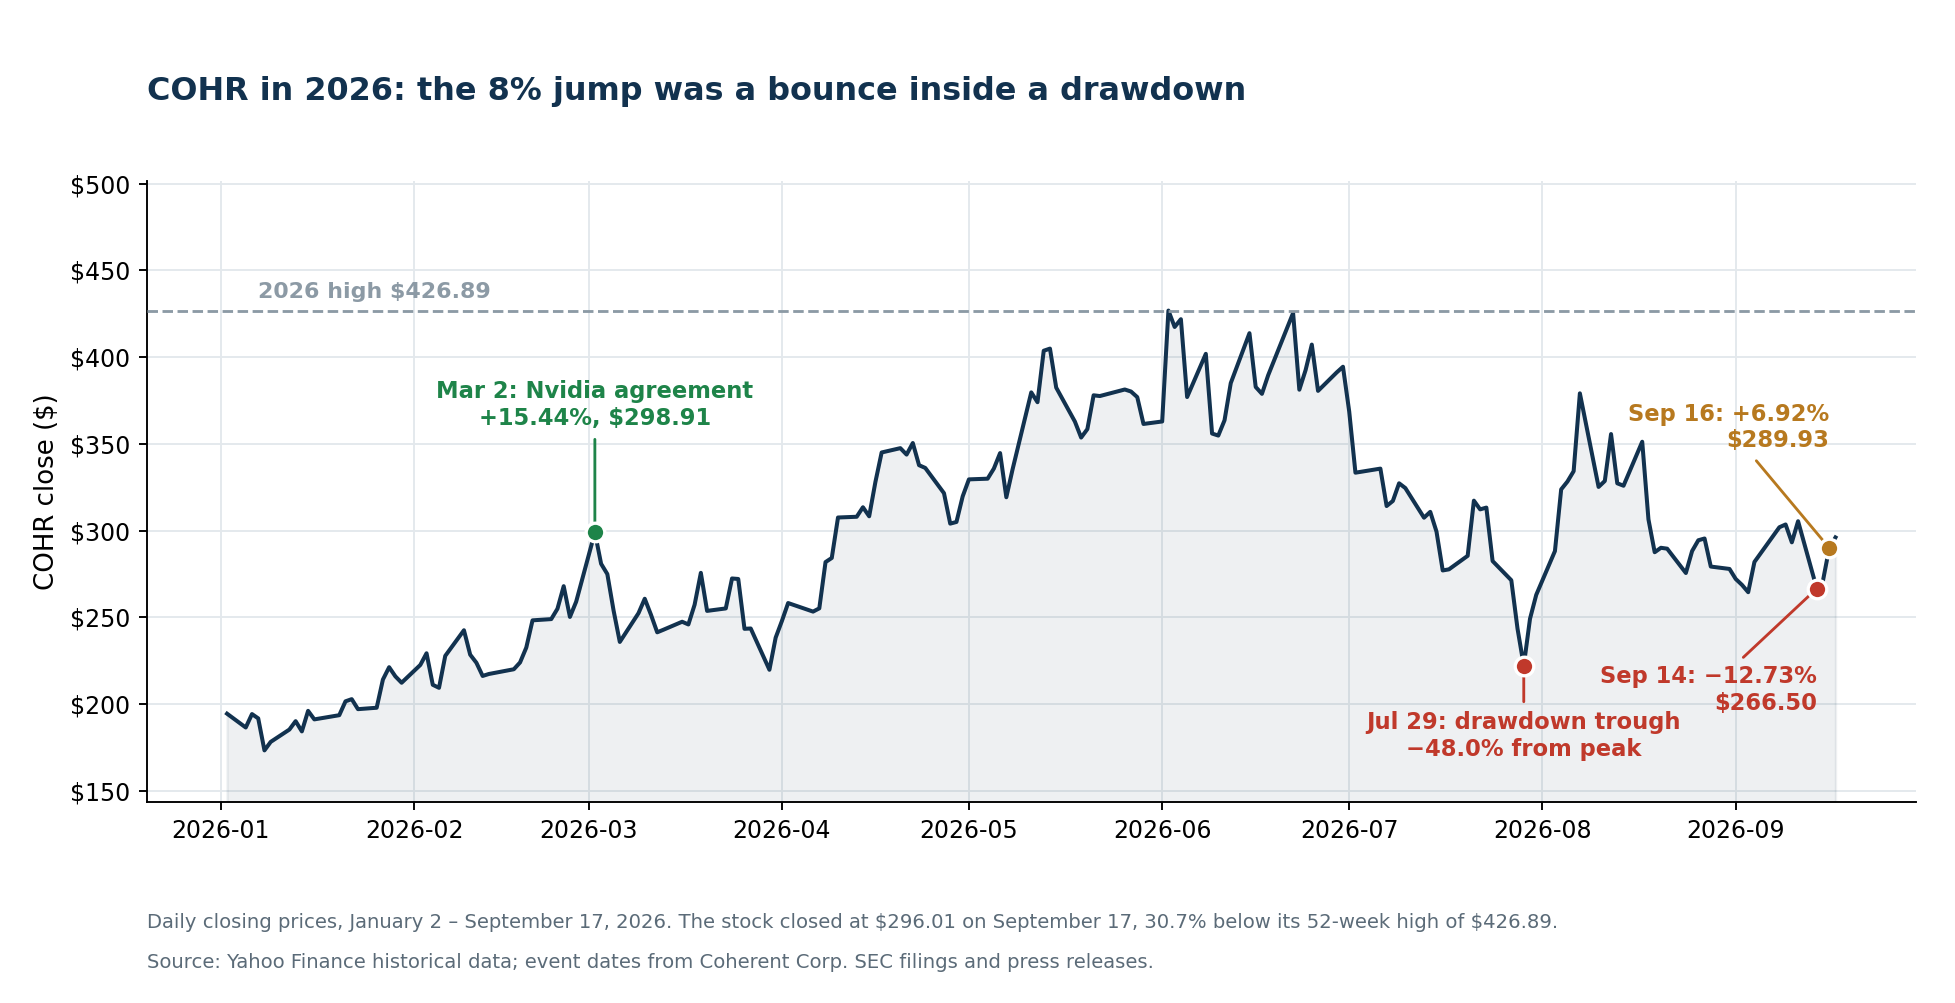
2026 年 9 月 16 日,Coherent Corp.(NYSE: COHR)收在 289.93 美元,上漲 6.92%,成交 750 萬股。媒體把盤中走勢——股價一度觸及 294.56 美元,比前一個收盤價高 8.63%——四捨五入成「8%」,Coherent 的 AI 光學前景就成了當天的二階題材。
反彈是真的,不完整的是敘事框架。
兩個交易日前的 9 月 14 日,Coherent 單日重挫 12.73%,成交 990 萬股,屬於同一波 AI 供應鏈重新評價——那波評價打擊了晶片股,超大規模雲端業者卻站得住。光學族群一起下跌:Ciena 跌 8.55%,Lumentum 跌 9.92%。9 月 16 日的 6.92% 沒有讓股價走出任何技術型態,只是填回三天缺口的一部分;即使 9 月 17 日再漲 2.10% 到 296.01 美元,Coherent 仍比 426.89 美元的 52 週高點低 30.7%。
這是報導漏掉的第一點。第二點是 Coherent 在 2026 年 8 月 14 日送出的文件。2026 財年 10-K 年報裡有決定這個論點的數字:自由現金流負 10.2 億美元,而先前連續三年都落在正 1.93 億至正 1.99 億之間;股本在十二個月內增加約 26%;單一客戶占營收的 20%;工業部門萎縮 10.3%,而所有人都盯著資料中心那一行。
這些都不代表 Coherent 是家糟糕的公司。就營運而言,這是極出色的一年。但它改變了投資人在 568 億美元市值上買到的究竟是什麼。追蹤這個部位的人,可以用 SimianX AI 觀察 COHR 的申報文件、價格行為與獲利預估調整。
所有數字取自美國證管會申報文件、公司公告,以及截至 2026 年 9 月 17 日的市場資料。
造就「8% 跳漲」的四個交易日
這波走勢需要它的近身脈絡。周邊的價格行為如下。
| 日期 | COHR 收盤 | COHR 漲跌 | 成交量 | CIEN | LITE |
|---|---|---|---|---|---|
| 2026-09-11 | 305.37 美元 | — | — | — | — |
| 2026-09-14 | 266.50 美元 | −12.73% | 990 萬 | −8.55% | −9.92% |
| 2026-09-15 | 271.17 美元 | +1.75% | 430 萬 | +4.60% | +0.47% |
| 2026-09-16 | 289.93 美元 | +6.92% | 750 萬 | +1.85% | +9.59% |
| 2026-09-17 | 296.01 美元 | +2.10% | 420 萬 | +4.03% | −0.73% |
三個細節值得留意。
Coherent 不是領漲者。 9 月 16 日 Lumentum 漲 9.59%,明顯高於 Coherent 的 6.92%。年初至今 Lumentum 漲 147.6%,Coherent 漲 60.4%。如果市場真在獎勵 Coherent 的磷化銦布局,這在價格上並不容易看見。
點火的 Ciena 反而回落。 9 月 16 日盤中最高時,Ciena 比前收盤高 12.22%,收盤只剩 1.85%。那家用財測點燃行情的公司,在收盤前吐回當日漲幅約六分之五。
整個族群仍低於月初水準。 9 月 17 日的 296.01 美元,依然低於 9 月 11 日 305.37 美元的收盤價。
「下一個瓶頸」是這輪循環反覆出現的題材——先前已經用電力與併網排隊演練過一次——每一次的問題都相同:稀缺能否撐得比產能擴張更久。
「8% 跳漲」是單日重挫 12.7% 之後部分修復的第三天,而在這個族群裡,Coherent 還輸給了最貼近的競爭對手。
這是一檔什麼樣的股票
Coherent 常被形容為波動大的股票。價格歷史可以把「多大」講清楚。
在截至 2026 年 9 月 17 日的十二個月、251 個交易日中:
| 波動指標,近 12 個月 | COHR | CIEN | LITE | NVDA |
|---|---|---|---|---|
| 漲跌達 ±5% 的交易日 | 85 | 69 | 110 | 8 |
| 占全部交易日比例 | 34% | 27% | 44% | 3% |
| 漲跌達 ±10% 的交易日 | 19 | — | — | — |
| 年化波動率 | 86% | 72% | 98% | 38% |
| 自高點最大跌幅 | −48.0% | −49.4% | −42.8% | −20.2% |
| 目前距 52 週高點 | −30.7% | −43.5% | −13.3% | −7.1% |
每三個交易日就有一天漲跌至少 5%。有十九天漲跌至少 10%。Coherent 出現 ±5% 單日的機率是輝達的十倍以上。
過去一年最大的十次單日波動:
| 日期 | 漲跌 | 日期 | 漲跌 |
|---|---|---|---|
| 2025-11-06 | +18.32% | 2026-05-11 | +13.25% |
| 2026-06-02 | +17.63% | 2026-08-18 | −12.75% |
| 2026-03-02 | +15.44% | 2026-09-14 | −12.73% |
| 2026-08-10 | −14.24% | 2026-08-04 | +12.35% |
| 2026-08-07 | +13.44% | 2026-07-30 | +12.16% |
2026 年 3 月 2 日是這份清單上最大的基本面驅動——輝達合作公布當天,股價漲 15.44%。9 月 16 日的 6.92% 遠不能相比。股價最深的一輪跌勢在 2026 年 7 月 29 日落底,比高點低 48.0%。
在 Coherent 上決定部位大小的人,買的是年化波動率約 86% 的資產,而不是防禦型的複利股。這本身既非看多也非看空,而是一個應該在形成任何光學觀點之前就決定部位大小的事實。
族群為何上漲:Ciena 的 2029 財年目標
9 月 16 日的觸發因素來自外部。在 9 月 16 日至 17 日渥太華的法人說明會上,Ciena 公布 2029 財年財務目標:
- 2026 至 2029 財年營收年均成長約 30%。
- 調整後毛利率約 50%。
- 調整後營業利益率 32% 至 35%。
- 自由現金流利潤率約 20%。
Ciena 也宣布自 2027 財年起啟用新的報導部門:Optical Systems、Interconnects、Global Services 與 Routing and Other。
這些目標是一個外部數據點,確認光學需求並不侷限於單一供應商或單一超大規模客戶——因此 Coherent、Lumentum、康寧與 Applied Optoelectronics 同步走高。但它們終究只是目標,由競爭對手發布,指向三年後才結束的區間。
獨立預測更有參考價值。TrendForce 估計,AI 光收發模組市場將從 2025 年的 165 億美元增至 2026 年的 260 億美元,成長超過 57%,並指出零組件短缺是產能擴張的主要制約,2026 與 2027 年是卡位 1.6 T 供應鏈的關鍵年度。
Coherent 自己的數字確實強勁
以下內容都不代表業務疲弱。截至 2026 年 6 月 30 日的 2026 財年,是公司歷史上最好的一年。
| 財年,百萬美元 | 2026 | 2025 | 變化 |
|---|---|---|---|
| 營收 | 7,118 | 5,810 | +22.5% |
| 毛利率(GAAP) | 37.5% | 35.2% | +233 個基點 |
| 營業利益(GAAP) | 898 | 290 | +209.7% |
| 營業利益率(GAAP) | 12.6% | 5.0% | +762 個基點 |
| 歸屬 Coherent 淨利(GAAP) | 805 | 49 | +1,530.8% |
| 稀釋每股盈餘(GAAP) | 4.12 美元 | (0.52) 美元 | 轉虧為盈 |
| 營業利益(非 GAAP) | 1,457 | 1,037 | +40.5% |
| 營業利益率(非 GAAP) | 20.5% | 17.8% | +262 個基點 |
| 淨利(非 GAAP) | 1,097 | 693 | +58.3% |
| 稀釋每股盈餘(非 GAAP) | 5.61 美元 | 3.53 美元 | +58.9% |
六月季是四季中最強的:營收 20.46 億美元,年增 33.8%,GAAP 毛利率 38.5%,GAAP 稀釋每股盈餘 1.19 美元,非 GAAP 為 1.74 美元。2026 年 9 月季財測為營收 22 億至 24 億美元、非 GAAP 毛利率 39.5% 至 41.5%、非 GAAP 每股盈餘 1.85 至 2.05 美元。
獲利成長速度約為營收的兩倍半。這是真實的營運槓桿,也是股價能享有溢價倍數的原因。
但成長只集中在一個部門
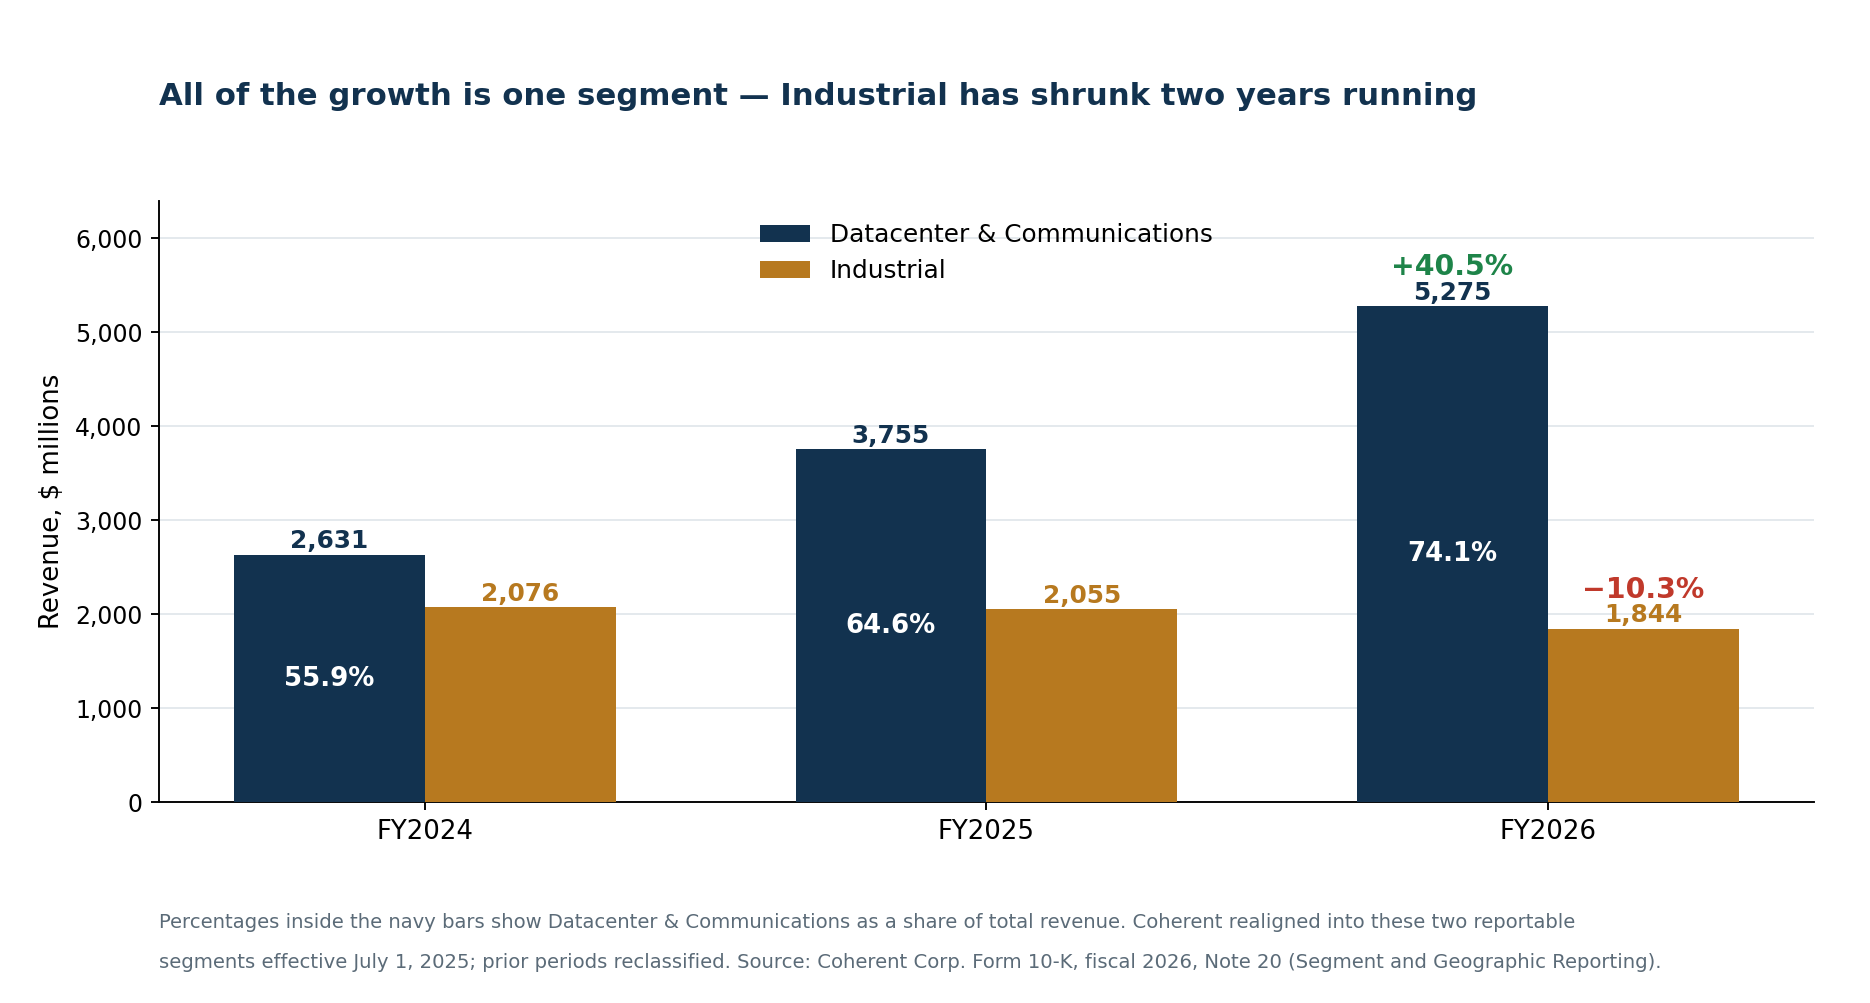
Coherent 自 2025 年 7 月 1 日起重組為兩個報導部門。三年數據明顯失衡。
| 依市場劃分營收,百萬美元 | 2026 | 2025 | 2024 | 2026 變化 |
|---|---|---|---|---|
| 資料中心與通訊 | 5,274.6 | 3,755.2 | 2,631.4 | +40.5% |
| 工業 | 1,843.6 | 2,055.0 | 2,076.3 | −10.3% |
| 合計 | 7,118.2 | 5,810.1 | 4,707.7 | +22.5% |
| 資料中心與通訊占比 | 74.1% | 64.6% | 55.9% | — |
資料中心與通訊成長 40.5%,如今貢獻 74.1% 的營收。工業萎縮 10.3%,已連續第二年下滑,從 2024 財年的 20.763 億美元降至 2026 年的 18.436 億美元。
部門利益說的是同一件事:資料中心與通訊在總計 17.525 億美元中貢獻 13.297 億——部門利益率 25.2%——工業只有 4.228 億。
這不是一家附帶 AI 業務的多角化光電公司,而是一家 AI 光學元件公司,後面掛著一塊正在縮小的工業業務;評價必須建立在這個基礎上。
真正的故事是現金流斷裂
2026 財年,Coherent 的損益表與現金流量表指向相反方向,而且差距不小。
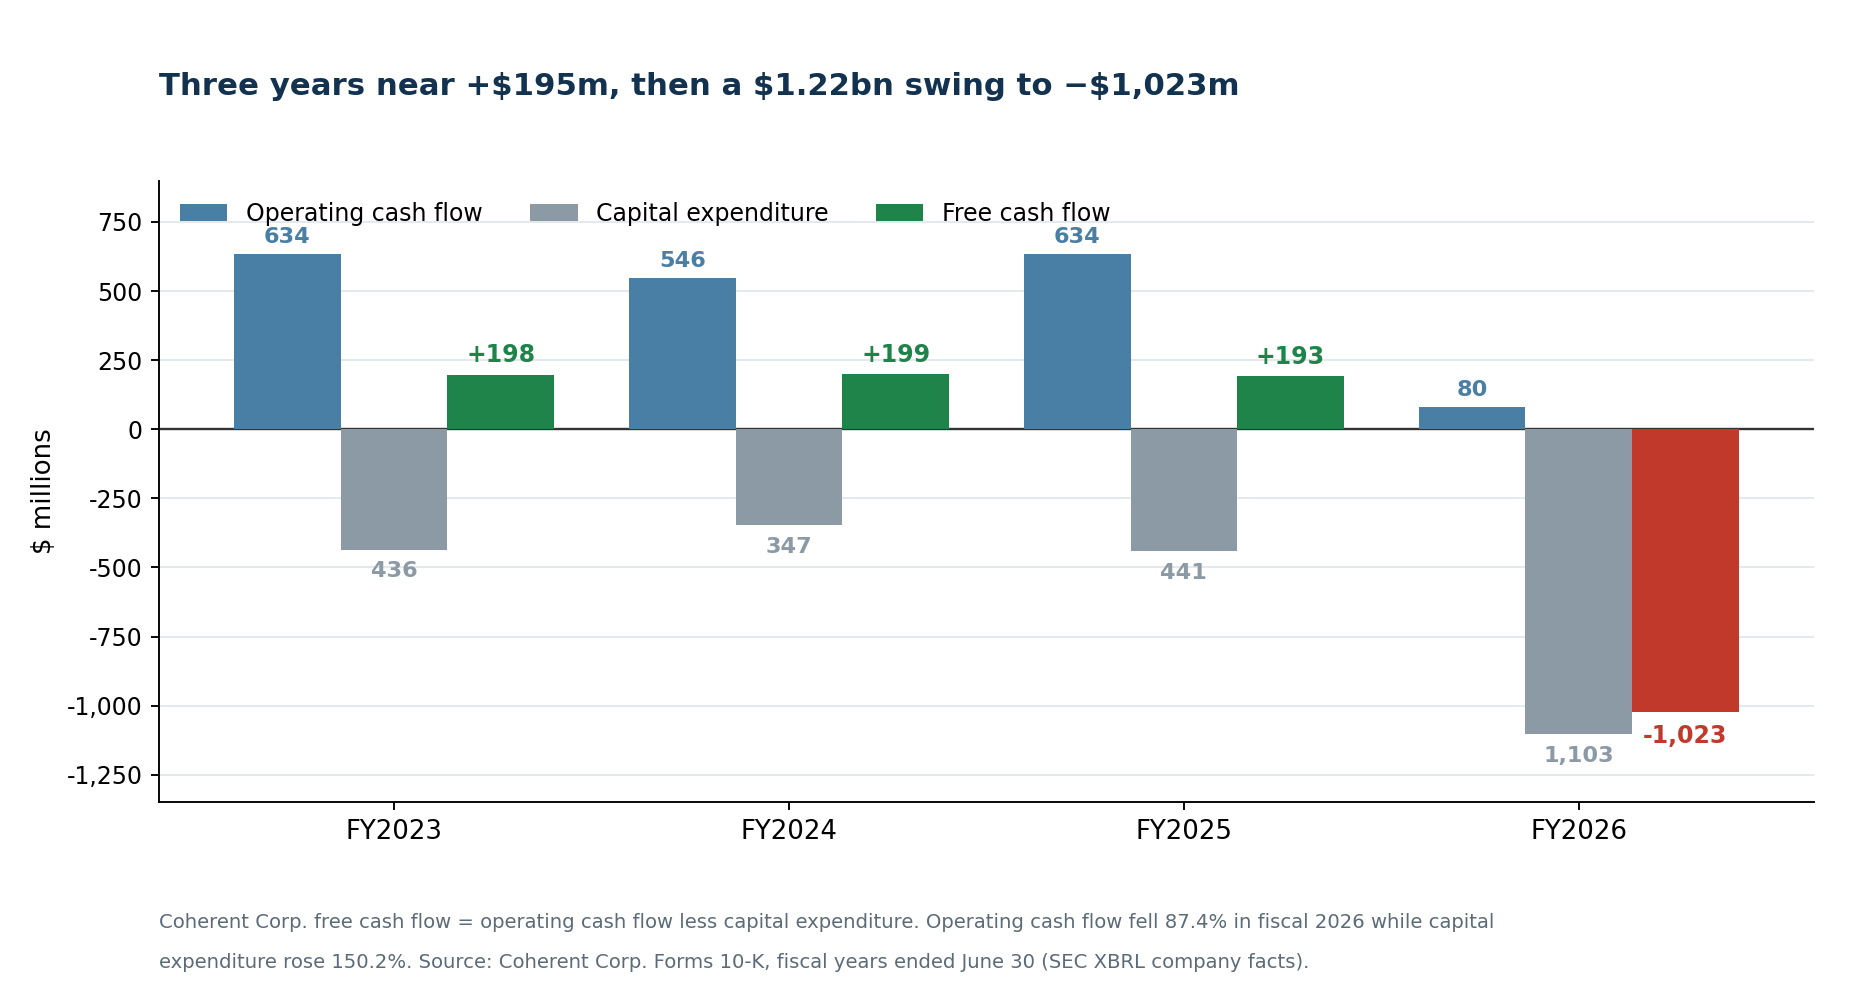
| 財年,百萬美元 | 2023 | 2024 | 2025 | 2026 |
|---|---|---|---|---|
| 營業活動現金流 | 634.0 | 545.7 | 633.6 | 79.5 |
| 資本支出 | 436.1 | 346.8 | 440.8 | 1,102.9 |
| 自由現金流 | +198.0 | +198.9 | +192.8 | −1,023.4 |
連續三年,Coherent 的自由現金流都在 1.928 億至 1.989 億美元之間。2026 財年變成負 10.234 億——一年之內逆轉 12.2 億美元,因為營業現金流下滑 87.4%,資本支出卻暴增 150.2%。
兩邊都重要。單看資本支出上升,那是成長故事。但營業現金流從 6.336 億掉到 7,950 萬,同時 GAAP 淨利從 4,900 萬升到 8.05 億,這是營運資金的故事:應收帳款、存貨與供應商預付款,在獲利變成現金之前就把它綁住了。
公司靠外部資金補上缺口。2026 財年籌資活動帶進 14.77 億美元,2025 年則是淨流出 4.52 億——幾乎全部來自輝達的注資。用資本市場而非營運現金支撐與 AI 相關的擴張,是這輪循環的印記,CoreWeave 在手訂單對債務的爭論是最受注目的版本。
同樣的型態貫穿整個 AI 擴張期,帳面獲利與現金創造正在分岔:大型科技公司如今把營業現金流的 96% 投入資本支出。Coherent 是這波擴張的供應方,在低一層解著同一道方程式。
資產負債表撐著什麼
| 截至 2026 年 6 月 30 日,百萬美元 | 金額 |
|---|---|
| 現金及約當現金 | 1,162 |
| 短期投資 | 825 |
| 受限制資金(流動與非流動) | 606 |
| 其中隔離於 Silicon Carbide LLC 者 | 604 |
| 循環信用額度可動用餘額 | 664 |
| 總負債(有息) | 3,222 |
有一行值得強調。6.06 億美元受限制資金中,6.04 億位於 Silicon Carbide LLC,只能由該子公司動用。那不是母公司的流動性,也不該這樣計算。
債務同樣集中在後段:
| 到期財年 | 到期本金,百萬美元 |
|---|---|
| 2027 | 7.9 |
| 2028 | 34.4 |
| 2029 | 93.6 |
| 2030 | 2,135.6 |
| 2031 | 985.9 |
| 合計 | 3,257.5 |
短期沒有到期牆——但 21.4 億美元將在 2030 財年到期,屆時的再融資環境,取決於今天蓋的產能是否已經在產生現金。
沒人提到的股本數字
2026 財年 Coherent 的每股盈餘大幅上升。分母也在動,而且幅度比多數報導承認的更大。
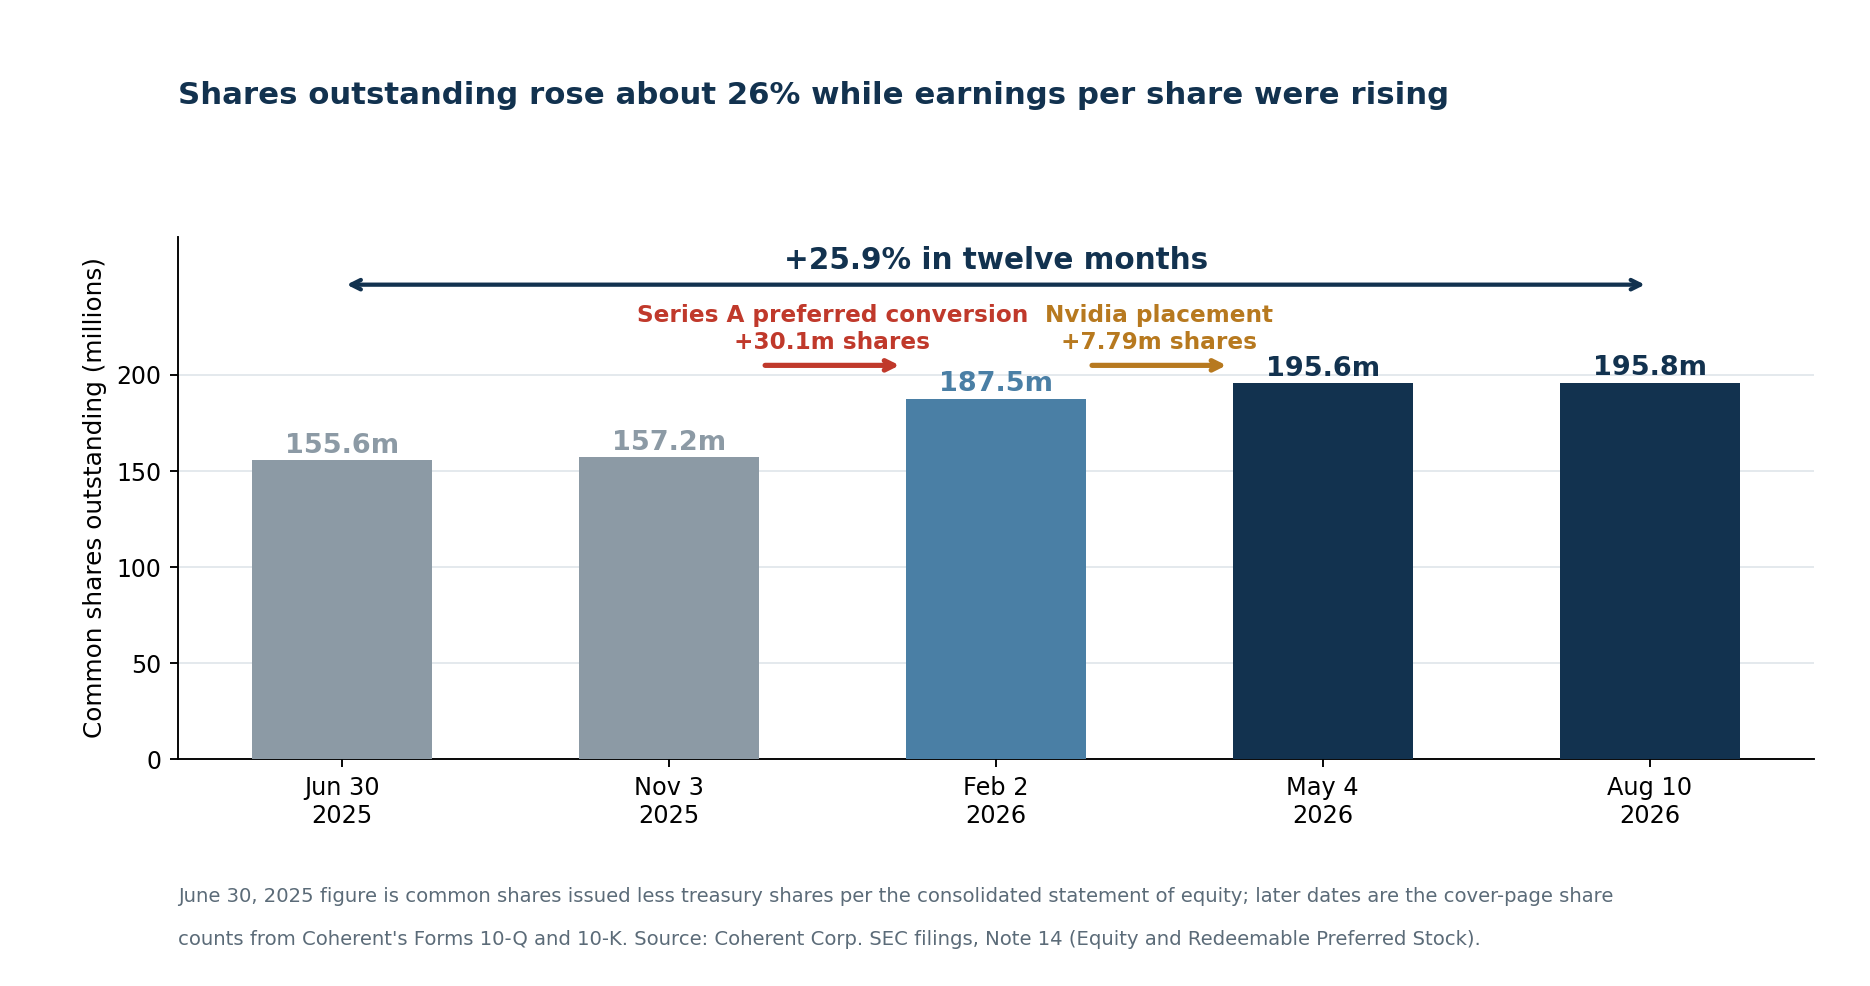
| 股本 | 日期 | 股數 |
|---|---|---|
| 流通在外普通股 | 2025-06-30 | 約 1.556 億 |
| 流通在外普通股 | 2025-11-03 | 157,153,611 |
| 流通在外普通股 | 2026-02-02 | 187,481,852 |
| 流通在外普通股 | 2026-05-04 | 195,639,321 |
| 流通在外普通股 | 2026-08-10 | 195,832,246 |
這是十二個月內約 26% 的增幅。兩件事幾乎解釋了全部:
- A 系列特別股轉換:3,010 萬股普通股於 2026 財年發行,把 25.069 億美元從可贖回特別股科目轉入權益。
- 輝達私募:7,788,161 股。
兩者都沒有隱瞞——都寫在 10-K 附註 14——但合起來意味著,每股指標是在明顯擴大的股本上改善的,往後任何「每股盈餘成長」的比較,都必須把擴大四分之一的股本算進去。
輝達協議的實際條款
與輝達的關係是看多情境中最有力的一點,申報文件對它的描述也很精確。
2026 年 3 月 2 日,Coherent 與輝達簽署多年期策略協議,涵蓋先進光學元件開發、製造產能與研發。依 10-K 所載,該協議並非獨家,內含數十億美元的採購承諾,以及先進雷射與光網路產品的未來取得權與產能權。
同日另外,輝達進行了 20 億美元的股權投資:
| 輝達私募條款 | 細節 |
|---|---|
| 發行並售出股數 | 7,788,161 |
| 每股價格 | 256.80 美元 |
| 總募集金額 | 20 億美元 |
| 結構 | 私募,依第 4(a)(2) 條豁免 |
| 閉鎖期 | 自交割起六個月——已屆滿 |
| 價格保護 | 自購買合約簽署起六個月 |
| 公告當日股價反應 | +15.44% |
有兩條條款值得比先前更多的注意。
閉鎖期已經屆滿。 股份在 3 月 2 日交割後鎖住六個月。該期限已過,這部分持股現在可以轉讓。輝達沒有表達出售意向,但限制已經不存在。
輝達拿到了價格保護。 購買合約含有自簽署起六個月的價格保護條款。Coherent 依 ASC 815 與 ASC 480 評估後認定其與自身股份連動、符合權益分類標準,並揭露由此觸發的任何額外股份發行或現金給付,將列為權益調整。直白地說:輝達替自己的進場價談到了下檔保護,而實現方式可能是再發股票。
在 296.01 美元的價格下,輝達持股價值約 23.1 億美元,成本為 20 億——高於買進價約 15%。這筆投資對輝達划算,既印證了技術價值,也提醒誰談到了比較好的條件。
策略邏輯依然成立,正如輝達的其他併購與持股:來自最大 AI 算力供應商的採購承諾,降低了新產能找不到買家的風險。但它不保證這些產能的報酬,而非獨家意味著輝達可以、也確實在與競爭的光學供應商合作。
客戶集中度一年翻倍
沒有人否認 AI 光學的客戶高度集中。10-K 把它寫成了數字,而且斜率很陡。
| 客戶集中度,占合併營收 % | 2026 | 2025 | 2024 |
|---|---|---|---|
| 最大客戶 | 20% | 10% | 10% |
| 第二大客戶 | 12% | — | — |
| 第三大客戶 | — | 12% | — |
| 前兩大合計 | 32% | 約 22% | — |
最大客戶一年內把占比從營收的 10% 翻到 20%,第二家達到 12%。兩者都主要落在資料中心與通訊。Coherent 約三分之一的營收如今繫於兩個買家——而在這個部門,這類買家慣於雙供應來源並自行設計。
自研加速器的超大規模業者,正在改變「光學客戶是誰」,亞馬遜與高通的晶片合作已經說明了這點。這種集中是雙面刃:它證明 Coherent 拿下了真正重要的客戶;也解釋了為什麼一次認證失利或一次排程延後就能撼動整家公司——以及為什麼這檔股票一年會有十九個 ±10% 的交易日。
地理分布讓「製造回流」敘事變複雜
Coherent 位於德州謝爾曼的六吋磷化銦平台,是投資論點的核心,而且確有其事。10-K 確認公司在 2026 財年擴建謝爾曼廠,並取得《晶片與科學法》下 5,000 萬美元的初步條件備忘錄作為挹注。Coherent 在美國與歐洲營運六吋 InP 產能,另有多座六吋砷化鎵 VCSEL 廠。
但「美國供應鏈韌性」只描述了資產實際所在的一部分。
| 長期資產,百萬美元 | 2026-06-30 | 2025-06-30 | 變化 |
|---|---|---|---|
| 美國 | 1,394.8 | 1,092.4 | +302.4 |
| 中國 | 968.8 | 403.0 | +565.8 |
| 馬來西亞 | 473.8 | 196.5 | +277.2 |
| 德國 | 189.8 | 189.3 | +0.5 |
| 越南 | 119.1 | 65.6 | +53.6 |
| 瑞典 | 98.5 | 51.0 | +47.5 |
| 其他非美地區 | 187.4 | 150.2 | +37.2 |
| 非美合計 | 2,037.5 | 1,055.1 | +982.4 |
中國的長期資產一年內增加 5.658 億美元——超過美國增加的 3.024 億——馬來西亞增加 2.772 億。長期資產的 59.4% 在美國境外。截至 2026 年 6 月 30 日的 51,478 名員工中,44,582 人(87%)在亞太地區工作,美洲為 3,719 人。
由此衍生兩個相關風險。中國貢獻了 2026 財年營收的 8.134 億美元,即 11.4%。此外,2025 年 1 月 Coherent 收到美國工業與安全局關於過往向華為銷售產品的資料索取;公司揭露正在配合、進行內部調查,且無法估計損失區間。
這些都不構成否決事由,只是與「德州一座工廠」的敘事所暗示的圖像並不一致。
瓶頸究竟在哪裡
支持光學的技術論證是紮實的,值得講清楚。
銅互連會流失訊號、消耗功耗,而且頻寬越高、傳輸距離越短。AI 叢集把運算分散到數千顆必須持續交換資料的加速器上;一顆在等資料的加速器就是閒置的資本。系統越大,越多連結從銅轉向光,每個光埠承載的流量也越多。
| 世代 | 總速率 | 狀態 |
|---|---|---|
| 400G | 400 Gb/s | 在雲端與電信已成熟 |
| 800G | 800 Gb/s | 在 AI 叢集中快速鋪開 |
| 1.6T | 1.6 Tb/s | 量產爬坡開始 |
| 3.2T | 3.2 Tb/s | 研發與早期認證 |
| 6.4T | 6.4 Tb/s | 更長期的架構 |
但「光學就是瓶頸」太粗糙,不足以作為投資依據。稀缺環節是會移動的:
- 磷化銦雷射。 大量生產 InP 確實困難。Coherent 的六吋平台單次投片的元件數更多、良率高於三吋產線,公司計畫把內部 InP 產量倍增,並在 2027 年再增加一倍以上。
- 封裝與組裝。 把雷射、調變器、光偵測器、驅動電路、訊號處理器與熱管理塞進更小的模組、公差更緊,可能比晶圓更早成為限制。
- 測試。 1.6 T 模組的測試時間長於 800 G。即使元件齊備,測試產能也可能限制成品產出。
- 光纖、連接器與交換。 高密度光纖、光路交換機與網路系統各有自己的限制。
這套型態在同一波擴張的記憶體端早已熟悉:高頻寬記憶體曾是真正的限制條件,直到產能追上;美光與 Anthropic 的供應協議也是同一條線索。
光學是一個瓶頸類別,但隨著產能到位,稀缺資產會在晶圓、封裝、測試與交換之間移動。Coherent 的論點建立在貫穿這些環節的垂直整合上,而不是某一個環節永遠稀缺。
TrendForce 把零組件短缺認定為真正的限制,與這種讀法吻合:瓶頸位在模組廠的上游——正是 Coherent 的 InP 布局所在,也正是業界最大規模擴產公告發生的位置。
PhotonLink:下一個公司層級的檢驗
Coherent 將於 2026 年 9 月 21 日在西班牙馬拉加的歐洲光通訊會議發表 PhotonLink,執行長 Jim Anderson、技術長暨光學元件執行副總裁 Julie Eng、半導體元件執行副總裁 Beck Mason 將在現場並透過網路直播發言。
該平台涵蓋從產生光、成形光束,到傳輸、偵測,以及在 xPU 或交換機處轉回電訊號的整條光訊號鏈,支援共封裝光學、近封裝光學及其他整合路線。Coherent 預期 2026 年 12 月季取得共封裝光學的首筆營收,之後是光路交換、多軌系統與更多熱管理產品。
決定這次發表商業份量的問題很具體:
- 哪些產品在出貨,而不只是送樣?
- 有沒有指名的客戶?
- 營收何時具規模,毛利率多少?
- Coherent 交付整套系統,還是供應他人系統的元件?
- 與博通、Marvell、Lumentum 以及超大規模業者的自研方案相比如何?
技術上令人印象深刻、卻缺乏商業細節的發表,撼動不了一檔按執行力定價的股票。
上漲之後的評價
以 9 月 17 日的 296.01 美元與 195,832,246 股計算,Coherent 市值約 580 億美元。
| 評價指標 | 數值 |
|---|---|
| 股價(2026-09-17) | 296.01 美元 |
| 流通在外股數(2026-08-10) | 195,832,246 |
| 市值 | 580 億美元 |
| 2026 財年營收 | 71.18 億美元 |
| 企業價值 / 2026 營收(約) | 約 8.3 倍 |
| 2026 年 GAAP 稀釋每股盈餘 | 4.12 美元 |
| 過去 12 個月 GAAP 本益比 | 約 72 倍 |
| 2026 年非 GAAP 稀釋每股盈餘 | 5.61 美元 |
| 過去 12 個月非 GAAP 本益比 | 約 53 倍 |
| 2026 年自由現金流 | −10.23 億美元 |
| 2027 財年第一季非 GAAP 每股盈餘財測 | 1.85–2.05 美元 |
把單季財測中值年化——1.95 × 4 = 7.80 美元——股價約為粗略前瞻非 GAAP 獲利的 38 倍;若採用含持續季增的分析師預估,倍數還會更低。關鍵正在於此:只有當內嵌其中的成長真正兌現,前瞻倍數才算合理。
自由現金流沒有倍數,因為它是負的。
| 情境 | 需要發生什麼 | 意涵 |
|---|---|---|
| 看空 | 全業擴產超過需求;最大客戶訂單回歸常態;營業現金流持續疲弱 | 86% 波動率下的 72 倍本益比會迅速壓縮 |
| 基準 | 800G 與 1.6T 依預期放量;非 GAAP 毛利率維持在 40% 附近;營運資金回歸常態,自由現金流 2027 年轉正 | 溢價倍數說得過去,但報酬來自獲利而非重新評價 |
| 看多 | PhotonLink、共封裝光學與光路交換產生可觀營收;InP 產能吃緊延續到 2027 年;現金轉換大幅改善 | 策略性 AI 基礎建設的溢價得以維持 |
看多論點
- 光學用量的成長快於資料中心支出。 每一代加速器都需要更高的單處理器頻寬——正是驅動輝達領軍的晶片超級循環的同一條需求曲線。
- 1.6T 的切換提前,而 800G 需求延續而非崩塌。
- 產能已被鎖定。 管理層稱 2027 財年產能基本售罄,訂單排到 2027 曆年。
- 六吋 InP 是真實的製造優勢,良率高於三吋產線,並規劃產出倍增。
- 輝達的採購承諾與產能權降低了新產能賣不掉的風險。
- 新平台擴大了市場,從可插拔光模組延伸到共封裝、近封裝光學、光路交換與熱管理產品。
- 利潤率在擴張——非 GAAP 營業利益率 20.5%,一年前為 17.8%。
看空論點
- 自由現金流為負 10.2 億美元,先前約正 1.95 億的三年紀錄戛然而止。
- 採購承諾合計 118 億美元——2027 財年 34 億、之後 84 億——一旦客戶預測下修就會變成負債。
- 兩個客戶占營收的 32%,最大的一家一年內把占比翻倍。
- 股本增加約 26%,稀釋了成長的每股經濟效益。
- 輝達協議並非獨家,而且隨之而來的不只是資本,還有價格保護。
- 工業營收在萎縮,2026 財年下滑 10.3%,低於 2024 年水準。
- 擴產可能終結支撐目前價格的稀缺,因為 Coherent、Lumentum 與亞洲供應商都在增加產線。
- 美國工業與安全局對過往華為銷售的查詢尚未了結,損失區間無法估計,而中國占營收的 11.4%。
Coherent 也許確實在供應一個真實的 AI 瓶頸。但當價格已經假定稀缺會延續時,瓶頸供應商並不會自動變成好投資。
每一季該看什麼
營運面: 800G 與 1.6T 的營收;六吋 InP 的產出與良率;在手訂單與取消;共封裝、近封裝與光路交換的營收;產能利用率;客戶認證進度。
財務面: GAAP 與非 GAAP 毛利率;營業活動現金流;資本支出;應收帳款與存貨;採購承諾;淨負債;稀釋股數。
商業面: 指名的 PhotonLink 客戶;新的長期供貨協議;客戶集中度;平均售價;輝達相關訂單之外的需求證據。
一套五步流程:
- 確認需求——訂單、在手訂單與營收成長一起看。
- 確認產能——晶圓產出、封裝與測試的擴充。
- 確認價格——毛利率持平或走高。
- 確認現金轉換——工廠爬坡的同時營業現金流改善。這正是 2026 財年斷掉的一環。
- 確認評價支撐——獲利預估上修快於股價。
SimianX AI 可以把這些串成可重複的流程,把美國證管會申報文件、獲利預估調整、價格行為與新聞情緒連起來——對一檔論點橫跨化合物半導體製造、超大規模業者資本預算與網路架構的股票尤其有用。
跳漲之後,COHR 值得買嗎
誠實的答案要把生意與股票分開看。
生意在兌現。營收成長 22.5%,GAAP 營業利益增為三倍,非 GAAP 每股盈餘上漲 58.9%,資料中心部門成長 40.5% 並占到公司的四分之三。管理層手握延伸到 2027 曆年的產能承諾,以及六吋磷化銦上可信的製造優勢。輝達花 20 億美元買了這張桌上的一個位子。
股票則是 71 億美元營收與負 10.2 億美元自由現金流之上的 580 億美元市值,伴隨 86% 的年化波動率、擴大 26% 的股本、集中在兩個客戶的三分之一營收,以及 72 倍的 GAAP 本益比。它比 52 週高點低 30.7%,先前那波 48% 的跌勢在七週前落底。
相信單加速器光學含量會繼續上升、InP 吃緊延續到 2027 年、營運資金回歸常態因而現金追上獲利的投資人,握有一套自洽的論點——2027 財年就是檢驗。
想先看到一個自由現金流轉正的季度、看到指名的 PhotonLink 客戶、或看到最大客戶 20% 占比可持續的證據的投資人,同樣自洽。9 月 21 日的發表與 12 月季的數字,是接下來的兩個檢查點。
9 月 16 日的走勢沒有告訴我們哪一方是對的。那是一波下跌之中的族群連動,而這檔股票每三個交易日就有一天波動 5%。
關於 Coherent AI 光學前景的常見問題
2026 年 9 月 16 日 Coherent 股價為何上漲?
Ciena 公布 2029 財年目標——年均營收成長約 30%、調整後毛利率約 50%、調整後營業利益率 32% 至 35%、自由現金流利潤率約 20%——之後光學股普遍走高,Coherent 漲 6.92% 至 289.93 美元。對 9 月 21 日 PhotonLink 發表的預期也有貢獻。脈絡很重要:股價 9 月 14 日才跌 12.73%,因此這是部分修復,而非向上突破。
Coherent 有獲利嗎?
有。2026 財年歸屬 Coherent 的 GAAP 淨利為 8.05 億美元,稀釋後每股 4.12 美元,前一年為 4,900 萬。非 GAAP 淨利 10.97 億美元,稀釋後每股 5.61 美元。但自由現金流為負 10.23 億美元,因為營業現金流降至 7,950 萬,資本支出升至 11.029 億。
Coherent 與輝達的關係究竟是什麼?
一份 2026 年 3 月 2 日簽署的多年期、非獨家策略協議,涵蓋光學研發、製造產能、數十億美元的採購承諾與未來產能權。此外,輝達在一次募得 20 億美元的私募中,以每股 256.80 美元買進 7,788,161 股。該批股份有六個月閉鎖期,現已屆滿;協議另含六個月的價格保護條款,Coherent 將其歸入權益。
Coherent 股東被稀釋了多少?
流通在外股數從 2025 年 6 月 30 日的約 1.556 億股,增至 2026 年 8 月 10 日的 195,832,246 股,約 26%。兩個主因是 A 系列特別股轉換為 3,010 萬股普通股,以及向輝達發行的 7,788,161 股。
AI 光學真的是下一個瓶頸嗎?
零組件層級的短缺是真實的——TrendForce 把零組件不足列為 AI 光收發模組產能的主要制約,並預期市場從 2025 年的 165 億美元增至 2026 年的 260 億美元。但隨著產能到位,真正的限制會在磷化銦晶圓、封裝、測試與交換之間移動,所以「光學就是瓶頸」本身還不構成投資論點。
COHR 股價貴嗎?
在 296.01 美元,它約為過去 12 個月 GAAP 每股盈餘的 72 倍、非 GAAP 口徑的 53 倍;自由現金流為負,因此沒有對應倍數。把 2027 財年第一季財測中值年化,約合 38 倍的粗略前瞻值。貴不貴,完全取決於預期的成長與現金流的回復是否都兌現。
最大的風險是什麼?
現金轉換。如果應收帳款、存貨與供應商預付款繼續吸走獲利,而資本支出維持在十億美元以上,Coherent 完全可能營收成長、利潤率守住,卻依然令人失望。第二個風險是集中度:兩個客戶占營收 32%,而這個部門的慣例就是雙供應來源。
結論
Coherent 是一個確實強勁的營運故事,包在一檔確實嚴苛的股票裡。
營運層面的論點有據可查:營收成長 22.5% 至 71.2 億美元,GAAP 營業利益成長 209.7%,非 GAAP 每股盈餘成長 58.9%,資料中心部門成長 40.5% 至營收的 74.1%,產能鎖定至 2027 曆年,競爭對手在這個規模上不具備的六吋磷化銦平台,謝爾曼取得 5,000 萬美元的《晶片法》條件備忘錄,以及 AI 算力領域最重要客戶的 20 億美元投資。
股票層面的論點同樣有據可查,卻少有人談:在正 1.93 億至正 1.99 億的三年之後,自由現金流為負 10.23 億美元;股本擴大約 26%;一個客戶占營收 20%,兩個客戶合計 32%;工業營收下滑 10.3%;118 億美元採購承諾;2030 財年到期的 21.4 億美元債務;59.4% 的長期資產在美國境外且成長最快的是中國;一項尚未了結的工業與安全局查詢;以及過去一年 48% 的跌幅與 86% 的年化波動率。
9 月 16 日的反彈沒有解決其中任何一項。那是 12.7% 下跌之後的三日回補,由競爭對手的三年目標點燃,而 Coherent 在其中還輸給了 Lumentum。
這個論點將由四件事依序決定:1.6T 及後續世代能否放量;毛利率能否守在 40% 附近;創紀錄的訂單能否轉換成現金;以及新產能能否賺回高於建造它所用資本(包含股權)成本的報酬。第三件正是 2026 財年斷掉的一環,也是最該先看的一件。
延伸閱讀
- SK 海力士大漲 8%:AI 超級循環是真的嗎
- 2026 年 AI 資本支出:科技巨頭花掉 96% 的現金流
- AI 掌門人踩下煞車:晶片股下跌,科技巨頭走高
- 輝達收購 Hugging Face:129 億美元、86 倍營收
- 亞馬遜與高通 AI 晶片合作:5,400 萬股的賭注
- CoreWeave 2026:1,000 億美元 AI 訂單對債務風險
- NextEra 與 Dominion 交易:AI 的 110 吉瓦電力瓶頸
- 美光與 Anthropic 協議:Claude AI 背後的記憶體
- AI 股熱潮:輝達領軍晶片超級循環
參考資料
- Coherent Corp. — 2026 財年 10-K 年報
- Coherent Corp. — 2026 財年第四季及全年業績(8-K 表,附件 99.1)
- Coherent Corp. — 2026 年第四季法人說明資料(附件 99.2)
- Coherent Corp. — 與輝達策略合作公告
- Coherent Corp. — 德州謝爾曼擴建的《晶片法》意向書
- Coherent Corp. — 2026 年 9 月 21 日於 ECOC 發表 PhotonLink 平台
- Ciena — 2029 財年財務目標
- TrendForce — 全球 AI 光收發模組市場 2026 年將達 260 億美元
- 美國工業與安全局 — 出口管理條例
- SimianX — COHR 股票基本面


