亞馬遜認股權證如何運作:分批、觸發條件與真實股數
亞馬遜高通人工智慧晶片交易將高通的數據中心雄心從一個有趣的路線圖轉變為一個商業驗證的投資論點。在2026年9月8日,高通宣布與亞馬遜展開多代合作,涵蓋針對人工智慧推理的定制矽晶片、伺服器技術和先進的光纖連接。
亞馬遜還獲得了與購買承諾和未來支出相關的認股權證,這可能最終使其能夠收購多達2500萬股高通股票。這一結構表明了比常規元件訂單更深層的關係——但這並不意味著亞馬遜正在取代Nvidia。
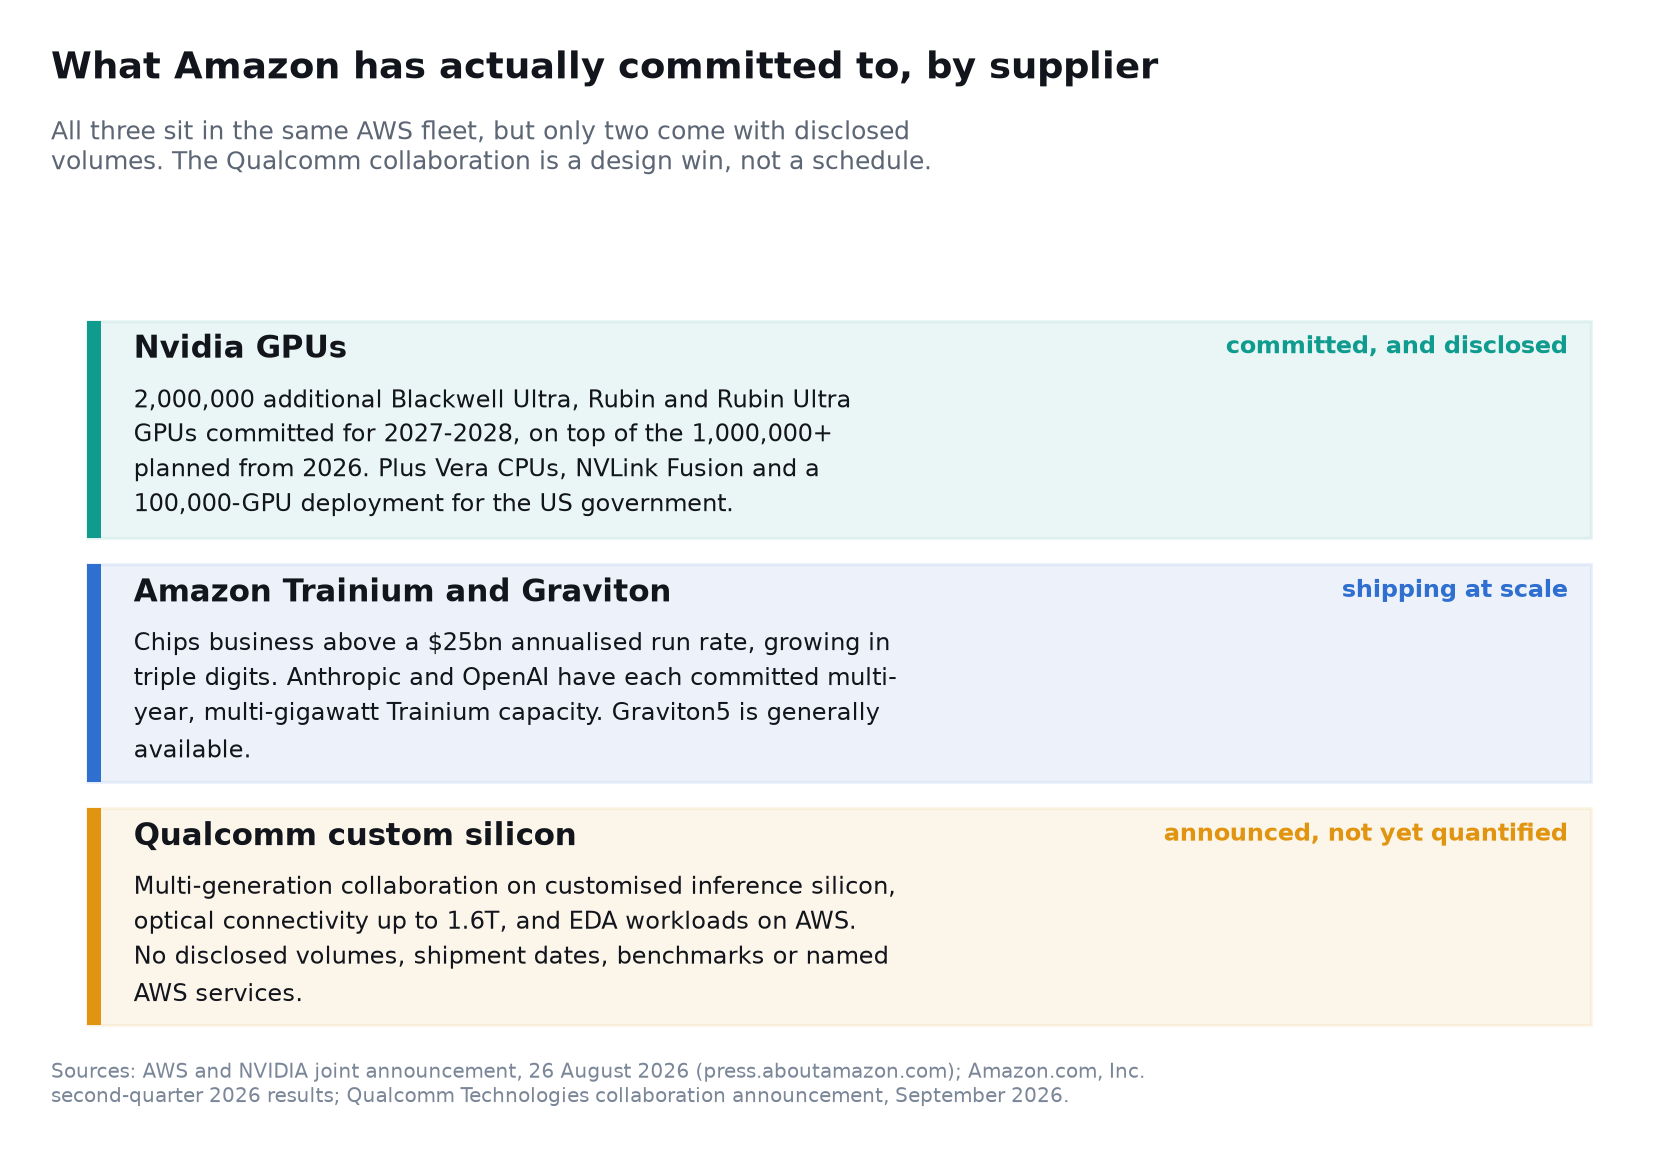
事實上,AWS在兩週前宣布計劃在2027年和2028年再部署200萬個Nvidia GPU。亞馬遜正在採取異構策略:Nvidia用於廣泛的加速計算,自家的Trainium和Graviton產品,以及高通用於定制的、節能的推理和連接。
對於使用SimianX AI來監控QCOM、NVDA和AMZN的投資者來說,正確的問題因此不是高通是否會“殺死”Nvidia,而是高通能否捕捉到快速擴張的人工智慧基礎設施市場中的一個有價值的部分——以及這一機會是否足夠大,以改變QCOM的收益概況和估值。
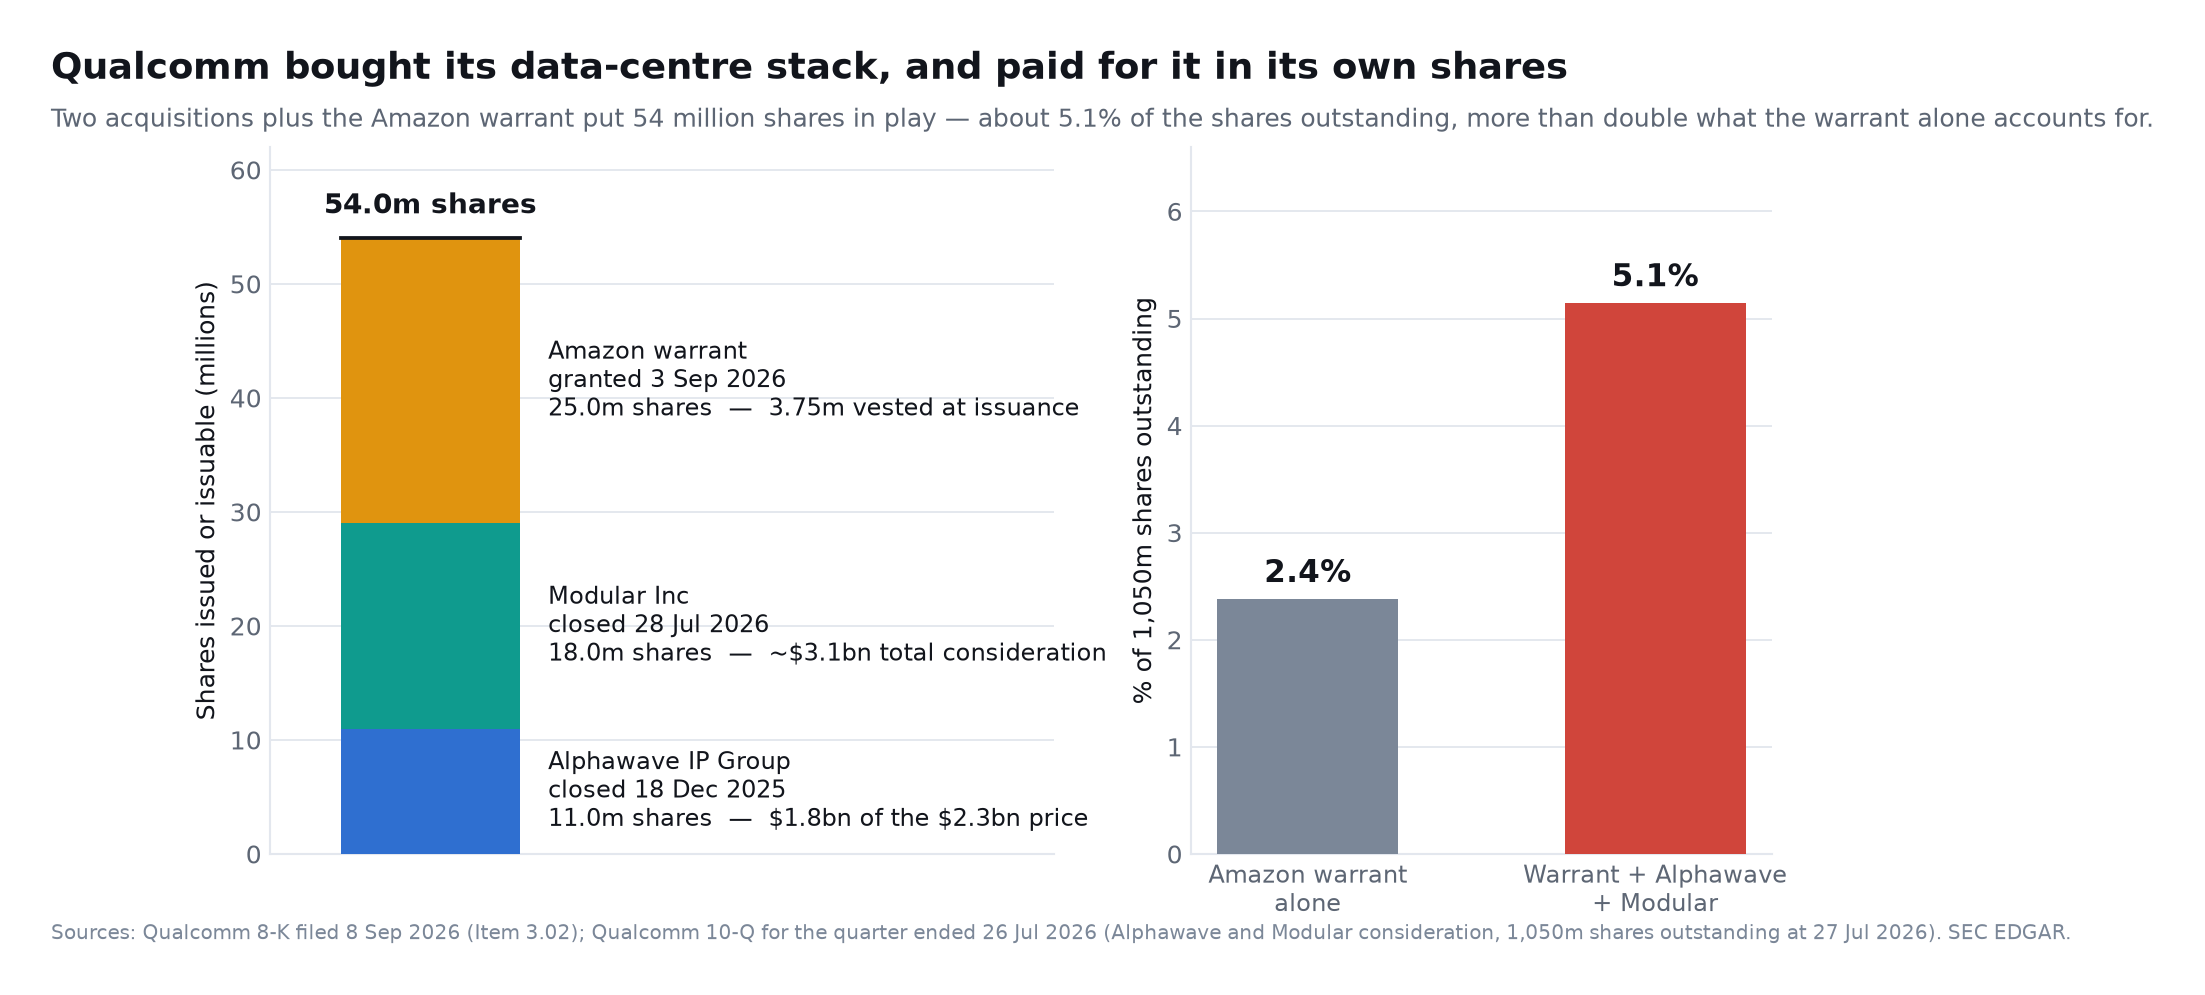
這次公告有兩點沒有寫進新聞稿,而這兩點都會改變它的讀法。認股權證是在9月3日授予的——比消息公布早五天——行使價比當日收盤價低4.34%。而且這並不是高通為打造這塊業務而發行的唯一股本:為亞馬遜合作提供光互連與軟體基礎的Alphawave與Modular兩筆收購,又占去約2900萬股。合計起來,大約相當於公司股本的5.1%。
本研究中的信息和市場數據截至2026年9月9日為止。
亞馬遜和高通實際上宣布了什麼?
根據 高通的官方公告,高通和亞馬遜將在為大型 AI 數據中心設計的多代定制矽晶片上進行合作。
該協議有三個主要組成部分:
- AI 推斷的定制矽晶片: 高通將與亞馬遜合作開發用於運行訓練過的 AI 模型並向用戶提供響應的晶片。
- 先進的數據中心連接性: 這兩家公司將在光學解決方案上合作,達到每秒 1.6 兆位的速度,並計劃未來的世代。
- 電子設計自動化: 高通打算擴大其對 AWS 基礎設施和亞馬遜 Bedrock 的使用,以應對晶片設計工作負載,可能縮短開發週期。
這一點很重要,因為它為高通提供了一個超大規模的客戶,涵蓋不止一代晶片。它還涵蓋了計算和連接性,這是現代 AI 數據中心中最重要的兩個限制。
然而,幾個重要細節並未披露:
- 高通未提供保證的收入數字。
- 這兩家公司未宣布發貨日期或生產量。
- 亞馬遜未確定將使用高通矽晶片的確切 AWS 服務。
- 沒有發布獨立驗證的性能基準。
- 公告中未提到高通將取代 Nvidia GPU 或亞馬遜的 Trainium 加速器。
這筆交易是一次重大的設計勝利驗證,但財務結果仍取決於訂單、部署時間表、產量、性能和客戶採用情況。
理解亞馬遜的高通股票認購權證
隨附的股票認購權證是亞馬遜預期商業上有意義的關係的最強信號之一。
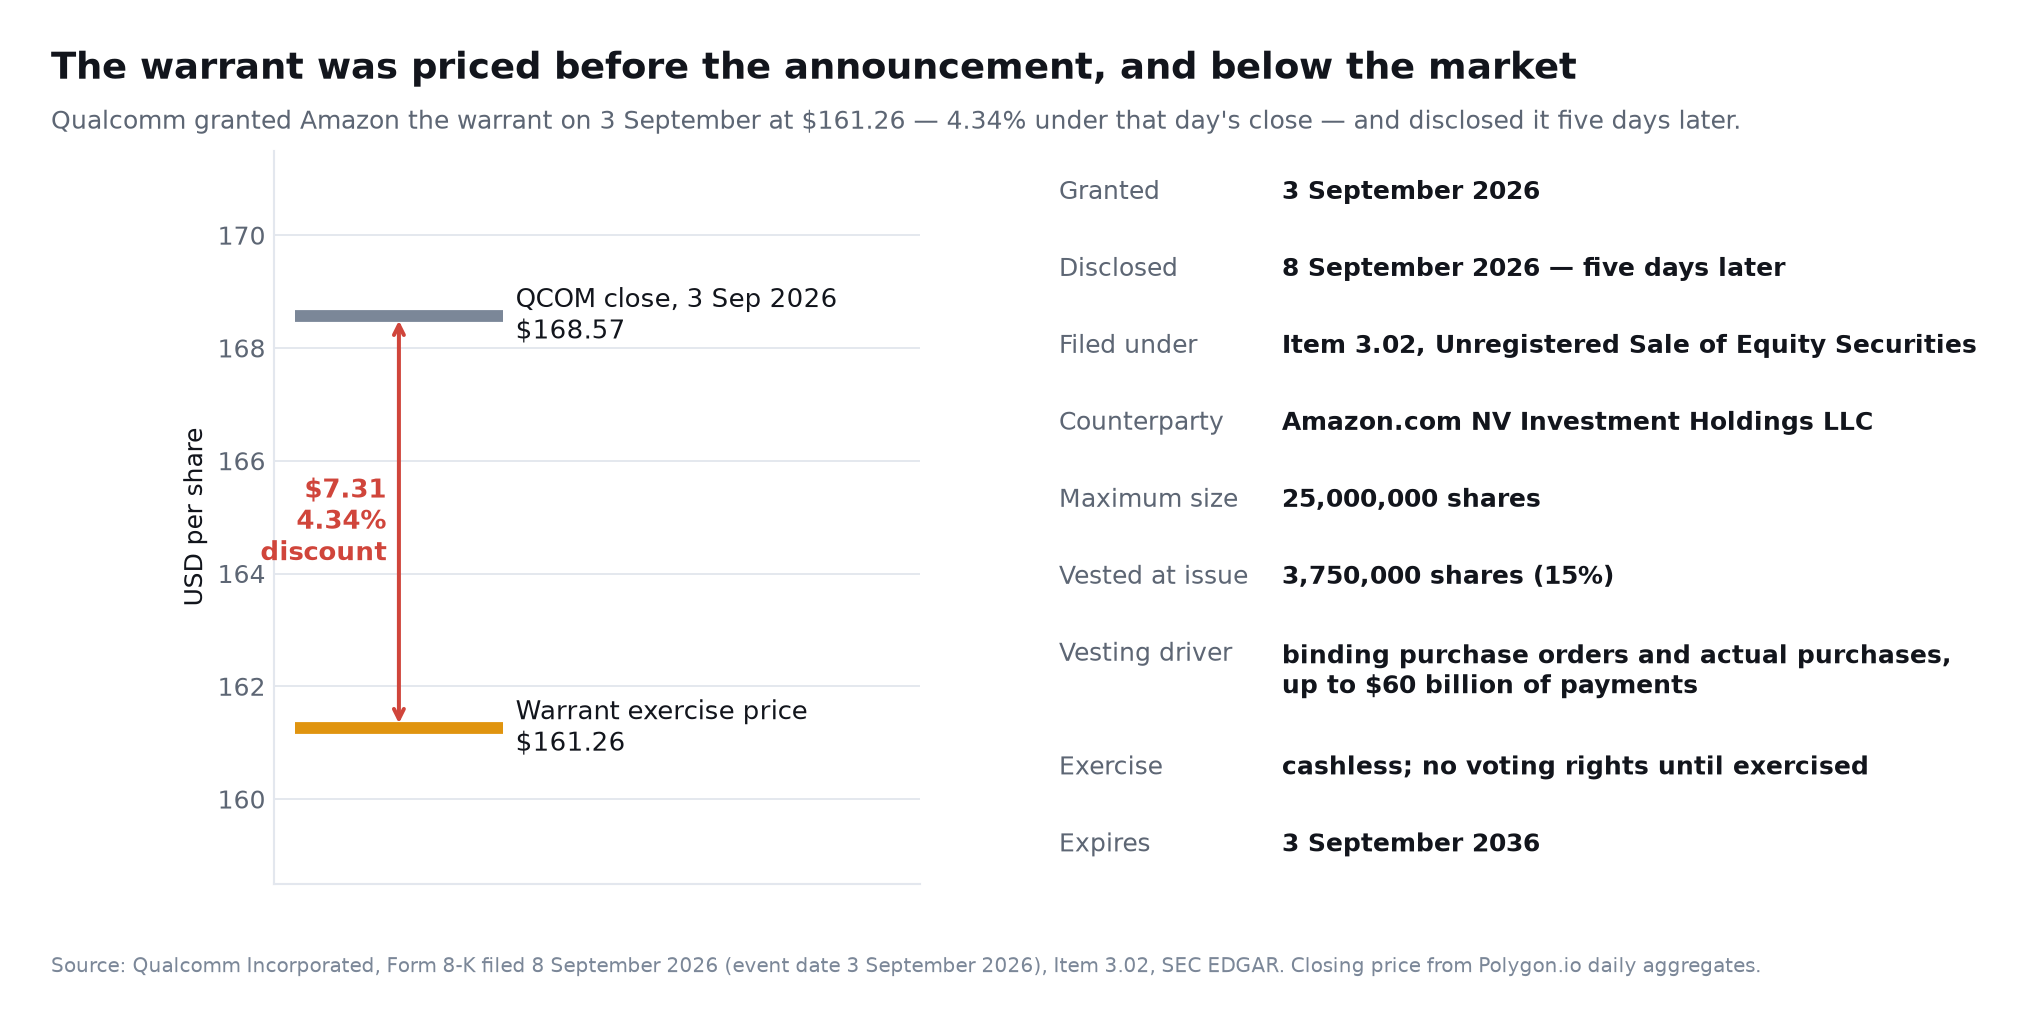
根據 高通的SEC檔案,亞馬遜獲得了以每股 161.26美元 的行使價格購買多達 2500萬股高通股份 的權利。該認股權證允許無現金行使,並於2036年9月3日到期。
這份文件裡有兩處細節值得停下來看,因為新聞稿中都沒有提到。其一,認股權證的授予日是2026年9月3日,比合作公布早五天,而高通當日收盤價為168.57美元,也就是說161.26美元的行使價被設定在低於市價4.34%的水準。其二,高通是依第3.02項,未登記的股權證券出售揭露的,而不是作為重大確定性協議;認股權證的對手方是投資實體Amazon.com NV Investment Holdings LLC,而非亞馬遜公司本身。在行使之前,該認股權證不附帶表決權。
這些股份的歸屬與以下事項相關:
- 執行特定商業安排。
- 提交具有約束力的購買訂單。
- 實際購買高通伺服器產品、技術、系統和製造服務。
- 在認股權證期限內,總支付額可能達到最高600億美元。
SEC檔案顯示,根據初始購買承諾,發行時有375萬股股份歸屬。
| 認股權證期限 | 詳細信息 | 投資影響 |
|---|---|---|
| 最大股份 | 2500萬 | 如果完全歸屬並行使,可能會造成稀釋 |
| 行使價格 | 161.26美元 | 使亞馬遜長期接觸高通的上行潛力 |
| 到期日 | 2036年9月3日 | 支持潛在十年的關係 |
| 初始歸屬 | 375萬股 | 表示已經存在初始承諾 |
| 最大支付門檻 | 高達600億美元 | 不是保證的合同價值 |
| 歸屬機制 | 訂單、購買和商業里程碑 | 將亞馬遜的股權利益與高通的收入對齊 |
將這一描述反覆稱為「40億美元的股份」需要背景。將2500萬股乘以161.26美元的行使價格大約產生40.3億美元,但那是總的行使價格價值——而不是亞馬遜的即時支付或保證的經濟收益。
潛在稀釋同樣重要,而通常的說法把它說小了。高通在第三財季季度報告中揭露,截至2026年7月27日已發行股份為10.5億股,因此2500萬股認股權證約占公司的2.4%,而不是按上一年度股本數推算出的2.3%。但認股權證並不是高通為打造這塊業務而發行的唯一股本,下一節會把這些一併列出。
為了走到這次公告,高通買下了什麼
亞馬遜的認股權證,只是一份大得多的股本帳單中看得見的那一部分。與認股權證的8-K文件對照閱讀,高通第三財季季度報告顯示,公司是在此前九個月裡透過兩筆收購拼出自己的資料中心技術版圖,而且兩筆的對價主要以自家股票支付。
Alphawave IP Group於2025年12月18日交割,作價約23億美元:其中約18億美元為股權,約合1100萬股,包括一家加拿大子公司按7.46億美元公允價值列計的400萬股可交換股份,另加3.01億美元現金。高通把收購標的描述為高速有線互連業務,收購目的是「進一步加速並為我們向資料中心的擴張提供關鍵資產」。
Modular於2026年7月28日交割,作價約31億美元,發行1800萬股。其中約400萬股按大約7億美元公允價值列計,附帶四年服務期條件發給了Modular的高階主管——換言之,這是留任安排,而非收購對價。Modular是一家人工智慧編譯器與執行環境公司,其技術支撐著高通空方論據所圍繞的那套對CUDA的軟體回應。同樣是這九個月裡,高通還以合計11億美元收購了另外七項業務。
| 交易 | 交割 | 對價 | 已發行或可發行股份 |
|---|---|---|---|
| Alphawave IP Group | 2025年12月18日 | 約23億美元(股權18億,現金3.01億) | 約1100萬股 |
| Modular | 2026年7月28日 | 約31億美元 | 約1800萬股 |
| 亞馬遜認股權證 | 2026年9月3日授予 | 依訂單與最高600億美元付款分批既得 | 最多2500萬股 |
| 合計 | 約5400萬股 |
對照10.5億股已發行股份,這5400萬股約相當於公司股本的5.1%——比只看認股權證得出的數字高出一倍以上。
高通賣給亞馬遜的互連技術,正是它買回來的互連技術
順序比總額更重要。高通9月的公告寫道,這次合作「將運用高通技術公司先進的SerDes與光DSP技術」——而SerDes與光DSP恰恰是九個月前Alphawave帶來的資產,那筆交易高通自己給出的理由,正是它提供了「我們向資料中心擴張的關鍵資產」。
作為進入一個市場的方式,這是合理的,也比自己從頭培養能力更快。但它改變了亞馬遜這次公告所能證明的東西。它證明的是,一家超大規模雲端業者願意採購剛剛收購來、並被整合進尚未量產出貨的產品中的技術;而不是證明高通已經在資料中心晶片上建立起可持續的內部優勢。通常位於設計導入之前的工程風險,在這裡被挪到了它的後面。
為什麼高通現在進入 AI 數據中心
高通在無線通信、智能手機處理器、調製解調器和高效能系統單晶片設計方面建立了其聲譽。這些優勢對 AI 基礎設施越來越重要,因為推理經濟學不僅僅依賴於原始計算性能。
AI 操作員關心:
- 每瓦特產生的令牌數。
- 每美元產生的令牌數。
- 記憶體帶寬和容量。
- 互動應用的延遲。
- 機架密度。
- 冷卻要求。
- 網絡和光學帶寬。
- 軟體可攜性。
- 幾年的總擁有成本。
高通相信其在嚴格的功率限制下設計高性能移動芯片的經驗可以轉移到數據中心。智能手機系統單晶片必須在微小的功率範圍內整合計算、記憶體、連接性和 AI 加速。數據中心機架在更大規模下運作,但能效仍然是一個關鍵的經濟約束。
在 2026 年 6 月的投資者日上,高通介紹了 Dragonfly 數據中心產品組合並建立了年度加速器路線圖:
| 產品 | 主要目的 | 預期定位 |
|---|---|---|
| Dragonfly AI200 | AI 推理加速器 | 新路線圖中的第一個主要世代 |
| Dragonfly AI250 | 下一代推理 | 更高的性能和改進的令牌經濟學 |
| Dragonfly AI300 | 未來推理平台 | 年度節奏的路線圖延續 |
| Dragonfly C1000 | 數據中心 CPU | 主動 AI、主機處理和一般計算 |
| Qualcomm HBC | 高帶寬計算技術 | 解決記憶體瓶頸 |
| 光學 DSP 和 SerDes | 機架和集群連接 | 高速數據傳輸 |
| 自訂矽片 | 特定於超級擴展者的設計 | 優化的客戶工作負載 |
官方Dragonfly路線圖列出了C1000處理器、AI300加速器,以及高通所稱可降低每個詞元耗能的High Bandwidth Compute記憶體技術,並採年度發表節奏。該新聞稿還提到與領先的人工智慧與資料中心企業簽署的多年期協議,以及來自超過35家業界領導企業的生態支持。這些元件的詳細效能數據來自廠商本身,在獨立系統完成實測之前,投資人宜審慎看待。
為什麼 AI 推理是關鍵戰場
訓練創建了一個模型。推理在每次人員、應用程序或 AI 代理提交請求時運行該模型。
訓練工作負載龐大但偶發。推理在應用程序進入生產後變得持續。代理 AI 可能進一步增加需求,因為一個用戶請求可能觸發規劃、搜索、工具使用、代碼執行、驗證和多次模型調用。
這可能會對專門的推理晶片產生巨大的需求。
高通不需要在每個訓練基準中擊敗 Nvidia。它可以通過贏得選定的、可預測的推理工作負載來建立有價值的業務,這些工作負載中客戶更重視成本和功率效率,而非最大靈活性。
例子包括:
- 高容量聊天機器人回應。
- 推薦系統。
- 搜索排名和檢索。
- 企業 AI 代理。
- 語音和翻譯服務。
- 計算機視覺推理。
- 代碼助手。
- 檢索增強生成。
- 小型和中型語言模型。
- 專用的第一方雲工作負載。
自訂矽片對 AWS 特別有吸引力,因為亞馬遜控制著雲服務、軟體層、數據中心設計和工作負載調度。它可以圍繞高容量內部模式優化硬體,而不是支持每個可能的外部應用程序。
高通的現實機會並不是複製英偉達的整個平台。它是使選定的 AI 推理工作負載在運行上顯著便宜。
高通是英偉達的下一個嚴重威脅嗎?
高通現在是一個可信的參與者,但它尚未成為與英偉達平起平坐的威脅。
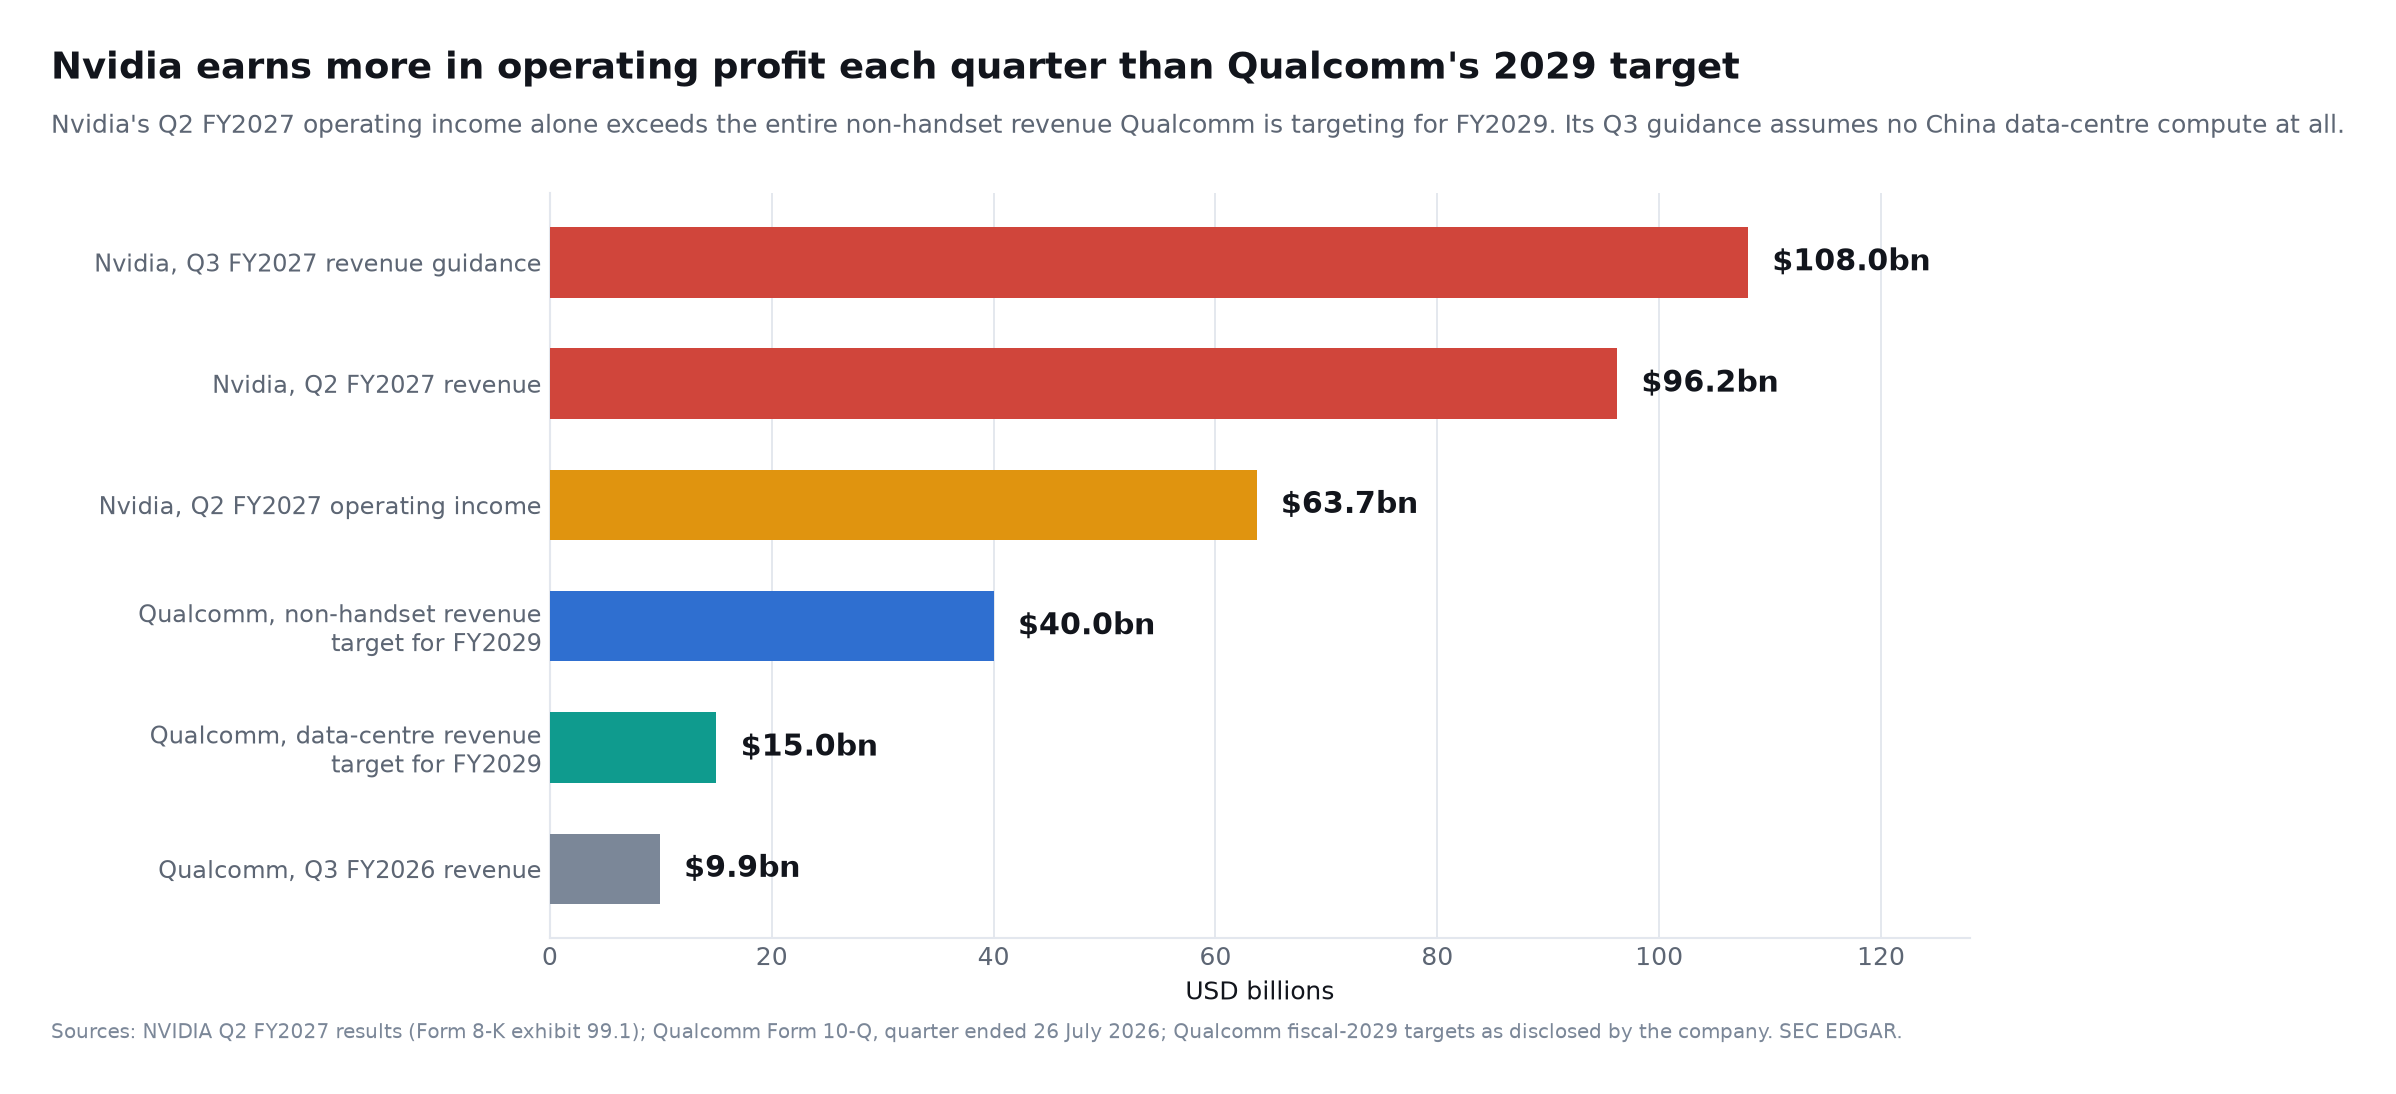
輝達報告2027財年第二季營收962億美元,其中890億美元來自資料中心。資料中心營收年增117%,合併毛利率達到75.0%,當季營業利益為637億美元。輝達對第三季營收的財測為1080億美元,上下浮動2%,並明確指出該數字完全未計入來自中國的資料中心運算收入。參見輝達2027財年第二季業績,於2026年8月26日向美國證券交易委員會申報。
這些數字應當與高通的目標並列來看,而不是與它當下的營收並列。輝達單季營業利益(637億美元)就已超過高通為2029財年設定的全部400億美元非手機業務營收,而僅其第三季的營收財測,就約為高通過去十二個月營收的兩倍半。這樣的差距,不是一次設計導入所能填平的。
高通 2026 財政年度第三季度的總收入為 99 億美元。即使它雄心勃勃的 2029 財政年度數據中心目標超過 150 億美元,也僅相當於英偉達當前季度數據中心收入的一小部分。
| 競爭因素 | 高通 | 英偉達 |
|---|---|---|
| 核心 AI 位置 | 新興的推理和定制晶片供應商 | 主導的全堆疊加速計算平台 |
| 數據中心規模 | 早期商業增長 | 每季度數百億美元 |
| 主要優勢 | 能源效率高的計算和連接 | 性能、軟體、網絡和規模 |
| 軟體生態系統 | 在模組化收購後發展中 | 成熟的 CUDA 和 CUDA-X 生態系統 |
| 訓練能力 | 尚未在英偉達的水平上得到證明 | 行業領先的前沿模型平台 |
| 推理策略 | 專業、高效和定制化 | 涵蓋幾乎所有 AI 工作負載的廣泛平台 |
| 超級雲端運算商的優勢 | 亞馬遜及其他多代合作 | 在主要雲端之間的深厚關係 |
| 主要風險 | 執行和生態系統採納 | 自訂矽片和客戶集中度 |
威脅這個詞也需要定義。高通不必導致英偉達的收入下降就能成為競爭威脅。它可以以幾種更狹隘的方式對英偉達施加壓力:
- 獲取增量推理工作負載。
- 給AWS在GPU定價上的談判優勢。
- 減少英偉達未來雲端資本支出的份額。
- 在低功耗和記憶體密集型用例中競爭。
- 提供從未向英偉達供應的自訂矽片。
- 在光連接或主機處理方面挑戰英偉達。
AI基礎設施支出正在迅速擴大,以至於高通和英偉達都能增長。競爭問題在於未來行業利潤的分配,而不一定是現有收入的零和轉移。
亞馬遜仍然對英偉達做出巨大承諾
不應過度誇大高通公告的最明確原因是亞馬遜與英偉達的同時擴張。
在2026年8月26日,AWS宣布計劃在2027年和2028年部署200萬個額外的英偉達Blackwell Ultra、Rubin和Rubin Ultra GPU。這是在2026年開始增加超過100萬個英偉達GPU的早期計劃之後的進一步擴展。
擴大的AWS-英偉達合作還包括:
- AWS上的英偉達Vera CPU基礎設施。
- NVLink Fusion和英偉達高帶寬記憶體。
- 英偉達網絡技術。
- 為美國政府計劃的10萬GPU AI基礎設施部署。
- 通過Bedrock和SageMaker的Nemotron模型。
- GPU加速的分析和向量索引。
- 英偉達的物理AI平台用於亞馬遜機器人。
這並不是一位準備放棄 Nvidia 的客戶的行為。亞馬遜正在建立一個計算架構的組合,因為沒有單一的晶片可以經濟地服務每一種工作負載。
亞馬遜可能的晶片層級
- Nvidia GPU: 最大的靈活性,訓練、高級推理、機器人技術和依賴 CUDA 的工作負載。
- AWS Trainium: 亞馬遜控制的大型客戶訓練和推理經濟。
- AWS Graviton: 通用和 CPU 密集型的自主工作負載。
- 高通定制矽片: 專門的推理、伺服器組件和連接性。
- 其他商業矽片: 額外的 CPU、加速器、網絡和存儲組件。
因此,亞馬遜與高通的 AI 晶片交易驗證了 異構計算,而不是高通的優越性。
為什麼亞馬遜想要另一個 AI 晶片合作夥伴
亞馬遜的動機既是戰略性的,也是技術性的。
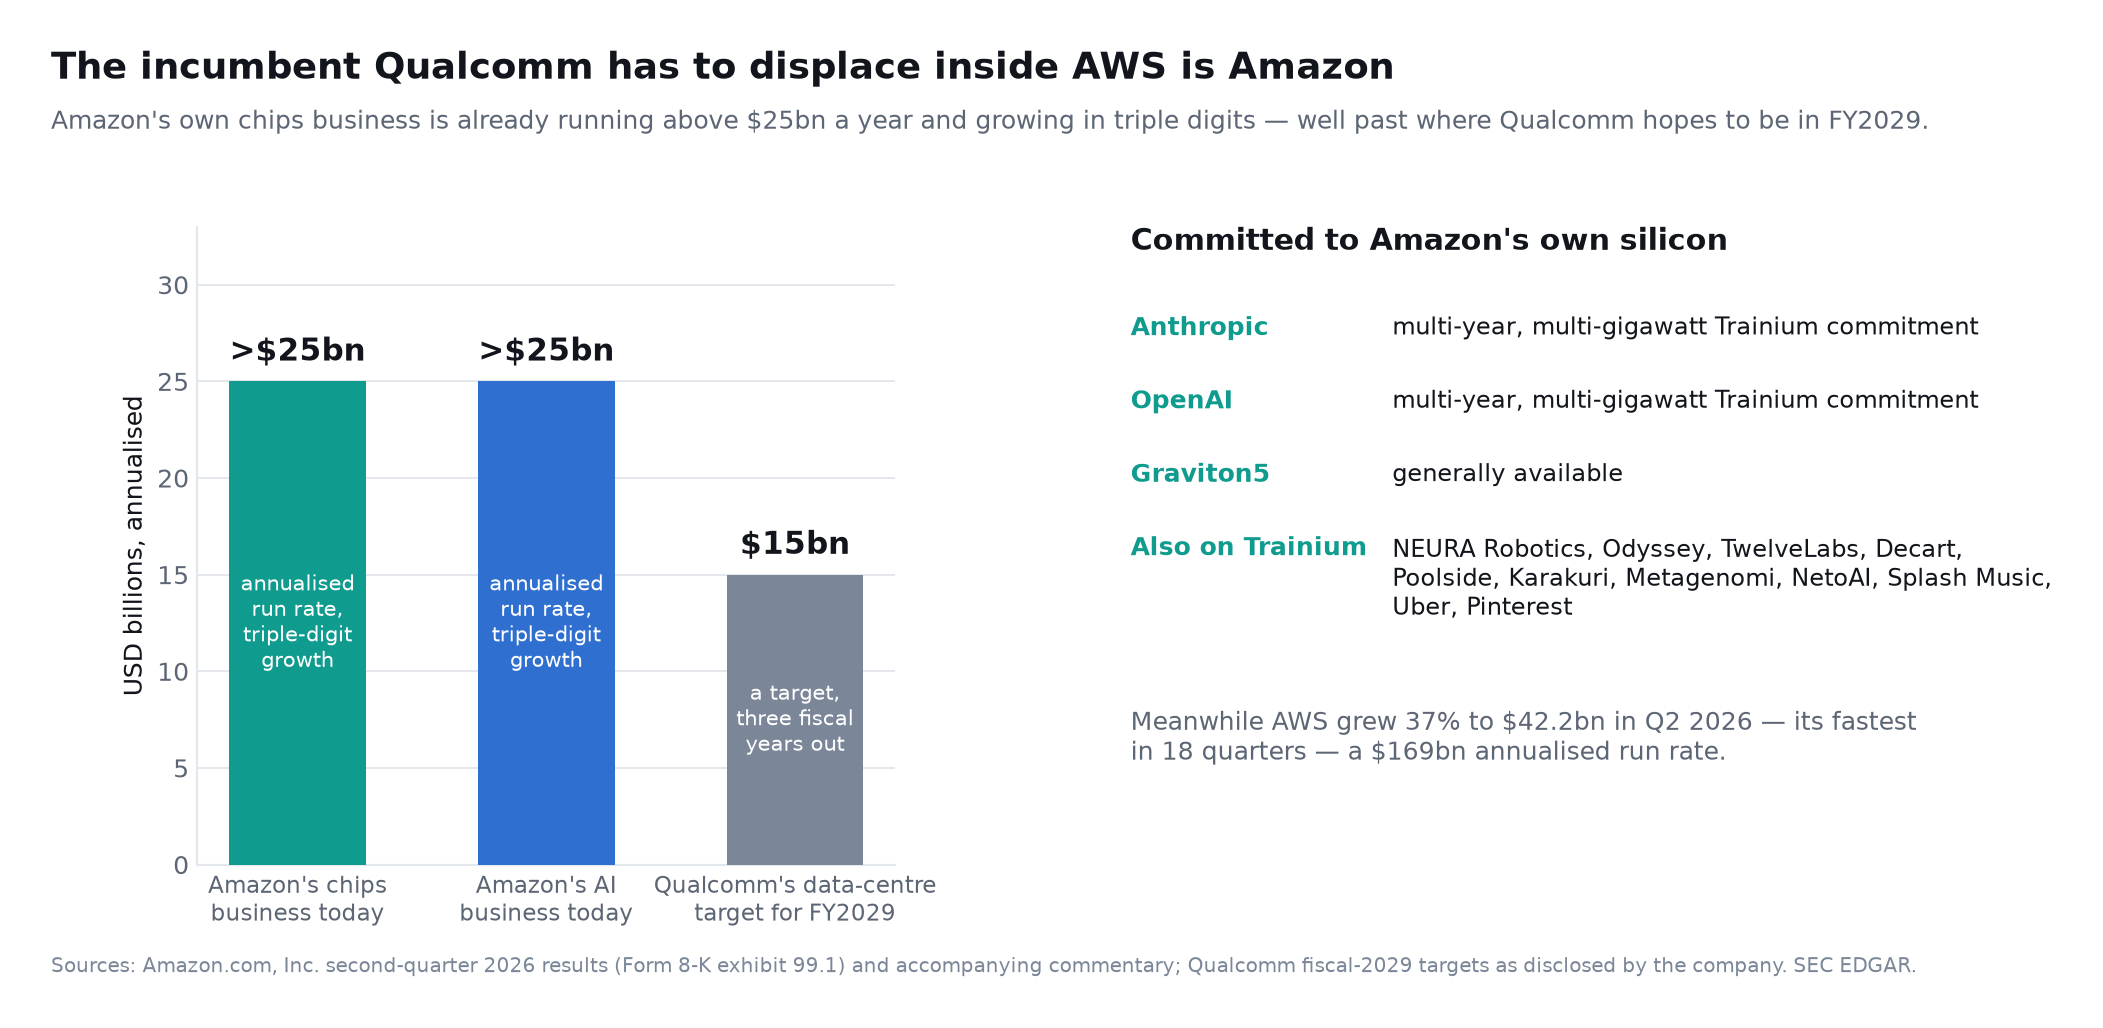
AWS 在 2026 年第二季度產生了 422 億美元的收入,同比增長 37%,而 AWS 的營業收入達到 166 億美元。亞馬遜表示,其 AI 和晶片業務的年收入運行率均已超過 250 億美元。這些數字出現在 亞馬遜的 2026 年第二季度結果。
需求的快速成長迫使亞馬遜大舉支出。以過去十二個月計,營業活動現金流成長33%至1614億美元,但由於購置不動產與設備年增661億美元,自由現金流為淨流出76億美元。換句話說,亞馬遜如今正把創紀錄的營業現金流幾乎全部、乃至更多地轉化為基礎設施——這一支出問題我們曾在亞馬遜2026年第二季財報:AWS的成長能否支撐2000億美元AI資本支出中分析過。
成功的定制晶片可以在幾個方面改善亞馬遜的經濟狀況:
- 降低硬體採購成本。
- 減少電力和冷卻費用。
- 改善機架利用率。
- 為 AWS 軟體和內部工作負載優化晶片。
- 減少對單一供應商的依賴。
- 隨著 AI 使用的擴展,保護 AWS 的毛利率。
- 創造差異化的 EC2 產品。
- 加強與半導體供應商的談判槓桿。
亞馬遜的商業目標並不是選擇一個永久的晶片贏家。它的目標是提供最佳的性能、可用性和價格組合,同時保持對其基礎設施經濟的控制。
高通真正要取代的既有者是亞馬遜,而不是輝達
本文標題裡的那個問題——高通是否構成對輝達的威脅——對於真正宣布的這筆交易而言,是個錯位的比較。高通被請進AWS,不是去替換亞馬遜採購的那批GPU,而是被請進了目前由亞馬遜自己供貨的那一塊。
按亞馬遜自己的2026年第二季揭露,公司的晶片業務年化規模已超過250億美元,人工智慧業務年化規模也已超過250億美元,兩者都維持三位數成長。亞馬遜還點了客戶的名:Anthropic與OpenAI各自就Trainium做出了多年期、數吉瓦級的承諾,此外還有NEURA Robotics、Odyssey、TwelveLabs、Decart、Poolside、Karakuri、Metagenomi、NetoAI、Splash Music、Uber與Pinterest。Graviton5已全面可用。
與之相對的,是高通公開的目標:2029財年資料中心營收超過150億美元。在高通合作公布之前,亞馬遜的內部晶片業務就已經越過了那個年化水準,而且是在三位數成長的同時越過的。
這重新界定了機會,也重新界定了風險:
- 可觸及的份額比標題暗示的更窄。 對於大批量的內部推論,亞馬遜的第一選擇是Trainium,它完全自有,可以按自家產能來排程。高通爭奪的,是Trainium在經濟上覆蓋不到的那一部分。
- 客戶同時也是競爭對手。 AWS自己設計加速器、自己設計處理器、自己設計網路晶片、自己設計虛擬化卸載。每一件在AWS內部跑通的高通元件,都在教亞馬遜如何做出下一件。
- 但這塊餅確實極大。 AWS在2026年第二季成長37%至422億美元,是十八個季度以來最快的增速,對應1690億美元的年化規模,分部營業利益從去年同期的102億美元升至166億美元。哪怕只在其背後的晶片中拿到一小塊能持續的份額,對高通而言也是有分量的。
對認股權證的正確讀法由此而來。亞馬遜並沒有向高通支付40億美元;它是給了自己一個選擇權,當且僅當亞馬遜自己下單時,才得以分享高通的上行報酬。亞馬遜為自己寫了一份以自身採購決策為標的的買權,行使價低於市價,且不附帶任何義務。這對買方而言是異常有利的結構,在把它讀成信任票之前,先要這樣理解它。
QCOM 股票的看漲案例
亞馬遜的交易在五個重要方面加強了 QCOM 的看漲案例。
1. 驗證高通的數據中心技術
PowerPoint 路線圖並不保證客戶的採用。亞馬遜的初始採購承諾和多代結構提供了有意義的第三方驗證。
像 AWS 這樣的超大型雲端服務商對可靠性、供應連續性、軟體整合和總擁有成本提出了嚴格要求。通過亞馬遜的技術和商業評估,增加了高通更廣泛數據中心計劃的可信度。
2. 創造超越智能手機的道路
高通長期以來面臨對手機市場成熟度、中國風險和蘋果內部調製解調器技術開發的擔憂。數據中心收入可以使公司多樣化,進入一個增長更快且內容機會更大的市場。
高通的 2029 財年目標包括:
- 超過 150 億美元的數據中心收入。
- 400 億美元的非手機總收入。
- 100 億美元的汽車收入。
- 超過 140 億美元的物聯網收入。
- 非 GAAP 每股收益超過 18 美元。
這些是管理層的目標,而不是保證。然而,亞馬遜使數據中心的目標比公告前更具可行性。
3. 定制矽片可以產生持久的收入
一個成功的伺服器產品通常涉及長期的設計和驗證週期。一旦大規模部署,替換就變得困難,因為硬體與編譯器、數據中心佈局、網絡和操作軟體相連接。
多代語言暗示高通可能會參與重複的AWS升級週期,而不是進行一次性的銷售。
4. 光學連接擴大高通的機會
AI集群需要在處理器、記憶體、機架和建築物之間移動大量數據。隨著模型大小和推理流量的增長,連接性可能變得與加速器本身一樣重要。
高通在1.6T光學解決方案上的工作為其提供了在計算平台周圍銷售額外高價值技術的機會。這可能擴大每次部署的內容並提高客戶的黏性。
5. QCOM的估值仍遠低於Nvidia的市場價值
QCOM在公告當日、即2026年9月8日收於174.09美元,9月9日收於176.40美元,按10.5億股已發行股份計算,市值接近1850億美元。輝達在同樣這兩天分別收於225.73美元與223.67美元,市值約5.4兆美元。以上依據同期的QCOM市場數據與NVDA市場數據。
市場並不要求高通必須與Nvidia匹配,才能為QCOM帶來吸引人的回報。一個可信的$150億數據中心業務可能會實質性改變高通的增長組合和估值倍數。
市場實際上是怎樣為這次公告定價的
外界常把這次反應說成一次乾脆的跳漲。但盤中的紀錄,比標題更能說明問題。
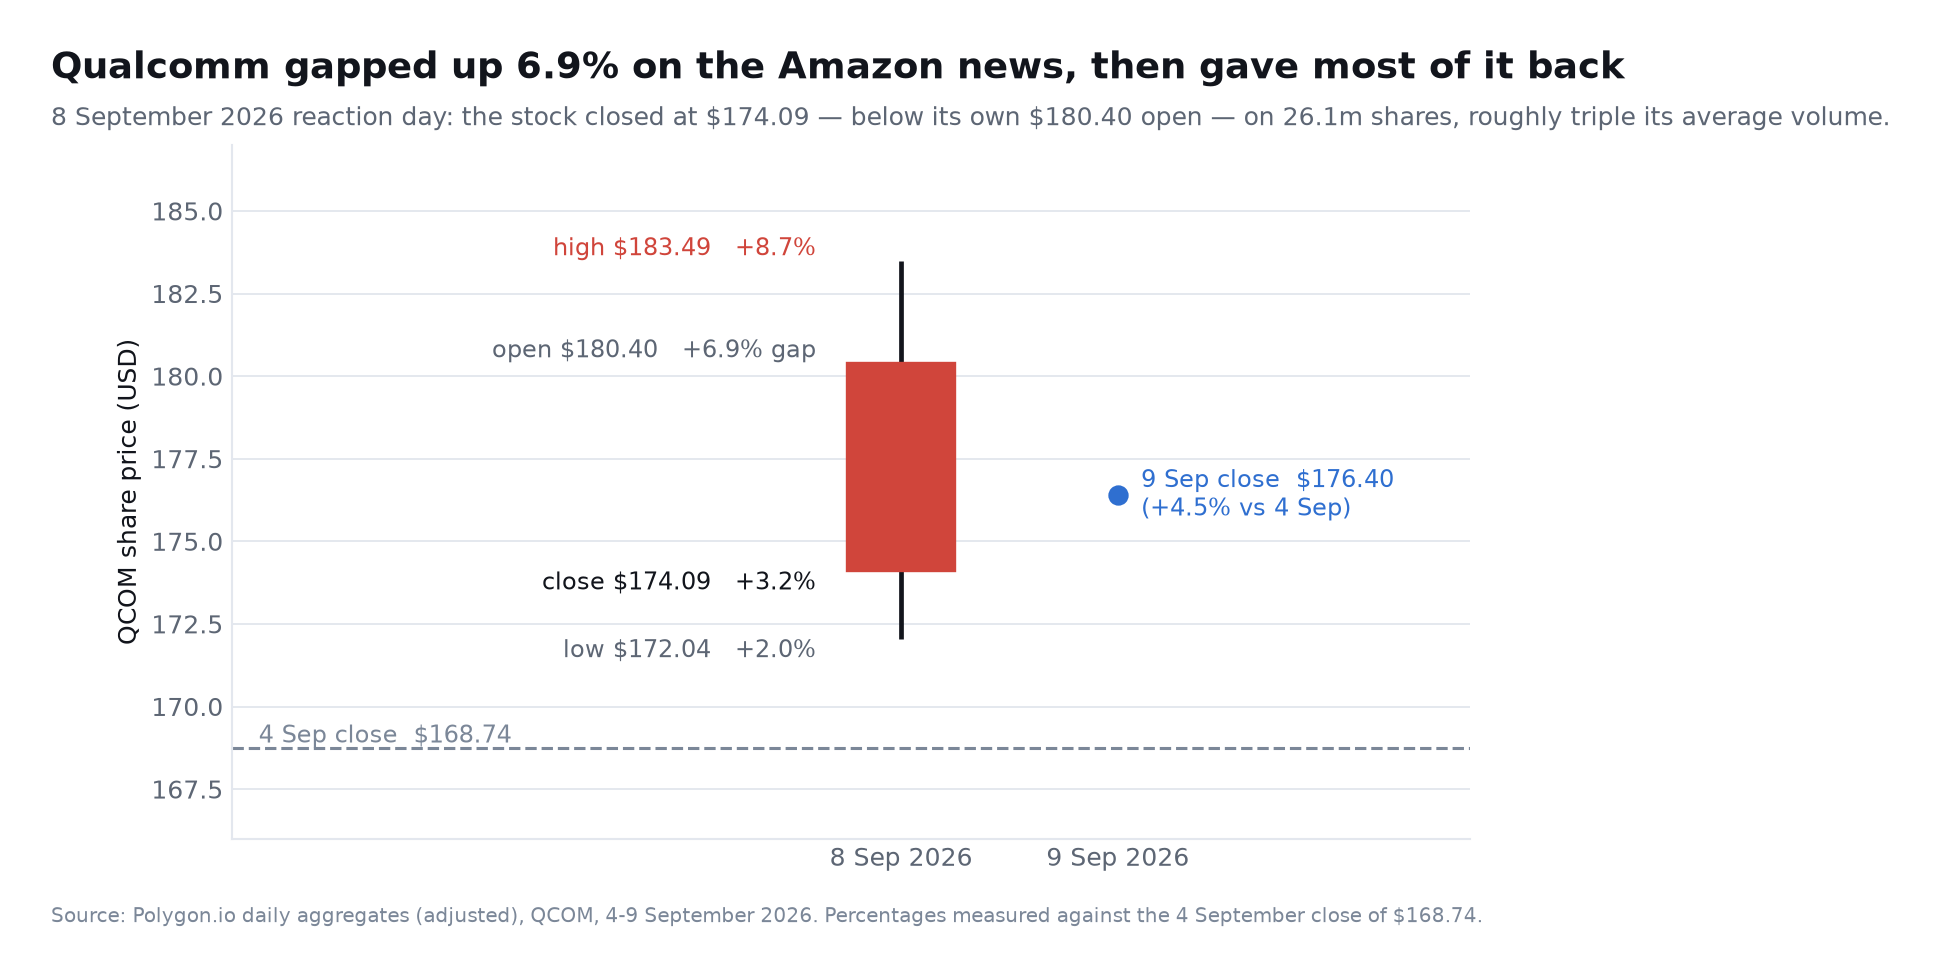
高通在公告前的最後一個交易日、即9月4日收於168.74美元。9月8日以180.40美元開盤——向上跳空6.9%——盤中最高衝到183.49美元(漲8.7%),最低回落至172.04美元,收於174.09美元,漲幅3.2%,成交2610萬股。這檔股票當天收在自己的開盤價之下:凡是看到標題後在開盤買進的人,收盤時都處在虧損中。9月9日收於176.40美元。
跳空、回吐、部分收復——這樣的形態,正是市場在承認一則公告確有戰略分量、卻還無法為其營收定量時的表現。這與文件本身也是吻合的:文件揭露了里程碑與上限,卻沒有訂單簿。
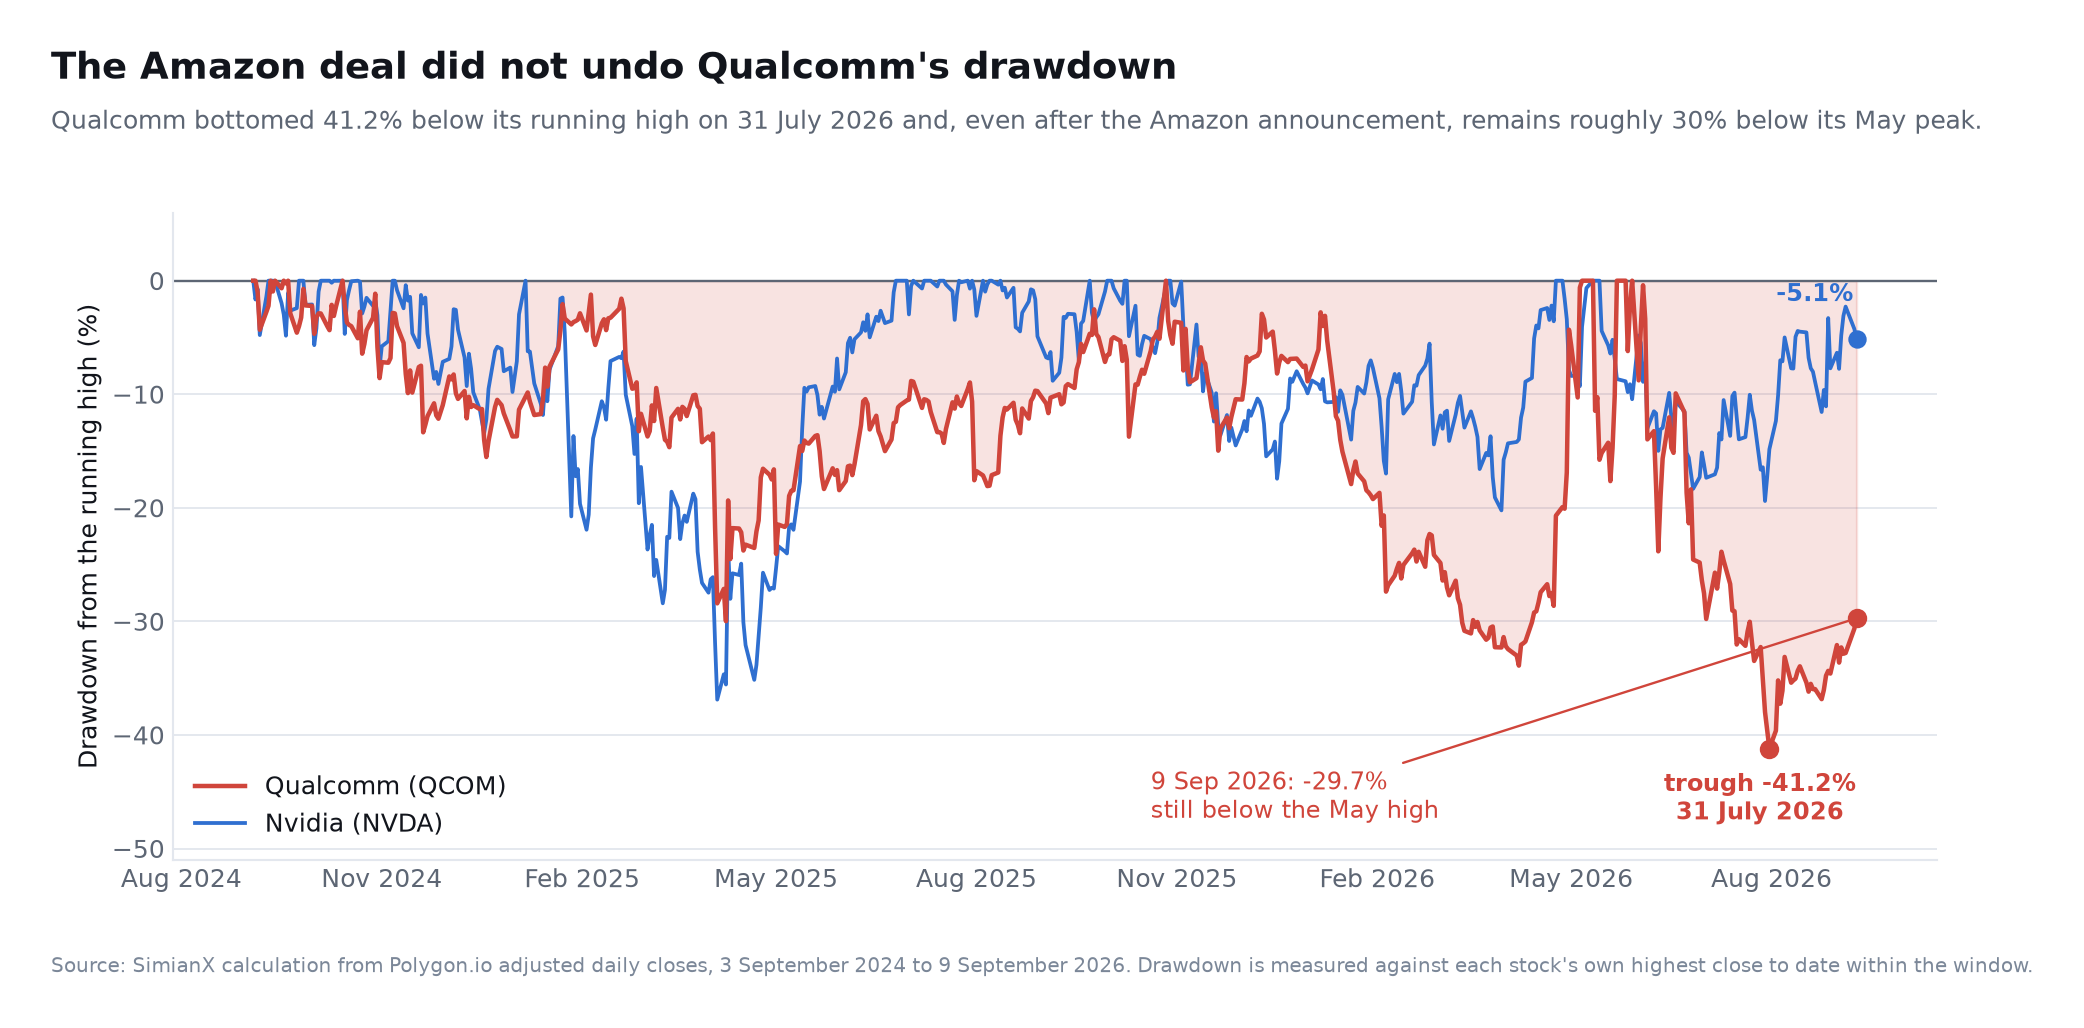
更長的時間尺度同樣重要。以自身滾動高點衡量,高通在2026年7月31日觸底,低於高點41.2%;即便在亞馬遜公告之後,仍比2026年5月的高點低約30%。同期的輝達則距其高點約5%。亞馬遜這筆交易收復的,只是一段策略合作本就無從獨力扭轉的回檔中的一小部分。關於半導體歷史上的回檔有多深,可參閱半導體熊市:1995至2026年每一次SOX暴跌。
支撐這套策略的財務底盤
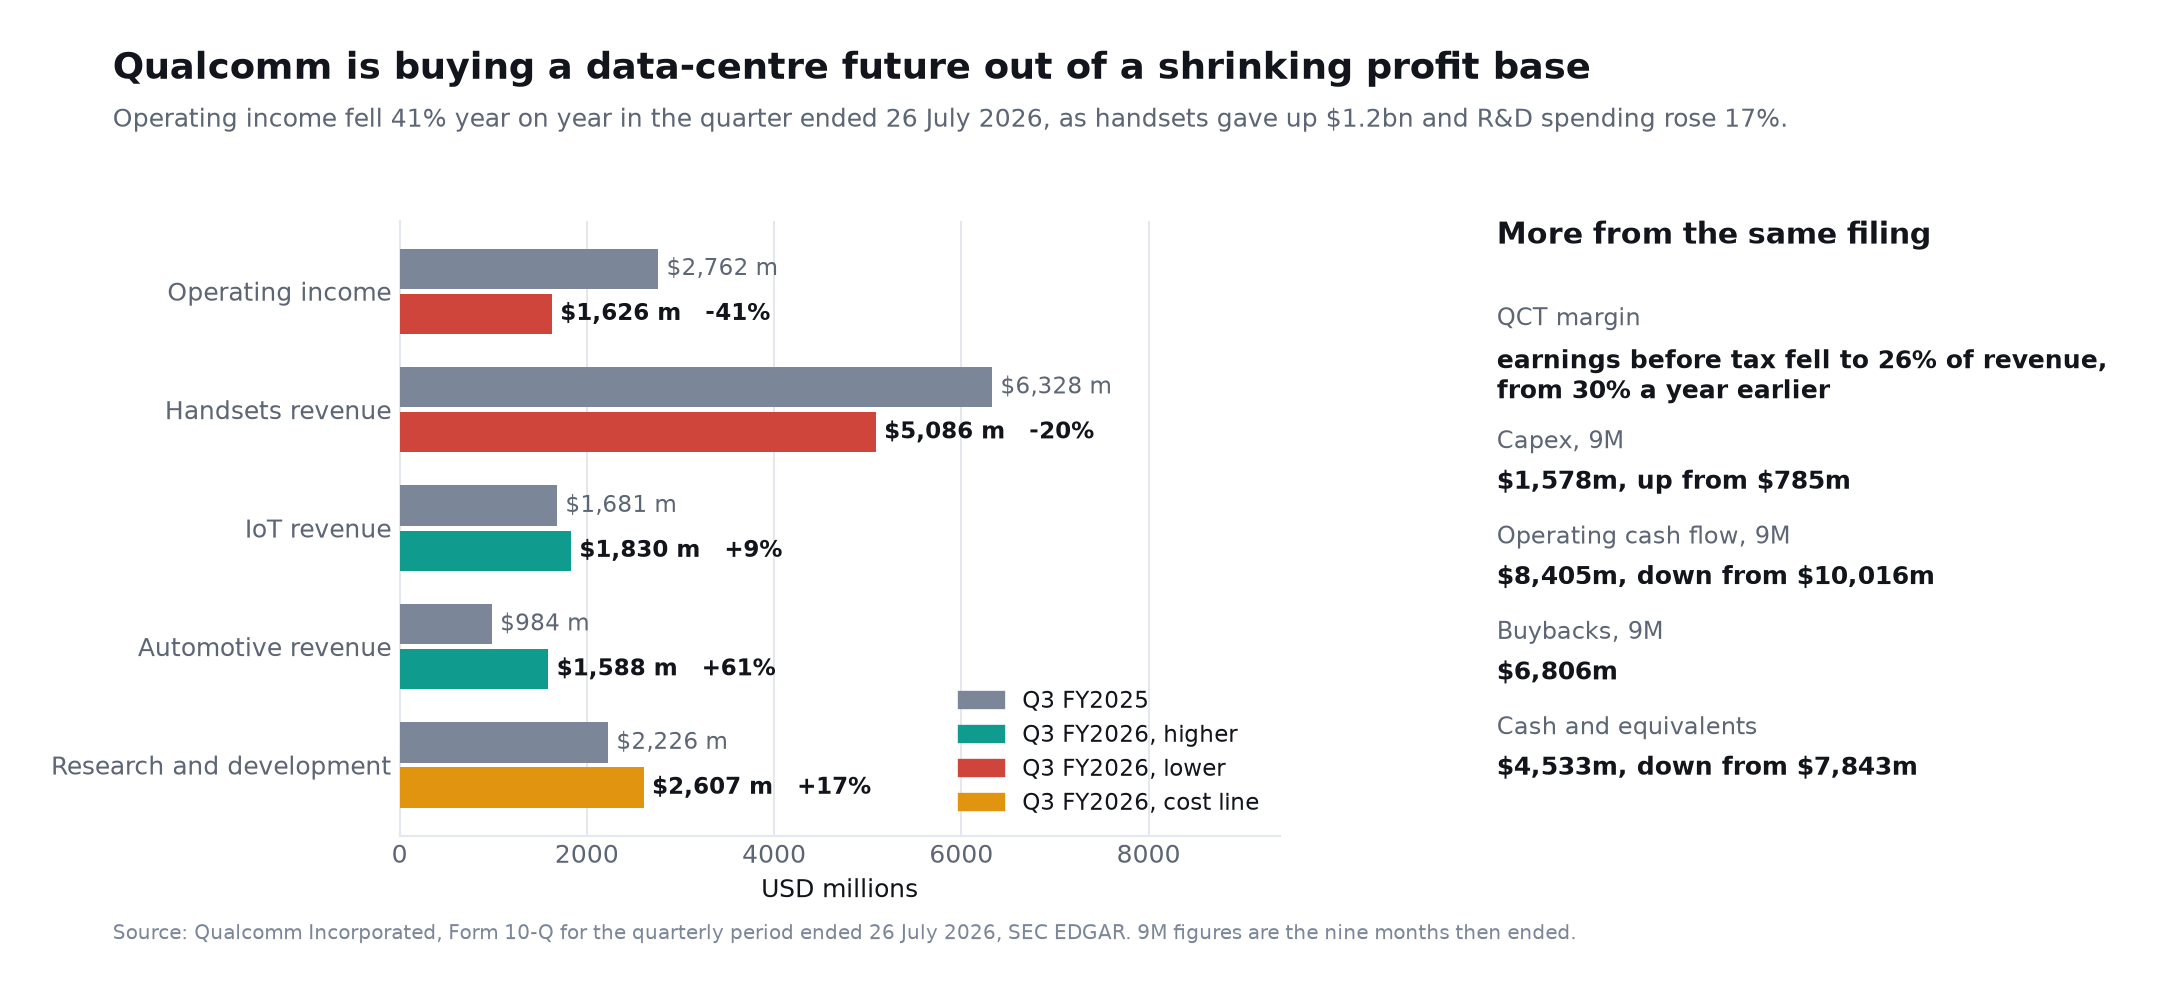
揭露Alphawave與Modular收購的那份季度報告,也顯示了高通在推進這些交易期間,其經營業務本身處於什麼狀態。在截至2026年7月26日的季度裡:
- 營業利益下降41%至16.26億美元,去年同期為27.62億美元。
- 手機業務營收減少12.42億美元至50.86億美元。
- 研發支出成長17%至26.07億美元。
- QCT稅前利益降至營收的26%,去年為30%。
- 汽車(15.88億美元,增加6.04億)與物聯網(18.30億美元,增加1.49億)實現成長,但不足以抵消手機業務的下滑。
九個月的現金數據指向同一方向:資本支出從7.85億美元翻倍至15.78億美元,營業活動現金流從100.16億美元降至84.05億美元,68.06億美元用於股份回購,現金及約當現金從78.43億美元降至45.33億美元。
這些都不足以說明資料中心策略是錯的。但它們界定了這套策略所處的限制:高通正用一塊當下在收縮的利潤基礎,去支撐一場跨越數年、消耗資本的擴張——這也正是它以股票而非現金支付收購對價的原因。
熊市情況及可能出錯的地方
這一公告在戰略上是重要的,但投資者不應將最高$600億的支付門檻視為保證收入。
收入時間仍不確定
定制數據中心矽片可能需要數年來設計、驗證和部署。Dragonfly C1000預計要到2028年才會商業化,亞馬遜的公告並未透露何時會開始產生實質性收入。
購買里程碑並不保證銷售
擔保權的行使與高達600億美元的支付里程碑相關。這個數字定義了激勵結構的上限;這並不意味著亞馬遜已經下了600億美元的訂單。
軟體仍然是Nvidia最強的護城河
Nvidia的CUDA平台包括編譯器、優化庫、網路、模型框架、除錯工具和一個龐大的開發者社群。僅僅依賴半導體性能是不夠的,如果客戶面臨高昂的遷移成本或不可靠的軟體。
高通收購Modular可能會改善其軟體基礎,但在數據中心規模上建立一個生產級的替代品將需要持續的執行。
亞馬遜擁有強大的議價能力
AWS不僅僅是一個客戶。它是一個複雜的晶片設計者,擁有Trainium、Inferentia、Graviton、Nitro和Annapurna Labs。亞馬遜可以利用外部合作夥伴來填補技術空白,同時保持定價權並隨著時間的推移內部化更多價值。
集中可能成為風險
如果亞馬遜貢獻了高通早期數據中心收入的很大一部分,AWS的延遲或策略變更可能會實質性影響QCOM的目標。
智能手機業務仍然重要
高通2026財年第三季營收為99億美元,當前業績仍在很大程度上受智慧型手機左右。該季營業利益年減41%,僅手機業務一項就減少了12億美元。汽車與物聯網在成長,但手機疲軟、與蘋果相關的營收下滑以及記憶體市場的限制,仍可能壓過早期對人工智慧的樂觀預期——而按公司自己的時程表,規模足以抵消這些影響的資料中心業務還要再等上數年。
擔保權會造成稀釋
完全行使2500萬股可能會稀釋現有持有者的股份。只有當與亞馬遜相關的收入和利潤超過這種稀釋的成本時,經濟權衡才會是有利的。
高通AI機會的情境框架
投資者可以使用三種情境,而不是將完整目標分配給今天的估值。
| 情境 | 2029 財政年度數據中心結果 | 可能的解釋 |
|---|---|---|
| 熊市情境 | 40–70 億美元 | 延遲、有限的軟體採用和重度的亞馬遜集中 |
| 基本情境 | 100–150 億美元 | 成功的 AWS 擴展加上幾個額外的客戶 |
| 牛市情境 | 超過 150 億美元 | 強勁的推理採用、光學勝利和廣泛的超大規模需求 |
熊市情境
高通向亞馬遜運送定制元件,但部署延遲,利潤低於預期。英偉達保持壓倒性的平臺主導地位,而 Trainium 吸收了大部分 AWS 定制矽的需求。
在這種情況下,這筆交易在戰略上是有用的,但不足以改變高通的收益。
基本情境
亞馬遜的部署在多個世代中增長,高通接近其 2029 財政年度目標,並且公司至少增加兩個有意義的數據中心客戶。汽車、物聯網和授權繼續產生現金,而 AI 基礎設施改善了增長組合。
這種情境可能會證明其估值高於成熟智能手機芯片供應商的估值。
牛市情境
高通證明了在代理推理方面的每瓦特優越經濟學,贏得了重要的光學連接內容,並建立了一個可信的開放軟體生態系統。亞馬遜成為一個支柱,而不是唯一的主要客戶。
在這種結果下,高通演變為一家多元化的計算平台公司,涵蓋邊緣設備、車輛、機器人和數據中心。
投資者應如何監控亞馬遜高通 AI 芯片交易
投資者應將公告視為證據收集過程的開始。
每季度跟蹤以下指標:
- 數據中心收入披露: 尋找單獨的收入行或更清晰的貢獻估算。
- 亞馬遜採購里程碑: 監控 SEC 申報以獲取額外的認股權證歸屬或有約束力的訂單。
- 產品可用性: 觀察 AI200、AI250、AI300 和 C1000 是否按計劃進行。
- 獨立基準: 優先考慮生產代幣吞吐量、延遲、功耗和總成本數據。
- 軟體採用: 監控支援的模型、框架、開發者和雲服務。
- 客戶多樣化: 尋找超越亞馬遜的部署。
- 毛利率: 確定數據中心的增長是否改善或稀釋高通的盈利能力。
- 資本強度: 追蹤研發、收購、庫存和營運資本需求。
- Nvidia 反應: 觀察定價、推理產品、CUDA 改進和定制矽晶片合作夥伴關係。
- AWS 實例推出: 商業 EC2 可用性將比設計公告提供更強的證據。
SimianX AI 可以通過結合價格行動、SEC 申報、收益數據、分析師修訂和高通、Nvidia 及亞馬遜的新聞情緒來協助此過程。其多代理格式在此非常有用,因為該論點跨越了幾個學科:半導體技術、金融建模、雲資本支出和競爭策略。
投資者仍應驗證原始申報中的重要聲明。AI 生成的分析,包括 SimianX 的輸出,應補充盡職調查,而不是取代它。
在亞馬遜交易後,QCOM 股票值得購買嗎?
該交易改善了高通的長期投資論點,但並不自動使 QCOM 在每個價格上都具吸引力。
一個有紀律的決策應該分開三個問題:
數據中心策略是否可信?
在亞馬遜公告之後,答案是 比之前更可信。初步承諾、多代合作和認股權證的歸屬提供了商業證據。
高通是否已經是主要的 Nvidia 競爭者?
不。高通是一個新興的推理和定制矽競爭者。英偉達仍然在人工智慧軟體和硬體堆疊中遙遙領先,規模更大、利潤更高、嵌入更深。
這個機會是否值得高通的估值?
這取決於收入增長、利潤率和對2029財年目標的概率評估。投資者應避免在生產證據出現之前,為完整的牛市情景支付當前的價格。
一個實用的方法是建立一個評分卡:
| 問題 | 正面證據 | 警告信號 |
|---|---|---|
| 亞馬遜是否在大規模訂購? | 新的綁定訂單和認股權證歸屬 | 初始公告後沒有更新 |
| 路線圖是否按時? | 樣品和商業系統按計劃推出 | 產品延遲重複 |
| 軟體是否在改善? | 更多框架、模型和AWS服務 | 遷移困難和利用率低 |
| 利潤率是否吸引人? | 數據中心增長提升收益 | 收入上升但研發和支持吸收利潤 |
| 客戶基礎是否在擴大? | 額外的超級雲計算贏得 | 持續依賴亞馬遜 |
| 英偉達是否在失去市場份額? | 高通贏得生產推理工作負載 | 高通仍然限於實驗系統 |
關於亞馬遜高通AI晶片交易的常見問題
亞馬遜是否選擇高通而不是英偉達?
不。亞馬遜選擇高通作為定制的AI推理矽和連接,同時擴大與英偉達的關係。AWS計劃在2027年至2028年再部署200萬個英偉達GPU,這是在之前計劃的超過100萬個GPU之上。
亞馬遜與高通的交易價值多少?
這些公司並未披露保證的合同收入。高通的認股權證申報將歸屬里程碑與購買和支付高達600億美元掛鉤,但該最大門檻不應被視為堅定的訂單。
高通的AI晶片能與英偉達的GPU競爭嗎?
高通可能在選定的推理工作負載中有效競爭,這些工作負載最看重能效、延遲和總成本。Nvidia 在前沿模型訓練、一般加速計算、網絡和 CUDA 軟件生態系統方面仍然保持著主要優勢。
這筆交易對 QCOM 股票意味著什麼?
這證實了高通在智能手機之外的擴張,並使其在 2029 財年的數據中心收入超過 150 億美元的目標更具可信度。該股票的長期結果仍然取決於出貨時機、利潤率、軟件執行和額外客戶。
高通是否對 Nvidia 形成嚴重的長期威脅?
高通正在成為一個嚴重的 利基和定制矽挑戰者,特別是在推理方面。它尚未對 Nvidia 的整體收入規模或全棧平台領導地位構成嚴重威脅。
結論
這筆 亞馬遜高通 AI 晶片交易 是高通多年來最重要的戰略勝利之一。它驗證了該公司在能效計算方面的專業知識,建立了與領先的超大規模雲服務商的多代關係,並為有意義的數據中心收入創造了道路。
但這個標題需要仔細解讀。亞馬遜並不是在取代 Nvidia。AWS 同時通過數百萬個 GPU 擴大其 Nvidia 部署,投資於 Trainium 和 Graviton,並將高通作為另一個專門合作夥伴。
最可能的結果是一個異構的 AI 市場:
- Nvidia 仍然是領先的全棧平台。
- 亞馬遜擴大其內部矽產品組合。
- 高通競爭於定制推理和連接性。
- 客戶根據工作負載經濟學選擇架構。
對於 QCOM 的股東來說,高通不需要成為「下一個 Nvidia」。它需要將亞馬遜的驗證轉化為盈利的出貨量,達成產品截止日期,開發具有競爭力的軟體並贏得更多客戶。如果能做到這些,數據中心可能會大幅減少高通對智能手機的依賴,並支持更高的長期估值。
延伸閱讀
- 亞馬遜2026年第二季財報:AWS的成長能否支撐2000億美元AI資本支出
- AMD股票2026:67億美元的資料中心季度對上輝達的750億
- 輝達2026年收購Hugging Face:129億美元、86倍市銷率
- 台積電股票2026:輝達為何仍換不掉自己的代工廠
- SK海力士股價大漲8%:人工智慧超級循環是真的嗎
- Cerebras股票2026:AI晶片熱潮與毛利率風險
- 半導體熊市:1995至2026年每一次SOX暴跌
- 亞馬遜邁入3兆美元俱樂部:完整時間軸
資料來源
- 高通公司2026年9月8日申報的8-K表格(第3.02項,亞馬遜認股權證) - 美國證券交易委員會EDGAR
- 高通公司季度報告與臨時報告 - 2026財年第三季10-Q表格,Alphawave與Modular對價,已發行股份
- 高通宣布與亞馬遜展開跨世代產品合作 - 高通技術公司,2026年9月
- 高通發表面向代理型AI時代的資料中心路線圖 - Dragonfly C1000、AI300與High Bandwidth Compute,2026年6月
- 輝達公司2026年8月26日申報的8-K表格(第2.02項,2027財年第二季業績) - 美國證券交易委員會EDGAR
- AWS與輝達將交付200萬顆額外GPU及下一代基礎設施 - 亞馬遜新聞中心,2026年8月26日
- 亞馬遜2026年第二季業績 - AWS營收、晶片與人工智慧的年化規模、Trainium承諾、資本支出
- QCOM市場數據與NVDA市場數據 - 收盤價與市值
- Polygon.io - 用於反應日與回檔計算的還原日線數據
使用 SimianX AI 來實時跟蹤 QCOM、NVDA 和 AMZN 的新聞、基本數據、SEC 文件和技術信號。將此平台視為研究輔助工具,獨立驗證關鍵信息,並在做出投資決策之前諮詢合格的財務顧問。


