 作者:Muke
SK海力士股票飆升 8%:人工智慧記憶體超週期是否才剛開始?
2026年10月29日更新——下方新增2026年第三季財報(10月28日公布)、2026年約100兆韓元的股東回饋計畫以及股價反應;9月的分析原文保留不變,附在其後。
簡要回答: SK海力士於2026年10月28日公布創紀錄的第三季財報:營收104.6兆韓元(季增32%、年增328%),營業利益83.3兆韓元,營業利益率79.7%,兩者皆高於LSEG SmartEstimates預估的98.3兆韓元與76.7兆韓元(Form 6-K)。公司同時將2026年股東回饋定為約100兆韓元——現金股利至少30兆韓元、庫藏股買回並註銷至少60兆韓元——其中包括第三季每股2萬韓元的股利與新一輪20兆韓元庫藏股買回(Form 6-K)。首爾掛牌股票在財報當天上漲10.9%至1,487,000韓元,10月29日收在1,526,000韓元,仍比6月22日2,919,000韓元的歷史紀錄低48%,但2026年以來累計上漲134%;那斯達克ADR(
SKHY)10月28日收在164.70美元(+13.3%)。在DRAM領域,SK海力士次於三星排名第二;在HBM領域仍居首位。
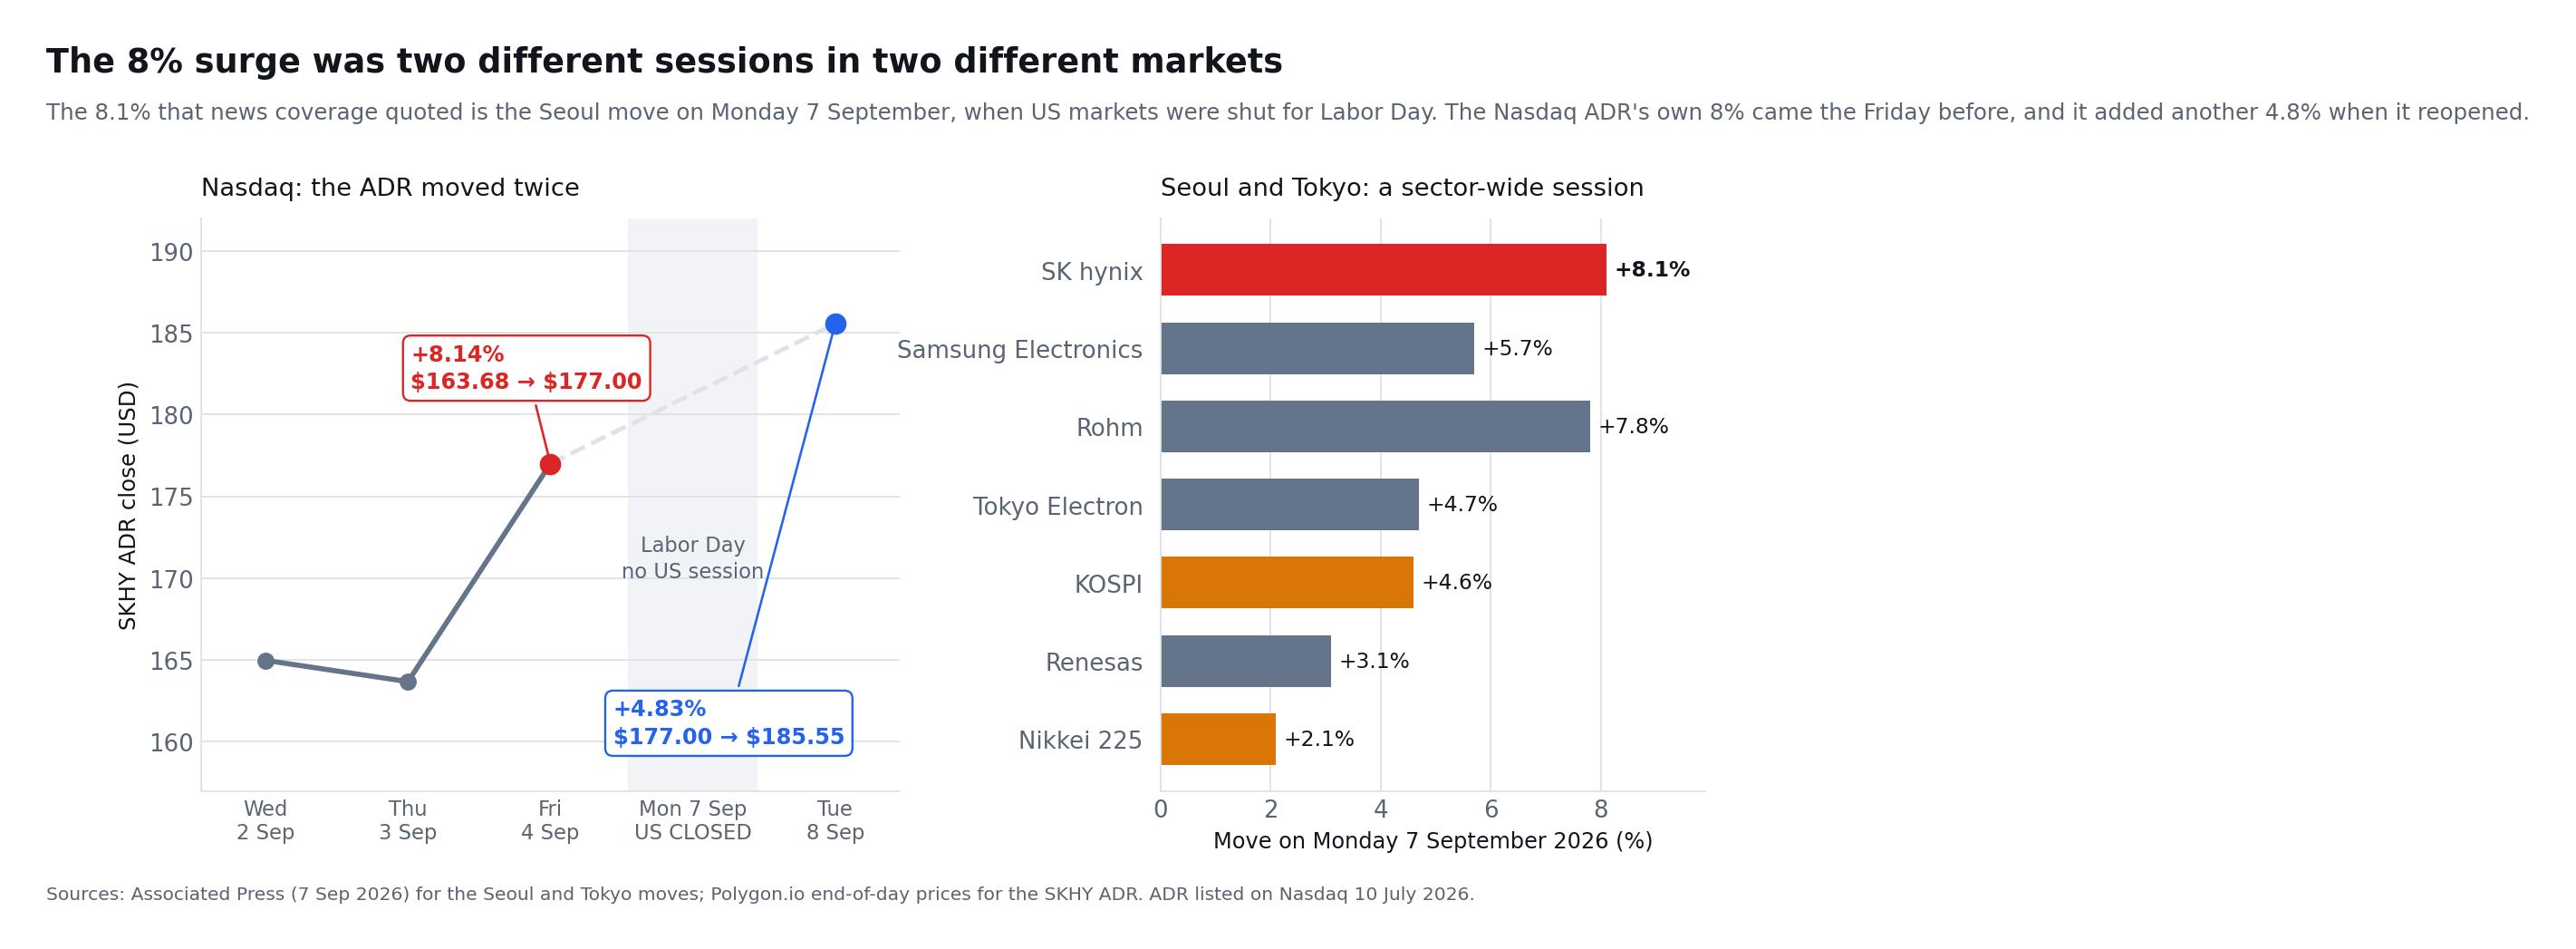
SK海力士股價在2026年9月7日星期一上漲逾8%——是在首爾。這個區分比聽起來要緊得多,因為那天美國市場因勞動節休市。在韓國掛牌的股票收在178.3萬韓元,按官方收盤價計較前一日的164.7萬韓元上漲8.3%;多數通訊社報導引用的8.1%,正是出自這個首爾交易日。Associated Press
在那斯達克掛牌的美國存託股走的是另一套時鐘。SKHY在9月4日星期五收在177.00美元,較前一日的163.68美元上漲8.14%;等到9月8日星期二美國恢復交易,它又漲了4.83%至185.55美元。所以被反覆引用的「8%大漲」,其實是兩個市場裡的兩個不同交易日,而在星期一讀到標題的投資人,那天根本買不到這檔存託憑證。
這波上漲是半導體類股更廣泛回溫的一部分,而不是某一則孤立公司公告的結果。三星電子上漲5.7%,韓國綜合指數跳升4.6%至6,995.39,日本日經225上漲2.1%至66,399.84。羅姆上漲7.8%,東京威力科創上漲4.7%,瑞薩上漲3.1%。市場對越來越吃記憶體的AI模型重燃熱情,進一步強化了一種看法:高頻寬記憶體,也就是HBM,仍是全球AI供應鏈中最重要的瓶頸之一。
但一次強勁的交易日並不能證明這一周期會無限期持續。SK海力士正在創造非凡的利潤、出貨HBM4、向股東回報資本,並受惠於吃緊的DRAM供應。與此同時,三星正在收復市占率,美光正在擴大 HBM 出貨量,資本支出在上升,而 SK海力士 的股票已經交出了巨大的收益。
對於使用 SimianX AI 來研究即時基本面、市場情緒和技術訊號的投資者來說,核心問題不再是 AI 是否需要更多記憶體。問題是 AI 記憶體需求是否能夠快速增長,以支撐當前的獲利、新增的產能和高漲的投資人預期。
SK海力士季度財報一覽(2025–2026)
| 季度(發布日期) | 營收 | 營業利益 | 營業利益率 | 淨利 | 發布當日首爾收盤漲跌 |
|---|---|---|---|---|---|
| 2025年第一季(2025年4月24日) | KRW17.64tn | KRW7.44tn | 42% | KRW8.11tn | −1.5% |
| 2025年第二季(2025年7月24日) | KRW22.23tn | KRW9.21tn | 41% | KRW7.00tn | +0.2% |
| 2025年第三季(2025年10月29日) | KRW24.45tn | KRW11.38tn | 47% | KRW12.60tn | +7.1% |
| 2025年第四季(2026年1月28日) | KRW32.83tn | KRW19.17tn | 58% | KRW15.25tn* | +5.1% |
| 2026年第一季(2026年4月23日) | KRW52.58tn | KRW37.61tn | 72% | KRW40.35tn | +0.2% |
| 2026年第二季(2026年7月29日) | KRW79.32tn | KRW60.54tn | 76% | KRW93.92tn | −9.6% |
| 2026年第三季(2026年10月28日) | KRW104.62tn | KRW83.33tn | 80% | KRW39.78tn | +10.9% |
來源:SK海力士季度業績公告(1Q25、2Q25、3Q25、FY25/4Q25、1Q26、2Q26)。\2025年第四季淨利為2025年全年淨利(KRW42.95tn)減去前三季合計。SK海力士在首爾開盤前發布業績,因此價格一欄為當日韓國交易所收盤價相對前一交易日收盤價的漲跌幅(Yahoo Finance)。*
SK海力士自那斯達克ADR掛牌以來的股價
| 日期 | 事件 | 首爾收盤價(000660) | 那斯達克ADR收盤價(SKHY) |
|---|---|---|---|
| 2025年12月30日 | 2025年最後一個交易日收盤 | KRW651,000 | — |
| 2026年6月22日 | 歷史最高收盤價 | KRW2,919,000 | — |
| 2026年7月10日 | ADR在那斯達克開始交易 | KRW2,180,000 | $168.01 |
| 2026年7月29日 | 2026年第二季業績公布 | KRW1,401,000(−9.6%) | $126.79(ADR最低收盤價) |
| 2026年8月18日 | 庫藏股買回參考價(見下文) | KRW1,662,000 | — |
| 2026年9月7日 | 美股勞動節休市期間首爾大漲 | KRW1,783,000(+8.3%) | — |
| 2026年9月9日 | ADR最高收盤價 | KRW1,856,000 | $198.63 |
| 2026年10月28日 | 2026年第三季財報與100兆韓元回饋計畫 | KRW1,487,000(+10.9%) | $164.70(+13.3%) |
| 2026年10月28–29日 | 最新 | KRW1,526,000(10月29日) | $164.70(10月28日) |
首爾收盤價:Yahoo Finance(000660.KS)。ADR收盤價:Yahoo Finance,並與那斯達克資料交叉比對。
兩張表合起來說明了什麼:
- 第三季打破了「獲利成長、股價下跌」的模式。 營業利益已連續六季成長,從2025年第一季到2026年第三季成長超過十一倍。10月之前,股價偏偏在最好的財報上下跌(7月29日公布76%營業利益率當天下跌9.6%);第三季財報超出預期的幅度更大,又附上100兆韓元的回饋計畫,股價當天上漲10.9%,不過仍比6月紀錄低48%。
- ADR已回到掛牌首日收盤價附近。 10月28日的164.70美元比7月10日首日收盤價(168.01美元)低2%,比9月9日高點低17%,比149美元的承銷價高10.5%。
- DRAM排名與HBM領先地位都依然成立。 TrendForce的2026年第二季排名顯示,SK海力士以24.9%的市占率位居DRAM第二,三星為39.4%;而Counterpoint給出的SK海力士HBM營收市占率為50%——下文的分析說明了為什麼兩者同時成立。三星本身的股價歷史與財報見我們的三星股票參考頁,首爾股市更大範圍的賣壓見KOSPI崩盤史。
SK海力士2026年第三季財報與100兆韓元股東回饋計畫
SK hynix於2026年10月28日首爾開盤前發布第三季初步財報,並於同日提交美國SEC。單季營收首度突破100兆韓元。
| 合併,K-IFRS(初步) | 2026年第三季 | 2026年第二季 | 2025年第三季 | LSEG SmartEstimate |
|---|---|---|---|---|
| 營收 | KRW104.62tn | KRW79.32tn | KRW24.45tn | KRW98.34tn |
| 營業利益 | KRW83.33tn | KRW60.54tn | KRW11.38tn | KRW76.72tn |
| 營業利益率 | 79.7% | 76.3% | 46.6% | — |
| 稅前淨利 | KRW50.71tn | KRW122.71tn | KRW14.79tn | — |
| 稅後淨利 | KRW39.78tn | KRW93.92tn | KRW12.60tn | — |
資料來源:SK hynix初步財報Form 6-K(2026年10月28日);預估值為CNBC引述的LSEG SmartEstimates。
營收比預估高6.4%,營業利益高8.6%。稅後淨利較上一季減少58%,原因在營業利益以下的項目:第二季稅前淨利比營業利益多出約62兆韓元,第三季則比營業利益少約32.6兆韓元。初步公告沒有拆分這些營業外項目,這也是應以營業利益率而非淨利來評估本業的又一個理由。
據CNBC報導,經營團隊在法說會上表示,DRAM平均售價季增20%以上、接近30%,伺服器DDR5出貨量成長逾40%;隨著清州M15X廠產能拉升,HBM4將在第四季於出貨量與營收上同時超越HBM3E;與14家主要客戶簽訂的長期合約已涵蓋2027—2028年一半以上的產能。公司預期記憶體需求短期內仍將持續大於供給,並計畫明年大幅增加投資。
100兆韓元股東回饋計畫
| 項目(2026會計年度) | 金額 | 說明 |
|---|---|---|
| 股東回饋總額 | ≈KRW100tn | 分階段執行,直到2026年度年度股利發放日 |
| 現金股利 | ≥KRW30tn | 第三季股利每股2萬韓元(1萬韓元常規+1萬韓元來自鎧俠投資收益的特別股利),合計約14.1兆韓元;基準日2026年11月30日 |
| 庫藏股買回與註銷 | ≥KRW60tn | 含2026年8月的40兆韓元買回計畫,已於10月21日完成:23,693,272股,均價1,688,426韓元 |
| 新一輪買回(10月28日決議) | KRW20tn | 2026年10月29日至2027年1月28日;約10兆韓元用於股東回饋(將註銷),約10兆韓元用於員工與高階主管股權獎酬 |
| 政策目標 | 超過FCF的50% | 2025—2027年累計自由現金流量 |
資料來源:SK hynix 2026年10月28日有關回饋計畫、現金股利與新一輪買回的Form 6-K,以及10月26日有關40兆韓元買回完成的Form 6-K。
在至少60兆韓元的買回部分中,40兆韓元已經完成,約10兆韓元由新計畫涵蓋;其餘將由董事會按季決議。SK hynix計畫將鎧俠投資收益的大部分分兩次以特別股利返還,分別隨第三季股利與2026年度年度股利發放,年度股利金額將在全年財報確定後決定。計算每股價值時有兩點要注意:新的20兆韓元買回有一半用於員工獎酬,不會減少股數;8月計畫的平均買回價為每股1,688,426韓元,比10月29日收盤價高約10%。法說會中關於Solidigm(IPO評估仍維持終止)的內容,請見我們的Solidigm IPO進度追蹤。
什麼導致 SK海力士 股票上漲 8%?
SK海力士 在 9 月 7 日的上漲似乎是由幾個相互增強的發展驅動的:
- 全球半導體和人工智慧基礎設施股票的反彈。
- 對先進人工智慧模型計算需求的重新樂觀。
- 有證據顯示DRAM庫存仍然異常低。
- 傳統伺服器記憶體價格上漲。
- 對HBM3E、HBM4和高容量伺服器模組的強勁需求。
- 最近宣布的40兆韓元股票回購計劃。
- 隨著SK海力士在那斯達克ADR上市,國際投資者的進入門檻降低。
Associated Press直接報導了首爾與東京的漲幅:在兩地半導體股齊漲之際,SK海力士上漲8.1%,三星上漲5.7%。三星、日本設備供應商與韓國綜合指數的同步走高說明,這次上漲反映的是市場對AI硬體這筆交易的整體重估,而不是當天SK海力士自身出了什麼特別的消息。
這一區別很重要。特定公司的催化劑——例如主要客戶的資格認證或盈利預測的上調——可以改變預估的未來現金流。而整個行業的反彈可能反映的是風險偏好、持倉或動能的變化。在這種情況下,雖然確實有基本面的利多作為支撐,但投資人應避免把全部漲幅歸因於單一產品公告。
這8%的反彈是對人工智慧記憶體周期的信心投票,而不是SK海力士的長期盈利增加了8%的確鑿證據。
單一交易日會改變投資論點嗎?
單靠這一點不會。投資論點仍然必須針對四個變數進行測試:
- HBM需求: 超大規模雲端業者將部署多少個人工智慧加速器?
- 市占率: SK海力士能否抵禦三星和美光的競爭?
- 定價: 隨著新產能的到來,短缺會持續嗎?
- 資本效率: 公司能否在不摧毀未來回報的情況下擴張?
股票的每日波動作為情緒指標是有用的。它不能替代對收益品質、產品認證、客戶集中度和資本支出的研究。
為什麼高頻寬記憶體對人工智慧重要
AI 加速器可以執行大量計算,但它們需要快速存取模型參數、訓練資料和中間結果。傳統的記憶體架構可能會造成瓶頸:處理器可能能夠進行額外的工作,但必須等待資料。
HBM 透過垂直堆疊多個 DRAM 晶片並將記憶體放置在靠近 GPU 或加速器的位置來解決這一限制。數千個互連使資料能以比傳統記憶體配置更大的頻寬移動。
| 記憶體特性 | 為什麼它對 AI 重要 |
|---|---|
| 高頻寬 | 更快地將資料提供給 GPU 和客製化加速器 |
| 大容量 | 支援更大的模型和更長的推論上下文 |
| 能源效率 | 減少移動資料所需的電力 |
| 先進封裝 | 將記憶體放置在計算元件附近 |
| 熱性能 | 幫助密集型 AI 系統可靠運行 |
| 客製化 | 允許記憶體針對特定加速器進行最佳化 |
訓練大型模型只是需求的一個來源。AI 推理也可能消耗大量記憶體,特別是當應用程式服務許多使用者、維持長上下文或部署反覆檢索資訊的代理工作流程時。
這擴大了市場機會。AI 記憶體需求越來越與以下因素相關:
- 模型訓練叢集。
- 消費者和企業推理。
- 雲端 AI 服務。
- 超大規模業者開發的客製化加速器。
- 高容量 CPU 伺服器記憶體。
- 企業固態硬碟。
- 邊緣和汽車 AI 系統。
Micron 已表示,人工智慧正在重塑資料中心基礎設施,超越加速器機架。控制平面伺服器、上下文儲存和通用伺服器系統都可能需要更多的 DRAM 和 NAND。這創造了一種潛在的溢出效應,人工智慧不僅支撐 HBM 價格,還帶動傳統記憶體需求。
SK海力士 在 HBM 中的競爭優勢
SK海力士透過結合強大的 DRAM 技術、先進的封裝專業知識以及與領先的 AI 加速器客戶的密切合作,成為當前 HBM 週期的早期領導者。
其優勢並不僅僅基於一項規格。成功的 HBM 生產需要在多個層面上具備能力:
- 製造高品質的 DRAM 晶片。
- 在不損壞的情況下堆疊多個晶片。
- 管理熱量、翹曲和功耗。
- 在商業規模下產生可接受的良率。
- 與邏輯代工夥伴協調基底晶片。
- 通過冗長的客戶資格認證過程。
- 在快速平台增長期間穩定交付。
SK海力士 的 MR-MUF 封裝製程已成為這一製造能力的重要組成部分。該公司表示,該技術提供有效的散熱並控制翹曲,同時保護堆疊晶片之間的連接。
HBM4 和 HBM4E 擴展技術路線圖
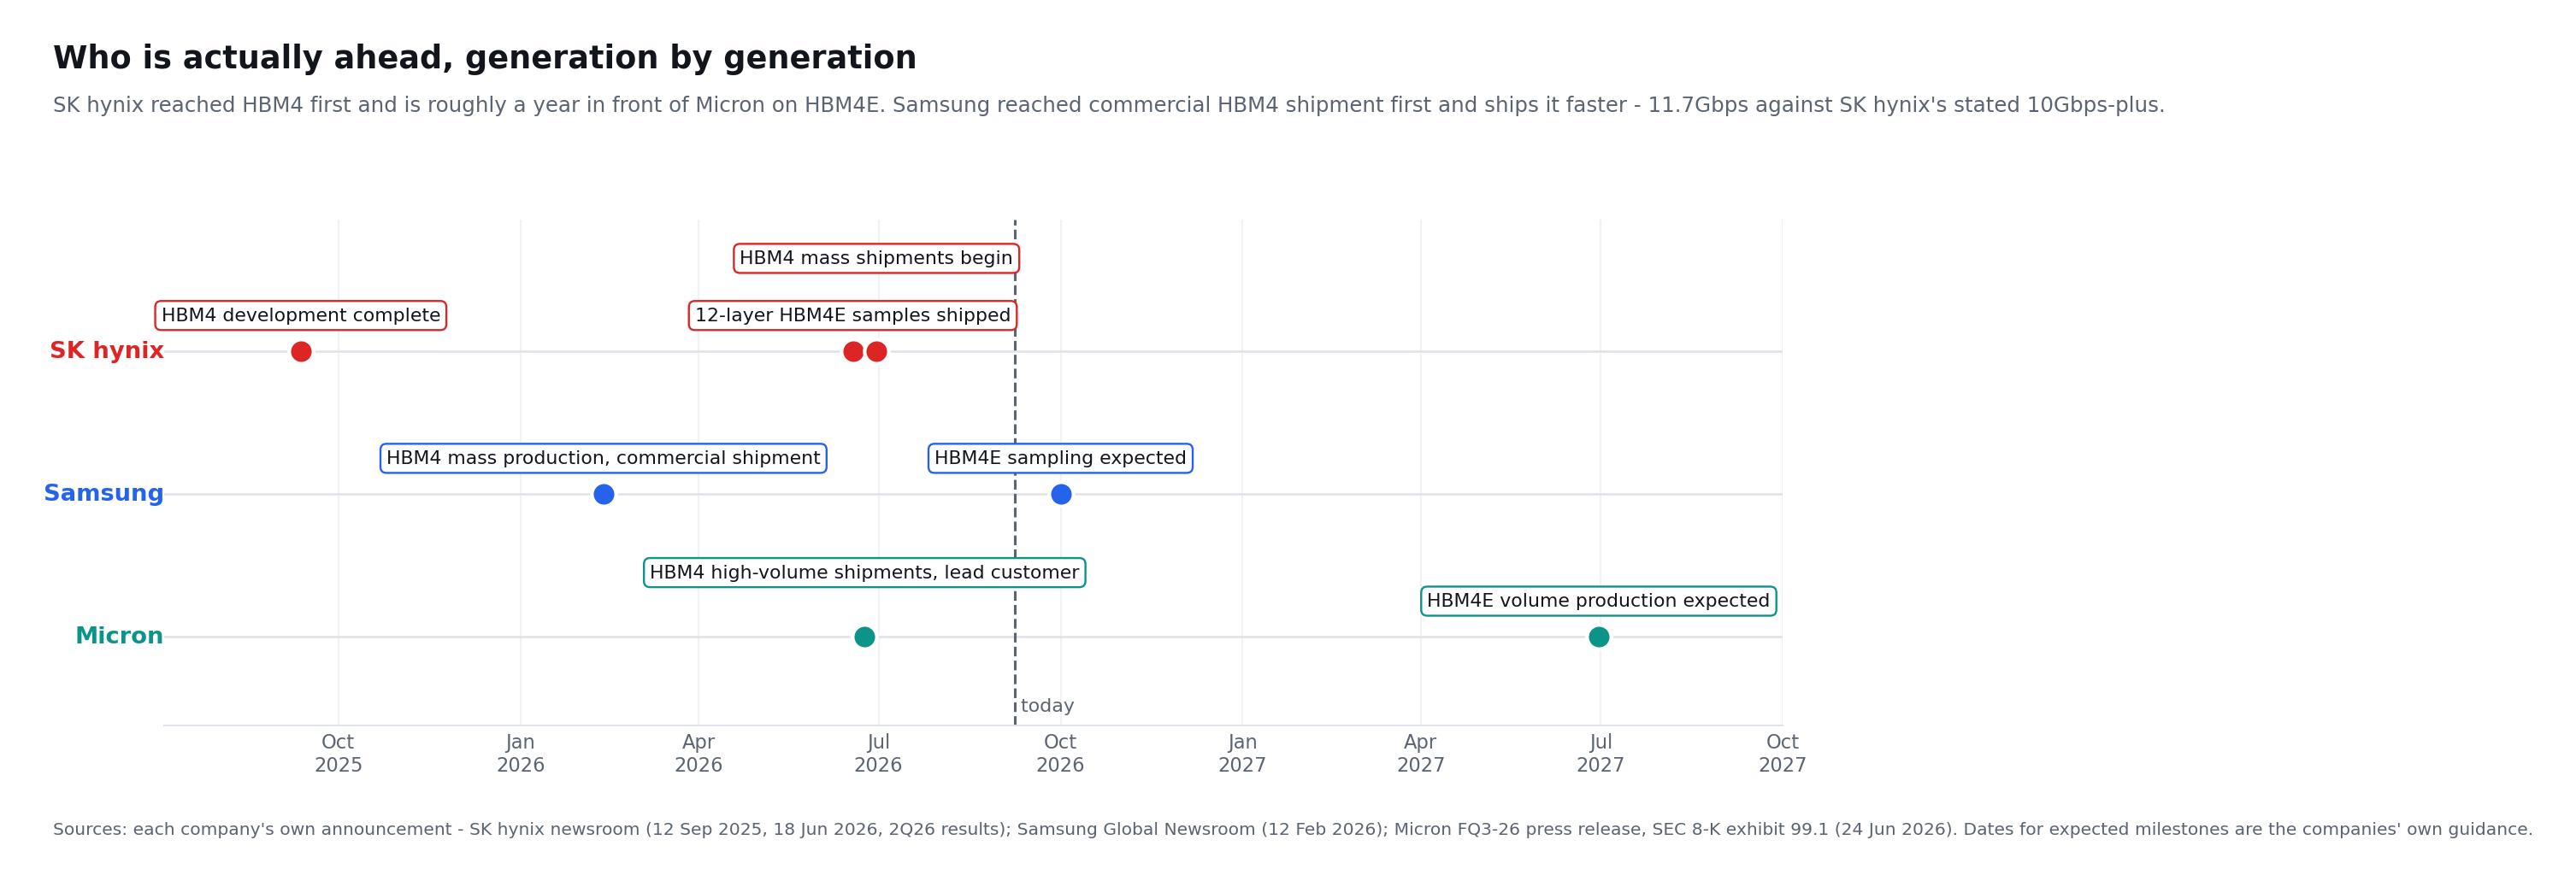
SK海力士於2025年9月12日完成HBM4開發並備妥量產。據公司說明,HBM4將輸入輸出端子數量較上一代翻倍至2,048個,功耗效率提升逾40%。它實現了每接腳每秒超過10千兆位元的運作速度,而JEDEC標準為8Gbps;公司預期在套用該產品之處,AI服務效能最多可提升69%。
該公司於2026年第二季度開始大規模出貨HBM4,並計劃在下半年增加產量。它還於2026年6月向主要客戶發送了12層HBM4E樣品。
據報導,樣品HBM4E產品提供:
- 每接腳最高16Gbps的速度。
- 功耗效率較上一代提升逾20%。
- 熱阻較HBM4改善17%。
- 採用Advanced MR-MUF,在12層堆疊中實現48GB容量。
這些成就支撐了看多論點,因為它們顯示SK海力士並不僅僅依賴於其HBM3E的市場地位。它正試圖將其製造和客戶優勢延續到接下來的兩個產品世代。
創紀錄的收益確認了真正的商業繁榮
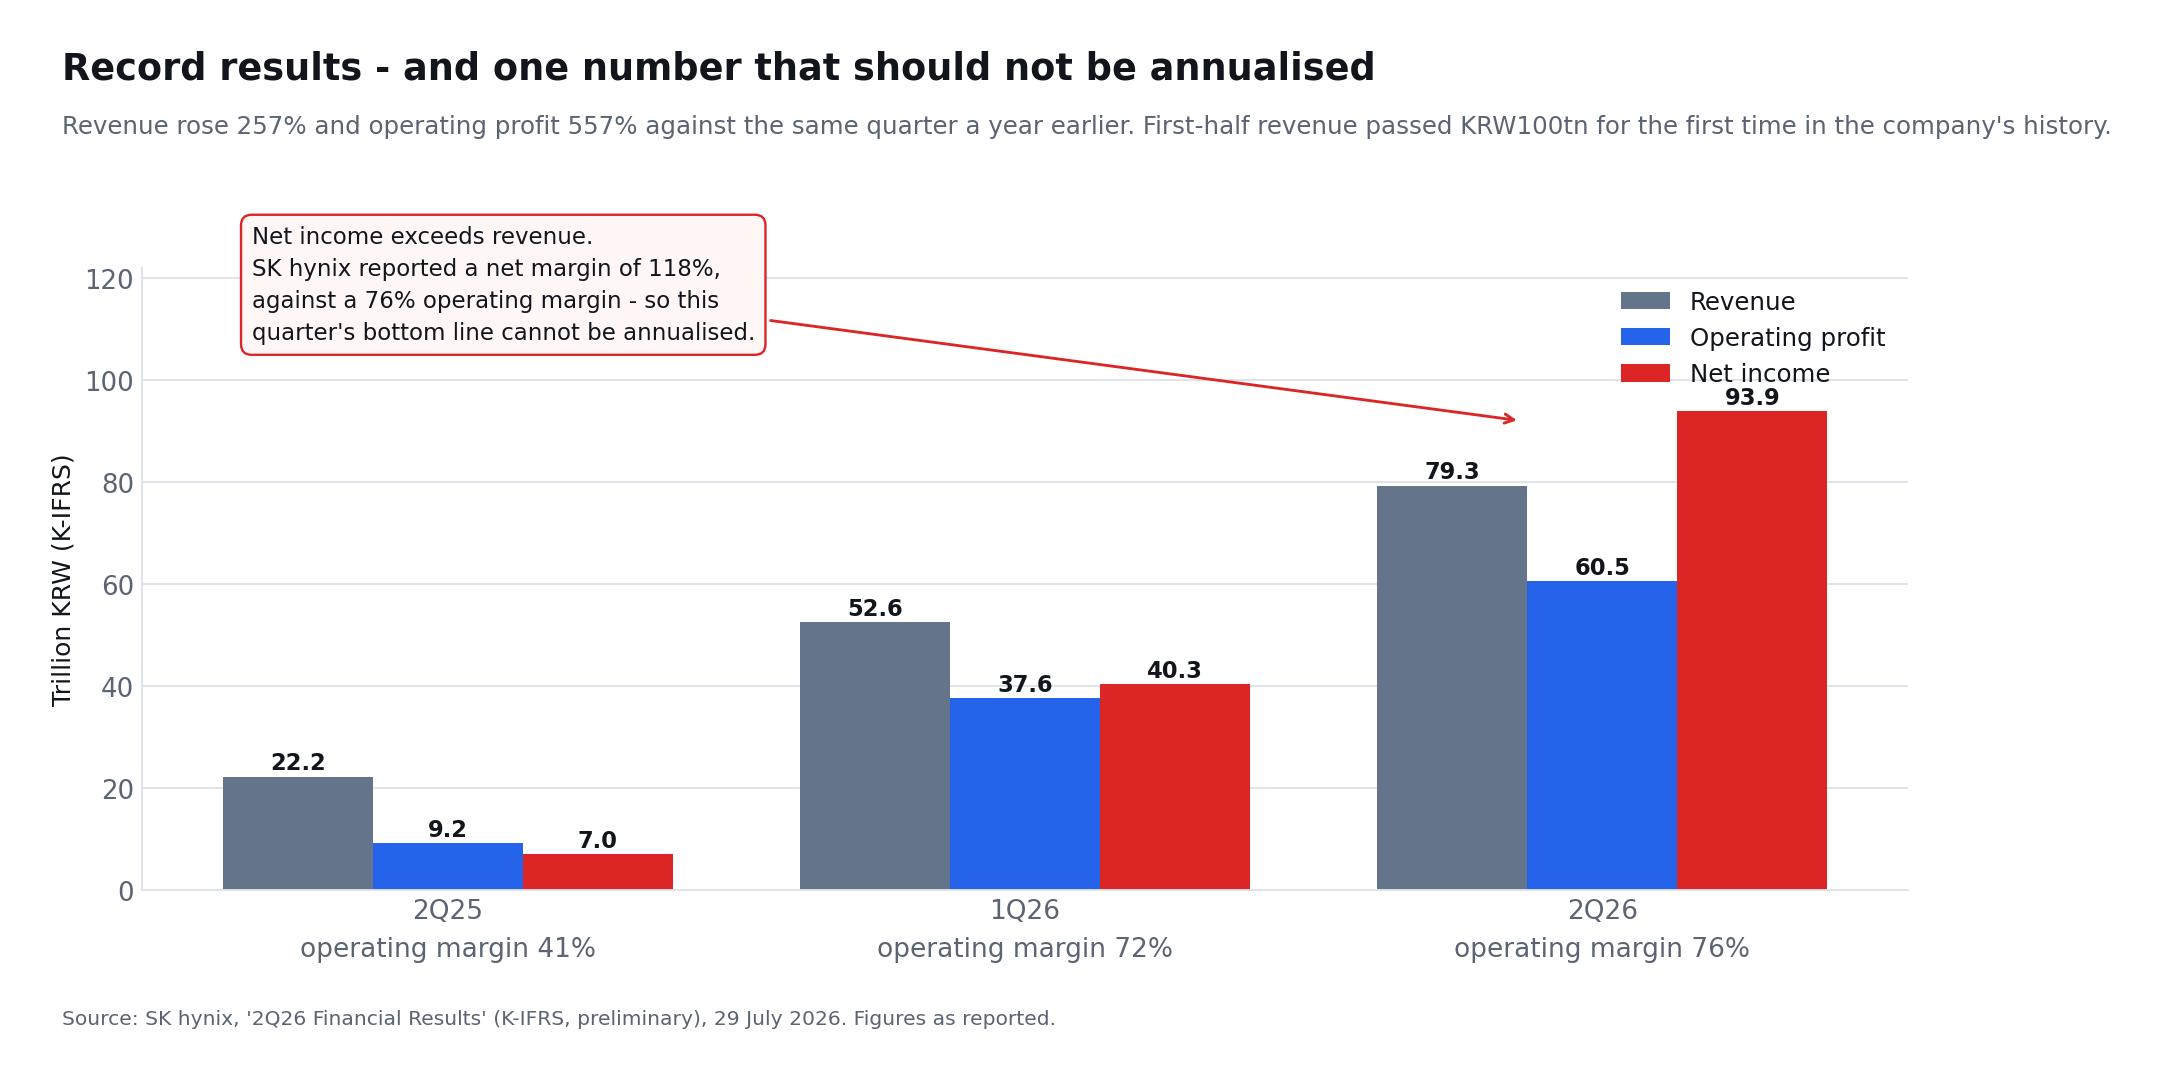
人工智慧記憶體的論點得到了已公布獲利的支撐,而不僅僅是預測。SK海力士2026年第二季度的初步結果顯示:
| 財務指標 | 2025年第二季 | 2026年第一季 | 2026年第二季 | 年增率 |
|---|---|---|---|---|
| 營收 | KRW22.232tn | KRW52.576tn | KRW79.319tn | +257% |
| 營業利益 | KRW9.213tn | KRW37.610tn | KRW60.543tn | +557% |
| 營業利益率 | 41% | 72% | 76% | +35個百分點 |
| 淨利 | KRW6.996tn | KRW40.346tn | KRW93.923tn | +1,242% |
| 淨利率 | 31% | 77% | 118% | — |
營收季增51%,營業利益增加61%,淨利增加133%。SK海力士把這項表現歸因於DRAM與NAND價格上揚,以及包含HBM、AI伺服器用DRAM和企業級固態硬碟在內的高附加價值產品銷量增加。同一份公告裡有一個里程碑幾乎無人報導:上半年累計營收首度突破100兆韓元,創下公司歷史紀錄,最終為131.9兆韓元。
該公司在本季度結束時擁有約88兆韓元的現金及現金等價物和18.6兆韓元的總債務,產生約69.4兆韓元的淨現金部位。
有一條重要的分析性提醒,而且公司自己說得很直白。SK海力士報告的淨利率為118%——入帳淨利同時超過了營收與營業利益。因此投資人不應機械地把第二季淨利年化。業外收益可能讓某一期的淨利無法可靠地代表可重複的獲利能力。營收、營業利益、自由現金流和常態化獲利才是更有用的評價基礎,而76%的營業利益率才是描述這門生意本身的數字。
收益的繁榮是真實的,但最驚人的會計數字不一定是最可重複的。
記憶體市場仍然緊張的證據
9月7日,TrendForce報告指出,2026年第二季全球DRAM產業營收季增59.5%,接近1,547.3億美元。該研究機構表示,AI訓練與推論正在支撐HBM3E、LPDDR5X和大容量RDIMM的需求,而代理型AI應用的激增正把各種容量的RDIMM需求一併拉高。
供應端同樣重要。TrendForce 指出 供應商庫存接近歷史低位,新的供應主要指向伺服器產品。它預測第三季度傳統 DRAM 合約價格將按季度增長 13%–18%,儘管這將代表從之前異常快速的增長中回落。
這創造了一個強大的回饋循環:
- HBM 消耗的製造和封裝資源比傳統 DRAM 更多。
- 製造商優先考慮高利潤的 AI 記憶體。
- 可用於通用型產品的產能減少。
- 傳統 DRAM 供應緊縮。
- 記憶體產品的價格普遍上漲。
- 更高的現金流資助下一代 HBM 投資。
即使 HBM 出貨增長暫時放緩,這個循環仍然可以改善 SK海力士的收益。然而,它也帶來了危險:高價格鼓勵客戶精簡用量,並促使製造商擴大供應。
SK海力士已不再是最大的DRAM廠商
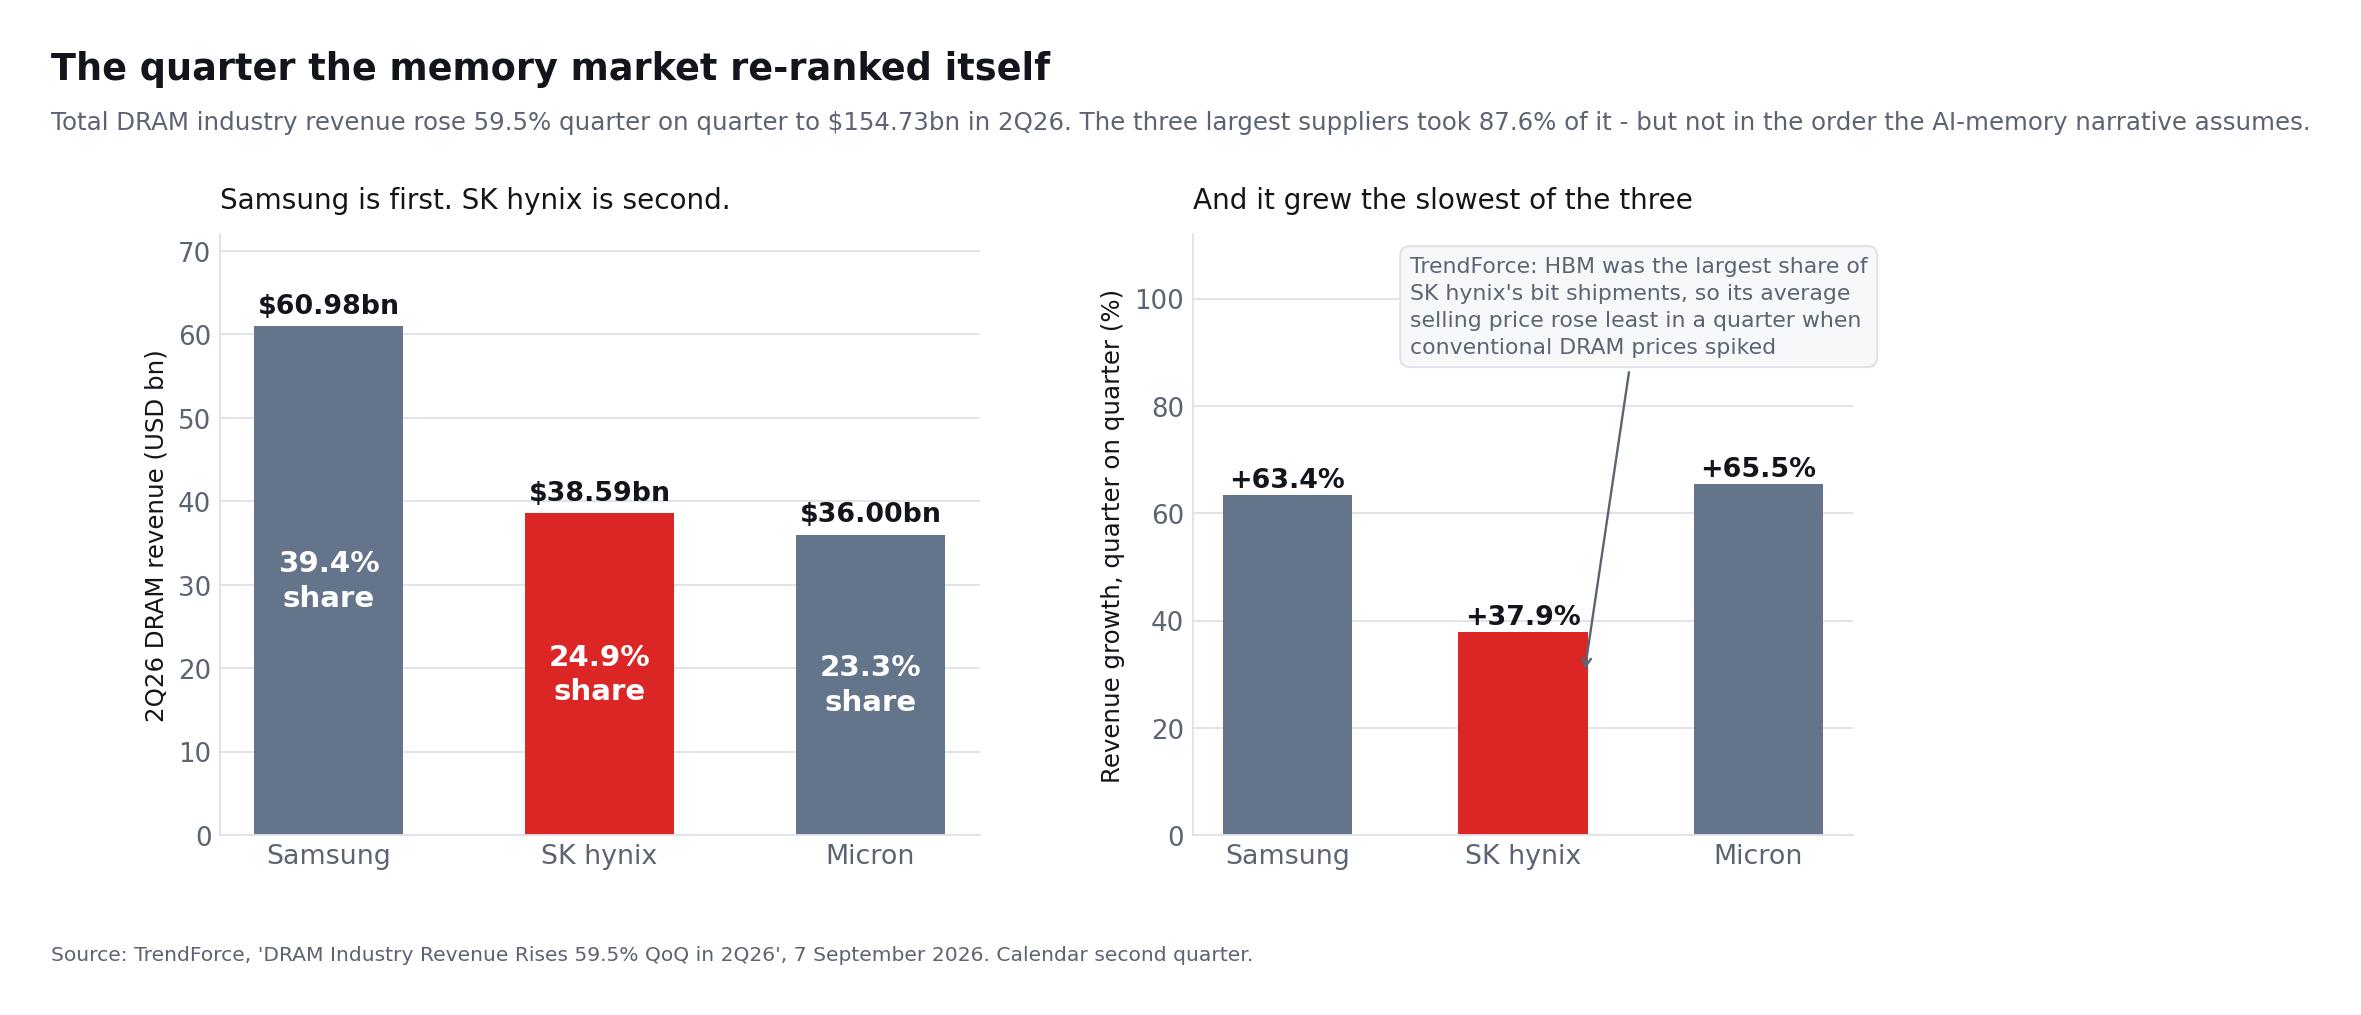
上文用來說明庫存吃緊的那份TrendForce公告,還有第二項發現幾乎從不被一併引用,而它指向相反的方向。在同一份9月7日的報告中,2026年第二季DRAM營收排名第一的是三星,而不是SK海力士。
| 2026年第二季DRAM | 營收 | 產業占有率 | 較2026年第一季成長 |
|---|---|---|---|
| 三星 | $60.98bn | 39.4% | +63.4% |
| SK海力士 | $38.59bn | 24.9% | +37.9% |
| 美光 | $36.00bn | 23.3% | +65.5% |
| 產業合計 | $154.73bn | 100% | +59.5% |
SK海力士不只是掉到第二。它的成長慢於兩家競爭對手中的任何一家,而且這發生在產業有紀錄以來一般DRAM價格漲幅最陡的一個季度裡。TrendForce給出了原因,這也是整套看多論述中最不好受的一句話:因為在三大廠商中,HBM在SK海力士的位元出貨裡占比最高,所以它的平均售價漲得最少。
這句話要慢慢讀,因為它把一條標準論證翻了過來。長期協議幾乎總是被當作純粹的優勢來呈現——能見度、可規劃性、現貨價格波動減少。它同時也是一道價格天花板。當一般DRAM合約價格飆升時,位元更多曝險於那個市場的三星與美光,吃到了這波漲勢的更大一塊。SK海力士已簽約的HBM訂單簿做了合約該做的事:它按兵不動。
這種取捨是站得住腳的。在高絕對利潤率下擁有更平滑的營收是合理的資產,而TrendForce預期第三季一般DRAM合約價格漲幅將放緩至季增13%至18%,這會縮小差距。但它應當被誠實地定價。一個正是衝著記憶體漲價的最大彈性去買SK海力士的投資人,買到的恰恰是這份彈性最小的供應商。
DRAM排名沒有說的事
有兩點提醒使這本身還不構成看空論述。第一,DRAM營收不是利潤:SK海力士的HBM結構比抬高競爭對手營收的通用位元利潤率更高,下文的利潤率對比也印證了這一點。第二,TrendForce的DRAM表與Counterpoint的HBM表衡量的是不同的東西——一個是整個DRAM市場,另一個是其中的HBM細分市場。SK海力士在HBM細分市場領先,在整個DRAM市場落後。兩句話同時為真,任何誠實的總結都必須同時帶上兩者。
AI 記憶體超週期是否剛開始?
有一個可信的論點認為,這個週期比早期的記憶體上升期更具持久性。
傳統的記憶體週期是由個人電腦、智慧型手機和通用伺服器驅動的。這些市場可能會產生劇烈的需求波動,而相對標準化的產品則鼓勵積極的產能擴張。當供應超過需求時,價格和利潤會崩潰。
AI 改變了該模型的幾個部分:
- 每個 AI 系統的記憶體內容顯著更高。
- HBM 的製造難度高於通用型 DRAM。
- 封裝和認證創造了額外的瓶頸。
- 客戶越來越多地談判長期供應協議。
- 新一代 AI 加速器需要更多的頻寬和容量。
- 超級規模企業除了購買 GPU 外,還在開發客製化晶片。
- 推理可能創造出超越模型訓練的持續需求來源。
SK海力士在七月表示,它已經與大約十個客戶達成了長期協議,並且正在與其他主要客戶進行持續的討論。多年協議可以改善需求可見性並減少與現貨價格相關的一些波動性。
該公司還認為,AI 投資越來越受到商業 AI 服務收入的支撐。如果這是真的,基礎設施支出可能會變得不那麼依賴於投機預期,而是與持續的雲端和軟體收入更密切相關。
為什麼“超週期”這個詞仍然需要謹慎
結構性增長市場仍然可能經歷週期性修正。三個發展可能同時發生:
- AI 記憶體的需求量持續增長。
- 行業製造能力增長更快。
- 記憶體價格和供應商利潤下降。
因此,投資者不應將超週期定義為每季度盈利上升的時期。一個更合理的定義是多年的期間,在這段期間內,需求、定價能力和盈利能力的平均水平保持在歷史正常水平之上,儘管存在暫時的修正。
來自三星和美光的競爭威脅
SK海力士仍然是 HBM 的領導者,但其地位不再無可挑戰。
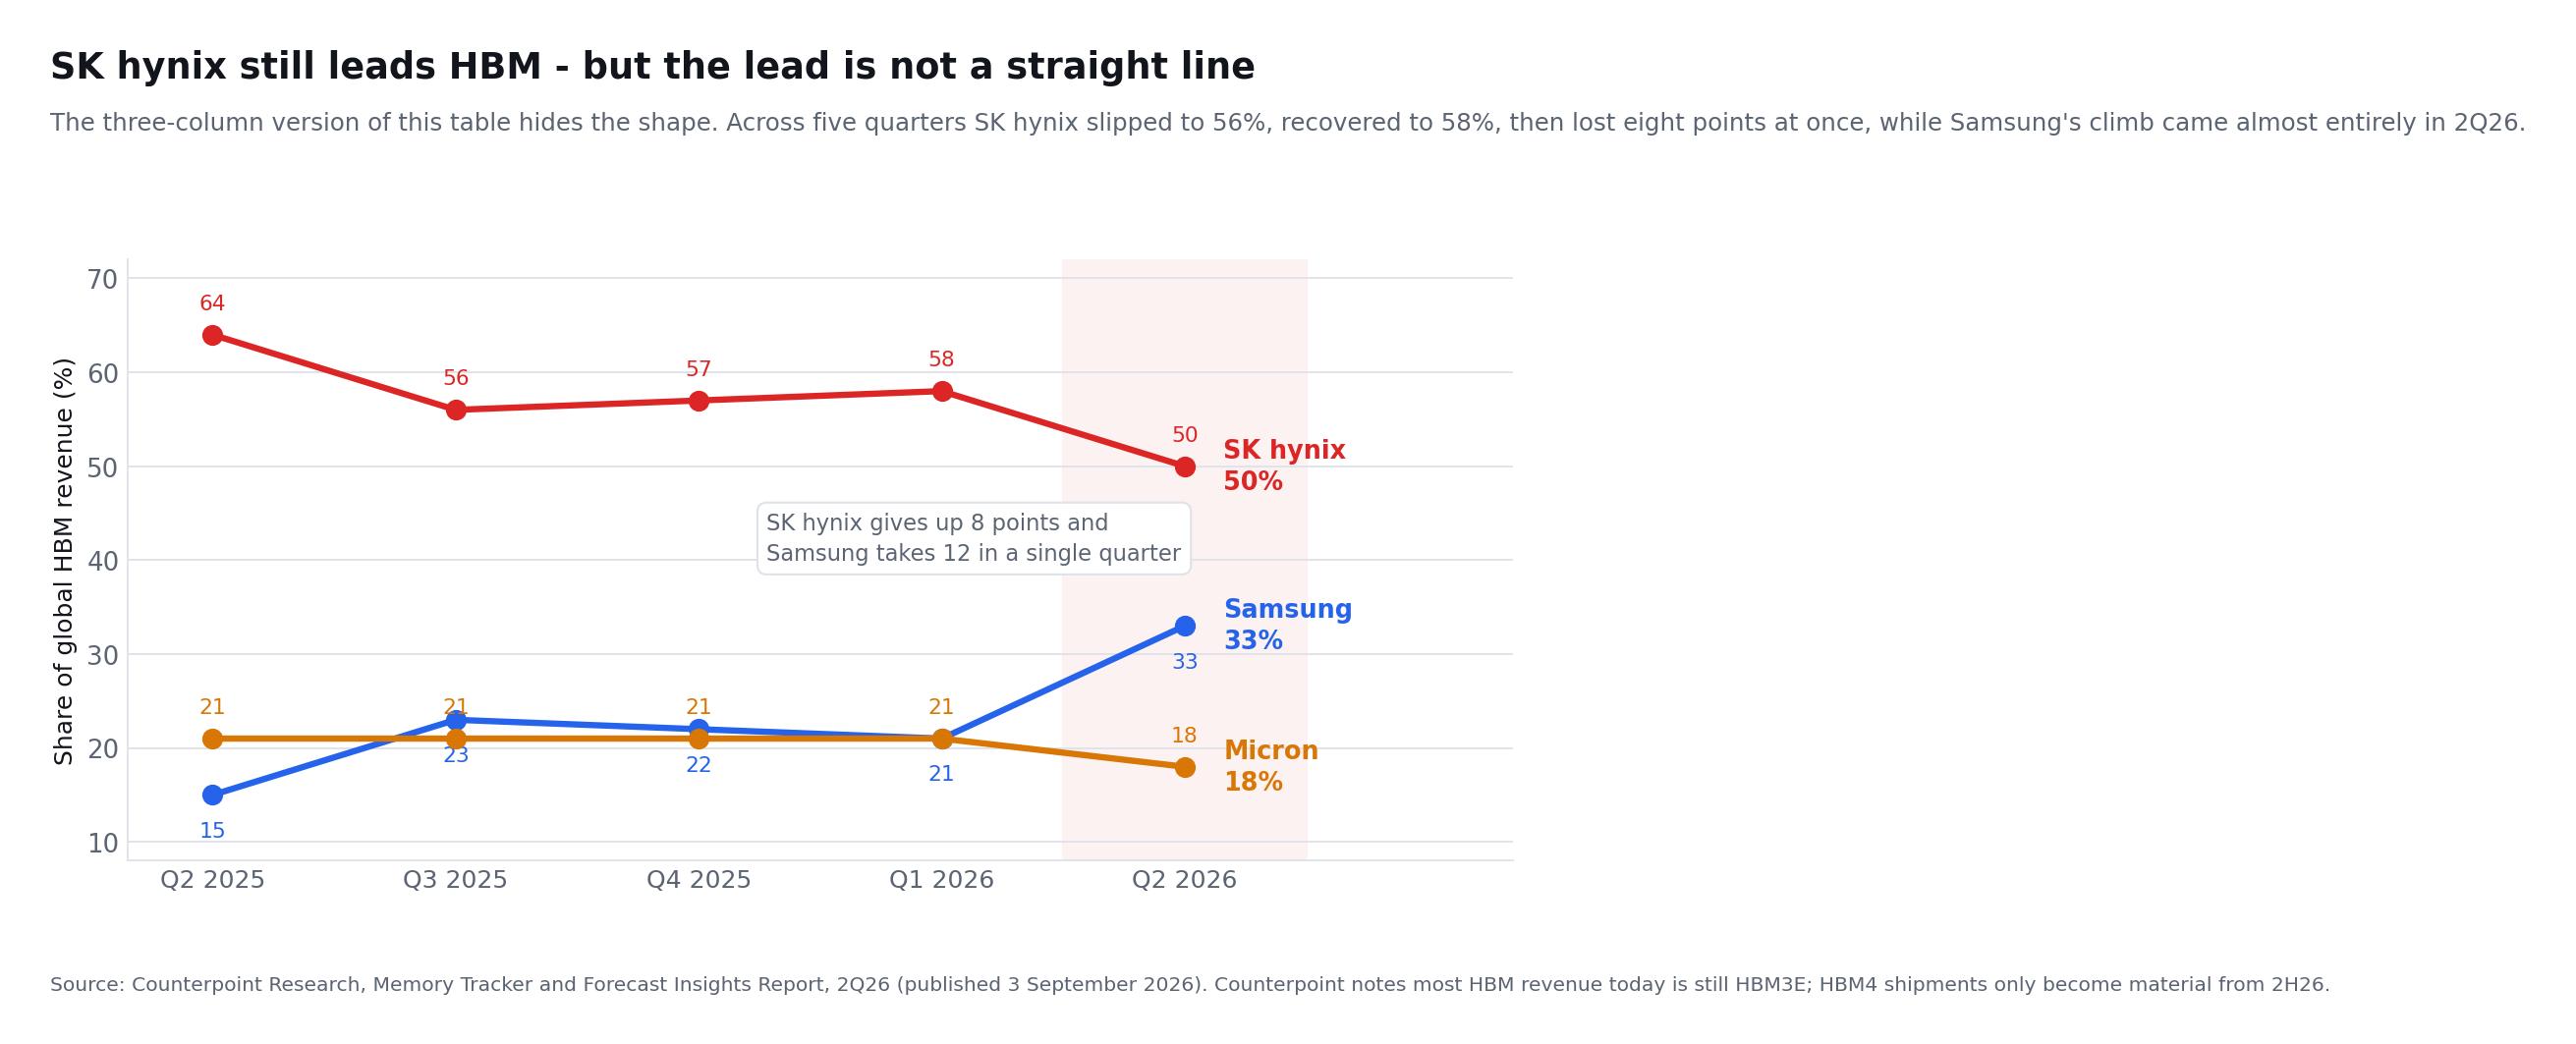
Counterpoint Research估計,SK海力士在2026年第二季占HBM營收的50%,低於一年前的64%。三星的占有率從15%升至33%,美光維持在約18%。這組對比中被複製得最多的三欄版本,掩蓋了這段變化的形狀——因此有必要把完整的五個季度序列攤開來看。
| HBM營收占有率 | 2025年Q2 | 2025年Q3 | 2025年Q4 | 2026年Q1 | 2026年Q2 |
|---|---|---|---|---|---|
| SK海力士 | 64% | 56% | 57% | 58% | 50% |
| 三星 | 15% | 23% | 22% | 21% | 33% |
| 美光 | 21% | 21% | 21% | 21% | 18% |
來源:Counterpoint Research,Memory Tracker and Forecast Insights Report,2026年第二季。Counterpoint補上一句會重新框定整組對比的但書:今天的HBM營收大部分仍來自HBM3E,HBM4的出貨要到2026年下半年才會變得可觀。因此上表衡量的是正在退場的那一代,而不是各家眼下正在主推的那一代。
把五個季度連起來讀,圖像並不是穩定的侵蝕。SK海力士在2025年第三季跌到56%,到2026年第一季回升至58%,隨後在一個季度裡讓出了八個百分點。三星的攀升更為集中:直到2026年第一季它還停在21%,一個季度就拿走了十二個百分點。單季這樣幅度的躍升,要嘛是占有率持續移轉的開始,要嘛只是少數幾筆大額認證在時間上恰好湊在一起的副產物。究竟是哪一種,要等下半年的HBM4資料出來才看得見。
三星於2026年2月12日開始HBM4量產並交付商用產品,公司稱這是業界首次,並表示預期2026年HBM銷售額將比2025年成長兩倍以上。它的規格值得關注,因為並沒有明顯落後:三星的HBM4穩定運作在11.7Gbps、最高可達13Gbps,而SK海力士給出的說法是「超過10Gbps」;而且它建立在三星自家的1c DRAM之上,搭配自有晶圓代工廠的4奈米邏輯基礎裸晶。SK海力士則需要與外部邏輯代工夥伴協調其基礎裸晶。三星還預期在2026年下半年開始HBM4E送樣。
美光於2026年6月24日公布財年第三季業績。基於1-beta DRAM的HBM4正為其主力客戶的平台大量出貨,認證樣品已送至多家終端客戶;而基於1-gamma DRAM的HBM4E預計要到2027日曆年才會進入量產。這意味著在2026年6月已送出12層HBM4E樣品的SK海力士,在下一代產品上比美光領先約一年——這是技術領先論述中留存下來最清晰的一塊。
競爭帶來了幾個風險:
- 客戶可能會使用多個供應商來提高供應安全性。
- 三星的市占率增長可能會減少 SK海力士的談判籌碼。
- 整個行業的產出增加可能會對 HBM 價格施加壓力。
- 技術轉型可能會重新調整客戶分配。
- 客製化 HBM 可能需要更大的工程支出。
- 即使需求保持強勁,良率問題也可能改變盈利能力。
看多情境並不要求 SK海力士無限期保持 60% 以上的市占率。它要求該公司保持領先地位,並在整體 HBM 市場擴張的同時獲得有吸引力的回報。
擴產:必要的投資還是未來的供過於求?
SK海力士正在擴產以滿足與AI相關的需求,而第二季公告對擴在哪裡說得很具體。其2026年資本支出展望已升至40兆韓元區間的高位。公司正在加快M15X的量產排程,並在2027年初龍仁一期無塵室啟用之後投資以迅速擴大產能。再往後是最近宣布的P&T7先進封裝廠、M17 NAND生產基地和一個新的半導體聚落,都會依客戶需求與投資效率分階段推進。在NAND方面,321層產品已占產量最大的一塊,公司計畫到年底把這個比例提高到國內產能的約50%。
這些投資是必要的,因為現有設施無法滿足所有潛在需求。但半導體供應反應緩慢。新的晶圓廠需要數年的建設、設備安裝、製程開發和良率改善。
這種延遲支撐了短期價格。它也增加了長期預測風險。在周期高點批准的產能可能會在需求增長放緩後才開始生產。
投資者應該使用四個問題來評估資本支出:
- 新的支出是否有客戶承諾作為支持?
- 它是否專注於差異化的 HBM 還是通用型產能?
- 營運現金流能否在不過度負債的情況下資助投資?
- 在正常化的記憶體價格下,這些資產將產生什麼回報?
SK海力士論點的最強版本假設長期協議、技術複雜性和有紀律的行業供應防止了在以往周期中出現的破壞性過度建設。
最弱版本假設每個主要生產商都將當前的短缺外推,重金投資並在 2028 年或更晚時創造供過於求。
庫藏股買回強化每股層面的看多論點
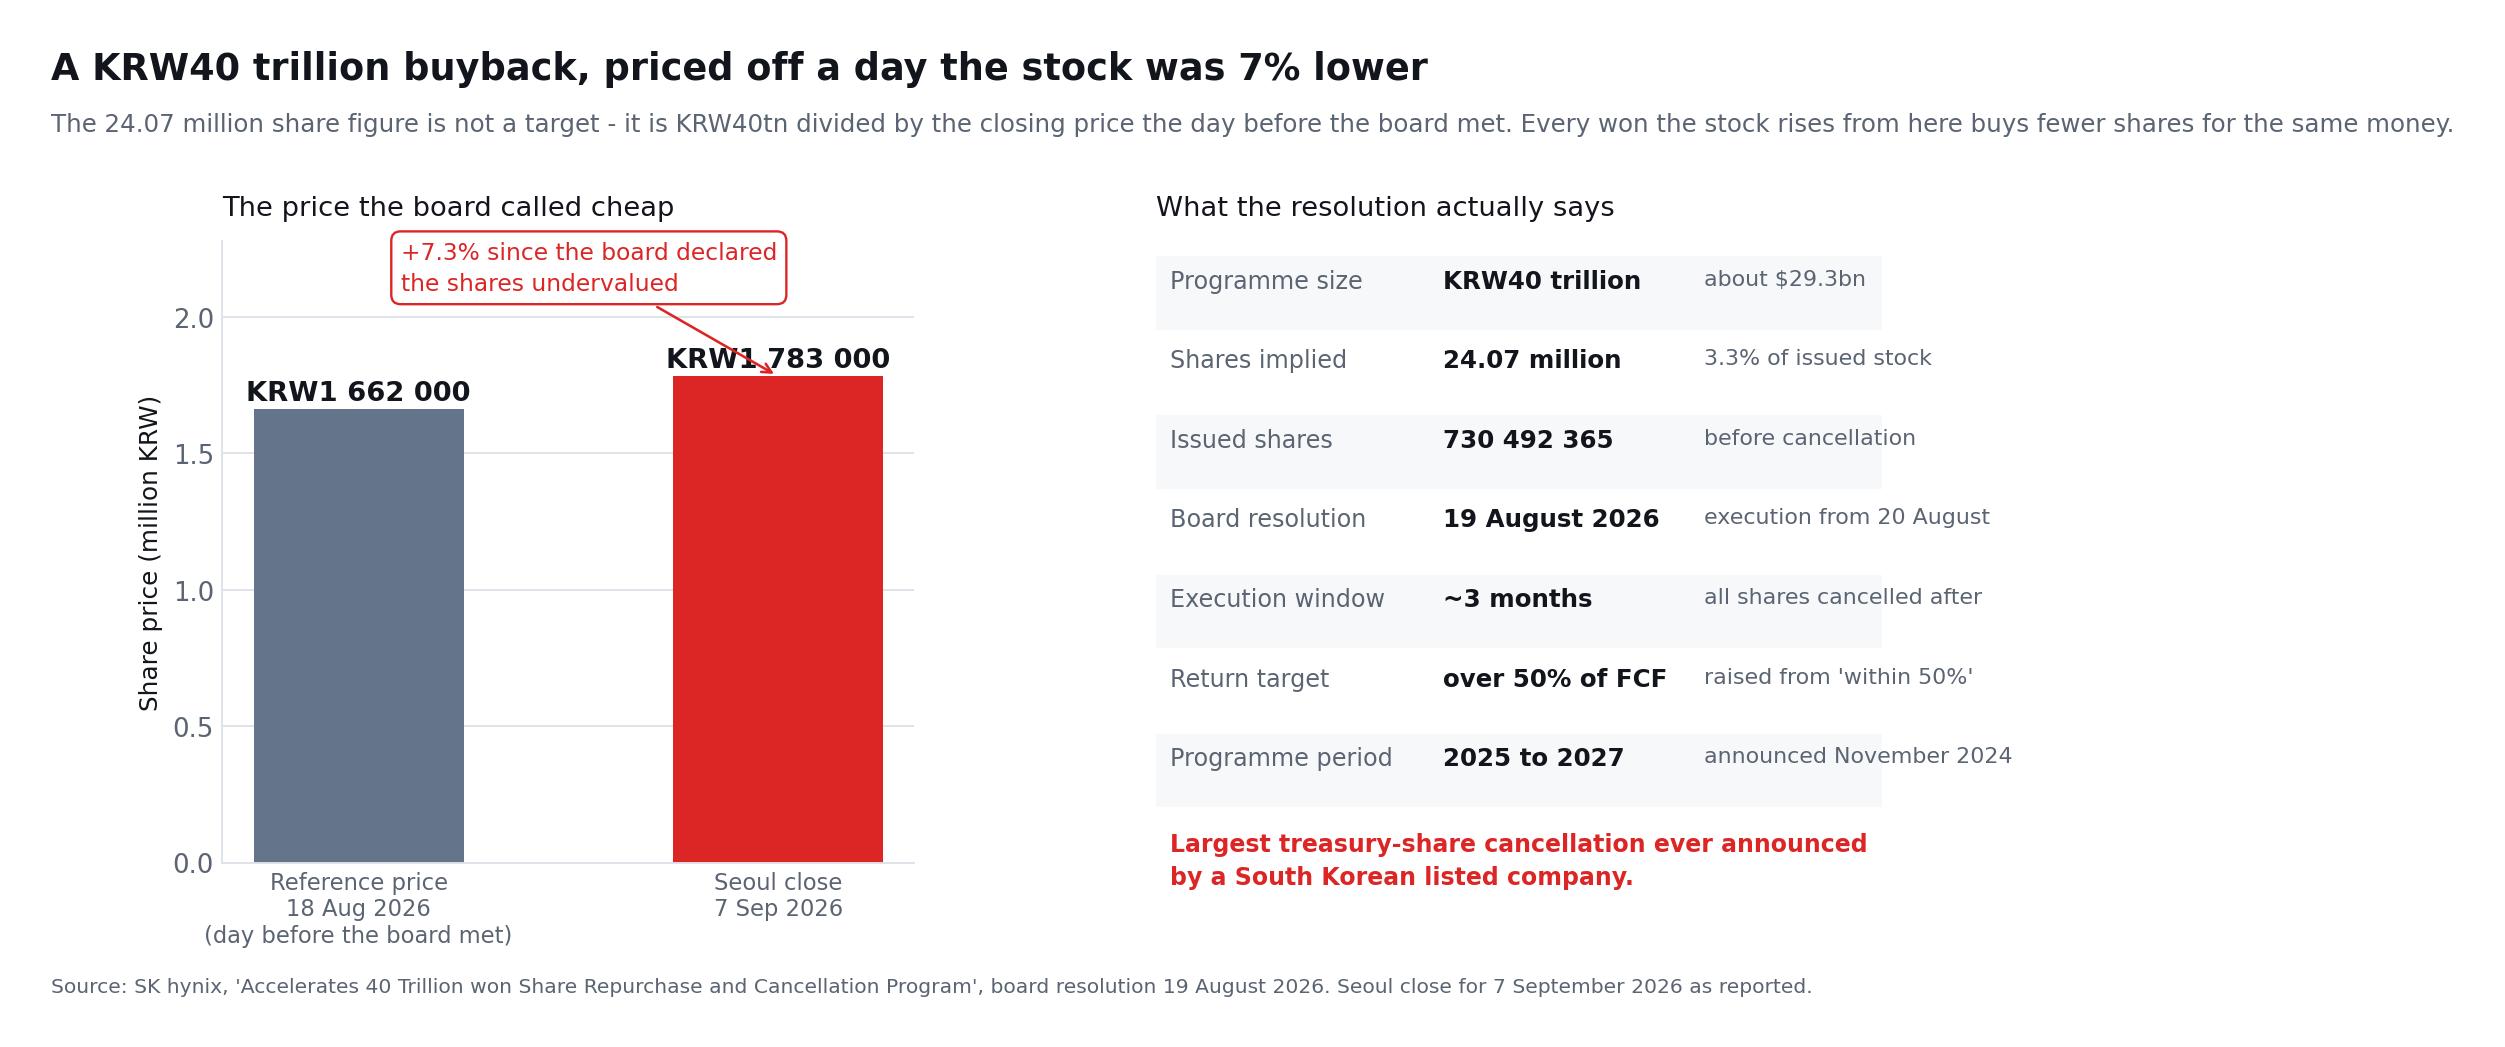
2026年8月19日,SK海力士董事會核准了40兆韓元的庫藏股買回與全數註銷。值得停下來看的細節,是那個被到處引用的股數從何而來:2,407萬股,也就是當時已發行的730,492,365股的3.3%,不過是40兆韓元除以166.2萬韓元——即董事會開會前一天、8月18日的收盤價。這是一個參考價,不是目標。執行從8月20日起持續約三個月,股價每比這個參考價高出一韓元,同樣的錢能買到的股票就更少。在9月7日178.3萬韓元的首爾收盤價上,股價已經高出7.3%。
董事會陳述的理由異常直接:它判斷公司的內在價值——業務競爭力、現金創造能力以及中長期成長潛力——並未在股價中獲得充分反映。公司同時把股東回報目標從50%以內上調至2025年至2027年累計自由現金流的50%以上,把2024年11月最初宣布的計畫提前推進。回報方式可包括買回、註銷、固定股利以及可能的特別股利,規模與時點將在第三季業績公布時確認。
按公司自己的說法,這是韓國上市公司迄今宣布的最大規模庫藏股註銷。這份官方公告之所以重要,有三個原因:
- 註銷減少了流通股數,而不僅僅是以庫藏股形式持有。
- 管理層正在傳達對現金創造能力的信心。
- 股票一經註銷,每股盈餘可以增長得比總收益更快。
然而,回購並不自動創造價值。其有效性取決於支付的價格以及公司是否保留足夠的資本用於研究、產能和應對經濟衰退的韌性。
SK海力士必須平衡三種現金用途:
| 現金用途 | 潛在利益 | 主要風險 |
|---|---|---|
| HBM產能和研發 | 保護技術和供應領導地位 | 在周期高峰附近的過度投資 |
| 減少債務與保持流動性 | 改善經濟衰退的韌性 | 過剩的現金可能會壓低資本效率 |
| 回購和股息 | 增加股東回報 | 回購高估的股票會摧毀價值 |
2026年10月28日更新: 40兆韓元買回計畫已經完成——8月20日至10月21日以均價1,688,426韓元買進23,693,272股,將全數註銷——第三季財報也確定了8月預告的規模:2026年股東回饋總額約100兆韓元、每股2萬韓元的季度股利,以及新增的20兆韓元買回,詳見上方的2026年第三季段落。
反彈後的SK海力士股價評價
SK海力士的估值呈現出一種矛盾。股價大幅上漲,但相對於許多AI半導體公司,常見的前瞻性收益倍數仍然較低。
截至2026年9月8日收盤,StockAnalysis顯示在那斯達克掛牌的存託憑證SKHY報185.55美元,52週區間為124.80至194.80美元——距高點不到5%——預期本益比約4.4倍,14位分析師給出「強力買進」評等,十二個月一致目標價為247.31美元。需要留意的是,這檔存託憑證本身是2026年7月10日才在那斯達克開始交易的,價格歷史只有兩個月,流動性特徵也仍在形成之中。這些數字變動頻繁,且高度依賴獲利預估。
低前瞻本益比並不自動意味著股票便宜。記憶體公司通常在高峰獲利時期以最低倍數交易,因為投資者預期利潤將下降。
對於週期性公司而言,低本益比可能是對高峰獲利的警告,而不是價值的保證。
投資者應該使用多種估值方法。
1. 正常化獲利估值
在平均而非高峰的DRAM和NAND價格下估算獲利。對該正常化結果應用合理的倍數。
2. 股價淨值比分析
記憶體製造需要大量的實體資產。股價淨值比可以幫助比較市場價值與公司的生產資本,儘管它並未完全捕捉專有技術或客戶關係。
3. 自由現金流收益率
從營運現金流中減去資本支出。這揭示了創紀錄的會計利潤在資金投入產能後是否轉化為現金。
4. 情境基礎估值
建立悲觀、基準和樂觀情境,而不是依賴單一預測。
| 情境 | 主要假設 | 可能的股票影響 |
|---|---|---|
| 悲觀 | AI資本支出放緩,HBM市占率下降,價格下滑,新產能造成供過於求 | 獲利收縮,低前瞻本益比證明誤導 |
| 基準 | AI基礎設施增長,SK海力士保持領導地位,價格逐漸正常化 | 獲利保持在歷史水平之上,但波動 |
| 樂觀 | HBM需求超過產能,HBM4E領導地位穩固,長期合約穩定利潤率 | 強勁的現金生成支持投資和股東回報 |
SimianX AI可以幫助投資者追蹤獲利預測、技術動能、分析師修訂和AI行業新聞的變化。這對SK海力士特別有用,因為即使公司未發布任何新公告,股票也可能對涉及Nvidia、超大規模雲端業者資本支出、記憶體價格和韓國市場資金流向的發展做出劇烈反應。
最有力的看多論點
看多論點建立在六個論據之上。
1. AI 模型變得越來越需要記憶體
更長的上下文、多模態工作負載、代理系統和即時推斷都需要頻寬和容量。記憶體內容的增長速度可能會超過出貨的加速器數量。
2. SK海力士擁有難以複製的製造優勢
高良率、封裝經驗和成功的客戶資格認證並不容易複製。HBM 在技術上比普通 DRAM 更具挑戰性。
3. HBM 吸收傳統 DRAM 產能
將晶圓和封裝資源分配給 HBM 可能會收緊市場的其他部分,支撐更廣泛的記憶體價格。
4. 長期合約提高可見度
多年期的客戶合約可以減少需求不確定性,幫助公司規劃資本投資。
5. 資產負債表強勁
可觀的淨現金部位使 SK海力士具備投資能力,能在經濟低迷中生存並同時回報資本。
6. 股份註銷改善每股經濟效益
40兆韓元的回購計劃在完成後直接減少已發行的股票,支撐每股盈餘和自由現金流。
最重要的看空風險
看空論點同樣值得關注。
AI 資本支出可能令人失望
SK海力士最終依賴客戶從 AI 基礎設施中獲得足夠的回報。如果超大規模企業減少資本預算,記憶體訂單可能會迅速下降。
三星正在縮小差距
三星的 HBM 市佔率在第二季度大幅上升。更大的競爭可能會降低 SK海力士的市占率和定價能力。
客戶集中度仍然顯著
主要的加速器和雲平台客戶是 HBM 需求的重要來源。對一個主要架構的延遲可能會影響供應商的出貨。
資本支出可能在錯誤的時間達到峰值
新廠房昂貴且建設緩慢。在需求增長減緩後到達的產能可能會損害行業定價。
傳統記憶體仍然是週期性的
雖然HBM受到很多關注,但SK海力士也銷售暴露於傳統供需週期的DRAM和NAND產品。
期望已經提高
一家公司可以報告創紀錄的業績,但如果收益未達到雄心勃勃的預測,仍然可能會看到其股價下跌。對第二季度業績的反應顯示,強勁的絕對表現並不保證市場的正面反應。
貨幣、地緣政治和政策風險持續存在
SK海力士在韓國、中國、美國及其他市場營運。出口管制、貿易政策、匯率變化和設備限制都可能影響成本與生產策略。上漲那天的總體背景值得直說,因為那則帶著8.1%的通訊社報導也帶著這些:Associated Press指出,在通膨仍明顯高於3%的情況下,市場參與者預期聯準會將在年底前升息,聯邦公開市場委員會將於9月16日作出決定,8月通膨資料將於9月11日公布。布蘭特原油報96.32美元,背景是美國與伊朗持續六個月的戰爭,以及事實上仍然關閉的荷姆茲海峽。一檔貝他值2.39、預期評價僅四倍的股票,對那個折現率的曝險不亞於對HBM位元成長的曝險——這一張力在2026年期中選舉遇上聯準會和全球債券拋售中有所探討。
投資者應該接下來監控的事項
一個有紀律的SK海力士研究過程應該追蹤可衡量的證據,而不是依賴“AI超週期”這個詞。
每季度的經營指標
- DRAM和NAND平均售價變化。
- HBM出貨增長。
- 不包括異常項目的營業利潤率。
- 資本支出和自由現金流。
- 存貨天數。
- 淨現金和股東分配。
競爭指標
- SK海力士的HBM收入份額。
- 三星的HBM4認證進度和生產良率。
- 美光的HBM4營收爬坡。
- HBM4E送樣與認證里程碑。
- 客戶在GPU和客製化加速器平台上的採用情況。
最終需求指標
- 超大規模雲端業者的資本支出財測。
- AI加速器出貨預測。
- 雲端AI收入增長。
- 伺服器出貨台數成長。
- 每個加速器的記憶體內容。
- 資料中心專案延遲或取消的證據。
實用的五步監控框架
- 將價格走勢與基本面分開。 確定一個變動是公司特定的還是行業普遍的。
- 追蹤修訂,而不僅僅是報告的數字。 上升或下降的前瞻性預測通常會驅動股票。
- 正常化利潤率。 不要假設76%的營運利潤率會無限期持續。
- 同時觀察市占率和總市場成長。 在一個更大市場中佔有較小的份額仍然可以產生更高的收入。
- 事先界定足以推翻投資論點的證據。 例如失去認證、持續的市占率流失或在快速產能增長期間HBM價格下跌。
同一場榮景,兩份財報對照來讀
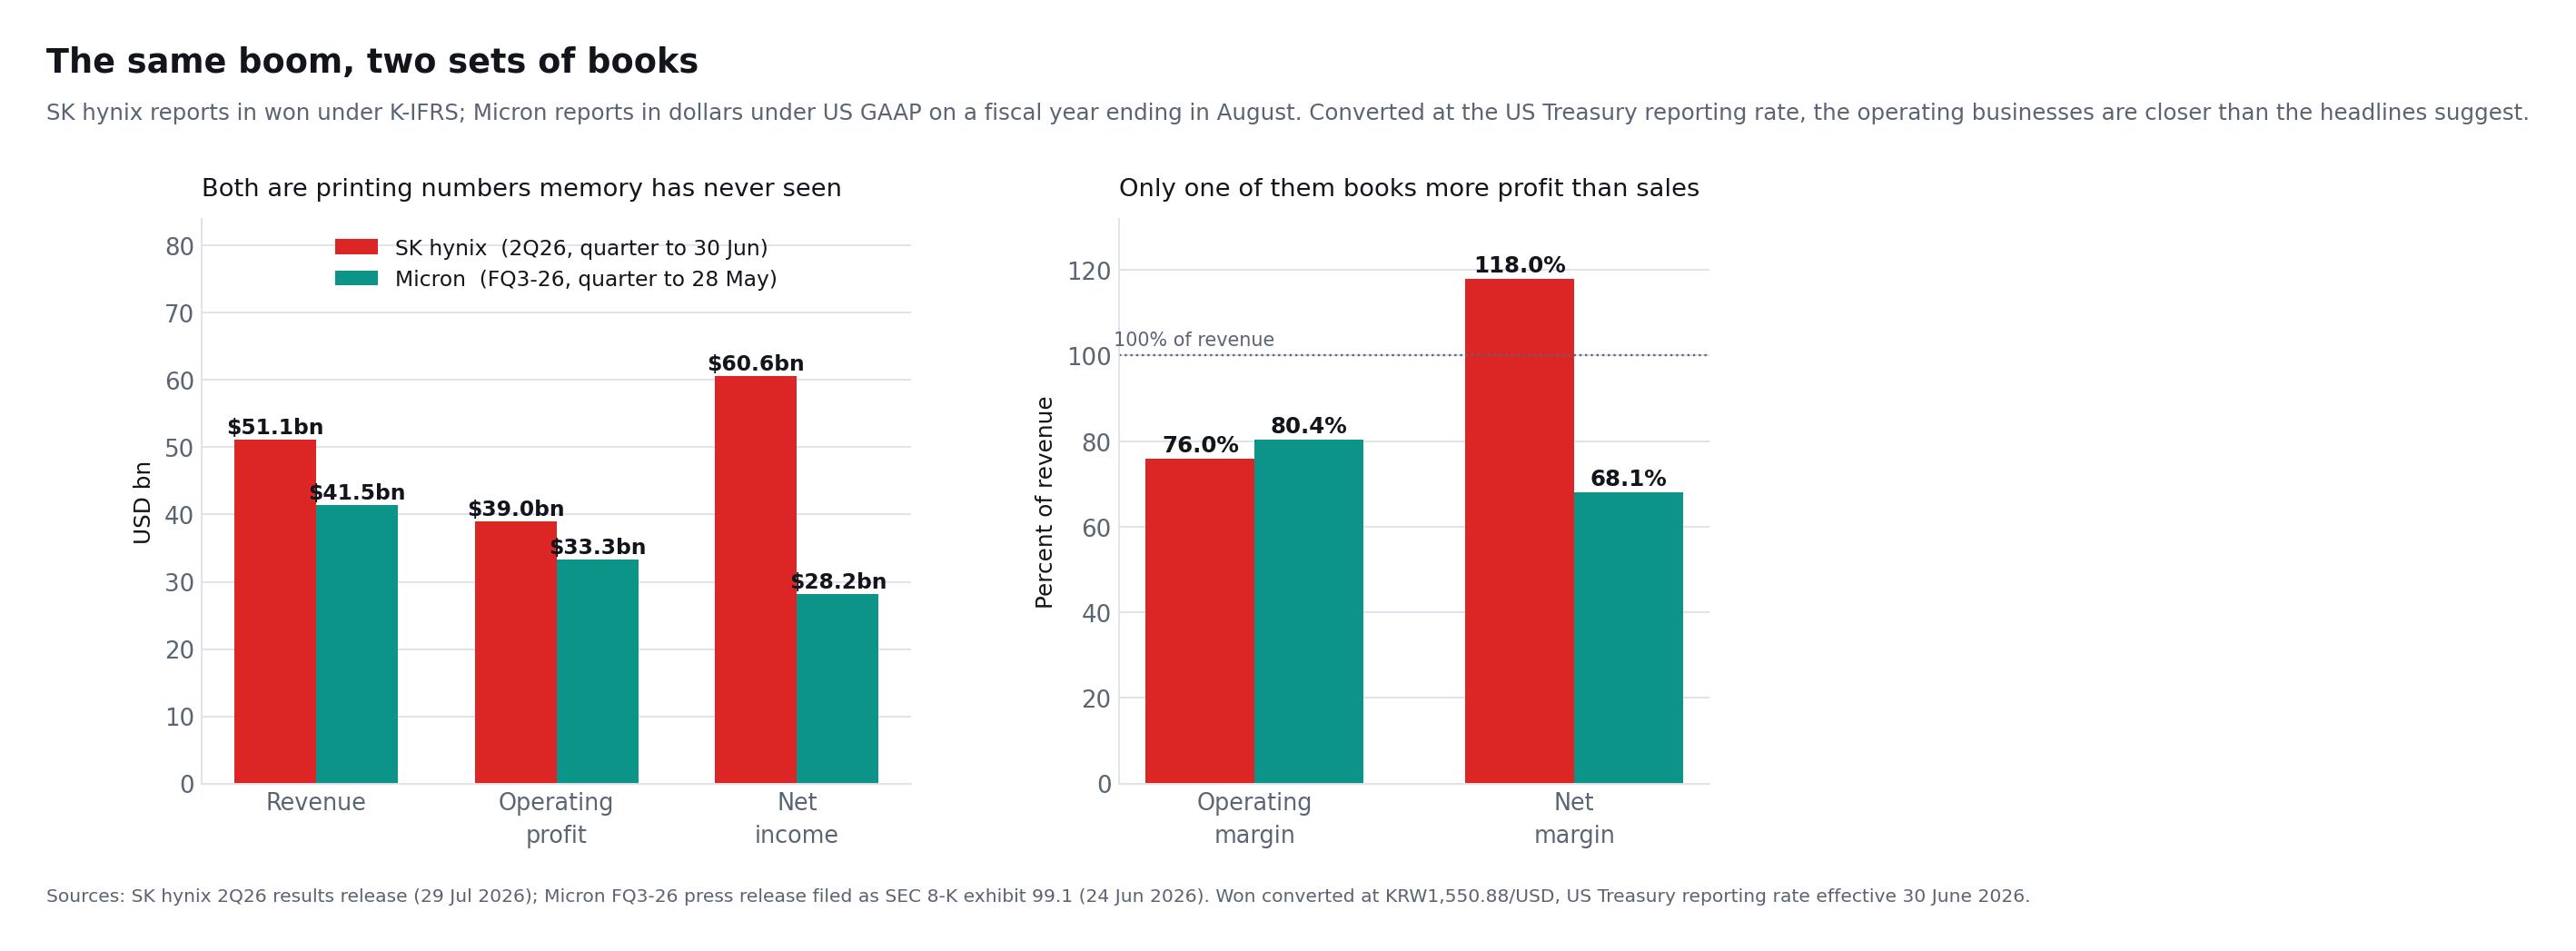
把SK海力士和美光放在一起比,比看上去要難,而大多數報導乾脆不做這件事。SK海力士按日曆年、依K-IFRS以韓元編製。美光則按截至8月的會計年度、依美國一般公認會計原則以美元編製,因此它的「財年第三季」結束於2026年5月28日——只要用一個明確寫出的匯率而不是靠猜來處理貨幣,這個時點已經足夠接近SK海力士的6月季度,可以公平對讀。
按美國財政部報告匯率1,550.88韓元兌1美元(2026年6月30日生效)換算,兩家最近報告的季度排列如下。下表每一個數字都來自公司自己的公告。
| 同一季度對比 | SK海力士(2026年Q2,至6月30日) | 美光(2026財年Q3,至5月28日) |
|---|---|---|
| 營收 | $51.1bn | $41.5bn |
| 營業利益 | $39.0bn | $33.3bn |
| 營業利益率 | 76% | 80.4% |
| 淨利 | $60.6bn | $28.2bn |
| 淨利率 | 118% | 68.1% |
| 營運現金流 | — | $25.4bn |
| 資本支出 | — | $7.1bn |
| 自由現金流 | — | $18.3bn |
| 淨現金或現金部位 | $44.7bn(淨現金) | $30.2bn(現金及投資) |
這張表裡跑出三件事,是兩家公告本身都沒有點明的。
這個季度裡更賺錢的經營者是美光。用描述經營本身而非會計結果的指標看,美光80.4%的營業利益率略勝SK海力士的76%。差距不大,兩個季度也並非完全對齊,但「HBM領先自然帶來更優利潤率」這個廣為流傳的假設,在兩份文件並排放置時並未獲得支持。
SK海力士的優勢在規模與資產負債表,不在單位經濟。按營收和營業利益它都是更大的生意,並且持有約447億美元淨現金——比美光全部現金與投資部位還多。同時供養M15X、龍仁、P&T7和一筆40兆韓元買回的,正是這個。
只有美光公布了真正要緊的那個現金數字。美光揭露該季營運現金流254億美元、資本支出71億美元、調整後自由現金流183億美元,並對下一季給出約500億美元營收、約86%毛利率的財測。SK海力士的季度公告給出了營收、利潤和淨現金部位,卻沒有現金流量表——因此本文每一個評價框架都要用到的自由現金流殖利率,僅憑這份初步公告是算不出來的。美光2026財年第三季業績
最後這一點與其說是批評,不如說是一條實務提示。如果你要的數字是自由現金流,初步業績公告就是錯的文件;應當等季報。任何從7月那份公告搭出SK海力士自由現金流模型的人,都對資本支出做了估計——不論他有沒有說出來。
SK海力士股票在8%上漲後是否值得購買?
證據支持SK海力士是對AI記憶體需求最直接的公開市場敞口之一。其HBM領導地位、HBM4出貨量、HBM4E路線圖、強勁的資產負債表和股東回報提供了令人信服的長期基礎。
證據並不能證明在單日大漲8%之後立刻買進就一定划算。該股票波動性大,預期高,報告的收益可能接近定價周期中異常有利的點。
該股票可能適合以下投資者:
- 相信AI基礎設施支出在幾年內將保持強勁。
- 能夠承受主要半導體周期的回撤。
- 理解韓國股票和ADR特有的風險。
- 願意密切監控HBM競爭。
- 使用持倉規模而不是進行全有或全無的賭注。
對於尋求穩定利潤率、可預測的季度收益或低波動性的投資者來說,這可能不太合適。
一種分階段的方法可以減少時機風險。投資者可以建立估值範圍,從有限的配置開始,並且只有在新的證據加強長期論點時才增加持倉,而不是將8%的激增視為追逐股票的確認。
有關 SK海力士 股票和 AI 記憶體超週期的常見問題
SK海力士2026年第三季財報表現如何?
2026年10月28日,SK hynix公布第三季初步營收104.6兆韓元、營業利益83.3兆韓元,營業利益率79.7%,高於LSEG SmartEstimates預估的98.3兆韓元與76.7兆韓元。稅後淨利為39.8兆韓元。公司同時宣布2026年約100兆韓元的股東回饋、每股2萬韓元的季度股利,以及新一輪20兆韓元庫藏股買回。
SK海力士股價較高點下跌了多少?
首爾掛牌股票2026年10月29日收在1,526,000韓元,比2026年6月22日2,919,000韓元的歷史收盤紀錄低48%,但比2025年底收盤價651,000韓元高134%。那斯達克ADR 10月28日收在164.70美元,比9月9日198.63美元的高點低17%。
SK海力士2026年會回饋股東多少?
根據10月28日的Form 6-K,約100兆韓元:現金股利至少30兆韓元,庫藏股買回並註銷至少60兆韓元,其中包括10月完成的40兆韓元買回。第三季股利為每股2萬韓元,其中一半是來自鎧俠投資收益的特別股利,發放對象為2026年11月30日登記在冊的股東。
為什麼 SK海力士 股票上漲超過 8%?
2026年9月7日的反彈反映了對 AI 硬體和記憶體需求的廣泛樂觀,這得益於低 DRAM 庫存和強勁的 HBM 基礎面。三星和其他半導體公司也上漲,這表明此次漲幅主要是整個行業的現象。
HBM 是什麼,為什麼對 SK海力士 重要?
高頻寬記憶體將 DRAM 晶片垂直堆疊,以便在 AI 處理器附近提供更快的資料傳輸。SK海力士 是主要的 HBM 供應商,因此對 AI 加速器需求的上升可以增加其收入、利潤率和戰略重要性。
SK海力士 仍然是 HBM 市場的領導者嗎?
是,就營收占有率而言。Counterpoint估計SK海力士在2026年第二季占HBM營收的50%,低於一年前的64%,同期三星升至約33%。有兩點但書很重要。Counterpoint指出其中大部分營收仍來自HBM3E,因此這張表衡量的是正在退場的一代。而在一般DRAM上,SK海力士已經根本不是第一:TrendForce在同一季把三星以39.4%的產業營收占有率排在SK海力士的24.9%之前。
根據其前瞻性本益比,SK海力士 股票便宜嗎?
相對於許多科技公司,前瞻性本益比看起來較低,但當收益接近周期性高峰時,記憶體股票通常看起來最便宜。投資者應該評估正常化的收益、資本支出和自由現金流,而不是依賴單一的倍數。
AI 記憶體超週期會以供應過剩結束嗎?
是的。HBM 需求可以持續上升,而行業產能增長可能更快。主要風險包括超級雲端運算商支出放緩、激進的產能擴張以及三星和美光的產出改善。
SK海力士還是最大的記憶體公司嗎?
在DRAM上不是。TrendForce把三星以39.4%排在2026年第二季DRAM產業營收首位,SK海力士以24.9%居第二,美光以23.3%居第三。單看高頻寬記憶體,SK海力士仍以50%的HBM營收領先。兩個事實並不矛盾:HBM是DRAM市場中的一個細分市場,SK海力士在這一細分市場領先,在整個DRAM市場落後。
上個季度SK海力士為什麼比三星和美光成長更慢?
因為它自己的產品結構。TrendForce發現,在三大供應商中HBM在SK海力士的位元出貨裡占比最高,而HBM大多按多年協議銷售。當一般DRAM合約價格在該季飆升時,通用產品曝險更大的競爭對手吃到了漲幅中更大的一塊。SK海力士營收季增37.9%,三星為63.4%,美光為65.5%。
結論
SK海力士 股票的 8% 上漲反映出一個基本上可信的故事。AI 系統需要越來越多的高效能記憶體,庫存仍然緊張,HBM 生產困難,而 SK海力士 已將其技術領導地位轉化為創紀錄的營運結果。
該公司也已超越 HBM3E。它正在出貨HBM4、送樣HBM4E,談判多年客戶協議,擴大生產並將大量自由現金流回饋給股東。
儘管如此,宣布一個永久性的超級循環仍然為時過早。在三星步步逼近之下,SK海力士的HBM市場占有率正在下滑;而在更廣的DRAM市場裡,SK海力士已經退居三星之後的第二位,該季的成長也低於兩家競爭對手。美光正在擴大自己的HBM4業務。全產業的資本支出在加速,而股票偏低的預期評價,部分反映的正是市場預期非凡的利潤率終將回歸常態。
最平衡的結論是 AI 記憶體的上升週期仍然具有強大的基本動能,但該股票已進入執行比興奮更重要的階段。投資者應該關注市占率、HBM4E 認證、記憶體定價、資本強度和超大規模支出,而不是假設每個 AI 模型的公告都會永久提高內在價值。
使用 SimianX AI 將 SK海力士 的財務表現、分析師修訂、技術趨勢和市場驅動的 AI 新聞整合在單一研究工作流程中。將該平台視為分析工具,獨立驗證重要資料,並在做出投資決策之前諮詢合格的財務專業人士。
延伸閱讀
- 美光Anthropic協議:條款未揭露,MU股價與算力交易一覽
- 台積電2026年Q3財報後股價為何下跌:歷次法說會反應一覽
- 博通AI營收逐季一覽:AVGO股價為何財報優於預期仍下跌
- AI領袖呼籲放緩前沿:晶片股應聲下跌,科技巨頭卻逆勢上漲
- 三星股價2026:三星電子歷年股價走勢、季度財報與市值表
- AI資本支出2026:五大科技巨頭燒掉96%的營運現金流
- 2026年期中選舉撞上聯準會:九月的降息是否已經徹底死了
- 2026年全球債券拋售潮:30年期美債殖利率創19年新高
- KOSPI 2026崩盤:韓國AI晶片股的清算時刻全解析
- 美光空單餘額歷史:MU放空從4160萬股高峰降至2600萬股
- 半導體熊市全史:SOX指數歷次崩盤參考表(1995–2026)
- 台積電股票2026:Q3營收467億美元創新高,輝達仍離不開
- 2026年AI動能退潮:半導體晶片股為何在第二季反彈後大跌
來源
- SK海力士2026年第二季財務業績
- SK海力士完成HBM4開發並準備量產
- SK海力士送出12層HBM4E樣品
- SK海力士40兆韓元庫藏股買回與註銷計畫
- TrendForce:2026年第二季DRAM產業營收季增59.5%
- Counterpoint Research:全球HBM市場占有率,2026年第二季
- 三星交付業界首款商用HBM4
- 美光2026財年第三季業績——作為美國證管會8-K表格附件99.1提交的公告
- 美光8-K表格,2026年6月24日
- Associated Press:晶片股走高,全球市場漲跌互見,2026年9月7日
- SKHY的市場資料與分析師預估
- 美國財政部報告用匯率
- SK hynix — 2026年第三季法說會邀請(2026年10月28日公布業績)
- SK hynix — 2026年第一季財務業績
- SK hynix — 2025全年及第四季財務業績
- SK hynix — 2025年第三季財務業績
- SK hynix — 2025年第二季財務業績
- SK hynix — 2025年第一季財務業績
- Yahoo Finance — SK hynix(000660.KS)歷史股價
- Nasdaq — SKHY歷史價格
- SK hynix — Form 6-K:2026年第三季初步財報(2026年10月28日)
- SK hynix — Form 6-K:2026年股東回饋計畫(2026年10月28日)
- SK hynix — Form 6-K:2026年第三季現金股利(2026年10月28日)
- SK hynix — Form 6-K:20兆韓元庫藏股買回(2026年10月28日)
- SK hynix — Form 6-K:40兆韓元買回完成(2026年10月26日)
- CNBC — SK海力士2026年第三季獲利、預估與法說會(2026年10月28日)
揭露:本文僅供教育和資訊用途。它不構成投資、法律或稅務建議。財務估算、市場價格和分析師目標可能會隨時變更,恕不另行通知。