
讀懂 Sysco 自己的擬制報表:Jetro 的數字究竟說了什麼
2026 年 9 月 15 日,Sysco Corporation(紐約證交所:SYY)將 12,345,679 股普通股定價為每股 81.00 美元。這筆 Sysco 10 億美元股票發行是其併購 Jetro Restaurant Depot 融資方案中最後、也是最小的一塊,單獨來看幾乎微不足道:它只讓股數增加 2.57%。
同時送件的文件卻一點都不輕。為了賣出這些股票,Sysco 必須公布一份經修訂的公開說明書補充文件,並在 2026 年 9 月 14 日的8-K 表格臨時報告中揭露三樣市場從未見過的東西:Jetro Restaurant Depot 的經會計師查核合併財報、其管理階層討論與分析,以及合併後公司一份完整的未經查核簡明合併擬制損益表。
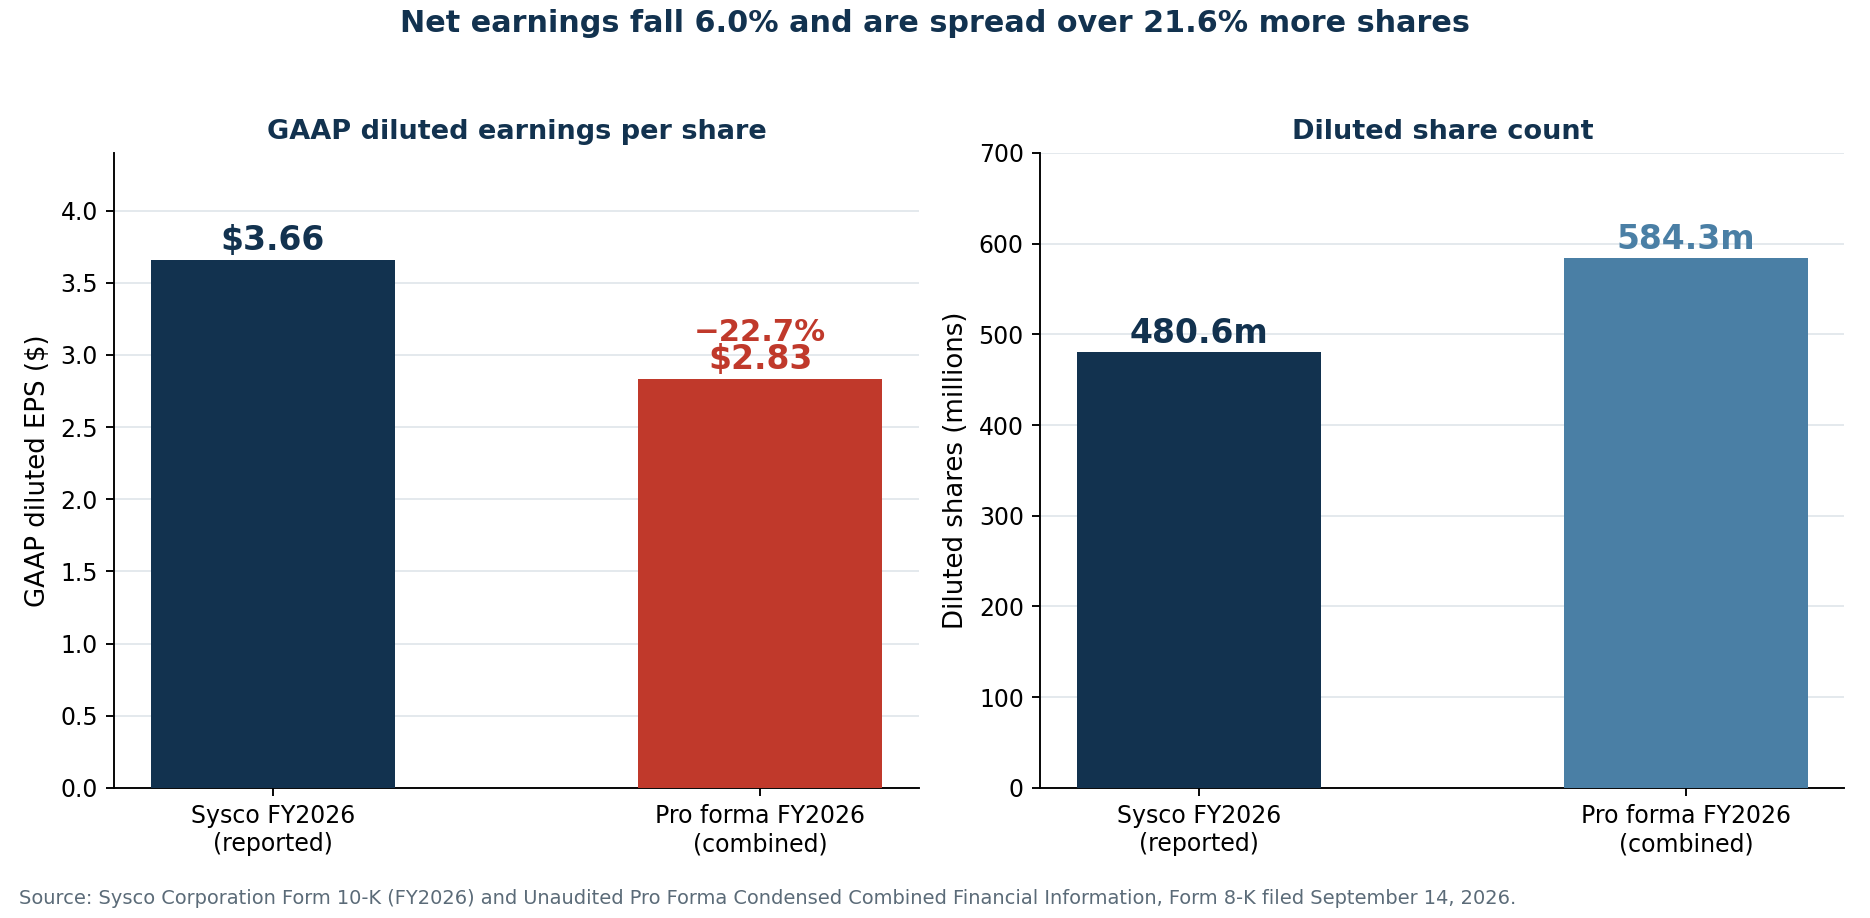
這些文件回答了新聞標題一直在猜的問題。Sysco 自己的擬制報表顯示:假如交易在 2026 會計年度初完成,合併後的稀釋每股盈餘會是 2.83 美元,而不是 Sysco 實際公告的 3.66 美元,降幅 22.7%。這不是哪個看空分析師的預估,而是公司自己的算術,為一次證券發行而簽署。
本文逐行梳理文件說了什麼:精確的稀釋階梯、擬制損益表、解釋「調整後每股盈餘增益」與「會計每股盈餘下滑 23%」為何同時成立的橋接表、Jetro 行銷數字背後的查核數據、290 億美元併購價究竟落在資產負債表何處,以及去槓桿計畫需要多少現金。關注這樁交易的投資人可用 SimianX AI 追蹤 SYY 的申報文件、價格走勢與監管新聞。
文中所有數字皆取自截至 2026 年 9 月 16 日的美國證管會文件與市場資料。
這次發行的確切條件
Sysco 於 9 月 14 日收盤後宣布發行,隔日晚間定價。條件極為精確,而精確在這裡很重要,因為幾乎所有談稀釋的評論用的都是四捨五入後的數字。
| 發行條件 | 基本交易 | 全額超額配售 |
|---|---|---|
| 發行股數 | 12,345,679 | 14,197,530 |
| 公開發行價 | 81.00 美元 | 81.00 美元 |
| 發行總額 | 10.000 億美元 | 11.500 億美元 |
| 每股承銷折價 | 2.43 美元 | 2.43 美元 |
| 承銷折價合計 | 3,000 萬美元 | 3,450 萬美元 |
| Sysco 淨募得金額 | 9.674 億美元 | 11 億美元 |
| 發行前流通股數(2026 年 9 月 9 日) | 479,568,281 | 479,568,281 |
| 發行後流通股數 | 491,913,960 | 493,765,811 |
| 股數增幅 | 2.574% | 2.960% |
承銷商的超額配售權恰為 1,851,851 股。基本交易中,高盛認購 4,444,444 股,道明證券認購 2,962,962 股,其餘由另外十三家銀行分攤。
有兩個細節值得強調。第一,本次發行並不以 Jetro 併購案完成為前提。若交易破局,這些股票仍會在外流通,Sysco 保留這筆現金作一般公司用途。第二,Sysco 在員工股權獎酬計畫下另有 33,878,051 股保留股數,並未計入上表任何數字。
81.00 美元的定價較 9 月 14 日 83.54 美元的收盤價折價 3.04%,這在新股發行中是再平常不過的讓利。之後的事就沒那麼平常了:SYY 在 9 月 15 日收 79.60 美元、9 月 16 日收 78.71 美元,比新投資人的買進價還低 2.8%,兩日成交量分別為 1,370 萬股與 630 萬股,而平常只有 200 萬到 400 萬股。
稀釋階梯有三階,不是一階
10 億美元發行是三項改變股數的事件中最小的一項。交割時 Sysco 還將向 Jetro 股東發行 9,150 萬股,依擬制報表 82.11 美元的參考價計算,這部分價值 75.14 億美元。
| 階段 | 流通股數 | 原股東持股比重 |
|---|---|---|
| 發行前(2026 年 9 月 9 日) | 479,568,281 | 100.00% |
| 10 億美元發行後 | 491,913,960 | 97.49% |
| 向 Jetro 股東發行 9,150 萬股後 | 583,413,960 | 82.20% |
| 全額行使超額配售權 | 585,265,811 | 81.94% |
擬制報表採用 584,290,988 股稀釋股數,其中已計入加權影響與股權計畫帶來的稀釋。
股票發行讓原股東損失 2.5 個百分點的持股,併購對價股份又拿走 15.3 個百分點。爭論這次發行,等於只爭論稀釋總量的六分之一。
以股票支付的交易常被人用標題上那個發行數字來評斷,而不是看完整的階梯——投資人讀亞馬遜與高通的晶片協議時犯的正是同一個錯,那裡公布的股數也只是最終股數的一部分。
這正是發行本身不是投資命題的原因,也是 Sysco 以股權而非舉債來籌措最後 10 億美元這個決定站得住腳的原因。按擬制融資表隱含的約 5.6% 混合利率計算,最後這 10 億用股票而非舉債,每年可省下約 5,600 萬美元稅前利息,並守住為其餘 209 億美元定價的投資等級評等。
Sysco 自己的擬制損益表
這張表重新框定了整場討論。它直接來自 9 月 14 日 8-K 表格的附件 99.3,把合併後的公司呈現為交易已於 2025 年 6 月 29 日完成的樣子。
| 會計年度,百萬美元 | 擬制 2026 | Sysco 2026 | Sysco 2025 | Sysco 2024 |
|---|---|---|---|---|
| 營業收入 | 100,561 | 84,553 | 81,370 | 78,844 |
| 營業成本 | 81,810 | 68,914 | 66,401 | 64,236 |
| 營業毛利 | 18,751 | 15,639 | 14,969 | 14,608 |
| 營業費用 | 14,594 | 12,544 | 11,881 | 11,406 |
| 營業利益 | 4,157 | 3,095 | 3,088 | 3,202 |
| 利息費用 | 2,008 | 717 | 635 | 607 |
| 其他費用(收益),淨額 | 75 | 102 | 38 | 30 |
| 稅前淨利 | 2,074 | 2,276 | 2,415 | 2,565 |
| 所得稅 | 423 | 519 | 587 | 610 |
| 本期淨利 | 1,651 | 1,757 | 1,828 | 1,955 |
| 稀釋每股盈餘 | 2.83 美元 | 3.66 美元 | — | — |
| 稀釋股數 | 584,290,988 | 480,612,203 | — | — |
把最下面三列連起來看。營業收入成長 18.9%,營業利益成長 34.3%,而本期淨利下滑 6.0%,因為利息費用幾乎變成三倍——從 7.17 億美元升到 20.08 億美元。再攤到多出 21.6% 的股數上,稀釋每股盈餘就從 3.66 美元掉到 2.83 美元。
同一份文件也給出 EBITDA 的視角:
| 百萬美元 | 擬制 2026 | Sysco 2026 |
|---|---|---|
| EBITDA | 5,787 | 3,969 |
| 剔除特定項目後的調整 EBITDA | 6,608 | 4,387 |
| 調整後 EBITDA 利潤率 | 6.6% | 5.2% |
| 折舊與攤銷 | 1,705 | 976 |
| 淨負債 | 32,286 | 11,730 |
| 淨負債 / 調整後 EBITDA | 4.89 倍 | 2.67 倍 |
利潤率確實改善了——調整後 EBITDA 從 5.2% 提升到 6.6% 是真實的結構性收穫,也是多方論點中最紮實的一條。問題出在 EBITDA 以下的一切。
為什麼「每股盈餘增益」與「每股盈餘下滑 23%」同時成立
Sysco 給出的財測是第一年調整後每股盈餘增益中高個位數,第二年百分之十到十五。這些說法並不誤導人,但它們衡量的也不是上面擬制報表裡的同一件事。文件讓我們能把這道落差算得分毫不差。
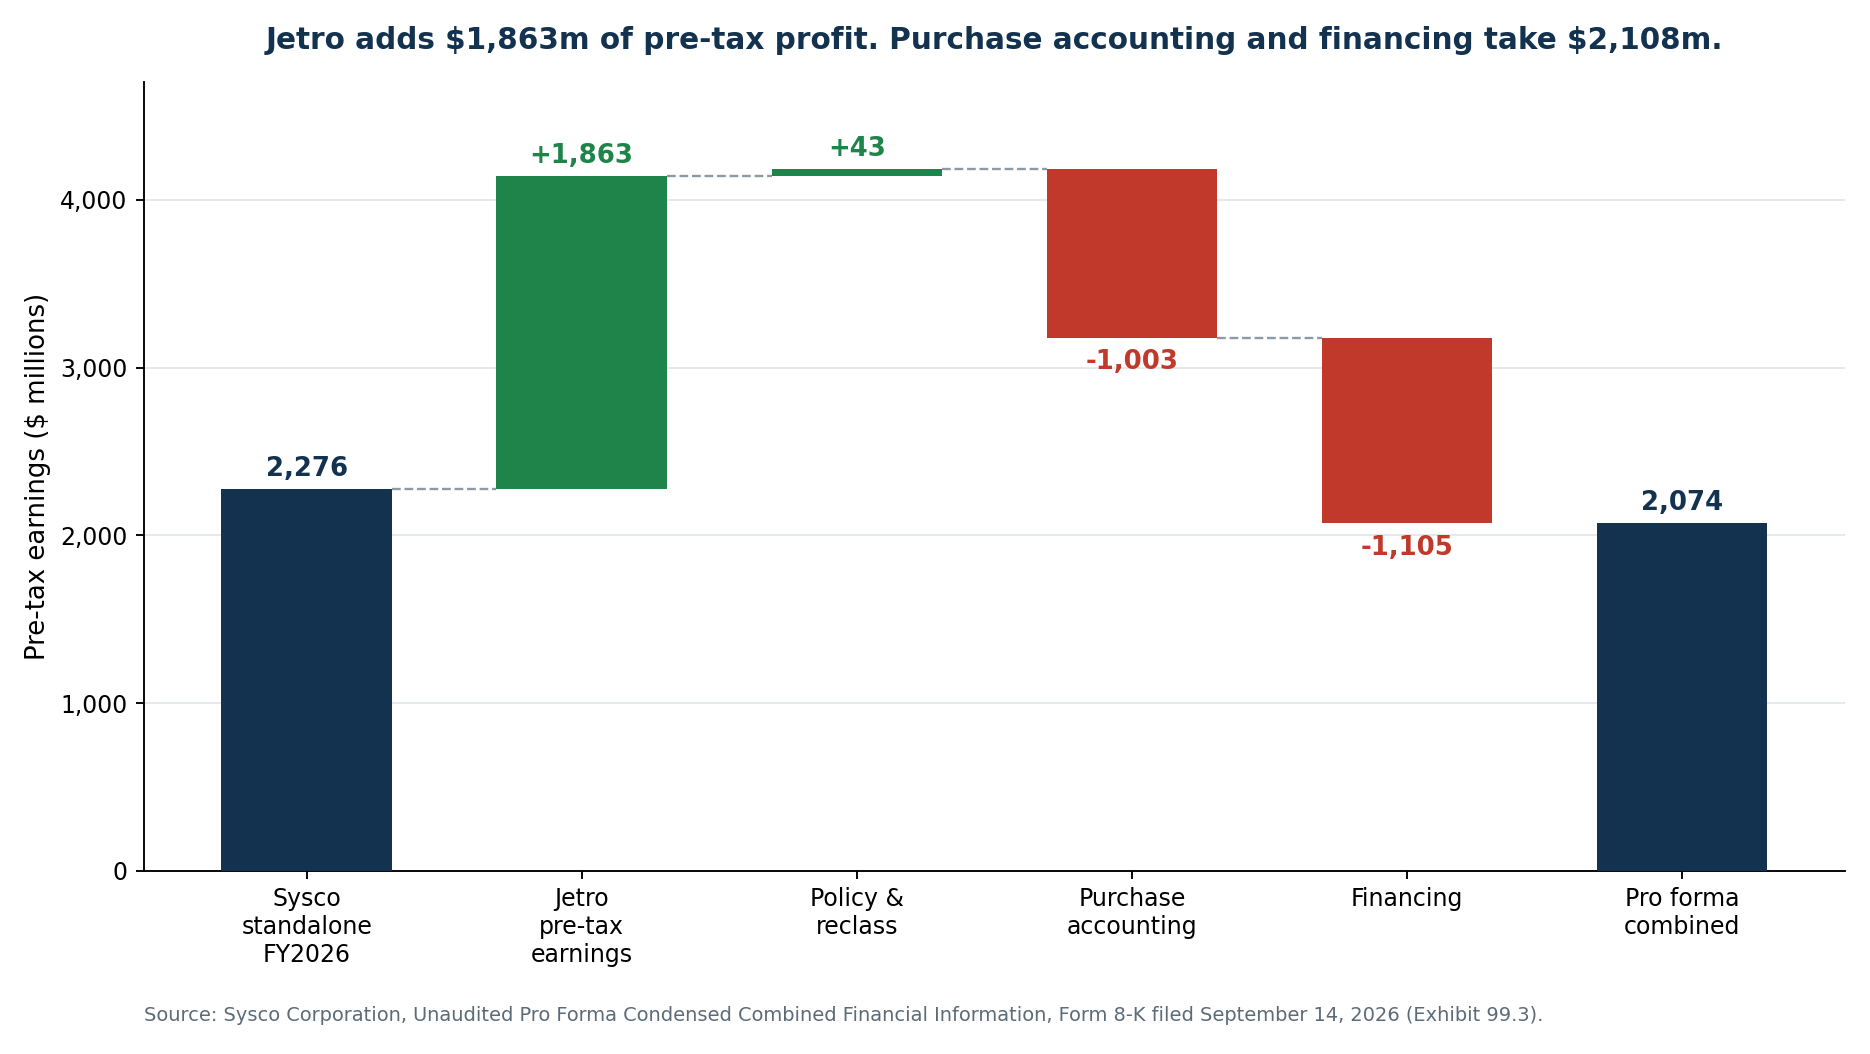
| 稅前盈餘橋接,百萬美元 | 金額 |
|---|---|
| Sysco 獨立經營的 2026 會計年度稅前淨利 | 2,276 |
| 加:Jetro 稅前淨利(截至 2026 年 6 月 27 日的 12 個月) | +1,863 |
| 加:會計政策與重分類調整 | +43 |
| 減:收購價格分攤會計調整 | −1,003 |
| 減:融資相關調整 | −1,105 |
| 擬制稅前淨利 | 2,074 |
Jetro 帶來 18.63 億美元稅前淨利,收購價格分攤會計與融資合計拿走 21.08 億美元——比被併購事業賺到的還多 2.45 億美元。
收購價格分攤這一項還能再拆:
| 收購價格分攤相關費用,百萬美元 | 金額 |
|---|---|
| 取得之可辨認無形資產攤銷 | 626 |
| 評價增值後的廠房設備折舊 | 91 |
| 減:迴轉 Jetro 原有的歷史折舊 | −66 |
| 一次性交易費用 | 191 |
| 一次性留任獎金 | 118 |
| 一次性產權移轉稅 | 49 |
| 減:剔除 Jetro 利率交換合約的攤銷 | −6 |
| 合計 | 1,003 |
調整後每股盈餘把 6.26 億美元的無形資產攤銷排除在外。光是這一列——非現金、真實存在、而且會持續好幾年——就約當 Jetro 營業利益的 32%。再加上 3.58 億美元確實不會重複發生的交易、留任與移轉稅支出,就構成了「高個位數增益」與「會計每股盈餘低 23%」之間的全部距離。
兩個數字都沒錯,它們回答的是不同的問題。調整後每股盈餘問的是現金面的經濟效益有沒有改善;會計每股盈餘問的是合併後公司的一股究竟擁有什麼。對一家公開承諾用帳上獲利以現金配息的公司而言,兩者都重要。
Jetro 的查核財報揭露了什麼
在 9 月 14 日之前,Jetro Restaurant Depot 幾乎只能透過 Sysco 的交易文件來認識:2025 年約 160 億美元營收、約 21 億美元 EBITDA、約 19 億美元自由現金流。如今 JRD Unico, Inc. 及其關係企業的經查核合併財報已經公開,內容比摘要有意思得多。
| JRD Unico 合併,百萬美元 | 2025 年(至 12 月 27 日) | 2024 年(至 12 月 28 日) | 變動 |
|---|---|---|---|
| 營業收入 | 15,812.2 | 15,331.3 | +3.14% |
| 營業毛利 | 2,937.9 | 2,830.0 | +3.81% |
| 毛利率 | 18.58% | 18.46% | +12 個基點 |
| 推銷、一般及管理費用 | 997.1 | 968.1 | +2.99% |
| 營業利益 | 1,940.9 | 1,861.9 | +4.24% |
| 營業利益率 | 12.28% | 12.14% | +14 個基點 |
| 利息費用 | 186.5 | 165.1 | — |
| 關係人利息費用 | 84.6 | 138.2 | — |
| 稅前淨利 | 1,666.7 | 1,603.1 | +3.97% |
| 本期淨利 | 1,197.0 | 1,173.1 | +2.04% |
| 淨利率 | 7.57% | 7.65% | −8 個基點 |
利潤率的故事是真的。食品配銷業 12.3% 的營業利益率相當出色,而 Sysco 2026 會計年度的調整後 EBITDA 利潤率只有 5.2%。158 億美元營收上僅 6,740 萬美元的折舊攤銷、1.372 億美元的資本支出,勾勒出一門異常輕資產、高報酬的生意。
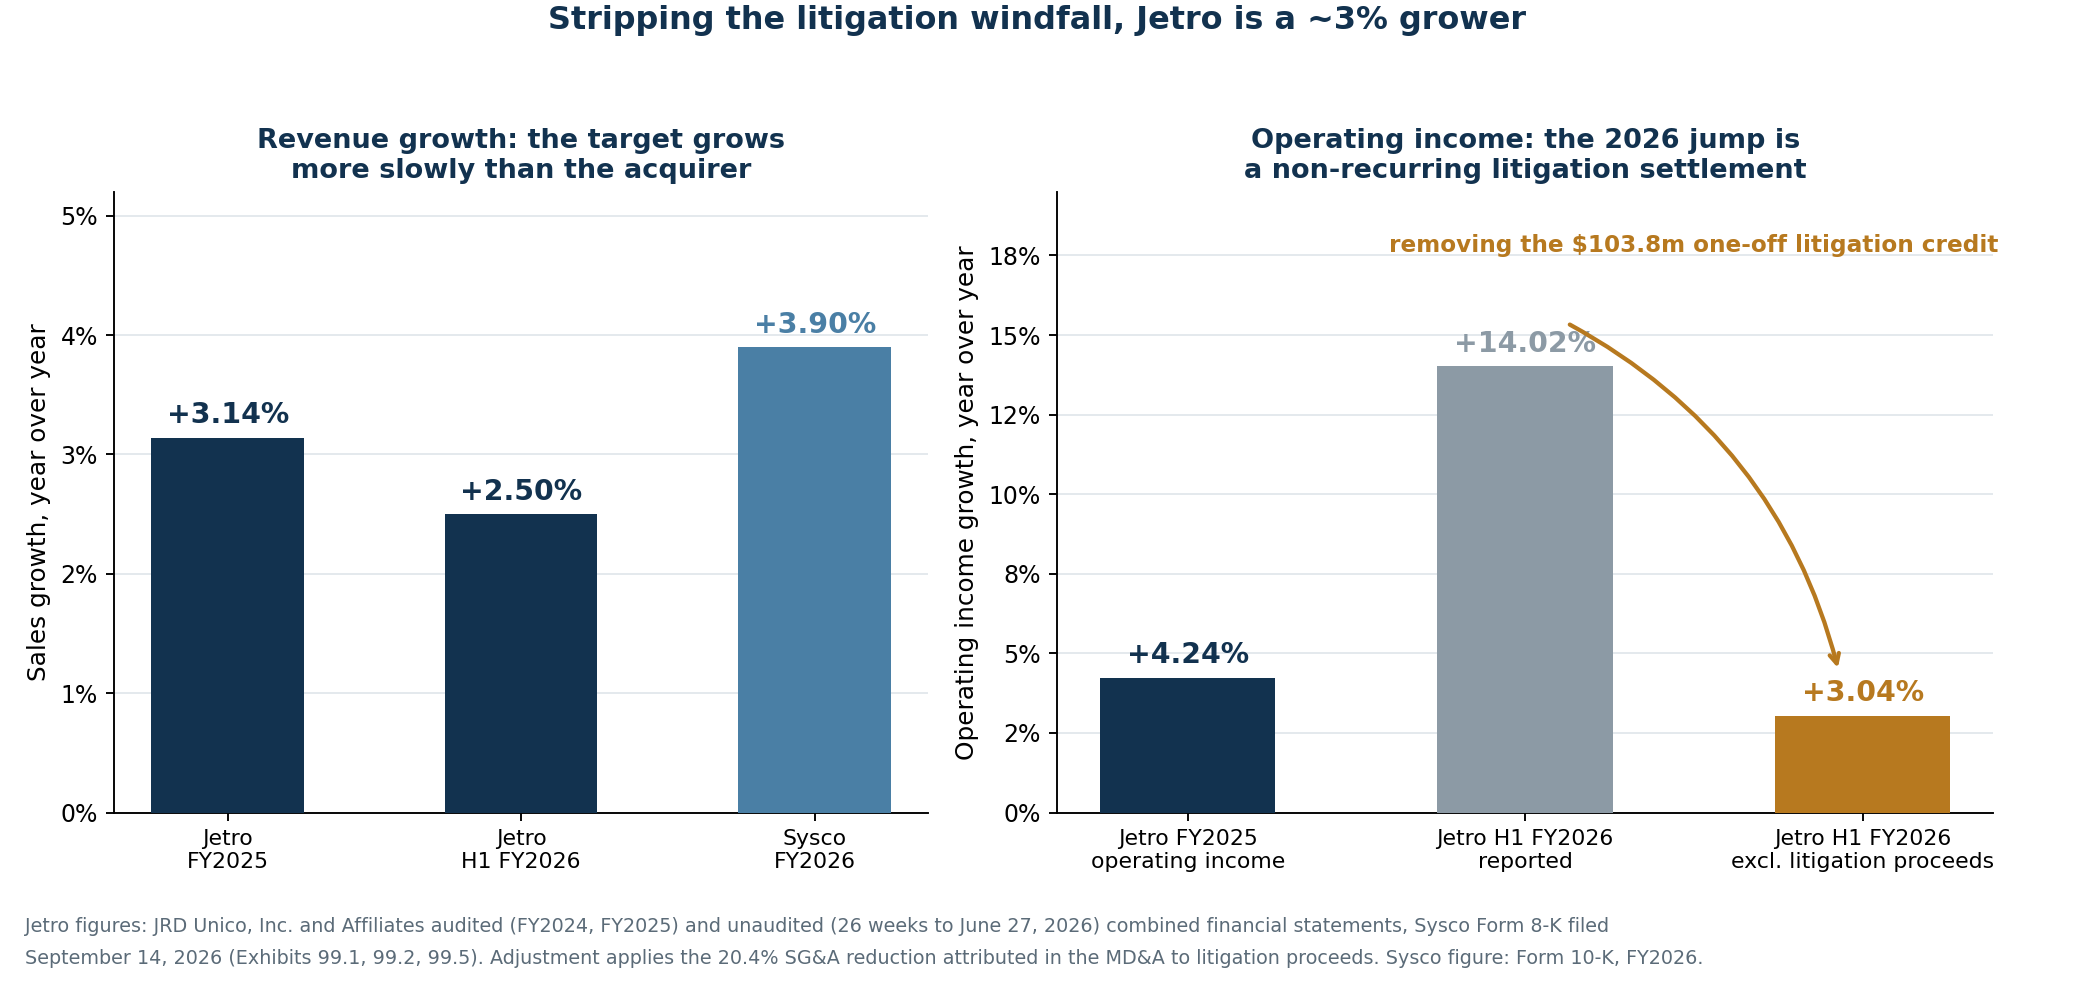
成長的故事才是查核財報與行銷說法分道揚鑣之處。Jetro 的營收在 2025 年成長 3.14%,而 Sysco 自己的營收在 2026 會計年度成長 3.9%。這家被當成成長引擎買下來的公司,成長速度比買方還慢。
2026 年的加速其實是一筆訴訟和解金
2026 會計年度上半年的數字漂亮得多,而這也是最可能被引用來證明交易奏效的一組數字。
| JRD Unico,截至 6 月 27 日的 26 週,百萬美元 | 2026 上半年 | 2025 上半年 | 變動 |
|---|---|---|---|
| 營業收入 | 8,061.7 | 7,864.7 | +2.50% |
| 營業毛利 | 1,519.5 | 1,454.0 | +4.50% |
| 推銷、一般及管理費用 | 441.8 | 508.8 | −13.2% |
| 營業利益(公告值) | 1,077.7 | 945.2 | +14.02% |
| 本期淨利 | 708.7 | 567.0 | +25.0% |
營收只增 2.5%,營業利益卻增 14%,這個結果相當刺眼。Jetro 自己的管理階層討論給了解釋:「多項非經常性訴訟和解所得,使推銷、一般及管理費用下降 20.4%。」
以去年同期 5.088 億美元為基數,20.4% 的降幅約當 1.038 億美元的一次性訴訟所得,被當成管理費用的貸項入帳。
| 2026 上半年營業利益調整,百萬美元 | 金額 |
|---|---|
| 公告的營業利益 | 1,077.7 |
| 減:估算的訴訟和解所得 | −103.8 |
| 調整後營業利益 | 973.9 |
| 2025 上半年營業利益 | 945.2 |
| 調整後成長率 | +3.04% |
把這筆意外之財剔除,Jetro 的營業利益只成長約 3%——與它 2025 年的表現一致,也更像一家穩定複利的成熟企業,而非正在加速的企業。同一份討論還提到,Jetro 在 2024 會計年度新開五家倉儲店、2025 會計年度再開五家,這恰好就是 Sysco 所稱「未來至少二十年內新增 125 家以上據點」所隱含的節奏。
一張由股東親手塑造的資產負債表
查核財報也顯示 Jetro 在 Leonard Green & Partners 及其共同投資人手中是一家什麼樣的公司。
| JRD Unico 資產負債表,百萬美元 | 2026 年 6 月 27 日 | 2025 年 12 月 27 日 | 2024 年 12 月 28 日 |
|---|---|---|---|
| 資產總計 | 3,383.0 | 3,183.9 | 3,059.8 |
| 負債總額(含關係人) | 5,778.6 | 6,235.3 | 6,844.1 |
| 負債總計 | 7,434.3 | 7,711.7 | 8,326.5 |
| 庫藏股,按成本計 | (2,614.1) | (2,614.1) | (2,614.1) |
| 股東權益淨額(負數) | (4,051.3) | (4,527.8) | (5,266.7) |
Jetro 背著 40.5 億美元的股東權益淨負值。這是槓桿式資本重組的印記,而不是經營困境——這門生意利潤極高——但它說明現金一直流向哪裡。
| 回流給 Jetro 股東的現金,百萬美元 | 2024 | 2025 | 2026 上半年 | 合計 |
|---|---|---|---|---|
| 已付股利 | 1,028.9 | 456.0 | 232.3 | 1,717.2 |
| 償還股東借款 | 750.0 | 309.4 | 385.8 | 1,445.2 |
| 償還庫藏股票券 | 933.3 | — | — | 933.3 |
| 合計 | 2,712.2 | 765.4 | 618.1 | 4,095.7 |
在截至 2026 年 6 月的三十個月裡,Jetro 的股東抽走了約 41 億美元。Sysco 如今為剩下的部分支付 290 億美元。這並非指控任何不當行為,配息式資本重組是私募股權的慣常操作,但它是理解這個價格的背景。
「19 億美元自由現金流」其實是 EBITDA 減資本支出
Sysco 的交易文件引用 Jetro 約 19 億美元自由現金流與 90% 以上的轉換率。其法人說明會簡報的註腳把定義寫得很白:自由現金流按調整後 EBITDA 減資本支出計算。
經查核的現金流量表給的是常規算法。
| Jetro 2025 年現金創造,百萬美元 | 金額 |
|---|---|
| 對外宣傳的「自由現金流」(調整後 EBITDA − 資本支出) | ~1,900 |
| 經查核 EBITDA(營業利益 + 折舊攤銷) | 2,008.3 |
| 減:資本支出 | −137.2 |
| 等於對外宣傳口徑 | 1,871.1 |
| 減:已付利息(含關係人) | −271.1 |
| 減:已付所得稅 | −469.7 |
| 經查核營業現金流減資本支出 | 1,081.4 |
對外宣傳的數字是常規算法的 1.76 倍,因為它是在利息與稅之前結出來的。同樣這種「宣傳口徑現金流」與「真正剩下的現金」之間的落差,也貫穿大型科技公司的資本支出循環。「合併自由現金流 55 億美元」這個標題同樣出自這個定義:約 64 億美元合併調整後 EBITDA 減去約 9 億美元資本支出。Sysco 的擬制報表則顯示,扣掉這個定義跳過的那些項目——20.08 億美元利息與 4.23 億美元稅款——之後還剩什麼。
這是整篇分析中最重要的一處修正,它重塑了每一個評價倍數:
| 以 289.96 億美元總對價所做的評價檢驗 | 倍數 |
|---|---|
| 企業價值 / 2025 年營收(158.12 億美元) | 1.83 倍 |
| 企業價值 / 2025 年 EBITDA(20.08 億美元) | 14.4 倍 |
| 企業價值 / 2025 年營業利益(19.41 億美元) | 14.9 倍 |
| 企業價值 / 截至 2026 年 6 月 12 個月營業利益(20.73 億美元) | 14.0 倍 |
| 企業價值 / 宣傳口徑自由現金流(19.00 億美元) | 15.3 倍 |
| 企業價值 / 經查核自由現金流(10.81 億美元) | 26.8 倍 |
| 企業價值 / 2025 年本期淨利(11.97 億美元) | 24.2 倍 |
| 年度綜效(2.50 億美元)占併購價比重 | 0.86% |
Sysco 給的口徑是 Jetro 營業利益的 14.6 倍,計入綜效後約 13 倍。按營業利益算大致沒錯;但按股東真正留得住的現金算,倍數更接近 27 倍。買方很少爭論算術,他們爭的是分母——輝達以 129 億美元收購 Hugging Face 時貫穿全局的正是這場爭論。
290 億美元落在資產負債表的哪裡
擬制報表對併購價做了分攤。對價結構如下:
| 估計總併購價,百萬美元 | 金額 |
|---|---|
| 交割時支付的現金 | 15,578 |
| 償還 Jetro 既有負債 | 5,812 |
| Jetro 權益增值單位 | 92 |
| 9,150 萬股 Sysco Holdings 股票,按 82.11 美元計 | 7,514 |
| 合計 | 28,996 |
分攤結果:
| 併購價初步分攤,百萬美元 | 金額 |
|---|---|
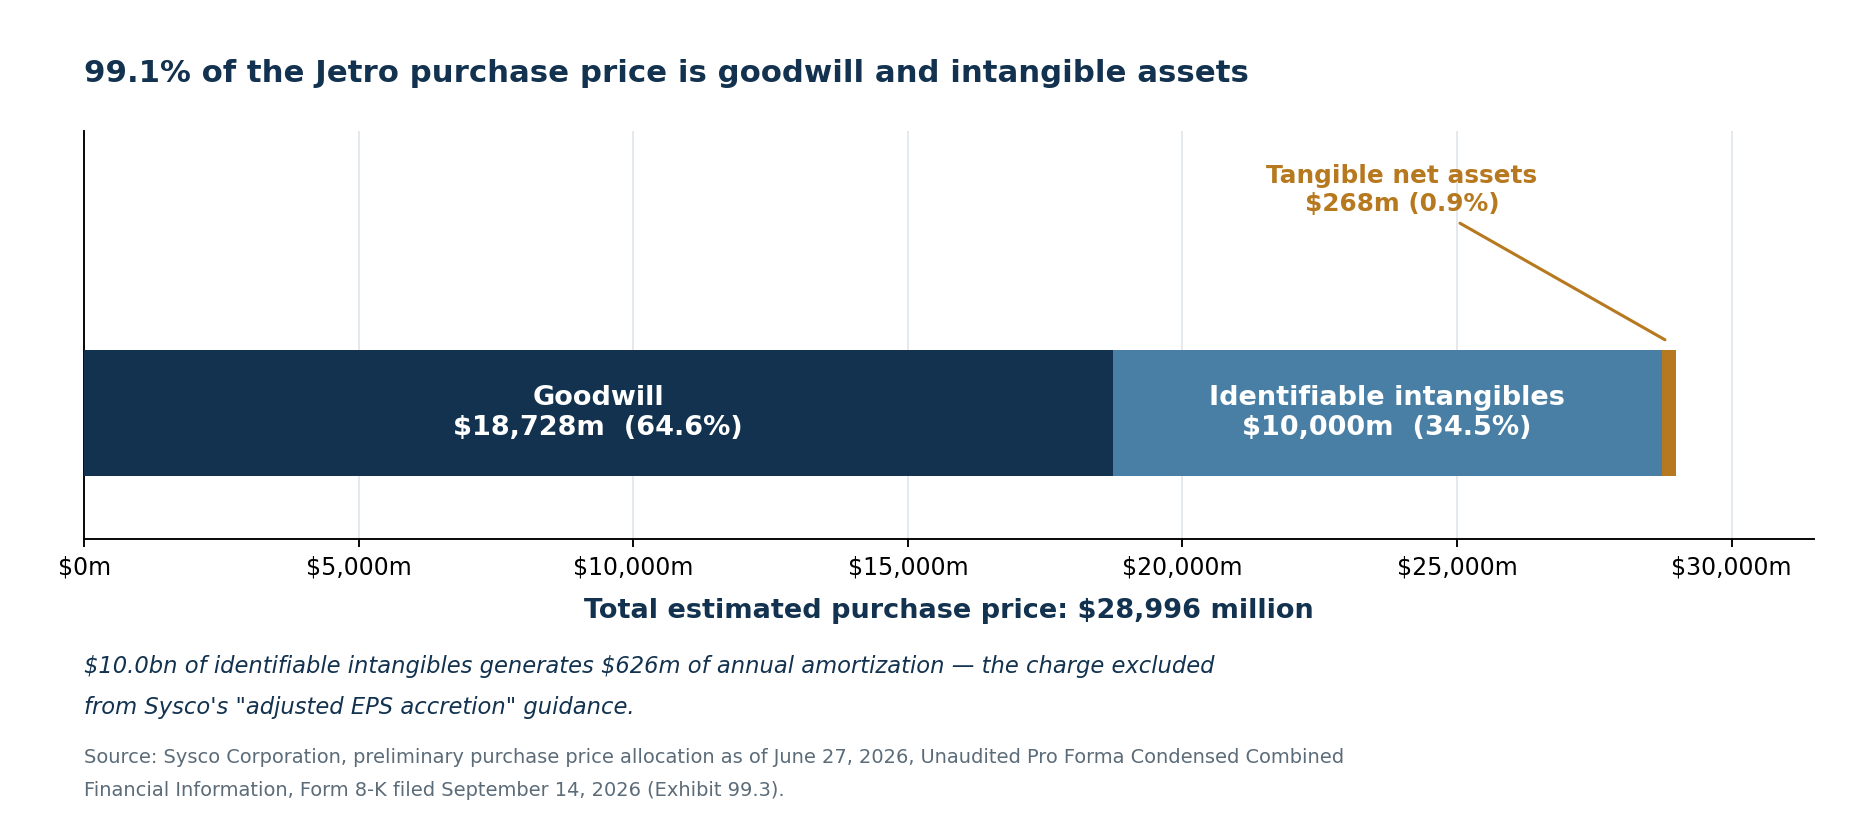
| 無形資產 | 10,000 |
| 廠房與設備(由 16.64 億美元評價增值) | 2,952 |
| 存貨(由 5.99 億美元評價增值) | 1,010 |
| 其他取得資產 | 670 |
| 取得資產合計 | 14,632 |
| 減:承擔之負債(含 28.05 億美元遞延所得稅) | −4,364 |
| 不含商譽的取得淨資產 | 10,268 |
| 商譽 | 18,728 |
商譽占併購價的 64.6%。商譽加無形資產合計 287.28 億美元,占 99.1%。扣掉 100 億美元無形資產後,取得的有形淨資產只剩 2.68 億美元,不到 Sysco 支付金額的百分之一。
這本身並不構成定罪。Restaurant Depot 的價值確實在於它的客戶關係、據點選址與品牌,而用來評價的免權利金法與多期超額盈餘法也都是標準方法。但它意味著兩件事。每年 6.26 億美元的攤銷正是那 100 億無形資產的會計後果,也正是「調整後每股盈餘」抹掉的那個數字;而 187 億美元商譽,就是餐飲需求或 Jetro 利潤率惡化時 187 億美元的未來減損風險。
融資:209 億美元,分五步搭起來
股票發行只是一個歷時五個半月搭建的融資組合露出的那一端。
| 日期 | 步驟 | 對過渡性融資承諾的影響 |
|---|---|---|
| 2026 年 3 月 30 日 | 承諾 220 億美元 364 天期無擔保優先過渡性貸款 | 220.0 億美元 |
| 2026 年 4 月 13 日 | 另有十三家銀行加入該承諾 | 220.0 億美元 |
| 2026 年 4 月 16 日 | 簽訂 30 億美元定期貸款合約 | 190.0 億美元 |
| 2026 年 4 月 16 日 | 更換 30 億美元循環信用額度(交割後升至 40 億) | 190.0 億美元 |
| 2026 年 9 月 4 日 | 7.5 億美元 CoBank 遞延動用定期貸款(3.75 億 6 年期 + 3.75 億 8 年期) | 182.5 億美元 |
| 2026 年 9 月 15 日 | 10 億美元普通股定價 | 182.5 億美元 |
209 億美元的負債組合對上 66 億美元的擬制調整後 EBITDA,是 Sysco 從未背過的風險結構,而市場對舉債驅動的成長已明顯不再寬容——CoreWeave 在手訂單對負債之爭就是眼下的參照案例。尚未落地的是「額外證券發行」——優先順位債券與次順位債券,可能以美元、加幣或歐元計價——用來償還過渡性貸款。
擬制報表把這一切的成本都攤開了:
| 利息費用的擬制調整,百萬美元 | 金額 |
|---|---|
| 新增負債的利息 | 1,063 |
| 定期貸款額度(假設加權平均利率 4.81%) | 69 |
| CoBank 額度 | 38 |
| 過渡性貸款承諾費 | 106 |
| 負債發行費用攤銷 | 11 |
| 循環額度未動用部分的費用 | 4 |
| 減:剔除 Jetro 既有利息費用 | −157 |
| 淨調整 | 1,134 |
有兩個數字特別醒目。經常性利息——1,063 + 69 + 38 = 11.70 億美元——對應 208.83 億美元新增借款,隱含約 5.60% 的混合成本,高於多數評論假設的 4% 與 5% 情境。而 Sysco 光是為了讓過渡性額度保持可動用,就要付 1.06 億美元承諾費,其中 4,800 萬已經付現。
去槓桿究竟需要什麼
管理階層承諾在交割後 24 個月內把淨槓桿至少降低一個整檔,長期目標接近 2.75 倍。從揭露的 4.89 倍擬制值出發,一個整檔意味著 3.89 倍。
| 通往淨負債/調整後 EBITDA 3.89 倍的路徑 | 所需淨負債 | 需要削減的負債 |
|---|---|---|
| 調整後 EBITDA 持平於 66.08 億美元 | 257.06 億美元 | 65.80 億美元 |
| 調整後 EBITDA 連續兩年每年成長 3% | 270.48 億美元 | 52.38 億美元 |
| 再加 2.50 億美元綜效且每年成長 3% | 282.38 億美元 | 40.48 億美元 |
相對於此,按擬制數字計算合併後公司能創造的現金如下:
| 每年可用於還債的現金,百萬美元 | 金額 |
|---|---|
| 擬制 EBITDA | 5,787 |
| 減:利息費用 | −2,008 |
| 減:所得稅 | −423 |
| 減:資本支出(Sysco 7 億美元 + Jetro 約 1.5 億美元) | −850 |
| 配息前現金流 | 2,506 |
| 減:按現行每股 2.17 美元、5.843 億股計算的股利 | −1,268 |
| 可自由運用現金流 | 1,238 |
大約每年 12.4 億美元,也就是 24 個月 25 億美元,而三種情境中最有利的一種也需要 40 億美元。這道缺口只能靠 EBITDA 成長超過 3%、綜效提前兌現、營運資金、資產出售或更長的時程來補。庫藏股買回已經暫停,而那只釋出 Sysco 在 2026 會計年度花掉的 2 億美元——只是像 Lululemon 這類公司為守住股數而動用的買回能量的一小部分。
還要注意,配息承諾光靠算術就會變貴。按 2026 會計年度宣告的每股 2.17 美元計算,5.843 億股每年需要約 12.68 億美元,而 Sysco 實際支付的是 10.37 億美元——同樣的每股股利,每年要多掏約 2.31 億美元現金。相對於 16.51 億美元的擬制淨利,配息率從 59% 升到 77%。
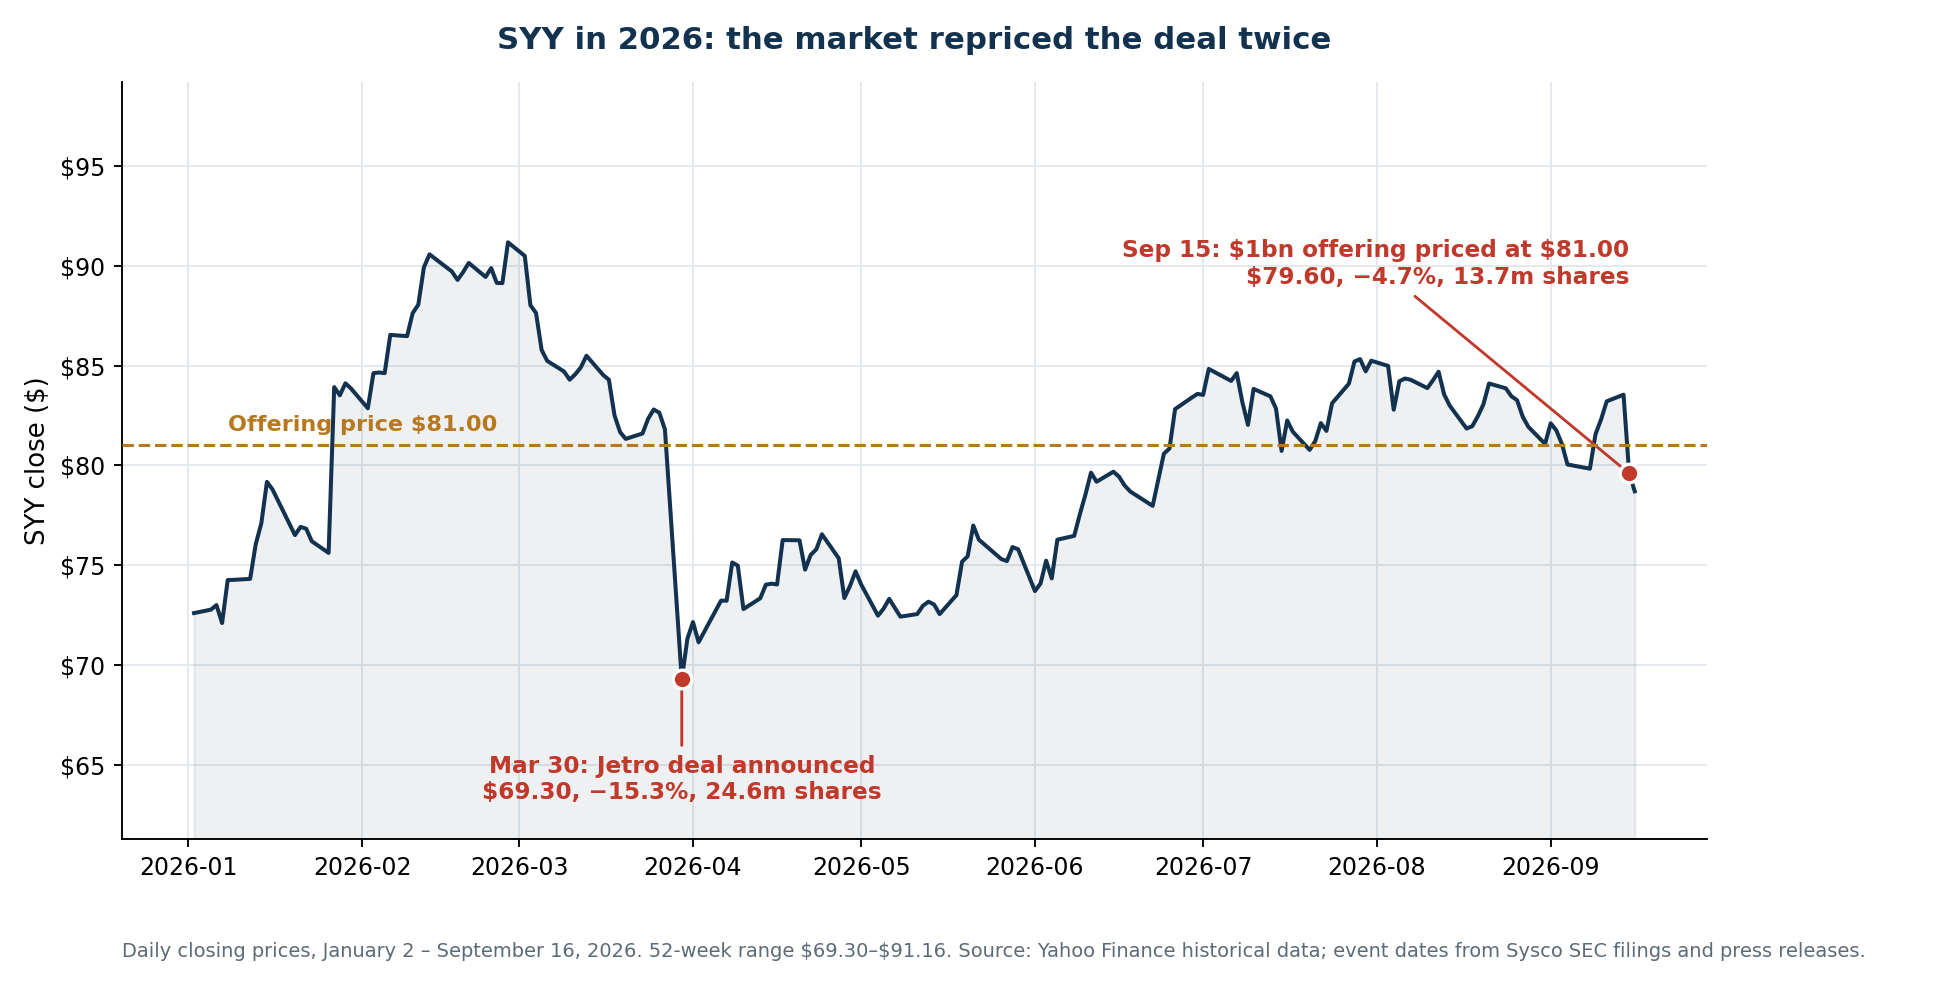
盤面:相隔六個月的兩輪賣壓
市場已經就這樁交易給過兩次判決,而且都不含糊。
| 日期 | 事件 | 收盤價 | 漲跌 | 成交量 |
|---|---|---|---|---|
| 2026 年 3 月 27 日 | 公告前最後一個收盤價 | 81.80 美元 | −1.02% | 260 萬 |
| 2026 年 3 月 30 日 | 宣布併購 Jetro | 69.30 美元 | −15.28% | 2,460 萬 |
| 2026 年 3 月 31 日 | 部分反彈 | 71.33 美元 | +2.93% | 1,550 萬 |
| 2026 年 4 月 1 日 | 反彈延續 | 72.17 美元 | +1.18% | 970 萬 |
| 2026 年 9 月 11 日 | 初步公開說明書中的參考收盤價 | 83.21 美元 | +1.09% | 350 萬 |
| 2026 年 9 月 14 日 | 收盤後宣布發行 | 83.54 美元 | +0.40% | 230 萬 |
| 2026 年 9 月 15 日 | 發行定價 81.00 美元 | 79.60 美元 | −4.72% | 1,370 萬 |
| 2026 年 9 月 16 日 | 發行交割 | 78.71 美元 | −1.12% | 630 萬 |
公告當日,Sysco 在約十倍於常態的成交量下下跌 15.28%,市值蒸發約 60 億美元——相當於併購價的五分之一,在一個交易日內消失,而當下還沒發出一股新股、沒借出一美元。此後數月股價收復大部分失土,52 週高點觸及 91.16 美元,隨後又在發行前後吐回一部分。
在 78.71 美元,SYY 對應 2026 會計年度 4.61 美元調整後每股盈餘的 17.1 倍、3.66 美元會計每股盈餘的 21.5 倍——以及公司自己公布的 2.83 美元擬制值的 27.8 倍。
監管風險既有前例,也有價碼
交易尚未完成,也可能永遠完不成。Sysco 與 Jetro 於 2026 年 4 月 27 日依《哈特—史考特—羅迪諾法》提出申報,兩家均在 2026 年 5 月 27 日收到聯邦貿易委員會的第二次補件要求。第二次要求意味著主管機關想深入審查,而那些成敗繫於單一監管關卡的大型交易——NextEra 與 Dominion 的交易也在其中——在交割前往往是按審查時程而非基本面在交易。
Sysco 走過這條路。2015 年它曾同意以 82 億美元收購 US Foods。聯邦貿易委員會提告,主張合併後將掌控全國綜合配銷市場的 75%。2015 年 6 月 23 日,哥倫比亞特區聯邦地方法院法官 Amit Mehta 核發假處分,Sysco 六天後放棄交易,並向 US Foods 支付 3 億美元分手費。
2026 年這樁交易在結構上不同——現購自運倉儲店對上送貨到府的綜合配銷,業務重疊確實弱於綜合配銷對綜合配銷——但政治關注度不相上下。2026 年 8 月 26 日,參議員 Cory Booker 與 Tammy Baldwin 致函聯邦貿易委員會主席 Andrew Ferguson,敦促展開徹底調查,主張 Restaurant Depot 無合約、無配送費、無最低訂購量的模式,對利潤率僅三到五個百分點的獨立餐廳而言是「一個重要的競爭來源」,並明確援引 2015 年的前例。
失敗的代價已經改變:
| 分手費對比 | US Foods 2015 | Jetro Restaurant Depot 2026 |
|---|---|---|
| 交易金額 | 82 億美元 | 290 億美元 |
| Sysco 應付費用 | 3 億美元 | 11.64 億美元 |
| 費用占交易金額比重 | 3.7% | 4.0% |
若併購協議因未取得主管機關核准而終止,或僅僅因為交易未在終止日前完成而終止,Sysco 須支付 11.64 億美元。終止日為 2027 年 9 月 30 日;若主管機關核准是唯一未滿足的條件,可自動延長一次至 2028 年 3 月 30 日。對於直接交易併購風險的投資人而言,這套機制與Copart 收購 ACV Auctions時完全相同:固定價格、一道監管關卡,以及只有關卡打開才兌現的價差。
如果交易失敗
由於發行不附條件,1,235 萬股新股無論如何都會留在外面。Sysco 將持有約 9.67 億美元淨募資金,欠下 11.64 億美元分手費,並已支付 1.06 億美元過渡性融資承諾費及自身應負擔的交易費用。原股東承受 2.5% 的稀釋,卻拿不到 Jetro 的任何獲利。抵銷的一面是槓桿仍將維持在 2.67 倍附近,資產負債表完好無損。
樂觀、中性與保守情境
樂觀情境。聯邦貿易委員會放行且無實質附加條件。Jetro 12.3% 的營業利益率守得住,合併後 6.6% 的調整後 EBITDA 利潤率被證明可持續。2.50 億美元綜效提前兌現。新店報酬與既有據點看齊。合併後的現金創造超過擬制水準,因為在一家千億美元規模的配銷商裡,營運資金是真正可用的槓桿。淨槓桿在 24 個月內降到 3.89 倍,過渡性貸款以有吸引力的利率置換,庫藏股買回在 2029 會計年度重啟。調整後每股盈餘按財測兌現,會計每股盈餘在三到四年內重回 3.66 美元之上——屆時攤銷時程已成為市場看得穿的已知量。
中性情境。監管審查耗掉 2027 會計年度大部分時間。交易以輕微或零附加條件完成。融資成本落在擬制的 5.6% 附近。綜效在整整三年內分階段兌現。Jetro 按訴訟調整後數字所顯示的約 3% 成長。槓桿下降約一個整檔,但更接近 30 個月而非 24 個月;股利每年吸走 12.7 億美元,買回一直暫停到本十年末。股東擁有一家更大、利潤率更高、負債更重的公司,其公告每股盈餘需要好幾年才能恢復。策略上成立,財務上緩慢。
保守情境。聯邦貿易委員會要求出售部分資產或提起訴訟。餐飲需求走弱;獨立餐廳是餐飲服務中景氣循環性最強的客群,而菜單通膨已被消費者吸收好幾年了——沃爾瑪與 Target 在 2026 年發出的壓力訊號,會先落在 Jetro 的客戶基礎上,再傳導到 Sysco 的法人客戶。Jetro 利潤率收窄,2026 年那筆訴訟貸項不再重演,2027 會計年度的公告年增將明顯難看。利息落在 5.6% 以上。去槓桿延後,配息承諾與償債互相排擠,187 億美元商譽中的一部分被提列減損。這就是稀釋陷阱:在一家負債更重的公司裡持有更小的份額,而買來的獲利蓋不住融資成本。
需要持續追蹤的指標
- 聯邦貿易委員會的結論與附加條件。核准時點,以及是否有資產出售觸及門市網絡。
- 額外證券發行。加權平均票面利率、天期,以及優先順位債券與次順位債券的比例。209 億美元上每 100 個基點就是 2.09 億美元稅前盈餘。
- Jetro 交割前的業績。尤其要看訴訟貸項退出比較基期後,營業利益成長率是否回落到 3% 附近。
- 收購價格分攤的最終確定。100 億美元無形資產與 187 億美元商譽都還是初步數字。分配到無形資產越多,攤銷越大,會計口徑與調整口徑的落差也越寬。
- 實付利息,而非帳上利息費用。過渡性融資承諾費與發行費用是真金白銀,卻永遠不會出現在調整後 EBITDA 裡。
- 每季淨負債。把實際削減額與一個整檔承諾所隱含的每年約 20 億美元做對比。
- 按擬制股數計算的配息保障。觀察扣除利息、稅款、資本支出與更高配息現金需求之後的自由現金流。
- 投入資本報酬率。這 290 億美元必須賺得多過 Sysco 的混合資金成本。剔除 6.26 億美元攤銷後測得的每股盈餘增益並不能證明這一點。
SimianX AI 可以把上述內容整合成一套可重複的追蹤流程,把美國證管會文件、獲利預估修正、價格走勢與新聞情緒結合起來——對於這樣一樁監管與融資揭露會遠早於 Jetro 併表就左右 SYY 的併購案而言,這特別有用。
10 億美元發行之後,SYY 值得買嗎
誠實的答案取決於投資人認的是哪一個獲利數字。
在 78.71 美元,SYY 對應過去十二個月調整後獲利的 17.1 倍——對一家營收成長 3.9%、連續五十多年調升股利、獨立現金流狀況持續改善的防禦型龍頭而言並不算貴。Sysco 的 2026 會計年度相當紮實:營收 846 億美元,成長 3.9%;調整後每股盈餘 4.61 美元,成長 3.4%;營業現金流 26.38 億美元;資本支出 7 億美元;自由現金流約 21 億美元,成長 16.3%;總流動性 48 億美元。管理階層對 2027 會計年度的財測是按 53 週口徑營收成長 6%–7%、調整後每股盈餘成長 9%–11%,其中約 1 億美元來自人工智慧驅動的流程效率。
但按 2.83 美元的擬制會計獲利算,同樣的股價就是 27.8 倍——而買方正以 99% 計入商譽與無形資產的分攤結構、209 億美元約 5.6% 成本的新債,來支撐一樁 290 億美元的併購。
10 億美元發行是這個月最不重要的一件事。重要的是 Sysco 公布了一份顯示會計每股盈餘下滑 23%、淨槓桿達 4.89 倍的擬制報表。
相信現購自運配銷值得溢價、相信 Jetro 12.3% 的利潤率守得住、相信 Sysco 能如期去槓桿的投資人,手上有一套自洽的邏輯:合併後的生意在每一美元營收上確實比 Sysco 獨立經營時更賺錢。想先看到最終融資條件、聯邦貿易委員會結論,以及一個不含訴訟貸項的 Jetro 完整季度再進場的投資人,同樣自洽,而終止日至少給了他們到 2027 年 9 月的時間。
誰都不該做的,是把「調整後每股盈餘中高個位數增益」當成全部圖像。如今可取得的文件已經夠具體,沒人再需要那樣做。
關於 Sysco 10 億美元股票發行的常見問題
Sysco 股東會被稀釋多少
10 億美元發行使股數增加 2.574%,從 479,568,281 股增至 491,913,960 股。再算上將發給 Jetro 股東的 9,150 萬股,原股東在 5.834 億股的基數上降到約 82.20%;若承銷商全額行使 1,851,851 股的超額配售權,則為 81.94%。
併購 Jetro 會提高 Sysco 的每股盈餘嗎
取決於看哪個口徑。Sysco 對調整後每股盈餘的財測是第一年中高個位數增益、第二年百分之十到十五。而它自己的擬制報表顯示會計稀釋每股盈餘為 2.83 美元,對比 2026 會計年度實際公告的 3.66 美元,降幅 22.7%。差額主要來自每年 6.26 億美元的併購無形資產攤銷(調整口徑將其剔除),以及 3.58 億美元的一次性交易、留任與產權移轉稅支出。
Sysco 要背多少債
擬制資產負債表顯示新增負債 208.83 億美元,使負債總額從 135.16 億美元升到 343.99 億美元,淨負債從 117.30 億美元升到 322.86 億美元。在揭露的擬制口徑下,淨槓桿從 2.67 倍升到調整後 EBITDA 的 4.89 倍,而管理階層的財測是交割時約 4.5 倍。
Sysco 為什麼發股票而不是多舉債
因為它已經在借 209 億美元了。用股權籌措最後 10 億,按隱含的 5.6% 混合利率每年可省下約 5,600 萬美元稅前利息,並支撐住為其餘融資定價的投資等級評等。代價是股數永久增加 2.57%。
聯邦貿易委員會會不會擋下 Sysco–Jetro 交易
這是實實在在的風險。雙方在 2026 年 5 月 27 日收到第二次補件要求,而該機關在 2015 年成功阻止過 Sysco 收購 US Foods。參議員 Booker 與 Baldwin 已在 2026 年 8 月正式要求徹查。若協議因主管機關核准問題終止,Sysco 須支付 11.64 億美元分手費。
併購後 Sysco 的股利有風險嗎
Sysco 承諾維持現行股利與「股利貴族」地位。但算術正在收緊:按 2026 會計年度宣告的每股 2.17 美元計算,交割後的股數每年需要約 12.68 億美元,而 2026 會計年度實付 10.37 億美元,這使按擬制淨利計算的配息率從 59% 升到約 77%。股利並未明顯告急,但它與去槓桿承諾直接爭奪資源。
如果交易破局,新股會怎樣
它們會繼續留在外面。發行明確不以併購完成為條件。Sysco 將保留約 9.67 億美元淨募資金作一般公司用途,欠下 11.64 億美元分手費,並已付出 1.06 億美元過渡性融資承諾費——而原股東承受 2.57% 的稀釋,卻拿不到 Jetro 的任何獲利。
結論
Sysco 的 10 億美元股票發行並不是這個故事的主角。它只是 2.57% 的稀釋,按慣常的 3% 折價定價,籌到的是一樁 290 億美元交易中最小的一塊。
真正的故事是 Sysco 為了賣掉這些股票而不得不揭露的東西。擬制報表顯示營收成長 18.9%、營業利益成長 34.3%,同時利息費用幾乎變三倍,稀釋每股盈餘從 3.66 美元掉到 2.83 美元。Jetro 的查核財報顯示這確實是一門出色的生意——12.3% 的營業利益率、極低的資本密集度——但它在 2025 年只成長 3.1%,2026 年的加速很大程度上來自一筆訴訟和解,而其股東在三十個月裡抽走了 41 億美元。併購價分攤把 290 億中的 99.1% 放進了商譽與無形資產。融資的混合成本約 5.6%,外加光為保持過渡性額度可動用就要花的 1.06 億美元。
這些都不足以斷定這樁交易是個錯誤。調整後 EBITDA 利潤率從 5.2% 提升到 6.6%,是一家綜合配銷商靠內生成長做不到的結構性改善,而現購自運模式也給了 Sysco 服務既有客戶的第二條路徑。這樁交易在策略上是讀得懂的。
但容錯空間很薄,而且薄得具體、可量化。對 SYY 股東而言,決定性的數字不是股數,而是扣除現金利息、現金稅款、資本支出與擴大後的股利之後,按擬制口徑計算的每股自由現金流——每年約 12.4 億美元的可運用現金,對上一項需要約 20 億美元的去槓桿承諾。如果這道缺口能靠 EBITDA 成長與提前兌現的綜效補上,這次股票發行會被讀成一樁轉型交易中的審慎融資;如果補不上,它就會被讀成若干次發行中的第一次。
延伸閱讀
- Copart-ACV 交易 2026:ACVA 大漲 44%,留下 0.9% 價差
- 亞馬遜與高通 AI 晶片協議:5,400 萬股懸而未決
- 輝達收購 Hugging Face 2026:129 億美元、86 倍市銷率
- NextEra-Dominion 交易 2026:AI 面前 110 吉瓦的電力瓶頸
- CoreWeave 2026:1,000 億美元 AI 在手訂單對上負債風險
- 沃爾瑪與 Target 2026:解讀美國消費者的壓力訊號
- Lululemon 跌破 100 美元:品牌崩壞還是難得機會
- AI 資本支出 2026:科技巨頭已花掉現金流的 96%
參考來源
- Sysco Corporation — 公開說明書補充文件(424B5 表格),2026 年 9 月 16 日
- Sysco Corporation — 含 Jetro 查核財報與擬制報表的 8-K 表格,2026 年 9 月 14 日
- JRD Unico, Inc. 及關係企業 — 經查核合併財報,2025 與 2024 年度
- JRD Unico, Inc. 及關係企業 — 未經查核合併財報,截至 2026 年 6 月 27 日的 26 週
- Sysco Corporation — 未經查核簡明合併擬制財務資訊
- JRD Unico, Inc. 及關係企業 — 管理階層討論與分析,2026 年 6 月
- Sysco Corporation — 10-K 年度報告,2026 會計年度
- Sysco Corporation — 宣布併購 Jetro Restaurant Depot,2026 年 3 月 30 日
- Sysco Corporation — 2026 會計年度第四季及全年業績,2026 年 8 月 4 日
- Sysco Corporation — 普通股發行定價公告,2026 年 9 月 15 日
- 美國聯邦貿易委員會 — Sysco 放棄與 US Foods 合併後 FTC 結案,2015 年
- 美國聯邦貿易委員會 — Sysco/USF Holding/US Foods 案卷
- 美國參議院 — 參議員 Booker 與 Baldwin 要求 FTC 展開調查,2026 年 8 月 26 日
- SimianX — SYY 股票基本面


