12比0全票升息:2026年9月聯準會利率決策完整解讀
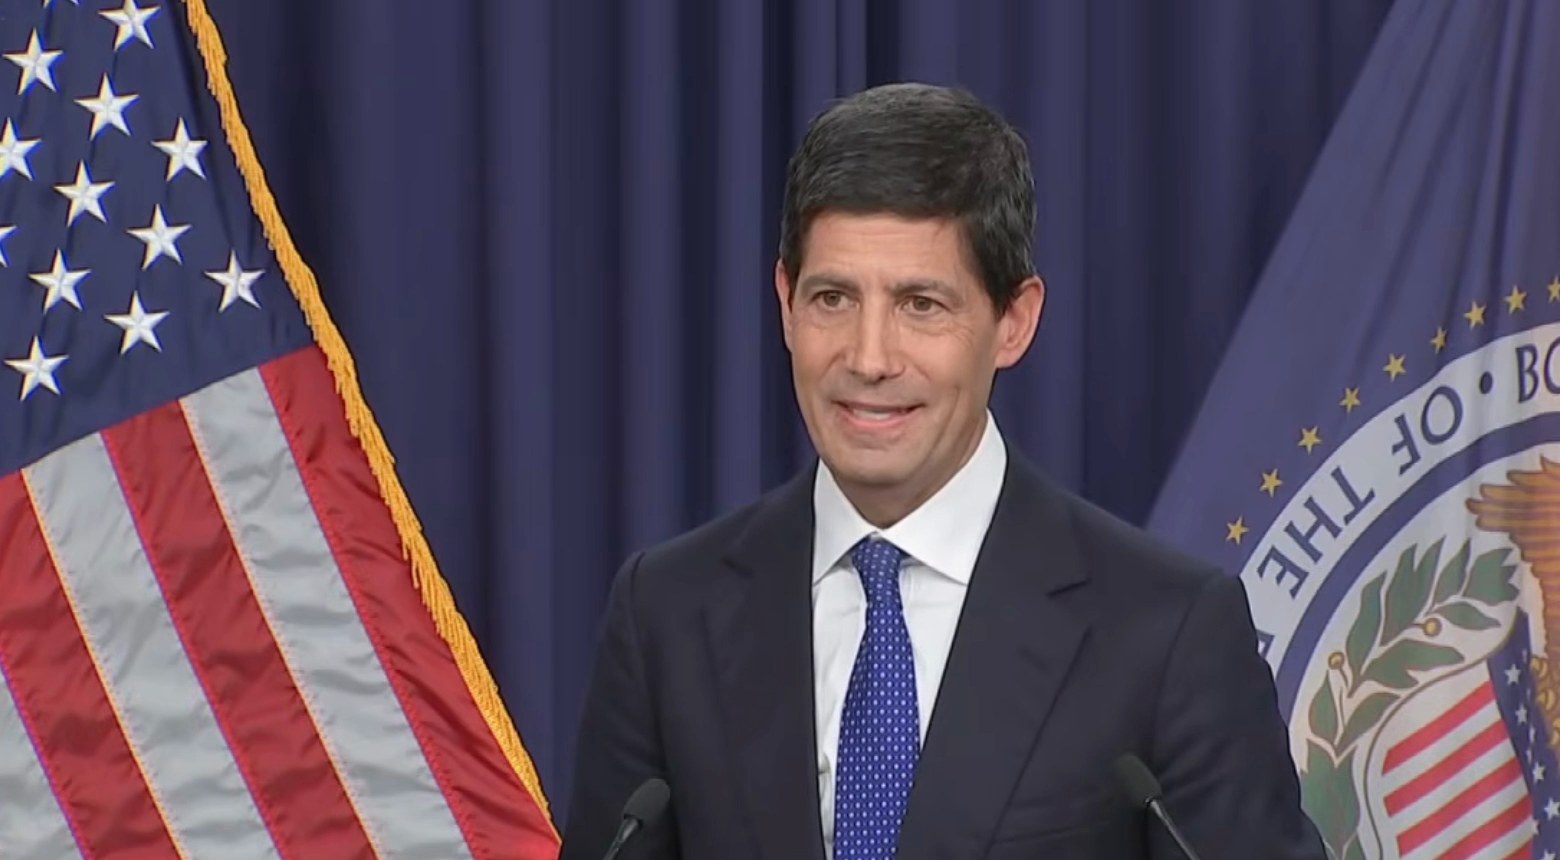
2026年9月16日星期三,聯準會三年多以來第一次調升利率。幅度不大——一碼,也就是25個基點,把聯邦資金利率的目標區間拉到3.75%至4.00%。但圍繞這個決定的政治風波,一點都不小。八個月前,川普總統親自挑中凱文·沃什出任聯準會主席,指望他把錢變便宜;結果沃什上任後的第一場真正考驗,做的恰恰相反。接著他站上講台,整整半小時,三次被問到總統,三次一個字都不肯說。
以下用白話把這件事講清楚:到底發生了什麼、沃什是誰、他究竟是鷹派還是鴿派、哪些股票替這次升息買了單,以及10月委員會再度開會時該期待什麼。
聯準會到底做了什麼
聯邦公開市場委員會(FOMC)投票將聯邦資金利率調升25個基點,從3.50%–3.75%提高到3.75%–4.00%。這句話裡,有三件事比數字本身更值得注意。
第一,這是2023年7月以來的首次升息。自2025年12月最後一次降息之後,利率就一直停在3.50%–3.75%,整整九個月沒有動過。
第二,投票是全票通過,12比0。沒有任何一張反對票——包括那些兩週前還公開放話傾向按兵不動的官員。
第三,官方發布的FOMC聲明裡出現了一句聯準會好幾年沒用過的話:「通膨依然偏高。今天的政策行動將支持委員會更及時地回到2%的目標。」要劃重點的詞是「更及時」。一家央行說自己想早一點抵達某個地方,代表它還沒走完。
沃什自己的說法比較溫和,卻更耐人尋味。他沒說聯準會在緊縮,他說的是「我們撤掉了一劑寬鬆」——彷彿先前的利率水準只是一點小小的縱容,現在終於有個明事理的大人把它收走了。
凱文·沃什是誰?
如果你對這個名字還很陌生,很正常。沃什當主席才四個月左右。
2026年3月4日,川普總統提名他;5月中旬參議院同意;5月22日宣誓就職,接替傑洛姆·鮑爾。到這次決議當天,他上任約117天——這個數字他自己在會上提過兩次,說的是「我來這裡的一百一十天或一百二十天裡」。
他並不是這棟大樓裡的新面孔。2006年,35歲的沃什進入聯準會理事會,是這家機構史上最年輕的理事。在那之前,他在摩根士丹利做併購業務,後來進入小布希的白宮,擔任經濟政策特別助理兼國家經濟委員會執行秘書。他擁有史丹佛大學的公共政策學位與哈佛大學的法學學位——值得一提的是,他沒有經濟學博士學位,這在現代聯準會主席裡相當罕見。
2008年金融危機期間,他全程坐鎮,是聯準會與華爾街之間最主要的聯繫窗口,2011年辭職離開。辭職的原因,是理解他最有用的一條線索:他對量化寬鬆深度懷疑。2010年11月,他投下贊成QE2的一票——因為理事不會公開破壞一致——但他私下告訴班·柏南克,如果自己是主席,「不會帶著委員會往這個方向走」,並公開主張購債的好處「微小而短暫」,風險卻「未知、不確定,而且可能很大」。
所以:一個經歷過危機洗禮的市場實務派,對非常規刺激過敏,職業生涯中從未公開投過反對票,卻總能從內部把這家機構往更緊的方向拉。這就是川普交給他管美元的人。
鷹派還是鴿派?直接給答案
沃什是鷹派。不是模稜兩可的那種,也不是「看數據說話」的那種。就是鷹派。
光是週三這一天的證據就已經足夠。他形容通膨「太高了,而且高了太久」。他說今年夏天的通膨數字「沒有告訴我潛在趨勢有實質改善」。他點名指出,仍有太多分項在六個月與十二個月兩種口徑上都跑在3%以上。當有記者提醒他,聯準會自己的預測顯示通膨要到2029年才會回到2%時,他沒有軟化——只是淡淡地說那是同僚們的預測、不是他的,然後重申委員會一定會交出物價穩定。
不過更值得琢磨的,是他屬於哪一種鷹派,因為這會改變你圍繞他做交易的方式。
他拒絕提供前瞻指引。被直接問到這次升息是不是一個升息循環的開始時,他說:「我不做前瞻指引這門生意。」被問到中性利率——那個既不刺激也不壓抑經濟的水準——時,他更乾脆:問他是否用這個框架思考,他答「一個字,不」。
他也否定了過去十年主導「聯準會觀察學」的那種對單一數據的痴迷。「依賴單一數據點是一種危險的執念,」他說,「重要的是趨勢。數據點是有雜訊的。」在8月的傑克森霍爾年會上,他把這一點提升成原則:「我今天站在這裡,承諾的是一種紀律,而不是一個決定。」並說決策者必須「拷問現實」。
翻成給投資人的實用結論:在鮑爾時代,市場通常能從上一份通膨數據反推出下一步動作。在沃什時代,推不出來了。他明明白白告訴你,他會依自己對趨勢的判斷、依自己的節奏行動,而且不會事先打招呼。這意味著利率決策日前後更大的意外波動——兩個方向都是。
他不理川普的那一段
三位記者先後試圖讓他談總統,三次他都拒絕了,而這些拒絕本身就是新聞。
美國廣播公司(ABC)問,對一位反覆要求降息的總統,他有什麼話要說。沃什:「關於與總統的對話,我這邊沒有任何內容可以給你。」
《華盛頓觀察家報》問到川普威脅除非降息、否則就切斷對某些國家的貿易,以及這是否又一次考驗聯準會的獨立性。沃什:「關於與總統的對話我沒有任何內容可以給你,而且我不是一份華爾街投資快報。聯準會獨立性的一部分,就是我們守住自己的車道。獨立是雙向的。我們也會讓負責貿易政策與財政政策的人守住他們的車道。」
這已經是一位現任聯準會主席能說出的、最接近「請白宮管好自己的事」的話了——而且說得平平淡淡,沒有任何戲劇性,這恰恰是它有分量的原因。
會議前的十天裡,白宮發動了一場全面施壓:總統、副總統、財政部長以及多位高階經濟顧問都公開喊話,要求聯準會不要升息。川普曾發文稱「高利率讓美國處於非常不公平的劣勢」。他也說過,如果自己想要升息,就不會選沃什。
下面這一點才是市場最該在意的:結果一點都不接近。投票12比0。如果白宮的施壓在會議室裡起過任何作用,那在任何一張選票上都看不出來。對於那些擔心「川普任命的聯準會會變成被俘虜的聯準會」的人來說,週三提供了一個真實、可觀察的證據——而債券市場也正是這麼看待它的。
通膨明明是供給問題,為什麼還要升息?
這是記者會上最尖銳的一條追問,也值得正面回答,因為這是大多數讀者會有的疑問。
現在的通膨,很大程度上是能源與關稅的故事。荷莫茲海峽的中斷讓原油今年大半時間都站在每桶100美元以上,8月PCE物價的十二個月變化接近3.6%,核心PCE約3.2%,核心CPI則更接近2.4%。華盛頓升息一碼,並不能重新打開波斯灣的一條航道。
沃什承認了這一點,然後重新界定了問題。「我們無法影響任何單一價格,」他說,「無論是油價,還是雜貨店裡的食品。但我們能做、也會做的,是確保相對價格的任何變化不會擴散開來,不會產生二階、三階效應。」
這就是全部論點,而且是一個站得住腳的論點。聯準會並不是想把汽油弄便宜,它是想阻止昂貴的汽油變成更高的薪資要求、更高的服務價格,以及失去錨定的通膨預期——正是這個機制,把1970年代的石油衝擊變成了長達十年的通膨。
勞動市場給了他嘗試的餘地。失業率約4.1%,職缺數與每週工時都在上升,四週平均初次請領失業金人數與充分就業相符。當雙重使命的一邊基本達標,注意力自然落到另一邊。沃什講得很直白:「我們壓倒性的關注點在使命中物價穩定的那一側。」
債券市場比聯準會先升了息
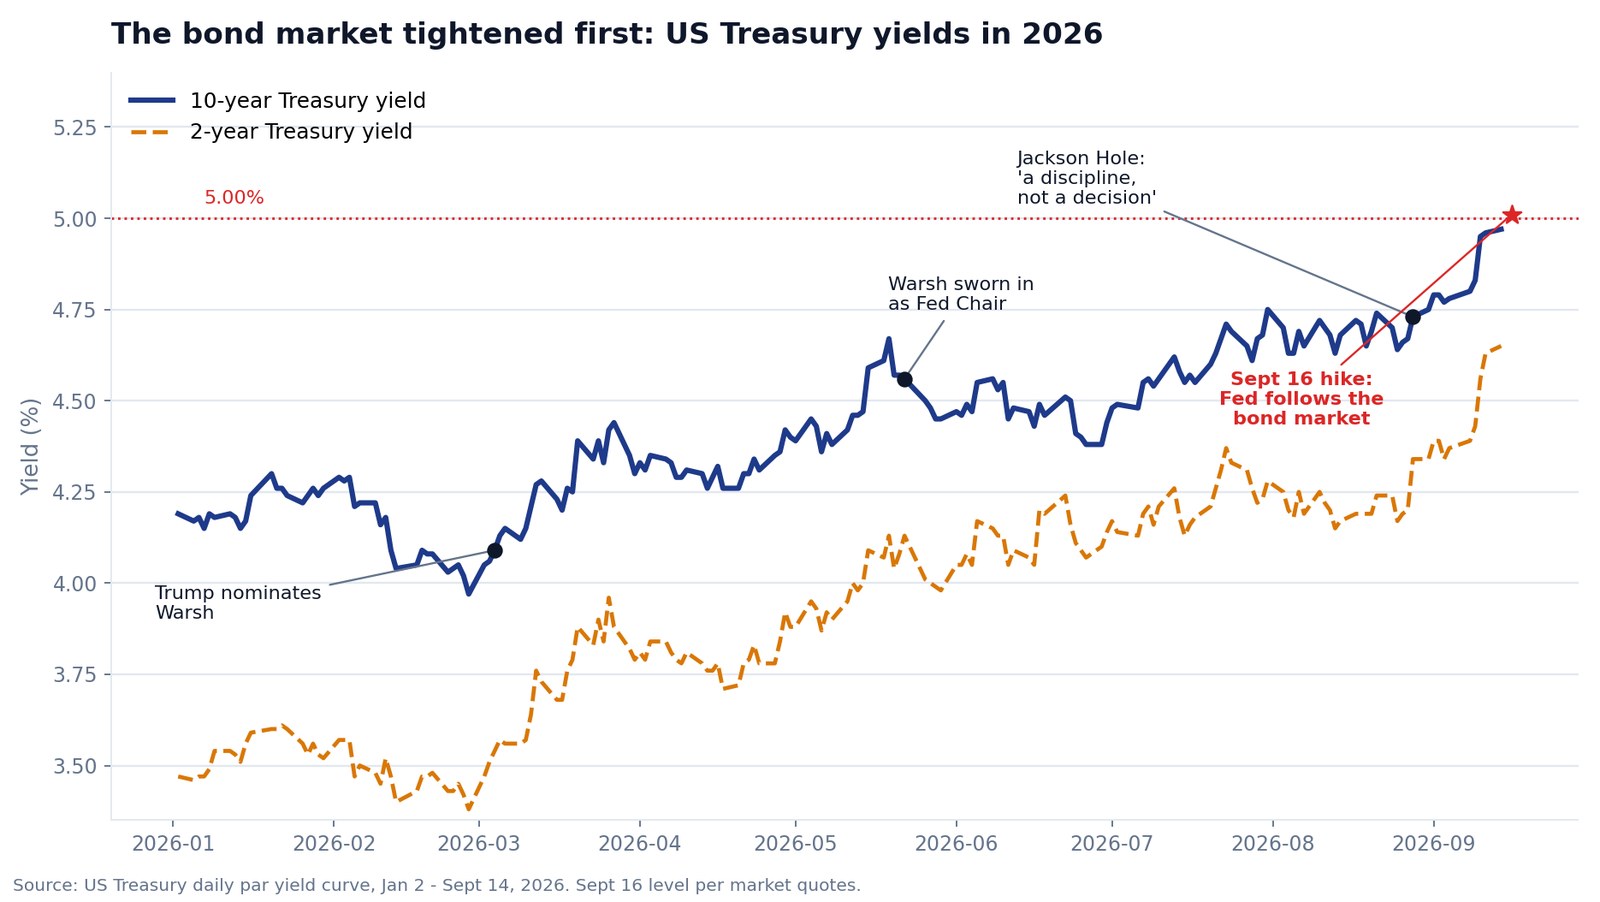
請看上面這張圖,因為它才是2026年真正的故事。
3月4日,也就是川普提名沃什那天,10年期美國公債殖利率是4.09%。到9月中旬,它已經越過5.00%——2007年以來的最高水準。同期,2年期從3.54%升到約4.72%。在這段時間裡,聯準會一次都沒動。所有的緊縮,都是市場自己做的。
這就是為什麼沃什能說他「很難把整體金融環境形容為限制性的」,以及為什麼他的同僚們也同意。按他的說法,這25個基點不是聯準會在領跑,而是聯準會在追趕一個早就做出判斷的債券市場。
被問到長天期殖利率為什麼漲這麼多時,他給了三個值得記住的理由:經濟確實變強了;資本競爭加劇,因為那些「超大規模雲端業者」——大型雲端與人工智慧建設方——正湧入市場為資本支出籌資;以及地緣政治,尤其是能源現貨價格與最終進入貨架的成品油價差之間的落差。
那麼當天本身呢?10年期幾乎沒動,長天期公債還微微走強。20年期以上美國公債ETF TLT收盤上漲0.29%。換句話說,債券投資人把這次升息當成抗通膨的可信度,而不是成長的威脅。這是沃什能拿到的最好評價。
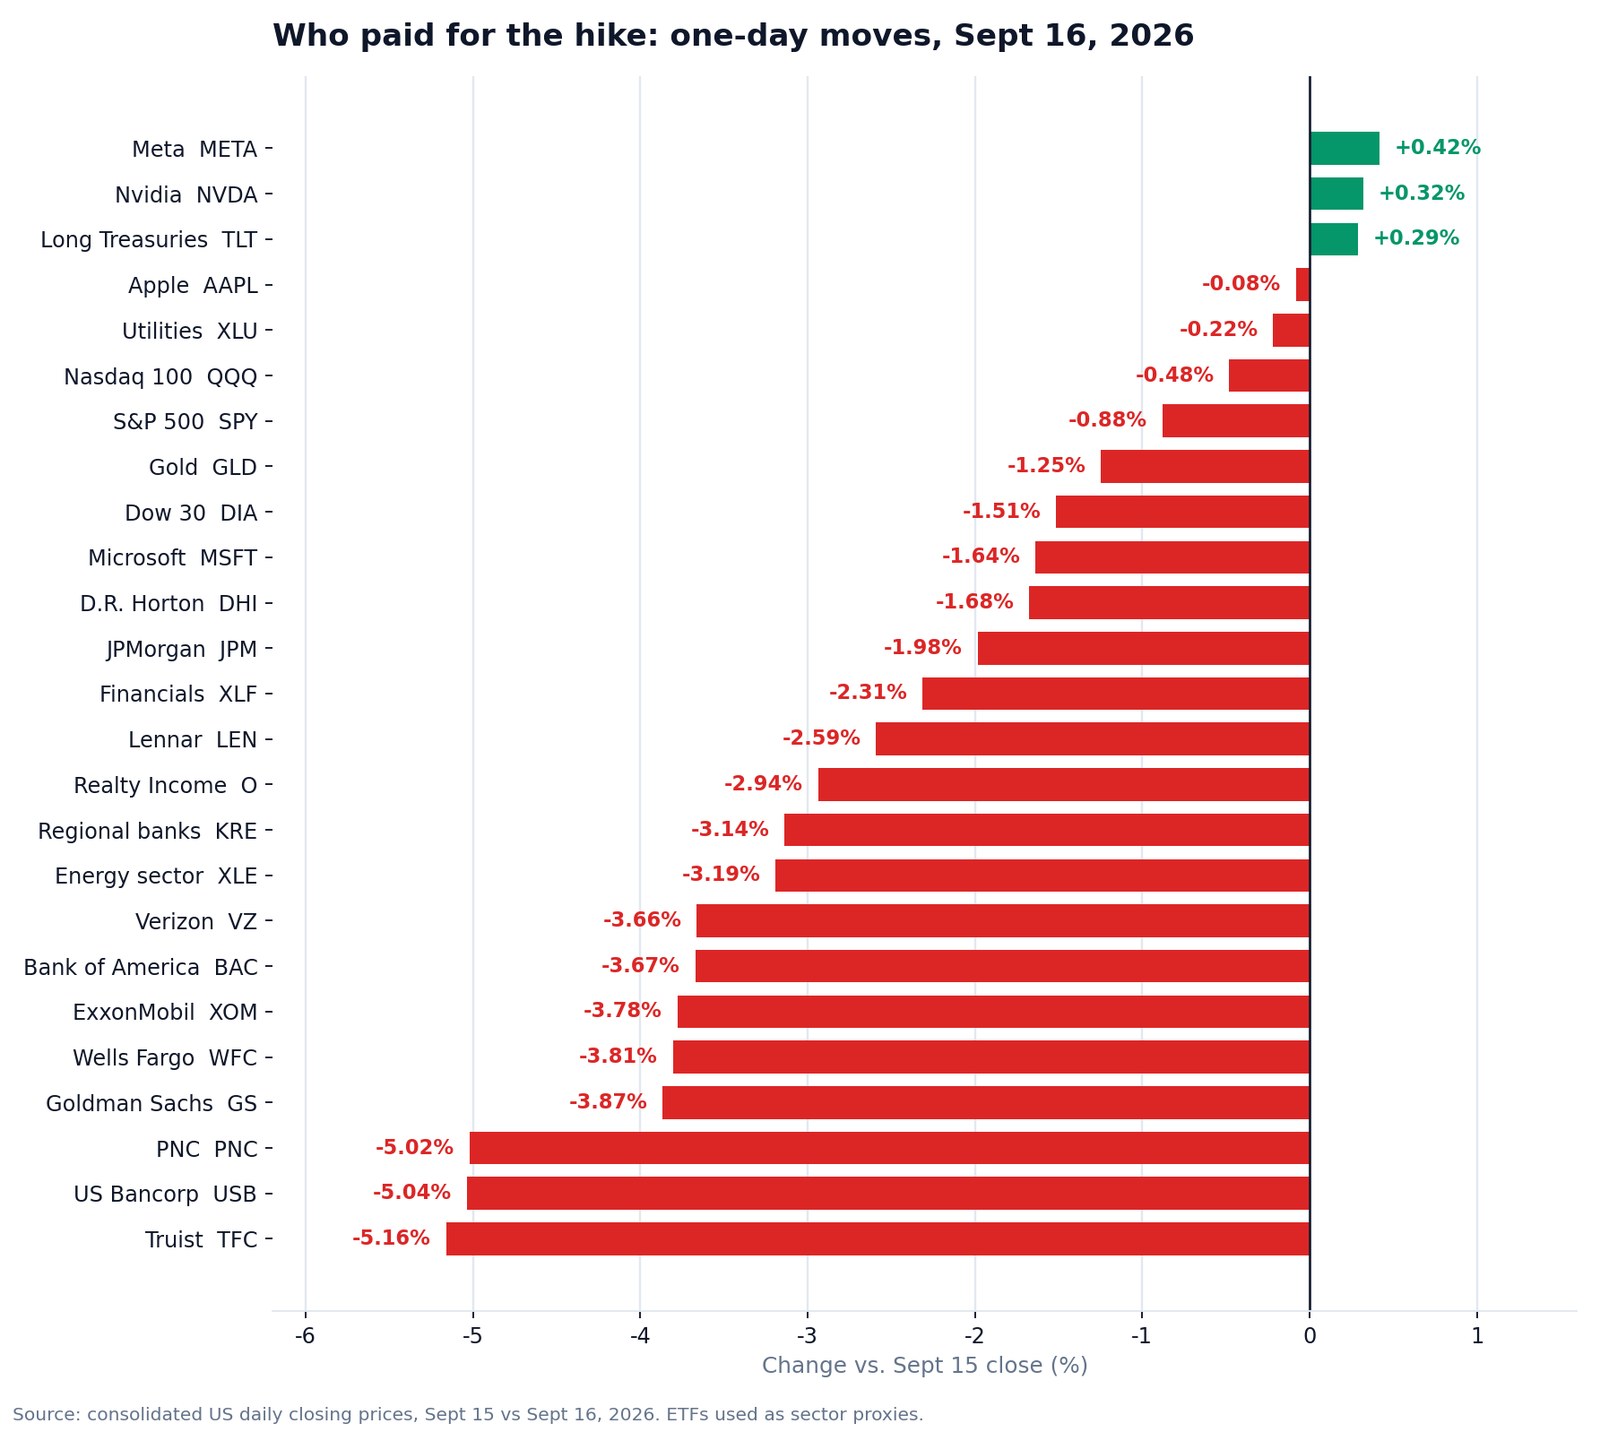
股市怎麼投票:帳單由銀行買單
大盤指數講了一個溫和的故事。道瓊工業指數下跌約1.4%,標普500下跌約0.8%,那斯達克綜合指數下跌約0.5%。SPY收在750.74美元,跌0.88%。
但在表面之下,一點都不溫和。這是今年最劇烈的單日類股輪動之一,而痛苦集中在一個地方:銀行。
Truist金融跌5.16%。美國合眾銀行跌5.04%。PNC金融跌5.02%。高盛跌3.87%,富國銀行跌3.81%,美國銀行跌3.67%,花旗集團跌3.41%,嘉信理財跌3.37%。連這個類股裡的堡壘摩根大通也跌了1.98%。區域性銀行ETF KRE跌3.14%,廣義金融類股ETF XLF跌2.31%。
大多數人以為銀行喜歡升息,所以這裡值得用最簡單的話解釋一下。銀行賺的是放款收益與存款成本之間的價差。這次升息抬高了短天期——也就是存款成本——而長天期,也就是放款收益的來源,幾乎沒動。價差被壓縮,而不是被拉開。除此之外,10年期殖利率接近5%,會壓低銀行手上已持有債券的價值;而利率長期維持高檔,也會提高借款人繳不出錢的機率。區域性銀行的收入來源最單一、存款對利率最敏感,因此傷得最重。盤面給出的排序,恰恰就是這個順序。
第二個受害者是能源,原因不同:當天原油跌了3%以上。埃克森美孚跌3.78%,雪佛龍跌3.21%。
第三類是「債券替代品」。威瑞森跌3.66%,美國電話電報跌3.42%,淨租賃型不動產投資信託Realty Income跌2.94%——當無風險殖利率接近5%,6%的股息就不再顯得特別了。
房市類股的跌幅比你想像的小:Lennar跌2.59%,D.R. Horton跌1.68%。房貸利率早就把5%的10年期殖利率算進價格了。
然後是意外。大型科技股幾乎沒有退縮。輝達漲0.32%,Meta漲0.42%,蘋果大致持平,微跌0.08%。微軟是例外,跌1.64%。老規矩說高利率會輾壓長存續期間的成長股。但在2026年,人工智慧資本支出這條產業鏈正被當成一個會產生現金流的工業循環,而不是一筆折現率交易——而且它在指數中的權重已經大到足以把標普的跌幅壓在1%以內,即使銀行跌了4%。
金融類股之外最明確的輸家是加密貨幣相關股票。Coinbase跌6.04%,不過這裡還有第二個原因:同一天下午,參議院以49比50的票數未能推進《Clarity法案》。
我的解讀:這是一次輪動,不是一次全面下修。市場並沒有認定經濟要出問題,它只是判定:那些獲利倚賴廉價資金的生意變便宜了,而那些把產品賣給人工智慧資本支出熱潮的生意沒有。這個區分,是你帶進10月最有用的一件東西。
點陣圖透露了接下來會怎樣
在宣布決議的同時,聯準會發布了季度經濟預測摘要。沃什特意說明自己連續第二次會議沒有提交個人預測,並且把同僚們的數字當成「他們的」而不是「他的」來呈現。
以下是18位與會者對2026年底聯邦資金利率的分布:
| 2026年底聯邦資金利率 | 含義 | 人數 |
|---|---|---|
| 4.375% | 今年還要再升兩次 | 4 |
| 4.125% | 今年還要再升一次 | 12 |
| 3.875% | 今年到此為止 | 2 |
18人中有16人認為2026年至少還要再升一次。只有2人認為工作已經做完了。
其餘預測的鷹派程度同樣藏在細節裡:
| 中位數預測 | 2026 | 2027 | 2028 | 2029 |
|---|---|---|---|---|
| 實質GDP成長 | 2.3% | 2.4% | 2.2% | 2.1% |
| 失業率 | 4.1% | 4.1% | 4.1% | 4.1% |
| PCE通膨 | 3.7% | 2.3% | 2.1% | 2.0% |
| 核心PCE通膨 | 3.4% | 2.5% | 2.2% | 2.0% |
| 聯邦資金利率 | 4.1% | 4.1% | 3.9% | 3.6% |
請仔細看最後一行。中位數與會者認為2027年完全不會降息——利率在2027年底和2026年底一模一樣。18人中有8人甚至把2027年放得更高,在4.375%。而通膨要到2029年才回到2%,這等於默認了:這將是一場漫長的拉鋸,而不是一次快速修復。
相對於委員會給出的3.2%長期中性利率,今天3.875%的中點只算溫和偏緊。要再往前走,空間還在,沒有人會說那是極端。
10月會議該期待什麼
下一次FOMC會議是2026年10月27日至28日。那次會議不會有新的點陣圖——下一份經濟預測摘要要到12月才發布——但會有記者會,也就是說,會再有半小時的沃什拒絕承諾任何事。
期貨市場傾向於年底前還有一次升息。點陣圖也這麼認為。真正的問題不是「會不會」,而是「哪一次會議」:10月還是12月。
我的看法,明確標示為看法:
10月按兵不動、12月升息,是略微比較可能的路徑,我會給它略高於五五開的機率。等待的理由是:沃什現在已經替自己買到了他7月說想要的東西——時間,用來看趨勢會不會轉向。他反覆說趨勢重要、單一數據點不重要,而從現在到10月底之間只有一份CPI報告,那就是一個數據點。12月的會議則會帶來一整套預測,以及多兩個月的證據。
但10月的可能性是真實的,我不會輕視它。聲明裡寫的是「更及時」。沃什說,委員會的行動標準——確信潛在通膨正在「清晰地、以足夠的速度」走向2%——尚未被滿足。如果9月都不滿足,一個月的數據不太可能在10月就讓它滿足。歷史上,聯準會一旦開始升息,很少只升一次;《紐約時報》的記者就此追問過他,而他明顯沒有反駁。
有三件事會把天平推向10月行動:核心通膨數字高於預期、波斯灣局勢再度升溫推高原油,或是又一份強勁的非農就業報告。也有三件事會把天平推向按兵不動:核心服務價格真正向下突破、油價吐回地緣政治溢價,以及勞動數據出現任何裂縫——尤其是續請失業金人數跳升。
一句提醒。因為沃什拒絕預先承諾,市場進入10月時的確定性會比以往低。請預期當天的波動幅度更大,而且就發生在週三動得最兇的那幾個地方:區域性銀行、長存續期間債券,以及任何靠配息吃飯的資產。
對一般投資組合意味著什麼
四條結論,都不需要一張交易台。
現金與短天期債券重新變得真有競爭力了。政策利率在3.75%–4.00%,而且到2027年都沒有降息被寫進預測,持有一部分子彈的機會成本接近於零。這在兩年前可不成立。
對利率敏感的收益型資產需要重新檢視。如果你持有公用事業、電信或不動產投資信託主要是為了領息,那你現在是在和接近5%的無風險殖利率競爭。股息必須是在成長的,而不只是金額大。
銀行部位現在是一場關於曲線的賭注,而不是關於利率的賭注。銀行需要的不是更高的利率,而是更陡的曲線。在短天期與長天期殖利率的差距拉開之前,升息對這個類股就是逆風;而且銀行規模越小、越依賴存款,這股逆風就越猛。
還有,別反射性地賣掉成長股。週三證明的一件事是:高利率必然打擊科技股的那套老反射,在這一輪循環裡並不管用,因為人工智慧資本支出循環眼下對這些公司獲利的影響力,比折現率更大。
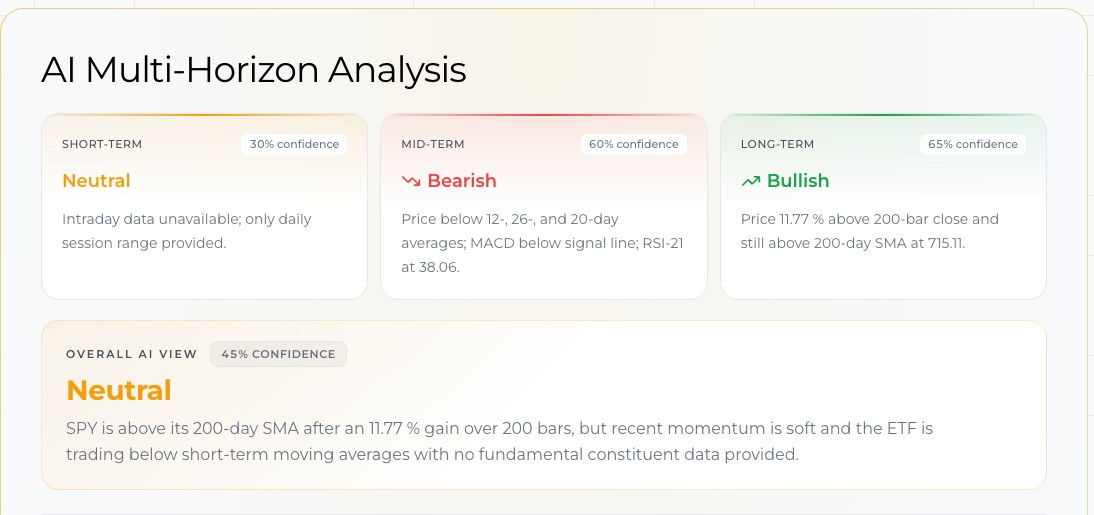
如果你想即時看到這些變化,而不是事後複盤,我們的即時多智能體指揮室可以在任何一檔美股上跑同一套配置,板塊觀察會告訴你哪些類股正在真正吸收傷害,自動駕駛儀則會盯住一個部位,並在畫面改變時提醒你。各方案與包含的分析額度在價格頁面,更多市場解讀在故事。
常見問題
聯準會2026年9月升息了多少?
0.25個百分點,把聯邦資金利率目標區間從3.50%–3.75%提高到3.75%–4.00%。這是2023年7月以來的首次升息,也是凱文·沃什任內的第一次。
這次決議是全票通過的嗎?
是。FOMC以12比0通過,沒有任何反對票。考慮到先前幾週官員們看起來分歧明顯,這一點相當值得注意。
凱文·沃什是鷹派還是鴿派?
鷹派。他稱通膨「太高了,而且高了太久」,在2006至2011年擔任理事期間就是量化寬鬆的懷疑者,並把物價穩定定為自己壓倒性的關注點。不過他是一種不尋常的鷹派:拒絕提供前瞻指引,並認為中性利率框架在學術上有趣、在操作上無用。
聯準會2026年10月會再升息嗎?
10月27日至28日的會議是「活的」。18位FOMC與會者中有16位預期2026年至少還有一次升息,委員會也表示希望「更及時地」回到2%的通膨目標。這次升息會落在10月,還是12月8日至9日的會議,目前確實不確定,而沃什明確拒絕給出訊號。
利率漲了,為什麼銀行股反而跌?
因為這次升息抬高了短期資金成本,卻沒有抬高長期放款收益,利差被壓縮;同時10年期殖利率接近5%,壓低了銀行手上已持有債券的價值。Truist、美國合眾銀行、PNC等區域性銀行當天跌了約5%。
沃什說了川普總統什麼?
什麼都沒說。三位記者問到白宮的施壓,他每次都拒絕回答,只說「獨立是雙向的」,以及聯準會打算「守住自己的車道」。
結論
25個基點不是重點。重點有兩個。
第一,一位被專門任命來降息的主席,上任117天就升了息,還讓每一位同僚都簽了字,然後連提名他的那位總統都不肯提一句。央行獨立性通常只是一個抽象概念。週三,它變成了一次點名。
第二,市場信了他。長天期殖利率回落,美元走強,賣壓集中在那些需要廉價資金的生意上,而沒有蔓延到整個指數。這就是可信度在價格資料裡的樣子。
沃什一再說,他承諾的是一種紀律,不是一個決定。投資人現在必須為一個不肯事先告訴你它要做什麼的聯準會定價。這比過去十年更不舒服。但就一個下午的證據來看,這也嚴肅得多。
延伸閱讀
- 沃什首次主持聯準會利率會議:點陣圖意外轉向2026年升息
- 2026年期中選舉撞上美聯儲:九月的降息是否已經徹底死了
- 川普盛讚沃許卻施壓降息:聯準會7月28-29日利率會議前瞻
- 1983年以來聯準會歷輪升息週期全表:標普500與晶片股表現
- 2026年全球債券拋售潮:30年期美債殖利率創19年新高
- AI資本支出2026:五大科技巨頭燒掉96%的營運現金流
- 2026年7月CPI報告:通膨降至3.5%,聯準會升息懸念仍存
- 殖利率曲線倒掛與美國衰退:每一次倒掛及其領先時間的參考表
- 傑克遜霍爾2026:穩定幣時代,金融創新會改寫聯準會政策嗎