 作者:Marcus Reeve
殖利率曲線倒掛與美國衰退:一份參考對照表
快速解答: 截至2026年10月15日,美國殖利率曲線未倒掛:10年期減2年期利差為+0.33個百分點,10年期減3個月為+0.82。2022–24年的倒掛已於2024年9月結束,截至2026年10月未認定衰退。
2026 年 10 月更新:加入目前利差、倒掛與回正的精確日期,以及 2022–24 年這一輪。
倒掛的殖利率曲線是金融界最受關注的衰退訊號:美國公債曲線持續倒掛,在半個多世紀裡先於每一次美國衰退出現。它也出現過誤報,最近一次就是有紀錄以來最長的 2022–24 年倒掛,截至 2026 年 10 月其後仍未出現衰退。但大多數報導止步於「曲線倒掛了」——而真正有用的工作恰恰從這裡開始。這是一份完整、可反覆使用的參考,講清楚倒掛到底是什麼、自1970年代以來每一次「倒掛到衰退」的案例及其領先時間、訊號為何有效,以及它最被誤解的一點:危險通常在曲線回正之後才到來,而不是在它倒掛期間。
它被打造成常青內容。這裡沒有會過期的預測——只有歷史紀錄、背後的機制,以及一種用 AI訊號 把曲線與其餘總體圖景一起追蹤的透明方法。如果你想要在機制轉變時採取行動的配套框架,請把本文與標普500類股輪動手冊搭配閱讀。
殖利率曲線倒掛到底意味著什麼
殖利率曲線把美國公債殖利率從短期到長期畫出來。正常情況下它向上傾斜:出借人要求把錢鎖定十年比鎖三個月得到更多補償。倒掛就是這一關係反轉——短期殖利率升到長期殖利率之上——它傳遞一個特定訊息。投資人是在說,他們預期聯準會未來會降息(這會把長端殖利率拉低),因為他們預期經濟會走弱。債券市場實際上是在數據顯現之前就為放緩定價。
有兩個利差主導了討論:
- 10年期減2年期(10y–2y): 大眾基準,出現在多數市場評論中。
- 10年期減3個月(10y–3m): 紐約聯準銀行的衰退機率模型正是建立在這一利差上,也是學術研究(Estrella–Mishkin)發現最可靠的那一個。
它們通常一致,但並不總在同一時刻——這本身就是一個有用的細節,下文會講。
1978年以來每一次「倒掛到衰退」的案例
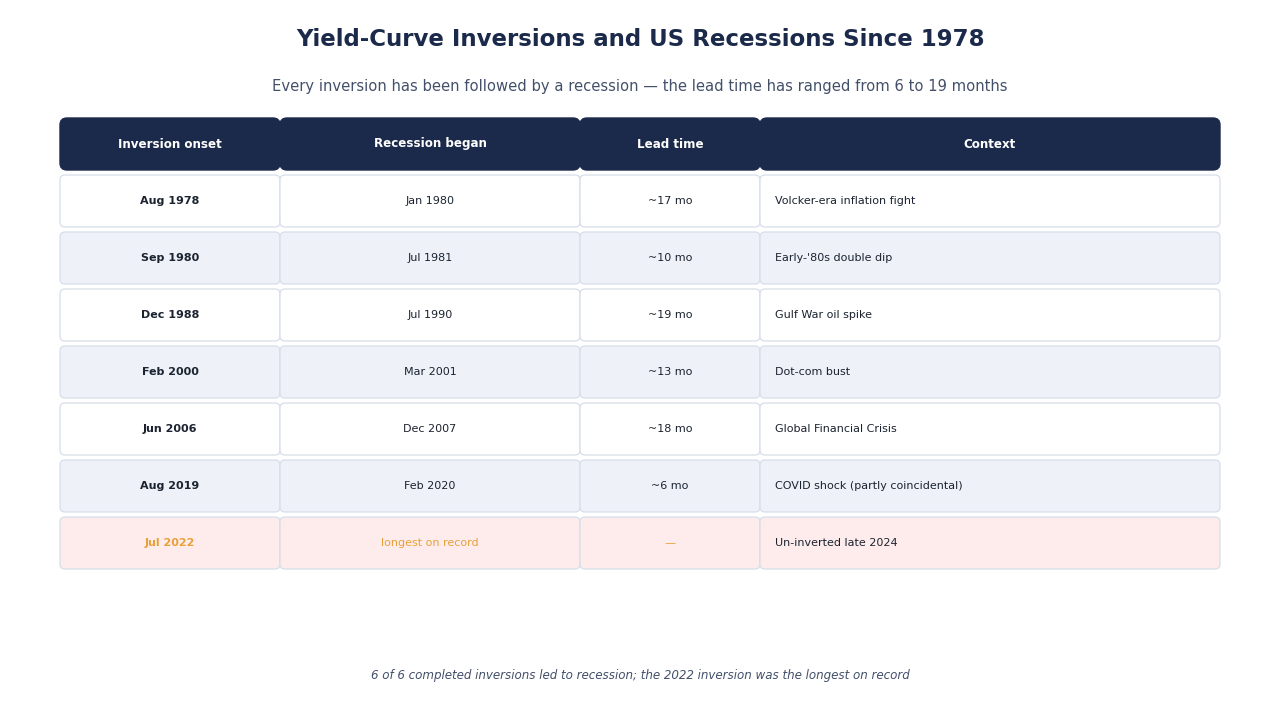
下表把 1978 年以來每一次 10y–2y 倒掛,對應到隨後由NBER認定的衰退。日期取自 FRED 10y–2y 序列的每日收盤值;「最後倒掛收盤日」是曲線持續轉正之前最後一個低於零的交易日。
| 倒掛開始 | 最後倒掛收盤日 | 衰退開始 | 倒掛 → 衰退 | 曲線轉正 → 衰退 | 背景 |
|---|---|---|---|---|---|
| 1978年8月18日 | 1980年5月1日 | 1980年1月 | 約17個月 | 仍在倒掛時開始 | 沃爾克時代的抗通膨 |
| 1980年9月12日 | 1981年11月5日 | 1981年7月 | 約10個月 | 仍在倒掛時開始 | 80年代初「雙底」的第二腿 |
| 1988年12月13日 | 1990年3月29日 | 1990年7月 | 約19個月 | 約3個月 | 疊加波灣戰爭油價飆升 |
| 1998年5月26日 | 1998年7月27日 | 無 | — | — | 短暫、輕微(最低 −0.07);未出現衰退 |
| 2000年2月2日 | 2000年12月28日 | 2001年3月 | 約13個月 | 約2個月 | 網路泡沫破裂 |
| 2006年6月8日* | 2007年6月5日 | 2007年12月 | 約18個月 | 約6個月 | 全球金融危機 |
| 2019年8月27日 | 2019年8月29日 | 2020年2月 | 約6個月 | 約5個月 | 新冠衝擊;時點部分巧合 |
| 2022年7月6日* | 2024年9月5日 | 截至2026年10月未認定 | — | 25個月以上,未出現衰退 | 有紀錄以來最長的倒掛 |
\* 更早曾短暫跌破零(2005年12月27日與2022年4月1日);表中日期為持續倒掛的起點。
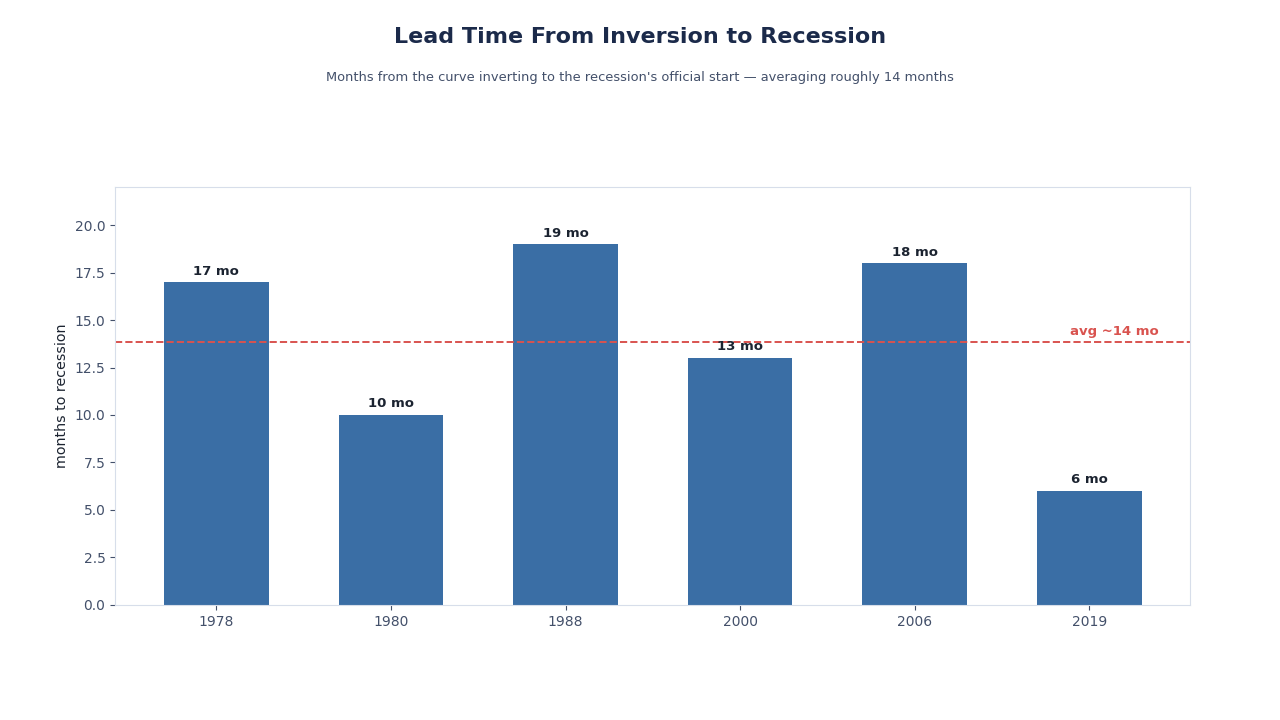
有幾點很突出。領先時間又長又多變:從倒掛開始到衰退開始為 6 到 19 個月,六次衰退平均約 14 個月——這正是倒掛是一個警告、而非觸發器的原因。2019年那一次是個星號:曲線正確地倒掛了,但隨之而來的衰退是一場大流行,而非信貸週期。而2022年的倒掛是有紀錄以來最長的一次(2022年7月6日至2024年9月5日,共792個日曆日),也是1981年以來最深的一次,2023年7月3日達到 −1.08 個百分點(紀錄是1980年3月的 −2.41)。它於2024年9月結束,其後25個月裡NBER沒有認定衰退,這使它成為理解該訊號侷限最具啟發性的一段。
殖利率曲線現況(2026年10月)
2026年10月15日,美國公債平價殖利率曲線顯示10年期殖利率為5.10%,2年期為4.77%,3個月期國庫券為4.28%。由此得出 10y–2y 利差 +0.33、10y–3m 利差 +0.82 個百分點,與 FRED 10y–3m 序列一致。10y–3m 利差在2022年10月18日至2024年12月12日期間倒掛(2023年5月4日最低 −1.89),2025年2月至10月間曾數度小幅跌破零(最低 −0.27),此後一直為正。如今曲線向上傾斜,而聯準會一直在升息:2026年9月它把目標區間上調至3.75–4.00%(見聯準會利率決議2026:FOMC會議時間、最新結果與降息紀錄)。
唯一的一次誤報——以及為何細微之處重要
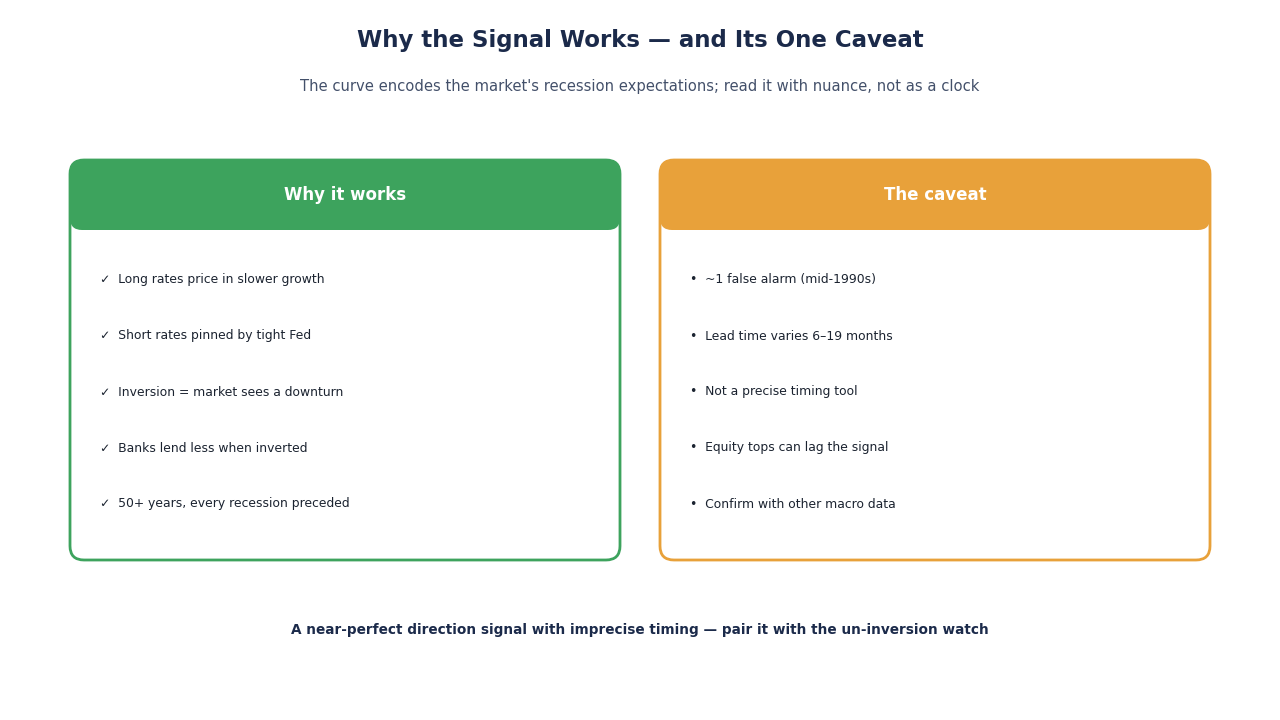
倒掛曲線的名聲建立在一個著名的限定條件上:1960年代中期的倒掛之後出現了一次急劇放緩,卻沒有被NBER正式認定為衰退。正是這次誤報,讓審慎的分析師把曲線的紀錄描述為「五十多年裡僅有一次誤報」,而非聲稱完美無缺。以 10y–2y 衡量,1998年5–7月還出現過一次短暫、輕微的倒掛,其後沒有衰退;而2022–24年的倒掛截至2026年10月也未伴隨衰退。一份參考資產應當說明自己的誤差區間,這三段就是它。
教訓不是說這個訊號不可靠,而是說任何單一指標都不充分。倒掛提高了衰退的條件機率;它並不保證衰退發生。這正是它應當置於一籃子訊號之中、而非單獨使用的原因。
訊號為何有效:機制
倒掛曲線不是魔法——它描述的是對經濟的真實擠壓。
- 銀行放貸收縮。 銀行借短貸長;它們的淨利差就是兩者之差。當這個差倒掛時,放貸變得不那麼有利可圖,於是信貸收緊——而更緊的信貸會拖慢成長。像JPM和BAC這類對曲線敏感的標的會直接感受到。
- 政策按構造就是限制性的。 曲線之所以倒掛,是因為聯準會為抗通膨把短端利率推高,而長端為最終的放緩定價。倒掛幾乎按定義就是政策偏緊的標誌。
- 預期會回饋。 一旦企業和市場把倒掛讀作衰退警告,它們就會收縮招聘和資本支出——這又可能促成曲線所預示的那個放緩。
這正是驅動類股領導地位的同一台「機制引擎」。倒掛所描述的總體背景,恰恰是機制模型轉化為機率的那個輸入——是本參考與可操作的輪動框架之間的橋梁。
最被誤解的一點:咬人的是回正,而不是倒掛
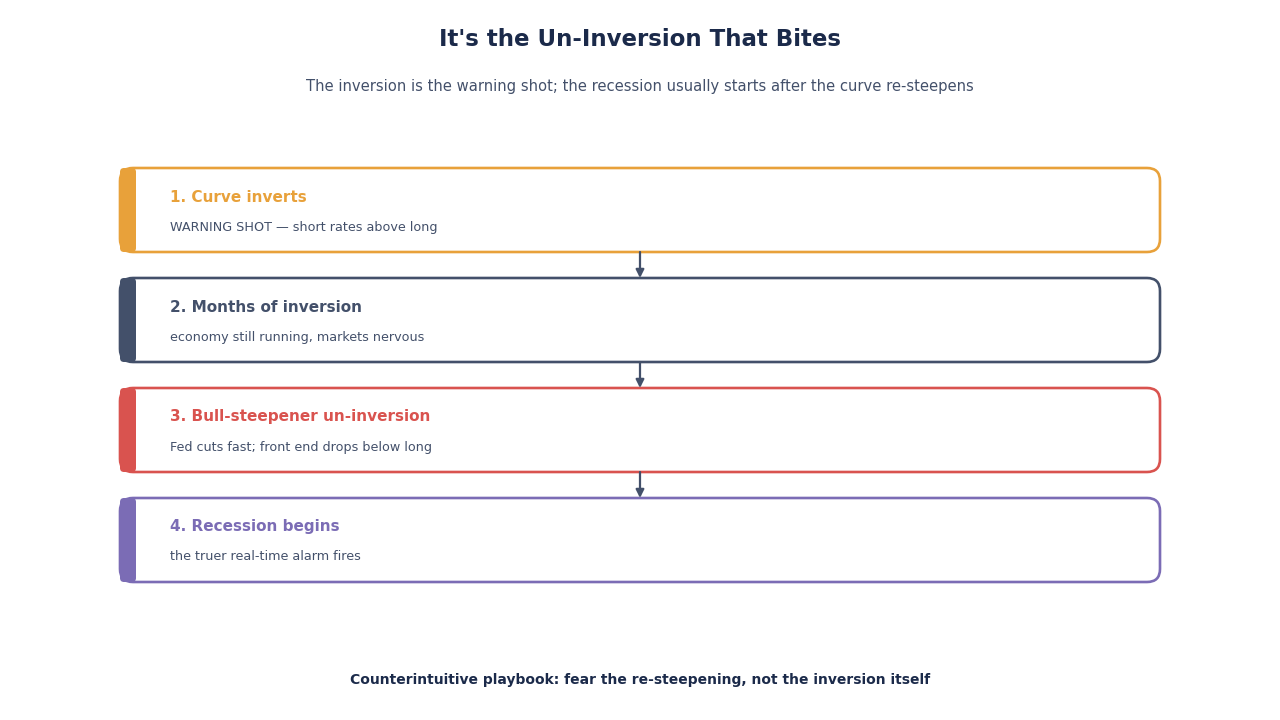
這是大多數頭條漏掉的細節。1978年以來的六次衰退中,有四次(1990、2001、2007和2020年)是在 10y–2y 曲線重新轉正之後2到6個月才開始的;1980和1981年的衰退則在曲線仍倒掛時就已開始。常見的順序是:聯準會看到經濟走弱,開始快速下調短端利率,前端便回落到長端之下。這種「牛市陡峭化」式的回正,往往比倒掛本身更真實地即時報警。
所以這套打法是反直覺的:倒掛是警告射擊,倒掛的那幾個月是準備的窗口,而快速回正才是時間用盡的訊號。一個在曲線一恢復正常就放鬆的投資人,是把圖表讀反了。
如何用AI訊號追蹤曲線
曲線只是一個輸入;一個衰退即時研判會融合許多輸入。與其等待落後的GDP數據,一個透明的模型會把曲線與及時的序列——初次請領失業金人數、信用利差、PMI、失業趨勢——一起折疊成一個單一、可解釋的當下衰退機率。目標絕不是一個高喊「崩盤」的黑箱;而是一個你可以盤問的機率,背後的特徵一併展示。
在 SimianX 上,這表現為一種每週的習慣:
- 閱讀總體背景。 從美股總覽上的機制與訊號背景開始——曲線是那幅馬賽克中的一塊。
- 看曲線的方向,而不只是水平。 一條深度倒掛但正在陡峭化的曲線,與一條仍在倒掛的曲線,傳遞的是不同的訊息。即時市場背景在股票指揮室裡流動。
- 預先寫好應對。 把「上升的衰退機率」映射成一種防禦傾斜——轉向必需消費、公用事業與醫療保健,如PG、NEE和UNH——並讓一個SimianX 自動駕駛盯住觸發器,這樣一個慢動作的訊號就不需要每天盯螢幕。
倒掛與股市:股票的時點
投資人犯過的最昂貴的錯誤之一,就是在曲線倒掛當天賣出股票。歷史說那遠遠太早了。由於到衰退的領先時間很長,股票常常在初次倒掛之後繼續攀升許多個月——有時遠超一年——才在更接近衰退本身時見頂。2006年的倒掛是教科書式的例子:標普500在一年多之後的2007年末仍創出新高,隨後全球金融危機的熊市才開始。
要點在於次序,而非方向。倒掛告訴你週期正在變老、熊市的機率正在上升——而不是告訴你頂部已經出現。這正是為何歷史上明智的應對,是隨著訊號成熟逐步提升品質、偏向防禦,而非在一次驚慌中清倉。把倒掛當作一隻已經啟動的時鐘、而非一個已經響過的警報來對待的投資人,既能捕捉週期後段的上行,又能為下行做好準備。把這裡的時點,與1929年以來每一次標普500熊市中的深度與持續時間紀錄搭配起來,你就有了完整的兩半:風險何時上升,以及它歷史上跌得有多深。
投資人實際上拿倒掛做什麼
由於領先時間很長,倒掛並不是一聲「清倉」警笛。歷史上明智的應對都是漸進的:
- 向上提升品質。 隨著週期變老,偏好資產負債表的強健與持久的現金流,而非投機性成長。
- 隨時間偏向防禦。 放緩階段歷史上偏好必需消費、公用事業與醫療保健——正是輪動時鐘在週期後段所指向的那些防禦類股。
- 尊重復甦模式。 市場具有前瞻性,常常在衰退期間就見底,遠早於經濟轉向。關於那些股票回撤跌得有多深、持續多久的完整紀錄,見1929年以來每一次標普500熊市。
- 保留一份成文的風險階梯。 當回正最終到來時,預先承諾的規則勝過驚慌的決定。
一個讀懂曲線的實戰範例
假設 10y–2y 利差已倒掛八個月,如今開始陡峭化,與此同時初次請領失業金人數在上行、高收益信用利差在走闊。孤立地讀,「曲線正在恢復正常」聽起來像好消息。放在背景裡讀,卻恰恰相反:一次牛市陡峭化式的回正,伴隨上升的初請和走闊的利差,正是經典的週期後段交接。正確的動作不是為這次回正慶祝,而是確認防禦傾斜、為風險階梯上膛。這正是像本文這樣一份參考的全部價值——它阻止你把一個危險的訊號讀成一個令人安心的訊號。
常見問題
殖利率曲線現在倒掛了嗎?
沒有。2026年10月15日,10年期美債殖利率為5.10%,2年期4.77%,3個月期4.28%,因此 10y–2y 利差為 +0.33 個百分點,10y–3m 利差為 +0.82。10y–2y 利差自2024年9月6日以來一直為正。
殖利率曲線倒掛是否一定代表衰退?
不一定。五十多年來,持續倒掛先於每一次美國衰退出現,但也有誤報:1960年代中期、1998年的短暫倒掛,以及截至2026年10月仍未伴隨衰退的2022–24年倒掛。它提高衰退機率,但不是定時器。
殖利率曲線倒掛後多久會出現衰退?
1978年以來的六次衰退中,從 10y–2y 利差首次倒掛起算為6到19個月,平均約14個月。正因多變,倒掛應被當作準備的窗口,而非行動的時刻。
2022年的殖利率曲線倒掛何時結束?
10y–2y 利差最後一次收在零下是2024年9月5日,此前的持續倒掛始於2022年7月6日,為有紀錄以來最長。10y–3m 利差倒掛至2024年12月,2025年曾數度小幅跌破零。
哪一個殖利率利差是最可靠的衰退訊號?
研究與紐約聯準銀行青睞10年期減3個月利差,而市場評論通常引用10年期減2年期。它們大體一致;當二者分歧時,10y–3m 有更強的學術紀錄。
為什麼人們說回正比倒掛更危險?
因為1978年以來六次衰退中有四次在曲線重新轉正後2到6個月開始。快速回正通常代表聯準會正因經濟走弱而快速降息。不過1980和1981年,衰退在曲線仍倒掛時就已開始。
AI訊號如何幫助追蹤衰退風險?
模型可把曲線與初次請領失業金、信用利差、PMI等即時數據融合成可解釋的每週衰退機率,並把應對自動化。這正是SimianX 自動駕駛的理念;各方案內容見定價。
延伸閱讀
- 標普500類股輪動手冊 —— 機制轉變後如何布局
- 1929年以來每一次標普500熊市 —— 深度與持續時間的紀錄
- 美股總覽 —— 涵蓋全市場的 AI 分析
- SimianX 自動駕駛 —— 把總體監視自動化
- 1980年以來聯準會每一輪降息週期:股票、債券與黃金全復盤 —— 聯準會開始寬鬆之後發生了什麼
- 1983年以來聯準會歷輪升息週期全表:標普500與晶片股表現 —— 通常先於倒掛出現的緊縮階段
- 1973年以來美國歷次經濟衰退中的黃金表現:完整避險記分卡 —— 黃金的衰退成績單
- 聯準會利率決議2026:FOMC會議時間、最新結果與降息紀錄 —— 目前政策利率
- 更多參考表見專題:聯準會利率週期、殖利率曲線與會議日程
倒掛的殖利率曲線贏得了它的名聲,但它回報的是完整讀懂它、而非把它當作一句頭條的投資人。知道它度量什麼,尊重它又長又多變的領先時間,記住那唯一的一次誤報,尤其要盯住回正——曲線恢復正常的那一刻,歷史上是時間用盡之時,而不是風險過去之時。每週用同樣的方法追蹤它——靠手動還是靠 SimianX——市場上最受關注的衰退訊號,就會從一句你被動反應的頭條,變成一件你真正能用的工具。