 作者:Muke
支付革命真正改變的,是聯準會的哪一部分
2026年10月23日更新——研討會已經舉行。研究備忘錄以下各節寫於會前,依發布時原樣保留;會議實況與市場反應補充於此。
簡要回答: 2026年傑克森霍爾經濟政策研討會於2026年8月27日至29日舉行,主題為「金融創新:對支付和政策的影響」。聯準會主席凱文·沃許於8月28日(週五)發表主題演講——當天正是他上任第100天。他沒有給出前瞻指引,但劃下一道清楚的門檻:聯準會必須「確信基礎通膨正清楚且以足夠快的速度朝我們的目標回落。否則,我們還有工作要做。」當天標普500指數下跌0.25%,美國10年期公債殖利率上升5個基點至4.72%,比特幣下跌3.0%。19天後的9月16日,FOMC以12比0的投票結果升息25個基點,將利率區間上調至3.75%–4.00%。
研究備忘錄 — 資訊截至 2026 年 8 月 5 日已核實。
堪薩斯城聯邦準備銀行已確認 2026 年傑克森霍爾經濟政策研討會將於 8 月 27 日至 29 日 舉行,主題為 “金融創新:對支付和政策的影響。” 這個標題是事實。撰寫時,詳細的議程、論文、參與者名單和演講尚未公開;因此,以下對官員 可能 討論內容的描述僅為市場預期或作者判斷,而非對未公開計劃的聲明。官方研討會頁面可在 這裡 獲得。
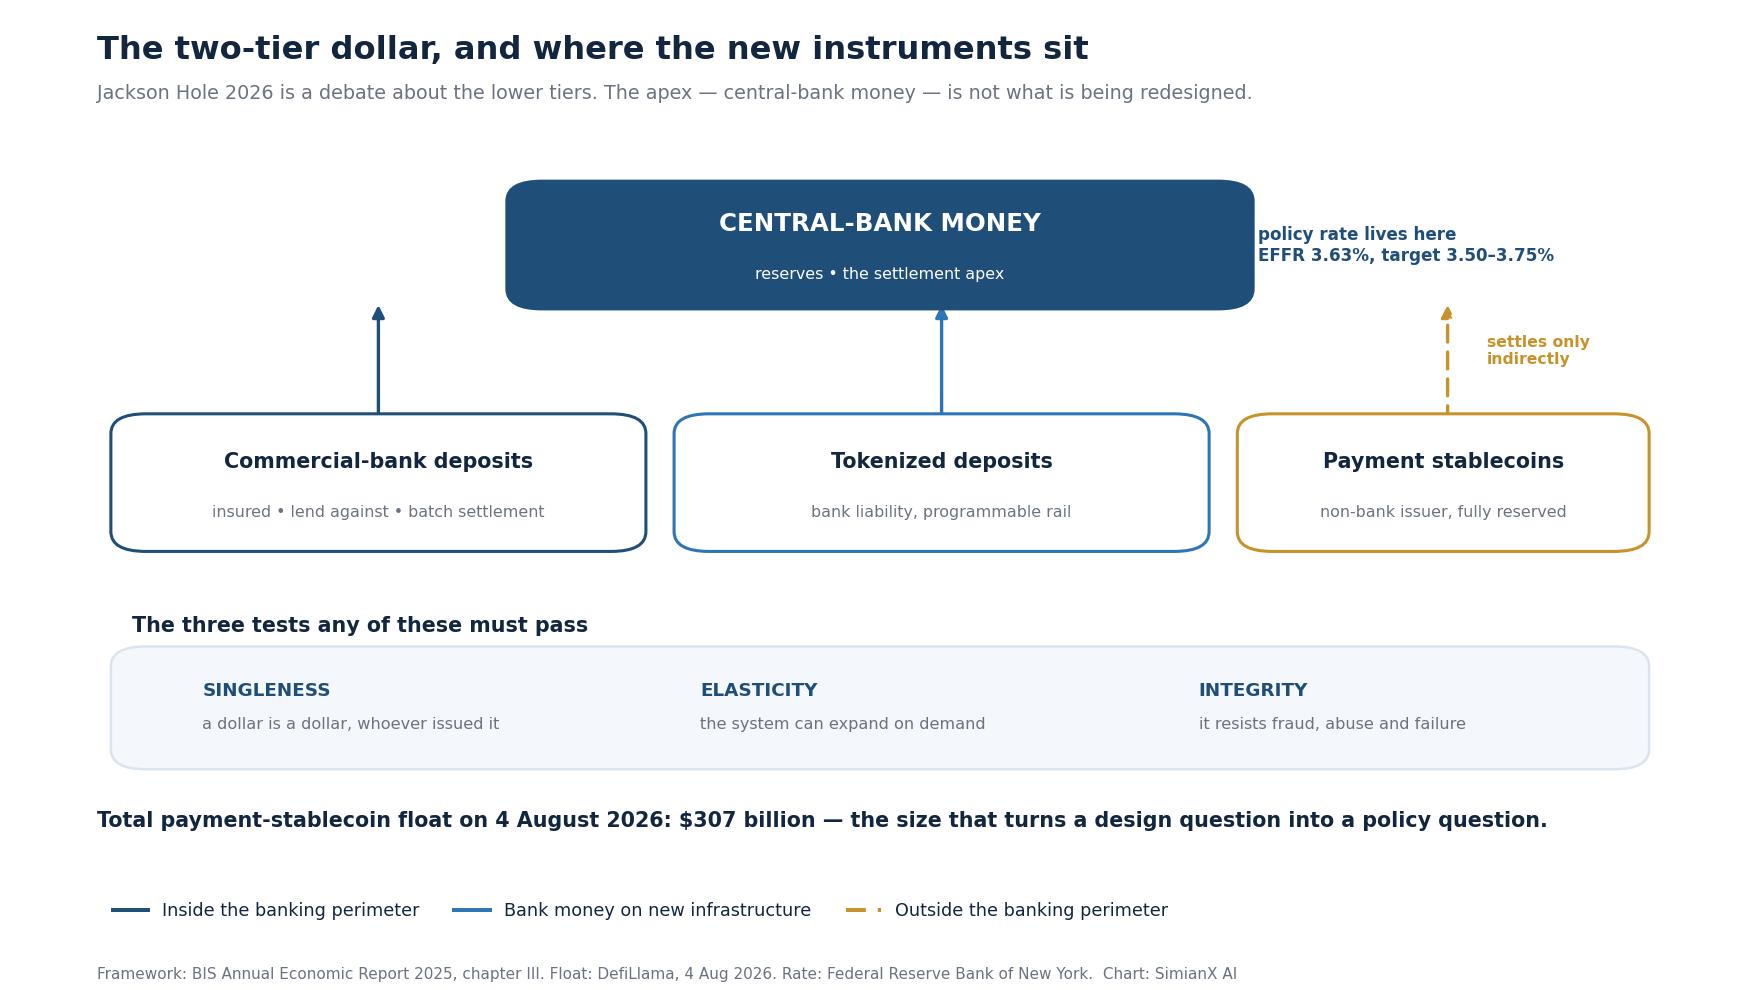
核心問題不僅僅是聯準會是否會“接受加密貨幣”。而是圍繞可編程貨幣、近乎即時結算和新的私人美元工具建立的金融系統,是否會迫使中央銀行改變其實施政策、供應流動性、監管銀行和保護美元單一性的方式。
簡短的回答是 在底層運作層面是的,但在「使命」層面可能不是。國會仍然賦予聯準會最大就業和價格穩定的責任。聯邦公開市場委員會仍然主要通過管理利率和充足準備金的體系來設定政策。然而,將該政策利率與存款、信貸、公債、支付流動性和風險資產連接的渠道正變得越來越數位化、越來越連續且越來越具競爭性。
傑克森霍爾2026發生了什麼:沃許的主題演講
沃許的主題演講是他就任主席後在傑克森霍爾的首次演說。推動政策討論的重點如下:
- 刻意不給前瞻指引。 他把自己的演講架構稱為「一張步道地圖……只是別把它叫作前瞻指引」,認為這種危機時期形成的做法「早已不合時宜」,並表示聯準會不應「縱容一種讓市場參與者主要仰賴聯準會來決定下一筆交易的機制」。
- 通膨優先。 他指出12個月PCE通膨率為3.7%,6個月通膨率為4.1%,並指出PCE籃子中有54%的項目在過去一年漲幅超過3%(疫情前二十年約為32%)。「聯準會當前的首要關注應是物價。」
- 經濟強勁,金融情勢寬鬆。 失業率4.1%,標普500成分股獲利一年內成長逾20%,信用利差接近歷史低點——「我很難把整體金融情勢形容為緊縮。」
- 「貨幣很重要。」 談到研討會主題,他表示金融創新「改變了」貨幣基數、貨幣流通速度與經濟之間連結的「運作機制」,「但這絕不是忽視貨幣對金融情勢與物價最終影響的理由」。他也指出AI「可能成為一種新的生產要素」,並宣布成立生產力與就業專案小組。
- 市場反覆引用的一句話:「今天我站在這裡,所承諾的是一種紀律,而不是一個決定。」
後續發展。 8月28日,標普500指數收跌0.25%,報7,711.76點;10年期公債殖利率從4.67%升至4.72%;比特幣以UTC日收盤計下跌3.0%。2026年9月16日,FOMC一致決定將聯邦資金利率目標區間上調25個基點至3.75%–4.00%——這是2023年以來首次升息(背景見我們關於沃許首次升息的報導)。目前的利率區間與此後每一次決議,都收錄在我們的聯準會利率決議頁面。
傑克森霍爾聯準會主席演講與市場反應(2010–2026)
傑克森霍爾之所以牽動市場,是因為聯準會主席常藉此為下一步行動釋出訊號。下表列出2010年以來歷次主席主題演講(柏南克2013年、葉倫2015年皆未發表演講),以及演講當日的市場反應與FOMC下一次會議的決定。
| 年份 | 主席 | 演講日期 | 標普500當日 | 標普500五個交易日後 | 10年期殖利率當日 | 比特幣當日 | 下一次FOMC決議 |
|---|---|---|---|---|---|---|---|
| 2010 | 柏南克 | 8月27日 | +1.66% | +5.47% | +15基點 | — | 9月21日:利率不變(11月隨後推出QE2) |
| 2011 | 柏南克 | 8月26日 | +1.51% | +1.27% | −3基點 | — | 9月21日:扭轉操作 |
| 2012 | 柏南克 | 8月31日 | +0.51% | +2.12% | −6基點 | — | 9月13日:推出QE3 |
| 2014 | 葉倫 | 8月22日 | −0.20% | +0.55% | 0基點 | — | 9月17日:利率不變 |
| 2016 | 葉倫 | 8月26日 | −0.16% | +0.35% | +6基點 | +0.3% | 9月21日:利率不變 |
| 2017 | 葉倫 | 8月25日 | +0.17% | +1.54% | −3基點 | +0.9% | 9月20日:利率不變,宣布縮表 |
| 2018 | 鮑爾 | 8月24日 | +0.62% | +1.56% | 0基點 | +2.8% | 9月26日:升息至2.00–2.25% |
| 2019 | 鮑爾 | 8月23日 | −2.59% | +0.12% | −8基點 | +2.7% | 9月18日:降息至1.75–2.00% |
| 2020 | 鮑爾 | 8月27日(週四) | +0.17% | −0.68% | +6基點 | −1.4% | 9月16日:維持0–0.25%不變 |
| 2021 | 鮑爾 | 8月27日 | +0.88% | +1.46% | −3基點 | +4.5% | 9月22日:利率不變,釋出縮減購債訊號 |
| 2022 | 鮑爾 | 8月26日 | −3.37% | −6.55% | +1基點 | −6.2% | 9月21日:升息75基點至3.00–3.25% |
| 2023 | 鮑爾 | 8月25日 | +0.67% | +3.19% | 0基點 | −0.4% | 9月20日:維持5.25–5.50%不變 |
| 2024 | 鮑爾 | 8月23日 | +1.15% | +1.40% | −6基點 | +6.1% | 9月18日:降息50基點至4.75–5.00% |
| 2025 | 鮑爾 | 8月22日 | +1.52% | +1.41% | −7基點 | +4.0% | 9月17日:降息至4.00–4.25% |
| 2026 | 沃許 | 8月28日 | −0.25% | −0.16% | +5基點 | −3.0% | 9月16日:升息至3.75–4.00% |
資料來源:federalreserve.gov上的演講全文(已附連結);標普500(^GSPC)與10年期美債殖利率(^TNX)日收盤資料取自Yahoo Finance;比特幣 = BTC-USD以UTC日收盤相對前一日的漲跌;FOMC聲明。「五個交易日後」 = 演講後第五個交易日收盤相對演講前一日收盤的變化。
紀錄顯示:
- 標普500在15個演講日中有10天上漲,但漲幅中位數僅+0.51%,平均為+0.15%。五個交易日後,15次中有12次收高。
- 兩次大跌都源於鷹派意外或外部衝擊:2022年鮑爾簡短的「一些痛苦」演講(當日−3.37%,一週後−6.55%),以及2019年同日上午貿易戰升級,蓋過了演講本身(−2.59%)。
- 傑克森霍爾常預告9月的動作。 2012年(QE3)、2018年(升息)、2019年(降息)、2022年(升息75基點)、2024年(「時候到了」的降息)與2026年(升息),下一次會議都兌現了演講所指的方向。沃許在風格上是例外——他拒絕指明方向——但升息依然到來。
- 比特幣的反應比股市更大:2016年以來的11次演講中,其演講日漲跌幅介於−6.2%(2022年)與+6.1%(2024年)之間。
關於FOMC決議當天美股本身的表現,見FOMC會議日期與標普500反應;沃許所依據的通膨資料,見PCE通膨報告頁面。
一場在異常微妙時刻到來的政策會議
傑克遜霍爾2026僅在 FOMC 完成其貨幣政策策略、工具和溝通的第二次定期審查後一年。聯準會於 2025 年 8 月 22 日發布了修訂版的 長期目標和貨幣政策策略聲明,同時保留其 2% 的長期通膨目標。這使得在 2026 年進行另一輪全面的策略重寫變得不太可能。更合理的辯論是創新如何改變在修訂框架下的 實施 和 測量 政策。
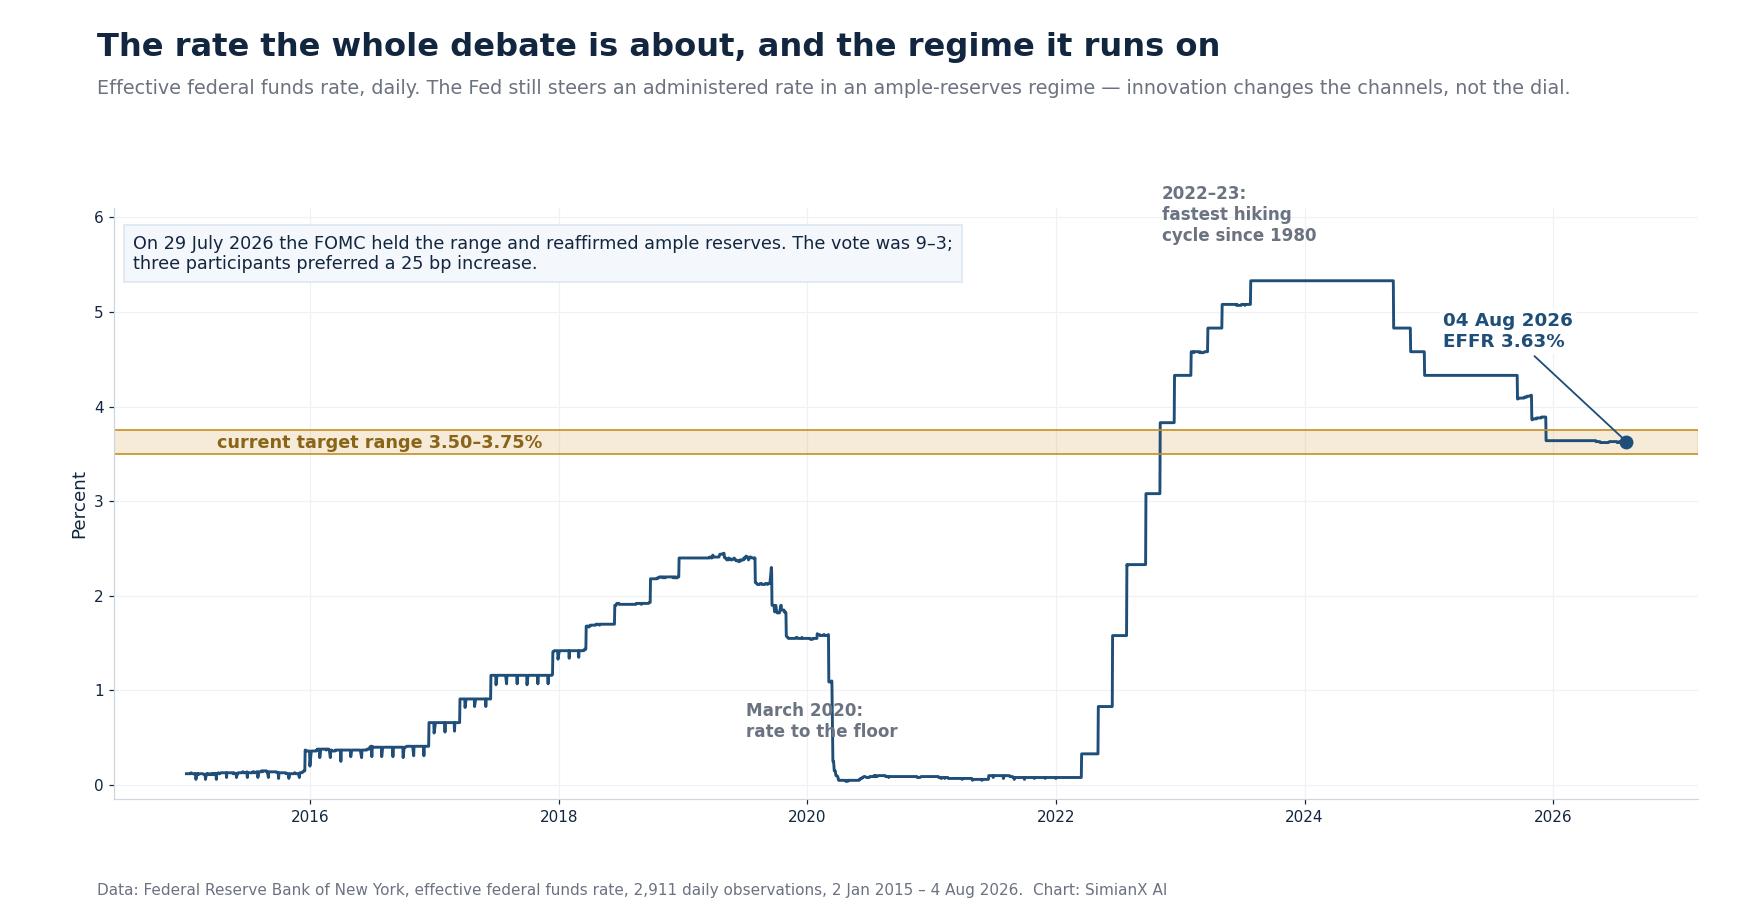
當前的宏觀背景是限制性的,但並非衰退性。2026 年 7 月 29 日,FOMC 將聯邦基金目標範圍維持在 3.50%–3.75%,並表示將繼續維持充足的準備金。聲明描述經濟活動以穩健的速度擴張,通膨相對於 2% 仍然偏高,且不確定性部分與中東衝突和行業供應衝擊有關。投票結果為 9–3;三位參與者更傾向於升息 25 個基點。這種組合——韌性增長、未完成的去通膨和內部分歧——意味著官員們不能將支付創新視為一個附帶項目。任何改變存款流失速度、對準備金需求或政策利率與類貨幣工具之間的傳遞的創新,都可能影響政策本身的校準。
分歧並非新鮮事。新主席上任後的鷹派轉向,在沃許首次主持聯準會利率會議:點陣圖意外轉向2026年升息時就已浮現,而2026年7月CPI報告讓兩派都能宣稱資料站在自己這邊。
還有三個其他背景因素很重要。
首先,GENIUS法案於2025年7月成為法律。根據國會研究服務處摘要,獲許可的支付穩定幣發行者必須在指定的流動資產中維持一對一的儲備,披露贖回政策並發布每月儲備資訊。該法律將美國的穩定幣從以個案執法為主的環境轉入一個明確的審慎監管範圍。 市場結構那另一半議題,我們在CLARITY法案2026:美國加密規則如何重塑市場中另行討論。
其次,FedNow服務已將即時結算從概念轉變為基礎設施。美國聯邦準備金融服務網站維持一個當前的在FedNow上運行的組織列表。對於金融機構來說,採用仍然是一個商業決策,但這條全天候支付通道的存在改變了客戶預期,使流動性時機——而不僅僅是流動性數量——成為一個政策問題。
第三,代幣化不再局限於投機性的加密市場。國際清算銀行(BIS)認為,代幣化的中央銀行儲備、商業銀行貨幣和政府債券可以形成下一代貨幣系統的核心。其2025年年度經濟報告章節強調了可編程結算的效率提升,同時警告穩定幣在系統規模下在單一性、彈性和完整性測試中表現不佳。
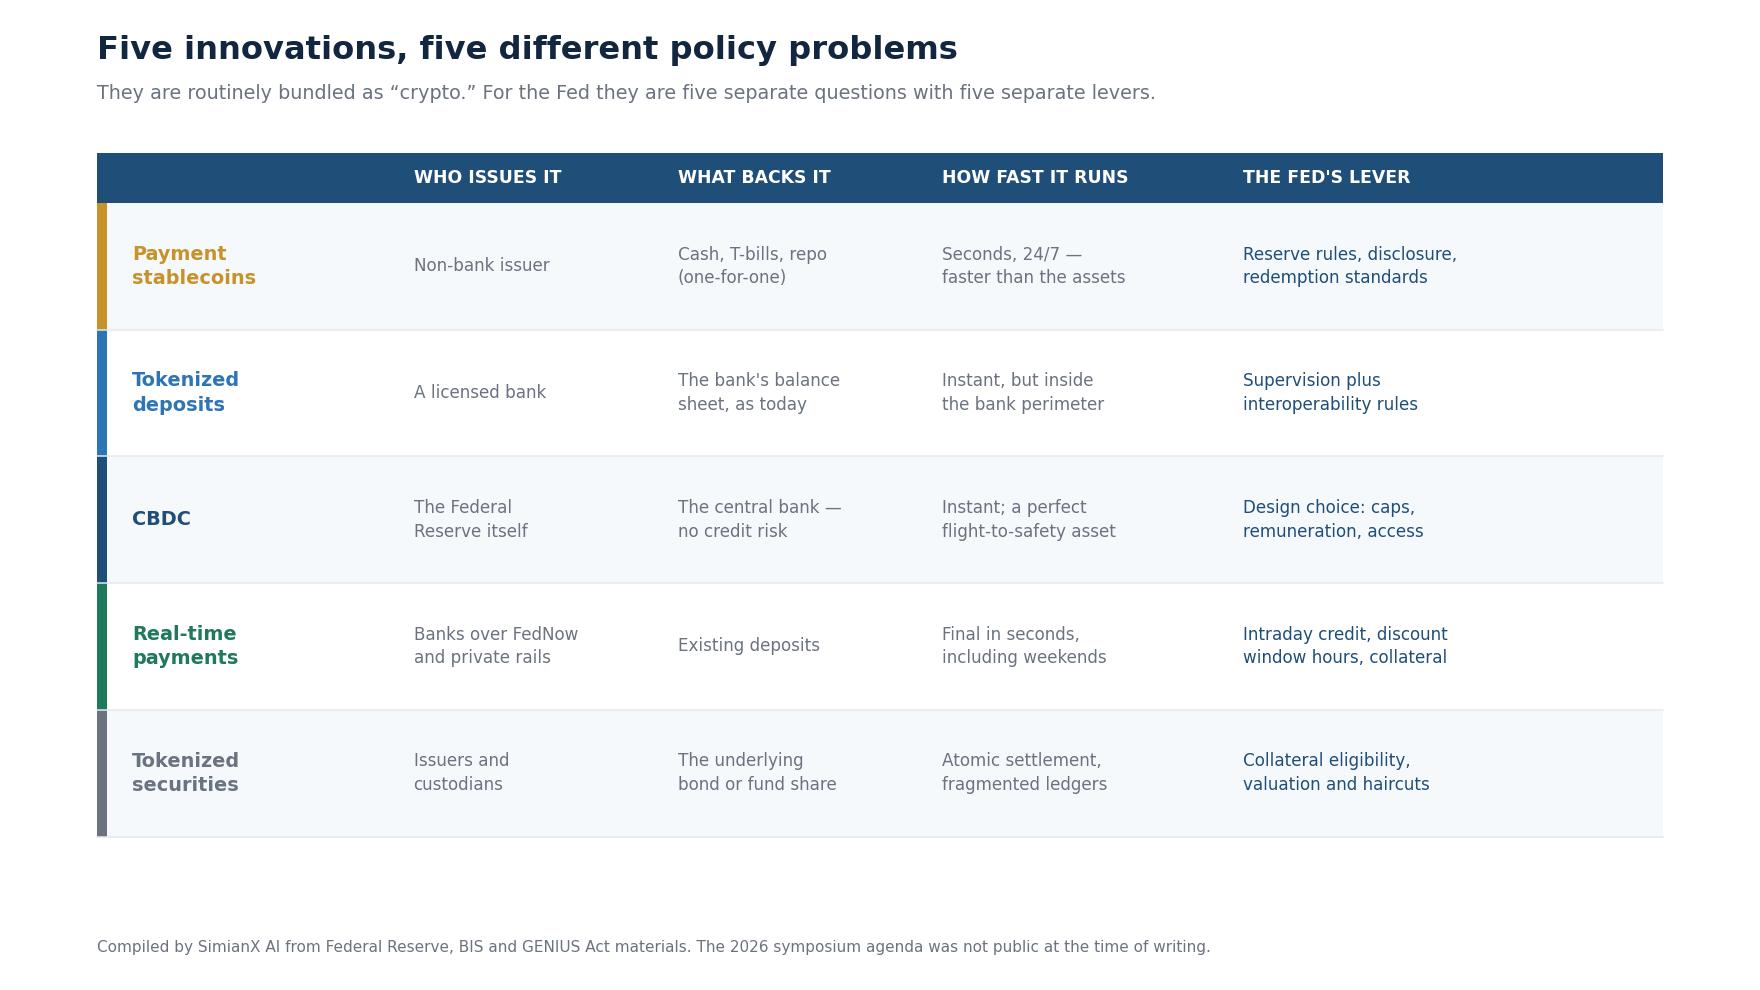
五項創新,五個不同的政策問題
1. 穩定幣:一種帶著舊擠兌動力學的新美元外殼
受監管的穩定幣可以降低支付摩擦,改善跨境獲取美元的途徑,並在數位資產市場內提供類似現金的結算資產。聯準會理事克里斯托弗·沃勒描述了它們在零售和跨境支付中的潛力,同時強調了明確用例、可行商業模式和保障措施的必要性;他在2025年2月的發言在這裡。
規模已經不容忽視。根據DefiLlama,截至2026年8月4日,美元掛鉤穩定幣的合計流通量約為3070億美元,其中約82%由兩家發行方持有:Tether的USDT約1830億美元(59%),Circle的USDC約720億美元(23%)。這種規模的完全儲備存量,實質上是對現金、美國國庫券與附買回的長期買盤,同時也代表營運風險高度集中在極少數公司手上。這個雙寡頭格局如何形成,見穩定幣2026:Visa、Stripe入局,USDT對決USDC;兩者的監管差距能拉開多快,見Circle 獲 OCC 批准:USDC 勝出,USDT 承壓。
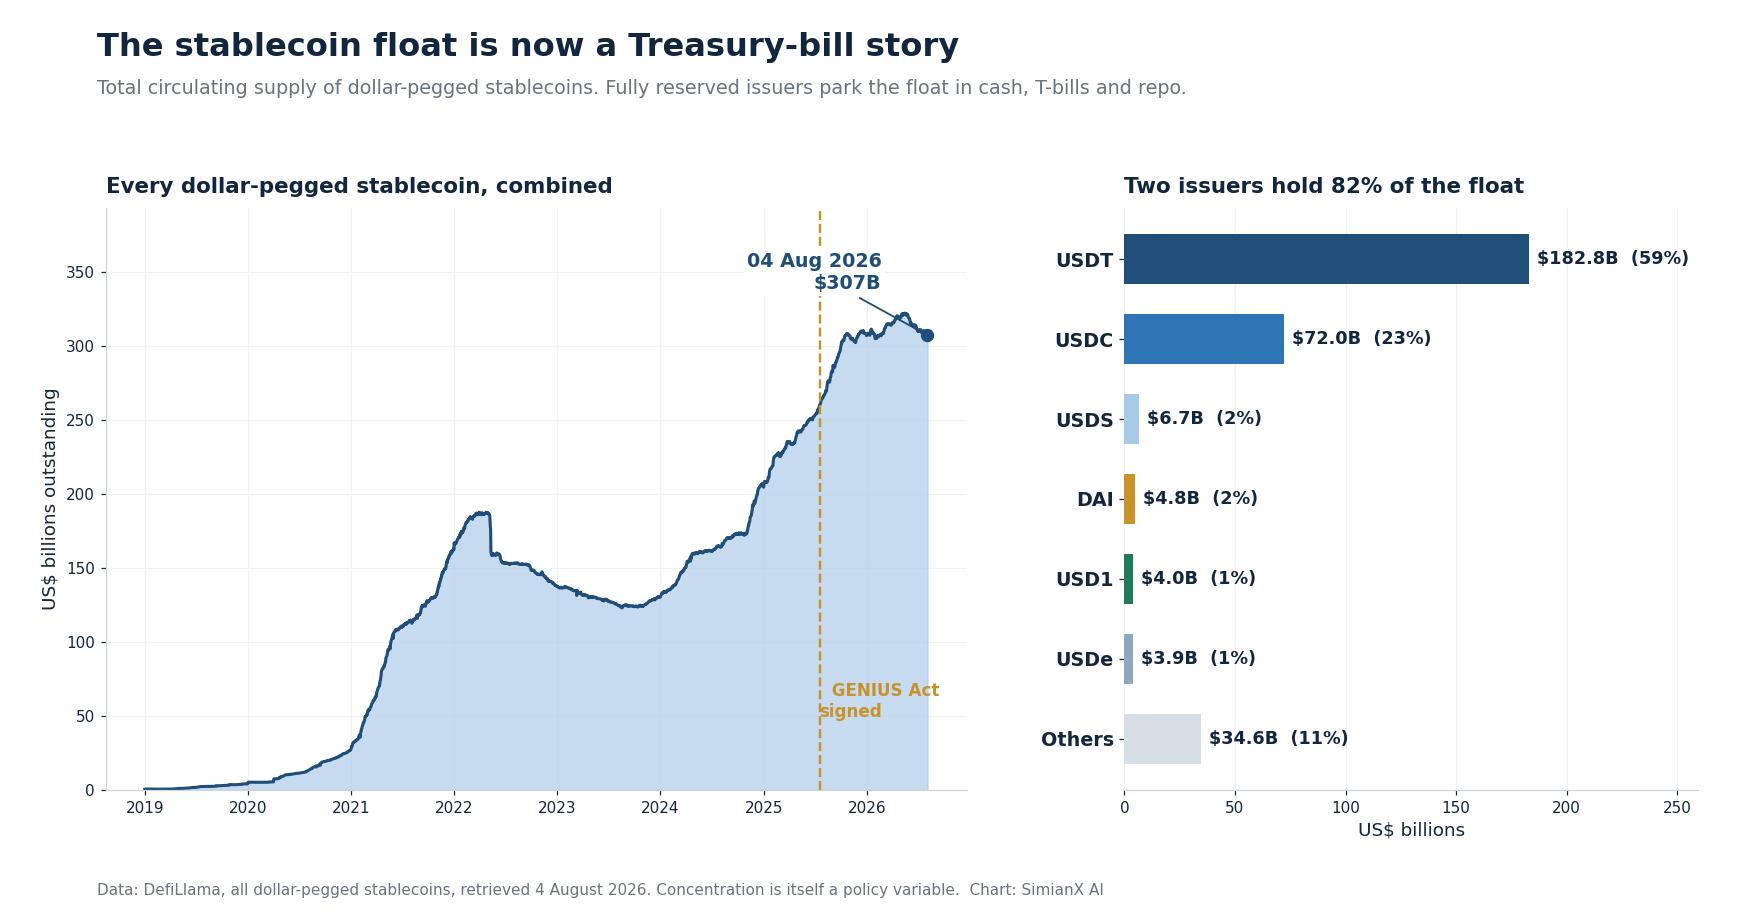
但穩定幣在經濟上更接近狹義銀行或貨幣市場工具,而非普通的支票存款。完全準備的發行者通常將客戶的美元轉換為現金、銀行存款、公債或回購協議。在規模化的情況下,這可能會:
- 將資金從商業銀行轉移;
- 增加對短期政府票據的結構性需求;
- 在壓力期間創造快速贖回流;
- 將操作風險集中在發行者、保管人和區塊鏈上;以及
- 削弱存款創造與銀行貸款之間的傳統聯繫。
中央政策問題不在於一個代幣在正常日子裡是否以一美元交易,而在於面對週末、網路事件、公債市場衝擊或關鍵服務提供者失敗時,平價贖回是否能夠存活。 對這個問題的經驗答案,就是我們的加密史上每一次重大穩定幣脫錨事件:完整參考表與風險解讀:平價過去多次被打破,而破得最快的時候,正是儲備資產與贖回承諾分處兩地之時。
2. 代幣化存款:雙層銀行系統內的創新
代幣化存款是以可編程基礎設施表示的銀行負債。與非銀行穩定幣不同,它們仍處在銀行監管範圍之內,並且可以保持商業銀行貨幣最終以中央銀行貨幣結算的熟悉層級。
這使它們對中央銀行具有吸引力:它們可以實現原子化款券同步交割(DvP)、可編程現金管理以及更快的跨境交易,而不完全去中介化銀行。然而,互操作性是決定性的。如果每家銀行發行一種封閉的代幣,並以不同的折扣或結算規則進行交易,商業銀行貨幣的單一性就會削弱。在A銀行的美元存款必須在經濟上等同於B銀行的美元存款。
3. CBDC:聯準會最不可能迅速行使的選擇
美國中央銀行數位貨幣將是以數位形式存在的聯準會直接負債。聯準會的 CBDC 討論文件 確認了可能的效率和包容性好處,並指出隱私、網路安全、金融穩定和去中介化的風險,並不偏向於預定的結果。
對於 2026 年,聯準會最可能的路徑是持續研究批發結算、互操作性和代幣化的中央銀行負債,而不是突然推出零售 CBDC。一個廣泛可及、具有利息的零售 CBDC 可能成為強大的政策利率傳導工具,但它也可能為公眾提供一個瞬時的避險資產,加速銀行擠兌。政治、法律和設計障礙仍然遠高於升級批發基礎設施的障礙。
4. 即時支付:更快的結算,更快的流動性衝擊
FedNow 和私人即時支付網路縮短了指令與最終結算之間的間隔。這提高了效率並減少了日間信用風險。它還壓縮了銀行對流出資金的反應時間。在 24/7 系統中,「日終流動性」成為過時的概念。
政策含義很明確:貼現窗口訪問、擔保品預置、日內信用和監管流動性指標必須朝著持續準備的方向發展。一家在星期五收盤時看似流動的銀行,可能在星期六晚上面臨代幣贖回或即時支付流出。
5. 數位資產和代幣化證券:擔保品變得可程式化
代幣化的公債證券、貨幣市場基金股份及其他實體資產可以降低對帳成本並支持原子結算。它們還可以在帳本、智慧合約和保管人之間分散抵押品。如果代幣化抵押品在中央銀行或私人流動性安排中被接受,則合格標準、估值、扣減率與營運韌性都會成為貨幣政策基礎設施。 這件事已經從試點走向真正的管線:見DTCC 代幣化證券試點 2026:華爾街資產大規模上鏈、Securitize 2026 登陸紐交所:代幣化股票衝擊華爾街與2026英國代幣化路線圖詳解:330億英鎊資本市場重塑計畫。
貨幣傳導如何改變
聯準會的政策利率通過貨幣市場利率、銀行融資成本、信貸供應、資產價格和預期影響經濟。金融創新可以改變每一個環節。
存款貝塔可能上升。 數位錢包使比較和轉移資金變得更容易。如果家庭和企業能夠立即從低收益的銀行存款轉換為代幣化的公債產品或有息的數位現金等價物,銀行可能需要在聯準會行動後更快地重新定價存款。這增強了利率傳遞給儲戶,但提高了銀行的邊際融資成本。
信貸創造可能遷移。 當存款從銀行流向完全儲備的穩定幣時,相應的資產可能流入國庫券而非銀行貸款。銀行可以用批發借貸來替代這種融資,但通常成本更高且波動性更大。即使「數位美元」的總量在擴張,結果可能是小企業和家庭的信貸更加緊縮。
傳導可能變得更加非線性。 適度的政策利率上調可能改善穩定幣發行者的儲備收入,吸引資金流向代幣化現金產品,並加速銀行存款競爭。相反,降息會壓縮儲備收入,並可能促使穩定幣發行者尋求收費、擴展規模或進入風險較高的相鄰業務。因此,同樣的利率變動可能會以不同方向影響銀行、穩定幣發行者和加密市場。 這些變動的歷史基準,我們整理在1980年以來聯準會每一輪降息週期:股票、債券與黃金全復盤和1983年以來聯準會歷輪升息週期全表:標普500與晶片股表現。
貨幣流通速度與可觀察性可能改善——但解讀可能更困難。 可編程平台可以產生高頻的交易流水資料。這可能幫助聯準會更早監控流動性和支付壓力。然而,錢包轉移並不等同於最終消費,且鏈上交易量通常包含交易流、抵押品移動和自動化交易。更好的資料不會自動意味著更好的宏觀訊號。
流動性管理與聯準會的資產負債表
七月FOMC聲明對充足儲備制度的承諾是2026年辯論的核心。金融創新不太可能消除儲備需求;它可能使該需求變得更加波動和難以預測。
這裡值得把「政策利率」究竟是多少講清楚,因為上面所有傳導鏈條都要經過它。根據紐約聯邦準備銀行的參考利率資料,2026年8月4日的有效聯邦資金利率為3.63%,穩穩落在3.50%–3.75%的目標區間之內。這就是那個旋鈕。傑克遜霍爾要討論的,是旋鈕與實體經濟之間的接線,而不是旋鈕本身。
穩定幣儲備可以在銀行存款、公債和回購之間流動。代幣化市場可以持續結算。即時支付可以在傳統營業時間之外創造資金流出。這些變化共同提出了四個問題給聯準會:
- 對於新形式的受監管貨幣,應該直接或間接擴大對主帳戶或中央銀行服務的訪問嗎?
- 應該讓常設流動性設施運作更長的時間,或針對更廣泛的以技術形式表示的抵押品嗎?
- 儲備需求模型應如何考慮週末和日內支付高峰?
- 大型穩定幣儲備投資組合是否可能在正常時期放大公債的稀缺性,並在壓力下引發拋售?
可能的答案是一個漸進式的重新設計:更多的擔保品預先存放、更清晰的訪問層級、延長的操作窗口、更強的互操作性要求以及更好的即時資料。聯準會可能還需要在貨幣政策實施和監管之間進行更緊密的協調。如果儲備規定或穩定幣規則的變更影響了存款流動,則可能會改變與「充足」條件一致的儲備水平。
金融穩定:擠兌以軟體的速度發生
聯邦準備系統的2026年5月金融穩定報告仍然是評估脆弱性的自然框架:估值壓力、企業和家庭的借貸、金融部門的槓桿和融資風險。數位金融為這四個方面增加了一層交叉影響。
最大的風險是負債速度與資產速度之間的不匹配。穩定幣可以在幾秒鐘內贖回;發行者的銀行存款、回購債權或公債在壓力下可能無法以相同的確定性變現。代幣化並不消除期限、信用或流動性風險——它只是可能讓負債端的擠兌來得更快。
操作集中是第二個脆弱性。一小部分區塊鏈、雲端服務提供商、保管機構、錢包平台和合規供應商可能會變得系統性重要,而不類似於傳統銀行。智慧合約漏洞、跨鏈橋故障、預言機操控和密鑰管理失敗即使在儲備資產健康的情況下也可能造成損失。 前面提到的3070億美元存量並非平均分布:約82%集中在兩家發行方手中,這意味著單一機構的營運故障不再是公司層級的事故,而是總體事件。
第三,監管套利可能會遷移而非消失。穩定幣立法創造了一個框架,但聯邦、州和外國制度之間的競爭可能會將活動推向最不具限制性的邊界。因此,對於贖回、儲備隔離、披露、資本、營運韌性和清理處置機制的一致規則是至關重要的。
最後,美元穩定幣具有國際維度。它們可以擴大美元的可及性並加強美元的角色,但也可能加速脆弱經濟體的資本外流和貨幣替代。國內創新政策將越來越多地產生外部貨幣後果。
聯準會最可信的政策路徑
基本情況不是加密貨幣的轉變。這是一個受監管的整合策略,包含六個要素:
- 保持雙重使命和2%的通膨目標;
- 將中央銀行儲備保持在結算的頂端;
- 允許受監管的私人貨幣在共同的贖回和流動性標準下進行創新;
- 現代化FedNow、批發結算和流動性設施,以支持24/7的金融;
- 澄清代幣化存款和合格代幣化擔保品如何適應銀行監管;以及
- 加強對發行者、保管人、交易所和關鍵技術提供者的跨機構監管。
這種方法與國際清算銀行的觀點一致,即當中央銀行貨幣作為兩層系統的錨時,創新效果最佳。它在政治上也比零售CBDC更可行,並且比賦予每個數位美元發行者直接中央銀行訪問權更不具破壞性。
傑克森霍爾仍然可能非常重要,即使不立即產生政策公告。共享的詞彙——區分穩定幣、代幣化存款、代幣化證券和中央銀行貨幣——本身將減少監管模糊性。更重要的是,官員可以發出訊號,表明哪些創新屬於貨幣核心,哪些應該保留作為邊界的投資產品。
三種2026–2028年的情境
| 情境 | 金融架構 | 聯準會反應 | 銀行和信貸影響 | 加密市場影響 |
|---|---|---|---|---|
| 基線:受監管的共存 | 穩定幣主要在交易、跨境支付和財務管理中增長;代幣化存款逐漸擴大;FedNow的採用範圍擴大。 | 指導、互操作性標準、更強的流動性監控和逐步延長的營業時間。 | 可控的存款競爭;大銀行比小銀行適應得更快;信貸影響適度但不均勻。 | 對合規發行者、保管、交易所和代幣化實體資產基礎設施有正面影響;對無資產支撐代幣的影響有限。 |
| 樂觀:生產性整合 | 代幣化存款、儲備和證券變得互操作;受監管的穩定幣安全地連接到支付系統;原子結算規模擴大。 | 明確的接入層級、代幣化擔保標準、近乎持續的流動性工具和協調的聯邦監管。 | 較低的結算成本和更好的擔保流動性部分抵消了更高的存款競爭;信貸變得更有效率。 | 廣泛的機構採用;對結算網路和合規DeFi的需求增強;風險溢價降低,儘管代幣選擇仍然至關重要。 |
| 風險:數位擠兌和碎片化 | 主要發行者、保管機構或區塊鏈失敗;穩定幣贖回激增;存款逃離較弱的銀行;代幣化擔保碎片化。 | 緊急流動性、擴大擔保操作、更嚴格的贖回和儲備規則,以及可能的接入或活動限制。 | 批發融資成本激增,銀行貸款收縮,小型機構面臨不成比例的壓力。 | 穩定幣暫時脫鉤,槓桿解除,交易所流動性下降,高貝塔加密資產劇烈拋售;受監管的存活者鞏固市場份額。 |
這些是作者的情境,而非聯準會或研討會組織者的預測。
加密貨幣投資者應該關注的事項
加密貨幣的影響將不再取決於政策制定者是否表現出「支持創新」,而是取決於四個技術訊號。
第一,準備金處理。 有利於現金、國庫券和高品質回購的規則將支持受監管穩定幣的增長和國庫需求,但可能會壓縮發行者的利潤率或減少靈活性。
第二,訪問和互操作性。 銀行、FedNow、代幣化存款以及公共或許可帳本之間的可信橋樑將對以支付為重點的網路和代幣化基礎設施構成結構性利好。封閉系統將限制網路效應。
第三,流動性後盾。 如果受監管的發行者或其銀行夥伴獲得更清晰的中央銀行流動性通道,則感知的擠兌風險可能會下降。如果訪問仍然是間接的且操作上狹窄,市場將為更大的週末流動性溢價定價。
第四,貨幣與投資之間的監管區分。 穩定幣和代幣化存款可能會被更清晰地視為支付工具,而無資產支撐的加密資產則仍然是風險資產。這種差異更有利於合規的美元代幣、保管、結算和現實資產平台,而不是不加區分地支持加密貨幣。
在基線情況下,研討會對機構級加密基礎設施的影響適度正面,但對廣泛的代幣價格持中立態度。在樂觀情況下,受監管的代幣化擴大了可尋址市場並減少了法律不確定性。在風險情況下,快速的擠兌可能會收緊美元流動性,並在穩定幣、交易所代幣、DeFi 擔保和高貝塔資產之間產生相關的拋售。
如果你不想自己逐份文件去追這些訊號,我們的工具正是為此而做:
- SimianX AI — 多智能體研究平台
- 加密排行榜 — 30個AI模型如何為主流幣種排序,持續更新
- 即時指揮室 — 對任意交易對執行四階段智能體工作流
- 自動分析 — 前提改變時自動重新分析
- 市場脈搏 — 加密與股票的即時事件偵測
傑克森霍爾常見問題
2026年傑克森霍爾年會是什麼時候?
堪薩斯城聯邦準備銀行的經濟政策研討會於2026年8月27日至29日在懷俄明州傑克森霍爾舉行。聯準會主席凱文·沃許於8月28日(週五)發表主題演講。
2026年傑克森霍爾年會的主題是什麼?
「金融創新:對支付和政策的影響」。沃許將其與兩個議題連結:創新如何改變貨幣與經濟之間的連結(「貨幣很重要」),以及AI作為一種可能的新生產要素。
沃許在傑克森霍爾說了什麼?
他拒絕給出前瞻指引,表示在PCE通膨為3.7%的情況下,聯準會的主要關注應放在物價上,並提出他的標準:聯準會必須確信基礎通膨正「清楚且以足夠快的速度」朝2%回落,「否則,我們還有工作要做。」
傑克森霍爾2026之後聯準會升息了嗎?
是的。2026年9月16日,FOMC以12比0的投票結果將聯邦資金利率目標區間上調25個基點至3.75%–4.00%。
美股通常如何回應傑克森霍爾演講?
2010年以來,在15個主席演講日中,標普500有10天上漲,漲幅中位數為+0.51%。最大跌幅出現在2022年(−3.37%)與2019年(−2.59%)。
結論:使命的演變,管道的革命
金融創新不太可能重寫聯邦準備系統的使命。最大就業、價格穩定和金融穩定將繼續是其基石。然而,它可以重寫聯邦準備系統達成這些目標的方式。
重要的轉變是從一個圍繞商業日批量處理和黏性銀行存款組織的金融系統,轉向一個以可程式化債權、持續結算和即時流動性為特徵的系統。在那個世界中,貨幣傳導可以更快,銀行資金可以不那麼穩定,擔保品可以更有效地流動,銀行擠兌可以以軟體速度展開。
這就是為什麼2026年傑克森霍爾會議可能會變得重要,即使它沒有產生任何戲劇性的公告。聯準會的下一個框架挑戰不是在“傳統金融”和“加密貨幣”之間做選擇,而是保持美元的單一性、彈性和完整性,同時允許其底層技術發生變化。
延伸閱讀
- 沃什不想理川普:聯準會三年來首次升息,10月還會再升一碼嗎
- 聯準會利率決議2026:FOMC會議時間、最新結果與降息紀錄
- 2027 FOMC會議時間表:聯準會8次會議與標普500表現
- 聯準會(Fed)點陣圖歷史:2012年以來每次利率預測與實際結果
- 美國PCE物價指數:最新通膨數據、公布時間表與歷月數據一覽
- 比特幣在聯準會每次降息後的表現:2019–2026 參考
- 2026年全球債券拋售潮:30年期美債殖利率創19年新高
- 穩定幣2026:Visa、Stripe入局,USDT對決USDC
- 加密史上每一次重大穩定幣脫鉤事件:一份完整參考表與風險解讀
- Circle 獲 OCC 批准:USDC 勝出,USDT 承壓
- CLARITY法案追蹤:最新進度、參議院表決結果與完整時間軸
- DTCC 代幣化證券試點 2026:華爾街資產大規模上鏈
- Securitize 2026 登陸紐交所:代幣化股票進軍華爾街
- 2026英國代幣化路線圖詳解:330億英鎊資本市場重塑計畫
- 沃什首次主持聯準會利率會議:點陣圖意外轉向2026年升息
- 1980年以來聯準會每一輪降息週期:股票、債券與黃金全復盤
- 1983年以來聯準會歷輪升息週期全表:標普500與晶片股表現