 作者:Muke
7月30日財報看點:AWS增速、利潤率與2000億美元AI豪賭
2026年10月23日更新——下文新增亞馬遜第二季財報、AWS逐季營收與資本支出、AWS未履約合約以及AMZN財報日股價反應;7月發布的前瞻原文維持不變。
快速解答: 2026年第二季AWS營收年增37%至422億美元,為18季以來最快成長;營業利益166億美元(利潤率39.3%),遠超本文前瞻設定的25%–28%「健康」成長區間(Q2財報新聞稿)。亞馬遜當季購置不動產及設備支出542億美元,過去12個月自由現金流轉為淨流出76億美元。已簽約但尚未認列為營收的合約承諾(主要來自AWS)截至6月30日達到4960億美元,去年底則為2440億美元(10-Q)。AMZN次一交易日上漲15.3%。根據Nasdaq/Zacks,亞馬遜預計於10月29日美股收盤後公布2026年第三季財報;公司財測營收為1970億–2020億美元,營業利益為225億–265億美元。
亞馬遜2026年第二季財報可能成為一個關鍵的考驗,看看人工智慧基礎設施的繁榮是否在創造持久的經濟價值,或僅僅是在消耗大量現金。
亞馬遜將在2026年7月30日美股收盤後公布第二季業績。比起每股盈餘的帳面數字,投資者會更關心三個相關問題:亞馬遜網路服務(AWS)是否仍在加速成長?隨著折舊的增加,AWS能否保持其異常強勁的營業利潤率?而亞馬遜計畫的2026年2000億美元的資本支出是否有足夠的已簽約AI需求支撐,足以帶來具吸引力的長期回報?
對於使用SimianX AI的投資者來說,正確的做法不是將報告簡單地分類為「超出預期」或「未達預期」。亞馬遜同時營運著一個全球零售平台、一個高利潤的廣告業務,以及全球最大的雲端基礎設施業務。
因此,理解這隻股票需要將短期的會計壓力與AWS、Trainium、Bedrock和企業AI工作負載的潛在長期經濟效益區分開來。
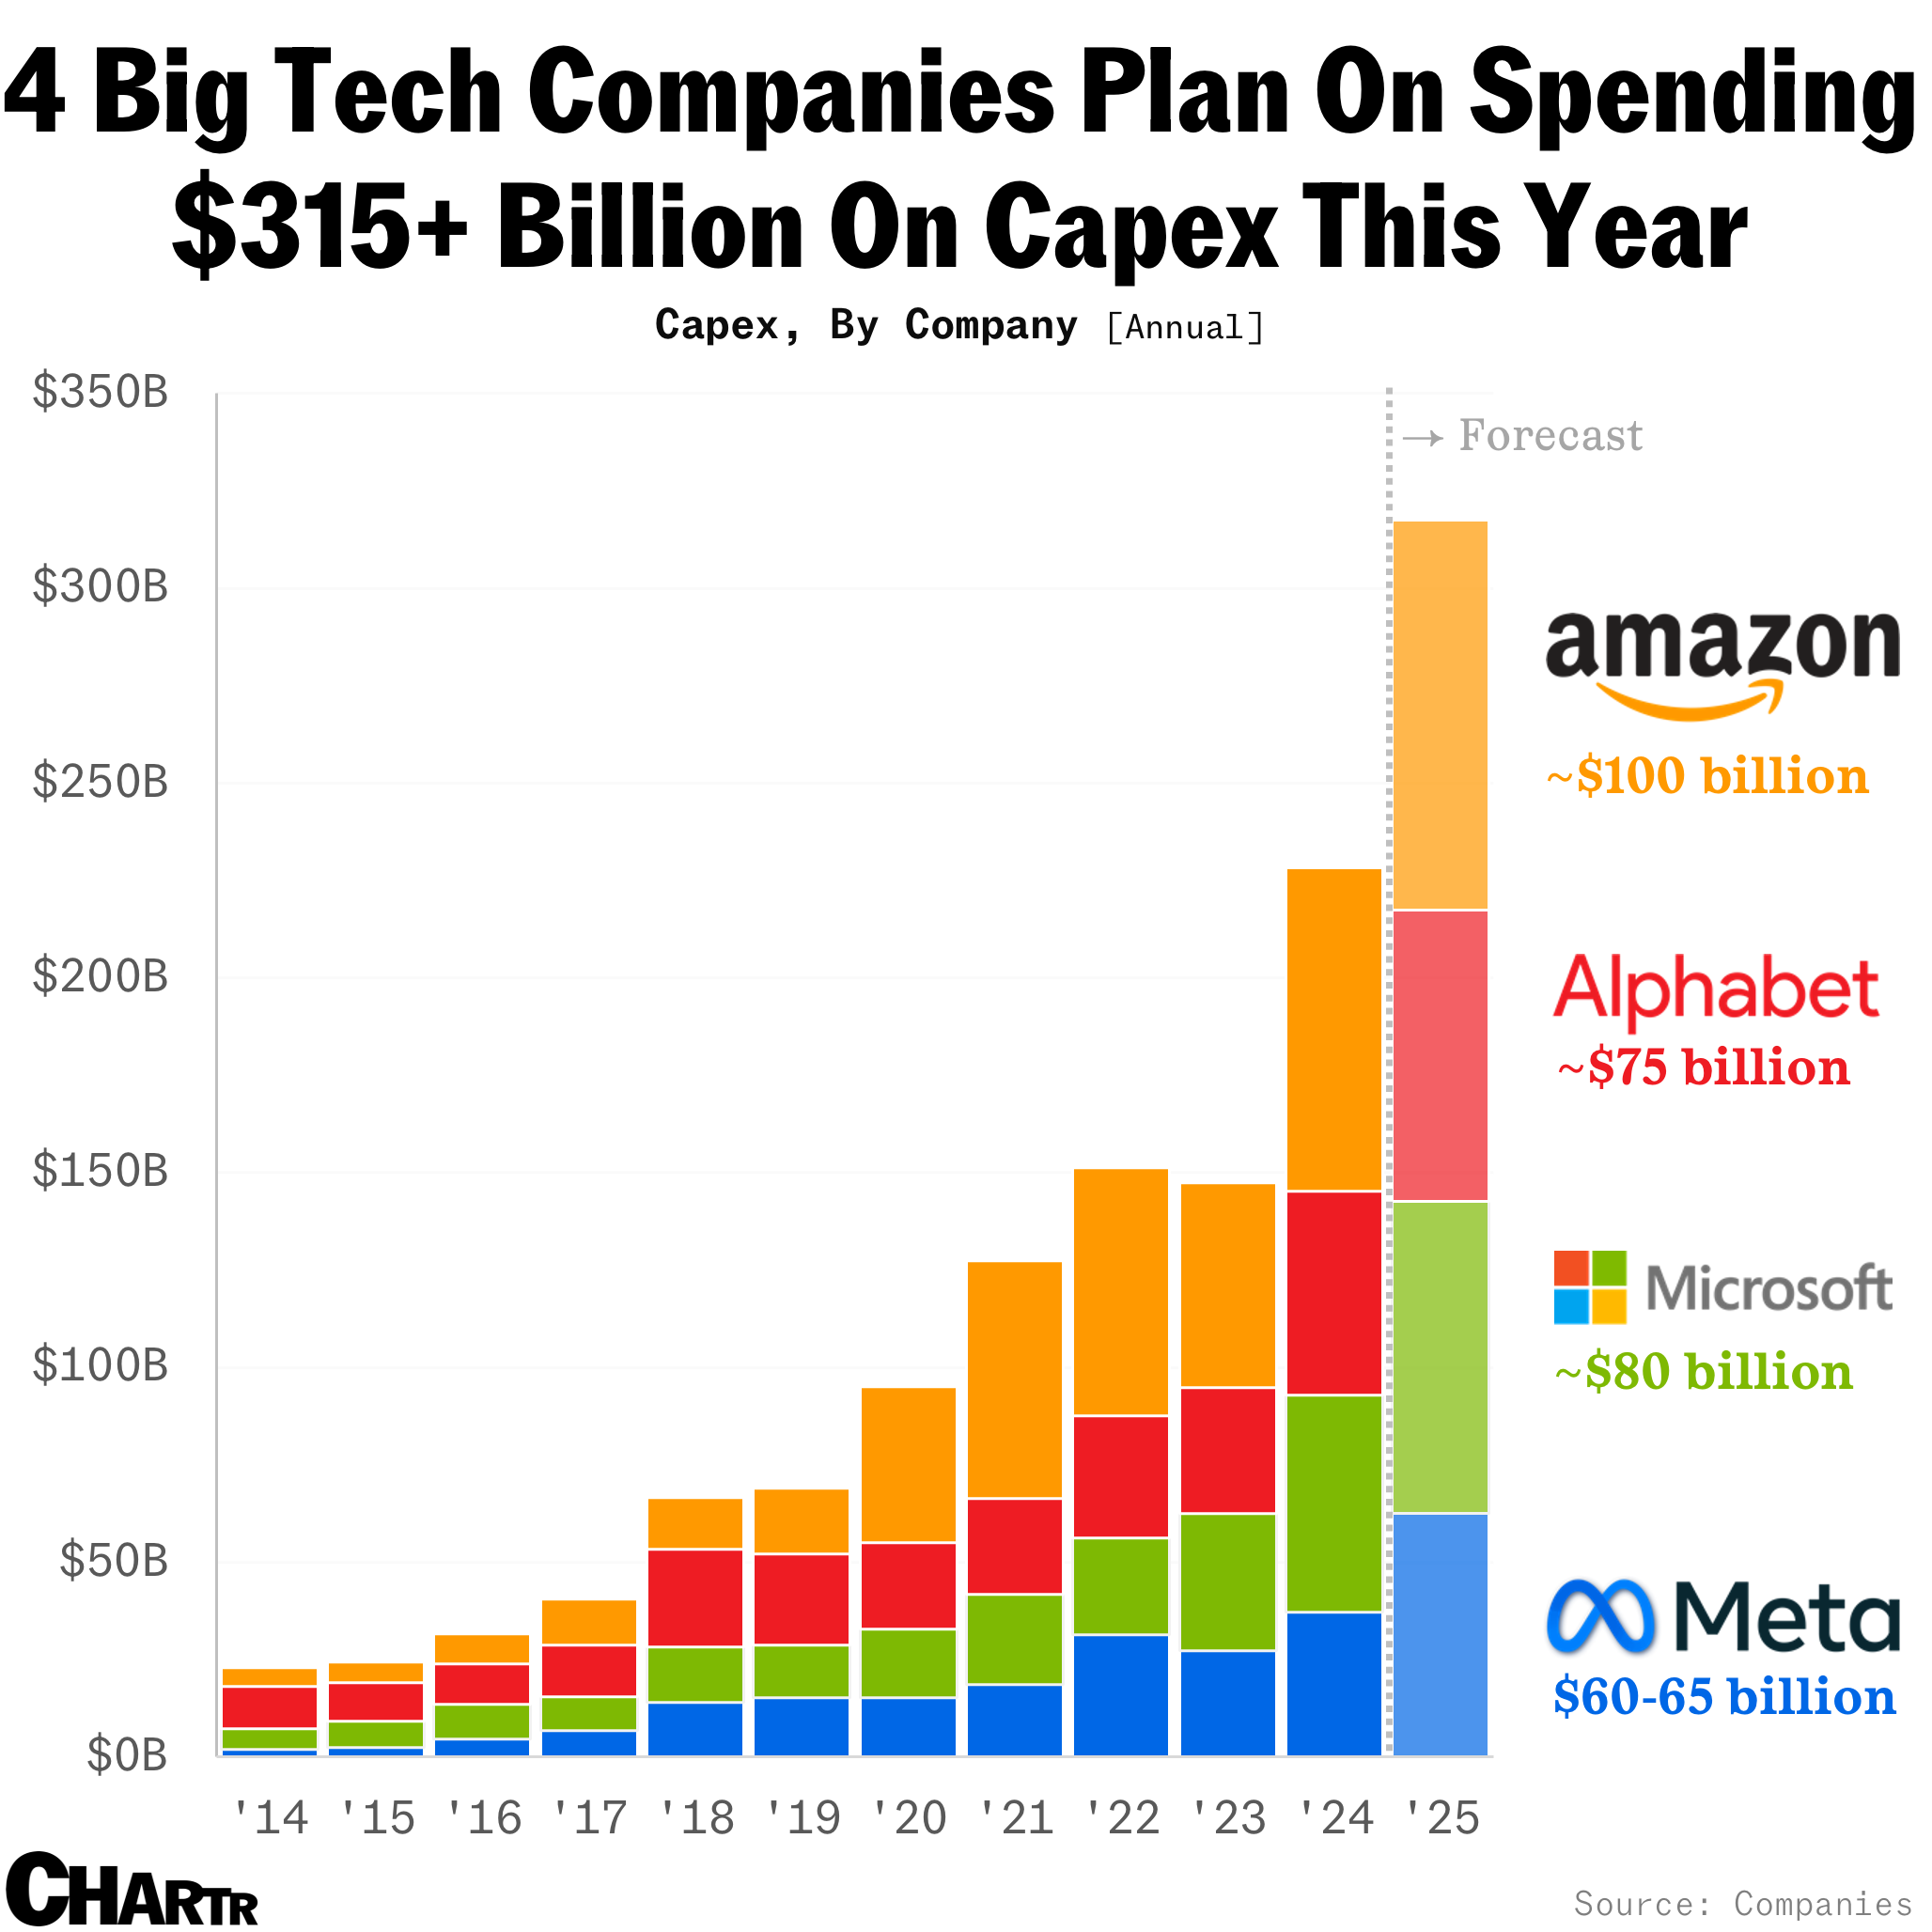
亞馬遜AWS營收、利潤率與資本支出逐季一覽
| 季度 | 淨銷售額 | AWS營收(年增率) | AWS營業利益(利潤率) | 購置不動產及設備 | 自由現金流(過去12個月) | 尚未認列的合約承諾* |
|---|---|---|---|---|---|---|
| 2025年第一季 | 1557億美元 | 293億美元(+17%) | 115億美元(39.2%) | 250億美元 | 259億美元 | 1890億美元 |
| 2025年第二季 | 1677億美元 | 309億美元(+17.5%) | 102億美元(33.0%) | 322億美元 | 182億美元 | 1950億美元 |
| 2025年第三季 | 1802億美元 | 330億美元(+20%) | 114億美元(34.5%) | 351億美元 | 148億美元 | 2000億美元 |
| 2025年第四季 | 2134億美元 | 356億美元(+24%) | 125億美元(35.1%) | 395億美元 | 112億美元 | 2440億美元 |
| 2026年第一季 | 1815億美元 | 376億美元(+28%) | 142億美元(37.8%) | 442億美元 | 12億美元 | 3640億美元 |
| 2026年第二季 | 2006億美元 | 422億美元(+37%) | 166億美元(39.3%) | 542億美元 | −76億美元 | 4960億美元 |
資料來源:亞馬遜季度財報新聞稿(8-K表格附件99.1)及10-Q/10-K表格。購置不動產及設備為現金流量表中的單季總額;自由現金流採用亞馬遜自身的過去12個月定義。\期限超過一年之合約的剩餘履約義務,「主要與AWS相關」。*
這幾季的資料顯示:
- AWS在此期間逐季再加速。 成長率從2025年初的17%升至2026年第二季的37%,即使擴建帶來的折舊持續計入,AWS利潤率仍擴大至39.3%——正是本文前瞻在利潤率檢驗中所描述的「建設性」結果。
- 資本支出在五季內成長逾一倍。 單季購置不動產及設備支出從250億美元增至542億美元;光是2026年上半年就達984億美元,約為亞馬遜2月對2026年「約2000億美元」財測的一半(2025年第四季財報新聞稿)。
- 未履約合約正是前瞻所要求的需求證據。 尚未認列的合約承諾在六個月內約翻倍。2026年第一季,OpenAI在原有380億美元AWS承諾之外再追加1000億美元,為期八年(10-Q)。
- 帳面獲利並非乾淨的參考指標。 第二季626億美元的淨利(每股5.75美元)包含534億美元的業外利益,主要來自亞馬遜對Anthropic的投資;第一季該項為168億美元。部門營業利益是較好的衡量標準。
歷次財報後的AMZN股價表現
| 財報日期 | 季度 | 財報當日收盤價 | 次一交易日收盤價 | 漲跌幅 |
|---|---|---|---|---|
| 2025年2月6日 | 2024年第四季 | 238.83美元 | 229.15美元 | −4.1% |
| 2025年5月1日 | 2025年第一季 | 190.20美元 | 189.98美元 | −0.1% |
| 2025年7月31日 | 2025年第二季 | 234.11美元 | 214.75美元 | −8.3% |
| 2025年10月30日 | 2025年第三季 | 222.86美元 | 244.22美元 | +9.6% |
| 2026年2月5日 | 2025年第四季 | 222.69美元 | 210.32美元 | −5.6% |
| 2026年4月29日 | 2026年第一季 | 263.04美元 | 265.06美元 | +0.8% |
| 2026年7月30日 | 2026年第二季 | 235.50美元 | 271.58美元 | +15.3% |
| 2026年10月29日(預計) | 2026年第三季 | — | — | — |
AMZN在Nasdaq的收盤價取自Yahoo Finance,並與Nasdaq歷史資料交叉核對。亞馬遜於美股收盤後公布財報。
AMZN於2026年8月3日創下284.02美元的收盤新高,10月22日收在250.38美元,較高點低11.8%,今年以來上漲8.5%。2月的財報首度提出2000億美元資本支出計畫,股價隨後下跌5.6%;7月的財報顯示這筆支出正轉化為AWS成長,帶來上表中最大的漲幅。其他科技巨頭的財報日期,請參閱美股七巨頭財報追蹤表。
亞馬遜2026年第二季財報日期、財測和預期
亞馬遜的第二季財報電話會議定於2026年7月30日星期四,太平洋時間下午2:00和東部時間下午5:00舉行。
管理層的官方財測預估季營收介於1940億美元到1990億美元,年增約16%到19%。營業利益預估介於200億美元到240億美元,2025年第二季則為192億美元。
目前市場共識預估營收約 1960億美元,調整後每股盈餘預估為 1.81至1.82美元,但公布前預估仍可能變動。
| Q2 2026 指標 | 目前參考點 | 投資者應該檢查的內容 |
|---|---|---|
| 營收財測 | 1940億–1990億美元 | 有機需求、匯率及 Prime Day 貢獻 |
| 營收成長 | 16%–19% | 零售、AWS 與廣告是否全面成長 |
| 營業利益財測 | 200億–240億美元 | AWS 獲利能力與攀升的折舊 |
| AWS Q1 成長基準 | 28% | 加速、持穩或再度放緩 |
| 2026 資本支出計畫 | 約2000億美元 | 需求承諾、部署時機及預期回報 |
| Q2 報告日期 | 2026年7月30日 | 前瞻財測可能左右股價反應 |
每股盈餘數字尤其需要審慎看待。亞馬遜第一季的淨利包含與其 Anthropic 投資相關的 168億美元稅前收益,因此帳面淨利的季對季比較,參考價值不如部門營業利益、現金流與基本業務成長的比較。
最重要的數字可能不是亞馬遜的 Q2 每股盈餘,而是 AWS 營收成長與 AI 基礎設施成本計入損益表的速度之間的關係。
為什麼 AWS 成長是亞馬遜財報爭論的核心
AWS 帶著強勁動能進入本季。
第一季 AWS 營收年增 28%,達376億美元,為 15 季以來最快成長率。AWS 營業利益達 142億美元,高於去年同期的115億美元。
根據這些報告的數字,該部門的營業利潤率約為 37.8%。
這個利潤率很重要,因為 AWS 仍是亞馬遜的主要獲利引擎。零售營收規模大得多,但雲端服務每一美元銷售創造的營業利益高出許多。因此,AWS 成長或獲利能力的微小變化,都可能對合併獲利產生不成比例的影響。
AWS 也正成為亞馬遜將 AI 浪潮變現的主要管道。亞馬遜表示,截至第二季,AWS 的 AI 業務年化營收已突破 250 億美元,並以三位數百分比成長。
Amazon Bedrock 客戶支出季增 170%,該服務在第一季處理的 token 數量超過以往所有年度的總和。
其他需求指標包括:
- OpenAI 承諾使用約 兩吉瓦的 Trainium 容量,預計將於 2027 年開始逐步放量。
- Anthropic 計畫取得多達 五吉瓦 的現有及未來 Trainium 容量。
- 亞馬遜表示,在過去 12 個月中已獲得超過 210 萬個 AI 晶片。
- 超過一百萬個 Nvidia GPU 預定於 2026 年開始部署。
- 亞馬遜的晶片業務(包括 Trainium、Graviton 和 Nitro)在第一季的年化營收超過 200 億美元。
這些揭露強化了需求的論據。然而,這些本身並不能證明投資會產生可接受的回報。
投資者仍需要證據,證明營收、營業利益以及最終的自由現金流,能比相關基礎設施成本成長得更快。
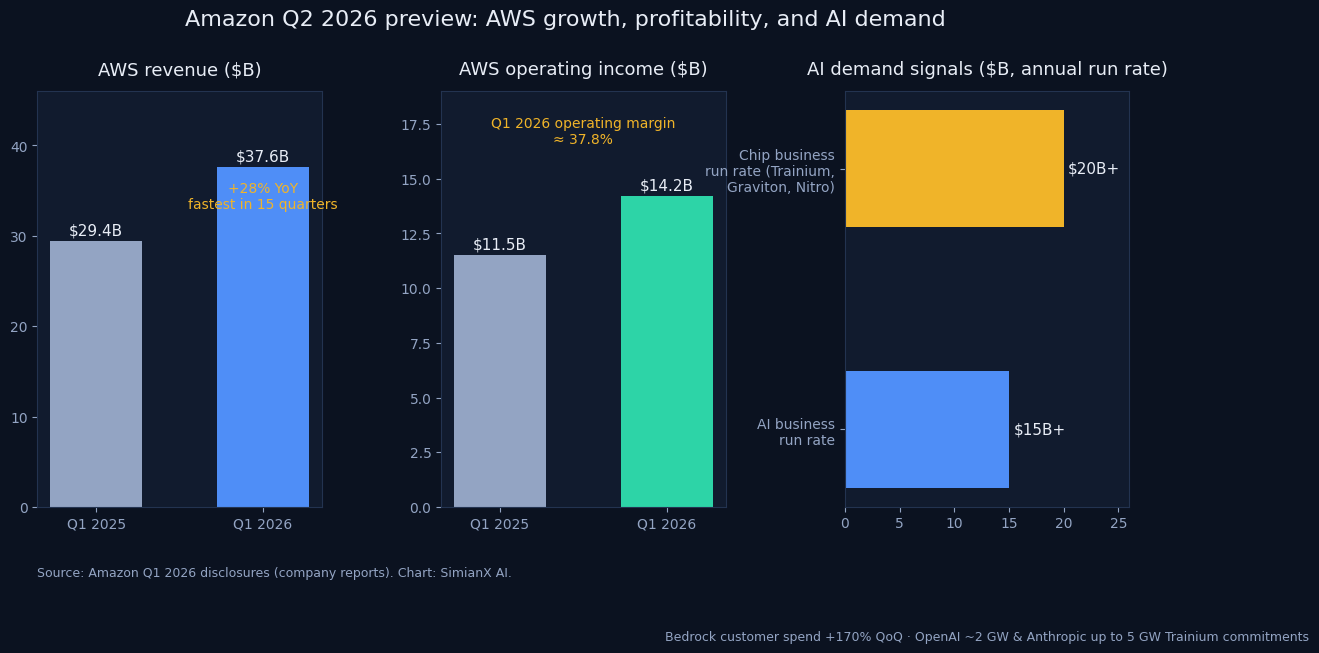
AWS 的成長能否撐起亞馬遜 2000 億美元的 AI 資本支出?
Amazon 預計在 2026 年投資約 2000 億美元的資本支出,涵蓋 AI 基礎設施以及公司更廣泛的投資。
管理層表示,這筆支出有 AI、自研晶片、雲端運算、機器人與衛星基礎設施的強勁需求支撐。
其經濟邏輯在於時間錯配。
AWS 必須購買土地、確保電力、建設資料中心,並安裝晶片、伺服器和網路設備,然後客戶才能使用這些容量。
管理層估計,這項投資可以在 客戶計費開始前的六到二十四個月內發生。資料中心的生產力可能超過 30 年,而伺服器、晶片和網路設備的有效使用壽命通常約為五到六年。
這創造了一個可預測的模式:
- 現金流出首先發生。
- 基礎設施被建設和啟用。
- 客戶工作負載逐漸佔用可用容量。
- 營收和利用率提升。
- 隨著基礎設施的更充分利用,回報改善。
Amazon 認為,2026 年投入的 AWS 產能大部分將在 2027 年和 2028 年變現。
管理層還表示,計畫中的 AWS 資本支出有相當一部分已經與已完成、未公布或已進入後期洽談的客戶協議相關,包括一項價值超過 1000 億美元的 OpenAI 承諾。
因此,樂觀論點並不是 2000 億美元會立即帶來 2000 億美元的額外營收。
而是 Amazon 正在根據可見的需求建設長壽命的基礎設施,並將在數年內讓該基礎設施變現。
悲觀論點則是,產能到位的速度快於企業 AI 的消耗,導致利用率令人失望,同時折舊、電力與融資成本持續攀升。
AWS 要成長多少,支出才具說服力?
沒有單一的成長率可以自動驗證資本支出計畫。
較好的框架是結合營收成長、增量營業利益、利用率和未來需求。
對於第二季,以下範圍提供了一個實用的情境框架:
| AWS 結果 | 可能的解釋 |
|---|---|
| 成長超過 28% | 有力證明 AI 工作負載與核心雲端遷移依然強勁 |
| 成長 25%–28% | 擴張健康,但投資者可能要求資本支出更透明 |
| 成長 22%–25% | 成長仍屬可觀,但 2000 億美元的支出計畫更難自圓其說 |
| 成長低於 22% | 支出增速遠快於短期變現的實質風險 |
這些是分析門檻,而非公司財測。
如果訂單、剩餘履約義務、合約產能或未來財測明顯改善,即使營收成長放緩,市場仍可能正面回應。
四項測試將決定亞馬遜的 AI 投資是否有效
1. AWS 必須在不過度犧牲利潤率的情況下成長
AWS 不需要每一季都維持 37%–38% 的營運利潤率。
新的資料中心、加速運算部署和折舊可能會造成暫時的壓力。
然而,若利潤率大幅下滑又伴隨營收放緩,就是警訊。
投資者應該區分兩種非常不同的解釋:
- 建設性的利潤壓力: 亞馬遜正在啟動與可識別的客戶需求相關的產能。
- 破壞性的利潤壓力: 成本上升,而訂單、利用率或營收成長轉弱。
如果第二季 AWS 利潤率高於約 35%,且成長率接近第一季,代表亞馬遜有效管理擴張。
如果利潤率跌破 30% 出頭的水準,則可能會引發質疑,除非管理層提供異常強勁的未來需求證據。
2. 自研晶片必須改善 AI 運算的經濟效益
Trainium 和 Graviton 在戰略上非常重要,因為它們讓 AWS 能掌控更多基礎設施堆疊。
它們可望降低推論與訓練成本、減少對外部供應商的依賴,並打造差異化的雲端服務。
亞馬遜表示,Trainium 和 Graviton 皆以三位數成長,Trainium2 產能已被預訂一空,Trainium3 的供應預計到 2026 年年中大部分已有客戶承諾。
最有用的第二季訊號包括:
- 除了 Anthropic 和 OpenAI 之外,客戶對 Trainium 的採用增加。
- 有證據表明 Trainium 降低了訓練或推論的成本。
- Trainium3 的可用性更好。
- 在亞馬遜設計的矽晶片上執行的 Bedrock 工作負載增加。
- 儘管 AI 運算的比例增加,AWS 的利潤率仍然穩定。
如果自研晶片能在維持雲端利潤率的同時提升性價比,亞馬遜的資本支出可能同時帶來營收成長與結構性成本優勢。
3. 客戶承諾必須轉化為營收
大額承諾令人安心,但並不等同於已認列營收。
投資者需要了解:
- 合約產能何時開始運作。
- 客戶將多快消耗他們的承諾。
- 合約是否包含最低消費條款。
- 有多少容量分配給少數前沿模型公司。
- 企業需求是否擴及頂尖 AI 實驗室以外。
在早期基礎設施建設期間,客戶集中度可能是可以接受的。
然而,對於 2000 億美元的支出,最終需要在金融服務、醫療保健、軟體、政府、媒體、製造和消費者應用等領域擁有多元化的客戶基礎,以實現持久的回報。
4. 自由現金流必須有可信的恢復路徑
亞馬遜過去 12 個月的營業現金流在第一季成長 30%,達 1485 億美元。
然而,過去 12 個月的自由現金流降至僅 12 億美元,主要是因為不動產及設備投資急劇上升。
購置不動產及設備支出在過去12個月內達到約1510億美元,其中光是第一季就達442億美元。
低自由現金流數字並不自動意味著看跌。這可能代表一個臨時的投資階段。
但管理層必須展示業務如何從現金消耗轉向現金產生。
對於亞馬遜來說,核心估值問題正在從「AWS今天產生多少現金?」轉變為「當利用率上升後,現有基礎設施能產生多少正常化的自由現金流?」
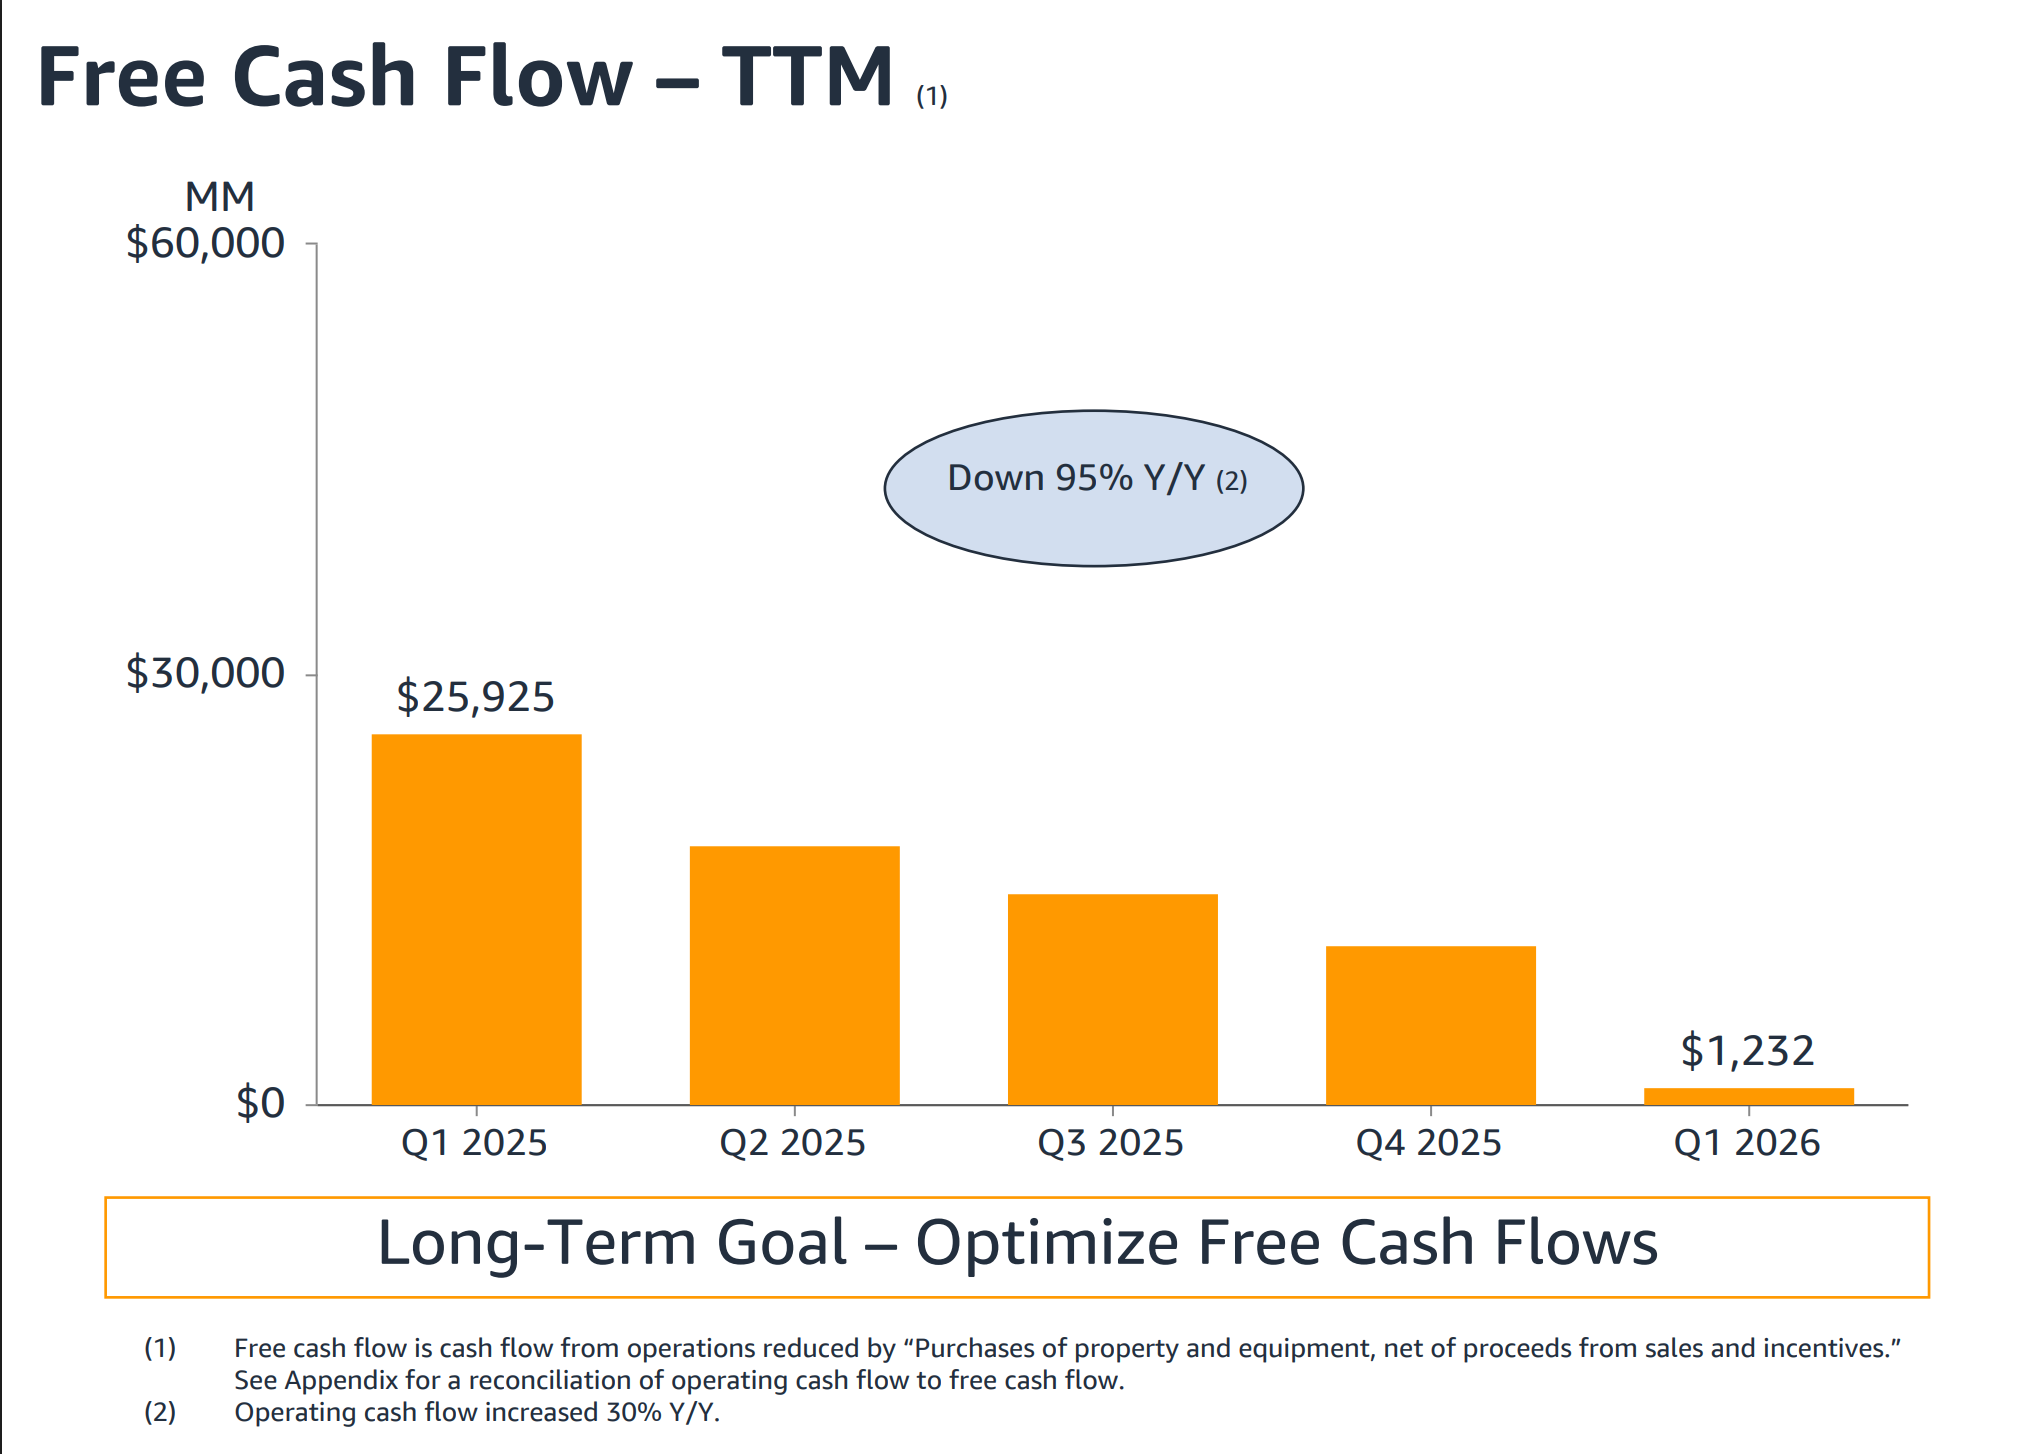
亞馬遜2026年第二季財報投資者評分卡
投資者可以在結果發布時使用以下評分卡。
| 指標 | 看漲訊號 | 中性訊號 | 看跌訊號 |
|---|---|---|---|
| AWS營收成長 | 超過28% | 25%–28% | 低於25% |
| AWS營業利潤率 | 超過36% | 33%–36% | 低於33% |
| 2026年資本支出展望 | 接近2000億美元,並有更強的承諾 | 溫和成長並附有解釋 | 大幅成長但缺乏需求能見度 |
| Bedrock和AI使用情況 | 持續快速擴展使用 | 健康但成長放緩 | 採用情況疲弱的評論 |
| Trainium需求 | 更廣泛的採用和承諾供應 | 由幾個主要客戶主導的需求 | 延遲或利用率疲弱 |
| 第三季營收財測 | 優於預期 | 符合預期 | 低於預期 |
| 自由現金流展望 | 清晰的2027–2028年復甦路徑 | 新細節有限 | 在沒有時間表的情況下進一步惡化 |
| 零售利潤率 | 穩定或改善 | 輕微壓力 | 顯著惡化 |
| 廣告成長 | 持續雙位數擴張 | 逐步放緩 | 急遽減速 |
最強的結果將結合 處於20%區間高段的AWS成長、具韌性的利潤率,以及資本支出確有可執行客戶需求支撐的有力證據。
如果管理層在沒有解釋預期利用率的情況下大幅增加支出,僅靠營收優於預期並不足夠。
AMZN的樂觀、基準與悲觀情境
樂觀情境:AWS AI需求吸收新產能
在樂觀情境中,AWS成長維持在28%或以上,Bedrock的使用持續快速擴展,Trainium的採用擴展到亞馬遜最大的戰略AI合作夥伴之外。
儘管折舊增加,AWS的利潤率仍保持在中高30%的範圍內。
管理層維持2000億美元的資本支出計畫,或僅因簽下更多客戶合約而上調。
在這種情況下,短期內自由現金流的疲弱被解釋為建置能創造營收的基礎設施的暫時後果,而不是經濟惡化的證據。
基準情境:成長強勁,但現金流爭論持續
在基準情境中,AWS成長約25%至28%,並保持在34%至36%左右的利潤率。
亞馬遜重申,2026年的大部分基礎設施將在2027年和2028年變現,但對合約營收或預期回報提供的量化資訊有限。
零售與廣告業務有助支撐合併營業利益,而自由現金流仍然低迷。
這一結果將使長期AI投資邏輯維持不變,但可能使AMZN對利率、競爭對手支出和未來資本支出修訂敏感。
悲觀情境:支出上升而AWS成長放緩
在悲觀情境中,AWS成長將降至20%區間中段以下,而營運利潤率急劇下降。
如果管理層無法將資本支出增加至2000億美元以上與額外的客戶承諾聯繫起來,將特別令人擔憂。
投資者可能會得出結論,亞馬遜對雲端和人工智慧支出競賽的反應是防禦性的,而不是將資本分配到足夠明顯的回報上。
最近的 SimianX 研究突顯了人工智慧生態系統中的這種緊張關係:基礎設施公司可以報告巨大的需求,但仍然面臨現金流、融資和投入資本報酬率的擔憂。
這個問題在以下內容中進一步探討:
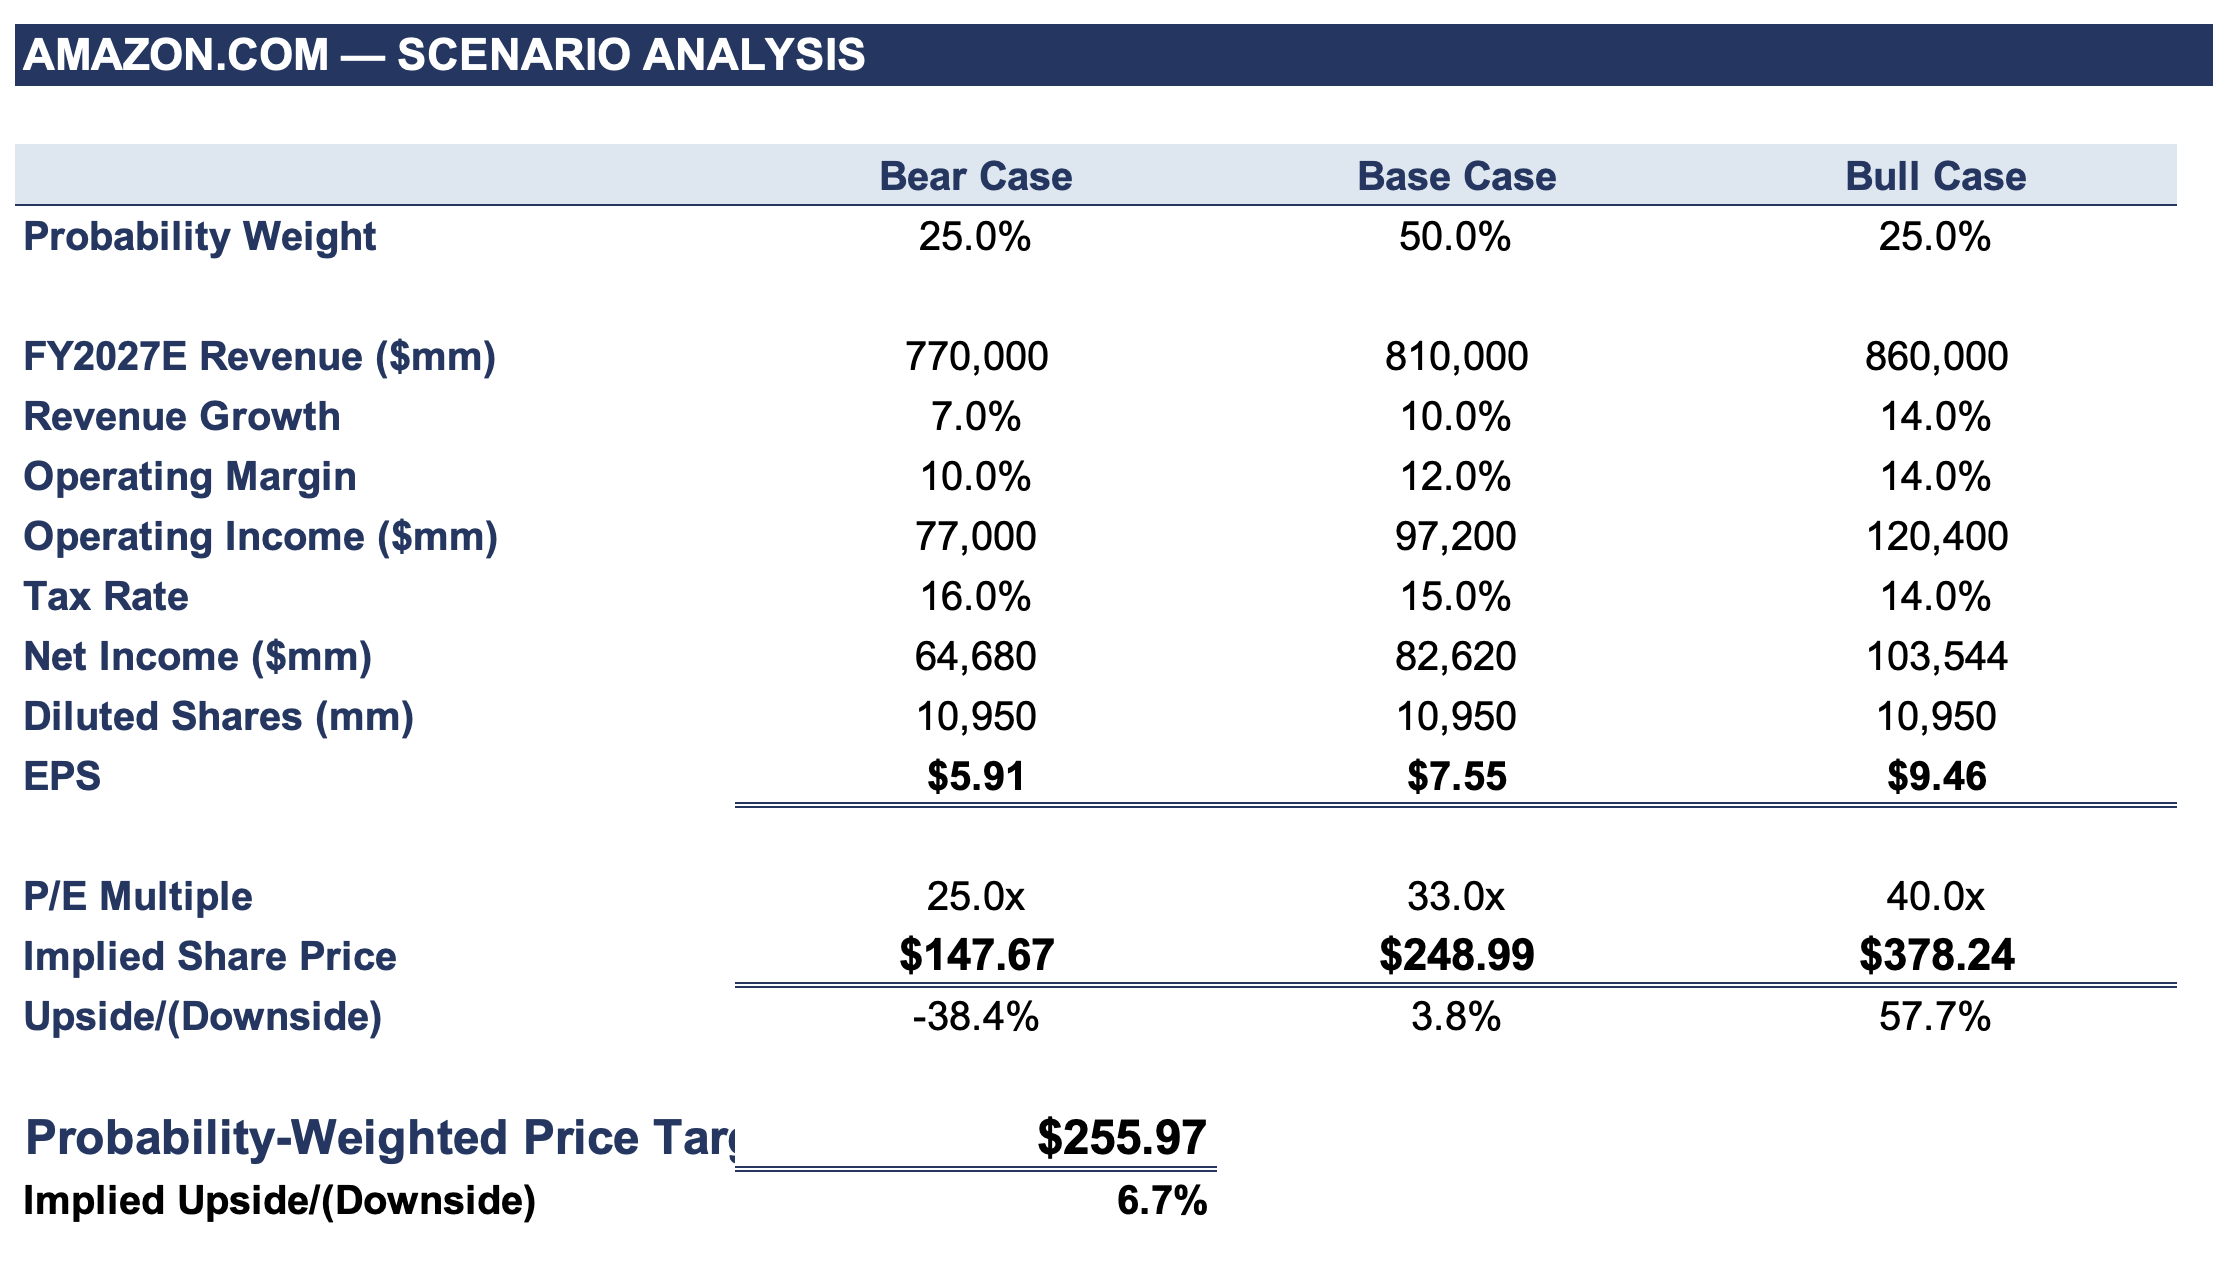
零售和廣告可能提供重要的利潤緩衝
儘管 AWS 將主導財報討論,但亞馬遜的非雲端業務仍然重要。
第一季北美銷售成長 12%,達 1041億美元,部門營業利益從58億美元增至83億美元。
國際銷售成長 19%,達398億美元,該部門創造14億美元營業利益。
管理層還表示,廣告業務過去12個月的營收規模已超過700億美元。
提高零售效率可以部分抵消人工智慧投資壓力,具體措施包括:
- 更快的庫存週轉。
- 更區域化的訂單履行。
- 更高的配送密度。
- 增加自動化。
- 更好的廣告變現。
- 第三方賣家平台與服務營收占比提高。
亞馬遜的第二季財測假設 Prime Day 在該季內發生,這意味著零售比較可能受到事件時機的影響。
投資者因此應檢視銷量成長和利潤率,而不僅僅依賴合併銷售。
亞馬遜第二季財報的主要風險
人工智慧基礎設施過剩
如果人工智慧模型訓練變得更有效率或客戶減少支出,亞馬遜可能會面臨未充分利用的資料中心產能。
折舊壓力
基礎設施的現金成本首先發生,但折舊會在設備的使用壽命內持續進行。
即使資本支出成長放緩,折舊仍可能壓抑帳面營業利益。
電力和供應限制
亞馬遜需要不僅僅是晶片,還需要電力、冷卻系統、網路設備、土地和建設能力。
任一環節延遲都可能推遲營收認列。
客戶集中度
來自OpenAI和Anthropic的大額承諾驗證了AWS基礎設施,但這可能會增加對少數快速發展的人工智慧公司的依賴。
競爭性支出
亞馬遜、Alphabet、微軟、Meta和專業雲端服務供應商都在擴充人工智慧產能。
產業內的激進投資最終可能會削弱定價或造成供應過剩。
自由現金流估值風險
當自由現金流接近零時,投資者必須依賴對未來正常化現金產生的估算。
這些估算對於利用率、資產壽命、定價、維護資本支出和技術更替的速度都非常敏感。
閱讀財報的逐步檢查清單
- 將總營收與1940億至1990億美元的財測區間比較。
- 計算AWS的年增率與季增率。
- 將AWS營業利益除以AWS營收,估算部門利潤率。
- 將第二季的資本支出與第一季購置不動產及設備的442億美元進行比較。
- 閱讀管理層對2027年和2028年產能變現的評論。
- 尋找新的OpenAI、Anthropic或企業客戶的承諾。
- 追蹤 Bedrock、Trainium 和 AI 營收指標。
- 將帳面淨利中的營業獲利與投資相關利得分開。
- 評估第三季財測,而不是僅專注於第二季結果。
- 使用SimianX AI將財報基本面與股價走勢、新聞情緒和整體人工智慧類股部位進行比較。
關於亞馬遜2026年第二季財報的常見問題
2026年第二季AWS成長有多快?
2026年第二季AWS營收年增37%至422億美元,為18季以來最快成長;AWS營業利益為166億美元,利潤率39.3%。
亞馬遜何時公布2026年第三季財報?
根據Nasdaq以Zacks資料為基礎的財報行事曆,亞馬遜預計於2026年10月29日美股收盤後公布2026年第三季財報。亞馬遜對第三季的財測為淨銷售額1970億至2020億美元,營業利益225億至265億美元。
亞馬遜2026年的資本支出有多少?
亞馬遜對2026年資本支出的財測約為2000億美元。第一季購置不動產及設備支出為442億美元,第二季為542億美元,上半年合計984億美元。
亞馬遜何時公布2026年第二季財報?
亞馬遜預定於2026年7月30日公布2026年第二季財務業績,法說會將於美東時間下午5:00開始。
該公司將透過投資人關係網站發布財報及相關資料。
亞馬遜在2026年將花費多少資金於人工智慧?
亞馬遜預計2026年的總資本支出約為2000億美元。
其中相當一部分與AWS和人工智慧基礎設施相關,雖然總額也包括對其他亞馬遜業務的投資。
AWS的成長能否撐起亞馬遜2000億美元的資本支出計畫?
可以,但前提是AWS維持強勁成長、保持具吸引力的利潤率,並將已簽約的人工智慧產能轉化為營收。
投資者還應要求有可信的途徑,從近期的現金流壓力轉向2027年及以後的更強自由現金流。
亞馬遜第二季財報中最重要的指標是什麼?
AWS營收成長是最受矚目的指標,但應與AWS營業利潤率、資本支出、客戶承諾和未來財測一併評估。
強勁的成長數字若伴隨利潤率崩跌,將不如兼顧成長與獲利來得令人振奮。
亞馬遜的股票僅僅是AWS和人工智慧的投資嗎?
不是。亞馬遜還擁有主要的零售、廣告、訂閱、物流、醫療保健、娛樂、機器人和衛星業務。
儘管如此,AWS貢獻了相當大比例的營業利益,使雲端成長成為投資邏輯的核心。
結論
亞馬遜 2026 年第二季財報 將測試亞馬遜是否能將前所未有的人工智慧基礎設施投資轉化為可衡量的營收、營業利益與長期現金創造能力。
起點相當穩固。AWS 第一季成長 28%,締造 142 億美元營業利益,並表示 Bedrock、Trainium 與 AI 工作負載的需求快速攀升。
亞馬遜還表示,其即將上線的產能有相當一部分有客戶承諾支撐。
挑戰同樣明確。
隨著基礎設施支出的加速,自由現金流急劇下降,投資者必須等到 2026 年的產能在 2027 年和 2028 年開始產生營收。
一個令人信服的季度,不能只是獲利優於預期,還應顯示:
- AWS 成長維持在20%區間高段。
- AWS 利潤率能夠吸收上升的基礎設施成本。
- Trainium 和 Bedrock 正在創造差異化的經濟效益。
- 客戶承諾正在轉化為可用的產能。
- 亞馬遜有一條可信的道路回到可觀的自由現金流。
對於關注 AMZN、AWS 和更廣泛的 AI 資本支出週期的投資者來說,SimianX AI 可協助將財報基本面與市場情緒、技術面走勢和跨產業 AI 訊號連接起來。
決定性問題不再是亞馬遜是否能花費 2000 億美元。問題在於該公司能否將這筆支出轉化為規模更大、獲利更高且更具護城河的雲端平台。
延伸閱讀
- Meta資本支出逐季一覽:Q3達349億美元,自由現金流轉負
- 特斯拉歷年自由現金流:2026年第三季15億美元與AI資本支出
- AI資本支出2026:五大科技巨頭燒掉96%的營運現金流
- 亞馬遜與高通的AI晶片合作:藏在認股權證後的5400萬股
- Generac 與亞馬遜:80 億標題背後的 24 億美元
- Anthropic上市時間與OpenAI上市時間:估值與最新進度
- 美股七巨頭財報日期與業績一覽:2026年第三季財報追蹤表
- 微軟2026財年Q4財報:Azure增長對決AI資本支出
- Alphabet Q2財報:雲端營收增82%,資本支出財測上修
- Meta Compute 2026:過剩AI算力能否轉化為營收?
- 甲骨文2026財報:OCI、Stargate積壓與ORCL
- CoreWeave股票2026:1040億積壓訂單與351億債務
- AI股集體回調:OpenAI增長擔憂正面撞上大型科技財報週
參考來源
- Amazon Investor Relations — 季度業績與財報電話會
- SEC EDGAR — Amazon.com 10-Q 文件
- Amazon Bedrock — AWS 官方產品頁
- AWS Trainium — 自研 AI 訓練晶片
- Investopedia — 自由現金流(FCF)
- Investopedia — 資本支出(CapEx)
- Amazon — 8-K表格附件99.1:2026年第二季財報
- Amazon — 8-K表格附件99.1:2026年第一季財報
- Amazon — 8-K表格附件99.1:2025年第四季財報及2026年資本支出展望
- Amazon — 截至2026年6月30日季度的10-Q表格
- Amazon — 截至2026年3月31日季度的10-Q表格
- Nasdaq — AMZN財報日期