 作者:Muke
從財報資料看Coinbase:市佔率、USDC與2026年第二季
2026年10月23日更新——下方新增十個季度的營收表、COIN財報日股價表現及其與比特幣的走勢比較;8月的原始分析維持不變。
快速解答: Coinbase總營收在2024年第四季達到22.7億美元的高峰,到2026年第二季降至12.2億美元,為2024年第三季以來最低。交易營收降至5.99億美元,訂閱與服務營收維持在5.55億美元(佔淨營收的48%);Coinbase出現連續第三季GAAP淨損(3.59億美元),調整後EBITDA則連續第14季為正(2026年第二季財報簡報)。COIN在2026年10月22日收在169.09美元,今年以來下跌25.2%,同期比特幣下跌7.1%,並較2025年7月18日創下的419.78美元歷史最高收盤價低59.7%。Coinbase預計於10月29日美股收盤後公布2026年第三季財報(Nasdaq/Zacks)。
Coinbase 股票 2026 可能是華爾街最誤解的回歸交易之一。傳統觀點仍然將 Coinbase Global (NASDAQ: COIN) 視為比特幣交易的槓桿代理:加密貨幣價格上漲,散戶投資者交易增多,Coinbase 獲得更高的手續費。這種關係仍然重要,但它不再能夠捕捉整個公司的情況。
Coinbase 正在建立一個更廣泛的金融平台,涵蓋現貨市場、衍生性商品、穩定幣、託管、貸款、預測市場、訂閱、支付、開發者基礎設施及其 Base 區塊鏈。看漲論點是:華爾街仍以週期性交易所來評價它,而 Coinbase 正逐漸成為 鏈上金融系統的受監管基礎設施。
看跌論點同樣重要:2026 年第二季度收入下降,Coinbase 再度出現 GAAP 虧損,加密交易仍然是週期性的,而新業務並未消除對資產價格的暴露。本文將利用截至 2026 年 8 月 19 日 的資訊來檢視雙方。
投資者可以使用 SimianX AI 來追蹤 COIN、比特幣、以太坊、交易活動、SEC 文件、市場新聞和技術訊號,並在一個多智能體研究工作流中進行分析。
投資論點: Coinbase 不需要每個季度比特幣上漲以使其長期平台策略成功——但它仍然需要加密參與、資產價值和鏈上活動隨時間擴展。
本文為獨立研究,僅供教育用途,不構成個性化投資建議。
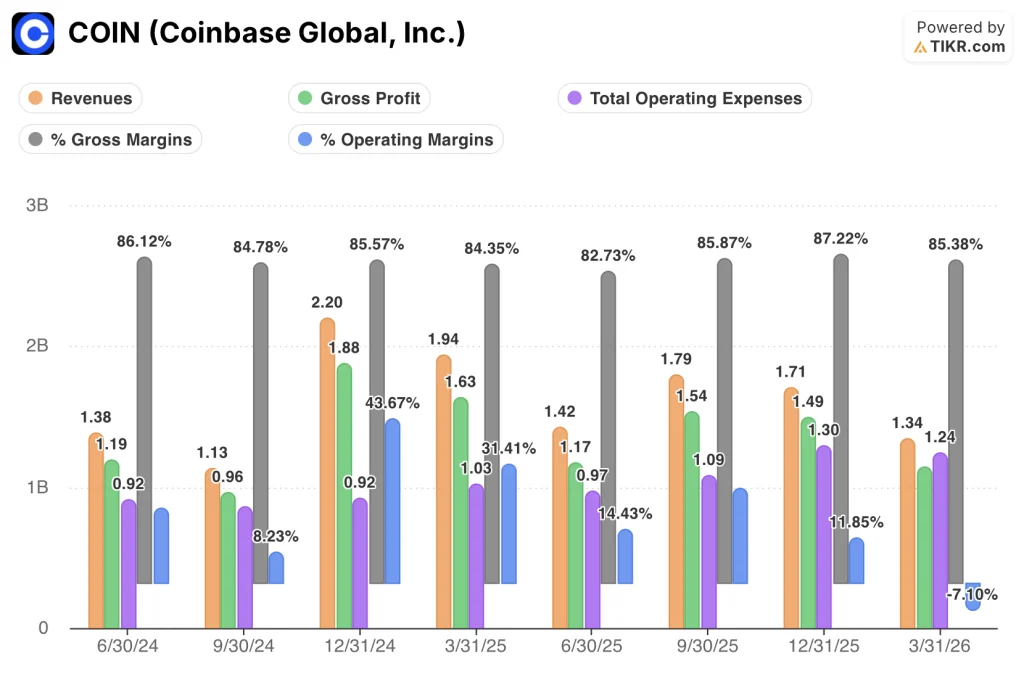
Coinbase季度營收一覽(2024–2026)
| 季度 | 總營收 | 交易營收 | 訂閱與服務 | 其中穩定幣 | 淨利(淨損) | 調整後EBITDA | 交易量市佔率 |
|---|---|---|---|---|---|---|---|
| 2024年第一季 | 16.38億美元 | 10.77億美元 | 4.99億美元 | 1.86億美元 | 11.76億美元 | 10.14億美元 | 2.8% |
| 2024年第二季 | 14.50億美元 | 7.81億美元 | 5.85億美元 | 2.27億美元 | 0.36億美元 | 5.96億美元 | 2.2% |
| 2024年第三季 | 12.05億美元 | 5.73億美元 | 5.42億美元 | 2.33億美元 | 0.75億美元 | 4.49億美元 | 2.6% |
| 2024年第四季 | 22.72億美元 | 15.56億美元 | 6.27億美元 | 2.12億美元 | 12.91億美元 | 12.89億美元 | 4.9% |
| 2025年第一季 | 20.34億美元 | 12.62億美元 | 6.75億美元 | 2.74億美元 | 0.66億美元 | 9.30億美元 | 6.3% |
| 2025年第二季 | 14.97億美元 | 7.64億美元 | 6.32億美元 | 3.09億美元 | 14.29億美元 | 5.12億美元 | 7.1% |
| 2025年第三季 | 18.69億美元 | 10.46億美元 | 7.17億美元 | 3.25億美元 | 4.33億美元 | 8.01億美元 | 5.6% |
| 2025年第四季 | 17.81億美元 | 9.83億美元 | 6.94億美元 | 3.31億美元 | −6.67億美元 | 5.66億美元 | 8.4% |
| 2026年第一季 | 14.13億美元 | 7.56億美元 | 5.84億美元 | 3.05億美元 | −3.94億美元 | 3.03億美元 | 9.1% |
| 2026年第二季 | 12.20億美元 | 5.99億美元 | 5.55億美元 | 2.92億美元 | −3.59億美元 | 2.08億美元 | 10.3% |
資料來源:Coinbase 2026年第二季財報簡報,隨2026年7月30日申報的8-K表格一併揭露(SEC)。過往各季依Coinbase在該簡報中的列示方式呈現,其中部分訂閱與穩定幣項目經過重新分類;2025年年度10-K表格揭露的穩定幣營收為13.5億美元,訂閱與服務營收為28.3億美元(10-K)。交易量市佔率為Coinbase自行計算的指標,包含穩定幣兌換。調整後EBITDA為非GAAP指標。
表格重點:
- 交易仍決定營收水準。 總營收隨交易營收同步起落:2024年第四季美國大選後的交易熱潮(交易營收15.6億美元)締造了創紀錄的一季,而2026年第二季5.99億美元的交易營收,則帶來2024年第三季以來最疲弱的一季。
- 訂閱與服務是底部支撐,而非避險。 這項營收介於4.99億至7.17億美元之間,在2025年第三季見頂,之後隨利率與加密貨幣價格走低而連續三季下滑。
- GAAP損益隨加密價格大幅擺盪。 2025年第二季14.3億美元的獲利,以及2025年第四季以來的虧損,主要來自Coinbase自有加密資產與策略性投資的損益,這也是公司同時公布調整後EBITDA的原因。
- 市佔率在市場下行期間持續攀升,從2025年第三季的5.6%升至2026年第二季創紀錄的10.3%。
- 成本已經下降。 Coinbase於2026年5月裁員約700人(約佔員工總數14%),並認列5,000萬至6,000萬美元的重組費用(8-K);第二季全職員工從4,988人減至4,321人。
市場仍然將 Coinbase 視為比特幣交易股票
Coinbase 以散戶加密貨幣交易所起家而聞名,交易費用仍然是主要的收入來源。這段歷史解釋了為什麼 COIN 經常隨著比特幣價格和加密交易情緒劇烈波動。
傳統的 Coinbase 週期如下:
- 加密貨幣價格上升。
- 媒體報導和投資者興趣增加。
- 散戶重返市場。
- 交易量和 Coinbase 交易收入加速增長。
- 營運槓桿帶動獲利快速成長。
- 當價格、波動性和參與度下降時,週期會逆轉。
這個模型在牛市中可以產生驚人的結果,但也會造成季度獲利大起大落。散戶交易產生的費率遠高於機構交易,因此 誰 進行交易的變化可能和總交易量一樣重要。
根據其 2026 年第二季 10-Q 表格,Coinbase 在 2026 年第二季度的結果顯示了這個週期的下行風險:
- 交易收入下降至 5.992億美元,低於去年同期的 7.643億美元。
- 訂閱和服務收入為 5.551億美元,較 6.322億美元下降。
- 淨營收為 11.54億美元,低於 2025 年第二季的 13.97億美元。
- 包括公司利息與其他收入在內的總收入約為 12.20億美元。
- Coinbase 錄得 3.595億美元的 GAAP 淨虧損,即每股虧損 1.36 美元。
- 調整後 EBITDA 維持正值,為 2.078億美元。
根據該文件,消費者加密現貨交易量年減 38%。這一下降是難以忽視的:傳統的 Coinbase 引擎顯然面臨壓力。
然而,這個季度也包含了業務變得更加韌性的證據。訂閱和服務佔 48% 的淨營收,而 Coinbase 報告了其第十四個連續季度的正調整 EBITDA。
華爾街的挑戰在於決定這是真正的多樣化,還是僅僅是對同一加密周期的幾種不同形式的暴露。
為什麼 Coinbase 股票可能成為加密回暖交易
回暖論點並不需要回到投機過度的狀態。它要求加密市場穩定,同時 Coinbase 繼續擴大市場份額、擴展產品並將其平台上持有的資產轉換為多元化的收入來源。
Coinbase 報告其加密交易量市場份額在 2026 年第二季度達到創紀錄的 10.3%,相比第一季度的 9.1% 有所上升。這是該公司連續第三個季度創下市場份額紀錄。 Coinbase 的官方第二季度財報
這創造了一個重要的區別:
| 指標 | 週期性解釋 | 結構性解釋 |
|---|---|---|
| 加密交易量 | 在市場下行期間疲弱 | Coinbase 仍然可以獲得市場份額 |
| 交易收入 | 當活動減少時下降 | 如果活動正常化則強勁回升 |
| 訂閱收入 | 對利率和資產價格敏感 | 比現貨手續費更廣泛且更具持續性 |
| 平台上的資產 | 隨加密價格下跌而減少 | 創造交叉銷售機會 |
| 衍生性商品 | 另一種波動的交易產品 | 全球擴大可服務市場 |
| USDC | 依賴利率的收入 | 潛在的支付和結算網路 |
| Base | 早期階段的區塊鏈實驗 | 用於鏈上應用的分發層 |
不對稱的可能性在於 Coinbase 以更大市場中的更大份額進入下一次復甦,並且有更多從每位客戶創造營收的方式。
如果市場交易量恢復,而Coinbase在下跌期間保持所獲得的市場份額,那麼交易收入可能會從比上一周期更強的競爭地位中反彈。
這就是Coinbase加密回歸交易的本質。該公司不必準確預測比特幣或以太坊的底部。它需要在市場疲弱時生存,改善其平台,並在活動回歸時做好準備。至於加密市場這一輪是否已經見底,比特幣2026年2月暴跌:$60K是真底還是更深的下跌?有專門分析。
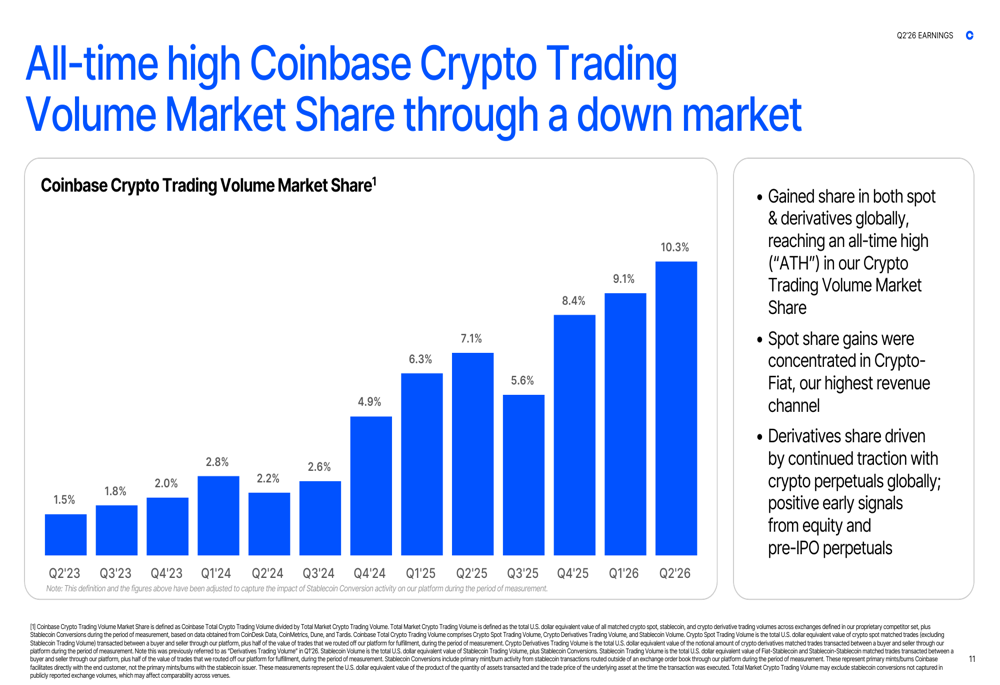
Coinbase 正在成為「全方位交易所」(Everything Exchange)
管理層的 Everything Exchange 策略旨在將更多金融產品放入一個受監管的平台。Coinbase 現在將自己描述為為消費者、機構、開發者、金融公司和政府機構提供交易和鏈上基礎設施服務。
該策略超越了買賣比特幣:
- 加密現貨市場
- 期貨、永續合約和選擇權
- 預測市場
- 與股票相關的產品
- 加密抵押借貸
- 機構託管與主經紀服務
- Coinbase One 訂閱
- 穩定幣支付
- 開發者 API 和基礎設施
- 透過 Base 進行去中心化交易
投資邏輯很簡單。為一個產品獲得的客戶可以被介紹給其他幾個產品。已經在Coinbase上持有的資產可以成為交易、質押、支付、抵押借貸和訂閱關係的基礎。
為什麼Coinbase收購Deribit很重要
Coinbase於2025年8月收購了加密衍生性商品平台Deribit。該交易最初的結構為7億美元現金加上約1100萬股Coinbase股票,而最終的會計對價受到Coinbase股價和其他調整的影響。
Deribit 為 Coinbase 帶來了一個成熟的全球選擇權業務。當收購完成時,Coinbase 報告 Deribit 在 2025 年 7 月的交易量超過 1850 億美元,並且擁有約 600 億美元的未平倉合約。 Coinbase 的 Deribit 完成公告
這很重要,因為衍生性商品市場可以比現貨市場大得多且更持久。專業交易者使用選擇權和期貨進行對沖、收益策略、槓桿和造市——不僅僅是為了方向性投機。
Coinbase 表示,2026 年第二季度的衍生性商品交易量幾乎與前一季度的紀錄持平,即使更廣泛的衍生性商品市場收縮了兩位數。其衍生性商品市場份額達到另一個紀錄。
Deribit 創造了幾個潛在的優勢:
- 擴大了 Coinbase 的國際業務。
- 將機構選擇權交易者引入平台。
- 減少對美國散戶現貨交易的依賴。
- 提供在上漲和下跌市場中都能產生活動的產品。
- 使 Coinbase 在與 Binance、CME、Kraken、Robinhood 和其他交易場所的競爭中更具競爭力。
風險在於收購也會帶來整合成本、攤銷、股份發行、商譽和營運複雜性。Coinbase 報告截至 2026 年 6 月 30 日的商譽約為 41.4 億美元,使得收購執行成為一個重要的監測指標。
USDC 可能是 Coinbase 最有價值的非交易業務
Coinbase 與 Circle 的穩定幣關係是 2026 年投資論點的核心。Coinbase 根據其平台上持有的 USDC 餘額以及與平台外餘額相關的經濟分享安排,從 USDC 儲備中獲取收入。
在2025年,穩定幣收入達到約13.5億美元,較2024年的9.1億美元成長48%。根據Coinbase的2025年10-K表格,總訂閱和服務收入增長23%,達到28.3億美元。
穩定幣的年增長來自於更大的USDC餘額,部分被較低的利率抵消。這揭示了機會與風險。
USDC收入方程式
簡化的框架為:
USDC revenue ≈ eligible reserve balances × prevailing yield × Coinbase economic share
Coinbase可以透過增加USDC流通量、在其平台上捕獲更多餘額或擴大其經濟份額來增長穩定幣收入。然而,利率下降會減少在儲備上獲得的收益。
在2026年第二季度:
- Coinbase產品中持有的平均USDC達到創紀錄的200億美元。
- 這代表在季度末所有流通中的USDC的30%以上。
- Coinbase表示,它捕獲了前一年總USDC經濟的約一半。
- 穩定幣收入約為2.92億美元。
- 較低的利率抵消了更高餘額帶來的一些好處。
美國GENIUS法案的通過加強了支付穩定幣的監管框架。該法於2025年7月18日簽署,建立了支付穩定幣發行的聯邦規則。白宮簽署公告
監管明確性可以鼓勵銀行、商家、金融科技平台和企業採用合規的穩定幣。Coinbase可能受益於:
- USDC的分發平台
- 消費者和機構錢包
- 支付處理器
- 基礎設施提供者
- 開發者平台
- 法幣、穩定幣和其他資產之間的交易所
長期看漲論點不僅在於 Coinbase 從 USDC 儲備賺取利息,更在於 USDC 成為 網際網路原生貨幣的結算管道,Coinbase 從分發、託管、轉換、支付和開發者服務中獲取經濟利益。
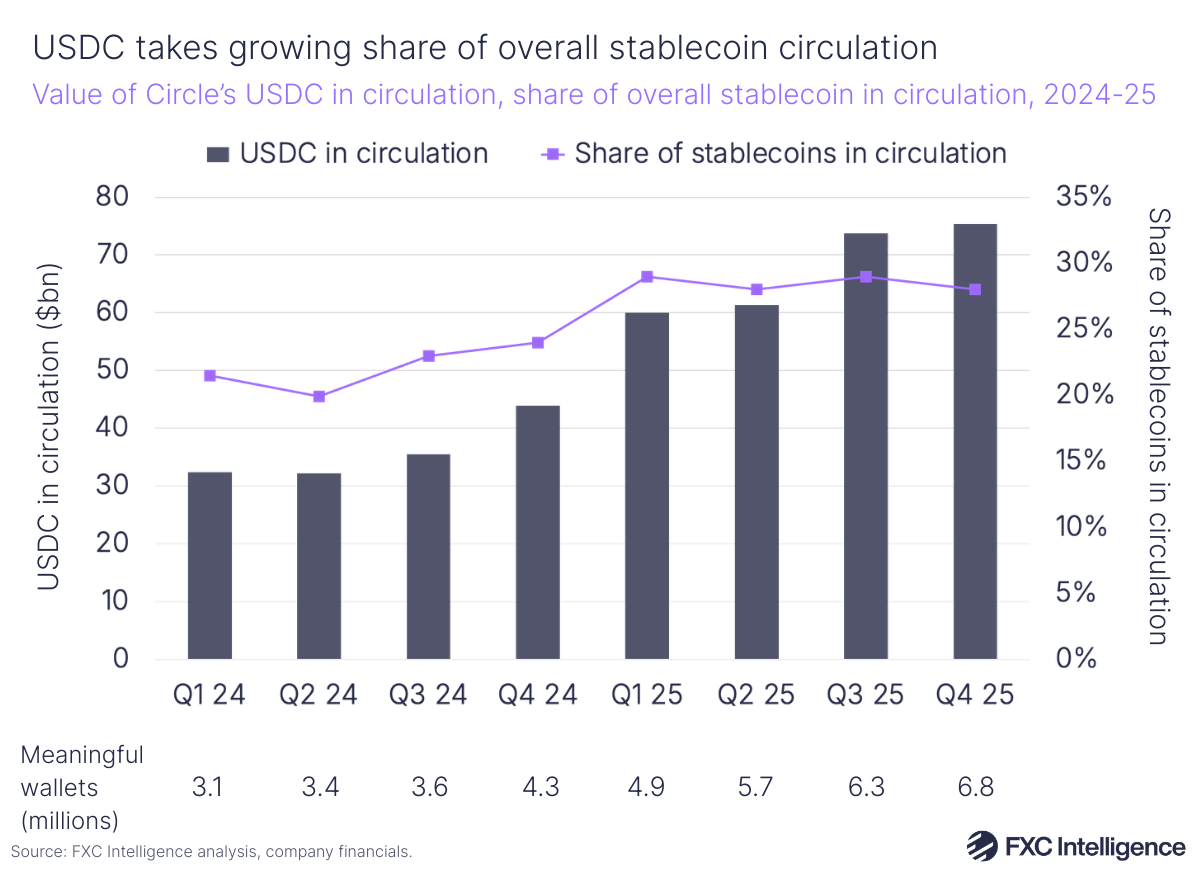
Base 可能將 Coinbase 轉變為鏈上基礎設施
Base 是 Coinbase 的以太坊二層網路。它提供更低成本的交易,並為 Coinbase 進入去中心化應用程式提供了一條路徑,而不需要每項活動都在其中心化交易所內進行。
Coinbase 報告稱,Base 在 2026 年第一季度處理了 62% 的全球鏈上穩定幣交易量。在第二季度,Base 上的穩定幣交易量是去年同期的七倍。Coinbase 還聲稱,超過 90% 的由 AI 智能體驅動的鏈上穩定幣交易量是在 Base 上進行的。
這些公司自行公布的統計資料需要謹慎解讀。交易數量和穩定幣交易量並不自動等於高收入,而區塊鏈活動可能因機器人、激勵措施、內部轉移或低價值交易而被膨脹。
即便如此,Base 可以創造一個戰略飛輪:
- 開發者在 Base 上建構應用程式。
- 應用程式吸引使用者和資產。
- Coinbase 提供錢包、法幣入口、託管和 USDC。
- 活動增加產生排序器費用和基礎設施需求。
- Coinbase 獲得更多分發金融產品的機會。
如果 AI 代理開始進行自動支付,這個機會會變得更有趣。Coinbase 的 x402 協議旨在實現網際網路上的機器對機器支付。管理層報告到 2026 年第一季度透過該協議完成了超過 1 億筆支付。
這仍然是一個新興的業務,而不是一個經過驗證的利潤中心。投資者應該區分 網路活動、收入 和 可持續現金流。
監管明確性改變了 Coinbase 股票論點
多年來,Coinbase 的交易價格受到較大監管折扣的影響。投資者無法自信地判斷主要產品是否會受到限制,上市代幣是否會被歸類為證券,或者該公司的質押和交易服務是否會面臨執法行動。
這種風險並未消失,但方向已經發生了重大變化。
在 2025 年 2 月,SEC 撤銷了對 Coinbase 的民事執法行動。該機構強調,撤訴的目的是為了支援更明確監管框架的發展,而不是對每個基礎法律問題的是非曲直作出裁斷。 SEC 撤訴公告
其他發展包括:
- GENIUS 法案創建了美國支付穩定幣框架。
- Coinbase 依歐盟《加密資產市場法規》(MiCA)取得授權。
- 其盧森堡授權使其能夠在歐洲經濟區提供加密資產服務。 Coinbase MiCA 授權詳情
- Coinbase 在 2025 年 5 月加入 S&P 500,成為追蹤基準的投資組合的一部分。 S&P 道瓊指數公告
對於已經在許可證、合規團隊、託管控制和政府關係上進行投資的公司來說,監管可以成為競爭優勢。較小的平台可能會在滿足類似要求的成本上面臨困難。
然而,投資者不應將改善的監管解讀為免疫。Coinbase 仍然面臨:
- 州級程序
- 國際許可要求
- 反洗錢義務
- 代幣分類的不確定性
- 消費者保護規則
- 穩定幣收益分享和監管風險
- 對質押、借貸和衍生性商品的潛在限制
監管明確性可以縮小災難性結果的範圍,但也可能提高營運成本並限制盈利產品。
2026年第二季度對Coinbase的真正啟示
Coinbase的第二季度業績疲弱,足以挑戰過於樂觀的敘述。這一季度顯示出多元化有所改善,但尚未中和加密貨幣的周期性。
| Q2 指標 | 2026 | 2025 | 變化 |
|---|---|---|---|
| 交易收入 | 5.99億美元 | 7.64億美元 | -22% |
| 訂閱和服務 | 5.55億美元 | 6.32億美元 | -12% |
| 淨營收 | 11.54億美元 | 13.97億美元 | -17% |
| GAAP 淨利/淨損 | -3.59億美元 | 14.29億美元 | 不可比較 |
| 調整後EBITDA | 2.08億美元 | 5.12億美元 | -59% |
| 訂閱在淨營收中的比例 | 48% | 45% | +3個百分點 |
2025年的GAAP比較因投資的大幅收益而扭曲,而2026年的結果則包括與加密資產、重組、股票薪酬和其他項目相關的虧損。這就是為什麼GAAP收益和調整後EBITDA都不應單獨使用的原因。
投資者應該檢視三個層面:
- 收入品質: 有多少來自周期性交易與可重複的服務?
- 營運紀律: 當加密活動下降時,費用是否靈活?
- 股東經濟學: 股票薪酬與收購相關增發是否稀釋每股價值?
Coinbase在第二季度結束時擁有約86.1億美元的現金及現金等價物,儘管這一數字包括被分類為現金的支付穩定幣。它還承擔了約59億美元的長期債務,並持有約14.7億美元的公允價值加密資產進行投資。
這是一個可觀的流動性狀況,但並非所有資產的流動性或風險都相同。加密貨幣持有可以產生大量報告的盈虧,而不反映核心交易所的營運表現。
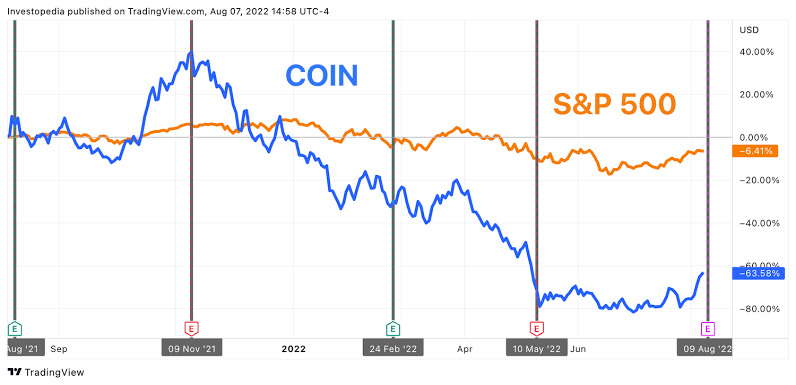
COIN股價與比特幣比較及財報日股價表現
| 財報季度 | 公布日(盤後) | 當日COIN收盤價 | 下一交易日收盤價 | 漲跌幅 |
|---|---|---|---|---|
| 2025年第一季 | 2025年5月8日 | 206.50美元 | 199.32美元 | −3.5% |
| 2025年第二季 | 2025年7月31日 | 377.76美元 | 314.69美元 | −16.7% |
| 2025年第三季 | 2025年10月30日 | 328.51美元 | 343.78美元 | +4.6% |
| 2025年第四季 | 2026年2月12日 | 141.09美元 | 164.32美元 | +16.5% |
| 2026年第一季 | 2026年5月7日 | 192.96美元 | 201.16美元 | +4.2% |
| 2026年第二季 | 2026年7月30日 | 163.58美元 | 146.26美元 | −10.6% |
| 2026年第三季 | 2026年10月29日(預計) | — | — | — |
| 指標(收盤價) | COIN | 比特幣 |
|---|---|---|
| 歷史最高收盤價 | 419.78美元(2025年7月18日) | 124,753美元(2025年10月6日) |
| 2026年10月22日收盤價 | 169.09美元 | 81,312美元 |
| 距歷史高點跌幅 | −59.7% | −34.8% |
| 2026年初至今 | −25.2% | −7.1% |
| 本文發布以來(2026年8月19日) | +5.5% | +17.4% |
資料來源:COIN那斯達克收盤價與BTC-USD收盤價取自Yahoo Finance,並與那斯達克歷史資料交叉核對;財報公布日期取自Coinbase的8-K申報文件;2026年第三季日期來自Nasdaq/Zacks。
COIN在下跌時就像加了槓桿的比特幣,回升時卻落後比特幣:8月中旬以來,比特幣反彈17.4%,COIN只上漲5.5%。最近六次財報中有三次讓股價單日漲跌超過10%,因此對股價而言,10月29日的財報比比特幣每天的價格更關鍵。Zacks追蹤的十位分析師預估,Coinbase 2026年第三季每股虧損0.18美元,去年同期則為每股盈餘1.44美元。
Coinbase 股票在 2026 年值得購買嗎?
在考慮估值、時間範圍和風險承受能力之前,沒有負責任的答案。傳統的本益比特別不可靠,因為 Coinbase 的 GAAP 盈利可能隨著加密資產價格和投資估值而劇烈波動。
更好的方法是將 Coinbase 分部分進行估值。
分部加總估值框架
| Coinbase 業務 | 有用的估值驅動因素 |
|---|---|
| 現貨交易所 | 正常化的交易收入和利潤率 |
| 衍生性商品 | 交易量、未平倉合約、抽成率和市場份額 |
| USDC | 平均餘額、利率和經濟共享條款 |
| 託管和機構服務 | 託管資產和經常性費用 |
| Coinbase One | 訂閱者、留存率和貢獻利潤 |
| Base | 排序器收入、開發者活動與生態系價值 |
| 借貸 | 貸款餘額、利差、信用損失和擔保品 |
| 預測市場 | 活躍使用者、合約交易量和監管範圍 |
| 企業加密投資組合 | 市場價值減去相關稅收和風險折扣 |
| 淨現金和債務 | 資產負債表調整 |
這個框架防止一個令人興奮的產品主導整個估值。
樂觀、基準與悲觀情境
樂觀情境
樂觀情境假設:
- 加密價格穩定,交易參與回升。
- Coinbase 保持或擴大其 10.3% 的市場份額。
- Deribit 加強其全球衍生性商品地位。
- USDC 的流通增長足夠快,以抵消較低的利率。
- Coinbase One、預測市場和貸款成為重要貢獻者。
- Base 發展可持續的活動和收入。
- 開支紀律產生強大的營運槓桿。
- 監管明確性吸引機構和金融夥伴。
在這種情況下,市場可能會將 Coinbase 從一個週期性交易所重新評價為一個多元化的金融基礎設施平台。
基準情境
基準情境假設:
- 現貨交易不均勻恢復。
- Coinbase 維持市場份額,但面臨費用壓縮。
- USDC 餘額增長,而利率下降。
- 衍生性商品和訂閱僅抵消現貨市場疲軟的一部分。
- 調整後的 EBITDA 仍然為正,但 GAAP 結果保持波動。
- 新業務需要幾年時間才能變得重要。
這一結果仍然可以在合適的進場價格下支撐有吸引力的回報,但股東應該預期會有相當大的波動性。
悲觀情境
悲觀情境假設:
- 加密貨幣價格和散戶活動保持低迷。
- 較低的利率減少 USDC 儲備收入。
- 競爭對手壓縮交易費用。
- Deribit 整合產生的回報低於預期。
- Base 活動未能轉化為有意義的收入。
- 網路安全或監管事件損害信任。
- 股票薪酬與收購稀釋股東權益。
- 開支對於收入環境來說仍然過高。
在這種情況下,Coinbase 的多元化敘事可能被證明為過早,股票可能繼續像高貝塔加密代理股一樣交易。若走到這一步,投資者可以借鑑加密貨幣熊市怎麼交易:2013年來比特幣BTC熊市反彈全表中的防禦策略。
華爾街不應低估的風險
加密交易仍然是週期性的
Coinbase 第二季度交易收入的下降顯示現貨交易仍然重要。收入多元化減少對比特幣交易費的依賴,但許多訂閱項目也依賴於加密價格、餘額或活動。這種週期的節奏部分是結構性的:比特幣減半週期完整指南:2012-2028 年回報參考表梳理了供應減半如何框定每一輪牛熊。
穩定幣收入對利率敏感
如果利率迅速下降,即使 USDC 餘額增長,收入仍可能下滑。投資者應該對這兩個變數進行建模,而不是假設穩定幣市值增長會直接轉化為利潤增長。利率週期對 Coinbase 是雙面刃:比特幣在聯準會每次降息後的表現:2019–2026 參考的參考表顯示,壓縮 USDC 收益的降息,在歷史上往往同時推升加密價格。
費用壓縮可能會持續
機構交易、衍生性商品和進階散戶產品的費率通常低於簡單的散戶交易。Coinbase 可能會在不產生相應收益增長的情況下獲得交易量和市場份額。
網路安全和信任是生死攸關的
在 2025 年 5 月,Coinbase 揭露了一起資料竊取事件,涉及透過收買海外客服人員獲取的資訊。該公司最初估計 1.8 億美元至 4 億美元 的補救和自願賠償成本。 Coinbase SEC 事件檔案
一個金融平台可以從單一事件中恢復,但重複的失敗可能會損害其最有價值的資產:客戶信任。
股票薪酬是真實的經濟成本
調整後的 EBITDA 不包含股票薪酬,Coinbase 承認這是一項重要的經常性開支。投資者應該監控稀釋後的股份,而不僅僅是調整後的利潤。
競爭正在擴大
Coinbase 與中心化加密貨幣交易所、去中心化交易所、傳統經紀商、期貨交易所、支付公司、穩定幣分銷商、銀行、金融科技平台和區塊鏈基礎設施提供商競爭。
競爭對手包括:
- Binance
- Kraken
- Robinhood
- CME Group
- Interactive Brokers
- 去中心化交易所
- 傳統銀行和支付網路
Coinbase 的監管地位是一個優勢,但受監管的競爭對手可能會隨著時間的推移縮小這一優勢。Robinhood 就是另一面鏡子——正如Robinhood股票2026:單季營收創新高,加密僅佔8%所述,加密只佔其收入的一小部分,但它爭奪的是同一批邊際交易者。
實用的 Coinbase 股票 2026 研究檢查清單
投資者可以使用這個過程每季度更新論點:
- 測量市場份額。 確定 Coinbase 是否保留了在疲弱市場中獲得的市場份額。
- 將現貨與衍生性商品分開。 追蹤產品組合,而不是依賴一個總體量數字。
- 監控 USDC 餘額和利率。 兩者都影響穩定幣收入。
- 檢查訂閱品質。 確定哪些收入來源是經常性的,哪些仍然對市場敏感。
- 追蹤 Base 的變現進度。 將交易活動與實際收入和利潤進行比較。
- 正常化收益。 刪除臨時投資收益和損失,但在評估股東經濟時,需將經常性股票薪酬加回。
- 檢視稀釋股份。 在收購和員工薪酬後,測量每股增長。
- 壓力測試開支。 確定 Coinbase 是否能在延長的加密貨幣下行中保持盈利。
- 關注安全性和法規。 信任失敗可能會壓倒其他強勁的產品增長。
- 比較估值情境。 不要依賴單一分析師目標。
SimianX AI 可以透過整合即時價格、技術指標、財務報表、SEC 申報、新聞情緒和多個 AI 觀點來支援此過程。投資者可以使用 SimianX 來監控基本面和技術證據隨時間的變化,而不是依賴單一的看漲或看跌敘述。即時AI加密貨幣指揮室:整合三大交易所多週期與執行訊號流可即時追蹤 Coinbase 等交易所的行情,SimianX 加密排行榜則展示 30 個 AI 模型的實盤交易表現。
關於 Coinbase 股票 2026 的常見問題
Coinbase 股票在 2026 年是一個好的加密回暖投資嗎?
Coinbase 提供對加密交易、穩定幣、衍生性商品和鏈上金融復甦的槓桿敞口。這種上行伴隨著高波動性、不可預測的 GAAP 收益、法規風險以及對加密市場活動的強烈敏感性。
除了比特幣交易,Coinbase 還如何賺錢?
Coinbase 從 USDC、區塊鏈獎勵、託管、機構服務、訂閱、利息、貸款、衍生性商品、預測市場和開發者基礎設施中獲得收入。在 2026 年第二季,訂閱與服務營收(即不來自交易手續費的收入)佔淨營收的 48%。
什麼因素可能推動 COIN 股票上漲?
潛在的催化劑包括恢復的加密交易量、持續的市場份額增長、USDC 增長、更強的衍生性商品收入、成功的 Deribit 整合、Base 變現、機構採用以及更好的經營槓桿。
Coinbase 股票最大的風險是什麼?
主要風險在於 Coinbase 的收入來源與加密價格和活動的相關性仍然高於多樣化敘事所暗示的。網路安全、監管、費用壓縮、稀釋和較低的利率進一步增加了風險。
Coinbase 股票是否比購買比特幣更好?
它們提供不同的風險敞口。比特幣是一種沒有企業營運成本的數位資產,而 Coinbase 是一種其價值取決於管理、收入、監管、競爭、費用和資本配置的股票。在廣泛活動恢復期間,Coinbase 可能表現優於比特幣,但當成本上升或執行不如預期時,也可能表現不如比特幣。
Coinbase各季營收是多少?
根據Coinbase 2026年第二季財報簡報,其總營收在2025年第一季為20.3億美元、2025年第二季為15.0億美元、2025年第三季為18.7億美元、2025年第四季為17.8億美元、2026年第一季為14.1億美元、2026年第二季為12.2億美元。完整的十季資料請見上表。
Coinbase下一次財報何時公布?
根據那斯達克以Zacks資料為基礎的財報行事曆,Coinbase預計於2026年10月29日美股收盤後公布2026年第三季財報。
COIN股票在2026年有跑贏比特幣嗎?
沒有。截至2026年10月22日,COIN今年以來下跌25.2%,比特幣則下跌7.1%;COIN距歷史最高收盤價仍低59.7%,比特幣則為34.8%。
結論
Coinbase 股票 2026 的機會比單純押注比特幣更為微妙。Coinbase 在擴展衍生性商品、穩定幣、訂閱、貸款、預測市場、支付、託管和鏈上基礎設施的同時,正在獲得市場份額。
最強的看漲證據是結構性的:
- 創紀錄的加密交易量市場份額
- 透過 Deribit 建立的全球衍生性商品業務版圖
- Coinbase 上創紀錄的 USDC 餘額
- 訂閱和服務接近淨營收的一半
- 連續十四個季度的正向調整 EBITDA
- 美國監管明確性改善
- 歐洲的 MiCA 授權
- 大量的客戶資產和流動性基礎
- 來自 Base 和開發者基礎設施的潛在網路效應
最強的看跌證據是財務性的:
- 第二季度交易收入年減 22%。
- 訂閱和服務收入也下降。
- Coinbase 報告了 3.59 億美元的 GAAP 虧損。
- 調整後的 EBITDA 大幅下降。
- 穩定幣收入仍然對利率敏感。
- 股票薪酬和收購成本使每股經濟變得複雜。
- 新產品尚未完全中和加密貨幣的周期性。
如果華爾街僅將Coinbase視為一個面向散戶的比特幣交易所,可能會低估該公司。但如果投資者假設每個新產品自動創造持久利潤,則可能會高估其復甦。
最可信的論點位於這些極端之間:Coinbase 正在成為一個更廣泛的金融基礎設施公司,但這一轉型仍需透過正常化的收入、現金流和整個加密周期的每股收益來證明。
要隨著證據的發展進行追蹤,請探索 SimianX AI。使用其多智能體股票與加密分析工具即時監控 COIN、比特幣、USDC、監管新聞、SEC文件、技術訊號以及Coinbase投資論點的變化。
相關閱讀
- 比特幣季度報酬率完整歷史表:2013–2026年全數據一覽
- 比特幣歷年漲幅一覽:2011–2026年逐年報酬完整資料表
- 穩定幣2026:Visa、Stripe入局,USDT對決USDC
- 2026年Securitize股票:SECZ代幣化股份指南
- 加密貨幣史上最大爆倉日排行:190億美元紀錄與資金費率預警
- Robinhood股票2026:單季營收創新高,加密僅佔8%
- 比特幣2026年2月暴跌:$60K是真底還是更深的下跌?
- 比特幣在聯準會每次降息後的表現:2019–2026 參考
- 比特幣減半週期完整指南:2012-2028 年回報參考表
- 加密貨幣熊市怎麼交易:2013年來比特幣BTC熊市反彈全表
- 即時AI加密貨幣指揮室:整合三大交易所多週期與執行訊號流
參考來源
- Coinbase 2026年第二季 10-Q 文件(PDF)
- Coinbase 2026年第二季財報發布 — investor.coinbase.com
- Coinbase 2025年 10-K 年報 — SEC.gov
- Coinbase 在 SEC EDGAR 的 10-Q 文件列表
- Deribit 併入 Coinbase — 交割完成公告
- GENIUS 法案簽署 — 白宮
- SEC 新聞稿 2025-47 — 撤銷 Coinbase 訴訟
- Coinbase MiCA 授權詳情
- Coinbase 納入標普500 — 標普道瓊指數
- Coinbase 2025年5月資安事件 8-K — SEC.gov
- SimianX AI — 美股研究中心
- Coinbase — 2026年第二季財報簡報(8-K表格,2026年7月30日)
- Coinbase — 2026年第二季10-Q表格(SEC)
- Coinbase — 8-K表格:2026年5月重組計畫
- Coinbase — 2025年10-K表格(SEC)
- Nasdaq — COIN財報日期