Meta Muse與META股票:個人AI代理對決1450億美元的資本支出帳單
Muse發表後的META股票給投資人提出了一個分量異常重的問題:Meta Platforms能否把它龐大的社交分發網路,變成佔據主導地位的消費級AI代理生態?
2026年9月8日,Meta正式推出Muse。這是一款個人人工智慧代理,能夠瀏覽網站、填寫表單、傳送郵件、預訂行程、代表使用者談判、完成購買,並在使用者關閉應用後繼續工作。Muse正在美國透過iOS、Android和muse.ai逐步上線,也可以直接在WhatsApp中使用,對Meta AI眼鏡的支援也即將推出。
這比在Facebook或Instagram裡再加一個聊天機器人要雄心勃勃得多。Meta希望Muse成為使用者數位生活的“操作層”——它理解目標、記住偏好,並能跨第三方服務採取行動。
機會可能極其巨大。Meta報告稱,2026年6月其應用家族的日活躍人數達到36.0億。即便只在這個網路中取得有限的普及,也可能造就一個重要的訂閱、電商或企業訊息平臺。但投資邏輯並不簡單。Muse要求使用者把郵件、行事曆、支付及其他高度私密的資訊託付給Meta,而公司在AI基礎設施上的投入規模前所未有:2026年第二季,資本支出吞掉了Meta營運現金流的97.5%。
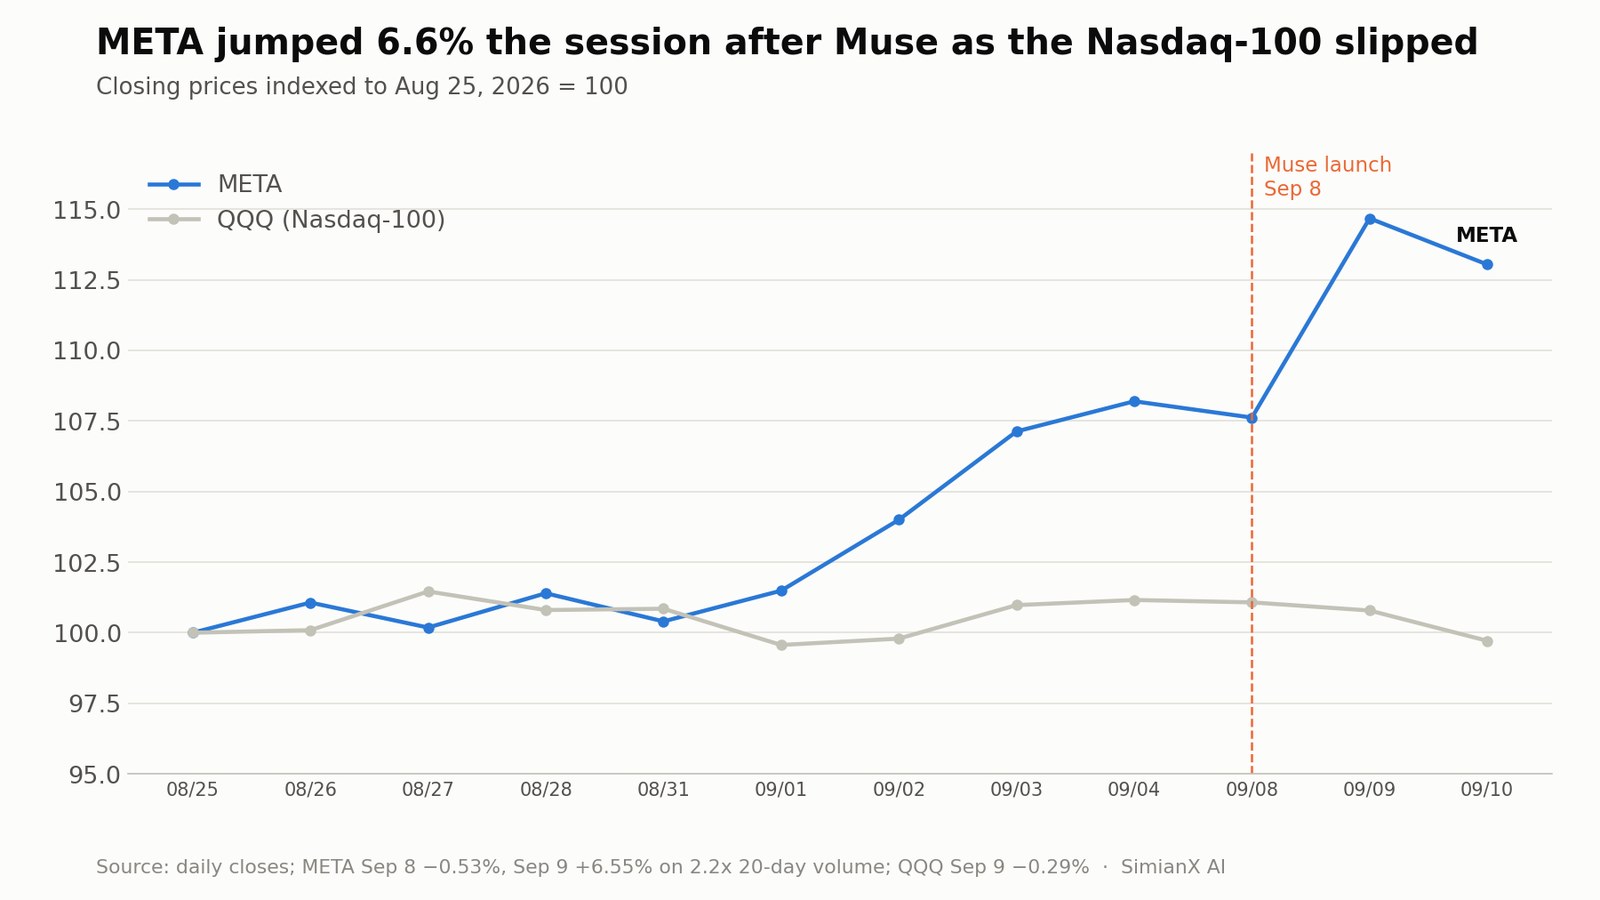
市場的第一反應喜憂參半。META在發表當天小跌0.5%,隨後在下一個交易日大漲6.6%,而同期納斯達克100指數下跌——不過股價仍比52周高點790.80美元低約18%。
因此,核心問題並不是Muse在技術上是否令人驚豔,而是Meta能否把Muse轉化為足夠的增量收入和戰略價值,以證明其快速攀升的成本是合理的。
本文評估Muse的能力、可能的商業模式、競爭地位、財務影響、風險以及對META股票的意義。隨著Muse的投資邏輯逐步展開,投資人也可以藉助SimianX AI跟蹤Meta的財務檔案、股價走勢、技術指標和AI相關新聞。
Meta Muse是什麼?
Muse是一個代理式AI系統,也就是說,它的設計目的是採取行動,而不只是給出答案。
傳統聊天機器人對提示作出回應,然後等待下一條指令。Muse則能把一個較大的目標拆解成多個步驟,呼叫工具、瀏覽網際網路、協調一個專用的瀏覽器子代理,並在後臺持續工作。當情況發生變化或需要使用者批准時,它會回來找使用者。
根據Meta官方的Muse發表公告,首發版本可以:
- 傳送郵件,並在傳送前徵得使用者批准。
- 預訂行程並處理日常雜事。
- 開啟瀏覽器並填寫表單。
- 代表使用者談判——例如壓低一筆帳單,或把一輛車賣個更好的價錢。
- 把長期目標轉化為個人化計畫,並持續推進。
- 記住對使用者重要的事情,並根據只提過一次的細節採取行動。
- 把使用者在Instagram上收藏的菜譜短影片變成購物清單。
- 在獲得使用者批准後完成購買。
Muse由Muse Spark 1.3驅動,這是Meta Superintelligence Labs開發的模型家族的一員。Meta表示,該模型在操控網頁瀏覽器方面尤其出色,在抵禦提示注入方面也“接近業界最高水準”。
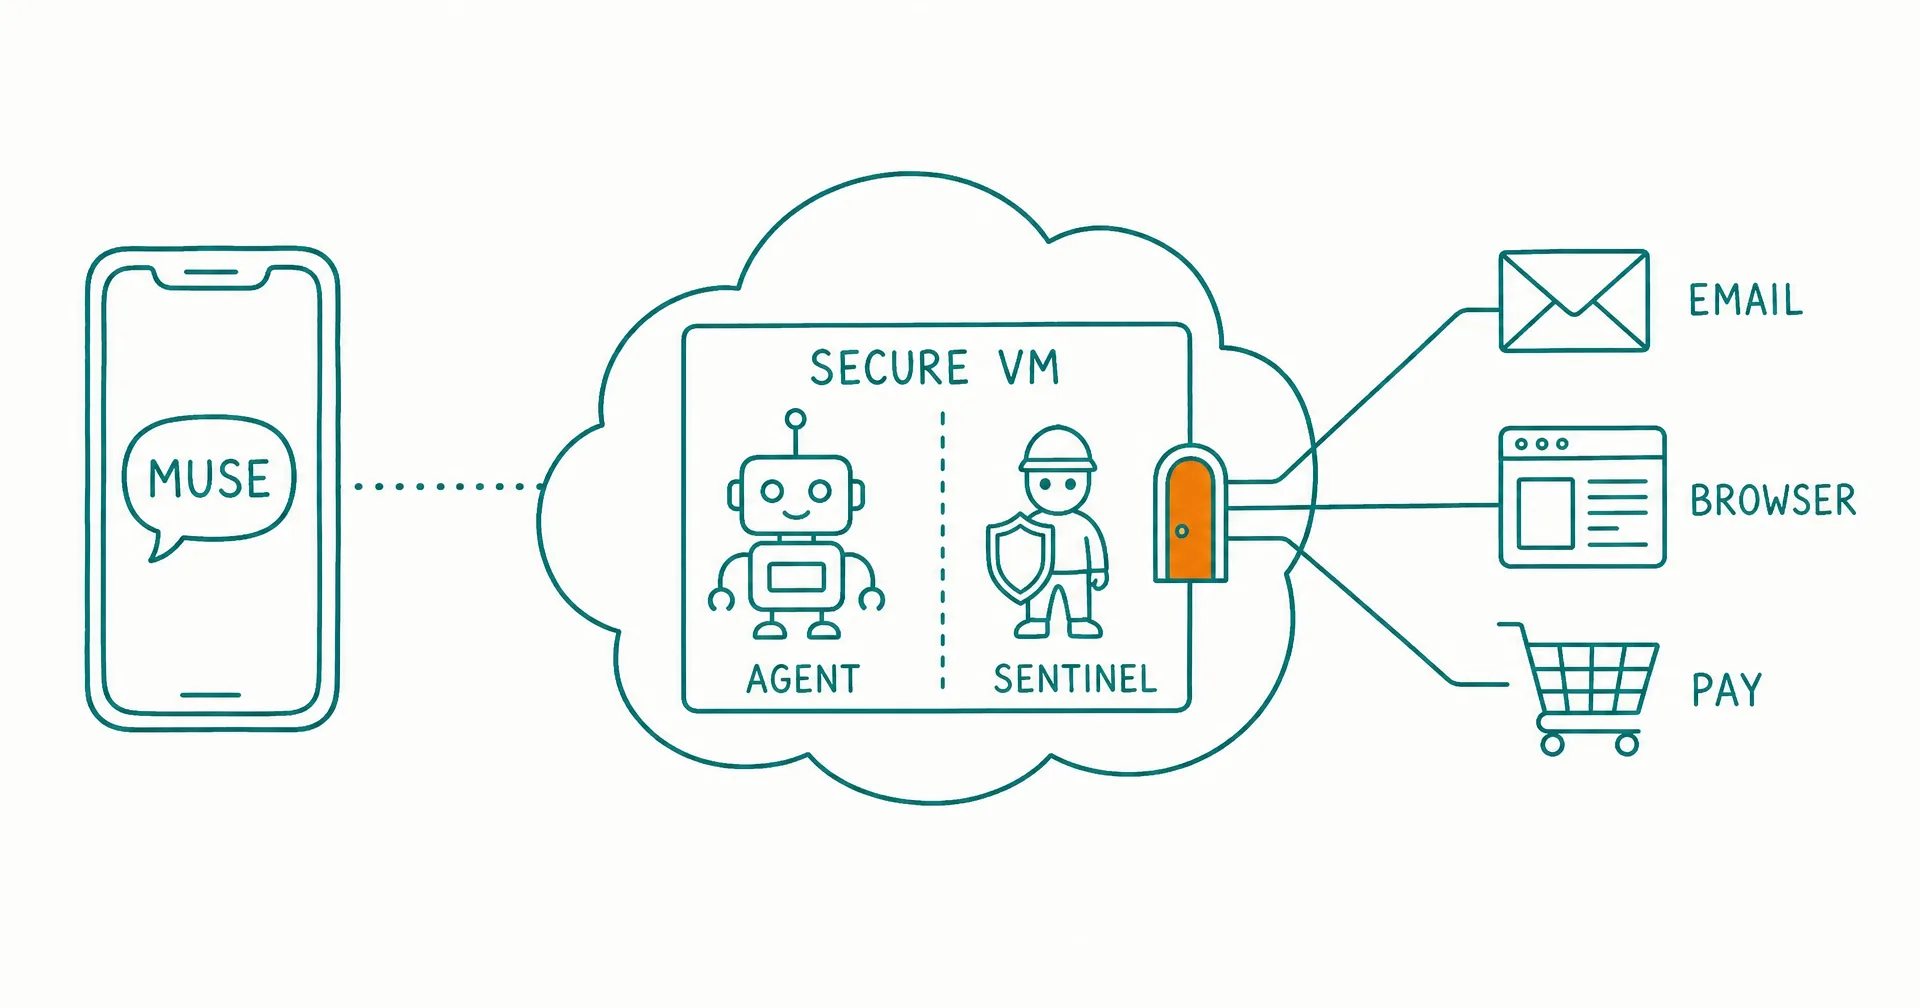
這個代理執行在一個名為Muse Secure VM的持久化雲端環境中。Meta表示,每位使用者都擁有一臺專屬、隔離的虛擬機器,內含瀏覽器、儲存空間以及完成任務所需的算力。另一個名為Sentinel的獨立代理,是與已連線服務進行操作、以及所有離開這臺機器的網路流量的唯一授權方。
這種架構之所以重要,是因為一個能幹的代理所需的許可權遠遠超過聊天機器人。它可能在網站上遇到惡意指令、誤解請求,或者試圖執行不可逆的操作。Meta的設計假定核心代理會犯錯,因此在Muse與外部世界之間又放置了一套系統。
Muse不只是一個更好的搜尋框。Meta正試圖在消費者、應用和企業之間,搭建一個值得信賴的交易與執行層。
Muse為何對META股票至關重要
Muse可能在四個相互關聯的市場中增強Meta的實力:
| 機會 | Muse如何參與 | 對Meta的潛在好處 |
|---|---|---|
| 消費級AI | 個人規劃、調研與任務執行 | 訂閱收入和更高的生態參與度 |
| 數位廣告 | 推動使用者從發現商品走向實際行動 | 更好的轉化衡量和更高的廣告主回報 |
| 代理式電商 | 搜尋、比較併購買商品 | 交易費用和商業合作 |
| 企業訊息 | 把消費者與自動化商家代理連線起來 | 付費訊息、企業訂閱和電商工具 |
Meta目前的收入大部分仍來自廣告。2026年第二季,公司實現廣告收入593.6億美元,約佔當季總收入的98%。
Muse無需取代這臺廣告引擎,就能具有戰略意義。它可以透過讓Meta更貼近交易環節來強化這臺引擎。
Instagram已經在影響消費者想要什麼。WhatsApp已經把使用者和商家連線在一起。Facebook Marketplace已經支援商品發現。一個高效的個人代理可以把這些分散的活動串聯起來:
- 使用者在Instagram上收藏了一個商品或旅行影片。
- Muse理解使用者的意圖和偏好。
- 代理調研選項,或聯絡相關商家。
- 它比較價格、庫存和評價。
- 使用者批准一次預訂或購買。
- Meta獲得更有力的證據,證明“發現”是否帶來了交易。
這種閉環流程可以讓Meta的廣告庫存更有價值。當一個平臺能帶來可衡量的銷售,而不僅僅是曝光或點選時,廣告主通常願意支付更高的價格。
Meta的核心業務本就在快速成長
投資人不應把Muse看作一家弱勢公司的救命稻草。Meta的廣告業務在Muse發表時正處於相當強勢的位置。
根據Meta 2026年第二季業績(作為7月29日8-K表格的附件99.1提交給SEC):
| 2026年第二季指標 | 結果 | 同比變化 |
|---|---|---|
| 總收入 | 608.0億美元 | +28% |
| 廣告收入 | 593.6億美元 | +27% |
| 廣告展示量 | — | +14% |
| 單條廣告平均價格 | — | +12% |
| 應用家族日活躍人數 | 36.0億 | +3% |
| 營業利潤 | 187.8億美元 | -8% |
| 營業利潤率 | 31% | 低於上年同期的43% |
| 淨利潤 | 158.5億美元 | -14% |
| 資本支出(含融資租賃) | 310.8億美元 | 上年同期為170.1億美元 |
| 自由現金流 | 7.84億美元 | 上年同期為85.5億美元 |
這種反差很重要。收入和廣告需求異常強勁,但由於支出成長得更快,利潤和自由現金流反而走弱。
Meta的廣告表現說明,AI已經透過推薦系統、廣告排序、創意生成和投放自動化帶來回報。公司的第二季財報材料顯示,廣告展示量成長14%,單條廣告平均價格上漲12%。
第二季利潤下滑的真實構成
營業利潤下降8%乍看令人擔憂,但讀一讀明細就會發現另有隱情。420.3億美元的總成本和費用中,包括24.0億美元的法律訴訟相關費用,以及與2026年5月裁員相關的11.8億美元遣散費。把這兩項加回去,營業利潤約為223.6億美元,同比成長約9%,調整後利潤率接近36.8%。
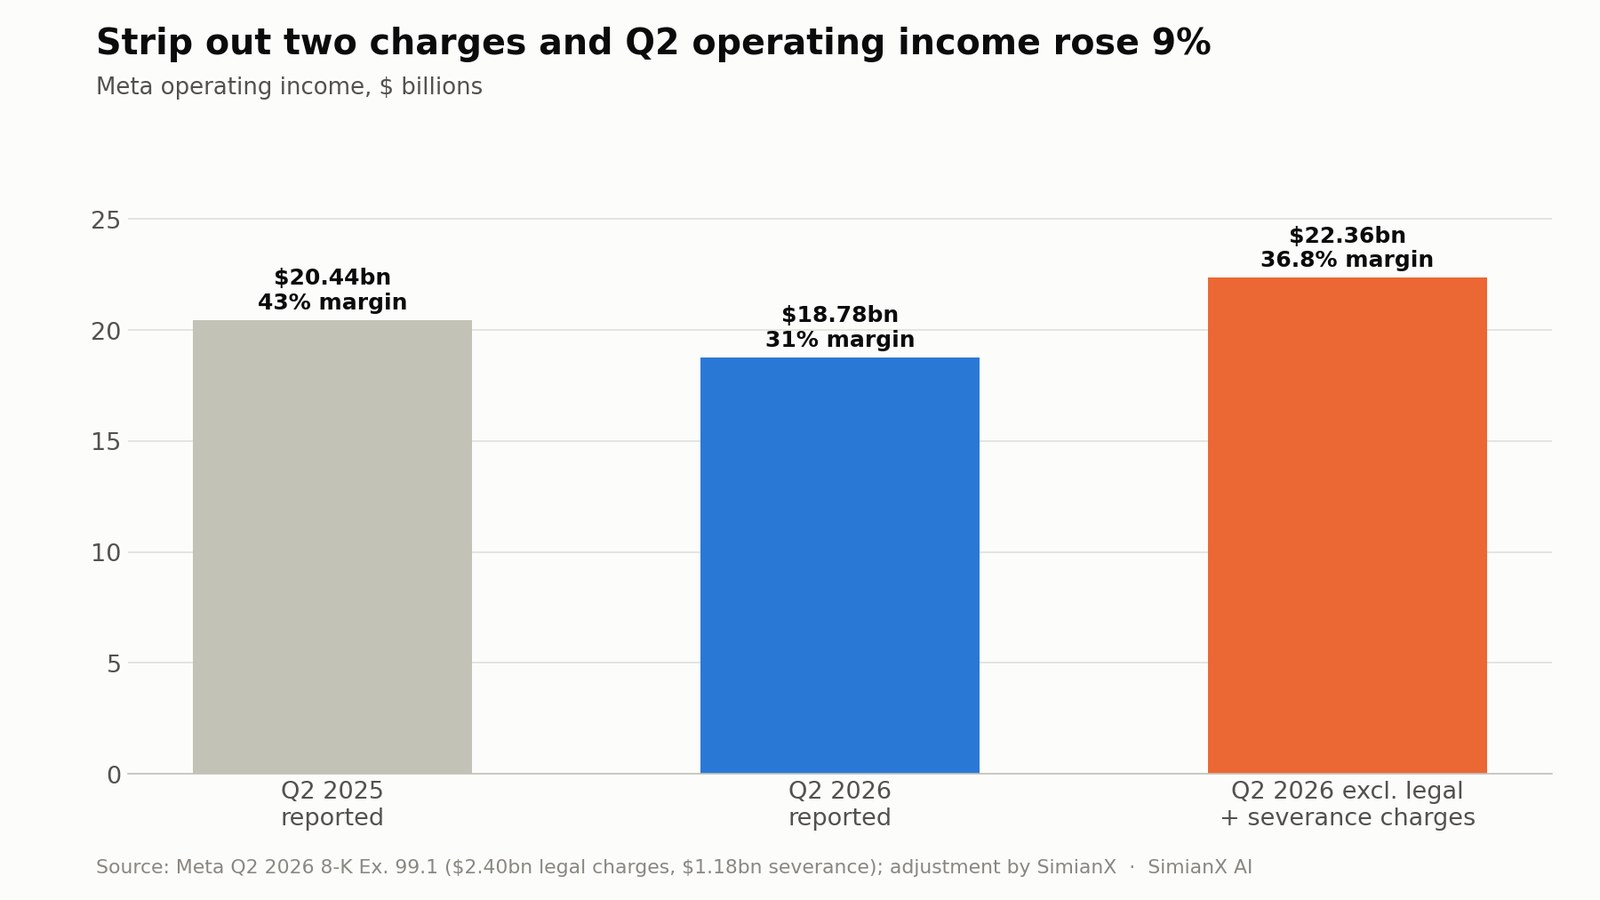
有兩點需要保留,這並不代表一份乾淨的體檢報告。第一,僅應用家族(Family of Apps)業務部門的營業利潤為233.9億美元,仍低於上年同期的249.7億美元,原因是AI基礎設施和薪酬成本在上升。第二,Reality Labs在僅4.31億美元收入的基礎上又虧損了46.2億美元。管理層的展望是:第三季收入610億至640億美元,全年費用1650億至1690億美元,2026年營業利潤高於2025年水準。
Muse代表著AI戰略的第二階段:
- 第一階段: 用AI推薦更好的內容和廣告。
- 第二階段: 為使用者提供能創作和溝通的AI工具。
- 第三階段: 讓代理完成任務和交易。
- 第四階段: 在Meta各平臺上把個人代理與企業代理連線起來。
第一階段已經在幫助核心業務。關鍵的未知數在於,後面幾個階段究竟會帶來可觀的回報,還是隻會推高基礎設施成本。
Meta可以如何讓Muse變現?
Meta尚未提供足夠的運營資料,讓投資人能把Muse當作一個成熟業務部門來建模。因此,任何收入預測都帶有推測性。儘管如此,仍有四條可信的變現渠道。
1. 消費者訂閱
Meta表示,Muse對大多數日常需求免費,同時為想做更多事情的使用者提供訂閱計畫。訂閱模式從使用者採用到經常性收入之間建立了一條直接通道。
以下示意性的訂閱結果,展示了Meta分發優勢的規模:
| 付費訂閱使用者 | 平均月收入 | 示意年收入 |
|---|---|---|
| 500萬 | 20美元 | 12億美元 |
| 1000萬 | 20美元 | 24億美元 |
| 2500萬 | 20美元 | 60億美元 |
| 5000萬 | 20美元 | 120億美元 |
這些數字只是情景假設,並非公司財測。而且它們是扣除模型推理、虛擬機器容量、客戶支援、支付手續費和分發成本之前的總收入。
即便有1000萬付費使用者,也只佔Meta全球使用者的一小部分。然而,消費級AI訂閱競爭激烈,許多使用者可能一直停留在免費計畫上,或者只訂閱一個通用AI服務。
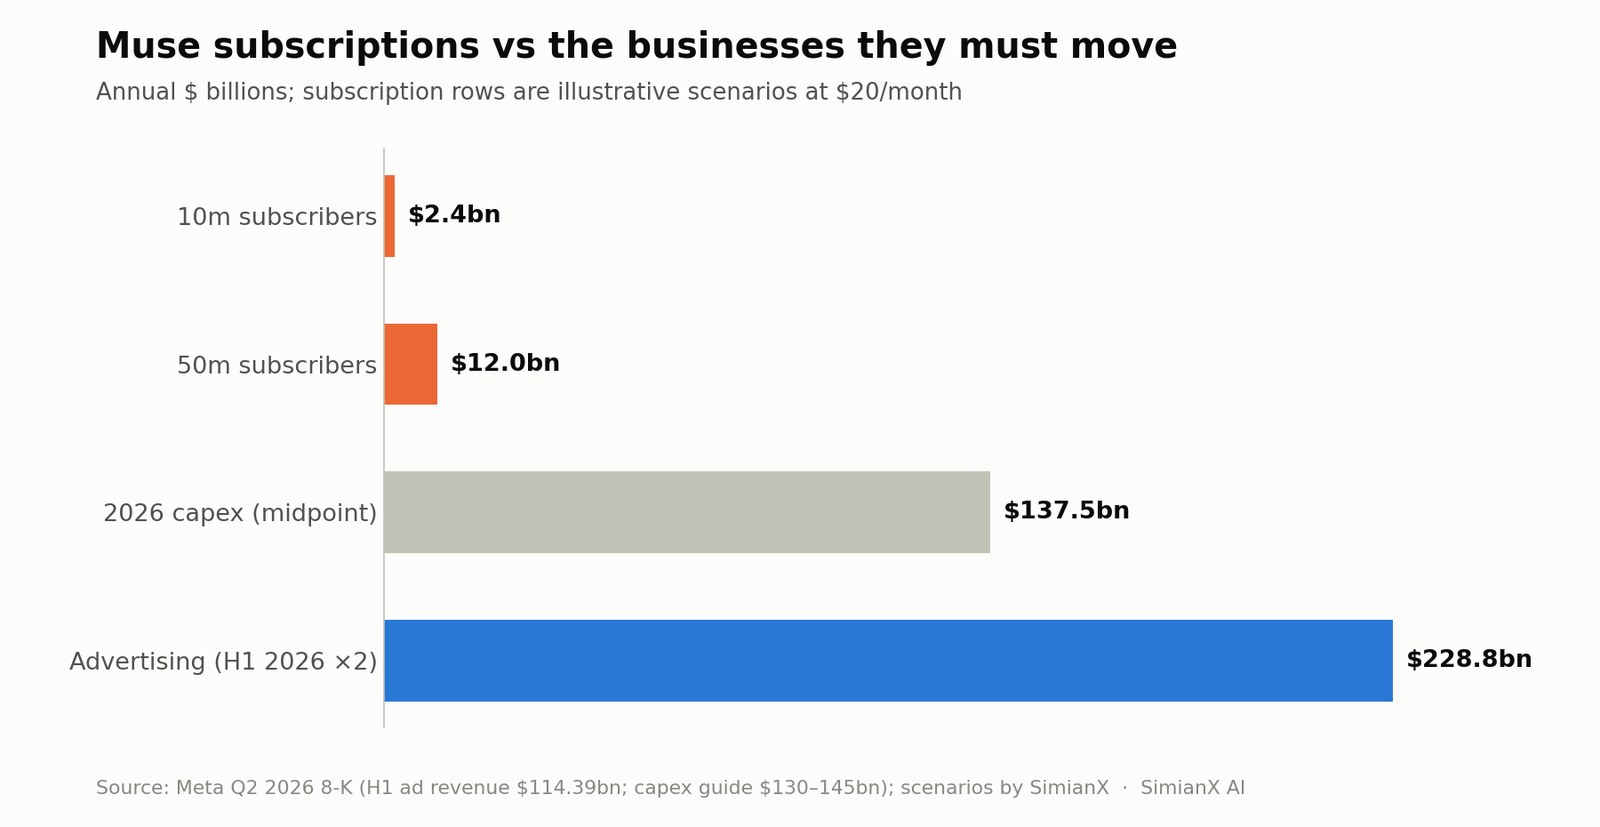
放在這個背景下看,即便是5000萬訂閱使用者的情景,也覆蓋不了今年資本支出中值的十分之一。這就是為什麼單靠訂閱收入撐不起Muse的投資邏輯。
2. 提升廣告效果
Muse可以在不在對話中展示傳統廣告的情況下,改善廣告的經濟效益。
Meta表示,Muse不會把使用者的對話或其虛擬機器中的資料分享給廣告系統。這一限制對贏得使用者信任很有價值,但也限制了基於私密代理對話的直接廣告定向。
有一個細節投資人不應忽略。Meta自己的安全說明承認,存在一些“合理情形”,使用Muse仍可能影響使用者看到的廣告:當Muse瀏覽網頁時,這些訪問會被視為使用者本人的活動,所以Muse訪問過網站的某個服裝設計師,之後可能會在Instagram上對該使用者進行再行銷。
間接好處依然可能相當可觀。Muse可能會:
- 增加使用者在Meta生態中的停留時間。
- 把Instagram上的靈感轉化為商業活動。
- 幫助消費者與廣告主溝通。
- 減少從廣告曝光到購買之間的摩擦。
- 在使用者許可下改進轉化衡量。
- 創造更有價值的企業訊息互動。
在Meta龐大的廣告業務中,哪怕只是相對小幅的改善,其價值也可能超過數百萬個AI訂閱。作為參照,Meta在2026年前六個月實現了1143.9億美元的廣告收入。
3. 代理式電商
Muse可以使用Stripe打造的Link完成結帳。據Meta介紹,Link面向代理的錢包會生成一次性卡號,因此商家和代理都看不到使用者真實的卡片資訊;Muse也是首個享有Link購物保障的AI代理,包括對損壞或丟失商品的保障、降價補償,以及符合條件商品的免費退貨。Shop Pay和1Password的支援即將推出。
可能的長期變現方式包括:
- 推薦費或聯盟佣金。
- 商家傭金。
- 優先展示費用。
- 與支付相關的收益。
- 旅行和服務預訂費用。
- 高階購物保障。
- 面向代理相容商品目錄的商家工具。
Meta必須謹慎處理這一點。如果Muse按照佣金高低而不是使用者利益來推薦商品,信任可能迅速崩塌。因此,投資人應當區分與使用者利益一致的電商收入和可能造成損害的“付費排名”式推薦系統。
4. 企業AI與訊息服務
最大的商業機會,可能出現在Muse與企業運營的AI代理相互溝通的時候。
Meta已經在WhatsApp上為企業推出AI工具,讓商家能回答顧客問題並促進銷售。公司也在透過Instagram、Messenger和Meta Business Suite擴充套件這些能力。
消費者可能會讓Muse找一家餐廳、更換一臺家電或安排一次度假。Muse隨後可以與企業代理溝通、比較報價並完成交易。Meta將掌控這場互動雙方的重要環節。
這可能支撐:
- WhatsApp Business訂閱。
- 付費企業訊息。
- AI客服工具。
- 線索獲取費用。
- 交易服務。
- 自動化廣告投放。
- 高階分析和商家軟體。
Muse最大的機會,可能並不是直接向消費者銷售AI,而是建立一個讓個人代理與企業代理相互交易的商業網路。
Meta的分發優勢
OpenAI、谷歌、Anthropic、微軟、亞馬遜等公司都在開發助手或代理。Meta的主要優勢不一定是在每一項基準測試中都擁有最好的模型,而是分發能力。
Meta擁有Facebook、Instagram、Messenger、WhatsApp和Threads。2026年6月,其應用家族的日活躍人數達到36.0億。
這為Muse帶來了幾項優勢:
熟悉的入口
使用者可以用類似於給另一個人發訊息的方式與Muse交流。與WhatsApp的整合,免去了建立一種全新使用習慣的需要。
豐富的社交語境
在獲得許可的情況下,Muse可以呼叫已連線的服務和資訊,這些資訊可能有助於策劃活動、與朋友溝通或理解使用者收藏的內容。
直接觸達商家
數以百萬計的公司已經在Facebook、Instagram或WhatsApp上運營。Meta不需要從零開始建立每一段商業關係。
硬體整合
Meta計畫把Muse帶到AI眼鏡上。一個連線了鏡頭、麥克風和情境感知可穿戴介面的代理,可能比純文字助手更有用。
基礎設施規模
Meta可以把AI推理成本分攤到全球基礎設施之上,並用同一套模型來改進內容推薦、廣告、企業工具和消費級代理——我們在Meta Compute 2026:過剩AI算力能否轉化為營收?一文中探討過這一主題。
然而,分發能力並不能保證使用者採用。微軟曾憑藉廣泛的軟體分發推廣Copilot,谷歌掌控著重要的搜尋和移動入口,亞馬遜擁有深厚的購物和支付關係。消費者選擇代理時,可能更看重可靠性和信任,而不僅僅是預裝。
Muse的安全與隱私:競爭護城河還是採用障礙?
Muse需要訪問異常敏感的資訊。為了預訂行程或管理日程,它可能需要郵件、行事曆、帳戶登入資訊、支付授權,以及對使用者人際關係的瞭解。
Meta的安全架構包含多項值得關注的保護措施,詳見其Muse安全與防護報告:
- 每位使用者的代理都執行在隔離的虛擬機器中。
- 憑證單獨儲存,主代理永遠看不到;密碼只會在需要時注入瀏覽器。
- Sentinel獨立批准或拒絕與聯結器相關的操作以及所有出站網路流量。
- 一套“汙染出站”(tainted egress)機制會追蹤某個程序是否讀取過使用者資料,並據此請求批准。
- 把資料移出虛擬機器、傳送郵件或完成購買等操作都需要人工批准。
- 進入的網頁內容會被標記為不可信輸入,另有一個單獨訓練的分類器監控操縱企圖。
- Meta漏洞賞金計畫目前為有效的Muse漏洞報告最高支付30萬美元,其中影響單個使用者的成功提示注入最高可獲13萬美元。
- Meta正在開發一種機密虛擬機器,旨在讓外部專家能夠確認,即使是Meta也無法訪問其中儲存的資料。
這些都是有分量的工程措施。但Meta也明確承認,Muse“仍然會犯錯,而且一定會犯錯”,而提示注入仍是整個行業尚未解決的問題。
還有一個重要的侷限:在機密虛擬機器上線之前,針對Meta自身的保護措施靠的是政策和系統設計,而不是外部可以驗證的密碼學保證。
這就形成了一個兩面性的投資問題。
看漲解讀: Meta把安全視為核心產品要求,有可能為個人代理基礎設施樹立行業標準。
看跌解讀: 無論技術防護多麼完善,使用者可能都不願把自己最敏感的帳戶連線到Meta。
信任挑戰之所以格外重要,是因為最近的一次失誤。Meta在2026年7月7日推出Muse Image時,允許使用者透過@提及公開的Instagram帳戶來生成圖片。三天後,Meta撤下了這項功能,並表示已“聽到回饋,這項功能沒有達到預期”。這件事說明,一個產品設計決策可以多麼迅速地演變成一場隱私爭議。
1300億美元之問:AI資本支出
Meta預計2026年資本支出(含融資租賃本金支付)為1300億至1450億美元,這一區間是它在7月從1250億至1450億美元收窄而來的。這比2025年的722.2億美元大幅增加,而2025年的數字本身就幾乎是2024年392.3億美元的兩倍。
按中值計算,2026年資本支出約為1375億美元——幾乎是上一年的兩倍,接近2023年水準的五倍。
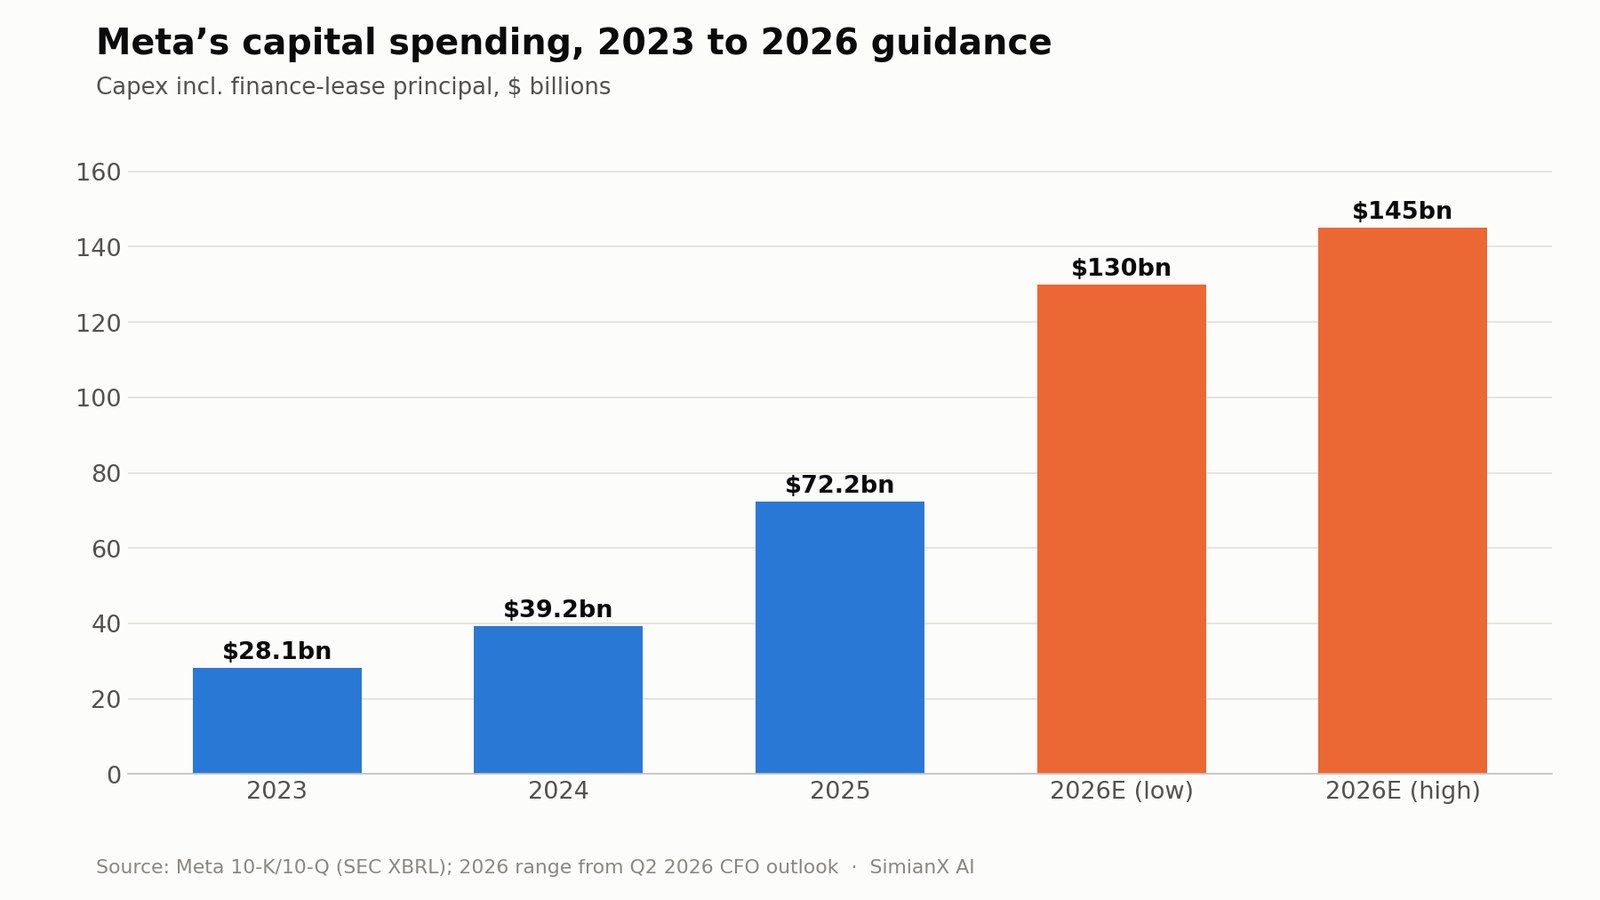
Meta表示,這些支出同時支援Meta Superintelligence Labs和核心業務,包括訓練和推理所需的資料中心、伺服器、網路裝置及其他基礎設施——這與我們在AI資本支出2026:五大科技巨頭燒掉96%的營運現金流中追蹤的全行業模式如出一轍。
投資邏輯取決於這些基礎設施能否在多個產品上帶來回報:
| AI投資受益方 | 潛在回報 |
|---|---|
| 廣告 | 更好的定向、排序、轉化和創意工具 |
| Facebook和Instagram | 更高的參與度和內容品質 |
| Meta AI與Muse | 消費者訂閱和生態留存 |
| WhatsApp Business | 付費訊息和企業代理服務 |
| 開發者模型與工具 | API和軟體收入 |
| AI眼鏡 | 硬體銷售和新的計算平臺 |
共享基礎設施是看漲邏輯的核心。如果同一筆投資既能改善一個規模超過2000億美元的廣告業務,又能支撐Muse,那麼Muse自身需要創造的收入門檻就更低。
Meta的現金流擠壓,逐季來看
但資本密集度已經在影響現金流。下表根據Meta提交給SEC的檔案推算出季度資料(資本支出包括融資租賃本金支付):
| 季度 | 營運現金流 | 資本支出+融資租賃 | 自由現金流 | 資本支出佔營運現金流比例 |
|---|---|---|---|---|
| 2025年第一季 | 240.3億美元 | 136.9億美元 | 103.3億美元 | 57.0% |
| 2025年第二季 | 255.6億美元 | 170.1億美元 | 85.5億美元 | 66.6% |
| 2025年第三季 | 300.0億美元 | 193.7億美元 | 106.3億美元 | 64.6% |
| 2025年第四季 | 362.1億美元 | 221.4億美元 | 140.8億美元 | 61.1% |
| 2026年第一季 | 322.3億美元 | 198.4億美元 | 123.9億美元 | 61.6% |
| 2026年第二季 | 318.6億美元 | 310.8億美元 | 7.8億美元 | 97.5% |
2026年第二季的營運現金流實際上略低於第一季,而資本支出在一個季度內就跳增了112億美元。儘管收入成長強勁,上半年自由現金流仍從上年同期的188.8億美元降至131.7億美元。截至6月30日,Meta仍持有902.6億美元的現金和有價證券,長期債務為836.6億美元,所以這是安全邊際的問題,而不是償債能力的問題。
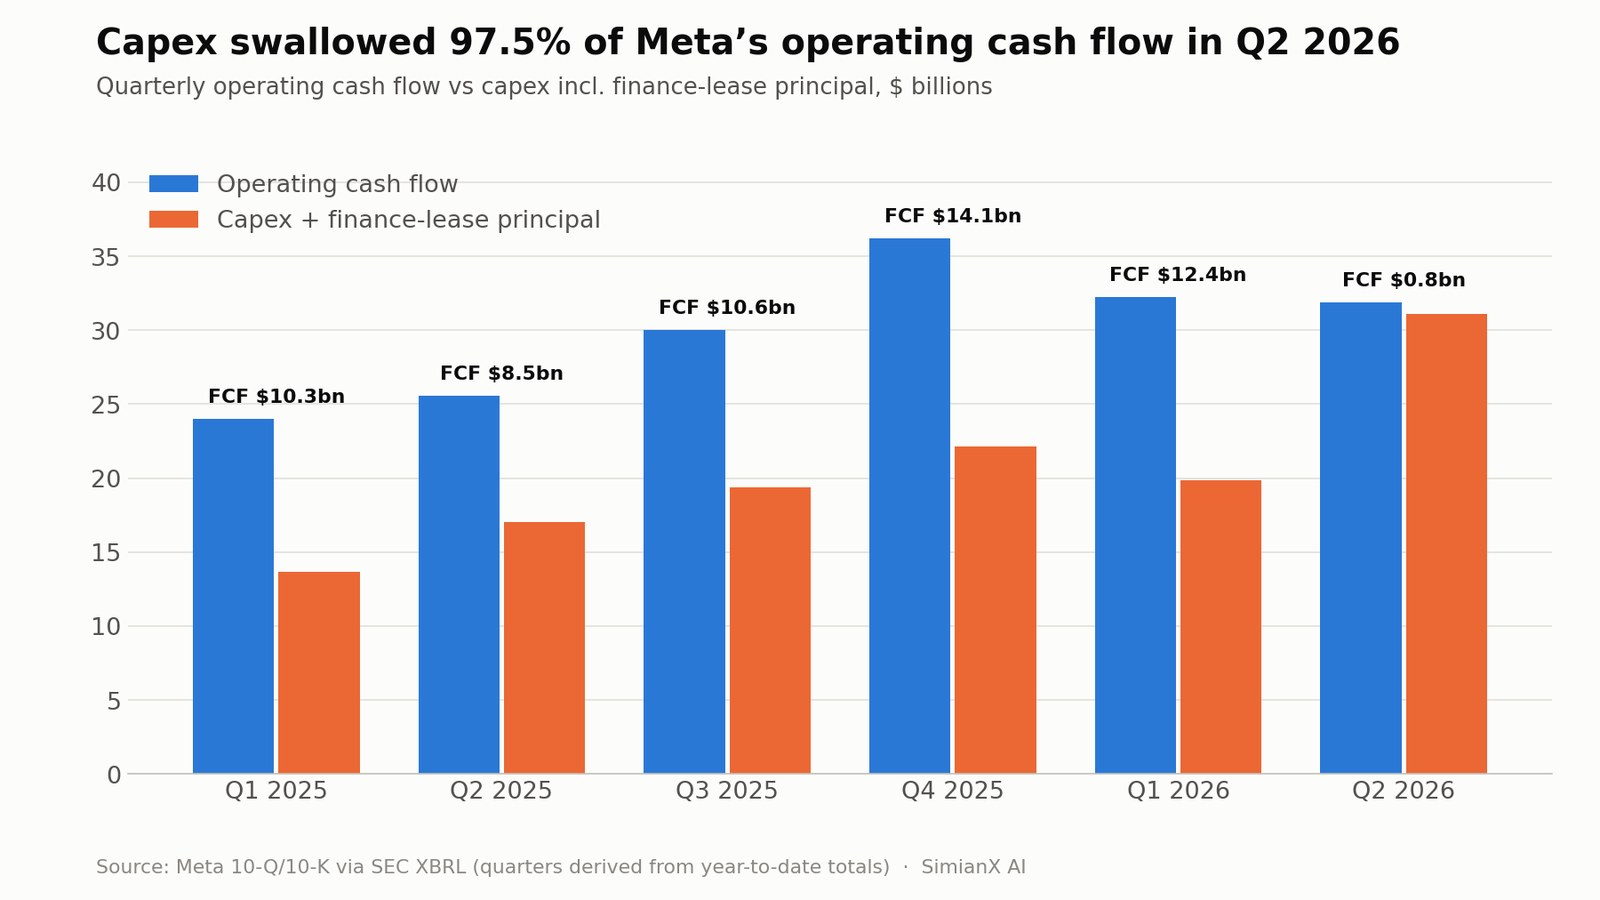
如果1300億至1450億美元的財測不變,2026年下半年意味著還要再投入約810億至960億美元——遠高於以往任何一個半年度的節奏。
投資人除了資本支出,還必須關注折舊。今天購買的硬體會在未來各期形成會計費用。即便資本支出最終趨於穩定,折舊仍可能持續壓制營業利潤率。
Muse發表前後META的走勢
股價的反應,有助於判斷市場願意為Muse計入多少價值。
| 日期 | META收盤價 | 當日漲跌 | QQQ當日漲跌 |
|---|---|---|---|
| 2026年9月3日 | 610.68美元 | +3.0% | +1.2% |
| 2026年9月4日 | 616.77美元 | +1.0% | +0.2% |
| 2026年9月8日(Muse發表) | 613.48美元 | -0.5% | -0.1% |
| 2026年9月9日 | 653.69美元 | +6.6% | -0.3% |
| 2026年9月10日 | 644.38美元 | -1.4% | -1.1% |
發表當天本身波瀾不驚,成交量只有20日均量的約1.2倍。行情出現在下一個交易日:META以約2.2倍於正常水準的成交量上漲6.6%,而納斯達克100指數小幅下跌——跑贏幅度接近7個百分點。即便經歷了這次跳漲,股價仍比52周高點790.80美元低約18%,市值約為1.64兆美元。
什麼能證明Muse正在奏效?
下載量和發表周的應用商店排名遠遠不夠。投資人需要的是持續使用、經濟價值和效率改善的證據。
最有用的指標包括:
- Muse的月活躍和日活躍使用者數。
- 每位活躍使用者完成的任務數。
- 30天、90天和180天后的使用者留存率。
- 連線郵件、行事曆或支付服務的使用者比例。
- 免費計畫到付費計畫的轉化率。
- 每位付費使用者的訂閱收入。
- 每項任務的推理和虛擬機器成本。
- 代理協助完成的購買數量和金額。
- 企業代理互動的成長。
- WhatsApp Business的增量收入。
- 廣告轉化的可衡量提升。
- 安全事件、錯誤操作和退款率。
Meta最初可能只披露定性描述。如果管理層只強調總覆蓋人數或試用資料,卻沒有留存和單位經濟資料,投資人應保持懷疑。
一個務實的跟蹤流程是:
- 跟蹤採用: 判斷在最初的好奇心消退後,使用者是否仍在繼續使用Muse。
- 跟蹤深度: 關注已連線服務、已完成任務和長期目標的成長。
- 跟蹤變現: 把訂閱和企業訊息的進展與基礎設施成本對比。
- 跟蹤信任: 監控安全事件、隱私政策變化和監管反應。
- 跟蹤資本效率: 把增量營業利潤與資本支出和折舊對比。
SimianX AI可以透過整合財報、SEC資料、技術分析、分析師預期修正和新聞情緒來支援這一流程——你可以直接開啟一場META實時分析。投資人仍應透過Meta的申報檔案和官方披露核實重要資料。
Muse發表後的META股票估值
發表之後,META的交易價格在644至654美元左右,對應市值約1.64兆美元,根據StockAnalysis市場資料,過去12個月本益比約25倍,遠期本益比約20倍。這些數字每天都在變化,做出投資決定前應重新核實。
這一估值似乎並不要求Muse立刻成為一項龐大的獨立業務,但它確實假定Meta能夠在大舉投資AI的同時,保持健康的成長和利潤率。
與其給Muse貼上一個隨意的估值,不如使用情景框架。
| 情景 | Muse結果 | 核心業務 | 支出結果 | 可能的股價含義 |
|---|---|---|---|---|
| 悲觀 | 留存疲弱;使用者抗拒分享資料 | 廣告成長放緩 | 資本支出和折舊居高不下 | 自由現金流令人失望,估值倍數收縮 |
| 基準 | 有用的小眾產品,付費採用適度 | 廣告繼續受益於AI | 支出逐步帶來經營回報 | 獲利成長支撐與市場相當或小幅溢價的倍數 |
| 樂觀 | Muse成為廣泛使用的消費級代理平臺 | 廣告和訊息獲得可衡量的轉化提升 | 共享AI基礎設施帶來強勁回報 | META獲得額外的平臺與AI期權溢價 |
示意性的悲觀情景
在悲觀情景下,由於使用者更喜歡競爭對手的助手,或拒絕連線個人帳戶,Muse帶來的訂閱收入有限。基礎設施和折舊費用持續上升,廣告成長迴歸常態,自由現金流持續承壓。
危險不在於Meta會虧損,而在於資本需求在結構上變得更高,從而讓投資人下調對公司的估值倍數。
示意性的基準情景
在基準情景下,Muse獲得了有意義但並非主導的使用者基礎。幾年內,訂閱會成長為一項數十億美元的業務,同時Muse也會提升參與度、電商和訊息服務。
Meta的廣告業務仍是主要的獲利引擎。AI投資支撐收入成長,但由於推理和折舊成本高昂,營業利潤率仍低於此前的峰值。
示意性的樂觀情景
在樂觀情景下,Muse成為消費者組織任務、與企業互動的預設介面之一。WhatsApp、Instagram、可穿戴裝置與商家代理之間的整合形成網路效應。
直接訂閱固然重要,但更大的價值來自更好的廣告轉化、付費企業互動和代理式電商。Meta的AI基礎設施服務於多個高回報產品,使營業利潤和自由現金流在投資週期放緩後加速成長。
樂觀情景並不要求Muse取代廣告,而是要求Muse讓Meta的廣告、訊息和電商生態變得更有價值。
Muse成長邏輯面臨的主要風險
消費者信任
Meta在隱私和資料使用方面的歷史,可能讓使用者不願連線郵件、行事曆、財務資訊和個人帳戶。
代理出錯
聊天機器人生成的答案可以被忽略,但代理執行的錯誤操作可能造成金錢損失、損害人際關係或洩露隱私資訊。
提示注入與網路安全
網站或文件中的惡意文字可能試圖操縱代理。Sentinel和隔離儲存的憑證能降低風險,但無法將其消除。
競爭
谷歌擁有搜尋、Android、Gmail和地圖。微軟擁有Windows和辦公軟體。亞馬遜擁有購物、支付和物流。OpenAI和Anthropic擁有強大的直接AI品牌。Meta的分發優勢相當可觀,但並非獨有。
利潤率壓力
持續的AI推理、虛擬機器和折舊成本,可能降低免費使用或輕度變現使用的獲利能力。
監管
Muse可能在隱私、自動化決策、消費者保護、競爭、金融交易和AI安全等方面引發審查。監管碎片化可能拖慢國際擴張。第二季已經計入了24.0億美元的法律訴訟相關費用。
變現衝突
用個人代理資料來做廣告可能破壞信任;不用這些資料又可能限制變現。Meta必須找到讓自身激勵與使用者利益一致的收入模式。
資本配置
Meta同時在為AI基礎設施、超級智慧研究、Reality Labs、可穿戴裝置和成熟平臺提供資金。2026年第二季,Reality Labs僅實現4.31億美元收入,卻錄得46.2億美元的經營虧損。投資人必須考慮這些長週期專案加在一起的負擔。
Muse發表後,META股票值得買入嗎?
Muse增強了Meta的戰略邏輯,但這款產品太新,僅憑它本身不足以支撐投資決策。
持有META最有力的理由仍然是:
- 36.0億日活躍人數的全球使用者基礎。
- 高度獲利的廣告平臺。
- 2026年強勁的收入和廣告成長。
- 剔除一次性費用後,第二季基礎營業利潤成長約9%。
- AI改進已在推薦和廣告表現中發揮作用。
- WhatsApp和企業訊息有多條變現路徑。
- 在社交、訊息和可穿戴產品上的分發優勢。
- Muse作為一個可能很有價值的新平臺選項。
最需要謹慎的理由是:
- 2026年資本支出達1300億至1450億美元。
- 由於資本支出吞掉了97.5%的營運現金流,第二季自由現金流降至7.84億美元。
- 營業利潤率下降。
- 對安全和隱私的要求很高。
- 消費級代理的使用者留存尚未得到證明。
- 來自資金雄厚的科技平臺的競爭。
- 監管和法律風險敞口。
- 關於Muse自身經濟效益的披露有限。
對長期投資人來說,理性的做法是先對Meta成熟的廣告業務估值,再把Muse視為期權價值。為假設中的Muse收入支付高額溢價還為時過早;但完全忽視Muse,也可能錯過Meta正在打造一個承載消費者意圖和數位商業的新介面的可能性。
關於META股票與Muse的常見問題
Meta Muse AI是什麼?
Muse是Meta的個人AI代理,於2026年9月8日在美國推出,可在iOS、Android、muse.ai以及WhatsApp中使用。它能瀏覽網站、填寫表單、傳送郵件、預訂行程、進行談判、完成經批准的購買,並在後臺推進長期目標。
Meta將如何讓Muse變現?
Muse在大多數用途上免費,併為重度使用者提供付費訂閱計畫。Meta還可以透過企業代理服務、付費訊息、電商合作以及提升廣告轉化來變現。最大的機會可能來自於在WhatsApp、Instagram和Messenger上把個人代理與企業連線起來。
META股票對Muse發表有何反應?
META在發表當天、即2026年9月8日下跌0.5%,隨後在下一個交易日以約2.2倍於正常水準的成交量上漲6.6%至653.69美元,而同期納斯達克100指數下跌。股價仍比52周高點低約18%。
Muse能成為Meta的下一個成長引擎嗎?
有可能,但投資人需要看到留存、付費轉化、任務經濟效益和商業活動方面的證據。如果Muse除了帶來訂閱收入之外,還能增強廣告和企業訊息業務,它才更有可能成為一個有意義的成長引擎。
Muse發表後,META股票值得買入嗎?
Muse增加了長期上行空間,但單憑它本身並不能讓這隻股票成為買入標的。投資人應把Meta的獲利成長和估值,與鉅額資本支出、自由現金流下降、監管以及AI變現不確定性所帶來的風險進行比較。
Meta Muse面臨的最大風險是什麼?
最大的風險是信任。使用者賦予Muse的敏感資料訪問權和操作許可權越多,它就越有用,但Meta必須讓消費者相信,生產力上的收益大於隱私、安全和出錯的風險。
結論
Meta推出Muse具有重要的戰略意義,因為它讓公司從AI生成的答案邁向AI執行的行動。Muse可以瀏覽、溝通、購買和管理專案,同時與數十億人已經在使用的社交和訊息平臺相整合。
這款產品最終可能帶來訂閱收入、提升Meta廣告的價值、擴大WhatsApp Business,並讓Meta成為代理式電商中的中間方。它透過WhatsApp、Instagram、Facebook以及未來的AI眼鏡進行分發,這是一項真正的競爭優勢。
然而,Muse還不是一個經過驗證的成長引擎。使用者採用、留存、單位經濟效益和消費者信任都仍是未知數。與此同時,Meta預計2026年資本支出將達1300億至1450億美元,而隨著投資激增,第二季自由現金流降至不足10億美元。
因此,最站得住腳的判斷是平衡的:Meta的核心廣告業務支撐著當前的投資邏輯,而Muse提供的是潛力可觀但尚未得到證明的上行空間。如果Muse在不犧牲隱私或利潤率的前提下,實現持續的參與度、付費轉化和企業代理交易成長,看漲邏輯就會增強;如果AI基礎設施成本居高不下,而使用者又不願委託有意義的任務,看漲邏輯就會削弱。
關注Muse發表後META股票的投資人,應跟蹤每季的使用者採用披露、訂閱進展、企業訊息收入、廣告轉化、資本支出、折舊和自由現金流。SimianX AI可以幫助你在同一個研究環境中跟蹤這些基本面、技術面和新聞驅動的訊號。
Muse或許會成為Meta的下一個主要成長引擎——但在按成長引擎給它估值之前,投資人應當要求看到可衡量的證據。
本文僅供資訊和教育用途,不構成投資、法律或稅務建議。市場價格和分析師預期會發生變化,投資人在做出財務決策前應核實最新資料並諮詢合格的專業人士。
延伸閱讀
- Meta Compute 2026:過剩AI算力能否轉化為營收?
- AI資本支出2026:五大科技巨頭燒掉96%的營運現金流
- Alphabet Q2財報:Gemini能否撐起AI資本支出
- 亞馬遜2026年Q2財報:AWS能否撐起2000億美元AI支出
- 微軟2026財年Q4財報:Azure增長對決AI資本支出
- AppLovin股票2026:成長全部來自價格而非安裝量


