
巴菲特之後的波克夏·海瑟威:交班改變了什麼,股價早已消化了什麼
2026年9月18日,波克夏·海瑟威宣佈,華倫·巴菲特改任榮譽董事長,繼續留在董事會,董事會選舉其子霍華德·G·巴菲特為董事長。格雷格·阿貝爾自2026年1月1日起擔任執行長。蘇珊·德克繼續擔任首席獨立董事。波克夏9月18日公告及巴菲特致股東信
媒體標題說這是一個時代的終結。股價卻把它當成一個普通的星期五。
BRK.B收於509.77美元,上漲0.11%,成交1250萬股,是60日均量的2.9倍。很多人在交易這隻股票,但幾乎沒有人重新給它定價。追蹤標普500的SPY當天下跌0.12%。這次交班在完成之前很久就已經反映在價格裡了。
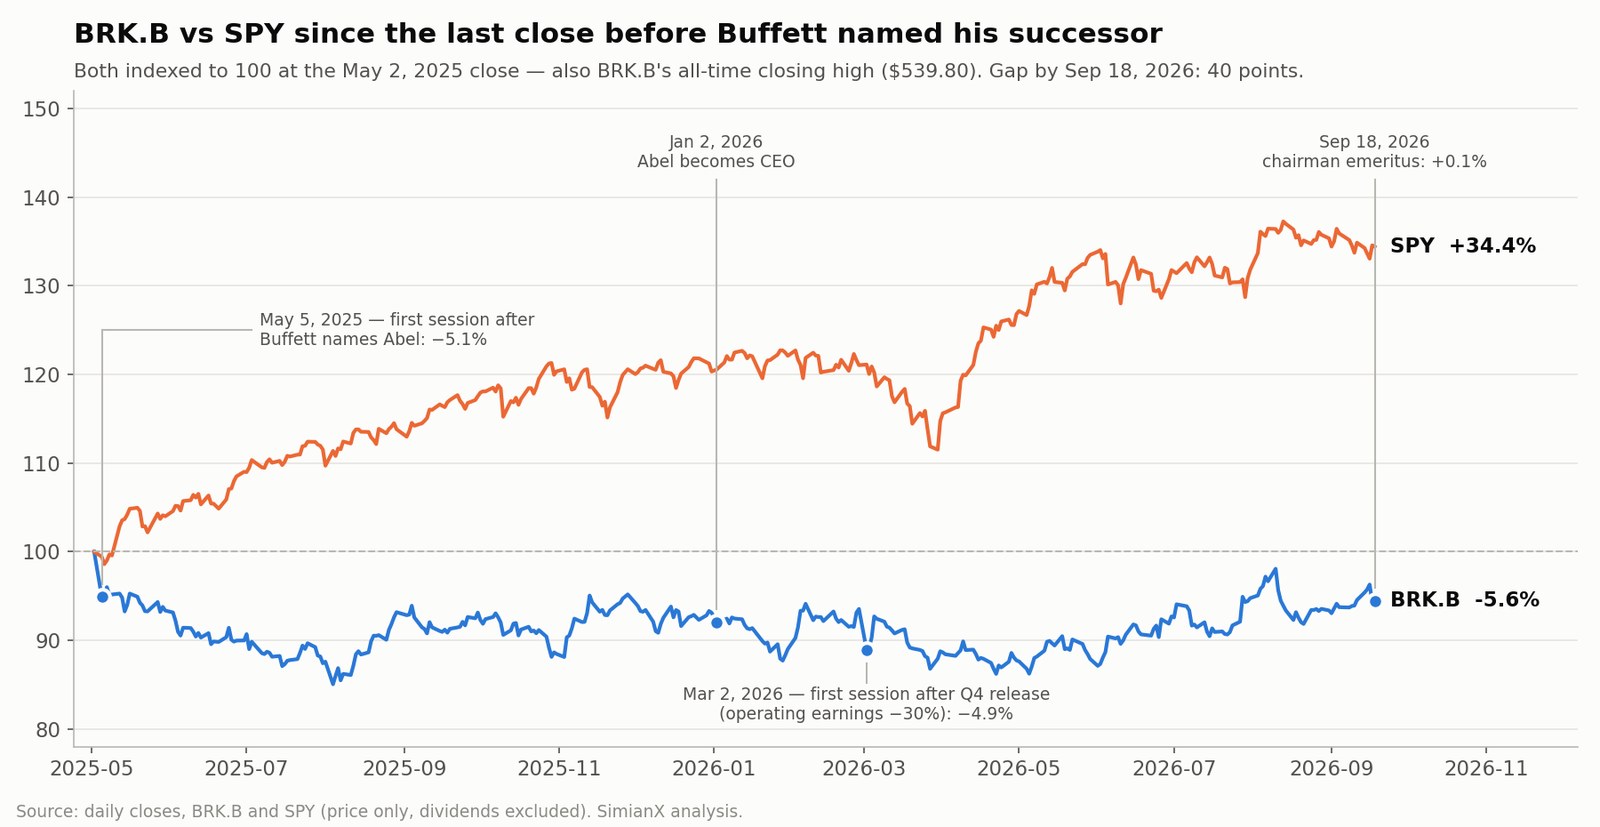
真正的裁決出現在另外兩個交易日,而且已經持續了十六個月。2025年5月2日——巴菲特在股東會上宣佈阿貝爾應接班之前的最後一個收盤日——同時也是BRK.B的歷史最高收盤價:539.80美元。從那天收盤到2026年9月18日,BRK.B下跌5.6%,SPY上漲34.4%。這40個百分點的差距,就是市場對「巴菲特本人值多少錢」的持續定價。
本文依據波克夏自己的文件——9月公告、2026年第二季10-Q表格與業績公告、2025年第四季業績公告,以及格雷格·阿貝爾的第一封致股東信——區分哪些變了、哪些沒變。有三個發現比頭銜更替更重要。第二季營運盈餘報出的+16.3%成長,剔除12億美元的匯兌波動後只有+5.2%。 同一季GEICO的稅前核保獲利下降45%。而阿貝爾的首批股票買回,價格約為帳面價值的1.40倍。投資人可以用SimianX AI追蹤BRK.B的申報文件、預期修正和價格走勢。
本文所有資料來自波克夏·海瑟威的文件及截至2026年9月18日的每日市場資料。
9月18日到底改變了什麼
「巴菲特卸任」這個標題,把一場歷時十六個月、分階段完成的交接壓縮成了一句話。
| 日期 | 變化 | 對股東的意義 |
|---|---|---|
| 2025年5月3日 | 巴菲特在股東會上表示將在年底推薦阿貝爾出任CEO | 接班人公開;下一個交易日股價大跌 |
| 2026年1月1日 | 阿貝爾出任CEO | 經營監督與資本配置轉交阿貝爾 |
| 2026年2月28日 | 阿貝爾任內首份業績:2025年第四季及其首封年度信 | 新時代的第一次盈利檢驗 |
| 2026年9月18日 | 巴菲特改任榮譽董事長;霍華德·巴菲特當選董事長 | 董事會領導權交接完成 |
| 此後 | 巴菲特仍是董事 | 他的看法依然可以聽取,但他不再是決策者 |
波克夏的2026年委託書確認阿貝爾自1月1日起擔任CEO。巴菲特9月的信用一句話說明了分工:「格雷格經營公司;霍華德將守護它的文化和價值觀。」他還寫道,阿貝爾「已經有一段時間在做那些真正重要的決定」。
這個區分很重要。霍華德·巴菲特既不是新任CEO,也不是首席投資經理。他自1993年起擔任波克夏董事,自1999年起執掌霍華德·G·巴菲特基金會。他父親形容他是「一張歸股東所有、但希望永遠不必索賠的保單」——文化的守護者,而不是資本的分配者。
市場的裁決落在另外兩天
BRK.B是一隻低波動股票。過去一年其年化波動率約為14.6%,SPY為12.9%。單日大幅波動很少見,正因如此,少數幾次才格外說明問題。
| 交易日 | BRK.B | 成交量/60日均量 | 當日SPY | 發生了什麼 |
|---|---|---|---|---|
| 2025年4月4日 | −6.91% | 2.8倍 | −5.85% | 關稅引發的全市場拋售,並非波克夏特有 |
| 2025年5月5日 | −5.12% | 3.2倍 | −0.57% | 巴菲特指定阿貝爾為接班人後的首個交易日 |
| 2026年3月2日 | −4.91% | 2.5倍 | +0.06% | 2025年第四季業績後的首個交易日:營運盈餘−29.8% |
| 2026年9月18日 | +0.11% | 2.9倍 | −0.12% | 巴菲特改任榮譽董事長 |
兩年來BRK.B最差的三個交易日中,有兩個是波克夏自身因素造成的,而且都與交接有關。2025年5月5日,股價在三倍成交量下跑輸SPY 4.6個百分點。2026年3月2日——波克夏發布首份由阿貝爾署名的年度業績後的第一個交易日——指數持平,股價卻下跌4.9%。
相比之下,交接正式完成的那一天,股價波動比它平時的日常噪音還小。2026年9月,接班已經不是新聞。它是2025年5月的新聞,並在2026年2月接受了檢驗。
落後SPY四十個百分點
| 起算點 | 當時BRK.B | BRK.B至2026年9月18日報酬 | SPY報酬 | 差距 |
|---|---|---|---|---|
| 2025年5月2日(宣佈前最後收盤;歷史最高) | 539.80美元 | −5.6% | +34.4% | −40.0個百分點 |
| 2025年5月5日(首次反應) | 512.15美元 | −0.5% | +35.2% | −35.6個百分點 |
| 2025年12月31日(年末) | 502.65美元 | +1.4% | +11.7% | −10.3個百分點 |
| 2026年1月2日(阿貝爾任CEO首個交易日) | 496.85美元 | +2.6% | +11.5% | −8.9個百分點 |
| 2026年4月22日(52周低點) | 465.40美元 | +9.5% | +7.1% | +2.4個百分點 |
| 2026年8月10日(52周高點) | 529.42美元 | −3.7% | −1.5% | −2.2個百分點 |
SPY為價格報酬;BRK.B不配息而SPY配息,因此按總報酬計算的差距還要略大一些。
由此可以得出三點。第一,跑輸主要集中在2025年,也就是阿貝爾上任之前:市場在還沒看到阿貝爾任何一個決定時,就已經下調了對「沒有巴菲特的波克夏」的預期。第二,自2026年4月低點以來,BRK.B略跑贏大盤。第三,40個百分點的差距並不意味著波克夏的業務變差了40%。其中很大一部分反映的是由成長股領漲的強勁市場——一家由保險、鐵路、公用事業和製造業組成的綜合企業本來就追不上;另一部分反映的是對巴菲特判斷力的溢價,這部分已經部分退出了股價。
取代一個人的領導架構
巴菲特過去身兼四職:CEO、首席投資官、董事長和文化守護者。如今這些角色被拆分了。
| 角色 | 擔任者 | 權力來源 |
|---|---|---|
| CEO兼最終資本配置者 | 格雷格·阿貝爾 | 2026年1月1日起任CEO |
| 股票投資組合 | 格雷格·阿貝爾;泰德·魏斯勒管理約6% | 2025年年報 |
| 董事長 | 霍華德·G·巴菲特 | 2026年9月18日當選 |
| 首席獨立董事 | 蘇珊·L·德克 | 留任 |
| 榮譽董事長兼董事 | 華倫·E·巴菲特 | 2026年9月18日 |
阿貝爾的信說得很清楚:股票投資的責任「最終由我作為CEO承擔」。魏斯勒管理的約6%中包括「原先由陶德·康布斯負責的部分組合」。
有一個公司治理細節幾乎沒人注意到。波克夏的買回計畫規定,只要CEO「在徵詢董事長意見後」認為股價低於保守估計的內在價值,就可以買回。從9月18日起,這個徵詢對象從阿貝爾指向了霍華德·巴菲特。新任董事長因此在波克夏對價格最敏感的資本決策中擁有正式角色。
保險是地基——而它在2026年變弱了
波克夏的保險公司先收保費、後付賠款。中間這段時間持有的資金——保險浮存金——截至2026年6月30日約為1775億美元,比2025年底增加約11億美元。浮存金只有在承保盈利時才有價值;為了做大浮存金而低價出保單,只會毀掉價值。與GEICO簽單保費僅成長1.1%相呼應,浮存金在半年裡也只增加了約11億美元。
第二季,保險業務的兩條利潤線都在收縮。
| 稅後,百萬美元 | 2026年Q2 | 2025年Q2 | 變化 | 2026年上半年 | 2025年上半年 | 變化 |
|---|---|---|---|---|---|---|
| 保險核保獲利 | 1,731 | 1,992 | −13.1% | 3,448 | 3,328 | +3.6% |
| 保險投資收益 | 3,059 | 3,367 | −9.1% | 5,738 | 6,260 | −8.3% |
| 保險合計 | 4,790 | 5,359 | −10.6% | 9,186 | 9,588 | −4.2% |
上半年核保獲利的比較之所以好看,只是因為2025年上半年承擔了約11億美元的野火損失。投資收益下降反映波克夏短期投資的利率走低;這也是為什麼聯準會政策的方向,包括2026年9月的加息,如今會直接傳導到波克夏的利潤上。
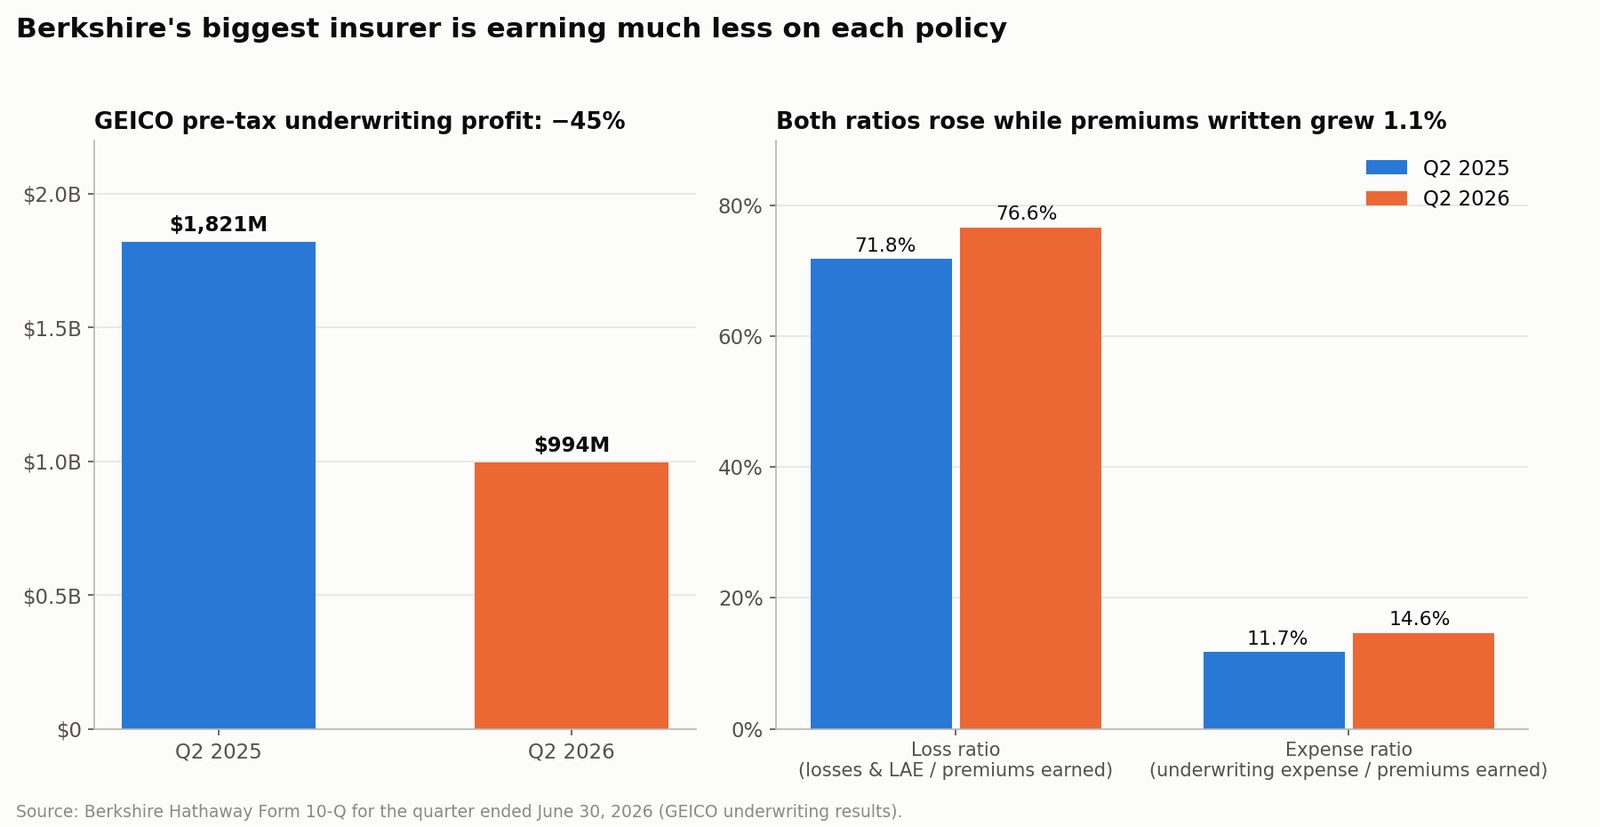
GEICO核保獲利下降45%
在保險板塊內部,GEICO的變化是整份文件裡最劇烈的。
| GEICO稅前,百萬美元 | 2026年Q2 | 2025年Q2 | 變化 |
|---|---|---|---|
| 簽單保費 | 11,124 | 11,003 | +1.1% |
| 已賺保費 | 11,291 | 11,064 | +2.1% |
| 賠款及理賠費用 | 8,644 | 7,945 | +8.8% |
| 承保費用 | 1,653 | 1,298 | +27.3% |
| 稅前核保獲利 | 994 | 1,821 | −45.4% |
| 損失率 | 76.6% | 71.8% | +4.8個百分點 |
| 費用率 | 14.6% | 11.7% | +2.9個百分點 |
上半年GEICO稅前核保獲利為24.10億美元,上年同期為39.94億美元,下降39.7%。10-Q把損失率上升歸因於理賠頻率和嚴重程度提高:私家車人身傷害理賠頻率上升5%至7%,嚴重程度上升10%至12%。承保費用上升主要來自佣金和廣告支出。換句話說,GEICO每賺取100美元已賺保費,留下的稅前核保獲利從上年同期的約16.5美元降到了約8.8美元。
保險業務並非全線走弱。波克夏·海瑟威原保險集團第二季稅前核保獲利為2.73億美元,上年同期6300萬美元;再保險集團為9.13億美元,上年同期6.50億美元。但GEICO是規模最大的單一承保引擎,其綜合率——賠款加費用佔保費的比例,Investopedia有解釋的行業標準指標——一年內從83.5%升至91.2%,而保費幾乎沒有成長。
換個角度看,損失率上升4.8個百分點、費用率上升2.9個百分點,合計吃掉了GEICO近一半的核保利潤空間。阿貝爾不需要親自給每張保單定價。但他需要維護這樣一種文化:GEICO寧可放棄規模,也不以不充足的價格承保。2026年究竟是定價滯後還是競爭擠壓,是他上任第一年最重要的經營問題。
營運盈餘:標題數字與底層數字
波克夏希望外界用營運盈餘而不是被股市估值淹沒的會計淨利潤來評價它。這是對的。但營運盈餘本身也需要仔細讀。
| 稅後,百萬美元 | 2026年Q2 | 2025年Q2 | 變化 |
|---|---|---|---|
| 保險核保獲利 | 1,731 | 1,992 | −13.1% |
| 保險投資收益 | 3,059 | 3,367 | −9.1% |
| BNSF鐵路 | 1,558 | 1,466 | +6.3% |
| 波克夏·海瑟威能源 | 891 | 702 | +26.9% |
| 製造、服務與零售 | 4,470 | 3,601 | +24.1% |
| 其他 | 1,274 | 32 | 不適用 |
| 營運盈餘 | 12,983 | 11,160 | +16.3% |
標題上的成長來自「其他」這一行。它包含波克夏非美元債務的匯兌損益:2026年第二季匯兌收益3.26億美元,而2025年第二季匯兌損失8.77億美元。這12億美元的擺動是非美元債券折算的會計效應——波克夏直到2026年4月還發行了2723億日元的新日元債——而不是業務表現。
| 百萬美元 | 2026年Q2 | 2025年Q2 | 變化 | 2026年上半年 | 2025年上半年 | 變化 |
|---|---|---|---|---|---|---|
| 報告的營運盈餘 | 12,983 | 11,160 | +16.3% | 24,329 | 20,801 | +17.0% |
| 非美元債務匯兌影響 | +326 | −877 | — | +575 | −1,590 | — |
| 剔除匯兌後的營運盈餘 | 12,657 | 12,037 | +5.2% | 23,754 | 22,391 | +6.1% |
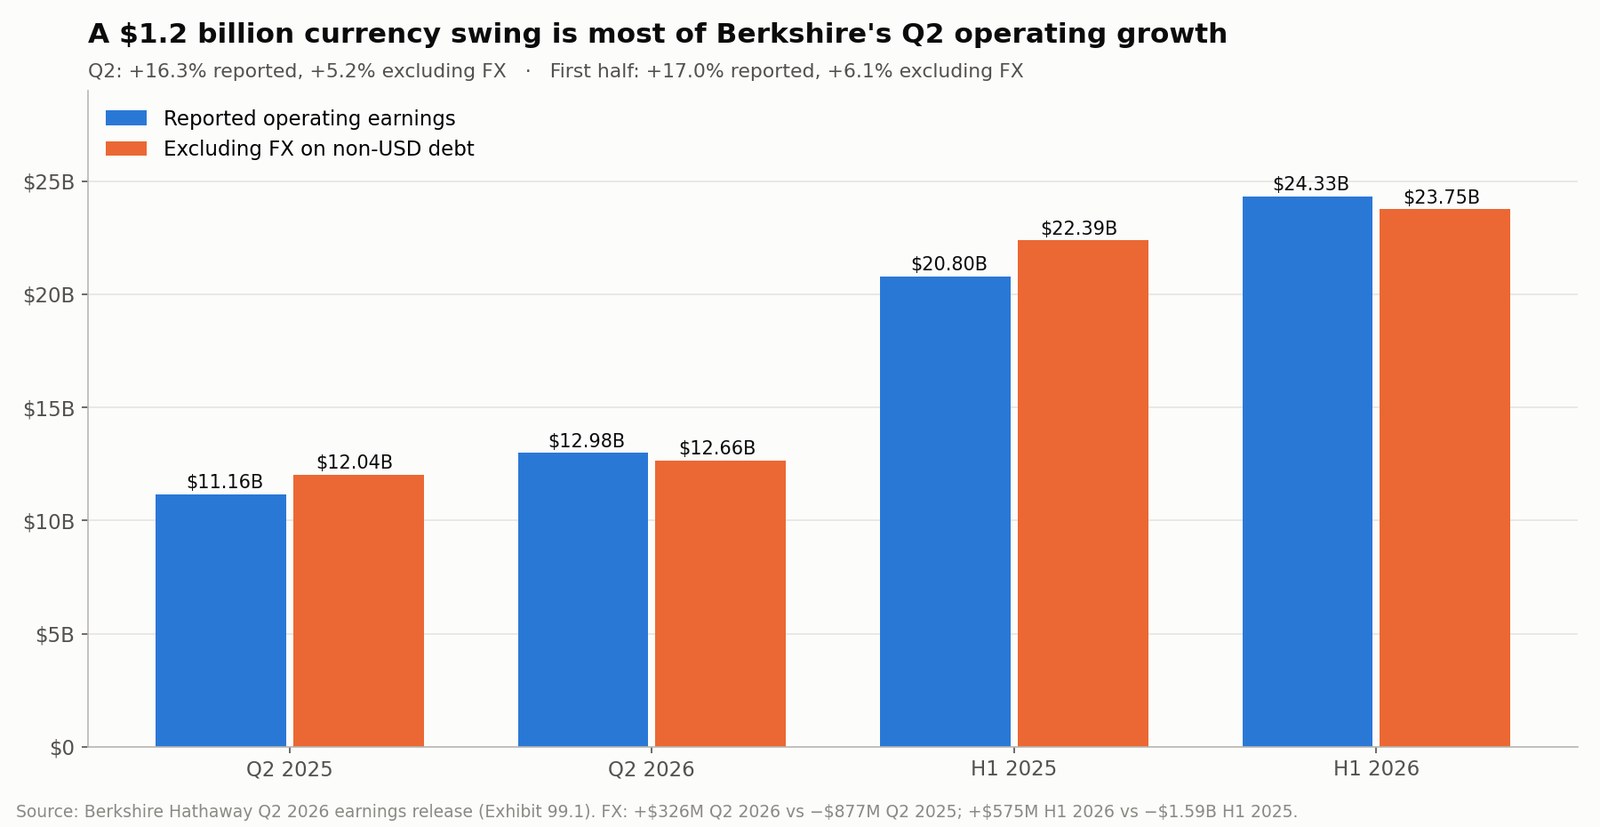
即便是+5.2%,也包含了一筆收購。製造、服務與零售板塊如今包括一年前波克夏還不擁有的OxyChem;它在第二季以14億美元營收實現稅前利潤1.49億美元。剔除匯兌和這項新的化工業務後,波克夏底層營運盈餘的成長只在低個位數——非保險業務成長,保險業務下滑。
對於這種規模的公司,這是體面的成績。但它不是+16.3%這個標題所暗示的躍升。值得一提的是,「其他」一行剔除匯兌後為9.48億美元,上年同期為9.09億美元,幾乎持平——也就是說,這一行的全部跳升都來自匯率,而不是任何業務本身的改善。
阿貝爾時代的第一份報告:為什麼3月2日會痛
新時代波克夏自身因素導致的最差交易日,出現在阿貝爾任內發布的第一份公告之後,這份公告於2026年2月28日(星期六)發布。波克夏2025年第四季業績公告顯示:
| 稅後,百萬美元 | 2025年Q4 | 2024年Q4 | 變化 | 2025全年 | 2024全年 | 變化 |
|---|---|---|---|---|---|---|
| 保險核保獲利 | 1,561 | 3,409 | −54.2% | 7,258 | 9,020 | −19.5% |
| 保險投資收益 | 3,072 | 4,088 | −24.9% | 12,513 | 13,670 | −8.5% |
| BNSF鐵路 | 1,347 | 1,278 | +5.4% | 5,476 | 5,031 | +8.8% |
| 波克夏·海瑟威能源 | 691 | 729 | −5.2% | 3,979 | 3,730 | +6.7% |
| 製造、服務與零售 | 3,370 | 3,262 | +3.3% | 13,647 | 13,072 | +4.4% |
| 其他 | 159 | 1,761 | −91.0% | 1,613 | 2,914 | −44.6% |
| 營運盈餘 | 10,200 | 14,527 | −29.8% | 44,486 | 47,437 | −6.2% |
第四季的這些結果覆蓋的仍是巴菲特掌舵的時期,因此並不是阿貝爾的成績單。但這是投資人第一次在信上看到阿貝爾署名的數字,而它們呈現的模式與後來第二季10-Q所確認的一致:保險利潤下滑,投資收益隨利率走低,鐵路和工業業務撐起成長。其中最刺眼的是第四季核保獲利從34.09億美元降至15.61億美元,降幅超過一半。BRK.B在下一個交易日下跌4.9%。
會計淨利潤大多是噪音
波克夏2026年第二季報告會計淨利潤256.7億美元,是上年同期123.7億美元的兩倍多,摺合每股B類股11.91美元。其中126.8億美元是稅後投資收益,包括仍持有股票的未實現收益增加109億美元。波克夏第二季業績公告沿用了巴菲特時代、阿貝爾也保留下來的措辭:季度投資收益「通常毫無意義」。
因此,按會計利潤計算的本益比對波克夏幾乎沒有用處。牛市會把它推高,熊市會把它壓垮;兩者都說明不了鐵路、公用事業或保險業務的情況。
格雷格·阿貝爾實際上用資本做了什麼
言語表明意圖,交易提供證據。
| 交易 | 時間 | 價格 | 備註 |
|---|---|---|---|
| OxyChem(來自西方石油) | 2025年10月1日達成;2026年1月2日完成 | 約94億美元現金 | 在阿貝爾任CEO之前談定;歷史環境負債由西方石油保留 |
| 泰勒莫里森 | 2026年5月31日達成;2026年7月24日完成 | 每股72.50美元;股權約68億美元,企業價值約85億美元 | 在阿貝爾任內宣佈並完成 |
| 股票買回 | 2026年上半年,主要在第二季 | 約48億美元 | 阿貝爾時代首次較大規模買回 |
OxyChem在收購日的初步估值為資產107億美元(其中不動產、廠房和裝置約70億美元)、負債13億美元。它第二季1.49億美元的稅前利潤已包含收購會計帶來的額外折舊攤銷。根據泰勒莫里森的交割公告,該公司將在CEO雪柔·帕默領導下與波克夏現有的現場建房業務整合。
泰勒莫里森是完全屬於阿貝爾的第一筆大型收購。這是一家景氣循環型住宅開發商,其報酬取決於住宅需求和房貸融資環境,而這些沒有人能在奧馬哈掌控。由於交易在季度結束後才完成,波克夏尚未揭露購買價格分攤,這要等到第三季文件。評價這筆交易需要若干年。
買回價格的檢驗
第二季10-Q準確揭露了波克夏為自家股票支付的價格。
| 月份(2026年) | 類別 | 股數 | 平均價格 |
|---|---|---|---|
| 4月 | — | 無 | — |
| 5月 | A類 | 65 | 716,231.37美元 |
| 5月 | B類 | 1,458,312 | 476.01美元 |
| 6月 | A類 | 413 | 733,775.06美元 |
| 6月 | B類 | 7,139,881 | 487.98美元 |
按每股A類摺合1500股B類計算,第二季買回總額約45.3億美元,平均約每股B類等值486美元。流通在外的A類等值股從年底的1,438,223股降至6月30日的1,431,693股,減少0.45%。
按帳面價值衡量——波克夏7479億美元股東權益除以股數——6月30日每股B類等值約有348美元帳面價值。也就是說,阿貝爾是以約1.40倍帳面價值買回的。按9月18日收盤價,這批迴購浮盈約4.9%,每股比收盤價低約24美元,股價約為帳面價值的1.46倍。(這一指標的侷限可參見Investopedia關於股價淨值比的解釋:帳面價值會低估按歷史成本記賬的全資業務。)
買回計畫的規則很簡單:只要CEO在徵詢董事長意見後判斷股價低於保守估計的內在價值,就可以買回;沒有下限也沒有上限;買回不得使合併基礎的現金、現金等價物和國庫券低於300億美元。5月和6月的買入說明了阿貝爾在2026年把這條線劃在哪裡:每股B類476至488美元之上的某個位置。
3590億美元的資本配置難題
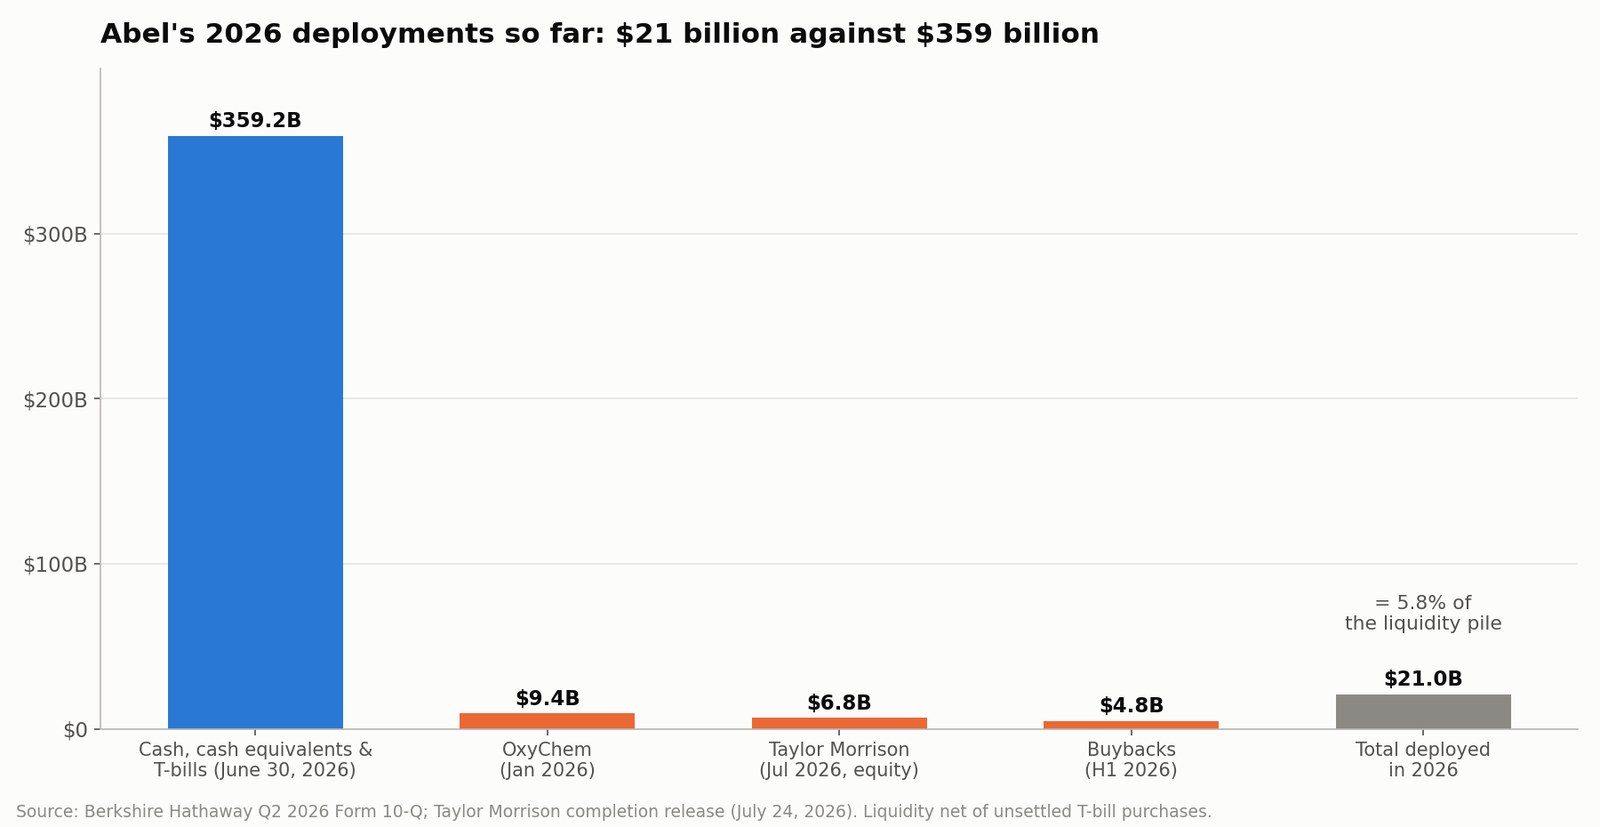
截至6月30日,波克夏保險及其他業務持有3592億美元的現金、現金等價物和美國國庫券(已扣除未結算的購買)。按9月18日收盤價,波克夏市值約為1.09兆美元,流動性約相當於市值的33%。
相比之下,阿貝爾2026年迄今的資金投放——OxyChem、泰勒莫里森股權和股票買回——合計約210億美元,佔流動性的5.8%。其中約四分之三(162億美元)用於收購兩家實體企業,其餘48億美元用於買回自家股票。
這些錢並不全是閒錢。保險公司需要大量流動性來支付賠款,波克夏也刻意保留足夠的資金,以便在不融資的情況下扛過災難。但每當短期利率下降——就像整個2025年那樣——這筆餘額就會帶來收益率問題。1980年以來聯準會每一輪降息週期的歷史,對波克夏來說也是它國庫券收入的歷史。
阿貝爾有四個選項:
- 整體收購企業。現金流持久,但規模大到足以產生影響、又能以合理價格買到的標的很少。
- 買入上市公司股票。波克夏能在市場下跌時迅速出手,但集中持倉會放大估值波動。
- 買回波克夏股票。只有低於內在價值時才創造價值;5月和6月以約1.40倍帳面價值買入,顯示了他目前的門檻。
- 持有現金。價格偏高時是理性的;若長期持續則代價高昂。
阿貝爾的信維持了股利政策不變:只要「每一美元留存收益都有合理可能為股東創造超過一美元的市場價值」,波克夏就不會發放現金股利,董事會每年審視一次這一政策。波克夏自1967年以來從未宣派過現金股利。
一個實用的資本配置檢驗
| 問題 | 為什麼重要 |
|---|---|
| 包括承擔的債務在內,總價是多少? | 泰勒莫里森68億美元的股權價值變成了85億美元的企業價值 |
| 買到的是怎樣可持續的現金流? | 景氣高峰的獲利會讓交易看起來很便宜 |
| 相對國庫券的報酬如何? | 波克夏始終有一個低風險的替代選項 |
| 流動效能否扛過一個嚴重的保險年份? | 韌性本身就是這個模式 |
| 每股波克夏的價值是否增加? | 總利潤變大不等於每股價值增加 |
投資組合:既是資產,也是集中度風險
截至2026年6月30日,波克夏持有的股票公允價值為3238億美元,年底為2978億美元。前五大持倉——Alphabet、美國運通、蘋果、美國銀行和可口可樂公司——佔其中的66%,此前為65%。波克夏持有美國運通1.516億股,佔該公司22.5%。
這五家公司中有兩家正面臨各自的爭論。蘋果本身也在經歷領導層更替,參見提姆·庫克卸任、約翰·特納斯接棒:蘋果交出的這份家底有多厚;Alphabet的支出問題則見Alphabet Q2財報:Gemini能否撐起AI資本支出。對波克夏股東來說,這些不是遙遠的故事,而是投資組合裡很大的一塊。
波克夏還按權益法持有卡夫亨氏27.5%和西方石油26.7%的股份,以及約85億美元的西方石油特別股。阿貝爾的信對前者異常坦率:「我們對卡夫亨氏的投資令人失望。」
評價未來的持倉變化,應該看支付的價格、投資邏輯和最終結果,而不是看某筆交易像不像巴菲特的某個軼事。
巴菲特之後可能削弱波克夏的風險
保險定價。2026年GEICO的損失率和費用率雙雙上升。如果理賠成本通脹繼續跑贏保費,核保獲利——波克夏最便宜的資本來源——將繼續萎縮。
野火責任。波克夏·海瑟威能源旗下的PacifiCorp截至2026年6月30日,已就2020年野火和2022年麥金尼野火累計提列估計損失約28.5億美元,已支付和解金約23億美元,尚有5.72億美元估計未付負債,並已繳納7.19億美元擔保金。10-Q警告,發生重大額外損失的可能性是合理存在的。
資本配置失誤。一筆動輒數百億美元、定價失當的交易,可能抹掉多年的增量利潤。流動性消除了融資風險,但不能保證報酬。
規模。一家市值約1.09兆美元的公司,不可能再以波克夏小時候的速度複利成長。拿阿貝爾去比巴菲特60年的紀錄,在分析上毫無意義。按約1.09兆美元的市值計算,哪怕每年只成長10%,也意味著每年要新增超過1000億美元的價值,這本身就接近一家大型上市公司的全部市值。
溢價。BRK.B過去估值的一部分,是對一個人的信任。40個百分點的差距表明,這部分溢價大多已經被擠掉。這是雙刃劍:風險已經兌現,而阿貝爾面對的門檻也更低了。
巴菲特之後如何為BRK.B估值
單一本益比對波克夏具有誤導性。更有用的方法有:
- 股價淨值比,同時認識到帳面價值會低估全資業務。以509.77美元計,BRK.B約為6月30日每股B類等值約348美元帳面價值的1.46倍;阿貝爾自己的買回價約為1.40倍。換句話說,9月18日的收盤價只比他6月份買回B類股的平均價487.98美元高出約4.5%,市場價格離他親手劃出的「低於內在價值」門檻並不遠。
- 正常化營運盈餘,剔除非美元債務匯兌影響和異常的巨災年份。
- 分部加總估值:保險及浮存金、BNSF、能源集團、製造與零售、股票組合,以及超出保險需要的流動性。
- 長期每股內在價值,與國債收益率及其他選擇比較。
| 情景 | 阿貝爾證明了什麼 | 可能的結果 |
|---|---|---|
| 樂觀 | GEICO定價修復利潤率;大額交易紀律嚴明;在價值以下買回 | 相對SPY的折價收窄;股價淨值比倍數擴張 |
| 基準 | 文化得以延續;業務以中個位數成長 | 報酬尚可,但沒有巴菲特時代的超額收益 |
| 悲觀 | 保險利潤率繼續下滑;收購代價過高;治理弱化 | 每股價值成長放緩;估值倍數向帳面價值收斂 |
與摩根大通23%的ROTCE對上3.2倍淨資產對比很有啟發:市場願意為高且看得見的股本報酬支付高價。波克夏的估值倍數,將取決於阿貝爾能否讓它的報酬更看得見,而不是他聽起來像不像巴菲特。
阿貝爾時代的股東檢查清單
- 剔除匯兌後的營運盈餘:哪些板塊在變,驅動因素能否持續?
- GEICO的損失率和費用率:是否回到2025年的水準?
- 保險浮存金:是否伴隨盈利承保而成長?
- 流動性:交易和買回之後還剩多少?
- 資金投放:買了什麼、總價多少、預期報酬多少?
- 買回價格:阿貝爾在幾倍帳面價值上買回?
- 組合集中度:前五大持倉有沒有變化,原因是什麼?
- 公司治理:阿貝爾是否坦承錯誤,霍華德·巴菲特領導的董事會是否會質詢重大決策?
SimianX AI整合了美股的SEC申報、財務資料、技術指標和新聞分析。追蹤BRK.B的投資人可以用它捕捉新的揭露,再把重要結論與波克夏自己的報告對照核實。
常見問題:巴菲特之後的波克夏·海瑟威
華倫·巴菲特是否已完全退出波克夏·海瑟威?
沒有。格雷格·阿貝爾於2026年1月1日出任CEO,巴菲特於2026年9月18日改任榮譽董事長。巴菲特仍是董事。霍華德·G·巴菲特是新任董事長。公司由阿貝爾經營,重大決策由他負責。
巴菲特卸任董事長時BRK.B有何反應?
幾乎沒有反應。2026年9月18日BRK.B上漲0.11%,成交量為平時的2.9倍。大幅波動出現得更早:2025年5月5日,即巴菲特指定阿貝爾為接班人後的首個交易日,下跌5.12%;2026年3月2日,在阿貝爾任內首份業績發布後,下跌4.91%。
宣佈接班以來波克夏股價表現如何?
從2025年5月2日收盤——539.80美元的歷史最高收盤價——到2026年9月18日,BRK.B下跌5.6%,SPY上漲34.4%,差距約40個百分點。從阿貝爾出任CEO的首個交易日算起,BRK.B上漲2.6%,SPY上漲11.5%。
波克夏2026年第二季利潤真的成長了16%嗎?
報告的營運盈餘成長16.3%,至129.8億美元。剔除非美元債務匯兌影響——今年收益3.26億美元,去年損失8.77億美元——成長約為5.2%,而且這裡面還包括新收購的OxyChem。
GEICO發生了什麼?
2026年第二季GEICO稅前核保獲利從18.21億美元降至9.94億美元,降幅45.4%。由於理賠頻率和嚴重程度上升,其損失率從71.8%升至76.6%;由於佣金和廣告支出增加,其費用率從11.7%升至14.6%;而簽單保費僅成長1.1%。
阿貝爾任內波克夏在買回股票嗎?
是的。波克夏2026年上半年買回了約48億美元股票,主要在5月和6月,價格約為每股B類476至488美元,約合帳面價值的1.40倍。買回由CEO在徵詢董事長意見後決定,而現在的董事長是霍華德·巴菲特。
波克夏現在會配息嗎?
尚未宣佈。阿貝爾的信維持了既有政策:只要每一美元留存收益有合理可能創造超過一美元的市場價值,波克夏就不發放現金股利,董事會每年審視一次。波克夏自1967年以來從未宣派過現金股利。
結論
華倫·巴菲特改任榮譽董事長,是一次接班的收尾,而不是開端——股價也正是這樣對待它的。那一天BRK.B上漲0.11%。市場早已給出裁決:2025年5月巴菲特指定阿貝爾後的交易日下跌5.12%,2026年3月阿貝爾時代首份業績後下跌4.91%,以及從宣佈前最後一個收盤日(也是該股歷史最高點)以來跑輸SPY 40個百分點。
阿貝爾接手的業務很強,但並不均衡。第二季營運盈餘按報告口徑成長16.3%,剔除匯兌後約5.2%。保險利潤下降10.6%,GEICO稅前核保獲利下降45.4%,成長主要靠BNSF、能源集團和工業業務。流動性達3592億美元,約為波克夏市值的三分之一,阿貝爾在2026年投放了其中約210億美元,其中包括以約1.40倍帳面價值進行的買回。
因此,阿貝爾時代的成績單是具體的:GEICO的利潤率、剔除匯兌後的營運盈餘、每一筆大額交易和每一次買回的價格,以及以年而非以季計的每股價值成長。霍華德·巴菲特如今主持監督這些決策的董事會——並且按照買回規則,他正是波克夏買回自家股票前阿貝爾必須徵詢的人。
相關閱讀
- 提姆·庫克卸任、約翰·特納斯接棒:蘋果交出的這份家底有多厚
- 沃什不想理川普:聯準會三年來首次升息,10月還會再升一碼嗎
- 1980年以來聯準會每一輪降息週期:股票、債券與黃金全復盤
- Alphabet Q2財報:Gemini能否撐起AI資本支出
- 摩根大通股票2026:23%的ROTCE對上3.2倍淨值
- 蘋果iPhone Duo摺疊機:能否點燃AAPL新一輪超級週期?
- Lululemon股價跌破100美元:品牌崩塌還是罕見機會


