蘋果首款摺疊iPhone登場:iPhone Duo能否開啟AAPL的下一輪超級週期?
蘋果正式進軍摺疊手機市場。2026年9月9日,公司發表了iPhone Duo——一款書本式摺疊裝置,配備7.6吋摺疊內螢幕與5.4吋外螢幕,起售價為1,999美元。這場發表會立刻重新點燃市場對蘋果摺疊iPhone超級週期以及AAPL新一輪成長階段的期待。
但投資人應當把「產品發表成功」與「真正的財務超級週期」區分開來。iPhone Duo雖已發表,但預購要到10月16日才開始,10月23日才正式開賣。截至9月10日,既沒有官方預購總量,也沒有實際銷量或使用者滿意度數據。
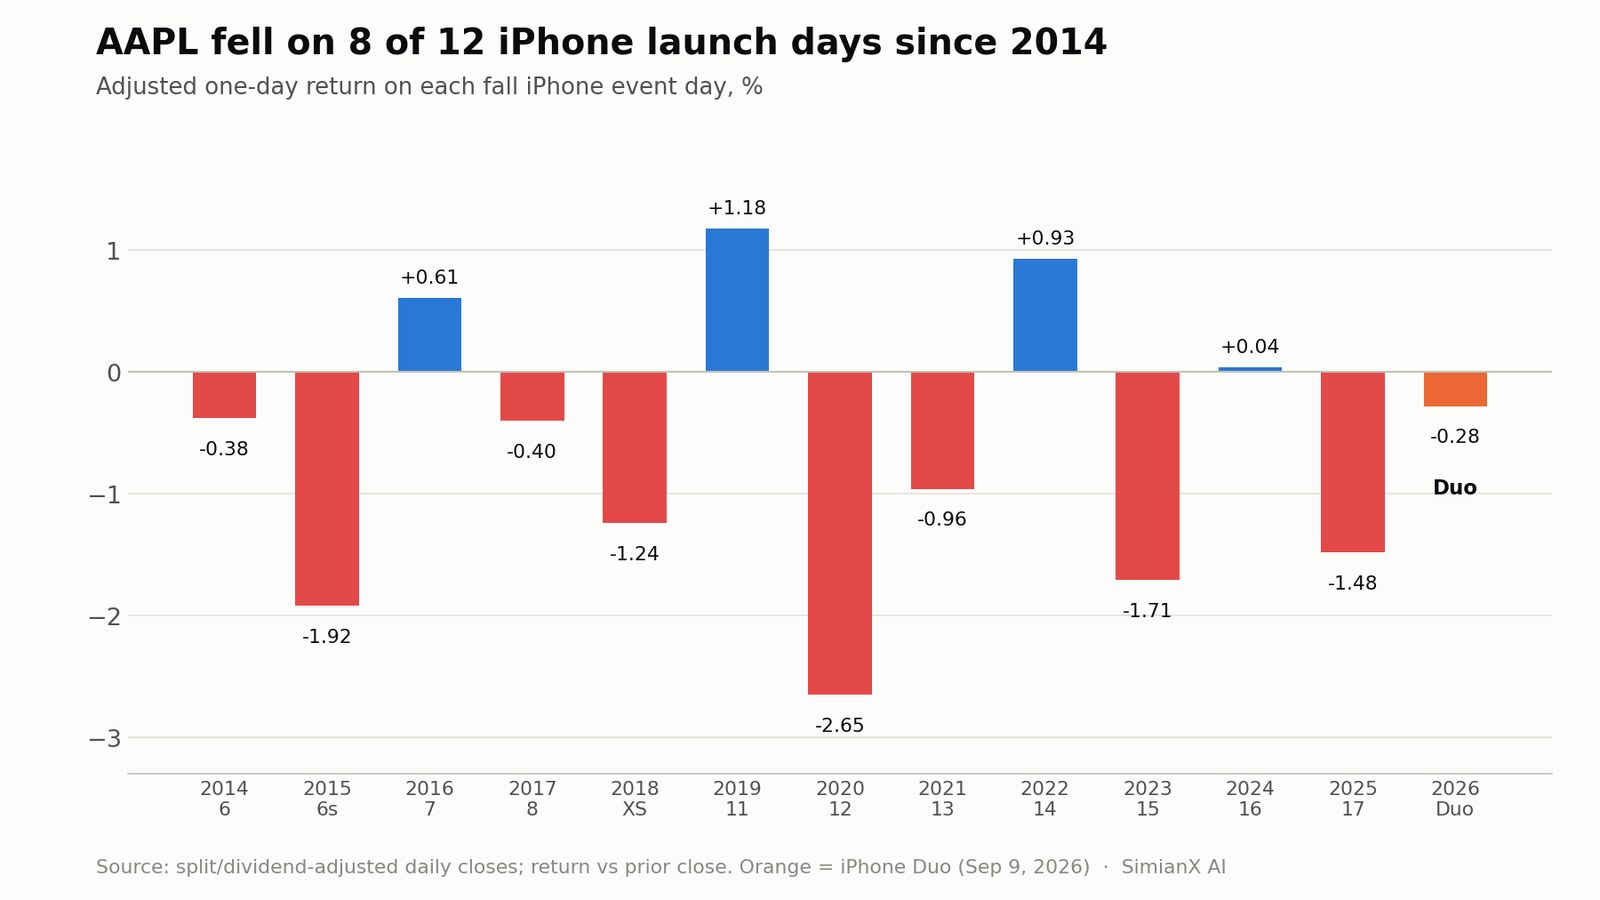
股價本身反應平淡。發表當天AAPL收在315.34美元,下跌0.28%,成交6,560萬股,約為先前20日平均成交量的1.7倍。這並不罕見:自2014年以來的12場iPhone發表會中,AAPL有8次在發表當天下跌(見下文參考表)。
現有證據支持一個更審慎的結論:iPhone Duo有望成為一款重要的高階產品並拉高蘋果的平均售價,但光靠一款昂貴機型,難以單獨催生一輪經典的超級週期。 更廣泛的週期需要Duo需求強勁、iPhone 18氣勢延續、Siri AI體驗足夠吸引人、中國市場銷售穩健,以及零組件成本可控。
本文將逐一分析產品本身、市場機會、財務影響、估值與風險。隨著真實需求數據逐步取代發表日的揣測,投資人也可以藉助SimianX AI追蹤AAPL的基本面、SEC文件、新聞情緒與技術訊號。
投資人需要了解的iPhone Duo關鍵事實
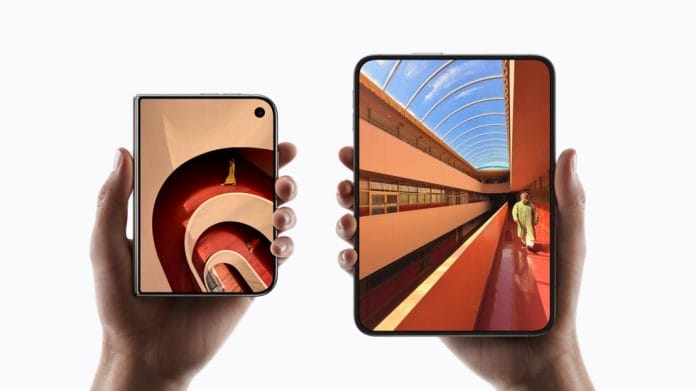
蘋果將Duo定位為旗下首款摺疊iPhone,用執行長約翰·特納斯的話來說,這是「自初代iPhone以來最具變革性的一次改變」。這款裝置像書本一樣左右展開,而不是上下翻摺。
根據蘋果官方的iPhone Duo發表新聞稿,其主要特色包括:
- 7.6吋摺疊內螢幕,比iPhone 18 Pro Max的螢幕大50%。
- 5.4吋外螢幕,螢幕面積相當於iPhone 18 Pro的90%。
- 支援Apple Pencil(USB-C),將於今年稍晚推出。
- 由100多個零件構成的精密鉸鏈。
- 5級鈦金屬機身,IP68防護等級。
- 螢幕下FaceTime相機,側邊按鈕整合Touch ID。
- A20 Pro處理器。
- 雙電池設計與客製均熱板。
- 兩顆4,800萬畫素後置相機,並具備摺疊形態專屬拍攝模式。
- Apple Intelligence與全新Siri AI。
- 儲存容量從256GB到2TB。
- 美國起售價1,999美元。
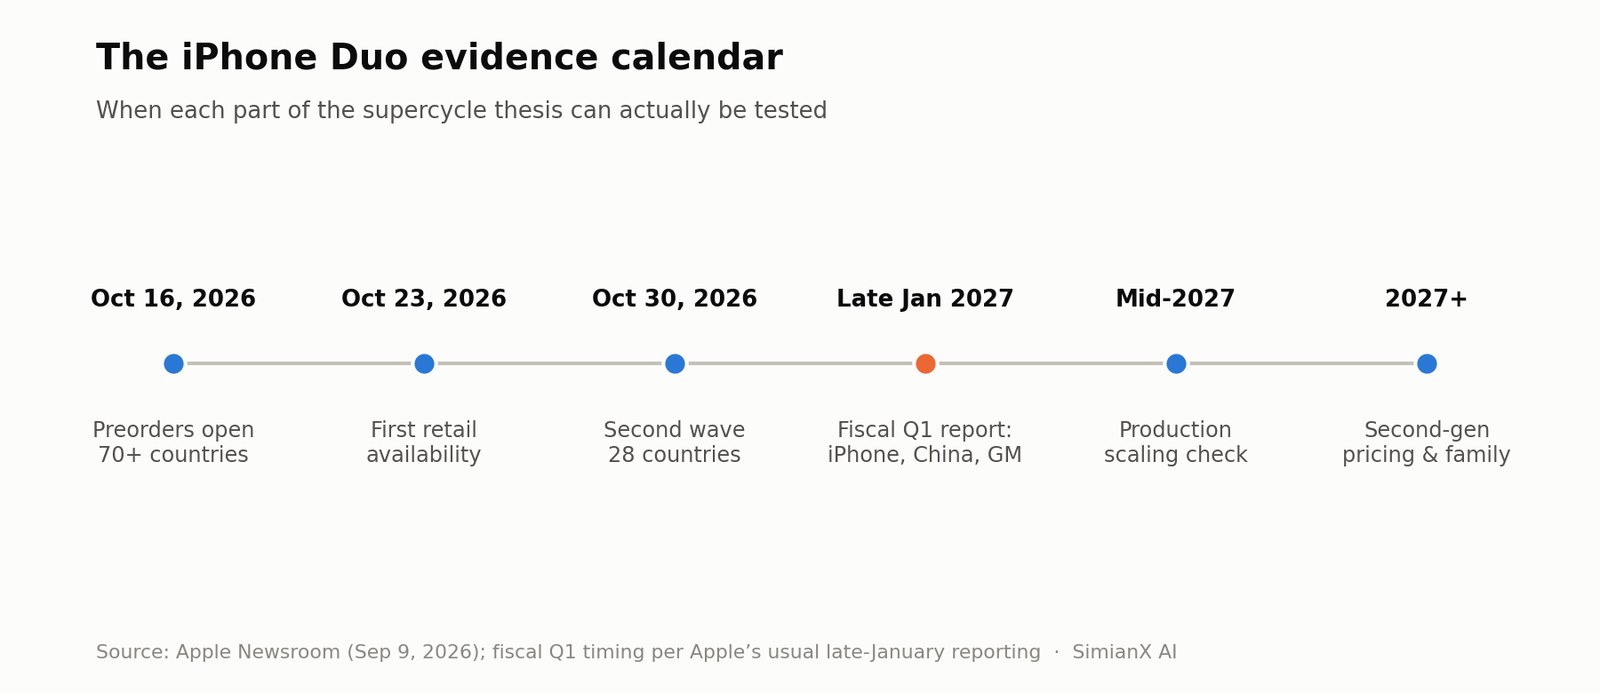
預購將於10月16日在70多個國家和地區啟動,10月23日開賣,另外28個國家和地區將於10月30日開賣。蘋果提供的分期價格為24個月、每月83.29美元;由Klarna提供的Apple Upgrade租賃方案,針對符合資格的美國使用者,月付最低57.99美元。同步推出的還有79美元的Duo保護殼,以及129美元的附立架對開式保護套。
這種融資策略非常關鍵。若一次付清,1,999美元的價格看起來令人卻步,但高階智慧型手機越來越多是透過分期、舊機換新與電信商促銷來購買。蘋果正試著把一個四位數的零售價,轉化成負擔得起的每月支出。
Duo最直接的財務優勢未必是銷量,而是蘋果在Pro Max之上開闢一個全新價格帶的能力。
iPhone Duo為何具有戰略意義
蘋果進入摺疊手機市場的時間,比三星、華為、榮耀、Google等廠商晚了好幾年。從科技市場的角度看,這似乎姍姍來遲,但與蘋果一貫的作法相符。
蘋果往往會等到它確信硬體可靠度、軟體整合與消費者需求足以支撐一款完整的產品時才出手。它並沒有發明數位音樂播放器、智慧型手機、智慧手錶或平板電腦,而是憑藉軟硬體整合、通路布局與對生態系的掌控,把這些品類做大。
Duo為蘋果帶來了四個戰略機會。
1. 開闢全新的超高階價格帶
1,999美元的起售價遠高於一台一般的iPhone Pro。更大容量的配置還可能把成交價推得更高。如果消費者是在「向上升級」,而不只是在現有iPhone之間做選擇,蘋果就能在不需要等比例銷量成長的情況下,提高iPhone的平均售價。
2. 給成熟的iPhone使用者一個換機理由
如今的旗艦手機早已具備快速的處理器、出色的相機與較長的系統更新支援週期。每年的小幅改進,可能不足以說服消費者汰換一支仍然好用的手機。
摺疊螢幕帶來了一目了然的外形差異。它可以吸引那些因為近幾代iPhone變化太小而遲遲沒有換機的高收入使用者。
3. 守住蘋果在中國的地位
摺疊裝置在中國市場的戰略意義更為突出,華為與其他本土品牌早已建立高階摺疊產品線。蘋果先前在這個領域缺乏直接的回應。
Duo補上了這塊產品線空白。它可能幫助蘋果留住那些想要摺疊手機、但更偏好iOS、App Store與蘋果整體生態系的中國高收入消費者。
4. 為服務與AI擴大「畫布」
7.6吋的螢幕為多工處理、遊戲、影片、文件編輯與AI互動介面提供了更多空間。蘋果專門為Duo調整了iOS 27,把Dock、鎖定畫面控制項與App導覽移到側邊,並讓App在內外兩塊螢幕之間自動調整。
長期機會不只在於硬體營收。更大的行動螢幕可能帶動以下服務與產品的使用:
- Apple One與iCloud+。
- Apple TV與Apple Music。
- 高階遊戲與App Store購買。
- 生產力App。
- AppleCare保固服務。
- Apple Pencil及其他配件。
- 裝置端的Apple Intelligence功能。
什麼才算蘋果的「超級週期」?
「超級週期」這個詞被用得太隨便了。一款新裝置賣得好,並不自動等於超級週期。
一輪真正的iPhone超級週期,通常包含幾個相互強化的效應:
- 龐大的既有使用者群進入換機期,而且願意換機。
- 換機週期縮短。
- 原Android使用者轉投iPhone。
- 銷量與平均售價同時上升。
- 營收成長延續多個季度。
- 服務與配件營收隨著硬體銷售一同成長。
- 分析師大幅上修遠期獲利預估。
大螢幕iPhone 6與6 Plus的發表是最有參考價值的歷史基準。蘋果的2015財年10-K年報顯示,iPhone淨營收為1,550億美元,成長52%;銷量2.312億支,成長37%;iPhone平均售價上升11%——蘋果將這波成長主要歸因於這兩款機型的強勁需求。那一輪週期滿足的是大眾市場對大螢幕的偏好,影響的是iPhone的主力產品線。
Duo則不同。1,999美元的價格使它在初期只能侷限於市場的高階。它可能改變摺疊手機這個品類,卻未必改變蘋果整個既有使用者群。
iPhone 6基準的數字對照
| 指標 | iPhone 6週期(2015財年) | Duo樂觀情境(增量部分) |
|---|---|---|
| iPhone營收成長 | +52% | 約為2026財年前9個月iPhone營收的+7% |
| 銷量成長 | +37%(2.312億支) | 1,700萬支Duo,大部分取代其他iPhone |
| 平均售價效應 | +11% | 正面,來自1,999美元以上的新價格帶 |
| 涵蓋範圍 | 整個主力產品線 | 單一超高階機型 |
即便是本文最樂觀的Duo情境,也只帶來約136億美元的增量營收——大約相當於蘋果光在2026財年前九個月就已實現的1,965億美元iPhone營收的7%。而iPhone 6在一年之內就讓iPhone業務成長了一半以上。這就是「超級週期」這個標籤需要跨越的規模落差。
因此,正確的問題不只是「Duo會不會賣光?」供貨有限幾乎能讓任何新品賣光。更好的問題是:
- 產能能否突破早期嚐鮮者的規模?
- 消費者會選擇Duo而不是Android摺疊手機嗎?
- 既有iPhone使用者會比原先計畫更早換機嗎?
- 需求中有多少是真正的增量,而不是左手換右手的替代?
- 蘋果能否維持有吸引力的利潤率?
- Duo的成功日後能否延伸到較低價位的機型?
摺疊手機市場機會真實存在,但規模仍小
在全球手機市場中,摺疊智慧型手機仍然是一個小眾品類。這既是侷限,也是機會。
| 市場指標 | IDC預測 |
|---|---|
| 2026年全球智慧型手機出貨量 | 略高於10億支(−16.7%) |
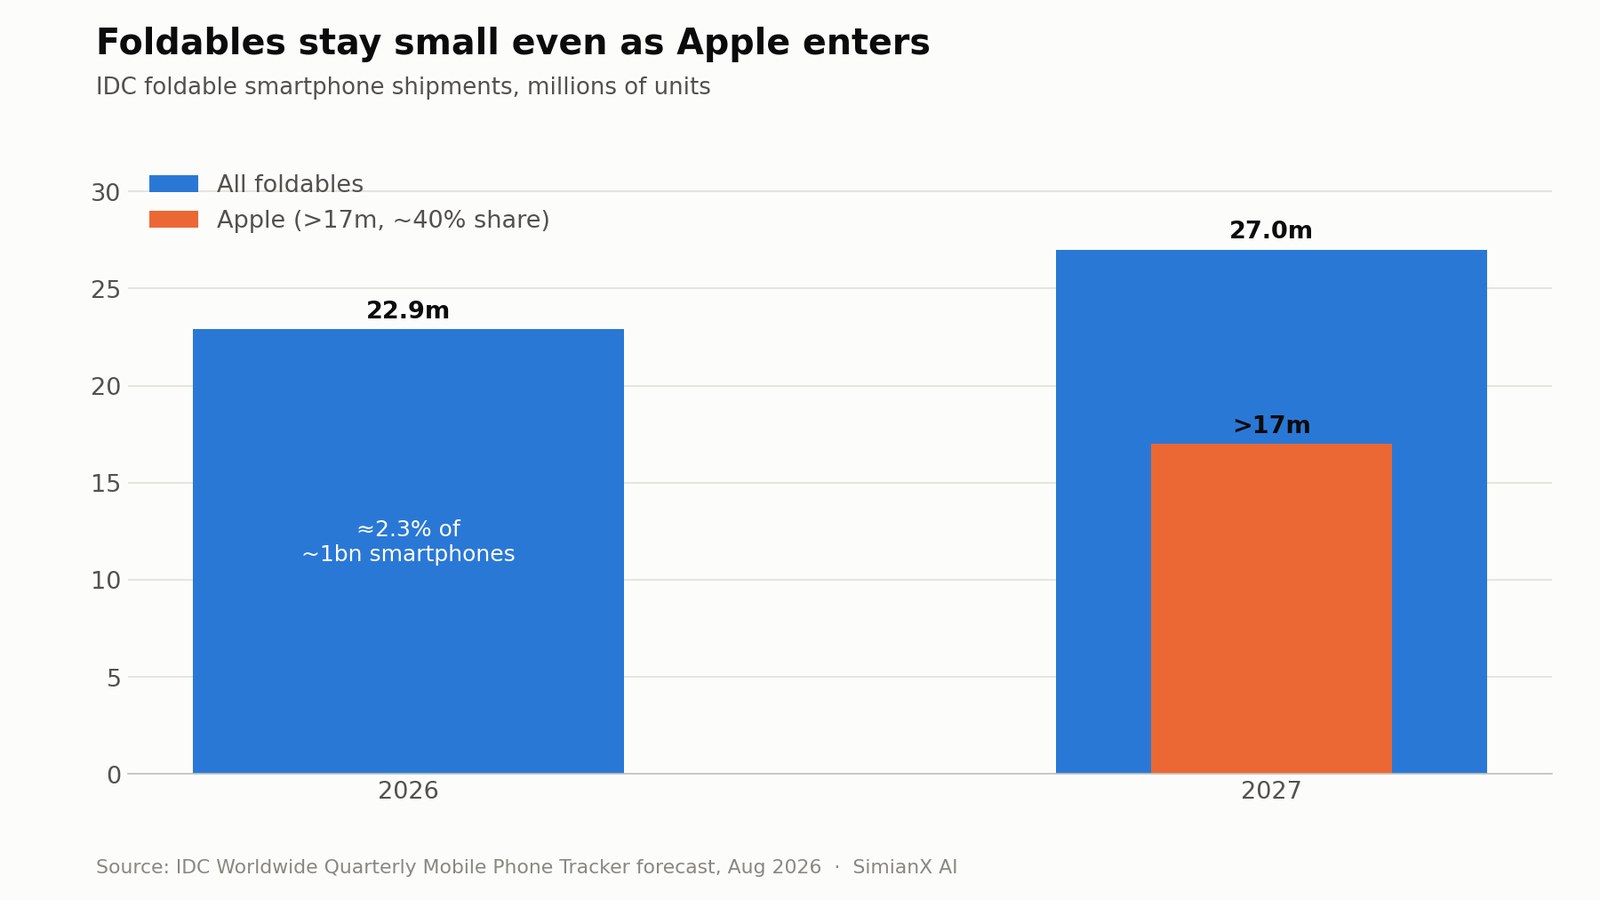
| 2026年摺疊手機出貨量 | 2,290萬支 |
| 2026年摺疊手機成長率 | 12.6% |
| 2027年摺疊手機出貨量 | 約2,700萬支(+18%) |
| 2027年蘋果摺疊手機出貨量 | 超過1,700萬支 |
| 2027年蘋果摺疊手機預估市占 | 約40% |
| 蘋果摺疊手機平均售價 | 超過2,550美元 |
| 蘋果摺疊手機市場價值 | 超過457億美元 |
依照這些預測,2026年摺疊手機僅占全球智慧型手機出貨量的約2.3%。即便快速成長,這個品類與傳統智慧型手機相比依然很小。
IDC的兩個細節,理應比發表當天獲得更多關注。第一,IDC指出,如果沒有蘋果,摺疊手機出貨量原本會出現兩位數的年減——蘋果正在把一個即將萎縮的區隔市場,變成整個產業中成長最快的部分,而IDC預估整個產業2026年將出現有紀錄以來最嚴重的萎縮。第二,IDC假設蘋果摺疊手機的平均售價超過2,550美元,這將讓蘋果拿下該品類一半以上的總價值。這一平均售價遠高於1,999美元的起售價,意味著512GB、1TB與2TB等大容量配置的占比會很高。
由此引出一個關鍵區別:
iPhone Duo可以是一款改變品類的產品,但它的體量未必足以立刻引發全公司層面的超級週期。
蘋果的規模拉高了門檻。一款年零售額達到100億美元的產品,對大多數公司來說已經非常龐大,但蘋果光在2026財年前九個月就創造了3,644億美元的營收。
AAPL以強勢姿態進入Duo週期
推出Duo並不是為了拯救一個正在崩塌的iPhone業務。正如我們在蘋果2026財年第三季財報分析中所述,蘋果最新公布的業績本就十分強勁。
根據蘋果的2026財年第三季10-Q季報,截至6月27日的季度業績如下:
| 指標 | 2026財年第三季 | 年增率 |
|---|---|---|
| 總營收 | 1,094億美元 | 16% |
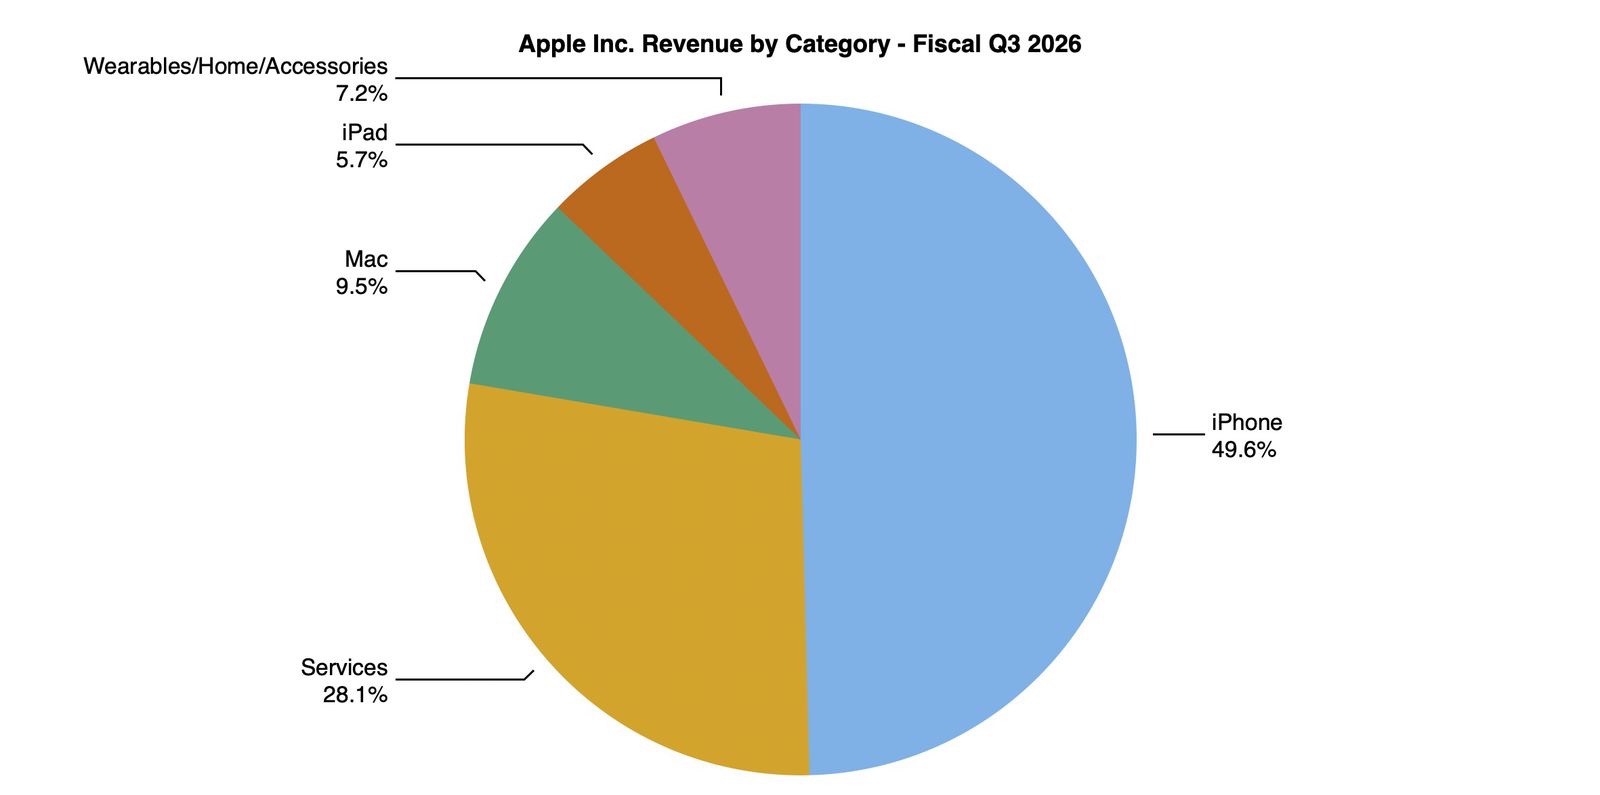
| iPhone營收 | 543億美元 | 22% |
| 服務營收 | 307億美元 | 12% |
| 大中華區營收 | 188億美元 | 22% |
| 稀釋每股盈餘 | 2.02美元 | 29% |
| 公司毛利率 | 50.1% | 高於去年同期的46.5% |
| 研發費用 | 117億美元 | 32% |
2026財年前九個月,iPhone營收達到1,965億美元,成長22%;服務營收成長14%,達到917億美元。蘋果表示,Pro機型銷售增加是iPhone成長的主要動力。
這一點對Duo的投資邏輯尤為重要。早在蘋果推出1,999美元的摺疊手機之前,消費者就已經在往高階機型移動。Duo是在延續一股既有的高階化趨勢,而不是憑空創造一股新趨勢。
蘋果的財務引擎也提供了下檔保護。2026財年前九個月,蘋果以618億美元買回了2.15億股股票。6月季度服務業務毛利率為75.6%,而產品毛利率為40.1%。
不過,50.1%的公司毛利率受到一次性因素墊高:蘋果在10-Q中將產品毛利率的躍升主要歸因於產品組合與關稅退款,同時部分被包括記憶體在內的成本上漲所抵銷。投資人不應自動把這個異常強勁的利潤率外推到2027財年。
iPhone Duo能帶來多少營收?
目前沒有人知道實際需求、配置組合或通路庫存。不過,一個示意性的模型有助於掌握量級。
以下內容並非公司財測。模型假設每支認列的硬體營收為1,850美元,低於1,999美元的零售價,以在概念上考量通路分潤、各地區定價差異與配置組合。實際公布的營收可能與此相差甚遠。
| 情境 | Duo年銷量 | 示意營收 | 解讀 |
|---|---|---|---|
| 悲觀 | 500萬支 | 93億美元 | 供貨問題,或需求僅限少數嚐鮮者 |
| 基準 | 1,000萬支 | 185億美元 | 穩固的高階利基市場,逐步放量 |
| 樂觀 | 1,700萬支 | 315億美元 | 接近IDC對2027年的出貨預測 |
值得注意的是,與IDC自己的數字相比,1,850美元的假設相當保守:以IDC超過2,550美元的平均售價計算,1,700萬支的樂觀情境價值將超過430億美元,而不是315億美元。兩者之間的落差主要來自儲存配置組合——而這恰恰是預購開啟之前Duo故事中最無法預知的部分。
即便是樂觀情境,也需要扣除「自我蠶食」效應。一部分Duo買家原本就會購買iPhone Pro或Pro Max。
僅作示意,假設一位Duo買家原本會購買一支1,050美元的iPhone。那麼每位顧客帶來的增量硬體營收會更接近800美元,而不是1,850美元。
在這個假設下:
- 500萬支Duo換機約帶來40億美元增量營收。
- 1,000萬支約帶來80億美元。
- 1,700萬支約帶來136億美元。
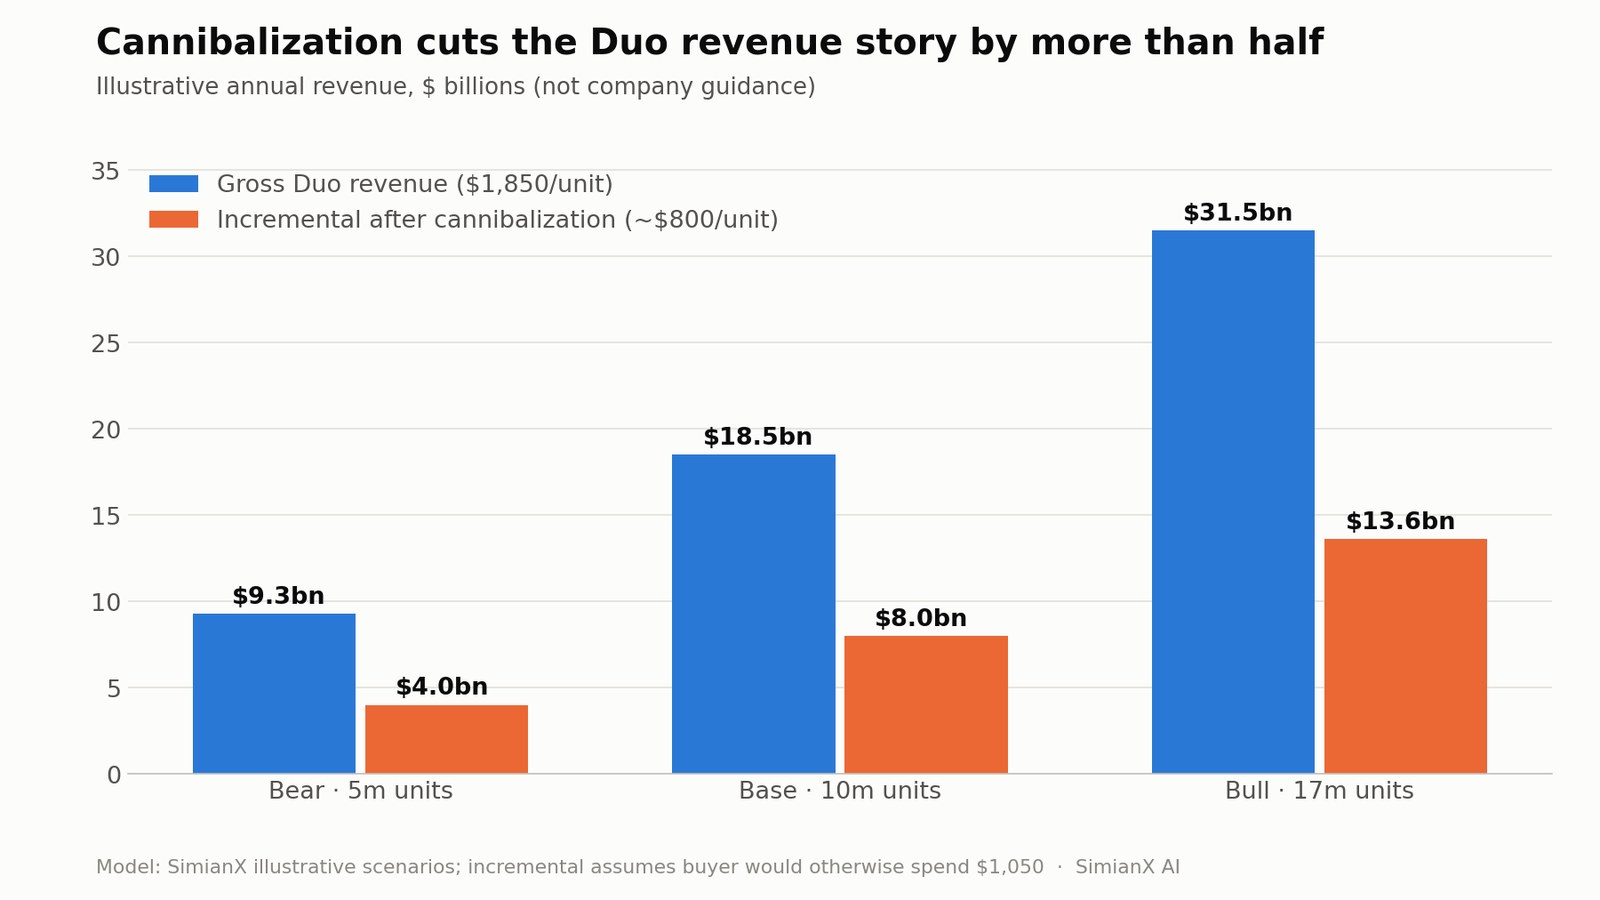
如果Duo吸引了Android使用者轉投,或促使使用者提前換機,實際效益可能更高;如果它主要蠶食的是大容量Pro Max的銷售,效益則可能更低。
投資人還應考量二次營收:
- 由於摺疊手機的維修風險更高,AppleCare的加購率可能較高。
- 大量照片與影片檔案可能推高iCloud儲存需求。
- 購買時可能同時加購保護殼、對開式保護套或Apple Pencil。
- 更大的螢幕可能提升付費App與媒體內容的使用率。
- 一位高價值使用者可能在多年內持續貢獻服務營收。
因此,一位新增生態系使用者的終身價值高於首次硬體銷售。但這些效益是逐步浮現的,不應在發表時就全部計入。
2014年以來每場iPhone發表會前後AAPL的走勢
發表當天的股價表現,並不能好好預示一輪產品週期能否成功——歷史數據證明了這一點。下表計算了AAPL在每場秋季iPhone發表會當天、之後一個月(21個交易日)與三個月(63個交易日)經分割與股利調整後的報酬,均以發表會前一交易日的收盤價為基準。成交量為相對發表前20日均量的倍數。
| 發表日期 | 機型 | 發表當天 | +1個月 | +3個月 | 成交量/20日均量 |
|---|---|---|---|---|---|
| 2014年9月9日 | iPhone 6 / 6 Plus | −0.4% | +2.5% | +14.8% | 3.7倍 |
| 2015年9月9日 | iPhone 6s | −1.9% | −2.5% | +5.7% | 1.2倍 |
| 2016年9月7日 | iPhone 7 | +0.6% | +5.7% | +2.6% | 1.7倍 |
| 2017年9月12日 | iPhone 8 / X | −0.4% | −3.1% | +7.3% | 2.8倍 |
| 2018年9月12日 | iPhone XS / XR | −1.2% | −4.2% | −24.2% | 1.7倍 |
| 2019年9月10日 | iPhone 11 | +1.2% | +6.0% | +25.0% | 1.2倍 |
| 2020年10月13日 | iPhone 12 | −2.7% | −3.8% | +5.4% | 1.7倍 |
| 2021年9月14日 | iPhone 13 | −1.0% | −5.8% | +17.7% | 1.4倍 |
| 2022年9月7日 | iPhone 14 | +0.9% | −5.9% | −7.4% | 1.3倍 |
| 2023年9月12日 | iPhone 15 | −1.7% | +0.2% | +7.8% | 1.6倍 |
| 2024年9月9日 | iPhone 16 | +0.0% | +2.2% | +10.1% | 1.6倍 |
| 2025年9月9日 | iPhone 17 / Air | −1.5% | +8.5% | +16.9% | 1.4倍 |
| 2026年9月9日 | iPhone Duo | −0.3% | — | — | 1.7倍 |
在先前的12場發表會中,有三個規律值得注意:
- 發表當天偏向下跌。 AAPL在12個發表日中有8天下跌,平均變動為−0.67%。Duo當天−0.28%的表現完全落在正常區間——市場並沒有把它視為對以往規律的突破,無論向上或向下。
- 第一個月漲跌參半。 一個月報酬的中位數為−1.2%,其中6次下跌。發表當月的表現幾乎說明不了週期的成敗。
- 三個月後,AAPL通常更高——12次中有10次上漲,中位漲幅為+7.6%。這主要反映AAPL在這段期間整體向上的長期趨勢,而非單一產品的作用;兩次例外(2018年與2022年)都發生在全市場的賣壓之中。
樣本中唯一真正的超級週期——iPhone 6——發表當天同樣只是平淡的−0.4%,但成交量卻是所有發表會中最高的(3.7倍)。對Duo持有者來說,教訓在於:真正的證據會出現在12月季度的財報裡,而不是9月的盤面上。
iPhone Duo能否開啟AAPL的下一輪超級週期?
答案是:有可能,但只能作為更廣泛週期的組成部分之一。
Duo具備支撐看多邏輯的三個特徵:
- 這是蘋果多年來首次對iPhone外形做出重大改變。
- 它確立了一個全新的價格帶。
- 它給高階Android摺疊手機使用者一個進入蘋果生態系的理由。
但這款裝置也面臨三個侷限:
- 摺疊手機在智慧型手機市場中的占比仍然很小。
- 2026年的初期供貨可能受限。
- 1,999美元的起售價把蘋果大部分既有使用者擋在門外。
要實現全公司層面的超級週期,蘋果需要整個2027財年的產品體系協同發力,包括iPhone 18 Pro系列、Duo、Apple Intelligence、Siri AI、分期融資、舊機換新誘因以及服務變現。
什麼能證實超級週期的邏輯?
投資人應尋找可衡量的證據,而不是發表時的熱情:
- 多個國家的預購交貨日期迅速延後。
- 供貨增加的同時,需求並未被消化殆盡。
- 從Android轉投iPhone的使用者增加。
- iPhone營收成長快於銷量成長,代表平均售價提高。
- 面對華為的競爭,大中華區仍維持成長。
- 隨著新增使用者群擴大,服務業務成長加速。
- 蘋果上調生產計畫,或分析師上修獲利預估。
- 關稅退款不再墊高毛利率之後,毛利率依然保持韌性。
如果市面上只有幾百萬支可賣,光憑發表時賣光幾乎證明不了什麼。
中國市場可能決定Duo能否走出小眾
中國是Duo最重要的市場之一,因為當地消費者早已熟悉高階摺疊手機。
蘋果帶著持續改善的中國市場表現迎來這次發表。IDC的2026年第二季中國市場分析估計,2026年第二季蘋果在中國的智慧型手機出貨量年增24.4%,市占率從13.9%升至18.1%。華為以22.6%的市占率維持第一(去年同期為18.1%),而在規模約6,600萬支的市場中,其餘前六大廠商——OPPO、vivo、小米與榮耀——的市占全部下滑。
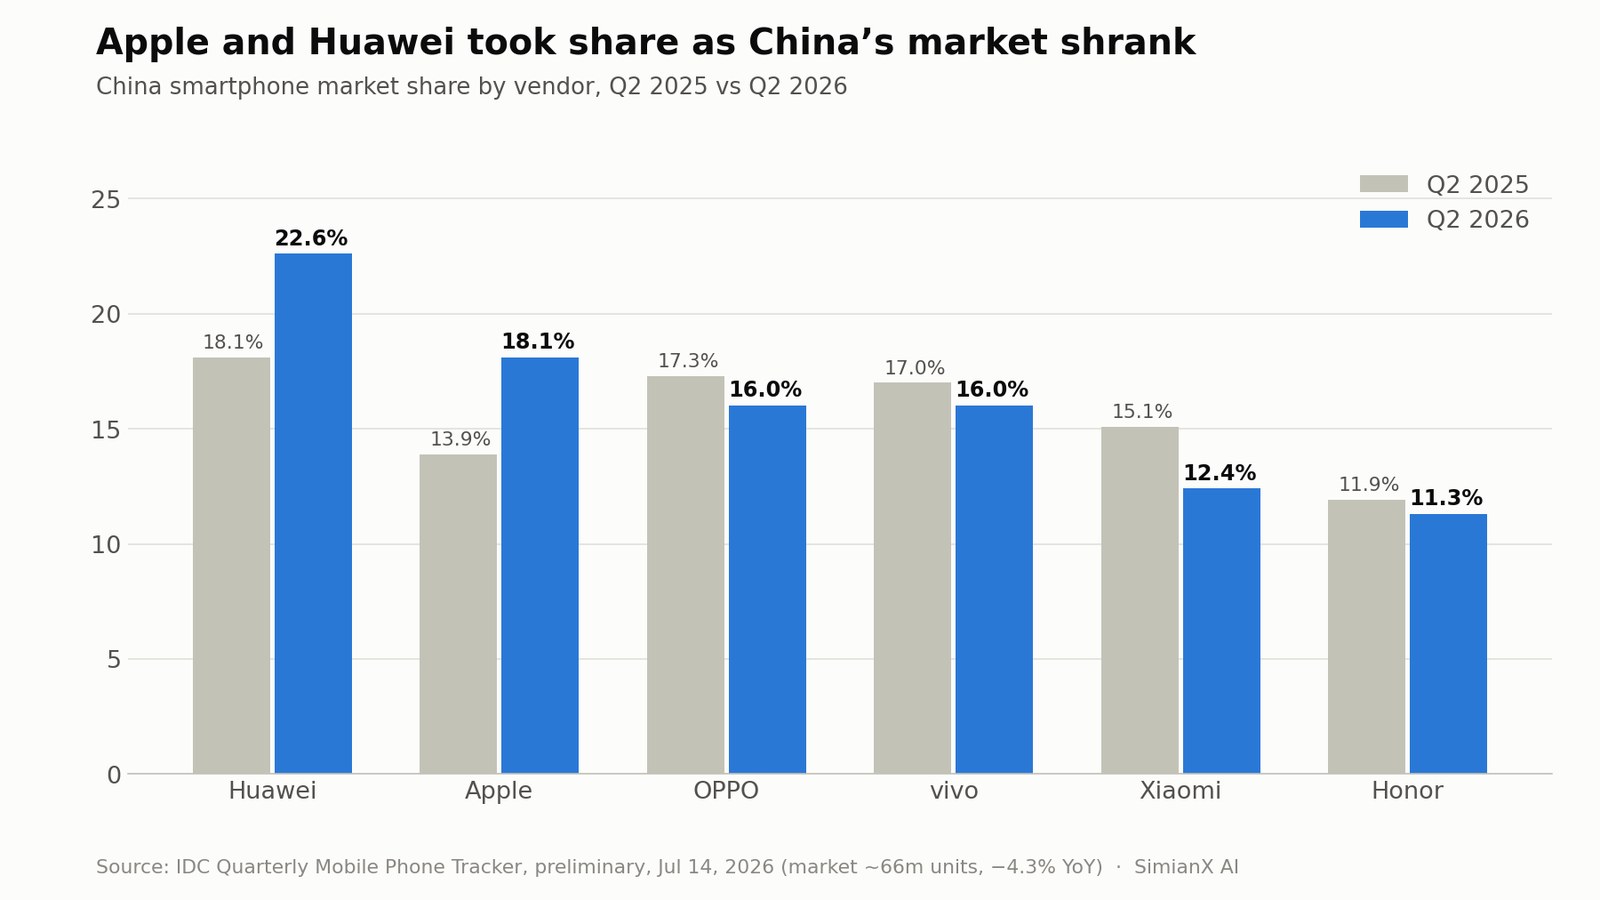
蘋果公布的大中華區營收在2026財年第三季同樣成長了22%。儘管如此,競爭環境依然嚴峻:
- 華為擁有強大的本土品牌忠誠度。
- 中國廠商在摺疊產品上累積了更多經驗。
- 本土品牌提供的設計與價位選擇更加豐富。
- 政府與企業的採購政策可能影響需求。
- 促銷定價是蘋果近期氣勢的推手之一。
- 2026年第二季中國智慧型手機整體出貨量下降4.3%,已連續第五季下滑。
Duo填補了一個顯而易見的產品線空白,但它不能只靠品牌取勝。中國消費者會拿它的摺痕、鉸鏈、續航力、重量、相機系統、多工能力與在地化AI功能,與成熟的競品逐一比較。
在中國取得成功將強化超級週期的論點,因為這將證明蘋果能夠在一個成熟的摺疊手機市場中奪取市占。若中國需求疲弱,則意味著Duo主要是一款鎖定西方富裕嚐鮮者的產品。
利潤率之爭:高階價格與高階成本
一款1,999美元的產品,並不會自動帶來更高的利潤率。
摺疊手機需要更昂貴的零組件與更複雜的製造流程:
- 兩塊螢幕而不是一塊。
- 軟性OLED面板。
- 精密鉸鏈。
- 額外的結構補強。
- 雙電池架構。
- 更複雜的組裝與品質管控。
- 更高的保固與維修風險。
- 初期製造良率可能偏低。
蘋果的採購規模與供應鏈專業是顯著優勢,公司也可能把價格訂得足以覆蓋增加的物料成本。但投資人應等待財報中關於產品利潤率的實際證據。
記憶體成本是另一項風險。IDC表示,NAND與DRAM成本年增超過300%,並預估2026年全球智慧型手機出貨量下降16.7%,記憶體價格預計至少在2028年前都將持續上漲。蘋果在第三季文件中也承認記憶體成本上升,並警告零組件供應吃緊的情況預計將加劇。正是同一場記憶體短缺,推升了SK海力士與美光等供應商——一家公司的超級週期,就是另一家公司的成本逆風。
Duo的高階定位提供了一定的定價保護,但如果蘋果自行吸收零組件漲價,或遭遇製造良率不佳,產品利潤率仍可能受到擠壓。
看多的利潤率邏輯是:
高售價 + 高階儲存配置占比 + 配件 + AppleCare + 服務 = 可觀的使用者終身經濟效益。
看空的利潤率邏輯是:
昂貴的螢幕 + 鉸鏈 + 低良率 + 保固風險 + 零組件通膨 = 獲利低於零售價所暗示的水準。
Siri AI可能比鉸鏈更重要
摺疊硬體能吸引最初的關注,但真正決定這種形態是否變得不可或缺的,是軟體。
蘋果表示,iOS 27會配合Duo的兩塊螢幕並支援多工處理,而A20 Pro——CPU效能比A19 Pro最高提升20%——負責驅動裝置端AI。蘋果在WWDC 2026上預告的Siri AI,也隨全新的Siri相機模式一同到來。
最有說服力的使用情境可能包括:
- 一側摘要文件,另一側同時撰寫草稿。
- 在多個App之間比較商品、路線或旅遊計畫。
- 在更大的畫布上編輯照片與影片。
- 在目前的App旁邊執行結合情境的AI助理。
- 用外螢幕進行拍照預覽與分享FaceTime畫面。
- 用Apple Pencil手寫筆記。
如果這台裝置只是把影片和網頁放大,消費者可能會把它看作一件昂貴的新奇玩意兒。如果蘋果與開發者能打造出明顯優於傳統手機的工作流程,Duo就可能成為一個全新的生產力品類。
這就是為什麼蘋果摺疊iPhone的超級週期,可能更多取決於AI與軟體,而不是摺疊結構本身。
AAPL的估值幾乎容不下一場平庸的發表
以9月9日收盤價計,AAPL報315.34美元,依10-Q揭露的145.9億股流通股計算,蘋果市值約為4.6兆美元。根據StockAnalysis市場數據,該股估值約為過去12個月獲利的36倍、遠期獲利的34倍。股價較52週高點344.57美元低約8%,較9月3日的收盤價328.21美元低約4%。
因此,市場並不是用一家低成長硬體公司的標準來替蘋果定價。目前的價格已經假設了持久的生態系經濟效益、持續的庫藏股買回、服務業務成長以及成功的產品執行。
9月10日的Zacks共識預估顯示,2027財年每股盈餘為9.54美元,僅比2026財年8.85美元的預估高約8%。以315美元計算,這意味著對應2027財年獲利的遠期本益比約為33倍。
一張簡單的估值敏感度表可以說明風險:
| 2027財年每股盈餘情境 | 28倍本益比 | 32倍本益比 | 36倍本益比 |
|---|---|---|---|
| 9.00美元 | 252美元 | 288美元 | 324美元 |
| 9.50美元 | 266美元 | 304美元 | 342美元 |
| 10.00美元 | 280美元 | 320美元 | 360美元 |
| 10.50美元 | 294美元 | 336美元 | 378美元 |
這些並不是目標價,而是說明未來報酬同時取決於獲利與估值倍數。
在目前的估值下,Duo不能只是「有意思」。要推動顯著的上漲空間,它必須幫助蘋果交出優於預期的獲利,或讓投資人相信蘋果值得維持異常高的估值倍數。
當股價已經反映卓越的執行力時,一款偉大的裝置並不能保證一筆偉大的投資。
AAPL的樂觀、基準與悲觀情境
| 情境 | Duo表現 | 蘋果整體表現 | 投資意涵 |
|---|---|---|---|
| 樂觀 | 產能放量,需求擴大,Android使用者轉投增加 | iPhone平均售價、服務與中國營收優於預期;利潤率維持強勁 | 獲利預估上修,溢價估值得以維持 |
| 基準 | Duo成為成功的高階利基產品 | 對Pro機型有一定蠶食;服務穩定成長;獲利貢獻溫和 | 產品面是好消息,但估值擴張空間有限 |
| 悲觀 | 早期需求狹窄,或出現可靠度問題 | 零組件成本上升,中國市場轉弱,利潤率回歸常態 | 高估值容易遭到壓縮 |
樂觀情境
Duo在整個2027年銷售強勁,蘋果提升製造良率,並在後續世代推出較低價的版本。更大的螢幕成為Siri AI的天然互動介面。高收入Android使用者轉投蘋果,中國市場也反應熱烈。
在這種情境下,Duo不只是一款新機型,而是成為一個橫跨多年的產品家族的基石。
基準情境
Duo在玩家、專業人士與富裕顧客之間賣得不錯,但在iPhone總銷量中占比仍小。它提升了平均售價與生態系參與度,不過部分需求來自原本會購買Pro Max的消費者。
這在商業上仍算成功,但不足以把2027財年稱為一輪經典的超級週期。
悲觀情境
裝置出現鉸鏈、摺痕、續航力或耐用度方面的客訴。生產成本居高不下,消費者在價格面前猶豫。華為與三星在亞洲關鍵市場維持更強的摺疊手機地位。
在這種結果下,Duo更像是一次戰略實驗,而不是短期的獲利引擎。
投資人不應忽視的關鍵風險
自我蠶食
如果買家原本就會購買另一款高階iPhone,那麼這筆Duo銷售就不完全是增量。直接用銷量乘以1,999美元、卻不考慮「原本會怎樣」的營收模型,會高估這個機會。
耐用度與保固成本
最重要的評測要等到數個月的實際使用之後才會出現。維修、螢幕故障或鉸鏈問題,可能同時影響利潤率與蘋果的品質聲譽。
供貨限制
稀缺可以製造話題,但同時也會限制營收。投資人需要區分需求強勁與產能不足。
中國競爭
華為與其他本土品牌擁有豐富的摺疊手機經驗。Duo必須在產品實力上競爭,而不能只靠品牌光環。
零組件通膨
記憶體、軟性螢幕與先進零組件成本上升,可能對產品毛利率構成壓力。
AI執行力
Duo的大螢幕需要有吸引力的軟體。如果Siri AI功能仍不完整或在部分地區受限,這台裝置可能缺少一個決定性的使用情境。
服務業務監管
蘋果服務業務的毛利率遠高於硬體,但App Store與iOS仍受到監管約束。蘋果在10-Q中揭露了歐盟執委會依據歐盟《數位市場法》進行的多項調查,其中一項涉及開發者如何向使用者推廣App Store以外的優惠。
估值風險
在超過30倍遠期本益比的水準上,AAPL的定價建立在「韌性」之上。一次小幅的獲利不如預期,其影響可能超過發表會帶來的全部熱度。
如何追蹤iPhone Duo的投資邏輯
投資人應分階段更新自己的判斷。
- 預購階段: 10月16日之後,追蹤交貨延遲、各地區供貨情況與配置組合。
- 開賣階段: 10月23日之後,比較獨立機構關於耐用度、續航力與螢幕的評測。
- 假期季度: 關注通路庫存、促銷力道與產量預估的變化。
- 第一財季財報: 檢視iPhone營收、大中華區銷售、產品毛利率與管理層說法。
- 2027年中: 評估需求是否已超出早期嚐鮮者,以及蘋果是否擴大產能。
- 第二代產品: 關注價格是否下調、耐用度是否改善、機型家族是否擴大。
實用的指標包括:
- iPhone營收成長率。
- 預估銷量成長與平均售價成長的比較。
- 產品毛利率。
- 每台既有裝置帶來的服務營收。
- 大中華區營收。
- AppleCare與配件的成長動能。
- 供應商的良率與產能報告。
- 分析師對每股盈餘的修正。
- AAPL遠期本益比相對自身歷史的水準。
SimianX AI可以透過多代理分析即時新聞、基本面、SEC文件與技術面,把這些訊號整合在一起——你可以直接開啟一場AAPL即時分析。它應當作為第一手資料研究與專業財務建議的補充,而不是替代。
關於蘋果摺疊iPhone超級週期的常見問題
iPhone Duo售價多少?
iPhone Duo在美國起售價為1,999美元,配備256GB儲存空間,或以24個月、每月83.29美元分期購買。蘋果另提供512GB、1TB與2TB配置,以及舊機換新和針對符合資格使用者、月付57.99美元起的Apple Upgrade租賃方案。
消費者什麼時候能買到蘋果的摺疊iPhone?
預購於2026年10月16日在70多個國家和地區開放,10月23日首批開賣。第二批28個國家和地區將於10月30日跟進。
蘋果可能賣出多少支iPhone Duo?
蘋果尚未發布任何官方預測。IDC預測2027年摺疊iPhone出貨量將超過1,700萬支,約占摺疊手機市場的40%,平均售價超過2,550美元。業界普遍預期2026年的初期供貨將受到限制。這些都是第三方預測,而非蘋果的財測。
iPhone Duo發表後AAPL股價上漲了嗎?
沒有。AAPL在發表當天收跌0.28%,報315.34美元,成交量高於平常。這很典型:自2014年以來的12個iPhone發表日中,AAPL有8天下跌,但其中10次發表的三個月後股價都更高。
iPhone Duo能否顯著推升蘋果的營收?
能,特別是透過更高的平均售價、配件、AppleCare與服務。不過,由於部分買家原本會購買另一款高階iPhone,增量效益小於Duo的總營收。
iPhone Duo發表後,AAPL股票值得買進嗎?
這取決於投資人要求的報酬率、投資期間與風險承受度。蘋果帶著強勁的成長迎來這次發表,但AAPL的溢價估值已經反映了大量樂觀預期。投資人應把Duo需求與獲利預估修正的證據,與自己必須付出的價格進行比較。
結論
蘋果首款摺疊iPhone已成真,而且具有重要的戰略意義。iPhone Duo為蘋果開闢了一個全新的超高階價格帶,補上了在中國的競爭缺口,並為AI、生產力與服務創造了更大的行動畫布。
然而,截至2026年9月10日的現有證據,並不能證明超級週期已經展開。預購尚未開始,初期供貨可能有限,而摺疊手機在全球智慧型手機出貨量中仍只占很小的比例。
最可能的近期結果是,Duo成為一個具有顯著平均售價提升效應的高價值高階利基產品。如果蘋果擴大產能、吸引Android使用者轉投、守住利潤率,並把摺疊產品家族擴展到更親民的價位,它就有可能演變為一輪更廣泛的超級週期。
對AAPL股東而言,有三個結論最為重要:
- 產品邏輯比發表前更強了。
- 短期營收機會可觀,但以蘋果的規模來看並非顛覆性的。
- 目前估值要求的已經不只是一次普通的產品成功。
投資人現在應該從發表日的興奮,轉向可衡量的證據:預購、產能、中國需求、iPhone平均售價、產品利潤率與2027財年獲利預估的修正。
藉助SimianX AI的即時市場情報、基本面分析與SEC數據追蹤這些進展。請始終獨立查證關鍵資訊,並在做出投資決策前諮詢合格的財務顧問。
延伸閱讀
- 提姆·庫克卸任、約翰·特納斯接棒:蘋果交出的這份家底有多厚
- 蘋果2026財年三季報前瞻:1080億營收能否抵銷AI延遲
- WWDC 2026:Siri與Gemini如何影響AAPL股價
- SK海力士股價大漲8%:AI記憶體超級週期真的開始了嗎?
- 美光MU股票:HBM3e如何成就2026年AI記憶體王者深度解析


