 作者:Muke
7月30日財報必須回答的三個問題:iPhone、服務與Siri
更新於2026年10月23日——本文最初於7月26日發布,是蘋果2026財年第三季財報的前瞻。下文補充了實際財報數字、逐季資料表與下一次財報日期;原前瞻內容維持不變,附於其後。
快速解答: 蘋果下一次財報——2026財年第四季(7月至9月)——將於2026年11月2日(星期一)美股收盤後公布,法說會於美東時間下午5:00開始(蘋果投資人關係);這是約翰·特納斯(John Ternus)接任執行長後的首份財報。2026財年第三季(7月30日公布)營收年增16%至1094億美元,iPhone營收年增22%至543億美元,服務業務營收達307億美元,但AAPL隔日下跌7.4%。蘋果給出的9月季度營收成長財測為9%至11%。此後股價一路走高,並於10月22日以348.22美元創下收盤新高。
蘋果2026年第三季財報 將測試強勁的iPhone需求和高利潤的服務增長是否能在投資者等待蘋果最新的人工智慧產品觸及更多用戶的同時,保持公司的盈利動能不變。
蘋果預定於 2026年7月30日美國市場收盤後 公布其 2026 會計年度第三季的業績,電話會議將於太平洋時間下午2:00開始。華爾街預期將迎來又一個兩位數的收入增長季度,但要讓股價出現正面反應,門檻可能不只是優於市場共識預期。
對於使用 SimianX AI 的投資者來說,核心問題不是蘋果是否能夠產生一個強勁的季度,而是iPhone升級、服務變現、穩健的利潤率和股票回購的組合是否能支持 AAPL,直到Siri AI成為可衡量的商業催化劑。
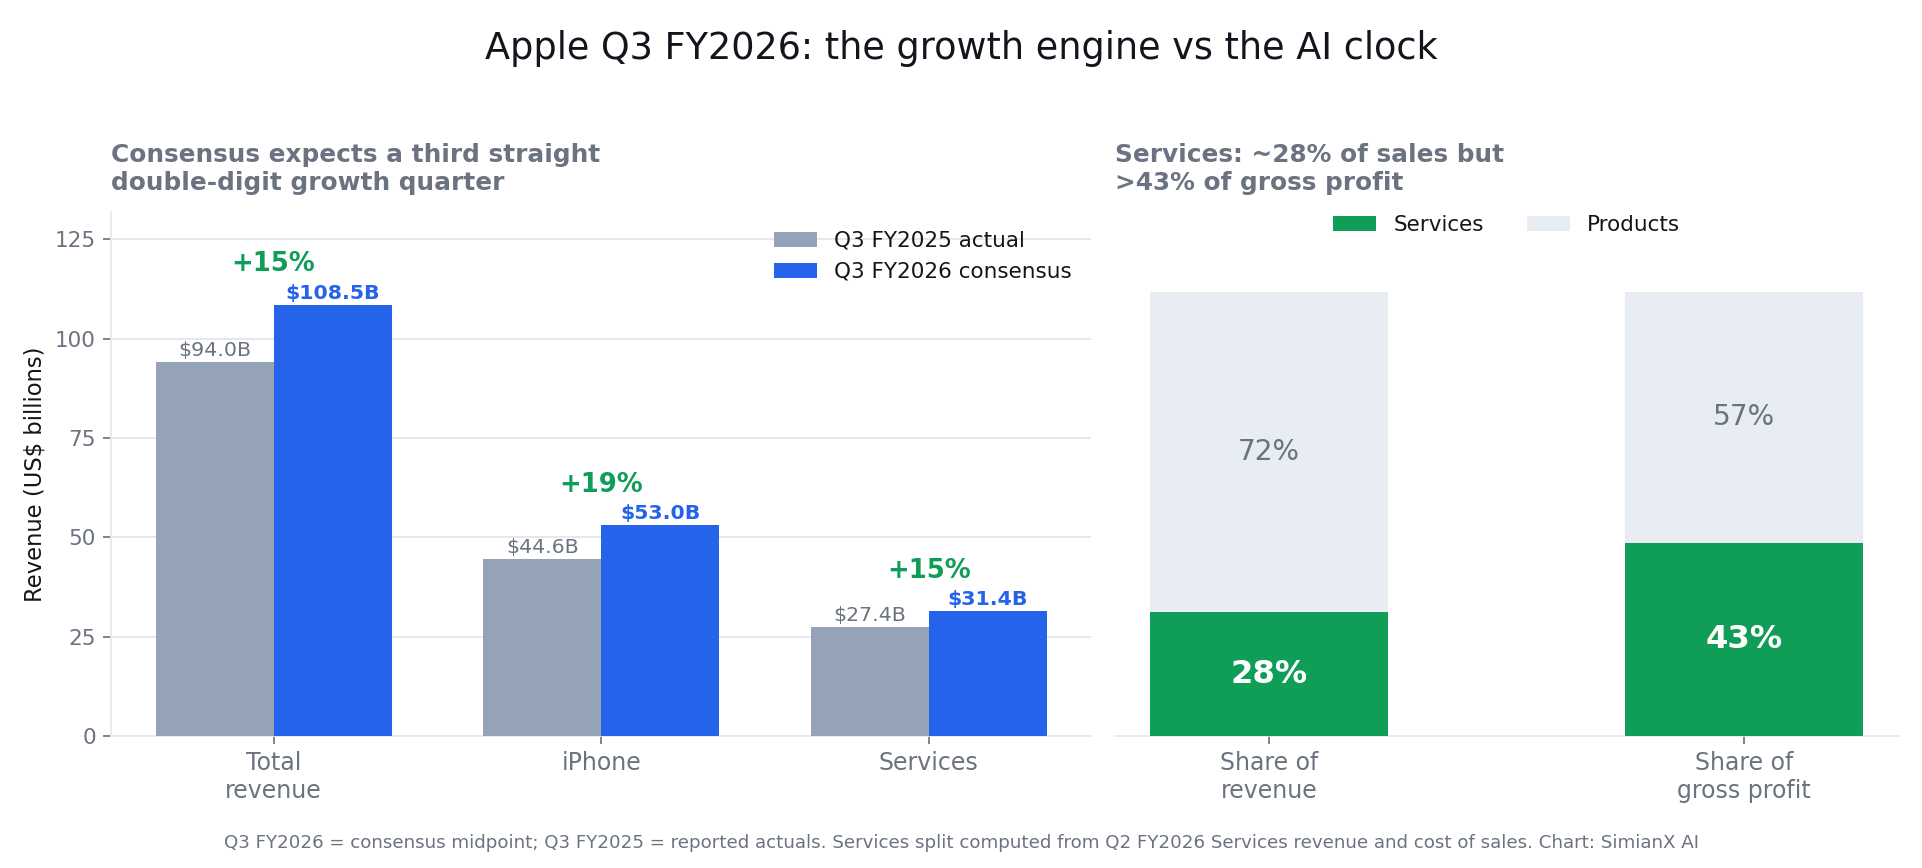
蘋果2026財年第三季財報:前瞻判斷的對與錯
2026財年第三季財報幾乎每一項都優於前瞻中引用的市場共識預期:
- 營收: 1094.17億美元,年增16%,高於下文引用的約1080億美元市場共識(LSEG預估為1086.5億美元)。
- iPhone: 542.52億美元,年增22%,高於約530億美元的預期,iPhone營收已連續第三季成長逾20%。
- 服務: 307.39億美元,年增12%,低於前三季14%–16%的增速。
- 大中華區: 188.16億美元,年增22%;所有地區分部均達兩位數成長。
- Mac: 103.52億美元,創6月季度新高(+29%);iPad下滑6%至61.91億美元。
- 利潤率與每股盈餘: 毛利率50.1%,其中約2個百分點來自關稅退款;稀釋每股盈餘2.02美元(+29%),其中0.11美元來自上述退款。排除退款後,每股盈餘約1.91美元,略高於1.89美元的市場共識。
股價為何仍下跌7.4%(7月31日從333.43美元跌至308.91美元):本季利潤率優於預期屬一次性因素,服務業務成長放緩,管理層給出9月季度9%–11%的成長財測,並警告零組件供應吃緊可能拖累iPhone營收。此外,AAPL在財報前已於2026年累計上漲23%。七週後的9月17日,股價收復財報前水準,並在第四季財報與iPhone Duo發表前創下歷史新高。
蘋果逐季營收:iPhone、服務與大中華區(2025–2026財年)
| 財季(期間) | 總營收 | 年增率 | iPhone | iPhone年增率 | 服務 | 服務年增率 | 大中華區 | 大中華區年增率 |
|---|---|---|---|---|---|---|---|---|
| 2025財年Q1(2024年10–12月) | $124.3B | +4% | $69.1B | −1% | $26.3B | +14% | $18.5B | −11% |
| 2025財年Q2(2025年1–3月) | $95.4B | +5% | $46.8B | +2% | $26.6B | +12% | $16.0B | −2% |
| 2025財年Q3(2025年4–6月) | $94.0B | +10% | $44.6B | +13% | $27.4B | +13% | $15.4B | +4% |
| 2025財年Q4(2025年7–9月) | $102.5B | +8% | $49.0B | +6% | $28.8B | +15% | $14.5B | −4% |
| 2026財年Q1(2025年10–12月) | $143.8B | +16% | $85.3B | +23% | $30.0B | +14% | $25.5B | +38% |
| 2026財年Q2(2026年1–3月) | $111.2B | +17% | $57.0B | +22% | $31.0B | +16% | $20.5B | +28% |
| 2026財年Q3(2026年4–6月) | $109.4B | +16% | $54.3B | +22% | $30.7B | +12% | $18.8B | +22% |
| 2026財年Q4(2026年7–9月) | 11月2日公布 | 財測+9%–11% | — | — | — | — | — | — |
資料來源:蘋果季度財報(SEC 8-K表格,附件99.1),例如2026財年Q3、2026財年Q2、2026財年Q1、2025財年Q4。蘋果財年於9月下旬結束。
表格重點:
- iPhone 17週期打破成長停滯。 iPhone營收從2025財年初的−1%與+2%,提升到最近三季每季+22%–23%。
- 大中華區由衰轉盛。 大中華區在2025財年四季中有三季衰退,隨後分別成長38%、28%與22%。
- 服務業務是最穩定的一條線, 每季成長12%–16%,但2026財年Q3是表中增速最慢的一季。
- 2026財年Q4的9%–11%成長財測意味營收約1117億至1137億美元,較16%–17%的增速放緩。
AAPL財報後股價反應(2025–2026財年)
蘋果在美股收盤後公布財報,因此股價反應以下一個交易日收盤價對比公布當日收盤價計算。
| 財報 | 公布日期 | 公布當日收盤價 | 隔日收盤價 | 隔日漲跌幅 |
|---|---|---|---|---|
| 2025財年Q1 | 2025年1月30日 | $237.59 | $236.00 | −0.7% |
| 2025財年Q2 | 2025年5月1日 | $213.32 | $205.35 | −3.7% |
| 2025財年Q3 | 2025年7月31日 | $207.57 | $202.38 | −2.5% |
| 2025財年Q4 | 2025年10月30日 | $271.40 | $270.37 | −0.4% |
| 2026財年Q1 | 2026年1月29日 | $258.28 | $259.48 | +0.5% |
| 2026財年Q2 | 2026年4月30日 | $271.35 | $280.14 | +3.2% |
| 2026財年Q3 | 2026年7月30日 | $333.43 | $308.91 | −7.4% |
股價:AAPL那斯達克每日收盤價(Yahoo Finance)。AAPL於2026年10月22日以348.22美元創收盤新高,年初至今上漲28.1%。
最近七次財報中,AAPL有五次在財報後下跌。儘管營收成長16%,2026年7月的跌幅仍是表中最大——一週前Alphabet也出現同樣「財報優於預期、股價反遭賣壓」的走勢。
蘋果2026年第三季財報預覽:華爾街預期什麼?
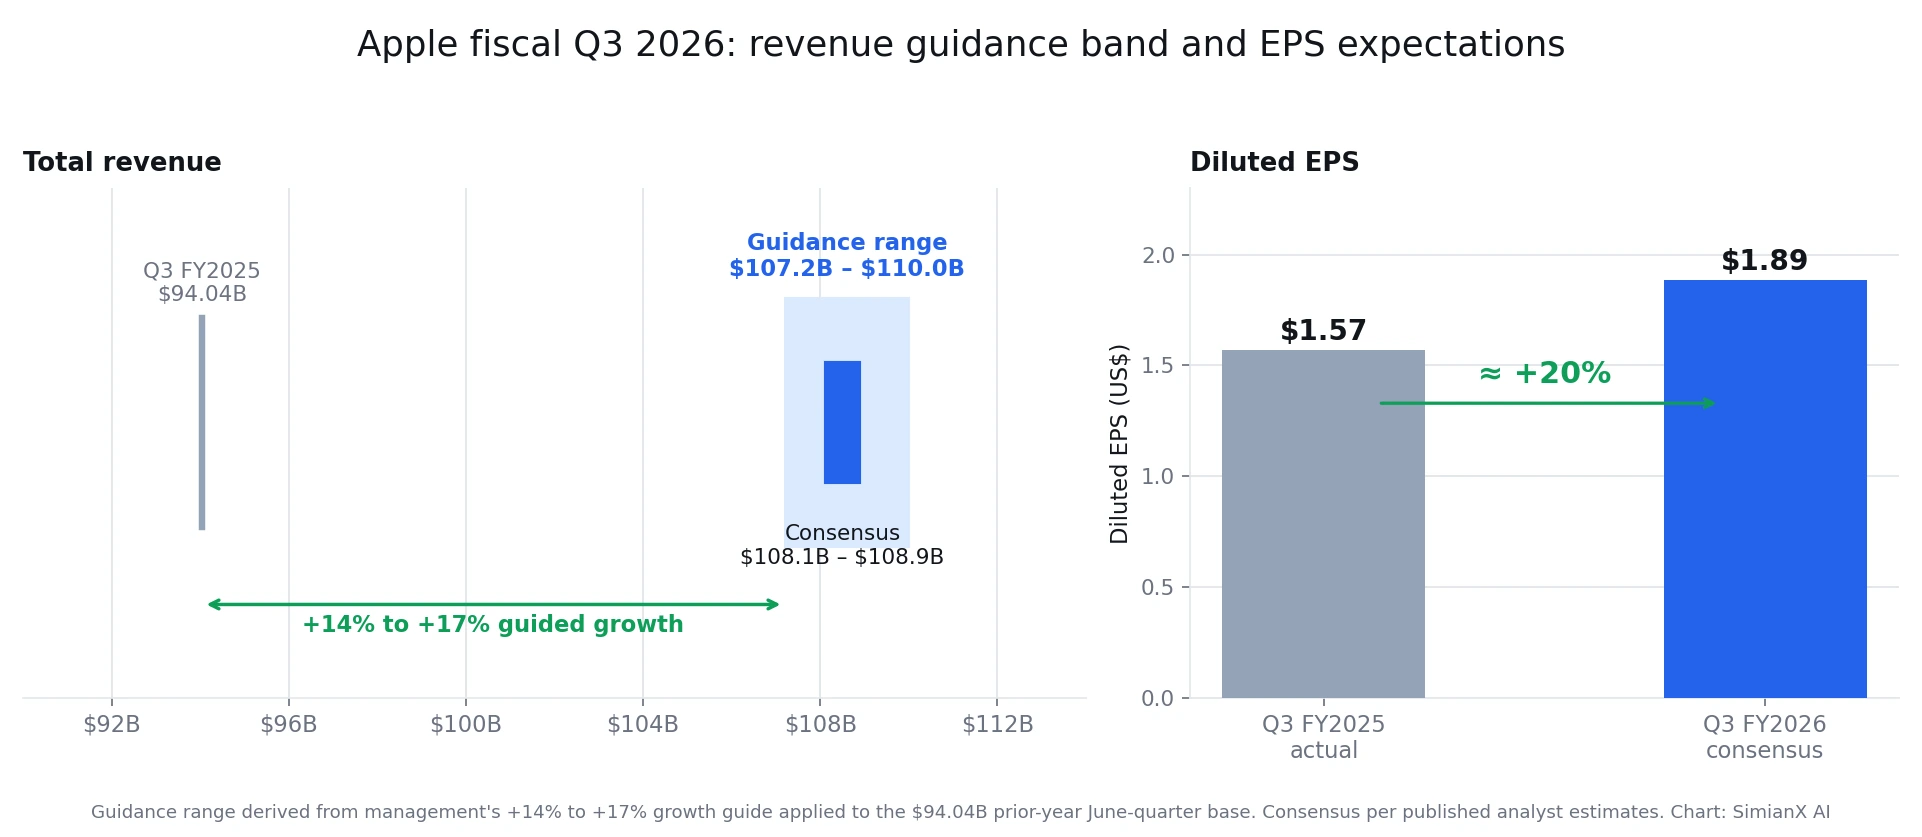
蘋果在6月季度進入時擁有異常強勁的動能。管理層先前給出的財測是總營收年增 14% 到 17%,且已納入供應吃緊的預期。
目前分析師的預測一般位於該範圍的中間:
| 指標 | 2026 會計年度第三季預期 | 2025 會計年度第三季比較 | 大約增長 |
|---|---|---|---|
| 總收入 | $108.1B–$108.9B | $94.0B | 15%–16% |
| 稀釋每股收益 | $1.88–$1.89 | $1.57 | 約20% |
| iPhone收入 | $53.0B | $44.6B | 約19% |
| 服務收入 | $31.4B | $27.4B | 約15% |
| 毛利率 | 47.5%–48.5%(財測) | 46.5% | 較去年同期提高 |
蘋果的指引暗示營收區間約為 1072 億至 1100 億美元,基準是去年六月季度 940.4 億美元的營收。蘋果同時指引綜合毛利率為 47.5% 至 48.5%,營運支出為 188 億至 191 億美元。
關鍵財報門檻: 接近 1080 億美元的成績或許能符合已公布的市場共識,但股價若要有更強勁的反應,可能還需要穩健的九月季度財測,以及 iPhone 成長動能可持續的證據。
因此,投資者應該將報告分析分為三個階段:
- 標題數字: 收入、每股收益 (EPS) 和毛利率與預期的比較。
- 增長品質: iPhone、服務和中國是否都有貢獻。
- 前景展望: 零部件成本、產品時間或人工智慧支出是否會削弱下一季度的預測。
Apple 的三月季度設定了高標準
蘋果的 2026 會計年度第二季創造了公司最強的三月季度表現之一。營收達到 1111.8 億美元,年增約 16.6%,而稀釋每股收益增長 22% 至 $2.01。
這一增長是廣泛的,而不是依賴於一個小產品類別:
| 會計年度第二季指標 | 2026 結果 | 2025 結果 | 年增率變化 |
|---|---|---|---|
| 總收入 | $111.18B | $95.36B | +16.6% |
| iPhone 收入 | $56.99B | $46.84B | +21.7% |
| 服務收入 | $30.98B | $26.65B | +16.3% |
| 大中華區營收 | $20.50B | $16.00B | +28.1% |
| 毛利 | $54.78B | $44.87B | +22.1% |
| 研究與開發 | $11.42B | $8.55B | +33.6% |
Apple 描述這一時期為其總收入、iPhone 收入和每股收益的最佳三月季度,同時服務業務達到了另一個紀錄。該公司還報告了其活躍設備裝機量的新高。
最重要的數字可能是 iPhone 收入增長 22%。這表明在 Siri AI 廣泛可用之前,iPhone 17 週期產生了有意義的升級需求。
這一區別很重要,因為它表明 Apple 短期的硬體動能並不完全依賴於 AI 驅動的升級敘事。
大中華區的收入增長約 28%,扭轉了蘋果投資論點中最頑固的疑慮之一。投資者現在希望確認這一反彈在六月季度持續,而不是反映出暫時的比較、促銷周期或產品推出效應。
Apple 的研究和開發支出也增長了超過 30%。這筆支出涵蓋的不僅僅是 AI,但增長顯示 Apple 正在大力投資,即使它避免了幾家專注於雲端運算的競爭對手所宣布的巨額資料中心資本支出預算。
iPhone 成長能否支撐 Apple 2026 年第三季財報?
短期內的答案是 可能是的,前提是蘋果交出接近目前 530 億美元 iPhone 市場共識的成績,並且不對九月季度給出保守展望。
530 億美元的 iPhone 成績將代表與 2025 財年第三季度報告的 445.8 億美元相比,約 19% 的增長。這也將確認 iPhone 17 家族在三月季度之後保持了動能。
幾個因素支持這一看漲的案例:
- Apple 報告了三月季度 iPhone 升級者的紀錄。
- 活躍的 iPhone 裝機量達到了新高。
- 多個地理市場的需求有所改善。
- 中國在上一季度恢復了強勁增長。
- Apple 的生態系統繼續支持高端定價和客戶留存。
然而,投資者應該將 收入增長 與 單位增長 分開。較高的 iPhone 收入可能來自於更多的單位、較強的 Pro 型號組合、定價和地理組合的綜合影響。
高品質的結果將包括管理層的評論,顯示升級活動和已裝機量都在擴大。
主要的近期風險包括:
- 影響先進處理器、Mac 或其他組件的供應限制。
- 記憶體和組件成本通膨。
- 關稅不確定性和國際貿易政策的變化。
- 在需求異常強勁的三月季度之後,面臨困難的比較。
- 消費者在未來產品推出之前推遲購買。
管理層之前對六月季度的指引明確納入了供應受限的情況。因此,完全將收入缺口歸咎於組件可用性的情況仍會引發執行上的質疑,特別是如果管理層已經在其預測中包含了這些限制。
iPhone 成長能否抵銷 Apple 2026 年第三季財報中的 AI 延遲?
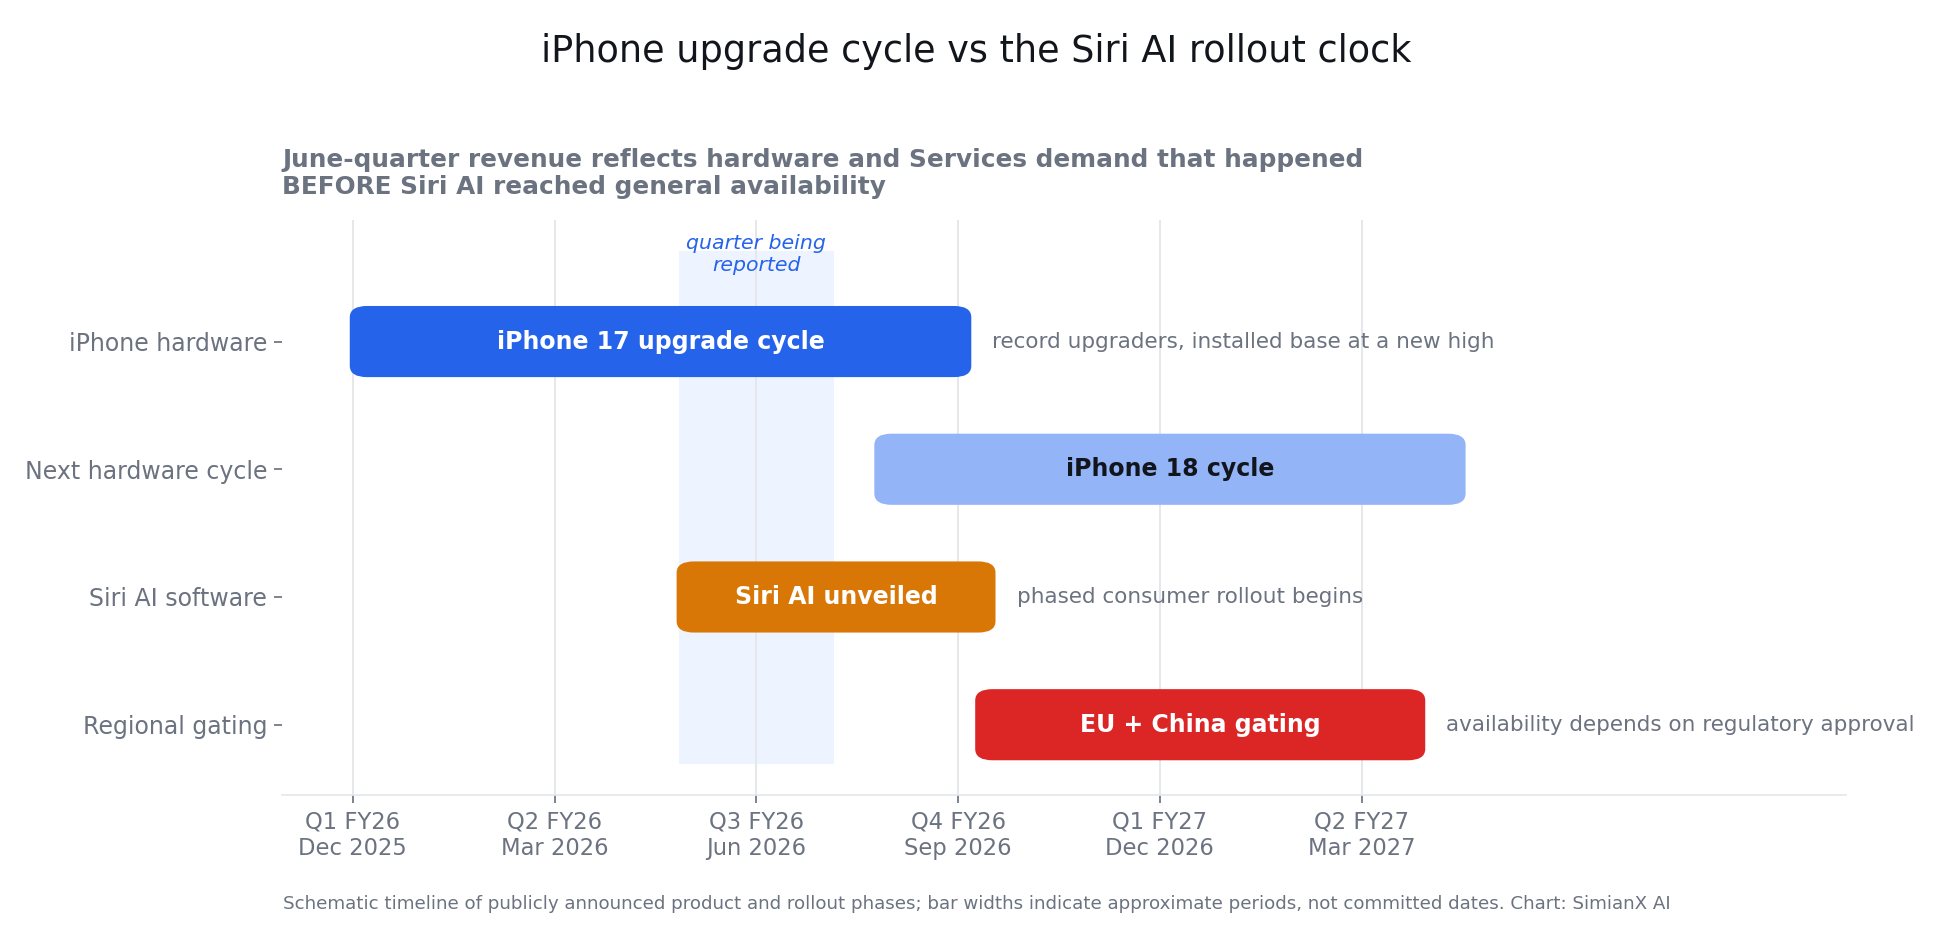
就六月季度而言,iPhone 增長可以抵消 Siri AI 的有限財務貢獻。該季度主要反映了在 Apple 最新的 Siri 體驗普遍可用之前發生的硬體和服務活動。
更困難的問題涉及 2027 財年。投資者目前預期 AI 將加強升級周期、增加生態系統參與度,並捍衛 Apple 的高端估值。
強勁的 iPhone 銷售可以推遲對 AI 營利化延遲的擔憂,但它們無法永久消除 Apple 需要提供競爭性助手的需求。
第三季財報要回答的是 Apple 能否在沒有 AI 的情況下成長。長期的估值問題是 AI 是否能延續這種增長。
服務可能是蘋果最重要的利潤緩衝
服務變得越來越重要,因為其經濟效益遠強於蘋果的硬體經濟。
在三月季度,服務創造了 309.8 億美元的營收。依蘋果公布的服務銷售成本 72.2 億美元推算,該部門產生約 237.5 億美元的毛利。
這意味著服務佔據了約 28% 的收入,但超過 43% 的總公司毛利,這是基於使用蘋果公布的財務報表進行的計算。
服務的毛利率超過 70%,而產品的毛利率約為 37%。這一差異意味著持續的服務增長可以保護蘋果的綜合毛利率,即使硬體元件成本上升。
該部門包括以下業務:
- 應用商店
- iCloud 和 iCloud+
- Apple Music
- Apple TV
- AppleCare
- 廣告
- 付款和授權安排
- 其他與蘋果裝機量相關的訂閱
華爾街預期 2026 會計年度第三季服務營收約為 314 億美元,這將代表比去年增長約 14.5%。如果產品毛利受到壓力,超過該水平的結果可能特別重要。
仍然存在風險。應用商店的增長放緩可能限制增長,儘管 iCloud、訂閱、廣告和授權的強勁表現可能提供抵消。
投資者應該關注有關服務增長的 組成 的細節。經常性訂閱收入和更高的 iCloud 採用率可能被視為比受有利外匯波動或不穩定的授權付款驅動的收入更具持久性。
服務也可能成為蘋果貨幣化 AI 的首個間接方法之一。一些依賴伺服器的Apple 智慧功能最終可能包括使用限制,而增加的訪問可能與更高價值的 iCloud+ 計劃捆綁在一起。
該結構可能會在 AI 使用和訂閱收入之間建立聯繫,儘管蘋果尚未提供單獨的 AI 收入數字。
蘋果的 AI 延遲是否會成為短期盈利問題?
蘋果在 2026 年 WWDC 上推出了重新設計的 Siri AI,強調個人上下文理解、螢幕意識、網路知識和更深層的系統性操作。
然而,消費者的推出仍然是蘋果產品策略中最受關注的元素之一。
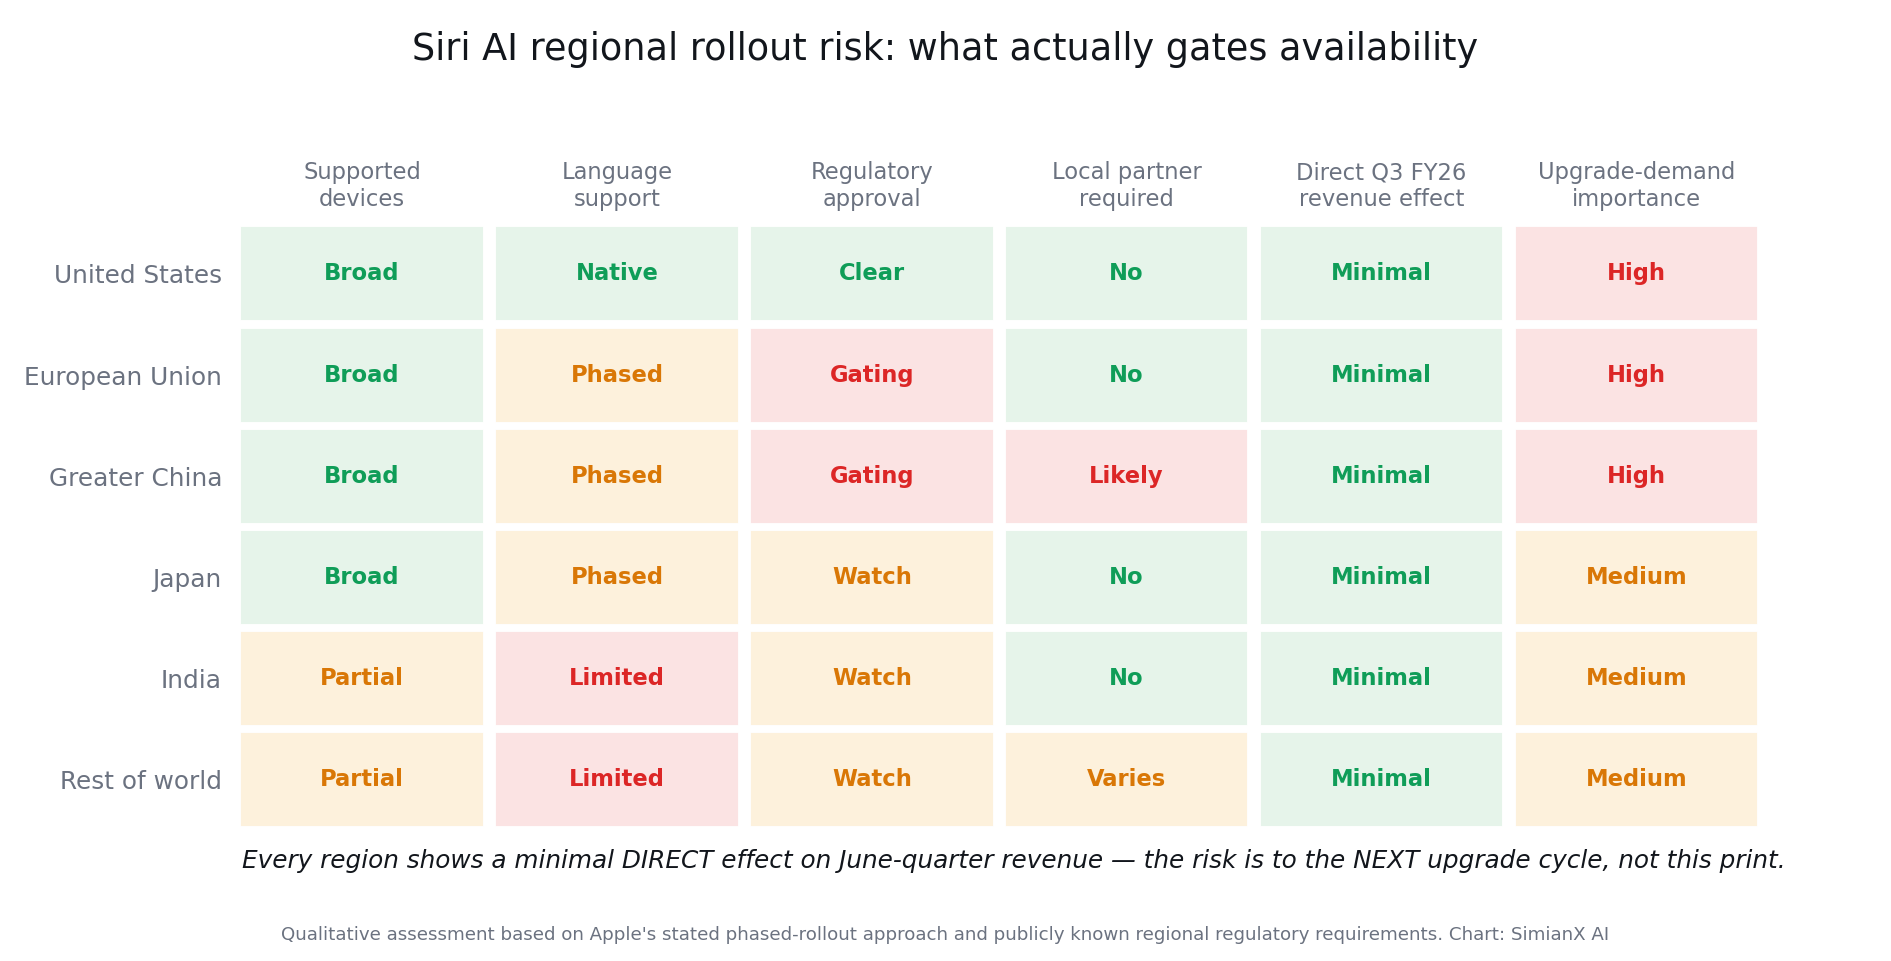
可用性在戰略重要地區也可能受到限制或延遲:
- Siri AI 可能最初不會在每個蘋果設備上提供。
- 歐盟的可用性可能會受到法規遵從的影響。
- 中國的可用性可能取決於當地的法規批准和夥伴關係。
- 搶先體驗可能僅限於支援的裝置和語言。
- 某些功能可能會分階段推出,而不是一次完整的發布。
這些限制不是 2026 會計年度第三季營收的主要問題,因為華爾街並不期望從 6 月季度獲得有意義的直接 Siri AI 收入。它們反而是一個產品可信度和估值問題。
財務影響通過幾個間接渠道發展:
| AI 因素 | 短期盈利影響 | 長期重要性 |
|---|---|---|
| Siri AI 測試版時間 | 有限的 Q3 影響 | 影響產品可信度 |
| 中國可用性 | 對 Q3 的直接影響不大 | 可能影響主要市場的升級需求 |
| 歐盟延遲 | 當前收入影響最小 | 限制全球規模和採用 |
| AI 基礎設施成本 | 更高的研發和營運費用 | 可能對利潤率施加壓力 |
| 與 AI 相關的設備要求 | 發布前有限 | 可能加速未來升級 |
| iCloud+ 整合 | 初期貢獻 | 可能的服務貨幣化 |
看漲的解釋是,蘋果不需要營運最大的獨立 AI 基礎設施平台。它可以控制設備體驗,使用高效的設備內模型,並在適當的情況下依賴雲端或外部技術。
看跌的解釋是,蘋果的推廣仍然是零散的,而競爭對手則更快地改善他們的助手。在這種情況下,增加的研發支出似乎是防禦性的,而不是促進增長的。
讀者可以將產品路線圖與早期的 SimianX 研究進行比較,該研究關於 Apple WWDC 2026、Siri AI 和 AAPL 投資論點。
投資者在蘋果的財報電話會議中應該聽什麼?
財報發布將提供數字,但管理層的評論可能決定投資者是否將本季度視為可持續的。
1. iPhone 需求是否仍然受到升級驅動?
管理層應該澄清三月季度的創紀錄升級活動是否持續到六月。
有關 Pro 型號組合、轉換者、裝機量增長和地理需求的評論將幫助投資者評估這一周期的持久性。
2. 中國的復甦是否持續?
大中華區的收入在上一季度大幅增長。投資者想知道這一復甦是否持續,並且蘋果是否在不過度依賴折扣或渠道促銷的情況下獲得需求。
3. 服務能否維持 15% 左右的成長?
接近或超過 314 億美元的服務結果將支持利潤論點。投資者還應注意有關 App Store 增長、iCloud、訂閱、廣告和授權的評論。
4. 元件成本通膨有多嚴重?
Apple 在報告三月季度的強勁利潤後,給出了較前一季走低的毛利率區間指引。
關鍵問題是壓力是暫時的還是可能會持續到下一個 iPhone 發佈周期。
5. 下一個可衡量的 Siri AI 里程碑是什麼?
對 AI 感到興奮的普遍聲明可能無法滿足投資者。
更有價值的資訊包括:
- 測試版時間
- 支援的地區
- 相容的設備
- 開發者回饋
- 採用指標
- 中國和歐盟的可用性
6. AI 需要不同的支出模式嗎?
Apple 的研究和開發費用在上一季度顯著增加。
投資者應該判斷營運費用是否會繼續快速上升,以及 Apple 是否預期在私有雲端運算、AI 基礎設施或第三方模型訪問上會有更多支出。
7. 九月季度的前景預測意味著什麼?
前瞻性指引將決定六月季度的動能是否延續到下一個產品周期。
強勁的第三季度業績配合謹慎的第四季度指引仍可能產生負面的股市反應。
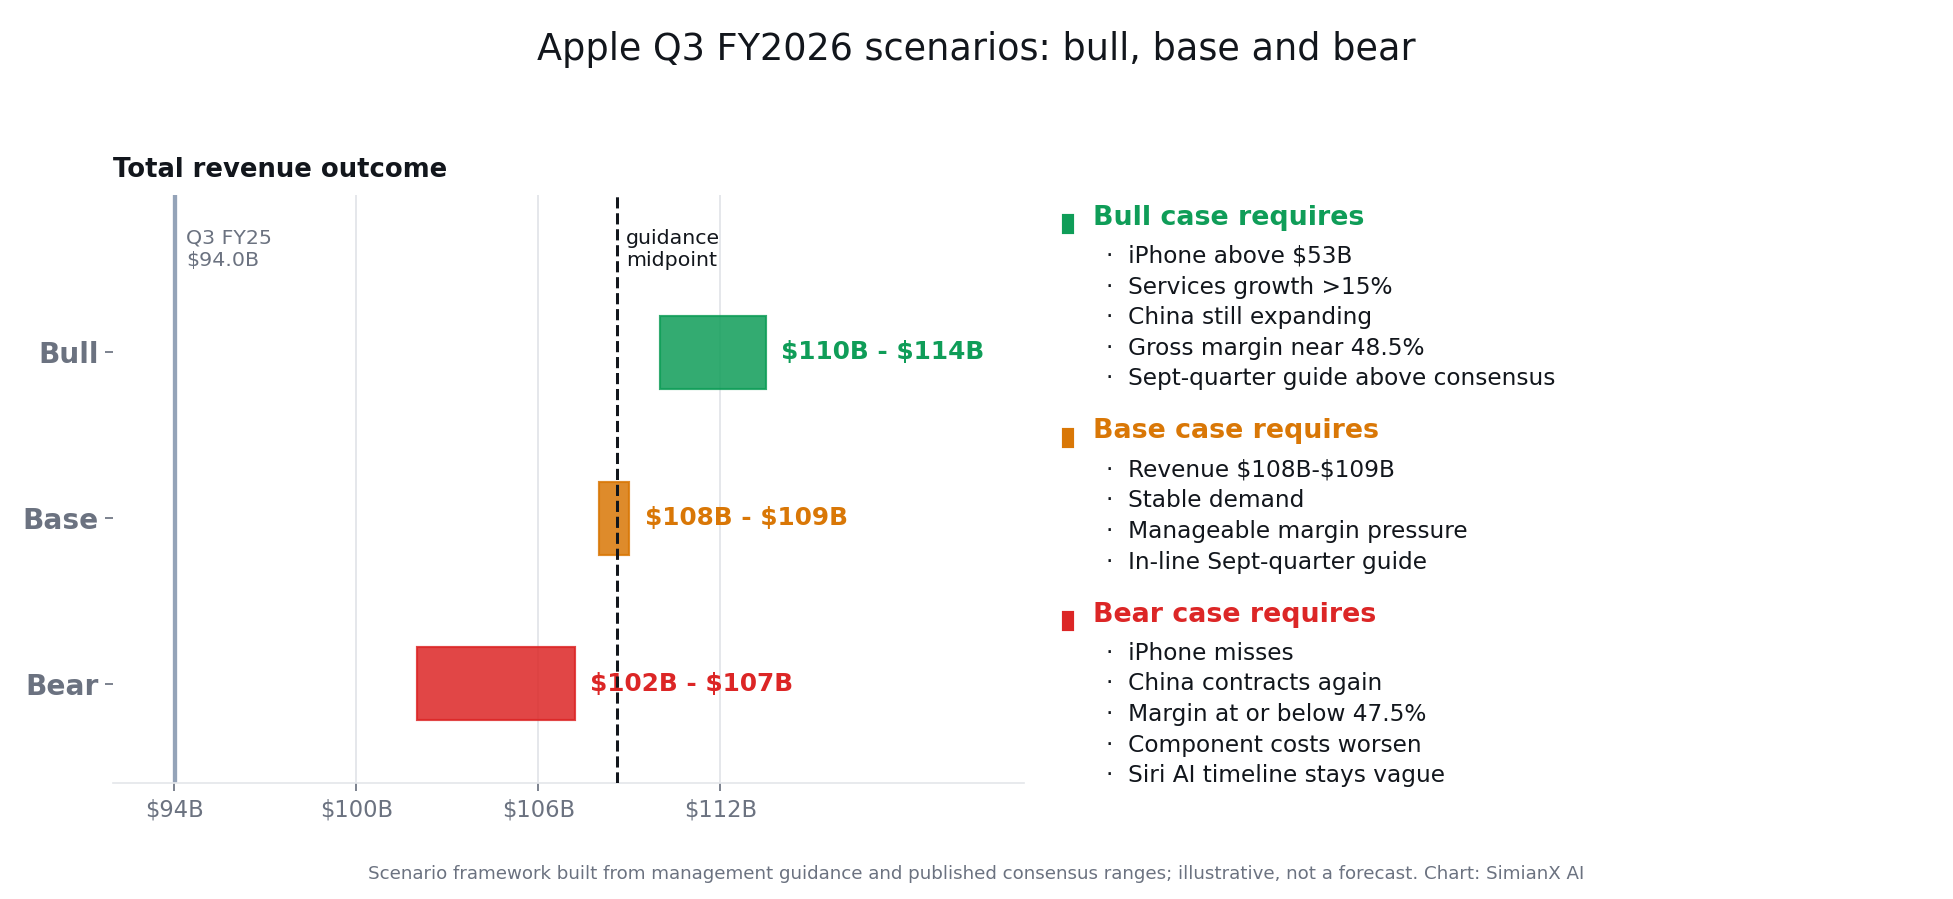
Apple 第三季財報的樂觀、基準與悲觀情境
| 情境 | 收益結果 | 管理層評論 | 潛在解釋 |
|---|---|---|---|
| 樂觀情境 | 收入超過 1100 億美元,EPS 超過預期 | 強勁的 iPhone 升級、服務加速和穩健的利潤率 | 增長足夠廣泛以橋接 AI 部署期 |
| 基準情境 | 收入約在 1080 億至 1090 億美元之間 | 穩定的需求和可控的利潤壓力 | 基本面穩固,但大部分增長可能已經被預期 |
| 悲觀情境 | 收入低於指引中點 | 中國放緩、成本上升或前瞻性指引令人失望 | AI 延遲變得更加重要,因為傳統增長正在減弱 |
基準情境可能是對該股票最具挑戰性的情境。
蘋果可以交出尚可的成長,但在預期與估值都已墊高時,股價反應仍可能平淡。
投資者已經為 Apple 的持久生態系統、未來產品和最終的 AI 執行分配了相當大的價值。在高估值的情況下,若沒有更強的前瞻性預測,僅僅是超出預期的收益報告可能不足以擴大該股票的收益倍數。
如何在財報公布後分析 AAPL
一個有紀律的收益後流程應該避免僅對第一個標題做出反應。
- 將營收和每股盈餘與市場共識預期比較。
確定驚喜是來自真正的營運實力、較低的稅率還是股票回購。
- 分開 iPhone 和服務的表現。
兩個業務的廣泛超出預期比由一個暫時項目主導的結果更具說服力。
- 計算利潤品質。
檢查合併毛利率、產品利潤率和服務組合。
- 回顧地理表現。
特別留意大中華區與美洲。
- 評估管理層的語言。
尋找對需求、供應、關稅、AI 里程碑和成本的信心變化。
- 回顧前瞻指引。
將下一季度的展望與現有分析師的預期進行比較。
- 等待價格確認。
初步的盤後走勢可能會在分析師處理會議電話並更新他們的預測後逆轉。
在這裡,SimianX AI 可以幫助投資者將收益發布與技術指標、新聞情緒、財務基本面和多智能體風險分析相結合,而不是僅僅依賴單一的看漲或看跌標題。
SimianX AAPL 分析頁面 可用於追蹤財報前後市場訊號的變化。
蘋果投資論點的主要風險
即使蘋果交出強勁的 2026 會計年度第三季業績,投資者也不應忽視圍繞公司下一階段增長的風險。
人工智慧執行風險
蘋果必須證明其人工智慧策略能夠超越產品演示和有限的預覽。
重複的延遲可能會削弱消費者對Apple 智慧的信心,並使公司更難將人工智慧定位為升級的理由。
估值風險
蘋果的估值反映了對韌性增長、強勁利潤率和成功執行人工智慧的期望。
如果收益預測停止上升,即使收入沒有大幅下降,股價也可能經歷評價倍數壓縮。
中國風險
中國仍然是蘋果最重要的市場和製造區域之一。
消費需求放緩、國內競爭加劇、監管限制或地緣政治緊張局勢可能會影響銷售和生產。
服務監管
應用商店和蘋果的支付政策仍然面臨監管和法律挑戰。
佣金結構、預設應用程式或支付規則的變更可能會降低服務部門的盈利能力。
利潤壓力
更高的記憶體價格、先進的晶片成本、關稅和人工智慧基礎設施開支可能會對毛利和營運利潤施加壓力。
服務增長可能提供緩衝,但可能無法抵消每一個成本通膨的來源。
什麼會讓蘋果2026年第三季財報被視為利多?
一份真正看漲的報告可能需要的不僅僅是小幅超出預期的收益。
最強的組合將包括:
- 營收超過預期區間的上限
- iPhone收入超過530億美元
- 服務增長超過15%
- 大中華區持續成長
- 毛利率接近財測區間上緣
- 九月季度財測優於預期
- 明確的Siri人工智慧推出里程碑
- 證據顯示人工智慧支出保持財務紀律
在這種情況下,投資者可能會得出結論,蘋果現有的業務增長足夠快,可以支持收益,同時公司正在開發其下一代人工智慧產品。
什麼會讓蘋果2026年第三季財報被視為利空?
若多個警訊同時出現,這份財報可能被解讀為負面:
- iPhone 收入低於預期
- 大中華區回到收縮
- 服務增長顯著放緩
- 毛利率接近或低於財測區間下緣
- 管理層強調元件成本惡化
- 九月季度財測低於預期
- Siri 人工智慧時間表仍然模糊
- 營運費用增長速度超過收入
單一的疲弱指標可能是可控的。然而,硬體增長放緩、服務疲弱、利潤壓力和人工智慧進展不明的組合將對投資論點構成更嚴重的挑戰。
關於蘋果2026年第三季財報的常見問題
蘋果何時公布2026年第三季財報?
蘋果預計將在 2026年7月30日星期四,美國股市收盤後報告其2026財年第三季度的業績。
投資者應通過蘋果的官方投資者關係網站確認最終日期和電話會議時間表。
蘋果2026年第三季度的收入預估是多少?
目前分析師的預期一般將蘋果的2026財年第三季度收入預估在 1080億至1090億美元 之間。
這將代表約15%至16%的年增長率,儘管共識預估在收益發布前可能會變動。
蘋果2026年第三季度預期的iPhone收入是多少?
分析師預期iPhone收入約為 530億美元。
這一水平的結果將代表強勁的年增長,並表明目前的升級周期在6月季度保持了韌性。
蘋果的服務能否抵消Siri人工智慧的延遲?
服務可以抵消部分短期財務風險,因為它提供持續的收入和比硬體更高的毛利率。
然而,服務無法完全解決更長期的戰略問題,即蘋果是否能在其全球設備基礎上提供具有競爭力的人工智慧體驗。
Siri AI 延遲是否已經影響蘋果的收益?
對 2026 會計年度第三季的直接影響應該有限,因為重新設計的 Siri AI 在該季度並未廣泛可用。
更大的風險涉及未來的升級需求、國際可用性、開發成本,以及投資者在等待廣泛採用的同時是否繼續給予蘋果溢價估值。
蘋果下一次財報是什麼時候?
蘋果將於2026年11月2日(星期一)美股收盤後公布2026財年第四季(7月至9月)財報;法說會於太平洋時間下午2:00/美東時間下午5:00開始。換算成日本與韓國時間,為11月3日(星期二)上午。
蘋果2026財年第三季表現如何?
營收年增16%至1094億美元,iPhone營收年增22%至543億美元,服務業務營收年增12%至307億美元。稀釋每股盈餘為2.02美元,其中0.11美元來自關稅退款。AAPL隔日下跌7.4%。
蘋果對9月季度的財測是多少?
蘋果預估2026財年第四季營收年增9%至11%,並表示零組件供應吃緊可能拖累iPhone營收。
結論
蘋果2026年第三季度收益的情況在根本上比“AI延遲”這個詞所暗示的要強大得多。
蘋果帶著強勁的 iPhone 動能走進這份財報、擴大的服務收入、改善的中國業務,以及持續支持每股收益的資本回報計劃。
對於六月季度,iPhone 增長和服務可能會抵消缺乏有意義的 Siri AI 收入的影響。
如果三月季度的動能持續,預期約 1080 億美元的收入、530 億美元的 iPhone 銷售和超過 310 億美元的服務似乎是可實現的。
長期測試則要求更高。
蘋果必須證明 Siri AI 能夠從開發和測試轉變為一個可靠的、全球可用的產品,從而加強設備升級、用戶參與和訂閱收入。
強勁的傳統收益可以給予蘋果更多時間,但它們無法使 AI 執行變得無關緊要。
使用 SimianX AI 來監控蘋果報告的基本面、法說會的情緒、技術反應和變化的風險訊號,再判斷 2026 會計年度第三季的結果是加強還是削弱 AAPL 投資論點。
延伸閱讀
- 蘋果iPhone Duo賣光排到1月,AAPL超級週期來了?
- 蘋果歷任執行長名單:庫克卸任特納斯接棒,AAPL股價怎麼走
- 特斯拉歷年自由現金流:2026年第三季15億美元與AI資本支出
- 美股七巨頭財報日期與業績一覽:2026年第三季財報追蹤表
- WWDC 2026:Siri與Gemini如何影響AAPL股價
- 微軟2026財年Q4財報:Azure增長對決AI資本支出
- Alphabet Q2財報:雲端營收增82%,資本支出財測上修
- 亞馬遜AWS營收逐季一覽:Q2增37%,資本支出542億美元
- 特斯拉汽車毛利率逐季一覽:2026年Q3回升至18.5%
- 2026年七巨頭:S&P 500權重、市值與集中風險全解析
- AI 財報電話會議深度分析:解碼管理層語氣模式的實戰指南
- AutoZone與Zscaler 2026:財報殺跌實戰手冊
參考來源
- Apple Investor Relations — 季度業績與法說會日程
- SEC EDGAR — 蘋果 10-Q 報告,分部營收與銷售成本的原始來源
- Apple Intelligence — 官方功能清單與裝置需求
- Private Cloud Compute — 蘋果關於伺服器端 AI 架構的技術說明
- Apple App Store — 服務業務中占比最大的單一部分
- EU Digital Markets Act — 決定歐盟功能上線節奏與 App Store 規則的法規
- Investopedia — 毛利率的定義,以及業務結構為何會改變它
- Investopedia — 本益比倍數,以及倍數壓縮對持股人的意義
- Apple — 2026財年第三季財報(SEC 8-K表格,附件99.1)
- Apple — 2026財年第二季財報(SEC 8-K表格,附件99.1)
- Apple — 2026財年第一季財報(SEC 8-K表格,附件99.1)
- Apple — 2026財年第四季財報發布活動(2026年11月2日)