 Von Muke
Was eine Zahlungsrevolution im Inneren der Fed wirklich verändern würde
Aktualisiert am 23. Oktober 2026 — das Symposium hat stattgefunden. Die Abschnitte unterhalb der Forschungsnotiz wurden vorab verfasst und bleiben unverändert wie veröffentlicht; was geschah und wie die Märkte reagierten, ist hier ergänzt.
Kurze Antwort: Das Jackson Hole Economic Policy Symposium 2026 fand vom 27. bis 29. August 2026 unter dem Thema „Finanzielle Innovation: Auswirkungen auf Zahlungen und Politik“ statt. Fed-Chef Kevin Warsh hielt die Grundsatzrede am Freitag, 28. August — seinem 100. Tag im Amt. Er gab keine Forward Guidance, setzte aber eine klare Messlatte: Die Fed müsse „zuversichtlich sein, dass sich die zugrunde liegende Inflation klar und ausreichend schnell auf unser Ziel zubewegt. Andernfalls haben wir noch Arbeit vor uns.“ An diesem Tag gab der S&P 500 um 0,25 % nach, die Rendite zehnjähriger US-Staatsanleihen stieg um 5 Basispunkte auf 4,72 % und Bitcoin fiel um 3,0 %. Neunzehn Tage später, am 16. September, erhöhte der FOMC die Zinsen mit 12:0 Stimmen um 25 Basispunkte auf 3,75 %–4,00 %.
Forschungsnotiz – Informationen bis zum 5. August 2026 überprüft.
Die Federal Reserve Bank von Kansas City hat bestätigt, dass das Jackson Hole Economic Policy Symposium 2026 vom 27. bis 29. August unter dem Thema „Finanzielle Innovation: Auswirkungen auf Zahlungen und Politik“ stattfinden wird. Dieser Titel ist eine Tatsache. Die detaillierte Agenda, die Papiere, die Teilnehmerliste und die Reden waren zum Zeitpunkt des Schreibens nicht öffentlich; jede Beschreibung unten darüber, was Beamte vielleicht diskutieren, ist daher Markterwartung oder Urteil des Autors, nicht eine Behauptung über ein unveröffentlichtes Programm. Die offizielle Symposium-Seite ist hier verfügbar.
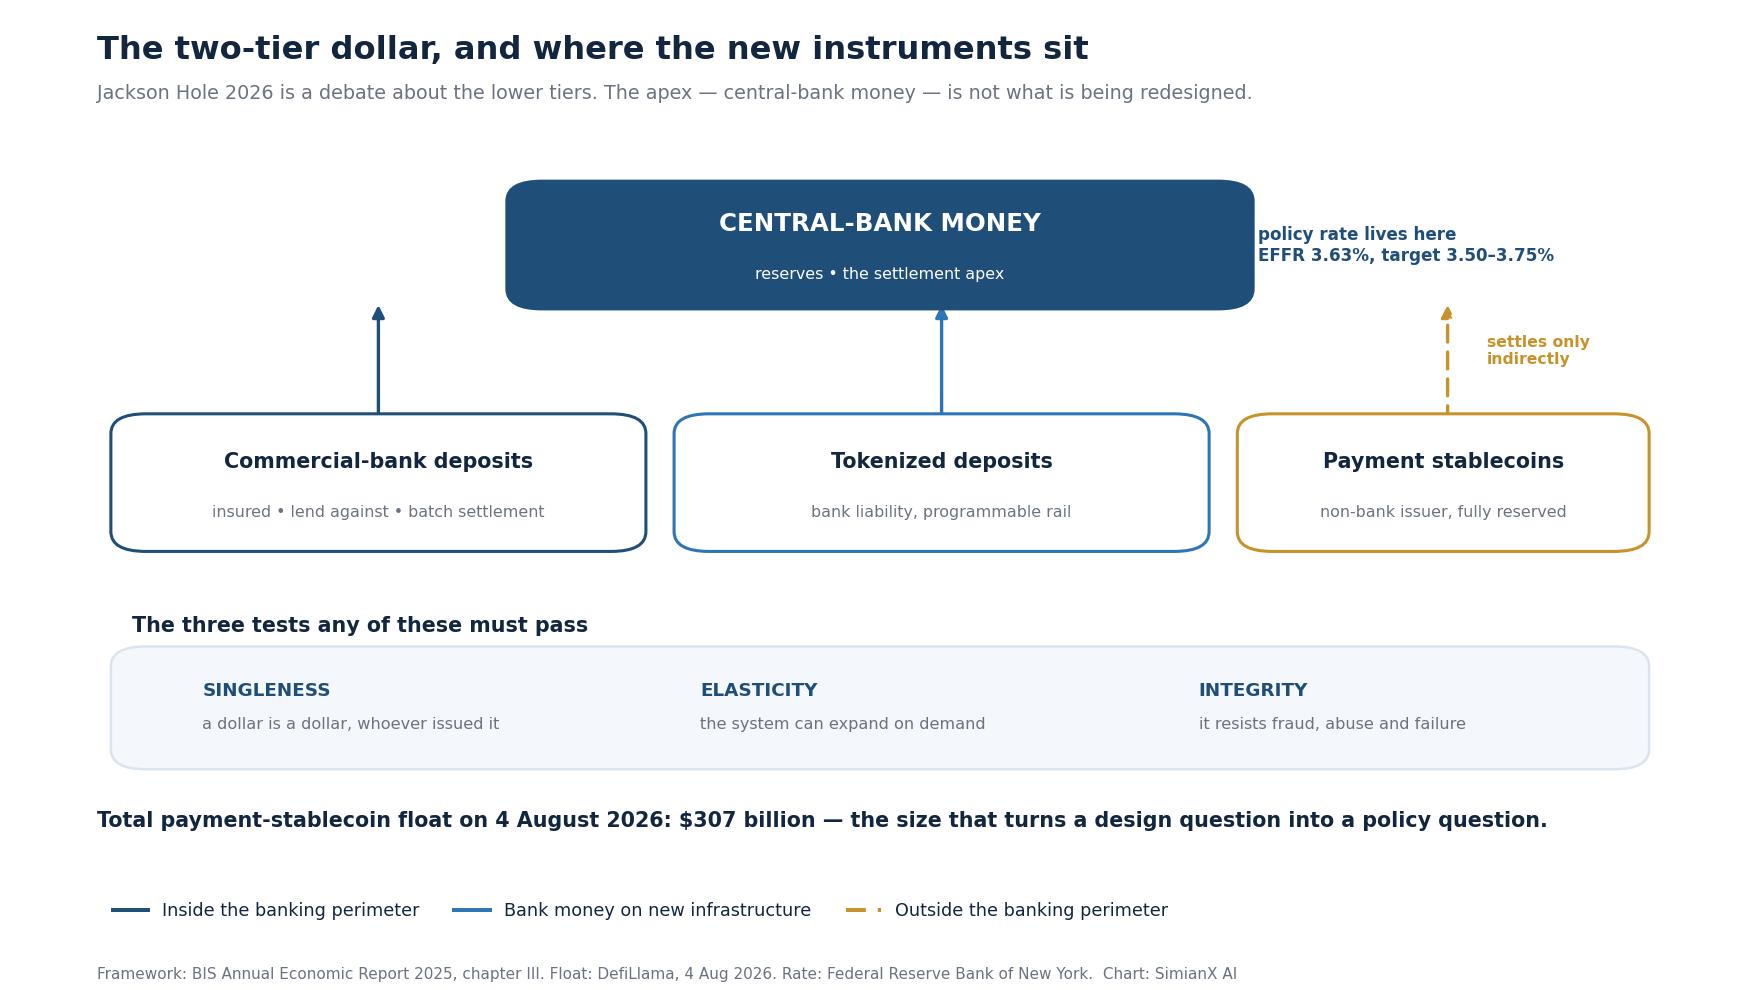
Die zentrale Frage ist größer als die, ob die Fed „Krypto annehmen“ wird. Es geht darum, ob ein Finanzsystem, das auf programmierbarem Geld, nahezu sofortiger Abwicklung und neuen privaten Dollarinstrumenten basiert, die Zentralbank zwingen wird, zu ändern, wie sie Politik umsetzt, Liquidität bereitstellt, Banken überwacht und die Einheitlichkeit des Dollars schützt.
Die kurze Antwort ist ja auf der Betriebssystemebene, aber wahrscheinlich nicht auf der Mandatsebene. Der Kongress weist der Fed weiterhin maximale Beschäftigung und Preisstabilität zu. Der FOMC setzt die Politik weiterhin hauptsächlich durch ein Regime administrierter Zinsen bei reichlichen Reserven fest. Doch die Kanäle, die diesen Zinssatz mit Einlagen, Krediten, Schatzwechseln, Zahlungsliquidität und Risikoanlagen verbinden, werden digitaler, kontinuierlicher und umkämpfter.
Was in Jackson Hole 2026 geschah: Warshs Grundsatzrede
Warshs Grundsatzrede war seine erste Rede in Jackson Hole als Fed-Vorsitzender. Die Passagen, die die geldpolitische Debatte bewegten:
- Bewusst keine Forward Guidance. Er nannte seinen Ausblick „eine Wanderkarte . . . nennen Sie es nur nicht Forward Guidance“, argumentierte, die in der Krise entstandene Praxis sei „länger geblieben, als sie willkommen war“, und sagte, die Fed solle sich nicht auf „ein Regime einlassen, in dem Marktteilnehmer für ihren nächsten Trade vor allem auf die Fed schauen“.
- Inflation zuerst. Er bezifferte die PCE-Inflation über zwölf Monate auf 3,7 % und die Sechsmonatsrate auf 4,1 % und merkte an, dass 54 % der Positionen im PCE-Warenkorb im vergangenen Jahr um mehr als 3 % gestiegen seien (gegenüber rund 32 % in den zwei Jahrzehnten vor der Pandemie). „Das vorrangige Augenmerk der Fed sollte derzeit auf den Preisen liegen.“
- Starke Wirtschaft, lockere Finanzierungsbedingungen. Arbeitslosenquote bei 4,1 %, Gewinne der S&P-500-Unternehmen binnen eines Jahres um mehr als 20 % gestiegen, Kreditspreads nahe historischen Tiefs — „Ich täte mich schwer, die allgemeinen Finanzierungsbedingungen als restriktiv zu bezeichnen.“
- „Geld zählt.“ Zum Thema des Symposiums sagte er, Finanzinnovationen „verändern die Mechanik“, die Geldbasis, Umlaufgeschwindigkeit des Geldes und Wirtschaft miteinander verbindet, „doch das ist kaum ein Grund, die letztlichen Wirkungen des Geldes auf Finanzierungsbedingungen und Preise zu ignorieren“. Zudem bezeichnete er KI als „potenziell neuen Produktionsfaktor“ und kündigte eine Taskforce zu Produktivität und Arbeitsplätzen an.
- Der Satz, den die Märkte zitierten: „Ich stehe heute hier, verpflichtet auf eine Disziplin, nicht auf eine Entscheidung.“
Was folgte. Am 28. August schloss der S&P 500 0,25 % tiefer bei 7.711,76 Punkten, die zehnjährige Rendite stieg von 4,67 % auf 4,72 %, und Bitcoin beendete den UTC-Tag 3,0 % im Minus. Am 16. September 2026 hob der FOMC das Zielband für die Federal Funds Rate einstimmig um einen Viertelpunkt auf 3,75 %–4,00 % an — die erste Zinserhöhung seit 2023 (Hintergrund in unserem Artikel über Warshs erste Zinserhöhung). Das aktuelle Zielband und jede Entscheidung seither verfolgen wir auf unserer Seite zu den Fed-Zinsentscheidungen.
Reden der Fed-Vorsitzenden in Jackson Hole und Marktreaktionen, 2010–2026
Jackson Hole ist für die Märkte wichtig, weil der Fed-Vorsitz dort oft den nächsten Schritt signalisiert. Die Tabelle listet jede Grundsatzrede des Vorsitzes seit 2010 (Bernanke hielt 2013 keine, Yellen 2015 ebenfalls nicht), die Marktreaktion am Tag der Rede und die Entscheidung des FOMC auf seiner nächsten Sitzung.
| Jahr | Vorsitz | Datum der Rede | S&P 500 am Tag | S&P 500 nach 5 Handelstagen | 10-jährige Rendite am Tag | Bitcoin am Tag | Nächste FOMC-Entscheidung |
|---|---|---|---|---|---|---|---|
| 2010 | Bernanke | 27. Aug. | +1,66 % | +5,47 % | +15 Bp | — | 21. Sep.: unverändert (QE2 folgte im November) |
| 2011 | Bernanke | 26. Aug. | +1,51 % | +1,27 % | −3 Bp | — | 21. Sep.: Operation Twist |
| 2012 | Bernanke | 31. Aug. | +0,51 % | +2,12 % | −6 Bp | — | 13. Sep.: Start von QE3 |
| 2014 | Yellen | 22. Aug. | −0,20 % | +0,55 % | 0 Bp | — | 17. Sep.: unverändert |
| 2016 | Yellen | 26. Aug. | −0,16 % | +0,35 % | +6 Bp | +0,3 % | 21. Sep.: unverändert |
| 2017 | Yellen | 25. Aug. | +0,17 % | +1,54 % | −3 Bp | +0,9 % | 20. Sep.: unverändert, Bilanzabbau angekündigt |
| 2018 | Powell | 24. Aug. | +0,62 % | +1,56 % | 0 Bp | +2,8 % | 26. Sep.: Erhöhung auf 2,00–2,25 % |
| 2019 | Powell | 23. Aug. | −2,59 % | +0,12 % | −8 Bp | +2,7 % | 18. Sep.: Senkung auf 1,75–2,00 % |
| 2020 | Powell | 27. Aug. (Do.) | +0,17 % | −0,68 % | +6 Bp | −1,4 % | 16. Sep.: unverändert bei 0–0,25 % |
| 2021 | Powell | 27. Aug. | +0,88 % | +1,46 % | −3 Bp | +4,5 % | 22. Sep.: unverändert, Tapering signalisiert |
| 2022 | Powell | 26. Aug. | −3,37 % | −6,55 % | +1 Bp | −6,2 % | 21. Sep.: Erhöhung um 75 Bp auf 3,00–3,25 % |
| 2023 | Powell | 25. Aug. | +0,67 % | +3,19 % | 0 Bp | −0,4 % | 20. Sep.: unverändert bei 5,25–5,50 % |
| 2024 | Powell | 23. Aug. | +1,15 % | +1,40 % | −6 Bp | +6,1 % | 18. Sep.: Senkung um 50 Bp auf 4,75–5,00 % |
| 2025 | Powell | 22. Aug. | +1,52 % | +1,41 % | −7 Bp | +4,0 % | 17. Sep.: Senkung auf 4,00–4,25 % |
| 2026 | Warsh | 28. Aug. | −0,25 % | −0,16 % | +5 Bp | −3,0 % | 16. Sep.: Erhöhung auf 3,75–4,00 % |
Quellen: Redetexte auf federalreserve.gov (verlinkt); Tagesschlusskurse des S&P 500 (^GSPC) und der Rendite zehnjähriger US-Staatsanleihen (^TNX) von Yahoo Finance; Bitcoin = BTC-USD-Tagesschluss (UTC) gegenüber dem Vortag; FOMC-Erklärungen. „Nach 5 Handelstagen“ = Schlusskurs fünf Handelstage nach der Rede gegenüber dem Schlusskurs davor.
Was die Bilanz zeigt:
- Der S&P 500 stieg an 10 von 15 Redetagen, doch die mittlere Bewegung (Median) lag bei nur +0,51 %, der Durchschnitt bei +0,15 %. Fünf Handelstage später notierte er in 12 von 15 Fällen höher.
- Die beiden großen Verlusttage waren falkenhafte Überraschungen oder Schocks: Powells kurze „Schmerz“-Rede 2022 (−3,37 %, −6,55 % nach einer Woche) und 2019, als eine Eskalation im Handelskrieg am selben Morgen die Rede überlagerte (−2,59 %).
- Jackson Hole nimmt oft den September vorweg. 2012 (QE3), 2018 (Erhöhung), 2019 (Senkung), 2022 (Erhöhung um 75 Bp), 2024 (die „Die Zeit ist gekommen“-Senkung) und 2026 (Erhöhung) lieferte die nächste Sitzung den Schritt, auf den die Rede hingedeutet hatte. Warsh ist stilistisch die Ausnahme — er weigerte sich, einen Hinweis zu geben —, und doch kam die Zinserhöhung.
- Bitcoin reagiert stärker als Aktien: Seine Bewegungen an Redetagen reichten bei den elf Reden seit 2016 von −6,2 % (2022) bis +6,1 % (2024).
Wie sich Aktien an den FOMC-Entscheidungstagen selbst verhalten, zeigt FOMC-Sitzungstermine und Reaktionen des S&P 500; die Inflationsdaten, auf die sich Warsh stützte, finden Sie auf der Seite zum PCE-Inflationsbericht.
Eine Politikkonferenz, die zu einem ungewöhnlich sensiblen Zeitpunkt ankommt
Jackson Hole 2026 kommt nur ein Jahr nachdem das FOMC seine zweite regelmäßige Überprüfung seiner geldpolitischen Strategie, Werkzeuge und Kommunikation abgeschlossen hat. Die Fed veröffentlichte am 22. August 2025 eine überarbeitete Erklärung zu langfristigen Zielen und geldpolitischer Strategie und behielt ihr Inflationsziel von 2 % für den langfristigen Zeitraum bei. Das macht eine umfassende Überarbeitung der Strategie im Jahr 2026 unwahrscheinlich. Die plausiblere Debatte ist, wie Innovation die Umsetzung und Messung der Politik im Rahmen des überarbeiteten Rahmens verändert.
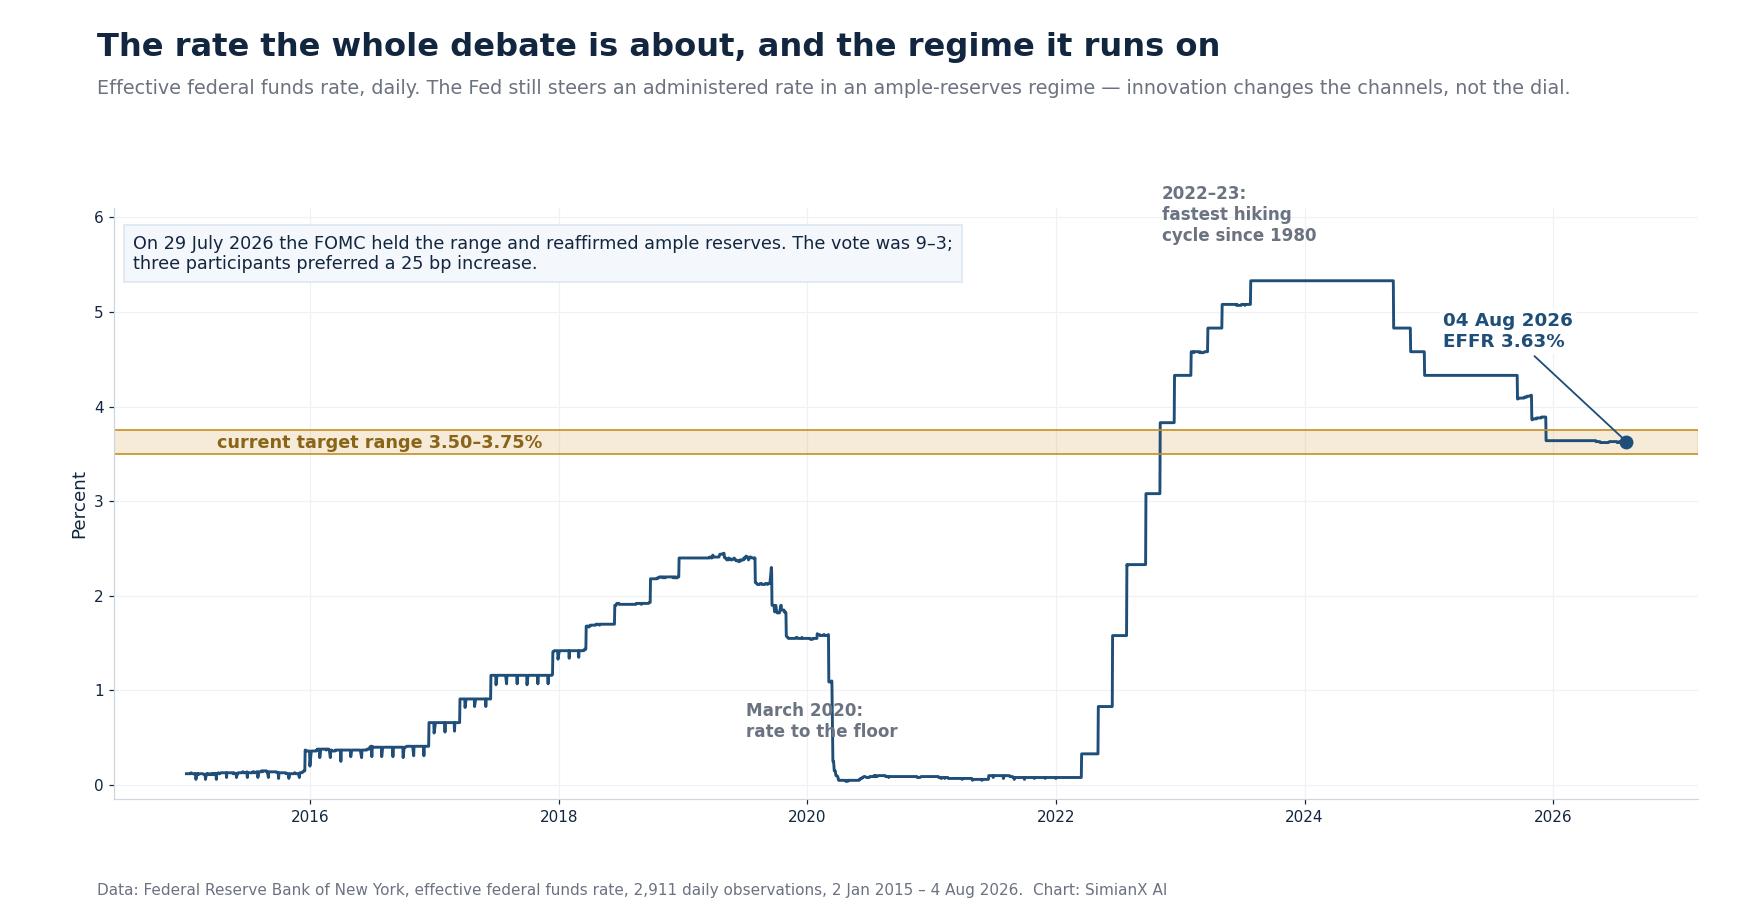
Der unmittelbare makroökonomische Hintergrund ist restriktiv, aber nicht rezessiv. Am 29. Juli 2026 beließ das FOMC das Zielband für die Federal Funds Rate bei 3,50 %–3,75 % und erklärte, dass es weiterhin reichliche Reserven aufrechterhalten werde. Die Erklärung beschrieb die wirtschaftliche Aktivität als solide wachsend und die Inflation als weiterhin erhöht im Vergleich zu 2 %, wobei die Unsicherheit teilweise mit Konflikten im Nahen Osten und sektoralen Angebotsengpässen verbunden ist. Die Abstimmung ergab 9–3; drei Teilnehmer bevorzugten eine Erhöhung um 25 Basispunkte. Diese Kombination – widerstandsfähiges Wachstum, unvollendete Desinflation und interne Meinungsverschiedenheiten – bedeutet, dass die Beamten Zahlungsinnovationen nicht als Nebenprojekt behandeln können. Jede Innovation, die die Geschwindigkeit des Abzugs von Einlagen, die Nachfrage nach Reserven oder den Durchgriff von Zinssätzen auf geldähnliche Instrumente verändert, kann die Kalibrierung der Politik selbst beeinflussen.
Der Dissens ist nicht neu. Die restriktive Wende unter neuer Führung war schon bei Warshs erster Fed-Sitzung 2026: Dot Plot kippt Richtung Zinserhöhung sichtbar, und der Juli-CPI-Bericht 2026 ließ beide Lager die Daten für sich reklamieren.
Drei weitere Kontextfaktoren sind wichtig.
Erstens trat das GENIUS-Gesetz im Juli 2025 in Kraft. Laut der Zusammenfassung des Congressional Research Service müssen zugelassene Emittenten von Zahlungs-Stablecoins eine Eins-zu-eins-Reserve in bestimmten liquiden Vermögenswerten halten, Rücknahmepolitiken offenlegen und monatliche Reserveinformationen veröffentlichen. Das Gesetz bewegt US-Stablecoins von einem weitgehend auf Einzelfall-Durchsetzung beruhenden Umfeld hin zu einem klar definierten aufsichtsrechtlichen Rahmen. Die marktstrukturelle Hälfte dieser Agenda behandeln wir gesondert im CLARITY Act 2026.
Zweitens hat der FedNow-Service die sofortige Abwicklung von einem Konzept zur Infrastruktur gemacht. Die Website der Federal Reserve Financial Services führt eine aktuelle Liste von Organisationen, die auf FedNow live sind. Die Einführung ist weiterhin eine kommerzielle Entscheidung für Finanzinstitute, aber die Existenz einer 24/7-Infrastruktur verändert die Kundenerwartungen und macht das Timing der Liquidität – nicht nur die Menge der Liquidität – zu einem politischen Thema.
Drittens ist die Tokenisierung nicht mehr auf spekulative Krypto-Märkte beschränkt. Die BIS argumentiert, dass tokenisierte Zentralbankreserven, Geld von Geschäftsbanken und Staatsanleihen den Kern eines Geldsystems der nächsten Generation bilden könnten. Ihr Kapitel im Jahreswirtschaftsbericht 2025 betont die Effizienzgewinne der programmierbaren Abwicklung und warnt gleichzeitig, dass Stablecoins bei systemischer Skalierung in den Tests auf Einheitlichkeit, Elastizität und Integrität schlecht abschneiden.
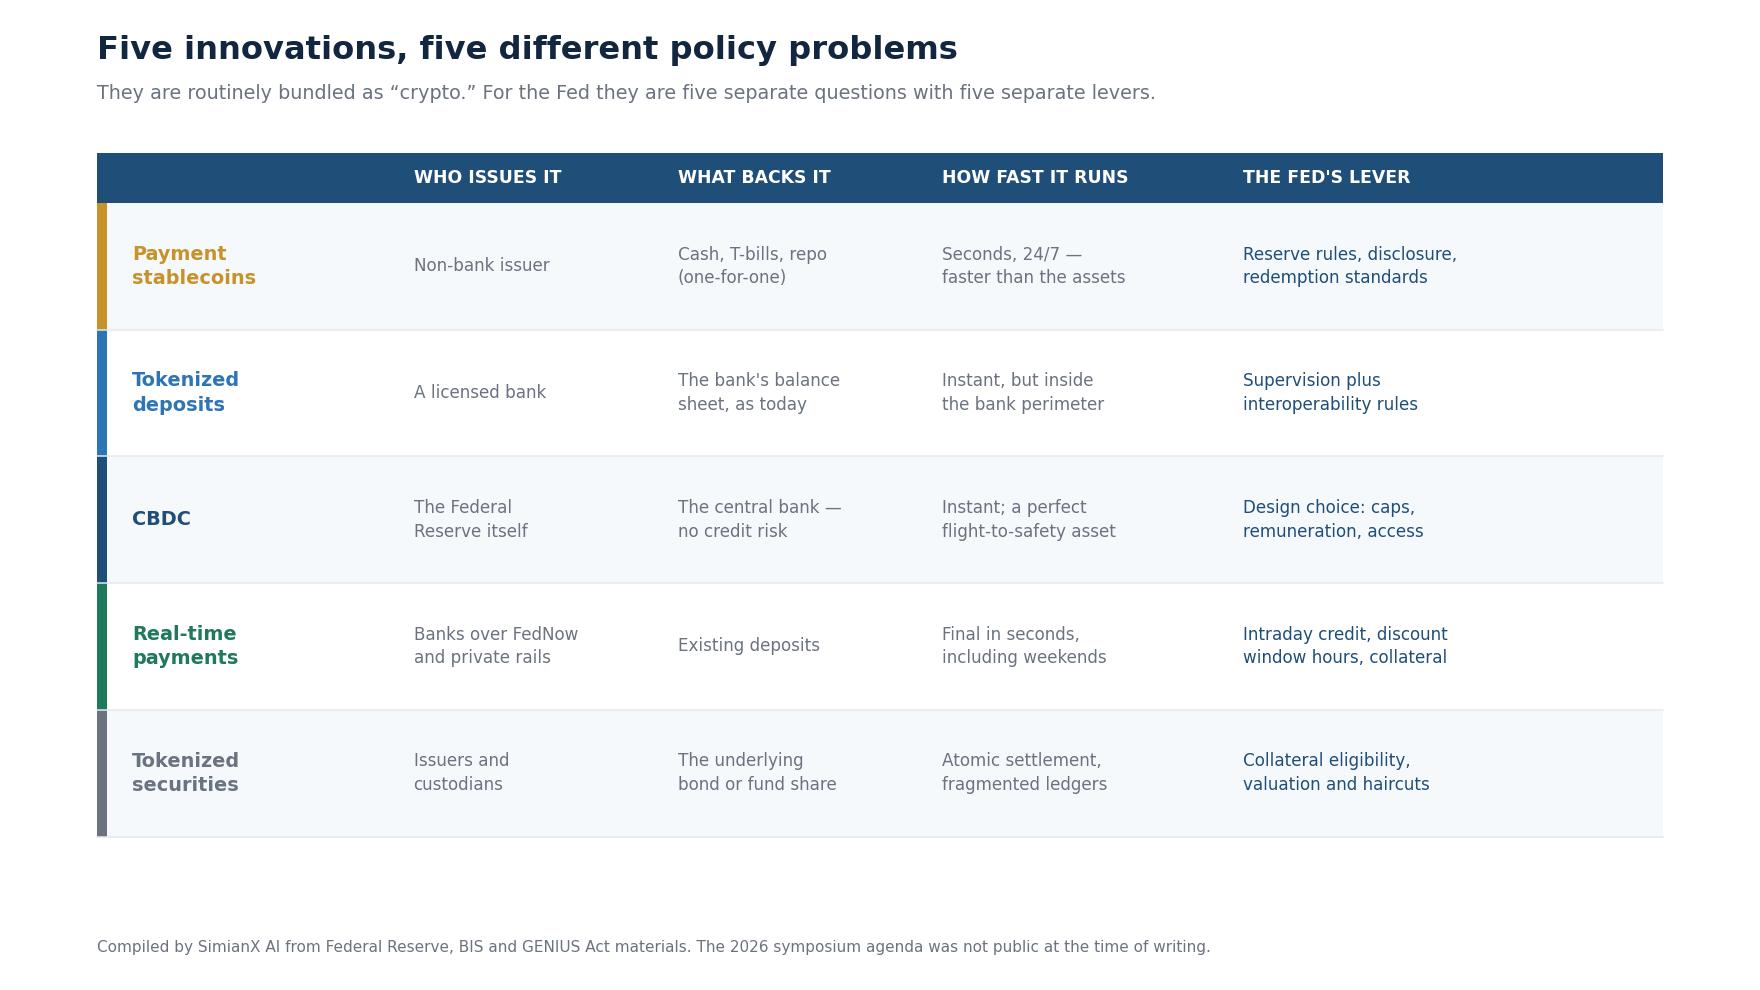
Fünf Innovationen, fünf verschiedene politische Probleme
1. Stablecoins: eine neue Dollar-Hülle mit alter Run-Dynamik
Regulierte Stablecoins können Zahlungsfriktionen verringern, den grenzüberschreitenden Zugang zu Dollar verbessern und ein bargeldähnliches Abwicklungsgut innerhalb der digitalen Vermögensmärkte bereitstellen. Fed-Gouverneur Christopher Waller hat ihr Potenzial im Einzelhandels- und grenzüberschreitenden Zahlungsverkehr beschrieben und dabei die Notwendigkeit klarer Anwendungsfälle, tragfähiger Geschäftsmodelle und Schutzmaßnahmen betont; seine Bemerkungen vom Februar 2025 sind hier.
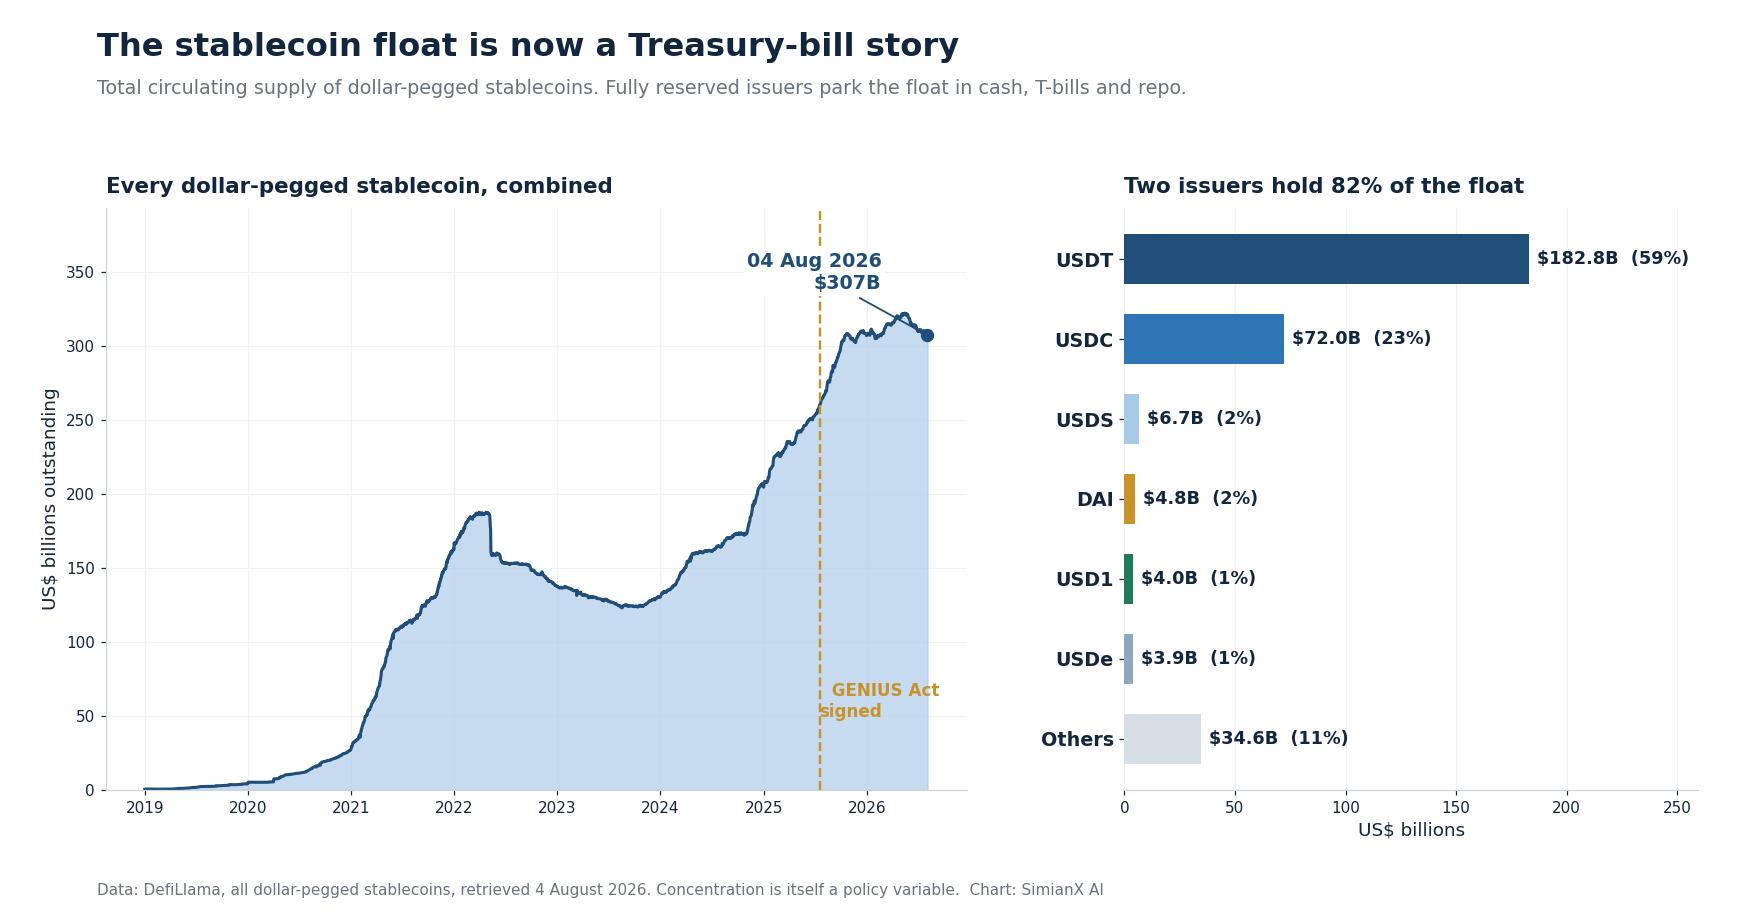
Die Größenordnung ist nicht mehr trivial. Laut DefiLlama lag der kombinierte Umlaufbestand aller an den Dollar gebundenen Stablecoins am 4. August 2026 bei rund 307 Milliarden Dollar. Etwa 82 % davon entfallen auf zwei Emittenten: Tethers USDT mit rund 183 Milliarden (59 %) und Circles USDC mit rund 72 Milliarden (23 %). Ein vollständig gedeckter Bestand dieser Größe ist rechnerisch ein Dauerauftrag zum Kauf von Bargeld, Schatzwechseln und Repo — und zugleich eine Konzentration operationeller Risiken auf sehr wenige Firmen. Wie dieses Duopol entstand, zeigt Stablecoins 2026: Visa, Stripe und das Rennen USDT gegen USDC; wie schnell die regulatorische Lücke zwischen beiden wachsen kann, zeigt Circle OCC-Zulassung 2026.
Aber Stablecoins sind wirtschaftlich näher an Narrow Banks oder Geldmarktinstrumenten als an gewöhnlichen Giroeinlagen. Ein vollständig reservierter Emittent verwandelt in der Regel Kundendollars in Bargeld, Bankeinlagen, Staatsanleihen oder Repo. In großem Maßstab kann das:
- die Finanzierung von Geschäftsbanken abziehen;
- die strukturelle Nachfrage nach kurzfristigen Staatsanleihen erhöhen;
- in Stressphasen schnelle Rücknahmeströme auslösen;
- operationale Risiken bei Emittenten, Verwahrstellen und Blockchains konzentrieren; und
- die traditionelle Verbindung zwischen der Schaffung von Einlagen und der Bankkreditvergabe schwächen.
Das zentrale politische Thema ist nicht, ob ein Token an einem normalen Tag für einen Dollar gehandelt wird. Es ist, ob die Rückzahlung zum Nennwert ein Wochenende, einen Cybervorfall, einen Schock im Staatsanleihenmarkt oder das Versagen eines wichtigen Dienstleisters übersteht. Die empirische Antwort darauf ist unsere Referenztabelle Jede große Stablecoin-Abkopplung: Der Nennwert ist schon mehrfach gebrochen — am schnellsten dann, wenn Reserveaktivum und Rücknahmeversprechen an verschiedenen Orten lagen.
2. Tokenisierte Einlagen: Innovation im zweistufigen Bankensystem
Tokenisierte Einlagen sind Bankverbindlichkeiten, die auf programmierbarer Infrastruktur dargestellt werden. Im Gegensatz zu einem Nichtbank-Stablecoin bleiben sie Teil des Bankenumfelds und können die vertraute Hierarchie bewahren, in der Geld von Geschäftsbanken letztendlich in Zentralbankgeld abgerechnet wird.
Das macht sie für Zentralbanken attraktiv: Sie können atomare Lieferung gegen Zahlung, programmierbares Cash-Management und schnellere grenzüberschreitende Transaktionen ermöglichen, ohne Banken vollständig zu disintermedieren. Doch Interoperabilität ist entscheidend. Wenn jede Bank einen geschlossenen Token ausgibt, der mit unterschiedlichen Abschlägen oder Abrechnungsregeln gehandelt wird, wird die Einheitlichkeit des Geldes der Geschäftsbanken geschwächt. Eine Dollar-Einlage bei Bank A muss wirtschaftlich äquivalent zu einer Dollar-Einlage bei Bank B bleiben.
3. CBDC: die Option, die die Fed am wenigsten wahrscheinlich schnell ausüben wird
Eine digitale Währung der US-Notenbank wäre eine direkte Verbindlichkeit der Federal Reserve, die in digitaler Form verfügbar ist. Das CBDC-Diskussionspapier der Fed identifiziert mögliche Effizienz- und Inklusionsvorteile sowie Risiken in Bezug auf Datenschutz, Cybersicherheit, finanzielle Stabilität und Disintermediation und befürwortet kein vorherbestimmtes Ergebnis.
Für 2026 ist der plausibelste Weg der Fed die Fortsetzung der Forschung zu Großhandelsabrechnungen, Interoperabilität und tokenisierten Zentralbankverbindlichkeiten – nicht ein plötzlicher Start einer Einzelhandels-CBDC. Eine weit verbreitete, zinsbringende Einzelhandels-CBDC könnte ein leistungsstarkes Instrument zur Übertragung von Leitzinsen werden, könnte jedoch auch der Öffentlichkeit ein sofort verfügbares Sicherheitsvermögen bieten, was Bankruns beschleunigen könnte. Die politischen, rechtlichen und gestalterischen Hürden bleiben viel höher als bei der Aufrüstung der Großhandelsinfrastruktur.
4. Echtzeitzahlungen: schnellere Abrechnung, schnellere Liquiditätsschocks
FedNow und private Instant-Zahlungsnetzwerke verkürzen die Zeitspanne zwischen Anweisung und endgültiger Abrechnung. Das verbessert die Effizienz und senkt die Innertageskreditrisiken. Es komprimiert auch die Zeit, die Banken haben, um auf Abflüsse zu reagieren. In einem 24/7-System wird das Konzept der „End-of-Day-Liquidität“ veraltet.
Die politische Implikation ist einfach: Der Zugang zum Diskontfenster, die Vorpositionierung von Sicherheiten, Intraday-Kredite und aufsichtsrechtliche Liquiditätskennzahlen müssen sich in Richtung kontinuierlicher Bereitschaft weiterentwickeln. Eine Bank, die am Freitag liquid erscheint, könnte am Samstagabend mit Rückgaben von Token oder Abflüssen von Instant-Zahlungen konfrontiert werden.
5. Digitale Vermögenswerte und tokenisierte Wertpapiere: Sicherheiten werden programmierbar
Tokenisierte Staatsanleihen, Geldmarktfondsanteile und andere reale Vermögenswerte können die Abgleichkosten senken und atomare Abrechnungen unterstützen. Sie können auch Sicherheiten über Hauptbücher, Smart Contracts und Verwahrer fragmentieren. Wenn tokenisierte Sicherheiten in Zentralbank- oder privaten Liquiditätsvereinbarungen akzeptiert werden, werden die Zulassungsregeln, die Bewertung, Abschläge und die operationale Resilienz zur Infrastruktur der Geldpolitik. Das bewegt sich bereits vom Pilotprojekt zur Infrastruktur: siehe DTCC-Pilot für tokenisierte Wertpapiere 2026, Securitize an der NYSE 2026 und die britische Tokenisierungs-Roadmap 2026.
Wie sich die monetäre Übertragung ändern könnte
Der Leitzins der Fed beeinflusst die Wirtschaft durch Geldmarktzinsen, Bankfinanzierungskosten, Kreditangebot, Vermögenspreise und Erwartungen. Finanzielle Innovation kann jede Verbindung verändern.
Das Einlagen-Beta könnte steigen. Digitale Geldbörsen erleichtern den Vergleich und die Bewegung von Geld. Wenn Haushalte und Unternehmen sofort von niedrigverzinslichen Bankeinlagen in tokenisierte Staatsanleihenprodukte oder verzinsliche digitale Bargeldäquivalente wechseln können, müssen Banken möglicherweise Einlagen schneller nach einer Fed-Änderung neu bewerten. Das stärkt die Zinsweitergabe an Sparer, erhöht jedoch die marginalen Finanzierungskosten der Banken.
Die Kreditvergabe könnte migrieren. Wenn Einlagen von Banken zu vollständig reservierten Stablecoins abfließen, könnten die entsprechenden Vermögenswerte in Schatzwechsel anstatt in Bankkredite fließen. Banken können diese Finanzierung über den Wholesale-Markt refinanzieren, jedoch normalerweise zu höheren und volatileren Kosten. Das Ergebnis könnte eine striktere Kreditvergabe für kleine Unternehmen und Haushalte sein, selbst wenn die aggregierten „digitalen Dollar“ wachsen.
Die Übertragung könnte nichtlinearer werden. Eine moderate Erhöhung des Leitzinses könnte das Reserveeinkommen der Stablecoin-Emittenten verbessern, Guthaben in Richtung tokenisierter Bargeldprodukte anziehen und den Wettbewerb um Bankeinlagen beschleunigen. Im Gegensatz dazu komprimieren Zinssenkungen das Reserveeinkommen und könnten Stablecoin-Emittenten dazu ermutigen, Gebühren, Skalierung oder riskantere angrenzende Geschäfte zu suchen. Der gleiche Zinsschritt kann daher Banken, Stablecoin-Emittenten und Krypto-Märkte in unterschiedliche Richtungen beeinflussen. Die historischen Basisraten dieser Schritte stehen in Jeder Fed-Zinssenkungszyklus seit 1980 und Jeder Zinserhöhungszyklus seit 1983.
Die Geschwindigkeit und Beobachtbarkeit könnten sich verbessern—aber die Interpretation könnte sich verschlechtern. Programmierbare Plattformen können Transaktionsdaten in hoher Frequenz generieren. Das könnte der Fed helfen, Liquidität und Zahlungsspannungen früher zu überwachen. Doch Wallet-Transfers sind nicht dasselbe wie der endgültige Konsum, und On-Chain-Volumina enthalten oft Flüsse von und zu Börsen, Sicherheitenbewegungen und automatisierte Transaktionen. Bessere Daten bedeuten nicht automatisch bessere makroökonomische Signale.
Liquiditätsmanagement und die Bilanz der Fed
Das Bekenntnis der FOMC-Erklärung vom Juli zu einem Regime reichlicher Reserven ist zentral für die Debatte von 2026. Finanzielle Innovation wird wahrscheinlich die Nachfrage nach Reserven nicht beseitigen; sie könnte diese Nachfrage volatiler und weniger vorhersehbar machen.
Es lohnt sich, genau zu sagen, was „der Leitzins“ derzeit ist, denn jedes Transmissionsargument oben läuft durch ihn hindurch. Der effektive Federal-Funds-Satz lag am 4. August 2026 bei 3,63 % — bequem innerhalb des Zielbandes von 3,50 bis 3,75 % — laut den Referenzzinsdaten der Federal Reserve Bank of New York. Das ist der Regler. Alles, worüber in Jackson Hole gesprochen wird, betrifft die Verkabelung zwischen Regler und Wirtschaft, nicht den Regler selbst.
Stablecoin-Reserven können zwischen Bankeinlagen, Schatzwechseln und Repo wechseln. Tokenisierte Märkte können kontinuierlich abgerechnet werden. Sofortige Zahlungen können Abflüsse außerhalb der konventionellen Betriebszeiten erzeugen. Zusammen werfen diese Änderungen vier Fragen für die Fed auf:
- Sollte der Zugang zu Master-Konten oder Zentralbankdiensten direkt oder indirekt für neue Formen regulierten Geldes ausgeweitet werden?
- Sollten die ständigen Liquiditätsfazilitäten länger oder gegen einen breiteren Satz technologisch repräsentierter Sicherheiten betrieben werden?
- Wie sollten Modelle zur Reserve-Nachfrage Wochenend- und Intraday-Zahlungsspitzen berücksichtigen?
- Könnten große Stablecoin-Reserveportfolios die Knappheit von Schatzwechseln in normalen Zeiten und Notverkäufe in Stressphasen verstärken?
Die wahrscheinliche Antwort ist ein schrittweises Redesign: mehr vorab positionierte Sicherheiten, klarere Zugangsebenen, erweiterte Betriebszeiten, stärkere Interoperabilitätsanforderungen und bessere Echtzeitdaten. Die Fed könnte auch eine engere Koordination zwischen der Umsetzung der Geldpolitik und der Aufsicht benötigen. Wenn eine Änderung der Reserveregulierung oder der Stablecoin-Regeln die Einlagenströme verändert, kann dies das Niveau der Reserven ändern, das mit „reichlichen“ Bedingungen vereinbar ist.
Finanzstabilität: Der Bankrun läuft jetzt mit Softwaregeschwindigkeit
Der Finanzstabilitätsbericht der Federal Reserve von Mai 2026 bleibt der natürliche Rahmen zur Bewertung von Verwundbarkeiten: Bewertungsdruck, Kreditaufnahme durch Unternehmen und Haushalte, Verschuldung im Finanzsektor und Finanzierungsrisiken. Digitale Finanzen fügen allen vier eine übergreifende Schicht hinzu.
Das größte Risiko ist eine Diskrepanz zwischen der Geschwindigkeit der Verbindlichkeiten und der Geschwindigkeit der Vermögenswerte. Ein Stablecoin kann in Sekunden eingelöst werden; die Bankeinlage des Emittenten, der Repo-Anspruch oder die Staatsanleihe können unter Stress möglicherweise nicht mit gleicher Sicherheit monetarisiert werden. Tokenisierung entfernt nicht das Risiko von Laufzeit, Kredit oder Liquidität – sie kann lediglich den Run auf die Verbindlichkeiten beschleunigen.
Betriebliche Konzentration ist eine zweite Verwundbarkeit. Eine Handvoll Blockchains, Cloud-Anbieter, Verwahrer, Wallet-Plattformen und Compliance-Anbieter könnte systemisch wichtig werden, ohne konventionellen Banken zu ähneln. Fehler in Smart Contracts, Brückenfehler, Manipulation von Orakeln und Fehler im Schlüsselmanagement können Verluste verursachen, selbst wenn die Reservevermögen solide sind. Die oben genannten 307 Milliarden Dollar verteilen sich nicht gleichmäßig: Da rund 82 % bei zwei Emittenten liegen, ist ein einzelner Betriebsausfall kein Firmenereignis mehr, sondern ein makrorelevantes.
Drittens kann regulatorische Arbitrage wandern, anstatt zu verschwinden. Die Gesetzgebung zu Stablecoins schafft einen Rahmen, aber der Wettbewerb zwischen Bundes-, Landes- und ausländischen Regulierungen kann Aktivitäten in den am wenigsten restriktiven Bereich drängen. Konsistente Regeln für Rücknahmen, Segregation von Reserven, Offenlegung, Kapital, operationelle Resilienz und Abwicklung sind daher unerlässlich.
Schließlich haben Dollar-Stablecoins eine internationale Dimension. Sie können den Zugang zu Dollar erweitern und die Rolle des Dollars verstärken, aber sie können auch Kapitalflucht und Währungsersatz in anfälligen Volkswirtschaften beschleunigen. Die nationale Innovationspolitik wird zunehmend externe monetäre Konsequenzen haben.
Der plausibelste politische Weg der Fed
Der Basisfall ist kein Krypto-Pivot. Es ist eine Strategie der regulierten Integration mit sechs Elementen:
- das duale Mandat und das Inflationsziel von 2 % bewahren;
- die Zentralbankreserven an der Spitze der Abwicklung halten;
- reguliertes privates Geld unter gemeinsamen Rücknahme- und Liquiditätsstandards innovieren lassen;
- FedNow, Großhandelsabwicklung und Liquiditätsanlagen für 24/7-Finanzierung modernisieren;
- klären, wie tokenisierte Einlagen und berechtigte tokenisierte Sicherheiten in die Bankenaufsicht passen; und
- die übergreifende Aufsicht über Emittenten, Verwahrer, Börsen und kritische Technologieanbieter stärken.
Dieser Ansatz steht im Einklang mit der Ansicht der BIS, dass Innovation am besten funktioniert, wenn Zentralbankgeld ein zweistufiges System verankert. Er ist auch politisch machbarer als ein Einzelhandels-CBDC und weniger disruptiv, als jedem Emittenten von digitalen Dollar den direkten Zugang zur Zentralbank zu gewähren.
Jackson Hole könnte immer noch von großer Bedeutung sein, ohne eine sofortige politische Ankündigung zu produzieren. Ein gemeinsames Vokabular—das Stablecoins, tokenisierte Einlagen, tokenisierte Wertpapiere und Zentralbankgeld unterscheidet—würde selbst regulatorische Mehrdeutigkeit verringern. Wichtiger ist, dass Beamte signalisieren könnten, welche Innovationen zum monetären Kern gehören und welche als Anlageprodukte am Rand bleiben sollten.
Drei Szenarien für 2026–2028
| Szenario | Finanzarchitektur | Fed-Reaktion | Banken- und Krediteffekt | Krypto-Markteffekt |
|---|---|---|---|---|
| Basislinie: regulierte Koexistenz | Stablecoins wachsen hauptsächlich im Handel, grenzüberschreitenden Zahlungen und Treasury-Management; tokenisierte Einlagen erweitern sich allmählich; die Akzeptanz von FedNow verbreitet sich. | Leitlinien, Interoperabilitätsstandards, stärkere Liquiditätsüberwachung und schrittweise Erweiterung der Betriebszeiten. | Handhabbare Einlagenkonkurrenz; große Banken passen sich schneller an als kleine Banken; der Krediteffekt ist bescheiden, aber ungleichmäßig. | Positiv für konforme Emittenten, Verwahrung, Börsen und tokenisierte Infrastruktur für reale Vermögenswerte; begrenzte Auswirkungen auf unbesicherte Token. |
| Optimistisch: produktive Integration | Tokenisierte Einlagen, Reserven und Wertpapiere werden interoperabel; regulierte Stablecoins verbinden sich sicher mit Zahlungssystemen; atomare Abwicklung skaliert. | Klare Zugangsebenen, Standards für tokenisierte Sicherheiten, nahezu kontinuierliche Liquiditätsinstrumente und koordinierte bundesstaatliche Regulierung. | Niedrigere Abwicklungskosten und bessere Mobilität von Sicherheiten gleichen teilweise höhere Einlagenkonkurrenz aus; Kredite werden effizienter. | Breite institutionelle Akzeptanz; stärkere Nachfrage nach Abwicklungsnetzwerken und konformem DeFi; niedrigere Risikoaufschläge, obwohl die Token-Auswahl kritisch bleibt. |
| Risiko: digitaler Ansturm und Fragmentierung | Ein großer Emittent, Verwahrer oder Blockchain schlägt fehl; die Einlösungen von Stablecoins steigen stark; Einlagen fliehen aus schwächeren Banken; tokenisierte Sicherheiten fragmentieren. | Notfallliquidität, erweiterte Sicherheitenoperationen, strengere Einlösungs- und Reserveregeln sowie mögliche Einschränkungen beim Zugang oder bei Aktivitäten. | Die Kosten für Großhandelsfinanzierung steigen, die Bankenvergabe zieht sich zurück und kleinere Institutionen sehen sich unverhältnismäßigem Stress ausgesetzt. | Stablecoins entkoppeln sich vorübergehend, Hebel wird abgebaut, die Liquidität an Börsen sinkt und hochriskante Krypto-Assets verkaufen sich stark; regulierte Überlebende konsolidieren Marktanteile. |
Dies sind Autorenszenarien, keine Prognosen der Fed oder der Organisatoren des Symposiums.
Was Krypto-Investoren beobachten sollten
Die Auswirkungen von Krypto werden weniger davon abhängen, ob die politischen Entscheidungsträger "pro-Innovation" klingen, sondern mehr von vier technischen Signalen.
Erstens, Reservenbehandlung. Regeln, die Bargeld, Staatsanleihen und hochwertige Repo-Transaktionen begünstigen, würden das Wachstum regulierter Stablecoins und die Nachfrage nach Staatsanleihen unterstützen, könnten jedoch die Margen der Emittenten drücken oder die Flexibilität verringern.
Zweitens, Zugang und Interoperabilität. Eine glaubwürdige Brücke zwischen Banken, FedNow, tokenisierten Einlagen und öffentlichen oder genehmigten Ledgern wäre strukturell positiv für zahlungsorientierte Netzwerke und Tokenisierungsinfrastrukturen. Geschlossene Systeme würden die Netzwerkeffekte einschränken.
Drittens, Liquiditätsunterstützungen. Wenn regulierte Emittenten oder ihre Bankpartner klarere Wege zur Zentralbankliquidität erhalten, könnte das wahrgenommene Run-Risiko sinken. Wenn der Zugang indirekt und operationell eng bleibt, werden die Märkte eine größere Wochenend-Liquiditätsprämie einpreisen.
Viertens, die regulatorische Unterscheidung zwischen Geld und Investition. Stablecoins und tokenisierte Einlagen könnten klarer als Zahlungsmittel behandelt werden, während unbesicherte Krypto-Assets Risikowerte bleiben. Diese Divergenz begünstigt konforme Dollar-Token, Verwahrung, Abwicklung und Plattformen für reale Vermögenswerte mehr als sie Krypto pauschal begünstigt.
Im Basisfall ist das Symposium moderat positiv für den institutionellen Krypto-Stack, aber neutral für breite Tokenpreise. Im optimistischen Fall erweitert die regulierte Tokenisierung den adressierbaren Markt und verringert die rechtliche Unsicherheit. Im Risikofall könnte ein schnell ablaufender Bankrun die Dollarliquidität verknappen und einen korrelierten Ausverkauf bei Stablecoins, Börsentoken, DeFi-Sicherheiten und High-Beta-Assets verursachen.
Wer diesen Signalen folgen will, ohne jede Veröffentlichung selbst zu lesen: Genau dafür ist unser Werkzeugkasten gebaut.
- SimianX AI — die Multi-Agenten-Rechercheplattform
- Krypto-Leaderboard — wie 30 KI-Modelle die großen Coins einordnen, laufend aktualisiert
- Live Command Room — der vierstufige Agenten-Workflow für jedes Paar
- Autopiloten — automatische Neuanalyse, sobald sich die Fakten ändern
- Marktpuls — Echtzeit-Ereigniserkennung für Krypto und Aktien
Jackson Hole: Häufige Fragen
Wann fand Jackson Hole 2026 statt?
Das Economic Policy Symposium der Kansas City Fed fand vom 27. bis 29. August 2026 in Jackson Hole, Wyoming, statt. Fed-Chef Kevin Warsh hielt die Grundsatzrede am Freitag, 28. August.
Was war das Thema von Jackson Hole 2026?
„Finanzielle Innovation: Auswirkungen auf Zahlungen und Politik.“ Warsh verknüpfte es mit zwei Themen: wie Innovation die Verbindungen zwischen Geld und Wirtschaft verändert („Geld zählt“) und KI als möglichen neuen Produktionsfaktor.
Was sagte Warsh in Jackson Hole?
Er verzichtete auf Forward Guidance, sagte, das Hauptaugenmerk der Fed solle bei einer PCE-Inflation von 3,7 % auf den Preisen liegen, und formulierte seinen Maßstab: Die Fed müsse zuversichtlich sein, dass sich die zugrunde liegende Inflation „klar und ausreichend schnell“ auf 2 % zubewegt. „Andernfalls haben wir noch Arbeit vor uns.“
Hat die Fed nach Jackson Hole 2026 die Zinsen erhöht?
Ja. Am 16. September 2026 hob der FOMC das Zielband für die Federal Funds Rate mit 12:0 Stimmen um 25 Basispunkte auf 3,75 %–4,00 % an.
Wie reagieren Aktien üblicherweise auf die Rede in Jackson Hole?
Seit 2010 ist der S&P 500 an 10 von 15 Redetagen des Fed-Vorsitzes gestiegen, mit einer mittleren Bewegung (Median) von +0,51 %. Die größten Verluste gab es 2022 (−3,37 %) und 2019 (−2,59 %).
Fazit: Evolution im Mandat, Revolution in der Infrastruktur
Finanzielle Innovation wird wahrscheinlich nicht umschreiben, wofür die Federal Reserve steht. Maximale Beschäftigung, Preisstabilität und finanzielle Stabilität werden die Anker bleiben. Sie kann jedoch umschreiben, wie die Fed diese Ziele erreicht.
Der wichtige Übergang erfolgt von einem Finanzsystem, das um die Batch-Verarbeitung an Geschäftstagen und feste Bankeinlagen organisiert ist, zu einem, das durch programmierbare Ansprüche, kontinuierliche Abwicklung und sofortige Mobilität gekennzeichnet ist. In dieser Welt kann die monetäre Übertragung schneller sein, die Bankenfinanzierung kann weniger stabil sein, Sicherheiten können effizienter bewegt werden und Bankruns können mit Softwaregeschwindigkeit ablaufen.
Deshalb könnte Jackson Hole 2026 von Bedeutung sein, selbst wenn es keine dramatische Ankündigung gibt. Die nächste Herausforderung für die Fed besteht nicht darin, zwischen „traditioneller Finanzwirtschaft“ und „Krypto“ zu wählen. Es geht darum, die Einheitlichkeit, Elastizität und Integrität des Dollars zu bewahren, während die Technologie darunter sich ändern darf.
Verwandte Artikel
- Warsh ignoriert Trump: erste Zinserhöhung der Fed seit 2023
- Fed-Zinsentscheid: Termine 2026, Uhrzeit und FOMC-Ergebnis
- FOMC-Termine 2027: So bewegt sich der S&P 500 an Fed-Tagen
- Fed Dot Plot: alle Zinsprognosen seit 2012 vs. Realität
- PCE-Inflation der USA: neueste Daten und Veröffentlichungen
- Bitcoin nach jeder Fed-Zinssenkung: Referenz 2019-2026
- Anleihe-Ausverkauf 2026: 30-jährige Rendite so hoch wie 2007
- Stablecoins 2026: Visa, Stripe & das Rennen USDT vs. USDC
- Jede große Stablecoin-Abkopplung: die Referenztabelle
- Circle OCC-Zulassung 2026: USDC gewinnt, USDT unter Druck
- CLARITY Act Tracker: aktueller Stand, Senatsvotum, Zeitplan
- DTCC-Pilot für tokenisierte Wertpapiere 2026: Wall Street
- Securitize NYSE-Debüt 2026: SECZ und tokenisierte Aktien
- UK-Tokenisierungs-Roadmap 2026: Der £33-Mrd.-Marktumbau
- Warshs erste Fed-Sitzung: Dot-Plot kippt zur Zinserhöhung
- Jeder Zinssenkungszyklus der Fed seit 1980: Aktien und Gold
- Alle Fed-Zinserhöhungszyklen seit 1983: S&P 500 & Chips
Ausgewählte Quellen
- Federal Reserve — Bericht zur finanziellen Stabilität
- Federal Reserve Bank of New York — Daten zum effektiven Federal-Funds-Satz
- DefiLlama — im Umlauf befindliche Stablecoins
- Federal Reserve — FOMC-Sitzungskalender
- Federal Reserve — Grundsatzrede von Fed-Chef Warsh beim Jackson-Hole-Symposium 2026
- Federal Reserve — FOMC-Erklärung vom 16. September 2026
- Federal Reserve — Rede von Fed-Chef Powell in Jackson Hole 2022
- Federal Reserve — Rede von Fed-Chef Powell in Jackson Hole 2024
- Yahoo Finance — Kurshistorie des S&P 500 (^GSPC)