newcleo geht mit 8,145 $ an die Börse: Was der erste NWCL-Schlusskurs über den Deal verrät
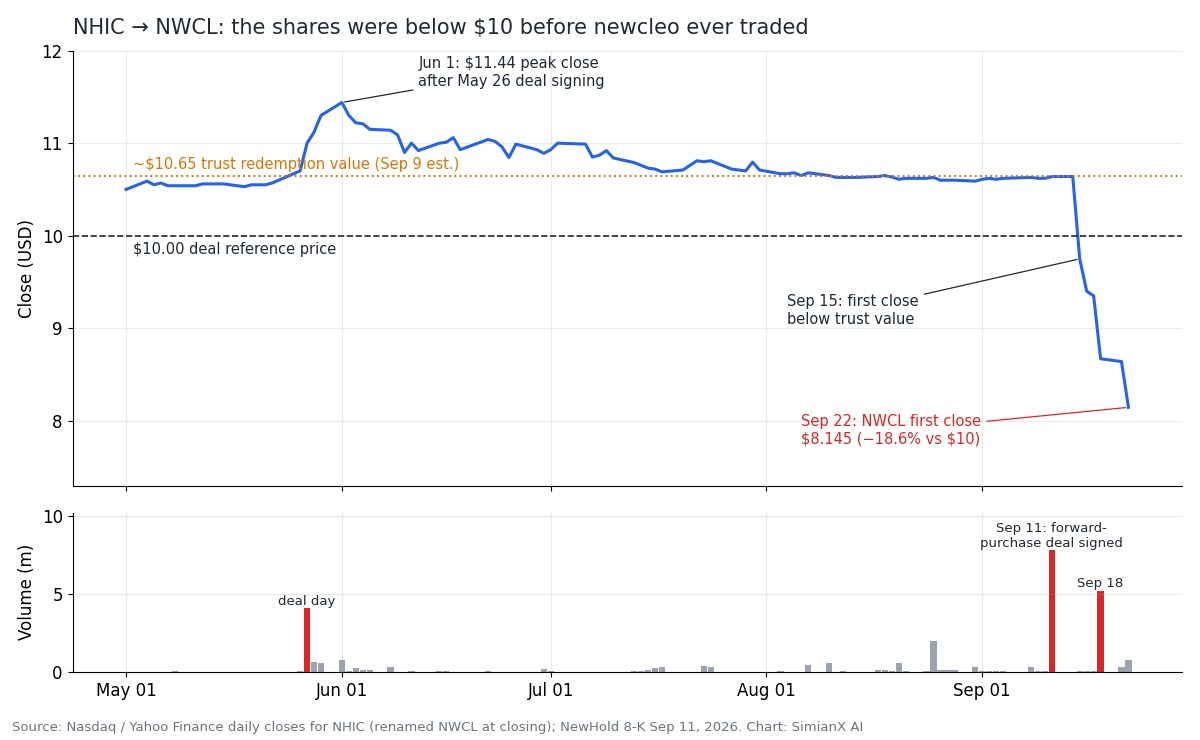
newcleo (Nasdaq: NWCL), der in London und Turin ansässige Entwickler bleigekühlter schneller Reaktoren und von MOX-Kernbrennstoff aus recyceltem Material, beendete seinen ersten Tag als börsennotiertes Unternehmen am 22. September 2026 bei 8,145 $. Das liegt 18,6 % unter dem Referenzpreis von 10,00 $, zu dem der gesamte Deal vereinbart wurde, und 28,8 % unter dem Höchststand von 11,44 $, den die SPAC-Aktien eine Woche nach Bekanntgabe der Fusion erreicht hatten.
Die meisten Berichte stellten die Notierung als „2,4-Milliarden-Dollar-Atom-IPO für den KI-Strom-Boom“ dar. Drei Details aus den Pflichtveröffentlichungen verändern dieses Bild:
- Es ist kein IPO. newcleo fusionierte mit dem SPAC NewHold Investment Corp III (
NHIC), und die 2,4 Mrd. $ sind ein Pre-Money-Eigenkapitalwert, der bei der Unterzeichnung am 26. Mai 2026 festgelegt wurde – weder eingeworbenes Kapital noch der Wert, den der Markt dem Unternehmen heute beimisst. - Die Aktie lag schon unter 10 $, bevor newcleo überhaupt gehandelt wurde. NHIC fiel in den fünf Handelstagen nach Ende der Rücknahmefrist von rund 10,64 $ auf 8,64 $; der erste NWCL-Kurs setzte also nur eine Neubewertung fort, die bereits im Gange war.
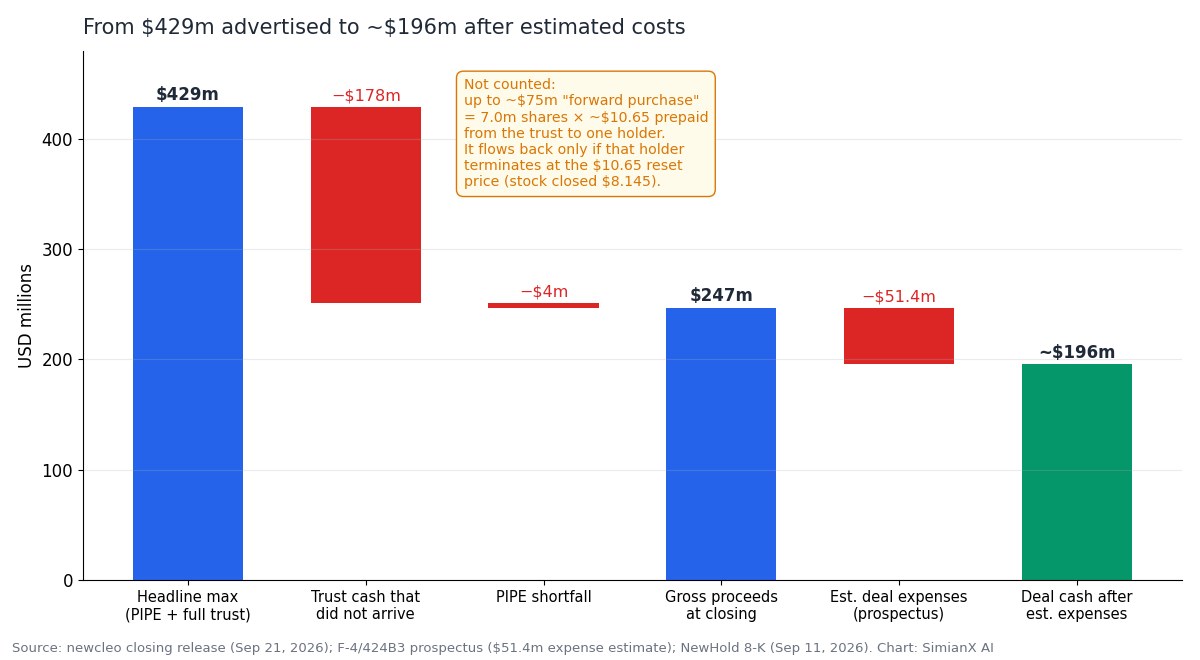
- Das Geld ist weniger, als die Schlagzeile verspricht. Der Bruttoerlös betrug 247 Mio. $ statt der beworbenen 429 Mio. $; nach der Kostenschätzung des Prospekts von 51,4 Mio. $ bleiben rund 196 Mio. $. Beim gesamten Mittelverbrauch von newcleo im ersten Quartal 2026 reicht das für etwa 11 Monate.
Diese Analyse rekonstruiert den Deal aus dem SEC-Prospekt, der Abschlussmeldung, den 8-K-Meldungen von NewHold und dem Kursverlauf des ersten Handelstages. Sie ergänzt zweierlei: eine Preisleiter – sieben Aktienkurse, die in den Deal-Dokumenten festgeschrieben sind – und eine Schätzung der Finanzierungsreichweite, die die Investitionsausgaben einschließt.
Kurse sind Nasdaq-Schlusskurse vom 22. September 2026. Euro-Angaben stammen aus den IFRS-Abschlüssen von newcleo; Umrechnungen in Dollar erfolgen zum Prospektkurs von rund 1,15 $ je Euro.
Das NWCL-Debüt in Zahlen
| Kennzahl | Wert | Quelle |
|---|---|---|
| Erster Schlusskurs (22. Sep. 2026) | 8,145 $ | Nasdaq |
| Tagesspanne | 7,15 $ – 8,63 $ | Nasdaq |
| Volumen am ersten Tag | ~752.000 Aktien | Nasdaq |
| Veränderung ggü. Deal-Preis von 10,00 $ | −18,6 % | Berechnet |
| Veränderung ggü. NHIC-Höchstschlusskurs (11,44 $, 1. Juni) | −28,8 % | Berechnet |
Erster Schlusskurs der Optionsscheine (NWCLW) | 1,00 $ | Nasdaq |
| Pre-Money-Eigenkapitalwert bei Unterzeichnung | ~2,4 Mrd. $ | Abschlussmeldung |
| Zugeflossener Bruttoerlös | 247 Mio. $ | Abschlussmeldung |
| Geschätzte Transaktionskosten | 51,4 Mio. $ | Prospekt 424B3 |
| Voll verwässerte Aktien bei Abschluss (abgeleitet) | ~329,9 Mio. | Planbemessung im S-8 |
| Voll verwässerter Wert zum ersten Schlusskurs | ~2,69 Mrd. $ | Berechnet |
| Aktien mit Lock-up | ~90 % | Prospekt 424B3 |
Die voll verwässerte Aktienzahl wird nicht direkt veröffentlicht. Sie lässt sich aus dem am Tag der Notierung eingereichten Formular S-8 ableiten: Der Mitarbeiteraktienkaufplan reserviert 6.598.752 Aktien, die der Fusionsvertrag auf 2 % der unmittelbar nach Abschluss ausstehenden Aktien auf voll verwässerter Basis festlegt. Daraus ergeben sich rund 329,9 Mio. Aktien. Die Reserve des Aktienplans 2026 von 32.993.758 Aktien, auf derselben Basis auf 10 % festgelegt, führt zur selben Zahl.
Zu 10,00 $ wären diese Aktien rund 3,30 Mrd. $ wert. Zum ersten Schlusskurs sind es rund 2,69 Mrd. $. Die voll verwässerte Zahl enthält Optionen und Optionsscheine, die derzeit aus dem Geld sind; die einfache Marktkapitalisierung ist daher niedriger. Für die Frage, was der Markt heute für newcleo zahlt, ist sie dennoch die richtige Größe: rund 0,6 Mrd. $ weniger, als der Deal-Preis von 10 $ implizierte.
War das ein IPO? So funktionierte der SPAC-Deal mit NewHold
newcleo kam über die Fusion mit einer Special Purpose Acquisition Company (SPAC) an die Nasdaq, nicht über einen von Banken begleiteten Börsengang. Der Ablauf:
- 26. Mai 2026 – Unterzeichnung der Fusionsvereinbarung zu einem Pre-Money-Eigenkapitalwert von ~2,4 Mrd. $, mit einem PIPE über 220 Mio. $ und bis zu ~209 Mio. $ aus dem Treuhandkonto von NewHold, insgesamt also bis zu 429 Mio. $ Bruttoerlös zu 10,00 $ je Aktie.
- 11. September – NewHold und newcleo schlossen mit einem unabhängigen Aktionär eine vorausbezahlte Terminkaufvereinbarung (Forward Purchase Agreement) ab (Erläuterung unten). An diesem Tag wurden 7,78 Mio. NHIC-Aktien gehandelt, etwa das 80-Fache des üblichen Volumens.
- 15. September – Frist für Rücknahmeanträge vor der Abstimmung. NHIC schloss bei 9,75 $, erstmals unter dem Treuhandwert von rund 10,65 $.
- 17. September – Die Aktionäre stimmten der Fusion mit 93,4 % der abgegebenen Stimmen zu, was 72,4 % der ausstehenden NewHold-Aktien entspricht (8-K).
- 21. September – Vollzug des Deals. Die bisherigen newcleo-Aktionäre brachten 100 % ihres Eigenkapitals ein, und der frühere TVA-Chef Jeffrey Lyash übernahm den Vorsitz des Verwaltungsrats.
- 22. September –
NWCLundNWCLWnahmen den Handel am Nasdaq Global Select Market auf.
Zum Vergleich: X-energy wählte im April 2026 den klassischen Weg – einen von Konsortialbanken begleiteten Börsengang zu 23,00 $, der rund 1,02 Mrd. $ einbrachte. newcleo kam auf ein Viertel dieser Summe bei niedrigerer Bewertung und übernahm dazu die SPAC-typische Mechanik – Rücknahmen, einen Terminkauf und Earn-outs des Sponsors –, die die ersten Monate der Aktie prägt.
Wohin die 429 Millionen Dollar geflossen sind
| Finanzierungsquelle | Angekündigt (Mai) | Zugeflossen (21. Sep.) |
|---|---|---|
| PIPE | 220 Mio. $ | 216 Mio. $ |
| Treuhandmittel von NewHold | bis zu ~209 Mio. $ | 31 Mio. $ |
| Bruttoerlös | bis zu 429 Mio. $ | 247 Mio. $ |
| Geschätzte Deal-Kosten | — | −51,4 Mio. $ |
| Mittel nach geschätzten Kosten | ~374 Mio. $ (Schätzung des Unternehmens, ohne Rücknahmen) | ~196 Mio. $ |
| Terminkauf (bedingt) | — | bis zu ~75 Mio. $ |
Die Kostenschätzung von 51,4 Mio. $ umfasst 26,3 Mio. $ an Finanzberatungshonoraren und 5,0 Mio. $ an aufgeschobenen Underwriting-Gebühren, die nur bei Vollzug des Deals fällig wurden. Ein Teil davon kann bereits bezahlt sein oder bei der Abrechnung abweichen; die ~196 Mio. $ sind daher eine Schätzung und kein ausgewiesener Saldo. Im Mai rechnete NewHold im eigenen Präsentationsskript damit, dass im Szenario ohne Rücknahmen rund 374 Mio. $ in der Bilanz von newcleo ankommen würden. Der tatsächlich zugeflossene Betrag ist etwa halb so hoch.
Das PIPE hielt: 216 von 220 Mio. $, laut Mitteilung sogar überzeichnet. Das Treuhandkonto nicht: Nur 31 Mio. $ davon erreichten newcleo. Die Mindestliquiditätsbedingung von 200 Mio. $ (PIPE plus verbliebene Treuhandmittel) wurde dennoch erfüllt. Weil die Summe unter 400 Mio. $ blieb, verfällt nach der Sponsor-Unterstützungsvereinbarung ein Teil der Earn-out-Aktien des Sponsors – eine Klausel, die zugunsten der Publikumsaktionäre wirkt.
Das Muster kennt man von anderen „KI-Strom“-Schlagzeilen des Jahres 2026. Beim Amazon-Deal von Generac entpuppte sich eine Schlagzeile über 8 Mrd. $ als Erstauftrag über 2,4 Mrd. $.
Der Haken am Terminkauf: Die „bis zu 75 Millionen Dollar“ sind kein frisches Geld
Laut Abschlussmeldung können im Rahmen des Terminkaufvertrags bis zu 75 Mio. $ zusätzlich „verfügbar werden“. Die 8-K-Meldung vom 11. September beschreibt jedoch einen vorausbezahlten Aktien-Forward, der anders funktioniert als eine neue Investition:
- Der Aktionär verpflichtete sich, bis zu 7.000.000 NewHold-Aktien am Markt zu kaufen und für sie auf die Rücknahme zu verzichten.
- Bei Abschluss zahlt newcleo dem Aktionär im Voraus die Aktienzahl multipliziert mit dem Rücknahmepreis aus dem Treuhandkonto (geschätzt 10,65 $), und zwar direkt aus dem Treuhandkonto. Bei 7 Mio. Aktien sind das rund 74,6 Mio. $.
- newcleo erhält dieses Geld nur zurück, wenn der Aktionär vorzeitig kündigt und für jede gekündigte Aktie den Reset-Preis zahlt (anfangs 10,65 $, nur nach unten anpassbar).
- Bei Fälligkeit, spätestens 24 Monate nach Abschluss, gibt der Aktionär entweder die Aktien zurück, oder der Forward wird über einen Bewertungszeitraum in bar abgerechnet.
Die erste Lesart ist eine Schlussfolgerung, doch die Rechnung geht auffallend genau auf. Wenn die Vorauszahlung, wie in der 8-K angekündigt, aus dem Treuhandkonto kam, dann sind die 31 Mio. $ das, was nach Abfluss von rund 75 Mio. $ an den Forward-Inhaber übrig blieb. Das würde auch erklären, warum die Mitteilung den Forward als „bis zu zusätzliche 75 Millionen Dollar“ beschreibt. So oder so: Solange NWCL unter dem Reset-Preis von 10,65 $ notiert, hat der Inhaber keinen wirtschaftlichen Grund, vorzeitig zu kündigen. Die 75 Mio. $ sind als bedingt zu bewerten, nicht als Barmittel. Zudem lässt sich aus den Treuhandzahlen nicht verlässlich ablesen, wie viele Aktien zurückgegeben wurden. Die genaue Rücknahmezahl war bis zum Tag der Notierung nicht veröffentlicht.
Die NWCL-Preisleiter: Sieben im Deal festgeschriebene Kursmarken
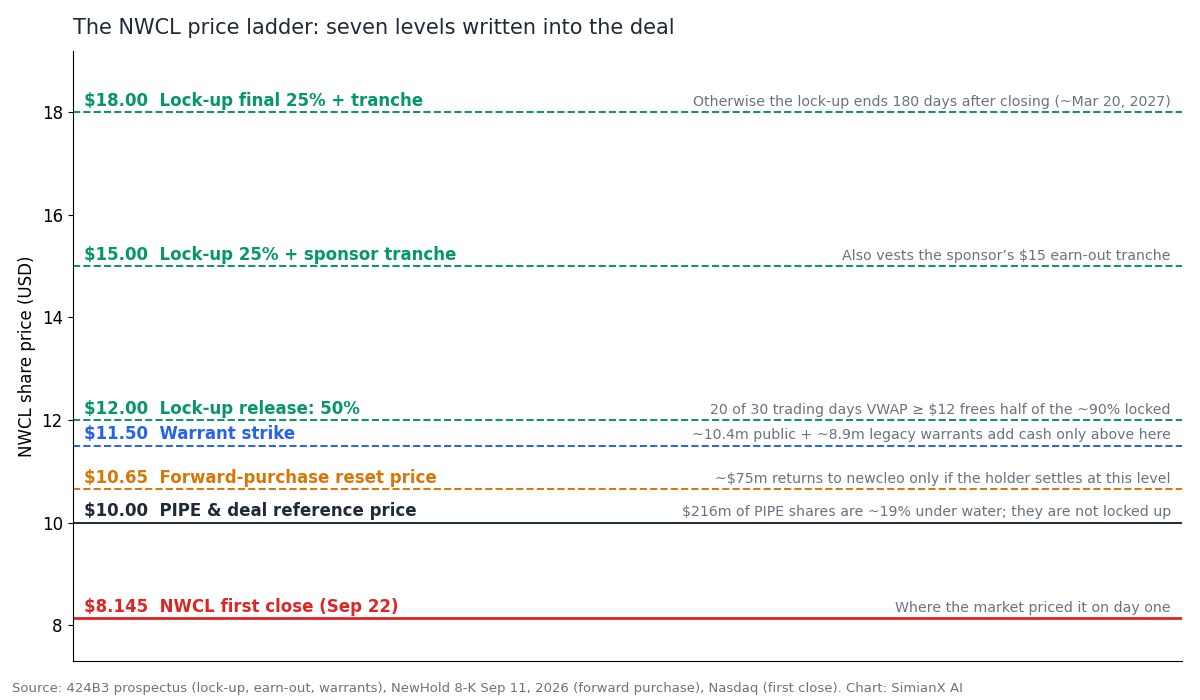
Die Deal-Dokumente legen eine Reihe von Aktienkursen fest, die bestimmen, wer verkaufen darf und wie viel Geld newcleo erhält. Am ersten Handelstag lag NWCL unter allen.
| Kurs | Was davon abhängt | Warum es wichtig ist |
|---|---|---|
| 8,145 $ | Erster Schlusskurs | Dort bewertete der Markt newcleo am ersten Tag |
| 10,00 $ | PIPE- und Deal-Referenzpreis | PIPE-Aktien über 216 Mio. $ liegen ~19 % im Minus, und PIPE-Aktien sind vom Lock-up ausgenommen |
| 10,65 $ | Reset-Preis des Terminkaufs | Die ~75 Mio. $ fließen nur über Kündigungen auf diesem Niveau zurück |
| 11,50 $ | Ausübungspreis der Optionsscheine | Rund 10,4 Mio. öffentliche und 8,9 Mio. Alt-Optionsscheine bringen erst darüber Geld |
| 12,00 $ | Freigabe von 50 % des Lock-ups | VWAP ≥ 12 $ an 20 von 30 Handelstagen gibt die Hälfte der gesperrten Aktien frei |
| 15,00 $ | Freigabe von 25 % + Sponsor-Tranche | Löst zudem die 15-$-Earn-out-Tranche des Sponsors aus |
| 18,00 $ | Letzte Freigabe von 25 % + Sponsor-Tranche | Andernfalls endet der Lock-up 180 Tage nach Abschluss (um den 20. März 2027) |
Daraus folgen zwei praktische Punkte.
Der Streubesitz ist klein, und die nicht gesperrten Aktionäre liegen im Minus. Der Prospekt schätzte, dass in einem Szenario mit hohen Rücknahmen rund 90 % der Aktien einem Lock-up unterliegen. Der handelbare Streubesitz besteht daher vor allem aus früheren NHIC-Aktionären, dem Forward-Inhaber und den PIPE-Investoren. Die PIPE-Investoren haben 10,00 $ bezahlt, unterliegen keinem Lock-up und können verkaufen, sobald ihre Weiterverkaufsregistrierung wirksam ist. Ein kleiner Streubesitz mit einer nicht gesperrten, im Minus liegenden Aktionärsbasis bedeutet in der Regel hohe Schwankungen in beide Richtungen.
Optionsscheine bringen bei aktuellen Kursen nichts. Bei 1,00 $ bewertet NWCLW das Recht, Aktien zu 11,50 $ zu kaufen, mit rund 12 % des Aktienkurses. Geld aus Optionsscheinen, eine der klassischen „zusätzlichen“ Finanzierungsquellen eines SPAC, setzt eine Rally von 41 % gegenüber dem ersten Schlusskurs voraus.
Warum NWCL unter 10 $ startete: Der Sektor wurde zuerst neu bewertet
Der Preis von 10 $ wurde am 26. Mai festgelegt. Was danach geschah, ist ebenso wichtig wie newcleo selbst.
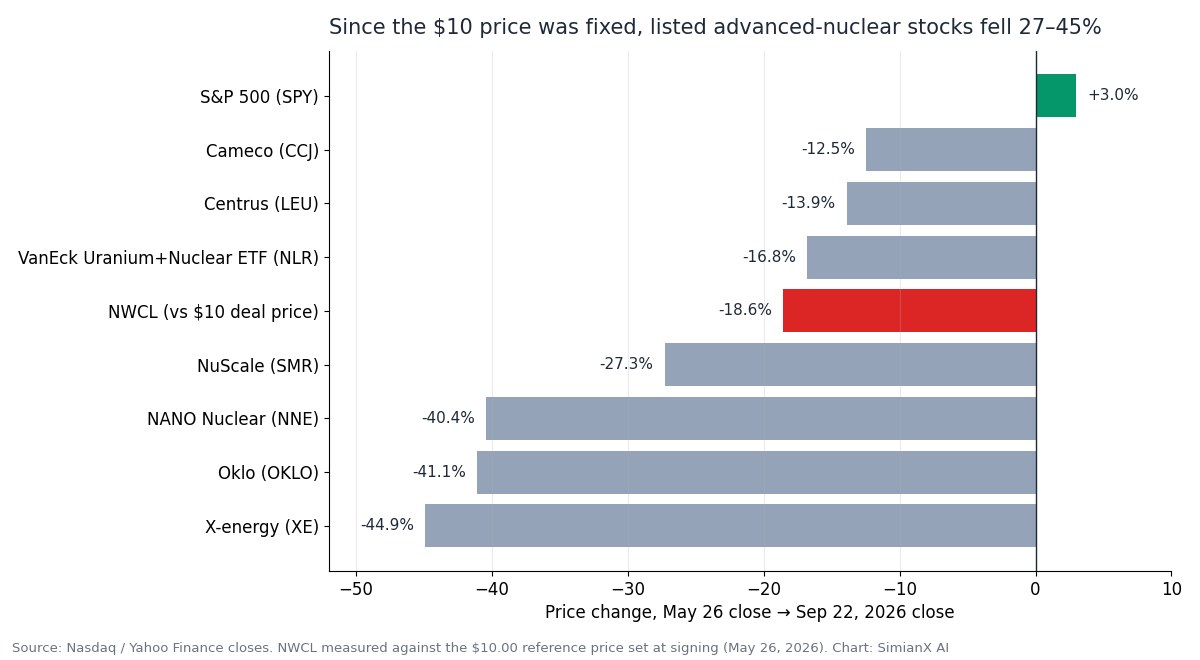
| Aktie | 26. Mai → 22. Sep. 2026 | Abstand zum 52-Wochen-Schlusshoch | Marktkapitalisierung (22. Sep.) |
|---|---|---|---|
| NWCL (ggü. Deal-Preis von 10 $) | −18,6 % | k. A. | ~2,7 Mrd. $ voll verwässert |
| X-energy (XE) | −44,9 % | −54,5 % (IPO-Preis 23 $) | ~6,6 Mrd. $ |
| Oklo (OKLO) | −41,1 % | −76,8 % | ~7,5 Mrd. $ |
| NANO Nuclear (NNE) | −40,4 % | −69,4 % | ~0,9 Mrd. $ |
| NuScale (SMR) | −27,3 % | −83,4 % | ~3,8 Mrd. $ |
| VanEck Uranium & Nuclear ETF (NLR) | −16,8 % | −31,9 % | — |
| Centrus (LEU) | −13,9 % | −63,8 % | ~3,1 Mrd. $ |
| Cameco (CCJ) | −12,5 % | −29,5 % | — |
| S&P 500 (SPY) | +3,0 % | −0,6 % | — |
So betrachtet war der erste NWCL-Kurs kein Ausreißer. Die Entwickler fortschrittlicher Reaktoren ohne nennenswerte Umsätze – X-energy, Oklo und NANO Nuclear – verloren im selben Zeitraum rund 40–45 %, während der S&P 500 um 3 % stieg. Ein fixer SPAC-Preis von 10 $ kann dieser Bewegung nicht folgen; neu festgelegt werden kann er erst beim ersten Handel. Vor diesem Hintergrund ist ein Abschlag von 18,6 % moderat.
Die Tabelle ordnet auch die Bewertung ein. Mit ~2,7 Mrd. $ voll verwässert wird newcleo mit rund 40 % von Oklo und X-energy bewertet. Darin spiegeln sich der frühere Genehmigungsstand, das kleinere Finanzpolster und der SPAC-Überhang. Einen breiteren Blick auf den Sektor bietet unsere Analyse von Atom- und Uranaktien und dem KI-Strombedarf.
Was baut newcleo?
newcleo wurde 2021 vom Physiker Stefano Buono gegründet, dessen früheres Unternehmen, Advanced Accelerator Applications, für 3,9 Mrd. $ an Novartis verkauft wurde. Das Unternehmen beschäftigt nach eigenen Angaben mehr als 900 Mitarbeiter und Auftragnehmer in Europa und den USA. Sein Plan besteht aus drei Teilen:
1. Ein bleigekühlter schneller Reaktor. Das Flaggschiff LFR-AS-200 ist ein modularer bleigekühlter schneller Reaktor mit 200 MWe (480 MWt), einer der sechs Reaktortypen der Generation IV. Flüssiges Blei erlaubt den Betrieb bei nahezu atmosphärischem Druck, hat einen sehr hohen Siedepunkt und schirmt Strahlung ab. Die technische Herausforderung sind Korrosion und Erosion der Strukturwerkstoffe in strömendem Blei, die der Prospekt zu den zentralen technischen Risiken zählt. Ein kleinerer LFR-AS-30 (30 MWe) ist als erste Anlage in Frankreich geplant.
2. Recycelter MOX-Brennstoff. newcleo will Mischoxid-Brennstoff (MOX) – aus abgebrannten Brennelementen zurückgewonnene Plutonium- und Uranoxide – für schnelle Reaktoren herstellen. Die erste MOX-Anlage ist für 2031 geplant, mit einer Zielkapazität von rund 40 Tonnen Schwermetall pro Jahr, auf einem bereits erworbenen Gelände in Frankreich. Der Umgang mit Plutonium bringt IAEA-Sicherungsmaßnahmen sowie Anforderungen an physischen Schutz und Exportkontrolle mit sich, mit denen die meisten Reaktorentwickler nicht konfrontiert sind.
3. Industrielle Tochtergesellschaften. Der Pumpenhersteller Rütschi, Fucina und Ingenieureinheiten erzielen bereits Umsätze mit der bestehenden Nuklearindustrie. Das ist derzeit der einzige Umsatz von newcleo.
Meilensteine bei Anlagen und Genehmigungen
| Meilenstein | Stand laut Pflichtveröffentlichungen | Ziel |
|---|---|---|
| OTHELLO – 2-MWt-Flüssigbleikreislauf bei ENEA Brasimone, Italien | Abgeschlossen; ~69 Mio. € seit 2022 in Brasimone investiert | Erledigt (Q4 2025) |
| PRECURSOR – nichtnuklearer 10-MWt-Gesamtsystem-Demonstrator | Im Bau | Ende 2026 |
| Frankreich: LFR-AS-30 (Indre-et-Loire) + MOX-Anlage (Aube) | Öffentliche CNDP-Debatte 2. Apr. – 30. Jul. 2026; positive Rückmeldung der Aufsichtsbehörde ASNR zu den Sicherheitsoptionen | Anträge auf Baugenehmigung bis Ende 2027 |
| Erste MOX-Fertigungsanlage | Detailplanung; Standort in Frankreich erworben | 2031 |
| Erster kommerzieller LFR in den USA (200 MWe) | Basisplanung; Vorantragsverfahren bei der NRC seit März 2026 | 2032 (Investorenpräsentation) |
| Vereinigtes Königreich | LFR-AS-200 in das Generic Design Assessment aufgenommen | — |
| Slowakei | Joint Venture mit JAVYS für bis zu vier LFR-AS-200-Einheiten in Jaslovské Bohunice | Machbarkeitsstudie |
Das Datum 2032 bezieht sich auf eine 200-MWe-Anlage in den USA, die newcleos Investorenpräsentation vom Mai mit einer Ansiedlung neben KI-Infrastruktur verknüpft – über eine Partnerschaft mit IP3 und eine Standortausschreibung des Energieministeriums in Savannah River. Für kein Projekt ist eine endgültige Investitionsentscheidung gefallen, und der Prospekt warnt, dass keiner der Meilensteine garantiert ist.
Wie viel Geld verbrennt newcleo?
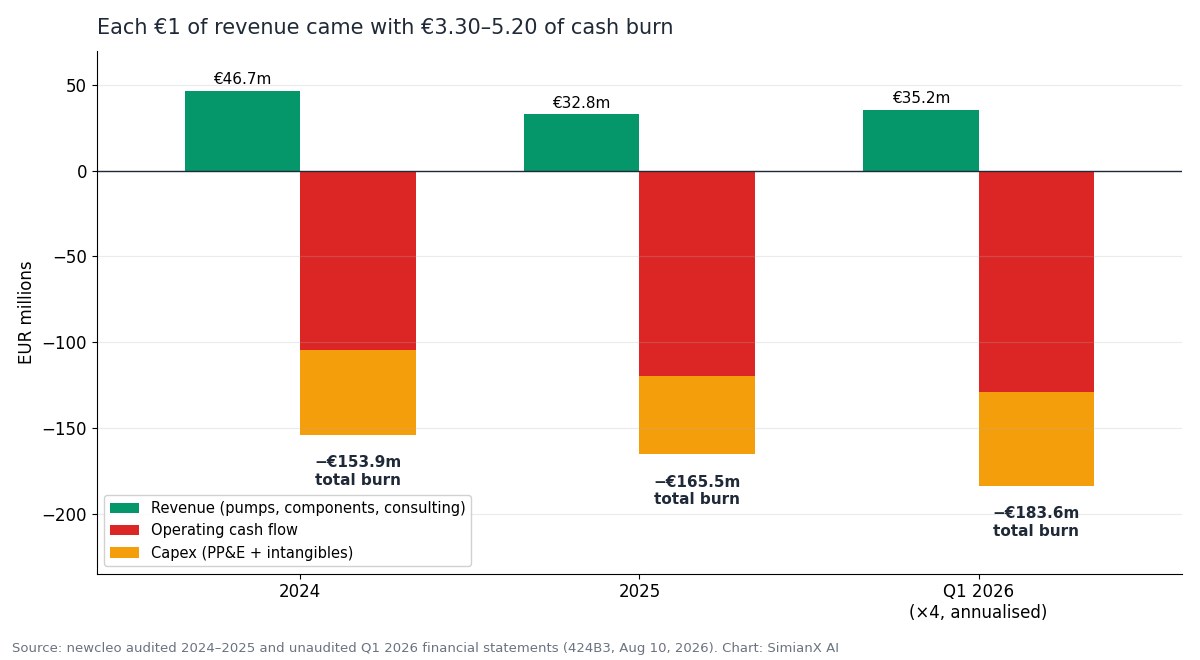
| Mio. € | 2024 | 2025 | Q1 2026 |
|---|---|---|---|
| Umsatz | 46,7 | 32,8 | 8,8 |
| Bruttoergebnis | 11,7 | 7,8 | 3,3 |
| Sonstige Erträge (Fördermittel, F&E-Steuergutschriften) | 17,7 | 19,3 | 3,2 |
| F&E-Aufwand | (58,5) | (68,5) | (16,1) |
| Vertriebs- und Verwaltungsaufwand | (86,8) | (98,5) | (26,8) |
| Nettoverlust | (110,2) | (140,0) | (36,2) |
| Operativer Cashflow | (104,5) | (119,7) | (32,3) |
| Investitionsausgaben (Sachanlagen + immaterielle Vermögenswerte) | (49,4) | (45,8) | (13,6) |
| Gesamter Mittelverbrauch | (153,9) | (165,5) | (45,9) |
| Liquide Mittel zum Periodenende | 192,7 | 105,3 | 100,6 |
Der Umsatz fiel 2025 um 30 % auf 32,8 Mio. € und stieg dann im ersten Quartal 2026 um 51 % gegenüber dem Vorjahr auf 8,8 Mio. €, getragen von neuen langfristigen Aufträgen für Pumpen und Komponenten. Es handelt sich um schwankende, auftragsgetriebene Industrieumsätze, die noch nichts mit Reaktoren oder Brennstoff zu tun haben.
Die meisten Schätzungen der Finanzierungsreichweite stützen sich allein auf den operativen Cashflow (32,3 Mio. € im ersten Quartal bzw. ~129 Mio. € pro Jahr). Damit bleiben die Investitionsausgaben außen vor, die 2026 vor allem auf den Bau von PRECURSOR in Brasimone entfallen. Einschließlich dieser Ausgaben lag der Mittelverbrauch im ersten Quartal bei 45,9 Mio. € – rund 184 Mio. € (~211 Mio. $) pro Jahr.
Die Rechnung zur Finanzierungsreichweite
- Deal-Erlös nach geschätzten Kosten: ~196 Mio. $ ≈ 170 Mio. €.
- Gesamter Mittelverbrauch im ersten Quartal 2026: 45,9 Mio. € pro Quartal.
- Ergebnis: rund 3,7 Quartale (~11 Monate) Mittelverbrauch allein aus dem Deal-Erlös.
newcleo verfügte zudem über eigene Mittel (100,6 Mio. € am 31. März, vor zwei weiteren Quartalen mit Ausgaben), rund 45 Mio. €, die zwischen Januar und Juli bei Aktionären eingeworben wurden, sowie „knapp 20 Millionen Dollar“ seit Bekanntgabe des Deals. Das verlängert die Reichweite, ändert aber nichts an ihrer Größenordnung. Die eigenen Angaben des Unternehmens bestätigen das: Der Abschluss für das erste Quartal weist eine wesentliche Unsicherheit hinsichtlich der Fähigkeit zur Unternehmensfortführung aus, hält fest, dass „in den nächsten zwölf Monaten zusätzliches Kapital erforderlich sein wird“, und erwähnt Verhandlungen über eine Überbrückungsfinanzierung vor dem Abschluss. newcleo hat seit 2021 insgesamt mehr als 1 Mrd. $ eingeworben; die Aufgabe des Aktienmarkts ist es nun, die nächste Runde zu finanzieren.
Stützt der Strombedarf der KI das Bull-Szenario für NWCL?
Die Nachfrage ist der stärkste Teil der Geschichte. Das US-Energieministerium schätzt, dass Rechenzentren 2023 rund 4,4 % des US-Stroms (176 TWh) verbrauchten und bis 2028 6,7–12 % (325–580 TWh) verbrauchen könnten. Die IEA erwartet, dass sich der Strombedarf von Rechenzentren bis 2030 ungefähr verdoppelt. Hyperscaler haben bereits Atomstrom-Verträge geschlossen: Google mit Kairos Power, Amazon mit X-energy und Microsoft für das Wiederanfahren des Crane Clean Energy Center in Three Mile Island.
Derselbe Druck zeigt sich entlang der gesamten Stromkette – vom 110-GW-Netzproblem von NextEra und Dominion über die Helix-Stromplattform von KKR bis zum 5-GW-Deal von NVIDIA mit IREN.
Was newcleo heute vorweisen kann, ist enger gefasst:
- Eine kommerzielle Pipeline von 9,2 GW, die laut Prospekt unverbindlich ist und „keinen vertraglich gesicherten Auftragsbestand, keine zugesagten Umsätze und keine verbindlichen Kundenverpflichtungen darstellt“.
- Kein verbindlicher Kundenvertrag für einen LFR oder eine MOX-Anlage.
- Die KI-Standortpartnerschaft mit IP3 und mehrere weitere Vereinbarungen sind laut Fußnote der Präsentation selbst Absichtserklärungen oder Letters of Intent.
- Ein erster kommerzieller Reaktor mit Zieldatum 2032. Gasturbinen, Netzausbau, das Wiederanfahren bestehender Reaktoren und Stromerzeugung vor Ort werden bis dahin einen Großteil des KI-Bedarfs decken.
Der KI-Bedarf stützt die Größe des Marktes, den newcleo anpeilt. In den Umsätzen von newcleo taucht er noch nicht auf, und die Aktie sollte entsprechend bewertet werden.
Was newcleo unterscheidet
- Reaktor plus Brennstoff. Nur wenige Entwickler versuchen, sowohl den Reaktor als auch seinen Brennstoff zu kontrollieren. Gelingt es, macht newcleo aus einer staatlichen Altlast – abgetrenntem Plutonium und abgebrannten Brennelementen – eine Brennstoffquelle, unabhängig von Anreicherungskapazitäten.
- Die Verbindung zu Oklo. Im Oktober 2025 vereinbarte newcleo mit Oklo den Aufbau einer US-Fertigung für fortschrittliche Brennstoffe und sagte US-Investitionen von 2 Mrd. $ zu. Am 26. Mai 2026 – dem Tag der Unterzeichnung des NewHold-Deals – wählte das Energieministerium Oklo als eines von fünf Unternehmen für fortgeschrittene Verhandlungen im Rahmen seines Programms für überschüssiges Plutonium aus. Als der Prospekt verfasst wurde, wurden die Bedingungen noch verhandelt.
- Mehrere Aufsichtsbehörden zugleich. Frankreich, das Vereinigte Königreich, die Slowakei, Italien und die USA verteilen das politische Risiko, vervielfachen aber auch den Genehmigungsaufwand.
- Industrieumsätze vom ersten Tag an. Klein, aber real – und sie finanzieren Know-how in der Lieferkette.
- Ein Gründer mit erfolgreichem Exit. Buono führte Advanced Accelerator Applications von einem Börsengang zu 16 $ bis zu einem Verkauf für 3,9 Mrd. $.
Die größten Risiken für NWCL-Aktionäre
- Finanzierung und Verwässerung. Rund 11 Monate Deal-Erlös beim aktuellen Mittelverbrauch, dazu eine automatische jährliche Aufstockung der Reserve des Aktienplans um bis zu 5 % über neun Jahre, ~19 Mio. Optionsscheine und künftige Kapitalerhöhungen, die voraussichtlich unter 10 $ bepreist werden.
- Lock-up und PIPE-Angebot. ~90 % der Aktien werden bis etwa März 2027 frei (oder früher bei 12/15/18 $), und die PIPE-Aktien sind nicht gesperrt, liegen aber im Minus.
- Technologie. Bleikorrosion und Werkstoffqualifizierung sind im Maßstab eines Gesamtsystems noch nicht nachgewiesen; PRECURSOR ist der erste Test.
- Brennstoff. Die MOX-Strategie hängt in jedem Land vom Zugang zu Plutonium, von Sicherungsmaßnahmen und von der öffentlichen Akzeptanz ab.
- Genehmigungen und Zeitplan. Keines der Projekte von newcleo hat eine Baugenehmigung, und die US-Anlage befindet sich im Vorantragsstadium.
- Kunden. Eine unverbindliche Pipeline, kein Auftragsbestand.
- Offenlegung. Als ausländischer privater Emittent reicht newcleo keine Quartalsberichte auf Formular 10-Q ein; Anleger erhalten Halbjahresberichte und 6-K-Meldungen.
- Sektor-Beta. Wie die Vergleichstabelle zeigt, bewegen sich Aktien aus dem Bereich fortschrittlicher Kernkraft gemeinsam – und sie haben 40–85 % von ihren Höchstständen verloren.
Bull-, Basis- und Bear-Szenario
Bull-Szenario – die Leiter wird erklommen. PRECURSOR läuft bis Ende 2026 erfolgreich, Frankreich nimmt 2027 die Anträge auf Baugenehmigung an, der Brennstoff-Deal mit Oklo und ein US-Standort werden verbindlich, und Projektfinanzierungen tragen den Großteil der ersten Anlage. Die Aktie steigt über 12 $, und jede Sprosse löst nacheinander etwas aus: Der Forward-Inhaber kündigt und zahlt Geld zurück, Optionsscheine werden ausgeübt, und die Lock-up-Freigaben fallen in einen steigenden Markt.
Basis-Szenario – Fortschritt mit Verwässerung. Die Technologie kommt voran, doch die Zeitpläne rutschen Richtung Mitte der 2030er-Jahre. newcleo erhöht alle 12–18 Monate das Kapital unter dem Deal-Preis von 10 $. Das Unternehmen schafft Wert, doch frühe NWCL-Aktionäre profitieren wegen der Verwässerung weniger davon. Die Aktie bewegt sich mit der Gruppe der Kernkraftentwickler, bei hoher Volatilität.
Bear-Szenario – das SPAC-Muster. Ein schwacher Nuklearsektor, ein kleiner Streubesitz und das Lock-up-Ende im März 2027 treffen auf einen Finanzierungsbedarf. Eine stark rabattierte Kapitalerhöhung setzt den Aktienkurs neu, und Forward sowie Optionsscheine bringen nie Geld. Viele Entwicklungsunternehmen nach einem De-SPAC sind diesen Weg gegangen; unsere Geschichte der Tech-Blasen seit 1929 zeigt, wie oft kapitalhungrige Themen denselben Zyklus durchlaufen.
So behalten Sie NWCL nach dem Debüt im Blick
- Nächste Finanzierung. Achten Sie auf Preis, Umfang und Struktur der nächsten Kapitalaufnahme und darauf, ob es sich um Eigenkapital, Fremdkapital, Fördermittel oder Projektfinanzierung handelt.
- Die Leiter. Verfolgen Sie, ob NWCL wieder über 10 $ (PIPE-Einstand), 10,65 $ (Forward) und 11,50 $ (Optionsscheine) steigt.
- Shell-Company-Bericht und 6-K-Meldungen. Die Meldung nach dem Abschluss dürfte die tatsächliche Rücknahmezahl und die einfache Aktienzahl enthalten.
- Inbetriebnahme von PRECURSOR bis Ende 2026 – der erste technische Nachweis im Maßstab eines Gesamtsystems.
- Genehmigungen in Frankreich – Anträge für den LFR-AS-30 und die MOX-Anlage bis Ende 2027.
- Verbindliche Verträge – alles, was die 9,2-GW-Pipeline, die IP3-Partnerschaft oder den Oklo-Rahmen in unterzeichnete, finanzierte Vereinbarungen verwandelt.
- Vergleichswerte. OKLO, XE, NNE und SMR bestimmen die Stimmung im Sektor.
SimianX AI führt Pflichtveröffentlichungen, Kursbewegungen und Nachrichten zu Aktien fortschrittlicher Kernkraft in einem Multi-Agenten-Research-Workflow zusammen. NWCL ist für unsere Aktienabdeckung noch zu neu, doch der engste börsennotierte Vergleichswert und Brennstoffpartner, Oklo (OKLO), ist abgedeckt.
FAQ
Wie hoch war der Schlusskurs von NWCL am ersten Handelstag?
8,145 $ am 22. September 2026, bei einer Spanne von 7,15–8,63 $ und rund 752.000 gehandelten Aktien. Das liegt 18,6 % unter dem Referenzpreis von 10,00 $ des SPAC-Deals.
Ist die Nasdaq-Notierung von newcleo ein IPO?
Nein. newcleo ging über eine Fusion mit dem SPAC NewHold Investment Corp III an die Börse. Aus NHIC-Aktien wurden NWCL-Aktien, und PIPE-Investoren stellten den Großteil des neuen Geldes.
Wie viel Geld hat newcleo tatsächlich eingenommen?
247 Mio. $ brutto: ein PIPE über 216 Mio. $ und 31 Mio. $ aus dem NewHold-Treuhandkonto. Der Prospekt schätzt die Transaktionskosten auf 51,4 Mio. $, sodass rund 196 Mio. $ bleiben. Der Terminkauf über „bis zu 75 Millionen Dollar“ ist bedingt und hängt davon ab, dass die Aktie in der Nähe von 10,65 $ notiert.
Wie hoch ist die Bewertung von newcleo jetzt?
Rund 2,69 Mrd. $ voll verwässert zum ersten Schlusskurs (etwa 329,9 Mio. Aktien, abgeleitet aus dem S-8), gegenüber rund 3,30 Mrd. $ bei 10,00 $. Die 2,4 Mrd. $ sind der im Mai vereinbarte Pre-Money-Wert.
Wann laufen die Lock-ups von newcleo aus?
Rund 180 Tage nach dem Abschluss am 21. September 2026, also um den 20. März 2027. Frühere Freigaben greifen, wenn der VWAP von NWCL an 20 von beliebigen 30 Handelstagen bei oder über 12 $ (50 %), 15 $ (25 %) und 18 $ (25 %) liegt. PIPE-Aktien unterliegen keinem Lock-up.
Wann werden die Reaktoren von newcleo Strom erzeugen?
Nicht vor den 2030er-Jahren. Der nichtnukleare Demonstrator PRECURSOR soll bis Ende 2026 fertig sein, die erste MOX-Anlage bis 2031, und der erste kommerzielle 200-MWe-Reaktor in den USA ist für 2032 geplant. Für keines dieser Projekte liegt bisher eine Baugenehmigung oder eine endgültige Investitionsentscheidung vor.
Hat newcleo Kunden aus dem Bereich KI-Rechenzentren?
Keine verbindlichen. Die KI-Standortpartnerschaft mit IP3 und die 9,2-GW-Pipeline sind unverbindlich, und der Prospekt hält fest, dass newcleo keine verbindlichen Kundenverträge für seine LFR- oder MOX-Anlagen abgeschlossen hat.
Fazit
Das Debüt von newcleo hat einen Deal neu bewertet, der vier Monate zuvor vereinbart worden war. Zwischen Unterzeichnung und Notierung verloren die Aktien fortschrittlicher Kernkraft, mit denen newcleo verglichen wird, 27–45 %. Das Treuhandkonto wurde überwiegend ausgezahlt statt investiert, die „bis zu 75 Millionen Dollar“ wurden zu Geld, das nur in der Nähe von 10,65 $ zurückfließt, und aus der Schlagzeile von 429 Mio. $ wurden nach geschätzten Kosten rund 196 Mio. $. Der erste Schlusskurs von 8,145 $ – rund 2,69 Mrd. $ voll verwässert – ist der erste unabhängige Preis des Marktes für all das.
Was newcleo aufbaut, ist ernst zu nehmen: ein bleigekühlter Reaktor, gestützt von Testinfrastruktur im Wert von 69 Mio. €, eine Strategie mit recyceltem Brennstoff, die kaum ein Wettbewerber verfolgt, funktionierende Industrietöchter und ein Gründer, der schon einmal ein Nuklearunternehmen verkauft hat. Das nächste Jahr der Aktie hängt jedoch von der Preisleiter und der Finanzierungsreichweite ab: rund 11 Monate Deal-Erlös beim Mittelverbrauch des ersten Quartals, eine PIPE-Basis im Minus und ein Lock-up, der bis März 2027 endet. Die entscheidenden Punkte sind Umfang und Preis der nächsten Kapitalaufnahme, ob PRECURSOR bis Jahresende läuft und ob irgendein Teil der 9,2-GW-Pipeline verbindlich wird.
Verwandte Artikel
- Atom- und Uran-Aktien 2026: Wette auf den KI-Strombedarf
- Generac und Amazon: 2,4 Mrd. $ hinter 8-Mrd.-Schlagzeile
- NextEra-Dominion 2026: 110 GW AI-Power-Engpass-Deal
- KKR Helix KI Infrastruktur: NVDA, VST Power Handel
- NVIDIA-IREN 2026: Der 2,1-Mrd.-$-5GW-KI-Power-Trade
- Caterpillar-Aktie 2026: der KI-Rechenzentrum-Strom-Trade
- Unitree Robotics IPO steigt um 460%: KI Durchbruch oder Blase?
- Alle Tech-Blasen seit 1929 im Vergleich zum KI-Zyklus 2026
- Oura-Börsengang verschoben: Was das S-1 zu 13,5 Mrd. $ zeigt
Quellen
- newcleo — Proxy Statement/Prospekt (Formular 424B3, 10. Aug. 2026)
- newcleo — Formular S-8 (22. Sep. 2026)
- newcleo — Abschlussmeldung (GlobeNewswire, 21. Sep. 2026)
- NewHold Investment Corp III — 8-K zum Terminkaufvertrag (11. Sep. 2026)
- NewHold Investment Corp III — 8-K mit den Abstimmungsergebnissen der Aktionäre (17. Sep. 2026)
- SEC EDGAR — Pflichtveröffentlichungen der newcleo plc
- Nasdaq — NWCL-Kurs
- U.S. NRC — Vorantragsverfahren von Newcleo Americas
- Generation IV International Forum — bleigekühlter schneller Reaktor
- World Nuclear Association — Mischoxid-Brennstoff (MOX)
- IAEA — nukleare Sicherungsmaßnahmen erklärt
- U.S. Department of Energy — Bericht zum Strombedarf von Rechenzentren
- IEA — Energy and AI
- X-energy — Preisfestsetzung des Börsengangs
- Investopedia — SPACs
- Investopedia — PIPE-Finanzierung
- Investopedia — Lock-up-Fristen
- newcleo — Website des Unternehmens
- SimianX — Fundamentaldaten der OKLO-Aktie


