Ouras verschobener Börsengang: Die S-1-Zahlen, die Aktienaufteilung und wie es weitergeht
Am 29. September 2026 hat Oura, der Hersteller des Oura Ring, seine geplante Notierung an der Nasdaq unter dem Kürzel OURA verschoben. Das Unternehmen erklärte, es warte die „Unsicherheit" am Markt ab – „trotz starker Nachfrage". Das Angebot war acht Tage zuvor gestartet worden: 50 Millionen Aktien zu 40–44 $, rund 2,1 Milliarden $ zur Mitte der Preisspanne und ein Börsenwert von etwa 13,5 Milliarden $.
Ouras geändertes Formular S-1 erklärt, warum der Preis so wichtig war, und zeigt drei Dinge, die in den meisten Berichten fehlten:
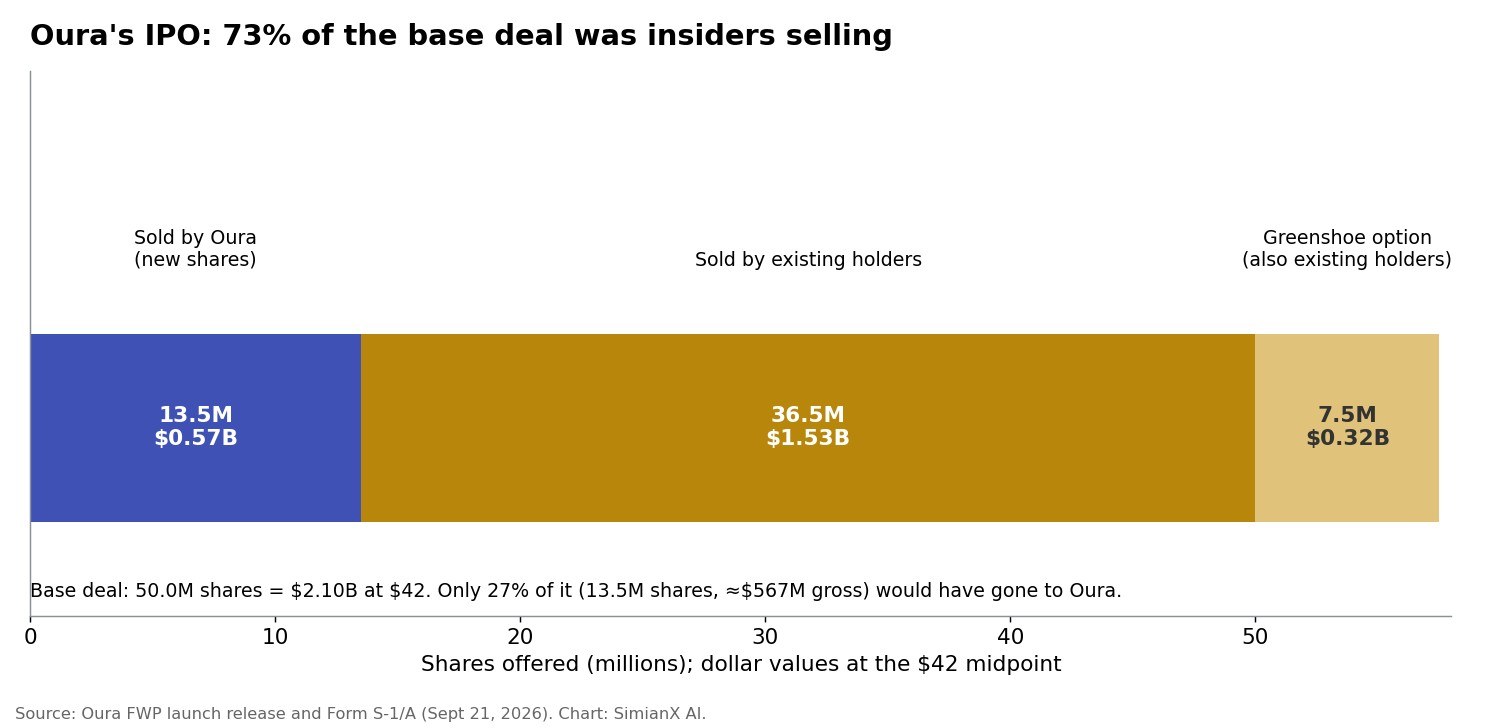
- Es war vor allem ein Verkauf durch Altaktionäre. Bestehende Anteilseigner wollten 36,5 Millionen der 50 Millionen Aktien verkaufen (73 %), dazu weitere 7,5 Millionen über die Mehrzuteilungsoption der Konsortialbanken. Oura selbst hätte aus 13,5 Millionen neuen Aktien brutto nur rund 567 Millionen $ erhalten und wollte davon 526 Millionen $ des Nettoerlöses für die Steuereinbehaltung auf Mitarbeiteraktien verwenden, die mit der Notierung fällig werden.
- Oura hatte gerade 1,17 Milliarden $ ausgegeben, um eigene Anteilseigner auszukaufen. In den neun Monaten bis zum 30. Juni 2026 kaufte das Unternehmen Stamm- und Vorzugsaktien für 1,17 Milliarden $ zurück. Das ist das 3,6-Fache seines operativen Cashflows von 328 Millionen $ im selben Zeitraum. Es zog 375 Millionen $ aus seiner Kreditlinie, überwiegend zur Finanzierung dieser Rückkäufe. Die liquiden Mittel sanken von 764 Millionen $ auf 372 Millionen $.
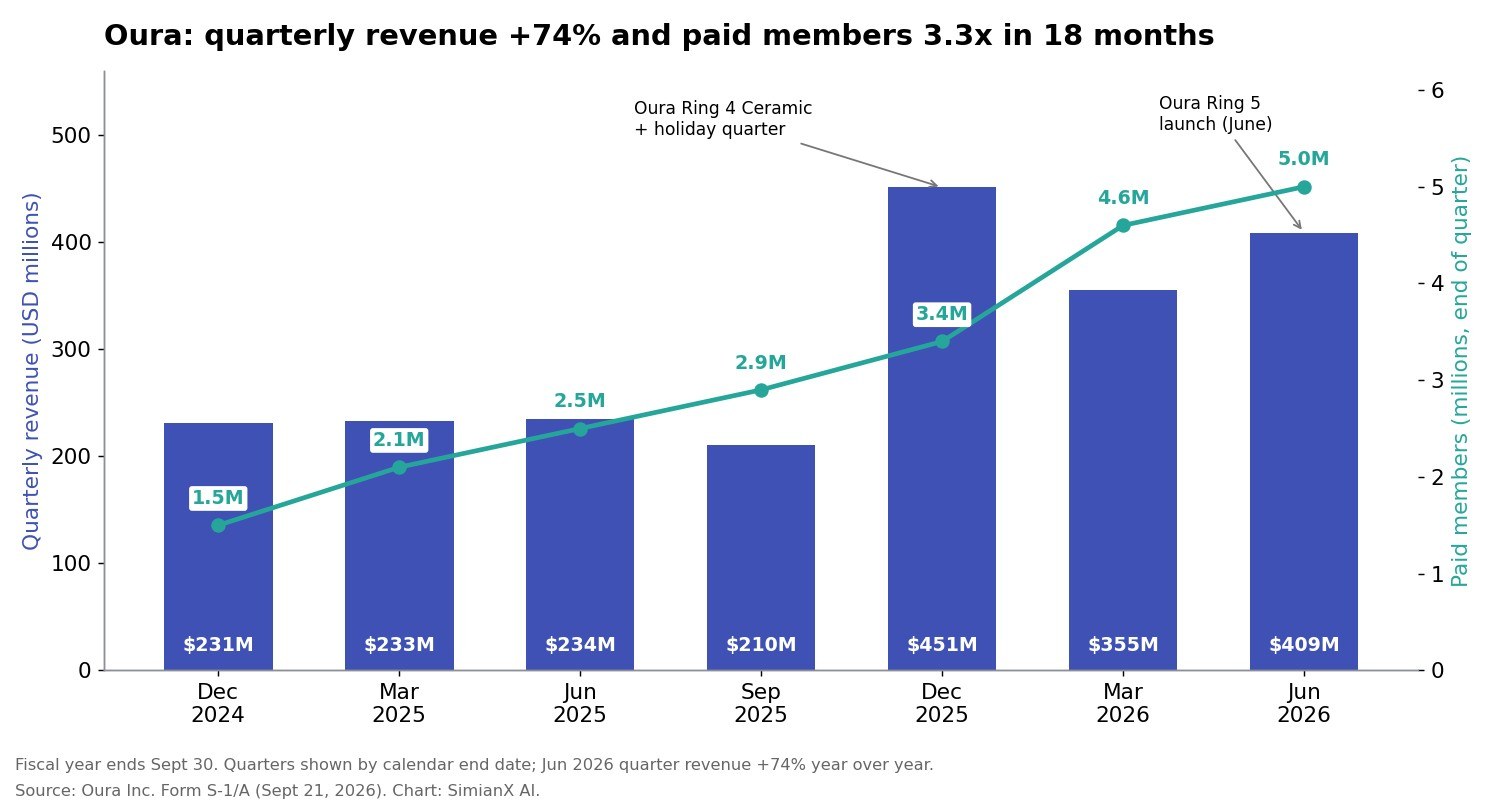
- Das Geschäft selbst wächst schnell. Der Umsatz stieg in den neun Monaten um 74 % auf 1,21 Milliarden $. Die Zahl der zahlenden Mitglieder erreichte 5,0 Millionen nach 1,5 Millionen Ende 2024, und das Unternehmen war operativ profitabel.
Die Verschiebung war also ein Streit über den Preis, nicht darüber, ob Menschen den Ring kaufen. Im Folgenden rekonstruieren wir das Angebot aus den Pflichtmitteilungen: die Aufteilung der Aktien, wohin das Geld floss, das Wachstum Quartal für Quartal, die Bewertung zu jedem Preis der Spanne, Ouras Stellung in einem Smart-Ring-Markt, den es bereits dominiert, und was ein zweiter Anlauf zeigen müsste.
Unternehmenszahlen stammen aus Ouras Formular S-1/A und den bei der SEC eingereichten Free Writing Prospectuses. Ouras Geschäftsjahr endet am 30. September, „neun Monate" bedeutet also Oktober 2025 bis Juni 2026. Bewertungszahlen dienen der Veranschaulichung und sind keine Prognosen.
Was mit Ouras Börsengang geschah
| Datum | Ereignis |
|---|---|
| 19. Mai 2026 | Oura reicht einen vertraulichen Entwurf des Registrierungsantrags ein |
| 3. Sept. 2026 | Öffentliches Formular S-1 eingereicht |
| 21. Sept. 2026 | Geändertes S-1 und Startankündigung: 50 Millionen Aktien zu 40–44 $ |
| 24. Sept. 2026 | Oura reicht ein Robinhood-Interview mit CEO Tom Hale als Angebotsunterlage ein |
| 29. Sept. 2026 | Angebot unter Verweis auf die Marktlage verschoben |
Laut Axios war das Orderbuch etwa fünffach überzeichnet. Oura konnte jedoch angesichts schwankender Anleiherenditen und Ölpreise nicht den gewünschten Preis erzielen. Die meisten Aktien wurden von Altaktionären verkauft, was laut Axios „den Preis besonders wichtig machte". Axios berichtete zudem, dies sei die dritte offizielle Verschiebung eines Börsengangs in diesem Monat. CEO Tom Hale sagte, das Unternehmen habe „den Luxus, seinen Zeitpunkt selbst zu wählen".
Die Associated Press berief sich auf Renaissance Capital und schrieb, der US-Markt für Börsengänge sei gut ins Jahr 2026 gestartet, habe im dritten Quartal aber nachgelassen. Gründe seien Sorgen über sinkende KI-Ausgaben, die Wiederaufnahme von Zinserhöhungen durch die Federal Reserve und ein Sprung der Anleiherenditen. Diese beiden makroökonomischen Schocks haben wir in der ersten Zinserhöhung der Fed seit 2023 und dem globalen Anleihe-Ausverkauf behandelt.
An der Nachfrage lag es nicht. Laut S-1 hat Eli Lilly Interesse am Kauf von Aktien für bis zu 100 Millionen $ bekundet, mit Dragoneer verbundene Fonds für bis zu 300 Millionen $. Zusammen sind das rund 19 % des Basisangebots von 2,1 Milliarden $ – noch vor Beginn der Roadshow. Ein überzeichnetes Orderbuch bedeutet aber nicht, dass Käufer das obere Ende der Spanne zahlen.
Die Aktienaufteilung: Wer verkaufen wollte
| Bestandteil | Aktien | Bei 40 $ | Bei 42 $ | Bei 44 $ |
|---|---|---|---|---|
| Neue Aktien von Oura | 13,5 Millionen | 540 Mio. $ | 567 Mio. $ | 594 Mio. $ |
| Aktien von Altaktionären | 36,5 Millionen | 1,46 Mrd. $ | 1,53 Mrd. $ | 1,61 Mrd. $ |
| Basisangebot | 50,0 Millionen | 2,00 Mrd. $ | 2,10 Mrd. $ | 2,20 Mrd. $ |
| Mehrzuteilungsoption (Greenshoe) (Altaktionäre) | 7,5 Millionen | 300 Mio. $ | 315 Mio. $ | 330 Mio. $ |
| Börsenwert (320,9 Millionen Aktien nach dem Angebot) | — | 12,84 Mrd. $ | 13,48 Mrd. $ | 14,12 Mrd. $ |
Mit ausgeübter Option hätten Altaktionäre 44 der 57,5 Millionen Aktien verkauft, also 77 %. Oura hätte aus diesen Verkäufen nichts erhalten. Der eigene Nettoerlös, bei 42 $ auf 532,6 Millionen $ geschätzt, war fast vollständig (526,4 Millionen $) für die Steuereinbehaltung auf Restricted Stock Units vorgesehen, die mit dem Börsengang abgerechnet werden; der kleine Rest sollte allgemeinen Unternehmenszwecken dienen.
Diese Struktur erklärt die Preisempfindlichkeit. Für ein Unternehmen, das dringend benötigtes Kapital aufnimmt, bedeutet ein niedrigerer Preis etwas Verwässerung. Für Anteilseigner, die ihre eigenen Aktien verkaufen, ist jeder Dollar Abschlag ein Dollar, der ihnen entgeht. Laut Axios hielten vor dem Börsengang Fidelity 10,9 %, Forerunner Ventures 9,3 %, Bedford Ridge Capital 9,2 % und Lifeline Ventures 7,3 %.
Wohin Ouras Geld floss: 1,17 Milliarden $ für Rückkäufe
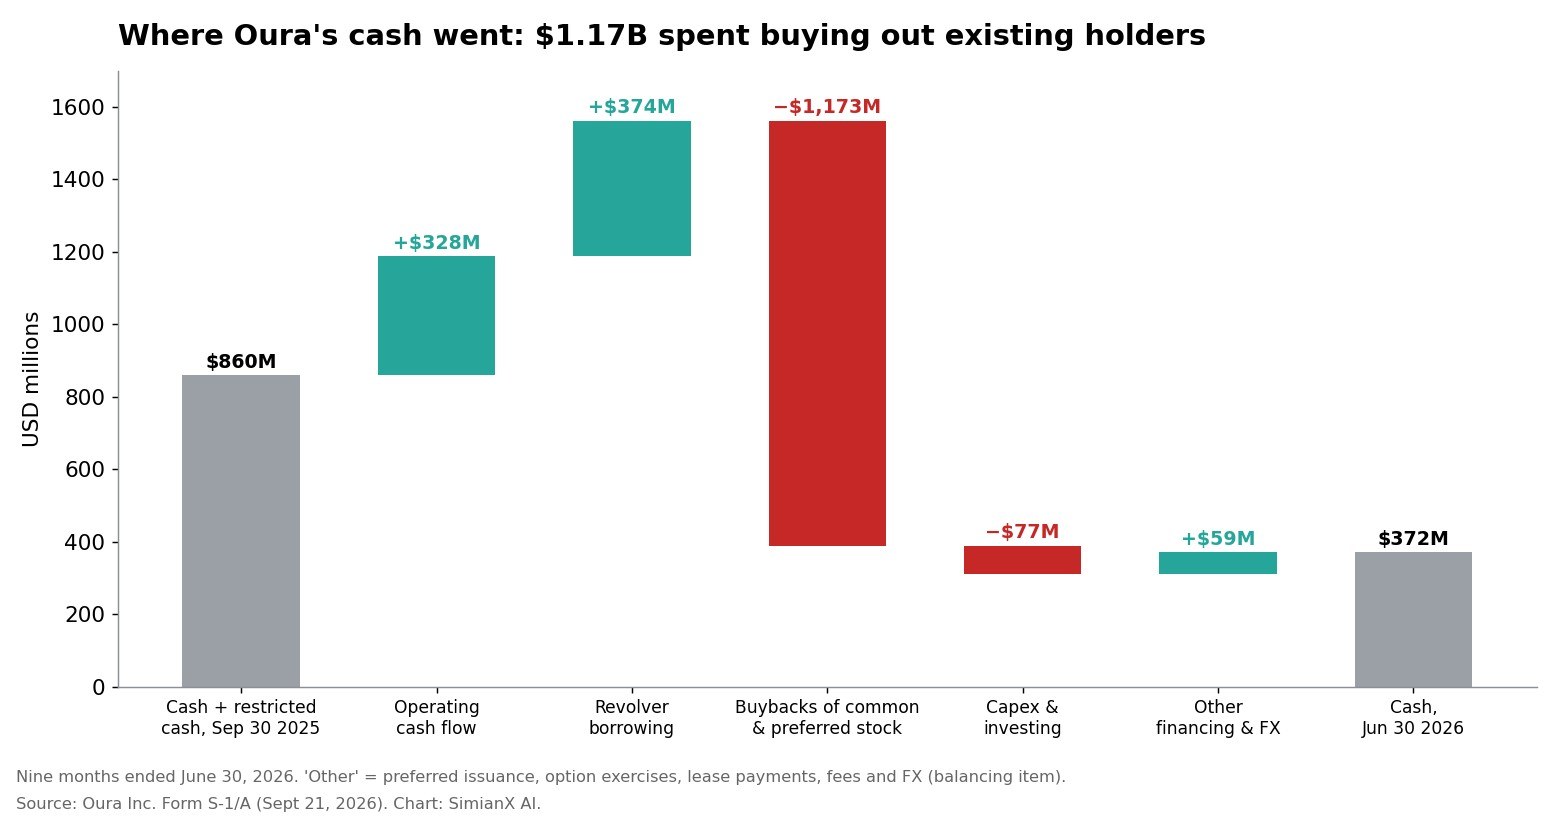
Die Kapitalflussrechnung ist der aufschlussreichste Teil der Unterlagen. In den neun Monaten bis zum 30. Juni 2026:
| Posten der Kapitalflussrechnung | Betrag |
|---|---|
| Zahlungsmittel, Zahlungsmitteläquivalente und gebundene Mittel, 30. Sept. 2025 | 860,5 Millionen $ |
| Operativer Cashflow | +328,0 Millionen $ |
| Ziehungen aus der revolvierenden Kreditfazilität (nach Gebühren) | +373,9 Millionen $ |
| Rückkäufe von Stamm- und Vorzugsaktien | −1.172,9 Millionen $ |
| Investitionsausgaben und sonstige Investitionen | −77,0 Millionen $ |
| Sonstige Finanzierungsposten und Wechselkurseffekte | +59,3 Millionen $ |
| Liquide Mittel, 30. Juni 2026 | 371,8 Millionen $ |
Laut S-1 wurde die Ziehung der Kreditlinie „in erster Linie zur Finanzierung von Rückkäufen unserer Stammaktien und rückkaufbaren wandelbaren Vorzugsaktien" verwendet. Axios brachte einen Teil davon mit einem im Februar abgeschlossenen Rückkaufangebot (Tender Offer) über 534 Millionen $ in Verbindung. Am 13. August zahlte Oura 25 Millionen $ der Kreditlinie zurück; ausstehend sind noch 350 Millionen $.
Deshalb stimmt „Oura braucht das Geld nicht" für das operative Geschäft, aber nicht für das Gesamtbild. Das Unternehmen hat seine revolvierende Kreditfazilität in Anspruch genommen, um frühere Investoren auszukaufen, und der Börsengang hätte diesen Kredit nicht getilgt: Fast der gesamte eigene Erlös war für Steuern auf Mitarbeiteraktien reserviert. Der Saldo von 350 Millionen $ bleibt so oder so in der Bilanz, und die Verschiebung schiebt auch die RSU-Steuerrechnung auf. Bei 328 Millionen $ operativem Cashflow in neun Monaten ist die Verschuldung tragbar, aber sie ist nicht vernachlässigbar.
Wie stark ist das Geschäft?
Die operativen Zahlen halten stand. Aus dem S-1:
| Kennzahl | 9 Monate bis 30. Juni 2026 | 9 Monate bis 30. Juni 2025 | Veränderung |
|---|---|---|---|
| Umsatz | 1.214,5 Mio. $ | 697,6 Mio. $ | +74 % |
| Hardware-Umsatz | 974,0 Mio. $ | 588,7 Mio. $ | +65 % |
| Mitgliedschaftsumsatz | 240,5 Mio. $ (20 % des Gesamtumsatzes) | 108,8 Mio. $ (16 %) | +121 % |
| Bruttomarge | 55 % | 51 % | +4 Prozentpunkte |
| Operatives Ergebnis | 71,2 Mio. $ | 60,3 Mio. $ | +18 % |
| Nettogewinn | 60,8 Mio. $ | 1,6 Mio. $ | — |
| Bereinigtes EBITDA | 106,7 Mio. $ (9 % Marge) | 83,5 Mio. $ (12 %) | +28 % |
| Operativer Cashflow | 328,0 Mio. $ | 135,3 Mio. $ | +142 % |
| Verkaufte Ringe | 3,1 Millionen | 1,8 Millionen | +75 % |
| Zahlende Mitglieder (Periodenende) | 5,0 Millionen | 2,5 Millionen | +100 % |
Weitere Angaben:
- Bindung: Die 12-Monats-Bindungsquote zahlender Mitglieder lag bei rund 85 %, das Verhältnis täglich zu monatlich aktiver Nutzer bei etwa 65 %. Zahlende Mitglieder öffneten die App im Schnitt mehr als 3,5-mal am Tag.
- Mitglieder: Rund 72 % sind Frauen, und die Zahl der zahlenden Mitglieder wuchs sieben Quartale in Folge um mehr als 100 % gegenüber dem Vorjahr.
- Ausblick: Oura erwartet, das Geschäftsjahr 2026 mit etwa 5,7 Millionen zahlenden Mitgliedern abzuschließen, unterstützt durch den im Juni eingeführten Oura Ring 5. AP berichtete zudem, Oura erwarte für das Gesamtjahr ein Umsatzwachstum von rund 90 %. Das impliziert ein viertes Quartal von etwa 510 Millionen $ nach 210 Millionen $ im Vorjahr.
Zwei Einschränkungen. Erstens sank die bereinigte EBITDA-Marge von 12 % auf 9 %, weil sich die operativen Aufwendungen auf 591 Millionen $ fast verdoppelten. Oura investiert kräftig in Marketing, Forschung und Entwicklung sowie in die Vorbereitung auf das Leben als börsennotiertes Unternehmen. Zweitens ist der ausgewiesene „Nettoverlust für Stammaktionäre" von 924 Millionen $ ein Buchungseffekt. Er stammt aus einer fiktiven Dividende (Deemed Dividend) von 985 Millionen $: dem Betrag, den Oura beim Rückkauf von Vorzugsaktien über dem Buchwert gezahlt hat. Es handelt sich nicht um einen operativen Verlust.
Hardware macht noch 80 % des Umsatzes aus
Oura präsentiert sich als „Plattform für Gesundheitsintelligenz". Die Zahlen beschreiben aber noch überwiegend ein Hardware-Unternehmen: Rund 80 % des Neunmonatsumsatzes stammten aus Ringen. Das ist wichtig, denn Hardware bringt Hardware-Risiken mit sich.
- Garantie: Im Geschäftsjahr 2025 fiel die Bruttomarge von 65 % auf 52 %, unter anderem wegen eines Anstiegs der Garantieaufwendungen um 84,4 Millionen $ im Zusammenhang mit Akkuproblemen bei einigen Chargen des Oura Ring 4.
- Saisonalität: Im Dezemberquartal 2025 lag der Umsatz bei 451 Millionen $, im Septemberquartal 2025 bei 210 Millionen $. Die Weihnachtssaison und neue Ringmodelle sorgen für große Schwankungen.
- Kundengewinnung: Abonnements beginnen mit dem Kauf eines Rings. Verlangsamen sich die Ringverkäufe, verlangsamt sich früher oder später auch das Wachstum der zahlenden Mitglieder.
Die Mitgliedschaft ist der Teil, für den Anleger softwareähnliche Bewertungsmultiplikatoren zahlen möchten. Sie wuchs um 121 % und stieg binnen eines Jahres von 16 % auf 20 % des Umsatzes. Ein Anteil in Richtung 30 % würde die Bewertung der Aktie stärker verändern als jedes einzelne Quartal mit Ringverkäufen.
Was war das Preisschild von 13,5 Milliarden $ wert?
| Bewertungskennzahl | Bei 40 $ (12,84 Mrd. $) | Bei 42 $ (13,48 Mrd. $) | Bei 44 $ (14,12 Mrd. $) |
|---|---|---|---|
| Preis / annualisierter Neunmonatsumsatz (1,62 Mrd. $) | 7,9× | 8,3× | 8,7× |
| Preis / Umsatz im Geschäftsjahr 2026 bei ~90 % Wachstum (~1,73 Mrd. $) | 7,4× | 7,8× | 8,2× |
| Preis / annualisiertes bereinigtes EBITDA (142 Mio. $) | 90× | 95× | 99× |
| Preis / annualisierter Nettogewinn (81 Mio. $) | 158× | 166× | 174× |
| Preis / annualisierter operativer Cashflow (437 Mio. $) | 29× | 31× | 32× |
Annualisierte Werte sind die Neunmonatssummen multipliziert mit 4/3. Sie ignorieren die Saisonalität und unterschätzen daher das Weihnachtsquartal; sie sind ein Maßstab, keine Prognose.
Gemessen am Umsatz verlangte die Spanne von Anlegern etwa das 8-Fache des Umsatzes für ein Unternehmen, das zu 80 % aus Hardware besteht. Das ist die Lücke, die Axios beschrieb: Die Wall Street musste entscheiden, ob Oura ein Gesundheitstechnologie-Unternehmen oder ein Unterhaltungselektronik-Unternehmen ist. Hardware-Hersteller werden meist zu deutlich niedrigeren Umsatzmultiplikatoren gehandelt, Abo-Gesundheitsplattformen zu höheren. Am unteren Ende der Spanne, bei 40 $, sinkt der Multiplikator auf etwa das 7,4-Fache des für dieses Jahr erwarteten Umsatzes. Ein Neustart in dieser Gegend ist der naheliegende Kompromiss für einen zweiten Anlauf.
Smart Rings: Ein wachsender Markt, den Oura bereits größtenteils beherrscht
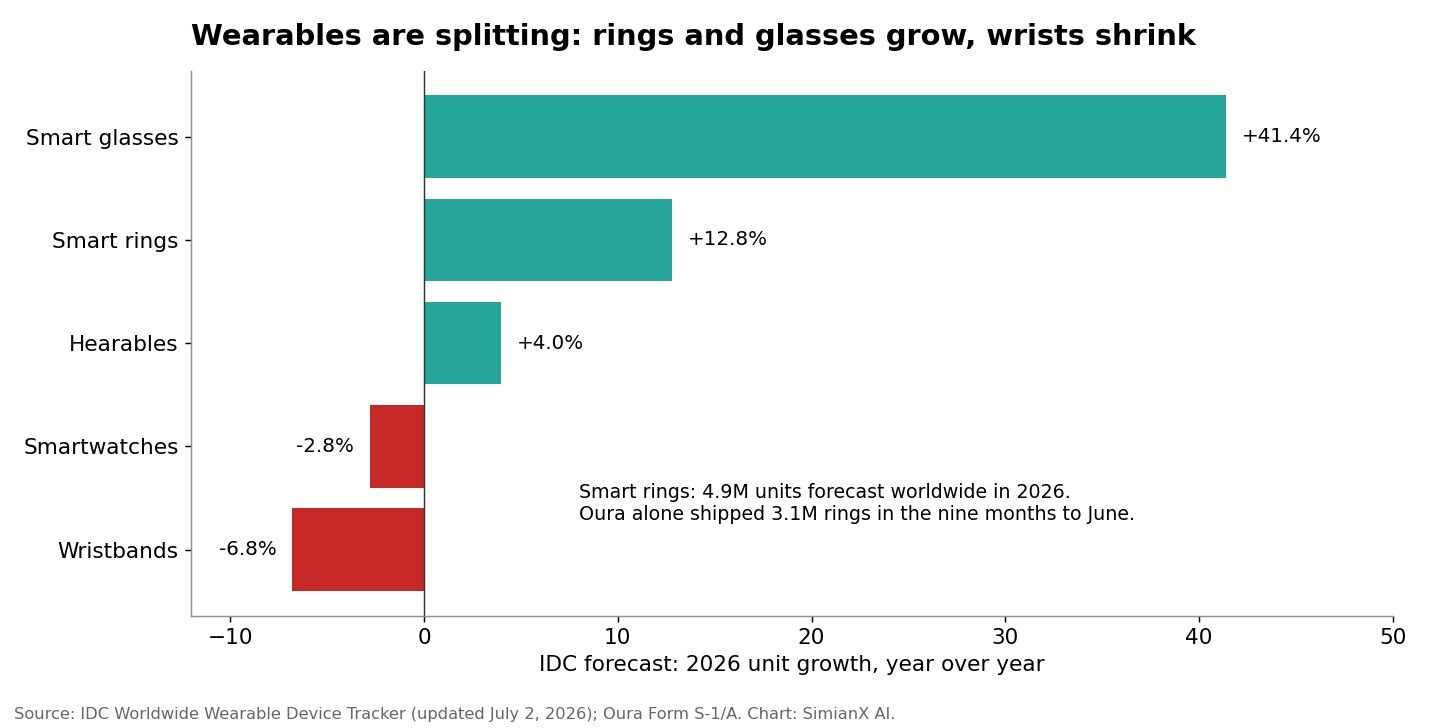
IDC zählte im ersten Quartal 2026 weltweit 145,7 Millionen ausgelieferte Wearables, ein Plus von 4,3 %. Die Kategorien entwickeln sich in unterschiedliche Richtungen:
| Kategorie (IDC-Prognose 2026) | Stückzahl | Wachstum |
|---|---|---|
| Hearables | 407,6 Millionen | +4,0 % |
| Smartwatches | 159,7 Millionen | −2,8 % |
| Fitnessarmbänder | 40,2 Millionen | −6,8 % |
| Smart Glasses | 13,6 Millionen | +41,4 % |
| Smart Rings | 4,9 Millionen | +12,8 % |
Der auffällige Vergleich: IDC erwartet für das gesamte Jahr 2026 weltweit 4,9 Millionen ausgelieferte Smart Rings und bis 2030 etwa 6,3 Millionen. Oura allein verbuchte in den neun Monaten bis Juni 3,1 Millionen verkaufte Ringe. Laut IDC bleibt Oura „der Anker der Kategorie". Unternehmens- und Marktforschungszahlen werden nicht identisch erhoben, doch die Lücke spricht für sich. Oura gewinnt keine Marktanteile in einem großen Markt. Oura ist der größte Teil eines kleinen Marktes, und IDCs Prognose von 12,8 % Kategoriewachstum liegt weit unter Ouras 75 %.
Das wirkt in beide Richtungen. Ouras Wachstum kam von Käufern, die sonst keinen Ring besäßen, und von Upgrades. Um auf einem Wachstumspfad von über 70 % zu bleiben, muss die Kategorie selbst deutlich größer werden. Die in den Risikofaktoren des S-1 genannte Konkurrenz – darunter Apple, Googles Fitbit, Samsungs Galaxy Ring, Garmin und Whoop – macht das schwerer. Als börsennotierter Vergleich ist Garmin der reinste Wearables-Anbieter, und Apple gibt bei Smartwatches das Tempo vor.
Ist die Verschiebung ein Problem des Marktes oder von Oura?
Vor allem des Marktes, mit dem Preis als Auslöser.
| Spricht für den Markt | Spricht für Oura |
|---|---|
| Orderbuch etwa 5-fach überzeichnet (Axios) | 73–77 % der Aktien wurden von Altaktionären verkauft |
| Dritte offizielle Verschiebung eines Börsengangs in diesem Monat | ~8-facher Umsatz für ein Geschäft mit 80 % Hardware |
| Zinserhöhungen der Fed und steigende Anleiherenditen (Renaissance/AP) | Bereinigte EBITDA-Marge fiel von 12 % auf 9 % |
| Umsatz +74 %, Mitglieder +100 %, positiver operativer Cashflow | 350 Mio. $ Schulden, großteils zur Finanzierung von Rückkäufen |
| Lilly und Dragoneer bekundeten Interesse über 400 Mio. $ | Ein Garantieschlag von 84,4 Mio. $ liegt erst einen Produktzyklus zurück |
Jüngste Börsengänge zeigen, was auf dem Spiel steht. Newcleo schloss am ersten Handelstag unter seinem SPAC-Referenzpreis von 10 $. Unitree sprang um 460 %. Ein Kursrutsch am ersten Tag hätte Ouras Mitarbeitern und langfristigen Anteilseignern mehr geschadet als eine Verschiebung.
Was würde den nächsten Anlauf erfolgreich machen?
- Eine niedrigere Spanne. Rund 36–40 $ würden die Aktie nahe dem 7-Fachen des diesjährigen Umsatzes bewerten – ein Niveau, das Käufer offenbar akzeptieren.
- Das vierte Quartal. Das Weihnachtsquartal mit dem Oura Ring 5 dürfte Ouras bisher stärkstes werden (rund 510 Millionen $, falls die Erwartung von ~90 % Wachstum eintritt). Ein starkes Ergebnis mit einer Bruttomarge von 55 % oder mehr würde die Argumentation stützen.
- Weniger Verkäufe durch Altaktionäre. Ein kleinerer Sekundäranteil oder längere Haltefristen (Lock-up) für die größten Fonds würden Sorgen über einen Angebotsüberhang dämpfen.
- Offenlegung zur Mitgliedschaft. Quartalsweise Abo-Umsätze, Kündigungsquote und Durchschnittsumsatz pro Mitglied würden Anlegern zeigen, ob sich die Abos wie Software bewerten lassen.
- Schuldenabbau. Wenn Oura den operativen Cashflow nutzt, um die revolvierende Kreditlinie von 350 Millionen $ zu verkleinern, würde das zeigen, dass die Kreditaufnahme für Rückkäufe nur vorübergehend ist.
Häufige Fragen
Warum hat Oura seinen Börsengang verschoben?
Oura verschob das Angebot am 29. September 2026 unter Verweis auf die Unsicherheit am Markt. Berichte von Axios und AP deuteten auf den Preis: Die Nachfrage war stark (rund 5-fach überzeichnet), aber nicht am oberen Ende der Spanne von 40–44 $, während die Fed die Zinsen erhöhte und die Anleiherenditen stiegen.
Ist Ouras Börsengang abgesagt?
Nein. Er ist verschoben. Der Registrierungsantrag bleibt eingereicht, und Oura kann das Angebot neu starten, wann es will.
Welches Börsenkürzel hätte Oura?
Oura hat die Notierung am Nasdaq Global Select Market unter dem Kürzel OURA beantragt.
Wie viel war Oura beim Börsengang wert?
Rund 13,5 Milliarden $ zur Mitte der Spanne von 42 $, gemessen an 320,9 Millionen ausstehenden Aktien nach dem Angebot. Die Spanne entsprach 12,8–14,1 Milliarden $.
Ist Oura profitabel?
Ja, operativ. In den neun Monaten bis zum 30. Juni 2026 meldete Oura ein operatives Ergebnis von 71,2 Millionen $, einen Nettogewinn von 60,8 Millionen $ und einen operativen Cashflow von 328 Millionen $. Eine fiktive Dividende von 985 Millionen $ auf Vorzugsaktien führte zu einem hohen buchhalterischen Verlust für die Stammaktionäre.
Kann man die Oura-Aktie jetzt kaufen?
Nicht an einer öffentlichen Börse. Bis zur Notierung lässt sich der Wearables-Markt am ehesten über Unternehmen wie Garmin und Apple verfolgen. Der Robinhood Ventures Fund I, der in Ouras Angebotsunterlagen genannt wird, gehört zu den Anteilseignern vor dem Börsengang.
Aktuelle Fundamentaldaten zu börsennotierten Wearables-Aktien finden Sie auf der Garmin-Aktienseite. Wie sich berühmte Börsengänge nach der Notierung entwickelt haben, lesen Sie in Wann ging Tesla an die Börse?.
Dieser Artikel dient ausschließlich Recherche- und Bildungszwecken und ist keine Anlageberatung.
Verwandte Artikel
- newcleo-Debüt: NWCL bei 8,145 $ statt 10 $ SPAC-Preis
- Unitree Robotics IPO steigt um 460%: KI Durchbruch oder Blase?
- Warsh ignoriert Trump: erste Zinserhöhung der Fed seit 2023
- Anleihe-Ausverkauf 2026: 30-jährige Rendite so hoch wie 2007
- Robinhood-Aktie 2026: Krypto ist nur 8% des Umsatzes
- Wann ging Tesla an die Börse? Datum, Preis und Rendite
Quellen
- Oura — geändertes Formular S-1 (21. Sept. 2026)
- Oura — Startankündigung des Börsengangs (Free Writing Prospectus)
- Oura — CEO-Interview als Angebotsunterlage (24. Sept. 2026)
- SEC EDGAR — Pflichtmitteilungen von Oura Inc.
- Axios — Smart-Ring-Hersteller Oura verschiebt Börsengang über 2 Milliarden $
- Associated Press — Oura verschiebt Börsengang wegen Marktunsicherheit
- IDC — Marktdaten zu Wearables
- Renaissance Capital — Research zum IPO-Markt
- Nasdaq — IPO-Kalender
- Oura — Newsroom
- Wikipedia — Oura Health
- Investopedia — Börsengang (IPO)
- Investopedia — Sekundärplatzierung
- Investopedia — Mehrzuteilungsoption (Greenshoe)
- Investopedia — Überzeichnung
- Investopedia — Rückkaufangebot (Tender Offer)
- Investopedia — Haltefrist (Lock-up)
- Investopedia — revolvierender Kredit
- Investopedia — EBITDA
- SimianX — Fundamentaldaten der GRMN-Aktie