
Die FOMC-Entscheidung vom September 2026: Was ein Votum von 12 zu 0 wirklich sagt
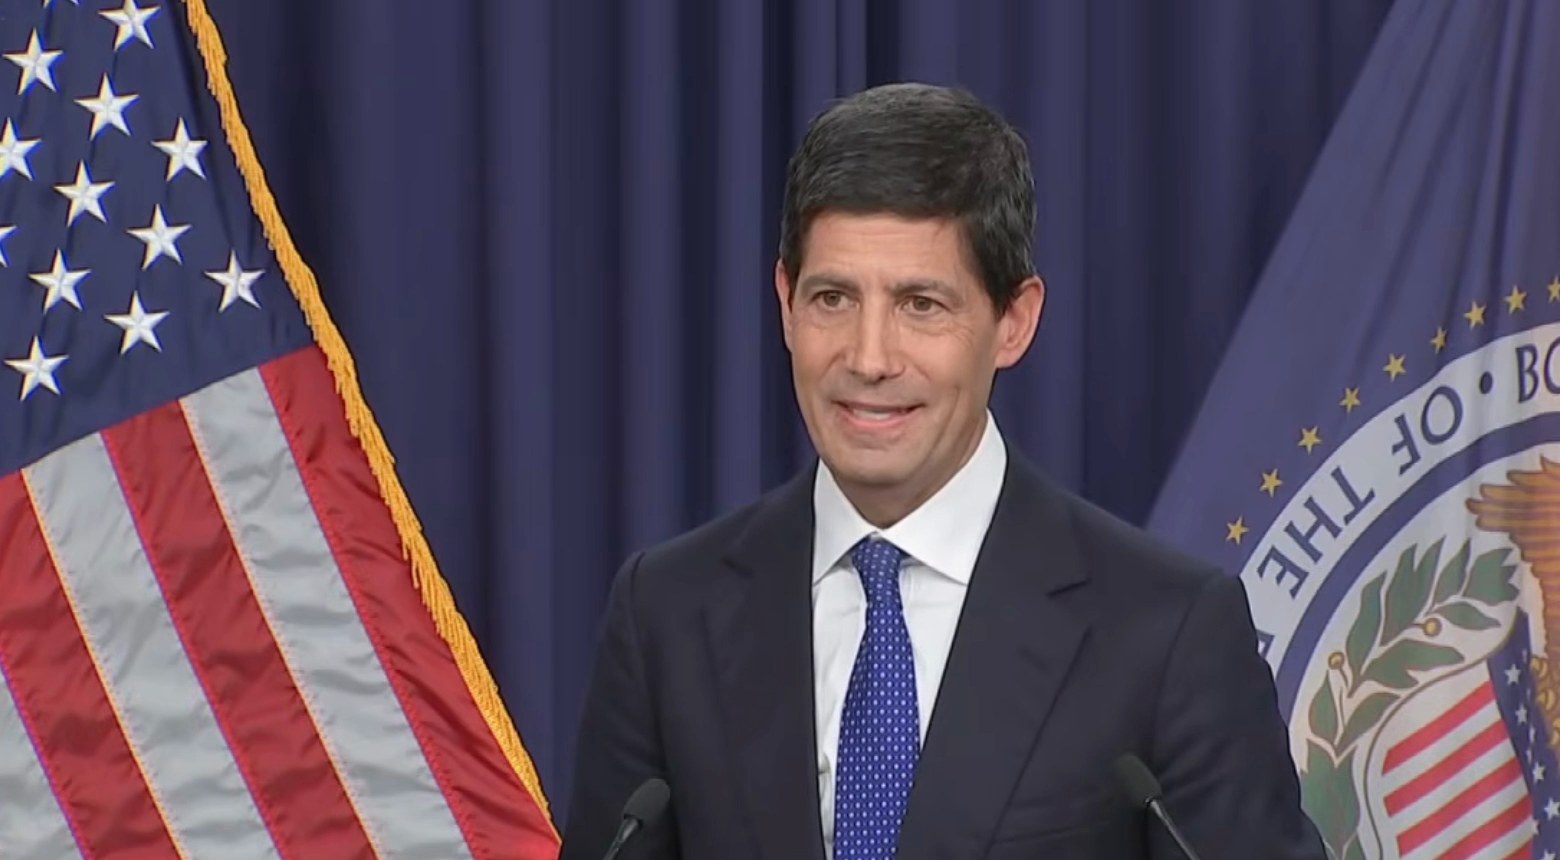
Am Mittwoch, dem 16. September 2026, hat die US-Notenbank Federal Reserve zum ersten Mal seit mehr als drei Jahren die Zinsen angehoben. Der Schritt war klein: ein Viertelprozentpunkt, der das Zielband für den Leitzins auf 3,75 bis 4,00 Prozent hebt. Die Politik drumherum war alles andere als klein. Kevin Warsh, der Vorsitzende, den Präsident Trump vor acht Monaten persönlich ausgewählt hatte, um Geld billiger zu machen, nutzte seine erste echte Bewährungsprobe für das genaue Gegenteil. Danach stand er eine halbe Stunde am Rednerpult und weigerte sich dreimal, auch nur ein Wort über den Präsidenten zu verlieren.
Dies ist eine Einordnung in klarer Sprache: was passiert ist, wer Warsh ist, ob er ein Falke oder eine Taube ist, welche Aktien die Rechnung tatsächlich bezahlt haben und was im Oktober zu erwarten ist, wenn der Ausschuss erneut tagt.
Was die Fed tatsächlich getan hat
Der Offenmarktausschuss (FOMC) hat beschlossen, den Leitzins um 25 Basispunkte anzuheben, von 3,50–3,75 Prozent auf 3,75–4,00 Prozent. An diesem Satz sind drei Dinge wichtiger als die Zahl selbst.
Erstens ist es die erste Anhebung seit Juli 2023. Der Zins lag seit der letzten Senkung im Dezember 2025 unangetastet bei 3,50–3,75 Prozent – neun Monate ohne jede Bewegung.
Zweitens fiel die Abstimmung einstimmig aus. Zwölf zu null. Kein einziges Gegenvotum, auch nicht von Notenbankern, die noch zwei Wochen zuvor öffentlich ein Abwarten angedeutet hatten.
Drittens enthielt die offizielle FOMC-Erklärung einen Satz, den die Fed jahrelang nicht verwendet hatte: „Die Inflation bleibt erhöht. Der heutige geldpolitische Schritt wird eine zeitnähere Rückkehr zum Zwei-Prozent-Ziel des Ausschusses unterstützen." Das Wort, das man unterstreichen sollte, lautet zeitnäher. Eine Notenbank, die sagt, sie wolle früher irgendwo ankommen, ist eine Notenbank, die noch nicht fertig ist.
Warshs eigene Formulierung war sanfter und aufschlussreicher. Er sagte nicht, die Fed straffe. Er sagte, man habe „eine Dosis Akkommodierung entfernt" – so, als sei das bisherige Niveau eine milde Nachsicht gewesen, die ein vernünftiger Erwachsener endlich wieder eingesammelt hat.
Wer ist Kevin Warsh?
Wenn Ihnen der Name neu ist, ist das verständlich. Warsh ist seit etwa vier Monaten im Amt.
Trump nominierte ihn am 4. März 2026, der Senat bestätigte ihn Mitte Mai, und am 22. Mai wurde er als Nachfolger von Jerome Powell vereidigt. Am Tag dieser Entscheidung war er rund 117 Tage im Amt – eine Zahl, die er selbst zweimal erwähnte, als „meine hundertzehn oder hundertzwanzig Tage hier".
Er ist kein Neuling in diesem Haus. Warsh trat 2006 im Alter von 35 Jahren in den Gouverneursrat der Fed ein, der jüngste Gouverneur in der Geschichte der Institution. Zuvor arbeitete er bei Morgan Stanley im Bereich Fusionen und Übernahmen, danach diente er im Weißen Haus unter George W. Bush als Sonderassistent des Präsidenten für Wirtschaftspolitik und als Exekutivsekretär des Nationalen Wirtschaftsrats. Er hat einen Abschluss in Public Policy aus Stanford und einen Jura-Abschluss aus Harvard – bemerkenswerterweise keinen Doktortitel in Volkswirtschaft, was unter modernen Fed-Vorsitzenden ungewöhnlich ist.
Die gesamte Finanzkrise 2008 erlebte er als wichtigstes Bindeglied der Fed zur Wall Street, 2011 trat er zurück. Der Grund dafür ist die nützlichste Einzelinformation über ihn: Er stand der quantitativen Lockerung zutiefst skeptisch gegenüber. Im November 2010 stimmte er für QE2, weil Gouverneure nicht aus der Reihe tanzen, sagte Ben Bernanke aber, er „würde den Ausschuss nicht in diese Richtung führen", wenn er Vorsitzender wäre, und argumentierte öffentlich, der Nutzen von Anleihekäufen sei „klein und flüchtig", während die Risiken „unbekannt, ungewiss und potenziell groß" seien.
Also: ein krisenerprobter Marktpraktiker, allergisch gegen unkonventionelle Stimuli, der in der Öffentlichkeit nie widersprochen hat, die Institution aber von innen zuverlässig in Richtung teureren Geldes zieht. Das ist der Mann, dem Trump den Dollar anvertraut hat.
Falke oder Taube? Eine klare Antwort
Warsh ist ein Falke. Kein Grenzfall und kein Falke nach dem Motto „kommt auf die Daten an". Ein Falke.
Allein die Belege vom Mittwoch reichen aus. Er nannte die Inflation „zu hoch, und das schon zu lange". Er sagte, die Inflationsdaten dieses Sommers „sagen mir nicht, dass sich die zugrunde liegenden Trends spürbar verbessert haben". Er wies darauf hin, dass zu viele Kategorien sowohl auf Sechs- als auch auf Zwölfmonatssicht weiter über drei Prozent zulegen. Und als ein Journalist ihm vorhielt, die eigenen Projektionen der Fed sähen zwei Prozent Inflation erst 2029 vor, wurde er nicht weicher: Er merkte lediglich an, das seien die Prognosen seiner Kollegen und nicht seine, und wiederholte, der Ausschuss werde Preisstabilität liefern.
Interessanter ist allerdings, welche Art von Falke er ist, denn das verändert, wie man um ihn herum handeln sollte.
Er verweigert jeden Zinsausblick. Direkt gefragt, ob diese Erhöhung eine Serie eröffnet, antwortete er: „Ich bin nicht im Geschäft der vorausschauenden Hinweise." Zum neutralen Zins – dem Niveau, auf dem Geldpolitik weder hilft noch bremst – wurde er noch knapper: Auf die Frage, ob er in solchen Kategorien denke, sagte er: „In einem Wort: nein."
Auch die Fixierung auf den einzelnen Datenpunkt, die das Fed-Beobachten ein Jahrzehnt lang geprägt hat, lehnt er ab. „Die Abhängigkeit von einzelnen Datenpunkten ist eine gefährliche Marotte", sagte er. „Trends zählen. Einzelne Datenpunkte sind verrauscht." In Jackson Hole im August erhob er das zum Prinzip: „Ich stehe heute hier und verpflichte mich einer Disziplin, nicht einer Entscheidung." Politik müsse „die Realität ins Verhör nehmen".
Praktisch übersetzt für Anleger: Unter Powell konnte der Markt den nächsten Schritt meist aus dem letzten Inflationswert zurückrechnen. Unter Warsh geht das nicht. Er sagt Ihnen, dass er nach seiner Lesart des Trends handeln wird, nach seinem eigenen Zeitplan, und dass er es nicht vorher ankündigt. Das ist ein Rezept für größere Überraschungen rund um die FOMC-Termine – in beide Richtungen.
Die Stelle, an der er Trump ignoriert
Drei verschiedene Journalisten versuchten, ihn zum Präsidenten zu bringen. Dreimal lehnte er ab, und genau diese Absagen waren die Nachricht.
ABC News fragte, welche Botschaft er einem Präsidenten schicke, der wiederholt Zinssenkungen gefordert hat. Warsh: „Zu einem Gespräch mit dem Präsidenten habe ich nichts für Sie."
Der Washington Examiner fragte nach Trumps Drohung, den Handel mit bestimmten Ländern zu kappen, falls die Zinsen nicht sinken, und ob dies ein weiterer Test der Unabhängigkeit der Fed sei. Warsh: „Zu Gesprächen mit dem Präsidenten habe ich nichts für Sie, und ich bin auch kein Börsenbrief von der Wall Street. Ein Teil der Unabhängigkeit der Federal Reserve besteht darin, dass wir in unserer Spur bleiben. Unabhängigkeit ist eine Einbahnstraße in beide Richtungen. Wir lassen diejenigen, die Handels- und Fiskalpolitik machen, ebenfalls in ihrer Spur."
Näher kommt ein amtierender Fed-Vorsitzender kaum daran, dem Weißen Haus zu sagen, es solle sich um seine eigenen Angelegenheiten kümmern – und er sagte es nüchtern, ohne jede Dramatik, was genau der Grund ist, warum es sitzt.
Die Regierung hatte die zehn Tage vor der Sitzung mit voller Kraft Druck gemacht: Präsident, Vizepräsident, Finanzminister und hochrangige Wirtschaftsberater forderten öffentlich, die Fed möge nicht erhöhen. Trump hatte geschrieben, „hohe Zinsen bringen die USA in einen sehr unfairen Nachteil". Er hatte auch gesagt, er hätte Warsh nicht ausgewählt, wenn er Zinserhöhungen gewollt hätte.
Und hier ist der Punkt, der Märkte am meisten interessieren sollte: Es war nicht einmal knapp. Die Abstimmung endete 12:0. Falls die Druckkampagne des Weißen Hauses im Sitzungssaal irgendeine Wirkung hatte, war sie auf keinem einzigen Stimmzettel sichtbar. Für alle, die fürchteten, eine von Trump besetzte Fed werde eine vereinnahmte Fed sein, war der Mittwoch ein realer, beobachtbarer Datenpunkt. Und der Anleihemarkt behandelte ihn genau so.
Warum erhöhen, wenn die Inflation ein Angebotsproblem ist?
Das war die schärfste Frageserie, und sie verdient eine direkte Antwort, weil es der Einwand ist, den die meisten Leser haben werden.
Die aktuelle Inflation ist zu großen Teilen eine Geschichte von Energie und Zöllen. Die Störung der Straße von Hormus hat Rohöl über weite Teile des Jahres über 100 Dollar je Fass gehalten, und die Zwölfmonatsveränderung der gesamten PCE-Preise lag im August bei rund 3,6 Prozent, die Kernrate bei etwa 3,2 Prozent und die Kernrate der Verbraucherpreise näher bei 2,4 Prozent. Ein Viertelprozentpunkt in Washington öffnet keine Seestraße am Golf.
Warsh räumte das ein und formulierte die Frage neu. „Wir können keinen einzelnen Preis beeinflussen", sagte er, „weder den Ölpreis noch die Lebensmittel im Supermarkt. Was wir aber tun können und tun werden, ist sicherzustellen, dass sich Veränderungen relativer Preise nicht ausbreiten, dass sie keine Zweit- und Drittrundeneffekte haben."
Das ist das gesamte Argument, und es lässt sich verteidigen. Die Fed versucht nicht, Benzin billiger zu machen. Sie versucht zu verhindern, dass teures Benzin sich in höhere Lohnforderungen, höhere Dienstleistungspreise und entankerte Erwartungen übersetzt – jenen Mechanismus, der die Ölschocks der 1970er Jahre in ein Jahrzehnt Inflation verwandelte.
Der Arbeitsmarkt gibt ihm den Spielraum für diesen Versuch. Die Arbeitslosenquote liegt bei etwa 4,1 Prozent, offene Stellen und Wochenarbeitszeiten steigen, und der Vierwochendurchschnitt der Erstanträge auf Arbeitslosenhilfe ist mit Vollbeschäftigung vereinbar. Wenn eine Seite des doppelten Mandats im Wesentlichen erfüllt ist, bekommt die andere die Aufmerksamkeit. Warsh sagte es ausdrücklich: „Unser vorherrschender Fokus liegt auf der Preisstabilitätsseite unseres Mandats."
Der Anleihemarkt hat vor der Fed erhöht
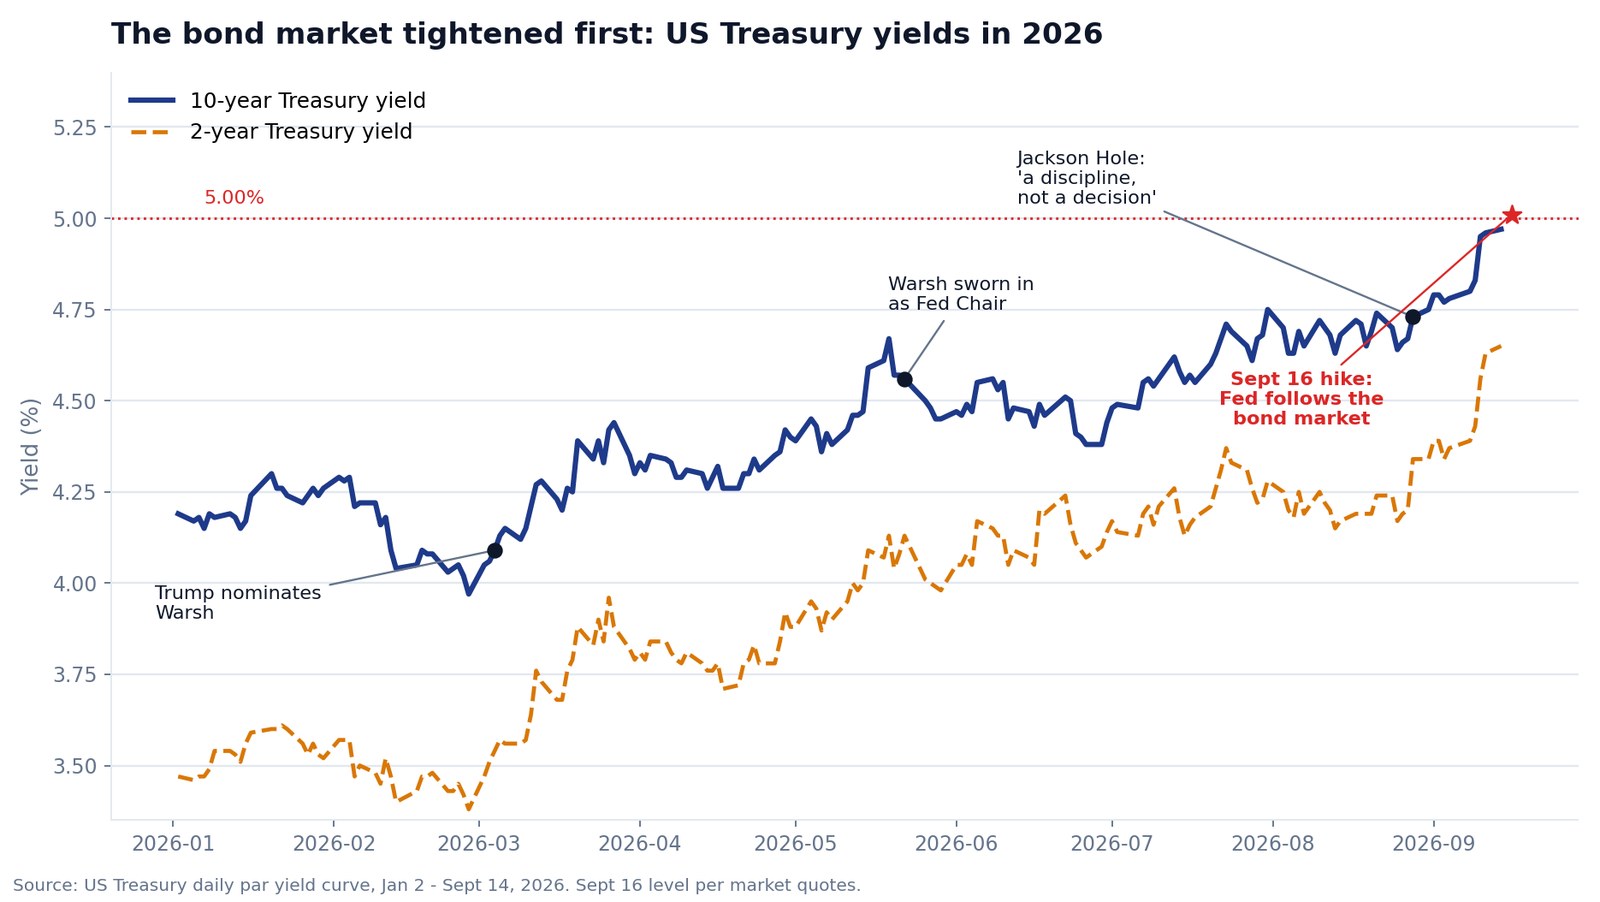
Schauen Sie sich die Grafik oben an, denn sie ist die eigentliche Geschichte des Jahres 2026.
Am 4. März, dem Tag von Warshs Nominierung, lag die Rendite zehnjähriger US-Staatsanleihen bei 4,09 Prozent. Mitte September hatte sie 5,00 Prozent überschritten – der höchste Stand seit 2007. Die zweijährige Rendite stieg im selben Zeitraum von 3,54 auf etwa 4,72 Prozent. Die Fed rührte sich in diesem Fenster kein einziges Mal. Die gesamte Straffung hat der Markt allein erledigt.
Deshalb konnte Warsh sagen, es falle ihm schwer, „die breiten Finanzierungsbedingungen als restriktiv zu beschreiben", und deshalb stimmten seine Kollegen zu. In seiner Lesart war der Viertelprozentpunkt keine Führung durch die Fed, sondern ein Nachziehen hinter einem Anleihemarkt, der sein Urteil längst gefällt hatte.
Auf die Frage, warum die langen Renditen so stark gestiegen seien, nannte er drei Gründe, die man sich merken sollte: Die Wirtschaft ist wirklich stärker geworden. Der Wettbewerb um Kapital hat sich verschärft, weil die sogenannten Hyperscaler – die großen Cloud- und Künstliche-Intelligenz-Bauherren – am Markt Mittel für Investitionen einsammeln. Und die Geopolitik, insbesondere der Abstand zwischen Energiepreisen am Spotmarkt und den Raffineriemargen, die am Ende im Regal landen.
Und am Tag selbst? Die zehnjährige Rendite bewegte sich kaum, lange Anleihen zogen leicht an. TLT, der Indexfonds für US-Staatsanleihen mit mehr als 20 Jahren Laufzeit, schloss 0,29 Prozent im Plus. Anleiheinvestoren werteten die Erhöhung also als Glaubwürdigkeit im Kampf gegen die Inflation und nicht als Wachstumsgefahr. Eine bessere Rezension konnte Warsh nicht bekommen.
Wie die Aktien abgestimmt haben: Die Banken zahlten die Rechnung
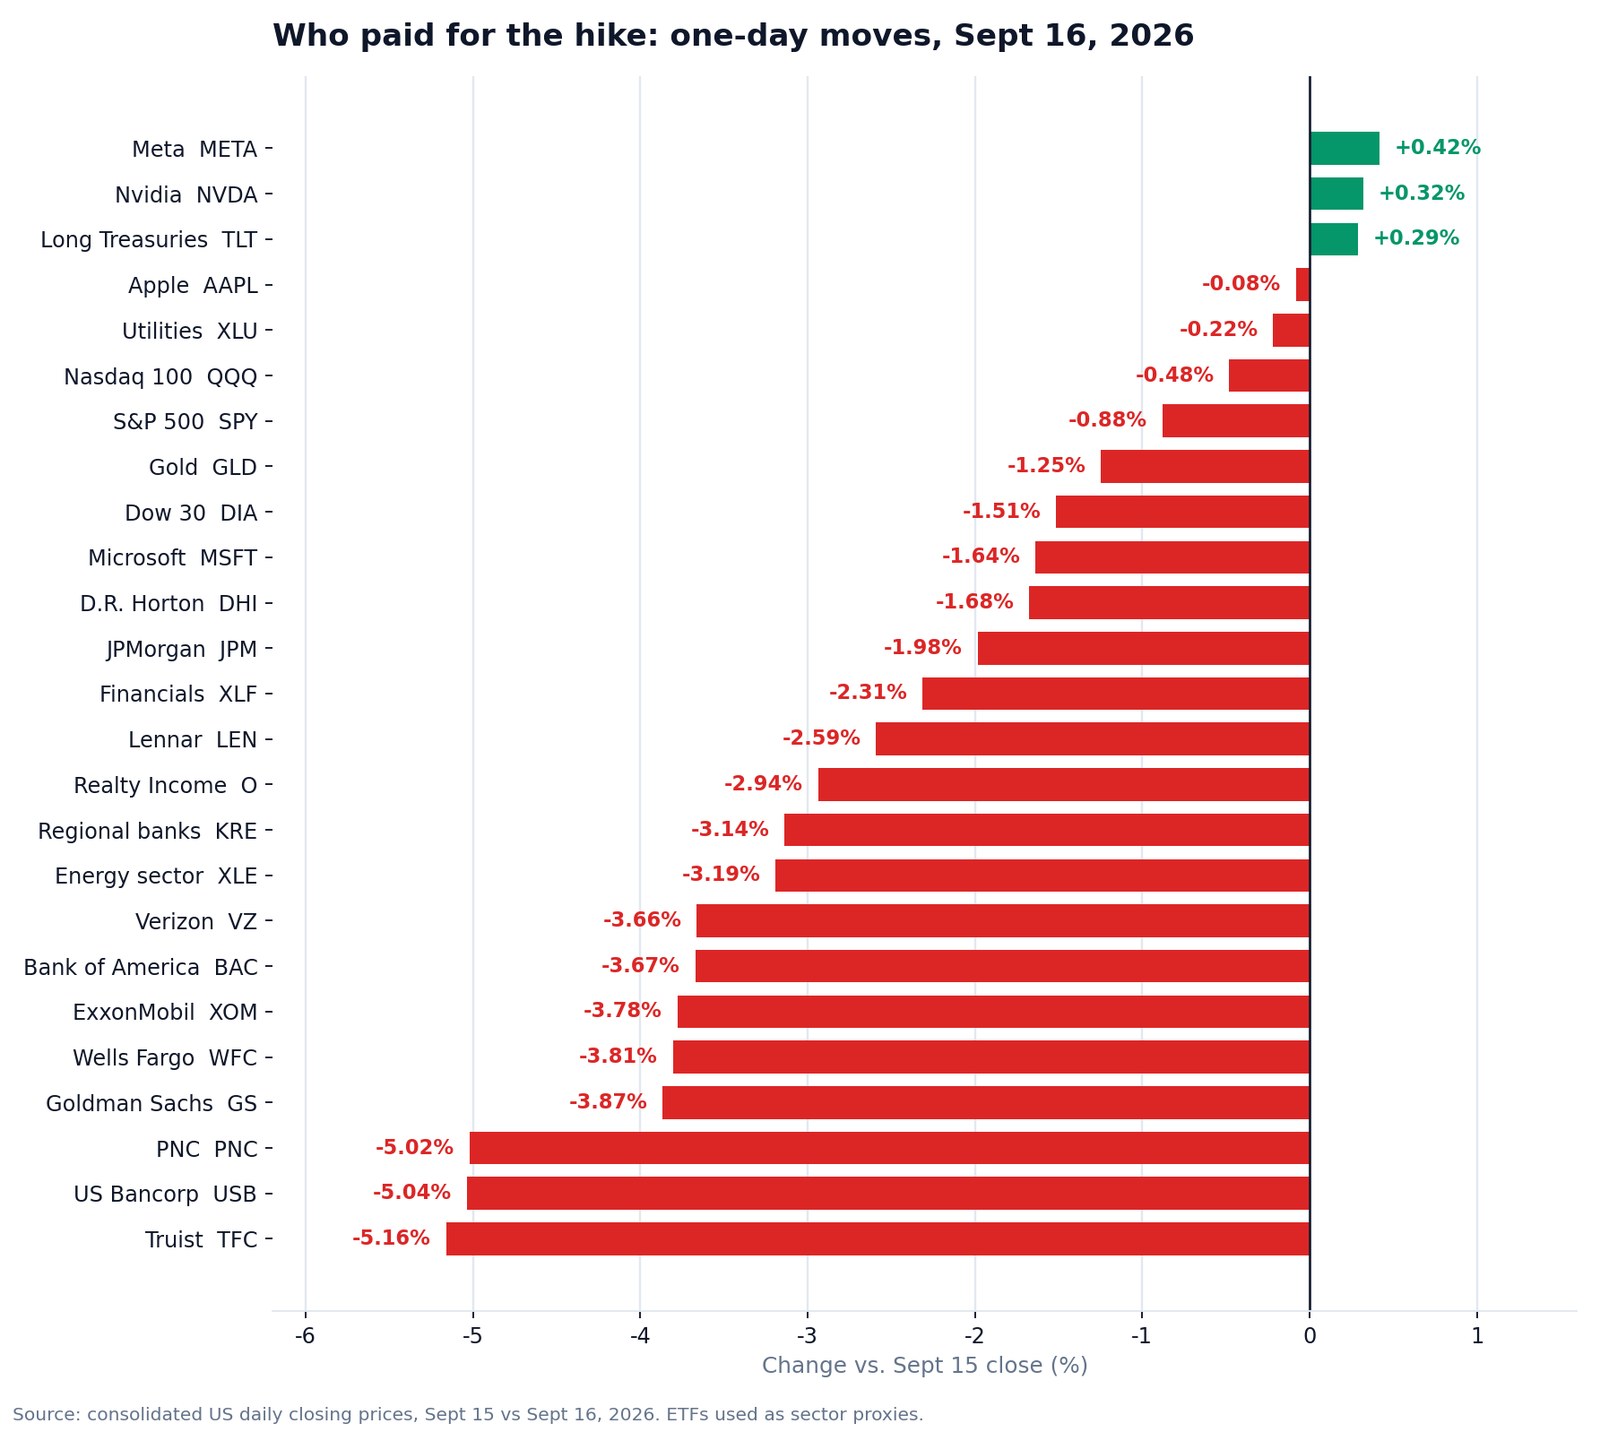
Die großen Indizes erzählten eine milde Geschichte. Der Dow verlor rund 1,4 Prozent, der S&P 500 etwa 0,8 Prozent und der Nasdaq Composite etwa 0,5 Prozent. SPY schloss bei 750,74 Dollar, ein Minus von 0,88 Prozent.
Darunter war nichts mild. Es war eine der schärfsten Sektorrotationen des Jahres an einem einzigen Tag, und der Schmerz konzentrierte sich an einer Stelle: bei den Banken.
Truist verlor 5,16 Prozent. U.S. Bancorp 5,04 Prozent. PNC 5,02 Prozent. Goldman Sachs gab 3,87 Prozent ab, Wells Fargo 3,81 Prozent, Bank of America 3,67 Prozent, Citigroup 3,41 Prozent und Charles Schwab 3,37 Prozent. Selbst JPMorgan, die Festung der Branche, fiel um 1,98 Prozent. Der Regionalbanken-Indexfonds KRE verlor 3,14 Prozent, der breite Finanzwerte-Fonds XLF 2,31 Prozent.
Die meisten Menschen gehen davon aus, dass Banken Zinserhöhungen lieben, deshalb lohnt sich eine einfache Erklärung. Banken verdienen an der Differenz zwischen dem, was sie mit Krediten einnehmen, und dem, was sie auf Einlagen zahlen. Diese Erhöhung hat das kurze Ende angehoben – die Einlagenkosten – während das lange Ende, aus dem die Kreditrenditen kommen, kaum reagierte. Die Differenz schrumpft, statt sich auszuweiten. Hinzu kommt: Eine zehnjährige Rendite von fünf Prozent drückt den Wert der Anleihen, die Banken ohnehin halten, und länger hohe Zinsen erhöhen die Wahrscheinlichkeit, dass Kreditnehmer ausfallen. Regionalbanken, deren Erträge am wenigsten diversifiziert und deren Einlagen am zinssensibelsten sind, trifft es am härtesten. Genau diese Reihenfolge lieferte der Handelstag.
Zweites Opfer war die Energie, aus einem anderen Grund: Rohöl fiel an dem Tag um mehr als drei Prozent. ExxonMobil verlor 3,78 Prozent, Chevron 3,21 Prozent.
An dritter Stelle standen die Anleiheersatzpapiere. Verizon verlor 3,66 Prozent, AT&T 3,42 Prozent und der Net-Lease-Immobilienfonds Realty Income 2,94 Prozent – wenn risikofreie Renditen an fünf Prozent heranreichen, wirkt eine Dividende von sechs Prozent nicht mehr besonders.
Der Wohnungsbau kam glimpflicher davon als erwartet: Lennar verlor 2,59 Prozent, D.R. Horton 1,68 Prozent. Die Hypothekenzinsen hatten eine zehnjährige Rendite von fünf Prozent längst eingepreist.
Und dann die Überraschung. Die großen Technologiewerte zuckten kaum. Nvidia legte 0,32 Prozent zu, Meta 0,42 Prozent, Apple blieb mit –0,08 Prozent unverändert. Microsoft war mit –1,64 Prozent die Ausnahme. Die alte Regel besagte, hohe Zinsen zermalmen Wachstumswerte mit langer Duration. 2026 wird der Komplex rund um Investitionen in künstliche Intelligenz als Cash generierender Industriezyklus behandelt und nicht als Wette auf den Diskontsatz – und er hat inzwischen genug Gewicht im Index, um das Minus des S&P unter einem Prozent zu halten, während Banken vier Prozent verloren.
Der klarste Verlierer außerhalb der Finanzwerte waren kryptonahe Aktien. Coinbase fiel um 6,04 Prozent, wobei es dafür eine zweite Ursache gab: Der Senat scheiterte am selben Nachmittag mit 49 zu 50 Stimmen daran, den Clarity Act voranzubringen.
Meine Lesart: Das war eine Rotation, keine generelle Abwertung. Der Markt hat nicht entschieden, dass die Wirtschaft bricht. Er hat entschieden, dass Geschäftsmodelle, deren Gewinne von billigem Geld abhängen, weniger wert sind – und dass Geschäftsmodelle, die in den Investitionsboom der künstlichen Intelligenz hinein verkaufen, es nicht sind. Diese Unterscheidung ist das Nützlichste, was man in den Oktober mitnehmen kann.
Was das Punktdiagramm über den weiteren Weg sagt
Zusammen mit der Entscheidung veröffentlichte die Fed ihre vierteljährliche Zusammenfassung der Wirtschaftsprojektionen. Warsh betonte, dass er zum zweiten Mal in Folge keine eigene Prognose eingereicht habe, und präsentierte die Zahlen seiner Kollegen ausdrücklich als deren Zahlen, nicht als seine.
So verteilten die 18 Teilnehmer den Leitzins zum Jahresende 2026:
| Leitzins Ende 2026 | Was das bedeutet | Teilnehmer |
|---|---|---|
| 4,375 % | Zwei weitere Erhöhungen dieses Jahr | 4 |
| 4,125 % | Eine weitere Erhöhung dieses Jahr | 12 |
| 3,875 % | Für dieses Jahr erledigt | 2 |
Sechzehn von achtzehn wollen 2026 mindestens eine weitere Erhöhung. Nur zwei halten die Arbeit für getan.
Der Rest der Projektionen ist auf seine stille Art genauso restriktiv:
| Medianprojektion | 2026 | 2027 | 2028 | 2029 |
|---|---|---|---|---|
| Reales Wachstum des Bruttoinlandsprodukts | 2,3 % | 2,4 % | 2,2 % | 2,1 % |
| Arbeitslosenquote | 4,1 % | 4,1 % | 4,1 % | 4,1 % |
| PCE-Inflation | 3,7 % | 2,3 % | 2,1 % | 2,0 % |
| PCE-Kerninflation | 3,4 % | 2,5 % | 2,2 % | 2,0 % |
| Leitzins | 4,1 % | 4,1 % | 3,9 % | 3,6 % |
Lesen Sie die letzte Zeile aufmerksam. Der mediane Teilnehmer sieht 2027 überhaupt keine Senkung – der Zins endet 2027 exakt dort, wo er 2026 endet. Acht von achtzehn setzen 2027 sogar höher an, bei 4,375 Prozent. Und die Inflation erreicht zwei Prozent erst 2029, was stillschweigend eingesteht: Das wird ein langer Zermürbungskampf und keine schnelle Reparatur.
Gemessen an einem langfristigen neutralen Zins, den der Ausschuss bei 3,2 Prozent verortet, ist der heutige Mittelwert von 3,875 Prozent nur mäßig restriktiv. Es bleibt Raum für mehr, ohne dass jemand es extrem nennen würde.
Was von der Oktobersitzung zu erwarten ist
Die nächste FOMC-Sitzung findet am 27. und 28. Oktober 2026 statt. Ein neues Punktdiagramm gibt es dort nicht – die nächste Zusammenfassung der Wirtschaftsprojektionen kommt im Dezember –, wohl aber eine Pressekonferenz, also eine weitere halbe Stunde, in der Warsh sich zu nichts festlegt.
Die Terminmärkte neigen zu einer weiteren Erhöhung vor Jahresende. Die Punkte sehen es genauso. Die eigentliche Frage lautet nicht ob, sondern auf welcher Sitzung: Oktober oder Dezember.
Meine Einschätzung, ausdrücklich als Einschätzung:
Abwarten im Oktober und eine Erhöhung im Dezember ist der geringfügig wahrscheinlichere Pfad, und ich würde ihm etwas mehr als eine Fifty-fifty-Chance geben. Für das Abwarten spricht, dass Warsh sich gerade genau das gekauft hat, was er im Juli haben wollte: Zeit, um zu sehen, ob der Trend dreht. Er hat wiederholt gesagt, Trends zählten und einzelne Datenpunkte nicht, und zwischen heute und Ende Oktober erscheint nur ein Verbraucherpreisbericht – also ein einzelner Datenpunkt. Die Dezembersitzung kommt mit einem vollständigen Satz Projektionen und zwei zusätzlichen Monaten Evidenz.
Aber das Oktober-Szenario ist real, und ich würde es nicht abtun. In der Erklärung stand zeitnäher. Warsh sagte, der Handlungsmaßstab des Ausschusses – die Zuversicht, dass sich die zugrunde liegende Inflation „klar und mit ausreichender Geschwindigkeit" auf zwei Prozent zubewegt – sei nicht erfüllt. Wenn er im September nicht erfüllt war, wird ein Monat Daten ihn im Oktober kaum erfüllen. Historisch bleibt es selten bei einer einzigen Erhöhung, wenn die Fed erst einmal anfängt; eine Journalistin der New York Times hakte genau dort nach, und er ließ die Frage auffällig unwidersprochen.
Drei Dinge würden die Waage Richtung Oktober kippen: eine Kerninflation über den Erwartungen, ein steigender Ölpreis nach neuer Eskalation am Golf oder ein weiterer kräftiger Arbeitsmarktbericht. Drei Dinge würden sie Richtung Abwarten kippen: ein echter Ausbruch nach unten bei den Kerndienstleistungen, ein Ölpreis, der seine geopolitische Prämie abgibt, und irgendein Riss in den Arbeitsmarktdaten – vor allem ein Sprung bei den Folgeanträgen.
Eine Warnung. Weil Warsh sich vorab nicht festlegt, geht der Markt mit weniger Gewissheit als gewohnt in den Oktober. Rechnen Sie an diesem Tag mit größeren Ausschlägen genau dort, wo es am Mittwoch am stärksten bewegte: Regionalbanken, Anleihen mit langer Duration und alles, was vom Ausschütten einer Dividende lebt.
Was das für ein normales Depot bedeutet
Vier Schlussfolgerungen, von denen keine einen Handelstisch voraussetzt.
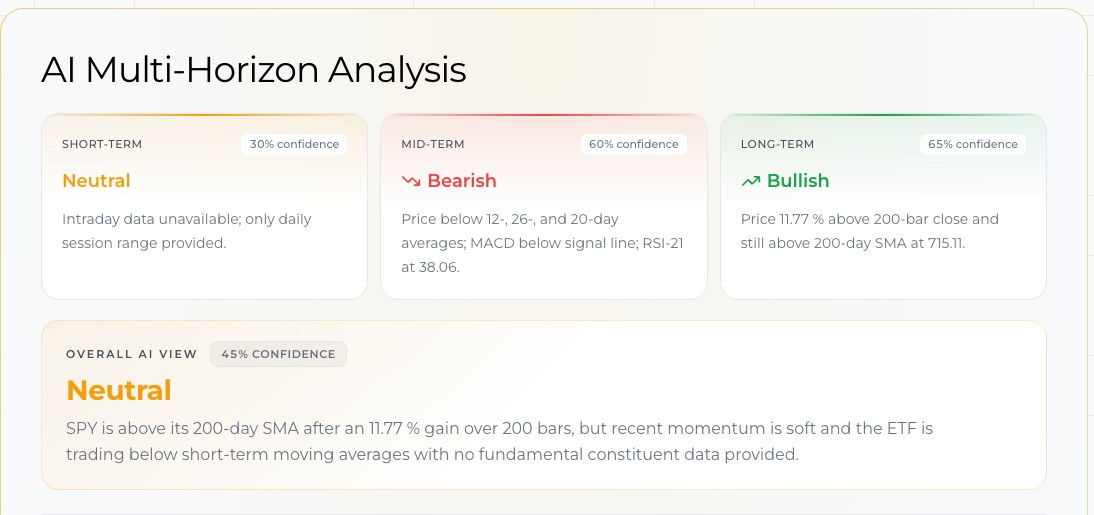
Bargeld und kurze Anleihen sind wieder wirklich konkurrenzfähig. Bei einem Leitzins von 3,75 bis 4,00 Prozent und keiner einzigen eingeplanten Senkung bis 2027 sind die Opportunitätskosten für etwas trockenes Pulver nahe null. Vor zwei Jahren galt das nicht.
Zinssensible Ausschüttungen gehören auf den Prüfstand. Wer Versorger, Telekommunikation oder Immobilienfonds vor allem wegen der Rendite hält, konkurriert mit risikofreien fünf Prozent. Die Dividende muss wachsen, nicht nur hoch sein.
Bankengagement ist jetzt eine Wette auf die Zinskurve, nicht auf den Zins. Banken brauchen keine höheren Zinsen; sie brauchen eine steilere Kurve. Solange sich der Abstand zwischen kurzen und langen Renditen nicht ausweitet, sind Erhöhungen Gegenwind für die Branche – und je kleiner und einlagenabhängiger das Institut, desto schärfer der Wind.
Und verkaufen Sie Wachstum nicht reflexhaft. Das Einzige, was der Mittwoch bewiesen hat, ist, dass der alte Reflex „hohe Zinsen töten Technologie" in diesem Zyklus nicht funktioniert, weil der Investitionszyklus der künstlichen Intelligenz derzeit stärker auf diese Gewinne wirkt als der Diskontsatz.
Wer diese Bewegungen in Echtzeit sehen will statt in einem Rückblick: Unsere Live-Kommandozentrale mit mehreren Agenten fährt dieselbe Konfiguration auf jeder US-Aktie, Sektor-Watch verfolgt, welche Gruppen den Schaden tatsächlich absorbieren, und die Autopiloten überwachen eine Position und melden sich, wenn sich das Bild ändert. Tarife und enthaltene Analysekontingente stehen auf der Preisseite, weitere Marktanalysen finden Sie in den Geschichten.
Häufige Fragen
Um wie viel hat die Fed im September 2026 erhöht?
Um 0,25 Prozentpunkte, wodurch das Zielband für den Leitzins von 3,50–3,75 Prozent auf 3,75–4,00 Prozent stieg. Es war die erste Anhebung seit Juli 2023 und die erste unter dem Vorsitz von Kevin Warsh.
War die Entscheidung einstimmig?
Ja. Der FOMC stimmte mit 12 zu 0 ohne Gegenstimmen, was bemerkenswert ist angesichts der öffentlich sichtbaren Meinungsunterschiede in den Wochen zuvor.
Ist Kevin Warsh ein Falke oder eine Taube?
Ein Falke. Er nennt die Inflation „zu hoch und zu lange", stand der quantitativen Lockerung während seiner Zeit als Gouverneur von 2006 bis 2011 skeptisch gegenüber und hat Preisstabilität zu seinem erklärten vorherrschenden Fokus gemacht. Er ist allerdings ein ungewöhnlicher Falke: Er verweigert jeden Zinsausblick und tut den Rahmen des neutralen Zinses als akademisch interessant, aber operativ nutzlos ab.
Wird die Fed im Oktober 2026 erneut erhöhen?
Die Sitzung am 27. und 28. Oktober ist offen. Sechzehn der achtzehn FOMC-Teilnehmer projizieren mindestens eine weitere Erhöhung im Jahr 2026, und der Ausschuss erklärte, er wolle „zeitnäher" zu zwei Prozent Inflation zurückkehren. Ob diese Erhöhung im Oktober oder auf der Sitzung am 8. und 9. Dezember erfolgt, ist wirklich offen, und Warsh lehnte ein Signal ausdrücklich ab.
Warum fielen Bankaktien, obwohl die Zinsen stiegen?
Weil die Erhöhung die kurzfristigen Refinanzierungskosten anhob, ohne die langfristigen Kreditrenditen zu heben, was die Marge zusammendrückt – und weil eine zehnjährige Rendite nahe fünf Prozent den Wert der Anleihen mindert, die Banken bereits halten. Regionalinstitute wie Truist, U.S. Bancorp und PNC verloren rund fünf Prozent.
Was sagte Warsh über Präsident Trump?
Nichts. Drei Journalisten fragten nach der Druckkampagne des Weißen Hauses, und er lehnte jedes Mal ab. Er sagte lediglich, „Unabhängigkeit ist eine Straße in beide Richtungen" und die Fed beabsichtige, „in unserer Spur zu bleiben".
Das Fazit
Der Viertelprozentpunkt ist nicht die Geschichte. Zwei andere Dinge sind es.
Erstens: Ein Vorsitzender, der eigens berufen wurde, um Zinsen zu senken, hat sie 117 Tage nach Amtsantritt erhöht, sämtliche Kollegen zur Unterschrift bewegt und sich dann geweigert, den Präsidenten, der ihn berufen hat, auch nur zu erwähnen. Notenbankunabhängigkeit ist normalerweise eine Abstraktion. Am Mittwoch war sie ein Namensaufruf.
Zweitens: Der Markt hat ihm geglaubt. Lange Renditen gaben nach, der Dollar zog an, und die Verkäufe konzentrierten sich auf die Geschäftsmodelle, die billiges Geld brauchen, statt sich über den ganzen Index zu verteilen. So sieht Glaubwürdigkeit in Kursdaten aus.
Warsh sagt immer wieder, er verpflichte sich einer Disziplin, nicht einer Entscheidung. Anleger müssen nun eine Fed bepreisen, die ihnen nicht sagen wird, was sie vorhat. Das ist unbequemer als das vergangene Jahrzehnt. Nach dem Befund eines einzigen Nachmittags ist es aber auch deutlich ernsthafter.
Verwandte Artikel
- Warshs erste Fed-Sitzung: Dot-Plot kippt zur Zinserhöhung
- Zwischenwahlen 2026 und Fed: Zinssenkung im September tot?
- Trump lobt Warsh und fordert eine Zinssenkung im Juli
- Alle Fed-Zinserhöhungszyklen seit 1983: S&P 500 & Chips
- Anleihe-Ausverkauf 2026: 30-jährige Rendite so hoch wie 2007
- KI-Investitionen 2026: 96 % des Cashflows der Techriesen
- Juli-CPI-Bericht 2026: Inflation fällt, Fed-Erhöhung offen
- Inverse Zinskurve und US-Rezessionen: eine Referenztabelle
- Jackson Hole 2026: Schreibt Innovation die Fed-Politik um?
Quellen
- Federal Reserve — FOMC-Erklärung, 16. September 2026
- Federal Reserve — Zusammenfassung der Wirtschaftsprojektionen, September 2026
- Federal Reserve — Rede von Vorsitzendem Warsh in Jackson Hole, 28. August 2026
- Federal Reserve — FOMC-Sitzungskalender
- U.S. Department of the Treasury — tägliche Renditekurve der US-Staatsanleihen
- Bureau of Economic Analysis — Preisindex der privaten Konsumausgaben


