 Von Marcus Reeve
Wie jede Inversion der Zinskurve auf eine US-Rezession hindeutete
Kurze Antwort: Am 15. Oktober 2026 ist die US-Zinskurve nicht invertiert: Der Abstand zwischen 10- und 2-jährigen Renditen beträgt +0,33 Prozentpunkte, der zwischen 10 Jahren und 3 Monaten +0,82. Die Inversion von 2022–24 endete im September 2024, und bis Oktober 2026 wurde keine Rezession festgestellt.
Aktualisiert im Oktober 2026: aktuelle Spreads, genaue Daten von Inversion und Auflösung sowie die Episode 2022–24 ergänzt.
Die inverse Zinskurve ist das meistbeachtete Rezessionssignal der Finanzwelt: Eine anhaltende Inversion der US-Treasury-Kurve ist seit über einem halben Jahrhundert jeder amerikanischen Rezession vorausgegangen. Sie hat aber auch Fehlalarme geliefert, zuletzt die Inversion von 2022–24, die längste je gemessene, auf die bis Oktober 2026 keine Rezession folgte. Doch „die Kurve hat sich invertiert" ist dort, wo die meiste Berichterstattung aufhört — und genau dort beginnt die nützliche Arbeit. Dies ist eine vollständige, wiederverwendbare Referenz dazu, was eine Inversion eigentlich ist, zu jeder Inversion-zu-Rezession-Episode seit den 1970er-Jahren samt Vorlaufzeit, dazu, warum das Signal funktioniert, und zu seinem am meisten missverstandenen Teil: Die Gefahr kommt meist nach der Auflösung der Inversion, nicht während die Kurve invertiert ist.
Sie ist zeitlos angelegt. Hier gibt es keine ablaufenden Prognosen — nur die historische Bilanz, den Mechanismus dahinter und einen transparenten Weg, die Kurve gemeinsam mit dem übrigen Makrobild mit KI-Signalen zu verfolgen. Wenn du das ergänzende Rahmenwerk zum Handeln bei einem Regimewechsel willst, kombiniere dies mit dem S&P-500-Sektorrotations-Playbook.
Was eine inverse Zinskurve wirklich bedeutet
Die Zinskurve zeichnet die US-Treasury-Renditen von kurzen bis langen Laufzeiten. Normalerweise steigt sie an: Verleiher verlangen mehr dafür, Geld zehn Jahre statt drei Monate zu binden. Eine Inversion ist, wenn sich das umkehrt — kurzfristige Renditen steigen über langfristige — und sie trägt eine konkrete Botschaft. Anleger sagen, sie erwarten, dass die Federal Reserve künftig die Zinsen senkt (was die langen Renditen drückt), weil sie eine schwächere Wirtschaft erwarten. Der Anleihemarkt bepreist eine Abschwächung also, bevor sie in den Daten auftaucht.
Zwei Spreads dominieren die Diskussion:
- 10 Jahre minus 2 Jahre (10J–2J): der populäre Maßstab, der in den meisten Marktkommentaren zitiert wird.
- 10 Jahre minus 3 Monate (10J–3M): der Spread, auf dem das Rezessionswahrscheinlichkeitsmodell der New York Fed beruht und den die akademische Forschung (Estrella–Mishkin) als am zuverlässigsten befand.
Sie stimmen meist überein, aber nicht immer im selben Moment — was selbst eine nützliche Nuance ist, weiter unten behandelt.
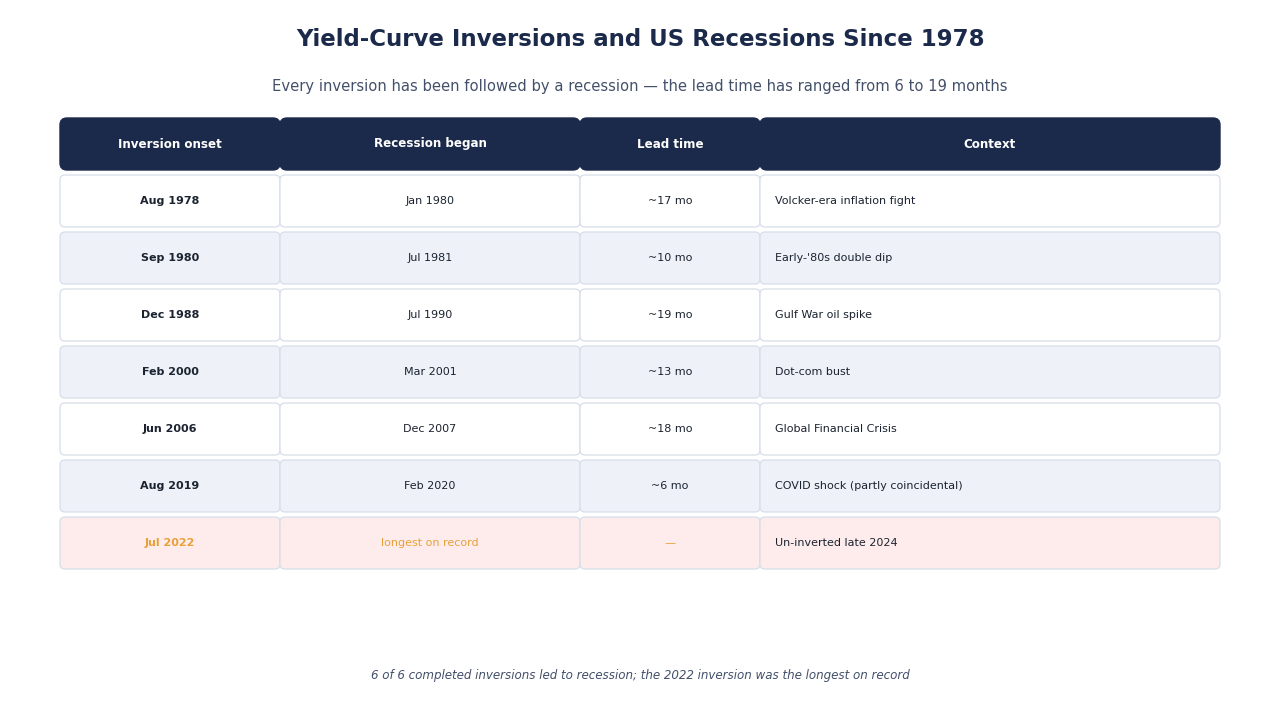
Jede Inversion-zu-Rezession-Episode seit 1978
Die folgende Tabelle ordnet jede 10J–2J-Inversion seit 1978 der danach von der NBER datierten Rezession zu. Die Daten sind Tagesschlusswerte der FRED-Reihe 10J–2J; „letzter invertierter Schluss“ ist der letzte Tag unter null, bevor die Kurve dauerhaft positiv blieb.
| Beginn der Inversion | Letzter invertierter Schluss | Beginn der Rezession | Inversion → Rezession | Positive Kurve → Rezession | Kontext |
|---|---|---|---|---|---|
| 18. Aug. 1978 | 1. Mai 1980 | Jan. 1980 | ~17 Monate | Begann bei noch invertierter Kurve | Inflationskampf der Volcker-Ära |
| 12. Sep. 1980 | 5. Nov. 1981 | Jul. 1981 | ~10 Monate | Begann bei noch invertierter Kurve | Zweites Bein des Doppeltiefs der frühen 80er |
| 13. Dez. 1988 | 29. Mär. 1990 | Jul. 1990 | ~19 Monate | ~3 Monate | Verschärft durch Ölschock des Golfkriegs |
| 26. Mai 1998 | 27. Jul. 1998 | Keine | — | — | Kurz und flach (Tief −0,07); keine Rezession |
| 2. Feb. 2000 | 28. Dez. 2000 | Mär. 2001 | ~13 Monate | ~2 Monate | Platzen der Dotcom-Blase |
| 8. Jun. 2006* | 5. Jun. 2007 | Dez. 2007 | ~18 Monate | ~6 Monate | Globale Finanzkrise |
| 27. Aug. 2019 | 29. Aug. 2019 | Feb. 2020 | ~6 Monate | ~5 Monate | COVID-Schock; Timing teils zufällig |
| 6. Jul. 2022* | 5. Sep. 2024 | Bis Okt. 2026 keine festgestellt | — | Über 25 Monate, keine Rezession | Längste je gemessene Inversion |
\* Kurze Ausschläge unter null gab es schon früher (27. Dezember 2005 und 1. April 2022); die angegebenen Daten markieren den Beginn der anhaltenden Inversion.
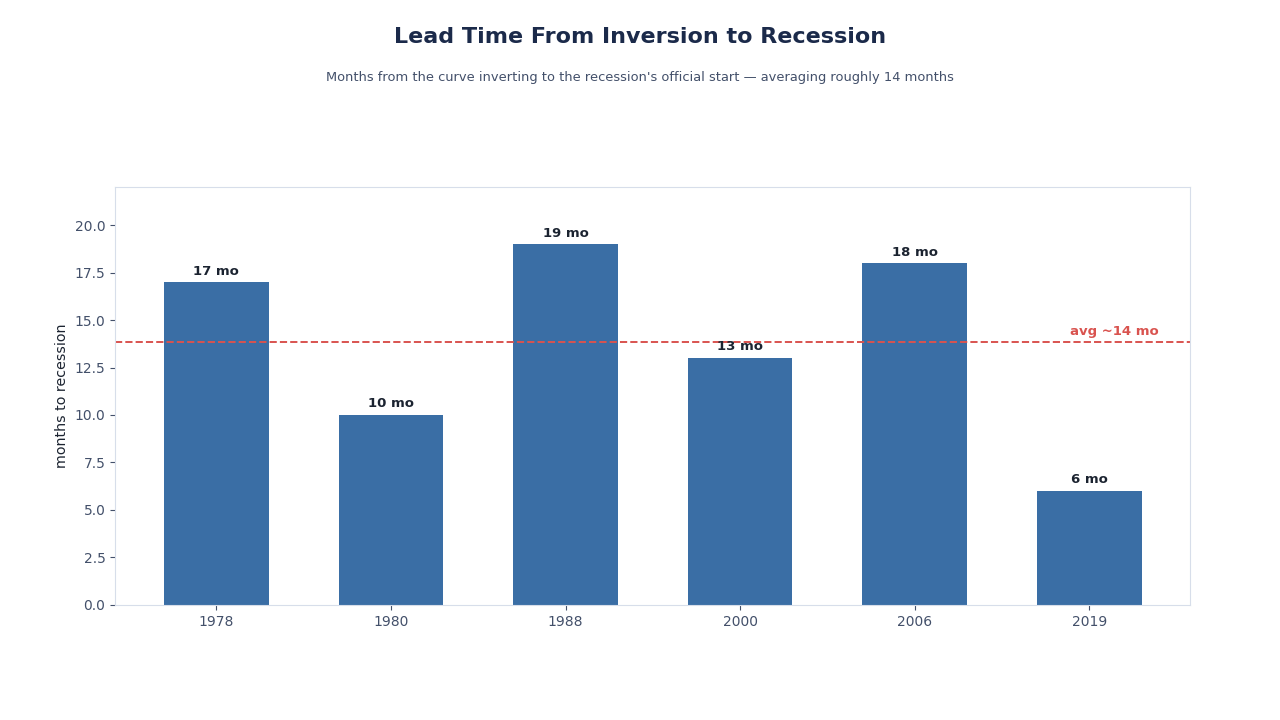
Einiges sticht hervor. Die Vorlaufzeit ist lang und variabel: 6 bis 19 Monate vom Beginn der Inversion bis zum Beginn der Rezession, im Schnitt rund 14 Monate über die sechs Rezessionen, weshalb eine Inversion eine Warnung und kein Auslöser ist. Die Episode 2019 trägt ein Sternchen: Die Kurve invertierte korrekt, doch die folgende Rezession war eine Pandemie, kein Kreditzyklus. Und die Inversion 2022 war die längste je gemessene (6. Juli 2022 bis 5. September 2024, 792 Kalendertage) und die tiefste seit 1981, mit einem Tief von −1,08 Punkten am 3. Juli 2023 (der Rekord liegt bei −2,41 im März 1980). Sie endete im September 2024, in den 25 Monaten danach hat die NBER keine Rezession festgestellt, und das macht sie zur lehrreichsten Episode, um die Grenzen des Signals zu verstehen.
Wo die Zinskurve jetzt steht (Oktober 2026)
Am 15. Oktober 2026 lag laut der Par-Renditekurve des US-Finanzministeriums die 10-jährige Rendite bei 5,10 %, die 2-jährige bei 4,77 % und die 3-monatige T-Bill bei 4,28 %. Das ergibt einen 10J–2J-Spread von +0,33 und einen 10J–3M-Spread von +0,82 Prozentpunkten, übereinstimmend mit der FRED-Reihe 10J–3M. Der 10J–3M-Spread war vom 18. Oktober 2022 bis zum 12. Dezember 2024 invertiert (Tief −1,89 am 4. Mai 2023), rutschte zwischen Februar und Oktober 2025 zeitweise erneut leicht unter null (Tief −0,27) und ist seitdem positiv. Die Kurve steigt jetzt an, während die Fed die Zinsen erhöht: Sie hob ihr Zielband im September 2026 auf 3,75–4,00 % an (siehe die jüngste Fed-Entscheidung und ihre Historie).
Der eine Fehlalarm — und warum Nuancen zählen
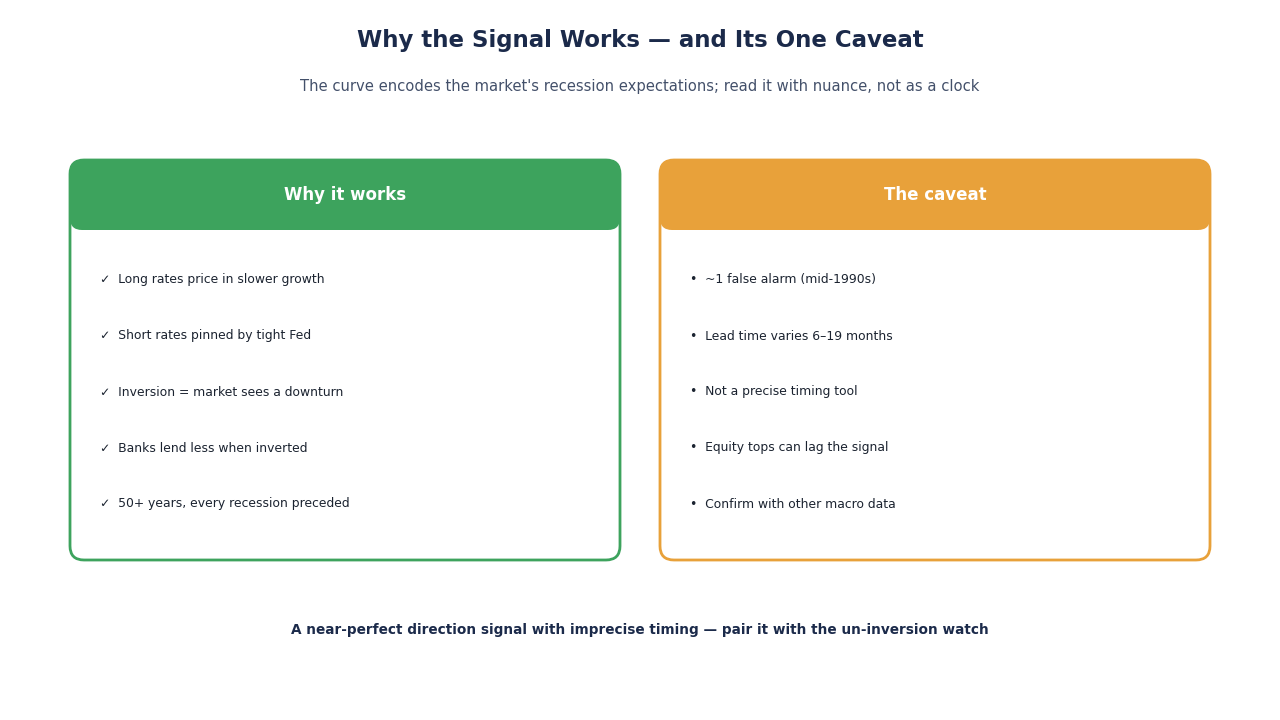
Der Ruf der inversen Kurve beruht auf einer berühmten Einschränkung: Auf die Inversion Mitte der 1960er folgte eine scharfe Abschwächung, aber keine offizielle NBER-Rezession. Dieses falsch-positive Signal ist der Grund, warum sorgfältige Analysten die Bilanz der Kurve als „ein Fehlalarm in über fünfzig Jahren" beschreiben, statt Perfektion zu behaupten. Beim 10J–2J-Maß gab es zudem von Mai bis Juli 1998 eine kurze, flache Inversion ohne Rezession, und auf die Inversion von 2022–24 folgte bis Oktober 2026 keine. Ein Referenz-Asset sollte sein eigenes Fehlerband nennen; diese drei Episoden sind es.
Die Lehre ist nicht, dass das Signal unzuverlässig ist; sie ist, dass kein einzelner Indikator ausreicht. Eine Inversion erhöht die bedingte Wahrscheinlichkeit einer Rezession; sie garantiert sie nicht. Genau deshalb gehört sie in einen Korb von Signalen, statt allein verwendet zu werden.
Warum das Signal funktioniert: der Mechanismus
Eine inverse Kurve ist keine Magie — sie beschreibt eine reale Klemme für die Wirtschaft.
- Die Bankkreditvergabe schrumpft. Banken leihen kurz und verleihen lang; ihre Nettozinsmarge ist die Differenz aus beidem. Invertiert dieser Abstand, wird Kreditvergabe weniger profitabel, also strafft sich das Kreditangebot — und strafferer Kredit bremst das Wachstum. Kurvensensible Werte wie JPM und BAC spüren das direkt.
- Die Politik ist konstruktionsbedingt restriktiv. Eine Kurve invertiert, weil die Fed die kurzen Zinsen zur Inflationsbekämpfung hochgetrieben hat, während das lange Ende die eventuelle Abschwächung bepreist. Inversion ist fast per Definition ein Zeichen, dass die Politik straff ist.
- Erwartungen wirken zurück. Sobald Unternehmen und Märkte die Inversion als Rezessionswarnung lesen, fahren sie Einstellungen und Investitionen zurück — was genau die Abschwächung herbeiführen kann, die die Kurve vorwegnahm.
Das ist dieselbe „Regime-Maschine", die die Sektorführung antreibt. Der Makrohintergrund, den eine Inversion beschreibt, ist genau der Input, den ein Regime-Modell in Wahrscheinlichkeiten verwandelt — die Brücke zwischen dieser Referenz und einem umsetzbaren Rotations-Rahmenwerk.
Der am meisten missverstandene Teil: Es ist die Auflösung, die zubeißt
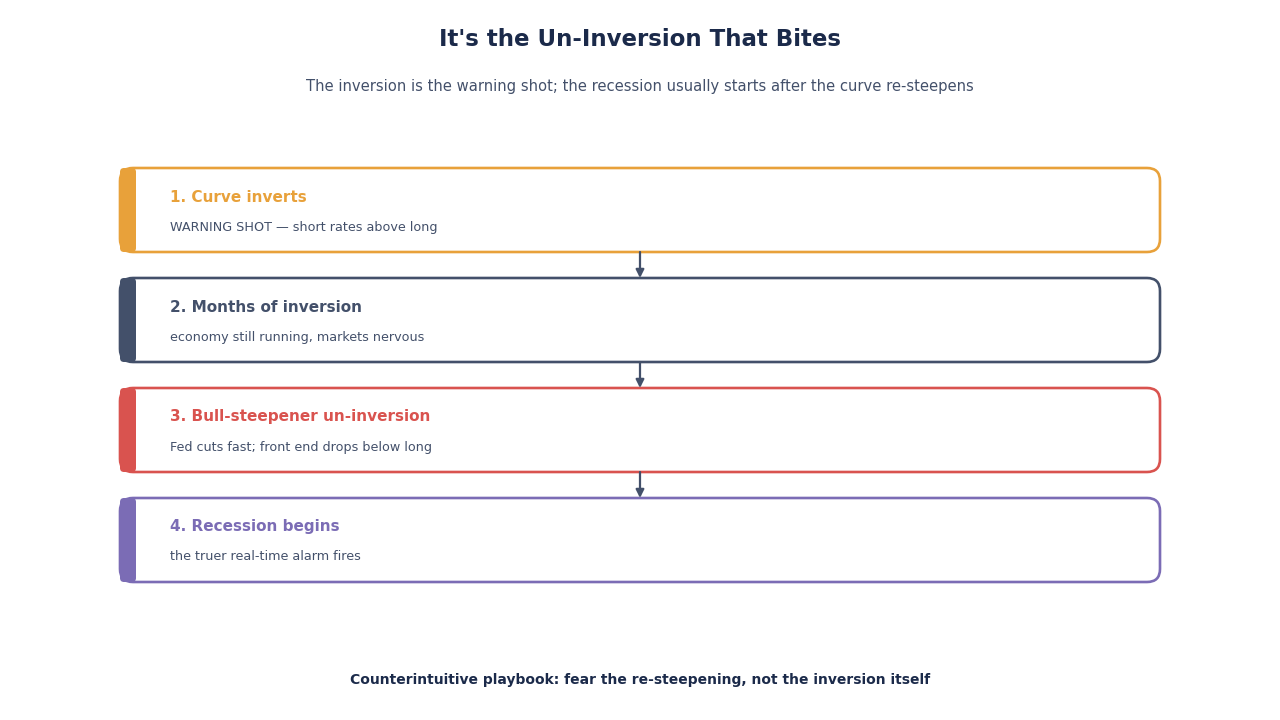
Hier ist das Detail, das die meisten Schlagzeilen übersehen. In vier der sechs Rezessionen seit 1978 (1990, 2001, 2007 und 2020) begann die Rezession nachdem die 10J–2J-Kurve wieder positiv geworden war, 2 bis 6 Monate später; 1980 und 1981 begann sie, als die Kurve noch invertiert war. Der übliche Ablauf: Die Fed sieht die Wirtschaft schwächeln, senkt die kurzen Zinsen schnell, und das vordere Ende fällt unter das lange zurück. Diese „Bull-Steepener"-Auflösung war oft der wahrere Echtzeit-Alarm als die Inversion selbst.
Das Playbook ist also kontraintuitiv: Die Inversion ist der Warnschuss, die Monate der Inversion sind das Fenster zur Vorbereitung, und die schnelle Auflösung ist das Signal, dass die Zeit abgelaufen ist. Wer sich entspannt, sobald die Kurve normalisiert, liest den Chart verkehrt herum.
Wie man die Kurve mit KI-Signalen verfolgt
Die Kurve ist ein Input; ein Rezessions-Nowcast mischt viele. Statt auf nachlaufende BIP-Daten zu warten, faltet ein transparentes Modell die Kurve mit zeitnahen Reihen — Erstanträgen, Kreditspreads, PMIs, dem Arbeitslosentrend — zu einer einzigen, erklärbaren Rezessionswahrscheinlichkeit für heute. Das Ziel ist nie eine Blackbox, die „Crash" schreit; es ist eine Wahrscheinlichkeit, die du hinterfragen kannst, mit den Merkmalen dahinter sichtbar.
Bei SimianX sieht das wie eine wöchentliche Gewohnheit aus:
- Lies den Makrohintergrund. Beginne mit Regime und Signalkontext in der US-Aktienübersicht — die Kurve ist eine Kachel in diesem Mosaik.
- Achte auf die Richtung der Kurve, nicht nur auf ihr Niveau. Eine tief invertierte Kurve, die sich versteilt, ist eine andere Botschaft als eine, die noch invertiert. Der Live-Marktkontext fließt im Aktien-Kommandoraum.
- Schreibe die Reaktion im Voraus. Bilde „steigende Rezessionswahrscheinlichkeit" auf eine defensive Neigung ab — hin zu Basiskonsum, Versorgern und Gesundheit wie PG, NEE und UNH — und lass einen SimianX-Autopilot die Auslöser überwachen, damit ein langsames Signal kein tägliches Bildschirmstarren verlangt.
Inversion und Aktienmarkt: das Timing der Aktien
Einer der teuersten Fehler von Anlegern ist, Aktien am Tag der Inversion zu verkaufen. Die Geschichte sagt, das ist viel zu früh. Weil die Vorlaufzeit bis zur Rezession lang ist, sind Aktien nach der ersten Inversion oft noch viele Monate — manchmal weit über ein Jahr — weitergestiegen, bevor sie näher an der Rezession selbst ihren Höhepunkt fanden. Die Inversion 2006 ist der Lehrbuchfall: Der S&P 500 markierte bis Ende 2007, mehr als ein Jahr später, neue Höchststände, bevor der Bärenmarkt der globalen Finanzkrise begann.
Die Erkenntnis betrifft die Reihenfolge, nicht die Richtung. Die Inversion sagt dir, dass der Zyklus altert und die Wahrscheinlichkeit eines Bärenmarkts steigt — nicht, dass das Top schon da ist. Deshalb ist die historisch sinnvolle Reaktion, Qualität hochzustufen und sich mit reifendem Signal allmählich defensiv zu neigen, statt in einer einzigen Panikbewegung auszusteigen. Wer die Inversion als gestartete Uhr und nicht als bereits ausgelösten Alarm behandelt, nimmt das Aufwärtspotenzial des Spätzyklus mit und bereitet sich dennoch auf den Abschwung vor. Kombiniere das Timing hier mit der Tiefe-und-Dauer-Bilanz in Jeder S&P-500-Bärenmarkt seit 1929 und du hast beide Hälften des Bildes: wann das Risiko steigt und wie tief es historisch ging.
Was Anleger mit einer Inversion tatsächlich tun
Weil die Vorlaufzeit lang ist, ist eine Inversion keine „Alles-verkaufen"-Sirene. Die historisch sinnvollen Reaktionen sind graduell:
- Qualität hochstufen. Bevorzuge Bilanzstärke und dauerhafte Cashflows gegenüber spekulativem Wachstum, je älter der Zyklus wird.
- Mit der Zeit defensiv neigen. Die Abschwächungsphase hat historisch Basiskonsum, Versorger und Gesundheit begünstigt — dieselben Defensiven, auf die die Rotationsuhr spät im Zyklus zeigt.
- Das Erholungsmuster respektieren. Märkte blicken voraus und haben oft während der Rezession ihren Boden gefunden, lange bevor die Wirtschaft drehte. Die vollständige Bilanz, wie tief und wie lang diese Aktien-Drawdowns liefen, findest du in Jeder S&P-500-Bärenmarkt seit 1929.
- Eine geschriebene Risikoleiter behalten. Vorab festgelegte Regeln schlagen Panikentscheidungen, wenn die Auflösung endlich kommt.
Ein durchgerechnetes Beispiel zum Lesen der Kurve
Angenommen, der 10J–2J-Spread ist seit acht Monaten invertiert und versteilt sich nun, während die Erstanträge steigen und die High-Yield-Kreditspreads sich weiten. Isoliert gelesen klingt „die Kurve normalisiert sich" nach guter Nachricht. Im Kontext gelesen ist es das Gegenteil: Eine Bull-Steepener-Auflösung neben steigenden Anträgen und sich weitenden Spreads ist die klassische Spätzyklus-Übergabe. Die richtige Handlung ist nicht, die Normalisierung zu feiern, sondern die defensive Neigung zu bestätigen und die Risikoleiter scharfzumachen. Genau das ist der ganze Wert einer Referenz wie dieser — sie hindert dich daran, ein gefährliches Signal als beruhigendes zu lesen.
FAQ
Ist die Zinskurve derzeit invertiert?
Nein. Am 15. Oktober 2026 rentierte die 10-jährige US-Staatsanleihe mit 5,10 %, die 2-jährige mit 4,77 % und die 3-monatige mit 4,28 %; der 10J–2J-Spread lag also bei +0,33 Punkten und der 10J–3M-Spread bei +0,82. Der 10J–2J-Spread ist seit dem 6. September 2024 positiv.
Bedeutet eine inverse Zinskurve immer, dass eine Rezession kommt?
Nein. Eine anhaltende Inversion ist seit über fünfzig Jahren jeder US-Rezession vorausgegangen, doch es gab Fehlalarme: Mitte der 1960er, einen kurzen Ausschlag 1998 und die Inversion von 2022–24, auf die bis Oktober 2026 keine Rezession folgte. Sie erhöht die Wahrscheinlichkeit; sie ist kein Zeitgeber.
Wie lange nach einer Inversion der Zinskurve beginnt eine Rezession?
Bei den sechs Rezessionen seit 1978 6 bis 19 Monate, nachdem der 10J–2J-Spread erstmals invertierte, im Schnitt rund 14 Monate. Diese Schwankung ist der Grund, warum eine Inversion als Fenster zur Vorbereitung gilt und nicht als Moment zum Handeln.
Wann endete die Inversion der Zinskurve von 2022?
Der letzte Schlusswert des 10J–2J-Spreads unter null war am 5. September 2024, nach einer anhaltenden Inversion ab dem 6. Juli 2022, der längsten je gemessenen. Der 10J–3M-Spread blieb bis Dezember 2024 invertiert und rutschte 2025 zeitweise erneut leicht unter null.
Welcher Renditespread ist das zuverlässigste Rezessionssignal?
Forschung und die New York Fed bevorzugen den 10-Jahres-minus-3-Monats-Spread, während Marktkommentare meist 10 Jahre minus 2 Jahre zitieren. Sie stimmen meist überein; bei Abweichung hat der 10J–3M die stärkere akademische Bilanz.
Warum sagt man, die Auflösung sei gefährlicher als die Inversion?
Weil in vier der sechs Rezessionen seit 1978 der Abschwung 2 bis 6 Monate begann, nachdem die Kurve wieder positiv geworden war. Eine schnelle Auflösung bedeutet meist, dass die Fed angesichts einer schwächelnden Wirtschaft rasch senkt. 1980 und 1981 begann die Rezession allerdings bei noch invertierter Kurve.
Wie helfen KI-Signale beim Verfolgen des Rezessionsrisikos?
Ein Modell kann die Kurve mit zeitnahen Daten wie Erstanträgen auf Arbeitslosenhilfe, Kreditspreads und Einkaufsmanagerindizes zu einer erklärbaren, wöchentlichen Rezessionswahrscheinlichkeit verbinden und die Reaktion automatisieren. Das ist die Idee hinter den SimianX-Autopilots; in den Preisen siehst du, was jede Stufe enthält.
Weiterführende Lektüre
- S&P-500-Sektorrotations-Playbook — wie man sich nach einem Regimewechsel positioniert
- Jeder S&P-500-Bärenmarkt seit 1929 — die Tiefe-und-Dauer-Bilanz
- US-Aktienübersicht — KI-Analyse über den gesamten Markt
- SimianX-Autopilots — die Makro-Überwachung automatisieren
- Jeder Zinssenkungszyklus der Fed seit 1980: Aktien und Gold — was geschah, nachdem die Fed zu lockern begann
- Alle Fed-Zinserhöhungszyklen seit 1983: S&P 500 & Chips — die Straffungsphase, die einer Inversion meist vorausgeht
- Gold in jeder US-Rezession seit 1973: Die Safe-Haven-Bilanz — die Rezessionsbilanz von Gold
- Fed-Zinsentscheid: Termine 2026, Uhrzeit und FOMC-Ergebnis — der aktuelle Leitzins
- Weitere Referenztabellen im Themenbereich Zinszyklen der Fed, Zinskurve und FOMC-Termine
Die inverse Zinskurve hat sich ihren Ruf verdient, aber sie belohnt den Anleger, der sie ganz liest statt als Ein-Wort-Schlagzeile. Wisse, was sie misst, respektiere ihre lange und variable Vorlaufzeit, erinnere den einen Fehlalarm und beobachte vor allem die Auflösung — der Moment, in dem die Kurve normalisiert, ist historisch der, in dem die Zeit abläuft, nicht der, in dem das Risiko vorbei ist. Verfolge sie jede Woche gleich — von Hand oder mit SimianX — und das meistbeachtete Rezessionssignal der Märkte wird zu einem Werkzeug, das du wirklich nutzen kannst, statt zu einer Schlagzeile, auf die du reagierst.