
Innenansicht der Coherent-Rally: Was der 10-K über den KI-Optik-Trade sagt
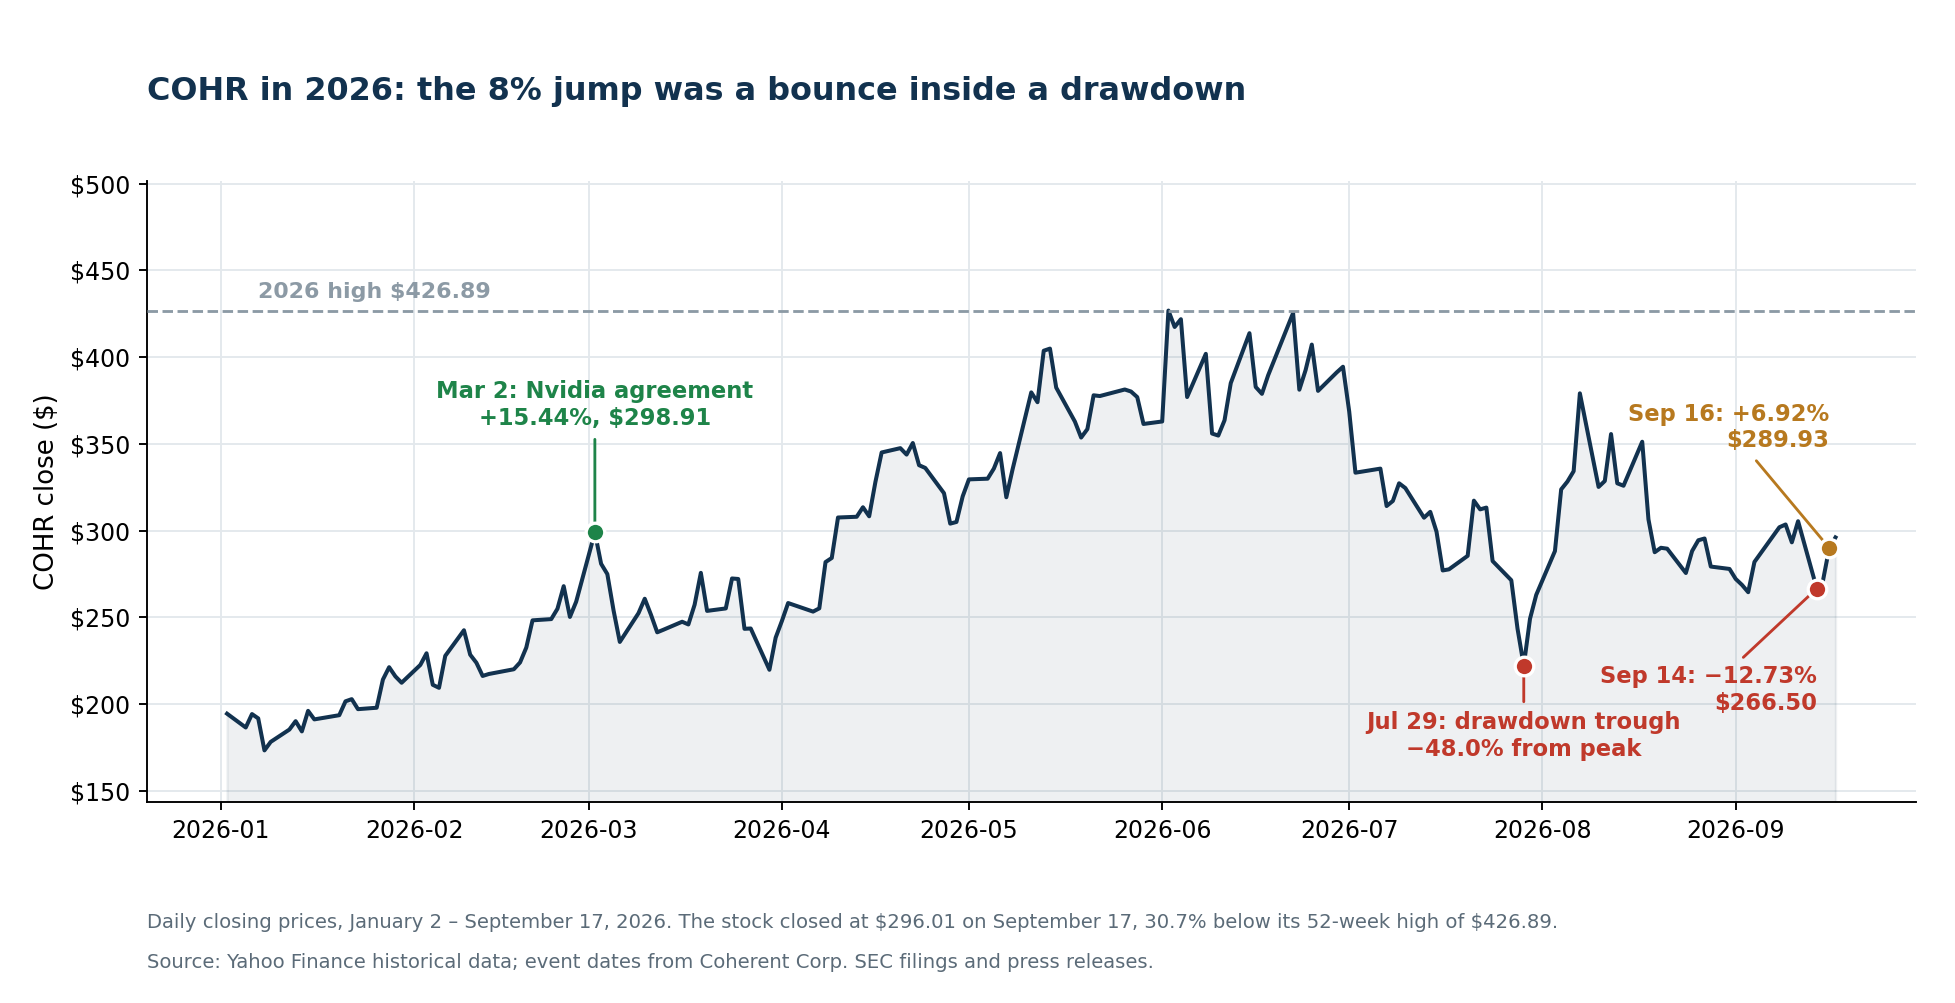
Am 16. September 2026 schloss Coherent Corp. (NYSE: COHR) bei 289,93 US-Dollar, ein Plus von 6,92 Prozent bei 7,5 Millionen gehandelten Aktien. Schlagzeilen rundeten die Bewegung im Tagesverlauf — die Aktie berührte 294,56 Dollar, 8,63 Prozent über dem Vortagesschluss — auf „8 Prozent", und der Ausblick von Coherent auf die KI-Optik wurde zum Trade zweiter Ordnung des Tages.
Die Rally war echt. Die Einordnung war unvollständig.
Zwei Sitzungen zuvor, am 14. September, war Coherent um 12,73 Prozent gefallen — bei 9,9 Millionen Aktien und als Teil derselben Neubewertung von KI-Zulieferern, die Chipaktien traf, während sich die Hyperscaler hielten. Der Optikkomplex fiel mit: Ciena verlor 8,55 Prozent, Lumentum 9,92 Prozent. Die 6,92 Prozent vom 16. September brachten die Aktie aus keiner Formation heraus. Sie holten einen Teil eines Dreitagesloches auf, und selbst nach weiteren 2,10 Prozent am 17. September auf 296,01 Dollar lag Coherent noch 30,7 Prozent unter seinem 52-Wochen-Hoch von 426,89 Dollar.
Das ist das Erste, was die Berichterstattung übersah. Das Zweite ist, was Coherent am 14. August 2026 einreichte. Der Geschäftsbericht auf Formular 10-K für das Geschäftsjahr 2026 enthält die Zahlen, die über diese These entscheiden: ein freier Cashflow von minus 1,02 Milliarden Dollar nach drei aufeinanderfolgenden Jahren zwischen plus 193 und plus 199 Millionen, eine um rund 26 Prozent gestiegene Aktienzahl binnen zwölf Monaten, ein einzelner Kunde mit 20 Prozent des Umsatzes und ein Industriesegment, das um 10,3 Prozent schrumpfte, während alle auf die Rechenzentrumszeile schauten.
Nichts davon macht Coherent zu einem schlechten Unternehmen. Operativ hat es ein hervorragendes Jahr. Aber es verändert, was ein Anleger bei einer Marktkapitalisierung von 56,8 Milliarden Dollar tatsächlich kauft. Wer die Position verfolgt, kann COHR-Einreichungen, Kursverhalten und Schätzungsrevisionen mit SimianX AI beobachten.
Alle Zahlen stammen aus SEC-Einreichungen, Unternehmensmitteilungen und Marktdaten bis zum 17. September 2026.
Die vier Sitzungen, die den „8-Prozent-Sprung" erzeugten
Die Bewegung braucht ihren unmittelbaren Kontext. Das ist der Kursverlauf drumherum.
| Datum | COHR Schluss | COHR Veränderung | Volumen | CIEN | LITE |
|---|---|---|---|---|---|
| 11. Sep. 2026 | 305,37 $ | — | — | — | — |
| 14. Sep. 2026 | 266,50 $ | −12,73 % | 9,9 Mio. | −8,55 % | −9,92 % |
| 15. Sep. 2026 | 271,17 $ | +1,75 % | 4,3 Mio. | +4,60 % | +0,47 % |
| 16. Sep. 2026 | 289,93 $ | +6,92 % | 7,5 Mio. | +1,85 % | +9,59 % |
| 17. Sep. 2026 | 296,01 $ | +2,10 % | 4,2 Mio. | +4,03 % | −0,73 % |
Drei Details zählen.
Coherent war nicht der Anführer. Lumentum stieg am 16. September um 9,59 Prozent, deutlich mehr als Coherents 6,92 Prozent. Seit Jahresbeginn liegt Lumentum 147,6 Prozent im Plus gegenüber 60,4 Prozent bei Coherent. Wenn der Markt gezielt Coherents Indiumphosphid-Position honorieren würde, ist das in den Kursen schwer zu erkennen.
Ciena — der Auslöser — gab nach. Ciena notierte am Hoch des 16. September 12,22 Prozent über dem Vortagesschluss und beendete den Tag mit nur 1,85 Prozent Plus. Das Unternehmen, dessen Prognose die Rally auslöste, gab rund fünf Sechstel seines Tagesgewinns vor Handelsschluss wieder ab.
Der gesamte Komplex liegt noch unter dem Monatsanfang. Coherent steht mit 296,01 Dollar am 17. September weiterhin unter dem Schlusskurs vom 11. September von 305,37 Dollar.
„Der nächste Engpass" ist ein wiederkehrender Trade in diesem Zyklus — er wurde bereits mit Netzstrom und Anschlusswarteschlangen gespielt — und jedes Mal lautet die Frage, ob die Knappheit die Kapazitätsantwort überdauert.
Der „8-Prozent-Sprung" war der dritte Tag einer Teilerholung nach einem Tagesverlust von 12,7 Prozent, in einer Gruppe, in der Coherent schlechter abschnitt als sein nächster Wettbewerber.
Was für eine Aktie das ist
Coherent wird routinemäßig als volatile Aktie beschrieben. Der Kursverlauf erlaubt es, präzise zu sagen, wie volatil.
Über die 251 Handelstage der zwölf Monate bis zum 17. September 2026:
| Volatilitätsmaß, letzte 12 Monate | COHR | CIEN | LITE | NVDA |
|---|---|---|---|---|
| Sitzungen mit Bewegung von ±5 % oder mehr | 85 | 69 | 110 | 8 |
| Anteil an allen Sitzungen | 34 % | 27 % | 44 % | 3 % |
| Sitzungen mit Bewegung von ±10 % oder mehr | 19 | — | — | — |
| Annualisierte Volatilität | 86 % | 72 % | 98 % | 38 % |
| Maximaler Rückgang vom Hoch | −48,0 % | −49,4 % | −42,8 % | −20,2 % |
| Aktueller Abstand zum 52-Wochen-Hoch | −30,7 % | −43,5 % | −13,3 % | −7,1 % |
Jede dritte Sitzung bewegte sich um mindestens 5 Prozent. Neunzehn Sitzungen bewegten sich um mindestens 10 Prozent. Coherent hat eine mehr als zehnmal höhere Wahrscheinlichkeit als Nvidia, einen ±5-Prozent-Tag hinzulegen.
Die zehn größten Tagesbewegungen des vergangenen Jahres:
| Datum | Bewegung | Datum | Bewegung |
|---|---|---|---|
| 6. Nov. 2025 | +18,32 % | 11. Mai 2026 | +13,25 % |
| 2. Jun. 2026 | +17,63 % | 18. Aug. 2026 | −12,75 % |
| 2. Mär. 2026 | +15,44 % | 14. Sep. 2026 | −12,73 % |
| 10. Aug. 2026 | −14,24 % | 4. Aug. 2026 | +12,35 % |
| 7. Aug. 2026 | +13,44 % | 30. Jul. 2026 | +12,16 % |
Der 2. März 2026 ist die größte fundamentale Bewegung dieser Liste — der Tag, an dem die Nvidia-Vereinbarung bekannt wurde und die Aktie 15,44 Prozent gewann. Die 6,92 Prozent vom 16. September kommen dem nicht nahe. Der tiefste Rückgang der Aktie erreichte seinen Boden am 29. Juli 2026, 48,0 Prozent unter dem Höchststand.
Wer eine Position in Coherent dimensioniert, kauft einen Vermögenswert mit rund 86 Prozent annualisierter Volatilität, keinen defensiven Compounder. Das ist für sich weder bullisch noch bärisch. Es ist eine Tatsache, die die Positionsgröße bestimmen sollte, bevor irgendeine Meinung zur Optik gebildet wird.
Warum der Sektor stieg: Cienas Ziele für das Geschäftsjahr 2029
Der Auslöser des 16. September kam von außen. Auf seinem Investorenforum in Ottawa am 16. und 17. September veröffentlichte Ciena Finanzziele für das Geschäftsjahr 2029:
- Umsatzwachstum von rund 30 Prozent jährlich vom Geschäftsjahr 2026 bis 2029.
- Bereinigte Bruttomarge von etwa 50 Prozent.
- Bereinigte operative Marge von 32 bis 35 Prozent.
- Freie-Cashflow-Marge von rund 20 Prozent.
Ciena kündigte zudem neue berichtspflichtige Segmente ab dem Geschäftsjahr 2027 an: Optical Systems, Interconnects, Global Services sowie Routing and Other.
Diese Ziele sind ein externer Datenpunkt, der bestätigt, dass die Optiknachfrage nicht auf einen Zulieferer oder einen Hyperscale-Kunden beschränkt ist — weshalb Coherent, Lumentum, Corning und Applied Optoelectronics alle mitzogen. Es sind allerdings auch Ziele, veröffentlicht von einem Wettbewerber, für einen Zeitraum, der in drei Jahren endet.
Die unabhängige Prognose ist nützlicher. TrendForce schätzt, dass der Markt für KI-Optiktransceiver von 16,5 Milliarden Dollar 2025 auf 26 Milliarden Dollar 2026 wächst, ein Plus von mehr als 57 Prozent, und benennt Komponentenknappheit als die zentrale Bremse des Kapazitätsausbaus — mit 2026 und 2027 als den entscheidenden Jahren, um sich in der 1,6-T-Lieferkette zu positionieren.
Coherents eigene Zahlen sind wirklich stark
Nichts im Folgenden soll heißen, das Geschäft sei schwach. Das Geschäftsjahr 2026, das am 30. Juni 2026 endete, war das beste Jahr der Firmengeschichte.
| Geschäftsjahr, Mio. $ | 2026 | 2025 | Veränderung |
|---|---|---|---|
| Umsatz | 7.118 | 5.810 | +22,5 % |
| Bruttomarge (GAAP) | 37,5 % | 35,2 % | +233 Bp |
| Betriebsergebnis (GAAP) | 898 | 290 | +209,7 % |
| Operative Marge (GAAP) | 12,6 % | 5,0 % | +762 Bp |
| Auf Coherent entfallender Jahresüberschuss (GAAP) | 805 | 49 | +1.530,8 % |
| Verwässertes Ergebnis je Aktie (GAAP) | 4,12 $ | (0,52) $ | aus dem Verlust |
| Betriebsergebnis (non-GAAP) | 1.457 | 1.037 | +40,5 % |
| Operative Marge (non-GAAP) | 20,5 % | 17,8 % | +262 Bp |
| Jahresüberschuss (non-GAAP) | 1.097 | 693 | +58,3 % |
| Verwässertes Ergebnis je Aktie (non-GAAP) | 5,61 $ | 3,53 $ | +58,9 % |
Das Juniquartal war das stärkste der vier: Umsatz von 2.046 Millionen Dollar, plus 33,8 Prozent zum Vorjahr, GAAP-Bruttomarge von 38,5 Prozent, verwässertes GAAP-Ergebnis je Aktie von 1,19 Dollar und non-GAAP 1,74 Dollar. Die Prognose für das Septemberquartal 2026 sieht Umsatz von 2,2 bis 2,4 Milliarden Dollar vor, eine non-GAAP-Bruttomarge von 39,5 bis 41,5 Prozent und ein non-GAAP-Ergebnis je Aktie von 1,85 bis 2,05 Dollar.
Die Gewinne wuchsen rund zweieinhalbmal schneller als der Umsatz. Das ist echter operativer Hebel und der Grund, warum die Aktie überhaupt ein Premium-Multiple trägt.
Aber das Wachstum steckt in einem Segment
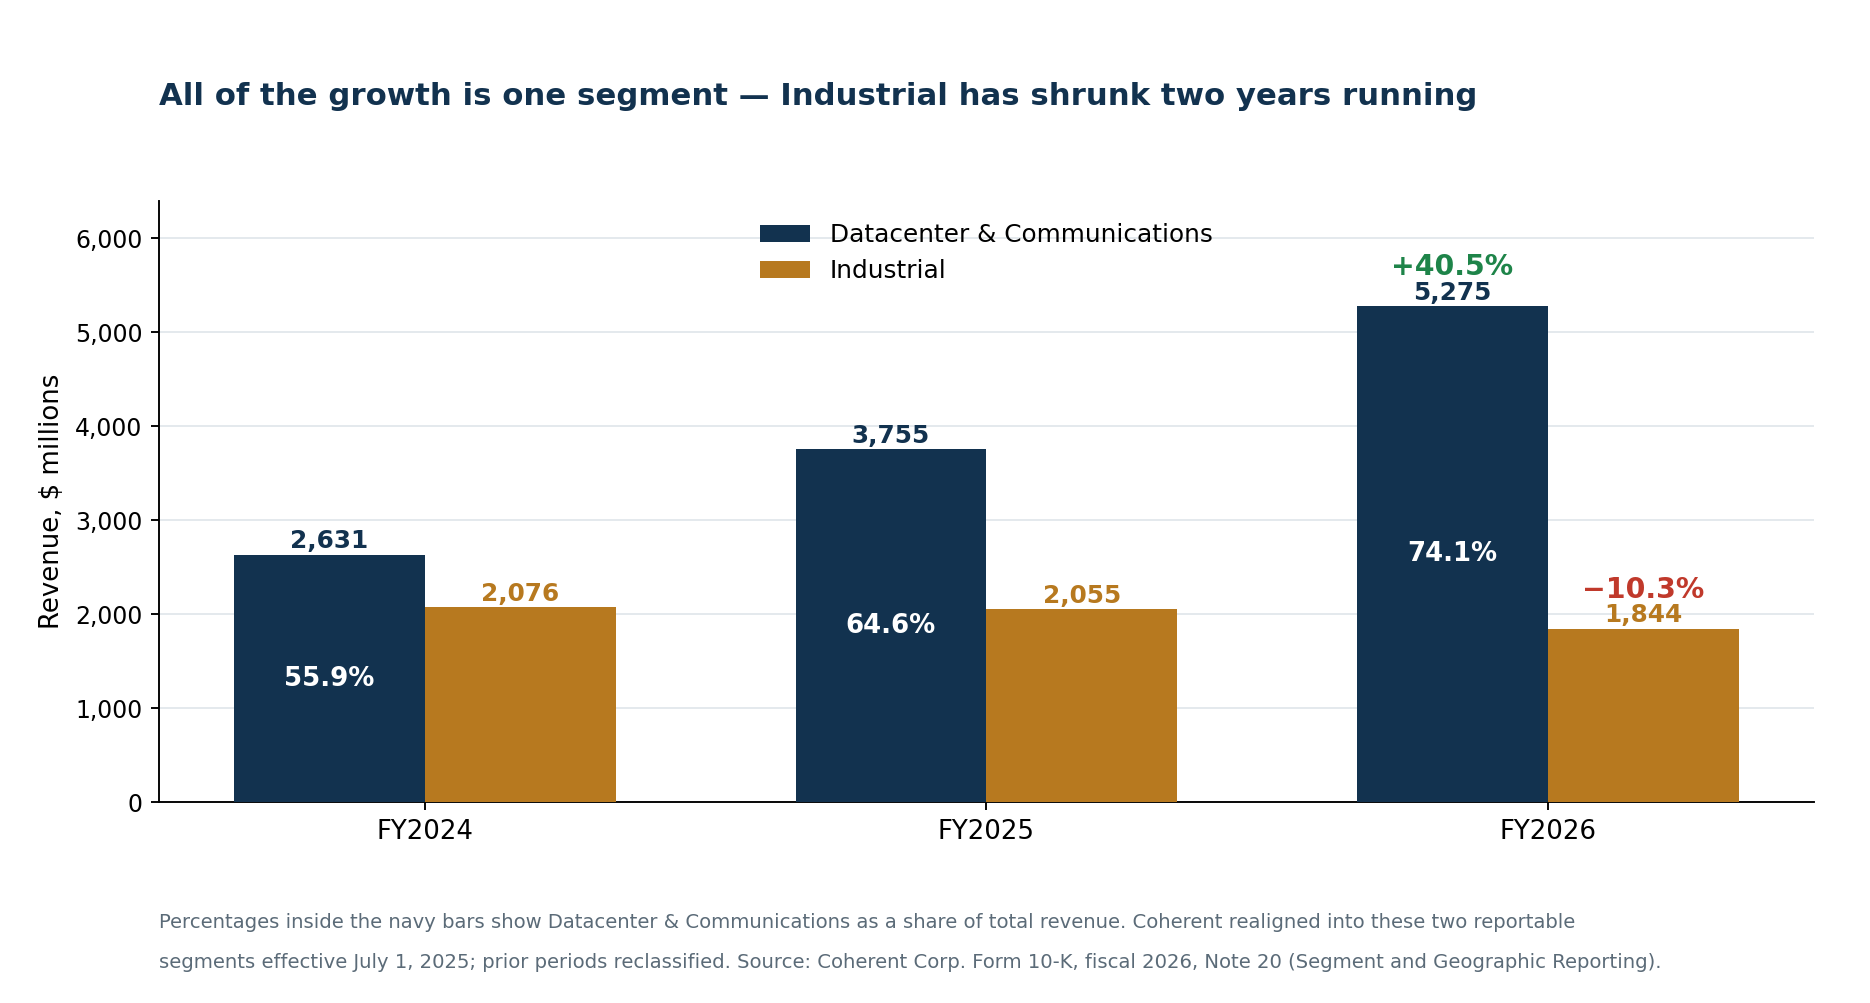
Coherent gliederte sich zum 1. Juli 2025 in zwei berichtspflichtige Segmente um. Das Dreijahresbild ist einseitig.
| Umsatz nach Markt, Mio. $ | 2026 | 2025 | 2024 | Veränderung 2026 |
|---|---|---|---|---|
| Rechenzentrum & Kommunikation | 5.274,6 | 3.755,2 | 2.631,4 | +40,5 % |
| Industrie | 1.843,6 | 2.055,0 | 2.076,3 | −10,3 % |
| Gesamt | 7.118,2 | 5.810,1 | 4.707,7 | +22,5 % |
| Anteil Rechenzentrum & Kommunikation | 74,1 % | 64,6 % | 55,9 % | — |
Rechenzentrum und Kommunikation wuchs um 40,5 Prozent und liefert inzwischen 74,1 Prozent des Umsatzes. Industrie schrumpfte um 10,3 Prozent und ist nun zwei Jahre in Folge rückläufig, von 2.076,3 Millionen Dollar im Geschäftsjahr 2024 auf 1.843,6 Millionen 2026.
Der Segmentgewinn erzählt dasselbe: Rechenzentrum & Kommunikation steuerte 1.329,7 Millionen Dollar von insgesamt 1.752,5 Millionen bei — eine Segmentmarge von 25,2 Prozent — gegenüber 422,8 Millionen bei Industrie.
Das ist kein diversifiziertes Photonikunternehmen mit KI-Zusatz. Es ist ein Unternehmen für optische KI-Komponenten mit einem schrumpfenden Industriegeschäft im Anhang, und die Bewertung muss auf dieser Grundlage unterschrieben werden.
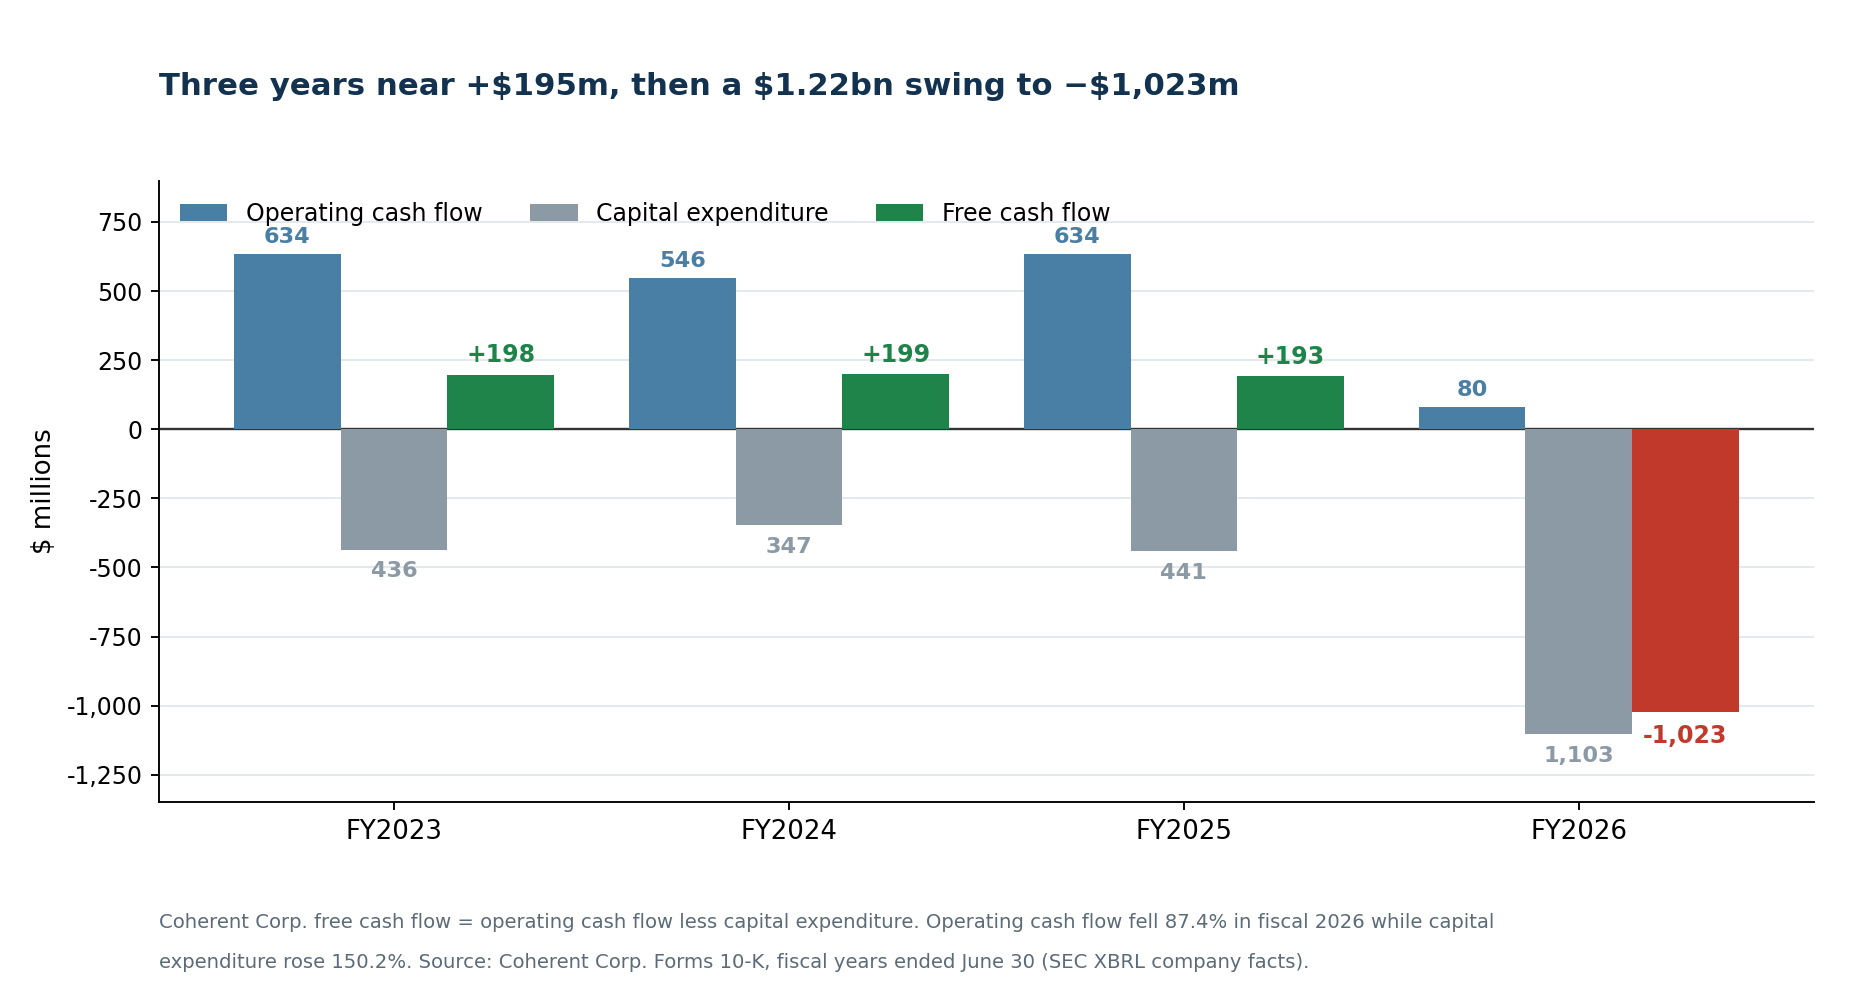
Der Cashflow-Bruch ist die eigentliche Geschichte
Coherents Gewinn- und-Verlustrechnung und die Kapitalflussrechnung zeigen im Geschäftsjahr 2026 in entgegengesetzte Richtungen, und die Lücke ist nicht klein.
| Geschäftsjahr, Mio. $ | 2023 | 2024 | 2025 | 2026 |
|---|---|---|---|---|
| Operativer Cashflow | 634,0 | 545,7 | 633,6 | 79,5 |
| Investitionen in Sachanlagen | 436,1 | 346,8 | 440,8 | 1.102,9 |
| Freier Cashflow | +198,0 | +198,9 | +192,8 | −1.023,4 |
Drei Jahre in Folge erwirtschaftete Coherent einen freien Cashflow zwischen 192,8 und 198,9 Millionen Dollar. Im Geschäftsjahr 2026 waren es minus 1.023,4 Millionen — ein Umschwung von 1,22 Milliarden Dollar in einem einzigen Jahr, weil der operative Cashflow um 87,4 Prozent fiel, während die Investitionen um 150,2 Prozent stiegen.
Beide Hälften zählen. Steigende Investitionen allein wären eine Wachstumsgeschichte. Dass der operative Cashflow von 633,6 auf 79,5 Millionen einbricht, während der GAAP-Jahresüberschuss von 49 auf 805 Millionen steigt, ist eine Working-Capital-Geschichte: Forderungen, Vorräte und Lieferantenvorauszahlungen binden die Gewinne, bevor sie zu Cash werden.
Das Unternehmen schloss die Lücke extern. Die Finanzierungstätigkeit brachte im Geschäftsjahr 2026 1.477 Millionen Dollar, gegenüber einem Abfluss von 452 Millionen 2025 — fast vollständig die Nvidia-Erlöse. Einen KI-Ausbau über den Kapitalmarkt statt aus dem operativen Geschäft zu finanzieren, ist das prägende Merkmal dieses Zyklus, und CoreWeaves Debatte um Auftragsbestand gegen Schulden ist die meistbeachtete Variante davon.
Es ist dasselbe Muster, das sich durch den gesamten KI-Ausbau zieht, wo berichteter Gewinn und Cash-Erzeugung auseinanderlaufen: Big Tech gibt inzwischen 96 Prozent seines operativen Cashflows für Investitionen aus. Coherent ist ein Zulieferer dieses Ausbaus und rechnet dieselbe Gleichung eine Stufe weiter unten.
Was die Bilanz trägt
| Zum 30. Juni 2026, Mio. $ | Betrag |
|---|---|
| Zahlungsmittel und Zahlungsmitteläquivalente | 1.162 |
| Kurzfristige Geldanlagen | 825 |
| Verfügungsbeschränkte Mittel (kurz- und langfristig) | 606 |
| davon gebunden bei Silicon Carbide LLC | 604 |
| Verfügbarer Rahmen der revolvierenden Kreditlinie | 664 |
| Gesamtverschuldung | 3.222 |
Eine Zeile verdient Nachdruck. Von den 606 Millionen Dollar verfügungsbeschränkter Mittel liegen 604 Millionen bei Silicon Carbide LLC und dürfen nur von dieser Tochtergesellschaft verwendet werden. Das ist keine Liquidität der Muttergesellschaft und sollte auch nicht so gezählt werden.
Die Schulden sind zudem hinten lastig:
| Geschäftsjahr der Fälligkeit | Fälliger Kapitalbetrag, Mio. $ |
|---|---|
| 2027 | 7,9 |
| 2028 | 34,4 |
| 2029 | 93,6 |
| 2030 | 2.135,6 |
| 2031 | 985,9 |
| Gesamt | 3.257,5 |
Es gibt keine kurzfristige Mauer — aber 2,14 Milliarden Dollar werden im Geschäftsjahr 2030 fällig, und das Refinanzierungsumfeld hängt dann davon ab, ob die jetzt gebaute Kapazität Cash erzeugt.
Die Aktienzahl, die niemand erwähnte
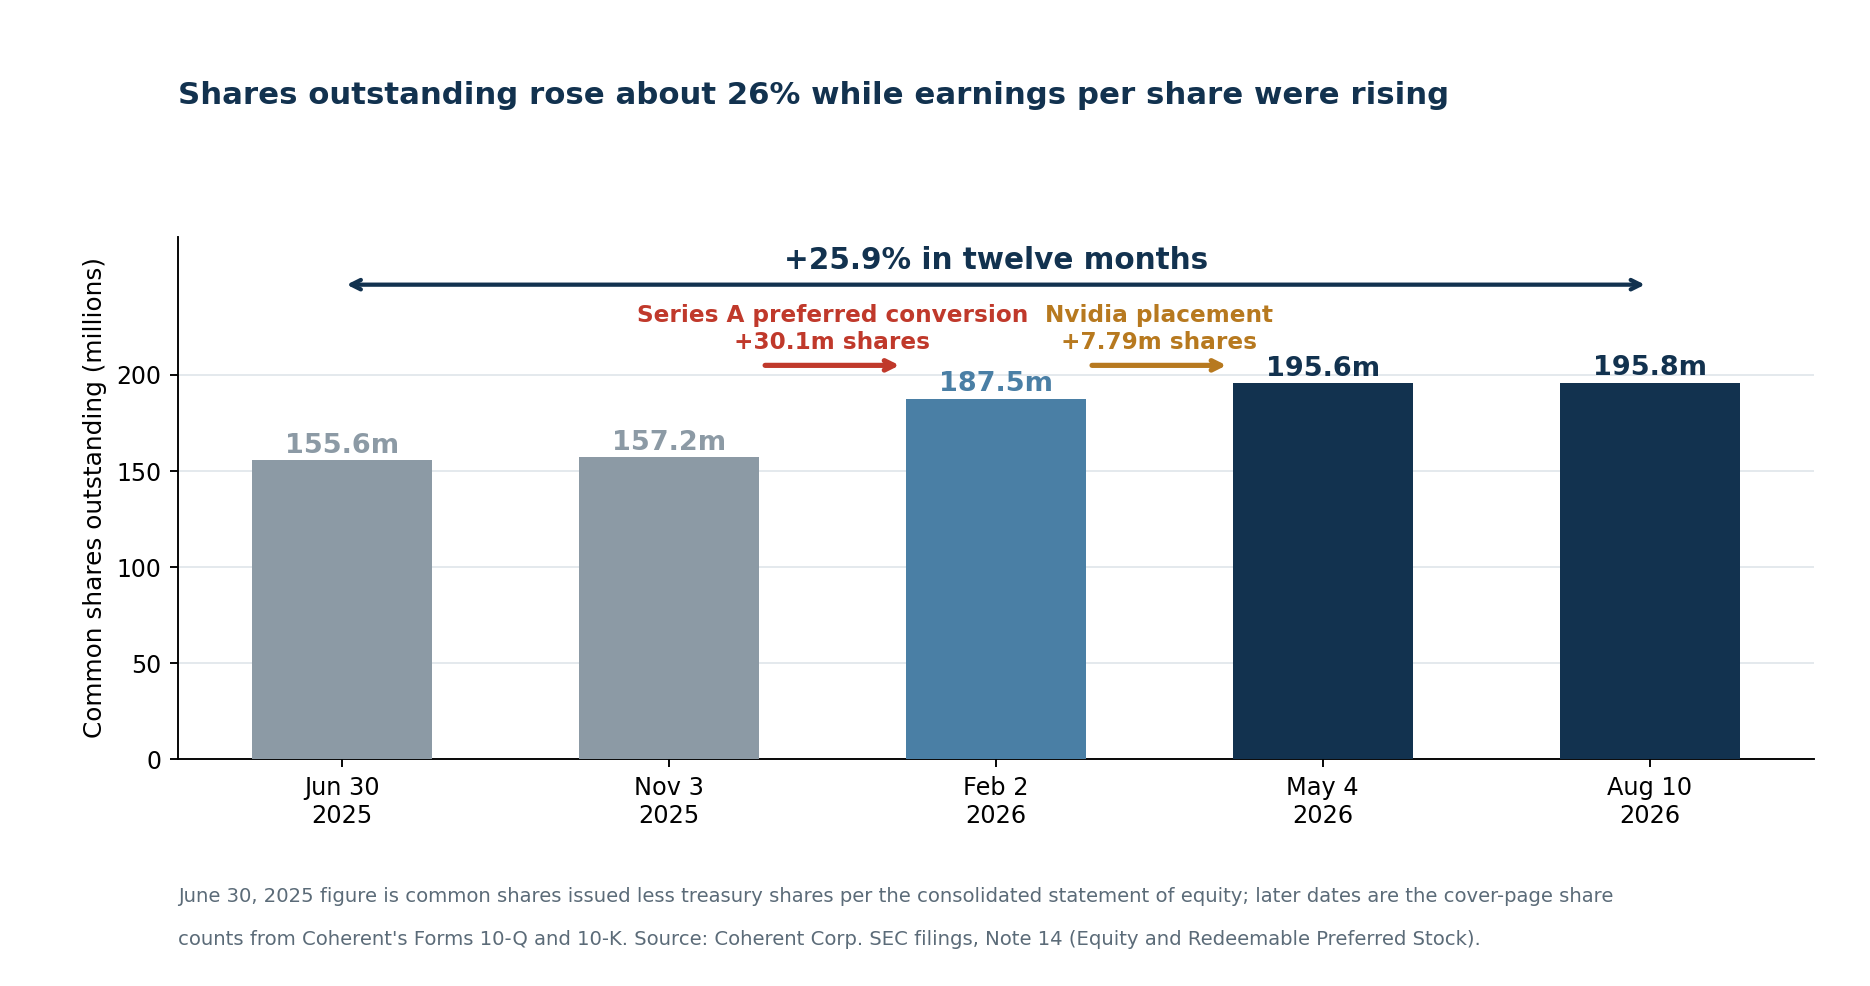
Coherents Ergebnis je Aktie stieg im Geschäftsjahr 2026 kräftig. Der Nenner bewegte sich ebenfalls, und stärker, als die meiste Berichterstattung einräumte.
| Aktienzahl | Datum | Aktien |
|---|---|---|
| Stammaktien im Umlauf | 30. Jun. 2025 | ~155,6 Mio. |
| Stammaktien im Umlauf | 3. Nov. 2025 | 157.153.611 |
| Stammaktien im Umlauf | 2. Feb. 2026 | 187.481.852 |
| Stammaktien im Umlauf | 4. Mai 2026 | 195.639.321 |
| Stammaktien im Umlauf | 10. Aug. 2026 | 195.832.246 |
Das ist ein Anstieg von rund 26 Prozent in zwölf Monaten. Zwei Ereignisse erklären fast alles davon:
- Wandlung der Vorzugsaktien der Serie A: 30,1 Millionen Stammaktien, ausgegeben im Geschäftsjahr 2026, wodurch 2.506,9 Millionen Dollar aus der Position der rückzahlbaren Vorzugsaktien ins Stammkapital wanderten.
- Nvidias Privatplatzierung: 7.788.161 Aktien.
Keines von beiden ist versteckt — beide stehen in Anhangangabe 14 des 10-K — aber zusammen bedeuten sie, dass sich die Ergebnisse je Aktie trotz einer deutlich größeren Basis verbesserten, und dass jeder künftige Vergleich von „EPS-Wachstum" eine um ein Viertel gewachsene Aktienzahl berücksichtigen muss.
Die Nvidia-Vereinbarung in ihren tatsächlichen Konditionen
Die Nvidia-Beziehung ist der stärkste Punkt im Bullenszenario, und die Einreichungen beschreiben sie genau.
Am 2. März 2026 schloss Coherent eine mehrjährige strategische Vereinbarung mit Nvidia über die Entwicklung fortschrittlicher Optik, Fertigungskapazität sowie Forschung und Entwicklung. Laut 10-K ist die Vereinbarung nicht exklusiv und umfasst eine milliardenschwere Abnahmeverpflichtung sowie künftige Zugangs- und Kapazitätsrechte für fortschrittliche Laser- und optische Netzwerkprodukte.
Getrennt davon und am selben Tag tätigte Nvidia eine Eigenkapitalinvestition von 2 Milliarden Dollar:
| Konditionen der Nvidia-Privatplatzierung | Detail |
|---|---|
| Ausgegebene und verkaufte Aktien | 7.788.161 |
| Preis je Aktie | 256,80 $ |
| Bruttoerlös insgesamt | 2,0 Mrd. $ |
| Struktur | Privatplatzierung, Ausnahme nach Section 4(a)(2) |
| Haltefrist | Sechs Monate ab Closing — abgelaufen |
| Preisschutz | Sechs Monate ab Unterzeichnung des Kaufvertrags |
| Kursreaktion am Ankündigungstag | +15,44 % |
Zwei Klauseln verdienen mehr Aufmerksamkeit, als sie bekommen haben.
Die Haltefrist ist abgelaufen. Die Aktien waren sechs Monate nach dem Closing am 2. März gesperrt. Dieser Zeitraum ist vorbei, die Position ist nun übertragbar. Nvidia hat keine Verkaufsabsicht signalisiert, aber die Beschränkung besteht nicht mehr.
Nvidia erhielt Preisschutz. Der Kaufvertrag enthält eine Preisschutzklausel mit sechsmonatiger Laufzeit ab Unterzeichnung. Coherent prüfte sie nach ASC 815 und ASC 480, stellte fest, dass sie an die eigene Aktie gekoppelt ist und die Kriterien für die Eigenkapitalklassifizierung erfüllt, und legte offen, dass jede daraus ausgelöste zusätzliche Aktienausgabe oder Barzahlung als Eigenkapitalanpassung erfasst würde. Im Klartext: Nvidia verhandelte einen Abwärtsschutz auf seinen Einstiegspreis, und der Mechanismus dafür sind potenziell weitere Aktien.
Bei 296,01 Dollar ist Nvidias Beteiligung rund 2,31 Milliarden Dollar wert gegenüber Kosten von 2,0 Milliarden — etwa 15 Prozent über dem Kaufpreis. Die Investition war für Nvidia gut, was die Technologie bestätigt und zugleich daran erinnert, wer die besseren Konditionen verhandelt hat.
Die strategische Logik bleibt stark, so wie bei Nvidias anderen Übernahmen und Beteiligungen: Eine Abnahmeverpflichtung des größten Anbieters von KI-Rechenleistung senkt das Risiko, dass neue Kapazität keinen Käufer findet. Sie garantiert nicht die Rendite dieser Kapazität, und Nichtexklusivität bedeutet, dass Nvidia mit konkurrierenden Optikzulieferern arbeiten kann — und es tut.
Die Kundenkonzentration verdoppelte sich in einem Jahr
Dass KI-Optikkunden konzentriert sind, bestreitet niemand. Der 10-K beziffert es, und der Trend ist steil.
| Kundenkonzentration, % des Konzernumsatzes | 2026 | 2025 | 2024 |
|---|---|---|---|
| Größter Kunde | 20 % | 10 % | 10 % |
| Zweitgrößter Kunde | 12 % | — | — |
| Drittgrößter Kunde | — | 12 % | — |
| Die beiden größten zusammen | 32 % | ~22 % | — |
Der größte Kunde verdoppelte seinen Anteil binnen eines Jahres von 10 auf 20 Prozent des Umsatzes, ein zweiter erreichte 12 Prozent. Beide gehören überwiegend zu Rechenzentrum & Kommunikation. Rund ein Drittel von Coherents Umsatz hängt jetzt an zwei Käufern — in einem Segment, in dem diese Käufer routinemäßig zweigleisig beschaffen und intern entwerfen.
Hyperscaler, die eigene Beschleuniger entwerfen, verändern, wer der Optikkunde ist, wie Amazons Chipvereinbarung mit Qualcomm gezeigt hat. Eine solche Konzentration schneidet in beide Richtungen. Sie belegt, dass Coherent die Accounts gewonnen hat, auf die es ankommt. Sie ist auch der Grund, warum ein einziger Qualifizierungsverlust oder eine Terminverschiebung das ganze Unternehmen bewegen kann — und warum die Aktie neunzehn ±10-Prozent-Tage im Jahr verzeichnet.
Die Geografie verkompliziert die Reshoring-Erzählung
Coherents Sechs-Zoll-Indiumphosphid-Plattform in Sherman, Texas, ist zentral für den Investmentcase, und sie ist real. Der 10-K bestätigt, dass das Unternehmen die Anlage in Sherman im Geschäftsjahr 2026 erweiterte und ein vorläufiges Memorandum über Konditionen in Höhe von 50 Millionen Dollar nach dem CHIPS and Science Act dafür erhielt. Coherent betreibt Sechs-Zoll-InP-Kapazität in den Vereinigten Staaten und Europa sowie mehrere Sechs-Zoll-GaAs-VCSEL-Fabriken.
Aber „Resilienz der US-Lieferkette" beschreibt nur teilweise, wo die Vermögenswerte tatsächlich liegen.
| Langfristige Vermögenswerte, Mio. $ | 30. Jun. 2026 | 30. Jun. 2025 | Veränderung |
|---|---|---|---|
| Vereinigte Staaten | 1.394,8 | 1.092,4 | +302,4 $ |
| China | 968,8 | 403,0 | +565,8 $ |
| Malaysia | 473,8 | 196,5 | +277,2 $ |
| Deutschland | 189,8 | 189,3 | +0,5 $ |
| Vietnam | 119,1 | 65,6 | +53,6 $ |
| Schweden | 98,5 | 51,0 | +47,5 $ |
| Übrige außerhalb der USA | 187,4 | 150,2 | +37,2 $ |
| Gesamt außerhalb der USA | 2.037,5 | 1.055,1 | +982,4 $ |
Die langfristigen Vermögenswerte in China wuchsen in einem einzigen Jahr um 565,8 Millionen Dollar — mehr als die 302,4 Millionen, die in den Vereinigten Staaten hinzukamen — und Malaysia legte um 277,2 Millionen zu. Außerhalb der USA liegen 59,4 Prozent der langfristigen Vermögenswerte. Von 51.478 Beschäftigten zum 30. Juni 2026 arbeiten 44.582 (87 Prozent) im asiatisch-pazifischen Raum, gegenüber 3.719 in Amerika.
Daraus folgen zwei verwandte Risiken. China steuerte 813,4 Millionen Dollar oder 11,4 Prozent des Umsatzes im Geschäftsjahr 2026 bei. Und im Januar 2025 erhielt Coherent eine Anfrage des Bureau of Industry and Security zu früheren Produktverkäufen an Huawei; das Unternehmen legte offen, dass es kooperiert und eine interne Prüfung durchführt und dass es keine Schadensspanne schätzen kann.
Nichts davon ist disqualifizierend. Es ist nur nicht das Bild, das eine Geschichte über eine Fabrik in Texas nahelegt.
Wo der Engpass tatsächlich sitzt
Das technische Argument für Optik ist stichhaltig und verdient eine saubere Darstellung.
Kupferverbindungen verlieren Signal, verbrauchen Energie und schrumpfen in der Reichweite, wenn die Bandbreite steigt. KI-Cluster verteilen Berechnungen auf Tausende Beschleuniger, die ständig Daten austauschen müssen; ein Beschleuniger, der auf Daten wartet, ist stillstehendes Kapital. Mit wachsenden Systemen wechseln mehr Verbindungen von Kupfer zu Optik, und jeder optische Port trägt mehr Verkehr.
| Generation | Aggregierte Geschwindigkeit | Status |
|---|---|---|
| 400G | 400 Gb/s | Etabliert in Cloud und Telekommunikation |
| 800G | 800 Gb/s | Rasche Ausbreitung in KI-Clustern |
| 1,6T | 1,6 Tb/s | Beginnender Serienhochlauf |
| 3,2T | 3,2 Tb/s | Entwicklung und frühe Qualifizierung |
| 6,4T | 6,4 Tb/s | Längerfristige Architektur |
Aber „Optik ist der Engpass" ist zu grob, um darauf zu investieren. Die knappe Schicht wandert:
- Indiumphosphid-Laser. InP in Volumen ist wirklich schwierig. Coherents Sechs-Zoll-Plattform produziert mehr Bauelemente je Durchlauf bei höheren Ausbeuten als Drei-Zoll-Linien, und das Unternehmen plant, die interne InP-Produktion zu verdoppeln und 2027 nochmals mehr als zu verdoppeln.
- Packaging und Montage. Laser, Modulatoren, Photodetektoren, Treiber, Signalprozessoren und Thermomanagement in kleinere Module mit engeren Toleranzen zu integrieren, kann früher limitieren als die Wafer.
- Test. Ein 1,6-T-Modul braucht länger im Test als ein 800-G-Modul. Testkapazität kann die Fertigwarenausbringung begrenzen, selbst wenn Komponenten verfügbar sind.
- Faser, Steckverbinder und Switching. Hochdichte Faser, optische Circuit-Switches und Netzwerksysteme haben jeweils eigene Restriktionen.
Das Muster ist von der Speicherseite desselben Ausbaus vertraut, wo High-Bandwidth-Memory zur bindenden Restriktion wurde, bevor die Kapazität nachzog, und von Microns Liefervereinbarung mit Anthropic.
Optik ist eine Engpasskategorie, aber der knappe Vermögenswert wandert zwischen Wafern, Packaging, Test und Switching, wenn Kapazität ankommt. Coherents Case beruht auf vertikaler Integration über alle diese Schichten, nicht darauf, dass eine einzelne Schicht knapp bleibt.
Dass TrendForce Komponentenknappheit als bindende Restriktion identifiziert, passt dazu: Der Engpass liegt vor den Modulherstellern — genau dort, wo Coherents InP-Position sitzt, und auch dort, wo die größten Kapazitätserweiterungen der Branche angekündigt werden.
PhotonLink: der nächste unternehmensspezifische Test
Coherent stellt PhotonLink auf der European Conference on Optical Communication in Málaga, Spanien, am 21. September 2026 vor, mit Vorträgen von CEO Jim Anderson, CTO und EVP Optical Components Dr. Julie Eng sowie EVP Semiconductor Devices Dr. Beck Mason, vor Ort und per Webcast.
Die Plattform umfasst die optische Signalkette von Lichterzeugung und Strahlformung über Übertragung und Detektion bis zur Rückwandlung in ein elektrisches Signal an der xPU oder am Switch und unterstützt Co-Packaged Optics, Near-Packaged Optics und weitere Integrationsansätze. Coherent erwartet erste Umsätze mit Co-Packaged Optics im Dezemberquartal 2026, gefolgt von optischem Circuit-Switching, Multi-Rail-Systemen und weiteren Thermoprodukten.
Die Fragen, die über die kommerzielle Bedeutung des Launches entscheiden, sind eng gefasst:
- Welche Produkte werden ausgeliefert statt nur bemustert?
- Gibt es namentlich genannte Kunden?
- Wann beginnen nennenswerte Umsätze, und zu welcher Bruttomarge?
- Liefert Coherent komplette Systeme oder Komponenten in fremde Systeme?
- Wie steht es im Wettbewerb mit Broadcom, Marvell, Lumentum und den internen Designs der Hyperscaler?
Ein technisch beeindruckender Launch ohne kommerzielle Details bewegt keine Aktie, die für Umsetzung bepreist ist.
Bewertung nach der Bewegung
Bei 296,01 Dollar am 17. September und 195.832.246 ausstehenden Aktien beträgt Coherents Marktkapitalisierung rund 58,0 Milliarden Dollar.
| Bewertungsmaß | Wert |
|---|---|
| Aktienkurs (17. Sep. 2026) | 296,01 $ |
| Ausstehende Aktien (10. Aug. 2026) | 195.832.246 |
| Marktkapitalisierung | 58,0 Mrd. $ |
| Umsatz Geschäftsjahr 2026 | 7.118 Mio. $ |
| Unternehmenswert / Umsatz 2026 (ca.) | ~8,3x |
| Verwässertes GAAP-Ergebnis je Aktie 2026 | 4,12 $ |
| Nachlaufendes GAAP-KGV | ~72x |
| Verwässertes non-GAAP-Ergebnis je Aktie 2026 | 5,61 $ |
| Nachlaufendes non-GAAP-KGV | ~53x |
| Freier Cashflow 2026 | −1.023 Mio. $ |
| Prognose non-GAAP-EPS, erstes Quartal 2027 | 1,85–2,05 $ |
Rechnet man die Mitte der Quartalsprognose hoch — 1,95 × 4 = 7,80 Dollar — liegt die Aktie bei rund 38-fachem naivem Forward-non-GAAP-Ergebnis, und Analystenschätzungen mit fortgesetztem sequenziellem Wachstum ergeben noch niedrigere Multiples. Das ist der Kern: Das Forward-Multiple wirkt nur dann vernünftig, wenn das darin eingepreiste Wachstum eintritt.
Ein Multiple auf den freien Cashflow gibt es nicht, weil dieser negativ ist.
| Szenario | Was passieren muss | Implikation |
|---|---|---|
| Bär | Branchenweite Kapazitätserweiterungen übertreffen die Nachfrage; die Bestellungen des größten Kunden normalisieren sich; der operative Cashflow bleibt schwach | Ein nachlaufendes 72-faches KGV bei 86 Prozent Volatilität komprimiert schnell |
| Basis | 800G und 1,6T laufen wie prognostiziert hoch; non-GAAP-Bruttomarge bleibt nahe 40 Prozent; Working Capital normalisiert sich und der freie Cashflow dreht 2027 ins Plus | Premium-Multiple vertretbar, aber die Rendite käme aus Gewinnen, nicht aus einer Höherbewertung |
| Bulle | PhotonLink, CPO und optisches Circuit-Switching erzeugen nennenswerte Umsätze; InP-Kapazität bleibt bis 2027 knapp; die Cash-Konversion dreht scharf | Strategische KI-Infrastrukturprämie bleibt bestehen |
Das Bullenszenario
- Die optische Intensität wächst schneller als die Rechenzentrumsausgaben. Jede Beschleunigergeneration braucht mehr Bandbreite je Prozessor — dieselbe Nachfragekurve, die den von Nvidia angeführten Chip-Superzyklus treibt.
- Der 1,6-T-Hochlauf wird vorgezogen, während die 800-G-Nachfrage anhält statt wegzubrechen.
- Kapazität ist gebunden. Das Management beschreibt die Kapazität des Geschäftsjahres 2027 als im Wesentlichen ausgebucht, mit Aufträgen bis ins Kalenderjahr 2027.
- Sechs-Zoll-InP ist ein realer Fertigungsvorteil mit höheren Ausbeuten als Drei-Zoll-Linien und geplanter Verdopplung der Ausbringung.
- Nvidias Abnahmeverpflichtung und Kapazitätsrechte senken das Risiko, dass neue Kapazität unverkauft bleibt.
- Neue Plattformen erweitern den Markt über steckbare Transceiver hinaus in CPO, NPO, optisches Circuit-Switching und Thermik.
- Die Margen weiten sich — non-GAAP-operative Marge von 20,5 Prozent gegenüber 17,8 Prozent ein Jahr zuvor.
Das Bärenszenario
- Der freie Cashflow beträgt minus 1,02 Milliarden Dollar, und die Dreijahresserie von rund 195 Millionen positiv endete abrupt.
- Die Abnahmeverpflichtungen summieren sich auf 11,8 Milliarden Dollar — 3,4 Milliarden im Geschäftsjahr 2027 und 8,4 Milliarden danach — die zu Verbindlichkeiten werden, wenn Kundenprognosen rutschen.
- Zwei Kunden stehen für 32 Prozent des Umsatzes, wobei der größte seinen Anteil in einem Jahr verdoppelte.
- Die Aktienzahl stieg um rund 26 Prozent und verwässert die Pro-Aktie-Ökonomie des Wachstums.
- Nvidias Vereinbarung ist nicht exklusiv und kam mit Preisschutz, nicht nur mit Kapital.
- Der Industrieumsatz schrumpft, minus 10,3 Prozent im Geschäftsjahr 2026 und unter dem Wert von 2024.
- Der Kapazitätsausbau könnte die Knappheit beenden, die die heutigen Preise stützt, während Coherent, Lumentum und asiatische Anbieter alle Linien hinzufügen.
- Eine BIS-Anfrage zu früheren Huawei-Verkäufen ist ungelöst, ohne schätzbare Schadensspanne, bei China mit 11,4 Prozent des Umsatzes.
Coherent beliefert womöglich einen echten KI-Engpass. Engpasslieferanten sind nicht automatisch gute Investments, wenn der Preis die Fortdauer der Knappheit bereits unterstellt.
Was jedes Quartal zu beobachten ist
Operativ: Umsätze mit 800G und 1,6T; Sechs-Zoll-InP-Ausbringung und Ausbeute; Auftragsbestand und Stornierungen; Umsätze mit CPO, NPO und optischem Circuit-Switching; Kapazitätsauslastung; Kundenqualifizierungen.
Finanziell: GAAP- und non-GAAP-Bruttomarge; operativer Cashflow; Investitionen; Forderungen und Vorräte; Abnahmeverpflichtungen; Nettoverschuldung; verwässerte Aktienzahl.
Kommerziell: namentlich genannte PhotonLink-Kunden; neue langfristige Liefervereinbarungen; Kundenkonzentration; durchschnittliche Verkaufspreise; Belege für Nachfrage jenseits der Nvidia-nahen Aufträge.
Eine Routine in fünf Schritten:
- Nachfrage bestätigen — Bestellungen, Auftragsbestand und Umsatzwachstum zusammen.
- Kapazität bestätigen — Waferausbringung, Packaging- und Testausbau.
- Preise bestätigen — stabile oder steigende Bruttomarge.
- Cash-Konversion bestätigen — operativer Cashflow verbessert sich, während die Fabriken hochlaufen. Das ist der Punkt, der im Geschäftsjahr 2026 brach.
- Bewertungsstütze bestätigen — Schätzungsrevisionen steigen schneller als der Kurs.
SimianX AI kann dies zu einem wiederholbaren Prozess zusammenfügen, der SEC-Einreichungen, Gewinnrevisionen, Kursverhalten und Nachrichtenstimmung verbindet — nützlich für eine Aktie, deren These Verbindungshalbleiterfertigung, Investitionsbudgets der Hyperscaler und Netzwerkarchitektur umspannt.
Ist die COHR-Aktie nach dem Sprung ein Kauf?
Die ehrliche Antwort trennt das Geschäft vom Wertpapier.
Das Geschäft liefert. Der Umsatz wuchs 22,5 Prozent, das GAAP-Betriebsergebnis verdreifachte sich, das non-GAAP-Ergebnis je Aktie stieg 58,9 Prozent, und das Rechenzentrumssegment wuchs 40,5 Prozent auf drei Viertel des Unternehmens. Das Management hat Kapazitätszusagen bis ins Kalenderjahr 2027 und einen glaubwürdigen Fertigungsvorteil bei Sechs-Zoll-Indiumphosphid. Nvidia zahlte 2 Milliarden Dollar für einen Platz an diesem Tisch.
Das Wertpapier ist eine Marktkapitalisierung von 58 Milliarden Dollar auf 7,1 Milliarden Umsatz und minus 1,02 Milliarden freien Cashflow, mit 86 Prozent annualisierter Volatilität, einer um 26 Prozent größeren Aktienzahl, einem Drittel des Umsatzes bei zwei Kunden und einem nachlaufenden GAAP-KGV von 72. Sie notiert 30,7 Prozent unter ihrem 52-Wochen-Hoch nach einem Rückgang von 48 Prozent, der vor sieben Wochen seinen Boden fand.
Anleger, die glauben, dass der Optikanteil je Beschleuniger weiter steigt, dass die InP-Knappheit bis 2027 anhält und dass sich das Working Capital normalisiert, sodass Cash den Gewinnen folgt, haben eine schlüssige These — und das Geschäftsjahr 2027 ist der Test.
Anleger, die ein Quartal mit positivem freiem Cashflow, namentlich genannte PhotonLink-Kunden oder Belege für die Dauerhaftigkeit des 20-Prozent-Anteils des größten Kunden sehen wollen, haben ebenfalls eine schlüssige These. Der Launch am 21. September und die Zahlen des Dezemberquartals sind die nächsten beiden Prüfpunkte.
Was die Bewegung vom 16. September nicht verrät, ist, welche Gruppe recht hat. Es war eine Sympathiebewegung des Sektors innerhalb eines Rückgangs, in einer Aktie, die sich in jeder dritten Sitzung um 5 Prozent bewegt.
Häufige Fragen zum KI-Optik-Ausblick von Coherent
Warum stieg die Coherent-Aktie am 16. September 2026?
Coherent stieg um 6,92 Prozent auf 289,93 Dollar, nachdem Ciena Ziele für das Geschäftsjahr 2029 veröffentlicht hatte — rund 30 Prozent jährliches Umsatzwachstum, etwa 50 Prozent bereinigte Bruttomarge, 32 bis 35 Prozent bereinigte operative Marge und rund 20 Prozent Freie-Cashflow-Marge — was Optikwerte breit anhob. Die Erwartung des PhotonLink-Launches am 21. September trug bei. Der Kontext zählt: Die Aktie war am 14. September um 12,73 Prozent gefallen, die Bewegung war also eine Teilerholung, kein Ausbruch.
Ist Coherent profitabel?
Ja. Der auf Coherent entfallende GAAP-Jahresüberschuss betrug im Geschäftsjahr 2026 805 Millionen Dollar oder 4,12 Dollar je verwässerter Aktie, gegenüber 49 Millionen im Vorjahr. Der non-GAAP-Jahresüberschuss lag bei 1.097 Millionen oder 5,61 Dollar je verwässerter Aktie. Der freie Cashflow war jedoch minus 1.023 Millionen Dollar, weil der operative Cashflow auf 79,5 Millionen fiel, während die Investitionen auf 1.102,9 Millionen stiegen.
Wie sieht Coherents Beziehung zu Nvidia genau aus?
Eine mehrjährige, nicht exklusive strategische Vereinbarung vom 2. März 2026 über Optikforschung und -entwicklung, Fertigungskapazität, eine milliardenschwere Abnahmeverpflichtung und künftige Kapazitätsrechte. Getrennt davon kaufte Nvidia 7.788.161 Aktien zu 256,80 Dollar in einer Privatplatzierung für brutto 2 Milliarden Dollar. Die Aktien hatten eine sechsmonatige Haltefrist, die abgelaufen ist, und die Vereinbarung enthält eine sechsmonatige Preisschutzklausel, die Coherent im Eigenkapital abbildet.
Wie stark sind die Coherent-Aktionäre verwässert?
Die ausstehenden Aktien stiegen von rund 155,6 Millionen zum 30. Juni 2025 auf 195.832.246 zum 10. August 2026 — etwa 26 Prozent. Die beiden Haupttreiber waren die Wandlung der Vorzugsaktien der Serie A in 30,1 Millionen Stammaktien und die 7.788.161 an Nvidia ausgegebenen Aktien.
Ist KI-Optik wirklich der nächste Engpass?
Knappheit auf Komponentenebene ist real — TrendForce nennt Komponentenengpässe als Hauptbremse der Kapazität für KI-Optiktransceiver und erwartet ein Marktwachstum von 16,5 Milliarden Dollar 2025 auf 26 Milliarden 2026. Aber die bindende Schicht wandert zwischen Indiumphosphid-Wafern, Packaging, Test und Switching, wenn Kapazität hinzukommt, sodass „Optik ist der Engpass" für sich noch kein Investmentcase ist.
Ist die COHR-Aktie teuer?
Bei 296,01 Dollar notiert sie beim rund 72-fachen des nachlaufenden GAAP-Ergebnisses je Aktie und beim 53-fachen des non-GAAP-Werts, ohne Multiple auf den freien Cashflow, weil dieser negativ ist. Die Hochrechnung der Mitte der Prognose für das erste Quartal des Geschäftsjahres 2027 ergibt rund das 38-fache eines naiven Forward-Werts. Ob das teuer ist, hängt vollständig davon ab, ob sowohl das prognostizierte Wachstum als auch die Cashflow-Erholung eintreten.
Was ist das größte Risiko?
Die Cash-Konversion. Coherent kann den Umsatz steigern, die Margen halten und dennoch enttäuschen, wenn Forderungen, Vorräte und Lieferantenvorauszahlungen weiter Gewinne binden, während die Investitionen über einer Milliarde bleiben. Das zweite Risiko ist die Konzentration: zwei Kunden mit 32 Prozent des Umsatzes in einem Segment, das standardmäßig zweigleisig beschafft.
Fazit
Coherent ist eine wirklich starke operative Geschichte, verpackt in ein wirklich anspruchsvolles Wertpapier.
Der operative Case ist dokumentiert: Umsatz plus 22,5 Prozent auf 7,12 Milliarden Dollar, GAAP-Betriebsergebnis plus 209,7 Prozent, non-GAAP-Ergebnis je Aktie plus 58,9 Prozent, das Rechenzentrumssegment plus 40,5 Prozent auf 74,1 Prozent des Umsatzes, Kapazität gebunden bis ins Kalenderjahr 2027, eine Sechs-Zoll-Indiumphosphid-Plattform, die Wettbewerber nicht in diesem Maßstab haben, ein CHIPS-Konditionenmemorandum über 50 Millionen Dollar für Sherman und eine Zwei-Milliarden-Investition des wichtigsten Kunden im KI-Computing.
Der Wertpapier-Case ist ebenso dokumentiert und wird weniger diskutiert: freier Cashflow von minus 1.023 Millionen Dollar nach drei Jahren zwischen plus 193 und plus 199 Millionen; eine um rund 26 Prozent gewachsene Aktienzahl; ein Kunde mit 20 Prozent des Umsatzes und zwei mit 32 Prozent; Industrieumsatz minus 10,3 Prozent; 11,8 Milliarden Dollar Abnahmeverpflichtungen; 2,14 Milliarden Dollar Schulden fällig im Geschäftsjahr 2030; 59,4 Prozent der langfristigen Vermögenswerte außerhalb der USA mit dem schnellsten Wachstum in China; eine ungelöste BIS-Anfrage; und 86 Prozent annualisierte Volatilität mit einem 48-Prozent-Rückgang im vergangenen Jahr.
Die Rally vom 16. September hat nichts davon geklärt. Sie war ein Drittage-Rückpraller nach einem Minus von 12,7 Prozent, ausgelöst von den Dreijahreszielen eines Wettbewerbers, bei dem Coherent schlechter abschnitt als Lumentum.
Die These wird von vier Dingen entschieden, in dieser Reihenfolge: ob 1,6T und die nächsten Generationen skalieren; ob die Bruttomarge nahe 40 Prozent bleibt; ob Rekordaufträge in Cash umgewandelt werden; und ob die neue Kapazität eine Rendite oberhalb der Kapitalkosten — einschließlich des Eigenkapitals — erwirtschaftet, mit dem sie gebaut wurde. Das dritte ist das, was im Geschäftsjahr 2026 brach, und das, worauf zuerst zu achten ist.
Weiterführende Artikel
- SK Hynix steigt 8 %: Ist der KI-Superzyklus real?
- KI-Investitionen 2026: Tech-Konzerne geben 96 % ihres Cashflows aus
- KI-CEOs treten auf die Bremse: Chipaktien fielen, Big Tech stieg
- Nvidia-Hugging-Face-Deal 2026: 12,9 Mrd. $ zum 86-fachen Umsatz
- Amazon-Qualcomm-KI-Chipdeal: 54 Millionen Aktien im Spiel
- CoreWeave 2026: 100 Mrd. $ KI-Auftragsbestand gegen Schuldenrisiko
- NextEra-Dominion-Deal 2026: 110-GW-Engpass für die KI
- Micron-Anthropic-Deal 2026: Der Speicher hinter Claude AI erklärt
- KI-Aktienboom: Nvidia führt jetzt den Chip-Superzyklus an
Quellen
- Coherent Corp. — Geschäftsbericht auf Formular 10-K, Geschäftsjahr 2026
- Coherent Corp. — Ergebnisse des vierten Quartals und des Geschäftsjahres 2026 (Formular 8-K, Anlage 99.1)
- Coherent Corp. — Investorenpräsentation zum vierten Quartal 2026 (Anlage 99.2)
- Coherent Corp. — Ankündigung der strategischen Partnerschaft mit Nvidia
- Coherent Corp. — CHIPS-Absichtserklärung für den Ausbau in Sherman, Texas
- Coherent Corp. — Vorstellung der PhotonLink-Plattform auf der ECOC am 21. September 2026
- Ciena — Finanzziele für das Geschäftsjahr 2029
- TrendForce — Globaler Markt für KI-Optiktransceiver erreicht 2026 26 Milliarden US-Dollar
- US Bureau of Industry and Security — Export Administration Regulations
- SimianX — Fundamentaldaten der COHR-Aktie


