
Syscos eigene Pro-forma-Zahlen gelesen: Was die Jetro-Rechnung wirklich sagt
Am 15. September 2026 legte die Sysco Corporation (NYSE: SYY) den Preis für 12.345.679 Stammaktien auf je 81,00 US-Dollar fest. Der Aktienverkauf über 1 Milliarde US-Dollar ist das letzte und kleinste Stück der Finanzierung für die anstehende Übernahme von Jetro Restaurant Depot, und für sich genommen ist er nahezu belanglos: Er erhöht die Aktienzahl um 2,57 Prozent.
Die gleichzeitig eingereichten Dokumente sind alles andere als belanglos. Um die Aktien verkaufen zu können, musste Sysco einen geänderten Prospektnachtrag veröffentlichen und in einem Current Report auf Formular 8-K vom 14. September 2026 drei Dinge offenlegen, die der Markt nie zuvor gesehen hatte: den geprüften kombinierten Jahresabschluss von Jetro Restaurant Depot, dessen Lagebericht und eine vollständige ungeprüfte kombinierte Pro-forma-Gewinn- und-Verlustrechnung für das fusionierte Unternehmen.
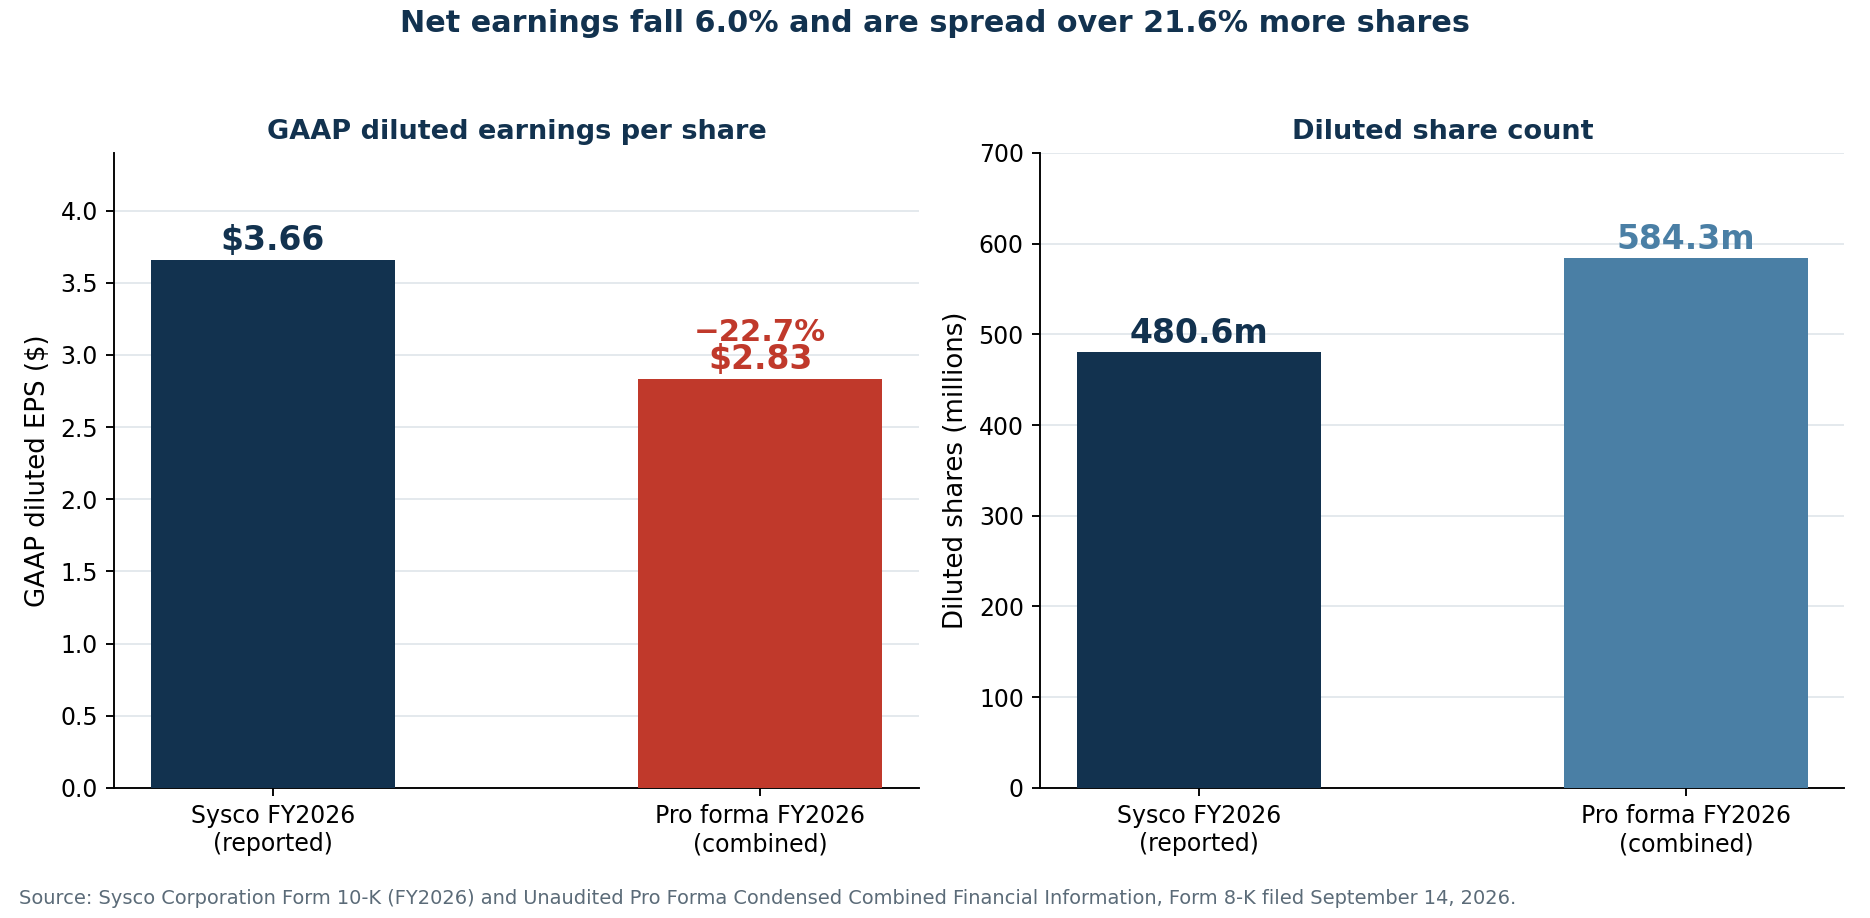
Diese Einreichungen beantworten die Frage, um die die Schlagzeilen bislang herumgeraten haben. Syscos eigene Pro-forma-Rechnung zeigt: Wäre die Transaktion zu Beginn des Geschäftsjahres 2026 vollzogen worden, hätte der verwässerte kombinierte Gewinn je Aktie 2,83 US-Dollar statt der tatsächlich berichteten 3,66 US-Dollar betragen – ein Rückgang um 22,7 Prozent. Das ist keine Prognose eines pessimistischen Analysten. Es ist die eigene Arithmetik des Unternehmens, gezeichnet für eine Wertpapieremission.
Dieser Beitrag arbeitet Zeile für Zeile durch, was in den Unterlagen steht: die exakte Verwässerungsleiter, die Pro-forma-Erfolgsrechnung, die Brücke, die erklärt, warum „Zuwachs beim bereinigten Ergebnis je Aktie" und ein Rückgang des bilanziellen Ergebnisses je Aktie um 23 Prozent beide zutreffen, die geprüften Zahlen hinter Jetros Marketingangaben, wo der Kaufpreis von 29 Milliarden US-Dollar tatsächlich in der Bilanz landet und was der Entschuldungsplan an Barmitteln verlangt. Wer die Transaktion verfolgt, kann SYY-Einreichungen, Kursbewegung und Regulierungsnachrichten mit SimianX AI beobachten.
Alle Zahlen stammen aus SEC-Einreichungen und Marktdaten bis zum 16. September 2026.
Die Emission, ganz genau
Sysco kündigte die Emission nach Börsenschluss am 14. September an und legte den Preis am folgenden Abend fest. Die Bedingungen sind präzise, und Präzision zählt hier, weil nahezu der gesamte Kommentar zur Verwässerung mit gerundeten Zahlen arbeitet.
| Emissionsbedingung | Basisemission | Mit voller Mehrzuteilung |
|---|---|---|
| Angebotene Aktien | 12.345.679 | 14.197.530 |
| Platzierungspreis | 81,00 $ | 81,00 $ |
| Bruttoerlös | 1.000,0 Mio. $ | 1.150,0 Mio. $ |
| Platzierungsabschlag je Aktie | 2,43 $ | 2,43 $ |
| Platzierungsabschlag insgesamt | 30,0 Mio. $ | 34,5 Mio. $ |
| Nettoerlös für Sysco | 967,4 Mio. $ | 1,1 Mrd. $ |
| Ausstehende Aktien davor (9. Sep. 2026) | 479.568.281 | 479.568.281 |
| Ausstehende Aktien danach | 491.913.960 | 493.765.811 |
| Anstieg der Aktienzahl | 2,574 % | 2,960 % |
Die Mehrzuteilungsoption der Konsortialbanken umfasst exakt 1.851.851 zusätzliche Aktien. Goldman Sachs & Co. LLC übernahm 4.444.444 Aktien und TD Securities (USA) LLC 2.962.962 der Basisemission, dreizehn weitere Banken teilten sich den Rest.
Zwei Details verdienen Nachdruck. Erstens: Die Emission ist nicht an den Vollzug der Jetro-Übernahme geknüpft. Scheitert die Transaktion, bleiben die Aktien ausstehend, und Sysco behält das Geld für allgemeine Unternehmenszwecke. Zweitens hält Sysco zusätzlich 33.878.051 reservierte Aktien aus seinen aktienbasierten Vergütungsplänen, die in keiner Zahl der obigen Tabelle enthalten sind.
Der Preis von 81,00 US-Dollar entsprach einem Abschlag von 3,04 Prozent auf den Schlusskurs vom 14. September von 83,54 US-Dollar. Das ist ein unauffälliges Emissionszugeständnis. Was folgte, war weniger gewöhnlich: SYY schloss am 15. September bei 79,60 und am 16. September bei 78,71 US-Dollar – 2,8 Prozent unter dem Preis, den die neuen Investoren gezahlt haben –, bei Umsätzen von 13,7 und 6,3 Millionen Aktien gegenüber üblichen 2 bis 4 Millionen.
Die Verwässerungsleiter hat drei Sprossen, nicht eine
Die Emission über 1 Milliarde US-Dollar ist das kleinste von drei Ereignissen, die die Aktienzahl verändern. Sysco wird beim Vollzug außerdem 91,5 Millionen Aktien an die Eigentümer von Jetro ausgeben – ein Paket, das im Pro-forma-Abschluss beim Referenzkurs von 82,11 US-Dollar mit 7.514 Millionen US-Dollar bewertet ist.
| Stufe | Ausstehende Aktien | Anteil der Altaktionäre |
|---|---|---|
| Vor der Emission (9. Sep. 2026) | 479.568.281 | 100,00 % |
| Nach der Emission über 1 Mrd. $ | 491.913.960 | 97,49 % |
| Nach 91,5 Mio. Aktien an die Jetro-Eigentümer | 583.413.960 | 82,20 % |
| Bei vollständig ausgeübter Mehrzuteilung | 585.265.811 | 81,94 % |
Die Pro-forma-Rechnung verwendet 584.290.988 verwässerte Aktien; darin sind Gewichtungseffekte und die Verwässerung aus Aktienplänen enthalten.
Die Aktienemission kostet die Altaktionäre 2,5 Prozentpunkte Eigentum. Die Übernahmeaktien kosten sie weitere 15,3. Über die Emission zu streiten heißt, über ein Sechstel der Verwässerung zu streiten.
Aktienfinanzierte Transaktionen werden regelmäßig an der in der Schlagzeile genannten Ausgabe gemessen statt an der vollständigen Leiter – derselbe Fehler, den Anleger bei Amazons Chipvereinbarung mit Qualcomm machten, wo das angekündigte Paket nur ein Teil der späteren Zahl war.
Deshalb ist die Emission für sich genommen nicht die Anlagefrage – und deshalb ist Syscos Entscheidung, diese letzte Milliarde mit Eigenkapital statt mit Fremdkapital zu finanzieren, vertretbar. Bei dem rund 5,6 Prozent betragenden Mischsatz, den der Finanzierungsplan des Pro-forma-Abschlusses impliziert, vermeidet die Nutzung von Aktien statt Schulden für die letzte Milliarde etwa 56 Millionen US-Dollar jährlicher Vorsteuerzinsen und schützt die Investment-Grade-Ratings, die die übrigen 20,9 Milliarden bepreisen.
Syscos eigene Pro-forma-Erfolgsrechnung
Dies ist die Tabelle, die die gesamte Debatte neu ordnet. Sie stammt direkt aus Anlage 99.3 des Formulars 8-K vom 14. September und zeigt das kombinierte Unternehmen, als wäre die Transaktion am 29. Juni 2025 vollzogen worden.
| Geschäftsjahr, Mio. $ | Pro forma 2026 | Sysco 2026 | Sysco 2025 | Sysco 2024 |
|---|---|---|---|---|
| Umsatz | 100.561 | 84.553 | 81.370 | 78.844 |
| Umsatzkosten | 81.810 | 68.914 | 66.401 | 64.236 |
| Rohertrag | 18.751 | 15.639 | 14.969 | 14.608 |
| Betriebsaufwendungen | 14.594 | 12.544 | 11.881 | 11.406 |
| Betriebsergebnis | 4.157 | 3.095 | 3.088 | 3.202 |
| Zinsaufwand | 2.008 | 717 | 635 | 607 |
| Sonstiger Aufwand (Ertrag), netto | 75 | 102 | 38 | 30 |
| Ergebnis vor Steuern | 2.074 | 2.276 | 2.415 | 2.565 |
| Ertragsteuern | 423 | 519 | 587 | 610 |
| Jahresüberschuss | 1.651 | 1.757 | 1.828 | 1.955 |
| Verwässertes Ergebnis je Aktie | 2,83 $ | 3,66 $ | — | — |
| Verwässerte Aktien | 584.290.988 | 480.612.203 | — | — |
Man lese die drei untersten Zeilen zusammen. Der Umsatz steigt um 18,9 Prozent. Das Betriebsergebnis steigt um 34,3 Prozent. Und der Jahresüberschuss sinkt um 6,0 Prozent, weil sich der Zinsaufwand nahezu verdreifacht – von 717 auf 2.008 Millionen US-Dollar. Verteilt auf 21,6 Prozent mehr Aktien fällt das verwässerte Ergebnis je Aktie von 3,66 auf 2,83 US-Dollar.
Dieselbe Einreichung liefert die EBITDA-Sicht:
| Mio. $ | Pro forma 2026 | Sysco 2026 |
|---|---|---|
| EBITDA | 5.787 | 3.969 |
| Um bestimmte Posten bereinigtes EBITDA | 6.608 | 4.387 |
| Bereinigte EBITDA-Marge | 6,6 % | 5,2 % |
| Abschreibungen | 1.705 | 976 |
| Nettoverschuldung | 32.286 | 11.730 |
| Nettoverschuldung / bereinigtes EBITDA | 4,89x | 2,67x |
Die Margen verbessern sich tatsächlich – von 5,2 auf 6,6 Prozent beim bereinigten EBITDA ist ein echter struktureller Gewinn und das stärkste Argument der Bullen. Das Problem liegt in allem unterhalb des EBITDA.
Warum „Ergebniszuwachs" und ein Ergebnisrückgang von 23 Prozent beide stimmen
Sysco stellt einen Zuwachs beim bereinigten Ergebnis je Aktie im mittleren bis hohen einstelligen Bereich im ersten Jahr und im niedrigen bis mittleren Zehnerbereich im zweiten Jahr in Aussicht. Diese Aussagen sind nicht irreführend. Sie messen aber auch nicht dasselbe wie die obige Pro-forma-Rechnung. Die Unterlagen erlauben es, die Lücke exakt zu beziffern.
| Brücke des Vorsteuerergebnisses, Mio. $ | Betrag |
|---|---|
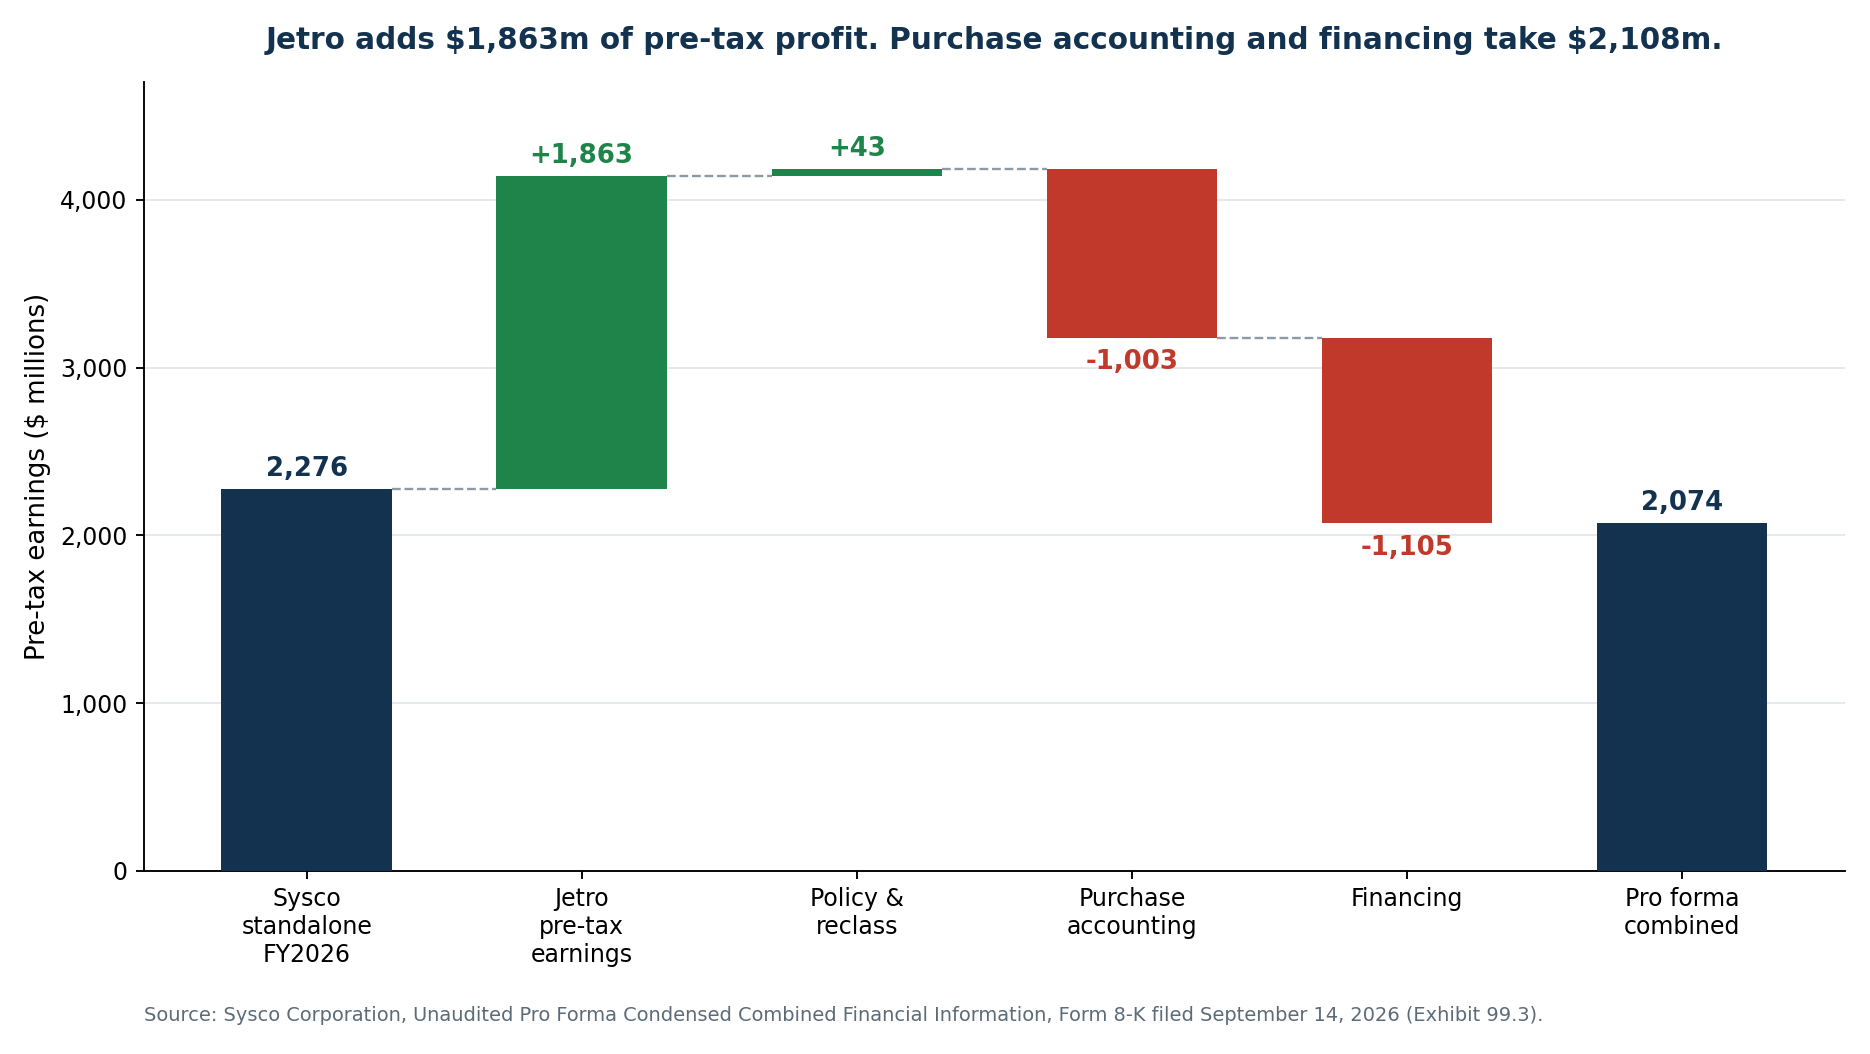
| Sysco eigenständig, Vorsteuerergebnis 2026 | 2.276 |
| Zuzüglich: Vorsteuerergebnis von Jetro (12 Monate bis 27. Juni 2026) | +1.863 |
| Zuzüglich: Bilanzierungs- und Umgliederungsanpassungen | +43 |
| Abzüglich: Anpassungen aus der Kaufpreisallokation | −1.003 |
| Abzüglich: Finanzierungsanpassungen | −1.105 |
| Pro-forma-Vorsteuerergebnis | 2.074 |
Jetro bringt 1.863 Millionen US-Dollar Vorsteuergewinn mit. Kaufpreisallokation und Finanzierung nehmen zusammen 2.108 Millionen – 245 Millionen mehr, als das erworbene Geschäft verdient.
Die Position Kaufpreisallokation lässt sich weiter aufschlüsseln:
| Aufwendungen aus der Kaufpreisallokation, Mio. $ | Betrag |
|---|---|
| Abschreibung erworbener identifizierbarer immaterieller Vermögenswerte | 626 |
| Abschreibung des aufgewerteten Sachanlagevermögens | 91 |
| Abzüglich: Rückgängigmachung der bisherigen Abschreibungen von Jetro | −66 |
| Einmalige Transaktionskosten | 191 |
| Einmalige Halteprämien | 118 |
| Einmalige Verkehrsteuern | 49 |
| Abzüglich: Wegfall der Zinsswap-Abschreibung von Jetro | −6 |
| Summe | 1.003 |
Das bereinigte Ergebnis je Aktie klammert die 626 Millionen US-Dollar Abschreibung immaterieller Werte aus. Diese eine Zeile – nicht zahlungswirksam, real und über Jahre laufend – entspricht rund 32 Prozent des Betriebsergebnisses von Jetro. Rechnet man die 358 Millionen an einmaligen Transaktions-, Halte- und Verkehrsteuerkosten hinzu, die tatsächlich nicht wiederkehren, hat man den gesamten Abstand zwischen „hoher einstelliger Zuwachs" und „bilanzielles Ergebnis je Aktie 23 Prozent niedriger".
Keine der beiden Zahlen ist falsch. Sie beantworten verschiedene Fragen. Das bereinigte Ergebnis fragt, ob sich die Zahlungsströme verbessern. Das bilanzielle Ergebnis fragt, was eine Aktie des kombinierten Unternehmens besitzt. Für ein Unternehmen, dessen erklärte Verpflichtung eine aus dem berichteten Gewinn bar gezahlte Dividende ist, zählen beide.
Was der geprüfte Jetro-Abschluss zeigt
Bis zum 14. September wurde Jetro Restaurant Depot fast ausschließlich über Syscos Transaktionsunterlagen beschrieben: rund 16 Milliarden US-Dollar Umsatz 2025, etwa 2,1 Milliarden EBITDA, ungefähr 1,9 Milliarden freier Cashflow. Der geprüfte kombinierte Abschluss von JRD Unico, Inc. und verbundenen Unternehmen ist nun öffentlich – und er ist interessanter als die Zusammenfassung.
| JRD Unico kombiniert, Mio. $ | 2025 (bis 27. Dez.) | 2024 (bis 28. Dez.) | Veränderung |
|---|---|---|---|
| Umsatz | 15.812,2 | 15.331,3 | +3,14 % |
| Rohertrag | 2.937,9 | 2.830,0 | +3,81 % |
| Rohertragsmarge | 18,58 % | 18,46 % | +12 Bp |
| Vertriebs- und Verwaltungsaufwand | 997,1 | 968,1 | +2,99 % |
| Betriebsergebnis | 1.940,9 | 1.861,9 | +4,24 % |
| Operative Marge | 12,28 % | 12,14 % | +14 Bp |
| Zinsaufwand | 186,5 | 165,1 | — |
| Zinsaufwand gegenüber nahestehenden Personen | 84,6 | 138,2 | — |
| Ergebnis vor Steuern | 1.666,7 | 1.603,1 | +3,97 % |
| Jahresüberschuss | 1.197,0 | 1.173,1 | +2,04 % |
| Nettomarge | 7,57 % | 7,65 % | −8 Bp |
Die Margengeschichte stimmt. Eine operative Marge von 12,3 Prozent im Lebensmittelgroßhandel ist außergewöhnlich; Syscos bereinigte EBITDA-Marge lag im Geschäftsjahr 2026 bei 5,2 Prozent. Abschreibungen von lediglich 67,4 Millionen US-Dollar auf 15,8 Milliarden Umsatz und Investitionen von 137,2 Millionen beschreiben ein ungewöhnlich anlagenarmes Geschäft mit hoher Rendite.
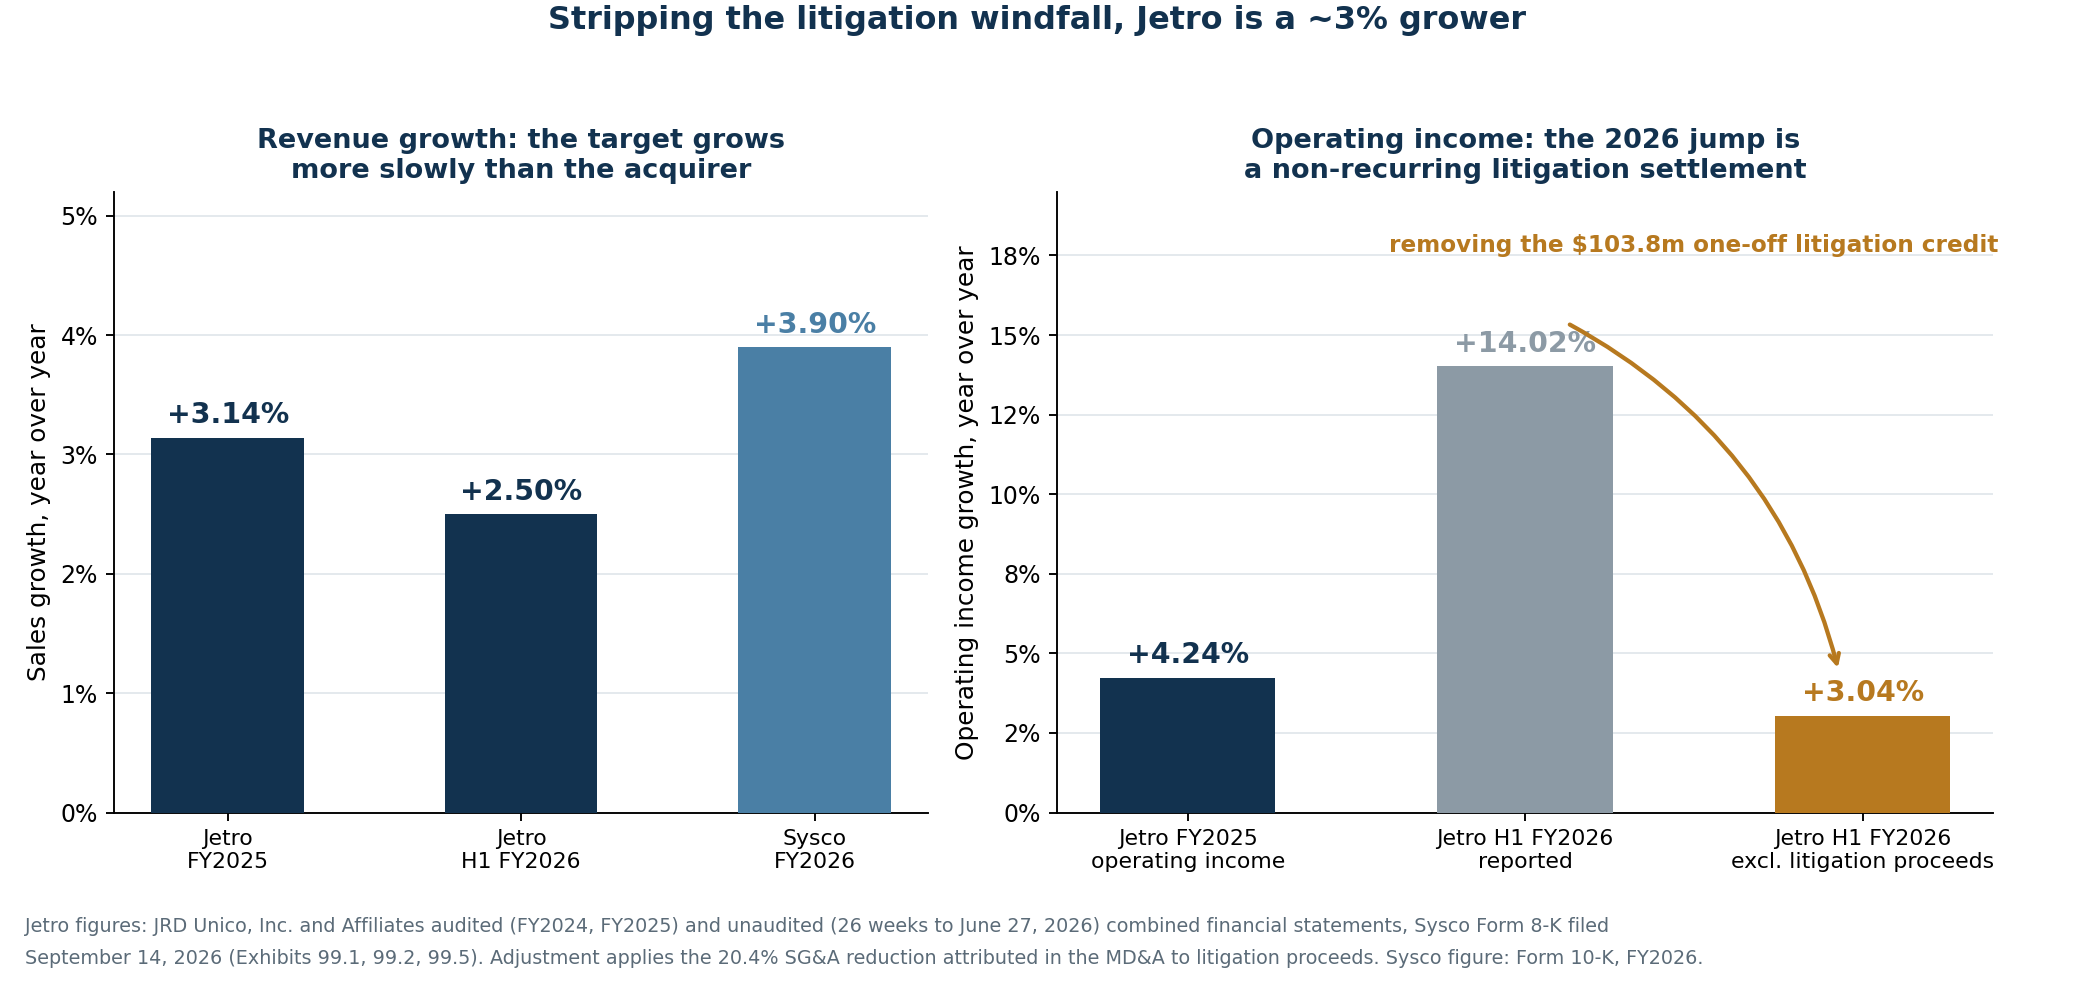
Die Wachstumsgeschichte ist der Punkt, an dem geprüfter Abschluss und Marketing auseinanderlaufen. Jetros Umsatz wuchs 2025 um 3,14 Prozent. Syscos eigener Umsatz wuchs im Geschäftsjahr 2026 um 3,9 Prozent. Das als Wachstumsmotor erworbene Unternehmen wächst langsamer als der Käufer.
Die Beschleunigung 2026 ist ein Vergleichserlös
Das erste Halbjahr des Geschäftsjahres 2026 sieht dramatisch besser aus – und das ist die Zahl, die am ehesten als Beleg dafür zitiert werden wird, dass die Transaktion funktioniert.
| JRD Unico, 26 Wochen bis 27. Juni, Mio. $ | 1. HJ 2026 | 1. HJ 2025 | Veränderung |
|---|---|---|---|
| Umsatz | 8.061,7 | 7.864,7 | +2,50 % |
| Rohertrag | 1.519,5 | 1.454,0 | +4,50 % |
| Vertriebs- und Verwaltungsaufwand | 441,8 | 508,8 | −13,2 % |
| Betriebsergebnis (berichtet) | 1.077,7 | 945,2 | +14,02 % |
| Jahresüberschuss | 708,7 | 567,0 | +25,0 % |
Ein um 14 Prozent steigendes Betriebsergebnis bei 2,5 Prozent Umsatzwachstum ist ein bemerkenswertes Resultat. Jetros eigener Lagebericht erklärt es: „Erlöse aus der Beilegung verschiedener nicht wiederkehrender Rechtsstreitigkeiten führten zu einem Rückgang des Vertriebs- und Verwaltungsaufwands um 20,4 Prozent."
Ein Rückgang um 20,4 Prozent gegenüber der Vorjahresbasis von 508,8 Millionen US-Dollar entspricht rund 103,8 Millionen US-Dollar an einmaligen Prozesserlösen, die als Gutschrift im Vertriebs- und Verwaltungsaufwand gebucht wurden.
| Anpassung des Betriebsergebnisses im 1. HJ 2026, Mio. $ | Betrag |
|---|---|
| Berichtetes Betriebsergebnis | 1.077,7 |
| Abzüglich: geschätzte Erlöse aus Vergleichen | −103,8 |
| Bereinigtes Betriebsergebnis | 973,9 |
| Betriebsergebnis 1. HJ 2025 | 945,2 |
| Bereinigtes Wachstum | +3,04 % |
Ohne den Sondererlös wuchs Jetros Betriebsergebnis um etwa 3 Prozent – im Einklang mit dem Ergebnis von 2025 und passend zu einem reifen, gleichmäßig wachsenden Geschäft, nicht zu einem beschleunigenden. Derselbe Lagebericht hält fest, dass Jetro im Geschäftsjahr 2024 fünf und im Geschäftsjahr 2025 ebenfalls fünf neue Lagermärkte eröffnete – exakt das Tempo, das Syscos „mehr als 125 neue Standorte in mindestens den kommenden zwei Jahrzehnten" impliziert.
Eine von den Eigentümern gebaute Bilanz
Der geprüfte Abschluss zeigt außerdem, welche Art Unternehmen Jetro unter Leonard Green & Partners und dessen Co-Investoren gewesen ist.
| JRD-Unico-Bilanz, Mio. $ | 27. Juni 2026 | 27. Dez. 2025 | 28. Dez. 2024 |
|---|---|---|---|
| Bilanzsumme | 3.383,0 | 3.183,9 | 3.059,8 |
| Gesamtverschuldung (inkl. nahestehender Personen) | 5.778,6 | 6.235,3 | 6.844,1 |
| Summe Verbindlichkeiten | 7.434,3 | 7.711,7 | 8.326,5 |
| Eigene Anteile zu Anschaffungskosten | (2.614,1) | (2.614,1) | (2.614,1) |
| Negatives Eigenkapital insgesamt | (4.051,3) | (4.527,8) | (5.266,7) |
Jetro weist ein negatives Eigenkapital von 4,05 Milliarden US-Dollar aus. Das ist die Signatur einer fremdfinanzierten Rekapitalisierung, nicht einer Schieflage – das Geschäft ist hochprofitabel –, aber es zeigt, wohin die Barmittel geflossen sind.
| An Jetros Eigentümer zurückgeflossene Mittel, Mio. $ | 2024 | 2025 | 1. HJ 2026 | Summe |
|---|---|---|---|---|
| Gezahlte Dividenden | 1.028,9 | 456,0 | 232,3 | 1.717,2 |
| Rückzahlung von Gesellschafterdarlehen | 750,0 | 309,4 | 385,8 | 1.445,2 |
| Rückzahlung des Schuldscheins für eigene Anteile | 933,3 | — | — | 933,3 |
| Summe | 2.712,2 | 765,4 | 618,1 | 4.095,7 |
In den dreißig Monaten bis Juni 2026 entnahmen Jetros Eigentümer rund 4,1 Milliarden US-Dollar. Sysco zahlt nun 29,0 Milliarden für das, was übrig ist. Das ist kein Vorwurf einer Unregelmäßigkeit; Dividendenrekapitalisierungen sind gängige Private-Equity-Praxis. Es ist Kontext für den Preis.
Die „1,9 Milliarden freier Cashflow" sind EBITDA minus Investitionen
Syscos Transaktionsunterlagen nennen rund 1,9 Milliarden US-Dollar freien Cashflow bei Jetro und eine Umwandlungsquote von über 90 Prozent. Die Fußnote der Investorenpräsentation formuliert die Definition unverblümt: freier Cashflow berechnet als bereinigtes EBITDA minus Investitionen.
Die geprüfte Kapitalflussrechnung liefert die herkömmliche Berechnung.
| Jetros Mittelzufluss 2025, Mio. $ | Betrag |
|---|---|
| Vermarkteter „freier Cashflow" (bereinigtes EBITDA − Investitionen) | ~1.900 |
| Geprüftes EBITDA (Betriebsergebnis + Abschreibungen) | 2.008,3 |
| Abzüglich: Investitionen | −137,2 |
| Ergibt die vermarktete Kennzahl | 1.871,1 |
| Abzüglich: gezahlte Zinsen (inkl. nahestehender Personen) | −271,1 |
| Abzüglich: gezahlte Ertragsteuern | −469,7 |
| Geprüfter operativer Cashflow abzüglich Investitionen | 1.081,4 |
Die vermarktete Zahl ist das 1,76-Fache der herkömmlichen, weil sie vor Zinsen und Steuern ermittelt wird. Dieselbe Lücke zwischen einer vermarkteten Cashflow-Kennzahl und dem tatsächlich übrig bleibenden Geld zieht sich auch durch den Investitionszyklus der Tech-Konzerne. Dieselbe Definition erzeugt die Schlagzeile vom „kombinierten freien Cashflow von 5,5 Milliarden": rund 6,4 Milliarden kombiniertes bereinigtes EBITDA abzüglich etwa 0,9 Milliarden Investitionen. Syscos Pro-forma-Rechnung zeigt, was nach den Posten übrig bleibt, die diese Definition überspringt: 2.008 Millionen Zinsen und 423 Millionen Steuern.
Dies ist die wichtigste Korrektur der gesamten Analyse, und sie stellt jedes Multiple neu auf:
| Bewertungstest auf den Gesamtkaufpreis von 28.996 Mio. $ | Multiple |
|---|---|
| Unternehmenswert / Umsatz 2025 (15.812 Mio. $) | 1,83x |
| Unternehmenswert / EBITDA 2025 (2.008 Mio. $) | 14,4x |
| Unternehmenswert / Betriebsergebnis 2025 (1.941 Mio. $) | 14,9x |
| Unternehmenswert / Betriebsergebnis 12 Monate bis Juni 2026 (2.073 Mio. $) | 14,0x |
| Unternehmenswert / vermarkteter freier Cashflow (1.900 Mio. $) | 15,3x |
| Unternehmenswert / geprüfter freier Cashflow (1.081 Mio. $) | 26,8x |
| Unternehmenswert / Jahresüberschuss 2025 (1.197 Mio. $) | 24,2x |
| Jährliche Synergien (250 Mio. $) in % des Kaufpreises | 0,86 % |
Sysco nannte das 14,6-Fache des Betriebsergebnisses von Jetro und rund das 13-Fache nach Synergien. Gemessen am Betriebsergebnis ist das im Großen und Ganzen zutreffend. Gemessen an dem Geld, das die Eigentümer tatsächlich behalten können, liegt das Multiple näher bei 27. Käufer bestreiten selten die Arithmetik; sie bestreiten den Nenner – genau das Argument, das sich durch Nvidias Kauf von Hugging Face für 12,9 Milliarden US-Dollar zog.
Wo 29 Milliarden in der Bilanz landen
Die Pro-forma-Rechnung allokiert den Kaufpreis. Die Gegenleistung setzt sich so zusammen:
| Geschätzter Gesamtkaufpreis, Mio. $ | Betrag |
|---|---|
| Beim Vollzug übertragene Barmittel | 15.578 |
| Ablösung der bestehenden Verbindlichkeiten von Jetro | 5.812 |
| Jetro-Wertsteigerungsrechte | 92 |
| 91,5 Mio. Aktien von Sysco Holdings zu 82,11 $ | 7.514 |
| Summe | 28.996 |
Und die Allokation:
| Vorläufige Kaufpreisallokation, Mio. $ | Betrag |
|---|---|
| Immaterielle Vermögenswerte | 10.000 |
| Sachanlagen (aufgewertet von 1.664 Mio. $) | 2.952 |
| Vorräte (aufgewertet von 599 Mio. $) | 1.010 |
| Sonstige erworbene Vermögenswerte | 670 |
| Summe erworbener Vermögenswerte | 14.632 |
| Abzüglich: übernommene Schulden (inkl. 2.805 Mio. $ latenter Steuern) | −4.364 |
| Erworbenes Nettovermögen ohne Geschäfts- oder Firmenwert | 10.268 |
| Geschäfts- oder Firmenwert | 18.728 |
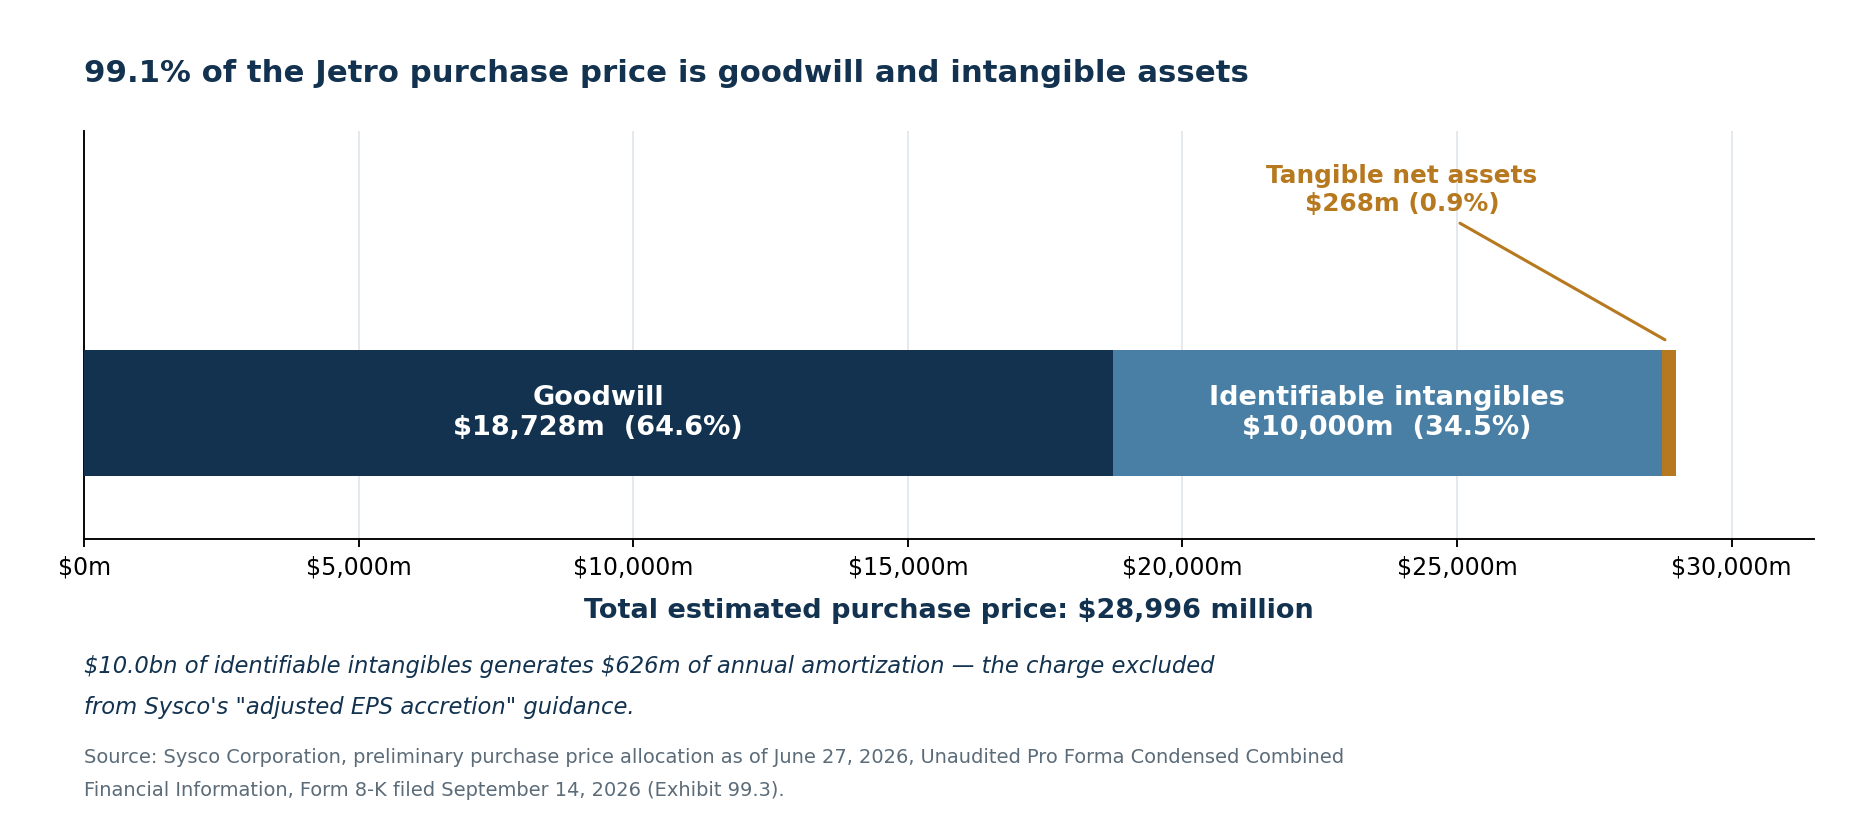
Der Firmenwert macht 64,6 Prozent des Kaufpreises aus. Firmenwert plus immaterielle Werte summieren sich auf 28.728 Millionen US-Dollar – 99,1 Prozent. Nach Abzug der 10.000 Millionen immaterieller Werte beläuft sich das erworbene materielle Nettovermögen auf 268 Millionen US-Dollar, neun Zehntel eines Prozents dessen, was Sysco zahlt.
Das ist nicht automatisch vernichtend. Der Wert von Restaurant Depot liegt tatsächlich in seinen Kundenbeziehungen, seinen Standorten und seiner Marke, und die zur Bewertung verwendeten Methoden – Lizenzpreisanalogie für Markennamen und mehrperiodige Residualwertmethode für Kundenbeziehungen – sind Standard. Es bedeutet aber zweierlei. Die 626 Millionen jährlicher Abschreibung sind die bilanzielle Folge dieses 10-Milliarden-Immaterialwerts, und sie sind genau die Zahl, die das „bereinigte Ergebnis je Aktie" entfernt. Und 18,7 Milliarden Firmenwert sind 18,7 Milliarden künftiges Wertminderungsrisiko, falls die Gastronomienachfrage oder Jetros Margen nachgeben.
Die Finanzierung: 20,9 Milliarden, in fünf Schritten zusammengesetzt
Die Aktienemission ist das sichtbare Ende eines über fünfeinhalb Monate aufgebauten Finanzierungspakets.
| Datum | Schritt | Wirkung auf die Brückenzusage |
|---|---|---|
| 30. März 2026 | Unbesicherte 364-Tage-Brückenfazilität über 22,0 Mrd. $ zugesagt | 22,00 Mrd. $ |
| 13. Apr. 2026 | Beitritt von dreizehn weiteren Banken zur Zusage | 22,00 Mrd. $ |
| 16. Apr. 2026 | Abschluss eines Terminkreditvertrags über 3,0 Mrd. $ | 19,00 Mrd. $ |
| 16. Apr. 2026 | Ersatz der revolvierenden Fazilität über 3,0 Mrd. $ (steigt nach Vollzug auf 4,0 Mrd.) | 19,00 Mrd. $ |
| 4. Sep. 2026 | CoBank-Terminkredit mit verzögerter Ziehung über 750 Mio. $ (375 Mio. auf 6 Jahre + 375 Mio. auf 8 Jahre) | 18,25 Mrd. $ |
| 15. Sep. 2026 | Preisfestsetzung für 1,0 Mrd. $ Stammkapital | 18,25 Mrd. $ |
Ein Schuldenpaket von 20,9 Milliarden US-Dollar gegen 6,6 Milliarden Pro-forma-EBITDA ist ein anderes Risikoprofil als alles, was Sysco je getragen hat, und der Markt ist deutlich weniger nachsichtig mit fremdfinanziertem Wachstum geworden – CoreWeaves Debatte um Auftragsbestand gegen Verschuldung ist der aktuelle Referenzfall. Noch ausstehend sind die „zusätzlichen Wertpapieremissionen" – vorrangige und nachrangige Anleihen, potenziell in US-Dollar, kanadischen Dollar oder Euro –, mit denen die Brücke abgelöst werden soll.
Die Pro-forma-Rechnung legt die Kosten dafür offen:
| Pro-forma-Anpassung des Zinsaufwands, Mio. $ | Betrag |
|---|---|
| Zinsen auf neue Schulden | 1.063 |
| Terminkreditfazilität (angenommener gewichteter Durchschnitt 4,81 %) | 69 |
| CoBank-Fazilität | 38 |
| Bereitstellungsprovisionen der Brückenfazilität | 106 |
| Abschreibung von Emissionskosten | 11 |
| Bereitstellungsgebühren für ungenutzte Revolver-Linien | 4 |
| Abzüglich: Wegfall des bestehenden Zinsaufwands von Jetro | −157 |
| Nettoanpassung | 1.134 |
Zwei Zahlen stechen heraus. Die laufenden Zinsen – 1.063 + 69 + 38 = 1.170 Millionen – auf 20.883 Millionen neuer Verschuldung implizieren Mischkosten von rund 5,60 Prozent, oberhalb der 4- und 5-Prozent-Szenarien, die der Großteil der Kommentare unterstellt hat. Und Sysco zahlt 106 Millionen US-Dollar an Bereitstellungsprovisionen allein dafür, die Brückenfazilität verfügbar zu halten, davon 48 Millionen bereits in bar.
Was Entschuldung tatsächlich erfordert
Das Management hat sich verpflichtet, den Nettoverschuldungsgrad innerhalb von 24 Monaten nach Vollzug um mindestens eine volle Stufe zu senken, auf dem Weg zu einem langfristigen Ziel nahe 2,75x. Ausgehend von den offengelegten 4,89x bedeutet eine Stufe 3,89x.
| Weg zu 3,89x Nettoverschuldung / bereinigtes EBITDA | Erforderliche Nettoverschuldung | Nötiger Schuldenabbau |
|---|---|---|
| Bereinigtes EBITDA unverändert bei 6.608 Mio. $ | 25.706 Mio. $ | 6.580 Mio. $ |
| Bereinigtes EBITDA wächst zwei Jahre um 3 % p. a. | 27.048 Mio. $ | 5.238 Mio. $ |
| Zuzüglich 250 Mio. $ Synergien und 3 % p. a. Wachstum | 28.238 Mio. $ | 4.048 Mio. $ |
Dem gegenüber steht der Mittelzufluss, den das kombinierte Unternehmen nach Pro-forma-Zahlen erwirtschaften würde:
| Jährlich für Schuldenabbau verfügbare Mittel, Mio. $ | Betrag |
|---|---|
| Pro-forma-EBITDA | 5.787 |
| Abzüglich: Zinsaufwand | −2.008 |
| Abzüglich: Ertragsteuern | −423 |
| Abzüglich: Investitionen (Sysco 700 Mio. $ + Jetro ~150 Mio. $) | −850 |
| Cashflow vor Dividenden | 2.506 |
| Abzüglich: Dividenden zum aktuellen Satz von 2,17 $ auf 584,3 Mio. Aktien | −1.268 |
| Frei verfügbarer Cashflow | 1.238 |
Rund 1,24 Milliarden US-Dollar jährlich, also 2,5 Milliarden über 24 Monate, gegen einen Bedarf von 4,0 Milliarden im günstigsten der drei Szenarien. Die Lücke muss aus EBITDA-Wachstum über 3 Prozent, früher eintreffenden Synergien, dem Umlaufvermögen, Vermögensverkäufen oder einem längeren Zeitplan kommen. Aktienrückkäufe sind bereits ausgesetzt, und das setzt nur die 200 Millionen frei, die Sysco im Geschäftsjahr 2026 ausgab – ein Bruchteil der Rückkaufkapazität, die Unternehmen wie Lululemon eingesetzt haben, um ihre Aktienzahl zu verteidigen.
Zu beachten ist zudem, dass die Dividendenzusage rein rechnerisch teurer wird. Beim für das Geschäftsjahr 2026 erklärten Satz von 2,17 US-Dollar je Aktie erfordern 584,3 Millionen Aktien rund 1.268 Millionen US-Dollar jährlich gegenüber den 1.037 Millionen, die Sysco tatsächlich zahlte – etwa 231 Millionen zusätzliche Barmittel pro Jahr für dieselbe Dividende je Aktie. Gemessen am Pro-forma-Jahresüberschuss von 1.651 Millionen steigt die Ausschüttungsquote von 59 auf 77 Prozent.
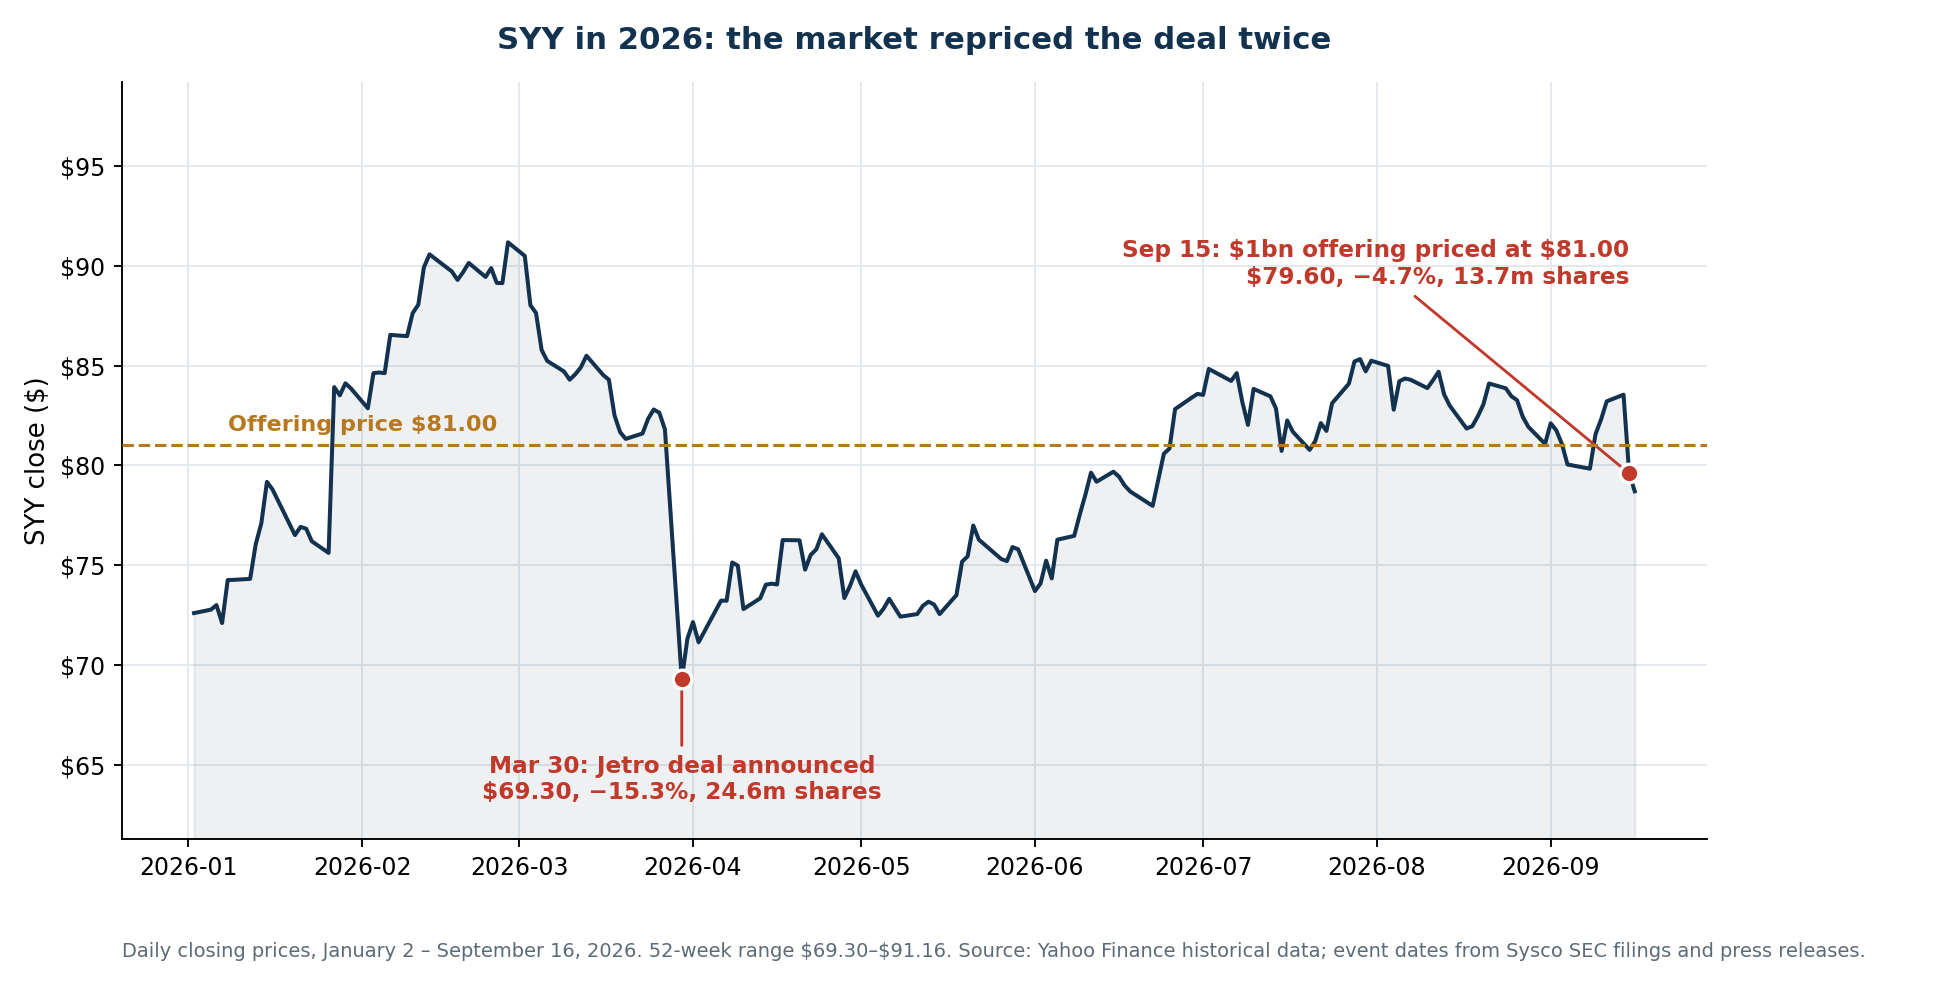
Der Kursverlauf: zwei Abverkäufe im Abstand von sechs Monaten
Der Markt hat über diese Transaktion bereits zweimal geurteilt, und die Urteile waren nicht mehrdeutig.
| Datum | Ereignis | Schluss | Veränderung | Volumen |
|---|---|---|---|---|
| 27. März 2026 | Letzter Schluss vor der Ankündigung | 81,80 $ | −1,02 % | 2,6 Mio. |
| 30. März 2026 | Ankündigung der Jetro-Übernahme | 69,30 $ | −15,28 % | 24,6 Mio. |
| 31. März 2026 | Teilweise Erholung | 71,33 $ | +2,93 % | 15,5 Mio. |
| 1. Apr. 2026 | Fortgesetzte Erholung | 72,17 $ | +1,18 % | 9,7 Mio. |
| 11. Sep. 2026 | Referenzschluss im vorläufigen Prospekt | 83,21 $ | +1,09 % | 3,5 Mio. |
| 14. Sep. 2026 | Emission nach Börsenschluss angekündigt | 83,54 $ | +0,40 % | 2,3 Mio. |
| 15. Sep. 2026 | Emission zu 81,00 $ bepreist | 79,60 $ | −4,72 % | 13,7 Mio. |
| 16. Sep. 2026 | Vollzug der Emission | 78,71 $ | −1,12 % | 6,3 Mio. |
Am Ankündigungstag fiel Sysco um 15,28 Prozent bei etwa zehnfachem Normalvolumen und verlor damit rund 6,0 Milliarden US-Dollar Börsenwert – ein Fünftel des Kaufpreises, ausgelöscht in einer Sitzung, bevor eine einzige Aktie ausgegeben oder ein Dollar geliehen war. Die Aktie holte den Großteil in den Folgemonaten auf und erreichte mit 91,16 US-Dollar ihr 52-Wochen-Hoch, gab rund um die Emission jedoch einen Teil wieder ab.
Bei 78,71 US-Dollar notiert SYY zum 17,1-Fachen des bereinigten Ergebnisses je Aktie des Geschäftsjahres 2026 von 4,61 US-Dollar, zum 21,5-Fachen des bilanziellen Ergebnisses von 3,66 US-Dollar – und zum 27,8-Fachen des Pro-forma-Werts von 2,83 US-Dollar, den das Unternehmen selbst veröffentlicht hat.
Das Regulierungsrisiko hat einen Präzedenzfall und ein Preisschild
Die Transaktion ist nicht vollzogen und wird es womöglich nie. Sysco und Jetro reichten am 27. April 2026 ihre Anmeldungen nach dem Hart-Scott-Rodino Act ein, und beide erhielten am 27. Mai 2026 ein zweites Auskunftsersuchen der Federal Trade Commission. Ein zweites Auskunftsersuchen bedeutet, dass die Behörde genau hinsehen will, und große Transaktionen, die an einem einzigen regulatorischen Tor hängen – die NextEra-Dominion-Transaktion etwa –, handeln bis zum Vollzug eher nach dem Prüfkalender als nach den Fundamentaldaten.
Sysco war schon einmal hier. 2015 vereinbarte das Unternehmen den Kauf von US Foods für 8,2 Milliarden US-Dollar. Die FTC klagte und argumentierte, der Zusammenschluss würde 75 Prozent des nationalen Marktes für Vollsortimentsbelieferung kontrollieren. Am 23. Juni 2015 erließ Richter Amit Mehta vom US-Bezirksgericht für den District of Columbia eine einstweilige Verfügung, und Sysco gab die Transaktion sechs Tage später auf und zahlte US Foods eine Abbruchgebühr von 300 Millionen US-Dollar.
Die Transaktion von 2026 ist strukturell anders – Abhol-Großmärkte gegen belieferten Vollsortimentsgroßhandel ist eine deutlich schwächere Überschneidung als Vollsortiment gegen Vollsortiment –, aber die politische Aufmerksamkeit ist vergleichbar. Am 26. August 2026 schrieben die Senatoren Cory Booker und Tammy Baldwin an FTC-Vorsitzenden Andrew Ferguson und drängten auf eine gründliche Untersuchung; das Modell von Restaurant Depot ohne Verträge, ohne Liefergebühren und ohne Mindestbestellmengen sei „eine wichtige Quelle des Wettbewerbs" für unabhängige Restaurants, die mit Margen von drei bis fünf Prozent arbeiteten. Sie beriefen sich ausdrücklich auf den Präzedenzfall von 2015.
Der Preis des Scheiterns hat sich verändert:
| Vergleich der Abbruchgebühren | US Foods 2015 | Jetro Restaurant Depot 2026 |
|---|---|---|
| Transaktionsvolumen | 8,2 Mrd. $ | 29,0 Mrd. $ |
| Von Sysco zu zahlende Gebühr | 300 Mio. $ | 1.164 Mio. $ |
| Gebühr in % des Transaktionsvolumens | 3,7 % | 4,0 % |
Wird der Fusionsvertrag wegen ausbleibender regulatorischer Freigabe gekündigt oder einfach deshalb, weil die Transaktion bis zum Stichtag nicht vollzogen ist, schuldet Sysco 1,164 Milliarden US-Dollar. Der Stichtag ist der 30. September 2027, mit einer automatischen Verlängerung bis zum 30. März 2028, sofern die regulatorische Freigabe die einzige offene Bedingung ist. Für Anleger, die Transaktionsrisiko direkt handeln, gilt dieselbe Mechanik wie bei der Transaktion Copart–ACV Auctions: ein fester Preis, ein regulatorisches Tor und ein Spread, der sich nur auszahlt, wenn das Tor aufgeht.
Wenn die Transaktion scheitert
Da die Emission nicht bedingt ist, bleiben die 12,35 Millionen neuen Aktien in jedem Fall ausstehend. Sysco hielte rund 967 Millionen US-Dollar Nettoerlös, schuldete eine Abbruchgebühr von 1,164 Milliarden und hätte 106 Millionen an Bereitstellungsprovisionen für die Brücke zuzüglich seines Anteils an den Transaktionskosten ausgegeben. Die Altaktionäre trügen 2,5 Prozent Verwässerung ohne jeden Jetro-Gewinn. Der Gegenpunkt: Der Verschuldungsgrad bliebe nahe 2,67x und die Bilanz intakt.
Bullen-, Basis- und Bärenszenario
Bullenszenario. Die FTC erteilt die Freigabe ohne nennenswerte Auflagen. Jetros operative Marge von 12,3 Prozent hält, und die kombinierte bereinigte EBITDA-Marge von 6,6 Prozent erweist sich als dauerhaft. Die 250 Millionen Synergien kommen früh. Die Rendite neuer Märkte entspricht der des Bestands. Die kombinierte Mittelerzeugung übertrifft die Pro-forma-Rechnung, weil das Umlaufvermögen bei einem 100-Milliarden-Distributor ein realer Hebel ist. Der Nettoverschuldungsgrad erreicht 3,89x binnen 24 Monaten, die Brücke wird zu attraktiven Sätzen abgelöst, und Rückkäufe werden im Geschäftsjahr 2029 wieder aufgenommen. Der Zuwachs beim bereinigten Ergebnis je Aktie kommt wie avisiert, und das bilanzielle Ergebnis je Aktie übersteigt binnen drei bis vier Jahren wieder 3,66 US-Dollar, sobald der Abschreibungsplan zu einer bekannten Größe wird, durch die der Markt hindurchschaut.
Basisszenario. Die regulatorische Prüfung verschlingt den Großteil des Geschäftsjahres 2027. Die Transaktion wird mit geringen oder keinen Auflagen vollzogen. Die Finanzierungskosten landen nahe den 5,6 Prozent der Pro-forma-Rechnung. Die Synergien kommen über die vollen drei Jahre gestaffelt. Jetro wächst im Bereich von 3 Prozent, wie die prozessbereinigten Zahlen nahelegen. Der Verschuldungsgrad sinkt um etwa eine Stufe, aber eher in 30 als in 24 Monaten; Dividenden binden 1,27 Milliarden jährlich, und Rückkäufe bleiben bis zum Ende des Jahrzehnts ausgesetzt. Die Aktionäre besitzen ein größeres, margenstärkeres, höher verschuldetes Unternehmen, dessen berichtetes Ergebnis je Aktie mehrere Jahre zur Erholung braucht. Strategisch schlüssig, finanziell langsam.
Bärenszenario. Die FTC verlangt Veräußerungen oder klagt. Die Gastronomienachfrage schwächelt; unabhängige Restaurants sind das zyklischste Kundensegment im Außer-Haus-Markt, und die Speisekarteninflation wird von den Verbrauchern bereits seit mehreren Jahren geschluckt – die Belastungssignale, die Walmart und Target 2026 meldeten, treffen Jetros Kundenbasis früher als Syscos institutionelle. Jetros Margen schrumpfen, die Prozessgutschrift von 2026 wiederholt sich nicht, und die berichteten Vergleiche sehen im Geschäftsjahr 2027 deutlich schlechter aus. Die Zinsen liegen über 5,6 Prozent. Die Entschuldung verzögert sich, die Dividendenzusage konkurriert mit der Schuldentilgung, und ein Teil der 18,7 Milliarden Firmenwert wird abgeschrieben. Das ist die Verwässerungsfalle: ein kleinerer Anteil an einem stärker verschuldeten Unternehmen, dessen erworbene Erträge die Finanzierung nicht decken.
Worauf zu achten ist
- Ergebnis der FTC und Auflagen. Der Freigabezeitplan und ob eine Veräußerung den Filialbestand berührt.
- Die zusätzlichen Wertpapieremissionen. Gewichteter Durchschnittskupon, Laufzeit und Mischung aus vorrangigen und nachrangigen Anleihen. Jeweils 100 Basispunkte auf 20,9 Milliarden sind 209 Millionen Vorsteuerergebnis.
- Jetros Ergebnisse vor Vollzug. Konkret, ob das Wachstum des Betriebsergebnisses Richtung 3 Prozent zurückfällt, sobald die Prozessgutschrift aus dem Vergleich herausläuft.
- Abschluss der Kaufpreisallokation. Die 10,0 Milliarden immaterieller Werte und 18,7 Milliarden Firmenwert sind vorläufig. Eine höhere Allokation auf immaterielle Werte bedeutet mehr Abschreibung und eine größere Lücke zwischen bilanziell und bereinigt.
- Gezahlte Zinsen, nicht Zinsaufwand. Die Bereitstellungsprovisionen der Brücke und die Emissionskosten sind echtes Geld, das im bereinigten EBITDA nie auftaucht.
- Quartalsweise Nettoverschuldung. Den tatsächlichen Abbau mit den rund 2,0 Milliarden jährlich vergleichen, die die Zusage über eine Stufe impliziert.
- Dividendendeckung auf Pro-forma-Aktienbasis. Den freien Cashflow nach Zinsen, Steuern, Investitionen und dem höheren Dividendenbedarf verfolgen.
- Rendite auf das eingesetzte Kapital. Die 29,0 Milliarden müssen mehr erwirtschaften als Syscos gemischte Kapitalkosten. Ein Ergebniszuwachs, der nach Herausrechnung von 626 Millionen Abschreibung gemessen wird, belegt das nicht.
SimianX AI kann dies zu einer wiederholbaren Beobachtungsroutine zusammenführen und SEC-Einreichungen, Ergebnisrevisionen, Kursbewegung und Nachrichtenstimmung verbinden – nützlich bei einer Fusion, bei der die regulatorischen und Finanzierungsmitteilungen SYY lange bewegen werden, bevor Jetro in den berichteten Zahlen auftaucht.
Ist die SYY-Aktie nach der Milliardenemission ein Kauf?
Die ehrliche Antwort hängt davon ab, welche Ergebniszahl ein Anleger zeichnet.
Bei 78,71 US-Dollar liegt SYY beim 17,1-Fachen des bereinigten Zwölfmonatsergebnisses – angemessen für einen defensiven Marktführer mit einer um 3,9 Prozent wachsenden Umsatzlinie, einer Serie von mehr als fünfzig aufeinanderfolgenden Jahren mit Dividendenerhöhungen und einem sich verbessernden eigenständigen Cashflow-Profil. Syscos Geschäftsjahr 2026 war solide: Umsatz von 84,6 Milliarden US-Dollar, plus 3,9 Prozent; bereinigtes Ergebnis je Aktie von 4,61 US-Dollar, plus 3,4 Prozent; operativer Cashflow von 2.638 Millionen; Investitionen von 700 Millionen; freier Cashflow von rund 2,1 Milliarden, plus 16,3 Prozent; und 4,8 Milliarden Gesamtliquidität. Das Management stellt für das Geschäftsjahr 2027 ein Umsatzwachstum von 6 bis 7 Prozent und ein Wachstum des bereinigten Ergebnisses je Aktie von 9 bis 11 Prozent auf 53-Wochen-Basis in Aussicht, unterstützt von rund 100 Millionen erwarteter Effizienzgewinne aus KI-gestützten Prozessen.
Auf Basis des bilanziellen Pro-forma-Ergebnisses von 2,83 US-Dollar ist derselbe Kurs das 27,8-Fache – und der Käufer finanziert eine Übernahme über 29,0 Milliarden mit einer 99-prozentigen Allokation auf Firmenwert und immaterielle Werte und mit 20,9 Milliarden neuer Schulden zu etwa 5,6 Prozent.
Die Emission über 1 Milliarde ist das Unwichtigste, was diesen Monat geschehen ist. Wichtig ist, dass Sysco eine Pro-forma-Rechnung veröffentlicht hat, die ein um 23 Prozent fallendes bilanzielles Ergebnis je Aktie und einen Nettoverschuldungsgrad von 4,89x zeigt.
Wer glaubt, dass Abhol-Großhandel einen Aufschlag verdient, dass Jetros 12,3-Prozent-Marge verteidigbar ist und dass Sysco planmäßig entschulden kann, hat eine schlüssige These: Das kombinierte Geschäft ist je Umsatzdollar tatsächlich profitabler als Sysco allein. Wer die endgültigen Finanzierungskonditionen, den FTC-Ausgang und ein Quartal Jetro-Zahlen ohne Prozessgutschrift sehen will, bevor er sich festlegt, hat ebenfalls eine schlüssige These – und der Stichtag gibt ihm mindestens bis September 2027 Zeit.
Was niemand tun sollte, ist, den „Zuwachs beim bereinigten Ergebnis je Aktie im mittleren bis hohen einstelligen Bereich" für das ganze Bild zu halten. Die nun verfügbaren Unterlagen sind konkret genug, dass das niemand muss.
Häufige Fragen zu Syscos Aktienverkauf über 1 Milliarde
Wie stark werden die Sysco-Aktionäre verwässert?
Die Emission über 1 Milliarde erhöht die Aktienzahl um 2,574 Prozent, von 479.568.281 auf 491.913.960. Einschließlich der 91,5 Millionen Aktien für die Jetro-Eigentümer sinken die Altaktionäre auf rund 82,20 Prozent einer Basis von 583,4 Millionen Aktien – beziehungsweise auf 81,94 Prozent, wenn die Konsortialbanken ihre volle Mehrzuteilungsoption über 1.851.851 Aktien ausüben.
Wird die Jetro-Übernahme Syscos Ergebnis je Aktie erhöhen?
Das hängt von der Kennzahl ab. Sysco stellt einen Zuwachs beim bereinigten Ergebnis je Aktie im mittleren bis hohen einstelligen Bereich im ersten Jahr und im niedrigen bis mittleren Zehnerbereich im zweiten Jahr in Aussicht. Die eigene Pro-forma-Rechnung zeigt ein bilanzielles verwässertes Ergebnis je Aktie von 2,83 US-Dollar gegenüber den tatsächlich für das Geschäftsjahr 2026 berichteten 3,66 US-Dollar – ein Rückgang um 22,7 Prozent. Den Unterschied dominieren 626 Millionen jährlicher Abschreibung erworbener immaterieller Werte, die die bereinigte Kennzahl ausklammert, zuzüglich 358 Millionen einmaliger Transaktions-, Halte- und Verkehrsteuerkosten.
Wie viel Schulden nimmt Sysco auf?
Die Pro-forma-Bilanz weist 20.883 Millionen US-Dollar neuer Verschuldung aus, die die Gesamtverschuldung von 13.516 auf 34.399 Millionen und die Nettoverschuldung von 11.730 auf 32.286 Millionen hebt. Der Nettoverschuldungsgrad steigt in der offengelegten Pro-forma-Rechnung von 2,67x auf 4,89x des bereinigten EBITDA, gegenüber der Managementprognose von rund 4,5x beim Vollzug.
Warum gibt Sysco Aktien aus, statt mehr Schulden aufzunehmen?
Weil es bereits 20,9 Milliarden aufnimmt. Die letzte Milliarde mit Eigenkapital zu finanzieren vermeidet beim impliziten Mischsatz von 5,6 Prozent rund 56 Millionen jährlicher Vorsteuerzinsen und stützt die Investment-Grade-Ratings, die den Rest des Pakets bepreisen. Der Preis ist eine dauerhafte Erhöhung der Aktienzahl um 2,57 Prozent.
Könnte die FTC die Transaktion Sysco–Jetro blockieren?
Das ist ein reales Risiko. Beide Parteien erhielten am 27. Mai 2026 ein zweites Auskunftsersuchen der FTC, und die Behörde blockierte 2015 erfolgreich Syscos Übernahme von US Foods. Die Senatoren Booker und Baldwin forderten im August 2026 förmlich eine gründliche Untersuchung. Wird der Vertrag wegen der regulatorischen Freigabe gekündigt, schuldet Sysco eine Gebühr von 1,164 Milliarden US-Dollar.
Ist Syscos Dividende nach der Übernahme gefährdet?
Sysco hat sich verpflichtet, die aktuelle Dividende und seinen Status als Dividendenaristokrat zu halten. Die Rechnung wird enger: Beim für das Geschäftsjahr 2026 erklärten Satz von 2,17 US-Dollar je Aktie erfordert die Aktienzahl nach der Transaktion rund 1.268 Millionen jährlich gegenüber den 1.037 Millionen des Geschäftsjahres 2026, was die Ausschüttungsquote am Pro-forma-Jahresüberschuss von 59 auf rund 77 Prozent hebt. Die Dividende ist nicht offensichtlich gefährdet, konkurriert aber unmittelbar mit der Entschuldungszusage.
Was geschieht mit den neuen Aktien, wenn die Transaktion platzt?
Sie bleiben ausstehend. Die Emission war ausdrücklich nicht an die Übernahme geknüpft. Sysco behielte rund 967 Millionen US-Dollar Nettoerlös für allgemeine Unternehmenszwecke, schuldete die Abbruchgebühr von 1,164 Milliarden und hätte 106 Millionen an Bereitstellungsprovisionen für die Brücke gezahlt – während die Altaktionäre die Verwässerung von 2,57 Prozent ohne jeden Jetro-Gewinn tragen.
Fazit
Syscos Aktienverkauf über 1 Milliarde US-Dollar ist nicht die Geschichte. Er bedeutet 2,57 Prozent Verwässerung, bepreist mit einem routinemäßigen Zugeständnis von 3 Prozent, und beschafft die kleinste Scheibe einer 29-Milliarden-Transaktion.
Die Geschichte ist das, was Sysco offenlegen musste, um ihn verkaufen zu können. Die Pro-forma-Rechnung zeigt einen um 18,9 Prozent steigenden Umsatz und ein um 34,3 Prozent steigendes Betriebsergebnis, während sich der Zinsaufwand nahezu verdreifacht und das verwässerte Ergebnis je Aktie von 3,66 auf 2,83 US-Dollar fällt. Der geprüfte Jetro-Abschluss zeigt ein wirklich hervorragendes Geschäft – 12,3 Prozent operative Marge, minimale Kapitalintensität –, das 2025 um 3,1 Prozent wuchs, dessen Beschleunigung 2026 weitgehend ein Vergleichserlös ist und dessen Eigentümer in dreißig Monaten 4,1 Milliarden entnommen haben. Die Kaufpreisallokation legt 99,1 Prozent von 29,0 Milliarden in Firmenwert und immaterielle Werte. Die Finanzierung kostet gemischt rund 5,6 Prozent, plus 106 Millionen allein dafür, die Brücke offen zu halten.
Nichts davon macht die Transaktion zu einem Fehler. Dass aus einer bereinigten EBITDA-Marge von 5,2 Prozent 6,6 Prozent werden, ist eine strukturelle Verbesserung, die ein Vollsortimentsgroßhändler organisch nicht erreichen kann, und der Abhol-Großhandel gibt Sysco einen zweiten Weg, Kunden zu bedienen, an die es ohnehin verkauft. Die Transaktion ist strategisch lesbar.
Doch die Fehlermarge ist dünn, und zwar auf spezifische, messbare Weise. Für SYY-Aktionäre ist die entscheidende Größe nicht die Aktienzahl. Es ist der Pro-forma-freie Cashflow je Aktie nach gezahlten Zinsen, gezahlten Steuern, Investitionen und der erweiterten Dividende – rund 1,24 Milliarden frei verfügbares Geld pro Jahr gegen eine Entschuldungszusage, die etwa 2,0 Milliarden benötigt. Schließt sich diese Lücke durch EBITDA-Wachstum und frühe Synergien, wird sich die Aktienemission als umsichtige Finanzierung einer transformierenden Transaktion lesen. Schließt sie sich nicht, wird sie sich als die erste von mehreren lesen.
Weiterführende Artikel
- Copart-ACV-Deal 2026: ACVA springt 44 % und lässt 0,9 % Spread
- Amazon-Qualcomm-KI-Chipdeal: 54 Millionen Aktien im Spiel
- Nvidia-Hugging-Face-Deal 2026: 12,9 Mrd. $ zum 86-fachen Umsatz
- NextEra-Dominion-Deal 2026: 110-GW-Engpass für die KI
- CoreWeave 2026: 100 Mrd. $ KI-Auftragsbestand gegen Schuldenrisiko
- Walmart und Target 2026: Stresssignale der US-Verbraucher entschlüsselt
- Lululemon unter 100 Dollar: kaputte Marke oder seltene Gelegenheit?
- KI-Investitionen 2026: Tech-Konzerne geben 96 % ihres Cashflows aus
Quellen
- Sysco Corporation — Prospektnachtrag (Formular 424B5), 16. September 2026
- Sysco Corporation — Formular 8-K mit geprüftem Jetro-Abschluss und Pro-forma-Rechnung, 14. September 2026
- JRD Unico, Inc. und verbundene Unternehmen — Geprüfter kombinierter Abschluss, 2025 und 2024
- JRD Unico, Inc. und verbundene Unternehmen — Ungeprüfter kombinierter Abschluss, 26 Wochen bis 27. Juni 2026
- Sysco Corporation — Ungeprüfte kombinierte Pro-forma-Finanzinformationen
- JRD Unico, Inc. und verbundene Unternehmen — Lagebericht, Juni 2026
- Sysco Corporation — Geschäftsbericht auf Formular 10-K, Geschäftsjahr 2026
- Sysco Corporation — Ankündigung der Übernahme von Jetro Restaurant Depot, 30. März 2026
- Sysco Corporation — Ergebnisse des vierten Quartals und des Geschäftsjahres 2026, 4. August 2026
- Sysco Corporation — Preisfestsetzung der Stammaktienemission, 15. September 2026
- Federal Trade Commission — FTC schließt das Verfahren, nachdem Sysco die US-Foods-Fusion aufgab, 2015
- Federal Trade Commission — Verfahrensakte Sysco/USF Holding/US Foods
- US-Senat — Die Senatoren Booker und Baldwin fordern eine FTC-Untersuchung, 26. August 2026
- SimianX — Fundamentaldaten der SYY-Aktie


