
Copart kauft ACV Auctions: die 1,9-Milliarden-Dollar-Wette auf den digitalen Händlergroßhandel
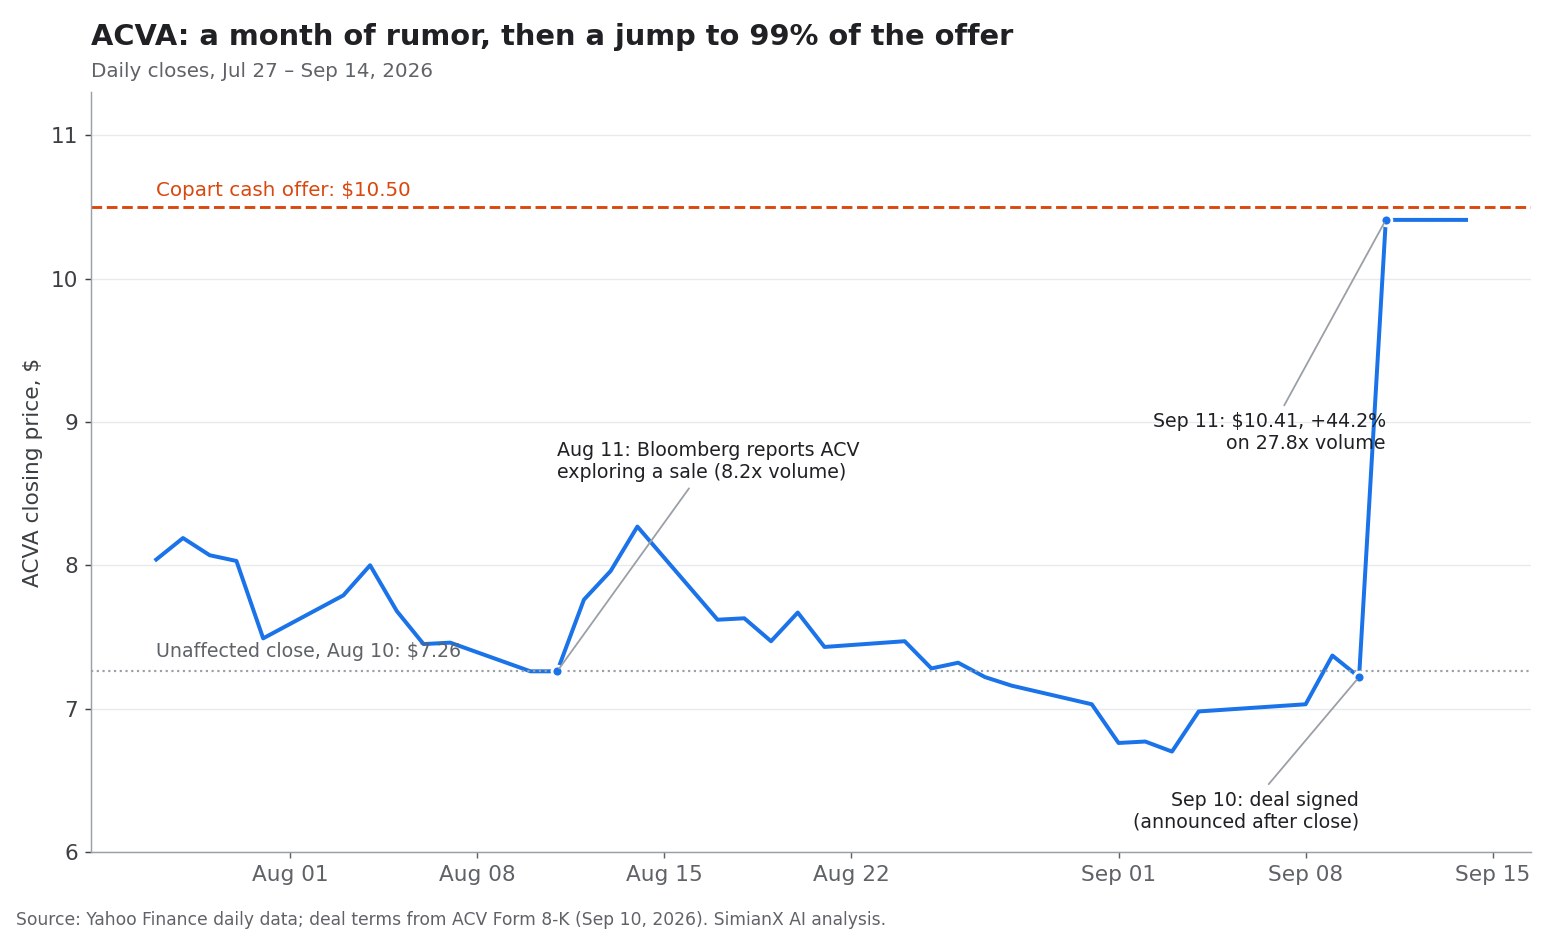
Die Übernahme von ACV Auctions durch Copart im Jahr 2026 hat ACVA von einer abgestürzten Marktplatzaktie in eine Übernahmesituation mit festem Barwert verwandelt. Am 10. September 2026 gaben Copart und ACV eine endgültige Vereinbarung bekannt, nach der Copart ACV für 10,50 $ je Aktie in bar übernimmt, was einem impliziten Eigenkapitalwert von rund 1,9 Mrd. $ entspricht, wie aus der bei der SEC eingereichten gemeinsamen Pressemitteilung hervorgeht. Am folgenden Handelstag sprang ACVA um 44,2 % auf 10,41 $ – bei rund dem 28-Fachen des üblichen Volumens.
Damit stehen ACVA-Aktionäre vor einer einfachen und Copart-Aktionäre vor einer schwierigen Frage. Für ACVA-Anleger ist fast der gesamte Wert bereits im Kurs: Die Aktie schloss 9 Cent unter dem Angebot. Für CPRT-Anleger lautet die Frage, ob ein Unternehmen, dessen eigener Umsatz im Geschäftsjahr 2026 nur um 0,4 % wuchs, sich mit einem Händler-zu-Händler-Marktplatz, der eine magere bereinigte EBITDA-Marge von 9 % erzielt, zurück ins Wachstum kaufen kann.
Strategisch ist der Deal schlüssig. Copart ist weltweit führend bei Auktionen von Unfall- und Totalschadenfahrzeugen für Versicherer. ACV betreibt einen technologiegestützten Großhandelsmarktplatz von Händler zu Händler, ergänzt um Fahrzeuginspektionen, Transport, Lagerfinanzierung, Preissoftware und Zustandsdaten. Zusammen würden sie den gesamten Lebenszyklus eines Gebrauchtwagens abdecken – von der Inzahlungnahme beim Händler über die Großhandelsauktion bis zur Verwertung als Unfallfahrzeug und zum Weiterverkauf ins Ausland.
Doch eine strategische Erzählung ist keine garantierte Rendite. Copart erwartet, dass die Transaktion im ersten vollen Jahr nach dem Erwerb neutral für den Gewinn je Aktie ist und erst ab dem Geschäftsjahr 2028 positiv beiträgt. Die Aktionäre müssen auf die Vorteile warten, während Copart Integrations-, Umsetzungs- und Konjunkturrisiken übernimmt.
SimianX AI kann Anlegern helfen, solche Ereignisse zu verfolgen, indem es Pflichtmitteilungen, Bewertungsdaten, technische Indikatoren, Quartalszahlen und Nachrichtenstimmung in einem Multi-Agenten-Rechercheprozess bündelt.
Was genau ist die Übernahme von ACV durch Copart?
Die Transaktion ist als reines Barübernahmeangebot mit anschließender Verschmelzung angelegt. Die wichtigsten Bedingungen laut ACVs Form 8-K und dem Fusionsvertrag:
| Bedingung | Einzelheiten |
|---|---|
| Preis | 10,50 $ je ACVA-Aktie, vollständig in bar |
| Impliziter Eigenkapitalwert | Rund 1,9 Mrd. $ |
| Aufschlag | Rund 45 % auf den unbeeinflussten Schlusskurs vom 10. August (7,26 $); rund 41 % auf den volumengewichteten 30-Tage-Durchschnittskurs bis 9. September |
| Struktur | Übernahmeangebot, danach Verschmelzung einer Copart-Tochter mit ACV |
| Bedingungen | Andienung der Mehrheit der ACV-Aktien; Ablauf der Wartefrist nach dem Hart-Scott-Rodino-Gesetz; übliche Bedingungen |
| Finanzierung | Barmittel von Copart; keine Finanzierungsbedingung |
| Abbruchgebühr von ACV | 57,7 Mio. $ (etwa bei Annahme eines überlegenen Angebots) |
| Umgekehrte Abbruchgebühr von Copart | 115,3 Mio. $, falls der Deal kartellrechtlich scheitert (Verfügung nach HSR- oder Wettbewerbsrecht oder HSR-Bedingung bis zum Enddatum nicht erfüllt) |
| Erwarteter Abschluss | Bis Ende des Kalenderjahres 2026 |
| Nach dem Abschluss | ACV wird als eigenständige Copart-Tochter unter der bisherigen Führung weitergeführt |
Zwei Details fallen auf. Erstens wird der Aufschlag am 10. August gemessen, nicht am 9. September. Denn am 11. August berichtete Bloomberg, dass ACV nach Übernahmeinteresse einen Verkauf prüfe, und die Aktie wurde an diesem Tag mit dem 8,2-Fachen des üblichen Volumens gehandelt. Gemessen am Kurs vom Tag vor der Unterzeichnung lag der Aufschlag ebenfalls bei rund 45 %, weil ACVA bis dahin wieder auf 7,22 $ zurückgefallen war.
Zweitens ist die umgekehrte Abbruchgebühr doppelt so hoch wie die von ACV. Copart setzt 115,3 Mio. $ darauf, dass die Behörden den Deal genehmigen. Das ist ein deutliches Zeichen von Zuversicht – und zugleich der klarste Hinweis darauf, welches Risiko beide Seiten für das wichtigste hielten.
ACV meldete zum 3. August 2026 169,8 Millionen ausstehende Aktien, was bei 10,50 $ rund 1,78 Mrd. $ ergibt; die Schlagzeilenzahl von rund 1,9 Mrd. $ umfasst zusätzlich aktienbasierte Vergütungen.
Die Struktur sendet noch eine weitere Botschaft: Copart behandelt ACV nicht als kleine Softwareübernahme. Es kauft ein Unternehmen mit eigenen Händlerbeziehungen, Marktplatzbetrieb, Datenprodukten und Management – und hat zugesagt, dieses Team zu halten.
Warum ACV Auctions strategisch wertvoll ist
ACV ist nicht einfach eine Online-Auktionsseite. Das Unternehmen verbindet einen digitalen Marktplatz mit Dienstleistungen, die Händlern beim Einkauf, der Preisfindung, dem Transport, der Finanzierung und der Verwaltung von Gebrauchtwagen helfen.
Zu den wichtigsten Angeboten gehören:
- ACV Auctions: Digitale Großhandelsauktionen von Händler zu Händler.
- ACV Transportation: Logistik und Fahrzeugtransport.
- ACV Capital: Kurzfristige Lagerfinanzierung für berechtigte Händler.
- ACV MAX: Software zur Bestandsverwaltung und Gewinnoptimierung.
- VIPER: KI-gestützte Fahrzeugbildgebung und Inspektionstechnik für Händler.
- True360: Fahrzeuginspektion und Zustandsberichte.
- ClearCar: Werkzeuge für Inzahlungnahmen und Fahrzeugbewertung bei Endkunden.
ACVs Technologie adressiert ein altbekanntes Problem im Gebrauchtwagenmarkt: Händler müssen schnell kaufen, obwohl ihre Informationen unvollständig sind. Zustand, Laufleistung, Fahrzeughistorie, lokale Nachfrage, Transportkosten und erwarteter Wiederverkaufspreis bestimmen die Rentabilität. ACVs Inspektions- und Bewertungssysteme sollen diese Entscheidungen verlässlicher machen.
Genau diese Datenebene will Copart nach eigenen Angaben am meisten. In der Mitteilung erklärte Copart, beide Unternehmen würden zusammen über „einen der größten Datensätze zum Fahrzeugzustand der Branche“ verfügen, und ACVs „auf Händler ausgerichtete Inspektionstechnik, Zustandsdaten und KI-gestützte Bewertungswerkzeuge“ würden die eigenen Produkte stärken. ACV bringt laut der Transaktionspräsentation mehr als 850 Fahrzeuginspektoren in den USA, über 70.000 Transaktionen pro Monat und mehr als 22.000 einzelne Käufer im Jahr 2025 mit.
ACVs jüngstes Finanzprofil
ACV ging mit Umsatzdynamik, aber bescheidener Profitabilität in die Transaktion.
Für das Gesamtjahr 2025 laut ACVs Proxy Statement 2026:
- Umsatz von 760 Mio. $, ein Plus von 19 % gegenüber dem Vorjahr.
- Umsatz aus Marktplatz und Dienstleistungen von 678 Mio. $, plus 18 %.
- 829.276 Marktplatzeinheiten, plus 12 %.
- Bereinigtes EBITDA von 59 Mio. $.
Die am 10. August veröffentlichten Zahlen zum zweiten Quartal 2026 zeigten weiter wachsende Umsätze, aber stagnierende physische Volumina:
| Kennzahl Q2 2026 | Ergebnis | Veränderung zum Vorjahr |
|---|---|---|
| Umsatz | 214 Mio. $ | +10 % |
| Umsatz aus Marktplatz und Dienstleistungen | 189 Mio. $ | +8 % |
| Bruttowarenwert (GMV) des Marktplatzes | 2,7 Mrd. $ | Etwa unverändert |
| Marktplatzeinheiten | 211.472 | Etwa unverändert |
| Nettoverlust nach GAAP | 8 Mio. $ | Verlust von 7 Mio. $ im Vorjahr |
| Nettogewinn (Non-GAAP) | 10 Mio. $ | 12 Mio. $ im Vorjahr |
| Bereinigtes EBITDA | 21 Mio. $ | 19 Mio. $ im Vorjahr |
ACV bestätigte seine Prognose für 2026 von 845–855 Mio. $ Umsatz (plus 11 % bis 13 %), 73–77 Mio. $ bereinigtem EBITDA und einem GAAP-Nettoverlust von 44–49 Mio. $. Die Prognose unterstellte, dass sich „der Händlergroßhandelsmarkt in der zweiten Hälfte 2026 stabilisieren dürfte“, und das Management sprach von „anhaltendem Gegenwind im Händlergroßhandelsmarkt“.
Diese Zahlen zeigen eine wichtige Eigenschaft des Geschäfts: ACV kann den Umsatz steigern, auch wenn Einheiten und GMV stagnieren – dank höherer Erlöse je Fahrzeug und schnellerem Wachstum bei Transport, Finanzierung, Inspektionen und Software. Die Qualität dieses Wachstums ist entscheidend. Dienstleistungsumsätze können wiederkehrender sein als Auktionsgebühren, haben aber andere Margen und betriebliche Anforderungen.
Wie sich ACV mit dem größten digitalen Rivalen vergleicht
Der Händlergroßhandel wird von Manheim (Cox Automotive) und von OPENLANE (ehemals KAR Auction Services) dominiert, die beide weit größer sind als ACV. Der einzige Konkurrent mit vergleichbarer öffentlicher Berichterstattung ist OPENLANE:
| 2025 | ACV | OPENLANE |
|---|---|---|
| Verkaufte Fahrzeuge | 829.276 | Fast 1,5 Millionen |
| Bruttowarenwert | Über 10 Mrd. $ | 29 Mrd. $ |
| Umsatz | 760 Mio. $ | 1,9 Mrd. $ |
| Bereinigtes EBITDA | 59 Mio. $ | 333 Mio. $ |
Quellen: ACV Proxy Statement und Transaktionspräsentation; OPENLANE Ergebnisse zum vierten Quartal 2025.
Der Vergleich zeigt Chance und Abstand zugleich. ACV ist der kleinere, schneller wachsende digitale Herausforderer; OPENLANE erwirtschaftet mehr als das Fünffache des bereinigten EBITDA von ACV. Copart wettet im Kern darauf, dass sein Kapital, sein Käufernetz und seine mehr als 250 Standorte diese Lücke schneller schließen können, als ACV es allein könnte.
Der Kurssprung von ACVA um 44 %: Was Anleger verstehen sollten
Der Sprung von ACVA ist eine Arbitragereaktion, kein neues Marktvotum über ACVs Potenzial als eigenständiges Unternehmen. Wenn ein börsennotiertes Unternehmen einer Barübernahme zustimmt, notiert seine Aktie meist leicht unter dem Angebot. Dieser Abschlag spiegelt die Zeit bis zum Abschluss, das Risiko behördlicher Verzögerungen, die Gefahr zu weniger angedienter Aktien, rechtliche Komplikationen und die geringe Möglichkeit eines Konkurrenzangebots wider.
Das hat der Markt bereits eingepreist:
| Bezugspunkt | ACVA-Kurs | Im Vergleich zum Angebot von 10,50 $ |
|---|---|---|
| Unbeeinflusster Schlusskurs, 10. August | 7,26 $ | Angebot 44,6 % höher |
| Schlusskurs vor der Unterzeichnung, 10. September | 7,22 $ | Angebot 45,4 % höher |
| Erster Schlusskurs nach dem Deal, 11. September | 10,41 $ | 0,9 % unter dem Angebot |
| Schlusskurs 14. September | 10,41 $ | 0,9 % unter dem Angebot |
Quelle: Tagesschlusskurse von Yahoo Finance.
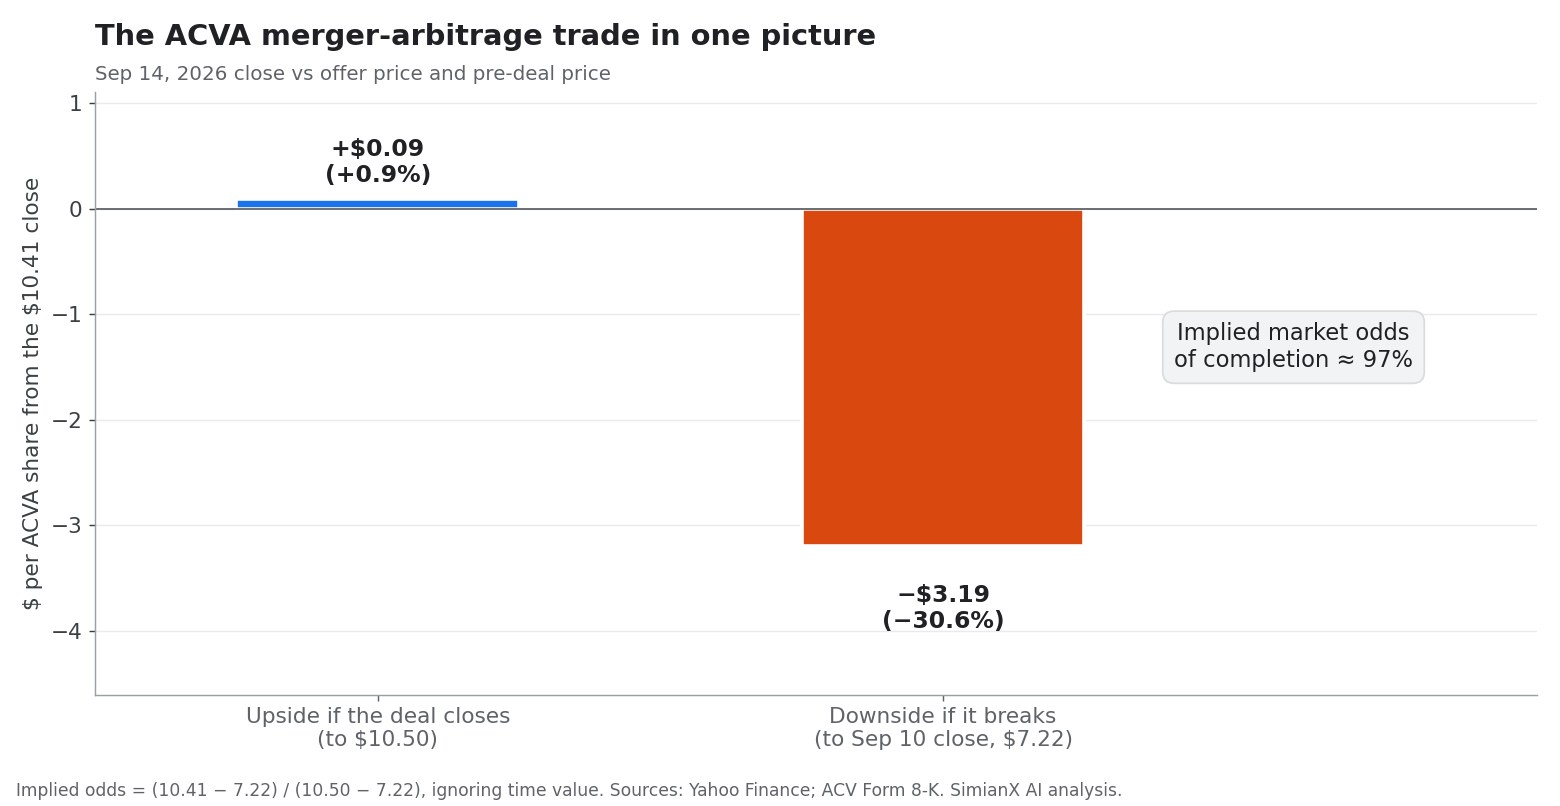
Die Asymmetrie ist deutlich. Bei 10,41 $ beträgt der Bruttoabstand 9 Cent oder 0,9 %. Schließt der Deal bis Ende Dezember ab, entspricht das rund 3 % Jahresrendite. Platzt er und fällt die Aktie auf ihren Kurs von 7,22 $ vor dem Deal zurück, beträgt der Verlust 3,19 $ je Aktie, rund 31 %. Löst man nach der Wahrscheinlichkeit auf, bei der beide Ergebnisse gleichwertig sind, ergibt sich eine implizite Abschlusswahrscheinlichkeit von rund 97 % – ohne Berücksichtigung des Zeitwerts des Geldes.
Der Markt behandelt den Deal also als nahezu sicher. Fusionsarbitrageure werden für das verbleibende Risiko, vor allem den kartellrechtlichen Zeitplan, nur sehr gering entlohnt. Die umgekehrte Abbruchgebühr von 115,3 Mio. $ würde den Schaden für ACV bei einem behördlichen Verbot abmildern, aber nicht beseitigen.
Coparts strategische Logik: Wachstum zukaufen
Am einfachsten versteht man diesen Deal über Coparts eigene Zahlen, die am selben Nachmittag im Bericht zum vierten Quartal des Geschäftsjahres 2026 veröffentlicht wurden.
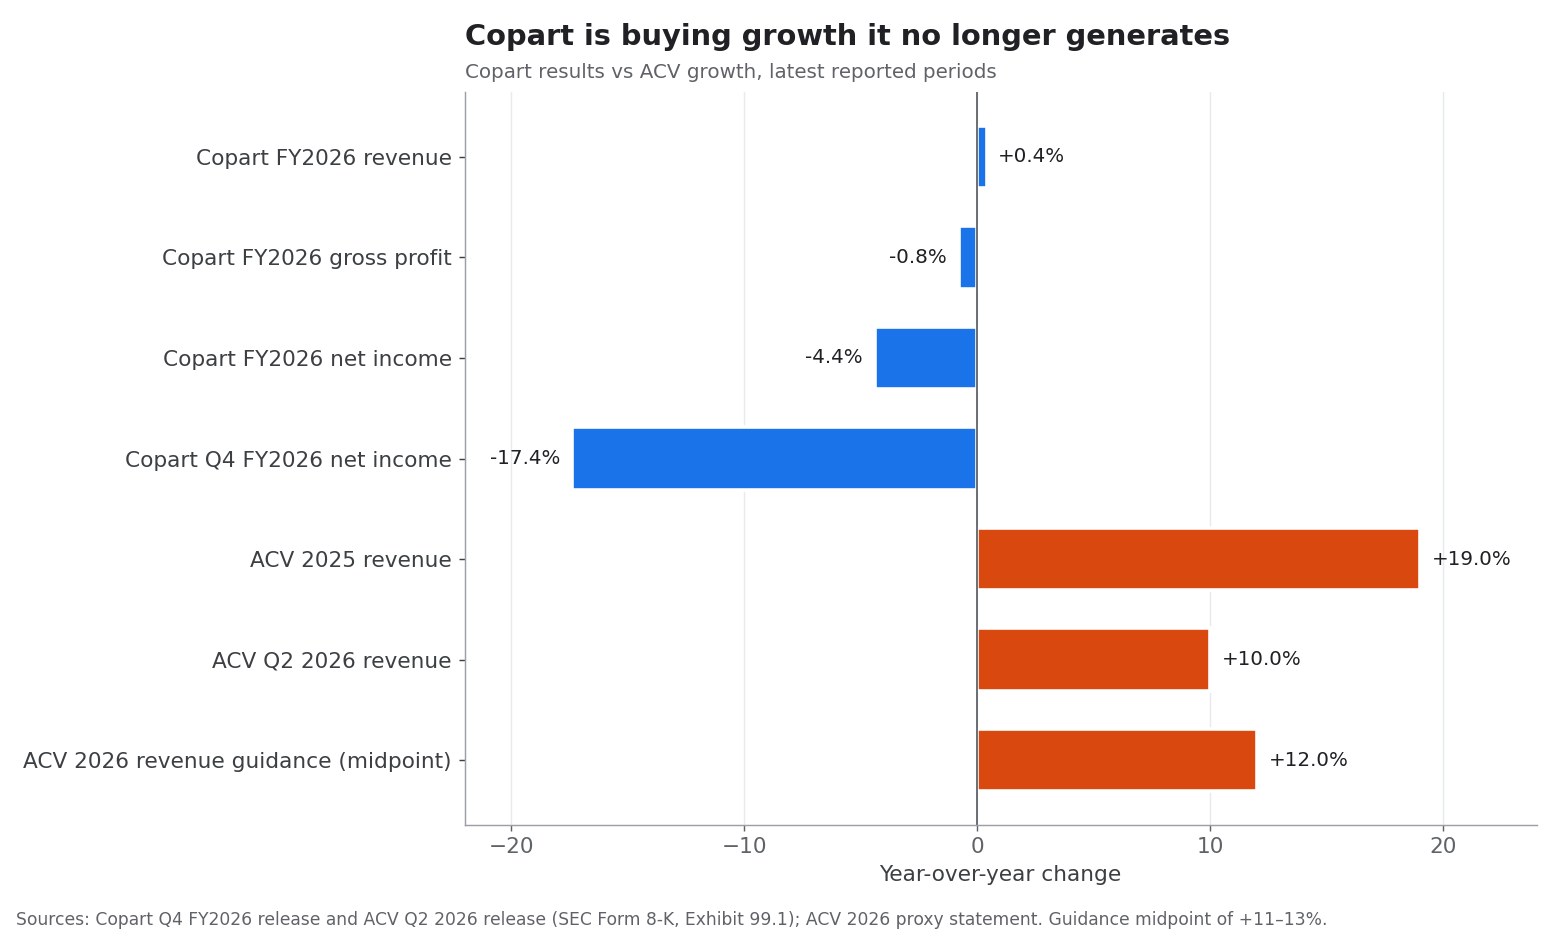
Für das am 31. Juli 2026 beendete Geschäftsjahr meldete Copart:
| Copart Geschäftsjahr 2026 | Ergebnis | Veränderung |
|---|---|---|
| Umsatz | 4,67 Mrd. $ | +0,4 % |
| Bruttogewinn | 2,08 Mrd. $ | −0,8 % |
| Den Copart-Aktionären zurechenbarer Nettogewinn | 1,48 Mrd. $ | −4,4 % |
| Verwässerter Gewinn je Aktie | 1,55 $ | −2,5 % |
| Nettogewinn im vierten Quartal | 327 Mio. $ | −17,4 % |
| Verwässerter Gewinn je Aktie im vierten Quartal | 0,35 $ | −14,6 % |
| Barmittel plus bis zur Endfälligkeit gehaltene Wertpapiere, 31. Juli | 4,49 Mrd. $ | Rückgang von 4,79 Mrd. $ |
Ein Unternehmen, das zwei Jahrzehnte lang verlässlich wuchs, wächst nicht mehr. Die Aktie spiegelt das wider: CPRT schloss am 14. September bei 31,73 $, etwa der Hälfte des Wochenschluss-Hochs von 63,84 $ im Mai 2025. Der Gewinn je Aktie im Geschäftsjahr 2026 profitierte zudem von weniger ausstehenden Aktien, denn die verwässerte gewichtete Aktienzahl sank im vierten Quartal um 4,7 %.
Vor diesem Hintergrund bietet ACV drei Dinge, die Coparts Kerngeschäft mit Unfallfahrzeugen allein nicht liefern kann.
1. Ein neuer Wachstumstreiber
Copart dominiert das Geschäft mit Unfall- und Totalschadenfahrzeugen. ACV verschafft ihm sofort eine Position im Großhandel von Händler zu Händler, einem Markt, der Inzahlungnahmen, Überbestände, Flottenverkäufe und die Vermarktung von Gebrauchtwagen umfasst. Copart nennt den Händlerkanal „einen neuen Wachstumstreiber“ und erklärt, der Deal solle „das Umsatzwachstum beschleunigen“.
Ein Fahrzeug kann als Inzahlungnahme in den Bestand eines Händlers gelangen, über eine Großhandelsauktion laufen, zu einem anderen Händler transportiert und schließlich an einen Endkunden verkauft werden – oder nach einem Unfall in der Verwertung landen. Copart wäre an mehr Stufen dieses Prozesses beteiligt.
2. Querverkauf über ein größeres Netzwerk
Copart hat rund 1 Million Mitglieder in mehr als 185 Ländern und verkaufte im vergangenen Jahr mehr als 4 Millionen Einheiten. ACV bringt Händlerbeziehungen und Technologie mit. Das kombinierte Unternehmen könnte folgende Querverkäufe anbieten:
- ACV-Marktplatzdienste für Coparts Händlerkäufer.
- Coparts Transport- und Logistikleistungen für ACV-Kunden.
- ACVs Inspektionswerkzeuge für Copart-Verkäufer.
- Coparts internationale Käuferbasis für ACV-Bestände.
- Programme für Firmenfahrzeuge von Herstellerbanken, Banken, Flottenbetreibern und Kreditgebern.
- Datenprodukte für Großhandels- und Verwertungskanäle.
3. Technologie und künstliche Intelligenz
ACV nutzt Fahrzeugdaten, KI-gestützte Bildgebung, vorausschauende Analysen und Bestandsempfehlungen. Der strategische Wert dieser Technologie kann ihre eigenständigen Softwareumsätze übersteigen: Bessere Zustandsdaten verbessern die Preisfindung, stärken das Vertrauen der Käufer und verringern Streitfälle – im Händlergroßhandel und potenziell auch in Coparts Verwertungsauktionen.
Zahlt Copart zu viel für ACV?
Der Eigenkapitalwert von 1,9 Mrd. $ entspricht ungefähr:
- Dem rund 2,2-Fachen der Mitte von ACVs Umsatzprognose 2026.
- Dem rund 25-Fachen der Mitte der Prognose für das bereinigte EBITDA 2026.
- Einem Aufschlag von 45 % auf ACVs unbeeinflussten Börsenwert.
- Rund 42 % von Coparts 4,49 Mrd. $ an Barmitteln und bis zur Endfälligkeit gehaltenen Wertpapieren.
Gemessen am Umsatz wirkt der Deal für einen wachsenden digitalen Marktplatz nicht extrem. Gemessen am EBITDA ist er deutlich anspruchsvoller, weil ACVs bereinigte EBITDA-Marge nur bei rund 9 % liegt. Zum Vergleich: OPENLANE erreichte 2025 eine bereinigte EBITDA-Marge von rund 17 %.
Der Preis ist auch eine Frage der Historie. Das höchste Monatsschlusshoch von ACVA nach dem Börsengang 2021 lag bei 34,61 $, und bevor das Übernahmeinteresse bekannt wurde, hatte die Aktie im Jahresvergleich 47 % verloren. Manche langjährigen ACV-Aktionäre erhalten selbst mit 45 % Aufschlag weit weniger, als sie bezahlt haben.
Copart ist womöglich bereit, ein höheres Vielfaches zu zahlen, weil:
- ACV schneller wächst als Coparts reifes Verwertungsgeschäft.
- ACV Zugang zu einem strategisch wichtigen Händlerkanal verschafft.
- Copart doppelte Technologie-, Verwaltungs- und Betriebskosten mit der Zeit abbauen kann.
- ACVs Plattform die Produktivität von Coparts bestehenden Standorten und Käufernetz steigern kann.
- Copart ungenutzte Barmittel in ein verwandtes Geschäft mit langem Wachstumspfad investieren kann.
Der eigentliche Test ist, ob das kombinierte Unternehmen zusätzlichen Cashflow erzeugt, der die Opportunitätskosten von 1,9 Mrd. $ übertrifft. Copart hat die Synergien nicht beziffert. Bis dahin sollten Anleger „neutral im ersten Jahr, positiv ab dem Geschäftsjahr 2028“ als einziges verbindliches Finanzziel betrachten.
Coparts Finanzkraft trägt den Deal
Copart kann sich ACV problemlos leisten. Es zahlt mit vorhandenen Barmitteln, vermeidet die Ausgabe neuer Aktien zu einer gedrückten Bewertung und nimmt keine Übernahmeschulden auf. Nach Zahlung von rund 1,9 Mrd. $ hielte es gemessen an der Bilanz vom 31. Juli immer noch rund 2,6 Mrd. $ an Barmitteln und Wertpapieren.
Dennoch hat eine Barzahlung Opportunitätskosten. Copart hätte die Mittel auch einsetzen können für:
- Grundstückskäufe und den Ausbau von Standorten.
- Internationales Wachstum.
- Aktienrückkäufe, die beim heutigen gedrückten Kurs günstig wirken könnten.
- Technologieentwicklung.
- Kleinere Übernahmen mit schnellerer Rendite.
Die Transaktion muss sich letztlich gegen diese Alternativen behaupten.
Warum ACV eine eigenständige Tochter bleibt
Coparts Entscheidung, ACV als eigenständige Tochter unter Vorstandschef George Chamoun weiterzuführen, ist strategisch sinnvoll.
ACVs Händlerkunden könnten befürchten, dass Copart Marktplatzinformationen nutzt, um mit ihnen zu konkurrieren. Eine operativ getrennte ACV hilft, Vertrauen zu erhalten und Störungen zu vermeiden. ACV hat zudem eine eigene Technologiekultur, eigene Vertriebsprozesse und eine eigene Produkt-Roadmap. Eine sofortige vollständige Integration könnte Ingenieure, Händler oder Entwicklungstempo kosten.
Eine eigenständige Struktur bietet mehrere Vorteile:
- Verbleib des ACV-Managements.
- Weniger Störungen für Händler.
- Weitere Investitionen in ACV MAX, VIPER und Datenprodukte.
- Klarere Verantwortlichkeit für die operative Leistung.
- Ein schrittweiser Weg zur technischen Integration.
Der Nachteil: Eigenständigkeit kann Kostensynergien verzögern. Copart erzielt womöglich nicht alle Einsparungen rasch, wenn ACV eigene Systeme, Mitarbeiter und Abläufe behält.
Die wichtigsten Risiken der Übernahme von ACV durch Copart 2026
Regulierungs- und Kartellrisiko
Der Deal braucht eine Freigabe nach dem Hart-Scott-Rodino-Gesetz. Copart und ACV beschreiben ihre Geschäfte als komplementär: hier Verwertung, dort Händlergroßhandel. Die Behörden könnten dennoch Überschneidungen bei Online-Fahrzeugauktionen prüfen und die Frage, ob die Verbindung einer dominanten Verwertungsplattform mit einem digitalen Herausforderer im Händlergeschäft den Wettbewerb schwächt. Die Höhe der umgekehrten Abbruchgebühr zeigt, dass beide Seiten dieses Risiko am sorgfältigsten bepreist haben.
Integrationsrisiko
Technologiesysteme, Kundendatenbanken, Preiswerkzeuge und Transportnetze müssen sorgfältig verbunden werden. Eine schlechte Integration könnte Abrechnungsfehler, Serviceunterbrechungen oder Unzufriedenheit bei Händlern verursachen.
Kulturelles Risiko
Coparts Geschäft beruht auf Größe, physischer Infrastruktur und operativer Disziplin. ACV ist ein Technologiemarktplatz, der von Softwareentwicklung, Datenwissenschaft und schneller Produktiteration lebt. Zu viel Integration könnte ACV seinen Unternehmergeist kosten; zu wenig könnte Synergien ungenutzt lassen.
Risiko für die Neutralität gegenüber Händlern
Händler bevorzugen womöglich einen neutralen Marktplatz. Copart muss ACV-Kunden versichern, dass ihre Daten nicht so genutzt werden, dass das Vertrauen in den Marktplatz leidet.
Wettbewerbsrisiko
ACV konkurriert mit Manheim, OPENLANE, physischen Auktionen und anderen digitalen Plattformen. Wettbewerber könnten reagieren, solange der Deal noch aussteht – mit niedrigeren Gebühren, besseren Inspektionen oder neuen Werkzeugen.
Konjunkturabhängigkeit des Gebrauchtwagenmarkts
Großhandelsvolumina und -preise hängen von Zinsen, der Erschwinglichkeit von Gebrauchtwagen, Lagerbeständen, Rückläufern aus Leasingverträgen, Rücknahmen und der Verbrauchernachfrage ab. ACVs eigene Prognose unterstellte eine Stabilisierung des Händlermarkts in der zweiten Hälfte 2026; ein schwächerer Markt würde GMV und Finanzierungsverluste belasten.
Risiko eines gescheiterten Angebots
ACVA-Aktionäre sollten bedenken, dass der Preis von 10,50 $ an Bedingungen geknüpft ist. Ein gescheiterter Deal könnte die Aktie wieder in Richtung ihres Niveaus vor der Ankündigung von rund 7 $ fallen lassen.
Optimistisches, Basis- und pessimistisches Szenario
| Szenario | Wichtigste Annahmen | Mögliches Ergebnis |
|---|---|---|
| Optimistisch | Der Deal schließt pünktlich ab, die Händlerbindung bleibt hoch, Copart verkauft erfolgreich quer und ACV erreicht operative Hebelwirkung | ACVA-Aktionäre erhalten 10,50 $; Copart kehrt zu Wachstum zurück und erzielt attraktive Renditen auf die 1,9 Mrd. $ |
| Basis | Der Deal schließt gegen Jahresende ab, ACV bleibt eigenständig und Synergien stellen sich schrittweise ein | Moderater Umsatzschub für Copart und positiver Beitrag zum Gewinn je Aktie ab dem Geschäftsjahr 2028, wie zugesagt |
| Pessimistisch | Kartellrechtliche Verzögerung, Händlerverluste, schwacher Großhandel oder Integrationsprobleme | Der Abstand zum Angebot weitet sich, ACVA fällt bei einem Scheitern Richtung 7 $, und Copart erzielt eine geringere Rendite auf das eingesetzte Kapital |
Für die ACVA-Fusionsarbitrage sind Abschlusswahrscheinlichkeit, Zeitplan und Abwärtsrisiko bei einem Scheitern die entscheidenden Größen.
Für CPRT-Aktionäre sind die entscheidenden Größen:
- Höhe und Zeitpunkt der Kostensynergien, sobald sie offengelegt werden.
- Umsatzwachstum durch Querverkäufe.
- Bindung von ACV-Mitarbeitern und -Händlern.
- Zusätzliche Investitionsausgaben.
- ACVs Beitrag zum operativen Cashflow.
- Die Auswirkung auf Coparts Margen.
- Ob der positive Beitrag zum Gewinn je Aktie wie zugesagt im Geschäftsjahr 2028 einsetzt.
Worauf Anleger vor dem Abschluss achten sollten
Eine disziplinierte Beobachtungsliste sollte umfassen:
- Unterlagen zum Übernahmeangebot: Das Schedule TO und ACVs Schedule 14D-9, einschließlich der Vorgeschichte des Verkaufsprozesses und der Frage, ob weitere Bieter beteiligt waren.
- Kartellrecht: Jede zweite Informationsanforderung („Second Request“) nach HSR, die auf eine längere Prüfung hindeuten würde.
- Fortschritt der Andienung: Die Zahl der angedienten Aktien und etwaige Verlängerungen des Angebots.
- Operative Daten von ACV: Händleraktivität, Marktplatzeinheiten und GMV im dritten Quartal.
- Offenlegung von Synergien: Bezifferte Kosteneinsparungen und Umsatzziele statt allgemeiner strategischer Formulierungen.
- Kapitalallokation von Copart: Ob die Aktienrückkäufe nach dem Mittelabfluss weitergehen.
- Der Abstand zum Angebot: Eine wachsende Lücke zwischen dem ACVA-Kurs und 10,50 $ ist das Frühwarnsignal des Marktes.
- Reaktion der Wettbewerber: Preise, Händleranreize und Technologieinvestitionen von Manheim und OPENLANE.
Mit SimianX AI lassen sich ACVA und CPRT gemeinsam verfolgen – mit Pflichtmitteilungen an die SEC, Quartalszahlen, Kursverlauf, Analystenrevisionen und Nachrichtenstimmung –, und Sie können direkt eine Live-Analyse von CPRT öffnen. Anleger sollten Daten unabhängig prüfen und bedenken, dass SimianX Recherche unterstützt, aber keine persönliche Anlageberatung bietet.
Kann der Kurssprung von ACVA um 44 % ein neues Kraftpaket der Autotechnik hervorbringen?
Die Antwort hängt davon ab, was „hervorbringen“ bedeutet.
ACVA selbst wird keine eigenständige börsennotierte Aktie mehr sein, wenn Copart das Übernahmeangebot abschließt. Die Aktionäre erhalten Bargeld, statt am langfristigen Aufwärtspotenzial von ACV teilzuhaben.
Doch das kombinierte Geschäft von Copart und ACV könnte eine stärkere Plattform für Automobiltechnologie und Fahrzeugvermarktung werden. ACV bringt Händlerbeziehungen, digitale Großhandelsliquidität, Inspektions- und Bewertungsdaten, Transport- und Finanzierungsdienste, Bestandssoftware und KI-gestützte Preisfindung ein. Copart steuert weltweite Auktionsgröße, physische Standorte, Beziehungen zu Versicherern und Firmenkunden, internationale Käufer, eine starke Cash-Generierung und das Kapital bei, um über Konjunkturzyklen hinweg zu investieren.
Jedes Unternehmen füllt eine Lücke im Modell des anderen. Anleger sollten aber nicht annehmen, dass ein strategisch schlüssiger Deal automatisch überdurchschnittliche Renditen liefert. Er muss an messbaren Ergebnissen gemessen werden: Kundenbindung, Umsatzsynergien, Kosteneinsparungen, Cashflow und Rendite auf das eingesetzte Kapital.
Häufige Fragen zur Übernahme von ACV Auctions durch Copart 2026
Wie hoch ist der Wert der Übernahme von ACV Auctions durch Copart?
Copart hat vereinbart, ACV Auctions für 10,50 $ je Aktie in bar zu übernehmen, was einem impliziten Eigenkapitalwert von rund 1,9 Mrd. $ entspricht. Das Angebot liegt rund 45 % über ACVs unbeeinflusstem Schlusskurs von 7,26 $ am 10. August 2026, dem letzten Handelstag vor Medienberichten über einen möglichen Verkauf.
Warum ist die ACVA-Aktie um rund 44 % gestiegen?
Die Aktie sprang am 11. September um 44,2 % auf 10,41 $, weil Anleger sie in Richtung von Coparts Barangebot neu bewerteten. Die verbleibende Lücke von 9 Cent zu 10,50 $ spiegelt die Zeit bis zum Abschluss und das Risiko wider, dass der Deal verzögert oder blockiert wird.
Was passiert, wenn der Deal scheitert?
Wird der Deal wegen einer kartellrechtlichen Verfügung oder einer bis zum Enddatum ausbleibenden HSR-Freigabe beendet, muss Copart ACV eine umgekehrte Abbruchgebühr von 115,3 Mio. $ zahlen. ACV würde Copart 57,7 Mio. $ zahlen, falls es ein überlegenes Angebot annimmt. Die ACVA-Aktie würde dann wohl in Richtung ihres Niveaus vor dem Deal von rund 7 $ zurückfallen.
Zahlt Copart zu viel für ACV Auctions?
Der Preis entspricht rund dem 2,2-Fachen von ACVs Umsatzprognose 2026, aber rund dem 25-Fachen der Prognose für das bereinigte EBITDA. Gemessen am Gewinn ist er anspruchsvoll, gemessen am Umsatz vertretbar; ob er sich auszahlt, hängt von Synergien ab, die Copart noch nicht beziffert hat.
Wann soll die Übernahme von ACV durch Copart abgeschlossen werden?
Die Unternehmen erwarten den Abschluss bis Ende des Kalenderjahres 2026, vorbehaltlich der Andienung einer Mehrheit der Aktien, des Ablaufs der HSR-Wartefrist und weiterer üblicher Bedingungen.
Warum kauft Copart ACV gerade jetzt?
Coparts Umsatz wuchs im Geschäftsjahr 2026 nur um 0,4 %, und der Nettogewinn im vierten Quartal fiel um 17,4 %, während ACV ein Umsatzwachstum von 11 % bis 13 % prognostiziert. ACV verschafft Copart ein schneller wachsendes Händlergroßhandelsgeschäft und Fahrzeugdatentechnologie, die Copart selbst nicht besitzt.
Fazit
Die Übernahme von ACV Auctions durch Copart im Jahr 2026 ist mehr als eine Übernahme für 1,9 Mrd. $. Sie ist eine Wette darauf, dass die Fahrzeugvermarktung zunehmend digital, datengetrieben und über Verwertung, Großhandel, Transport, Finanzierung und Einzelhandel hinweg integriert wird – und das Eingeständnis, dass Coparts eigener Wachstumsmotor an Kraft verloren hat.
Der Kurssprung von ACVA um 44 % hat fast den gesamten Wert des Copart-Angebots eingefangen. Bei 10,41 $ gegenüber 10,50 $ preist der Markt eine Abschlusswahrscheinlichkeit von rund 97 % ein und lässt Arbitrageuren 0,9 % Aufwärtspotenzial gegenüber rund 31 % Abwärtsrisiko, falls der Deal platzt. Die längerfristige Frage betrifft Coparts Aktionäre: Können ACVs Händlernetz, Marktplatztechnologie und Fahrzeugdaten genug zusätzlichen Cashflow erzeugen, um einen Preis vom rund 25-Fachen des bereinigten EBITDA zu rechtfertigen?
Das optimistische Szenario ist real. Copart gewinnt einen schneller wachsenden Händlerkanal, vergrößert seinen adressierbaren Markt, ergänzt KI-gestützte Fahrzeugdatenwerkzeuge und kann über ein globales Netz quer verkaufen. Das pessimistische Szenario ist ebenso real. ACVs Einheiten und GMV stagnierten im zweiten Quartal, die Margen sind bescheiden, und die Integration könnte genau die Händlerbeziehungen und die Technologiekultur beschädigen, für die Copart bezahlt.
Weitere große Übernahmen, die wir in diesem Jahr analysiert haben, finden Sie in Amazon-Qualcomm-KI-Chip-Deal: 54 Millionen Aktien im Spiel und Nvidia-Hugging-Face-Deal 2026: 12,9 Mrd. zum 86-Fachen.
Anleger, die die Transaktion, Bewertungsänderungen und die Marktreaktion nach der Ankündigung verfolgen möchten, können mit SimianX AI Fundamentaldaten, technische Analyse, Pflichtmitteilungen an die SEC und Nachrichtenstimmung in Echtzeit kombinieren. Die Plattform kann helfen, die Belege zu ordnen; Anleger sollten dennoch eine eigene Prüfung vornehmen und vor finanziellen Entscheidungen einen zugelassenen Fachmann konsultieren.
Dieser Artikel dient ausschließlich Informations- und Bildungszwecken. Er stellt keine Anlage-, Rechts- oder Steuerberatung dar. Marktpreise und Übernahmebedingungen können sich ändern, und Anleger sollten aktuelle Daten prüfen, bevor sie finanzielle Entscheidungen treffen.
Verwandte Artikel
- Amazon-Qualcomm-KI-Chip-Deal: 54 Millionen Aktien im Spiel
- Nvidia-Hugging-Face-Deal 2026: 12,9 Mrd. zum 86-Fachen
- NextEra-Dominion 2026: 110 GW AI-Power-Engpass-Deal
Quellen
- SEC EDGAR — Gemeinsame Pressemitteilung von Copart und ACV (ACV Form 8-K, Exhibit 99.1, 10. September 2026)
- SEC EDGAR — ACV Form 8-K mit Zusammenfassung des Fusionsvertrags und der Abbruchgebühren
- SEC EDGAR — Fusionsvertrag (Agreement and Plan of Merger, Exhibit 2.1)
- SEC EDGAR — Transaktionspräsentation von Copart und ACV (Exhibit 99.2)
- SEC EDGAR — Copart Ergebnisse zum vierten Quartal des Geschäftsjahres 2026 (Exhibit 99.1)
- SEC EDGAR — ACV Ergebnisse zum zweiten Quartal 2026
- ACV Investor Relations — Proxy Statement 2026
- SEC EDGAR — OPENLANE Ergebnisse zum vierten Quartal 2025
- Bloomberg — ACV Auctions prüft nach Übernahmeinteresse einen Verkauf (11. August 2026)
- Bloomberg — Copart kurz vor einer Übernahme von ACV Auctions für knapp 2 Mrd. $ (10. September 2026)


