Wie die Amazon-Warrants funktionieren: Tranchen, Auslöser und die echte Aktienzahl
Der Amazon Qualcomm AI-Chip-Deal hat Qualcomms Ambitionen im Bereich Rechenzentren von einer interessanten Roadmap in eine kommerziell validierte Investitionshypothese verwandelt. Am 8. September 2026 kündigte Qualcomm eine mehrjährige Zusammenarbeit mit Amazon an, die maßgeschneiderte Siliziumlösungen für künstliche Intelligenz-Inferenz, Servertechnologie und fortschrittliche optische Konnektivität umfasst.
Amazon erhielt auch Optionen, die an Kaufverpflichtungen und zukünftige Ausgaben gebunden sind, die es ihm ermöglichen könnten, bis zu 25 Millionen Qualcomm-Aktien zu erwerben. Diese Struktur deutet auf eine tiefere Beziehung hin als bei einer routinemäßigen Komponentenbestellung—aber das bedeutet nicht, dass Amazon Nvidia ersetzt.
Tatsächlich kündigte AWS nur zwei Wochen zuvor an, dass es plant, weitere zwei Millionen Nvidia-GPUs in den Jahren 2027 und 2028 einzusetzen. Amazon verfolgt eine heterogene Strategie: Nvidia für umfassendes beschleunigtes Rechnen, eigene Trainium- und Graviton-Produkte und Qualcomm für maßgeschneiderte, energieeffiziente Inferenz und Konnektivität.
Für Investoren, die SimianX AI nutzen, um QCOM, NVDA und AMZN zu überwachen, ist die richtige Frage daher nicht, ob Qualcomm Nvidia „töten“ wird. Es ist, ob Qualcomm einen wertvollen Teil des schnell wachsenden Marktes für KI-Infrastruktur erobern kann—und ob diese Gelegenheit groß genug ist, um QCOMs Ertragsprofil und Bewertung zu verändern.
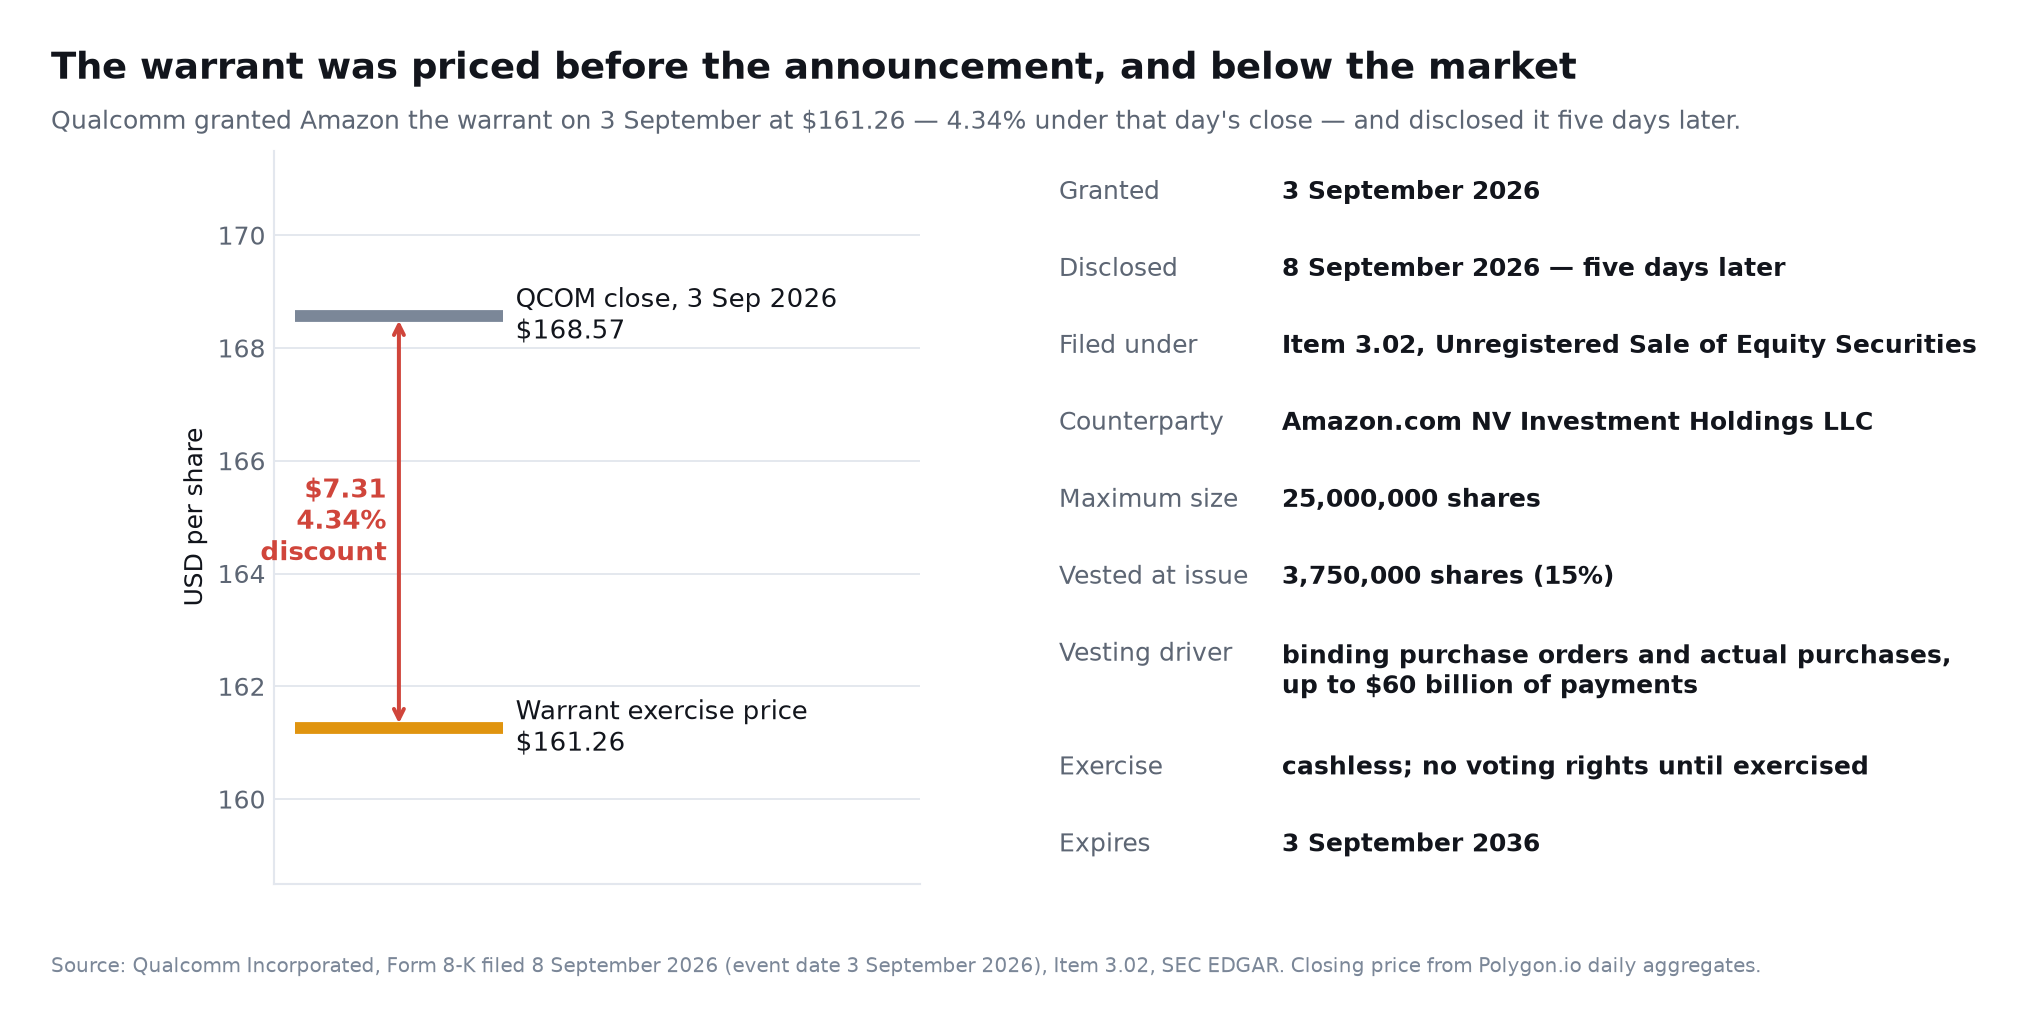
Zwei Punkte der Ankündigung stehen nicht in der Pressemitteilung, und beide verändern ihre Lesart. Der Optionsschein wurde am 3. September gewährt — fünf Tage vor der Nachricht — zu einem Ausübungspreis 4,34 % unter dem Schlusskurs jenes Tages. Und es ist nicht das einzige Eigenkapital, das Qualcomm für den Aufbau dieses Geschäfts ausgegeben hat: Die Übernahmen von Alphawave und Modular, die die optische Konnektivität und die Software lieferten, auf denen die Amazon-Kooperation beruht, machen weitere 29 Millionen Aktien aus. Zusammen sind das rund 5,1 % des Unternehmens.
Informationen und Marktdaten in dieser Forschung sind aktuell vom 9. September 2026.
Was haben Amazon und Qualcomm tatsächlich angekündigt?
Laut Qualcomms offizieller Ankündigung werden Qualcomm und Amazon über mehrere Generationen maßgeschneiderter Siliziumlösungen für großangelegte KI-Rechenzentren zusammenarbeiten.
Die Vereinbarung hat drei Hauptbestandteile:
- Maßgeschneidertes Silizium für KI-Inferenz: Qualcomm wird mit Amazon an Chips arbeiten, die verwendet werden, um trainierte KI-Modelle auszuführen und Antworten an Benutzer zu liefern.
- Erweiterte Rechenzentrumsvernetzung: Die Unternehmen werden an optischen Lösungen arbeiten, die 1,6 Terabits pro Sekunde erreichen, mit geplanten zukünftigen Generationen.
- Elektronische Entwurfsautomatisierung: Qualcomm beabsichtigt, seine Nutzung der AWS-Infrastruktur und von Amazon Bedrock für Chip-Design-Arbeitslasten zu erweitern, was potenziell die Entwicklungszyklen verkürzen könnte.
Dies ist wichtig, da es Qualcomm einen Hyperscale-Kunden für mehr als eine einzelne Chip-Generation gibt. Es umfasst auch sowohl Berechnung als auch Vernetzung, zwei der wichtigsten Einschränkungen in modernen KI-Rechenzentren.
Allerdings wurden mehrere wichtige Details nicht offengelegt:
- Qualcomm gab keine garantierte Umsatzhöhe an.
- Die Unternehmen kündigten keine Versanddaten oder Produktionsvolumina an.
- Amazon nannte nicht die genauen AWS-Dienste, die Qualcomm-Silizium verwenden werden.
- Es wurden keine unabhängig verifizierten Leistungsbenchmarks veröffentlicht.
- In der Ankündigung wurde nicht gesagt, dass Qualcomm Nvidia-GPUs oder Amazons Trainium-Beschleuniger ersetzen würde.
Der Deal ist eine bedeutende Validierung des Designgewinns, aber das finanzielle Ergebnis hängt weiterhin von Bestellungen, Bereitstellungsplänen, Erträgen, Leistung und der Kundenakzeptanz ab.
Verständnis von Amazons Qualcomm-Aktienoptionen
Die begleitende Aktienoption ist eines der stärksten Signale dafür, dass Amazon eine kommerziell bedeutende Beziehung erwartet.
Laut Qualcomms SEC-Einreichung erhielt Amazon das Recht, bis zu 25 Millionen Qualcomm-Aktien zu einem Ausübungspreis von 161,26 $ pro Aktie zu erwerben. Der Optionsschein erlaubt eine bargeldlose Ausübung und läuft am 3. September 2036 ab.
Bei zwei Details dieser Einreichung lohnt sich ein Innehalten, denn keines davon stand in der Pressemitteilung. Erstens wurde der Optionsschein am 3. September 2026 gewährt — fünf Tage vor der Bekanntgabe der Kooperation — und Qualcomms Schlusskurs betrug an jenem Tag 168,57 USD, womit der Ausübungspreis von 161,26 USD 4,34 % unter dem Markt festgesetzt wurde. Zweitens legte Qualcomm ihn unter Punkt 3.02, nicht registrierte Verkäufe von Beteiligungspapieren, offen und nicht als wesentliche endgültige Vereinbarung; Gegenpartei des Optionsscheins ist Amazon.com NV Investment Holdings LLC, eine Investmentgesellschaft, und nicht Amazon.com, Inc. selbst. Bis zur Ausübung sind mit dem Optionsschein keine Stimmrechte verbunden.
Die Aktien werden in Tranchen freigegeben, die mit folgenden Punkten verbunden sind:
- Ausführung bestimmter kommerzieller Vereinbarungen.
- Platzierung bindender Kaufaufträge.
- Tatsächlichen Käufen von Qualcomm-Serverprodukten, Technologien, Systemen und Fertigungsdienstleistungen.
- Gesamtauszahlungen, die während der Laufzeit des Optionsscheins bis zu 60 Milliarden $ erreichen könnten.
In der SEC-Einreichung wird angegeben, dass 3,75 Millionen Aktien bei der Ausgabe basierend auf anfänglichen Kaufverpflichtungen freigegeben wurden.
| Optionsscheinlaufzeit | Detail | Investitionsimplikation |
|---|---|---|
| Maximale Aktien | 25 Millionen | Potenzielle Verwässerung, wenn vollständig freigegeben und ausgeübt |
| Ausübungspreis | 161,26 $ | Gibt Amazon langfristige Exponierung gegenüber QCOM-Aufwärtspotenzial |
| Ablaufdatum | 3. September 2036 | Unterstützt eine potenziell jahrzehntelange Beziehung |
| Anfangsfreigabe | 3,75 Millionen Aktien | Zeigt, dass bereits anfängliche Verpflichtungen bestehen |
| Maximale Zahlungsgrenze | Bis zu 60 Milliarden $ | Kein garantierter Vertragswert |
| Freigabemechanismus | Aufträge, Käufe und kommerzielle Meilensteine | Aligniert Amazons Eigenkapitalvorteil mit Qualcomm-Umsätzen |
Die oft wiederholte Beschreibung als „4 Milliarden $ Beteiligung“ benötigt Kontext. Wenn man 25 Millionen Aktien mit dem Ausübungspreis von 161,26 $ multipliziert, ergibt sich ungefähr ein Wert von 4,03 Milliarden $, aber das ist der aggregierte Ausübungspreiswert – nicht eine sofortige Zahlung von Amazon oder ein garantierter wirtschaftlicher Gewinn.
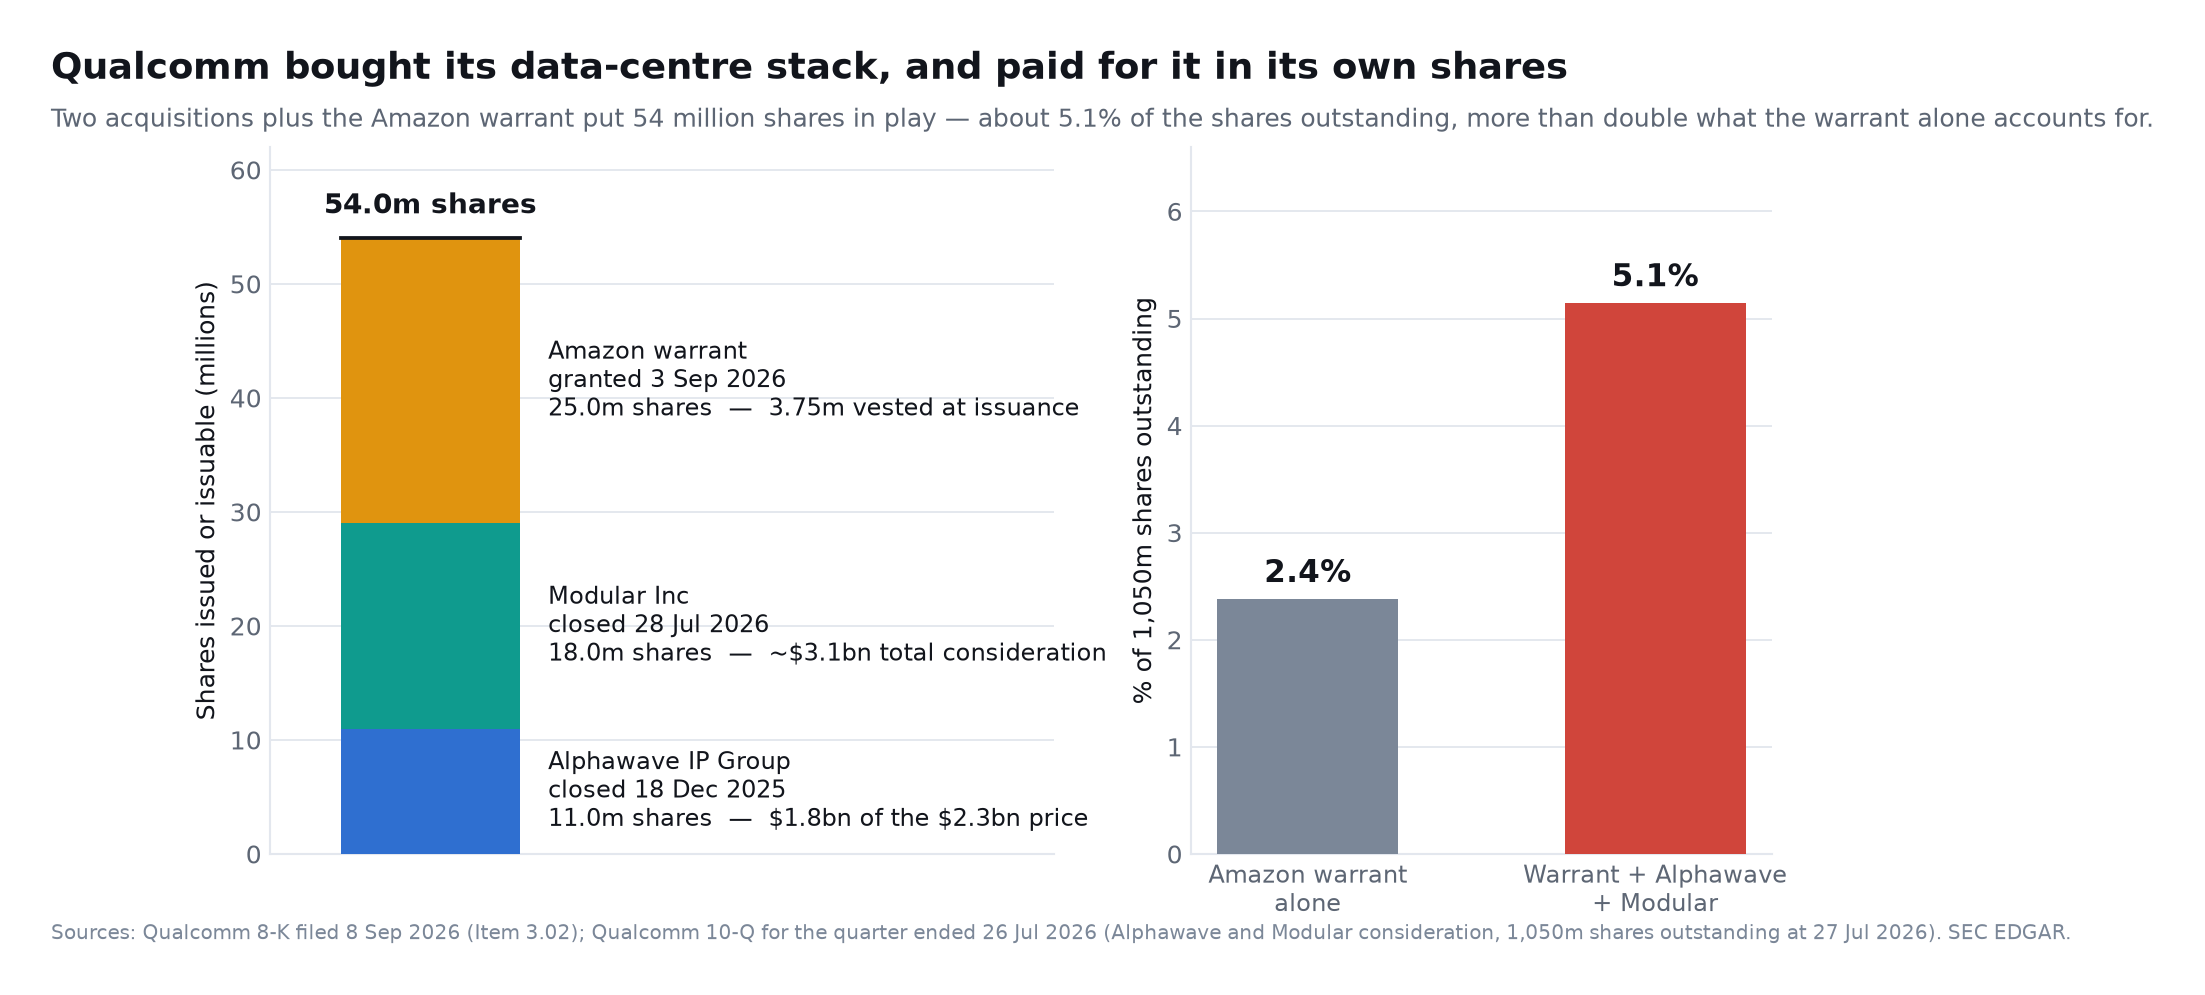
Auch die mögliche Verwässerung zählt, und die übliche Darstellung untertreibt sie. Qualcomm wies in seinem Quartalsbericht für das dritte Geschäftsquartal 1.050 Millionen ausstehende Aktien zum 27. Juli 2026 aus. 25 Millionen Optionsscheinaktien entsprechen damit rund 2,4 % des Unternehmens — nicht den 2,3 %, die sich aus der Aktienzahl des Vorjahres ergeben. Der Optionsschein ist jedoch nicht das einzige Eigenkapital, das Qualcomm für den Aufbau dieses Geschäfts ausgegeben hat; der folgende Abschnitt führt alles an einer Stelle zusammen.
Was Qualcomm gekauft hat, um zu dieser Ankündigung zu gelangen
Der Amazon-Optionsschein ist der sichtbare Teil einer deutlich größeren Eigenkapitalrechnung. Zusammen mit der Optionsschein-Meldung zeigt Qualcomms Quartalsbericht für das dritte Geschäftsquartal, dass das Unternehmen seinen Rechenzentrums-Baukasten in den vorangegangenen neun Monaten durch zwei Übernahmen zusammengestellt und beide überwiegend mit eigenen Aktien bezahlt hat.
Alphawave IP Group plc wurde am 18. Dezember 2025 abgeschlossen für rund 2,3 Milliarden USD: etwa 1,8 Milliarden USD in Eigenkapital — rund 11 Millionen Aktien, darunter 4 Millionen umtauschbare Aktien einer kanadischen Tochtergesellschaft mit einem beizulegenden Zeitwert von 746 Millionen USD, zuzüglich 301 Millionen USD in bar. Qualcomm beschrieb das Ziel als ein Unternehmen für kabelgebundene Hochgeschwindigkeitsverbindungen, erworben, um „unsere Expansion in Rechenzentren weiter zu beschleunigen und wesentliche Vermögenswerte dafür bereitzustellen".
Modular Inc wurde am 28. Juli 2026 abgeschlossen zu rund 3,1 Milliarden USD, mit 18 Millionen ausgegebenen Aktien. Etwa 4 Millionen davon, mit einem beizulegenden Zeitwert von rund 700 Millionen USD, gingen an Führungskräfte von Modular und sind an eine vierjährige Dienstzeit gebunden — mit anderen Worten ein Bindungspaket, keine Kaufpreiskomponente. Modular ist das Unternehmen für KI-Compiler und Laufzeitumgebungen, dessen Technologie die Software-Antwort auf CUDA trägt, um die es im Bären-Szenario von Qualcomm geht. In denselben neun Monaten erwarb Qualcomm sieben weitere Unternehmen für zusammen 1,1 Milliarden USD.
| Transaktion | Abgeschlossen | Gegenleistung | Ausgegebene oder ausgebbare Aktien |
|---|---|---|---|
| Alphawave IP Group plc | 18. Dezember 2025 | ~2,3 Mrd. USD (1,8 Mrd. Eigenkapital, 301 Mio. bar) | ~11 Millionen |
| Modular Inc | 28. Juli 2026 | ~3,1 Mrd. USD | ~18 Millionen |
| Amazon-Optionsschein | Gewährt am 3. September 2026 | Freigabe gegen Aufträge und Zahlungen bis 60 Mrd. USD | bis zu 25 Millionen |
| Summe | ~54 Millionen |
Gemessen an 1.050 Millionen ausstehenden Aktien entsprechen diese 54 Millionen Aktien rund 5,1 % des Unternehmens — mehr als das Doppelte dessen, was die alleinige Betrachtung des Optionsscheins ergibt.
Die Konnektivität, die Qualcomm an Amazon verkauft, ist die Konnektivität, die es gekauft hat
Wichtiger als die Summe ist die Abfolge. Qualcomms Septemberankündigung hält fest, die Zusammenarbeit werde „die fortschrittlichen SerDes- und optischen DSP-Technologien von Qualcomm Technologies nutzen" — und SerDes sowie optische DSP sind genau jene Vermögenswerte, die Alphawave neun Monate zuvor eingebracht hat, in einer Transaktion, die Qualcomm selbst damit begründete, sie liefere „wesentliche Vermögenswerte für unsere Expansion in Rechenzentren".
Das ist ein vernünftiger Weg, in einen Markt einzutreten, und er ist schneller als der interne Aufbau der Fähigkeit. Doch er verändert, was die Amazon-Ankündigung belegt. Sie bestätigt, dass ein Hyperscaler kürzlich zugekaufte Technologie abnehmen wird, integriert in ein Produkt, das noch nicht in Stückzahlen ausgeliefert wird — nicht, dass Qualcomm einen dauerhaften internen Vorsprung bei Rechenzentrums-Silizium entwickelt hätte. Das technische Risiko, das üblicherweise vor einem Design-Win liegt, ist hier hinter ihn verschoben worden.
Warum Qualcomm jetzt in das KI-Datenzentrum einsteigt
Qualcomm hat sich einen Ruf in der drahtlosen Kommunikation, Smartphone-Prozessoren, Modems und energieeffizientem System-on-Chip-Design erarbeitet. Diese Stärken sind zunehmend relevant für die KI-Infrastruktur, da die Wirtschaftlichkeit von Inferenz von mehr als nur der reinen Rechenleistung abhängt.
KI-Betreiber interessieren sich für:
- Tokens, die pro Watt produziert werden.
- Tokens, die pro Dollar produziert werden.
- Speicherbandbreite und -kapazität.
- Latenz für interaktive Anwendungen.
- Rack-Dichte.
- Kühlanforderungen.
- Netzwerk- und optische Bandbreite.
- Software-Portabilität.
- Gesamtkosten über mehrere Jahre.
Qualcomm ist der Meinung, dass seine Erfahrung im Design von Hochleistungsmobilchips unter strengen Energieeinschränkungen in das Datenzentrum übertragen werden kann. Ein Smartphone-System-on-Chip muss Rechenleistung, Speicher, Konnektivität und KI-Beschleunigung integrieren, während es innerhalb eines kleinen Energiehaushalts arbeitet. Datenzentrums-Racks arbeiten in einem viel größeren Maßstab, aber die Energieeffizienz bleibt eine kritische wirtschaftliche Einschränkung.
An seinem Investorentag im Juni 2026 stellte Qualcomm das Dragonfly-Datenzentrum-Portfolio vor und legte eine jährliche Beschleuniger-Roadmap fest:
| Produkt | Hauptzweck | Erwartete Positionierung |
|---|---|---|
| Dragonfly AI200 | KI-Inferenzbeschleuniger | Erste große Generation in der neuen Roadmap |
| Dragonfly AI250 | Nächste Generation Inferenz | Höhere Leistung und verbesserte Token-Wirtschaftlichkeit |
| Dragonfly AI300 | Zukünftige Inferenzplattform | Jährliche Fortsetzung der Roadmap |
| Dragonfly C1000 | Datenzentrum-CPU | Agentische KI, Host-Verarbeitung und allgemeine Berechnung |
| Qualcomm HBC | Hochbandbreiten-Berechnungstechnologie | Behebt Speicherengpässe |
| Optischer DSP und SerDes | Rack- und Cluster-Konnektivität | Hochgeschwindigkeits-Datenbewegung |
| Benutzerdefinierter Silizium | Hyperscaler-spezifische Designs | Optimierte Kunden-Workloads |
Die offizielle Dragonfly-Roadmap beschreibt die C1000-CPU, den AI300-Beschleuniger und eine Speichertechnologie namens High Bandwidth Compute, die laut Qualcomm den Energieverbrauch je Token senkt, bei jährlichem Veröffentlichungsrhythmus. Die Mitteilung nennt zudem mehrjährige Vereinbarungen mit führenden KI- und Rechenzentrumsunternehmen sowie Ökosystem-Unterstützung durch mehr als 35 Branchenführer. Detaillierte Leistungsangaben zu diesen Bausteinen stammen vom Anbieter; Anlegerinnen und Anleger sollten sie zurückhaltend bewerten, bis unabhängige Systeme vermessen sind.
Warum KI-Inferenz das Schlüsselgebiet ist
Training erstellt ein Modell. Inference führt dieses Modell jedes Mal aus, wenn eine Person, Anwendung oder KI-Agent eine Anfrage stellt.
Trainings-Workloads sind enorm, aber episodisch. Inferenz wird kontinuierlich, nachdem Anwendungen in Produktion gehen. Agentische KI kann die Anforderungen weiter erhöhen, da eine Benutzeranfrage Planung, Suche, Werkzeugnutzung, Codeausführung, Verifizierung und mehrere Modellaufrufe auslösen kann.
Dies schafft potenziell massive Nachfrage nach spezialisierten Inferenz-Chips.
Qualcomm muss Nvidia nicht in jedem Trainingsbenchmark übertreffen. Es könnte ein wertvolles Geschäft aufbauen, indem es ausgewählte, vorhersehbare Inferenz-Workloads gewinnt, bei denen Kunden Kosten und Energieeffizienz über maximale Flexibilität priorisieren.
Beispiele sind:
- Hochvolumen-Chatbot-Antworten.
- Empfehlungssysteme.
- Suchranking und -abruf.
- Unternehmens-KI-Agenten.
- Sprach- und Übersetzungsdienste.
- Computer-Vision-Inferenz.
- Code-Assistenten.
- Retrieval-augmentierte Generierung.
- Kleine und mittelgroße Sprachmodelle.
- Dedizierte First-Party-Cloud-Workloads.
Benutzerdefinierter Silizium ist besonders attraktiv für AWS, da Amazon den Cloud-Service, die Software-Schicht, das Design des Rechenzentrums und die Workload-Planung kontrolliert. Es kann Hardware um hochvolumige interne Muster optimieren, anstatt jede mögliche externe Anwendung zu unterstützen.
Qualcomms realistische Chance besteht nicht darin, Nvidias gesamte Plattform zu duplizieren. Es geht darum, ausgewählte KI-Inferenz-Workloads erheblich kostengünstiger zu betreiben.
Ist Qualcomm die nächste ernsthafte Bedrohung für Nvidia?
Qualcomm ist jetzt ein glaubwürdiger Teilnehmer, aber es ist noch keine Bedrohung auf Peer-Ebene für Nvidia.
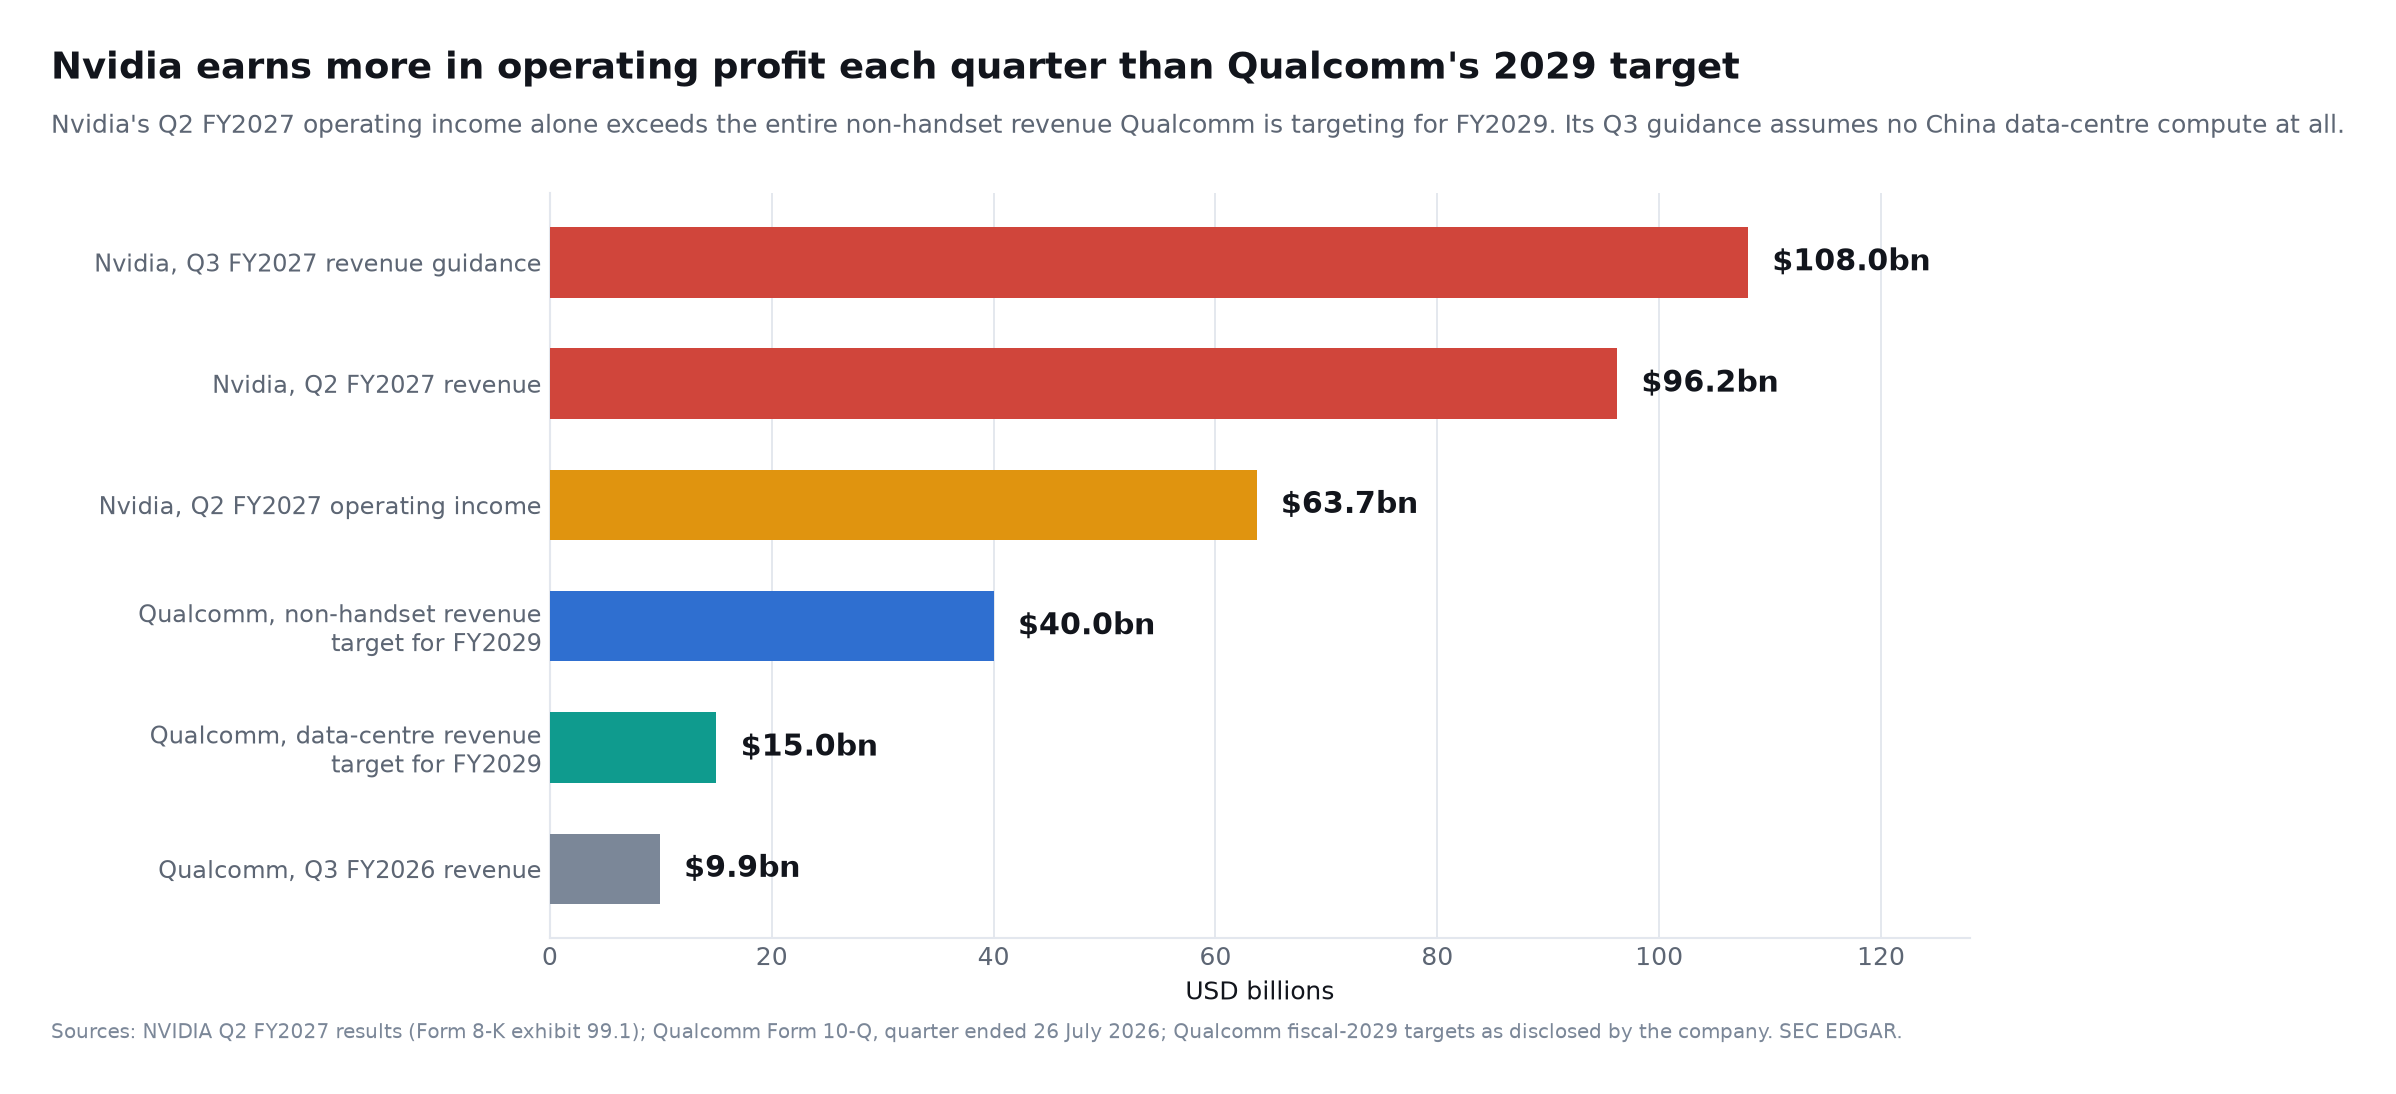
Nvidia meldete für das zweite Quartal des Geschäftsjahres 2027 einen Umsatz von 96,2 Milliarden USD, davon 89,0 Milliarden USD aus Rechenzentren. Der Rechenzentrumsumsatz stieg im Jahresvergleich um 117 %, die konsolidierte Bruttomarge erreichte 75,0 %, und das Betriebsergebnis lag im Quartal bei 63,7 Milliarden USD. Nvidia stellte für das dritte Quartal 108,0 Milliarden USD Umsatz in Aussicht, plus oder minus 2 %, und erklärte, diese Zahl unterstelle überhaupt keine Rechenzentrums-Rechenumsätze aus China. Siehe Nvidias Ergebnisse für das zweite Quartal des Geschäftsjahres 2027, am 26. August 2026 bei der SEC eingereicht.
Diese Zahlen sollte man neben Qualcomms Ziele halten, nicht neben dessen aktuellen Umsatz. Nvidias Betriebsergebnis eines einzigen Quartals (63,7 Milliarden USD) übersteigt die gesamten 40 Milliarden USD an Nicht-Smartphone-Umsatz, die Qualcomm für das Geschäftsjahr 2029 anstrebt, und allein die Umsatzprognose für das dritte Quartal entspricht etwa dem Zweieinhalbfachen von Qualcomms Umsatz der vergangenen zwölf Monate. Diese Lücke schließt ein Design-Win nicht.
Qualcomms gesamte Einnahmen im fiskalischen dritten Quartal 2026 betrugen 9,9 Milliarden US-Dollar. Selbst das ehrgeizige Ziel von über 15 Milliarden US-Dollar für Rechenzentren im fiskalischen Jahr 2029 würde nur einen Bruchteil von Nvidias aktuellen vierteljährlichen Einnahmen aus Rechenzentren ausmachen.
| Wettbewerbsfaktor | Qualcomm | Nvidia |
|---|---|---|
| Kern-KI-Position | Aufstrebender Anbieter von Inferenz und maßgeschneiderten Halbleitern | Dominante Full-Stack-Plattform für beschleunigtes Rechnen |
| Rechenzentrums-Skalierung | Frühe kommerzielle Steigerung | Zehntausende von Millionen Dollar pro Quartal |
| Primäre Stärke | Energieeffiziente Berechnung und Konnektivität | Leistung, Software, Netzwerke und Skalierung |
| Software-Ökosystem | Entwickelt nach Modular-Akquisition | Ausgereiftes CUDA- und CUDA-X-Ökosystem |
| Trainingsfähigkeit | Noch nicht auf Nvidias Niveau bewiesen | Branchenführende Plattform für Grenzmodelle |
| Inferenzstrategie | Spezialisiert, effizient und maßgeschneidert | Breite Plattform, die nahezu alle KI-Workloads abdeckt |
| Hyperscaler-Nutzung | Amazon und andere Multi-Generationen-Engagements | Tiefe Beziehungen über wichtige Clouds |
| Hauptrisiko | Ausführung und Ökosystem-Akzeptanz | Kundenspezifischer Silizium und Kundenkonzentration |
Das Wort Bedrohung muss ebenfalls definiert werden. Qualcomm muss nicht den Umsatz von Nvidia verringern, um eine wettbewerbliche Bedrohung darzustellen. Es kann Nvidia auf mehrere engere Weisen unter Druck setzen:
- Zusätzliche Inferenz-Workloads erfassen.
- AWS Verhandlungsspielraum bei GPU-Preisen geben.
- Nvidias Anteil an zukünftigen Cloud-Investitionen reduzieren.
- In energieeffizienten und speicherintensiven Anwendungsfällen konkurrieren.
- Kundenspezifischen Silizium liefern, der nie für Nvidia verfügbar wird.
- Nvidia in optischer Konnektivität oder Host-Verarbeitung herausfordern.
Die Ausgaben für KI-Infrastruktur wachsen so schnell, dass sowohl Qualcomm als auch Nvidia wachsen können. Das wettbewerbliche Problem ist die Verteilung zukünftiger Branchengewinne, nicht unbedingt eine Nullsummenübertragung bestehender Einnahmen.
Amazon verpflichtet sich weiterhin enorm zu Nvidia
Der klarste Grund, die Qualcomm-Ankündigung nicht zu übertreiben, ist Amazons gleichzeitige Expansion mit Nvidia.
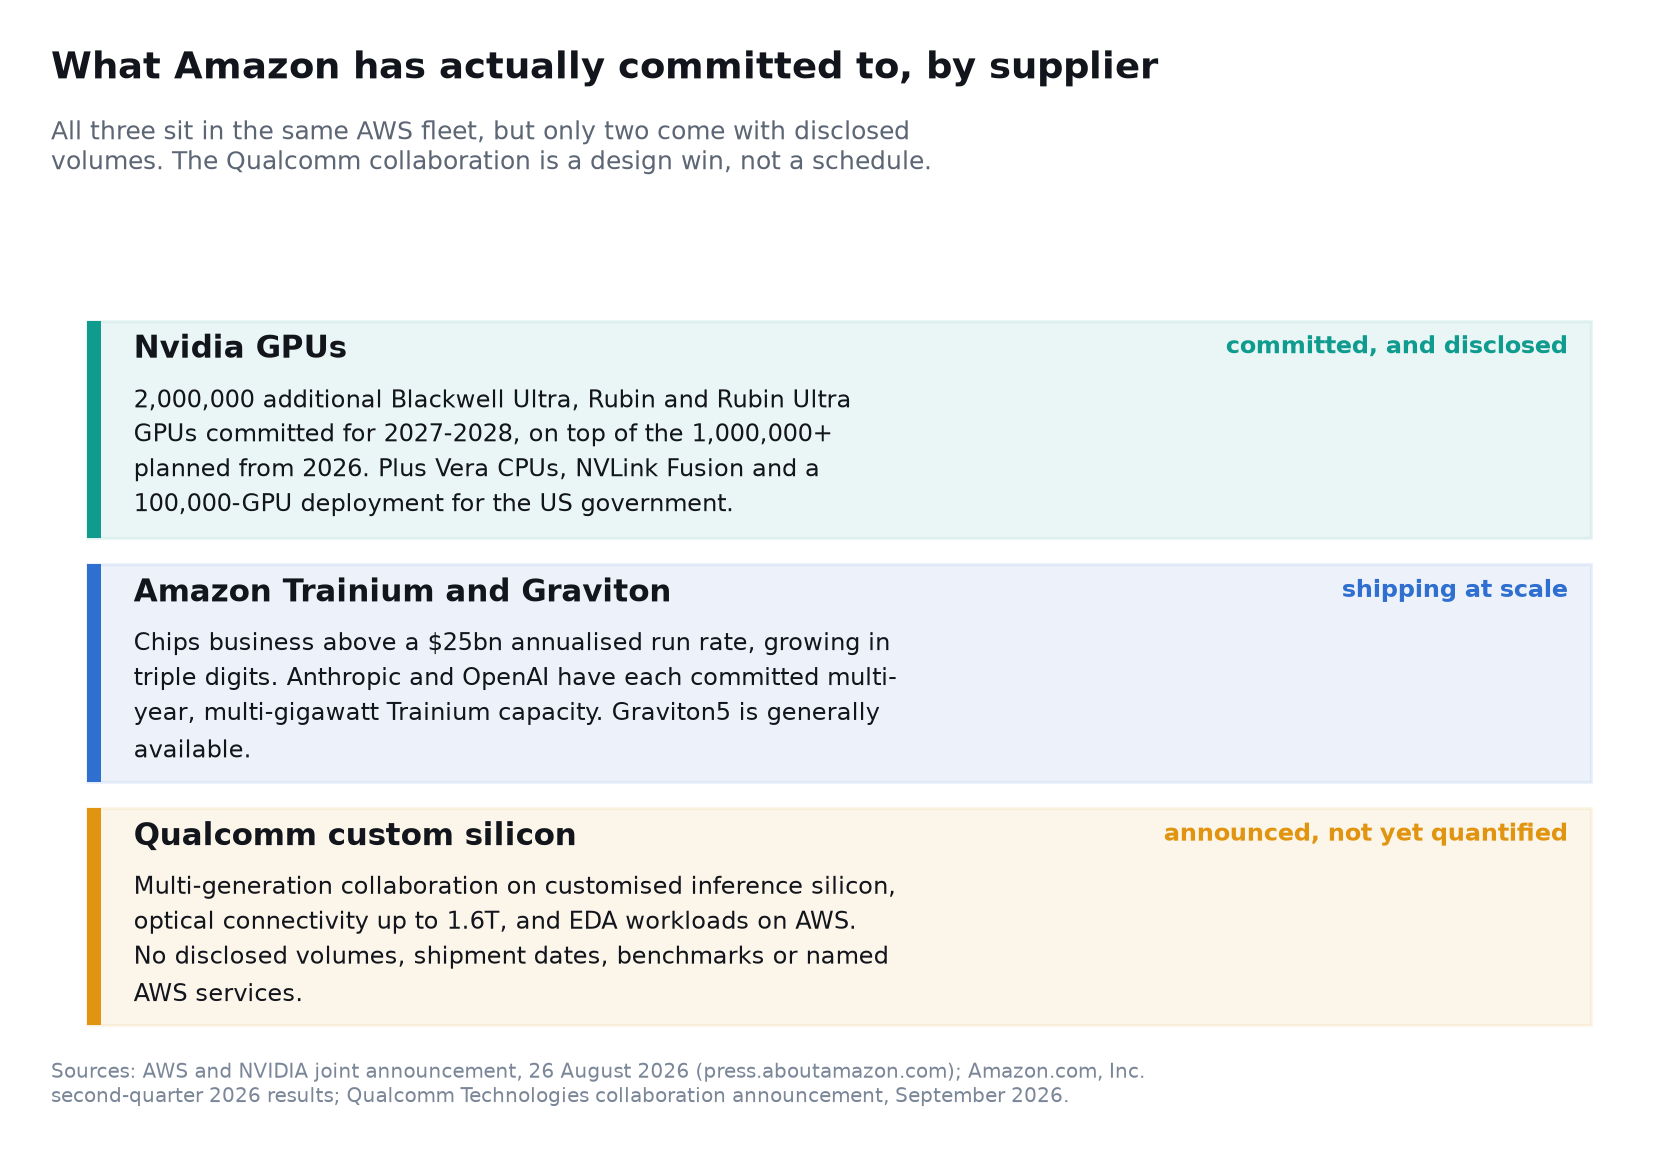
Am 26. August 2026 kündigte AWS Pläne an, zwei Millionen zusätzliche Nvidia Blackwell Ultra, Rubin und Rubin Ultra GPUs während 2027 und 2028 bereitzustellen. Dies folgt einem früheren Plan, mehr als eine Million Nvidia GPUs ab 2026 hinzuzufügen.
Die erweiterte AWS-Nvidia-Zusammenarbeit umfasst ebenfalls:
- Nvidia Vera CPU-Infrastruktur auf AWS.
- NVLink Fusion und Nvidias Hochgeschwindigkeits-Speicher.
- Nvidias Netzwerktechnologie.
- Eine geplante Bereitstellung von 100.000-GPU KI-Infrastruktur für die US-Regierung.
- Nemotron-Modelle über Bedrock und SageMaker.
- GPU-beschleunigte Analytik und Vektor-Indexierung.
- Nvidias physische KI-Plattform für Amazon Robotics.
Das ist nicht das Verhalten eines Kunden, der sich darauf vorbereitet, Nvidia aufzugeben. Amazon baut ein Portfolio von Rechenarchitekturen auf, da kein einzelner Chip wirtschaftlich jede Arbeitslast bedienen kann.
Wahrscheinliche Chip-Hierarchie von Amazon
- Nvidia GPUs: Maximale Flexibilität, Training, fortgeschrittene Inferenz, Robotik und CUDA-abhängige Arbeitslasten.
- AWS Trainium: Von Amazon kontrollierte Trainings- und Inferenzökonomie für große Kunden.
- AWS Graviton: Allgemeine und CPU-intensive agentische Arbeitslasten.
- Qualcomm maßgeschneiderter Silizium: Spezialisierte Inferenz, Serverkomponenten und Konnektivität.
- Andere Handels-Silizium: Zusätzliche CPUs, Beschleuniger, Netzwerk- und Speicherkomponenten.
Der Amazon Qualcomm AI-Chip-Deal validiert daher heterogenes Rechnen, nicht die Überlegenheit von Qualcomm.
Warum Amazon einen weiteren AI-Chip-Partner will
Die Motivationen von Amazon sind sowohl strategisch als auch technisch.
AWS erzielte im zweiten Quartal 2026 einen Umsatz von 42,2 Milliarden US-Dollar, was einem Anstieg von 37 % im Vergleich zum Vorjahr entspricht, während das Betriebsergebnis von AWS 16,6 Milliarden US-Dollar erreichte. Amazon gab an, dass die AI- und Chipgeschäfte jeweils eine jährliche Umsatzrate von über 25 Milliarden US-Dollar überschritten haben. Diese Zahlen erscheinen in Amazons Q2 2026 Ergebnissen.
Die schnelle Nachfrage zwingt Amazon zu hohen Ausgaben. Auf Sicht der vergangenen zwölf Monate stieg der operative Cashflow um 33 % auf 161,4 Milliarden USD, dennoch stand ein freier Cashflow von minus 7,6 Milliarden USD zu Buche, weil die Käufe von Sachanlagen im Jahresvergleich um 66,1 Milliarden USD zunahmen. Anders gesagt: Amazon verwandelt inzwischen praktisch den gesamten operativen Rekord-Cashflow und noch etwas mehr in Infrastruktur — jene Ausgabenfrage, die wir in Amazon Q2 2026: Rechtfertigt das AWS-Wachstum 200 Mrd. USD KI-Investitionen? untersucht haben.
Ein erfolgreicher maßgeschneiderter Chip kann die Wirtschaftlichkeit von Amazon auf verschiedene Weise verbessern:
- Niedrigere Hardwarebeschaffungskosten.
- Reduzierung der Strom- und Kühlkosten.
- Verbesserung der Rack-Auslastung.
- Optimierung von Chips für AWS-Software und interne Arbeitslasten.
- Verringerung der Abhängigkeit von einem einzelnen Anbieter.
- Schutz der Bruttomargen von AWS, während die AI-Nutzung zunimmt.
- Schaffung differenzierter EC2-Produkte.
- Verhandlungsstärke mit Halbleiteranbietern stärken.
Das Geschäftsziele von Amazon besteht nicht darin, einen dauerhaften Chip-Gewinner auszuwählen. Es geht darum, die beste Mischung aus Leistung, Verfügbarkeit und Preis zu liefern, während die Kontrolle über die Wirtschaftlichkeit der Infrastruktur erhalten bleibt.
Der Platzhirsch, den Qualcomm verdrängen muss, heißt Amazon, nicht Nvidia
Die Frage im Titel dieses Artikels — ist Qualcomm eine Bedrohung für Nvidia — ist für den tatsächlich angekündigten Deal der falsche Vergleich. Qualcomm wurde nicht zu AWS geholt, um die GPUs zu ersetzen, die Amazon einkauft. Es wurde in jenen Teil von AWS geholt, den Amazon derzeit selbst beliefert.
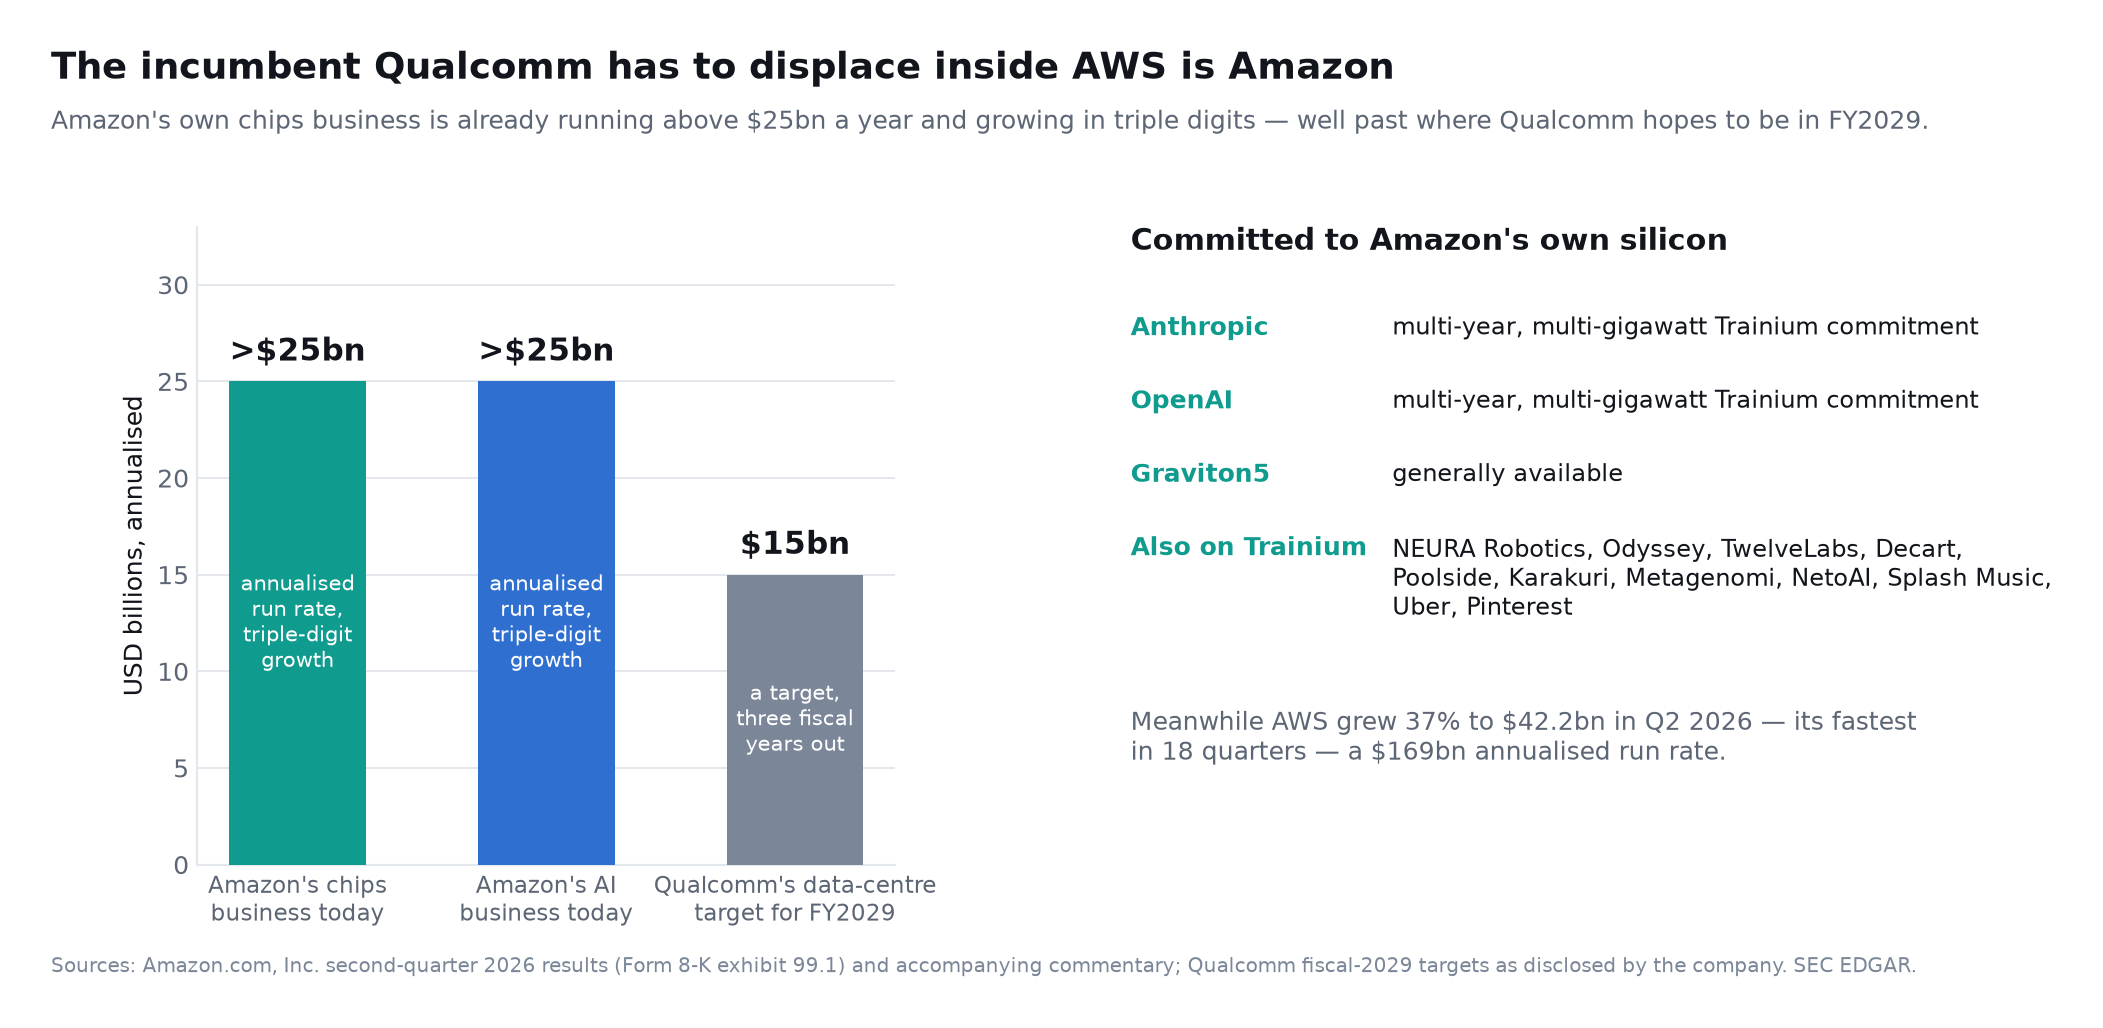
Nach Amazons eigener Offenlegung zum zweiten Quartal 2026 läuft das Chipgeschäft des Konzerns oberhalb einer Jahresrate von 25 Milliarden USD, und das KI-Geschäft läuft oberhalb einer Jahresrate von 25 Milliarden USD, beide mit dreistelligem Wachstum. Amazon nannte die Kunden: Anthropic und OpenAI haben jeweils mehrjährige Zusagen im Gigawatt-Bereich für Trainium gemacht, daneben NEURA Robotics, Odyssey, TwelveLabs, Decart, Poolside, Karakuri, Metagenomi, NetoAI, Splash Music, Uber und Pinterest. Graviton5 ist allgemein verfügbar.
Dem steht Qualcomms erklärter Anspruch gegenüber. Qualcomm strebt für das Geschäftsjahr 2029 mehr als 15 Milliarden USD Rechenzentrumsumsatz an. Amazons internes Siliziumgeschäft hat diese Jahresrate bereits überschritten, bevor die Qualcomm-Kooperation angekündigt wurde — und wächst dabei dreistellig weiter.
Das rückt sowohl die Chance als auch das Risiko zurecht:
- Der adressierbare Anteil ist schmaler, als die Schlagzeile nahelegt. Amazons erste Wahl für interne Inferenz in hohen Stückzahlen ist Trainium, das dem Konzern vollständig gehört und das er gegen die eigene Kapazität einplanen kann. Qualcomm konkurriert um das, was Trainium wirtschaftlich nicht abdeckt.
- Der Kunde ist zugleich der Wettbewerber. AWS entwickelt eigene Beschleuniger, eigene CPUs, eigenes Netzwerk-Silizium und eigene Hypervisor-Entlastung. Jeder Qualcomm-Baustein, der sich innerhalb von AWS bewährt, lehrt Amazon, wie es den nächsten selbst baut.
- Der Kuchen ist jedoch wirklich enorm. AWS wuchs im zweiten Quartal 2026 um 37 % auf 42,2 Milliarden USD — das schnellste Wachstum seit achtzehn Quartalen — was einer Jahresrate von 169 Milliarden USD entspricht, bei einem Segmentbetriebsergebnis von 16,6 Milliarden USD nach 10,2 Milliarden USD im Vorjahr. Selbst ein kleiner, dauerhafter Anteil am Silizium dahinter wäre für Qualcomm bedeutsam.
Daraus folgt die richtige Lesart des Optionsscheins. Amazon hat Qualcomm keine 4 Milliarden USD gezahlt; es hat sich selbst die Option eingeräumt, an Qualcomms Kurspotenzial teilzuhaben, und zwar genau dann, wenn Amazon selbst die Aufträge erteilt. Amazon hat sich eine Kaufoption auf die eigenen Beschaffungsentscheidungen ausgestellt, zu einem Ausübungspreis unter Markt und ohne jede Verpflichtung. Das ist eine ungewöhnlich vorteilhafte Struktur für den Käufer, und man sollte sie als solche verstehen, bevor man sie als Vertrauensbeweis liest.
Die bullische Argumentation für QCOM-Aktien
Der Amazon-Deal stärkt die bullische Argumentation für QCOM auf fünf wichtige Arten.
1. Es validiert Qualcomms Technologie für Rechenzentren
PowerPoint-Roadmaps garantieren keine Kundenakzeptanz. Die anfänglichen Kaufverpflichtungen von Amazon und die Multi-Generationen-Struktur bieten eine bedeutende Drittvalidierung.
Ein Hyperscaler wie AWS stellt hohe Anforderungen an Zuverlässigkeit, Lieferkontinuität, Softwareintegration und Gesamtkosten. Das Bestehen von Amazons technischer und kommerzieller Bewertung erhöht die Glaubwürdigkeit von Qualcomms umfassenderem Rechenzentrumsplan.
2. Es schafft einen Weg über Smartphones hinaus
Qualcomm sieht sich seit langem Bedenken hinsichtlich der Reife des Handymarktes, der Exposition gegenüber China und der Entwicklung interner Modemtechnologie durch Apple gegenüber. Die Einnahmen aus Rechenzentren könnten das Unternehmen in einen schneller wachsenden Markt mit größeren Inhaltsmöglichkeiten diversifizieren.
Die Ziele von Qualcomm für das Geschäftsjahr 2029 umfassen:
- Mehr als 15 Milliarden US-Dollar an Einnahmen aus Rechenzentren.
- 40 Milliarden US-Dollar an Gesamteinnahmen außerhalb von Handys.
- 10 Milliarden US-Dollar an Einnahmen aus dem Automobilsektor.
- Mehr als 14 Milliarden US-Dollar an IoT-Einnahmen.
- Non-GAAP-Gewinne von über 18 US-Dollar pro Aktie.
Dies sind Managementziele, keine Garantien. Dennoch macht Amazon das Ziel für Rechenzentren plausibler als es vor der Ankündigung war.
3. Maßgeschneiderter Silizium kann nachhaltige Einnahmen erzeugen
Ein erfolgreiches Serverprodukt erfordert normalerweise lange Design- und Qualifikationszyklen. Sobald es in großem Maßstab eingesetzt wird, ist ein Austausch schwierig, da die Hardware mit Compilern, Layouts von Rechenzentren, Netzwerken und Betriebssystemsoftware verbunden wird.
Die mehrgenerationale Sprache deutet darauf hin, dass Qualcomm an wiederholten AWS-Upgradezyklen teilnehmen könnte, anstatt einen einmaligen Verkauf zu tätigen.
4. Optische Konnektivität erweitert Qualcomms Möglichkeiten
KI-Cluster benötigen enorme Mengen an Daten, die zwischen Prozessoren, Speicher, Racks und Gebäuden bewegt werden müssen. Mit wachsenden Modellgrößen und Inferenzverkehr kann die Konnektivität ebenso wichtig werden wie der Beschleuniger selbst.
Qualcomms Arbeit an 1,6T optischen Lösungen gibt ihm die Möglichkeit, zusätzliche hochwertige Technologie rund um die Compute-Plattform zu verkaufen. Das könnte den Inhalt pro Bereitstellung erweitern und die Kundenbindung verbessern.
5. QCOMs Bewertung bleibt weit unter dem Marktwert von Nvidia
QCOM schloss am 8. September 2026 bei 174,09 USD — dem Tag der Ankündigung — und am 9. September bei 176,40 USD, was bei 1.050 Millionen ausstehenden Aktien einer Marktkapitalisierung von nahezu 185 Milliarden USD entspricht. Nvidia schloss an denselben beiden Tagen bei 225,73 und 223,67 USD, mit einer Marktkapitalisierung von rund 5,4 Billionen USD, gemäß den zeitgleichen QCOM-Marktdaten und NVDA-Marktdaten.
Der Markt verlangt nicht, dass Qualcomm mit Nvidia mithält, damit QCOM attraktive Renditen erzielt. Ein glaubwürdiges Geschäft mit Rechenzentren im Wert von 15 Milliarden USD könnte die Wachstumszusammensetzung und das Bewertungsmultiple von Qualcomm erheblich verändern.
Wie der Markt die Ankündigung tatsächlich eingepreist hat
Die Reaktion wird häufig als schlichter Kurssprung dargestellt. Der Verlauf des Handelstages ist aufschlussreicher als die Schlagzeile.
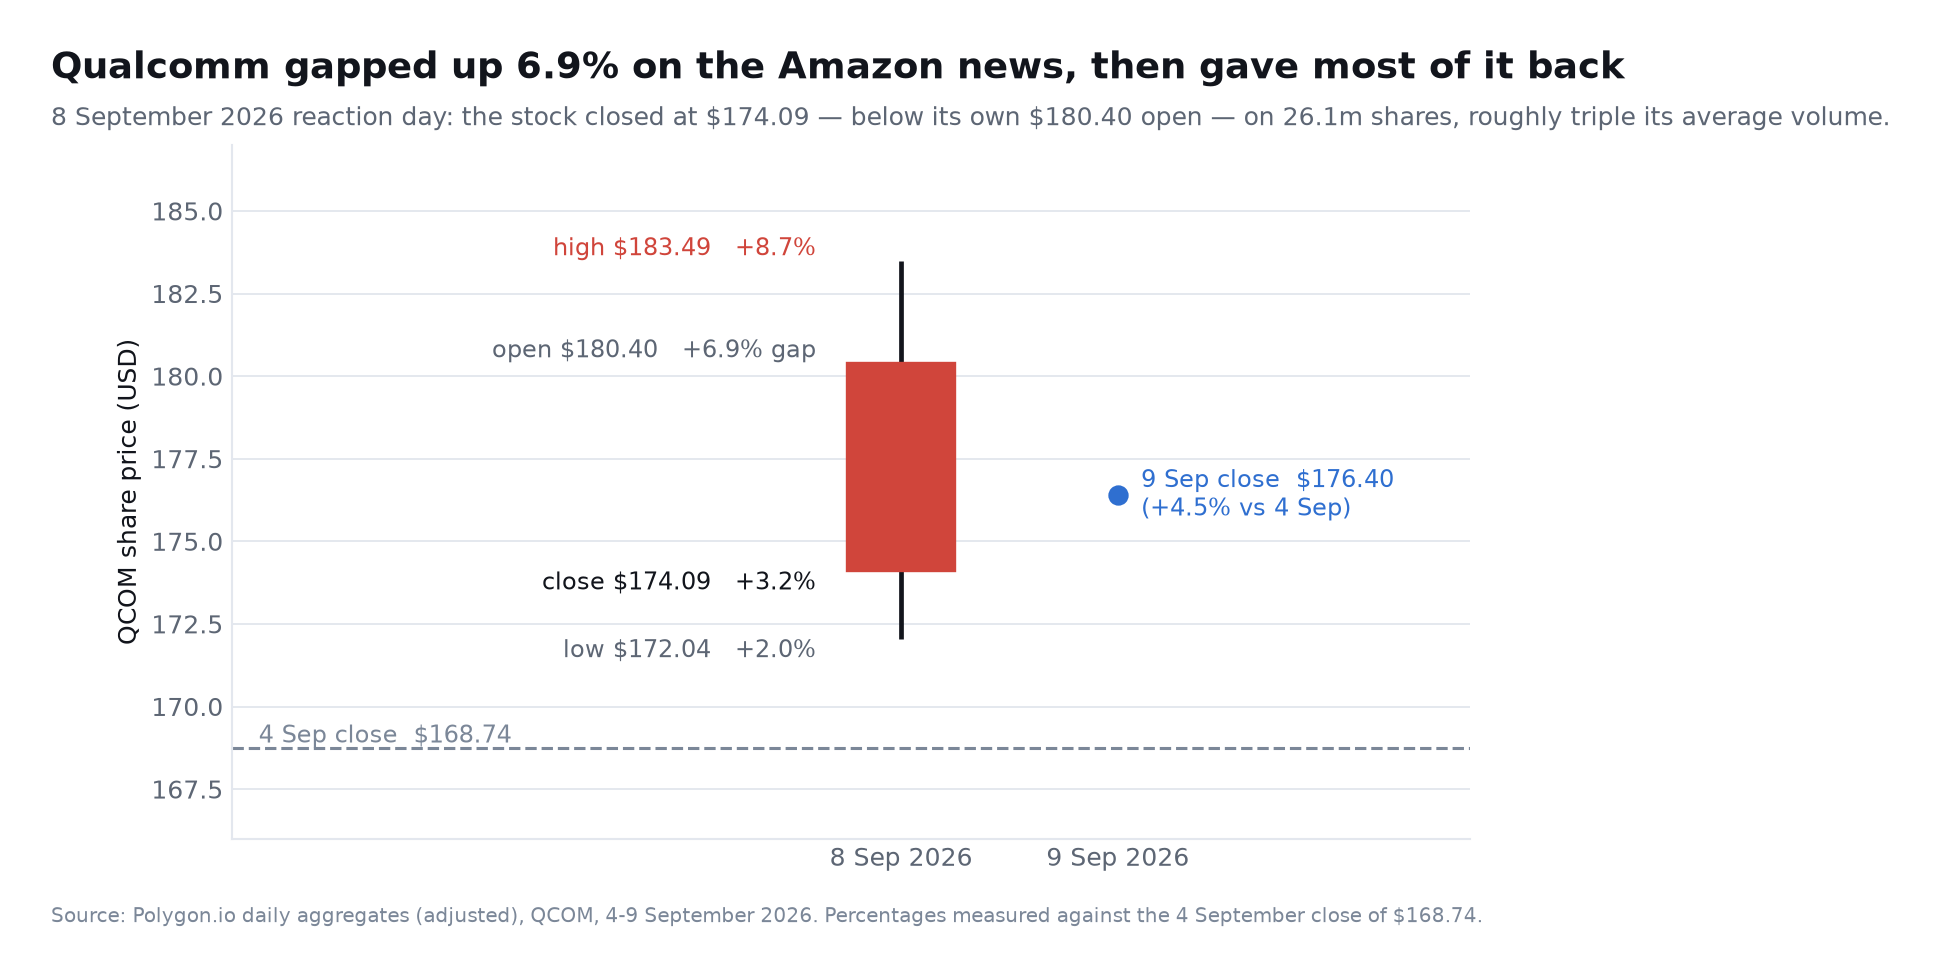
Qualcomm schloss am 4. September bei 168,74 USD, der letzten Sitzung vor der Ankündigung. Am 8. September eröffnete die Aktie bei 180,40 USD — eine Kurslücke von 6,9 % nach oben —, stieg bis auf 183,49 USD (+8,7 %), fiel bis auf 172,04 USD und schloss bei 174,09 USD, ein Plus von 3,2 %, bei 26,1 Millionen gehandelten Aktien. Die Aktie beendete den Tag unter ihrem eigenen Eröffnungskurs: Wer auf die Schlagzeile hin zur Eröffnung kaufte, lag zum Handelsschluss im Minus. Am 9. September schloss sie bei 176,40 USD.
Dieses Muster — Kurslücke, Rückgabe, Teilerholung — zeigt ein Markt, der eine Ankündigung als strategisch echt anerkennt, ihren Umsatz aber noch nicht beziffern kann. Es passt zur Einreichung selbst, die Meilensteine und eine Obergrenze offenlegt, jedoch kein Auftragsbuch.
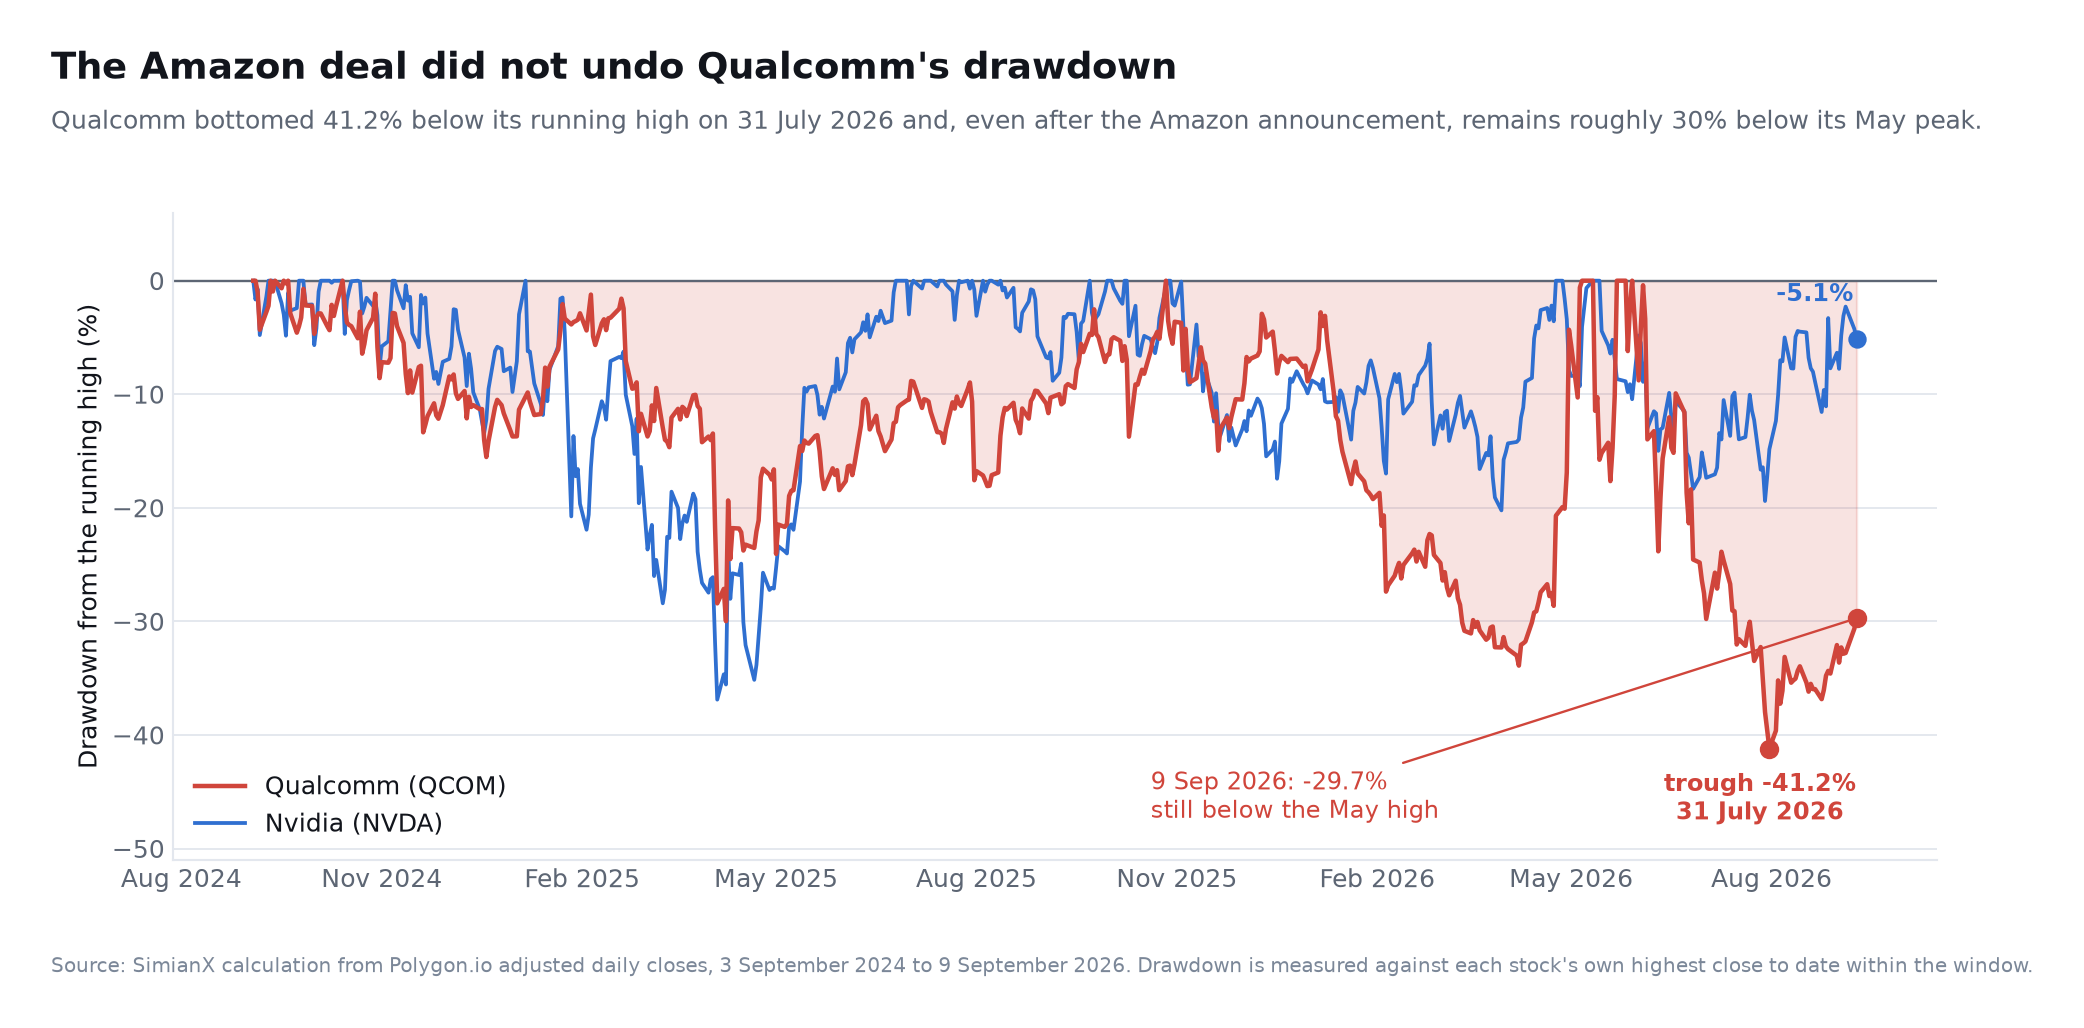
Auch der längere Zeitraum zählt. Gemessen am eigenen laufenden Höchststand erreichte Qualcomm am 31. Juli 2026 einen Tiefpunkt 41,2 % darunter und liegt selbst nach der Amazon-Ankündigung noch rund 30 % unter seinem Höchststand vom Mai 2026. Nvidia notiert im selben Zeitfenster etwa 5 % unter seinem Höchststand. Der Amazon-Deal hat einen Bruchteil eines Kursrückgangs aufgeholt, den eine strategische Partnerschaft allein nie hätte umkehren können. Wie tief Rückgänge bei Halbleitern historisch ausfielen, zeigt Halbleiter-Bärenmärkte: jeder SOX-Absturz von 1995 bis 2026.
Die finanzielle Basis, aus der die Strategie finanziert wird
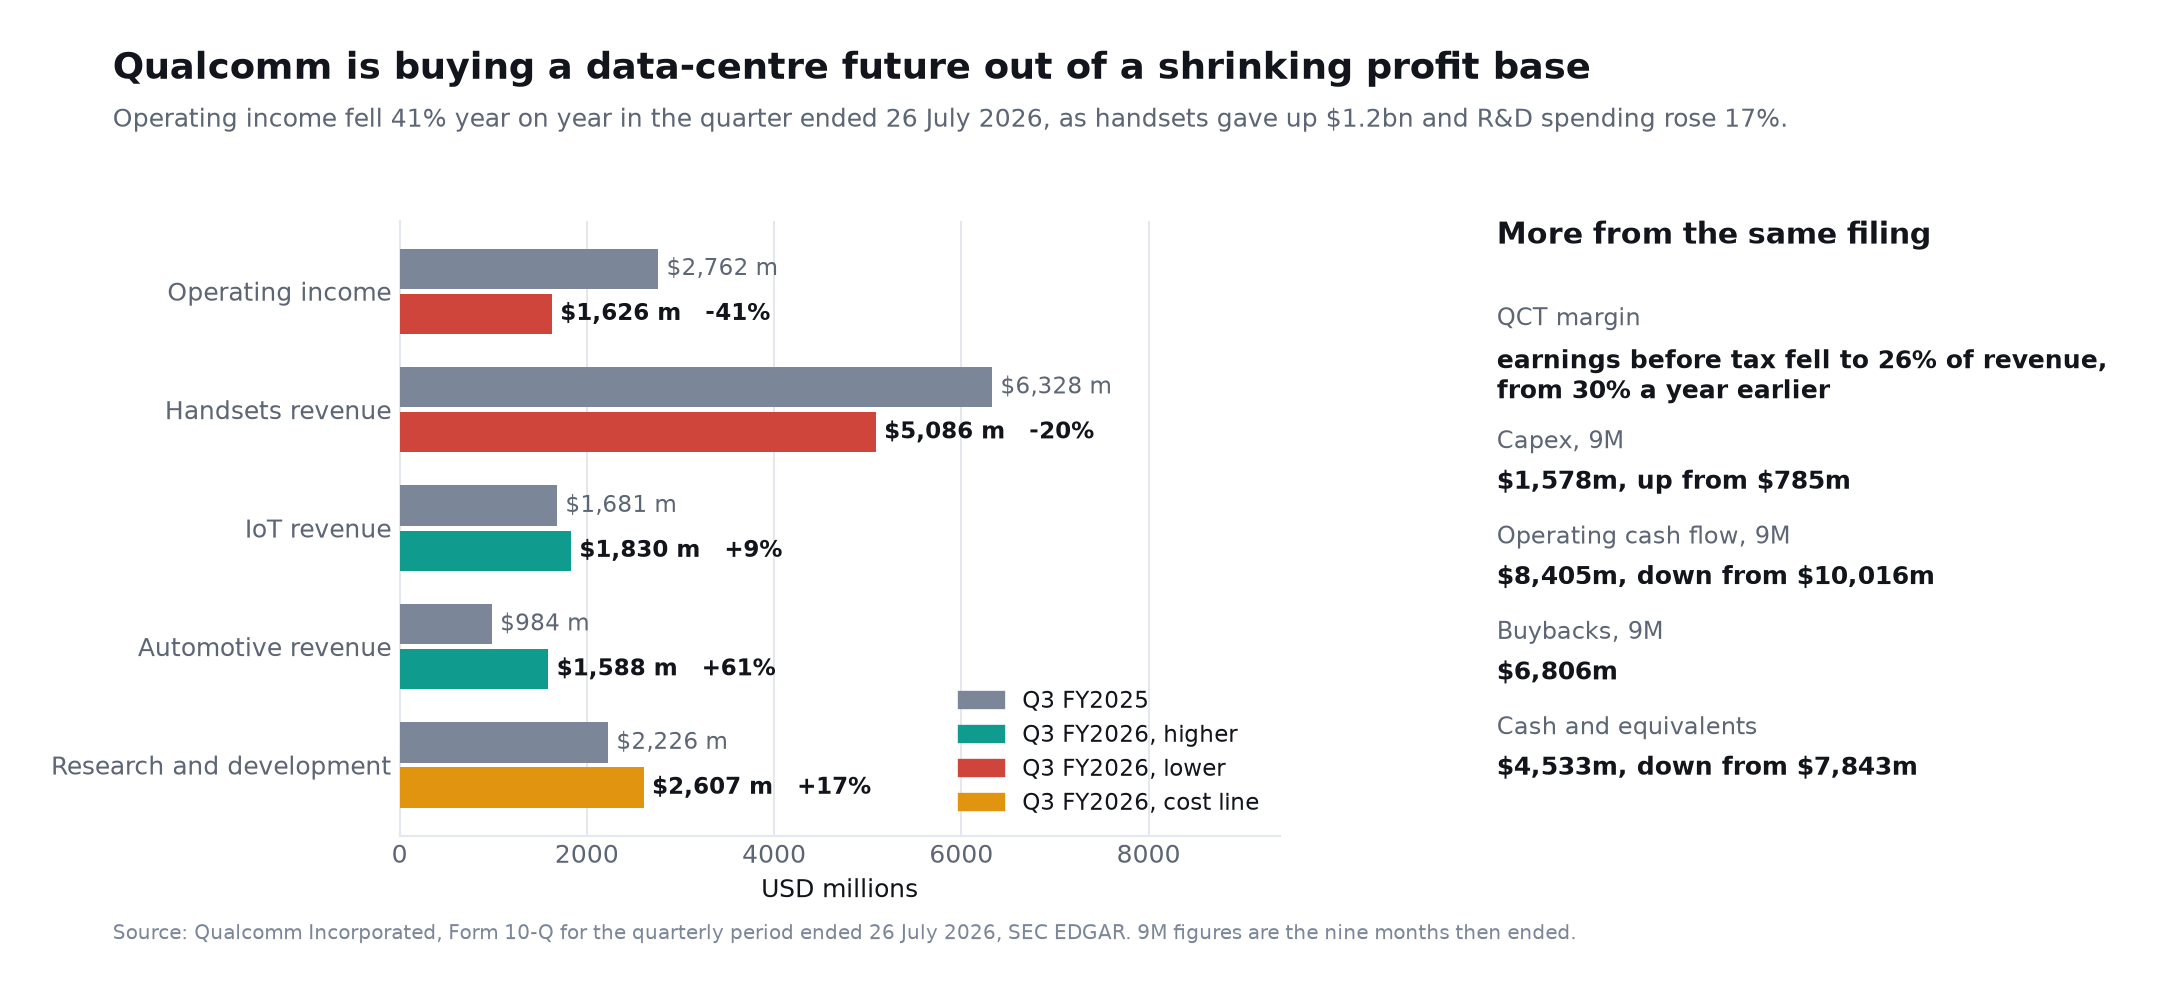
Derselbe Quartalsbericht, der die Übernahmen von Alphawave und Modular offenlegt, zeigt auch, was Qualcomms operatives Geschäft tat, während sie erfolgten. Im Quartal zum 26. Juli 2026:
- Das Betriebsergebnis fiel um 41 % auf 1.626 Millionen USD, von 2.762 Millionen USD im Vorjahr.
- Der Smartphone-Umsatz sank um 1.242 Millionen USD auf 5.086 Millionen USD.
- Forschung und Entwicklung stiegen um 17 % auf 2.607 Millionen USD.
- Das Vorsteuerergebnis von QCT fiel auf 26 % des Umsatzes, von 30 %.
- Automobil (1.588 Millionen USD, plus 604 Millionen) und IoT (1.830 Millionen USD, plus 149 Millionen) wuchsen, aber nicht genug, um die Smartphone-Sparte auszugleichen.
Die Neunmonatszahlen zum Cashflow weisen in dieselbe Richtung: Die Investitionsausgaben verdoppelten sich auf 1.578 Millionen USD von 785 Millionen USD, der operative Cashflow sank auf 8.405 Millionen USD von 10.016 Millionen USD, 6.806 Millionen USD flossen in Aktienrückkäufe, und die liquiden Mittel sanken auf 4.533 Millionen USD von 7.843 Millionen USD.
Nichts davon macht die Rechenzentrumsstrategie falsch. Es benennt aber die Rahmenbedingung, unter der sie steht: Qualcomm finanziert eine mehrjährige, kapitalhungrige Expansion aus einer Gewinnbasis, die derzeit schrumpft — was erklärt, warum es Übernahmen mit Aktien statt mit Bargeld bezahlt hat.
Das Bären-Szenario und was schiefgehen könnte
Die Ankündigung ist strategisch wichtig, aber Investoren sollten die maximale Zahlungsschwelle von 60 Milliarden USD nicht als garantierte Einnahmen kapitalisieren.
Einnahmenzeitpunkt bleibt ungewiss
Spezielle Siliziumlösungen für Rechenzentren können Jahre in Anspruch nehmen, um entworfen, validiert und bereitgestellt zu werden. Der Dragonfly C1000 wird voraussichtlich erst 2028 kommerziell verfügbar sein, und die Amazon-Ankündigung gab nicht bekannt, wann wesentliche Einnahmen beginnen werden.
Kaufmeilensteine sind keine garantierten Verkäufe
Der Warrant wird gegen Meilensteine gewährt, die Zahlungen von bis zu 60 Milliarden Dollar umfassen. Diese Zahl definiert das obere Ende der Anreizstruktur; das bedeutet nicht, dass Amazon eine feste Bestellung über 60 Milliarden Dollar aufgegeben hat.
Software bleibt Nvidias stärkster Schutz
Nvidias CUDA-Plattform umfasst Compiler, optimierte Bibliotheken, Netzwerktechnologien, Modellrahmen, Debugging-Tools und eine große Entwicklergemeinschaft. Die Leistung von Halbleitern allein ist unzureichend, wenn Kunden mit hohen Migrationskosten oder unzuverlässiger Software konfrontiert sind.
Qualcomms Übernahme von Modular könnte seine Softwarebasis verbessern, aber der Aufbau einer produktionsreifen Alternative in Rechenzentrumsgröße erfordert nachhaltige Ausführung.
Amazon hat starke Verhandlungsmacht
AWS ist nicht nur ein Kunde. Es ist ein ausgeklügelter Chip-Designer mit Trainium, Inferentia, Graviton, Nitro und Annapurna Labs. Amazon kann externe Partner nutzen, um technische Lücken zu schließen, während es die Preismacht behält und im Laufe der Zeit mehr Wert internalisiert.
Konzentration könnte ein Risiko werden
Wenn Amazon einen großen Anteil an Qualcomms frühen Rechenzentrumsumsätzen beiträgt, könnten Verzögerungen oder strategische Änderungen bei AWS die Ziele von QCOM erheblich beeinflussen.
Das Smartphone-Geschäft bleibt wichtig
Qualcomms Umsatz im dritten Quartal des Geschäftsjahres 2026 betrug 9,9 Milliarden USD, und die aktuellen Ergebnisse werden weiterhin stark von Smartphones bestimmt. Das Betriebsergebnis dieses Quartals fiel im Jahresvergleich um 41 %, allein die Smartphone-Sparte gab 1,2 Milliarden USD ab. Automobil und IoT wachsen, doch Schwäche im Handset-Geschäft, rückläufige Apple-Umsätze und Beschränkungen am Speichermarkt können den frühen KI-Optimismus weiterhin überwiegen — und ein Rechenzentrumsgeschäft, das groß genug wäre, um das auszugleichen, liegt nach dem eigenen Zeitplan des Unternehmens noch mehrere Jahre entfernt.
Warrants schaffen Verwässerung
Die vollständige Ausübung von 25 Millionen Aktien könnte bestehende Inhaber verwässern. Der wirtschaftliche Kompromiss ist nur dann vorteilhaft, wenn die mit Amazon verbundenen Einnahmen und Gewinne die Kosten dieser Verwässerung übersteigen.
Ein Szenario-Rahmen für Qualcomms AI-Möglichkeiten
Statt die volle Zielvorgabe auf die heutige Bewertung zu übertragen, können Investoren drei Szenarien verwenden.
| Szenario | Ergebnis des Rechenzentrums für das Geschäftsjahr 2029 | Wahrscheinliche Interpretation |
|---|---|---|
| Bärenszenario | 4–7 Milliarden USD | Verzögerungen, begrenzte Softwareakzeptanz und hohe Amazon-Konzentration |
| Basisszenario | 10–15 Milliarden USD | Erfolgreicher AWS-Ausbau plus mehrere zusätzliche Kunden |
| Bullen-Szenario | Mehr als 15 Milliarden USD | Starke Akzeptanz von Inferenz, optische Erfolge und breite Nachfrage von Hyperscalern |
Bärenszenario
Qualcomm liefert maßgeschneiderte Komponenten an Amazon, aber die Bereitstellung verzögert sich und die Margen sind niedriger als erwartet. Nvidia behält eine überwältigende Plattformdominanz, während Trainium die meisten Anforderungen an kundenspezifische Siliziumlösungen von AWS absorbiert.
In diesem Szenario ist der Deal strategisch nützlich, reicht jedoch nicht aus, um die Erträge von Qualcomm zu transformieren.
Basisszenario
Die Bereitstellungen von Amazon nehmen über mehrere Generationen zu, Qualcomm nähert sich seinem Ziel für das Geschäftsjahr 2029, und das Unternehmen gewinnt mindestens zwei bedeutende Rechenzentrums-Kunden hinzu. Automotive, IoT und Lizenzierung generieren weiterhin Cash, während die KI-Infrastruktur die Wachstumszusammensetzung verbessert.
Dieses Szenario könnte eine höhere Bewertung rechtfertigen als die eines reifen Smartphone-Chip-Lieferanten.
Bullen-Szenario
Qualcomm beweist überlegene Token-pro-Watt-Ökonomie für agentische Inferenz, gewinnt bedeutende Inhalte für optische Konnektivität und etabliert ein glaubwürdiges offenes Software-Ökosystem. Amazon wird zu einem Anker und nicht zum einzigen großen Kunden.
Unter diesem Ergebnis entwickelt sich Qualcomm zu einem diversifizierten Computerplattformunternehmen, das Edge-Geräte, Fahrzeuge, Roboter und Rechenzentren umfasst.
Wie Investoren den Amazon Qualcomm KI-Chip-Deal überwachen sollten
Investoren sollten die Ankündigung als Beginn eines Beweisbeschaffungsprozesses betrachten.
Verfolgen Sie die folgenden Indikatoren jedes Quartal:
- Offenlegung der Rechenzentrumsumsätze: Achten Sie auf eine separate Umsatzlinie oder klarere Beitragsabschätzungen.
- Meilensteine beim Amazon-Kauf: Überwachen Sie SEC-Einreichungen auf zusätzliche Warrants oder verbindliche Bestellungen.
- Produktverfügbarkeit: Beobachten Sie, ob AI200, AI250, AI300 und C1000 im Zeitplan bleiben.
- Unabhängige Benchmarks: Priorisieren Sie den Produktions-Token-Durchsatz, die Latenz, die Leistung und die Gesamtkosten.
- Software-Adoption: Überwachen Sie unterstützte Modelle, Frameworks, Entwickler und Cloud-Dienste.
- Kundendiversifizierung: Suchen Sie nach Implementierungen über Amazon hinaus.
- Bruttomarge: Bestimmen Sie, ob das Wachstum der Rechenzentren die Rentabilität von Qualcomm verbessert oder verwässert.
- Kapitalintensität: Verfolgen Sie F&E, Übernahmen, Lagerbestände und Anforderungen an das Betriebskapital.
- Nvidia-Reaktion: Beobachten Sie die Preisgestaltung, Inferenzprodukte, CUDA-Verbesserungen und Partnerschaften im Bereich maßgeschneiderter Halbleiter.
- AWS-Instanzstarts: Die kommerzielle Verfügbarkeit von EC2 wäre stärkere Beweise als eine Designankündigung.
SimianX AI kann bei diesem Prozess helfen, indem es Kursbewegungen, SEC-Einreichungen, Ertragsdaten, Analystenrevisionen und Nachrichtenstimmungen für Qualcomm, Nvidia und Amazon kombiniert. Das Multi-Agenten-Format ist hier nützlich, da die These mehrere Disziplinen überschreitet: Halbleitertechnologie, Finanzmodellierung, Cloud-Kapitalausgaben und Wettbewerbsstrategie.
Investoren sollten dennoch materielle Ansprüche in den Originaleinreichungen überprüfen. KI-generierte Analysen – einschließlich der SimianX-Ausgabe – sollten die Due Diligence ergänzen und nicht ersetzen.
Ist die QCOM-Aktie nach dem Amazon-Deal ein Kauf?
Der Deal verbessert die langfristige Investitionsthese von Qualcomm, macht QCOM jedoch nicht automatisch zu jedem Preis attraktiv.
Eine disziplinierte Entscheidung sollte drei Fragen trennen:
Ist die Strategie für Rechenzentren glaubwürdig?
Nach der Amazon-Ankündigung ist die Antwort glaubwürdiger als zuvor. Erste Verpflichtungen, mehrgenerationale Zusammenarbeit und die Ausübung von Warrants bieten kommerzielle Beweise.
Ist Qualcomm bereits ein bedeutender Konkurrent von Nvidia?
Nein. Qualcomm ist ein aufstrebender Wettbewerber im Bereich Inferenz und kundenspezifische Halbleiter. Nvidia bleibt deutlich größer, profitabler und tiefer im gesamten KI-Software- und Hardware-Stack verankert.
Rechtfertigt die Gelegenheit die Bewertung von QCOM?
Das hängt von der Umsatzsteigerung, den Margen und der Wahrscheinlichkeit ab, die den Zielen für das Geschäftsjahr 2029 zugewiesen wird. Investoren sollten vermeiden, heute für das vollständige Bullenszenario zu zahlen, bevor Produktionsnachweise erscheinen.
Ein praktischer Ansatz ist es, ein Scorecard zu erstellen:
| Frage | Positives Indiz | Warnsignal |
|---|---|---|
| Bestellt Amazon in großem Maßstab? | Neue verbindliche Bestellungen und Ausübung von Warrants | Keine Updates nach der ursprünglichen Ankündigung |
| Ist der Fahrplan pünktlich? | Muster und kommerzielle Systeme starten wie geplant | Wiederholte Produktverzögerungen |
| Verbessert sich die Software? | Mehr Frameworks, Modelle und AWS-Dienste | Schwierige Migrationen und schlechte Auslastung |
| Sind die Margen attraktiv? | Wachstum im Rechenzentrum steigert die Gewinne | Umsatz steigt, aber F&E und Support absorbieren die Gewinne |
| Erweitert sich die Kundenbasis? | Zusätzliche Hyperscaler-Gewinne | Anhaltende Abhängigkeit von Amazon |
| Verliert Nvidia Marktanteile? | Qualcomm gewinnt Produktionsinferenz-Arbeitslasten | Qualcomm bleibt auf experimentelle Systeme beschränkt |
FAQ zum Amazon Qualcomm KI-Chip-Deal
Hat sich Amazon für Qualcomm anstelle von Nvidia entschieden?
Nein. Amazon hat sich für Qualcomm für maßgeschneiderte KI-Inferenz-Halbleiter und Konnektivität entschieden, während gleichzeitig die Beziehung zu Nvidia ausgebaut wird. AWS plant, 2027–2028 zwei Millionen zusätzliche Nvidia-GPUs einzusetzen, zusätzlich zu mehr als einer Million zuvor geplanter GPUs.
Wie viel ist der Amazon Qualcomm-Deal wert?
Die Unternehmen haben keine garantierten Vertragsumsätze offengelegt. Die Warrants-Einreichung von Qualcomm verknüpft die Vesting-Meilensteine mit Käufen und Zahlungen von bis zu 60 Milliarden Dollar, aber dieser maximale Schwellenwert sollte nicht als feste Bestellung betrachtet werden.
Können Qualcomm KI-Chips mit Nvidia GPUs konkurrieren?
Qualcomm könnte in ausgewählten Inferenz-Workloads, in denen Energieeffizienz, Latenz und Gesamtkosten am wichtigsten sind, effektiv konkurrieren. Nvidia behält erhebliche Vorteile im Training von Frontier-Modellen, im allgemeinen beschleunigten Computing, im Networking und im CUDA-Software-Ökosystem.
Was bedeutet der Deal für die QCOM-Aktie?
Er validiert Qualcomms Expansion über Smartphones hinaus und macht das Ziel von mehr als 15 Milliarden Dollar im Geschäftsjahr 2029 für Einnahmen aus Rechenzentren glaubwürdiger. Das langfristige Ergebnis der Aktie hängt weiterhin von Versandzeitpunkten, Margen, Software-Umsetzung und zusätzlichen Kunden ab.
Ist Qualcomm eine ernsthafte langfristige Bedrohung für Nvidia?
Qualcomm wird zu einem ernsthaften Nischen- und kundenspezifischen Halbleiterherausforderer, insbesondere im Bereich Inferenz. Es ist noch keine ernsthafte Bedrohung für Nvidias Gesamteinnahmen oder die Führungsposition in der Full-Stack-Plattform.
Fazit
Der Amazon Qualcomm AI-Chip-Deal ist einer von Qualcomms wichtigsten strategischen Erfolgen seit Jahren. Er validiert die Expertise des Unternehmens im Bereich energieeffizientes Computing, etabliert eine mehrgenerationale Beziehung zu einem führenden Hyperscaler und schafft einen Weg zu bedeutenden Einnahmen aus Rechenzentren.
Aber die Schlagzeile erfordert eine sorgfältige Interpretation. Amazon ersetzt Nvidia nicht. AWS erweitert gleichzeitig seine Nvidia-Bereitstellung um Millionen von GPUs, investiert in Trainium und Graviton und fügt Qualcomm als weiteren spezialisierten Partner hinzu.
Das wahrscheinlichste Ergebnis ist ein heterogener KI-Markt:
- Nvidia bleibt die führende Full-Stack-Plattform.
- Amazon erweitert sein internes Siliziumportfolio.
- Qualcomm konkurriert um kundenspezifische Inferenz und Konnektivität.
- Kunden wählen Architekturen entsprechend der Wirtschaftlichkeit der Workloads.
Für QCOM-Aktionäre muss Qualcomm nicht „das nächste Nvidia“ werden. Es muss die Amazon-Validierung in profitable Lieferungen umwandeln, Produktfristen einhalten, wettbewerbsfähige Software entwickeln und mehr Kunden gewinnen. Wenn es das tut, könnten Rechenzentren die Abhängigkeit von Qualcomm von Smartphones erheblich verringern und eine höhere langfristige Bewertung unterstützen.
Weiterführende Lektüre
- Amazon Q2 2026: Rechtfertigt das AWS-Wachstum 200 Mrd. USD KI-Investitionen?
- AMD-Aktie 2026: 6,7 Mrd. USD Rechenzentrumsquartal gegen Nvidias 75 Mrd.
- Nvidias Hugging-Face-Deal 2026: 12,9 Mrd. USD zum 86-fachen Umsatz
- TSMC-Aktie 2026: Warum Nvidia seine Fertigung noch nicht ersetzen kann
- SK-Hynix-Aktie steigt um 8 %: Ist der KI-Superzyklus real?
- Cerebras-Aktie 2026: KI-Chip-Boom gegen Bruttomargenrisiko
- Halbleiter-Bärenmärkte: jeder SOX-Absturz von 1995 bis 2026
- Amazon im Klub der 3 Billionen USD: die vollständige Chronik
Quellen
- Qualcomm Incorporated, Formular 8-K vom 8. September 2026 (Punkt 3.02, Amazon-Optionsschein) - SEC EDGAR
- Qualcomm Incorporated, Quartals- und Zwischenberichte - Formular 10-Q zum dritten Geschäftsquartal 2026, Gegenleistung für Alphawave und Modular, ausstehende Aktien
- Qualcomm kündigt eine generationsübergreifende Produktkooperation mit Amazon an - Qualcomm Technologies, September 2026
- Qualcomm stellt seine Rechenzentrums-Roadmap für das Zeitalter agentischer KI vor - Dragonfly C1000, AI300 und High Bandwidth Compute, Juni 2026
- NVIDIA Corporation, Formular 8-K vom 26. August 2026 (Punkt 2.02, Ergebnisse des zweiten Quartals des Geschäftsjahres 2027) - SEC EDGAR
- AWS und NVIDIA liefern 2 Millionen zusätzliche GPUs und Infrastruktur der nächsten Generation - Amazon-Pressezentrum, 26. August 2026
- Amazon Ergebnisse zum zweiten Quartal 2026 - AWS-Umsatz, Jahresraten für Chips und KI, Trainium-Zusagen, Investitionsausgaben
- QCOM-Marktdaten und NVDA-Marktdaten - Schlusskurse und Marktkapitalisierung
- Polygon.io - bereinigte Tagesdaten für die Berechnungen zum Reaktionstag und zum Kursrückgang
Verwenden Sie SimianX AI, um QCOM, NVDA und AMZN durch Echtzeitnachrichten, fundamentale Daten, SEC-Einreichungen und technische Signale zu verfolgen. Behandeln Sie die Plattform als Forschungsunterstützung, überprüfen Sie kritische Informationen unabhängig und konsultieren Sie einen qualifizierten Finanzberater, bevor Sie Anlageentscheidungen treffen.


