 Von Muke
SK Hynix-Aktie steigt um 8 %: Beginnt der KI-Speichersuperzyklus gerade erst?
Aktualisiert am 29. Oktober 2026 — unten ergänzt sind die Zahlen zum dritten Quartal 2026 (28. Oktober), der Plan, 2026 rund 100 Billionen Won an die Aktionäre zurückzugeben, und die Kursreaktion; die Analyse vom September folgt unverändert.
Kurze Antwort: SK Hynix meldete am 28. Oktober 2026 Rekordzahlen für das dritte Quartal: einen Umsatz von 104,6 Billionen Won (+32 % zum Vorquartal, +328 % zum Vorjahr) und ein Betriebsergebnis von 83,3 Billionen Won, eine Betriebsmarge von 79,7 % — beides über den LSEG SmartEstimates von 98,3 und 76,7 Billionen Won (Form 6-K). Zugleich legte das Unternehmen die Aktionärsvergütung für 2026 auf rund 100 Billionen Won fest — mindestens 30 Billionen Won Bardividenden und mindestens 60 Billionen Won Aktienrückkäufe mit Einziehung —, darunter eine Dividende von 20.000 Won je Aktie für das dritte Quartal und ein neuer Rückkauf über 20 Billionen Won (Form 6-K). Die Seouler Aktie stieg am Berichtstag um 10,9 % auf 1.487.000 Won und schloss am 29. Oktober bei 1.526.000 Won — weiterhin 48 % unter dem Rekord von 2.919.000 Won vom 22. Juni, aber 134 % im Plus seit Jahresbeginn; das Nasdaq-ADR (
SKHY) schloss am 28. Oktober bei 164,70 $ (+13,3 %). Bei DRAM liegt SK Hynix hinter Samsung auf Platz zwei, bei HBM weiterhin auf Platz eins.
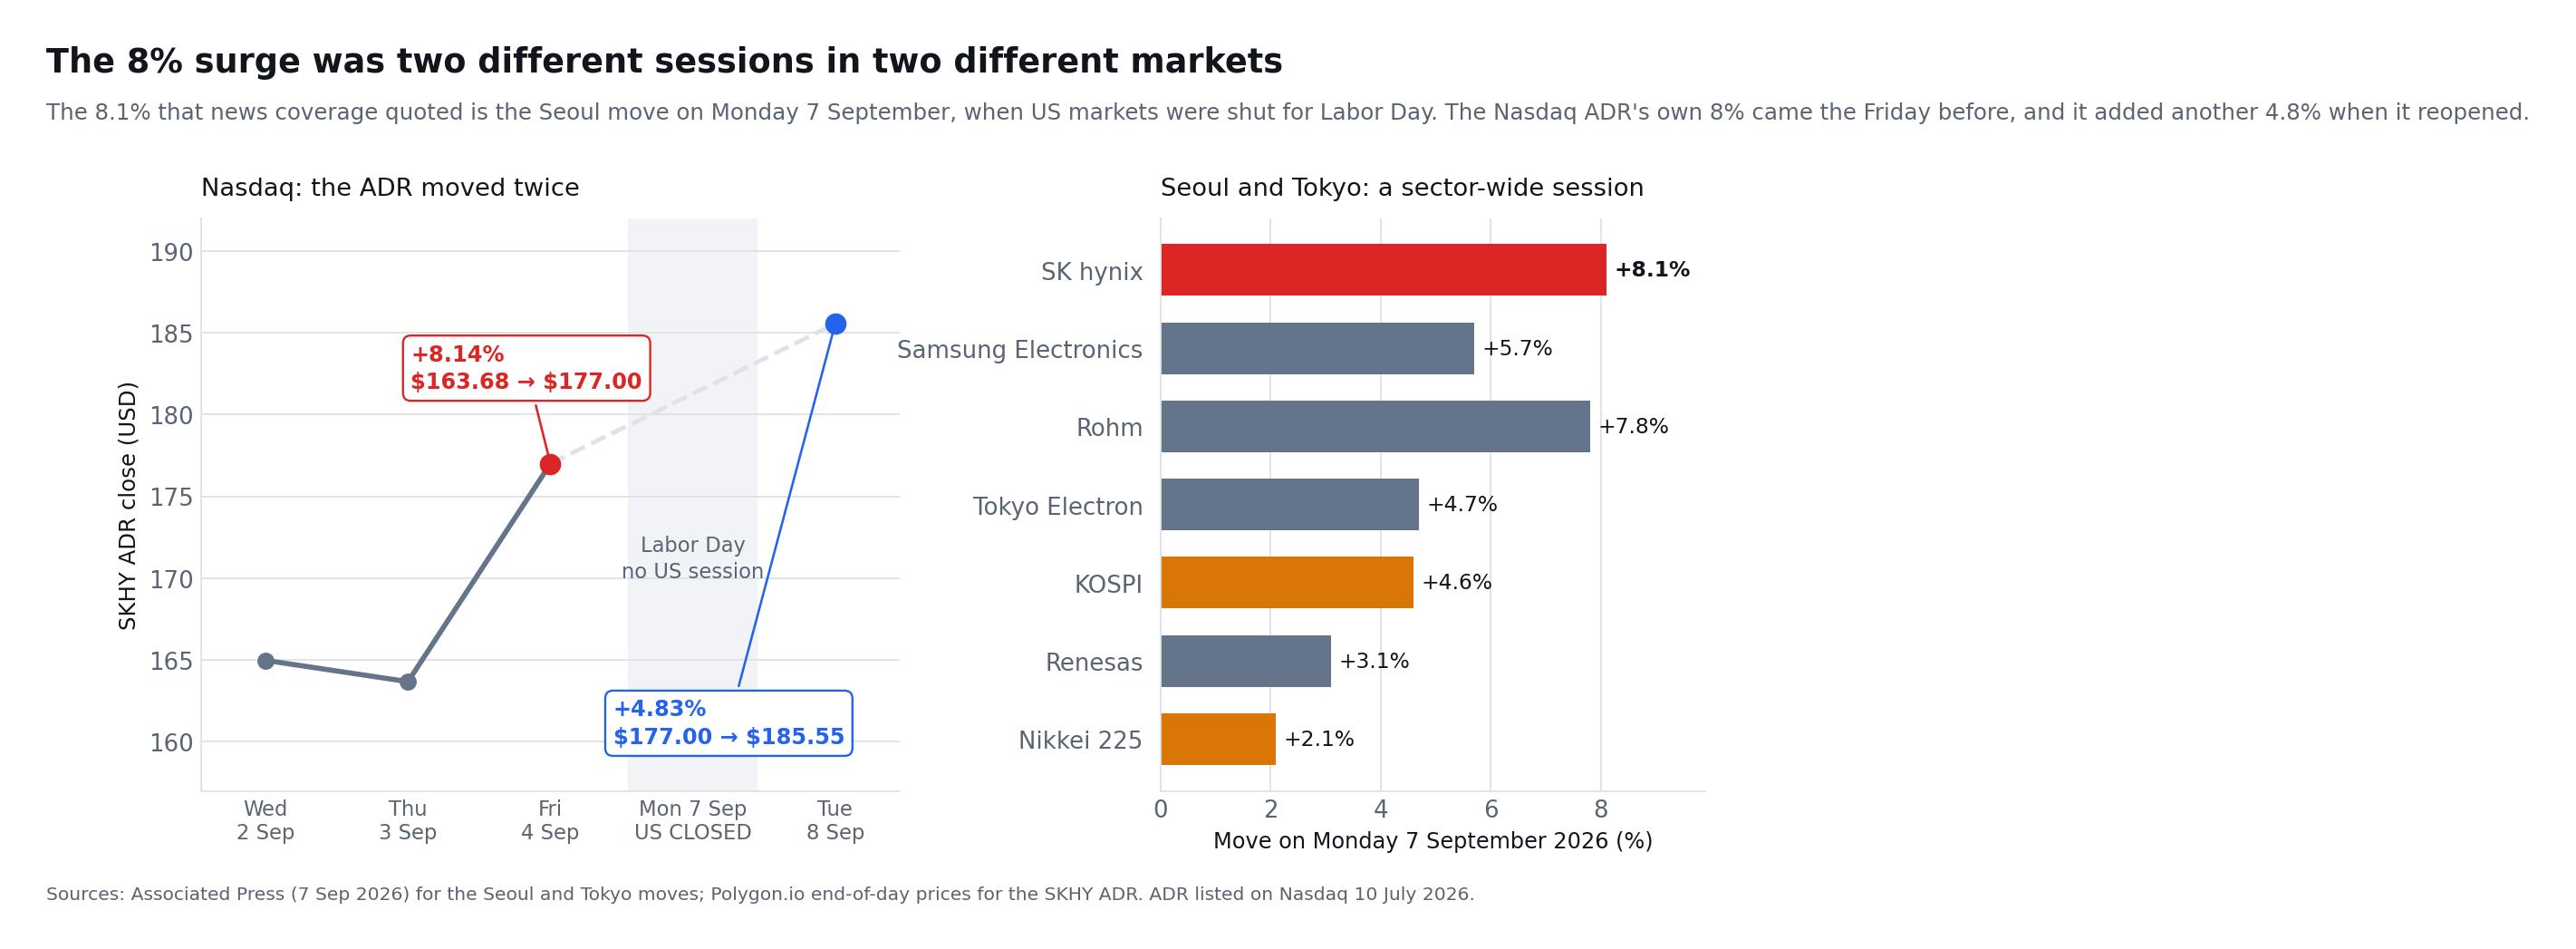
Die SK Hynix-Aktie stieg am Montag, dem 7. September 2026, um mehr als 8 % — in Seoul. Diese Unterscheidung wiegt schwerer, als sie klingt, denn die US-Märkte waren an diesem Tag wegen des Labor Day geschlossen. Die in Korea notierten Aktien schlossen laut offiziellem Schlusskurs bei 1.783.000 Won, 8,3 % über den 1.647.000 Won des Vortags; aus dieser Seouler Sitzung stammen die in den meisten Agenturmeldungen zitierten 8,1 %. Associated Press
Die an der Nasdaq notierten American Depositary Shares folgten ihrem eigenen Takt. SKHY schloss am Freitag, dem 4. September, bei 177,00 $ und damit 8,14 % über den 163,68 $ vom Vortag; als der US-Handel am Dienstag, dem 8. September, wieder öffnete, kamen weitere 4,83 % auf 185,55 $ hinzu. Der vielfach wiederholte „8-%-Anstieg" besteht also aus zwei getrennten Sitzungen an zwei getrennten Märkten — und wer die Schlagzeile am Montag las, konnte das ADR an diesem Tag überhaupt nicht kaufen.
Der Anstieg war Teil einer breiteren Rallye im Halbleitersektor und nicht das Ergebnis einer isolierten Unternehmensmeldung. Samsung Electronics legte 5,7 % zu, Koreas KOSPI sprang 4,6 % auf 6.995,39 und Japans Nikkei 225 gewann 2,1 % auf 66.399,84. Rohm stieg 7,8 %, Tokyo Electron 4,7 % und Renesas 3,1 %. Die neue Begeisterung für zunehmend speicherintensive KI-Modelle bestärkte die Vorstellung, dass Hochbandbreiten-Speicher — HBM — einer der wichtigsten Engpässe in der globalen KI-Lieferkette bleibt.
Aber eine starke Handelssitzung beweist nicht, dass der Zyklus unbegrenzt fortgesetzt wird. SK Hynix erzielt außergewöhnliche Gewinne, versendet HBM4, gibt Kapital an die Aktionäre zurück und profitiert von einer engen DRAM-Versorgung. Gleichzeitig gewinnt Samsung Marktanteile zurück, Micron erweitert die HBM-Lieferungen, die Investitionsausgaben steigen und die Aktie von SK Hynix hat bereits enorme Kursgewinne verbucht.
Für Investoren, die SimianX AI nutzen, um Echtzeit-Fundamentaldaten, Marktstimmung und technische Signale zu studieren, ist die zentrale Frage nicht mehr, ob KI mehr Speicher benötigt. Es ist, ob die Nachfrage nach KI-Speicher schnell genug wachsen kann, um die heutigen Gewinne, neue Kapazitäten und erhöhte Erwartungen der Investoren zu unterstützen.
SK Hynix Quartalszahlen 2025–2026
| Quartal (Veröffentlichung) | Umsatz | Betriebsergebnis | Betriebsmarge | Nettogewinn | Seouler Schlusskurs am Veröffentlichungstag |
|---|---|---|---|---|---|
| Q1 2025 (24. Apr. 2025) | KRW17.64tn | KRW7.44tn | 42% | KRW8.11tn | −1.5% |
| Q2 2025 (24. Juli 2025) | KRW22.23tn | KRW9.21tn | 41% | KRW7.00tn | +0.2% |
| Q3 2025 (29. Okt. 2025) | KRW24.45tn | KRW11.38tn | 47% | KRW12.60tn | +7.1% |
| Q4 2025 (28. Jan. 2026) | KRW32.83tn | KRW19.17tn | 58% | KRW15.25tn* | +5.1% |
| Q1 2026 (23. Apr. 2026) | KRW52.58tn | KRW37.61tn | 72% | KRW40.35tn | +0.2% |
| Q2 2026 (29. Juli 2026) | KRW79.32tn | KRW60.54tn | 76% | KRW93.92tn | −9.6% |
| Q3 2026 (28. Okt. 2026) | KRW104.62tn | KRW83.33tn | 80% | KRW39.78tn | +10.9% |
Quellen: Quartalsmitteilungen von SK hynix (1Q25, 2Q25, 3Q25, GJ 2025/4Q25, 1Q26, 2Q26). \Der Nettogewinn für Q4 2025 ist der Nettogewinn des Gesamtjahres 2025 (42,95 Billionen Won) abzüglich der ersten drei Quartale. SK hynix veröffentlicht seine Zahlen vor Handelsbeginn in Seoul; die Kursspalte zeigt daher den KRX-Schlusskurs dieses Tages gegenüber dem Vortagesschluss (Yahoo Finance).*
SK Hynix Aktie seit der Nasdaq-ADR-Notierung
| Datum | Ereignis | Seouler Schlusskurs (000660) | Nasdaq-ADR-Schlusskurs (SKHY) |
|---|---|---|---|
| 30. Dez. 2025 | Letzter Schlusskurs 2025 | KRW651,000 | — |
| 22. Juni 2026 | Rekordschlusskurs | KRW2,919,000 | — |
| 10. Juli 2026 | ADR startet an der Nasdaq | KRW2,180,000 | $168.01 |
| 29. Juli 2026 | Zahlen zum Q2 2026 | KRW1,401,000 (−9.6%) | $126.79 (tiefster ADR-Schlusskurs) |
| 18. Aug. 2026 | Referenzkurs des Rückkaufs (siehe unten) | KRW1,662,000 | — |
| 7. Sept. 2026 | Rallye in Seoul, während die US-Börsen wegen des Labor Day geschlossen waren | KRW1,783,000 (+8.3%) | — |
| 9. Sept. 2026 | Höchster ADR-Schlusskurs | KRW1,856,000 | $198.63 |
| 28. Okt. 2026 | Zahlen zum Q3 2026 und Plan über 100 Bio. Won | KRW1,487,000 (+10.9%) | $164.70 (+13.3%) |
| 28.–29. Okt. 2026 | Aktuell | KRW1,526,000 (29. Okt.) | $164.70 (28. Okt.) |
Seouler Schlusskurse: Yahoo Finance (000660.KS). ADR-Schlusskurse: Yahoo Finance, abgeglichen mit Nasdaq.
Was beide Tabellen zusammen zeigen:
- Das dritte Quartal hat das Muster „Gewinn rauf, Aktie runter“ durchbrochen. Das Betriebsergebnis ist nun in jedem der letzten sechs Quartale gestiegen und hat sich vom ersten Quartal 2025 bis zum dritten Quartal 2026 mehr als verelffacht. Vor Oktober war die Aktie ausgerechnet auf den besten Bericht gefallen (−9,6 % am 29. Juli, dem Tag der 76-%-Marge); der Q3-Bericht mit deutlicherem Übertreffen der Erwartungen und einem Rückgabeplan über 100 Billionen Won brachte dagegen +10,9 %, auch wenn die Aktie noch 48 % unter dem Juni-Rekord liegt.
- Das ADR ist wieder nahe an seinem ersten Schlusskurs. Mit 164,70 $ lag es am 28. Oktober 2 % unter dem Debüt-Schlusskurs vom 10. Juli (168,01 $), 17 % unter dem Hoch vom 9. September und 10,5 % über dem Ausgabepreis von 149 $.
- Die DRAM-Rangfolge und die HBM-Führung gelten beide weiterhin. Die 2Q26-Tabelle von TrendForce sieht SK Hynix bei DRAM mit 24,9 % auf Platz zwei hinter Samsung mit 39,4 %, während Counterpoint dem Unternehmen 50 % des HBM-Umsatzes zuschreibt — die Analyse unten erklärt, warum beides stimmt. Samsungs eigenen Kursverlauf und seine Zahlen verfolgt unsere Samsung-Aktie im Überblick, den breiteren Ausverkauf in Seoul unsere Chronik des KOSPI-Crashs.
SK Hynix Q3 2026: Zahlen und der Rückgabeplan über 100 Billionen Won
SK hynix veröffentlichte die vorläufigen Zahlen zum dritten Quartal am 28. Oktober 2026 vor Handelsbeginn in Seoul und reichte sie am selben Tag bei der SEC ein. Der Umsatz überschritt erstmals in einem einzigen Quartal 100 Billionen Won.
| Konzern, K-IFRS (vorläufig) | Q3 2026 | Q2 2026 | Q3 2025 | LSEG SmartEstimate |
|---|---|---|---|---|
| Umsatz | KRW104.62tn | KRW79.32tn | KRW24.45tn | KRW98.34tn |
| Betriebsergebnis | KRW83.33tn | KRW60.54tn | KRW11.38tn | KRW76.72tn |
| Betriebsmarge | 79.7% | 76.3% | 46.6% | — |
| Ergebnis vor Steuern | KRW50.71tn | KRW122.71tn | KRW14.79tn | — |
| Nettogewinn | KRW39.78tn | KRW93.92tn | KRW12.60tn | — |
Quellen: SK hynix, Form 6-K mit den vorläufigen Zahlen (28. Oktober 2026); die Schätzungen sind LSEG SmartEstimates laut CNBC.
Der Umsatz übertraf die Schätzung um 6,4 %, das Betriebsergebnis um 8,6 %. Der Nettogewinn fiel gegenüber dem zweiten Quartal um 58 %, und zwar wegen Posten unterhalb des Betriebsergebnisses: Im zweiten Quartal lag das Ergebnis vor Steuern rund 62 Billionen Won über dem Betriebsergebnis, im dritten Quartal rund 32,6 Billionen Won darunter. Die vorläufige Mitteilung schlüsselt diese nicht operativen Posten nicht auf — ein Grund mehr, das Geschäft an der Betriebsmarge statt am Nettogewinn zu messen.
In der Telefonkonferenz sagte das Management laut CNBC, die durchschnittlichen DRAM-Verkaufspreise seien gegenüber dem zweiten Quartal um einen Prozentsatz im oberen Zwanzigerbereich gestiegen und die Auslieferungen von Server-DDR5 um mehr als 40 %; HBM4 werde HBM3E im vierten Quartal sowohl bei den Auslieferungen als auch beim Umsatz überholen, während die Fabrik M15X in Cheongju hochfährt; und langfristige Verträge mit 14 Großkunden deckten inzwischen mehr als die Hälfte der Kapazität für 2027 und 2028 ab. Das Unternehmen erwartet, dass die Nachfrage nach Speicher das Angebot vorerst weiter übersteigt, und will die Investitionen im nächsten Jahr deutlich erhöhen.
Der Rückgabeplan über 100 Billionen Won
| Bestandteil (Geschäftsjahr 2026) | Betrag | Einzelheiten |
|---|---|---|
| Gesamte Aktionärsvergütung | ≈KRW100tn | Schrittweise umgesetzt bis zum Zahltag der Jahresdividende für 2026 |
| Bardividenden | ≥KRW30tn | Q3-Dividende von 20.000 Won je Aktie (10.000 Won regulär + 10.000 Won Sonderdividende aus Kioxia-Gewinnen), insgesamt rund 14,1 Billionen Won; Stichtag 30. November 2026 |
| Rückkäufe und Einziehung | ≥KRW60tn | Einschließlich des Programms über 40 Billionen Won vom August 2026, abgeschlossen am 21. Oktober: 23.693.272 Aktien zu durchschnittlich 1.688.426 Won |
| Neuer Rückkauf (Beschluss 28. Okt.) | KRW20tn | 29. Oktober 2026 bis 28. Januar 2027; rund 10 Billionen Won zur Aktionärsvergütung (Einziehung) und rund 10 Billionen Won für Aktienvergütung von Mitarbeitern und Führungskräften |
| Zielquote | >50% des FCF | Kumulierter freier Cashflow 2025–2027 |
Quellen: Form-6-K-Meldungen von SK hynix vom 28. Oktober 2026 zum Rückgabeplan, zur Bardividende und zum neuen Rückkauf sowie vom 26. Oktober zum abgeschlossenen Rückkauf über 40 Billionen Won.
Vom Rückkaufteil von mindestens 60 Billionen Won sind 40 Billionen Won erledigt und rund 10 Billionen Won durch das neue Programm abgedeckt; den Rest legt der Vorstand per Quartalsbeschluss fest. SK hynix will den Großteil seiner Kioxia-Beteiligungsgewinne als Sonderdividende in zwei Tranchen ausschütten, mit der Q3-Dividende und mit der Jahresdividende für 2026, deren Höhe nach dem Jahresabschluss feststeht. Zwei Vorbehalte für die Rechnung je Aktie: Die Hälfte des neuen Rückkaufs über 20 Billionen Won ist für Mitarbeitervergütung bestimmt und verringert die Aktienzahl daher nicht, und das August-Programm zahlte im Schnitt 1.688.426 Won je Aktie, rund 10 % über dem Schlusskurs vom 29. Oktober. Was in der Telefonkonferenz zu Solidigm gesagt wurde, dessen IPO-Prüfung gestoppt bleibt, steht in unserem Solidigm-IPO-Tracker.
Was hat den Anstieg der SK Hynix-Aktie um 8 % verursacht?
Der Anstieg von SK Hynix am 7. September scheint von mehreren sich gegenseitig verstärkenden Entwicklungen getrieben worden zu sein:
- Eine globale Erholung bei Halbleiter- und KI-Infrastrukturaktien.
- Erneuter Optimismus hinsichtlich der Rechenanforderungen fortschrittlicher KI-Modelle.
- Hinweise darauf, dass die DRAM-Bestände ungewöhnlich niedrig bleiben.
- Steigende Preise für konventionellen Serverspeicher.
- Starke Nachfrage nach HBM3E, HBM4 und Hochkapazitäts-Servermodulen.
- Ein kürzlich angekündigtes Aktienrückkaufprogramm im Wert von 40 Billionen KRW.
- Größerer Zugang für internationale Investoren nach der Nasdaq-ADR-Notierung von SK Hynix.
Die Associated Press berichtete die Bewegungen in Seoul und Tokio unmittelbar: SK Hynix legte 8,1 % zu und Samsung 5,7 %, während Halbleiteraktien an beiden Märkten anzogen. Der gleichzeitige Anstieg von Samsung, japanischen Ausrüstern und dem KOSPI zeigt, dass die Bewegung eine breite Neubewertung des KI-Hardware-Trades widerspiegelte und nicht etwas, das an jenem Tag speziell SK Hynix betraf.
Diese Unterscheidung ist wichtig. Ein unternehmensspezifischer Katalysator – wie die Qualifikation eines großen Kunden oder ein Gewinnupgrade – kann den geschätzten zukünftigen Cashflow verändern. Eine branchenweite Rallye könnte hingegen ein verändertes Risikoverhalten, Positionierung oder Momentum widerspiegeln. In diesem Fall gab es unterstützende fundamentale Entwicklungen, aber Investoren sollten vermeiden, den gesamten Gewinn einer einzigen Produktankündigung zuzuschreiben.
Die 8% Rallye war ein Vertrauensbeweis in den KI-Speicherzyklus, nicht der definitive Beweis, dass die langfristigen Erträge von SK Hynix um 8% gestiegen sind.
Verändert eine Handelssitzung die Investmentthese?
Nicht von sich aus. Die Investmentthese muss weiterhin an vier Variablen getestet werden:
- HBM-Nachfrage: Wie viele KI-Beschleuniger werden Hyperscaler einsetzen?
- Marktanteil: Kann SK Hynix seine Führungsposition gegenüber Samsung und Micron verteidigen?
- Preise: Werden Engpässe bestehen bleiben, wenn neue Kapazitäten hinzukommen?
- Kapitaleffizienz: Kann das Unternehmen expandieren, ohne zukünftige Renditen zu gefährden?
Die tägliche Bewegung der Aktie ist nützlich als Stimmungsindikator. Sie ist kein Ersatz für das Studium der Ertragsqualität, Produktqualifikationen, Kundenkonzentration und Investitionen in Sachanlagen.
Warum Hochbandbreiten-Speicher für Künstliche Intelligenz wichtig ist
KI-Beschleuniger können enorme Mengen an Berechnungen durchführen, benötigen jedoch schnellen Zugriff auf Modellparameter, Trainingsdaten und Zwischenresultate. Traditionelle Speicherarchitekturen können einen Engpass schaffen: Der Prozessor kann möglicherweise zusätzliche Arbeit leisten, muss jedoch auf Daten warten.
HBM adressiert dieses Problem, indem mehrere DRAM-Chips vertikal gestapelt und der Speicher nahe an der GPU oder dem Beschleuniger platziert wird. Tausende von Verbindungen ermöglichen es, Daten mit viel größerer Bandbreite zu bewegen als herkömmliche Speicheranordnungen.
| Speichermerkmal | Warum es für KI wichtig ist |
|---|---|
| Hohe Bandbreite | Liefert Daten schneller an GPUs und benutzerdefinierte Beschleuniger |
| Große Kapazität | Unterstützt größere Modelle und längere Inferenzkontexte |
| Energieeffizienz | Reduziert den Stromverbrauch für die Datenübertragung |
| Fortschrittliches Packaging | Platziert Speicher nahe an Rechenkomponenten |
| Thermische Leistung | Hilft dichten KI-Systemen, zuverlässig zu arbeiten |
| Anpassung | Ermöglicht die Optimierung des Speichers für spezifische Beschleuniger |
Das Training großer Modelle ist nur eine Quelle der Nachfrage. Die KI-Inferenz kann ebenfalls erheblich Speicher verbrauchen, insbesondere wenn Anwendungen viele Benutzer bedienen, lange Kontexte aufrechterhalten oder agentische Workflows bereitstellen, die wiederholt Informationen abrufen.
Das erweitert die Marktchancen. Die Nachfrage nach KI-Speicher ist zunehmend verbunden mit:
- Modelltrainingsclustern.
- Verbraucher- und Unternehmensinferenz.
- Cloud-KI-Diensten.
- Benutzerdefinierten Beschleunigern, die von Hyperscalern entwickelt wurden.
- Hochkapazitäts-CPU-Server-Speicher.
- Unternehmens-SSD-Laufwerken.
- Edge- und Automobil-KI-Systemen.
Micron hat erklärt, dass KI die Infrastruktur von Rechenzentren über Beschleuniger-Racks hinaus umgestaltet. Steuerungsebene-Server, Kontextspeicher und allgemeine Serversysteme können alle mehr DRAM und NAND benötigen. Dies schafft einen potenziellen Spillover-Effekt, bei dem KI nicht nur die HBM-Preise, sondern auch die Nachfrage nach herkömmlichem Speicher unterstützt.
SK Hynix’ Wettbewerbsvorteil bei HBM
SK Hynix wurde zum frühen Marktführer im aktuellen HBM-Zyklus, indem es starke DRAM-Technologie, Advanced-Packaging-Kompetenz und enge Zusammenarbeit mit führenden KI-Beschleuniger-Kunden kombinierte.
Sein Vorteil basiert nicht nur auf einer Spezifikation. Erfolgreiche HBM-Produktion erfordert Kompetenz über mehrere Ebenen:
- Herstellung von hochwertigen DRAM-Die.
- Stapeln mehrerer Die, ohne sie zu beschädigen.
- Verwaltung von Wärme, Verzug und Stromverbrauch.
- Akzeptable Ausbeuten im kommerziellen Maßstab.
- Koordination des Basisdies mit Partnern aus der Logik-Fertigung.
- Bestehen langer Kundenqualifikationsprozesse.
- Zuverlässige Lieferung während schneller Plattformhochläufe.
Der MR-MUF-Packaging-Prozess von SK Hynix ist zu einem wichtigen Teil dieser Fertigungskapazität geworden. Das Unternehmen gibt an, dass die Technik eine effektive Wärmeableitung bietet und Verzug kontrolliert, während sie die Verbindungen zwischen gestapelten Dies schützt.
HBM4 und HBM4E erweitern die Technologie-Roadmap
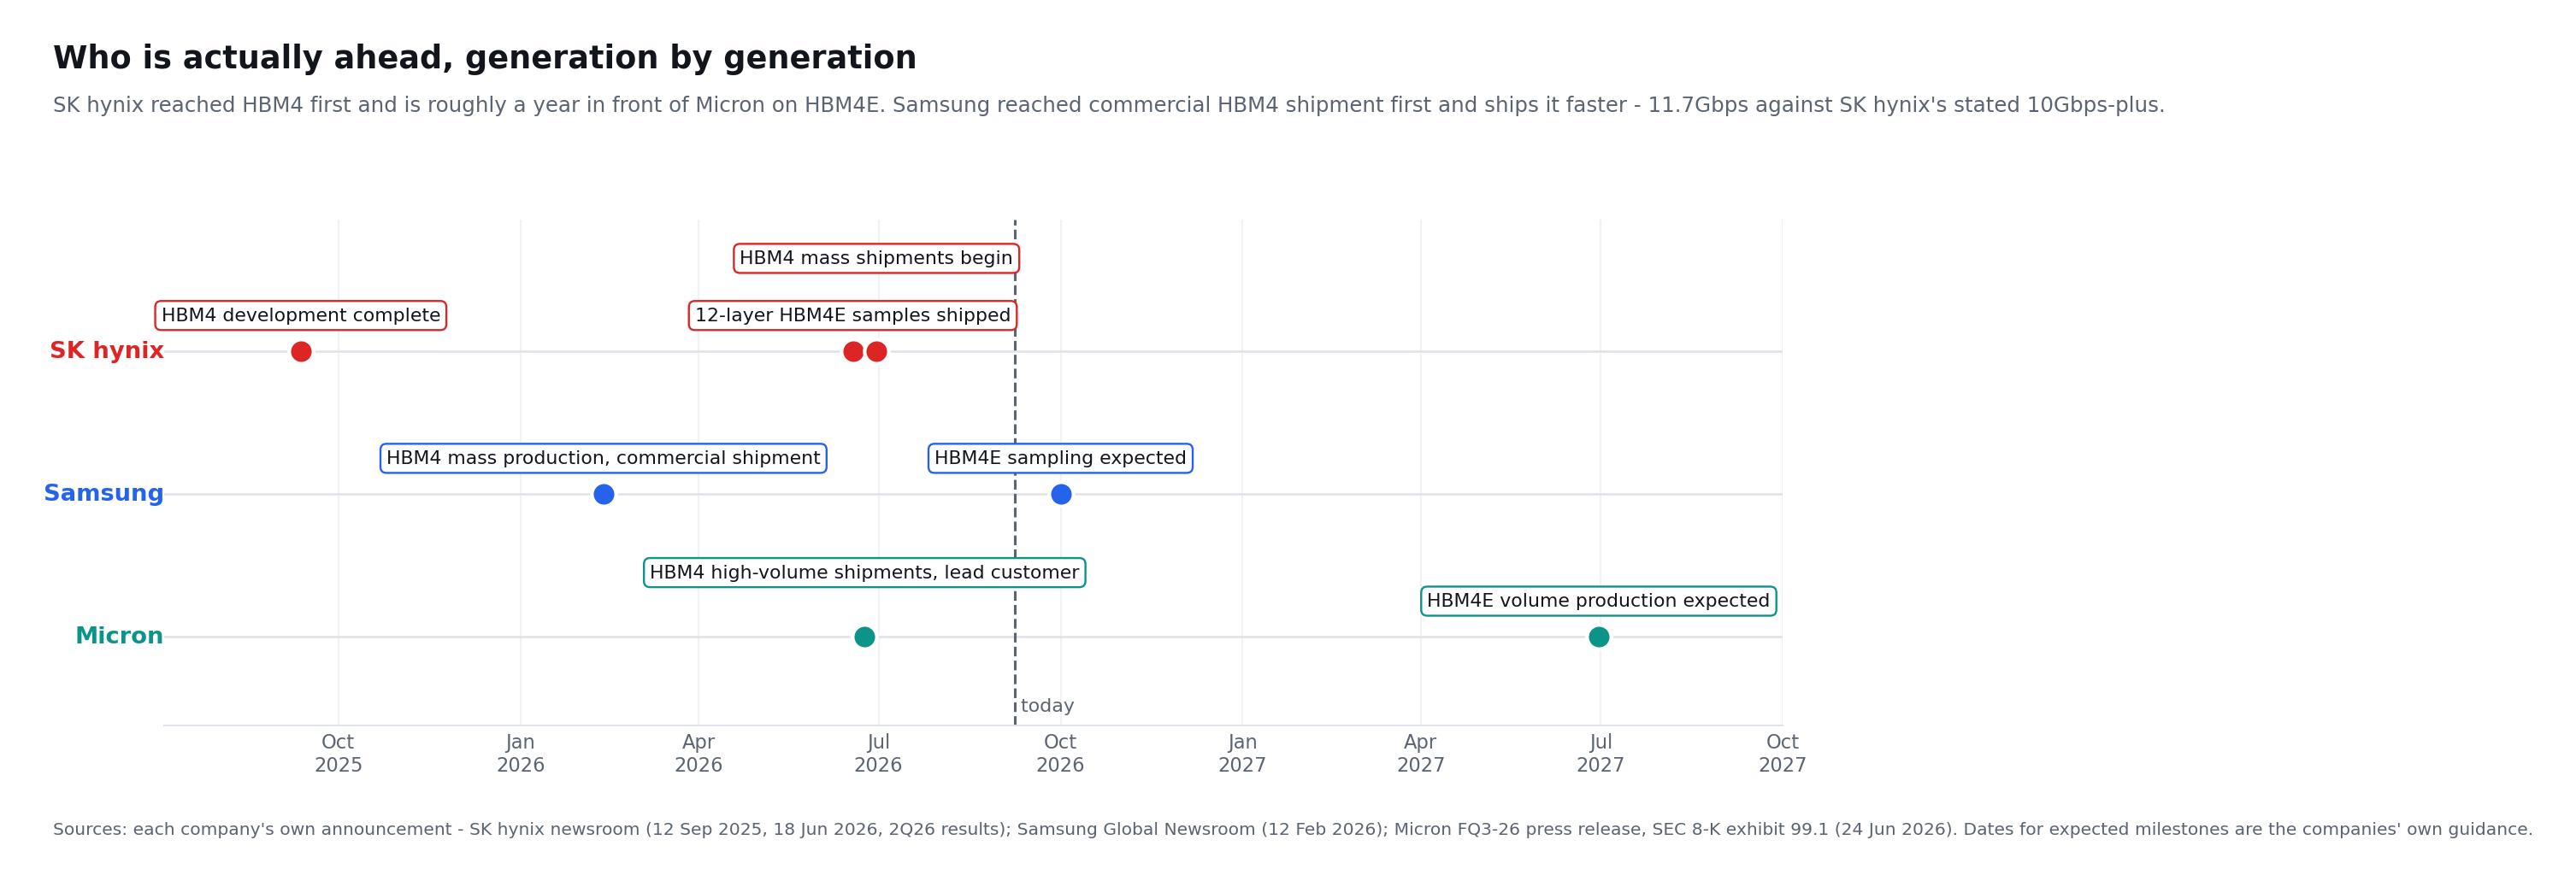
SK Hynix hat die HBM4-Entwicklung am 12. September 2025 abgeschlossen und die Massenproduktion vorbereitet. Nach Angaben des Unternehmens verdoppelt HBM4 die Zahl der Ein-/Ausgangsanschlüsse gegenüber der Vorgängergeneration auf 2.048 und verbessert die Energieeffizienz um mehr als 40 %. Es erreichte Betriebsgeschwindigkeiten von über 10 Gigabit pro Sekunde und Pin gegenüber einem JEDEC-Standard von 8 Gbps und soll die KI-Dienstleistung dort, wo es eingesetzt wird, um bis zu 69 % verbessern.
Das Unternehmen begann im zweiten Quartal 2026 mit massenhaften Lieferungen von HBM4 und plant, die Produktion in der zweiten Hälfte zu erhöhen. Es hat auch 12-lagige HBM4E-Muster an wichtige Kunden im Juni 2026 versendet.
Das getestete HBM4E-Produkt bietet Berichten zufolge:
- Eine Höchstgeschwindigkeit von 16 Gbps pro Pin.
- Mehr als 20 % höhere Energieeffizienz als die vorherige Generation.
- Ein um 17 % verbesserter Wärmewiderstand gegenüber HBM4.
- 48 GB Kapazität in einem 12-lagigen Stapel, mit Advanced MR-MUF.
Diese Erfolge unterstützen die optimistische Einschätzung, da sie zeigen, dass SK Hynix sich nicht ausschließlich auf seine HBM3E-Position verlässt. Es versucht, seine Fertigungs- und Kundenvorteile in die nächsten beiden Produktgenerationen zu übertragen.
Rekordgewinne bestätigen einen echten Geschäftsboom
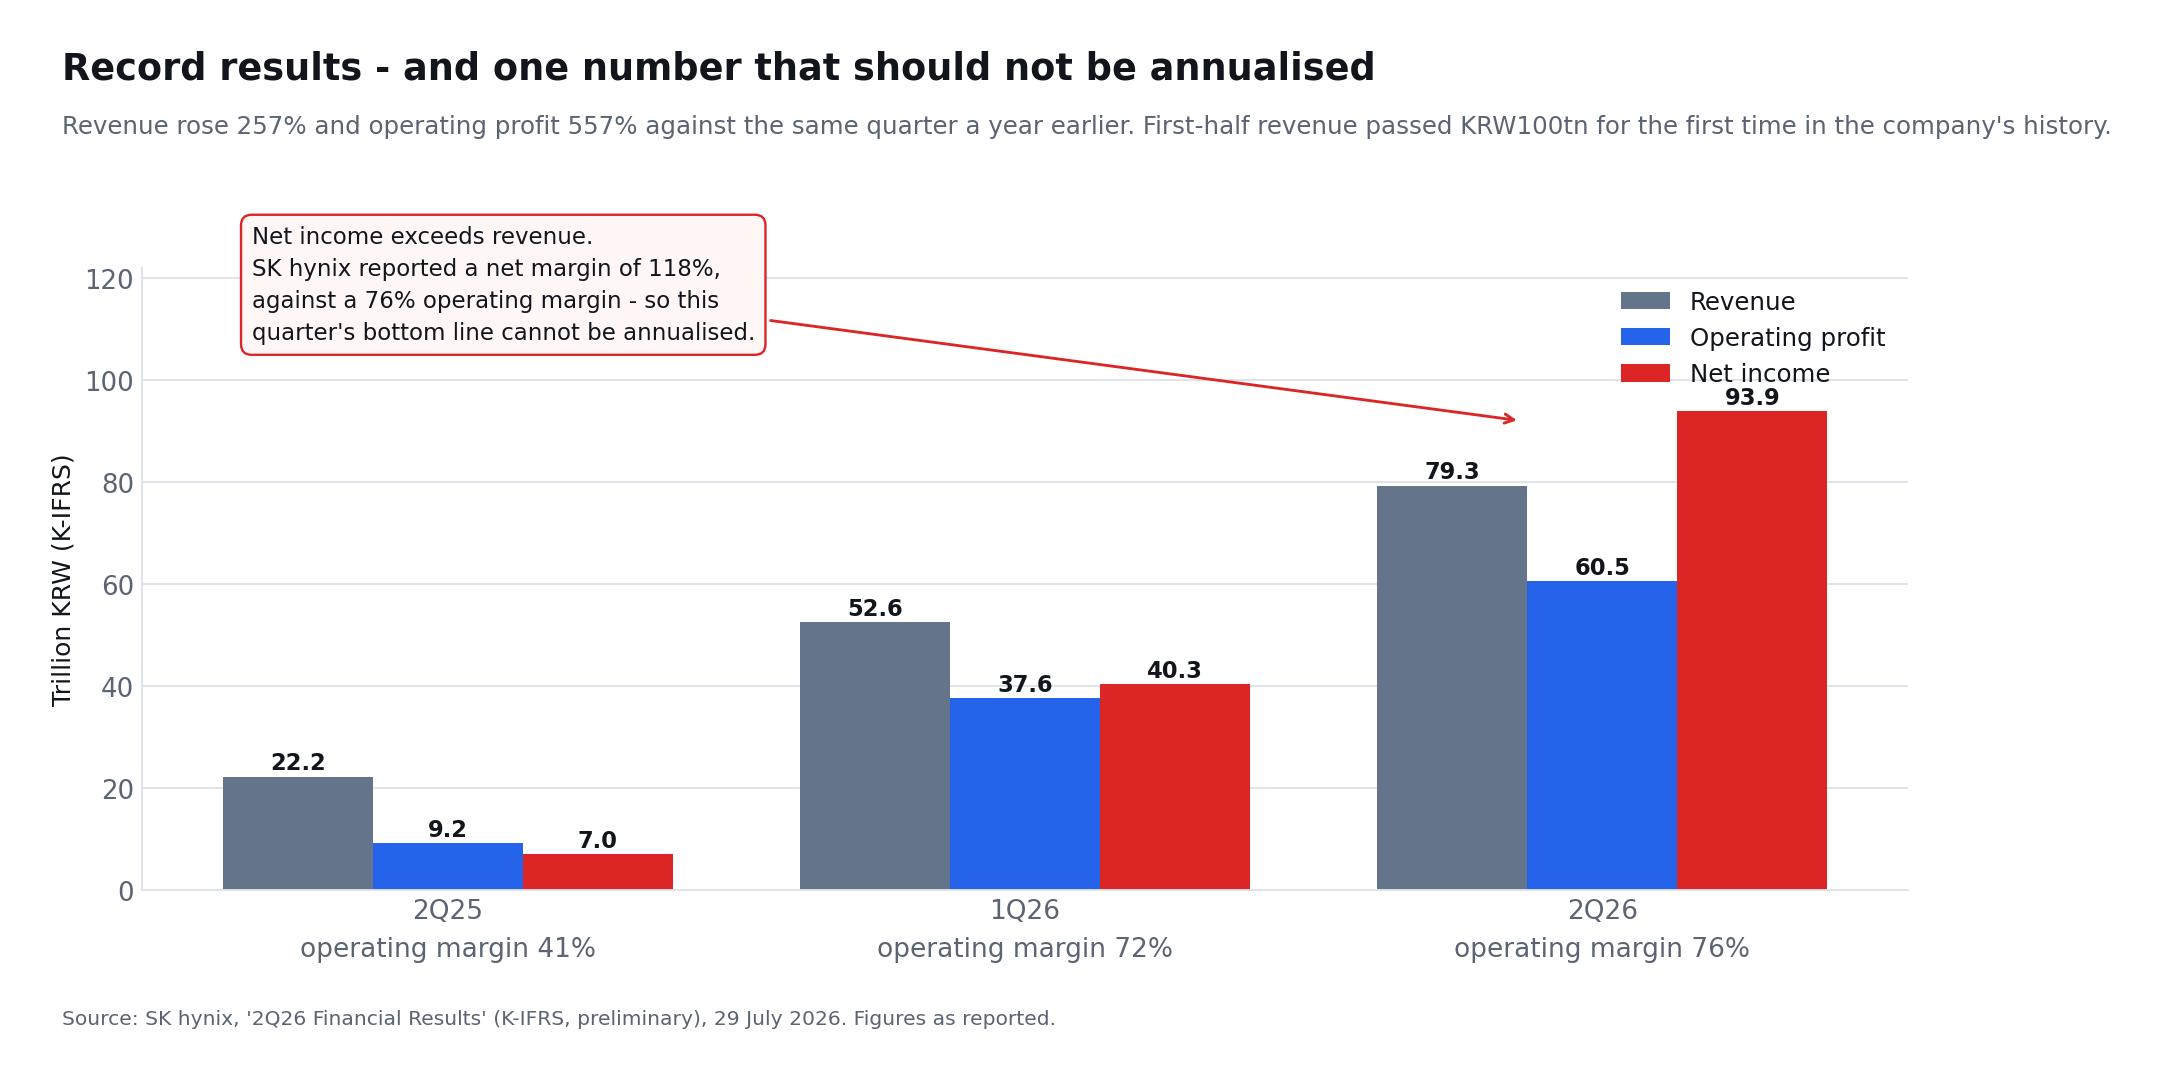
Die KI-Speicher-These wird durch berichtete Gewinne unterstützt, nicht nur durch Prognosen. Die vorläufigen Ergebnisse von SK Hynix für das zweite Quartal 2026 zeigten:
| Finanzkennzahl | Q2 2025 | Q1 2026 | Q2 2026 | Veränderung ggü. Vorjahr |
|---|---|---|---|---|
| Umsatz | KRW22.232tn | KRW52.576tn | KRW79.319tn | +257% |
| Betriebsergebnis | KRW9.213tn | KRW37.610tn | KRW60.543tn | +557% |
| Betriebsmarge | 41% | 72% | 76% | +35%p |
| Nettogewinn | KRW6.996tn | KRW40.346tn | KRW93.923tn | +1,242% |
| Nettomarge | 31% | 77% | 118% | — |
Der Umsatz stieg gegenüber dem Vorquartal um 51 %, das Betriebsergebnis um 61 % und der Nettogewinn um 133 %. SK Hynix führte das Ergebnis auf höhere DRAM- und NAND-Preise und den stärkeren Verkauf hochwertiger Produkte zurück, darunter HBM, DRAM für KI-Server und Enterprise-SSDs. Ein Meilenstein aus derselben Mitteilung blieb fast unbeachtet: der kumulierte Halbjahresumsatz überschritt erstmals in der Unternehmensgeschichte 100 Billionen Won und erreichte 131,9 Billionen Won.
Das Unternehmen beendete das Quartal mit etwa 88 Billionen KRW in Bar- und Zahlungsmitteln und 18,6 Billionen KRW an Gesamtschulden, was eine Nettobarposition von etwa 69,4 Billionen KRW ergibt.
Es gibt eine wichtige analytische Einschränkung, und das Unternehmen benennt sie deutlich. SK Hynix meldete eine Nettomarge von 118 % — der ausgewiesene Nettogewinn übertraf sowohl den Umsatz als auch das Betriebsergebnis. Anleger sollten den Nettogewinn des zweiten Quartals daher nicht mechanisch hochrechnen. Nicht-operative Erträge können den Nettogewinn in einer einzelnen Periode zu einem unzuverlässigen Maß für wiederkehrende Erträge machen. Umsatz, Betriebsergebnis, freier Cashflow und normalisierte Gewinne sind die belastbarere Grundlage für eine Bewertung, und die Betriebsmarge von 76 % ist die Zahl, die das operative Geschäft beschreibt.
Der Gewinnboom ist real, aber die spektakulärste Buchzahl ist nicht unbedingt die am ehesten wiederholbare.
Beweise, dass der Speicher-Markt angespannt bleibt
Am 7. September berichtete TrendForce, dass der weltweite Umsatz der DRAM-Industrie im zweiten Quartal 2026 gegenüber dem Vorquartal um 59,5 % auf knapp 154,73 Milliarden Dollar stieg. Das Forschungsinstitut führte an, dass KI-Training und -Inferenz die Nachfrage nach HBM3E, LPDDR5X und Hochkapazitäts-RDIMMs stützten und dass der Boom agentischer KI-Anwendungen die RDIMM-Nachfrage über alle Kapazitäten hinweg anhob.
Die Angebotsseite bleibt ebenso wichtig. TrendForce stellte fest, dass der Lagerbestand der Lieferanten nahe historisch niedrigen Niveaus lag und dass das neue Angebot hauptsächlich auf Serverprodukte ausgerichtet war. Es wurde ein Wachstum der Vertragspreise für konventionellen DRAM von 13 %–18 % sequenziell im dritten Quartal prognostiziert, obwohl dies eine Mäßigung im Vergleich zu den ungewöhnlich schnellen Anstiegen darstellt, die zuvor zu beobachten waren.
Dies schafft einen starken Rückkopplungskreis:
- HBM verbraucht mehr Fertigungs- und Packaging-Ressourcen als konventioneller DRAM.
- Hersteller priorisieren hochmargige KI-Speicher.
- Weniger Kapazität steht für Commodity-Produkte zur Verfügung.
- Das Angebot an konventionellem DRAM wird knapper.
- Die Preise steigen in einem größeren Teil des Speicherportfolios.
- Höhere Cashflows finanzieren die nächste Generation von HBM-Investitionen.
Der Zyklus kann die Erträge von SK Hynix verbessern, selbst wenn das Wachstum der HBM-Lieferungen vorübergehend nachlässt. Er birgt jedoch auch Gefahren: Hohe Preise ermutigen Kunden, den Verbrauch zu optimieren, und Hersteller, das Angebot auszuweiten.
SK Hynix ist nicht mehr der größte DRAM-Hersteller
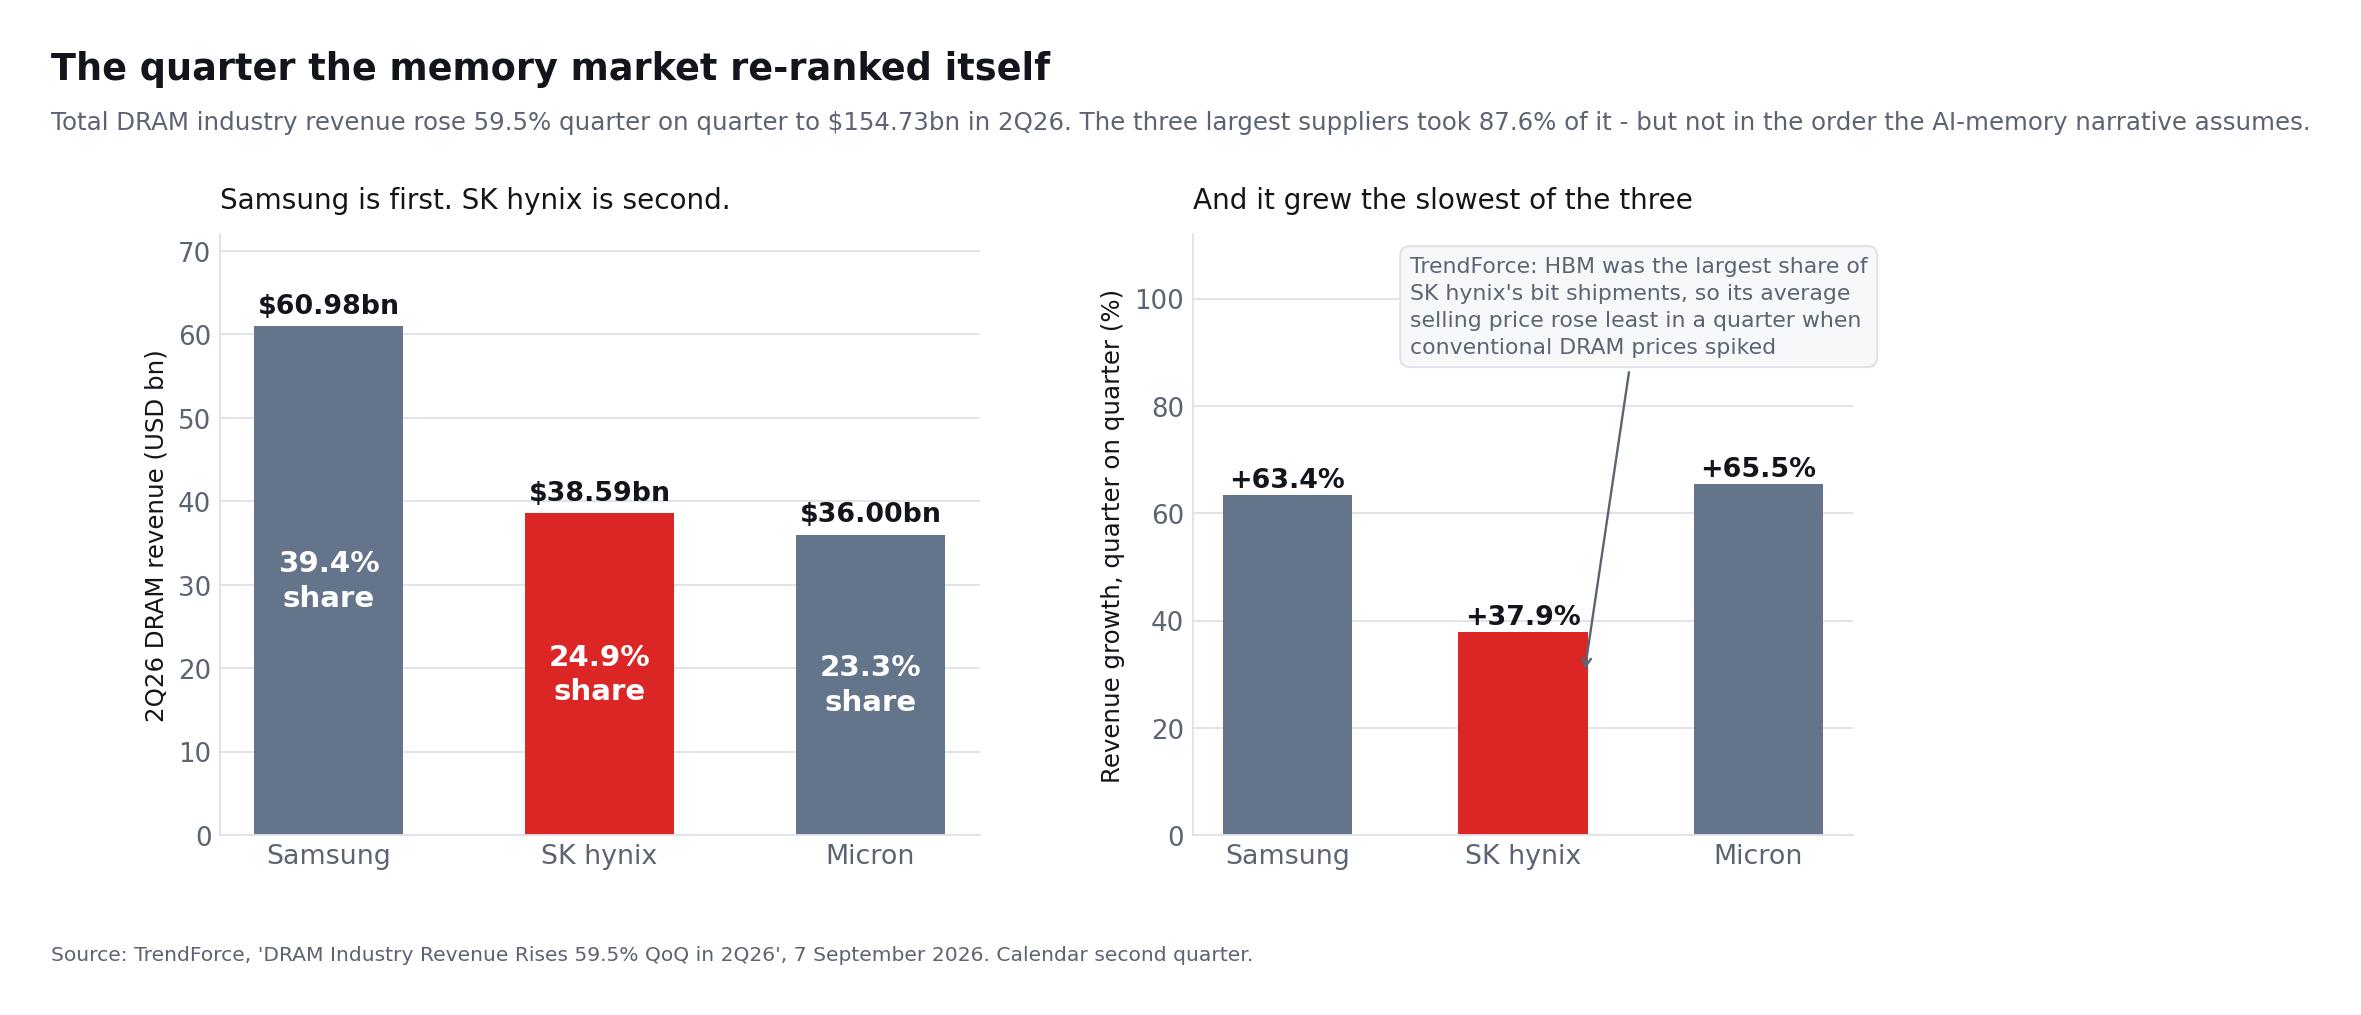
Die oben für die knappen Lagerbestände zitierte TrendForce-Mitteilung enthält einen zweiten Befund, der selten daneben zitiert wird — und der in die andere Richtung weist. Im selben Bericht vom 7. September lag Samsung, nicht SK Hynix, im zweiten Quartal 2026 beim DRAM-Umsatz an erster Stelle.
| DRAM im 2. Quartal 2026 | Umsatz | Branchenanteil | Wachstum ggü. Q1 2026 |
|---|---|---|---|
| Samsung | $60.98bn | 39.4% | +63.4% |
| SK Hynix | $38.59bn | 24.9% | +37.9% |
| Micron | $36.00bn | 23.3% | +65.5% |
| Branche insgesamt | $154.73bn | 100% | +59.5% |
SK Hynix wurde nicht nur Zweiter. Das Unternehmen wuchs langsamer als beide Wettbewerber, und das in dem Quartal mit den stärksten Preissteigerungen bei konventionellem DRAM, die die Branche je verzeichnet hat. TrendForce nennt den Grund, und es ist der unbequemste Satz im gesamten Bullen-Argument: weil HBM unter den drei Großen den höchsten Anteil an SK Hynix' Bit-Lieferungen ausmachte, stieg sein Durchschnittspreis am wenigsten.
Man lese das sorgfältig, denn es dreht eines der Standardargumente um. Langfristige Vereinbarungen werden üblicherweise als reiner Vorteil dargestellt — Planbarkeit, Sichtbarkeit, weniger Spotpreis-Volatilität. Sie sind zugleich eine Preisobergrenze. Als die Vertragspreise für konventionelles DRAM sprangen, holten Samsung und Micron, deren Bits stärker diesem Markt ausgesetzt sind, mehr von der Bewegung ab. SK Hynix' vertraglich gebundenes HBM-Buch tat, was Verträge tun: Es hielt.
Dieser Zielkonflikt ist vertretbar. Gleichmäßigere Erlöse bei hoher absoluter Marge sind ein vernünftiges Gut, und TrendForce erwartet, dass sich das Wachstum der DRAM-Vertragspreise im dritten Quartal auf 13 bis 18 % gegenüber dem Vorquartal abschwächt, was den Abstand verringern würde. Aber es sollte ehrlich eingepreist werden. Wer SK Hynix gerade wegen maximaler Hebelwirkung auf einen Speicherpreis-Sprung kauft, kauft den Anbieter mit der geringsten davon.
Was die DRAM-Rangfolge nicht aussagt
Zwei Einschränkungen verhindern, dass daraus für sich genommen ein Bären-Argument wird. Erstens ist DRAM-Umsatz nicht Gewinn: SK Hynix' HBM-Mix trägt eine höhere Marge als die Commodity-Bits, die den Umsatz der Rivalen anhoben, und der Margenvergleich weiter unten bestätigt das. Zweitens messen die DRAM-Tabelle von TrendForce und die HBM-Tabelle von Counterpoint Unterschiedliches — die eine den gesamten DRAM-Markt, die andere das HBM-Segment darin. SK Hynix führt das Segment und liegt beim Ganzen zurück. Beides trifft gleichzeitig zu, und jede ehrliche Zusammenfassung muss beides mitführen.
Beginnt der KI-Speicher-Superzyklus gerade erst?
Es gibt ein glaubwürdiges Argument, dass dieser Zyklus langlebiger ist als frühere Speicheraufschwünge.
Traditionelle Speicherzyklen wurden von PCs, Smartphones und allgemeinen Servern angetrieben. Diese Märkte konnten scharfe Nachfrageschwankungen erzeugen, während relativ standardisierte Produkte aggressive Kapazitätserweiterungen förderten. Wenn das Angebot die Nachfrage überstieg, brachen Preise und Gewinne ein.
KI verändert mehrere Teile dieses Modells:
- Der Speicherinhalt pro KI-System ist erheblich höher.
- HBM ist schwieriger herzustellen als Commodity-DRAM.
- Packaging und Qualifizierung schaffen zusätzliche Engpässe.
- Kunden verhandeln zunehmend langfristige Liefervereinbarungen.
- Neue Generationen von KI-Beschleunigern erfordern mehr Bandbreite und Kapazität.
- Hyperscaler entwickeln benutzerdefinierte Chips zusätzlich zum Kauf von GPUs.
- Inferenz könnte eine wiederkehrende Nachfragequelle über das Modelltraining hinaus schaffen.
SK Hynix gab im Juli bekannt, dass es langfristige Vereinbarungen mit etwa zehn Kunden abgeschlossen hatte und weiterhin Gespräche mit anderen großen Kunden führte. Mehrjahresverträge können die Nachfragesichtbarkeit verbessern und einige der mit Spotpreisen verbundenen Volatilität reduzieren.
Das Unternehmen glaubt auch, dass Investitionen in KI zunehmend durch Einnahmen aus kommerziellen KI-Diensten unterstützt werden. Wenn das zutrifft, könnte die Infrastrukturinvestition weniger von spekulativen Erwartungen abhängen und enger mit wiederkehrenden Cloud- und Softwareeinnahmen verbunden sein.
Warum der Begriff „Superzyklus“ weiterhin Vorsicht erfordert
Ein struktureller Wachstumsmarkt kann dennoch zyklische Korrekturen erleben. Drei Entwicklungen könnten gleichzeitig eintreten:
- Die KI-Speichermengen wachsen weiterhin.
- Die Produktionskapazität der Industrie wächst noch schneller.
- Die Speicherpreise und die Gewinne der Anbieter sinken.
Daher sollten Investoren einen Superzyklus nicht als einen Zeitraum definieren, in dem die Gewinne jedes Quartal steigen. Eine besser verteidigbare Definition ist ein mehrjähriger Zeitraum, in dem das durchschnittliche Niveau der Nachfrage, der Preismacht und der Rentabilität über dem historischen Durchschnitt bleibt, trotz vorübergehender Korrekturen.
Die Wettbewerbsbedrohung durch Samsung und Micron
SK Hynix bleibt der HBM-Leader, aber seine Position ist nicht mehr unangefochten.
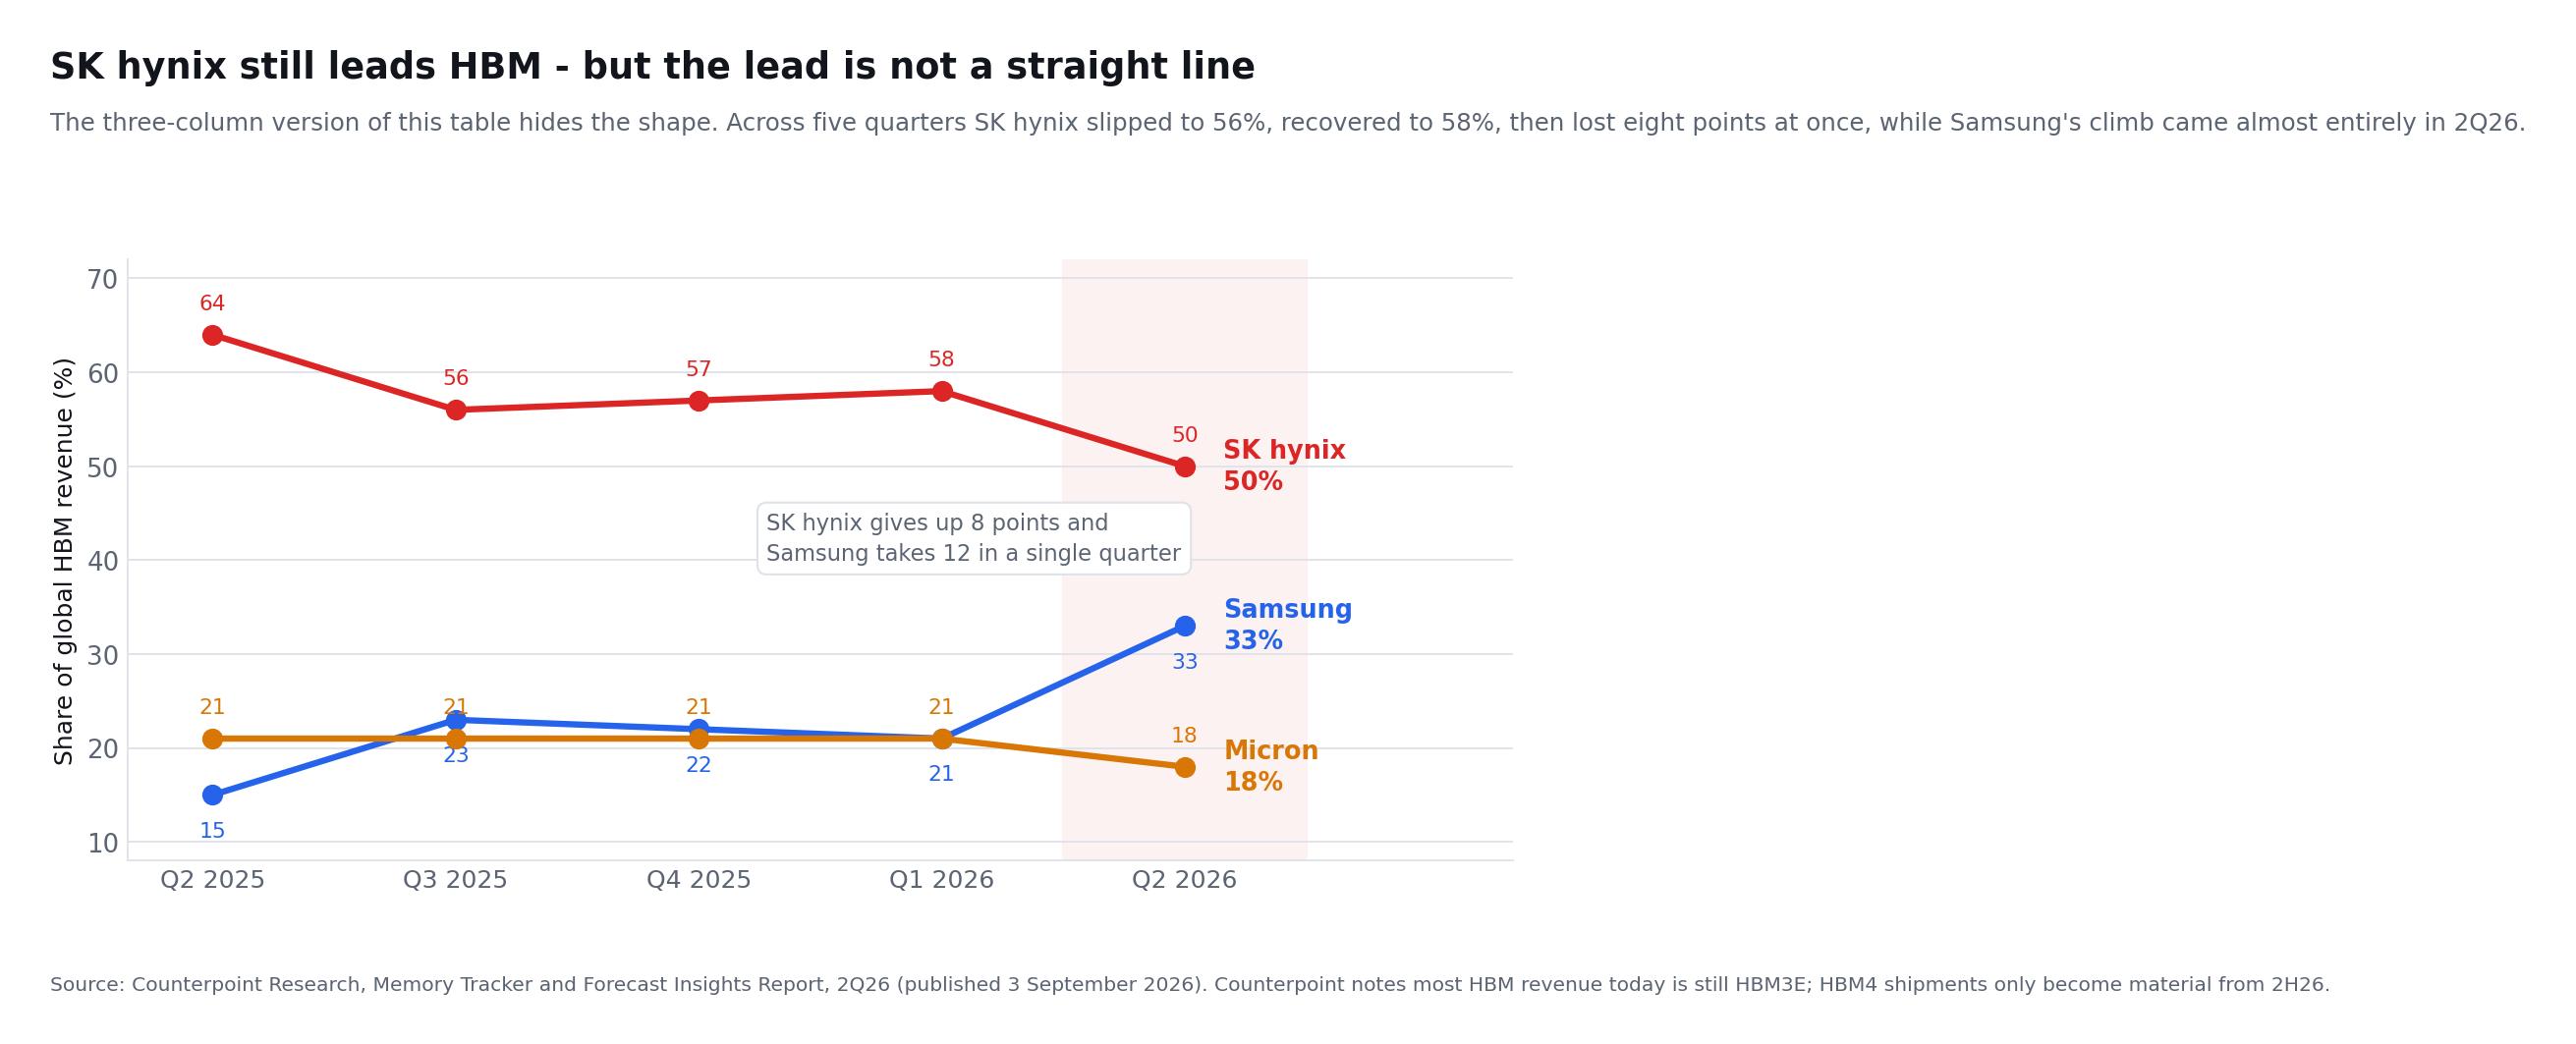
Counterpoint Research schätzte, dass SK Hynix im zweiten Quartal 2026 einen Anteil von 50 % am HBM-Umsatz hielt, nach 64 % ein Jahr zuvor. Samsungs Anteil stieg von 15 % auf 33 %, Micron hielt rund 18 %. Die dreispaltige Fassung dieses Vergleichs — die am häufigsten wiedergegebene — verbirgt den Verlauf der Bewegung, deshalb lohnt sich die vollständige Reihe über fünf Quartale.
| HBM-Umsatzanteil | Q2 2025 | Q3 2025 | Q4 2025 | Q1 2026 | Q2 2026 |
|---|---|---|---|---|---|
| SK Hynix | 64% | 56% | 57% | 58% | 50% |
| Samsung | 15% | 23% | 22% | 21% | 33% |
| Micron | 21% | 21% | 21% | 21% | 18% |
Quelle: Counterpoint Research, Memory Tracker and Forecast Insights Report, Q2 2026. Counterpoint fügt eine Einschränkung hinzu, die den ganzen Vergleich neu rahmt: der größte Teil des HBM-Umsatzes stammt bis heute aus HBM3E, und HBM4-Lieferungen werden erst ab der zweiten Jahreshälfte 2026 wesentlich. Die Tabelle oben misst also die auslaufende Generation, nicht jene, die alle Beteiligten gerade bewerben.
Liest man über die fünf Quartale, ergibt sich keine stetige Erosion. SK Hynix fiel im dritten Quartal 2025 auf 56 %, erholte sich bis zum ersten Quartal 2026 auf 58 % und gab dann in einem einzigen Quartal acht Punkte ab. Samsungs Anstieg ist noch stärker konzentriert: Das Unternehmen lag im ersten Quartal 2026 noch bei 21 % und holte in einem Quartal zwölf Punkte. Ein Sprung dieser Größe ist entweder der Beginn einer dauerhaften Verschiebung oder ein Artefakt davon, wie einige wenige große Qualifikationen zeitlich fielen. Welches von beidem, wird erst mit den HBM4-Zahlen des zweiten Halbjahrs sichtbar.
Samsung nahm am 12. Februar 2026 die Massenproduktion von HBM4 auf und lieferte kommerzielle Ware aus — nach eigener Darstellung ein Novum der Branche — und erwartet, dass sich sein HBM-Umsatz 2026 gegenüber 2025 mehr als verdreifacht. Die Spezifikationen verdienen Beachtung, denn sie liegen nicht offensichtlich zurück: Samsungs HBM4 läuft konstant mit 11,7 Gbps und bis zu 13 Gbps gegenüber den von SK Hynix genannten „über 10 Gbps", und es baut auf Samsungs eigenem 1c-DRAM mit einem 4-nm-Logik-Basisdie aus der eigenen Foundry auf. SK Hynix stimmt sein Basisdie mit einem externen Logik-Foundry-Partner ab. Samsung erwartet zudem, in der zweiten Jahreshälfte 2026 mit der HBM4E-Bemusterung zu beginnen.
Micron legte sein drittes Geschäftsquartal am 24. Juni 2026 vor. HBM4 auf Basis von 1-beta-DRAM wird für die Plattform des Hauptkunden in großem Umfang ausgeliefert, Qualifikationsmuster gingen an mehrere Endkunden; HBM4E auf 1-gamma-DRAM soll erst im Kalenderjahr 2027 in die Volumenproduktion gehen. Damit hat SK Hynix, das im Juni 2026 12-lagige HBM4E-Muster auslieferte, bei der nächsten Generation rund ein Jahr Vorsprung vor Micron — das deutlichste verbliebene Element des Technologieführerschafts-Arguments.
Der Wettbewerb bringt mehrere Risiken mit sich:
- Kunden könnten mehrere Anbieter nutzen, um die Versorgungssicherheit zu verbessern.
- Marktanteilsgewinne von Samsung könnten die Verhandlungsmacht von SK Hynix verringern.
- Ein höherer aggregierter Branchenoutput könnte den HBM-Preis unter Druck setzen.
- Technologiewechsel könnten die Kundenallokationen neu ordnen.
- Individuelle HBM-Lösungen könnten höhere Ingenieurausgaben erfordern.
- Ausbeuteprobleme könnten die Rentabilität verändern, selbst wenn die Nachfrage stark bleibt.
Der Bull-Case erfordert nicht, dass SK Hynix einen Anteil von über 60 % unbegrenzt aufrechterhält. Er erfordert jedoch, dass das Unternehmen eine führende Position beibehält und attraktive Renditen erzielt, während der gesamte HBM-Markt wächst.
Kapazitätserweiterung: Notwendige Investition oder zukünftige Überversorgung?
SK Hynix erhöht die Kapazität, um die KI-bedingte Nachfrage zu bedienen, und die Mitteilung zum zweiten Quartal wird konkret, wo. Der Investitionsausblick für 2026 ist in den oberen 40-Billionen-Won-Bereich gestiegen. Das Unternehmen beschleunigt den Massenproduktionsplan für M15X und investiert in eine rasche Kapazitätsausweitung, nachdem der Reinraum der ersten Yongin-Phase Anfang 2027 eröffnet. Dahinter stehen die kürzlich angekündigte Advanced-Packaging-Anlage P&T7, der NAND-Standort M17 und ein neuer Halbleiter-Cluster, alle in Phasen nach Kundennachfrage und Investitionseffizienz. Bei NAND entfällt auf 321-lagige Produkte bereits der größte Anteil der Produktion, und dieser Anteil soll bis Jahresende auf rund 50 % der inländischen Kapazität steigen.
Diese Investitionen sind notwendig, da bestehende Anlagen die gesamte potenzielle Nachfrage nicht befriedigen können. Aber das Angebot an Halbleitern reagiert langsam. Neue Fabriken benötigen Jahre für den Bau, die Installation von Geräten, die Prozessentwicklung und die Verbesserung der Ausbeute.
Diese Verzögerung unterstützt die Preisgestaltung auf kurze Sicht. Sie erhöht auch das Risiko bei langfristigen Prognosen. Kapazitäten, die am Höhepunkt eines Zyklus genehmigt werden, könnten erst nach einer Verlangsamung des Nachfragewachstums in Produktion gehen.
Investoren sollten die Investitionsausgaben anhand von vier Fragen bewerten:
- Ist die neue Ausgabe durch Kundenverpflichtungen gedeckt?
- Konzentriert sie sich auf differenzierte HBM- oder Commodity-Kapazitäten?
- Kann der operative Cashflow die Investition ohne übermäßige Schulden finanzieren?
- Welche Rendite werden die Vermögenswerte unter normalisierten Speicherpreisen erzielen?
Die stärkste Version der SK Hynix-These geht davon aus, dass langfristige Vereinbarungen, technische Komplexität und disziplinierte Branchenversorgung das destruktive Überbauen verhindern, das in früheren Zyklen zu beobachten war.
Die schwächste Version geht davon aus, dass jeder große Produzent die aktuellen Engpässe extrapoliert, stark investiert und bis 2028 oder später eine Überversorgung schafft.
Aktienrückkäufe stärken den Bull-Case pro Aktie
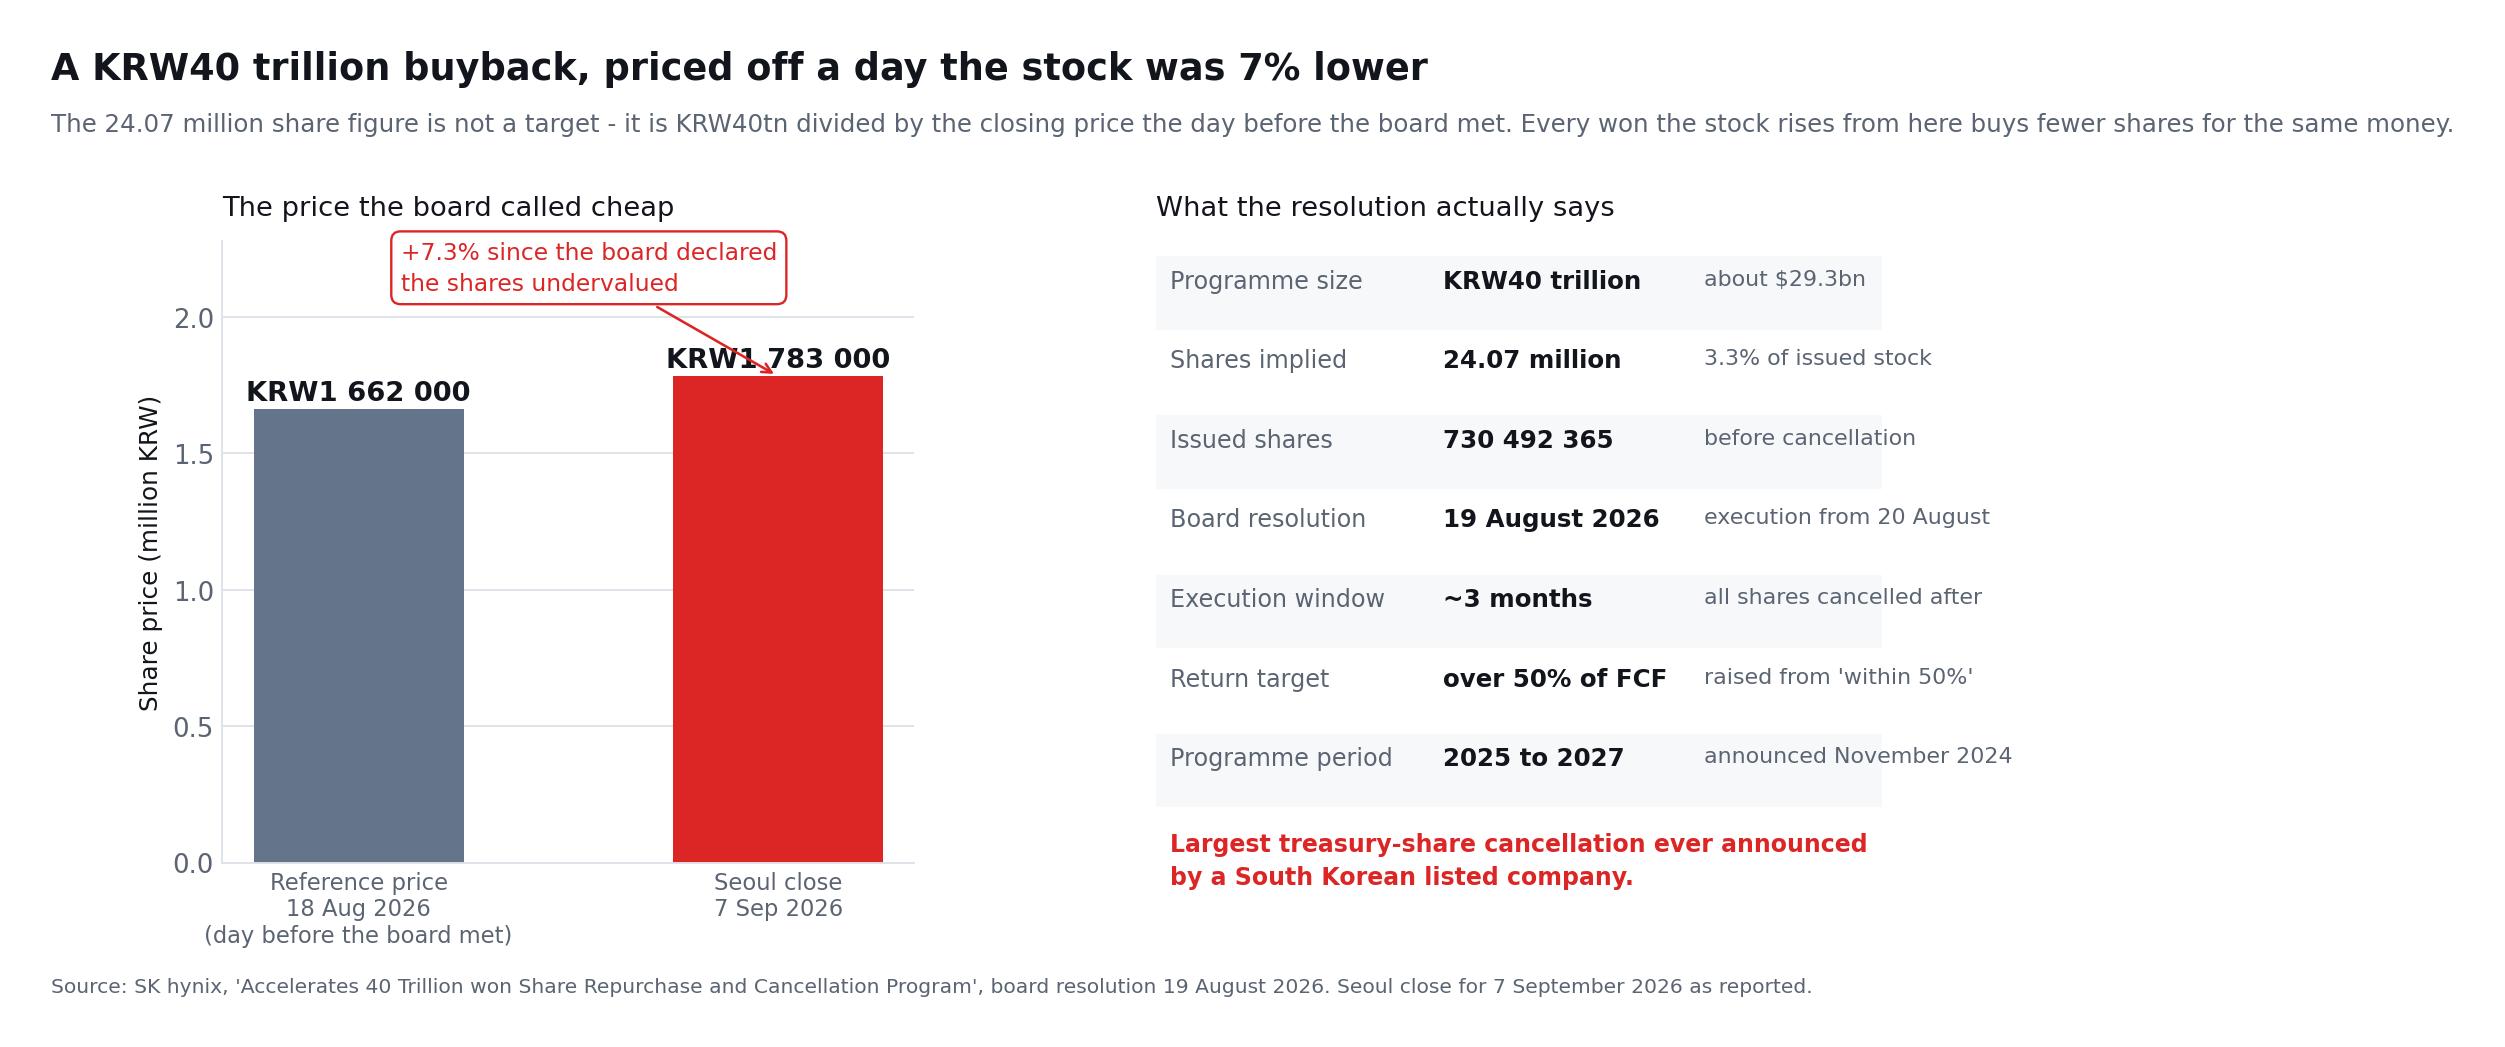
Am 19. August 2026 genehmigte der Vorstand von SK Hynix einen Aktienrückkauf über 40 Billionen Won mit vollständiger Einziehung. Bemerkenswert ist, wie die vielzitierte Stückzahl zustande kommt: 24,07 Millionen Aktien beziehungsweise 3,3 % der damals ausstehenden 730.492.365 Aktien sind schlicht 40 Billionen Won geteilt durch 1.662.000 Won — den Schlusskurs vom 18. August, dem Tag vor der Vorstandssitzung. Das ist ein Referenzkurs, kein Ziel. Die Ausführung läuft rund drei Monate ab dem 20. August, und jeder Won, um den die Aktie über diesen Referenzkurs steigt, kauft für dasselbe Geld weniger Aktien. Beim Seouler Schlusskurs von 1,783 Millionen Won am 7. September lag sie bereits 7,3 % darüber.
Die Begründung des Vorstands ist ungewöhnlich direkt: Er kam zu dem Schluss, dass der innere Wert des Unternehmens — Wettbewerbsfähigkeit, Cash-Generierung und mittel- bis langfristiges Wachstumspotenzial — im Aktienkurs nicht vollständig abgebildet sei. Zugleich hob das Unternehmen sein Ausschüttungsziel von innerhalb von 50 % auf mehr als 50 % des kumulierten freien Cashflows der Jahre 2025 bis 2027 an und zog damit ein ursprünglich im November 2024 angekündigtes Programm vor. Die Ausschüttungen können Rückkäufe, Einziehungen, feste Dividenden und mögliche Sonderdividenden umfassen; Umfang und Zeitpunkt sollen mit den Zahlen zum dritten Quartal bestätigt werden.
Nach eigener Darstellung des Unternehmens ist dies die größte Einziehung eigener Aktien, die je von einem südkoreanischen börsennotierten Unternehmen angekündigt wurde. Die offizielle Mitteilung ist aus drei Gründen relevant:
- Die Einziehung reduziert die Anzahl der Aktien, anstatt nur eigene Aktien zu halten.
- Das Management signalisiert Vertrauen in die Cash-Generierung.
- Der Gewinn pro Aktie kann schneller wachsen als der Gesamtertrag, wenn Aktien eingezogen werden.
Rückkäufe schaffen jedoch nicht automatisch Wert. Ihre Effektivität hängt vom gezahlten Preis und davon ab, ob das Unternehmen ausreichend Kapital für Forschung, Kapazität und Krisenresistenz bewahrt.
SK Hynix muss drei Verwendungsmöglichkeiten für Cash ausbalancieren:
| Verwendung von Cash | Potenzieller Nutzen | Hauptsächliches Risiko |
|---|---|---|
| HBM-Kapazität und F&E | Schützt Technologie- und Lieferführerschaft | Überinvestition nahe einem Zyklus-Höhepunkt |
| Schuldenabbau und Liquidität | Verbessert die Krisenresistenz | Überschüssiges Kapital kann die Kapitaleffizienz drücken |
| Rückkäufe und Dividenden | Erhöht die Aktionärsrendite | Der Rückkauf überbewerteter Aktien zerstört Wert |
Update, 28. Oktober 2026: Das Programm über 40 Billionen Won ist abgeschlossen — 23.693.272 Aktien wurden zwischen dem 20. August und dem 21. Oktober zu durchschnittlich 1.688.426 Won gekauft und werden eingezogen —, und die Drittquartalszahlen haben den im August angekündigten Umfang festgelegt: rund 100 Billionen Won Aktionärsvergütung für 2026, eine Quartalsdividende von 20.000 Won und ein weiterer Rückkauf über 20 Billionen Won, im Abschnitt zum dritten Quartal 2026 oben im Detail.
SK Hynix Aktienbewertung nach dem Anstieg
Die Bewertung von SK Hynix stellt ein Paradoxon dar. Der Aktienkurs ist dramatisch gestiegen, dennoch bleiben die allgemein zitierten zukünftigen Gewinnmultiplikatoren im Vergleich zu vielen KI-Halbleiterunternehmen niedrig.
Zum Handelsschluss am 8. September 2026 wies StockAnalysis das an der Nasdaq notierte ADR SKHY mit 185,55 $ aus, bei einer 52-Wochen-Spanne von 124,80 $ bis 194,80 $ — also weniger als 5 % unter dem Hoch — mit einem erwarteten Kurs-Gewinn-Verhältnis von rund 4,4 und 14 Analysten, die es mit einem Konsensziel von 247,31 $ auf zwölf Monate als „Strong Buy" führen. Zu beachten: Das ADR wird erst seit dem 10. Juli 2026 an der Nasdaq gehandelt, seine Kurshistorie ist also zwei Monate alt und sein Liquiditätsprofil noch nicht gefestigt. Diese Werte ändern sich häufig und hängen stark von den Gewinnschätzungen ab.
Ein niedriges Kurs-Gewinn-Verhältnis (KGV) bedeutet nicht automatisch, dass die Aktie günstig ist. Speicherunternehmen handeln oft zu ihren niedrigsten Multiplikatoren nahe den Höchstgewinnen, weil die Anleger erwarten, dass die Gewinne zurückgehen.
Für ein zyklisches Unternehmen kann ein niedriges KGV eine Warnung vor Höchstgewinnen sein, anstatt eine Garantie für Wert.
Anleger sollten mehrere Bewertungsmethoden verwenden.
1. Normalisierte Gewinnbewertung
Schätzen Sie die Gewinne unter durchschnittlichen – nicht Spitzen – DRAM- und NAND-Preisen. Wenden Sie einen angemessenen Multiplikator auf dieses normalisierte Ergebnis an.
2. Preis-Buchwert-Analyse
Die Speicherherstellung erfordert erhebliche physische Vermögenswerte. Die Preis-Buchwert-Analyse kann helfen, den Marktwert mit dem produktiven Kapital des Unternehmens zu vergleichen, obwohl sie die proprietäre Technologie oder Kundenbeziehungen nicht vollständig erfasst.
3. Free-Cash-Flow-Rendite
Ziehen Sie die Investitionsausgaben vom operativen Cashflow ab. Dies zeigt, ob rekordverdächtige Buchgewinne in Bargeld umgewandelt werden, nachdem die Kapazität finanziert wurde.
4. Szenariobasierte Bewertung
Erstellen Sie Bären-, Basis- und Bullen-Szenarien, anstatt sich auf eine einzige Prognose zu verlassen.
| Szenario | Schlüsselannahmen | Wahrscheinliche Aktienauswirkung |
|---|---|---|
| Bär | KI-Investitionen verlangsamen sich, HBM-Anteil sinkt, Preise fallen und neue Kapazitäten schaffen ein Überangebot | Gewinne ziehen sich zurück und das niedrige Forward-KGV erweist sich als irreführend |
| Basis | Die KI-Infrastruktur wächst, SK Hynix behält die Führungsposition und die Preise normalisieren sich allmählich | Die Gewinne bleiben über den historischen Niveaus, schwanken jedoch |
| Bulle | Die HBM-Nachfrage übersteigt die Kapazität, die HBM4E-Führungsposition bleibt bestehen und langfristige Verträge stabilisieren die Margen | Starke Cash-Generierung unterstützt Investitionen und Aktionärsrenditen |
SimianX AI kann Anlegern helfen, Änderungen bei den Gewinnschätzungen, der technischen Dynamik, Analystenrevisionen und Nachrichten aus dem KI-Sektor zu verfolgen. Das ist besonders nützlich für SK Hynix, da die Aktie stark auf Entwicklungen reagiert, die Nvidia, Investitionen von Hyperscalern, Speicherpreise und koreanische Marktströme betreffen, selbst wenn das Unternehmen keine neuen Ankündigungen veröffentlicht.
Der stärkste Bull-Case
Die Bull-These basiert auf sechs Argumenten.
1. KI-Modelle werden speicherintensiver
Längere Kontexte, multimodale Workloads, agentische Systeme und Echtzeitinferenz erfordern sowohl Bandbreite als auch Kapazität. Der Speicherinhalt könnte schneller wachsen als die Anzahl der ausgelieferten Beschleuniger.
2. SK Hynix hat einen schwierigen Fertigungsvorteil
Hohe Ausbeuten, Packaging-Erfahrung und erfolgreiche Kundenqualifikationen sind nicht leicht zu replizieren. HBM ist technologisch anspruchsvoller als gewöhnliches DRAM.
3. HBM absorbiert konventionelle DRAM-Kapazität
Die Zuteilung von Wafern und Packaging-Ressourcen an HBM kann den Rest des Marktes straffen und die breiteren Speicherpreise unterstützen.
4. Langfristige Vereinbarungen verbessern die Sichtbarkeit
Mehrjährige Kundenverträge können die Nachfrageunsicherheit verringern und dem Unternehmen helfen, Investitionen zu planen.
5. Die Bilanz ist stark
Eine substanzielle Nettokassenposition gibt SK Hynix die Kapazität zu investieren, einen Abschwung zu überstehen und gleichzeitig Kapital zurückzugeben.
6. Die Aktieneinziehung verbessert die Wirtschaftlichkeit pro Aktie
Das Rückkaufprogramm über 40 Billionen KRW reduziert direkt die ausgegebenen Aktien nach Abschluss, was die Erträge und den freien Cashflow pro Aktie unterstützt.
Die wichtigsten Bärenrisiken
Das Bären-Szenario verdient ebenso viel Aufmerksamkeit.
KI-Kapitalausgaben könnten enttäuschen
SK Hynix ist letztendlich darauf angewiesen, dass Kunden angemessene Renditen aus der KI-Infrastruktur erzielen. Wenn Hyperscaler die Investitionsbudgets reduzieren, könnten die Speicherbestellungen schnell zurückgehen.
Samsung schließt die Lücke
Der HBM-Anteil von Samsung ist im zweiten Quartal stark gestiegen. Größerer Wettbewerb könnte den Marktanteil und die Preismacht von SK Hynix verringern.
Die Kundenkonzentration bleibt erheblich
Führende Kunden von Beschleunigern und Cloud-Plattformen stellen eine wichtige Quelle für die HBM-Nachfrage dar. Verzögerungen bei einer wichtigen Architektur können die Lieferungen der Anbieter beeinflussen.
Die Investitionsausgaben könnten zur falschen Zeit ihren Höhepunkt erreichen
Neue Fabriken sind teuer und benötigen lange für die Fertigstellung. Kapazitäten, die nach einer Verlangsamung des Nachfragewachstums ankommen, könnten die Preise in der Branche schädigen.
Konventioneller Speicher bleibt zyklisch
HBM erhält viel Aufmerksamkeit, aber SK Hynix verkauft auch DRAM- und NAND-Produkte, die den traditionellen Angebot- und Nachfragezyklen ausgesetzt sind.
Erwartungen sind bereits hoch
Ein Unternehmen kann Rekordergebnisse melden und dennoch einen Rückgang seiner Aktien erleben, wenn die Gewinne die ehrgeizigen Prognosen verfehlen. Die Reaktion auf die Ergebnisse des zweiten Quartals zeigte, dass eine starke absolute Leistung keine positive Marktreaktion garantiert.
Währungs-, geopolitische und politische Risiken bestehen weiterhin
SK Hynix ist in Korea, China, den Vereinigten Staaten und anderen Märkten tätig. Exportkontrollen, Handelspolitik, Wechselkurse und Ausrüstungsbeschränkungen können Kosten und Produktionsstrategie beeinflussen. Der makroökonomische Hintergrund am Tag der Rallye gehört ausdrücklich dazu, denn dieselbe Agenturmeldung, die die 8,1 % transportierte, enthielt auch dies: die Associated Press hielt fest, dass Marktteilnehmer vor Jahresende eine Zinserhöhung der US-Notenbank erwarteten, bei einer Inflation weiterhin deutlich über 3 %, mit einer FOMC-Entscheidung am 16. September und den August-Inflationsdaten am 11. September. Brent-Rohöl stand bei 96,32 $ inmitten eines sechsmonatigen Krieges der USA mit dem Iran und einer faktisch weiterhin geschlossenen Straße von Hormus. Eine Aktie mit einem Beta von 2,39 und einem Vierfach-Forward-Multiple hängt ebenso sehr an diesem Diskontsatz wie am HBM-Bitwachstum — eine Spannung, die 2026: Zwischenwahlen treffen auf die Fed und der globale Anleihe-Ausverkauf untersuchen.
Was Investoren als Nächstes überwachen sollten
Ein disziplinierter Analyseprozess zu SK Hynix sollte messbare Beweise verfolgen, anstatt sich auf den Begriff „KI-Superzyklus“ zu verlassen.
Operative Quartalsindikatoren
- DRAM- und NAND-Durchschnittspreisänderungen.
- HBM-Versandwachstum.
- Betriebsmarge ohne außergewöhnliche Posten.
- Investitionsausgaben und freier Cashflow.
- Lagerbestandsdauer.
- Nettobarmittel und Ausschüttungen an die Aktionäre.
Wettbewerbsindikatoren
- SK Hynix’ HBM-Umsatzanteil.
- Samsungs HBM4-Zulassungen und Produktionsausbeuten.
- Microns HBM4-Umsatzsteigerung.
- HBM4E-Muster- und Zulassungsmeilensteine.
- Kundenakzeptanz über GPU- und benutzerdefinierte Beschleunigerplattformen.
Endnachfrageindikatoren
- Hyperscaler-Prognosen für Investitionsausgaben.
- Prognosen für den Versand von KI-Beschleunigern.
- Umsatzwachstum im Cloud-KI-Bereich.
- Wachstum der Servereinheiten.
- Speicherinhalt pro Beschleuniger.
- Hinweise auf verzögerte oder abgesagte Rechenzentrumsprojekte.
Ein praktischer fünfstufiger Überwachungsrahmen
- Trennen Sie Preisbewegungen von Fundamentaldaten. Bestimmen Sie, ob eine Bewegung unternehmensspezifisch oder branchenweit ist.
- Verfolgen Sie Revisionen, nicht nur gemeldete Zahlen. Steigende oder fallende Gewinnprognosen treiben oft die Aktie.
- Normalisieren Sie die Margen. Gehen Sie nicht davon aus, dass eine operative Marge von 76% unbegrenzt bestehen bleibt.
- Beobachten Sie den Marktanteil und das gesamte Marktwachstum zusammen. Ein kleinerer Anteil an einem viel größeren Markt kann dennoch höhere Einnahmen erzielen.
- Definieren Sie im Voraus Beweise, die die These brechen. Beispiele sind verlorene Qualifikationen, anhaltender Marktanteilsverlust oder fallende HBM-Preise während eines schnellen Kapazitätswachstums.
Derselbe Boom in zwei getrennten Abschlüssen
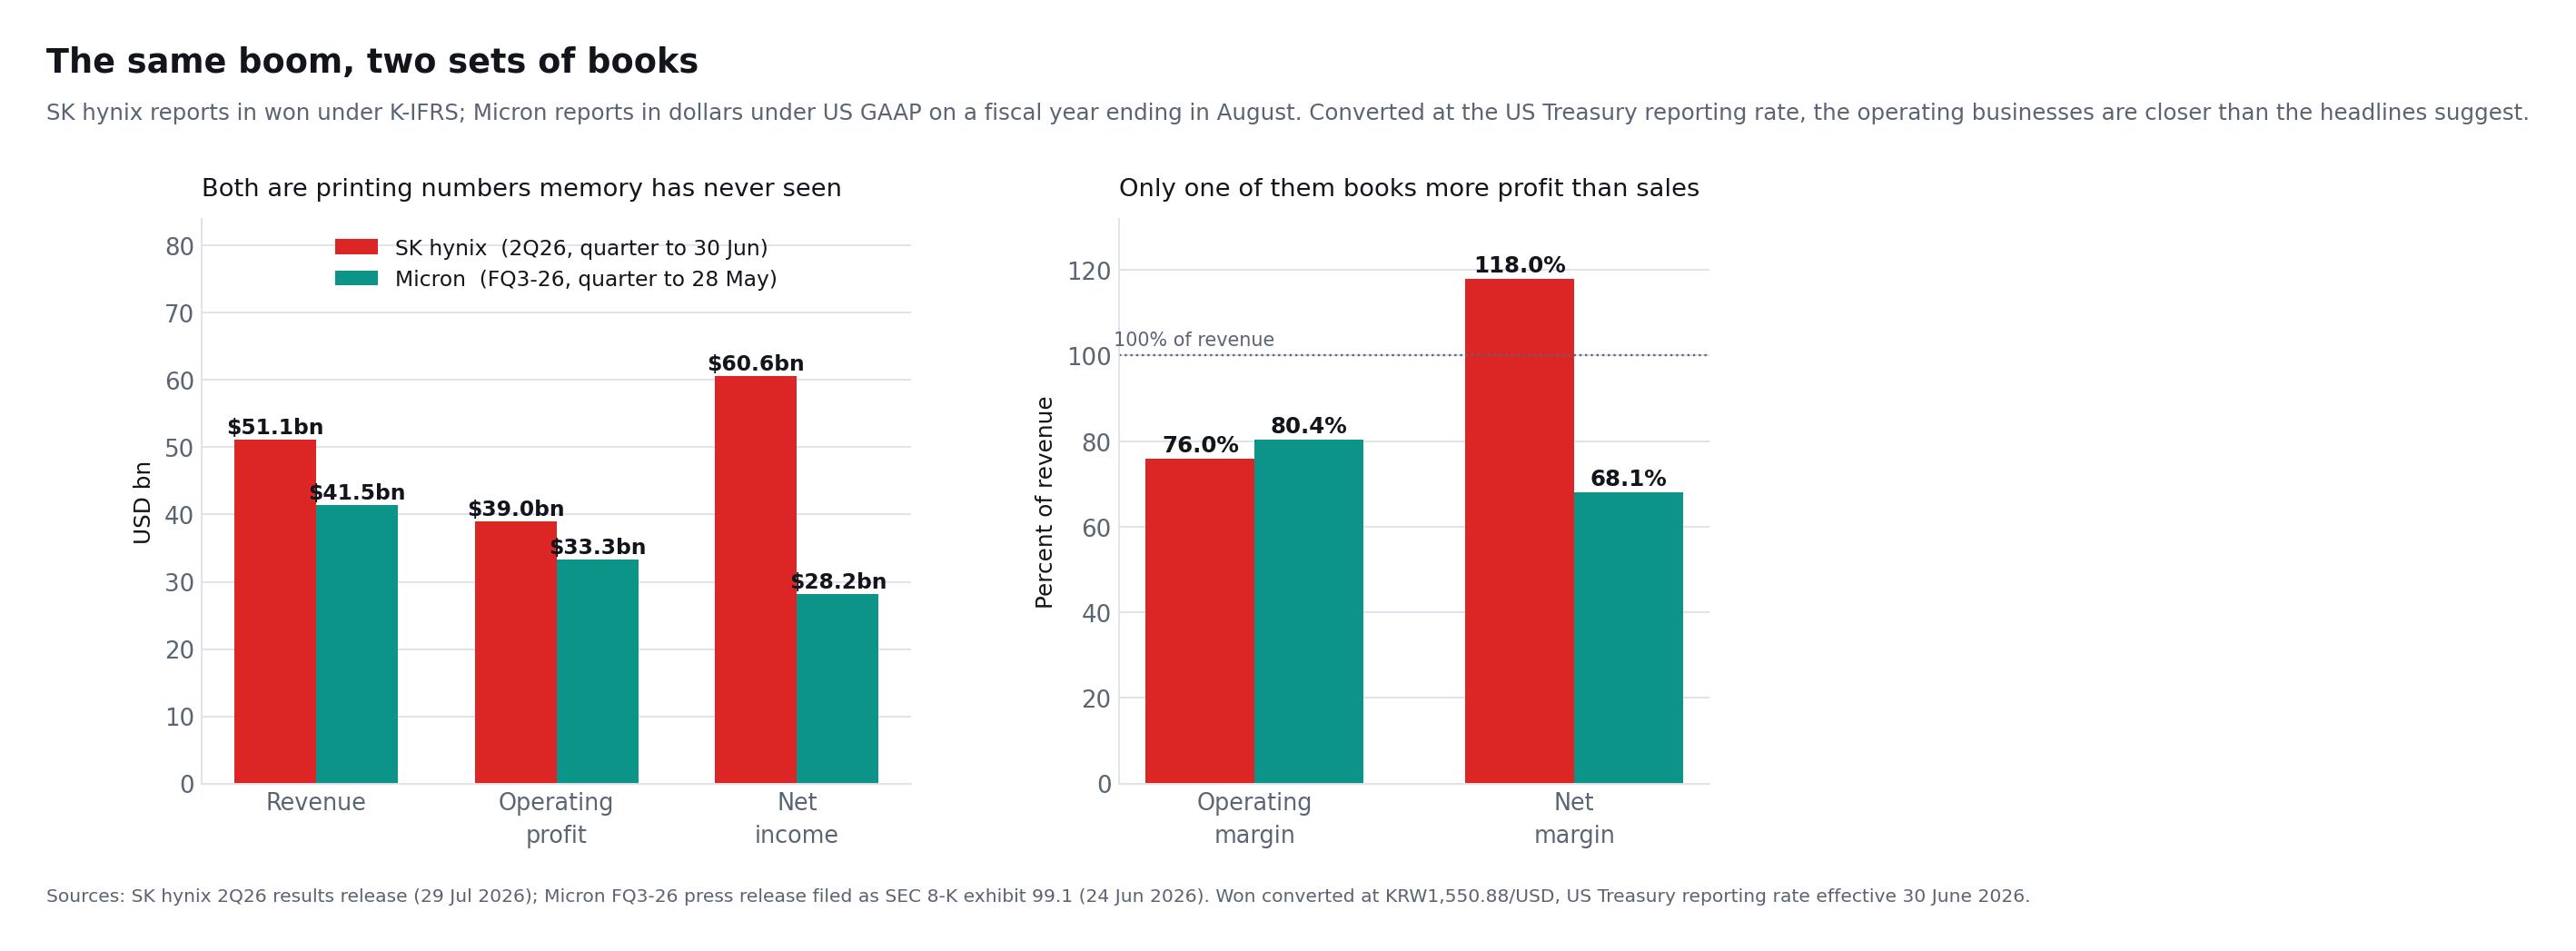
SK Hynix mit Micron zu vergleichen ist schwieriger, als es aussieht, und die meisten Berichte versuchen es gar nicht erst. SK Hynix bilanziert in Won nach K-IFRS auf Kalenderjahresbasis. Micron bilanziert in Dollar nach US-GAAP mit einem im August endenden Geschäftsjahr, sein „drittes Geschäftsquartal" endete also am 28. Mai 2026 — nahe genug an SK Hynix' Juni-Quartal für einen fairen Vergleich, sofern die Währung mit einem genannten Kurs statt mit einer Schätzung behandelt wird.
Zum Umrechnungskurs des US-Finanzministeriums von 1.550,88 Won je Dollar, gültig zum 30. Juni 2026, stellen sich die beiden zuletzt berichteten Quartale so dar. Jede Zahl stammt aus der jeweiligen Mitteilung des Unternehmens selbst.
| Vergleich desselben Quartals | SK Hynix (Q2 2026, bis 30. Juni) | Micron (GJ-Q3 2026, bis 28. Mai) |
|---|---|---|
| Umsatz | $51.1bn | $41.5bn |
| Betriebsergebnis | $39.0bn | $33.3bn |
| Betriebsmarge | 76% | 80.4% |
| Nettogewinn | $60.6bn | $28.2bn |
| Nettomarge | 118% | 68.1% |
| Operativer Cashflow | — | $25.4bn |
| Investitionsausgaben | — | $7.1bn |
| Freier Cashflow | — | $18.3bn |
| Nettokasse bzw. Liquidität | $44.7bn Nettokasse | $30.2bn Barmittel und Anlagen |
Aus dieser Tabelle folgen drei Dinge, die keine der beiden Mitteilungen von sich aus deutlich macht.
Micron ist in diesem Quartal der profitablere Betreiber. Bei der Kennzahl, die das operative Geschäft beschreibt statt des buchhalterischen Ergebnisses, liegt Microns Betriebsmarge von 80,4 % vor den 76 % von SK Hynix. Der Abstand ist gering und die Quartale decken sich nicht exakt, aber die verbreitete Annahme, HBM-Führerschaft erzeuge automatisch überlegene Margen, wird durch die beiden Abschlüsse nebeneinander nicht gestützt.
SK Hynix' Vorteil liegt in Größe und Bilanz, nicht in der Stückrechnung. Es ist das größere Geschäft nach Umsatz und Betriebsergebnis und hält rund 44,7 Milliarden Dollar Nettokasse — mehr als Microns gesamte Barmittel und Anlagen. Das finanziert M15X, Yongin, P&T7 und einen 40-Billionen-Won-Rückkauf gleichzeitig.
Nur Micron veröffentlicht die entscheidende Cash-Zahl. Micron wies für das Quartal 25,4 Milliarden Dollar operativen Cashflow, 7,1 Milliarden Investitionsausgaben und 18,3 Milliarden bereinigten freien Cashflow aus und stellte für das folgende Quartal rund 50 Milliarden Dollar Umsatz bei 86 % Bruttomarge in Aussicht. SK Hynix' Quartalsmitteilung nennt Umsatz, Gewinn und eine Nettokassenposition, aber keine Kapitalflussrechnung — die Free-Cash-Flow-Rendite, nach der jeder Bewertungsrahmen in diesem Artikel verlangt, lässt sich aus der vorläufigen Mitteilung allein also nicht berechnen. Micron GJ-Q3 2026
Dieser letzte Punkt ist eher eine praktische Anweisung als eine Kritik. Wer den freien Cashflow braucht, greift zum falschen Dokument, wenn er die vorläufige Ergebnismitteilung nimmt; er sollte den Quartalsbericht abwarten. Wer ein Free-Cash-Flow-Modell für SK Hynix aus der Juli-Mitteilung gebaut hat, hat die Investitionsausgaben geschätzt — ob er es dazugesagt hat oder nicht.
Ist die SK Hynix Aktie nach dem Anstieg um 8% ein Kauf?
Die Beweise unterstützen die Schlussfolgerung, dass SK Hynix eines der direktesten börsennotierten Engagements in der Nachfrage nach KI-Speicher ist. Die Führungsposition im HBM-Bereich, HBM4-Lieferungen, die HBM4E-Roadmap, eine starke Bilanz und Renditen für die Aktionäre bieten eine überzeugende langfristige Grundlage.
Die Beweise stellen jedoch nicht fest, dass der Kauf unmittelbar nach einem täglichen Gewinn von 8% automatisch attraktiv ist. Die Aktie ist volatil, die Erwartungen sind hoch und die gemeldeten Gewinne könnten nahe einem ungewöhnlich günstigen Punkt im Preiszyklus liegen.
Die Aktie könnte für Investoren geeignet sein, die:
- Glauben, dass die Ausgaben für KI-Infrastruktur in den nächsten Jahren stark bleiben werden.
- Große Rückgänge im Halbleiterzyklus tolerieren können.
- Die spezifischen Risiken koreanischer Aktien und ADRs verstehen.
- Bereit sind, den Wettbewerb im HBM-Bereich genau zu beobachten.
- Positionsgrößen verwenden, anstatt eine Alles-oder-Nichts-Wette zu platzieren.
Sie könnte weniger geeignet sein für Investoren, die stabile Margen, vorhersehbare vierteljährliche Gewinne oder geringe Volatilität suchen.
Ein gestufter Ansatz kann das Timing-Risiko reduzieren. Anstatt den Anstieg von 8% als Bestätigung zu betrachten, um der Aktie hinterherzulaufen, kann ein Investor einen Bewertungsrahmen festlegen, mit einer begrenzten Allokation beginnen und nur hinzufügen, wenn neue Beweise die langfristige These stärken.
FAQ zu SK Hynix-Aktien und dem KI-Speicher-Superzyklus
Welche Zahlen hat SK Hynix für das dritte Quartal 2026 gemeldet?
Am 28. Oktober 2026 meldete SK hynix vorläufig einen Q3-Umsatz von 104,6 Billionen Won und ein Betriebsergebnis von 83,3 Billionen Won, eine Betriebsmarge von 79,7 %, über den LSEG SmartEstimates von 98,3 und 76,7 Billionen Won. Der Nettogewinn betrug 39,8 Billionen Won. Zudem kündigte das Unternehmen rund 100 Billionen Won Aktionärsvergütung für 2026, eine Quartalsdividende von 20.000 Won und einen neuen Rückkauf über 20 Billionen Won an.
Wie weit liegt die SK Hynix Aktie unter ihrem Hoch?
Die in Seoul notierte Aktie schloss am 29. Oktober 2026 bei 1.526.000 Won, 48 % unter dem Rekordschluss von 2.919.000 Won vom 22. Juni 2026, aber 134 % über dem Jahresschlusskurs 2025 von 651.000 Won. Das Nasdaq-ADR schloss am 28. Oktober bei 164,70 $, 17 % unter seinem Hoch von 198,63 $ vom 9. September.
Wie viel gibt SK Hynix 2026 an die Aktionäre zurück?
Rund 100 Billionen Won, laut dem Form 6-K vom 28. Oktober: mindestens 30 Billionen Won Bardividenden und mindestens 60 Billionen Won Aktienrückkäufe mit Einziehung, einschließlich des im Oktober abgeschlossenen Programms über 40 Billionen Won. Die Dividende für das dritte Quartal beträgt 20.000 Won je Aktie, zur Hälfte eine Sonderdividende aus Kioxia-Gewinnen, für Aktionäre, die am 30. November 2026 im Register stehen.
Warum ist die SK Hynix-Aktie um mehr als 8% gestiegen?
Die Rallye am 7. September 2026 spiegelte einen breiten Optimismus hinsichtlich KI-Hardware und die Nachfrage nach Speicher wider, unterstützt durch niedrige DRAM-Bestände und starke HBM-Grundlagen. Auch Samsung und andere Halbleiterunternehmen stiegen, was darauf hindeutet, dass die Bewegung hauptsächlich branchenweit war.
Was ist HBM und warum ist es wichtig für SK Hynix?
High-Bandwidth-Speicher stapelt DRAM-Chips vertikal, um eine viel schnellere Datenübertragung in der Nähe eines KI-Prozessors zu ermöglichen. SK Hynix ist ein führender HBM-Lieferant, daher kann die steigende Nachfrage nach KI-Beschleunigern seine Einnahmen, Margen und strategische Bedeutung erhöhen.
Ist SK Hynix immer noch der Marktführer im HBM-Bereich?
Ja, gemessen am Umsatzanteil. Counterpoint schätzte den HBM-Umsatzanteil von SK Hynix im zweiten Quartal 2026 auf 50 %, nach 64 % ein Jahr zuvor, während Samsung rund 33 % erreichte. Zwei Einschränkungen sind wichtig. Counterpoint weist darauf hin, dass der Großteil dieses Umsatzes weiterhin auf HBM3E entfällt, die Tabelle also die auslaufende Generation misst. Und bei konventionellem DRAM ist SK Hynix überhaupt nicht mehr Erster: TrendForce sieht Samsung im selben Quartal mit 39,4 % des Branchenumsatzes vor SK Hynix' 24,9 %.
Ist die SK Hynix-Aktie basierend auf ihrem Forward-KGV günstig?
Das Forward-KGV erscheint im Vergleich zu vielen Technologieunternehmen niedrig, aber Speicheraktien sehen oft am günstigsten aus, wenn die Gewinne nahe einem zyklischen Höhepunkt liegen. Investoren sollten die normalisierten Gewinne, Investitionen und den freien Cashflow bewerten, anstatt sich auf ein einzelnes Multiple zu verlassen.
Könnte der KI-Speicher-Superzyklus in einer Überversorgung enden?
Ja. Die Nachfrage nach HBM kann weiter steigen, während die Kapazität der Branche noch schneller wächst. Die wichtigsten Risiken sind langsameres Ausgabenverhalten der Hyperscaler, aggressive Kapazitätserweiterungen und verbesserte Produktion von Samsung und Micron.
Ist SK Hynix noch das größte Speicherunternehmen?
Bei DRAM nicht. TrendForce sah Samsung im zweiten Quartal 2026 mit 39,4 % des DRAM-Branchenumsatzes an erster Stelle, SK Hynix mit 24,9 % an zweiter und Micron mit 23,3 % an dritter. Bei Hochbandbreiten-Speicher im Besonderen führt SK Hynix weiterhin mit 50 % des HBM-Umsatzes. Beides ist vereinbar: HBM ist ein Ausschnitt des DRAM-Markts, und SK Hynix führt den Ausschnitt, während es beim Ganzen zurückliegt.
Warum wuchs SK Hynix im letzten Quartal langsamer als Samsung und Micron?
Wegen des eigenen Produktmixes. TrendForce stellte fest, dass HBM unter den drei großen Anbietern den höchsten Anteil an SK Hynix' Bit-Lieferungen ausmachte, und HBM wird überwiegend über mehrjährige Vereinbarungen verkauft. Als die Vertragspreise für konventionelles DRAM im Quartal sprangen, holten Wettbewerber mit mehr Commodity-Anteil mehr davon ab. SK Hynix' Umsatz stieg gegenüber dem Vorquartal um 37,9 %, Samsungs um 63,4 % und Microns um 65,5 %.
Fazit
Der Anstieg von 8 % bei den SK Hynix-Aktien spiegelt eine grundsätzlich glaubwürdige Geschichte wider. KI-Systeme benötigen zunehmend große Mengen an Hochleistungs-Speicher, die Bestände bleiben knapp, die HBM-Produktion ist schwierig und SK Hynix hat seine technologische Führungsposition in Rekordbetriebsresultate übersetzt.
Das Unternehmen ist auch über HBM3E hinausgegangen. Es liefert HBM4 aus, bemustert HBM4E, verhandelt mehrjährige Kundenverträge, erweitert die Produktion und gibt den Aktionären einen erheblichen freien Cashflow zurück.
Dennoch wäre es verfrüht, einen dauerhaften Superzyklus auszurufen. Der HBM-Marktanteil von SK Hynix sinkt, während Samsung aufholt, und im breiteren DRAM-Markt ist SK Hynix bereits hinter Samsung auf Platz zwei zurückgefallen und wuchs im Quartal langsamer als beide Rivalen. Micron baut sein eigenes HBM4-Geschäft aus. Die Investitionsausgaben der Branche beschleunigen sich, und die niedrige Forward-Bewertung der Aktie spiegelt zum Teil die Markterwartung wider, dass sich außergewöhnliche Margen irgendwann normalisieren.
Die ausgewogenste Schlussfolgerung ist, dass der KI-Speicheraufwärtstrend weiterhin starke fundamentale Dynamik hat, aber die Aktie in eine Phase eingetreten ist, in der die Ausführung wichtiger ist als die Aufregung. Investoren sollten den Marktanteil, die HBM4E-Zulassungen, die Speicherpreise, die Kapitalintensität und die Ausgaben der Hyperscaler beobachten, anstatt anzunehmen, dass jede Ankündigung eines KI-Modells den inneren Wert dauerhaft erhöht.
Verwenden Sie SimianX AI, um die finanzielle Leistung von SK Hynix, Analystenrevisionen, technische Trends und marktbewegende KI-Nachrichten in einem einzigen Forschungsworkflow zu kombinieren. Behandeln Sie die Plattform als analytisches Hilfsmittel, überprüfen Sie wesentliche Daten unabhängig und konsultieren Sie einen qualifizierten Finanzfachmann, bevor Sie Investitionsentscheidungen treffen.
Verwandte Artikel
- Micron Anthropic Deal: Konditionen, Status und MU-Aktie
- TSMC Aktie nach Q3 2026: Warum sie fiel, alle Reaktionen
- Broadcom Aktie: KI-Umsatz je Quartal und warum AVGO fiel
- KI-Chefs treten auf die Bremse: Chips fallen, Tech steigt
- Samsung Aktie 2026: Kursverlauf, Gewinne und Prognose
- KI-Investitionen 2026: 96 % des Cashflows der Techriesen
- Fed-Zinsentscheidung September 2026: Zinssenkung vom Tisch?
- Anleihe-Ausverkauf 2026: 30-jährige Rendite so hoch wie 2007
- KOSPI-Crash 2026: Koreas KI-Chip-Abrechnung erklärt
- Micron Leerverkäufe: Warum sich Shortseller 2026 zurückzogen
- Halbleiter-Crash: Jeder SOX-Bärenmarkt von 1995 bis 2026
- TSMC-Aktie 2026: Rekord-Q3 – Nvidia kann TSMC nicht ersetzen
- KI-Momentum-Auflösung 2026: Warum Halbleiteraktien fallen
Quellen
- SK Hynix Finanzergebnisse 2. Quartal 2026
- SK Hynix schließt HBM4-Entwicklung ab und bereitet die Massenproduktion vor
- SK Hynix liefert 12-lagige HBM4E-Muster aus
- SK Hynix: Aktienrückkauf- und Einziehungsprogramm über 40 Billionen Won
- TrendForce: DRAM-Branchenumsatz steigt im 2. Quartal 2026 um 59,5 % zum Vorquartal
- Counterpoint Research: globale HBM-Marktanteile, 2. Quartal 2026
- Samsung liefert als erstes Unternehmen kommerzielles HBM4 aus
- Micron Ergebnisse des 3. Geschäftsquartals 2026 — Mitteilung als SEC-Formular 8-K, Anlage 99.1
- Micron Formular 8-K, 24. Juni 2026
- Associated Press: Weltbörsen uneinheitlich, Chipaktien im Aufwind, 7. September 2026
- SKHY Marktdaten und Analystenschätzungen
- US-Finanzministerium: Umrechnungskurse für die Berichterstattung
- SK hynix — Einladung zur Telefonkonferenz zu den Zahlen des dritten Quartals 2026 (Ergebnisse am 28. Oktober 2026)
- SK hynix — Finanzergebnisse 1Q26
- SK hynix — Finanzergebnisse Geschäftsjahr 2025 und 4Q25
- SK hynix — Finanzergebnisse 3Q25
- SK hynix — Finanzergebnisse 2Q25
- SK hynix — Finanzergebnisse 1Q25
- Yahoo Finance — Kurshistorie von SK hynix (000660.KS)
- Nasdaq — historische Kurse von SKHY
- SK hynix — Form 6-K: vorläufige Zahlen Q3 2026 (28. Oktober 2026)
- SK hynix — Form 6-K: Plan zur Aktionärsvergütung für 2026 (28. Oktober 2026)
- SK hynix — Form 6-K: Bardividende für Q3 2026 (28. Oktober 2026)
- SK hynix — Form 6-K: Erwerb eigener Aktien über 20 Billionen Won (28. Oktober 2026)
- SK hynix — Form 6-K: Abschluss des Rückkaufs über 40 Billionen Won (26. Oktober 2026)
- CNBC — SK Hynix: Gewinn im Q3 2026, Schätzungen und Telefonkonferenz (28. Oktober 2026)
Offenlegung: Dieser Artikel dient nur zu Bildungs- und Informationszwecken. Er stellt keine Anlage-, Rechts- oder Steuerberatung dar. Finanzielle Schätzungen, Marktpreise und Analystenziele können sich ohne Vorankündigung ändern.