 Von Muke
Die zwei Kräfte hinter CRWV: KI-Backlog und Bilanzrisiko
Aktualisiert am 23. Oktober 2026 — Zahlen aus den Quartalsergebnissen und Finanzierungsmeldungen von CoreWeave bei der SEC; Kurse sind Nasdaq-Schlusskurse.
Kurze Antwort: Der Umsatz-Backlog von CoreWeave erreichte zum 30. Juni 2026 rund 104 Mrd. $ (zuzüglich mehr als 25 Mrd. $ an neuen Zusagen, die Anfang des dritten Quartals unterzeichnet wurden), während die Gesamtverschuldung auf 35,1 Mrd. $ stieg – sechs Monate zuvor waren es 21,4 Mrd. $. Der Quartalsumsatz hat sich auf 2,58 Mrd. $ mehr als verdoppelt, doch der Nettozinsaufwand kletterte auf 640 Mio. $ pro Quartal – das Fünffache des bereinigten Betriebsergebnisses von 128 Mio. $. Die Aktie lief in die Gegenrichtung: CRWV schloss am 22. Oktober 2026 bei 55,60 $, seit Jahresbeginn 22 % im Minus, 52 % unter dem Stand von Mitte Juni und 70 % unter dem Rekord von 183,58 $ aus dem Juni 2025. Nächster Bericht: Q3 2026, erwartet um den 9. November (Schätzung von Nasdaq/Zacks).
Die CoreWeave-Aktie 2026 ist eines der klarsten Beispiele für die zentrale Frage des KI-Infrastrukturbooms: Kann explosive Nachfrage einen aggressiv verschuldeten Ausbau rechtfertigen? CoreWeave ist zu einem reinen KI-Cloud-Anbieter geworden, der Kunden bedient, die große GPU-Kapazitäten für Training, Inferenz und Produktions-KI-Workloads benötigen. Für Investoren ist die Geschichte überzeugend – aber nicht einfach.
Bei SimianX AI ist der richtige Weg, eine Aktie wie CRWV zu studieren, sie nicht auf eine Schlagzeile zu reduzieren. Das bullische Szenario basiert auf Backlog, strategischen KI-Kunden, GPU-Mangel und operativer Hebelwirkung. Das bärische Szenario konzentriert sich auf Schulden, Investitionsausgaben, Zinsaufwand, Kundenkonzentration und das Risiko, dass das Angebot an KI-Infrastruktur mit der Nachfrage Schritt hält.
CoreWeave Aktien 2026: Der schnelle Investitionskontext
CoreWeave ist kein traditionelles Softwareunternehmen. Es ist näher an einer spezialisierten KI-Infrastrukturplattform: kapitalintensiv, hardwarelastig, durch die Stromverfügbarkeit begrenzt und tief mit der GPU-Lieferkette verbunden. Das lässt die Aktie anders reagieren als die einer hochmargigen SaaS-Firma.
Die Erzählung des Unternehmens für 2026 hat drei Hauptpfeiler:
- Massive KI-Nachfrage von Modellbauern, Unternehmen und Hyperscalern.
- Ein Umsatz-Backlog von fast 100 Milliarden Dollar, was auf eine starke vertraglich gesicherte zukünftige Nachfrage hindeutet.
- Ein hochverschuldungs- und kapitalintensives Modell, das Disziplin bei der Ausführung und anhaltendes Vertrauen des Marktes erfordert.
Wichtige Erkenntnis: CoreWeave ist eine schnell wachsende KI-Infrastruktur-Aktie, aber der gleiche Backlog, der Potenzial schafft, erfordert auch umfangreiche Finanzierung, Rechenzentrums-Kapazität, GPU-Beschaffung und Zugang zu Strom.
Der Markt stellt effektiv eine Frage: Rechtfertigt der zukünftige Cashflow von CoreWeave das bilanzielle Risiko, das erforderlich ist, um die Kapazität aufzubauen?
Deshalb muss eine ernsthafte CoreWeave-Aktienanalyse 2026 Nachfragequalität von Finanzierungsqualität trennen. Ein großer Backlog ist nur dann wertvoll, wenn er in Umsatz, Margen, Cashflow und dauerhafte Kundenbeziehungen umgewandelt wird.
CoreWeave: Backlog, Schulden und Cash-Burn nach Quartalen (2025–2026)
Die Debatte zwischen Bullen und Bären läuft auf eine Handvoll Kennzahlen hinaus, die CoreWeave jedes Quartal meldet. Diese Tabelle stellt sie nebeneinander.
| Quartal | Umsatz | Bereinigtes EBITDA | Nettoverlust | Nettozinsaufwand | Investitionsausgaben | Gesamtschulden (Quartalsende) | Verbleibende Leistungsverpflichtungen | Aktive Stromkapazität |
|---|---|---|---|---|---|---|---|---|
| 1. Quartal 2025 | 982 Mio. $ | 606 Mio. $ | −315 Mio. $ | 264 Mio. $ | 1,41 Mrd. $ | 8,7 Mrd. $ | 14,7 Mrd. $ | — |
| 2. Quartal 2025 | 1.212 Mio. $ | 753 Mio. $ | −290 Mio. $ | 267 Mio. $ | 2,45 Mrd. $ | 11,1 Mrd. $ | 30,1 Mrd. $ | — |
| 3. Quartal 2025 | 1.365 Mio. $ | 838 Mio. $ | −110 Mio. $ | 311 Mio. $ | 2,39 Mrd. $ | 14,0 Mrd. $ | 50,0 Mrd. $ | ~590 MW |
| 4. Quartal 2025 | 1.572 Mio. $ | 898 Mio. $ | −452 Mio. $ | 388 Mio. $ | 4,06 Mrd. $ | 21,4 Mrd. $ | 60,7 Mrd. $ | >850 MW |
| 1. Quartal 2026 | 2.078 Mio. $ | 1.157 Mio. $ | −740 Mio. $ | 536 Mio. $ | 7,70 Mrd. $ | 24,9 Mrd. $ | 98,8 Mrd. $ | >1 GW |
| 2. Quartal 2026 | 2.575 Mio. $ | 1.510 Mio. $ | −626 Mio. $ | 640 Mio. $ | 6,42 Mrd. $ | 35,1 Mrd. $ | 103,7 Mrd. $ | ~1,5 GW |
Quellen: Quartalsergebnisse von CoreWeave (Q2 2026, Q1 2026, Q4 2025, Q3 2025; SEC-Formular 8-K, Anlage 99.1) sowie XBRL-Daten aus den 10-Q/10-K-Berichten. Investitionsausgaben = Käufe von Sachanlagen (Quartalswerte abgeleitet aus den kumulierten Cashflow-Summen seit Jahresbeginn; die Beträge für 2025 enthalten keine nicht zahlungswirksame, herstellerfinanzierte Ausrüstung). Gesamtschulden = kurz- plus langfristige Schulden, mit und ohne Rückgriffsrecht. Die verbleibenden Leistungsverpflichtungen sind die GAAP-Kennzahl; der breiter gefasste „Umsatz-Backlog“ von CoreWeave betrug für Q3 2025 bis Q2 2026 55,6 Mrd. $, 66,8 Mrd. $, 99,4 Mrd. $ und ~104 Mrd. $.
Was die Zahlen zeigen:
- Der Backlog hat sich in fünf Quartalen versiebenfacht, von 14,7 Mrd. $ auf 103,7 Mrd. $ an verbleibenden Leistungsverpflichtungen. Allein im 1. Quartal 2026 kamen rund 38 Mrd. $ hinzu – das bislang stärkste Auftragsquartal von CoreWeave.
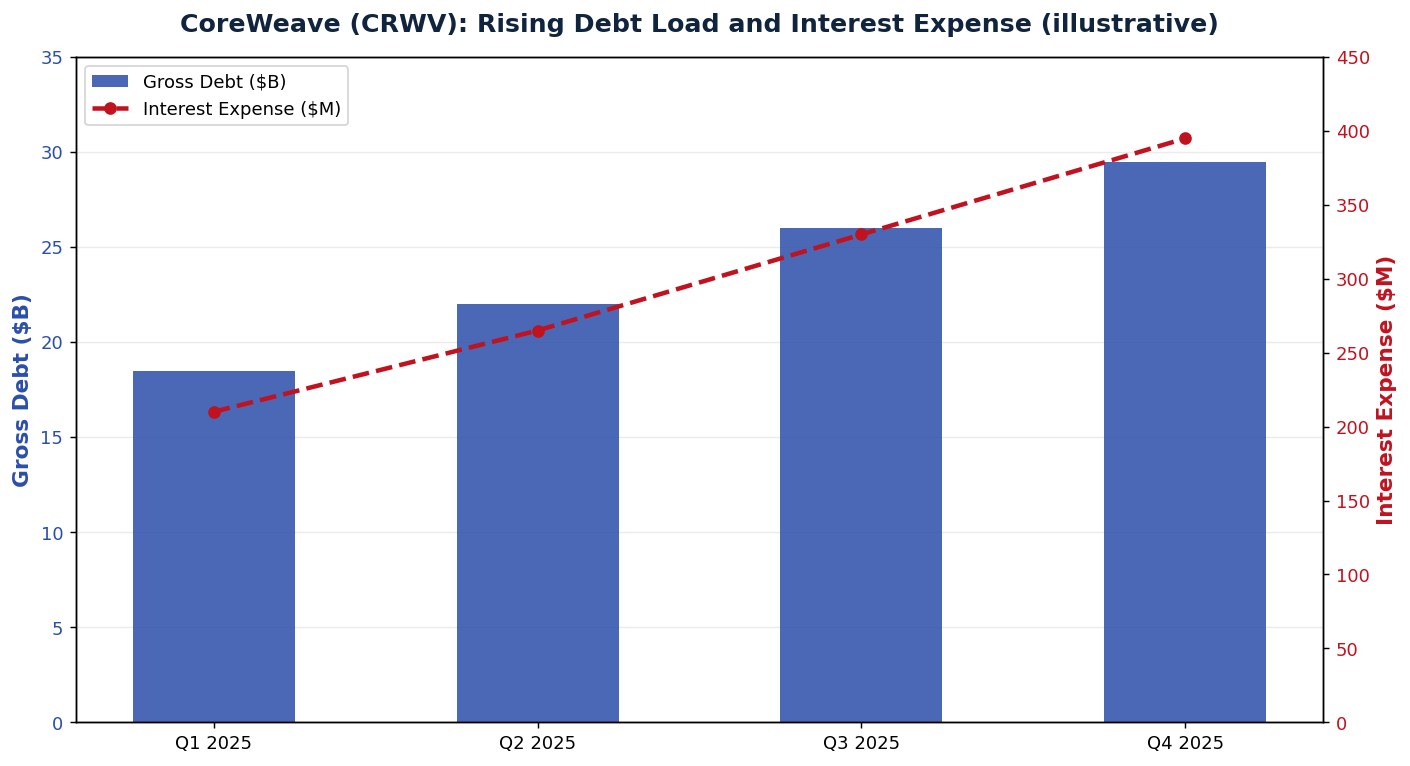
- Die Schulden haben sich im selben Zeitraum vervierfacht, von 8,7 Mrd. $ auf 35,1 Mrd. $, und der Sprung im 2. Quartal 2026 (24,9 Mrd. $ → 35,1 Mrd. $) war der bisher größte.
- Die Zinsen sind die entscheidende Zeile. Der Nettozinsaufwand stieg von 264 Mio. $ auf 640 Mio. $ pro Quartal. Im 2. Quartal 2026 entsprach er 25 % des Umsatzes und mehr als dem Fünffachen des bereinigten Betriebsergebnisses (128 Mio. $).
- Die bereinigten EBITDA-Margen gaben nach, von 61–62 % in den ersten drei Quartalen 2025 auf 57 % im 4. Quartal 2025 und 56 % im 1. Quartal 2026, und erholten sich im 2. Quartal 2026 auf 59 %, weil neue Kapazitäten ans Netz gingen, bevor sie den vollen Umsatz erzielten.
- Die Investitionen liefen dem Cashflow davon. CoreWeave gab im ersten Halbjahr 2026 14,1 Mrd. $ für Sachanlagen aus, bei einem operativen Cashflow von 3,7 Mrd. $, und schloss die Lücke mit Fremd- und Eigenkapital.
Warum der $100B KI-Backlog von CoreWeave wichtig ist
Der gemeldete Backlog von CoreWeave ist die Schlagzeile, die Investoren nicht ignorieren können. Ein Backlog von fast 100 Milliarden Dollar deutet darauf hin, dass Kunden nicht nur mit KI-Computing experimentieren – sie schließen Verträge für zukünftige Kapazität ab. In einer Branche, in der GPU-Angebote, Stromverfügbarkeit und die Bereitschaft von Rechenzentren knapp sind, kann eine vertraglich gesicherte Nachfrage einen Wettbewerbsvorteil darstellen.
Backlog ist wichtig, weil er Folgendes bieten kann:
- Umsatzsichtbarkeit über mehrere Jahre.
- Höhere Glaubwürdigkeit bei der Finanzierung gegenüber Kreditgebern und strategischen Partnern.
- Bessere Kaufkraft für GPUs, Netzwerkausrüstung und Infrastruktur.
- Vertrauen, dass KI-Workloads von Experimenten in die Produktion übergehen.
Allerdings ist Backlog nicht dasselbe wie freier Cashflow. Investoren müssen fragen, wie schnell der Backlog in Umsatz umgewandelt wird, welche Margen er trägt und ob die Erfüllung dieser Verträge noch mehr Kreditaufnahme erfordert.
| CoreWeave-Metrik zur Beobachtung | Warum es für 2026 wichtig ist |
|---|---|
| Umsatz-Backlog | Zeigt vertraglich gesicherte zukünftige Nachfrage an |
| Capex-Intensität | Zeigt, wie teuer das Wachstum ist |
| Zinsaufwand | Zeigt den Druck durch die Verschuldung |
| Angepasste EBITDA-Marge | Misst die operative Rentabilität vor hohen Finanzierungskosten |
| Kundenkonzentration | Hilft, die Haltbarkeit von Verträgen zu bewerten |
| Stromkapazität | Bestimmt, wie schnell CoreWeave das Angebot skalieren kann |
Die bullische Interpretation ist, dass CoreWeave die knappe Nachfrage nach KI-Computing sichert, bevor die Wettbewerber mit seiner Skalierung mithalten können.
Die bärische Interpretation ist, dass das Unternehmen aggressiv ausgeben und sich verschulden muss, bevor die Investoren wissen, wie haltbar die Margen der KI-Infrastruktur sein werden.
Was Macht CoreWeave Anders Als Traditionelle Cloud-Aktien?
CoreWeave wird oft mit Cloud-Plattformen verglichen, ist aber nicht einfach „ein weiteres Cloud-Unternehmen.“ Seine Identität ist spezifischer: zweckgebundene KI-Cloud-Infrastruktur. Das bedeutet, dass seine Wirtschaftlichkeit stark von spezialisierten GPUs, Hochleistungsnetzwerken, der Stromversorgung von Rechenzentren und Kundenarbeitslasten abhängt, die extreme Rechenkapazität erfordern.
Traditionelle Cloud-Plattformen wie AWS, Azure und Google Cloud profitieren von diversifizierten Arbeitslasten: Speicherung, Datenbanken, Unternehmenssoftware, Entwicklerwerkzeuge, Analytik und KI. CoreWeave ist stärker auf KI-Computing konzentriert. Diese Konzentration kann ein schnelleres Wachstum schaffen, wenn die Nachfrage stark ist, erhöht jedoch auch die Exponierung, wenn die Preise für KI-Computing sinken.
CoreWeaves Kernvorteile
- Fokus auf KI-native Infrastruktur anstelle einer breiten, allgemeinen Cloud.
- Tiefe Beziehungen zu KI-Labors und Unternehmens-KI-Kunden.
- Früher Zugang und Ausrichtung auf das Nvidia-Ökosystem.
- Fähigkeit, Arbeitslasten zu bedienen, die spezialisierte GPU-Cluster erfordern.
- Eine Marke, die direkt mit dem Ausbau der KI-Infrastruktur verbunden ist.
CoreWeaves Kernrisiken
- Hohe Schuldenlast im Vergleich zu vielen Software-Kollegen.
- Hohe Abschreibungen und hoher Ersatzbedarf bei der Hardware.
- Abhängigkeit von weiterem Wachstum der KI-Nachfrage.
- Potenzielle Kundenkonzentration.
- Empfindlichkeit gegenüber Engpässen bei Strom, Rechenzentren und Finanzierung.
Für Investoren bedeutet dies, dass CoreWeave nicht wie ein reiner SaaS-Wachstumswert bewertet werden sollte. Es benötigt einen Rahmen, der näher an Infrastruktur, Leasing, Cloud-Diensten und zyklischen Kapitalinvestitionen liegt.
Ist die CoreWeave-Aktie 2026 eine Backlog-Geschichte oder eine Schuldenrisikogeschichte?
Die Antwort ist: beides. Eine ausgewogene These zur CoreWeave-Aktie 2026 muss Backlog und Schulden als verbundene Variablen betrachten.
Der Backlog schafft das Geschäftsszenario für Expansion. Die Schulden finanzieren die Expansion, die erforderlich ist, um diesen Backlog zu bedienen. Wenn die Nachfrage stark bleibt und die Auslastung hoch ist, kann der Fremdkapitalhebel die Renditen steigern. Wenn die Nachfrage nachlässt, die Preise fallen oder der Ausbau verzögert wird, kann der Fremdkapitalhebel die Verluste verstärken.
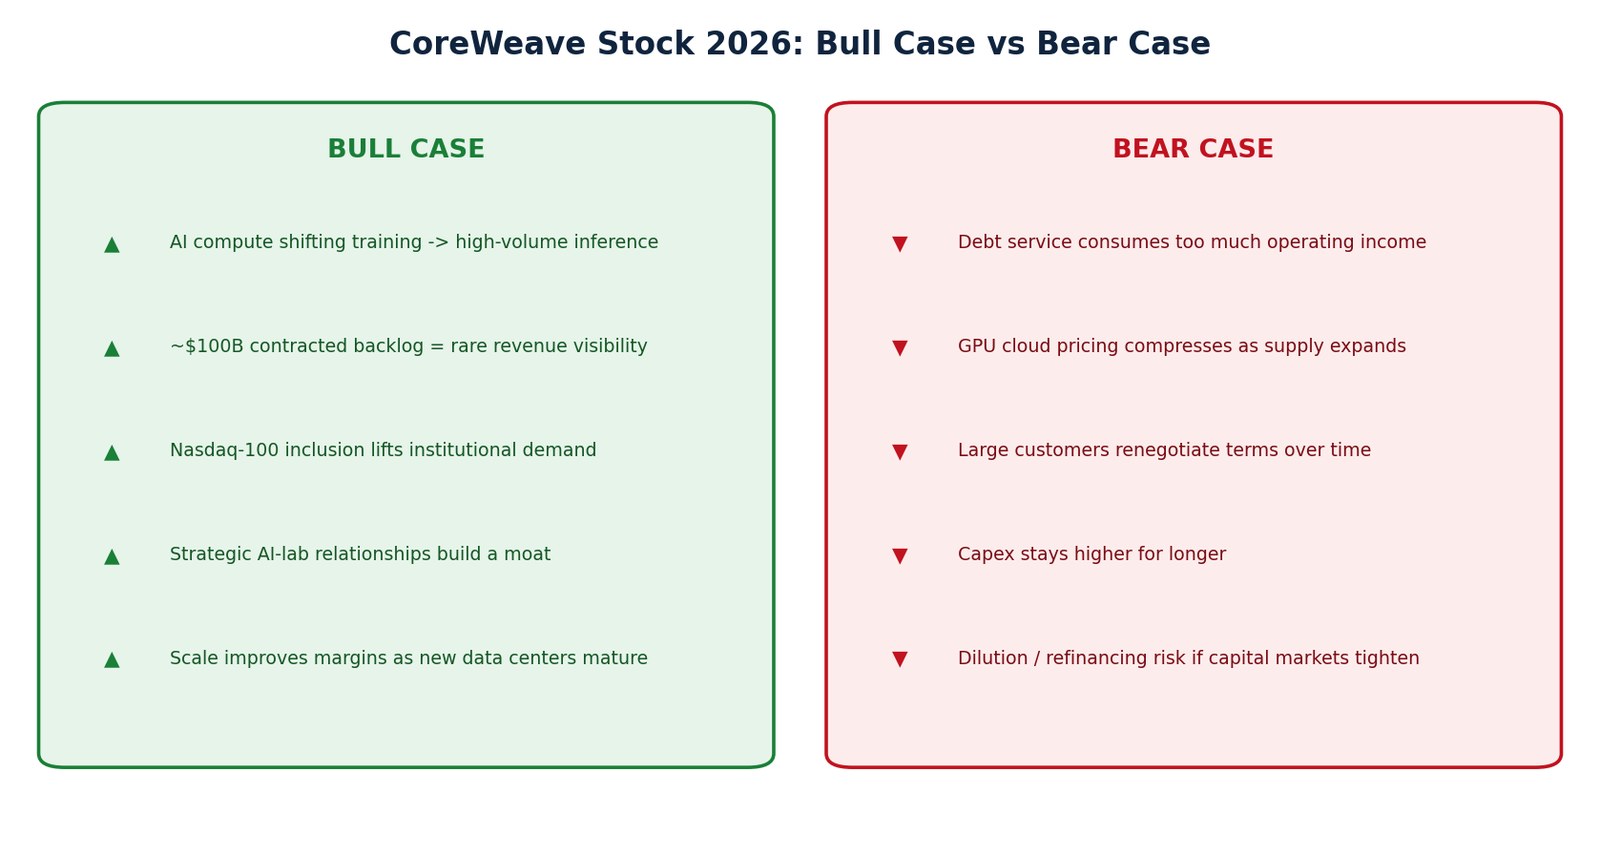
Das Bullenszenario
Das Bullenszenario für die CoreWeave-Aktie im Jahr 2026 basiert auf der Idee, dass die Nachfrage nach KI-Infrastruktur weiterhin unterschätzt wird. Wenn sich Unternehmens-KI, agentische Workflows, Inferenz-Workloads, Robotik, Programmierassistenten, synthetische Daten und Modelltraining weiter ausdehnen, könnte CoreWeave kapazitätsbeschränkt bleiben, anstatt nachfrageseitig beschränkt zu sein.
Optimistische Investoren könnten argumentieren, dass:
- Die Nachfrage nach KI-Computing von Training zu hochvolumiger Inferenz übergeht.
- Der vertraglich gesicherte Backlog von CoreWeave eine ungewöhnliche Umsatzsichtbarkeit bietet.
- Die Aufnahme in den Nasdaq-100 die Sichtbarkeit und die institutionelle Nachfrage verbessern kann.
- Strategische Kundenbeziehungen einen dauerhaften Wettbewerbsvorteil schaffen könnten.
- Skalierung die Margen verbessern kann, während neue Rechenzentren reifen.
Das Bärenszenario
Das Bärenszenario ist nicht, dass KI verschwindet. Es ist, dass die Wirtschaftlichkeit weniger günstig werden könnte, als die aktuelle Bewertung impliziert.
Pessimistische Investoren könnten sich Sorgen machen, dass:
- Die Schuldendienstzahlungen zu viel Betriebseinkommen verbrauchen.
- Die Preise für GPU-Cloud-Dienste sinken könnten, während das Angebot wächst.
- Große Kunden die Bedingungen im Laufe der Zeit neu verhandeln könnten.
- Der Investitionsbedarf länger hoch bleibt.
- Aktionäre Verwässerungs- oder Refinanzierungsrisiken tragen, wenn sich die Bedingungen an den Kapitalmärkten verschärfen.
Ein starker Auftragsbestand kann eine Wachstumsthese unterstützen, beseitigt jedoch nicht das Risiko der Bilanz. Für CoreWeave ist die Frage, ob die vertraglich gesicherte KI-Nachfrage schnell genug zu nachhaltigen Cashflows wird.
So finanziert CoreWeave den Ausbau (2026)
Nach Angaben von CoreWeave wurden bis August 2026 mehr als 30 Mrd. $ an Fremd- und Eigenkapital aufgenommen. Die wichtigsten offengelegten Bausteine:
| Datum | Instrument | Volumen | Kosten / Konditionen |
|---|---|---|---|
| Anfang 2026 | DDTL 4.0, Laufzeitdarlehen mit verzögerter Ziehung (Investment-Grade-Rating) | 8,5 Mrd. $ | — |
| 18. Mai 2026 | DDTL 5.0 — erstes öffentlich syndiziertes, durch GPUs besichertes Darlehen, für zwei Kunden ohne Investment-Grade-Rating | 3,1 Mrd. $ | SOFR + 4,50 %, ~5,5 Jahre, Ba2 / BB+ |
| 2. Quartal 2026 | Unbesicherte Anleihen und Wandelanleihen, inkl. erster Euro-Anleihe | >10 Mrd. $ | — |
| 2. Quartal 2026 | Strategische Beteiligung von Jane Street | 1,0 Mrd. $ | Eigenkapital |
| 10. Aug. 2026 | DDTL 5.5 — besichert durch Kundenverträge mit ~3 Jahren Laufzeit | 2,6 Mrd. $ | SOFR + 5,50 %, ~5 Jahre, Ba2 / BB+ |
| 18. Sept. 2026 | Vorrangige Wandelanleihen mit Fälligkeit 2033 | 3,7 Mrd. $ (aufgestockt von 3,0 Mrd. $) | Kupon 2,875 %; Wandlungspreis ~97,85 $; Capped Call bis 199,70 $ |
Quellen: Pressemitteilungen von CoreWeave, eingereicht als Anlagen zum SEC-Formular 8-K (verlinkt), sowie die Ergebnisse für Q2 2026.
Die Kapitalkosten sind die zweite Hälfte der Geschichte. Die unbesicherten vorrangigen Anleihen von CoreWeave tragen Kupons von 8,50 % bis 9,75 % (fällig 2030–2032), die GPU-besicherten Darlehen sind mit SOFR plus 4,5–5,5 Prozentpunkten bepreist, und das günstigste Geld, das das Unternehmen aufnehmen kann, sind Wandelanleihen – die nur deshalb günstig sind, weil die Käufer die Option erhalten, Aktionäre zu werden. Die im September begebene Wandelanleihe 2033 wurde auf Basis eines Aktienkurses von 79,88 $ bepreist; einen Monat später lag die Aktie 30 % tiefer.
CRWV-Kursreaktionen auf die Quartalszahlen (2025–2026)
CoreWeave berichtet nach US-Börsenschluss, daher zeigt sich die Reaktion erst in der folgenden Handelssitzung.
| Bericht | Veröffentlichung | Schluss davor | Schluss am Folgetag | Veränderung am Folgetag |
|---|---|---|---|---|
| 3. Quartal 2025 | 10. Nov. 2025 | 105,61 $ | 88,39 $ | −16,3 % |
| 4. Quartal 2025 | 26. Feb. 2026 | 97,63 $ | 79,56 $ | −18,5 % |
| 1. Quartal 2026 | 7. Mai 2026 | 128,84 $ | 114,15 $ | −11,4 % |
| 2. Quartal 2026 | 11. Aug. 2026 | 90,32 $ | 107,73 $ | +19,3 % |
Kurse: tägliche Nasdaq-Schlusskurse (Yahoo Finance; 20.–22. Okt. 2026 mit Nasdaq.com abgeglichen).
Auf drei der letzten vier Berichte folgten zweistellige Kursverluste, obwohl der Backlog jedes Mal stieg; die einzige Rally folgte auf den Bericht zum 2. Quartal 2026, als sich die bereinigte EBITDA-Marge auf 59 % erholte und der Backlog über 100 Mrd. $ lag. Der Kursverlauf verdeutlicht das Risiko: Börsengang zu 40 $ am 28. März 2025, Rekordschluss von 183,58 $ am 20. Juni 2025, 71,61 $ zum Jahresende 2025, 115,21 $ am 17. Juni 2026 und 55,60 $ am 22. Oktober 2026.
So analysieren Sie das Schuldenrisiko von CoreWeave im Jahr 2026
Das Schuldenrisiko betrifft nicht nur den absoluten Schuldenbetrag. Es geht um Schulden im Verhältnis zu Cashflow, Zinsaufwand, Lebensdauer der Vermögenswerte, Kundenverträge, Refinanzierungsbedingungen und Wachstumseffizienz.
Ein praktisches Rahmenwerk zur Bewertung des Schuldenrisikos von CoreWeave sollte die folgenden Schritte umfassen.
1. Vergleichen Sie das Schuldenwachstum mit dem Umsatzwachstum
Ein schnelles Schuldenwachstum ist nicht automatisch schlecht, wenn der Umsatz und der vertraglich gesicherte Auftragsbestand schneller wachsen. Wenn jedoch die Schulden schneller steigen als die Umsatzumwandlung, sollten die Investoren vorsichtiger werden.
Achten Sie auf:
- Gesamtschuldenentwicklung.
- Kurzfristige versus langfristige Schulden.
- Nettoschulden nach Bargeld.
- Schulden als Prozentsatz des Umsatzauftragsbestands.
- Schulden im Verhältnis zum bereinigten EBITDA.
2. Beobachten Sie den Zinsaufwand genau
Der Zinsaufwand ist entscheidend, da das Modell von CoreWeave kapitalintensiv ist. Selbst wenn das bereinigte EBITDA stark aussieht, kann ein hoher Zinsaufwand den Nettogewinn und den freien Cashflow unter Druck setzen.
Investoren sollten fragen:
- Steigt der Zinsaufwand schneller als der Umsatz?
- Sind neue Finanzierungsanlagen günstiger oder teurer?
- Ist CoreWeave auf variabel verzinste Schulden angewiesen?
- Kann das Betriebsergebnis die Finanzierungskosten im Laufe der Zeit decken?
3. Trennen Sie die bilanzielle Rentabilität vom Cashflow
Ein Unternehmen kann ein attraktives bereinigtes EBITDA ausweisen, während es aufgrund von Investitionsausgaben dennoch erhebliches Bargeld verbraucht. Für CoreWeave sind Investitionen nicht optional – sie sind der Motor des Wachstums.
Das bedeutet, dass Investoren sich auf Folgendes konzentrieren sollten:
- Operativer Cashflow.
- Investitionen in Sachanlagen.
- Freier Cashflow nach Investitionsausgaben.
- Timing zwischen Kundenverpflichtungen und Infrastrukturinvestitionen.
- Abschreibungsannahmen für GPU-Vermögenswerte.
4. Bewerten Sie das Refinanzierungsrisiko
Die Fähigkeit von CoreWeave, zukünftige Expansionen zu finanzieren, hängt teilweise vom Vertrauen der Investoren und Kreditgeber ab. Wenn die KI-Infrastruktur eine bevorzugte Kategorie bleibt, könnte Kapital weiterhin verfügbar sein. Wenn die Risikobereitschaft sinkt, könnte die Refinanzierung von Schulden teurer werden.
Die Schuldenfrage ist nicht einfach „Sind die Schulden hoch?“ Die bessere Frage ist: „Kann CoreWeave wiederholt Wachstum zu akzeptablen Bedingungen finanzieren, während es Aufträge in Cash umwandelt?“
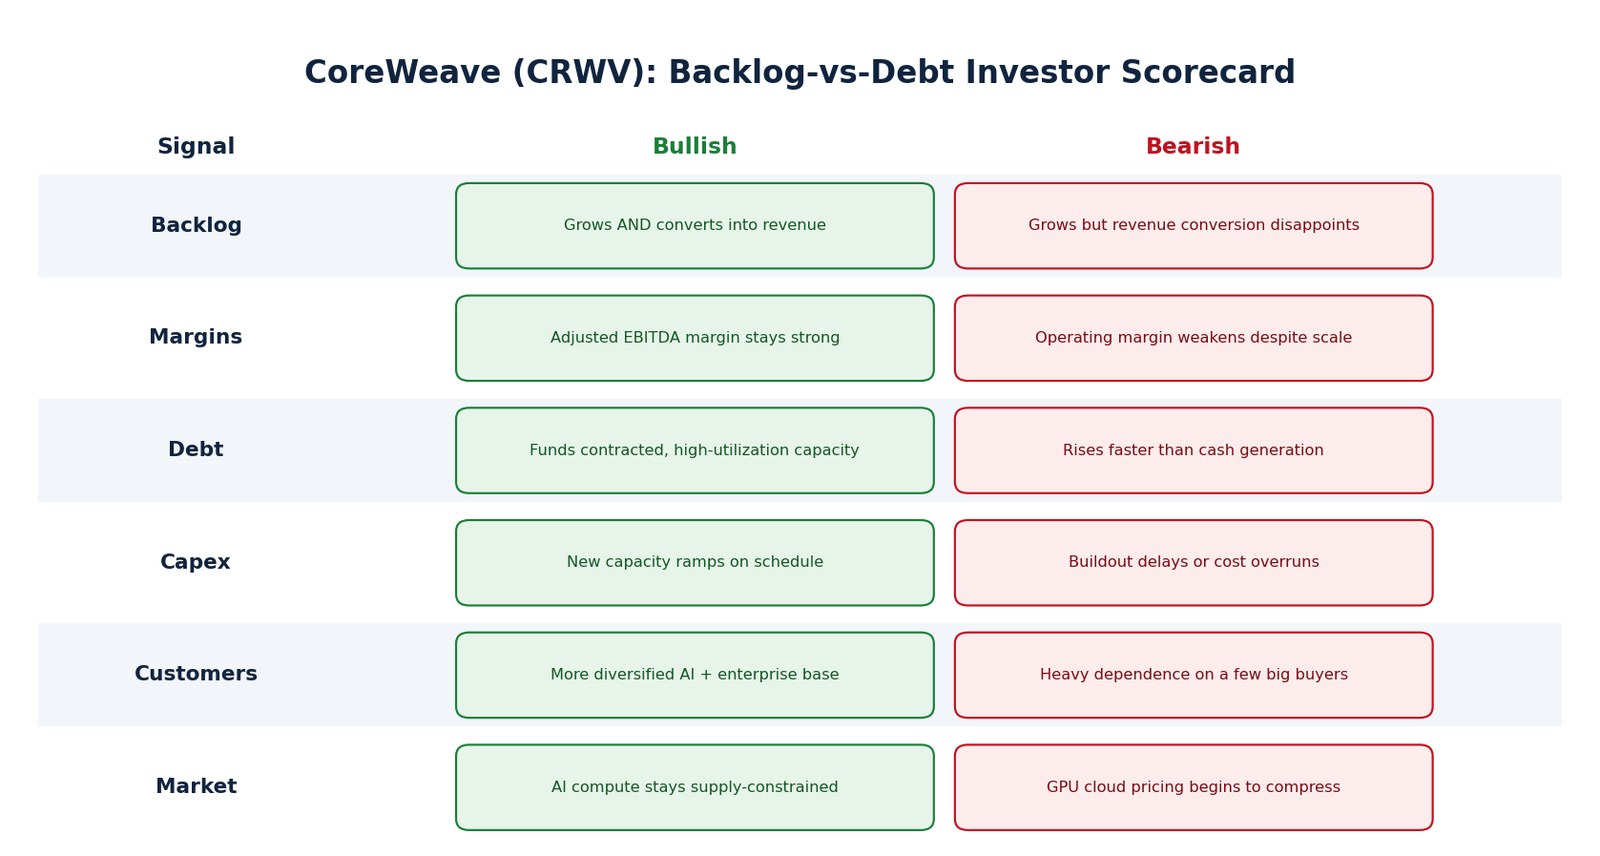
CoreWeave: Auftragsbestand vs. Schulden – eine einfache Scorecard für Investoren
Eine nützliche Möglichkeit, CRWV zu analysieren, besteht darin, eine Scorecard zu erstellen, das jedes Quartal aktualisiert wird. Dies vermeidet emotionale Reaktionen auf Schlagzeilen und hält die These geerdet.
| Kategorie | Bullishes Signal | Bärisches Signal |
|---|---|---|
| Auftragsbestand | Auftragsbestand wächst und wandelt sich in Einnahmen um | Auftragsbestand wächst, aber die Umsatzumwandlung enttäuscht |
| Margen | Bereinigte EBITDA-Marge bleibt stark | Operative Marge schwächt sich trotz Skalierung ab |
| Schulden | Schulden finanzieren Verträge, hohe Auslastungskapazität | Schulden steigen schneller als die Cash-Generierung |
| Investitionsausgaben | Neue Kapazität wird planmäßig aufgebaut | Verzögerungen beim Ausbau oder Kostenüberschreitungen |
| Kunden | Diversifiziertere KI- und Unternehmensbasis | Starke Abhängigkeit von wenigen großen Käufern |
| Markt | Die Nachfrage nach KI-Computing bleibt angebotsbeschränkt | GPU-Cloud-Preise beginnen zu sinken |
Ein solches Raster ist besonders nützlich, da die Geschichte von CoreWeave dynamisch ist. Das Unternehmen kann auf traditionellen Ertragskennzahlen teuer erscheinen, während es auf zukünftigen Kapazitätsökonomien weiterhin attraktiv bleibt. Umgekehrt kann es im Vergleich zum Auftragsbestand günstig erscheinen, während es bei schuldenbereinigtem Cashflow riskant ist.
Was könnte den CoreWeave-Aktienkurs 2026 nach oben treiben?
Mehrere Katalysatoren könnten die CoreWeave-Aktie 2026 unterstützen, wenn die Ausführung stark bleibt.
1. Fortgesetzte Auftragsausweitung
Wenn CoreWeave weiterhin große mehrjährige Verpflichtungen im Bereich der KI-Infrastruktur unterzeichnet, könnten Investoren zuversichtlicher werden, dass die Nachfrage strukturell und nicht zyklisch ist.
2. Höhere Auslastung
Die Auslastung von Rechenzentren und GPUs ist entscheidend. Eine hohe Auslastung kann den operativen Hebel verbessern und Investitionen rechtfertigen. Eine niedrige Auslastung würde Bedenken aufwerfen, dass CoreWeave die Kapazität überbaut hat.
3. Stabilisierung der Margen
Wenn sich die operativen Margen verbessern, während die neue Infrastruktur hochgefahren wird, könnte der Markt sich wohler mit der Schuldenlast fühlen.
4. Bessere Finanzierungsbedingungen
Jeder Beleg dafür, dass CoreWeave Kapital zu attraktiven Konditionen beschaffen kann, würde die Bedenken bezüglich des Schuldenmodells verringern.
5. Indexaufnahme und institutionelle Sichtbarkeit
Die erwartete Aufnahme von CoreWeave in den Nasdaq-100 kann die Sichtbarkeit bei institutionellen Investoren und indexgebundenen Produkten erhöhen. Während die Indexaufnahme die Geschäftszahlen nicht verändert, kann sie die Liquidität und den Besitz beeinflussen.
6. Wachstum der KI-Inferenz
Das Training großer Modelle ist nur ein Teil der Nachfrage nach KI-Computing. Wenn Inferenzlasten in Unternehmen, Verbraucher-Apps, Robotik, Programmierwerkzeugen und autonomen Agenten skalieren, könnte CoreWeave von einer breiteren wiederkehrenden Nachfrage profitieren.
Was könnte den CoreWeave-Aktienkurs 2026 unter Druck setzen?
Eine starke Aktienthese muss auch definieren, was schiefgehen könnte.
1. Schuldenbedenken intensivieren
Wenn Investoren glauben, dass CoreWeave aggressiv weiter Schulden aufnehmen muss, um Verpflichtungen zu erfüllen, könnten die Bewertungsmultiples sinken.
2. Stimmung bezüglich KI-Investitionen schwächt sich ab
CoreWeave ist an den breiteren KI-Infrastrukturzyklus gebunden. Wenn die Märkte beginnen, die Renditen der KI-Investitionen in Frage zu stellen, könnte CoreWeave härter getroffen werden als diversifiziertere Unternehmen.
3. Kundenkonzentration wird ein größeres Problem
Große Verträge mögen ermutigend wirken, aber die Abhängigkeit von einer kleinen Anzahl von Hauptkunden kann Risiken schaffen. Wenn ein Kunde Ausgaben verzögert, neu verhandelt oder Arbeitslasten verschiebt, kann die Auswirkung erheblich sein.
4. GPU-Preise und -Lieferung normalisieren sich
Knappheit unterstützt die Preismacht. Wenn die GPU-Kapazität reichlicher wird, könnten Kunden Verhandlungsmacht gewinnen, was die Renditen des investierten Kapitals verringert.
5. Freier Cashflow bleibt stark negativ
Wenn die Investitionen weiterhin schneller steigen als der operative Cashflow, könnten Aktieninvestoren sich Sorgen über Verwässerung, Refinanzierung oder niedrigere langfristige Renditen machen.
Wie SimianX AI Investoren bei der Recherche zu CoreWeave-Aktien unterstützt
Eine Aktie wie CoreWeave ist genau die Art von Unternehmen, bei der eine einseitige Zusammenfassung wichtige Nuancen übersehen kann. Sowohl das bullische als auch das bärische Szenario sind glaubwürdig, und die richtige Antwort hängt davon ab, die Finanzberichte, die Marktstruktur, technische Trends, die Nachrichtenstimmung und Risikoszenarien zusammen abzuwägen.
SimianX AI ist für diese Art von mehrdimensionaler Aktienforschung konzipiert. Der Multi-Agenten-Ansatz kann Investoren helfen, zu vergleichen:
- Fundamentalanalyse.
- Technische Marktstruktur.
- Nachrichten- und Stimmungsänderungen.
- Überlegungen zum Risikomanagement.
- Debatte zwischen Bullen- und Bären-Szenarien.
- Folgefragen zu Bewertung, Schulden und Katalysatoren.
Anstatt einen statischen Bericht zu lesen, können Investoren SimianX nutzen, um eine These interaktiv zu erkunden. Zum Beispiel könnte ein Benutzer, der CoreWeave recherchiert, fragen:
- „Wie viel von CoreWeaves Auftragsbestand ist bereits in der Bewertung enthalten?“
- „Welche Schuldenkennzahlen sollte ich im nächsten Quartal verfolgen?“
- „Was würde das bullische Szenario für CRWV brechen?“
- „Wie schneidet CoreWeave im Vergleich zu anderen KI-Infrastruktur-Aktien ab?“
- „Welche technischen Niveaus sind nach der Nasdaq-100-Einbeziehung wichtig?“
Dies ist wertvoll, weil die Recherche zur CoreWeave-Aktie 2026 keine einmalige Antwort liefert. Es ist eine sich entwickelnde These, die aktualisiert werden sollte, wenn neue Daten zu Einnahmen, Finanzierung, Kunden und KI-Infrastruktur erscheinen.
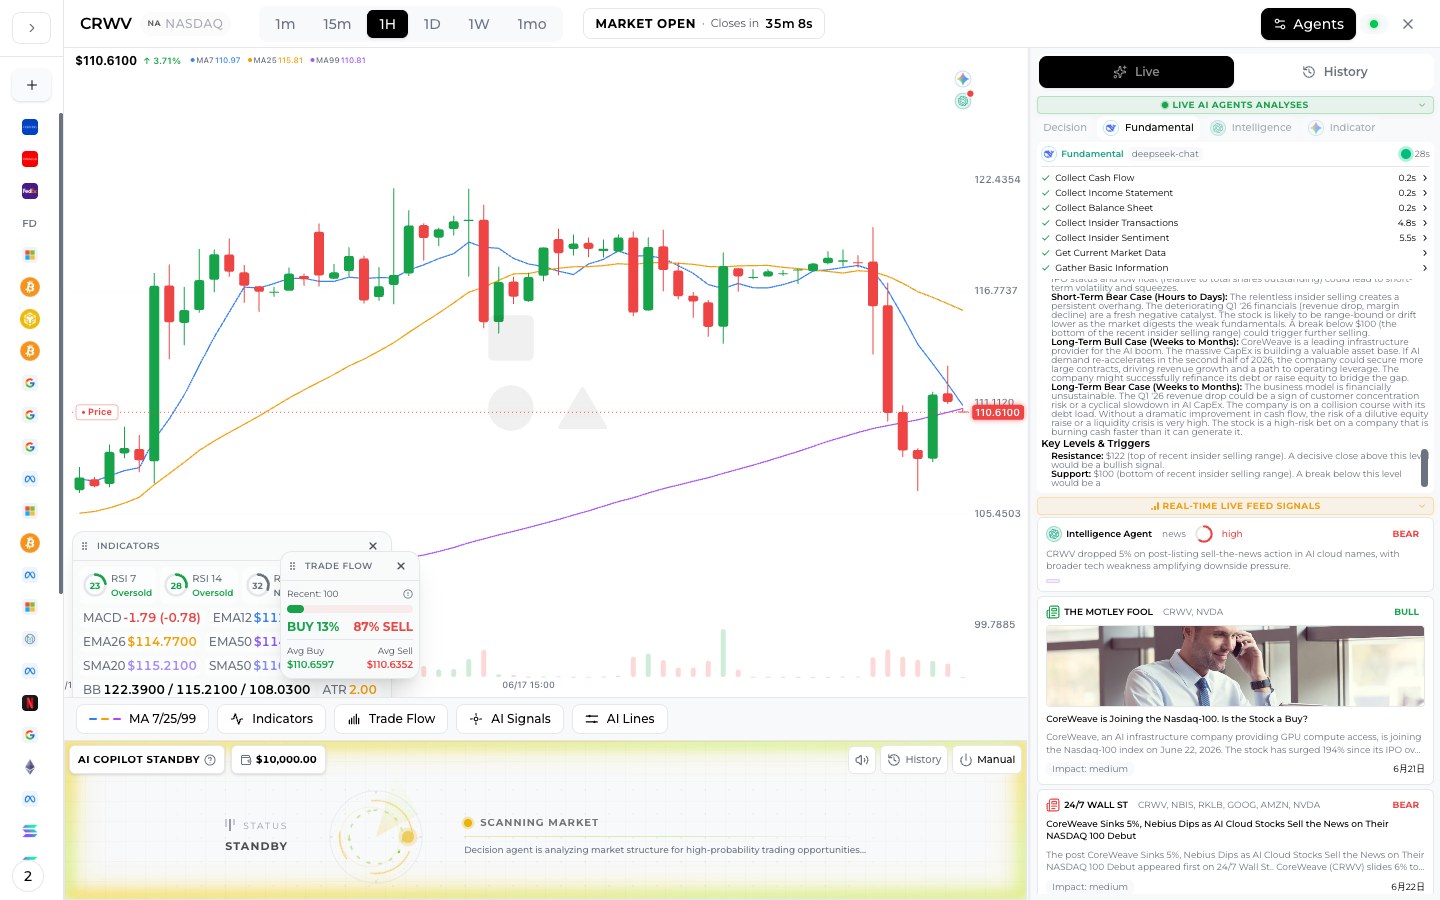
CoreWeave Aktienbewertung 2026: Worauf sollten Investoren achten?
Traditionelle Bewertungskennzahlen können für ein Unternehmen wie CoreWeave schwierig sein, da das Nettoeinkommen durch Abschreibungen, Zinsaufwendungen und Expansionskosten unter Druck stehen kann. Das bedeutet jedoch nicht, dass die Bewertung unmöglich ist. Es bedeutet, dass Investoren die richtige Perspektive verwenden müssen.
Nützliche Bewertungswinkel
| Bewertungswinkel | Beste Verwendung |
|---|---|
| Preis-Umsatz-Verhältnis | Vergleicht den Marktwert mit der aktuellen Umsatzgröße |
| Unternehmenswert zu EBITDA | Berücksichtigt Schulden und operative Rentabilität |
| Auftragsbestand zu Unternehmenswert | Hilft, die vertraglich vereinbarte Nachfrage mit der Bewertung zu vergleichen |
| Schulden zu EBITDA | Misst den Druck der Verschuldung |
| Free Cash Flow Rendite | Zeigt, ob das Wachstum cash-generierend wird |
Investoren sollten vorsichtig sein, nur eine Kennzahl zu verwenden. Ein hohes Preis-Umsatz-Verhältnis kann gerechtfertigt sein, wenn das Umsatzwachstum nachhaltig ist und die Margen sich verbessern. Aber eine niedrige Bewertung im Verhältnis zum Auftragsbestand kann immer noch gefährlich sein, wenn die Erfüllung hohe Kreditaufnahme und schwache Bargenerzeugung erfordert.
Der beste Bewertungsansatz für CoreWeave ist szenariobasiert.
Szenario 1: Optimistische Ausführung
CoreWeave wandelt den Auftragsbestand effizient um, hält die Auslastung hoch, stabilisiert die Margen und refinanziert Schulden zu akzeptablen Bedingungen. In diesem Szenario könnte die Aktie als rarer Marktführer in der KI-Infrastruktur bewertet werden.
Szenario 2: Ausgewogenes Wachstum
CoreWeave wächst schnell im Umsatz, aber die Investitionen und Schulden bleiben hoch. Die Aktie könnte sich gut entwickeln, aber das Potenzial hängt davon ab, ob Investoren niedrigere kurzfristige Free Cash Flows akzeptieren.
Szenario 3: Finanzierungsstress
Die Nachfrage nach KI bleibt real, aber die Kapitalmärkte werden weniger großzügig. Zinsaufwendungen, Verwässerungsrisiken oder Refinanzierungsdruck belasten die Aktie.
Szenario 4: Überangebot an KI-Kapazitäten
Wenn das Angebot an GPUs schneller wächst als die Nachfrage, schwächt sich die Preisgestaltung. CoreWeave könnte zwar weiterhin Umsatzwachstum erzielen, aber die Renditen auf das investierte Kapital könnten enttäuschen.
Ist die CoreWeave-Aktie im Jahr 2026 ein Kauf?
Dieser Artikel ist keine Finanzberatung, aber eine disziplinierte Antwort lautet: Die CoreWeave-Aktie könnte für Investoren geeignet sein, die glauben, dass die Nachfrage nach KI-Infrastruktur weiterhin angebotsbeschränkt sein wird und die ein hohes Risiko in der Bilanz tolerieren können.
Sie könnte weniger geeignet sein für Investoren, die Folgendes benötigen:
- Konsistent positives Nettoeinkommen.
- Niedrige Verschuldung.
- Vorhersehbarer freier Cashflow.
- Diversifizierte Einnahmequellen.
- Geringere Volatilität.
Eine praktische Checkliste für Investoren sieht so aus:
- Definieren Sie Ihre These. Kaufen Sie das Wachstum des Auftragsbestands, die Knappheit an KI-Infrastruktur oder die langfristige Störung des Cloud-Marktes?
- Setzen Sie Risikolimits. Entscheiden Sie, wie viel Schulden und Volatilität Sie bereit sind zu tolerieren.
- Verfolgen Sie die vierteljährliche Umwandlung. Achten Sie darauf, ob der Auftragsbestand zu Umsatz und Cashflow wird.
- Überwachen Sie die Finanzierung. Verfolgen Sie die Emission von Schulden, Refinanzierungen und Zinsaufwendungen.
- Vergleichen Sie Alternativen. Bewerten Sie CoreWeave im Vergleich zu Nvidia, Hyperscalern, Anbietern von KI-Rechenzentren und anderen Cloud-Infrastruktur-Anbietern.
Die besten CoreWeave-Investoren im Jahr 2026 werden nicht diejenigen sein, die nur die optimistischen Schlagzeilen lesen. Sie werden diejenigen sein, die verfolgen, ob der Auftragsbestand des Unternehmens seine Schuldenlast übertreffen kann.
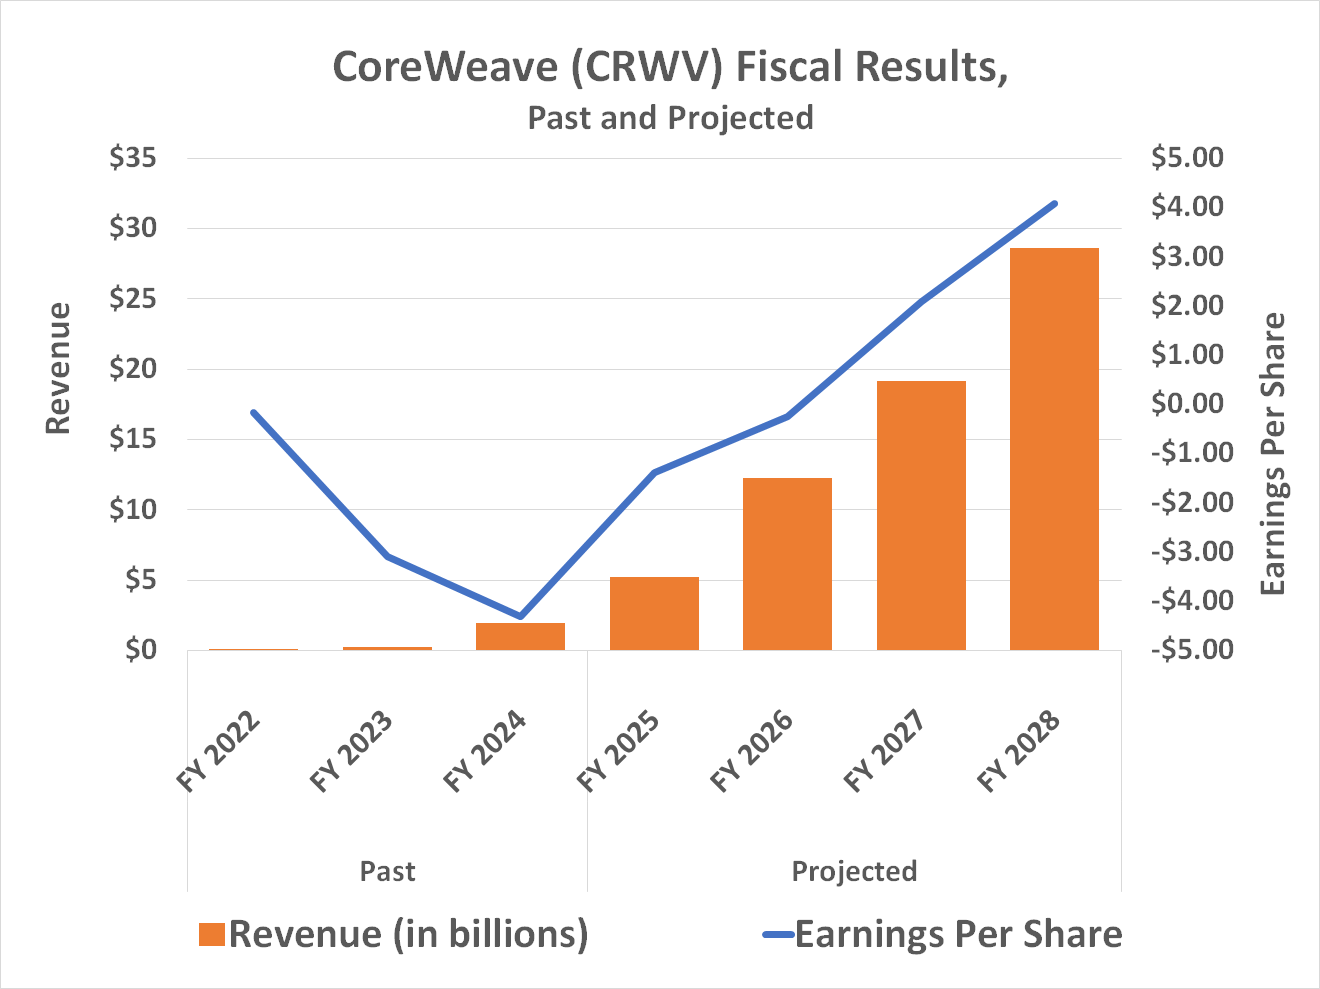
FAQ zur CoreWeave-Aktie 2026
Was ist die Hauptthese zur CoreWeave-Aktie 2026?
Die Hauptthese ist, dass CoreWeave ein bedeutender Gewinner im Bereich der KI-Infrastruktur werden könnte, wenn sein großes Backlog in Umsätze mit hoher Auslastung und verbesserte Cashflows umgewandelt wird. Das Risiko besteht darin, dass Schulden, Investitionsausgaben und Zinsaufwendungen die Eigenkapitalrenditen unter Druck setzen könnten, wenn das Wachstum teurer wird als erwartet.
Wie riskant ist die Verschuldung von CoreWeave im Jahr 2026?
Das Risiko der CoreWeave-Schulden ist erheblich, da das Unternehmen GPUs, Rechenzentren, Stromzugang und Infrastruktur finanzieren muss, bevor es die Einnahmen aus der langfristigen Nachfrage vollständig realisieren kann. Schulden können das Wachstum unterstützen, erhöhen jedoch auch die Empfindlichkeit gegenüber Zinssätzen, Refinanzierungsbedingungen, Verzögerungen bei Kunden und Margenkompression.
Was ist der KI-Backlog von CoreWeave und warum ist er wichtig?
Der KI-Backlog von CoreWeave steht für vertraglich zugesicherte zukünftige Einnahmen von Kunden, die KI-Cloud-Kapazität benötigen. Es ist wichtig, weil es Einblick in die zukünftige Nachfrage gibt, aber Investoren müssen weiterhin überwachen, wie schnell dieses Backlog in profitable Einnahmen und freien Cashflow umgewandelt wird.
Ist die CoreWeave-Aktie eine gute Investition in KI-Infrastruktur?
CoreWeave könnte für Investoren attraktiv sein, die eine direkte Exposition gegenüber der Nachfrage nach KI-Rechenleistung suchen. Allerdings trägt es mehr Bilanz- und Ausführungsrisiken als viele Software- oder diversifizierte Cloud-Unternehmen, weshalb es mit einem schuldenbereinigten Rahmen analysiert werden sollte.
Worauf sollten Investoren in den Ergebnissen von CoreWeave achten?
Investoren sollten das Umsatzwachstum, die Umwandlung des Backlogs, die bereinigte EBITDA-Marge, die Zinsaufwendungen, die Gesamtschulden, den freien Cashflow, die Investitionsausgaben, die Kundenkonzentration und die Stromkapazität beobachten. Diese Kennzahlen zeigen, ob das Unternehmen effizient skaliert oder einfach nur Schulden aufnimmt, um zu wachsen.
Wie hoch sind die Schulden von CoreWeave?
Zum 30. Juni 2026 wies CoreWeave Schulden von 35,1 Mrd. $ aus: 7,5 Mrd. $ kurzfristig und 27,6 Mrd. $ langfristig, davon 3,7 Mrd. $ ohne Rückgriffsrecht. Im September 2026 kam eine Wandelanleihe über 3,7 Mrd. $ hinzu.
Wie hoch ist der Backlog von CoreWeave?
Der Umsatz-Backlog lag zum 30. Juni 2026 bei rund 104 Mrd. $, ohne die mehr als 25 Mrd. $ an neuen Kundenzusagen, die Anfang des dritten Quartals unterzeichnet wurden. Die verbleibenden Leistungsverpflichtungen, die GAAP-Kennzahl, beliefen sich auf 103,7 Mrd. $.
Wann veröffentlicht CoreWeave die Zahlen für Q3 2026?
CoreWeave hat den Termin noch nicht bestätigt; der auf Zacks basierende Kalender von Nasdaq schätzt den 9. November 2026, nach US-Börsenschluss. Die Zahlen für Q3 2025 hatte CoreWeave am 10. November 2025 vorgelegt.
Fazit
Die CoreWeave-Aktie 2026 ist eine Geschichte mit hoher Überzeugung und hohem Risiko im Bereich der KI-Infrastruktur. Der nahezu $100 Milliarden große Auftragsbestand unterstützt die optimistische Sicht, dass CoreWeave im Zentrum eines massiven Rechenkapazitätsmangels sitzt. Aber das Risiko der Verschuldung ist ebenso wichtig: Um diese Nachfrage zu erfüllen, sind enorme Kapitalinvestitionen, zuverlässige Finanzierung und disziplinierte Ausführung erforderlich.
Die nützlichste Erkenntnis ist einfach: Analysiere CoreWeave nicht wie ein normales Softwareunternehmen. Analysiere es als eine KI-Infrastrukturplattform, bei der Auftragsbestand, Investitionen, Schulden, Auslastung und Refinanzierungsbedingungen alle miteinander interagieren.
Für Investoren, die über Schlagzeilen hinausgehen möchten, bietet SimianX AI eine praktische Möglichkeit, CoreWeave aus mehreren Perspektiven zu betrachten—Fundamentaldaten, technische Analysen, Nachrichtenstimmung, Risiko und die Debatte zwischen Bullen und Bären. Erkunde SimianX AI, um eine klarere, besser verteidigbare CoreWeave-Aktienthese zu entwickeln, bevor du deine nächste Forschungsentscheidung triffst.
Verwandte Artikel
- NVIDIA-IREN 2026: Der 2,1-Mrd.-$-5GW-KI-Power-Trade
- TeraWulf Aktie 2026: Anthropics 19-Mrd-Dollar-KI-Vertrag
- KI-Chefs treten auf die Bremse: Chips fallen, Tech steigt
- Teslas Free Cashflow nach Jahren: 1,5 Mrd. $ im Q3 2026
- Magnificent 7 Quartalszahlen: Termine und Ergebnisse Q3 2026
- Halbleiter-Crash: Jeder SOX-Bärenmarkt von 1995 bis 2026
- Elice-IPO fällt 32 % trotz 408× Nachfrage: KI-IPOs in Korea
- Nasdaq steigt, die Mehrheit fällt: Enge Rallytage 2019–2026
- SMCI-Aktie 2026: 7 Mrd. $ Erhöhung vs 39 Mrd. $ KI-Backlog
- Oracle Quartalszahlen 2026: OCI, Stargate und ORCL-Aktie
- KKR Helix KI-Infrastruktur: NVDA, VST und der Strom-Trade
- Atom- und Uran-Aktien 2026: Wette auf den KI-Strombedarf
- Corning-Aktie (GLW) 2026: KI-Glasfaserumsatz je Quartal
Quellen
- NVIDIA — GPU- und KI-Compute-Ökosystem
- Nasdaq — Nasdaq-100-Index- und Listing-Daten
- CoreWeave — Unternehmen & KI-Cloud-Plattform
- SEC EDGAR — CRWV-Einreichungen (Schulden, Backlog, Cashflow)
- Investopedia — EBITDA, Verschuldungsgrad, freier Cashflow
- CoreWeave — Ergebnisse für Q2 2026 (SEC-Formular 8-K, Anlage 99.1)
- CoreWeave — Ergebnisse für Q1 2026 (SEC-Formular 8-K, Anlage 99.1)
- CoreWeave — Wandelanleihen über 3,7 Mrd. $ mit 2,875 % Kupon, fällig 2033 (18. Sept. 2026)
- CoreWeave — Kreditfazilität DDTL 5.5 über 2,6 Mrd. $ (10. Aug. 2026)
- CoreWeave — Kreditfazilität DDTL 5.0 über 3,1 Mrd. $ (18. Mai 2026)
- Nasdaq — Termin der CRWV-Quartalszahlen