
 Von Muke
Wie Tesla seinen KI-Vorstoß finanziert: Free Cashflow, Investitionen (Capex) und Kreditlinien seit 2019
Kurze Antwort: Tesla erzielte im Q3 2026 einen Free Cashflow von 1,53 Mrd. $: 6,26 Mrd. $ operativer Cashflow abzüglich 4,73 Mrd. $ Investitionsausgaben (Capex). Das waren 62 % weniger als die 3,99 Mrd. $ ein Jahr zuvor und eine Verbesserung gegenüber −1,09 Mrd. $ im Q2 2026. Das Netto-Working-Capital (vor allem höhere Verbindlichkeiten aus Lieferungen und Leistungen, abgegrenzte Verbindlichkeiten und abgegrenzte Umsatzerlöse) steuerte 2,59 Mrd. $ bei; ohne diesen Beitrag hätte der Free Cashflow bei etwa −1,06 Mrd. $ gelegen. Tesla senkte seine Capex-Prognose für 2026 von mehr als 25 Mrd. $ auf rund 20 Mrd. $, beendete das Quartal mit 45,4 Mrd. $ an liquiden Mitteln und Geldanlagen und verfügt über nicht in Anspruch genommene Bankkreditlinien über 30 Mrd. $, unterzeichnet am 29. September 2026. Der Free Cashflow der letzten zwölf Monate beträgt 3,30 Mrd. $, bei einem Börsenwert von rund 1,53 Bio. $.
Teslas Free Cashflow wurde im dritten Quartal 2026 wieder positiv, und die Schlagzeilenzahl lag weit über den Prognosen der Wall Street. Die Kapitalflussrechnung des Quartals erzählt eine genauere Geschichte: Der operative Cashflow blieb im Jahresvergleich stabil, die Investitionsausgaben verdoppelten sich, und ein kräftiger Umschwung beim Working Capital trug das Ergebnis.
Das ist wichtig, weil Tesla mitten im teuersten Investitionszyklus seit dem Hochlauf des Model 3 steckt. Das Unternehmen baut gleichzeitig KI-Trainingsrechenleistung, eine Chipfabrik, eine Lithiumraffinerie, Batterie- und Kathodenwerke, Fertigungslinien für Cybercab und Tesla Semi sowie eine Linie für den Optimus-Roboter auf, während das Kerngeschäft mit Autos dünnere Margen erzielt als 2022.
Diese Seite von SimianX AI beantwortet eine Frage anhand von Primärdokumenten: Was bezahlt Teslas KI-Vorstoß tatsächlich? Sie enthält eine Referenztabelle zu Teslas Free Cashflow nach Jahren seit 2019 und nach Quartalen seit 2023, eine Überleitung, woher das Geld im Q3 2026 kam, den Verlauf des Capex-Budgets für 2026 und die Absicherungen in der Bilanz dahinter.
Recherchestand: 21. Oktober 2026 (US-Pazifikzeit). Tesla hat die Ergebnisse für das Q3 2026 am 21. Oktober nach Börsenschluss veröffentlicht; der 10-Q ist noch nicht eingereicht, daher stammen alle Quartalszahlen aus dem Q3 2026 Update (Form 8-K, Exhibit 99.1). Kurse sind Schlusskurse des regulären Nasdaq-Handels. Berechnungen sind als SimianX-Berechnungen gekennzeichnet und weder Unternehmensprognose noch Anlageberatung.
Quelle: Tesla Q3 2026 Update, SEC Form 8-K Exhibit 99.1 (eingereicht am 21. Oktober 2026)
Tesla im Q3 2026 auf einen Blick: Gewinn gesunken, Cash stabil
Tesla definiert den Free Cashflow als operativen Cashflow abzüglich Investitionsausgaben. Seit dem Q1 2025 enthält die Capex-Position auch Käufe von Energieerzeugungs- und Speichersystemen; frühere Perioden wurden auf derselben Basis angepasst.
| Kennzahl (Mio. $) | Q3 2025 | Q2 2026 | Q3 2026 | Q3 2026 ggü. Q3 2025 |
|---|---|---|---|---|
| Gesamtumsatz | 28.095 | 28.236 | 28.046 | −0,2 % |
| Bruttogewinn | 5.054 | 4.751 | 5.494 | +8,7 % |
| Forschung und Entwicklung | 1.630 | 2.371 | 2.761 | +69,4 % |
| Operatives Ergebnis | 1.624 | 398 | 718 | −55,8 % |
| Den Stammaktionären zurechenbarer Nettogewinn (GAAP) | 1.373 | 1.114 | 787 | −42,7 % |
| Verwässertes EPS (GAAP) | 0,39 $ | 0,32 $ | 0,22 $ | −43,6 % |
| Verwässertes EPS (non-GAAP) | 0,50 $ | 0,33 $ | 0,48 $ | −4,0 % |
| Mittelzufluss aus laufender Geschäftstätigkeit | 6.238 | 4.697 | 6.263 | +0,4 % |
| Investitionsausgaben | 2.248 | 5.789 | 4.732 | +110,5 % |
| Free Cashflow | 3.990 | −1.092 | 1.531 | −61,6 % |
| Zahlungsmittel, Zahlungsmitteläquivalente und kurzfristige Geldanlagen | 41.647 | 43.524 | 45.447 | +9,1 % |
In den meisten Schlagzeilen werden drei Vergleiche vermischt, und sie weisen in unterschiedliche Richtungen:
- Gegenüber dem Q2 2026 verbesserte sich der Free Cashflow um 2,62 Mrd. $: Der operative Cashflow stieg um 1,57 Mrd. $, die Investitionsausgaben sanken um 1,06 Mrd. $.
- Gegenüber dem Q3 2025 fiel der Free Cashflow um 62 %, weil der operative Cashflow stagnierte, während sich die Investitionsausgaben mehr als verdoppelten.
- Gegenüber den Prognosen fiel das Ergebnis deutlich besser aus. Die von Yahoo Finance zitierten Schätzungen hatten für das Quartal einen Free Cashflow von etwa −4,92 Mrd. $ und Investitionsausgaben von etwa 7,96 Mrd. $ erwartet.
Der Gewinnrückgang ist real, sollte aber präzise benannt werden: Der den Stammaktionären zurechenbare GAAP-Nettogewinn fiel um 42,7 %, das verwässerte GAAP-EPS dagegen um 43,6 %, weil die verwässerte Aktienzahl von 3.526 Mio. auf 3.541 Mio. stieg.
Quelle: Tesla Q3 2026 Update, Finanzübersicht und Abschlüsse; Konsensschätzungen laut Yahoo Finance
Teslas Free Cashflow nach Jahren, 2019–2026
Die längere Zeitreihe ordnet ein einzelnes gutes Quartal ein. Teslas Free Cashflow erreichte 2022 seinen Höchststand, als der operative Cashflow 14,7 Mrd. $ erreichte und die Investitionsausgaben 7,2 Mrd. $ betrugen. Seitdem liegt der operative Cashflow jährlich bei rund 13–15 Mrd. $, während die Investitionsausgaben gewachsen sind, sodass ein steigender Anteil jedes operativen Dollars reinvestiert wird.
| Jahr | Umsatz (Mio. $) | Operativer Cashflow (Mio. $) | Capex (Mio. $) | Free Cashflow (Mio. $) | Capex in % des operativen Cashflows | FCF-Marge |
|---|---|---|---|---|---|---|
| 2019 | 24.578 | 2.405 | 1.327 | 1.078 | 55 % | 4,4 % |
| 2020 | 31.536 | 5.943 | 3.157 | 2.786 | 53 % | 8,8 % |
| 2021 | 53.823 | 11.497 | 6.482 | 5.015 | 56 % | 9,3 % |
| 2022 | 81.462 | 14.724 | 7.158 | 7.566 | 49 % | 9,3 % |
| 2023 | 96.773 | 13.256 | 8.899 | 4.357 | 67 % | 4,5 % |
| 2024 | 97.690 | 14.923 | 11.342 | 3.581 | 76 % | 3,7 % |
| 2025 | 94.827 | 14.747 | 8.527 | 6.220 | 58 % | 6,6 % |
| 9 Monate 2026 | 78.669 | 14.897 | 13.014 | 1.883 | 87 % | 2,4 % |
| Letzte 12 Monate bis Q3 2026 | 103.570 | 18.710 | 15.407 | 3.303 | 82 % | 3,2 % |
Zwei Dinge fallen auf. Erstens ist der operative Cashflow der letzten zwölf Monate von 18,7 Mrd. $ ein Rekord, gestützt durch das Working Capital. Zweitens sind auch die Investitionsausgaben der letzten zwölf Monate von 15,4 Mrd. $ ein Rekord, und die Gesamtjahresprognose 2026 von rund 20 Mrd. $ wäre etwa das 2,3-Fache der 8,5 Mrd. $, die 2025 ausgegeben wurden.
Der Free Cashflow je Umsatzdollar (FCF-Marge) ist von 9,3 % in den Jahren 2021–2022 auf 3,2 % in den letzten zwölf Monaten gesunken. Das ist die klarste einzelne Kennzahl dafür, welcher Teil von Teslas KI-Programm aus dem laufenden Geschäft bezahlt wird.
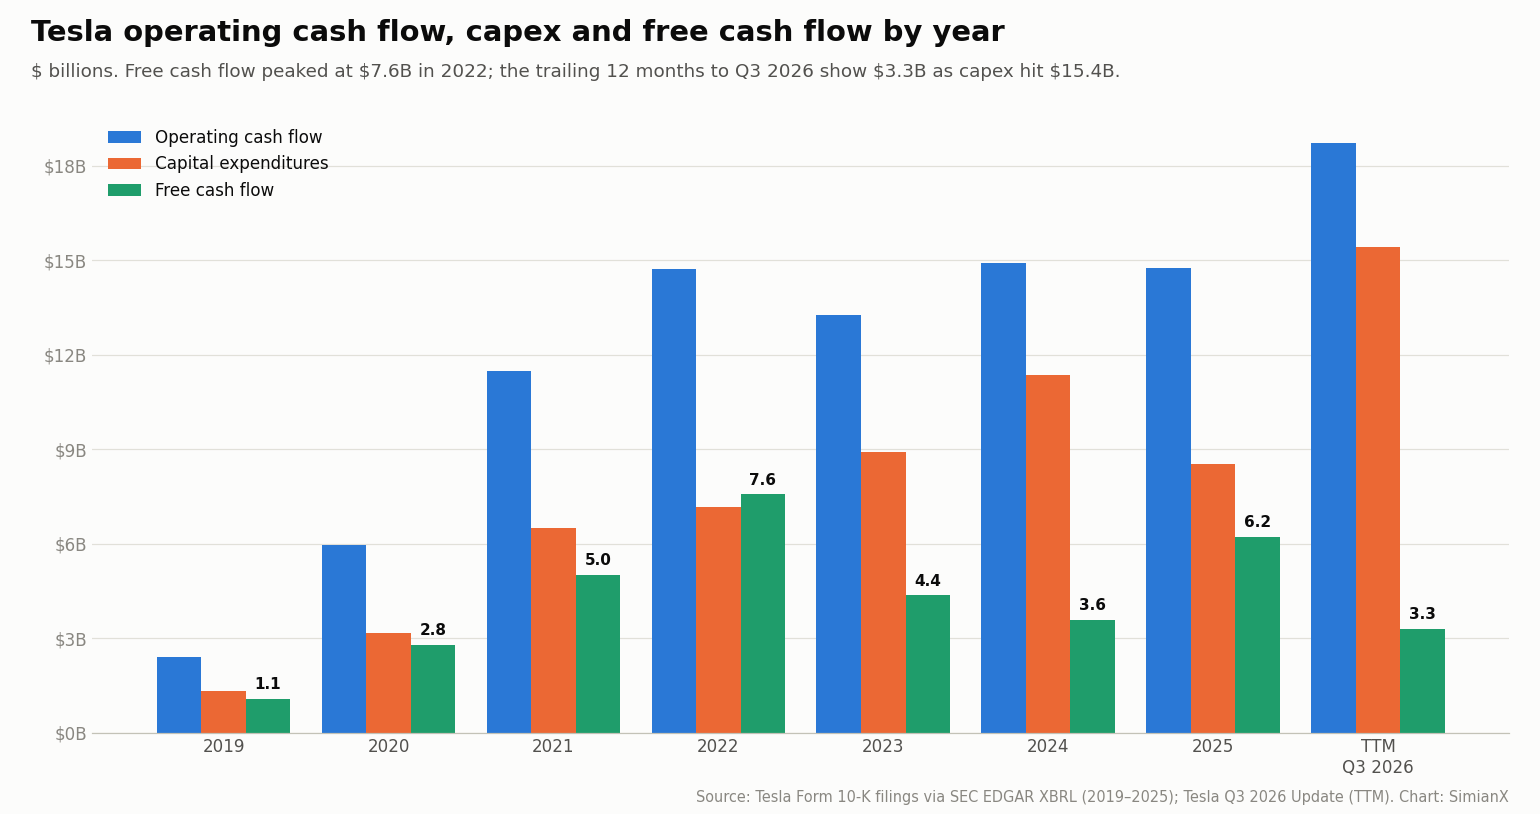
Quelle: Teslas Form-10-K-Berichte, über SEC EDGAR XBRL Company Facts (Capex 2024 wie im 10-K 2025 angepasst); Zahlen für 2026 aus den Updates zum Q1, Q2 und Q3 2026. Kennziffern sind SimianX-Berechnungen.
Teslas Free Cashflow nach Quartalen, 2023–2026
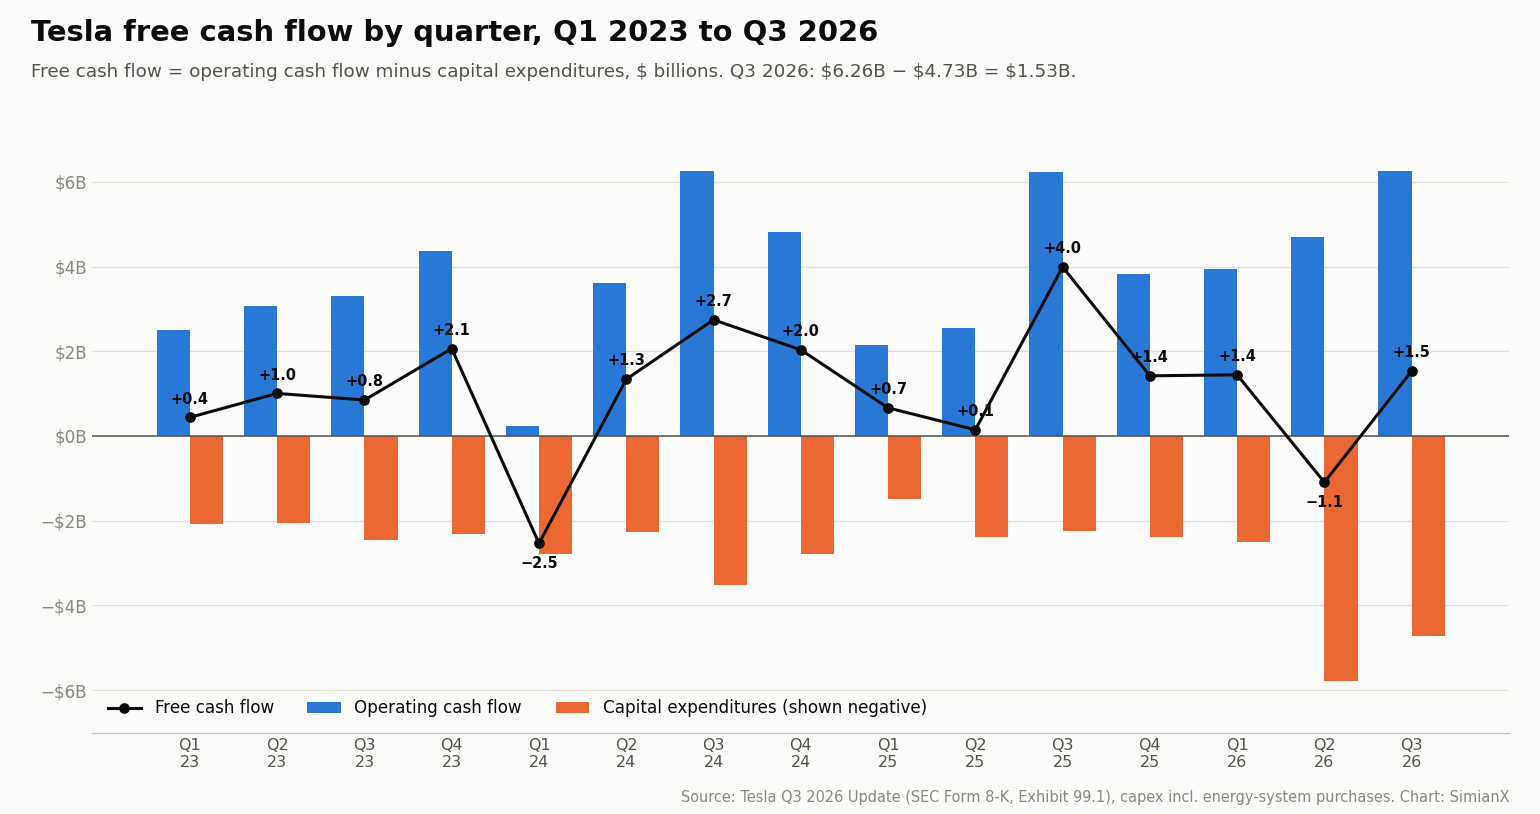
Quartalsergebnisse schwanken viel stärker als Jahreswerte, vor allem weil Lagerbestände, Verbindlichkeiten und Capex-Zahlungen ungleichmäßig anfallen. Tesla meldete in diesem Zeitraum zweimal einen negativen Quartals-Free-Cashflow: im Q1 2024 (−2,54 Mrd. $, während eines Lageraufbaus) und im Q2 2026 (−1,09 Mrd. $, als die Investitionsausgaben um 3,3 Mrd. $ sprangen).
| Quartal | Operativer Cashflow (Mio. $) | Capex (Mio. $) | Free Cashflow (Mio. $) |
|---|---|---|---|
| Q1 2023 | 2.513 | 2.073 | 440 |
| Q2 2023 | 3.065 | 2.060 | 1.005 |
| Q3 2023 | 3.308 | 2.459 | 849 |
| Q4 2023 | 4.370 | 2.307 | 2.063 |
| Q1 2024 | 242 | 2.777 | −2.535 |
| Q2 2024 | 3.612 | 2.272 | 1.340 |
| Q3 2024 | 6.255 | 3.513 | 2.742 |
| Q4 2024 | 4.814 | 2.780 | 2.034 |
| Q1 2025 | 2.156 | 1.492 | 664 |
| Q2 2025 | 2.540 | 2.394 | 146 |
| Q3 2025 | 6.238 | 2.248 | 3.990 |
| Q4 2025 | 3.813 | 2.393 | 1.420 |
| Q1 2026 | 3.937 | 2.493 | 1.444 |
| Q2 2026 | 4.697 | 5.789 | −1.092 |
| Q3 2026 | 6.263 | 4.732 | 1.531 |
Das dritte Quartal war 2024 und 2025 Teslas stärkstes Cash-Quartal und ist es bislang auch 2026 (operativer Cashflow von 6,26 Mrd. $ im Q3 2024, 6,24 Mrd. $ im Q3 2025 und 6,26 Mrd. $ im Q3 2026). Wer das Q3 2026 als neues Normalniveau (Run Rate) liest, wiederholt ein saisonales Muster, statt einen Trend zu erkennen.
Quelle: Tesla Q3 2026 Update, Überleitung von GAAP- zu non-GAAP-Finanzinformationen
Woher die 1,53 Mrd. $ im Q3 kamen
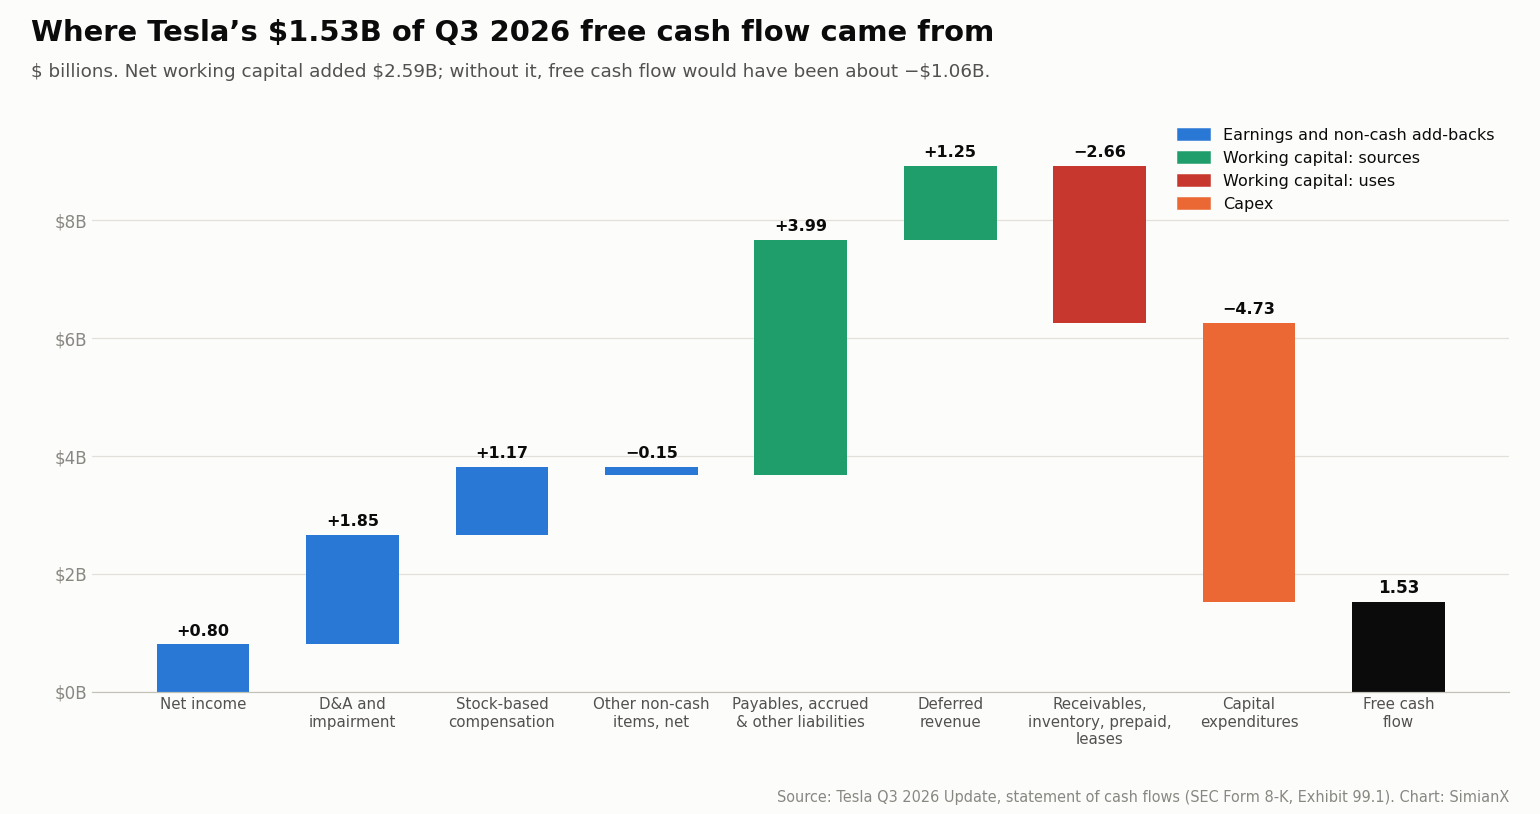
Teslas Kapitalflussrechnung zeigt, wie aus 787 Mio. $ Gewinn 1,53 Mrd. $ Free Cashflow wurden:
| Cashflow-Position Q3 2026 | Mio. $ |
|---|---|
| Nettogewinn (einschließlich nicht beherrschender Anteile) | 804 |
| Abschreibungen, Amortisation und Wertminderungen | 1.852 |
| Aktienbasierte Vergütung | 1.165 |
| Sonstige nicht zahlungswirksame Posten, netto (Wechselkurse, latente Steuern, Bewertung von SpaceX-Anteilen und digitalen Vermögenswerten, Abschreibungen) | −148 |
| Verbindlichkeiten aus Lieferungen und Leistungen, abgegrenzte und sonstige Verbindlichkeiten | +3.991 |
| Abgegrenzte Umsatzerlöse | +1.255 |
| Forderungen aus Lieferungen und Leistungen | −565 |
| Vorräte | −313 |
| Fahrzeuge im Operating Leasing | +40 |
| Vorauszahlungen und sonstige Vermögenswerte | −1.818 |
| Mittelzufluss aus laufender Geschäftstätigkeit | 6.263 |
| Investitionsausgaben | −4.732 |
| Free Cashflow | 1.531 |
Die sechs Working-Capital-Positionen summieren sich netto auf +2.590 Mio. $. Hält man alles andere konstant und entfernt diesen Effekt, hätte der Free Cashflow bei etwa −1,06 Mrd. $ gelegen. Das ist eine Sensitivitätsrechnung von SimianX, kein alternatives Bilanzierungsergebnis: Wachsende Unternehmen können ein günstiges Working Capital lange aufrechterhalten. Es zeigt aber, dass der Überschuss des Quartals vom bilanziellen Timing abhing.
Derselbe Test für das Vergleichsquartal ist aufschlussreich. Auch das Q3 2025 hatte kräftigen Rückenwind aus dem Working Capital (+2.083 Mio. $, angeführt von einem Lagerabbau um 1.991 Mio. $), sodass sein Free Cashflow ohne Working Capital bei etwa 1,91 Mrd. $ lag. Auf dieser vergleichbaren Basis beträgt der Rückgang gegenüber dem Vorjahr rund 2,97 Mrd. $ und geht fast vollständig auf höhere Investitionsausgaben zurück.
Bezahlt Tesla seine Lieferanten später?
Die Verbindlichkeiten aus Lieferungen und Leistungen stiegen innerhalb eines Quartals von 15,32 Mrd. $ auf 17,24 Mrd. $, die abgegrenzten Verbindlichkeiten von 15,26 Mrd. $ auf 17,21 Mrd. $. Teslas eigene Kennzahl für die Verbindlichkeitenlaufzeit (Days Payable Outstanding) stieg auf 66 Tage, nach 58 im Q2 2026 und 52 im Q3 2025.
Das deutet auf längere effektive Zahlungsfristen zum Quartalsende hin, ist aber kein Beleg für Anspannung: Die Position bewegt sich auch mit dem Produktionsvolumen, mit erhaltenen, aber noch nicht bezahlten Capex-Rechnungen und mit abgegrenzten Aufwendungen. Der aussagekräftige Test ist, ob die Verbindlichkeiten im Q4 wieder sinken, wenn die Investitionsausgaben voraussichtlich erneut steigen. Teslas Forderungslaufzeit (Days Sales Outstanding) lag bei 14 Tagen, nach 13 im Q2.
Finanzieren abgegrenzte Umsatzerlöse die KI-Ausgaben?
Abgegrenzte Umsatzerlöse brachten 1,26 Mrd. $ an Cash, und der kurzfristige Bestand an abgegrenzten Umsatzerlösen sprang von 3,43 Mrd. $ auf 4,66 Mrd. $. Teslas Update führt höhere Nebenerlöse im Automobilgeschäft vor allem auf das Wachstum der FSD-Abonnements zurück; die aktiven FSD-Abonnements, die Einmalkäufe und Monatsabos umfassen, erreichten 1,74 Millionen, nach 1,48 Millionen im Q2 und 1,04 Millionen ein Jahr zuvor.
Geld, das vor der Umsatzrealisierung eingenommen wird, hilft heute bei der Finanzierung von Investitionen, ist aber keine zweite Zahlung später: Wird dieser Umsatz realisiert, erhöht er den ausgewiesenen Gewinn ohne neues Cash. Der 10-Q wird den Bestand aufschlüsseln; bis dahin ist die Aufteilung zwischen FSD, Konnektivität, Fahrzeuganzahlungen und Energieverträgen nicht öffentlich.
Quelle: Tesla Q3 2026 Update, Bilanz, Kapitalflussrechnung und operative Übersicht
Warum der Gewinn sank, während das Cash stabil blieb
Der Bruttogewinn stieg im Jahresvergleich sogar um 8,7 % auf 5,49 Mrd. $, und die Bruttomarge im Automobilgeschäft ohne regulatorische Gutschriften verbesserte sich von 15,4 % auf 18,1 %. Der Druck kam aus drei Richtungen:
- Ausgaben für die Zukunft. Forschung und Entwicklung stiegen um 69 % auf 2,76 Mrd. $, die gesamten Betriebsaufwendungen um 39 % auf 4,78 Mrd. $. Tesla führt den Anstieg auf seine „SI“-Projekte (Superintelligenz) und andere F&E-Vorhaben, auf aktienbasierte Vergütung einschließlich des CEO Performance Award 2025 sowie auf SG&A zurück.
- Regulatorische Gutschriften schwinden. Die Erlöse aus Gutschriften fielen von 417 Mio. $ ein Jahr zuvor auf 113 Mio. $, ein Rückgang um 73 % bei dem, was früher nahezu reiner Gewinn war.
- Das Energiegeschäft war schwächer. Der Umsatz mit Energieerzeugung und -speicherung fiel um 15,6 % auf 2,88 Mrd. $, laut Tesla teilweise wegen zollbedingter Rückerstattungen an Kunden. Der Bruttogewinn im Energiegeschäft sank von 1.073 Mio. $ auf 954 Mio. $, obwohl die Bruttomarge des Segments von 31,4 % auf 33,1 % stieg.
Der Cashflow verhält sich aus den in der Überleitung oben genannten Gründen anders als der Gewinn. Abschreibungen (1,85 Mrd. $) und aktienbasierte Vergütung (1,17 Mrd. $) mindern den Gewinn, nicht aber das Cash. Aktienvergütung ist dennoch ein realer Kostenfaktor für die Aktionäre: Der Free Cashflow abzüglich aktienbasierter Vergütung betrug im Q3 2026 nur etwa 366 Mio. $.
Der GAAP-Gewinn enthält zudem eine Bewertung von Teslas SpaceX-Anteilen (ein nicht realisierter Gewinn von 1.005 Mio. $ im Q2, ein Verlust von 142 Mio. $ im Q3) sowie seiner digitalen Vermögenswerte. Diese lassen den Nettogewinn schwanken, ohne den operativen Cashflow zu berühren.
Quelle: Tesla Q3 2026 Update, Gewinn- und Verlustrechnung sowie Umsatz- und Ergebnisüberleitungen. Zur Ausgangslage vor dem Juli-Bericht siehe unsere Vorschau auf Teslas Zahlen zum Q2 2026.
Das Capex-Budget 2026: von 20 Mrd. $ auf 25 Mrd. $ und zurück
Der wichtigste Grund, warum der Free Cashflow im Q3 die Prognosen übertraf, ist, dass Tesla rund 3,2 Mrd. $ weniger investierte als von Analysten erwartet. Der Verlauf des Budgets erklärt, warum das wichtig ist:
| Zeitpunkt | Capex-Prognose 2026 | Genannte Erwartung zum Free Cashflow |
|---|---|---|
| Januar 2026 (Ergebnisse Q4 2025) | Knapp über 20 Mrd. $ | — |
| April 2026 (Ergebnisse Q1 2026) | Angehoben auf rund 25 Mrd. $ oder mehr | Negativer Free Cashflow für den Rest von 2026 |
| 21. Oktober 2026 (Ergebnisse Q3 2026) | Rund 20 Mrd. $ | Capex soll in erster Linie aus dem operativen Cashflow finanziert werden |
Die Investitionsausgaben in den ersten neun Monaten 2026 betrugen 13,01 Mrd. $. Rund 20 Mrd. $ für das Gesamtjahr würden etwa 7,0 Mrd. $ im Q4 bedeuten, den höchsten Quartalswert, den Tesla je gemeldet hat. Entspräche der operative Cashflow im Q4 den 6,26 Mrd. $ des Q3, würde das Quartal ein moderates Cash-Defizit zeigen; das ist eine Sensitivitätsrechnung von SimianX, keine Prognose.
In der Telefonkonferenz führte CFO Vaibhav Taneja die niedrigere Prognose darauf zurück, „unseren Kapitaleinsatz effizient zu steuern“, und sagte, Tesla wolle die Investitionen „in erster Linie aus unserem operativen Cashflow“ finanzieren. Ob die Kürzung Effizienz oder sich verschiebende Zeitpläne widerspiegelt, lässt sich an den Projekten prüfen, die mit dem Geld umgesetzt werden sollen. Laut dem Q3-Update:
- KI-Trainingsrechenleistung: Cortex 1 (mehr als 105 MW) und Cortex 2 (mehr als 120 MW) in Texas sind in Betrieb; geplant sind 400 MW Trainingsrechenleistung bis Ende 2026.
- Chips: Der Bau der Austin Fab geht weiter; dort will Tesla 2027 mit der Inbetriebnahme der Anlagen beginnen.
- Batterien und Materialien: LFP-Zellen in Nevada sowie Kathodenmaterial und Lithiumraffination in Texas befinden sich im frühen Hochlauf; 4680-Kapazität in Berlin ist im Bau.
- Fahrzeuge und Roboter: Cybercab ist in die Robotaxi-Flotte in Austin aufgenommen worden, Tesla Semi wird in Nevada in Serie produziert, und die Optimus-Produktion hat auf Linien in Fremont begonnen. In der Telefonkonferenz sagte Elon Musk, bis Tesla 20.000 Optimus-Einheiten pro Woche erreiche, werde es „wahrscheinlich mindestens ein Jahr, vielleicht etwas länger“ dauern.
Halten diese Meilensteine, während die Ausgaben niedriger ausfallen, ist die Kürzung Kapitaldisziplin. Verschieben sich die Meilensteine, wurden die Ausgaben aufgeschoben, nicht vermieden. Dasselbe Spannungsfeld zieht sich durch die Hyperscaler: Lesen Sie, wie die KI-Investitionen von Big Tech 96 % des operativen Cashflows erreichten.
Quellen: Prognose vom April 2026 laut investingLive; Prognose vom Oktober und Aussagen des CFO laut Yahoo Finance; Optimus-Zeitplan laut Stocktwits via TradingView; Projektstand aus dem Q3 2026 Update.
Was finanziert Teslas KI-Vorstoß tatsächlich?
Tesla weist den Cashflow nicht nach Projekten aus, daher kann niemand einen bestimmten Dollar Optimus oder der Rechenleistung zuordnen. Was die Berichte jedoch zeigen, ist der Stapel verfügbarer Quellen:
| Finanzierungsquelle | Umfang (aktuellster Stand) | Bedeutung |
|---|---|---|
| Operativer Cashflow | 18,71 Mrd. $ (letzte 12 Monate) | Der Hauptmotor; enthält den oben beschriebenen Rückenwind aus dem Working Capital |
| Zahlungsmittel, Zahlungsmitteläquivalente und kurzfristige Geldanlagen | 45,45 Mrd. $ (30. Sept. 2026) | Allein im Q3 Zinserträge von 445 Mio. $ |
| Nicht in Anspruch genommene Bankkreditlinien | 30,0 Mrd. $ (unterzeichnet am 29. Sept. 2026) | 20 Mrd. $ Delayed-Draw-Term-Loan, 8 Mrd. $ fünfjährige revolvierende Kreditlinie, 2 Mrd. $ revolvierende 364-Tage-Linie |
| Bestehende Schulden und Finanzierungsleasing | 9,52 Mrd. $ | Davon 9,27 Mrd. $ ohne Rückgriff (Non-Recourse); Schulden mit Rückgriff (Recourse) belaufen sich auf 2 Mio. $ |
| Aktienbasierte Vergütung | 1,17 Mrd. $ im Q3 2026 | Bezahlt Mitarbeiter ohne Cash, auf Kosten der Verwässerung |
Die Kreditlinien sind der Teil, den die meiste Berichterstattung übersehen hat. Am 29. September 2026 unterzeichnete Tesla einen vorrangigen, unbesicherten Term Loan mit verzögerter Ziehung (Delayed Draw) über 20 Mrd. $ und drei Jahren Laufzeit, eine fünfjährige revolvierende Kreditlinie über 8 Mrd. $ und eine revolvierende 364-Tage-Linie über 2 Mrd. $; sie ersetzen eine revolvierende Kreditlinie über 5 Mrd. $ aus dem Jahr 2023. Es waren keine Kredite ausstehend, die revolvierenden Linien können um bis zu 4 Mrd. $ aufgestockt werden, die Verträge verlangen eine konsolidierte Liquidität von mindestens 5 Mrd. $, und Tesla erklärte, es „plant derzeit nicht, die Kreditlinien im Jahr 2026 in Anspruch zu nehmen“. Die nicht gezogenen Zusagen beim Term Loan sinken nach einem Jahr auf 10 Mrd. $ und nach 15 Monaten auf 5 Mrd. $.
Kreditaufnahmen würden Teslas ausgewiesenen Free Cashflow nicht verändern, weil Kreditmittel im Cashflow aus Finanzierungstätigkeit erfasst werden. Deshalb lässt sich der positive Free Cashflow des Quartals nicht auf Schulden zurückführen. Im Q3 2026 nahm Tesla 1,16 Mrd. $ an Schulden auf und tilgte 1,03 Mrd. $, überwiegend Non-Recourse-Finanzierungen.
Zinserträge sind ein leiserer Beitrag. Die 445 Mio. $, die Tesla im Q3 mit seinen liquiden Mitteln und Geldanlagen verdiente, entsprechen etwa 29 % des Free Cashflows des Quartals und fließen über den operativen Cashflow.
Quellen: Tesla Form 8-K, Items 1.01, 1.02 und 2.03 (29. September 2026); Tesla Q3 2026 Update, Bilanz und Aufschlüsselung der Schulden
Die xAI-Beteiligung über 2 Mrd. $ und die SpaceX-Frage
Ein großer KI-bezogener Mittelabfluss taucht in den Investitionsausgaben überhaupt nicht auf. Am 16. Januar 2026 vereinbarte Tesla, rund 2 Mrd. $ in Vorzugsaktien der Serie E von xAI zu investieren, zusammen mit einer Rahmenvereinbarung über eine KI-Zusammenarbeit. Die Transaktion wurde im Q1 2026 abgeschlossen und ist im Cashflow aus Investitionstätigkeit als „Kauf einer Beteiligung an SpaceX“ über 2.002 Mio. $ erfasst, weil xAI Holdings im Februar 2026 eine Tochtergesellschaft von SpaceX wurde.
Diese Beteiligung fließt nun über Gewinne und Verluste aus der Bewertung zum Marktwert (Mark-to-Market) in Teslas GAAP-Ergebnis ein. Sie verknüpft Teslas KI-Strategie außerdem mit den Gesprächen über einen möglichen Zusammenschluss von Tesla und SpaceX. In der Telefonkonferenz von SpaceX am 20. Oktober sagte Musk, beide Unternehmen hätten Sonderausschüsse gebildet, um die Idee zu prüfen, und eine Fusion dürfe nicht als sicher gelten; in Teslas Telefonkonferenz verwies er auf diese Aussagen.
Solange es keine Konditionen gibt, ist ein Zusammenschluss nicht Teil von Teslas Finanzierungsbild. Cash, das ein anderes Unternehmen hält, steht Teslas Aktionären nicht automatisch zu günstigen Bedingungen zur Verfügung, und jede Transaktion brächte ihr eigenes Investitionsbudget sowie Fragen zu Verwässerung und Unternehmensführung mit sich. Unsere Seiten zum SpaceX-Börsengang und zur Tesla-Aktie und zu Bewertungen von KI-Börsengängen und offengelegten Beteiligungen behandeln die börsennotierte Seite dieser Geschichte.
Quellen: Tesla Q4 2025 Update, „Other Updates“ (xAI-Investition); Teslas Proxy Statement 2026 (xAI Holdings wurde im Februar 2026 eine SpaceX-Tochter); Musks Aussagen laut Yahoo Finance
Kann die Energiespeicherung zu einem größeren Cash-Motor werden?
Die Energiespeicherung ist der Teil von Tesla, der am direktesten mit der Nachfrage von KI-Rechenzentren verbunden ist, denn große Batterien helfen dort, Strom bereitzustellen und Lasten zu glätten, wo das Netz an Grenzen stößt. Tesla installierte im Q3 2026 Speicher mit 13,7 GWh, nach 12,5 GWh ein Jahr zuvor, und meldete die höchste Auftragsrate und den höchsten Auftragsbestand seiner Geschichte. Megafactory Texas hat die Produktion mit einer geplanten Kapazität von 50 GWh aufgenommen, und die ersten Megapacks mit Teslas eigenen LFP-Zellen aus Nevada wurden ausgeliefert.
Das finanzielle Ergebnis hinkte den Volumina in diesem Quartal hinterher. Der Segmentumsatz fiel auf 2,88 Mrd. $ und der Bruttogewinn auf 954 Mio. $, teilweise wegen zollbedingter Rückerstattungen an Kunden. Installationen messen die Aktivität; wie viel Cash das Segment tatsächlich freisetzt, entscheiden Vertragsmargen, Zahlungsmeilensteine, Installationszeitpläne und die Lagerbestände, die für den Bau von Megapacks nötig sind. (Zollrückerstattungen ziehen sich in diesem Jahr durch viele Unternehmensabschlüsse; siehe unseren Tracker zu IEEPA-Zollrückerstattungen.)
Quelle: Tesla Produktion, Auslieferungen und Installationen im Q3 2026 (Form 8-K, 2. Oktober 2026)
Was der TSLA-Kurs über den künftigen Cashflow aussagt
Die Tesla-Aktie schloss am 21. Oktober 2026 bei 386,47 $, mit einem Tagesplus von 3,41 % vor dem Bericht und 9,0 % über dem Schlusskurs vom 16. Oktober. Die Aktie stieg nach der Veröffentlichung zunächst um etwa 2 % und drehte dann während der Telefonkonferenz ins Minus, als über die Capex-Kürzung und den Optimus-Zeitplan gesprochen wurde. Der Schlusskurs im regulären Handel lag weiterhin 21,1 % unter dem Rekordschluss von 489,88 $ vom 16. Dezember 2025 und 29,5 % über dem Jahrestief-Schlusskurs 2026 von 298,32 $ vom 29. Juli.
Auf Basis der 3,95 Mrd. ausstehenden Aktien, die auf dem Deckblatt von Teslas 10-Q für das Q2 2026 angegeben sind, entspricht dieser Schlusskurs einem Börsenwert von etwa 1,53 Bio. $. Der Free Cashflow der letzten zwölf Monate von 3,30 Mrd. $ ergibt eine Free-Cashflow-Rendite von etwa 0,22 %.
| Beispielhafte Free-Cashflow-Rendite bei einem Wert von 1,53 Bio. $ | Erforderlicher jährlicher Free Cashflow | Vielfaches von Teslas bestem Jahr (2022: 7,57 Mrd. $) |
|---|---|---|
| 2 % | 30,5 Mrd. $ | 4,0× |
| 3 % | 45,8 Mrd. $ | 6,1× |
| 4 % | 61,1 Mrd. $ | 8,1× |
| 5 % | 76,3 Mrd. $ | 10,1× |
Das sind Größenordnungsprüfungen, keine Kursziele. Sie zeigen, dass die Bewertung auf Geschäften beruht, die noch keinen nennenswerten Cash erzeugen (Robotaxi, FSD in großem Maßstab, Optimus, Rechenleistung), und nicht auf dem aktuellen Auto- und Energiegeschäft. So wird ein Unternehmen zu einem der Magnificent 7, und deshalb wurde Teslas langfristige Rendite seit dem Börsengang stets eher von Erwartungen als vom aktuellen Cash getrieben.
Quellen: historische TSLA-Kurse bei Nasdaq; nachbörsliche Reaktion laut Stocktwits via TradingView; ausstehende Aktien laut Form 10-Q für das Q2 2026. Börsenwert und Renditen sind SimianX-Berechnungen. Aktueller Kurs und Fundamentaldaten: Seite zur Tesla-Aktie (TSLA).
Worauf im 10-Q und im Q4 2026 zu achten ist
- Der 10-Q zum Q3. Er wird die Kreditverträge als Anlagen, die Aufschlüsselung der abgegrenzten Umsatzerlöse und die Capex-Verpflichtungen enthalten.
- Verbindlichkeiten im Q4. Sinkt die Verbindlichkeitenlaufzeit von 66 Tagen wieder, kehrt sich ein Teil des Working-Capital-Schubs aus dem Q3 um.
- Capex im Q4 im Vergleich zu rund 7,0 Mrd. $. Eine deutlich niedrigere Zahl würde eine weitere Zeitplanänderung bedeuten, nicht bloß Effizienz.
- Gelieferte Kapazität. Hat die Trainingsrechenleistung bis Jahresende 400 MW erreicht? Sind die Austin Fab und die Werke für Batteriematerialien im Zeitplan geblieben?
- Free Cashflow nach Aktienvergütung. Mit etwa 0,4 Mrd. $ im Q3 ist er die sauberste Sicht auf das Cash, das den Aktionären bleibt.
- Margen und Cash im Energiegeschäft. Der Auftragsbestand wird erst zu Cash, wenn Megapacks ausgeliefert und abgenommen sind.
- Jede Inanspruchnahme der Kreditlinien über 30 Mrd. $. Tesla sagt, für 2026 sei keine geplant; eine Ziehung würde signalisieren, dass der operative Cashflow nicht mehr ausreicht.
- Gespräche mit SpaceX. Erst bewerten, wenn Konditionen vorliegen: Umtauschverhältnis, Verwässerung, Unternehmensführung und das gemeinsame Capex-Budget.
Wenn Sie solche Quartalszahlen analysieren, vergleichen Sie die Kapitalflussrechnung mit der Gewinn- und Verlustrechnung, bevor Sie einer der beiden Schlagzeilen trauen; es ist derselbe Test, der zeigte, dass Coherents Free Cashflow auf −1,02 Mrd. $ fiel, während der Gewinn stieg. SimianX AI kann helfen, diesen Vergleich über Unternehmen hinweg zu strukturieren, wobei die Originalberichte die maßgebliche Referenz bleiben.
FAQ zu Teslas Free Cashflow
Wie hoch war Teslas Free Cashflow im Q3 2026?
1,531 Mrd. $: operativer Cashflow von 6,263 Mrd. $ abzüglich Investitionsausgaben von 4,732 Mrd. $, wie in Teslas Q3 2026 Update vom 21. Oktober 2026 ausgewiesen. Ein Jahr zuvor waren es 3,990 Mrd. $; im Q2 2026 waren es −1,092 Mrd. $.
Wie hoch ist Teslas Free Cashflow nach Jahren?
Laut Ausweis: 1,08 Mrd. $ im Jahr 2019, 2,79 Mrd. $ im Jahr 2020, 5,02 Mrd. $ im Jahr 2021, 7,57 Mrd. $ im Jahr 2022 (der Höchststand), 4,36 Mrd. $ im Jahr 2023, 3,58 Mrd. $ im Jahr 2024 und 6,22 Mrd. $ im Jahr 2025. Die letzten zwölf Monate bis zum Q3 2026 summieren sich auf 3,30 Mrd. $.
Warum sank Teslas Gewinn, während der Free Cashflow positiv blieb?
Die Betriebsaufwendungen stiegen schneller als der Bruttogewinn, vor allem F&E und aktienbasierte Vergütung, und die Erlöse aus regulatorischen Gutschriften fielen um 73 %. Gestützt wurde der Cashflow durch 1,85 Mrd. $ Abschreibungen und 1,17 Mrd. $ Aktienvergütung (beide nicht zahlungswirksam) sowie 2,59 Mrd. $ aus dem Netto-Working-Capital, überwiegend höhere Verbindlichkeiten aus Lieferungen und Leistungen, abgegrenzte Verbindlichkeiten und abgegrenzte Umsatzerlöse.
Wie viel wird Tesla 2026 investieren (Capex)?
Rund 20 Mrd. $ laut Teslas Prognose vom 21. Oktober 2026, nach mehr als 25 Mrd. $, die im April in Aussicht gestellt worden waren. Die Investitionsausgaben der ersten neun Monate betrugen 13,01 Mrd. $, was etwa 7,0 Mrd. $ im Q4 impliziert.
Nimmt Tesla Kredite auf, um seine KI-Ausgaben zu finanzieren?
Bisher nicht. Tesla unterzeichnete am 29. September 2026 unbesicherte Bankkreditlinien über 30 Mrd. $, hatte daraus aber keine Kredite ausstehend und erklärte, 2026 keine Ziehung zu planen. Seine Schulden und Finanzierungsleasingverbindlichkeiten von 9,52 Mrd. $ sind fast vollständig Non-Recourse. Kreditaufnahmen würden zudem nicht in den Free Cashflow einfließen.
Wie viel Cash hat Tesla?
45,45 Mrd. $ an Zahlungsmitteln, Zahlungsmitteläquivalenten und kurzfristigen Geldanlagen zum 30. September 2026, ein Plus von 1,92 Mrd. $ im Quartal, vor allem aus dem Free Cashflow.
Ist Teslas Free Cashflow aus dem Q3 nachhaltig?
Nicht auf Basis eines einzigen Quartals. Rund 2,59 Mrd. $ stammten aus dem Working Capital, das sich umkehren kann, das Q3 war sowohl 2024 als auch 2025 Teslas stärkstes Cash-Quartal, und die Capex-Prognose impliziert Rekordausgaben im Q4.
Fazit: Vorerst finanziert, doch die Rechnung kommt noch
Teslas KI-Vorstoß wird aus vier Quellen bezahlt: einem operativen Geschäft, das seit 2022 jährlich 13–19 Mrd. $ operativen Cashflow erwirtschaftet hat, einem günstigen Working Capital, einem verzinsten Cash-Polster von 45 Mrd. $ und, falls nötig, nicht gezogenen Bankkreditlinien über 30 Mrd. $. Die Aktienvergütung kommt als fünfte, nicht zahlungswirksame Quelle hinzu, die die Aktionäre über die Verwässerung bezahlen.
Das dritte Quartal zeigt, dass die Finanzierung ausreicht. Es zeigt nicht, dass sich die Investition auszahlt. Der Free Cashflow je Umsatzdollar ist mit 3,2 % in den letzten zwölf Monaten der niedrigste Wert der Reihe seit 2019, und das Budget für 2026 hat sich in neun Monaten zweimal verschoben.
Die Belege, die dieses Bild ändern würden, sind kommerzieller, nicht finanzieller Natur: bezahlte Umsätze mit FSD und Robotaxi, externe Optimus-Kunden, profitable Energieverträge und Rechenleistung, die zu Produkten wird. Bis dahin ist der richtige Fortschrittsmaßstab der Free Cashflow nach Aktienvergütung, verfolgt über mehrere Quartale, nicht ein einzelner positiver Wert.
Wie diese Seite aktualisiert wird: Die Jahrestabelle verwendet Teslas Form-10-K-Daten aus SEC EDGAR XBRL (2019–2025), die Quartalstabelle die Überleitung in Teslas Quartalsupdates, wobei Capex die Käufe von Energiesystemen einschließt, wie Tesla es inzwischen ausweist. Beide Tabellen werden nach jedem Quartalsbericht und nach Einreichung des 10-Q für das Q3 2026 aktualisiert. Kurse sind Schlusskurse des regulären Nasdaq-Handels. Diese Seite ist eine Analyse, keine Anlageberatung.
Verwandte Artikel
- Tesla-Zahlen Q2 2026: Robotaxi gegen sinkende EV-Margen
- Tesla-Börsengang: Datum, Ausgabepreis und 290-fache Rendite
- SpaceX-Börsengang und Tesla-Aktie: die Wette zum 12. Juni
- KI-Investitionen 2026: 96 % des Cashflows der Techriesen
- Magnificent 7: S&P-500-Gewichtung und Klumpenrisiko 2026
- META-Aktie nach Muse: Rechtfertigt ein KI-Agent 145 Mrd. $?
- Amazon Quartalszahlen Q2 2026: Trägt AWS 200 Mrd. $ Capex?
- Microsoft Q4 2026: Azure-Wachstum gegen KI-Capex-Risiko
- Anthropic Börsengang und OpenAI Börsengang: Datum, Bewertung
- Coherent: 8% Sprung, −1,02 Mrd. $ freier Cashflow 2026
- NIO Zahlen 2026: Warum 71% Wachstum Verlust bedeutet
- Nvidia-Aktie nach Quartalszahlen: jede Reaktion seit 2016
- IEEPA-Zollrückerstattung: 78 Aktien, die Geld zurückbekamen
- Weitere Analysen im Themenbereich KI und Märkte
Quellen
- SEC EDGAR — Tesla Q3 2026 Update, Form 8-K Exhibit 99.1 (21. Oktober 2026)
- SEC EDGAR — Tesla Form 8-K: Kreditverträge über 30 Mrd. $ (29. September 2026)
- SEC EDGAR — Tesla Produktion, Auslieferungen und Installationen im Q3 2026 (2. Oktober 2026)
- SEC EDGAR — Tesla Q2 2026 Update (22. Juli 2026)
- SEC EDGAR — Tesla Q1 2026 Update (22. April 2026)
- SEC EDGAR — Tesla Q4 2025 Update und xAI-Investition (28. Januar 2026)
- SEC EDGAR — Tesla Form 10-Q für das am 30. Juni 2026 endende Quartal
- SEC EDGAR — Tesla Form 10-K für 2025
- SEC EDGAR — Teslas Proxy Statement 2026 (DEF 14A, 19. Oktober 2026)
- SEC EDGAR — Tesla XBRL Company Facts (jährliche Cashflow-Daten)
- SEC EDGAR — Teslas Berichtsindex (8-K)
- Tesla — Investor Relations
- Yahoo Finance — Teslas Ergebnisse Q3 2026, Schätzungen, Capex-Prognose und Aussagen aus der Telefonkonferenz (21. Oktober 2026)
- Stocktwits via TradingView — nachbörsliche Kehrtwende bei TSLA, Capex-Prognose von 20 Mrd. $, Optimus-Zeitplan (21. Oktober 2026)
- investingLive — Tesla hebt Capex-Prognose 2026 auf rund 25 Mrd. $ an (23. April 2026)
- Electrek — Teslas Finanzergebnisse Q3 2026 (21. Oktober 2026)
- Nasdaq — historische TSLA-Kurse
- xAI — offizielle Website
- SpaceX — offizielle Website
- Investopedia — Free Cashflow (FCF)


