
 Von Muke
Ubers Robotaxi-Zukunft hängt davon ab, wer den Kunden behält – und den Gewinn
Robotaxis könnten Ubers Geschäft erweitern, aber auch seine Verhandlungsmacht schwächen. Die entscheidende Frage für UBER-Aktionäre lautet, ob Uber seine Kundennachfrage in dauerhafte Gewinne verwandeln kann, nachdem es die Partner für autonome Fahrzeuge bezahlt und die Flotten unterstützt hat.
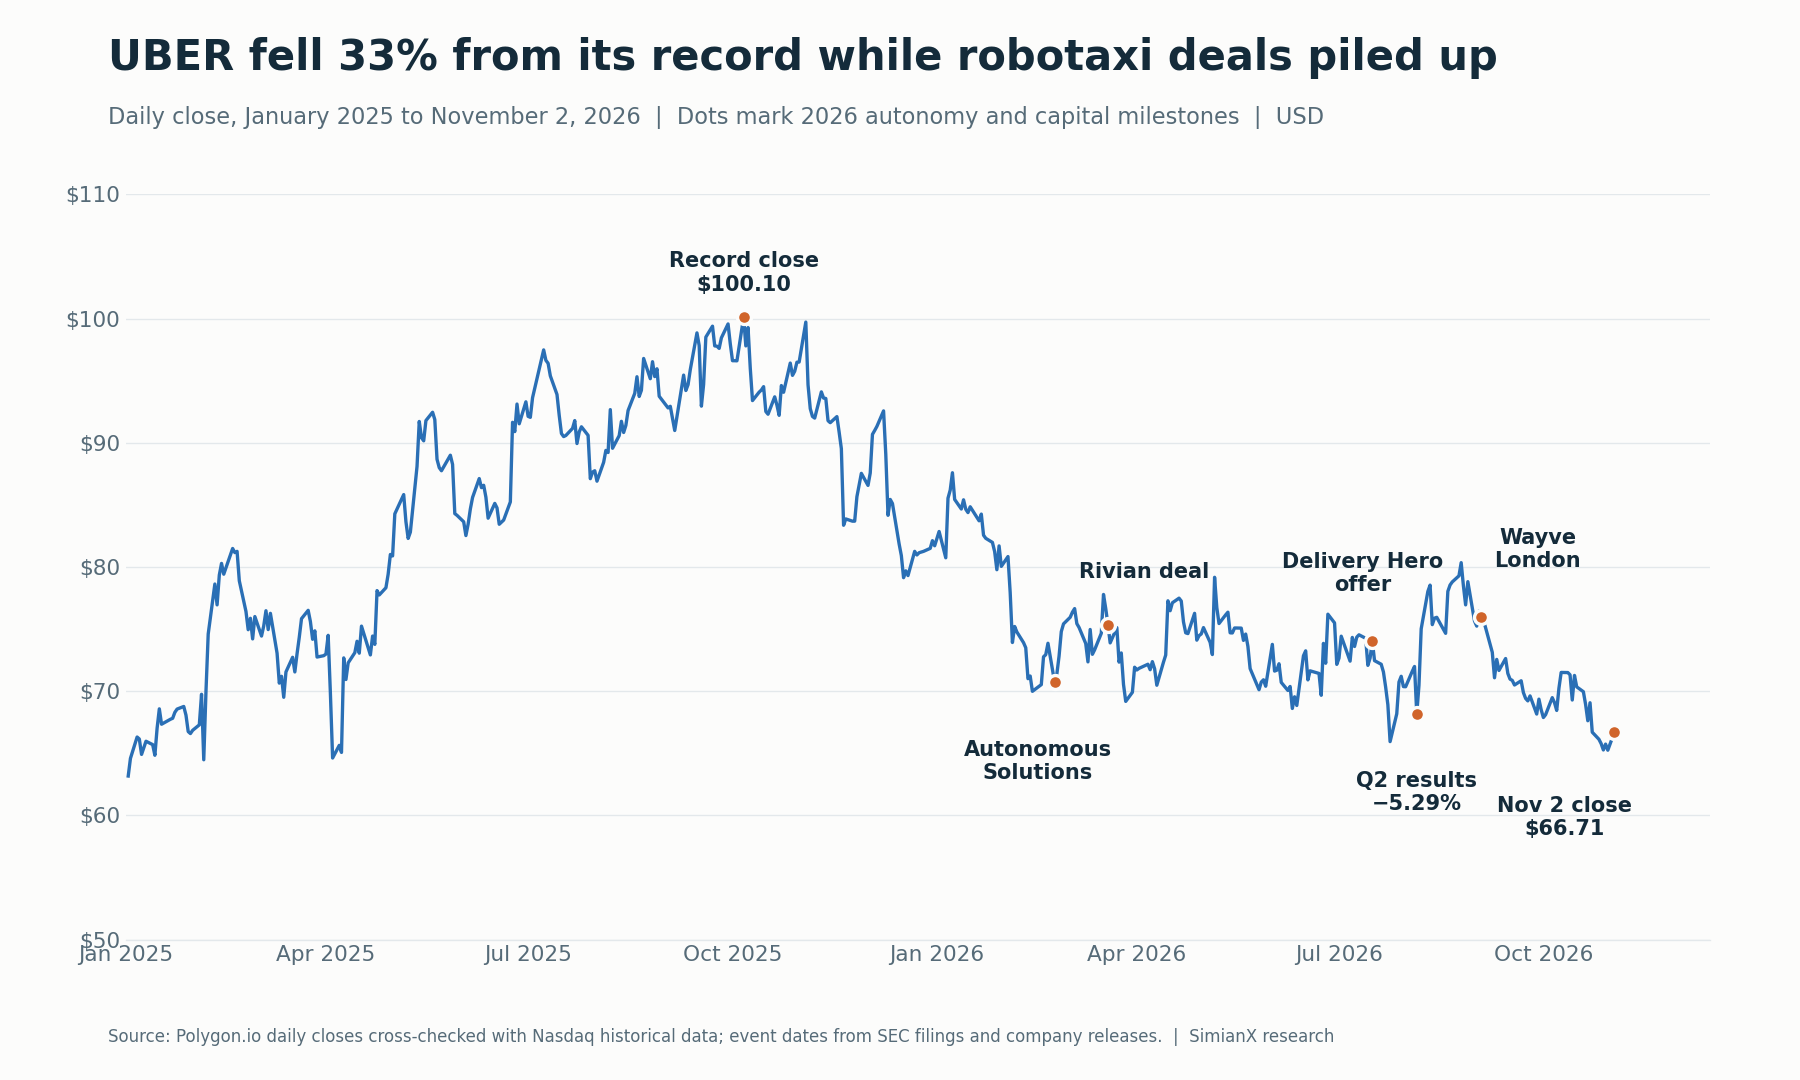
Der Markt stellt diese Frage lautstark. UBER schloss am 2. November 2026 bei $66.71, 33.4% unter dem Rekordschlusskurs von $100.10 vom 6. Oktober 2025 und seit Jahresbeginn 18.4% im Minus, während der S&P-500-ETF (SPY) im selben Zeitraum 10.3% zulegte. Der Ausverkauf fiel in ein Jahr, in dem Ubers Kerngeschäft weiter um rund 20% wuchs und die Liste seiner Robotaxi-Partner immer länger wurde.
Die Faktenlage stützt ein gemischtes Fazit. Uber vermittelt bereits autonome Fahrten, hat seine Partnerschaften ausgebaut und entwickelt Dienstleistungen rund um die Kommerzialisierung von Flotten. Seine Partner können jedoch auch direkte Kundenbeziehungen aufbauen, und einige angekündigte Fahrzeugzusagen erfordern jahrelangen technischen Fortschritt und erhebliches Kapital.
Aktualisiert am 4. November 2026. Zu den Quellen gehören Ubers bei der SEC eingereichte Ergebnismitteilungen (zuletzt für Q3 2026, eingereicht am 4. November) und der 10-Q, die vorbereiteten Ausführungen des Managements, Rivians SEC-Unterlagen, offizielle Partnerschaftsankündigungen und Angaben von Waymo. Die Kurse sind tägliche Schlusskurse von Polygon.io, abgeglichen mit Nasdaq. Berichtete Ergebnisse, Managementziele und veranschaulichende Berechnungen werden im Folgenden unterschieden.
Die UBER-Aktie auf einen Blick: Kurs, Rückgang und Vergleichswerte
| Kennzahl | Wert | Datum oder Zeitraum |
|---|---|---|
| Letzter Schlusskurs | $66.71 | 2. November 2026 |
| Rekordschlusskurs | $100.10 | 6. Oktober 2025 |
| Rückgang vom Rekordschlusskurs | −33.4% | 6. Oktober 2025 bis 2. November 2026 |
| Tiefster Schlusskurs der letzten 52 Wochen | $65.25 | 30. Oktober 2026 |
| Schlusskurs zum Jahresende 2025 | $81.71 | 31. Dezember 2025 |
| Veränderung von UBER 2026 | −18.4% | 31. Dezember 2025 bis 2. November 2026 |
| Veränderung von SPY 2026 | +10.3% | Gleicher Zeitraum |
| Veränderung von Lyft (LYFT) 2026 | −14.2% | Gleicher Zeitraum |
| Veränderung von Tesla (TSLA) 2026 | −10.2% | Gleicher Zeitraum |
| Veränderung von Rivian (RIVN) 2026 | −33.1% | Gleicher Zeitraum |
| Free Cashflow der letzten vier Quartale | $10.1 Mrd. | Q3 2025 bis Q2 2026 |
| Ungefährer Marktwert | $136 Mrd. | 2,042,560,121 Aktien zu $66.71 |
| Ungefähre Free-Cashflow-Rendite | 7.4% | $10.1 Mrd. ÷ $136 Mrd. |
Der Marktwert beruht auf der Aktienzahl auf dem Deckblatt von Ubers 10-Q für Q2 2026 (Stand 31. Juli 2026); er ist eine Näherung, keine Kursnotierung.
Die Lücke zwischen einem wachsenden Geschäft und einem fallenden Aktienkurs ist die Robotaxi-Debatte in Zahlen. Anleger preisen die Möglichkeit ein, dass Betreiber autonomer Fahrzeuge wie Waymo, Tesla und Amazons Zoox die Fahrgäste direkt gewinnen, und sie wägen ein schwereres Investitionsprogramm, einschließlich der Übernahme von Delivery Hero, gegen Ubers frühere kapitalarme Ausrichtung ab.
Robotaxi-Ausblick für die Uber-Aktie: Chance und Bedrohung
Ubers Robotaxi-Strategie beruht auf einer einfachen Annahme: Entwickler autonomer Fahrzeuge brauchen Kunden, und Uber kann helfen, sie zu liefern.
Für eine autonome Flotte erzeugt ein stillstehendes Fahrzeug keine Fahrgasterlöse, während Finanzierung, Abschreibungen, Versicherung und andere Kosten weiterlaufen. Ein Marktplatz, der zusätzliche Fahrten liefert, kann daher echten wirtschaftlichen Wert stiften.
Die Beziehung wirkt jedoch in beide Richtungen. Uber braucht ein wettbewerbsfähiges Fahrzeugangebot. Wenn eine kleine Zahl von Entwicklern autonomer Fahrzeuge die leistungsfähigsten Fahrzeuge kontrolliert, könnten diese Unternehmen günstige Geschäftsbedingungen verlangen oder Fahrgäste in ihre eigenen Apps lenken.
| Frage | Wachstumschance für Uber | Bedrohung für Uber |
|---|---|---|
| Wer gewinnt den Fahrgast? | Uber behält die Buchungsbeziehung | Fahrgäste buchen zunehmend direkt bei den Robotaxi-Betreibern |
| Wer stellt die Fahrzeuge? | Mehrere konkurrierende Partner erweitern Ubers Auswahl | Wenige starke Anbieter gewinnen Verhandlungsmacht |
| Wer verbessert die Auslastung? | Uber füllt sonst ungenutzte Flottenkapazität | Betreiber bauen aus eigener Kraft ausreichend Nachfrage auf |
| Wer finanziert die Expansion? | Externe Investoren finanzieren Flotten zu tragfähigen Bedingungen | Uber muss mehr Kapital bereitstellen oder Verlustrisiken übernehmen |
| Wer streicht die Kosteneinsparungen ein? | Uber gewinnt Volumen und behält attraktive Margen | Niedrigere Fahrpreise und Zahlungen an Partner zehren die Einsparungen auf |
| Was passiert mit bestehenden Fahrten? | Autonome Fahrzeuge erschließen zusätzliche Nachfrage | Autonome Fahrten ersetzen profitablere Fahrten mit menschlichen Fahrern |
Unsere Einschätzung: Robotaxis sind eine glaubwürdige Wachstumschance, bei der die Verteilung der Gewinne noch offen ist. Mehr autonome Fahrten würden die Akzeptanz belegen. Sie würden für sich genommen nicht beweisen, dass Uber-Aktionäre attraktive Renditen erzielen.
Ubers Robotaxi-Partner: Status jedes wichtigen Deals (November 2026)
Der Begriff „Robotaxi-Partnerschaft“ umfasst Projekte in sehr unterschiedlichen Stadien.
Ein kommerzieller Dienst ohne Fahrer an Bord unterscheidet sich wirtschaftlich von einer begleiteten Fahrt mit Sicherheitsfahrer. Ein erst in mehreren Jahren geplanter Einsatz ist wiederum etwas anderes.
Diese Unterschiede sind wichtig, weil das überzeugendste Robotaxi-Argument teilweise darauf beruht, die Kosten eines Fahrers an Bord zu streichen. Ein begleiteter Start kann Kundeninteresse und betriebliche Fortschritte zeigen, ohne diese spätere Kostenstruktur zu belegen.
| Partnerschaft oder Programm | Angekündigt | Belegte Angabe | Status am 2. November 2026 |
|---|---|---|---|
| Waymo über Uber | Frühere Vereinbarung | Waymo nennt Austin und Atlanta als Städte, in denen Fahrgäste seinen Dienst über Uber nutzen können | In Betrieb, vollständig fahrerlos; Waymo bedient Fahrgäste in insgesamt 14 Städten, überwiegend über die eigene App |
| Zoox (Amazon) | 11. März 2026 | Zoox-Robotaxis sollen über Uber in Las Vegas (geplant für Sommer 2026) und Los Angeles (angestrebt für Mitte 2027) angeboten werden, während Zoox seine eigene App behält | Plan mit zwei Vertriebskanälen; die Ankündigung allein belegt keine abgeschlossene Einführung |
| Wayve und Nissan in Tokio | 11. März 2026 | Absichtserklärung für ein Pilotprojekt, angestrebt für Ende 2026, mit geschultem Sicherheitsfahrer und einem lizenzierten Taxipartner | Entwicklungs- und Pilotplan, vorbehaltlich Gesprächen mit den Behörden |
| Rivian | 19. März 2026 | 10,000 R2-Robotaxis geplant, erste Einsätze in San Francisco und Miami im Jahr 2028; Investition von $300 Mio. am 4. Mai 2026 eingezahlt | Langfristiger, von Meilensteinen abhängiger Plan |
| Wayve in London | 3. September 2026 | Begleitete öffentliche Fahrten mit einem geschulten, von TfL lizenzierten Mietwagenfahrer an Bord | In Betrieb, begleitet; kein Datum für Fahrten ohne Fahrer genannt |
| Lucid und Nuro | Juli 2025 und Januar 2026 | Robotaxi auf Basis des Lucid Gravity mit dem Nuro Driver, im Januar 2026 vorgestellt, für einen geplanten Start in der Bucht von San Francisco im Jahr 2026 | Geplant; im Besitz von Uber oder Flottenpartnern und nur über Uber angeboten |
Quellen: Waymos Netzwerkpartnerschaften, Mitteilung von Zoox und Uber, Mitteilung von Wayve, Uber und Nissan, Rivian-Vereinbarung, Rivians Form 8-K zur Investition von $300 Mio., Ubers Start in London, Berichterstattung zum Start in London und Vorstellung des Robotaxis von Lucid, Uber und Nuro. Zur Kursreaktion auf den Lucid-Deal siehe unsere Analyse des Robotaxi-Deals von Lucid und Uber.
Ubers vorbereitete Ausführungen zu Q2 2026 nannten zudem europäische Einsätze mit Autobrains und WeRide sowie Fortschritte mit Nuro, Wayve und Zoox.
Die Tabelle zeigt, warum es den kommerziellen Fortschritt überzeichnen würde, jede angekündigte Stadt und jedes angekündigte Fahrzeug zu einer einzigen „Robotaxi-Flotte im Betrieb“ zusammenzuzählen.
Ein nützlicher Investmentrahmen verfolgt jedes Projekt durch aufeinanderfolgende Stufen: Vereinbarung, Tests, begleiteter Betrieb, Genehmigung für fahrerlosen Betrieb, fahrerloser kommerzieller Betrieb und nachgewiesene Profitabilität.
Wie die UBER-Aktie auf jeden Robotaxi-Meilenstein 2026 reagierte
| Datum | Ereignis | UBER-Schlusskurs | UBER an dem Tag | SPY an dem Tag | UBER von diesem Schlusskurs bis 2. November |
|---|---|---|---|---|---|
| 23. Februar 2026 | Start von Uber Autonomous Solutions | $70.72 | −4.25% | −1.02% | −5.7% |
| 11. März 2026 | Zoox-Deal und Tokio-Plan von Wayve und Nissan | $74.97 | +3.61% | −0.13% | −11.0% |
| 19. März 2026 | Robotaxi-Vereinbarung mit Rivian angekündigt | $75.34 | −1.72% | −0.25% | −11.5% |
| 16. Juli 2026 | Übernahmeangebot für Delivery Hero | $74.04 | +1.89% | −0.54% | −9.9% |
| 5. August 2026 | Ergebnisse für Q2 2026 und Ausblick auf Q3 | $68.18 | −5.29% | −0.20% | −2.2% |
| 1. September 2026 | Waymo startet in Denver, San Diego und Tampa und erreicht 14 Städte | $75.24 | −0.54% | −0.69% | −11.3% |
| 3. September 2026 | Begleitete Wayve-Fahrten über Uber starten in London | $75.96 | −0.64% | +1.05% | −12.2% |
| 4. November 2026 | Ergebnisse für Q3 2026 und Ausblick auf Q4, vor Börseneröffnung veröffentlicht | Vorheriger Schlusskurs $66.60 (3. November) | Wird nach Börsenschluss ergänzt | Wird nach Börsenschluss ergänzt | — |
Veränderungen von Schlusskurs zu Schlusskurs auf Basis täglicher Daten von Polygon.io, abgeglichen mit Nasdaq. Tagesbewegungen enthalten alle anderen Nachrichten des jeweiligen Tages und sind kein Beleg für eine Ursache. Der Schlusskurs vom 3. November stammt aus verzögerten Kursdaten von Cboe, abgeglichen mit StockAnalysis; die Reaktion vom 4. November wird nach Börsenschluss ergänzt.
Im Rückblick ist das Muster eindeutig: Partnerschaftsmeldungen lösten kleine oder negative Bewegungen aus, und die Aktie notiert heute tiefer als nach jeder einzelnen von ihnen. Der Markt wertete jede Ankündigung als Beleg für Akzeptanz, nicht als Beleg für Gewinn.
Ubers finanzielle Ausgangslage verschafft Handlungsspielraum
Uber verfolgt den autonomen Transport aus einem etablierten operativen Geschäft heraus.
Für das am 30. Juni 2026 beendete Quartal meldete seine bei der SEC eingereichte Ergebnismitteilung Folgendes:
| Kennzahl Q2 2026 | Berichtetes Ergebnis | Einordnung |
|---|---|---|
| Fahrten auf der Plattform | 3.9 Mrd. | Umfasst Plattformaktivität über Robotaxis hinaus |
| Bruttobuchungen | $58.0 Mrd. | Transaktionswert, nicht Ubers Umsatz |
| Umsatz | $14.2 Mrd. | Bilanzieller Umsatz |
| GAAP-Betriebsergebnis | $1.9 Mrd. | Operative Profitabilität |
| Operativer Cashflow | $2.9 Mrd. | Aus der Geschäftstätigkeit erwirtschaftete Mittel |
| Free Cashflow | $2.8 Mrd. | Operativer Cashflow abzüglich Investitionsausgaben |
Der Trend über sechs Quartale zeigt stetiges Wachstum:
| Quartal | Fahrten | Bruttobuchungen | Umsatz | GAAP-Betriebsergebnis | Free Cashflow |
|---|---|---|---|---|---|
| Q2 2025 | 3.3 Mrd. | $46.8B | $12.7B | $1.45B | $2.5B |
| Q3 2025 | 3.5 Mrd. | $49.7B | $13.5B | $1.1B | $2.2B |
| Q4 2025 | 3.8 Mrd. | $54.1B | $14.4B | $1.8B | $2.8B |
| Q1 2026 | 3.6 Mrd. | $53.7B | $13.2B | $1.9B | $2.3B |
| Q2 2026 | 3.9 Mrd. | $58.0B | $14.2B | $1.9B | $2.8B |
| Q3 2026 | 4.1 Mrd. | $59.8B | $14.8B | $1.4B | $2.5B |
Quelle: Ubers Ergebnismitteilungen für Q3 2025, Q4 2025, Q1 2026, Q2 2026 und Q3 2026. Die Zahlen für Q2 2025 stammen aus der Vergleichsspalte der Mitteilung für Q2 2026.
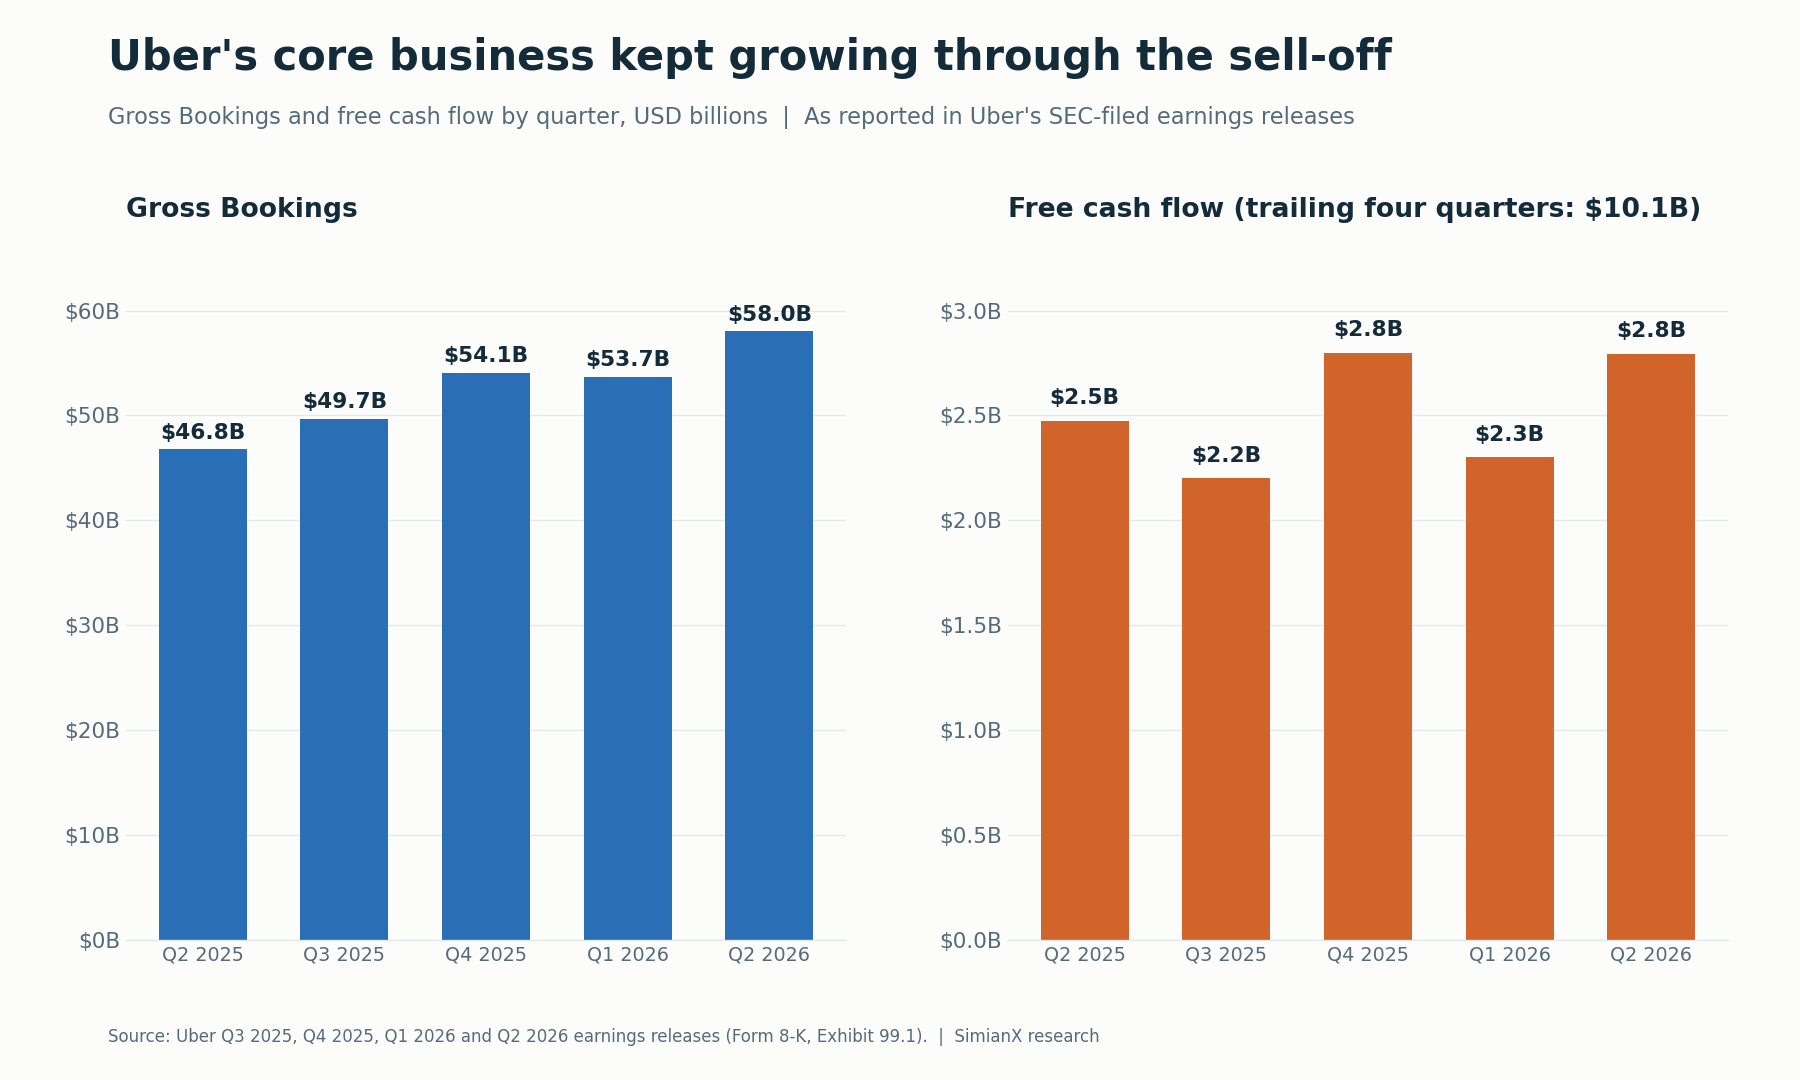
Diese Konzernzahlen weisen die Robotaxi-Leistung nicht gesondert aus. Das Segment Mobilität, zu dem die Robotaxis gehören, erzielte in Q2 2026 Bruttobuchungen von $29.0 Mrd. (plus 22%) und ein Segmentbetriebsergebnis von $2.2 Mrd. (plus 28%); der Umsatz im Segment Mobilität stieg wegen Änderungen am Geschäftsmodell nur um 1%.
Der ausgewiesene Nettogewinn von $2.4 Mrd. enthielt zudem einen Ertrag vor Steuern von $1.6 Mrd. aus der Neubewertung von Beteiligungen. Dieser Ertrag sollte nicht als wiederkehrender Gewinn aus der Fahrtenvermittlung verstanden werden; in Q1 2026 belastete derselbe Posten das Ergebnis mit $1.5 Mrd.
Die am 4. November eingereichte Mitteilung für Q3 2026 zeigte dasselbe Muster. Die Bruttobuchungen stiegen um 20% auf $59.8 Mrd., der Umsatz um 10% auf $14.8 Mrd. (Änderungen am Geschäftsmodell drückten das Umsatzwachstum um 8 Prozentpunkte) und das bereinigte EBITDA um 31% auf $3.0 Mrd. Die Bruttobuchungen im Segment Mobilität erreichten $29.5 Mrd. (plus 18%), das Segmentbetriebsergebnis der Mobilität $2.4 Mrd. (plus 27%). Der GAAP-Nettogewinn von $512 Mio. enthielt einen Verlust vor Steuern von $476 Mio. aus der Neubewertung von Beteiligungen.
Strategisch bedeutet das, dass Uber über die Mittel verfügt, um autonomes Fahren voranzutreiben. Die Investmentfrage lautet, wie produktiv diese Mittel eingesetzt werden.
Ein profitables Kerngeschäft kann Experimente finanzieren, es kann aber auch schwache Renditen in einem noch jungen Geschäftsfeld verschleiern, wenn die Angaben aggregiert bleiben. Anleger brauchen Belege dafür, dass die autonome Expansion einen Mehrwert über das hinaus schafft, was das bestehende Geschäft ohnehin erwirtschaftet hätte.
Robotaxis konkurrieren jetzt mit Delivery Hero um Ubers Kapital
Am 16. Juli 2026 bot Uber €41.50 je Aktie für Delivery Hero, was einem Eigenkapitalwert von $14.8 Mrd. für 100% des Unternehmens entspricht, bzw. $13.7 Mrd. nach Abzug der bereits gehaltenen Beteiligung. Uber erwartet den Abschluss der Transaktion im zweiten Halbjahr 2027, einen positiven Effekt auf das non-GAAP-EPS ab Abschluss und eine Bruttoverschuldung unter 2x.
Die Finanzierung ist in den SEC-Unterlagen bereits sichtbar. Uber unterzeichnete eine Brückenfinanzierung über €14.2 Mrd., ersetzte €4 Mrd. davon durch einen Laufzeitkredit am 6. August 2026 und platzierte am 15. September 2026 vorrangige Anleihen über €4.5 Mrd. mit Fälligkeiten zwischen 2029 und 2046. Die Gesamtverschuldung lag am 30. Juni 2026, vor diesen Schritten, bei $12.6 Mrd.
Gleichzeitig erklärte das Management, es rechne damit, in den kommenden Jahren über $10 Mrd. an Kapital für Beteiligungen an Unternehmen für autonomes Fahren, Infrastruktur und Abnahmezusagen für Fahrzeuge zu binden, und prüfe externe Investoren, um die Last zu teilen. Ubers 10-Q für Q2 2026 warnt, das Unternehmen müsse „möglicherweise zusätzliche Schulden aufnehmen, um den Kauf autonomer Fahrzeuge oder Infrastruktur zu finanzieren“.
Das ist der Kern der Aktionärsdebatte: Ein Unternehmen, das rund $10 Mrd. Free Cashflow pro Jahr erwirtschaftet, finanziert nun eine große Übernahme, ein mehrjähriges Programm für autonome Fahrzeuge und fortgesetzte Aktienrückkäufe (nach Q2 waren noch rund $16 Mrd. genehmigt).
Warum autonome Flotten Uber brauchen könnten
Das stärkste Argument für Uber lautet, dass die Herstellung eines leistungsfähigen autonomen Fahrzeugs nicht automatisch einen Marktplatz für Mobilität schafft.
Ein kommerzieller Betreiber muss außerdem Fahrgastgewinnung, Fahrtenvermittlung, Bezahlung, Kundenservice, Abholkoordination, Fahrzeugpositionierung und Störungsbehebung lösen.
Diese Aufgaben bleiben bestehen, wenn der Fahrer wegfällt.
Man stelle sich eine Flotte mit starker Nachfrage im Berufsverkehr, aber schwächerer Nachfrage zu anderen Zeiten vor. Zusätzliche Buchungen könnten die fixen Besitzkosten auf mehr Fahrgastmeilen verteilen. Uber könnte wertvoll sein, wenn sein Marktplatz diese Buchungen effizient liefert.
Ein gemischtes Netzwerk könnte auch dann helfen, wenn autonome Fahrzeuge eine bestimmte Straße, Wetterlage, Abholstelle oder Fahrtart nicht bedienen können. Ein Angebot mit menschlichen Fahrern kann die Verfügbarkeit des Dienstes sichern, während die autonome Abdeckung wächst.
Das Management lieferte einen ersten Datenpunkt: In reiferen Märkten für autonome Fahrzeuge, darunter Los Angeles, San Francisco und Phoenix, sei Ubers Marktanteil im Fahrdienstsegment sowohl stadtweit als auch innerhalb der Einsatzgebiete autonomer Fahrzeuge höher als ein Jahr zuvor. Das ist eine Unternehmensaussage ohne veröffentlichte Zahlen, aber genau die Art von Beleg, die das optimistische Szenario braucht.
Dies sind wirtschaftliche Argumente, kein Beweis für Ubers künftige Margen. Ihre Stärke hängt davon ab, ob Uber zusätzliche Nachfrage und betriebliche Fähigkeiten liefert, die Partner anderswo nicht günstiger bekommen.
Der entscheidende Vergleich ist daher der Gewinn des Partners mit Uber gegenüber seinem Gewinn ohne Uber.
Warum Waymo zugleich Partner und Wettbewerbsbedrohung sein kann
Waymos eigene Unterlagen bestätigen den Vertrieb über Uber in Austin und Atlanta. Dasselbe Unternehmen betreibt zugleich einen Verbraucherdienst mit eigener App.
Am 1. September 2026 begann Waymo, öffentliche Fahrgäste in Denver, San Diego und Tampa zu befördern, womit sein vollständig autonomes Fahrgastangebot 14 Städte erreichte. Die Ankündigung verwies interessierte Kunden auf die Waymo-App und beschrieb einen schrittweise erweiterten Zugang.
Daraus folgt, dass die Vertriebsvereinbarungen von Stadt zu Stadt unterschiedlich sein können.
Für Uber bestätigt eine Beziehung zu einem führenden Anbieter autonomer Fahrzeuge den Nutzen des Marktplatzes. Sie garantiert nicht, dass der Anbieter Uber überall nutzt oder dieselben Geschäftsbedingungen auf unbestimmte Zeit beibehält.
Das Risiko wächst, wenn Kunden eine starke Vorliebe für einen bestimmten autonomen Dienst entwickeln. Markenpräferenz könnte dem Betreiber Hebel bei Preisgestaltung, Platzierung, Kundenzugang und Vertrieb verschaffen.
Legen Fahrgäste dagegen vor allem Wert auf kurze Wartezeiten, breite Abdeckung und ein vertrautes Buchungserlebnis, könnte Uber eine wichtige Rolle behalten, selbst wenn die zugrunde liegende Fahrzeugtechnik von einem anderen Unternehmen stammt.
Tesla ist die andere Bedrohung im Direktgeschäft mit Endkunden. Das Unternehmen startete im September 2026 in Austin Robotaxi-Fahrten mit Cybercabs, wie auf unserer Seite zu Teslas Robotaxi und Margen verfolgt, und finanziert diesen Vorstoß aus dem eigenen Cashflow, wie unsere Analyse von Teslas Free Cashflow zeigt. Ubers 10-Q nennt Alphabet (Waymo), Amazon (Zoox) und Tesla als Wettbewerber im autonomen Fahren.
Die entscheidende Frage ist, wie viel Nachfrage jede Seite in die Beziehung einbringt.
Zoox zeigt, warum eine Partnerschaft den Wettbewerb nicht beseitigt
Die Ankündigung von Zoox und Uber beschrieb die geplante Verfügbarkeit über Uber in Las Vegas und Los Angeles und hielt ausdrücklich am Dienst über die Zoox-App fest. Es war die erste Partnerschaft von Zoox mit einer Drittplattform.
Diese Struktur veranschaulicht ein mögliches Ergebnis für die Branche: Betreiber autonomer Fahrzeuge nutzen Marktplätze und Direktkanäle gleichzeitig. In Ubers eigenen vorbereiteten Ausführungen heißt es inzwischen, man erwarte, dass Eigen- und Fremdvertriebsmodelle nebeneinander bestehen.
Für Uber liegt die Chance im Zugang zu differenzierten Fahrzeugen, ohne das gesamte autonome System selbst entwickeln zu müssen.
Das Wettbewerbsproblem besteht darin, dass ein Partner die Nachfrage beobachten, Markenbekanntheit aufbauen und eine eigene Beziehung zu den Fahrgästen pflegen kann. Mit der Zeit könnten beide Seiten darüber verhandeln, wem ein größerer Teil des Fahrpreises zusteht.
Ein Modell mit zwei Vertriebskanälen kann für Uber dennoch profitabel sein. Es rückt lediglich stärker in den Vordergrund, ob das Unternehmen einen messbaren zusätzlichen Wert nachweisen kann.
Anleger sollten prüfen, ob die Vertriebsrechte exklusiv sind, welche Städte sie abdecken, wie lange sie gelten und ob Partner die Verteilung ihrer Fahrzeuge auf die Buchungskanäle ändern können.
Rivian macht die Kapitalfrage konkreter
Die am 19. März 2026 angekündigte Rivian-Vereinbarung (die Zeichnungsvereinbarung datiert vom 18. März) umfasste mehrere unterschiedliche Zusagen und Pläne:
| Offengelegter Punkt | Betrag oder Zeitpunkt | Einschränkung |
|---|---|---|
| Mögliche Investition von Uber | Bis zu $1.25 Mrd. bis 2031 | Abhängig von Meilensteinen beim autonomen Fahren |
| Erste Investition | $300 Mio., eingezahlt am 4. Mai 2026 | Gezahlt, nachdem Rivian im April Meilenstein Nr. 1 erreicht hatte; 19,553,911 Rivian-Aktien zu je $15.3422 |
| Verbleibende Investition | Bis zu $950 Mio. | Vier weitere Meilensteine, teils mit nachgewiesener Qualität des autonomen Fahrens |
| Erwartete erste Fahrzeugkäufe | 10,000 R2-Robotaxis | Uber oder Flottenpartner |
| Zusätzliches Fahrzeugpotenzial | Bis zu 40,000 Fahrzeuge | Option auf Kaufverhandlungen ab 2030 |
| Erste kommerzielle Einsätze | San Francisco und Miami im Jahr 2028 | Geplanter Zeitpunkt |
| Geografisches Ziel | 25 Städte bis 2031 | Künftiges Einsatzziel in den USA, Kanada und Europa |
Quelle für die eingezahlte Tranche: Rivians Form 8-K vom 4. Mai 2026 und sein 10-Q für Q3 2026.
Diese Bedingungen beschreiben ein bedingtes künftiges Engagement und keine fertige Flotte von 50,000 Fahrzeugen.
Die erste Tranche zeigt das Risiko bereits. Beim Rivian-Schlusskurs von $13.19 am 2. November 2026 waren die 19,553,911 Aktien rund $258 Mio. wert, etwa 14% weniger als die $300 Mio., die Uber gezahlt hat.
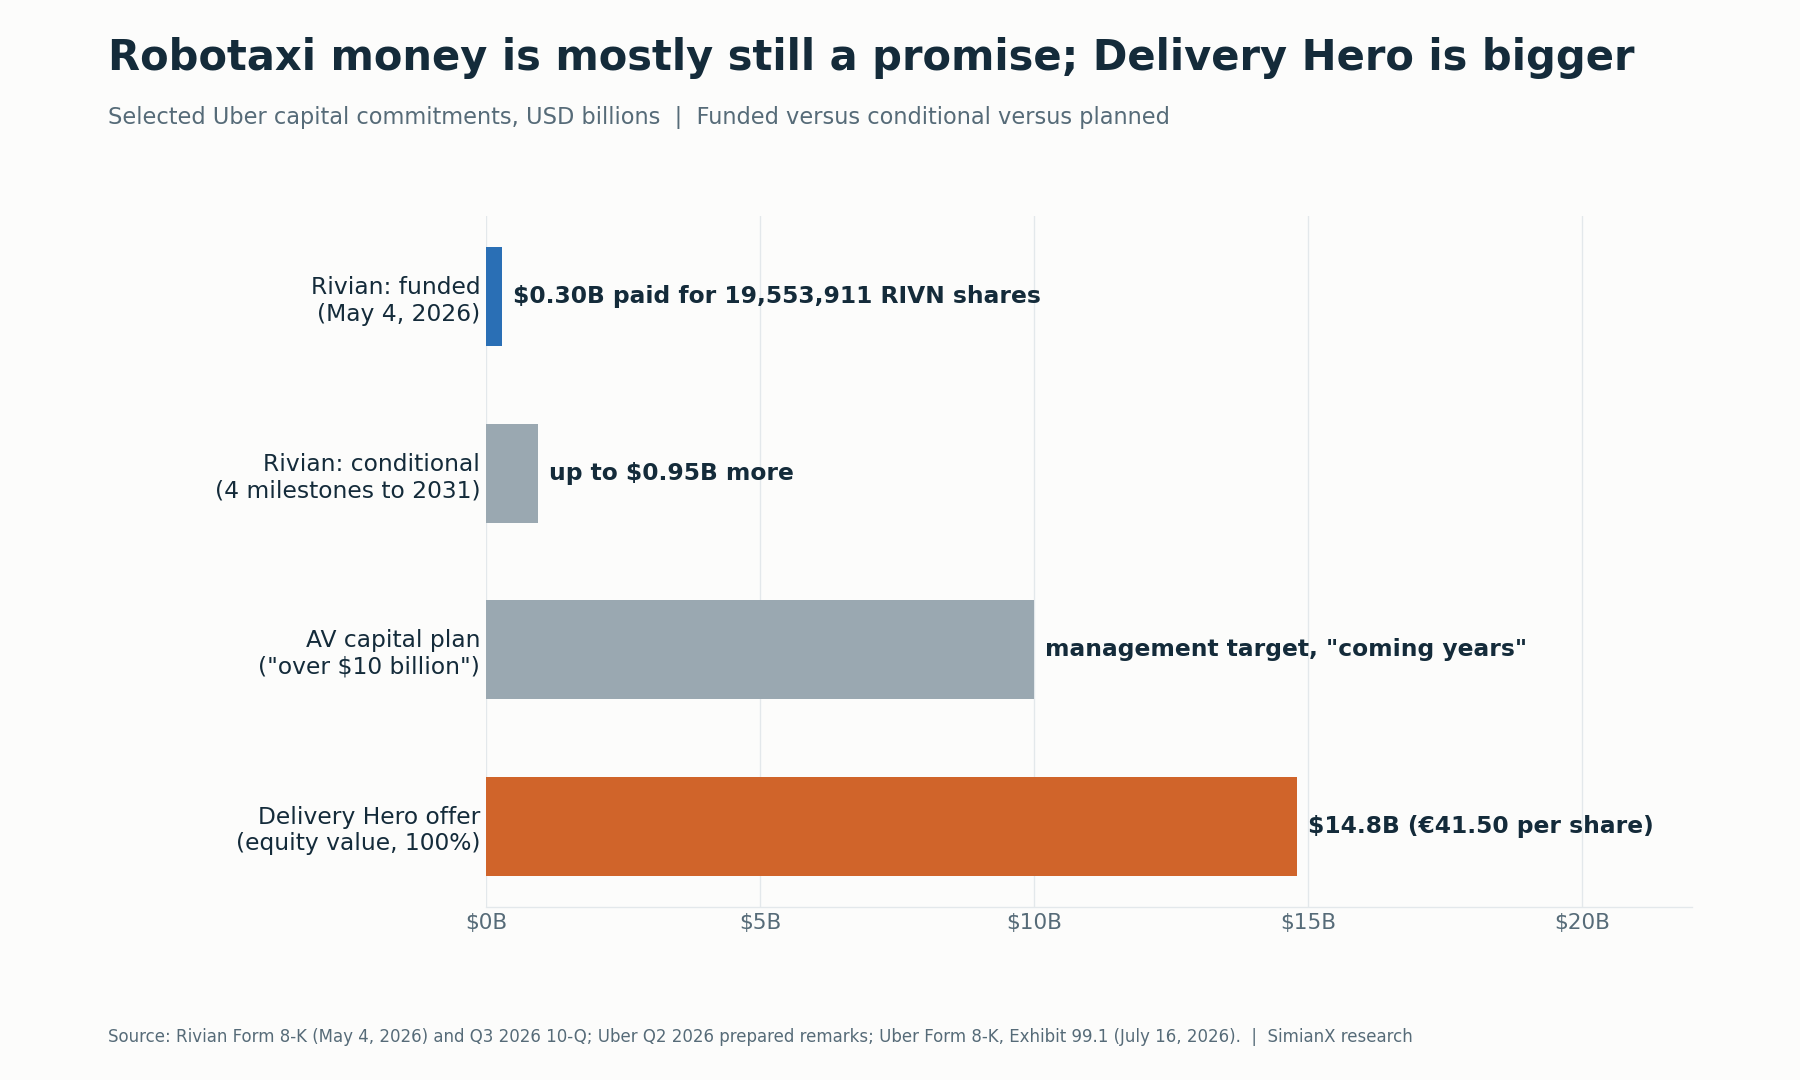
Die Vereinbarung zeigt auch, warum „kapitalarm“ einer genaueren Prüfung bedarf. Beteiligungen, direkter Fahrzeugbesitz, Flottenfinanzierung durch Dritte und vertragliche Garantien bergen unterschiedliche Risiken.
Ein Unternehmen kann es vermeiden, Fahrzeuge direkt zu halten, und dennoch Verpflichtungen eingehen, die seine wirtschaftliche Rendite beeinflussen. Umgekehrt kann externes Flottenkapital Wachstum ermöglichen, ohne dass Uber jedes Fahrzeug finanzieren muss.
Die Analyse sollte den Zahlungsverpflichtungen und vertraglichen Risiken folgen, statt sich auf ein einzelnes Etikett zu verlassen.
Robotaxi-Wirtschaftlichkeit pro Fahrt: Wer bezahlt das Fahrzeug?
Der Wegfall des Fahrers an Bord verändert die Kostenstruktur. Er beseitigt nicht die Kosten der Beförderungsleistung.
Ein kommerziell tragfähiger Robotaxi-Dienst muss das Fahrzeug, die Hard- und Software für autonomes Fahren, die Finanzierung, Versicherung, Wartung, Energie, Reinigung, den Kundenservice und Ausfallzeiten im Betrieb abdecken.
| Wirtschaftliche Ebene | Kosten oder Verantwortlichkeiten | Frage für Uber-Aktionäre |
|---|---|---|
| Fahrzeugbesitz | Anschaffungskosten, Finanzierung, Abschreibung | Besitzt Uber den Vermögenswert oder unterstützt es dessen Finanzierung? |
| Autonome Technologie | Software, Sensoren, Rechenleistung, Updates | Wie viel Verhandlungsmacht behält der Technologieanbieter? |
| Flottenbetrieb | Laden, Reinigung, Wartung, Depots | Wer zahlt, wenn Fahrzeuge nicht verfügbar sind? |
| Fahrgastservice | Vermittlung, Zahlungen, Kundenservice, Erstattungen | Welchen zusätzlichen Wert liefert Uber? |
| Risikoverteilung | Versicherung, Zwischenfälle, Garantien | Welche Partei trägt ungünstige Ergebnisse? |
| Nachfragegenerierung | Rabatte, Marketing, Buchungszugang | Bleibt das Wachstum nach Anreizen attraktiv? |
Es gibt keine allgemeingültige öffentliche Kostenzahl, die sich gefahrlos auf alle diese Partnerschaften anwenden ließe.
Fahrzeugkonzepte, Einsatzgebiete, Bilanzierungsregelungen und betriebliche Zuständigkeiten unterscheiden sich. Eine präzise Aussage über Ubers Robotaxi-Marge erfordert konkrete Geschäftsbedingungen und die tatsächliche Leistung der Flotte.
Die aussagekräftigste Kennzahl ist der Cash-Deckungsbeitrag nach den Kosten und Risiken, die Uber tatsächlich trägt.
Niedrigere Kosten pro Fahrt garantieren keinen höheren Gewinn für Uber
Eine veranschaulichende Rechnung zeigt, warum Nachfragewachstum und Plattformgewinn in unterschiedliche Richtungen laufen können.
Angenommen, ein hypothetischer Dienst wickelt zunächst 100 Fahrten zu einem Fahrpreis von $20 ab und behält nach seinen direkten Kosten $4 pro Fahrt.
Nun sei angenommen, dass niedrigere Preise die Nachfrage steigern, die Plattform aber weniger pro Fahrt behält.
| Veranschaulichendes Szenario | Fahrten | Fahrpreis je Fahrt | Verbleibender Deckungsbeitrag je Fahrt | Gesamter Deckungsbeitrag, berechnet |
|---|---|---|---|---|
| Ausgangslage | 100 | $20 | $4 | $400 |
| Mehr Nachfrage bei moderater Margenverengung | 140 | $16 | $3 | $420 |
| Mehr Nachfrage bei stärkerer Margenverengung | 140 | $16 | $2 | $280 |
Dies sind erfundene Szenarioannahmen zur Erläuterung, nicht Ubers veröffentlichte Fahrpreise, Margen oder Prognosen.
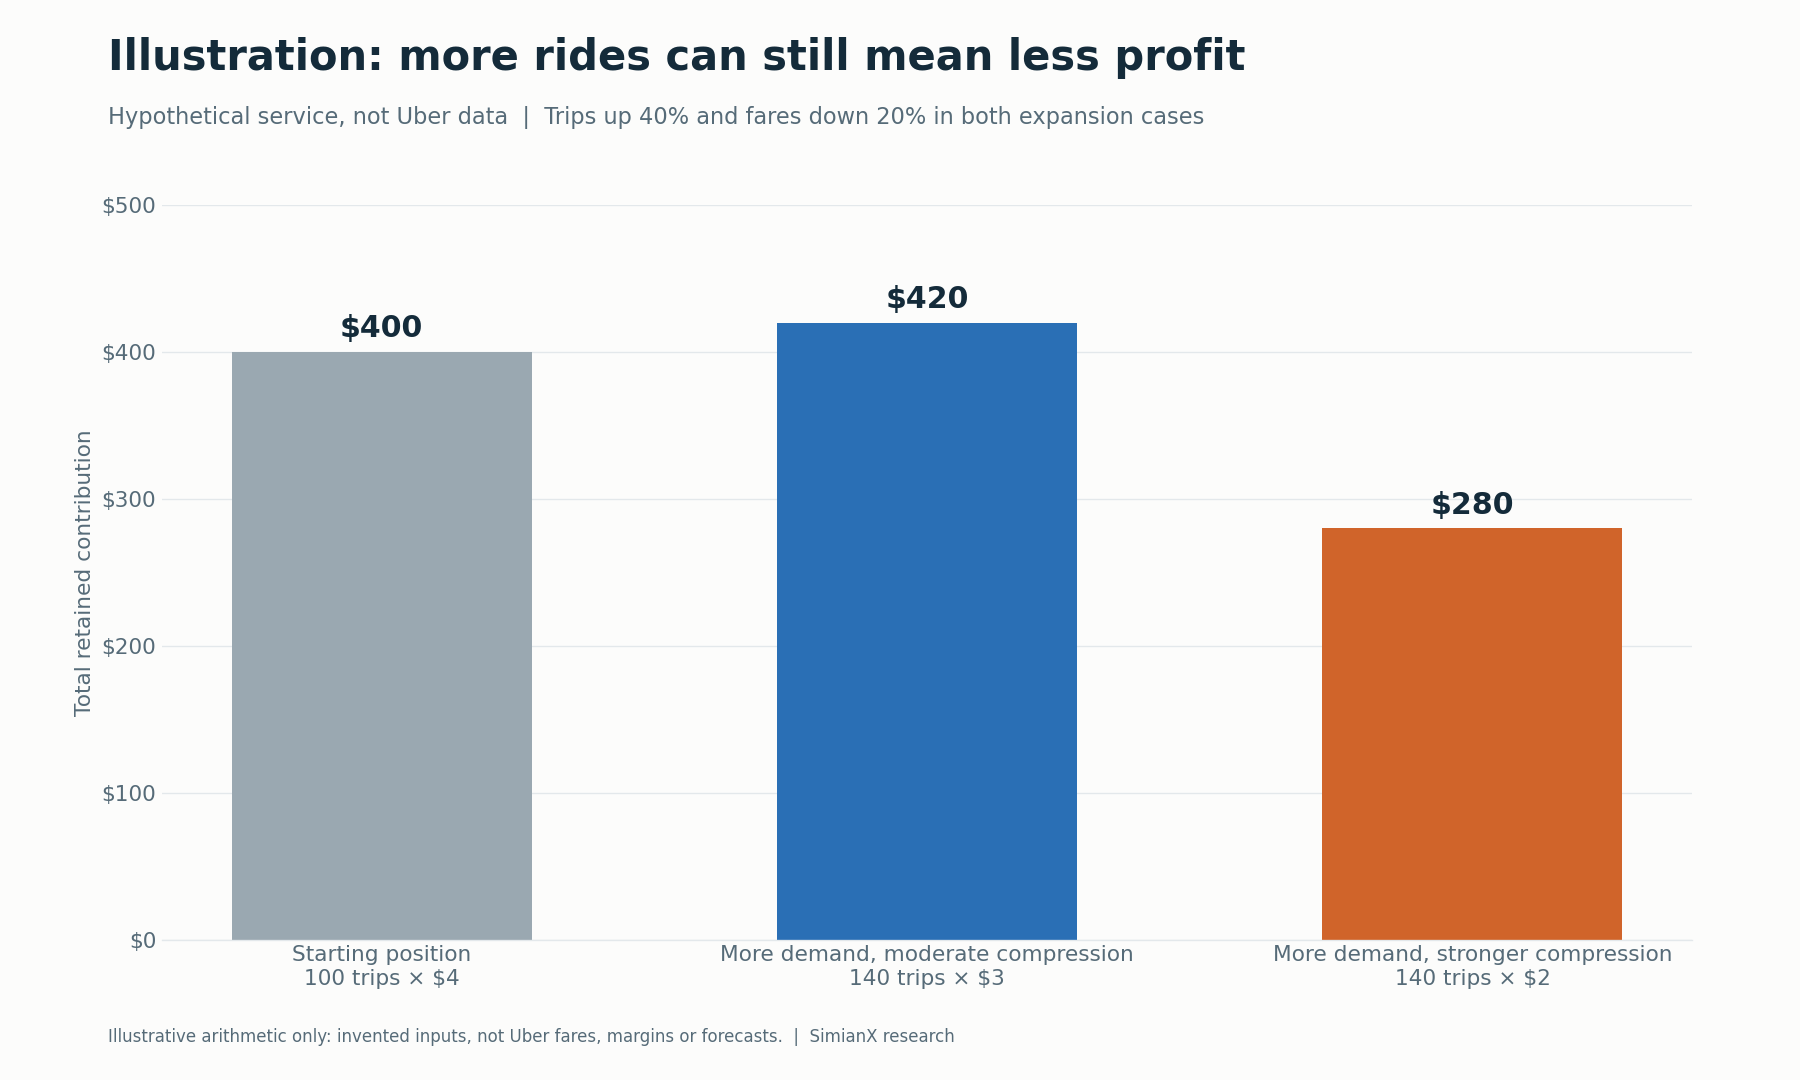
In beiden Expansionsszenarien steigen die Fahrten um 40% und die Fahrpreise sinken um 20%. Dennoch steigt der Deckungsbeitrag entweder leicht oder sinkt deutlich.
Der Unterschied liegt im Betrag, der pro Fahrt verbleibt.
Deshalb kann eine überzeugende Geschichte über die Verbreitung von Robotaxis mit enttäuschenden Ergebnissen für Aktionäre einhergehen. Der Wettbewerb kann Kosteneinsparungen an die Fahrgäste weitergeben, Anbieter autonomer Fahrzeuge können einen größeren Teil des Fahrpreises vereinnahmen, oder Kosten für die Flottenunterstützung können den Vorteil aufzehren.
Auch das Gegenteil ist möglich. Hohe Auslastung und effiziente Abläufe könnten den Deckungsbeitrag selbst bei niedrigeren Fahrpreisen verbessern.
Das Ergebnis muss gemessen werden.
Zusätzliche Nachfrage oder Kannibalisierung
Robotaxis können auf zwei verschiedene Arten zu Ubers Geschäft beitragen.
Sie können Fahrten anziehen, die sonst nicht über Uber stattgefunden hätten. Sie können aber auch Fahrten ersetzen, für die sonst Fahrzeuge mit menschlichen Fahrern genutzt worden wären.
Ersteres schafft zusätzliche Nachfrage. Letzteres verändert den Angebotsmix.
Beides kann nützlich sein, doch die Folgen für den Gewinn unterscheiden sich.
Bei einer ersetzten Fahrt ist der relevante Vergleich der Deckungsbeitrag, den Uber mit der autonomen Fahrt erzielt, gegenüber dem Deckungsbeitrag, den es mit der Alternative mit menschlichem Fahrer erzielt hätte.
Bei einer tatsächlich zusätzlichen Fahrt lautet die Frage, ob ihr zusätzlicher Umsatz die zusätzlichen Kosten für ihre Gewinnung und Abwicklung übersteigt.
Der stärkste Beleg wäre eine wachsende Gesamtnachfrage auf Stadtebene bei gesundem Deckungsbeitrag, nicht bloß ein steigender Anteil autonomer Fahrten an den bestehenden Buchungen.
Eine solche Analyse muss außerdem Rabatte, Werbeeffekte zum Start, Saisonalität, die Ausweitung der Einsatzgebiete und Veränderungen im gesamten Verkehrsmarkt berücksichtigen.
Uber will mehr verkaufen als Buchungen
Am 23. Februar 2026 stellte Uber Uber Autonomous Solutions vor, ein Angebot, das Infrastruktur, Nutzererlebnis und Flottenbetrieb abdeckt.
Zu den offengelegten Leistungen gehören Nachfragegenerierung, Unterstützung bei der Kartierung, Finanzierungsunterstützung, Fahrgastschnittstellen und Betriebsdienstleistungen. Bereits 2026 ergänzte Uber zudem ein AV-Labs-Team, das Hunderte mit Sensoren ausgestattete Fahrzeuge einsetzt, um Fahrdaten für seine Partner zu sammeln.
Die strategische Logik ist klar: Je mehr Kommerzialisierungsaufgaben Uber übernimmt, desto mehr Gründe hat ein Entwickler, mit seiner Plattform verbunden zu bleiben.
Die betriebliche Breite bringt jedoch auch Kosten und Umsetzungsverantwortung mit sich.
Eine Dienstleistung kann eine Beziehung stärken und dennoch nur begrenzten Gewinn abwerfen. Anleger müssen daher zwischen strategischer Bedeutung und nachgewiesenem finanziellem Beitrag unterscheiden.
Zu den gesuchten Belegen gehören wiederkehrende Kundennachfrage, Partnerbindung, Dienstleistungsumsätze und Renditen nach den damit verbundenen Betriebskosten und Investitionen.
Warum Flottenzusagen nicht dasselbe sind wie Flottenproduktivität
Ubers vorbereitete Ausführungen zu Q2 2026 gaben an, dass autonome Fahrzeuge in sieben Städten auf der Plattform verfügbar waren, mit dem Ziel von bis zu 15 bis zum Jahresende. Das Management sprach außerdem von rund 120,000 Fahrzeugen, die Partner dem Uber-Netzwerk für die kommenden Jahre zugesagt haben.
Dies waren Angaben des Managements zum damaligen Berichtszeitpunkt. Sie sollten nicht als Zahl der im November betriebenen Flotte gelesen werden.
In der Mitteilung zu Q3 2026 erklärte CEO Dara Khosrowshahi, Uber rechne bis zum Jahresende mit rund 700 vollständig fahrerlosen Fahrzeugen auf seiner Plattform und 2027 mit über 2,000. Diese kurzfristige Zahl fahrerloser Fahrzeuge ist klein im Vergleich zu den langfristigen Zusagen.
Eine Fahrzeugzusage erfordert mehrere weitere Schritte, bevor sie wirtschaftlichen Wert erzeugt: Auslieferung, technische Validierung, behördliche Genehmigung, Einsatz, Fahrgastnachfrage und nachhaltiger Betrieb.
Eine nützliche operative Überleitung lautet:
Angekündigte Fahrzeuge → ausgelieferte Fahrzeuge → genehmigte Fahrzeuge → aktive Fahrzeuge → bezahlte Fahrten → Cash-Deckungsbeitrag.
Auch die Zahl der Städte kann ohne Angaben zum Einsatzgebiet irreführend sein. Eine begrenzte Abdeckung in einer Stadt ist etwas anderes als eine breite Verfügbarkeit in einer anderen.
Die Qualität des Einsatzes zählt mindestens so viel wie die Größe der Ankündigung.
Was würde das optimistische – oder das pessimistische – Szenario bestätigen?
Das stärkste optimistische Szenario lautet, dass Uber zu einer effizienten Vertriebs- und Kommerzialisierungsschicht für mehrere Anbieter autonomer Fahrzeuge wird.
Das stärkste pessimistische Szenario lautet, dass Betreiber autonomer Fahrzeuge genügend Nachfrage und technische Differenzierung gewinnen, um Ubers wirtschaftliche Rolle zu verkleinern, während Uber Kapital bindet, um sich den Zugang zu sichern.
| Zu beobachtender Beleg | Stützt das optimistische Szenario | Stützt das pessimistische Szenario |
|---|---|---|
| Fahrtnachfrage | Die Gesamtnachfrage in der Stadt wächst | Autonome Fahrten ersetzen vor allem bestehende Buchungen |
| Deckungsbeitrag | Der Gewinn pro Fahrt bleibt attraktiv | Das Volumen wächst, während der verbleibende Deckungsbeitrag sinkt |
| Partnerauswahl | Mehrere leistungsfähige Anbieter konkurrieren | Das Angebot konzentriert sich auf wenige Anbieter |
| Direktbuchung | Uber liefert weiterhin wertvolle zusätzliche Nachfrage | Partner gewinnen Fahrgäste eigenständig zu attraktiven Kosten |
| Kapitalengagement | Externe Finanzierung trägt profitables Wachstum | Garantien und Zusagen wachsen schneller als die Renditen |
| Flottenbetrieb | Zuverlässigkeit und Auslastung verbessern sich | Ausfallzeiten und Servicekosten bleiben hoch |
| Einsatzstatus | Begleitete Projekte werden zu tragfähigen fahrerlosen Diensten | Starts bleiben begrenzt oder verzögern sich wiederholt |
Dieser Rahmen macht die These überprüfbar.
Eine wachsende Liste von Partnerschaften ist kein ausreichender Beleg für das optimistische Szenario. Auch das pessimistische Szenario erfordert mehr als die bloße Existenz einer konkurrierenden App. Das finanzielle Ergebnis hängt vom Kundenverhalten, der operativen Leistung und den ausgehandelten wirtschaftlichen Bedingungen ab.
Was Ubers Quartalszahlen für Q3 2026 zeigten und worauf man als Nächstes achten sollte
Uber legte seine Ergebnisse für Q3 2026 am Mittwoch, dem 4. November 2026, vor Börseneröffnung vor, noch vor seiner Telefonkonferenz zu den Ergebnissen um 5:00 Uhr pazifischer Zeit.
Beide Kernzahlen lagen in der oberen Hälfte von Ubers Ausblick vom August: Bruttobuchungen von $59.8 Mrd. bei einer Prognose von $58.25 Mrd. bis $60.25 Mrd. und ein non-GAAP-EPS von $0.88, das obere Ende der Spanne von $0.84 bis $0.88. Das non-GAAP-Betriebsergebnis stieg um 38% auf $2.3 Mrd. bzw. 3.9% der Bruttobuchungen, und der Free Cashflow betrug $2.5 Mrd.
Für Q4 2026 stellte Uber Bruttobuchungen von $63.25 Mrd. bis $65.25 Mrd. (18% bis 22% Wachstum zu konstanten Wechselkursen), ein non-GAAP-EPS von $0.95 bis $0.99 und ein bereinigtes EBITDA von $3.13 Mrd. bis $3.23 Mrd. in Aussicht. Zum autonomen Fahren war die einzige bezifferte Angabe der Mitteilung die Erwartung des CEO von rund 700 vollständig fahrerlosen Fahrzeugen auf Uber bis zum Jahresende und über 2,000 im Jahr 2027; autonome Fahrten, Umsätze oder Kosten wies sie nicht gesondert aus. Die Ergebnisse der Mutterkonzerne der Konkurrenten im autonomen Fahren verfolgen wir in unserem Tracker für die Quartalszahlen der Magnificent 7.
Die nützlichsten Angaben zum autonomen Fahren in künftigen Berichten würden unterscheiden zwischen:
- Vollständig fahrerlosen Fahrten und begleiteten autonomen Fahrten.
- Aktiven Fahrzeugen und künftigen Zusagen.
- Zusätzlicher Nachfrage und Substitution.
- Barinvestitionen und bedingten Zusagen.
- Wachstum der Bruttobuchungen und verbleibendem Deckungsbeitrag.
- Konzernprofitabilität und der Wirtschaftlichkeit autonomer Projekte.
Diese Unterscheidungen würden Anlegern helfen, die Technologieerzählung mit den Finanzberichten zu verknüpfen. Um die Kursentwicklung von UBER und die Robotaxi-Schlagzeilen in Echtzeit zu verfolgen, können Sie eine Live-KI-Analysesitzung auf SimianX starten.
Häufig gestellte Fragen
Werden Robotaxis der Uber-Aktie helfen oder schaden?
Robotaxis könnten Uber helfen, wenn sie die profitable Nachfrage ausweiten und den Wert seines Marktplatzes stärken. Sie könnten der Investmentthese schaden, wenn Anbieter autonomer Fahrzeuge Verhandlungsmacht gewinnen oder die Expansion unattraktive Kapitalzusagen erfordert.
Warum ist die Uber-Aktie 2026 gefallen?
UBER fiel vom Schlusskurs zum Jahresende 2025 um 18.4% auf $66.71 am 2. November 2026 und liegt 33.4% unter seinem Rekordschlusskurs vom Oktober 2025, obwohl die Bruttobuchungen um rund 20% pro Jahr wuchsen. Die Hauptsorgen sind Robotaxi-Konkurrenten, die Fahrten direkt verkaufen, steigende Kapitalzusagen an Partner für autonome Fahrzeuge und das schuldenfinanzierte Angebot für Delivery Hero.
Was hat Uber für Q3 2026 gemeldet?
Am 4. November 2026 meldete Uber für Q3 Bruttobuchungen von $59.8 Mrd. (plus 20%), einen Umsatz von $14.8 Mrd., ein non-GAAP-EPS von $0.88 und einen Free Cashflow von $2.5 Mrd.; die Bruttobuchungen lagen in der oberen Hälfte der Prognose, das EPS an ihrem oberen Ende. Für Q4 stellte Uber Bruttobuchungen von $63.25 Mrd. bis $65.25 Mrd. und ein non-GAAP-EPS von $0.95 bis $0.99 in Aussicht.
Wer sind Ubers Robotaxi-Partner?
Die wichtigsten genannten Partner sind Waymo (Austin und Atlanta), Zoox, Wayve (London und ein geplantes Pilotprojekt in Tokio mit Nissan), Rivian, Lucid mit Nuro sowie in Europa Autobrains und WeRide. Ihr Status reicht von vollständig fahrerlosem Betrieb über begleitete Fahrten bis zu Plänen für 2028.
Muss Uber ein eigenes System für autonomes Fahren entwickeln?
Ubers offengelegter Ansatz stützt sich stark auf Partnerschaften und Kommerzialisierungsdienstleistungen. Sein Erfolg hängt davon ab, ob Vertriebs- und Betriebsfähigkeiten neben den Unternehmen, die die autonome Technologie liefern, attraktive Renditen erzielen.
Sind alle autonomen Fahrten bei Uber vollständig fahrerlos?
Nein. Ubers Start in London im September 2026 sah ausdrücklich einen geschulten Mietwagenfahrer an Bord vor. Anleger sollten den Betriebsstatus jedes Einsatzes prüfen, statt ihn aus dem Wort „autonom“ abzuleiten.
Kann Waymo zugleich Ubers Partner und Konkurrent sein?
Ja. Waymo nennt den Vertrieb über Uber in Austin und Atlanta und baut zugleich anderswo den direkten Zugang für Verbraucher aus. Zusammenarbeit kann Wert schaffen, selbst wenn die Unternehmen um Kundenbeziehungen konkurrieren.
Steigert der Wegfall von Fahrern automatisch Ubers Margen?
Nein. Einsparungen können an Fahrgäste, Technologieanbieter, Flottenbesitzer oder in Betriebskosten fließen. Ubers Vorteil hängt vom Deckungsbeitrag ab, der nach den tatsächlichen Kosten und Verpflichtungen verbleibt.
Bedeutet die Rivian-Vereinbarung, dass bereits 50,000 Robotaxis im Einsatz sind?
Nein. Die Ankündigung beschrieb einen anfänglichen Kaufplan über 10,000 Fahrzeuge, eine Option auf bis zu 40,000 weitere ab 2030 und Meilensteine, die sich über künftige Jahre erstrecken. Die ersten kommerziellen Einsätze sind für 2028 geplant. Nur die ersten $300 Mio. von Ubers Investition wurden bisher gezahlt.
Fazit: Uber muss beweisen, dass es den Wert vereinnahmen kann, den es mitschafft
Robotaxis bieten Uber einen glaubwürdigen Wachstumspfad, doch der finanzielle Nutzen bleibt von Auslastung, Geschäftsbedingungen und Kapitaldisziplin abhängig.
Uber kann Wert schaffen, indem es autonome Fahrzeuge mit Fahrgästen zusammenbringt und Flotten hilft, effizient zu arbeiten. Die konkurrierende Möglichkeit ist, dass starke Anbieter autonomer Fahrzeuge einen größeren Teil der Kundenbeziehung und der Erträge an sich ziehen.
Der Aktienkurs spiegelt bereits erhebliche Zweifel wider: Bei $66.71 beträgt der Marktwert etwa das 13.5-Fache des Free Cashflows der letzten zwölf Monate. Zu beobachten ist der Weg von Ankündigungen zu produktiven Flotten und von produktiven Flotten zu dauerhaften Cash-Renditen.
Für UBER-Aktionäre ist das entscheidende Ergebnis eine profitable Beteiligung am autonomen Transport, nachdem das Kapital und die Risiken berücksichtigt sind, die dafür nötig sind.
Verwandte Artikel
- Tesla Auto-Bruttomarge je Quartal: Q3 2026 steigt auf 18,5%
- Teslas Free Cashflow nach Jahren: 1,5 Mrd. $ im Q3 2026
- Lucid (LCID) Steigt durch Uber-Robotaxi-Deal Heute
- Magnificent 7 Quartalszahlen: Termine und Ergebnisse Q3 2026
Quellen
- Uber: Bei der SEC eingereichte Ergebnismitteilung für Q3 2026 (Form 8-K, Anlage 99.1)
- Uber: Bei der SEC eingereichte Ergebnismitteilung für Q2 2026
- Uber: Form 10-Q für Q2 2026
- Uber: Ergebnismitteilung für Q1 2026
- Uber: Ergebnismitteilung für Q4 2025
- Uber: Ergebnismitteilung für Q3 2025
- Uber: Vorbereitete Ausführungen zu Q2 2026
- Uber: Ankündigung des Termins der Telefonkonferenz zu Q3 2026
- Uber: Übernahmeangebot für Delivery Hero (Form 8-K, Anlage 99.1)
- Uber: Laufzeitkredit für das Angebot für Delivery Hero (Form 8-K)
- Uber: Platzierung vorrangiger Anleihen über €4.5 Mrd. (Form 8-K)
- Uber: Ankündigung von Autonomous Solutions
- Uber und Rivian: Bedingte Investition und Pläne für den Robotaxi-Einsatz
- Rivian: Form 8-K zur Investition von Uber über $300 Mio.
- Rivian: Form 10-Q für Q3 2026 (Zeichnungsvereinbarung mit Uber)
- Uber und Zoox: Ankündigung der Vertriebspartnerschaft
- Zoox und Uber: Mitteilung über Business Wire
- Uber: Start begleiteter Wayve-Fahrten in London
- Tech.eu: Londoner können autonome Fahrzeuge von Wayve jetzt über Uber rufen
- Wayve, Uber und Nissan: Zusammenarbeit für ein Pilotprojekt in Tokio
- electrive: Lucid, Uber und Nuro stellen das Robotaxi auf Basis des Lucid Gravity vor
- Waymo: Netzwerkpartnerschaften und Verfügbarkeit über Uber
- Waymo: Expansion im September 2026 und direkter Zugang für Fahrgäste


