
 Von Muke
McDonald’s-Ergebnisse im Überblick: vergleichbare Umsätze, EPS und der Härtetest für Spar-Menüs
Spar-Menüs können die Erholung von McDonald’s stützen, aber nur, wenn sie zusätzliche, profitable Besuche bringen. Die am 4. November veröffentlichten Ergebnisse von McDonald’s für Q3 2026 fielen zwiespältig aus: Das bereinigte EPS von $3.57 übertraf die Schätzungen, doch der Umsatz blieb hinter den Erwartungen zurück, und die vergleichbaren Umsätze in den USA gaben bei sinkenden Gästezahlen um 0.2% nach, nachdem sie im Q2 2026 nur um 0.8% gestiegen waren.
Diese Seite ist ein Nachschlagewerk zu den Quartalszahlen von McDonald’s: neun Quartale mit vom Unternehmen gemeldetem Umsatz, EPS und vergleichbaren Umsätzen in einer Tabelle, die Kursreaktion der MCD-Aktie auf jeden Bericht, die Ergebnisse für Q3 2026 im Vergleich zu den Schätzungen und die Chronik der Spar-Menüs, die die Zahlen erklärt. Mehr rabattierte Menüs zu verkaufen bedeutet nicht unbedingt, ein stärkeres Geschäft aufzubauen. Die Angebote müssen zusätzliche Nachfrage anziehen, die Kundenbindung verbessern und genug Deckungsbeitrag erwirtschaften, um ihre Kosten zu rechtfertigen.
Für MCD-Aktionäre ist das übertroffene EPS in der Schlagzeile daher nur der Anfang. Die wichtigeren Belege kommen aus der Kundenfrequenz, der Umsetzung bei den Franchisenehmern, der Ergebnisqualität und der Cash-Generierung.
Aktualisiert am 4. November 2026 (US-Pazifikzeit), nachdem McDonald’s seine Ergebnisse für Q3 2026 vor der US-Börsenöffnung veröffentlicht hatte. Zu den Quellen zählen die SEC-Einreichungen von McDonald’s, Aussagen des Managements in der Telefonkonferenz zu den Quartalszahlen sowie zugeordnete Analystenschätzungen. Die Kurse sind Tagesschlusskurse von Polygon.io, abgeglichen mit Nasdaq und Cboe. Gemeldete Zahlen, Schätzungen und eigene Berechnungen sind durchgehend gekennzeichnet.
McDonald’s-Quartalszahlen Q3 2026 auf einen Blick
| Punkt | Wert | Status oder Quelle |
|---|---|---|
| Bericht Q3 2026 | Veröffentlicht am Mittwoch, 4. November 2026, vor US-Börsenöffnung | Ergebnismitteilung im Form 8-K; Telefonkonferenz um 8:30 Uhr ET |
| Bereinigtes EPS | $3.57 tatsächlich vs. $3.36 (Zacks) / $3.38 (MarketBeat, LSEG) | Übertroffen; GAAP-EPS $3.51, plus 10% |
| Umsatz | $7,157 Mio. tatsächlich vs. Schätzung von $7.28 Mrd. | Verfehlt; plus 1% gegenüber dem Vorjahr |
| Vergleichbare Umsätze weltweit | +1.5% tatsächlich (USA −0.2%) | Im Rahmen der Zacks-Schätzung von +1.5% |
| Vorjahresquartal (Q3 2025) | Umsatz $7,078 Mio.; GAAP-EPS $3.18; bereinigtes EPS $3.22 | Vom Unternehmen gemeldet |
| Letztes Quartal (Q2 2026) | Umsatz $7,099 Mio.; GAAP-EPS $3.32; bereinigtes EPS $3.38 | Vom Unternehmen gemeldet |
| MCD-Schlusskurs, 3. November 2026 | $263.04 | 22.9% unter dem Rekordschlusskurs |
| Rekordschlusskurs | $341.06 am 27. Februar 2026 | Auf Basis der Tagesschlusskurse |
| 52-Wochen-Tief | $230.88 am 7. Oktober 2026 | Auf Basis der Tagesschlusskurse |
| Quartalsdividende | $1.93 je Aktie, zahlbar am 15. Dezember 2026 | 50. Erhöhung in Folge |
Die tatsächlichen Zahlen stammen aus der Ergebnismitteilung von McDonald’s zum Q3 2026 (Form 8-K, Exhibit 99.1), eingereicht am 4. November. Die Schätzungen sind Momentaufnahmen vor dem Bericht: die Zacks-Vorschau auf die Kennzahlen vom 30. Oktober, die Zacks-Vorschau auf die Quartalszahlen vom 2. November und die MarketBeat-Seite zu den Quartalszahlen; die Zahlen von LSEG und StreetAccount stammen aus einem Bericht von CNBC.
McDonald’s-Ergebnisse nach Quartal: Umsatz, EPS und vergleichbare Umsätze
Die folgende Tabelle fasst jedes Quartal von Q3 2024 bis Q3 2026 aus den bei der SEC eingereichten Ergebnismitteilungen von McDonald’s zusammen. Die vergleichbaren Umsätze sind Veränderungen gegenüber dem Vorjahr; das bereinigte EPS klammert die Aufwendungen und Erträge aus, die auch das Unternehmen selbst herausrechnet, vor allem Restrukturierungskosten im Rahmen seines Programms zur Beschleunigung der Organisation (Accelerating the Organization).
| Quartal | Gemeldet | Umsatz | GAAP-EPS | Bereinigtes EPS | Vergl. Umsätze weltweit | Vergl. Umsätze USA | Intl. eigenbetrieben | Intl. Lizenz-Entwicklungsmärkte |
|---|---|---|---|---|---|---|---|---|
| Q3 2024 | 29. Okt. 2024 | $6,873 Mio. | $3.13 | $3.23 | −1.5% | +0.3% | −2.1% | −3.5% |
| Q4 2024 | 10. Feb. 2025 | $6,388 Mio. | $2.80 | $2.83 | +0.4% | −1.4% | +0.1% | +4.1% |
| Q1 2025 | 1. Mai 2025 | $5,956 Mio. | $2.60 | $2.67 | −1.0% | −3.6% | −1.0% | +3.5% |
| Q2 2025 | 6. Aug. 2025 | $6,843 Mio. | $3.14 | $3.19 | +3.8% | +2.5% | +4.0% | +5.6% |
| Q3 2025 | 5. Nov. 2025 | $7,078 Mio. | $3.18 | $3.22 | +3.6% | +2.4% | +4.3% | +4.7% |
| Q4 2025 | 11. Feb. 2026 | $7,009 Mio. | $3.03 | $3.12 | +5.7% | +6.8% | +5.2% | +4.5% |
| Q1 2026 | 7. Mai 2026 | $6,517 Mio. | $2.78 | $2.83 | +3.8% | +3.9% | +3.9% | +3.4% |
| Q2 2026 | 4. Aug. 2026 | $7,099 Mio. | $3.32 | $3.38 | +1.3% | +0.8% | +1.5% | +1.9% |
| Q3 2026 | 4. Nov. 2026 | $7,157 Mio. | $3.51 | $3.57 | +1.5% | −0.2% | +1.4% | +4.2% |
Vom Unternehmen gemeldete Zahlen aus den Ergebnismitteilungen von McDonald’s im Form 8-K (Exhibit 99.1). Q1 2025 war durch den Schalttag des Vorjahres beeinflusst.
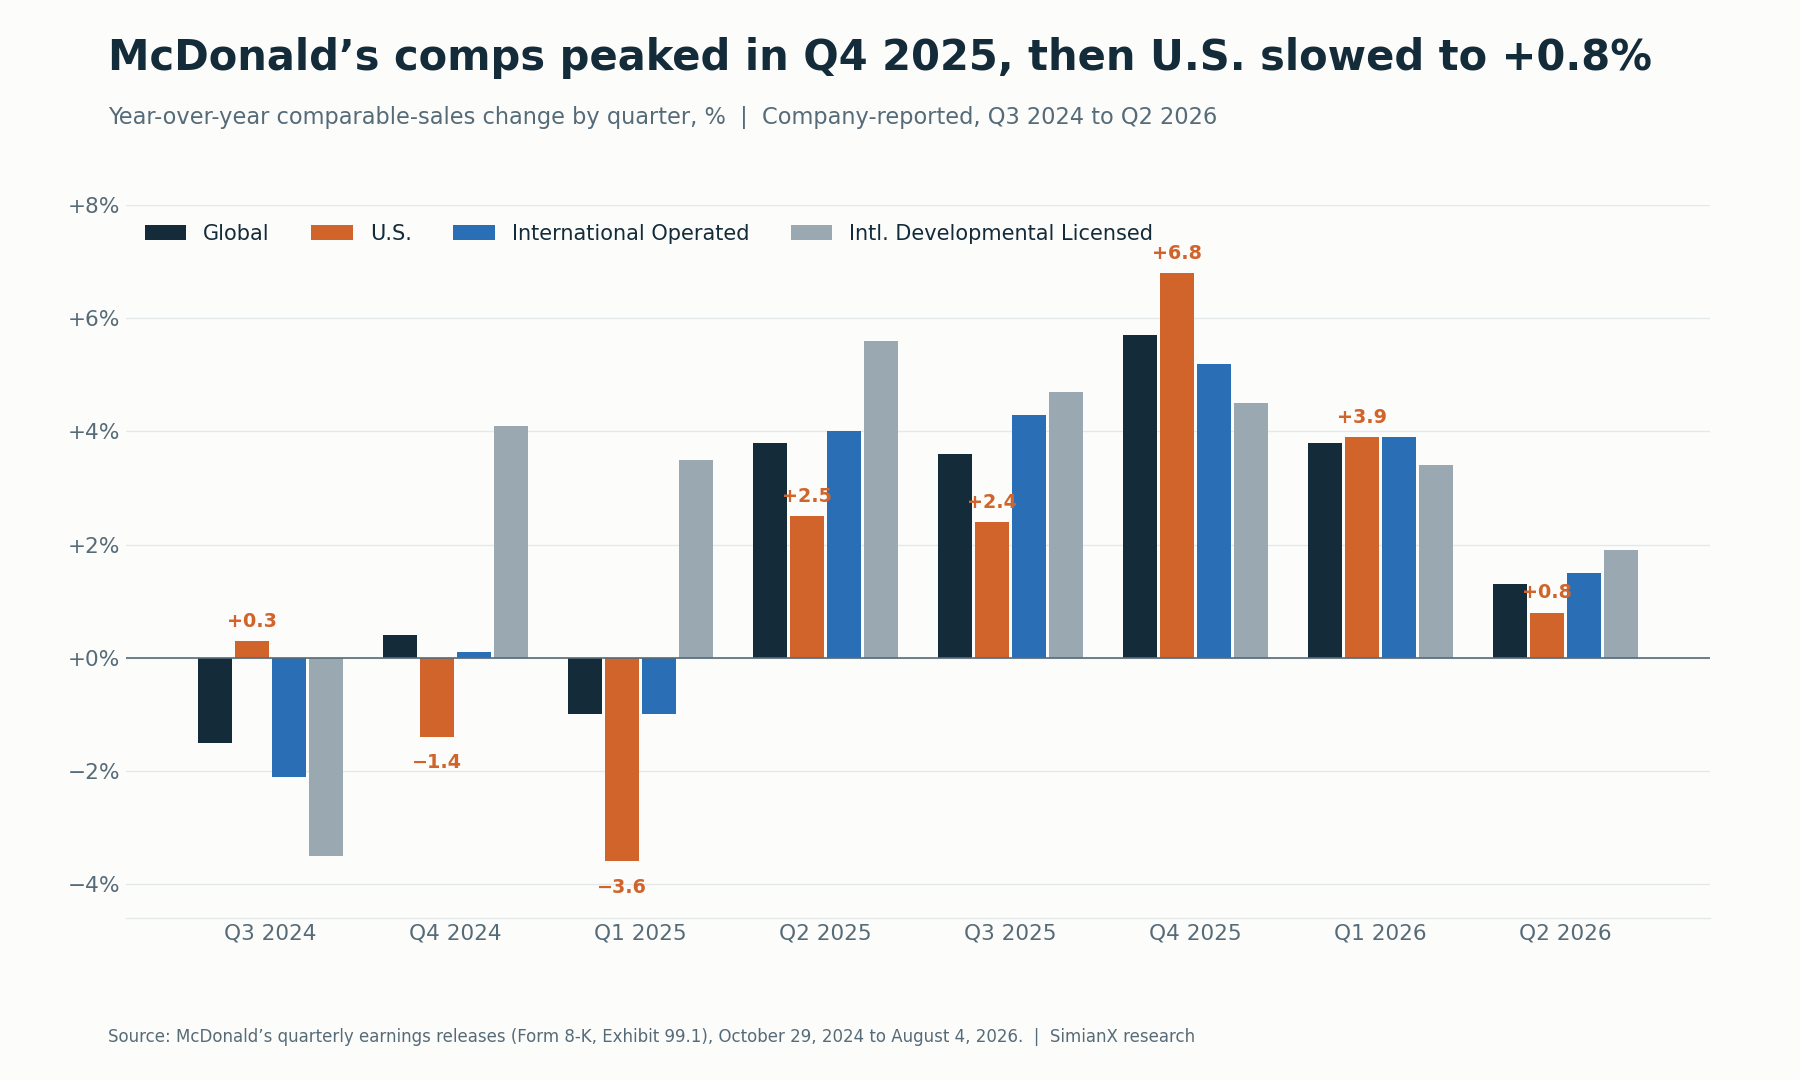
Die vergleichbaren Umsätze in den USA erreichten im Q4 2025 mit +6.8% ihren Höhepunkt und verlangsamten sich bis zum Q2 2026 auf +0.8%.
Das Muster zeigt eine Erholung, die im Q4 2025 ihren Höhepunkt erreichte und danach nachließ. Die Abschwächung im Q2 beschränkte sich nicht auf die Vereinigten Staaten: Auch beide internationalen Segmente wuchsen langsamer. Doch in den USA war die Verlangsamung am stärksten, von +6.8% auf +0.8% innerhalb von zwei Quartalen. Im Q3 2026 setzte sich die Abschwächung in den USA (−0.2%) und in den internationalen eigenbetriebenen Märkten (+1.4%) fort, während die internationalen Lizenz-Entwicklungsmärkte wieder auf +4.2% beschleunigten.
Was trieb die vergleichbaren US-Umsätze: Bonhöhe oder Kundenfrequenz?
McDonald’s beschreibt das US-Ergebnis jedes Quartals in einer Zeile seiner Ergebnismitteilung. Hintereinander gelesen zeigen diese Zeilen, wie oft das Wachstum aus einem höheren Durchschnittsbon statt aus mehr Besuchen stammte.
| Quartal | Vergl. Umsätze USA | Vom Unternehmen genannter Treiber |
|---|---|---|
| Q3 2024 | +0.3% | Wachstum des Durchschnittsbons, teilweise ausgeglichen durch leicht rückläufige Gästezahlen |
| Q4 2024 | −1.4% | Rückgang des Durchschnittsbons, teilweise ausgeglichen durch leicht steigende Gästezahlen |
| Q1 2025 | −3.6% | Vor allem rückläufige vergleichbare Gästezahlen |
| Q2 2025 | +2.5% | Vor allem positives Bonwachstum |
| Q3 2025 | +2.4% | Vor allem positives Bonwachstum |
| Q4 2025 | +6.8% | Positives Wachstum von Bon und Gästezahlen, vor allem durch Marketingaktionen |
| Q1 2026 | +3.9% | Vor allem positives Bonwachstum |
| Q2 2026 | +0.8% | Positives Bonwachstum, teilweise ausgeglichen durch rückläufige vergleichbare Gästezahlen |
| Q3 2026 | −0.2% | Rückläufige vergleichbare Gästezahlen, weitgehend ausgeglichen durch positives Bonwachstum |
Quelle: Quartalsergebnismitteilungen von McDonald’s. Wortlaut gekürzt aus den Erläuterungen des Unternehmens zum US-Segment.
Nur eines der neun Quartale, Q4 2025, verband positives Bonwachstum mit steigenden Gästezahlen in den USA. Diese Unterscheidung ist wichtig, weil vergleichbare Umsätze steigen können, während die Zahl der Transaktionen sinkt. Eine vereinfachte Beziehung lautet:
Wachstum der vergleichbaren Umsätze ≈ Wachstum der Transaktionen + Wachstum des Durchschnittsbons.
Die exakte Berechnung enthält einen Interaktionseffekt, doch das Schema erklärt das Grundproblem. Kunden können pro Einkauf mehr ausgeben, selbst wenn weniger Einkäufe stattfinden. Für eine preisgetriebene Erholung wäre das stärkere Ergebnis eine steigende Zahl von Transaktionen bei einem wirtschaftlich vertretbaren Durchschnittsbon. Ein Umsatzwachstum, das vor allem von den Ausgaben pro Transaktion getragen wird, wäre ein schwächerer Beleg dafür, dass günstige Preise die Besuchshäufigkeit wieder aufbauen.
Auch unterschiedliche Vorjahresvergleiche spielen eine Rolle. Das Q3 2026 trifft auf ein US-Quartal mit +2.4%, eine leichtere Vergleichsbasis als die +6.8% des Q4 2025, daher sollten Anleger nicht jede Veränderung der Wachstumsrate als gleichwertige Veränderung der zugrunde liegenden Nachfrage deuten.
Wie die MCD-Aktie auf jeden Quartalsbericht reagierte
McDonald’s berichtet normalerweise vor der US-Börsenöffnung, daher wird die Reaktion vom vorherigen Schlusskurs bis zum Schlusskurs am Berichtstag gemessen. Die Ausnahme in diesem Zeitraum ist Q4 2025, das am 11. Februar 2026 nach Börsenschluss veröffentlicht wurde; der Reaktionstag ist deshalb der 12. Februar.
| Quartal | Reaktionstag | MCD Schluss zu Schluss | S&P 500 (SPY) am selben Tag |
|---|---|---|---|
| Q3 2024 | 29. Okt. 2024 | −0.60% | +0.16% |
| Q4 2024 | 10. Feb. 2025 | +4.80% | +0.68% |
| Q1 2025 | 1. Mai 2025 | −1.88% | +0.71% |
| Q2 2025 | 6. Aug. 2025 | +2.98% | +0.77% |
| Q3 2025 | 5. Nov. 2025 | +2.16% | +0.35% |
| Q4 2025 | 12. Feb. 2026 | +2.74% | −1.54% |
| Q1 2026 | 7. Mai 2026 | −0.14% | −0.31% |
| Q2 2026 | 4. Aug. 2026 | +1.17% | +1.80% |
Eigene Berechnung auf Basis der Tagesschlusskurse (Polygon.io, abgeglichen mit Nasdaq und Cboe). Nicht um Dividenden bereinigt.
Bei diesen acht Berichten stieg MCD fünfmal und fiel dreimal. Die durchschnittliche Reaktion lag bei +1.40% und die durchschnittliche absolute Bewegung bei 2.06%; die größte Tagesbewegung war ein Plus von 4.80% nach dem Bericht zum Q4 2024. McDonald’s ist eine Aktie mit geringer Volatilität rund um die Quartalszahlen: In diesem Zeitraum bewegte kein Bericht den Kurs an einem Handelstag um mehr als 5%.
Die größeren Bewegungen fanden zwischen den Berichten statt. MCD schloss am 27. Februar 2026 auf dem Rekordwert von $341.06 und fiel dann bis zum 7. Oktober 2026 um 32.3% auf $230.88. Der steilste einzelne Tag dieses Abschwungs war der Investorentag am 23. September, als die Aktie um 4.80% fiel, nachdem das Unternehmen seinen NEXT-Investitionsplan angekündigt hatte. Seitdem hat sie sich um 13.9% auf $263.04 am 3. November erholt, liegt aber weiterhin 13.9% unter ihrem Jahresschlusskurs 2025 von $305.63, während SPY im selben Zeitraum um 10.6% gestiegen ist.
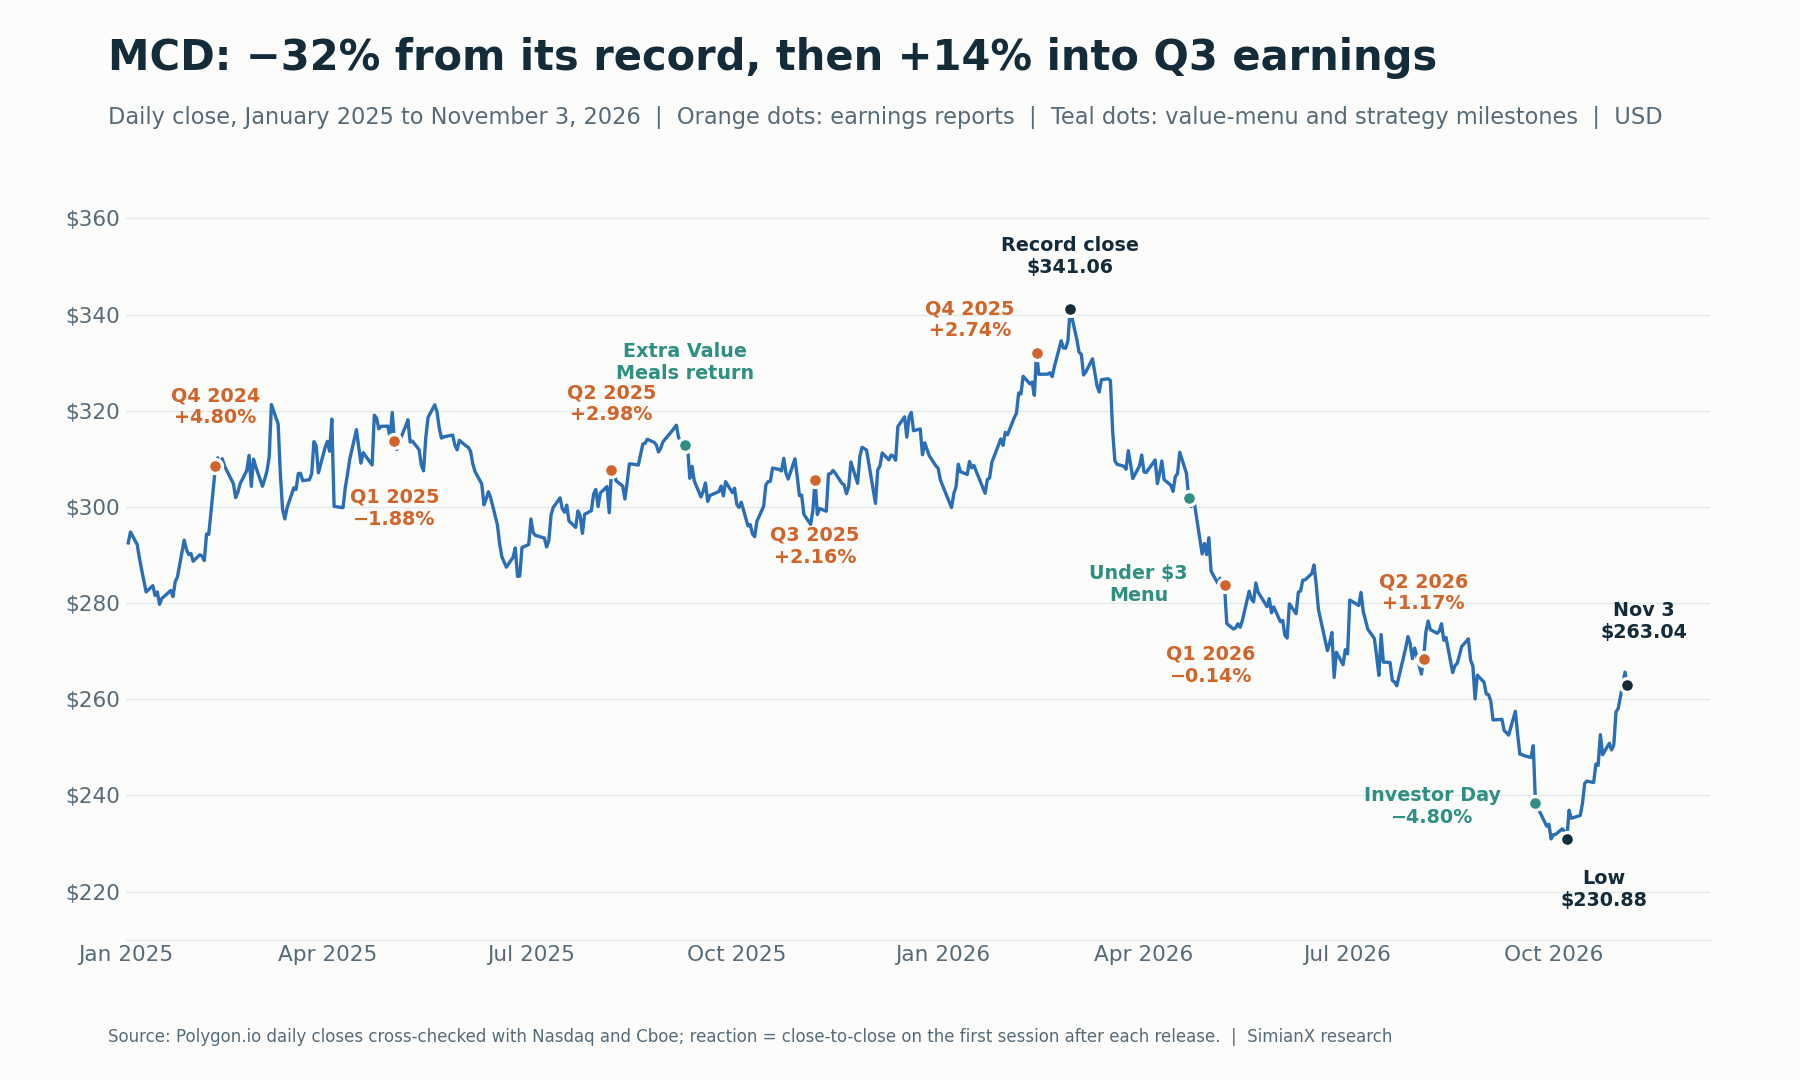
MCD erreichte im Februar 2026 seinen Höchststand, rutschte während der Neuausrichtung der Spar-Menüs und des Investorentags ab und erholte sich vor dem Q3-Bericht um rund 14%.
McDonald’s-Quartalszahlen Q3 2026: Ist-Werte vs. Erwartungen
McDonald’s übertraf die Gewinnerwartungen, verfehlte aber die Umsatzerwartungen, und das Bild in den Segmenten war uneinheitlich.
| Kennzahl | Erwartet | Tatsächlich | Ergebnis |
|---|---|---|---|
| Bereinigter Gewinn je Aktie | $3.36 (Zacks); $3.38 (MarketBeat, LSEG) | $3.57 | Um $0.19 bis $0.21 übertroffen; plus 11% gegenüber $3.22 |
| Gewinn je Aktie nach GAAP | — | $3.51 | Plus 10% gegenüber $3.18; enthält Aufwendungen von $0.06 je Aktie, vor allem für Restrukturierung |
| Umsatz | $7.28 Mrd. (Zacks, MarketBeat); $7.29 Mrd. (LSEG) | $7,157 Mio. | Um rund 1.7% bis 1.8% verfehlt; plus 1% gegenüber dem Vorjahr |
| Wachstum der vergleichbaren Umsätze weltweit | +1.5% (Zacks); +1.3% (StreetAccount) | +1.5% | Im Rahmen der Erwartungen |
| Wachstum der vergleichbaren Umsätze in den USA | −0.5% (StreetAccount) | −0.2% | Besser als befürchtet, aber weiterhin negativ |
| Wachstum der vergleichbaren Umsätze in den internationalen eigenbetriebenen Märkten | +2.0% (Zacks); +2.1% (StreetAccount) | +1.4% | Verfehlt; unter den +1.5% des Q2 |
| Wachstum der vergleichbaren Umsätze in den internationalen Lizenz-Entwicklungsmärkten | +3.3% (Zacks); +2.1% (StreetAccount) | +4.2% | Übertroffen; Anstieg gegenüber +1.9% im Q2 |
Quellen: Ergebnismitteilung von McDonald’s zum Q3 2026; Momentaufnahmen von Zacks und MarketBeat vor dem Bericht; Schätzungen von LSEG und StreetAccount laut CNBC. Die Abstände über bzw. unter den Schätzungen sind eigene Berechnungen.
Wie deutlich die Erwartungen übertroffen wurden, hängt vom Anbieter ab: um $0.21 gegenüber den $3.36 von Zacks und um $0.19 gegenüber den $3.38 von MarketBeat und LSEG; daher sollten diese Momentaufnahmen nicht zu einem vermeintlich allgemeingültigen Konsens verschmolzen werden. So oder so wurde die EPS-Erwartung klar übertroffen, während der Umsatz hinter sämtlichen Schätzungen zurückblieb.
Noch wichtiger: Das Übertreffen beim EPS beantwortet die zentrale Anlagefrage nicht. Laut McDonald’s wurde das Betriebsergebnis vor allem von höheren sonstigen betrieblichen Erträgen und höheren umsatzgetriebenen Franchise-Margen getragen. Anleger müssen klären, wie viel des Plus auf eine bessere Nachfrage in den Restaurants zurückgeht und nicht auf andere Faktoren wie Steuern, Währungseffekte, Gewinne aus Restaurantverkäufen und die verwässerte Aktienzahl.
Ein Gewinn über den Erwartungen bei sinkenden Gästezahlen in den USA ist noch nicht die operative Erholung, die die Spar-Strategie braucht.
Spar-Menüs sind eine bestehende Strategie, kein neuer Start im Q3
Die Spar-Strategie von McDonald’s umfasst mehrere unterschiedliche Angebote. Wer sie als eine einzige Aktion behandelt, kann schwerer erkennen, was funktioniert.
| Spar-Initiative | Bestätigter Zeitpunkt | Strategischer Zweck | Forschungsfrage für Q3 |
|---|---|---|---|
| Start der McValue-Plattform, einschließlich „Kauf eins, nimm eins für $1 dazu“ (Buy One, Add One) | 7. Januar 2025 | Eine dauerhafte nationale Spar-Plattform schaffen | Hat der Wegfall von „Kauf eins, nimm eins dazu“ treue Besuche gekostet? |
| Rückkehr der Extra Value Meals (Spar-Menüs) | 8. September 2025 | Menübündel sichtbar günstig machen, rund 15% unter dem Einzelkauf der Artikel | Bringen die Bündel zusätzliche Besuche? |
| Unter-$3-Menü („McValue 2.0“) | Angekündigt am 2. April 2026; gestartet am 21. April 2026 | Erschwingliche Preise für einzelne Artikel bieten | Ist die Umsetzung in allen Restaurants einheitlich? |
| $4-Frühstücksmenü-Deal | 21. April 2026 | Günstige Frühstückskäufe fördern | Baut er die Frühstücksfrequenz wieder auf? |
| Landesweite digitale Blitzangebote und personalisierte App-Angebote | Angekündigt in der Telefonkonferenz zu den Quartalszahlen am 4. August 2026 | Häufige Kunden zurückgewinnen | Kehren Stammbesuche profitabel zurück? |
Quellen: Mitteilungen von McDonald’s, Restaurant Dive und Aussagen des Managements in der Telefonkonferenz zum Q2 2026.
Die Extra Value Meals kehrten ab dem 8. September 2025 in teilnehmenden US-Restaurants zurück, angeführt von einem Sausage McMuffin with Egg Meal für $5 und einem Big Mac Meal für $8. Diese Startkonditionen sollten nicht als garantierte landesweite Preise für das gesamte Q3 2026 beschrieben werden, da die Franchisenehmer ihre Preise selbst festlegen.
Die nächste große Erweiterung begann am 21. April 2026, als McDonald’s in teilnehmenden US-Restaurants ein Unter-$3-Menü und einen $4-Frühstücksmenü-Deal einführte, wie Restaurant Dive berichtete.
Diese Chronologie verändert die Einordnung.
Das Q3 ist ein Test für Umsetzung, Feinabstimmung und Kundenreaktion, nicht die erstmalige Einführung einer Niedrigpreisstrategie. Die Erweiterung vom April lief bereits während des größten Teils des Q2.
Verbessert sich die Entwicklung, sollten Anleger fragen, was sich geändert hat. Infrage kommen die Beteiligung der Restaurants, die Gestaltung der Angebote, die Bekanntheit bei den Kunden, digitale Aktionen, die Servicequalität oder die Marketingunterstützung.
Bleibt die Entwicklung schwach, wird das Management erklären müssen, warum die längere Zeit am Markt nicht zu einem stärkeren Kundenverhalten geführt hat.
Die Aussagen des Managements legen das Umsetzungsproblem offen
Die Telefonkonferenz zu den Quartalszahlen am 4. August liefert ein wichtiges Gegengewicht zu einer allzu einfachen optimistischen Erzählung.
Laut dem Transkript der Telefonkonferenz zum Q2 2026 führte das Management rund zwei Drittel der Lücke zwischen der tatsächlichen und der erwarteten Kundenfrequenz in den USA auf Probleme bei der Umsetzung der Spar-Angebote zurück: uneinheitliche Umsetzung des Unter-$3-Menüs auf Restaurantebene, eine Bekanntheit bei den Verbrauchern unter dem Zielwert, weniger digitale Angebote und der Wegfall von „Kauf eins, nimm eins für $1 dazu“. Der Rest wurde weitgehend einer FIFA-Marketingkampagne im Juni zugeschrieben, die hinter den Erwartungen zurückblieb. Die Führungskräfte sagten außerdem, dass nur etwa 60% bis 65% des Systems die empfohlene Preisarchitektur umsetzten, sodass rund ein Drittel das Programm nicht wie vorgesehen umgesetzt hatte.
Daraus folgt, dass eine beworbene landesweite Strategie von dem abweichen kann, was einzelne Kunden tatsächlich erleben.
Ein Stammkunde sieht vielleicht ein neues Niedrigpreismenü, verliert aber ein App-Angebot, das er bisher für seine übliche Bestellung genutzt hat. Der beworbene Einstiegspreis mag attraktiver werden, während der gewohnte Einkauf genau dieses Kunden an Reiz verliert.
Sichtbarkeit der Aktionen und wahrgenommene Preiswürdigkeit sind daher unterschiedliche Messgrößen.
Das Management sagte zudem, dass die vergleichbaren Umsätze in den USA im Juli leicht negativ waren. Diese Aussage beschrieb einen Trend zu Beginn des Quartals, kein gemeldetes Ergebnis für das gesamte dritte Quartal.
Die Reaktion wurde am selben Tag angekündigt: mehr landesweite digitale Blitzangebote, mehr personalisierte Angebote für treue Kunden und eine Umschichtung von Marketingbudgets zu bewährten Angeboten wie den Extra Value Meals. McDonald’s ernannte außerdem Skye Anderson zur Präsidentin von McDonald’s USA, und zwar am 4. August als Nachfolgerin von Joe Erlinger; das Q3 ist somit ihr erstes volles Quartal an der Spitze des US-Geschäfts.
Die Q3-Mitteilung bestätigt bestenfalls eine teilweise Erholung. Die vergleichbaren Umsätze in den USA sanken im Gesamtquartal um 0.2%, da rückläufige vergleichbare Gästezahlen weitgehend durch positives Bonwachstum ausgeglichen wurden. CEO Chris Kempczinski sagte, McDonald’s sei „ermutigt von der Verbesserung im Verlauf des Quartals nach unserem Eingreifen beim Preis-Leistungs-Angebot“, doch die Mitteilung enthielt keine Monatszahlen. CNBC berichtete, das Management habe beim Investor Day im September Juli und August als leicht negativ beschrieben und für September eine Rückkehr zum Wachstum erwartet. Detaillierte Aussagen aus der Telefonkonferenz zum monatlichen Verlauf in den USA lagen in den von uns ausgewerteten Quellen zum Zeitpunkt dieser Aktualisierung noch nicht vor.
Belege für eine Verbesserung wären bessere Monatstrends, klarere Teilnahmestandards und neues Engagement jener Kunden, deren Besuchshäufigkeit nachgelassen hatte.
Wie wirken sich Spar-Menüs auf den Gewinn von McDonald’s aus?
Die Wirtschaftlichkeit hängt davon ab, ob eine Aktion das Kundenverhalten profitabel verändert.
Ein günstiges Menü kann Wert schaffen, wenn es:
- Einen echten zusätzlichen Besuch auslöst.
- Einen abgewanderten Kunden zurückholt.
- Die Besuchshäufigkeit mit der Zeit erhöht.
- Zu zusätzlichen Käufen anregt.
- Restaurantkapazitäten nutzt, die sonst ungenutzt blieben.
Dasselbe Angebot kann die Profitabilität schmälern, wenn bestehende Kunden Käufe, die bisher mehr Deckungsbeitrag brachten, durch günstigere Bestellungen ersetzen.
Ein veranschaulichendes Beispiel:
Angenommen, eine bestehende Bestellung erwirtschaftet nach den relevanten variablen Kosten $4 Deckungsbeitrag, eine Aktionsbestellung dagegen $3.
Wechselt ein Kunde lediglich von der einen zur anderen, sinkt der Deckungsbeitrag um $1. Ist die Aktionsbestellung dagegen ein echter Zusatzkauf, trägt sie $3 bei, vor etwaigen weiteren Akquisitions- oder Kapazitätskosten.
Diese Zahlen sind hypothetisch. Sie sind keine Schätzungen der tatsächlichen Menü-Wirtschaftlichkeit von McDonald’s.
Die Unterscheidung zeigt, warum das Absatzvolumen einer Aktion kein ausreichender Erfolgsbeleg ist.
Die bessere Frage lautet:
Wie viel zusätzlichen Deckungsbeitrag hat das Angebot nach Kannibalisierung, Marketingaufwand und Betriebskosten erwirtschaftet?
Auch die Servicequalität gehört in diese Rechnung. Eine Aktion kann an Attraktivität verlieren, wenn sie die Komplexität erhöht, den Durchsatz verlangsamt oder ein Kundenerlebnis schafft, das von weiteren Besuchen abhält. Laut Management ist genau das im Q2 passiert, als die Restaurantteams von zu vielen Einführungen in kurzer Zeit überfordert waren.
Die stärkste Spar-Strategie verbindet Erschwinglichkeit mit betrieblicher Einfachheit.
Die Profitabilität der McDonald’s-Franchisenehmer muss Teil des Tests sein
McDonald’s verbucht nicht jeden in Franchise-Restaurants ausgegebenen Dollar als Konzernumsatz. Rund 95% seiner mehr als 45,000 Restaurants gehören unabhängigen Franchisenehmern und werden von ihnen betrieben, und die Unternehmensangaben unterscheiden den systemweiten Umsatz von den Erlösquellen des Konzerns, nämlich den Umsätzen der eigenbetriebenen Restaurants zuzüglich der Gebühren aus den Franchise-Restaurants.
Ergebnisse auf Restaurantebene und auf Konzernebene können sich folglich unterschiedlich entwickeln.
| Wirtschaftliche Ebene | Was zu prüfen ist | Warum es wichtig ist |
|---|---|---|
| Kunde | Preiswahrnehmung und wiederholte Besuche | Entscheidet, ob die Nachfrage dauerhaft wird |
| Restaurantbetreiber | Zusätzlicher Deckungsbeitrag und Cashflow | Entscheidet, ob die Teilnahme attraktiv bleibt |
| Konzern als Franchisegeber | Franchise-Erlöse und zugehörige Margen | Zeigt, wie die Restaurantaktivität im Konzernergebnis ankommt |
| Aktionär | Nachhaltiges EPS und freier Cashflow | Verbindet die Umsetzung mit dem Anlagewert |
Diese Tabelle ist ein analytisches Schema, keine Unternehmensprognose.
Eine Aktion könnte die Franchise-Erlöse des Konzerns stützen und zugleich für einen Betreiber, der die Kosten auf Restaurantebene trägt, ein weniger attraktives Ergebnis bringen.
Das würde die Aktion nicht automatisch zum Misserfolg machen. Eine vorübergehende Investition kann sinnvoll sein, wenn sie eine wertvolle Kundenbeziehung aufbaut. Doch Dauer, Finanzierung und erwartete Rendite müssen erklärt werden.
Anleger sollten daher nach Belegen dafür suchen, dass die Franchisenehmer mitziehen, statt anzunehmen, dass landesweite Werbung eine einheitliche Umsetzung garantiert. Im Q2 stiegen die Erlöse aus Franchise-Restaurants um 4% auf $4,393 Mio., während der systemweite Umsatz um 5% wuchs.
Hilfreich wären Angaben zur Teilnahme, zur Finanzierung der Aktionen, zu Servicestandards und zur Wirtschaftlichkeit der zusätzlichen Kundenfrequenz.
Die Gewinnbrücke des Q2 zeigt, warum ein Übertreffen der EPS-Erwartungen ein unvollständiges Bild liefern kann
Das Vorquartal liefert ein praktisches Beispiel dafür, warum Anleger hinter das EPS blicken sollten.
| Kennzahl | Q2 2025 gemeldet | Q2 2026 gemeldet | Veränderung |
|---|---|---|---|
| Ergebnis vor Ertragsteuern | $2,861 Mio. | $2,936 Mio. | +$75 Mio. |
| Ertragsteueraufwand | $608 Mio. | $574 Mio. | −$34 Mio. |
| Nettogewinn | $2,253 Mio. | $2,362 Mio. | +$109 Mio. |
| GAAP-EPS verwässert | $3.14 | $3.32 | +$0.18 |
Quelle: Ergebnismitteilung von McDonald’s zum Q2 2026 (Form 8-K, Exhibit 99.1).
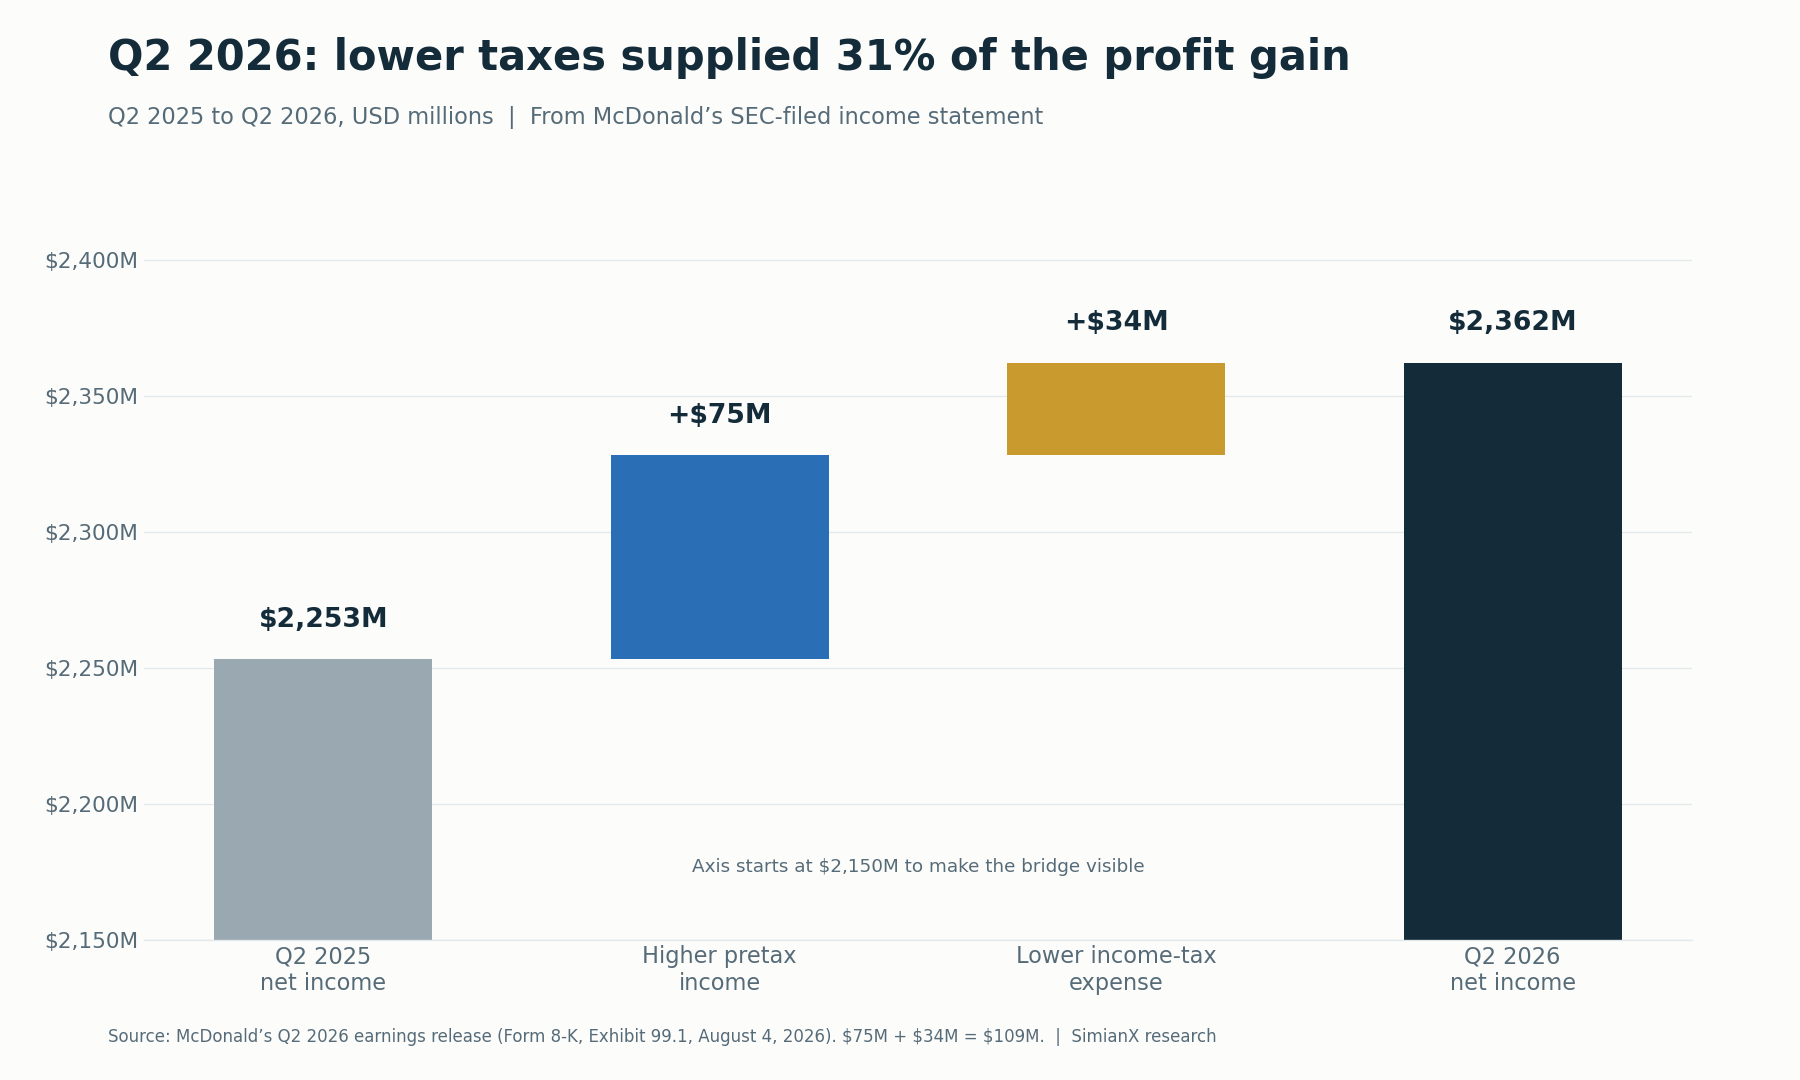
Die Trennung von Vorsteuerwachstum und Steuereffekten hilft Anlegern, die Ergebnisqualität zu beurteilen.
Die Überleitung lautet:
$75 Mio. zusätzliches Vorsteuerergebnis + $34 Mio. geringerer Steueraufwand = $109 Mio. zusätzlicher Nettogewinn.
Nach unserer Berechnung entfielen rund 31.2% des Anstiegs beim Nettogewinn auf den geringeren Steueraufwand:
$34 Mio. ÷ $109 Mio. = 31.2%.
Das belegt nicht, dass die Ergebnisverbesserung künstlich war. Es belegt, dass nicht der gesamte Anstieg aus Vorsteuerwachstum stammte.
Die ergänzenden Angaben zum Q2 2026 wiesen zudem Gewinne aus dem Verkauf von Restaurantbetrieben in Höhe von $40 Mio. aus, gegenüber $7 Mio. ein Jahr zuvor, was auf mehr Restaurantverkäufe in den internationalen eigenbetriebenen Märkten zurückging. Die Zahl der verwässerten Aktien sank um 1% auf 711.1 Mio., was das EPS ebenfalls anhebt.
Für das Q3 sollten Anleger die wiederkehrende Restaurantleistung von Steuereffekten und transaktionsbezogenen Gewinnen trennen. Sie sollten außerdem prüfen, was das bereinigte EPS ausklammert, statt die Bezeichnung als vollständige Antwort auf die Frage nach der Ergebnisqualität zu betrachten.
Eine stärkere operative Erholung sollte auch nach diesen Unterscheidungen sichtbar bleiben.
Internationale Märkte könnten die Ergebnisse stützen, ohne die Probleme in den USA zu lösen
Das internationale Geschäft bietet eine mögliche Quelle der Widerstandsfähigkeit.
Die Zacks-Kennzahlen-Vorschau prognostizierte ein Wachstum der vergleichbaren Umsätze von 2.0% in den internationalen eigenbetriebenen Märkten und von 3.3% in den internationalen Lizenz-Entwicklungsmärkten. Diese Schätzungen lägen über den jeweiligen Wachstumsraten des Q2 von 1.5% und 1.9%. In der Telefonkonferenz zum Q2 sagte das Management, die internationalen eigenbetriebenen Märkte seien im Mai und Juni wieder in Richtung normalerer Niveaus zurückgekehrt, und diese Entwicklung habe sich im Juli weitgehend fortgesetzt. Die tatsächlichen Ergebnisse fielen gespalten aus: Die internationalen Lizenz-Entwicklungsmärkte wuchsen um 4.2% und damit stärker als geschätzt, die internationalen eigenbetriebenen Märkte dagegen nur um 1.4%, unter der Schätzung und unter dem Tempo des Q2.
Das eröffnet einen plausiblen Weg zu einem einigermaßen robusten Konzernergebnis, selbst wenn die Nachfrage in den USA uneinheitlich bleibt.
Es birgt aber auch ein Interpretationsrisiko.
Eine stärkere internationale Entwicklung würde nicht beweisen, dass die Neuausrichtung der Spar-Angebote in den USA funktioniert. Schwache US-Ergebnisse würden nicht belegen, dass jeder Markt vor demselben Problem steht.
Anleger sollten den Bericht Segment für Segment lesen und die vergleichbaren Umsätze von Expansions- und Währungseffekten unterscheiden.
Das Management berichtete außerdem von ermutigenden ersten Ergebnissen der neuen Getränkeplattform, die im Mai in den USA, in Kanada und in Deutschland eingeführt wurde. Auch hier lautet die Anlagefrage, ob das Geschäft wirklich zusätzlich ist: Erweitert ein neuer Konsumanlass die Nachfrage, oder ersetzt er einen bestehenden Kauf?
Umsatzwachstum wird wertvoller, wenn es zusätzliche, profitable Kundenaktivität mit sich bringt.
Der Cashflow ist ein zweiter Test der Ergebnisqualität
Die Kapitalflussrechnung des ersten Halbjahres liefert eine weitere Vergleichsbasis.
| Cashflow-Kennzahl | Erstes Halbjahr 2025 | Erstes Halbjahr 2026 |
|---|---|---|
| Operativer Cashflow — gemeldet | $4,426 Mio. | $5,222 Mio. |
| Investitionsausgaben — gemeldet | $1,295 Mio. | $1,516 Mio. |
| Freier Cashflow — eigene Berechnung | $3,131 Mio. | $3,706 Mio. |
Quelle: Form 10-Q von McDonald’s für das am 30. Juni 2026 endende Quartal.
Berechnet als operativer Cashflow abzüglich Investitionsausgaben stieg der freie Cashflow um rund 18.4%. Für den Vergleich im Q3 liegt die Basis des Vorjahresquartals bei $3,428 Mio. operativem Cashflow abzüglich $1,011 Mio. Investitionsausgaben, also $2,417 Mio. freiem Cashflow.
Das ist konstruktiv. Die Kapitalflussrechnung zeigt allerdings auch einen geringeren Mittelabfluss im Working Capital als im Vorjahreszeitraum, daher sollte nicht die gesamte Verbesserung als dauerhafte Steigerung der Ertragskraft der Restaurants gedeutet werden.
Ausschüttungen sind Teil desselben Tests. Am 17. September 2026 erhöhte McDonald’s seine Quartalsdividende um rund 4% auf $1.93 je Aktie ($7.72 aufs Jahr gerechnet), die 50. jährliche Erhöhung in Folge. Beim Schlusskurs von $263.04 am 3. November entspricht das einer Rendite von rund 2.9%.
Für das Q3 sollten Anleger prüfen, ob:
- Der operative Cashflow die gemeldeten Gewinne weiterhin stützt.
- Zeitliche Effekte im Working Capital einen wesentlichen Teil der Verbesserung erklären.
- Die Investitionsausgaben die für Aktionäre verfügbaren Mittel verändern.
- Die Ausschüttungen an die Aktionäre über einen angemessenen Zeitraum gedeckt bleiben.
Zeitliche Verschiebungen zwischen den Quartalen können die Zahlen verzerren. Ziel ist nicht, in jedem Quartal identisches Gewinn- und Cashflow-Wachstum zu verlangen. Es geht darum festzustellen, ob sich die zugrunde liegende Fähigkeit zur Cash-Generierung verbessert.
Der NEXT-Investitionsplan von McDonald’s weitet die Debatte aus
Die Ankündigung der NEXT-Strategie vom 23. September 2026 fügt eine längerfristige Investitionsdimension hinzu.
| Vom Unternehmen angekündigtes Ziel | Zeithorizont oder Einschränkung |
|---|---|
| Rund $8.5 Mrd. NEXT-Unterstützung für Partner | Bis 2036 |
| Rund $5 Mrd. dieser Unterstützung | Bis 2030 |
| Unterstützung durch Mietnachlässe und Kapitalhilfen | Nicht vollständig Investitionsausgaben |
| Rund $3 Mrd. jährliche Basis-Investitionsausgaben plus $1.5 Mrd. bis $2 Mrd. kumulierte Kapitalunterstützung für Partner | 2027 bis 2030, zu aktuellen Wechselkursen |
| Operative Marge im niedrigen bis mittleren 50-Prozent-Bereich | Ziel für 2030 |
| Rund 250 Basispunkte Bruttoeffizienzgewinne auf Restaurantebene | Zeitpunkt an die vollständige Einführung von NEXT gekoppelt |
| Umwandlungsquote in freien Cashflow im mittleren bis hohen 80-Prozent-Bereich | Ziel für 2030 |
| +1.5 Prozentpunkte Marktanteil sowohl bei Hähnchen als auch bei Getränken | Ziel für 2030 |
Dies sind zukunftsgerichtete Unternehmensziele, keine erreichten Ergebnisse.
Die Unterscheidung zwischen Mietnachlässen und Kapitalhilfen ist wichtig. Das Paket sollte nicht als ein einziger, sofort fälliger Bedarf an Investitionsausgaben in bar beschrieben werden.
Die strategische Logik lautet, dass eine höhere Produktivität und eine bessere Umsetzung in den Restaurants günstige Preise nachhaltiger machen könnten. Nach Angaben von McDonald’s entspricht das Effizienzziel rund $100,000 jährlichem Cashflow für ein durchschnittliches US-Restaurant.
Das Risiko liegt im Timing: Unterstützungs- und Umsetzungskosten können anfallen, bevor sich die erwarteten Vorteile einstellen. Das erste Urteil des Marktes fiel negativ aus: MCD verlor am Tag der Ankündigung 4.80%.
Anleger sollten außerdem Bruttoeffizienzgewinne auf Restaurantebene nicht mit einem gleich großen Anstieg der operativen Marge des Konzerns gleichsetzen. Es handelt sich um unterschiedliche Messgrößen.
Das Q3 kann keine mehrjährige Strategie bestätigen. Es kann zeigen, ob das Management glaubwürdige Meilensteine vorlegt und die kurzfristigen Auswirkungen auf Gewinn und Cashflow klar erklärt.
Können bessere Ergebnisse MCD tatsächlich nach oben bringen?
Geschäftliche Verbesserung und Kurssteigerung hängen zusammen, sind aber nicht austauschbar.
Eine einfache Bewertungsbeziehung lautet:
Aktienkurs = Gewinn je Aktie × Kurs-Gewinn-Verhältnis.
Auf Basis des GAAP-EPS der letzten vier Quartale von $12.31 entspricht der Schlusskurs von MCD von $263.04 rund dem 21.4-Fachen des Gewinns; auf Basis des bereinigten EPS von $12.55 rund dem 21.0-Fachen. Ein stärkeres EPS kann durch ein niedrigeres Bewertungsmultiple aufgezehrt werden.
| Beispielhafte EPS-Veränderung | Beispielhafte KGV-Veränderung (P/E) | Rechnerische Kursveränderung |
|---|---|---|
| +5% | −5% | −0.25% |
| +5% | 0% | +5.00% |
| +5% | +5% | +10.25% |
Nur beispielhafte Arithmetik. Dies sind keine Prognosen, Kursziele oder Schätzungen der Gesamtrendite. Dividenden sind nicht berücksichtigt.
Die Berechnung lautet:
Kursveränderung = (1 + EPS-Veränderung) × (1 + P/E-Veränderung) − 1.
Damit Spar-Menüs eine dauerhafte Neubewertung stützen, bräuchten Anleger vermutlich Belege dafür, dass sie den Gewinnpfad über eine einzelne Berichtsperiode hinaus verbessern.
Ein knappes Übertreffen der Erwartungen, das auf günstigen nicht-operativen Faktoren beruht, sendet ein anderes Signal als eine steigende Besuchshäufigkeit, ein robuster Deckungsbeitrag der Restaurants und eine stärkere Cash-Generierung.
Die verwandte Analyse zu Absatzwachstum und Bewertung von Coca-Cola untersucht dieselbe Unterscheidung zwischen operativem Fortschritt und der Bewertung, die Anleger ihm zuweisen, und die Quartalszahlen von P&G wenden dasselbe Quartal-für-Quartal-Format auf einen anderen Leitwert unter den Basiskonsumgütern an.
Optimistisches, Basis- und pessimistisches Szenario für den Bericht
Die folgenden Szenarien sind qualitative Analyseschemata, keine wahrscheinlichkeitsgewichteten Prognosen.
| Szenario | Worauf zu achten ist | Einordnung |
|---|---|---|
| Optimistisches Szenario | Bessere Kundenfrequenz in den USA, einheitlichere Umsetzung der Spar-Angebote und robuste Profitabilität | Günstige Preise erzeugen eine gesündere Nachfrage |
| Basisszenario | Rückenwind aus dem Ausland, uneinheitliche US-Nachfrage und Ergebnisse weitgehend im Rahmen der Schätzungen | Stabilisierung ohne bestätigte Wende in den USA |
| Pessimistisches Szenario | Schwache Transaktionen, Wechsel zu günstigeren Käufen und höherer Unterstützungsbedarf | Die Spar-Angebote verteidigen den Umsatz, ohne die Wirtschaftlichkeit ausreichend zu verbessern |
Gemessen an den gemeldeten Zahlen lag Q3 dem Basisszenario am nächsten: Rückenwind aus dem Ausland, uneinheitliche US-Nachfrage mit rückläufigen Gästezahlen und ein bereinigtes EPS über den Schätzungen trotz verfehlter Umsatzerwartung.
Das optimistische Szenario setzt nicht voraus, dass sich jede Kennzahl sofort beschleunigt. Es erfordert ein schlüssiges Muster aus besserer Nachfrage, besserer Umsetzung und einem wirtschaftlich glaubwürdigen Weg nach vorn.
Ebenso begründet ein niedrigerer Durchschnittsbon nicht automatisch das pessimistische Szenario. Ein niedrigerer Bon kann akzeptabel sein, wenn zusätzliche Besuche einen ausreichenden Deckungsbeitrag erwirtschaften.
Das allgemeine Konsumumfeld erfordert ähnliche Sorgfalt. Das Ausweichen auf günstigere Produkte und eine breite Erholung der Haushaltsausgaben sind unterschiedliche Phänomene, wie im verwandten Schema zu den Stresssignalen der Verbraucher bei Walmart und Target erörtert.
Sieben Fragen, die das Management beantworten muss
McDonald’s hat die EPS-Schätzung übertroffen, doch die Telefonkonferenz muss mehr klären als das.
- Was geschah nach dem Juli? Laut der Mitteilung verbesserten sich die Ergebnisse in den USA im Verlauf des Quartals, dennoch sanken die vergleichbaren Umsätze im Gesamtquartal bei rückläufigen Gästezahlen um 0.2%. Wie groß war die Verbesserung bis September, und hielt sie im Oktober an?
- Welche Kunden sind zurückgekehrt? Konzentrierte sich der Fortschritt auf Stammkunden, abgewanderte Kunden oder neue Konsumanlässe?
- Sind die Spar-Angebote einheitlicher geworden? Welcher Anteil des Systems folgt inzwischen der empfohlenen Unter-$3-Preisgestaltung, nach zuvor rund 60% bis 65%?
- Haben zusätzliche Besuche die Wirtschaftlichkeit verbessert? Reichte der zusätzliche Deckungsbeitrag aus, um Rabatte und Kosten auszugleichen?
- Wie viel des EPS-Wachstums war operativ? Welche Rolle spielten Steuern, Währungseffekte, Gewinne aus Restaurantverkäufen und die Aktienzahl?
- Was ändert sich im Q4? Welche Marketing- oder Betriebsanpassungen waren im Q3 noch nicht vollständig umgesetzt?
- Wie wirkt sich NEXT auf die kurzfristige Cash-Generierung aus? Welche Unterstützungsleistungen und Ausgaben fallen an, bevor sich die erwarteten Vorteile einstellen?
Antworten, die sich auf definierte Kennzahlen und vergleichbare Zeiträume stützen, wären nützlicher als allgemeine Aussagen über die Begeisterung der Kunden.
Häufig gestellte Fragen
Wann hat McDonald’s die Quartalszahlen für Q3 2026 veröffentlicht?
McDonald’s legte die Ergebnisse für Q3 2026 am Mittwoch, dem 4. November 2026, vor der US-Börsenöffnung in einer Ergebnismitteilung im Form 8-K vor; die Telefonkonferenz fand um 8:30 Uhr ET statt.
Hat McDonald’s die Schätzungen für Q3 2026 übertroffen?
Beim Gewinn ja, beim Umsatz nein. Das bereinigte EPS lag bei $3.57 gegenüber $3.36 (Zacks) und $3.38 (MarketBeat und LSEG), das GAAP-EPS bei $3.51. Der Umsatz betrug $7,157 Mio. gegenüber Schätzungen von $7.28 Mrd. bis $7.29 Mrd. und lag damit 1% über den $7,078 Mio. des Vorjahres. Die vergleichbaren Umsätze stiegen weltweit um 1.5%, im Rahmen der Zacks-Schätzung, während sie in den USA um 0.2% sanken.
Wie entwickelten sich die vergleichbaren Umsätze von McDonald’s im Q2 2026?
Die vergleichbaren Umsätze stiegen im Q2 2026 weltweit um 1.3%: USA +0.8%, internationale eigenbetriebene Märkte +1.5% und internationale Lizenz-Entwicklungsmärkte +1.9%. Das Wachstum in den USA stammte aus einem höheren Durchschnittsbon und wurde teilweise durch rückläufige Gästezahlen ausgeglichen.
Wie reagiert die MCD-Aktie üblicherweise auf Quartalszahlen?
Bei den acht Berichten von Q3 2024 bis Q2 2026 stieg MCD fünfmal und fiel dreimal, bei einer durchschnittlichen Reaktion von +1.40%. Die größte Bewegung war ein Plus von 4.80% nach dem Bericht zum Q4 2024, und kein Bericht bewegte die Aktie an einem Handelstag um mehr als 5%.
Sind Spar-Menüs eine neue Initiative für Q3 2026?
Nein. McValue startete im Januar 2025, die Extra Value Meals kehrten im September 2025 zurück, und das Unter-$3-Menü sowie der $4-Frühstücksmenü-Deal begannen am 21. April 2026. Das Q3 testet daher Umsetzung und Kundenreaktion statt einer völlig neuen Einführung.
Warum ist die Kundenfrequenz von McDonald’s in den USA so wichtig?
Vergleichbare Umsätze können steigen, wenn die Ausgaben pro Transaktion zunehmen, selbst wenn die Zahl der Transaktionen sinkt. Nur eines der letzten neun Quartale verband einen höheren Bon mit höheren Gästezahlen in den USA. Eine preisgetriebene Erholung wäre überzeugender, wenn günstige Angebote zusätzliche, profitable Besuche erzeugten.
Können Spar-Menüs den Umsatz steigern, aber die Profitabilität senken?
Ja. Kunden können Käufe mit höherem Deckungsbeitrag durch günstigere Bestellungen ersetzen, oder zusätzliche Kosten können den Deckungsbeitrag der neuen Besuche übersteigen. Das Absatzvolumen einer Aktion allein kann keinen Erfolg belegen.
War der Q3-Bericht überzeugend positiv?
Nicht ganz. Das bereinigte EPS übertraf die Schätzungen, doch der Umsatz verfehlte die Erwartungen, und die vergleichbaren Umsätze in den USA sanken bei rückläufigen Gästezahlen um 0.2%. Die stärkste Kombination wären weiterhin steigende Transaktionen in den USA, eine einheitliche Umsetzung, eine robuste Wirtschaftlichkeit der Restaurants und ein unterstützender Cashflow; ein Übertreffen der EPS-Erwartungen hat mehr Gewicht, wenn es von diesen operativen Verbesserungen getragen wird.
Fazit: Günstige Preise können die Nachfrage wiederbeleben, doch die Umsetzung muss es beweisen
Spar-Menüs können MCD Auftrieb geben, doch Erschwinglichkeit muss sich in zusätzliche, profitable Kundenaktivität verwandeln.
Die Q3-Ergebnisse stützen eine an Bedingungen geknüpfte These, keine bestätigte Wende. Das bereinigte EPS von $3.57 übertraf die Schätzungen, und die internationalen Lizenz-Entwicklungsmärkte beschleunigten sich, doch der Umsatz verfehlte die Erwartungen, und die vergleichbaren Umsätze in den USA gaben um 0.2% nach, da rückläufige Gästezahlen weitgehend durch einen höheren Bon ausgeglichen wurden. Die Aktie hatte sich vor dem Bericht bereits um rund 14% von ihrem Oktober-Tief erholt. Offen bleibt, ob sich die vom Management beschriebene Verbesserung gegen Ende des Quartals in ein beständigeres Kundenverhalten und attraktive Renditen der Restaurants übersetzt.
Die nützlichste Bewertungsmatrix hat vier Teile:
- Nachfrage: Steigt die Zahl der Transaktionen?
- Umsetzung: Wird das beworbene Spar-Angebot einheitlich umgesetzt?
- Wirtschaftlichkeit: Bringen zusätzliche Besuche einen ausreichenden Deckungsbeitrag?
- Cash: Stützt der operative Fortschritt einen dauerhaften freien Cashflow?
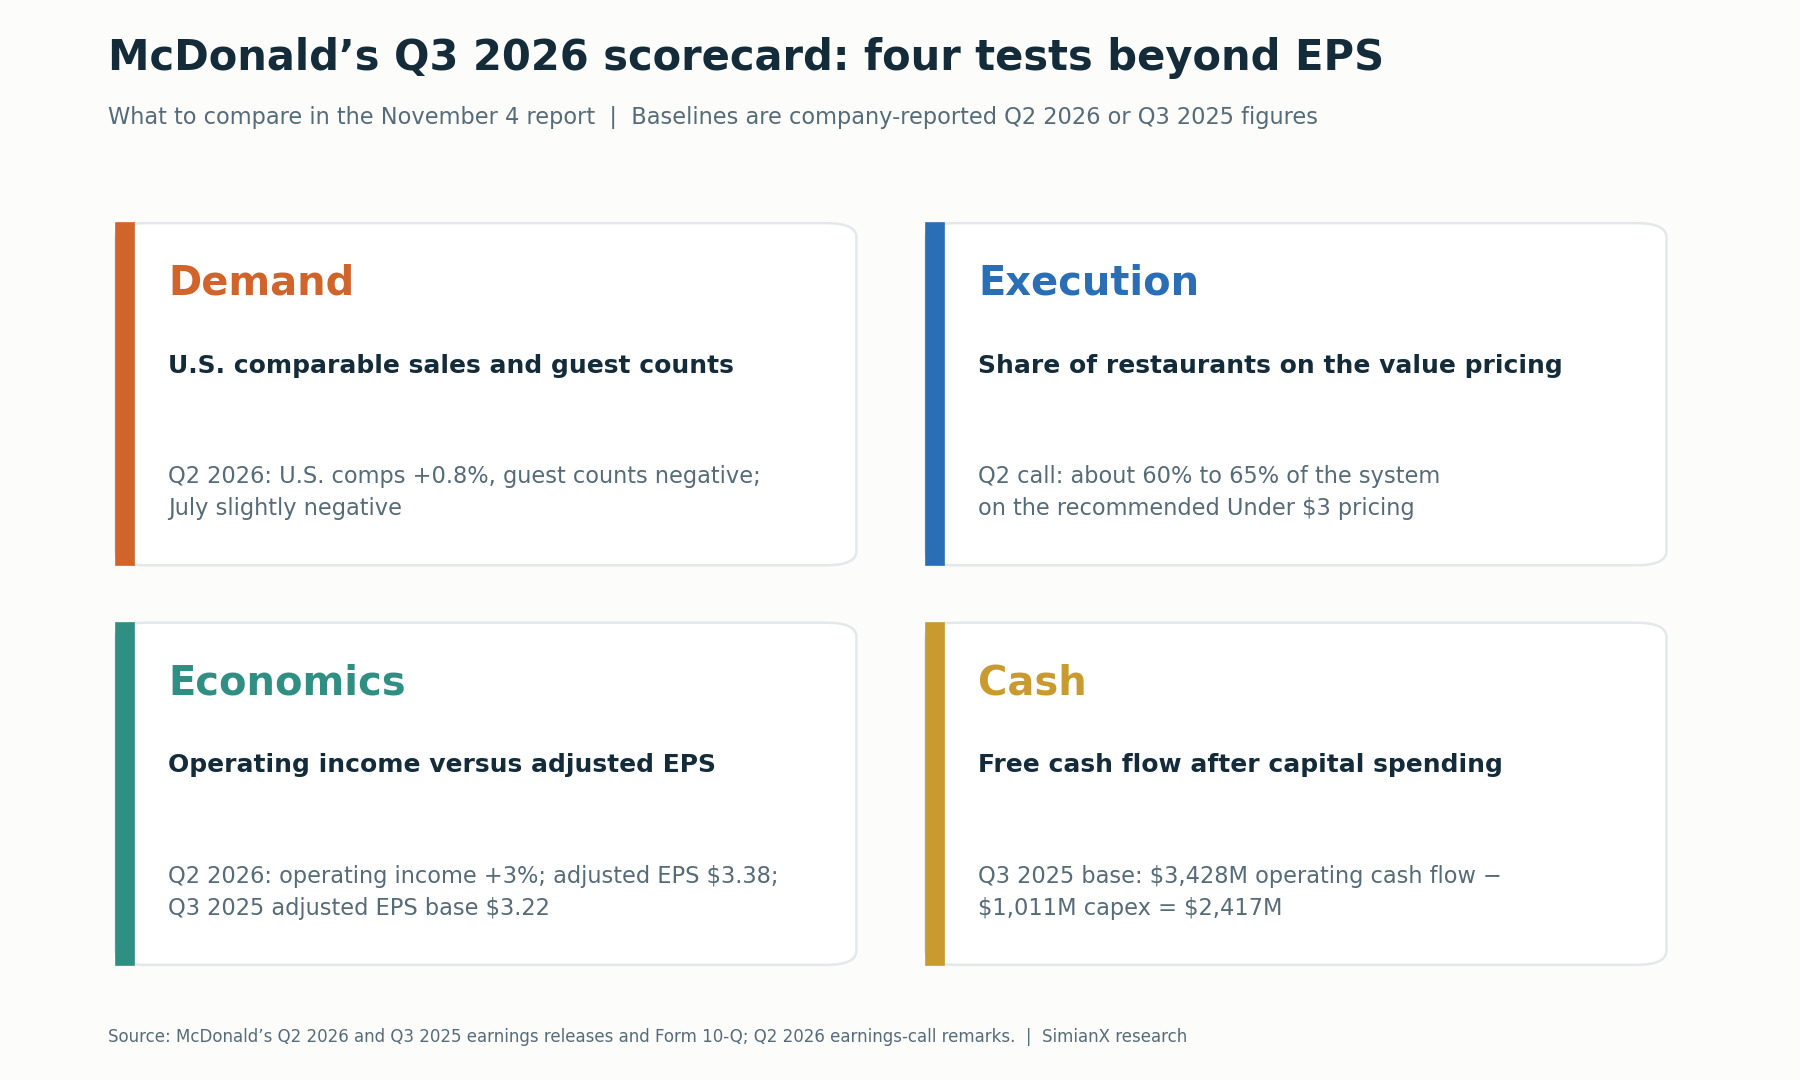
Die Anlagethese hängt von profitablen Wiederholungsbesuchen, einheitlicher Umsetzung und dauerhafter Cash-Generierung ab.
Fortschritte bei diesen Kennzahlen würden die These stärken, dass Spar-Menüs das Geschäft wieder aufbauen. Q3 brachte ein klares Übertreffen der EPS-Erwartungen ohne solche Belege für die Nachfrage, womit die zentrale Anlagefrage offen bleibt.
Zur weiteren Beobachtung können Sie die MCD-Aktienseite öffnen, eine Live-KI-Analyse von MCD starten oder die Aktienanalyse-Tools von SimianX nutzen, um spätere Veröffentlichungen mit dieser Bewertungsmatrix zu vergleichen.
Dieser Artikel bietet Finanzrecherche und veranschaulichende Analysen, keine individuelle Anlageberatung und keine Kauf- oder Verkaufsempfehlung.
Verwandte Artikel
- Coca-Cola Q3 2026: Absatzwachstum und Bewertung von KO
- P&G-Quartalszahlen: Warum die PG-Aktie um 5,6 % zulegte
- Costco-Aktie: Aus $1,000 beim Börsengang wurden $607K–$914K
- Walmart & Target 2026: US-Verbraucherstress entschlüsseln
- Nvidia-Aktie nach Quartalszahlen: jede Reaktion seit 2016
Quellen
- McDonald’s: Ergebnismitteilung zum Q3 2026 (Form 8-K, Exhibit 99.1), 4. November 2026
- CNBC: McDonald’s-Quartalszahlen Q3 2026, 4. November 2026
- McDonald’s: Ergebnismitteilung zum Q2 2026 (Form 8-K, Exhibit 99.1), 4. August 2026
- McDonald’s: ergänzende Angaben zum Q2 2026 (Form 8-K, Exhibit 99.2)
- McDonald’s: Form 10-Q für das am 30. Juni 2026 endende Quartal
- McDonald’s: Ergebnismitteilung zum Q1 2026 (Form 8-K, Exhibit 99.1), 7. Mai 2026
- McDonald’s: Ergebnismitteilung zum Q4 und Gesamtjahr 2025 (Form 8-K, Exhibit 99.1), 11. Februar 2026
- McDonald’s: Ergebnismitteilung zum Q3 2025 (Form 8-K, Exhibit 99.1), 5. November 2025
- McDonald’s: Ergebnismitteilung zum Q2 2025 (Form 8-K, Exhibit 99.1), 6. August 2025
- McDonald’s: Ergebnismitteilung zum Q1 2025 (Form 8-K, Exhibit 99.1), 1. Mai 2025
- McDonald’s: Ergebnismitteilung zum Q4 und Gesamtjahr 2024 (Form 8-K, Exhibit 99.1), 10. Februar 2025
- McDonald’s: Ergebnismitteilung zum Q3 2024 (Form 8-K, Exhibit 99.1), 29. Oktober 2024
- McDonald’s: NEXT-Strategie und Finanzziele (Form 8-K, Exhibit 99.1), 23. September 2026
- McDonald’s: Skye Anderson zur Präsidentin von McDonald’s USA ernannt (Form 8-K, Exhibit 99.1), 4. August 2026
- McDonald’s: 50 Jahre in Folge Dividendenerhöhungen, 17. September 2026 (PR Newswire)
- McDonald’s: Rückkehr der Extra Value Meals, 2. September 2025
- McDonald’s: Unter-$3-Menü und $4-Frühstücksmenü-Deal, 2. April 2026
- Restaurant Dive: McDonald’s startet Unter-$3-Menü am 21. April
- Stock Analysis: Transkript der Telefonkonferenz von McDonald’s zum Q2 2026, 4. August 2026
- Zacks: McDonald’s-Aktie vor den Q3-Zahlen, 2. November 2026
- Zacks: Wall-Street-Schätzungen für die Q3-Kennzahlen von McDonald’s, 30. Oktober 2026
- MarketBeat: Termin und Schätzungen zu den McDonald’s-Quartalszahlen Q3 2026
- SEC EDGAR: Verzeichnis der Einreichungen von McDonald’s


