 Von Muke
Warum die P&G-Aktie am 22. Oktober 2026 um 5,6 % stieg: Quartalszahlen, Absatzvolumen und der KI-Ausverkauf
Kurze Antwort: Procter & Gamble (PG) schloss am 22. Oktober 2026 bei 165,59 $, ein Plus von 8,75 $ bzw. 5,58 %, und damit auf dem höchsten Schlusskurs seit dem 27. Februar, während der Nasdaq Composite um 2,60 % und der S&P 500 um 1,21 % fielen. P&Gs erstes Quartal des Geschäftsjahres 2027 (Juli–September 2026) lieferte ein Kern-EPS (bereinigtes EPS) von 2,00 $ gegenüber einer Konsensschätzung von 1,89 $, einen Nettoumsatz von 23,28 Mrd. $ (+4 %), ein organisches Umsatzwachstum von 4 % und ein organisches Wachstum des Absatzvolumens von 2,4 %, den stärksten Volumenwert der neun unten erfassten Quartale. Am selben Tag trieben Metas negativer freier Cashflow und ein Capex-Plan von 135–145 Mrd. $ Anleger aus KI-Aktien. P&G bestätigte seine Prognose für das Kern-EPS von 6,89–7,11 $, obwohl das Unternehmen nun eine Rohstoffbelastung von 1,4 Mrd. $ nach Steuern erwartet, nach zuvor 1 Mrd. $. Bei 165,59 $ wurde die Aktie mit dem 23,7-Fachen der Prognosemitte von 7,00 $ gehandelt, nach dem 22,4-Fachen am Vortag.
Warum die P&G-Aktie stieg, lässt sich für den 22. Oktober 2026 auf eine zeitlich günstige Kombination zurückführen: eine besser als erwartete Verbrauchernachfrage, verlässliche Cash-Generierung und einen Markt, der sich plötzlich weniger wohl dabei fühlte, den KI-Boom zu finanzieren.
Die Divergenz war auffällig, doch die Erklärung erfordert mehr, als Zahnpasta und Waschmittel als „sicher“ zu bezeichnen. P&G lieferte frische operative Belege an einem Tag, an dem Anleger infrage stellten, wie schnell enorme Technologieinvestitionen Renditen abwerfen würden.
Für Leser von SimianX AI lautet die nützliche Anlagefrage, ob dies ein kurzer defensiver Trade war oder der Beginn eines dauerhafteren Wechsels in der Marktführerschaft. Diese Seite beantwortet sie anhand von Primärquellen: P&Gs Ergebnisse nach Quartalen seit dem Geschäftsjahr 2025, die Ausschüttungen an Aktionäre nach Jahren seit dem Geschäftsjahr 2019, die Änderungen der Prognose und was der neue Aktienkurs impliziert.
Unsere Einschätzung: P&G hat sich die Rally durch eine bessere Umsatzqualität verdient, während der Technologie-Ausverkauf sie verstärkt hat. Die daraus resultierende Bewertung lässt jedoch weniger Raum für Enttäuschungen.
Die Aktie stieg deutlich schneller als die zugrunde liegenden Gewinne. Das macht die Unterscheidung zwischen besseren Geschäftsaussichten und einer teureren Aktie besonders wichtig.
Recherchedatum: 23. Oktober 2026 (US-Pazifikzeit). Alle P&G-Zahlen stammen aus der Ergebnismitteilung zum ersten Quartal des Geschäftsjahres 2027 (Form 8-K, Exhibit 99.1, eingereicht am 22. Oktober 2026), dem Form 10-Q und früheren P&G-Mitteilungen auf SEC EDGAR. P&Gs Geschäftsjahr endet am 30. Juni, „Q1 GJ 2027“ bedeutet also Juli–September 2026. Kurse sind Schlusskurse des regulären Handels laut Nasdaq und CNBC. Szenarioberechnungen sind SimianX-Berechnungen, illustrativ statt Kursprognosen, und keine Anlageberatung.
P&G im ersten Quartal des Geschäftsjahres 2027 im Überblick
| Kennzahl | Q1 GJ 2027 (Jul.–Sep. 2026) | Q1 GJ 2026 (Jul.–Sep. 2025) | Veränderung |
|---|---|---|---|
| Nettoumsatz | 23.276 Mio. $ | 22.386 Mio. $ | +4,0 % |
| Organisches Umsatzwachstum | 4,0 % | 2 % | — |
| Organisches Absatzvolumen | +2,4 % | 0 % | — |
| Kern-Bruttomarge | 50,0 % | 51,5 % | −150 Bp. |
| Kern-Betriebsmarge | 25,9 % | 26,7 % | −80 Bp. |
| Nettogewinn | 4.757 Mio. $ | 4.781 Mio. $ | −1 % |
| Verwässertes EPS (GAAP) | 1,97 $ | 1,95 $ | +1 % |
| Kern-EPS | 2,00 $ | 1,99 $ | +1 % |
| Operativer Cashflow | 5.767 Mio. $ | 5.408 Mio. $ | +6,6 % |
| Investitionsausgaben | 1.366 Mio. $ | 1.200 Mio. $ | +13,8 % |
| Freier Cashflow | 4.401 Mio. $ | 4.208 Mio. $ | +4,6 % |
| Gezahlte Dividenden | 2.603 Mio. $ | 2.549 Mio. $ | +2,1 % |
| Aktienrückkäufe | 1.250 Mio. $ | 1.250 Mio. $ | 0 % |
Quelle: P&G-Ergebnismitteilung, Form 8-K Exhibit 99.1. Der freie Cashflow ist der operative Cashflow abzüglich der Investitionsausgaben, wie P&G ihn definiert; die prozentualen Veränderungen in der letzten Spalte für Cash-Positionen sind SimianX-Berechnungen.
Was geschah, als P&G stieg und KI-Aktien fielen?
Die Sitzung zeigte erhebliche Uneinigkeit unterhalb der großen Indizes.
Der S&P 500 gab um 1,21 % auf 7.663,43 Punkte nach und der Nasdaq Composite fiel um 2,60 % auf 26.008,86 Punkte, während der Dow Jones Industrial Average praktisch unverändert bei 52.867,98 Punkten schloss (+0,02 %). Dieses Muster passt zu einem konzentrierten Technologie-Ausverkauf und nicht zu einer wahllosen Liquidation im gesamten Markt. Quelle: Cboe-Marktrückblick.
Konsumgüterunternehmen legten auf breiter Front zu:
| Aktie, Fonds oder Index | Schluss 21. Oktober | Schluss 22. Oktober | Bewegung 22. Oktober |
|---|---|---|---|
| Procter & Gamble (PG) | 156,84 $ | 165,59 $ | +5,58 % |
| Kimberly-Clark (KMB) | 106,64 $ | 112,32 $ | +5,32 % |
| Clorox (CLX) | 84,77 $ | 88,66 $ | +4,59 % |
| Colgate-Palmolive (CL) | 93,40 $ | 97,39 $ | +4,27 % |
| Church & Dwight (CHD) | 105,00 $ | 108,86 $ | +3,68 % |
| Consumer Staples Select Sector SPDR (XLP) | 87,11 $ | 89,99 $ | +3,31 % |
| PepsiCo (PEP) | 134,70 $ | 138,83 $ | +3,07 % |
| Coca-Cola (KO) | 92,68 $ | 95,34 $ | +2,87 % |
| Dow Jones Industrial Average | 52.856,09 | 52.867,98 | +0,02 % |
| S&P 500 | 7.757,17 | 7.663,43 | −1,21 % |
| Microsoft (MSFT) | 532,95 $ | 521,08 $ | −2,23 % |
| Nasdaq Composite | 26.702,86 | 26.008,86 | −2,60 % |
| Technology Select Sector SPDR (XLK) | 188,54 $ | 182,34 $ | −3,29 % |
| Nvidia (NVDA) | 221,97 $ | 212,21 $ | −4,40 % |
| Meta Platforms (META) | 697,52 $ | 648,85 $ | −6,98 % |
Quellen: Nasdaq historische Kurse für Aktien und Fonds, CNBC für Indexschlussstände; die Bewegungen sind SimianX-Berechnungen aus den Schlusskursen. KMB ist auf den Cent gerundet.
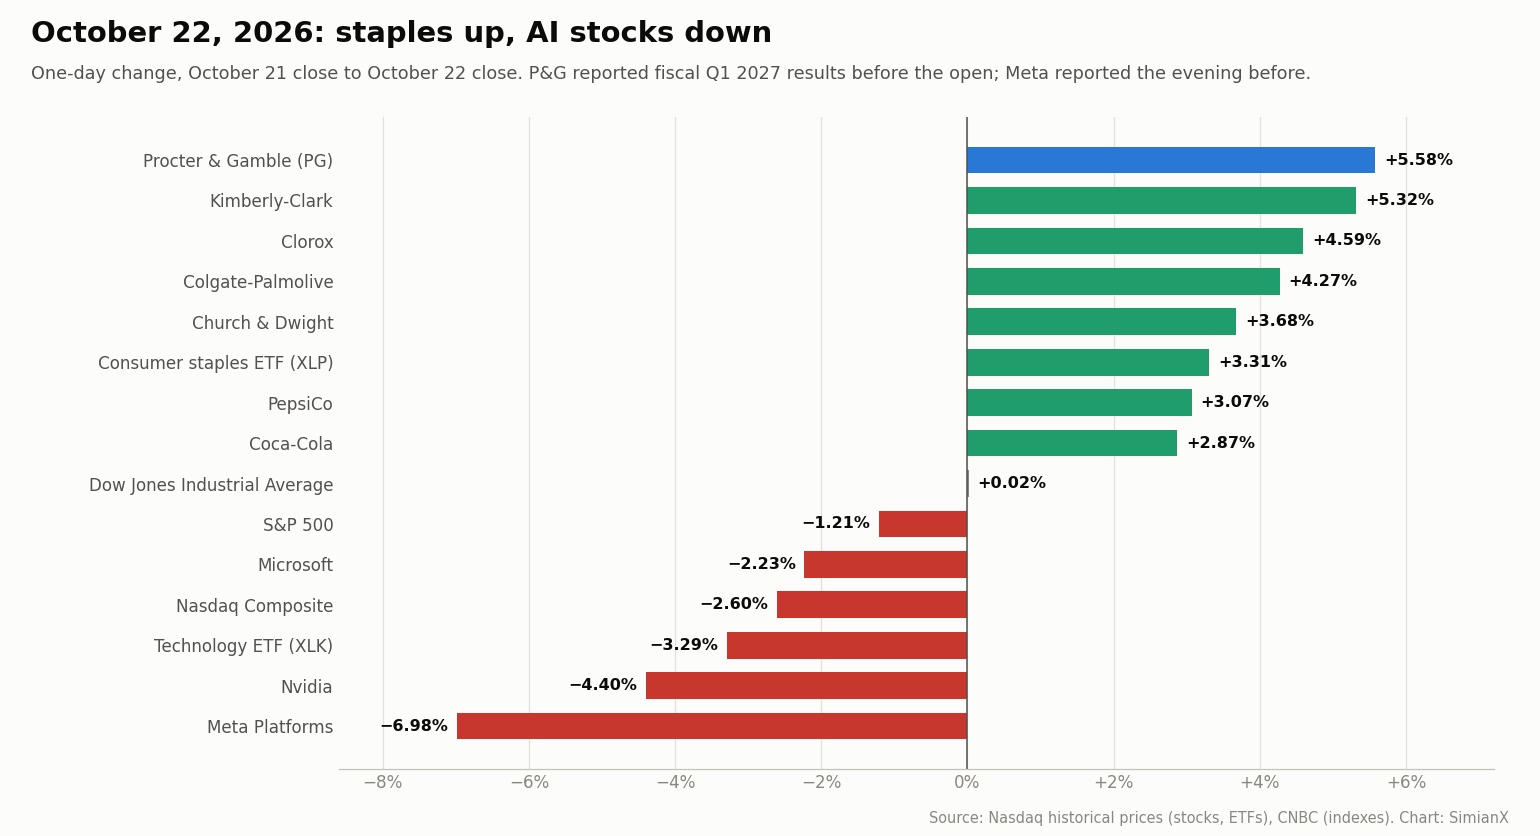
Der Basiskonsumgüter-Fonds (XLP) und der Technologie-Fonds (XLK) bewegten sich fast exakt gegenläufig, +3,31 % und −3,29 %. Das Handelsvolumen von P&G lag bei 22,0 Millionen Aktien, mehr als doppelt so hoch wie die rund 10 Millionen der vorangegangenen Sitzungen. Das Muster stützt die Deutung einer Rotation: Anleger waren bereit, Aktien zu halten, bevorzugten aber eine andere Art von Gewinnexposure.
Tägliche Kursveränderungen können jedoch nicht genau belegen, wie viel Geld direkt aus KI-Aktien in Basiskonsumgüter geflossen ist. Um das zu bestätigen, wären Daten zu Fondsflüssen und Portfoliopositionierung nötig.
Eine vorsichtige Beschreibung lautet, dass die Kursentwicklung mit einer defensiven Rotation vereinbar war, verstärkt durch P&Gs eigene Ergebnisvorlage.
Die nächste Sitzung gab einen Teil davon wieder ab. Am 23. Oktober schloss P&G bei 161,02 $ (−2,76 %), doch dies war zugleich der Ex-Dividenden-Tag für die Quartalsdividende von 1,0885 $, sodass etwa 1,09 $ des Rückgangs um 4,57 $ eine mechanische Anpassung waren. Auch andere Basiskonsumgüterwerte fielen am 23. Oktober (Coca-Cola −2,8 %, Colgate-Palmolive −3,4 %), während der Nasdaq um weitere 0,2 % nachgab.
Warum war P&Gs Gewinnüberraschung so wichtig?
P&G legte Ergebnisse für das erste Quartal des Geschäftsjahres 2027 vor, das den Zeitraum Juli bis September 2026 umfasst. Das ist etwas anderes als ein erstes Quartal im Kalenderjahr.
Die Bedeutung liegt im Vergleich mit den Erwartungen. Die Konsensschätzung für das Kern-EPS lag bei 1,89 $, die gemeldeten 2,00 $ waren also eine Überraschung von 5,8 %, die größte seit mindestens vier Quartalen:
| Berichtetes Quartal | Kern-EPS | Konsensschätzung | Überraschung |
|---|---|---|---|
| Q2 GJ 2026 (22. Januar 2026) | 1,88 $ | 1,87 $ | +0,5 % |
| Q3 GJ 2026 (24. April 2026) | 1,59 $ | 1,56 $ | +1,9 % |
| Q4 GJ 2026 (29. Juli 2026) | 1,43 $ | 1,41 $ | +1,4 % |
| Q1 GJ 2027 (22. Oktober 2026) | 2,00 $ | 1,89 $ | +5,8 % |
Quelle: Nasdaq-Daten zu Gewinnüberraschungen bei PG; die Kern-EPS-Werte stimmen mit P&Gs Mitteilungen überein.
Das erklärt, wie ein Unternehmen, dessen Kern-EPS nur um 1 % wuchs, einen kräftigen Kursanstieg erleben konnte.
Aktien reagieren auf die Lücke zwischen Erwartungen und Ergebnissen. Anleger hatten ein schwieriges Umfeld für Markenkonsumgüter bereits eingepreist: P&Gs organisches Umsatzwachstum hatte sich im Geschäftsjahr 2026 auf 1 % verlangsamt und lag in zwei der vier Quartale bei 0 %. Ein Quartal mit gesünderer Nachfrage verringerte die Wahrscheinlichkeit eines schlechteren Gewinnpfads.
Die Rally spiegelte Erleichterung über die Widerstandsfähigkeit von Nachfrage und Gewinnen wider, nicht einen plötzlichen Übergang zu schnellem Gewinnwachstum.
Wurde P&Gs Wachstum von höheren Preisen oder mehr verkauften Produkten getragen?
Das ist die nützlichste Frage zu diesem Bericht.
Konsumgüterunternehmen können ihren Umsatz steigern, indem sie Preise erhöhen, mehr Einheiten verkaufen oder Kunden zu teureren Produkten lenken. Diese Wachstumsquellen haben unterschiedliche Implikationen.
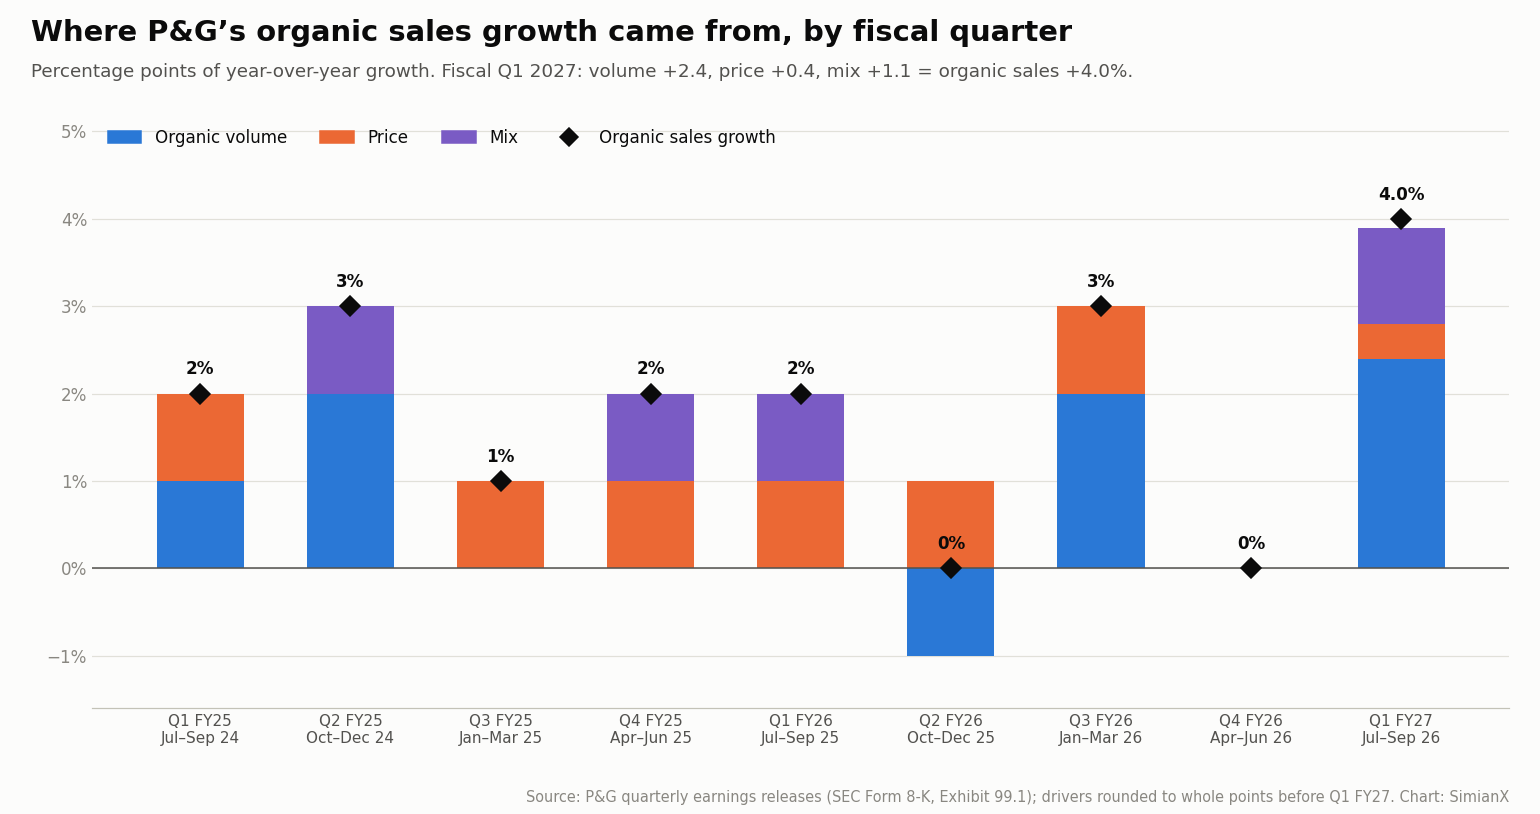
P&Gs Umsatzbrücke für das Quartal zeigte:
- 2,4 Prozentpunkte aus dem Absatzvolumen
- 0,4 Prozentpunkte aus der Preisgestaltung
- 1,1 Prozentpunkte aus dem Mix (Produkt- und Ländermix)
- 0,0 Prozentpunkte aus Wechselkursen sowie aus Akquisitionen und Veräußerungen
Die Komponenten ergeben nach Rundung ein Wachstum von 4,0 %. Quelle: P&G-Ergebnismitteilung.
Der geringe Beitrag der Preise machte das Ergebnis ermutigender. Verbraucher kauften mehr Produkte, statt lediglich mehr für einen unveränderten Warenkorb zu bezahlen.
Nach Segmenten kam das Volumen vor allem aus Fabric & Home Care, P&Gs größtem Geschäftsbereich:
| Segment | Nettoumsatz (Q1 GJ 2027) | Wachstum Nettoumsatz | Organisches Umsatzwachstum | Organisches Absatzvolumen | Preis | Mix | Veränderung Nettogewinn |
|---|---|---|---|---|---|---|---|
| Fabric & Home Care | 8.205 Mio. $ | +4,2 % | +4,8 % | +4,3 % | −0,3 % | +0,8 % | +3 % |
| Baby, Feminine & Family Care | 5.322 Mio. $ | +2,9 % | +3,0 % | +2,3 % | −1,2 % | +1,8 % | −4 % |
| Beauty | 4.410 Mio. $ | +6,4 % | +5,4 % | +2,2 % | +0,7 % | +2,5 % | −1 % |
| Health Care | 3.318 Mio. $ | +3,1 % | +2,7 % | −2,9 % | +2,8 % | +2,8 % | +9 % |
| Grooming | 1.889 Mio. $ | +4,0 % | +4,5 % | −0,4 % | +3,5 % | +1,5 % | +3 % |
| P&G gesamt | 23.276 Mio. $ | +4,0 % | +4,0 % | +2,4 % | +0,4 % | +1,1 % | −1 % |
Quelle: P&G-Ergebnismitteilung. Der gesamte Nettoumsatz enthält 132 Mio. $ im Bereich Corporate.
Fabric Care und Home Care steigerten das Absatzvolumen jeweils in Nordamerika und Europa, und Baby Care wuchs beim Volumen in Greater China und Nordamerika, teilweise durch Preissenkungen in Nordamerika. Health Care und Grooming wuchsen über Preis und Mix, während ihr Absatzvolumen sank.
Für einen Markenhersteller kann eine Volumenerholung darauf hindeuten, dass Produktinnovation, Verkaufsförderung und Marketing bei den Kunden ankommen. Sie kann außerdem die Auslastung der Fabriken verbessern und Fixkosten auf mehr Einheiten verteilen.
Dennoch beweist Volumenwachstum allein noch keine bessere Wirtschaftlichkeit.
Ein Unternehmen kann seine Auslieferungen durch Rabatte, Aktionen oder das Wiederauffüllen von Händlerlagern steigern. P&G selbst nannte „Handelsinvestitionen“ in Personal Care und „Investitionen in die Verkaufsförderung“ in Family Care, und die Bruttomarge absorbierte 140 Basispunkte an Produktreinvestitionen. Anleger müssen beurteilen, ob diese zusätzlichen Einheiten ausreichend Gewinn erwirtschaften.
Wie P&Gs organisches Wachstum Quartal für Quartal zustande kam
| Geschäftsquartal (Monate) | Organisches Absatzvolumen | Preis | Mix | Organisches Umsatzwachstum | Wachstum Nettoumsatz |
|---|---|---|---|---|---|
| Q1 GJ 2025 (Jul.–Sep. 2024) | +1 % | +1 % | 0 % | +2 % | −1 % |
| Q2 GJ 2025 (Okt.–Dez. 2024) | +2 % | 0 % | +1 % | +3 % | +2 % |
| Q3 GJ 2025 (Jan.–März 2025) | 0 % | +1 % | 0 % | +1 % | −2 % |
| Q4 GJ 2025 (Apr.–Jun. 2025) | 0 % | +1 % | +1 % | +2 % | +2 % |
| Q1 GJ 2026 (Jul.–Sep. 2025) | 0 % | +1 % | +1 % | +2 % | +3 % |
| Q2 GJ 2026 (Okt.–Dez. 2025) | −1 % | +1 % | 0 % | 0 % | +1 % |
| Q3 GJ 2026 (Jan.–März 2026) | +2 % | +1 % | 0 % | +3 % | +7 % |
| Q4 GJ 2026 (Apr.–Jun. 2026) | 0 % | 0 % | 0 % | 0 % | +2 % |
| Q1 GJ 2027 (Jul.–Sep. 2026) | +2,4 % | +0,4 % | +1,1 % | +4,0 % | +4,0 % |
Quelle: P&Gs Quartals-Ergebnismitteilungen (Form 8-K, Exhibit 99.1), Oktober 2024 bis Oktober 2026, auf SEC EDGAR. P&G rundet die Treiber auf ganze Prozentpunkte, außer im jüngsten Quartal.
Was würde bestätigen, dass die Volumenerholung nachhaltig ist?
Drei Entwicklungen würden diese Deutung stärken:
- Positives Volumenwachstum über mehrere Quartale.
- Stabile oder steigende Marktanteile ohne übermäßige Werbeausgaben.
- Bessere Margen, weil höhere Umsätze die Fixkosten absorbieren.
Der dritte Punkt ist entscheidend. Ein Unternehmen kann Volumen gewinnen und dabei so aggressiv ausgeben, dass von der Verbesserung wenig bei den Aktionären ankommt.
P&Gs Bericht lieferte Belege für eine gesündere Nachfrage, doch der Margendruck bedeutet, dass die Erholung unvollständig bleibt.
P&G-Quartalszahlen und die Reaktion der Aktie, GJ 2025–GJ 2027
| Geschäftsquartal | Berichtsdatum | Nettoumsatz | Organisches Wachstum | Kern-EPS | Freier Cashflow | PG-Schlusskurs am Berichtstag | Bewegung am Berichtstag |
|---|---|---|---|---|---|---|---|
| Q1 GJ 2025 | 18. Okt. 2024 | 21.737 Mio. $ | +2 % | 1,93 $ | 3.309 Mio. $ | 171,28 $ | −0,58 % |
| Q2 GJ 2025 | 22. Jan. 2025 | 21.882 Mio. $ | +3 % | 1,88 $ | 3.900 Mio. $ | 164,74 $ | +1,87 % |
| Q3 GJ 2025 | 24. Apr. 2025 | 19.776 Mio. $ | +1 % | 1,54 $ | 2.846 Mio. $ | 159,53 $ | −3,74 % |
| Q4 GJ 2025 | 29. Juli 2025 | 20.889 Mio. $ | +2 % | 1,48 $ | 3.989 Mio. $ | 156,61 $ | −0,32 % |
| Q1 GJ 2026 | 24. Okt. 2025 | 22.386 Mio. $ | +2 % | 1,99 $ | 4.208 Mio. $ | 152,49 $ | +0,18 % |
| Q2 GJ 2026 | 22. Jan. 2026 | 22.208 Mio. $ | 0 % | 1,88 $ | 3.805 Mio. $ | 149,93 $ | +2,65 % |
| Q3 GJ 2026 | 24. Apr. 2026 | 21.235 Mio. $ | +3 % | 1,59 $ | 3.026 Mio. $ | 148,18 $ | +1,70 % |
| Q4 GJ 2026 | 29. Juli 2026 | 21.203 Mio. $ | 0 % | 1,43 $ | 4.108 Mio. $ | 146,10 $ | −1,87 % |
| Q1 GJ 2027 | 22. Okt. 2026 | 23.276 Mio. $ | +4 % | 2,00 $ | 4.401 Mio. $ | 165,59 $ | +5,58 % |
Quellen: P&G-Ergebnismitteilungen auf SEC EDGAR (freier Cashflow = operativer Cashflow abzüglich Investitionsausgaben für jedes Quartal); Nasdaq historische Kurse. P&G berichtet vor Eröffnung des US-Marktes, daher ist die Bewegung der Schlusskurs am Berichtstag gegenüber dem vorherigen Schlusskurs.
Die Bewegung vom 22. Oktober war der größte Kursgewinn an einem Berichtstag in diesem Fenster von neun Berichten, mehr als doppelt so hoch wie der nächstbeste (+2,65 % im Januar 2026). Vor Oktober 2026 war die Aktie über acht Berichte hinweg von 171 $ auf 146 $ abgeglitten, während das organische Wachstum zwischen 0 % und 3 % lag.
Warum zogen Anleger Basiskonsumgüter KI-Aktien vor?
Der Markt bewertete das Verhältnis zwischen Wachstum, Investitionen und Ausschüttungen neu.
KI-Infrastruktur erfordert erhebliche Ausgaben für Chips, Rechenzentren, Strom, Netzwerke und Finanzierung. Diese Investitionen können langfristig attraktive Renditen bringen, doch ihr Zeitpunkt und ihr Umfang bleiben ungewiss.
Auslöser war Metas Bericht zum dritten Quartal nach Handelsschluss am 21. Oktober. Meta meldete einen negativen freien Cashflow von 2,12 Mrd. $ bei einem operativen Cashflow von 32,79 Mrd. $ und Investitionsausgaben von 34,91 Mrd. $ (einschließlich Tilgung von Finanzierungsleasing), und engte seine Capex-Prognose für 2026 auf 135–145 Mrd. $ ein, nach zuvor 130–145 Mrd. $. Zudem kündigte das Unternehmen eine neue stimmrechtslose Class-C-Aktie an. Metas Ausgabenpfad schlüsseln wir in Meta-Capex nach Quartal auf. Quellen: Meta-Ergebnisse Q3 2026, Form 8-K Exhibit 99.1, Cboe.
Cboe brachte den Ausverkauf vom 22. Oktober mit erneuten Sorgen um die Renditen von KI-Investitionen in Verbindung und zitierte den CEO von Nvidia mit den Worten, „die Nachfrage nach Kapital ist viel größer als die Verfügbarkeit von Kapital“. Das breitere Muster, wonach die größten Technologiekonzerne inzwischen den Großteil ihres operativen Cashflows für Capex ausgeben, ist in KI-Investitionen 2026 dokumentiert.
Basiskonsumgüter bieten ein anderes Anlageprofil.
Die Nachfrage nach Waschmittel, Zahnpasta und Haushaltspapier ist in der Regel leichter abzuschätzen als die Nachfrage nach einer neuen Generation von KI-Diensten. Kaufhäufigkeit, Vertriebsbeziehungen und etablierte Marken verschaffen eine nützliche operative Planbarkeit. P&G gab im Quartal 1,37 Mrd. $ für Capex aus, 5,9 % des Umsatzes; Meta gab 34,91 Mrd. $ aus, 54 % seines Umsatzes von 64,60 Mrd. $.
Der Unterschied betrifft den Zeitpunkt und die Unsicherheit der Renditen:
| Anlagemerkmal | Basiskonsumgüter nach Art von P&G | Engagement in KI-Infrastruktur |
|---|---|---|
| Planbarkeit der Nachfrage | Wiederkehrende Haushaltskäufe | Schnelles Wachstum mit sich entwickelnden Anwendungen |
| Kapitalbedarf | Investitionen in Produktion und Vertrieb | Hohe Ausgaben für Rechenleistung, Strom und Anlagen |
| Hauptunsicherheit | Absatzvolumen, Preise und Inputkosten | Auslastung, Monetarisierung und Investitionsrenditen |
| Attraktivität für Aktionäre | Ausschüttungen und Gewinnstabilität | Potenziell schnelleres langfristiges Wachstum |
| Bewertungssensitivität | Qualitätsprämie und Zinsen | Wachstumserwartungen und Finanzierungsbedingungen |
Dieser Vergleich variiert stark von Unternehmen zu Unternehmen. Manche Technologiefirmen erwirtschaften enorme Cashflows, während manche Konsumgüterunternehmen finanziell zu kämpfen haben.
Die Sitzung vom 22. Oktober zeigte, dass Anleger wählerischer wurden, wie viel Unsicherheit sie akzeptieren. Cboe merkte zudem an, dass die Rendite zehnjähriger US-Staatsanleihen an diesem Tag unter 5 % fiel; niedrigere Renditen machen Dividendenaktien relativ attraktiver, ein Zusammenhang, der in AI-Rally-Stresstest: Nvidia-Zahlen gegen 5% Renditen 2026 untersucht wird.
Bedeutet das, dass die KI-Investmentthese zerbricht?
Eine einzelne Sitzung kann diese Schlussfolgerung nicht belegen.
Eine Branche kann eine starke zugrunde liegende Nachfrage verzeichnen und dennoch eine Bewertungskorrektur erleiden. Renditen enttäuschen, wenn der Aktienkurs mehr unterstellt, als das Geschäft liefern kann.
Für KI-Aktien sind nun mehrere Fragen wichtig:
- Wie viel Kapital ist für den nächsten Umsatzzuwachs erforderlich?
- Zahlen Kunden genug, um Betriebs- und Abschreibungskosten zu decken?
- Kann die Infrastruktur hoch ausgelastet bleiben?
- Wie schnell wird Hardware veralten?
- Wird der Wettbewerb die Preise senken, bevor Anleger ihr Kapital zurückerhalten?
- Wie viel Wachstum ist in den aktuellen Bewertungen bereits enthalten?
Ein Unternehmen kann steigende Umsätze melden, während Anleger seine Bewertung senken, weil jeder zusätzliche Umsatzdollar mehr Investitionen erfordert als erwartet. Metas Umsatz wuchs im Quartal um 26 %, dennoch fiel die Aktie um fast 7 %.
P&Gs relative Stärke setzt keinen Einbruch der KI-Nachfrage voraus. Sie setzt nur voraus, dass Anleger Gewinnen, die sie mit größerer Sicherheit einschätzen können, einen höheren Wert beimessen.
Das schafft Platz für beide Sektoren in einem Portfolio. Basiskonsumgüter können die Abhängigkeit von einer bestimmten Wachstumsgeschichte verringern, während ausgewählte Technologieunternehmen ein Engagement in langfristiger Innovation bieten können.
Der Anlagefehler wäre, ein nützliches Diversifikationssignal in die Behauptung zu verwandeln, dass alle KI-Aktien beschädigt seien.
Was verraten P&Gs Cashflows?
Die Cash-Generierung hilft zu erklären, warum Anleger bereit waren, für Stabilität zu zahlen.
P&G erwirtschaftete im Quartal 5,77 Mrd. $ an operativem Cashflow, gab 1,37 Mrd. $ für Investitionen aus und erzielte 4,40 Mrd. $ an freiem Cashflow, 93 % des Nettogewinns (P&Gs „Free-Cashflow-Produktivität“). Das Unternehmen zahlte 2,60 Mrd. $ an Dividenden und kaufte Aktien für 1,25 Mrd. $ zurück, insgesamt 3,85 Mrd. $. Quelle: P&G-Ergebnismitteilung.
Diese Zahlen erlauben zwei nützliche Berechnungen:
| Berechnung | Ergebnis |
|---|---|
| Freier Cashflow im Quartal ÷ Dividenden | 1,69-fach |
| Freier Cashflow im Quartal ÷ Dividenden und Rückkäufe | 1,14-fach |
Dies sind SimianX-Berechnungen auf Basis der vom Unternehmen gemeldeten Zahlen. Sie deuten darauf hin, dass die Cash-Generierung des Quartals beide Arten von Ausschüttungen an Aktionäre gedeckt hat.
Anleger sollten jedoch vermeiden, ein einzelnes Quartal mit vier zu multiplizieren. Working Capital, Steuerzahlungen, Lagerbestände und Investitionsausgaben schwanken im Jahresverlauf; in den letzten neun Quartalen lag P&Gs freier Cashflow zwischen 2,85 Mrd. $ und 4,40 Mrd. $ pro Quartal.
Für den freien Cashflow gibt es zudem mehrere konkurrierende Verwendungen. Dividenden, Rückkäufe, Akquisitionen und Schuldentilgung speisen sich alle aus demselben Topf. Am 1. Oktober 2026 schloss P&G die Übernahme von Thorne für 3,9 Mrd. $ in bar ab, einer Marke für Vitamine und Nahrungsergänzungsmittel, die zum Geschäft Personal Health Care stößt. Im Vorfeld stiegen die liquiden Mittel zum 30. September auf 15,37 Mrd. $, nach 9,94 Mrd. $ zum 30. Juni, vor allem weil P&G kurzfristige Schulden von 5,76 Mrd. $ aufnahm; die innerhalb eines Jahres fälligen Finanzverbindlichkeiten erreichten 17,03 Mrd. $. Quelle: P&G Form 10-Q für das am 30. September 2026 endende Quartal.
Eine beständige Dividende hängt von der Cash-Generierung über einen vollständigen Konjunkturzyklus ab. Ein großes Rückkaufprogramm ist eher eine Ermessensentscheidung und kann angepasst werden, wenn sich die Bedingungen ändern.
Für die Investmentthese ist die nützliche Unterscheidung, dass P&G bereits erhebliche ausschüttungsfähige Mittel erwirtschaftet. Aktionäre müssen nicht warten, bis sich ein neuer Markt entwickelt, bevor sie eine wirtschaftliche Rendite erhalten.
P&Gs freier Cashflow, Dividenden und Aktienrückkäufe nach Geschäftsjahr, 2019–2026
| Geschäftsjahr (endet am 30. Juni) | Nettoumsatz | Organisches Umsatzwachstum | Kern-EPS | Operativer Cashflow | Capex | Freier Cashflow | Gezahlte Dividenden | Rückkäufe | Dividenden + Rückkäufe in % des FCF |
|---|---|---|---|---|---|---|---|---|---|
| GJ 2019 | 67,68 Mrd. $ | +5 % | 4,52 $ | 15,24 Mrd. $ | 3,35 Mrd. $ | 11,90 Mrd. $ | 7,50 Mrd. $ | 5,00 Mrd. $ | 105 % |
| GJ 2020 | 70,95 Mrd. $ | +6 % | 5,12 $ | 17,40 Mrd. $ | 3,07 Mrd. $ | 14,33 Mrd. $ | 7,79 Mrd. $ | 7,41 Mrd. $ | 106 % |
| GJ 2021 | 76,12 Mrd. $ | +6 % | 5,66 $ | 18,37 Mrd. $ | 2,79 Mrd. $ | 15,58 Mrd. $ | 8,26 Mrd. $ | 11,01 Mrd. $ | 124 % |
| GJ 2022 | 80,19 Mrd. $ | +7 % | 5,81 $ | 16,72 Mrd. $ | 3,16 Mrd. $ | 13,57 Mrd. $ | 8,77 Mrd. $ | 10,00 Mrd. $ | 138 % |
| GJ 2023 | 82,01 Mrd. $ | +7 % | 5,90 $ | 16,85 Mrd. $ | 3,06 Mrd. $ | 13,79 Mrd. $ | 9,00 Mrd. $ | 7,35 Mrd. $ | 119 % |
| GJ 2024 | 84,04 Mrd. $ | +4 % | 6,59 $ | 19,85 Mrd. $ | 3,32 Mrd. $ | 16,52 Mrd. $ | 9,31 Mrd. $ | 5,01 Mrd. $ | 87 % |
| GJ 2025 | 84,28 Mrd. $ | +2 % | 6,83 $ | 17,82 Mrd. $ | 3,77 Mrd. $ | 14,04 Mrd. $ | 9,87 Mrd. $ | 6,50 Mrd. $ | 117 % |
| GJ 2026 | 87,03 Mrd. $ | +1 % | 6,89 $ | 19,56 Mrd. $ | 4,41 Mrd. $ | 15,15 Mrd. $ | 10,23 Mrd. $ | 5,03 Mrd. $ | 101 % |
| Prognose GJ 2027 | +2 % bis +4 % | +1 % bis +3 % | 6,89–7,11 $ | — | 4,5 %–5,5 % des Umsatzes | 85 %–90 % des Nettogewinns | über 10 Mrd. $ | etwa 5 Mrd. $ | — |
Quellen: P&G-Daten aus Form 10-K über SEC EDGAR XBRL (Umsatz, Cashflows, Dividenden, Rückkäufe); organisches Wachstum und Kern-EPS aus P&Gs Ergebnismitteilungen zum vierten Quartal; Prognose für GJ 2027 aus der Mitteilung vom 22. Oktober 2026. Der freie Cashflow und die letzte Spalte sind SimianX-Berechnungen.
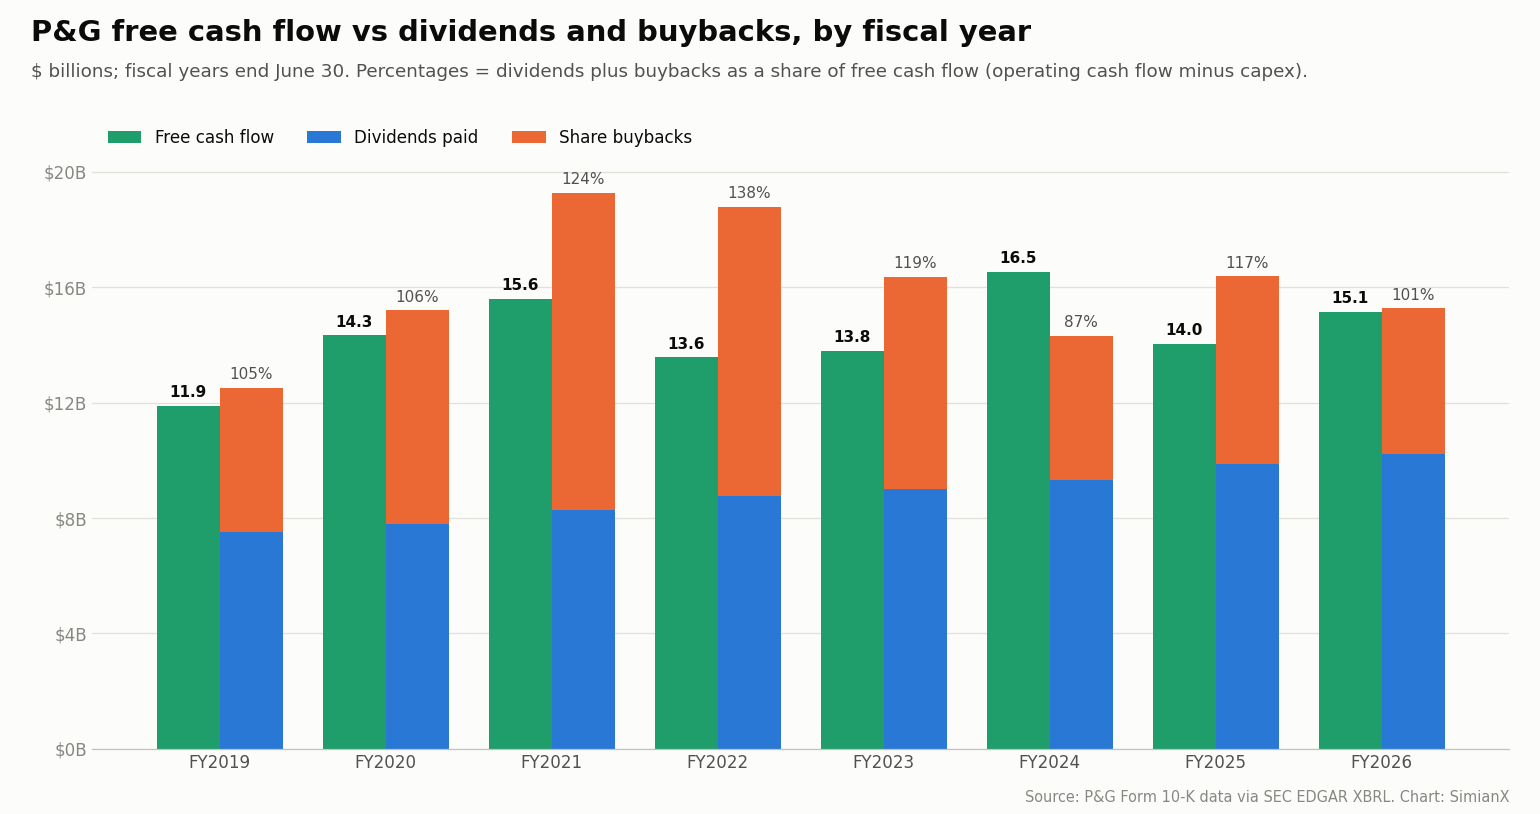
Zwei Muster stechen hervor. Das Kern-EPS stieg über sieben Jahre von 4,52 $ auf 6,89 $, rund 6,2 % pro Jahr, im Geschäftsjahr 2026 aber nur um 1 % und laut Prognose im Geschäftsjahr 2027 um 0 %–3 %. Und P&G hat in sieben der acht Jahre ungefähr seinen gesamten freien Cashflow oder mehr ausgeschüttet, weshalb bei einer Übernahme wie Thorne seine Verschuldung und nicht sein Barbestand als Puffer dient.
Ist P&Gs Dividende nach der Rally attraktiv?
Am 13. Oktober 2026 beschloss P&G eine Quartalsdividende von 1,0885 $ je Aktie, zahlbar am oder nach dem 16. November an Aktionäre, die am 23. Oktober im Register eingetragen sind. Auf das Jahr hochgerechnet ergibt diese Quartalsrate 4,354 $ je Aktie. Die Rate wurde im Quartal April–Juni 2026 um 3,0 % angehoben, von 1,0568 $, nach einer Erhöhung um 5,0 % ein Jahr zuvor. Quelle: P&G-Dividendenbeschluss, Form 8-K Exhibit 99 (13. Oktober 2026).
Bei 165,59 $ beträgt die indikative jährliche Dividendenrendite:
4,354 $ ÷ 165,59 $ = 2,63 %
Beim Schlusskurs vom 23. Oktober von 161,02 $ sind es 2,70 %. P&G gibt an, seit 136 Jahren in Folge eine Dividende gezahlt und sie seit 70 Jahren in Folge erhöht zu haben. Quelle: P&G Investor Relations.
Der Reiz liegt in der Beständigkeit und dem Wachstumspotenzial der Dividende, nicht in einer ungewöhnlich hohen Anfangsrendite. Wer sofortiges Einkommen sucht, sollte diese Rendite mit verfügbaren Anleiherenditen und anderen ertragbringenden Anlagen vergleichen; bei einer Rendite zehnjähriger US-Staatsanleihen von nahezu 5 % am 22. Oktober liegt die Dividendenrendite deutlich unter dem risikofreien Zins. Eine Aktiendividende kann wachsen, doch sowohl die Zahlung als auch der Aktienkurs sind mit Risiken behaftet.
Auch der Zeitpunkt verdient Beachtung. Eine Aktie, die ohne Anspruch auf ihre anstehende Dividende gehandelt wird, erfährt normalerweise eine mechanische Kursanpassung. Da der Stichtag (Record Date) der 23. Oktober war und US-Geschäfte innerhalb eines Geschäftstags abgewickelt werden, war der 23. Oktober zugleich der Ex-Dividenden-Tag. Anleger, die die Sitzung nach dem 22. Oktober bewerten, sollten das berücksichtigen, bevor sie jede Kursveränderung als neues Stimmungssignal deuten.
Was ist die größte Schwäche im Bull-Szenario?
Die Margen stehen weiterhin unter Druck.
P&Gs stärkere Nachfrage beseitigte nicht die Inflation bei Rohstoffen, Energie und Transport. Das Unternehmen erhöhte die erwartete Belastung (Gegenwind) durch Rohstoffkosten für das Geschäftsjahr 2027 auf etwa 1,4 Mrd. $ nach Steuern, nach etwa 1 Mrd. $ in der Juli-Prognose, und verdoppelte die erwartete Belastung durch den Nettozinsaufwand:
| Belastung im Geschäftsjahr 2027 (nach Steuern) | Prognose vom 29. Juli 2026 | Prognose vom 22. Oktober 2026 |
|---|---|---|
| Rohstoffe (Rohmaterialien, Energie, Transport) | etwa 1,0 Mrd. $ | etwa 1,4 Mrd. $ |
| Höherer Nettozinsaufwand | 150 Mio. $ | 300 Mio. $ |
| Geringere nicht operative Erträge | 150 Mio. $ | 150 Mio. $ |
| Ungünstige Wechselkurse | 50 Mio. $ | 50 Mio. $ |
| Gesamt je Aktie | 0,56 $ (8 % Bremse für das Kern-EPS-Wachstum) | 0,79 $ (11 % Bremse für das Kern-EPS-Wachstum) |
Quellen: P&G-Ergebnismitteilungen vom 29. Juli 2026 und 22. Oktober 2026.
Im Quartal sank die Kern-Bruttomarge um 150 Basispunkte: Rohstoffe kosteten 140 Basispunkte, Produktreinvestitionen 140 und ein ungünstiger Mix 50, teilweise ausgeglichen durch 120 Basispunkte an Produktivitätseinsparungen, 50 aus niedrigeren Zollkosten und Erstattungen sowie 20 aus der Preisgestaltung. Die Kern-Betriebsmarge sank um 80 Basispunkte auf 25,9 %, trotz Produktivitätseinsparungen von insgesamt 250 Basispunkten.
Daraus entsteht ein wichtiges Spannungsverhältnis. Der Markt belohnte P&G für eine verlässliche Verbrauchernachfrage zu einer Zeit, in der steigende Ölpreise (Brent laut Cboe am 22. Oktober bei knapp 113 $ je Barrel) zusätzlichen Druck auf die Kosten für Herstellung und Vertrieb von Konsumgütern ausübten.
Energie betrifft mehr als den Treibstoff der Lieferwagen. Sie beeinflusst auch:
- Verpackungsmaterialien
- Chemische Vorprodukte
- Betriebskosten der Fabriken
- Frachtraten
- Lieferantenpreise
- Kaufkraft der Verbraucher
P&Gs Markenstärke verschafft dem Unternehmen Optionen, darunter Produktivitätsverbesserungen, Produkt-Redesign und selektive Preiserhöhungen. Diese Optionen werden durch den Wettbewerb begrenzt. Wenn Haushalte auf Handelsmarken ausweichen, wird es schwieriger, höhere Kosten weiterzugeben. Wenn P&G diese Kosten selbst trägt, leiden die Margen.
Die defensiven Eigenschaften des Unternehmens betreffen daher die relative Stabilität der Nachfrage. Sie garantieren keine stabilen Gewinnmargen.
Hat P&G seinen Jahresausblick angehoben?
Die Änderung der Prognose fiel enger aus, als eine begeisterte Lesart der Kursbewegung nahelegen könnte.
| Prognoseposition Geschäftsjahr 2027 | 29. Juli 2026 | 22. Oktober 2026 |
|---|---|---|
| Gesamtwachstum des Nettoumsatzes | +1 % bis +3 % | +2 % bis +4 % (inklusive Thorne ab 1. Oktober) |
| Organisches Umsatzwachstum | +1 % bis +3 % | +1 % bis +3 % (unverändert) |
| Wachstum des verwässerten EPS (GAAP) | +1 % bis +5 % ggü. 6,62 $ | +1 % bis +5 % (unverändert) |
| Kern-EPS | 6,89–7,11 $, Mitte 7,00 $ | 6,89–7,11 $, Mitte 7,00 $ (unverändert) |
| Effektiver Kern-Steuersatz | etwa 20 % | 20 % bis 21 % |
| Investitionsausgaben | 4,5 %–5,5 % des Nettoumsatzes | 4,5 %–5,5 % des Nettoumsatzes |
| Free-Cashflow-Produktivität | 85 %–90 % | 85 %–90 % |
| Dividenden | rund 10 Mrd. $ | über 10 Mrd. $ |
| Aktienrückkäufe | etwa 5 Mrd. $ | etwa 5 Mrd. $ |
Quelle: P&G-Ergebnismitteilungen vom 29. Juli und 22. Oktober 2026 auf SEC EDGAR.
Der übernahmebedingte Anstieg des ausgewiesenen Umsatzes sollte von einer Verbesserung des bestehenden Geschäfts unterschieden werden.
Das organische Wachstum klammert Akquisitionen, Veräußerungen und Währungsbewegungen aus. Es ist in der Regel die aussagekräftigere Kennzahl, wenn man beurteilen will, ob sich die zugrunde liegende Kundennachfrage beschleunigt.
Auch die unveränderte Gewinnprognosespanne ist aufschlussreich. Das Management hielt an derselben Kern-EPS-Spanne fest und absorbierte dabei zusätzliche Belastungen von 0,23 $ je Aktie, was impliziert, dass sich das Geschäft selbst besser entwickelt als im Juli. Die Spanne wurde aber nicht angehoben, was eine erhebliche Unsicherheit für den Rest des Jahres anerkennt.
Eine vernünftige Deutung lautet, dass das Quartal die Abwärtssorgen verringert hat, ohne einen wesentlich schnelleren Gewinnpfad für das Gesamtjahr zu etablieren.
Warum sollte die Aktie ohne Anhebung der EPS-Prognose steigen?
Mehrere Erklärungen können nebeneinander bestehen:
- Anleger hatten angesichts der höheren Rohstoffrechnung eine Senkung der Prognose befürchtet.
- Ein stärkeres Absatzvolumen machte die bestehenden Ziele glaubwürdiger.
- Die Gewinnüberraschung stärkte das kurzfristige Vertrauen.
- Defensive Aktien wurden während des Technologie-Ausverkaufs begehrter.
- Anleger wurden bereit, für ähnliche erwartete Gewinne ein höheres Multiple zu zahlen.
Die letzte Erklärung hat Folgen für künftige Renditen. Eine höhere Bewertung kann bestehende Aktionäre belohnen und die Aktie zugleich für neue Käufer weniger attraktiv machen.
Ist die P&G-Aktie bei rund 166 $ teuer?
Mit dem Schlusskurs vom 22. Oktober und der Kern-EPS-Mitte des Managements von 7,00 $ ergibt sich:
165,59 $ ÷ 7,00 $ = das 23,7-Fache des prognostizierten Kerngewinns
Beim Schlusskurs des Vortags von 156,84 $ lag dasselbe Multiple beim 22,4-Fachen; bezogen auf das Kern-EPS des Geschäftsjahres 2026 von 6,89 $ liegt es beim 24,0-Fachen. Diese Berechnung verwendet die Unternehmensprognose und keine separate Konsensschätzung der Analysten. Bei 2.317,8 Millionen ausstehenden Aktien zum 30. September bewertet der Schlusskurs vom 22. Oktober P&G mit rund 384 Mrd. $.
Bei diesem Multiple wird P&G als Unternehmen von hoher Qualität bepreist. Anleger zahlen für Markenstärke, wiederkehrende Nachfrage, Vertriebsgröße und verlässliche Cash-Generierung. Zum Vergleich: State Street weist das Kurs-Gewinn-Verhältnis der Positionen des Basiskonsumgüter-Fonds zum 22. Oktober mit 26,9 aus. Quelle: State-Street-Fondsseite zu XLP.
Sie akzeptieren zudem eine vergleichsweise bescheidene Gewinnrendite:
7,00 $ ÷ 165,59 $ = 4,23 %
Die Gewinnrendite ist keine zugesagte Rendite. Gewinne können steigen oder sinken, und nur ein Teil davon wird ausgeschüttet.
Die folgende Tabelle zeigt, wie empfindlich der Wert der Aktie auf das Multiple reagiert, das Anleger denselben Gewinnen zuweisen:
| Illustratives KGV | Wert bei einem EPS von 7,00 $ |
|---|---|
| 20-fach | 140 $ |
| 22-fach | 154 $ |
| 24-fach | 168 $ |
| 26-fach | 182 $ |
Dies sind Bewertungsillustrationen, keine Kursziele von Analysten.
Bei rund 166 $ beruht ein großer Teil des kurzfristigen Szenarios bereits darauf, dass Anleger weiterhin eine Prämie für Verlässlichkeit zahlen.
Bleiben die Gewinne stabil, sinkt aber das Multiple, kann die Aktie fallen, selbst wenn sich das Geschäft akzeptabel entwickelt.
Kann eine defensive Aktie trotzdem schlechte Renditen liefern?
Ja. Verlässliche Geschäftsabläufe und attraktive Anlagerenditen hängen von unterschiedlichen Variablen ab.
Betrachten wir eine illustrative Anlage über drei Jahre:
- Anfangskurs: etwa 166 $
- Anfangs-EPS: 7,00 $
- Jährliches EPS-Wachstum: 4 %
- EPS nach drei Jahren: etwa 7,87 $
Bei einem End-Multiple vom 24-Fachen läge der resultierende Kurs bei etwa 189 $. Beim 20-Fachen wären es etwa 157 $.
Das Unternehmen steigert seine Gewinne in beiden Fällen. Der Aktionär erzielt sehr unterschiedliche Kursrenditen, weil sich die Bewertung verändert.
Dividenden würden die Gesamtrendite erhöhen, den Effekt einer Multiple-Kompression aber nicht beseitigen.
Das ist nach einer starken Rally am Berichtstag besonders relevant. Eine defensive Aktie kann gerade dann überlaufen sein, wenn sich Anleger beim Besitz anderer Anlagen am unwohlsten fühlen.
Die Disziplin besteht darin, eine plausible Bandbreite geschäftlicher Ergebnisse abzuschätzen, vernünftige Bewertungen anzusetzen und die resultierenden Renditen mit Alternativen zu vergleichen.
Beweist P&Gs Rally, dass es den Verbrauchern gut geht?
Sie liefert ermutigende Belege für ausgewählte Kategorien und Marken.
Sie belegt nicht, dass jeder Haushalt oder jeder Konsumsektor stark ist.
Verbraucher kaufen womöglich weiterhin ihr bewährtes Waschmittel, sparen aber bei Restaurants, Möbeln oder Elektronik. Sie kaufen vielleicht in einer Kategorie Premiumprodukte und wählen in einer anderen Handelsmarken. Signale aus dem Einzelhandel, behandelt in Walmart & Target 2026: US-Verbraucherstress entschlüsseln, sind eine notwendige Gegenprobe.
Mehrere Faktoren erschweren die Deutung:
- Lagerbewegungen im Handel können die Auslieferungen beeinflussen.
- Werbeaktionen können das Absatzvolumen anheben.
- Produkteinführungen können vorübergehende Zuwächse erzeugen.
- Wohlhabendere Haushalte können Premiumkategorien stützen, während einkommensschwächere Verbraucher unter Druck bleiben.
- Marktanteilsgewinne können einem Unternehmen nützen, selbst wenn die Kategorie insgesamt langsam wächst.
P&Gs Ergebnisse lassen sich am besten als Beleg dafür lesen, dass sein Produktportfolio und seine Umsetzung widerstandsfähig blieben.
Um den Verbraucher insgesamt zu beurteilen, sollten Anleger die Trends bei Haushaltsprodukten mit Kommentaren aus dem Einzelhandel, dem real verfügbaren Einkommen, der Beschäftigung und den Kreditbedingungen vergleichen.
Ein einzelnes großes Unternehmen ist ein wertvoller Datenpunkt. Es bleibt dennoch nur ein Teil der Konsumwirtschaft.
Sind alle Basiskonsumgüter gleich defensiv?
Der Sektor umfasst Unternehmen mit sehr unterschiedlicher Wirtschaftlichkeit.
| Geschäftsart | Hauptvorteil | Hauptschwachstelle |
|---|---|---|
| Haushaltsprodukte | Häufige Käufe und etablierte Marken | Inputkosten und Konkurrenz durch Handelsmarken |
| Getränke | Markentreue und Vertriebsgröße | Veränderter Geschmack und Verpackungskosten |
| Verpackte Lebensmittel | Wiederkehrende Nachfrage | Schwaches Absatzvolumen und Verhandlungsmacht des Handels |
| Einzelhändler für Basiskonsumgüter | Kundenfrequenz und Preis-Leistungs-Positionierung | Dünne Margen und Personalkosten |
| Tabak | Preissetzungsmacht und Cash-Generierung | Regulierung und sinkende Absatzvolumen |
Ein Anleger, der einen Sektorfonds kauft, erwirbt eine Kombination dieser Engagements.
So hielt etwa der Consumer Staples Select Sector SPDR ETF (XLP) von State Street am 22. Oktober 2026 34 Aktien. Die größten Gewichtungen waren Walmart (10,88 %), Costco (9,11 %), Procter & Gamble (7,76 %), Coca-Cola (7,44 %), Philip Morris International (6,34 %), Altria (4,56 %) und Colgate-Palmolive (4,50 %). Sein Verhalten hängt daher von weit mehr ab als von P&Gs Ergebnissen. Quelle: State-Street-Fondsseite.
Ein diversifizierter Fonds kann unternehmensspezifische Risiken verringern, beseitigt aber nicht das Bewertungsrisiko und garantiert nicht, dass jede Position ein starkes organisches Wachstum aufweist.
P&G ist eine relativ fokussierte Wahl für Anleger, die ein Engagement in Marken-Haushalts- und Körperpflegeprodukten wünschen. Ein Sektorfonds kann besser geeignet sein, wenn das Ziel eine breite Diversifikation weg von Technologie ist.
Woran erkennen Anleger, ob diese Rotation anhält?
Ein dauerhafter Führungswechsel erfordert mehr als eine starke Sitzung. Die Signale auf Sektorebene behandeln wir in unserem S&P-500-Sektorrotations-Playbook.
Die folgenden Signale würden bessere Belege liefern:
- Anhaltende relative Stärke: Basiskonsumgüter entwickeln sich über mehrere Wochen besser, auch an Tagen, an denen sich Technologiewerte erholen.
- Gewinnrevisionen nach oben: Analysten heben ihre Gewinnschätzungen an, statt lediglich höhere Multiples anzusetzen.
- Breitere Beteiligung: Die Marktführung erstreckt sich über mehrere Unternehmen und Kategorien.
- Stabile Nachfrage: Das Absatzvolumen bleibt positiv, ohne immer teurere Aktionen.
- Margenverbesserung: Die Produktivität beginnt, den Druck durch Inputkosten zu überwinden.
- Bestätigung durch Fondsflüsse: Zuflüsse in den Sektor stützen die von den Kursen nahegelegte Deutung.
- Selektivere KI-Investitionen: Der Markt unterscheidet Unternehmen nach ihren Cash-Renditen, statt alle KI-bezogenen Aktien gemeinsam zu verkaufen.
Steigen Basiskonsumgüter, während ihre Gewinnschätzungen unverändert bleiben, handelt es sich in erster Linie um eine Bewertungsverschiebung. Diese kann eine Zeit lang anhalten, hat aber Grenzen.
Verbessern sich Absatzvolumen, Margen und Gewinnprognosen gemeinsam, wird das Szenario belastbarer.
Leser, die SimianX AI nutzen, können diese Unterscheidung anwenden, wenn sie eine Investmentthese hinterfragen: Welcher Teil der erwarteten Rendite stammt aus dem Geschäftswachstum, welcher aus Dividenden, und welcher setzt voraus, dass andere Anleger mehr bezahlen?
SimianX' Beschreibung seines Research-Prozesses betont die Prüfung konkurrierender Argumente. Dieser Ansatz ist hier nützlich, weil sowohl die optimistischen Belege zur Nachfrage als auch die vorsichtigen Belege zur Bewertung erheblich sind.
Wie sehen das Bull-, Basis- und Bear-Szenario für PG aus?
Die folgenden Szenarien veranschaulichen, wie Gewinne und Bewertung zusammenwirken könnten. Sie sind keine Prognosen oder Handelsempfehlungen.
| Szenario | Illustratives EPS | Illustratives KGV | Impliziter Kurs | Hauptannahme |
|---|---|---|---|---|
| Bear (pessimistisch) | 6,60 $ | 20-fach | 132 $ | Kosten oder schwache Nachfrage untergraben die Erwartungen |
| Basis | 7,00 $ | 23-fach | 161 $ | Die Prognose hält und die Qualitätsprämie bleibt bestehen |
| Bull (optimistisch) | 7,40 $ | 25-fach | 185 $ | Bessere Nachfrage und Margen stützen höhere Gewinne |
Dividenden sind nicht berücksichtigt, und es wird kein bestimmter Realisierungszeitpunkt unterstellt.
Die Tabelle verdeutlicht eine Herausforderung für Käufer nach der Rally. Die Basis-Illustration ergibt ausgehend von 165,59 $ wenig Kurspotenzial, während das Bull-Szenario verbesserte Gewinne und eine anhaltende Bewertungsprämie erfordert.
Das pessimistische Szenario setzt keinen Einbruch der Haushaltsnachfrage voraus. Eine moderate Gewinnenttäuschung in Verbindung mit einem niedrigeren Multiple würde genügen.
Das macht P&G nicht für jeden Anleger unattraktiv. Wer eine übermäßige Technologiegewichtung reduziert, schätzt womöglich die Diversifikationsvorteile. Wer mit einer neuen Position hohe absolute Renditen anstrebt, benötigt womöglich einen niedrigeren Einstiegskurs oder stärkere Belege für eine Gewinnbeschleunigung.
Sollten Anleger der Rally von 5,6 % hinterherlaufen?
Die Argumente sprechen eher für eine geduldige Portfoliodiversifikation als dafür, einer Bewegung an einem einzigen Handelstag hinterherzulaufen.
Bestehende Aktionäre erhielten eine nützliche Bestätigung, dass die Nachfrage widerstandsfähiger war als erwartet. Für neue Anleger verringert der höhere Kurs die Fehlertoleranz.
Ein praktischer Entscheidungsprozess sieht so aus:
- Den Bedarf des Portfolios bestimmen. Entscheiden, ob das Ziel Einkommen, eine geringere Technologiekonzentration oder Kapitalwachstum ist.
- Eine Mindestrendite festlegen. Abschätzen, was Gewinnwachstum und Dividenden vernünftigerweise liefern könnten.
- Die Bewertung einem Stresstest unterziehen. Renditen bei einem niedrigeren End-Multiple testen.
- Die Qualität der Nachfrage prüfen. Absatzvolumen, Aktionen und Marktanteile gemeinsam verfolgen.
- Die Cash-Deckung beobachten. Dividenden und Rückkäufe am freien Cashflow des Gesamtjahres messen.
- Die Positionsgröße entsprechend wählen. Die Möglichkeit einkalkulieren, dass auch eine defensive Aktie deutlich fallen kann.
Ein gestaffelter Kauf kann die Abhängigkeit von einem einzigen Kurs am Berichtstag verringern. Auf ein weiteres Quartal zu warten, kann ebenfalls sinnvoll sein, wenn das Investmentszenario von einer Margenerholung abhängt.
Es gibt keinen Grund, die Wahl als Verkauf aller Technologiewerte und Kauf aller Basiskonsumgüter zu verstehen. Die sinnvollere Reaktion besteht darin, das Engagement in langfristigem Wachstum mit Unternehmen auszubalancieren, deren Renditen sich heute leichter beurteilen lassen.
FAQ: Warum die P&G-Aktie stieg und wie es weitergeht
Warum stieg die P&G-Aktie am 22. Oktober 2026 um 5,6 %?
P&G meldete für das erste Quartal des Geschäftsjahres 2027 ein Kern-EPS von 2,00 $ gegenüber einer Konsensschätzung von 1,89 $, ein organisches Umsatzwachstum von 4 % und ein Wachstum des Absatzvolumens von 2,4 %, und bestätigte trotz höherer Rohstoffkosten seine EPS-Prognose für das Gesamtjahr. Am selben Tag trieben Metas negativer freier Cashflow und sein Capex-Plan Anleger aus KI-Aktien in defensive Unternehmen.
Wie sahen P&Gs Ergebnisse im ersten Quartal des Geschäftsjahres 2027 aus?
Für Juli–September 2026 meldete P&G einen Nettoumsatz von 23,28 Mrd. $ (+4 %), ein organisches Umsatzwachstum von 4 %, ein verwässertes EPS von 1,97 $, ein Kern-EPS von 2,00 $ (+1 %), einen operativen Cashflow von 5,77 Mrd. $ und einen freien Cashflow von 4,40 Mrd. $. Über Dividenden und Rückkäufe flossen 3,85 Mrd. $ an die Aktionäre zurück.
Sind Basiskonsumgüter während eines Technologie-Ausverkaufs eine sichere Anlage?
Basiskonsumgüter haben oft eine stabilere Nachfrage, was helfen kann, ein Technologie-Engagement zu diversifizieren. Ihre Aktien können dennoch fallen, etwa wegen hoher Bewertungen, steigender Inputkosten, Wettbewerb oder eines veränderten Verbraucherverhaltens. Am 23. Oktober, dem Tag nach der Rally, fielen die meisten Basiskonsumgüterwerte um etwa 2 % bis 3,5 %.
Ist die P&G-Aktie nach den jüngsten Quartalszahlen günstig?
Zum Schlusskurs vom 22. Oktober wurde PG mit etwa dem 23,7-Fachen der vom Management prognostizierten Kern-EPS-Mitte für das Geschäftsjahr 2027 von 7,00 $ gehandelt, nach dem 22,4-Fachen am Vortag. Das spiegelt eine erhebliche Qualitätsprämie wider; attraktive Renditen hängen daher von der Gewinnumsetzung und der Bewertung ab, die Anleger weiterhin ansetzen.
Wie hoch ist P&Gs Dividendenrendite?
Die Quartalsdividende beträgt 1,0885 $ je Aktie bzw. 4,354 $ pro Jahr, was einer Rendite von 2,63 % bei 165,59 $ und 2,70 % beim Schlusskurs vom 23. Oktober von 161,02 $ entspricht. P&G hat seine Dividende 70 Jahre in Folge erhöht.
Bedeutet P&Gs Entwicklung, dass der KI-Boom vorbei ist?
Die Belege stützen erneute Sorgen über Finanzierungskosten, Investitionsausgaben und Renditen von KI-Investitionen. Sie belegen nicht, dass die KI-Nachfrage eingebrochen ist oder dass jedes mit KI verbundene Unternehmen vor denselben Aussichten steht.
Was sollten PG-Anleger in den nächsten Quartalen beobachten?
Die nützlichsten Indikatoren sind organisches Absatzvolumen, Aktionsintensität, Inputkosten, Margen und freier Cashflow sowie die Frage, wie sich Thorne und die zusätzlichen kurzfristigen Schulden auf den Gewinn auswirken. Nachhaltige Verbesserungen bei diesen Kennzahlen würden die Rally überzeugender stützen als ein weiterer kurzer Schub defensiver Käufe.
Fazit: Basiskonsumgüter haben Aufmerksamkeit verdient, doch der Preis zählt weiterhin
P&G stahl allen die Show, weil das Unternehmen greifbare Belege für Nachfrage lieferte, als Anleger die Wirtschaftlichkeit enormer KI-Investitionen infrage stellten.
Die Volumenerholung machte die Gewinnüberraschung überzeugender. Die Cash-Generierung stützte die Ausschüttungen an die Aktionäre. Der breitere Anstieg bei Haushalts- und Getränkeaktien zeigte, dass Anleger die Balance ihrer Portfolios überdachten.
Die Grenzen bleiben deutlich: Das Kern-EPS wuchs um 1 %, die Rohstoffrechnung stieg um 400 Mio. $, die Margen schrumpften und die Bewertung der Aktie erhöhte sich an einem Tag sprunghaft.
P&Gs Bericht stärkte die Argumente für den Besitz eines beständigen Konsumgüterunternehmens. Die Rally machte den Einstiegskurs anspruchsvoller.
Für Anleger besteht der nächste Schritt darin zu prüfen, ob sich verbessernde operative Ergebnisse diese Prämie über mehrere Quartale rechtfertigen können. Verfolgen Sie Absatzvolumen, Margen und Ausschüttungen parallel zum Aktienkurs.
Entdecken Sie SimianX AI, um die konkurrierenden Anlageargumente zu prüfen und einen Research-Rahmen aufzubauen, der sowohl die Widerstandsfähigkeit des Geschäfts als auch die Bewertung berücksichtigt.
Wie diese Seite aktualisiert wird: Die Quartalstabellen beruhen auf P&Gs Ergebnismitteilungen (Form 8-K, Exhibit 99.1), die Jahrestabelle auf Form-10-K-Daten aus SEC EDGAR XBRL. Beide werden nach P&Gs Bericht zum zweiten Quartal des Geschäftsjahres 2027 aktualisiert, der für Ende Januar 2027 erwartet wird. Kurse sind Schlusskurse des regulären Handels. Diese Seite ist eine Analyse und keine Anlageberatung.
Verwandte Artikel
- Meta-Capex nach Quartal: 34,9 Mrd. $ im Q3 2026, FCF negativ
- KI-Investitionen 2026: 96 % des Cashflows der Techriesen
- Teslas Free Cashflow nach Jahren: 1,5 Mrd. $ im Q3 2026
- Walmart & Target 2026: US-Verbraucherstress entschlüsseln
- S&P-500-Sektorrotations-Playbook: KI-Signale, die wirken
- Anleihe-Ausverkauf 2026: 30-jährige Rendite so hoch wie 2007
- AI-Rally-Stresstest: Nvidia-Zahlen gegen 5% Renditen 2026
- Befeuert Jensen Huang eine KI-Blase? Nvidias Boom im Test
- KI-Aktien fallen: OpenAI-Zweifel treffen Big-Tech-Zahlen
- KI-Aktienanalyse neu gebaut: 8-Agenten-Komitee zum Befragen
- Weitere Analysen im Themen-Hub KI und Märkte
Quellen
- SEC EDGAR — P&G-Ergebnisse für das erste Quartal des Geschäftsjahres 2027, Form 8-K Exhibit 99.1 (22. Oktober 2026)
- SEC EDGAR — P&G Form 10-Q für das am 30. September 2026 endende Quartal
- SEC EDGAR — P&G-Ergebnisse für das vierte Quartal und das Geschäftsjahr 2026 mit Prognose für GJ 2027 (29. Juli 2026)
- SEC EDGAR — P&G-Beschluss zur Quartalsdividende (13. Oktober 2026)
- SEC EDGAR — P&G XBRL Company Facts (jährliche Cashflow-Daten)
- SEC EDGAR — P&G-Einreichungsverzeichnis (8-K)
- SEC EDGAR — Meta-Ergebnisse für das dritte Quartal 2026, Form 8-K Exhibit 99.1 (21. Oktober 2026)
- P&G — Investor Relations: Quartalsdividende und Dividendenhistorie (13. Oktober 2026)
- P&G — Investor Relations: Ergebnisse für das erste Quartal des Geschäftsjahres 2027
- Cboe — Technologie-Ausverkauf führt zu Aufwind bei defensiven Aktien (22. Oktober 2026)
- Nasdaq — Historische Kurse von PG
- Nasdaq — Gewinne und Historie der Konsensüberraschungen von PG
- CNBC — Kursseite des S&P 500
- State Street — Consumer Staples Select Sector SPDR ETF (XLP): Positionen und Kennzahlen
- Investopedia — Organisches Wachstum
- Investopedia — Freier Cashflow (FCF)
- Investopedia — Ex-Dividenden-Tag