
 Von Muke
Absatz, Cashflow und Bewertung von Coca-Cola gemeinsam beurteilen
Coca-Colas Zahlen zum dritten Quartal 2026 stärken die operative Anlagethese stärker als die These einer Konsumerholung. Das weltweite Absatzvolumen in Unit Cases stieg um 5%, in Nordamerika stagnierte es jedoch, und der Preis-/Mix-Effekt in Asien-Pazifik lag bei −2%. Das Unternehmen verkauft mehr Getränke; eine gleichzeitige Erholung der Kaufkraft privater Haushalte ist damit nicht belegt.
Für KO-Aktionäre ist die schwierigere Frage, welchen Preis diese Verbesserung rechtfertigt. Zum Schlusskurs vom 27. Oktober von $91.18 kostete die Aktie ungefähr das 27.4-Fache der rechnerischen Untergrenze des vergleichbaren Gewinns je Aktie für 2026. Auch ein dauerhaft starkes Geschäft kann enttäuschende Anlagerenditen liefern, wenn seine Bewertung zu viel vorwegnimmt.
Diese Übersicht trennt drei Prüfungen: physische Nachfrage, Umwandlung in liquide Mittel und den Preis für diese Mittel. Die Regional- und Quartalstabellen zeigen, warum die Antworten unterschiedlich ausfallen.
Aktualisiert am 28. Oktober 2026. Die Ergebnisse betreffen das am 2. Oktober beendete Quartal und wurden am 27. Oktober veröffentlicht. Kursberechnungen verwenden den regulären Schlusskurs vom 27. Oktober, keinen untertägigen Kurs. Unternehmenszahlen, Prognosen und SimianX-Berechnungen sind getrennt gekennzeichnet. Szenariowerte veranschaulichen Annahmen und sind keine Kursprognosen.
Coca-Colas Ergebnisse für Q3 2026 im Überblick
| Kennzahl | Q3 2026 | Q3 2025 / Vergleich |
|---|---|---|
| Nettoumsatz | $13,380 Millionen | $12,455 Millionen; ausgewiesen +7% |
| Weltweites Unit-Case-Volumen | +5% | Wachstum gegenüber dem Vorjahr |
| Organisches Umsatzwachstum | +7% | Nicht nach GAAP |
| Wachstum des Konzentratabsatzes | +7% | 2 Prozentpunkte über dem Unit-Case-Wachstum |
| Preis/Mix | +1% | Preiseffekt teilweise durch ungünstigen Mix ausgeglichen |
| Betriebsergebnis | $4,465 Millionen | $3,982 Millionen; ausgewiesen +12% |
| Operative Marge nach GAAP | 33.4% | 32.0% |
| Vergleichbare operative Marge | 32.9% | 31.9%; nicht nach GAAP |
| Verwässerter Gewinn je Aktie nach GAAP | $0.93 | $0.86; ausgewiesen +8% |
| Vergleichbarer Gewinn je Aktie | $0.91 | $0.82; ausgewiesen +11% |
| Vergleichbares währungsbereinigtes Betriebsergebnis: Wachstum | +8% | Nicht nach GAAP |
Quelle: Ergebnisbericht und finanzielle Überleitungen vom 27. Oktober. Die Wachstumsraten des Unternehmens beruhen auf ungerundeten Beträgen; gerundete Komponenten müssen sich nicht exakt addieren.
Das stärkste Argument ist die gleichzeitige Verbesserung von Nachfrage und Margen. Der ausgewiesene Anstieg des Betriebsergebnisses um 12% enthält jedoch Währungs- und Vergleichbarkeitseffekte: Das vergleichbare währungsbereinigte Betriebsergebnis wuchs um 8%. Auch der vergleichbare Gewinn je Aktie profitierte von einem Währungsrückenwind von 2 Prozentpunkten. Ohne diese Effekte bleibt eine Verbesserung bestehen, doch ihre Größenordnung ist für die Bewertung wiederholbaren Wachstums entscheidend.
Quartalszahlen: Beschleunigt sich das Absatzwachstum?
Ein Quartal wird aussagekräftiger, wenn man es mit den vorangegangenen Berichten vergleicht. Alle folgenden Wachstumsraten beziehen sich auf das Vorjahr, nicht auf das vorherige Quartal.
| Quartal | Nettoumsatz, gerundet | Unit Cases | Konzentratabsatz | Preis/Mix | Organischer Umsatz | Vergleichbarer Gewinn je Aktie |
|---|---|---|---|---|---|---|
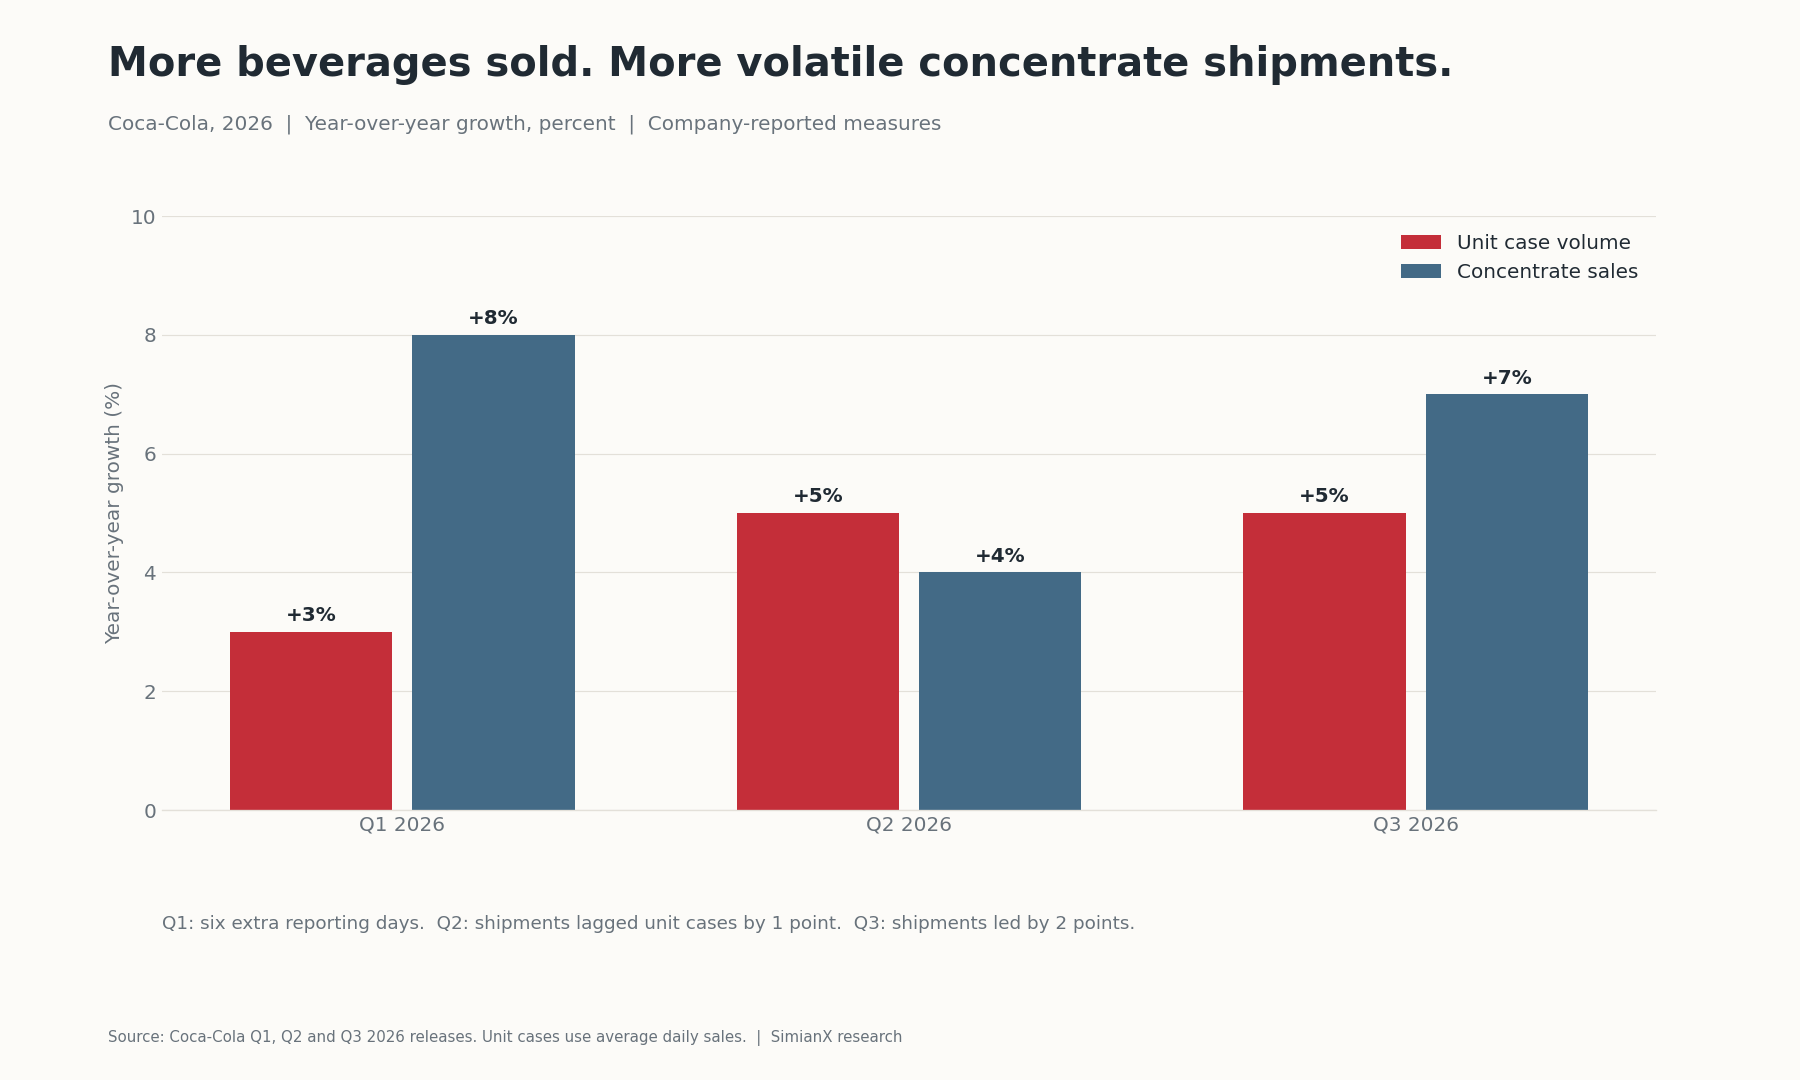
| Q1 2026 | $12.5 Milliarden | +3% | +8% | +2% | +10% | $0.86 |
| Q2 2026 | $13.4 Milliarden | +5% | +4% | +2% | +6% | $0.97 |
| Q3 2026 | $13.4 Milliarden | +5% | +7% | +1% | +7% | $0.91 |
Quellen: Q1-Ergebnisse, Q2-Ergebnisse und Q3-Ergebnisse. Vergleichbarer Gewinn je Aktie und organisches Wachstum sind Nicht-GAAP-Kennzahlen.
Das Absatzwachstum beschleunigte sich von Q1 auf Q2 und blieb in Q3 bei 5%. Von einer erneuten Beschleunigung im jüngsten Quartal zu sprechen, würde den Verlauf überzeichnen. Der Preisbeitrag nahm ab. Das deutet auf ein gesünderes Verhältnis zwischen physischem Wachstum und Monetarisierung hin, erhöht aber zugleich die Bedeutung eines profitablen Absatzmixes.
Der Konzentratabsatz schwankte stärker: +8%, +4%, dann +7%. Q1 hatte sechs zusätzliche Berichtstage, in Q2 lagen die Lieferungen 1 Prozentpunkt hinter dem Unit-Case-Wachstum und in Q3 2 Punkte davor. Der Durchschnitt dieser drei Prozentsätze wäre keine gültige Jahreswachstumsrate, da sich Quartalsbasen und Kalendereffekte unterscheiden.
Warum Konzentratlieferungen keine Verbraucherkäufe sind
Die Coca-Cola-Muttergesellschaft verkauft Konzentrate und Sirupe, während Abfüllpartner einen großen Teil von Produktion und Vertrieb übernehmen. Im Coca-Cola-System laufen deshalb zwei operative Zeitrechnungen nebeneinander.
Konzentratkäufe spiegeln die Bestell- und Lagerentscheidungen der Abfüller wider. Das Unit-Case-Volumen erfasst die über das System verkaufte Menge fertiger Getränke und wird anhand durchschnittlicher Tagesverkäufe berechnet. Es liegt näher an der zugrunde liegenden Nachfrage, bildet aber nicht sämtliche Haushaltsausgaben Kaufvorgang für Kaufvorgang ab.
Bestellen Abfüller vor einer Werbeaktion, können die Lieferungen der Muttergesellschaft vor den entsprechenden Getränkeverkäufen steigen. Ein späterer Lagerabbau kann die Konzentratbestellungen dämpfen, obwohl die Nachfrage gesund bleibt. Der Q3-Bericht führt den Liefervorsprung von 2 Prozentpunkten ausdrücklich auf zeitliche Verschiebungen zurück. Er belegt nicht, dass sich derselbe Schub wiederholen wird.
Die Analyseregel ist einfach: Lieferungen und Unit Cases über mehrere Perioden vergleichen, anschließend Gewinn und Cash-Konversion prüfen. Ein Rückgang der Lieferungen allein widerlegt keine starke Nachfrage. Dauerhaft steigende Lieferungen ohne entsprechendes Unit-Case-Wachstum geben dagegen Anlass, die Lagerbestände zu untersuchen.
Regionale Nachfrage: Vier unterschiedliche Konsumbilder
| Region | Unit-Case-Wachstum | Preis/Mix | Organisches Umsatzwachstum | Angaben zum wertmäßigen Marktanteil |
|---|---|---|---|---|
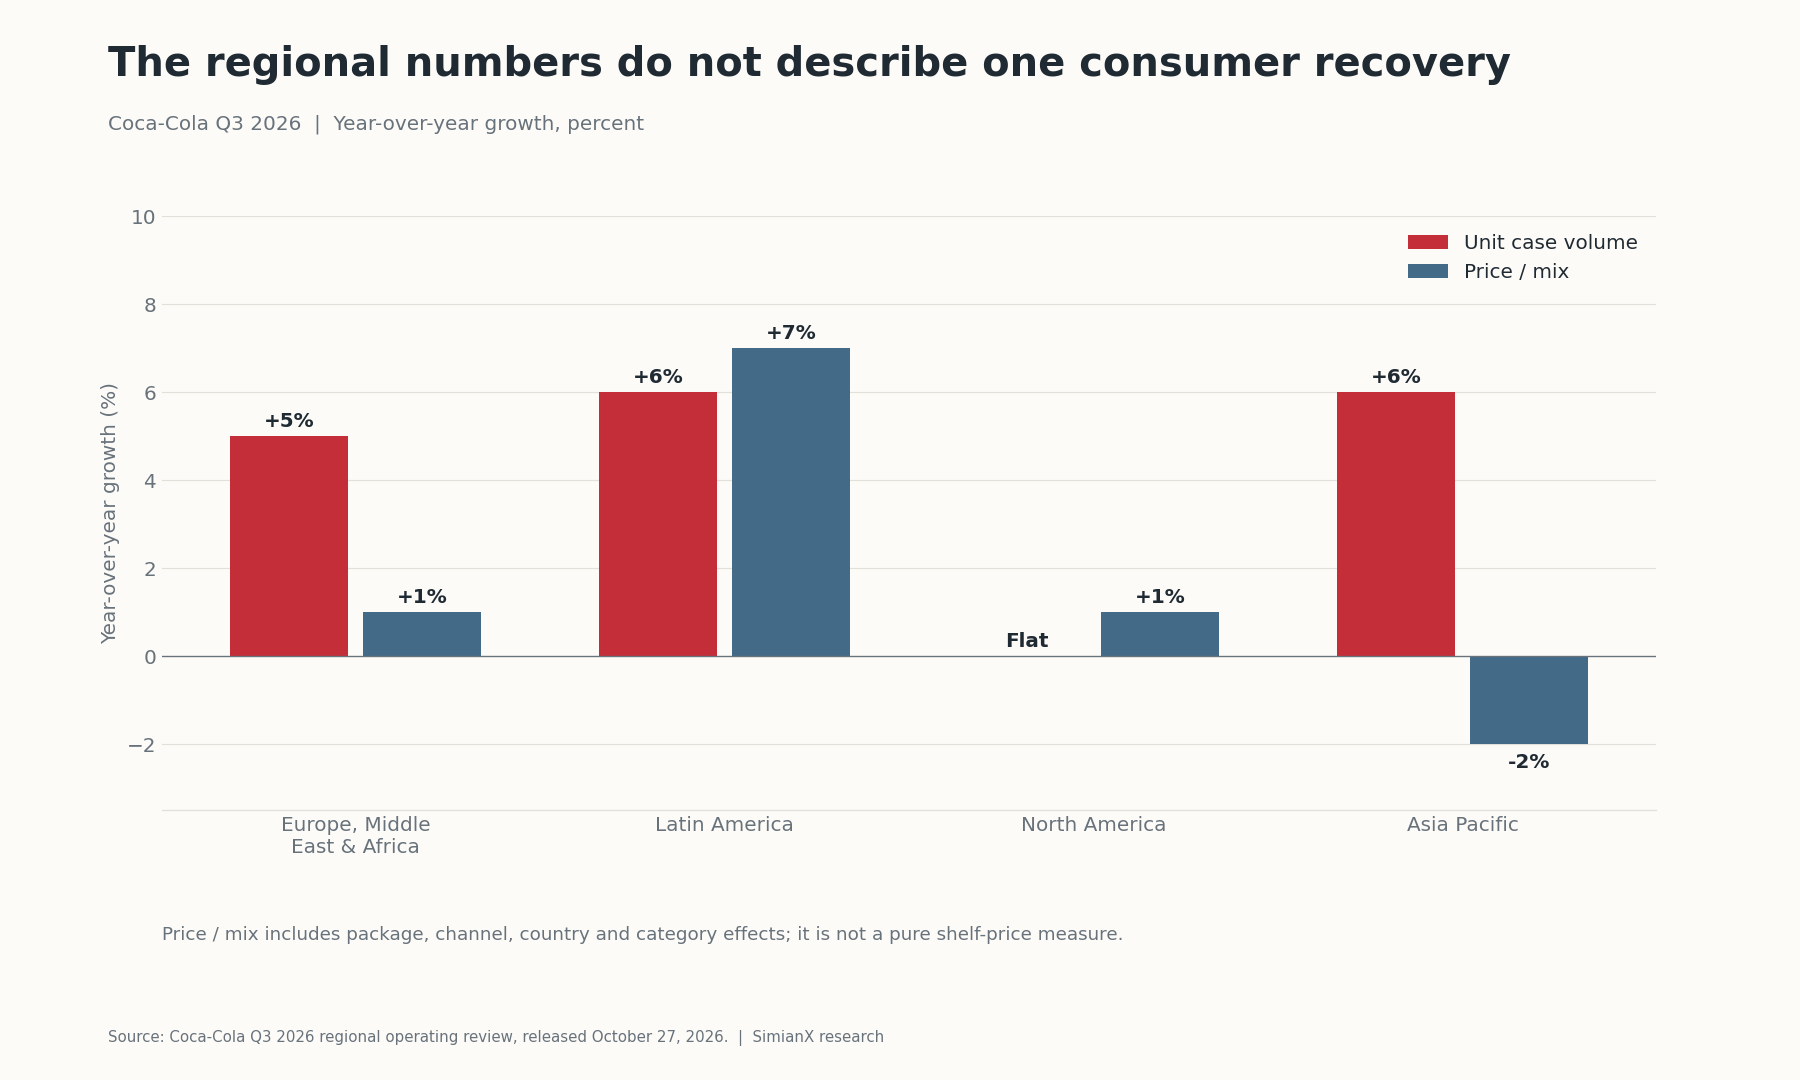
| Europa, Naher Osten und Afrika | +5% | +1% | +7% | Insgesamt Marktanteile verloren |
| Lateinamerika | +6% | +7% | +16% | Marktanteile gewonnen |
| Nordamerika | 0% | +1% | +3% | Marktanteile gewonnen |
| Asien-Pazifik | +6% | −2% | +6% | Marktanteile gewonnen |
Quelle: Regionaler Geschäftsüberblick zu Q3. Der organische Umsatz berücksichtigt auch Konzentratlieferungen; er entspricht nicht einfach Unit-Case-Wachstum plus Preis/Mix. Gerundete Zahlen müssen sich rechnerisch nicht exakt überleiten lassen.
Nordamerika ist der unmittelbarste Einwand gegen eine breite US-Erholung: Das Volumen stagnierte trotz wertmäßiger Marktanteilsgewinne von Coca-Cola. Ein Unternehmen kann Wettbewerber übertreffen, ohne dass die Kategorie oder die Haushaltsbudgets rasch wachsen. Der Analyserahmen zum Verbraucherstress bei Walmart und Target erklärt, warum Unternehmenszahlen an Kundenfrequenz, Mix und Kaufkraft gemessen werden müssen.
Asien-Pazifik verbindet starkes Unit-Case-Wachstum mit negativem Preis/Mix. Das kann die Zusammensetzung nach Ländern, Verpackungen, Kategorien oder Vertriebskanälen widerspiegeln und belegt keine einheitliche Senkung der Ladenpreise. Erschwinglichkeitsinitiativen können Kunden halten und gleichzeitig den Umsatz je Einheit senken. Entscheidend ist als Nächstes, ob das zusätzliche Volumen nach Marketing- und Vertriebskosten attraktive Gewinne im System erzeugt.
Lateinamerika kombiniert Mengen- und Preisstärke, doch lokale Inflation und Währungsumrechnung erschweren Rückschlüsse auf die reale Kaufkraft. Der ausgewiesene Umsatzanstieg um 25% enthielt 9 Prozentpunkte Währungsrückenwind; das organische Wachstum lag bei 16%.
EMEA zeigt das umgekehrte Zuordnungsproblem: Das Volumen stieg um 5%, der wertmäßige Marktanteil sank jedoch insgesamt, weil Verluste in Frankreich und Großbritannien Gewinne in Nigeria und Marokko überwogen. Wachstum beweist nicht automatisch Marktanteilsgewinne, ebenso wenig wie Marktanteilsgewinne automatisch Kategorienwachstum beweisen.
Markenstärke: Verfügbarkeit, Erschwinglichkeit und Zero Sugar
Markenbekanntheit bringt ein Produkt in die engere Wahl; gekühlte Verfügbarkeit, verlässliche Nachlieferung, Gastronomiebeziehungen und passende Verpackungen machen daraus Käufe. Ein Herausforderer braucht Zugang zu diesen Konsumanlässen ebenso wie Bekanntheit. Das Vertriebsnetz ist eine plausible Erklärung für unternehmensspezifische Widerstandskraft, kein Beweis dafür, dass sich alle Verbraucher wohlhabender fühlen.
Kleinere Verpackungen können den nötigen Geldbetrag je Einkauf senken und zugleich einen höheren Literpreis aufweisen. Premiumangebote bedienen andere Anlässe. Beides kann nebeneinander bestehen, garantiert aber kein profitables Wachstum: Auch Abfüller und Händler brauchen angemessene Renditen, um Anlagen, Routen und Regalflächen zu erhalten.
Coca-Cola Zero Sugar wuchs um 16%, gegenüber 5% für Trademark Coca-Cola. Wasser legte um 8% zu, Sportgetränke gingen um 3% zurück, Kaffee und Tee stagnierten. Diese Unterschiede sind wichtiger als die pauschale Behauptung, alle Kategorien boomten. Quelle: Marken- und Kategorieangaben des Unternehmens.
Zero Sugar kann das Geschäft schützen, wenn ein bestehender Kunde zu einer anderen Getränkevariante wechselt, und zugleich neue Kunden gewinnen. Die veröffentlichten Wachstumszahlen trennen diese Effekte nicht. Der Erfolg belegt Anpassungsfähigkeit; ob daraus zusätzlicher Aktionärswert entsteht, entscheiden das Gesamtvolumen des Portfolios, die Margen und der Cashflow.
Was würde eine breitere Konsumerholung belegen?
Die Belege sollten aus unabhängigen Quellen stammen und nicht aus wiederholten Beobachtungen desselben Unternehmens.
| Prüfung | Hinweis auf eine breite Erholung | Hinweis auf unternehmensspezifische Umsetzung |
|---|---|---|
| Kategorienachfrage | Getränkemengen steigen bei mehreren Anbietern | Coca-Cola wächst, während Wettbewerber stagnieren |
| Haushaltsfinanzen | Anhaltende Verbesserung der realen Kaufkraft | Wachstum beruht auf kleineren Einstiegspackungen |
| Konsumanlässe | Gastronomie- und Convenience-Frequenz nimmt breit zu | Gewinne konzentrieren sich auf einzelne Kanäle |
| Preisökonomie | Volumen und profitabler Mix verbessern sich gemeinsam | Volumen erfordert stärkere Verkaufsförderung |
| Geografie | Reife Märkte und Schwellenländer verbessern sich | Wachstum bleibt regional ungleich |
Dies ist eine analytische Prüfliste, keine statistische Zerlegung. Unternehmenswachstum kann zugleich Kategorienwachstum und Marktanteilsänderungen widerspiegeln. Relevante US-Gegenprüfungen sind persönliche Einkommen und Ausgaben des BEA sowie die Einzelhandelsumsätze des Census Bureau. Ihre Zeiträume und Definitionen müssen zur geprüften Aussage passen; Coca-Colas Ergebnisse ersetzen diese Daten nicht.
Der Vergleich mit P&Gs Gewinn- und Absatzhistorie ist nützlich, weil beide Unternehmen regelmäßig gekaufte Konsumgüter verkaufen. Unterschiedliche Kategorien, regionale Schwerpunkte und Berichtszeiträume verhindern jedoch einen direkten Eins-zu-eins-Vergleich.
Prognoseanhebung: Gewinn und Cashflow sind entscheidend
| Kennzahl für das Gesamtjahr 2026 | Bisheriger Ausblick | Ausblick vom 27. Oktober |
|---|---|---|
| Organisches Umsatzwachstum | Ungefähr 5% | Mindestens 5% |
| Vergleichbares währungsbereinigtes EPS-Wachstum ohne Übernahmen/Verkäufe | 7%–8% | Mindestens 9% |
| Vergleichbares EPS-Wachstum | 9%–10% | Mindestens 11% |
| Zugrunde liegender effektiver Steuersatz | 19.9% | 19.7% |
| Operativer Cashflow | Ungefähr $14.6 Milliarden | Mindestens $15.2 Milliarden |
| Investitionsausgaben | Ungefähr $2.2 Milliarden | Ungefähr $2.2 Milliarden |
| Freier Cashflow | Ungefähr $12.4 Milliarden | Mindestens $13.0 Milliarden |
Quelle: Gegenüberstellung von aktuellem und bisherigem Ausblick. Wachstumskennzahlen außer dem operativen Cashflow werden, soweit einschlägig, auf den vom Unternehmen angegebenen Nicht-GAAP-Grundlagen dargestellt.
Die Umsatzänderung stärkt vor allem die Untergrenze. Die Anhebungen beim vergleichbaren währungsbereinigten Gewinn je Aktie ohne Übernahmen und Verkäufe sowie beim Cashflow wiegen schwerer, weil sie Verbesserungen über die Währungsumrechnung hinaus anzeigen. Auch der niedrigere Steuersatz hilft dem Gewinn; der gesamte Anstieg sollte deshalb nicht dem operativen Hebel zugeschrieben werden.
Die Erhöhung der Cashflow-Untergrenze um $0.6 Milliarden beruht auf einem höheren erwarteten operativen Cashflow bei unveränderter Investitionsprognose. Aus dem vergleichbaren Gewinn je Aktie von $3.00 im Jahr 2025 ergibt sich eine Untergrenze für 2026 von $3.33 = $3.00 × 1.11. Das ist eine Berechnung aus dem Ausblick, kein separates EPS-Ziel des Managements und kein Analystenkonsens für 2027. Quelle: Ergebnisse 2025.
Cashflow und Dividende: Deckung mit Einschränkungen
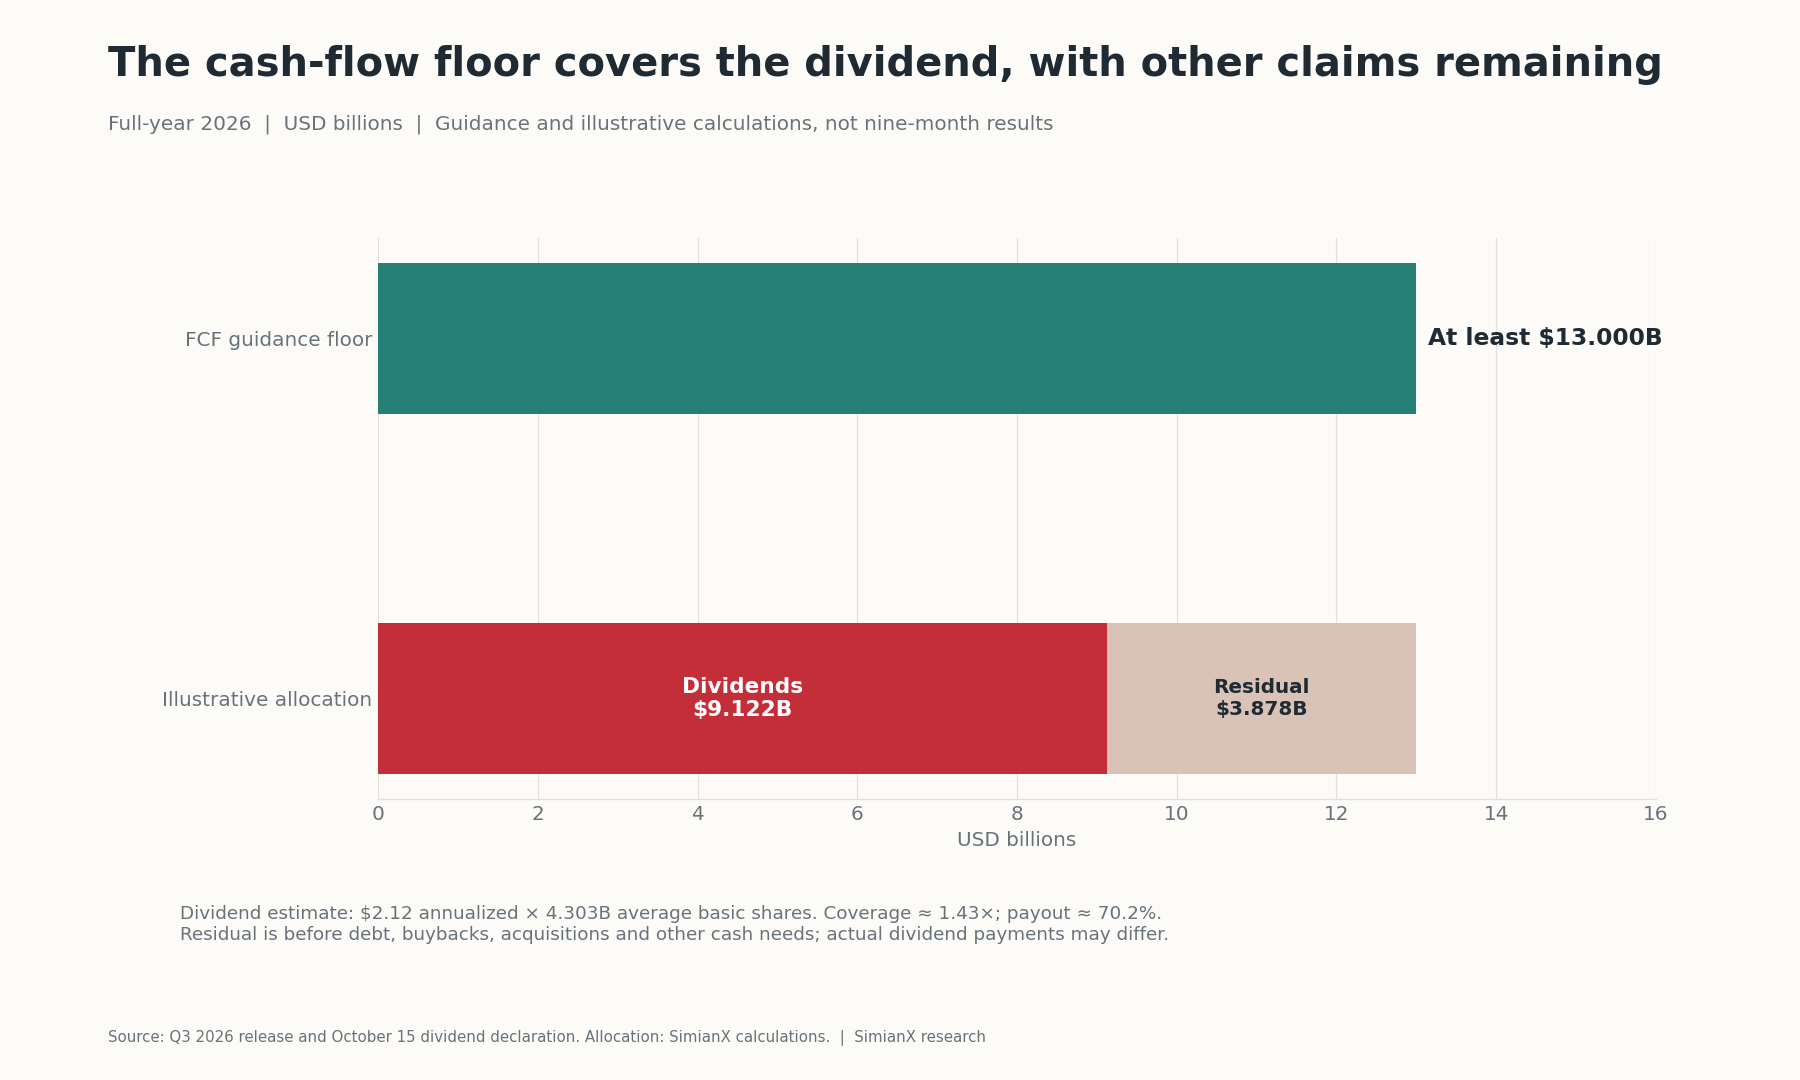
Nach neun Monaten betrug der operative Cashflow $12.471 Milliarden, die Käufe von Sachanlagen lagen bei $1.063 Milliarden. Die Differenz ergibt $11.408 Milliarden freien Cashflow und entspricht damit der gerundeten Schlagzeile von $11.4 Milliarden. Ein Neunmonats-Cashflow darf nicht unmittelbar mit einem ganzjährigen Dividendenbedarf verglichen werden, ohne die verschiedenen Zeiträume kenntlich zu machen. Quelle: Kapitalflussrechnung.
Auch der Vorjahresvergleich verlangt Sorgfalt. Der freie Cashflow 2025 betrug $5.3 Milliarden, ohne die bedingte Kaufpreiszahlung für fairlife jedoch $11.4 Milliarden. Ein Vergleich der Untergrenze für 2026 mit dem unbereinigten Vorjahreswert würde das wiederkehrende Wachstum überzeichnen. Selbst der bereinigte Vergleich ist keine reine Prognose nachhaltigen Wachstums, weil sich Working Capital und andere zeitliche Effekte ändern können.
Die Dividendenmitteilung vom Oktober bestätigt $0.53 je Quartal, also $2.12 auf Jahresbasis. Bei den durchschnittlich 4.303 Milliarden unverwässerten Aktien aus Q3 als angenäherter Aktienbasis ergibt sich:
| Berechnung | Ergebnis | Einordnung |
|---|---|---|
| Annualisierte Dividende × Aktienbasis | $9.122 Milliarden | Geschätzter jährlicher Liquiditätsbedarf |
| Dividendenbedarf / FCF-Untergrenze von $13.0 Milliarden | 70.2% | Ungefähre Cash-Ausschüttungsquote |
| FCF-Untergrenze von $13.0 Milliarden / Dividendenbedarf | 1.43× | Ungefähre Deckung |
| FCF-Untergrenze abzüglich Dividendenbedarf | $3.878 Milliarden | Vor anderen Mittelverwendungen |
| $2.12 / $91.18 | 2.33% | Anfängliche Dividendenrendite |
Dies sind Berechnungen, keine Unternehmensprognosen für Dividendenzahlungen. Die durchschnittliche Aktienbasis unterscheidet sich von den tatsächlich jeweils dividendenberechtigten Aktien. Verbleibende Mittel müssen Schulden, Rückkäufe, Übernahmen und andere Verpflichtungen abdecken. Dividendendeckung stützt die Beständigkeit, beweist aber keine günstige Aktienbewertung.
KO-Bewertung: Was setzt ein Kurs von $91.18 bereits voraus?
KO schloss am 27. Oktober bei $91.18, nach einem Rückgang um 1.64% gegenüber $92.70. Dieser datierte Kurs ist die Grundlage der folgenden Berechnungen. Der Rückgang belegt weder ein bestimmtes einzelnes Marktmotiv noch, dass Anleger die operativen Zahlen ablehnten. Quelle: historische Schlusskurse.
| Bewertungskennzahl | Berechnung | Ergebnis |
|---|---|---|
| Vergleichbares laufendes KGV an der Prognoseuntergrenze | $91.18 / $3.33 | 27.4× |
| Vergleichbare Gewinnrendite | $3.33 / $91.18 | 3.65% |
| Ungefährer Eigenkapitalmarktwert | $91.18 × 4.303 Milliarden Aktien | $392.35 Milliarden |
| Eigenkapital-FCF-Rendite an der Prognoseuntergrenze | $13.0 Milliarden / $392.35 Milliarden | 3.31% |
Die Schätzung des Eigenkapitalmarktwerts verwendet die durchschnittlichen unverwässerten Aktien, nicht die exakte Aktienzahl zum Börsenschluss; für eine angenäherte Renditeberechnung ist sie geeignet. Die auf den Eigenkapitalwert bezogene FCF-Rendite ist keine Rendite auf den Enterprise Value. Das Gewinnmultiple verwendet den bereinigten laufenden Jahresausblick, keine vergangenen GAAP-Gewinne.
Ein Aufschlag lässt sich möglicherweise mit langlebigen Marken und einem relativ geringen Kapitalbedarf der Muttergesellschaft rechtfertigen. Das Abfüllmodell entfernt Produktions- und Vertriebskosten jedoch nicht aus dem Wirtschaftssystem, sondern verlagert viele davon auf Partner. Vergleiche mit PepsiCo müssen dessen Lebensmittelgeschäft und andere Konsolidierungsstruktur berücksichtigen.
Bei dieser Ausgangsbewertung muss Wachstum die Möglichkeit eines künftig niedrigeren Multiples ausgleichen.
Dreijahresszenarien: Bewertung kann Wachstum aufzehren
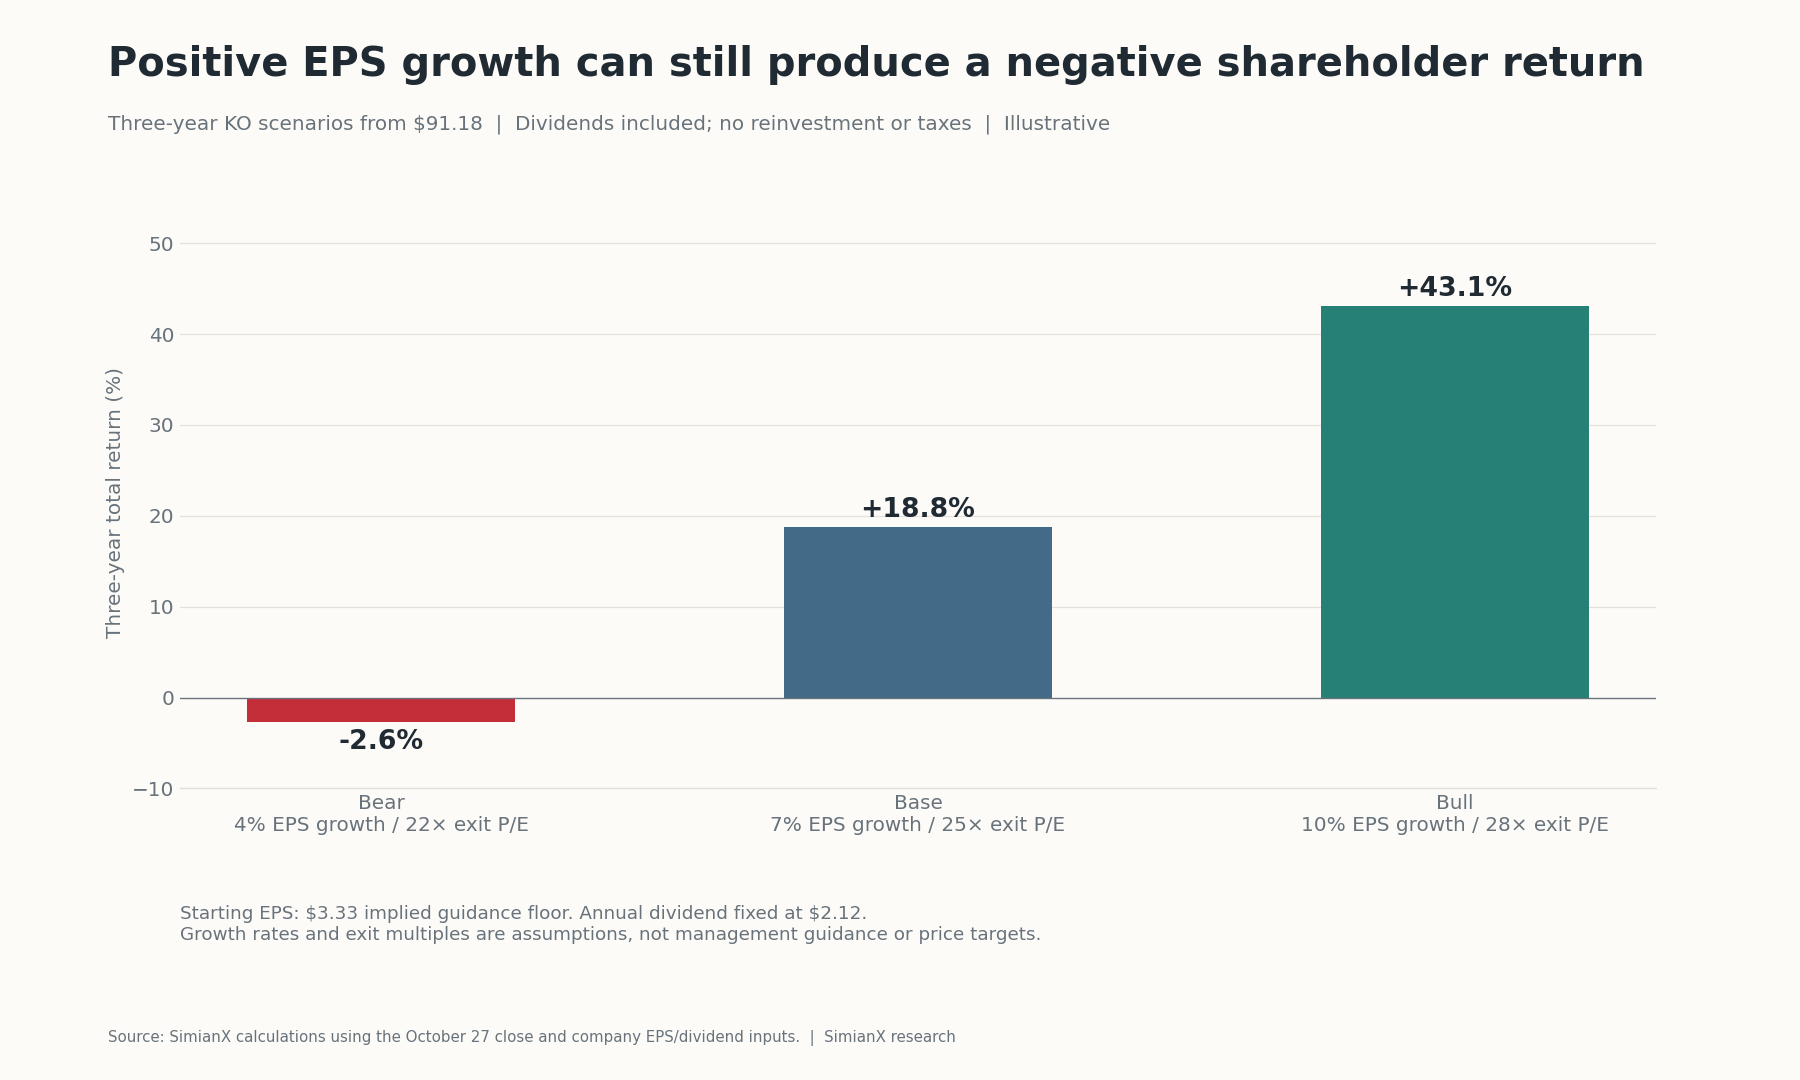
Das Modell beginnt bei $3.33, lässt den Gewinn je Aktie über drei Jahre mit der angenommenen jährlichen Rate wachsen, wendet ein Endmultiple an und addiert $6.36 Dividenden. Dabei werden $2.12 jährlich ohne Wiederanlage und Steuern angenommen. Sämtliche Annahmen dienen der Veranschaulichung und sind keine Managementprognosen.
| Szenario | Jährliches EPS-Wachstum | EPS im dritten Jahr | End-KGV | Aktienwert am Ende | Gesamtrendite einschließlich Dividenden | Annualisierte Gesamtrendite |
|---|---|---|---|---|---|---|
| Pessimistisch | 4% | $3.75 | 22× | $82.41 | −2.6% | −0.9% |
| Basis | 7% | $4.08 | 25× | $101.98 | +18.8% | +5.9% |
| Optimistisch | 10% | $4.43 | 28× | $124.10 | +43.1% | +12.7% |
Die Berechnungen verwenden intern ungerundete EPS-Werte. Formel: Gesamtrendite = (Aktienwert am Ende + kumulierte Dividenden) / $91.18 − 1; zur Annualisierung wird aus dem resultierenden Vermögensfaktor die dritte Wurzel gezogen.
Das pessimistische Szenario zeigt das zentrale Risiko: Positives EPS-Wachstum kann mit einer negativen Gesamtrendite einhergehen. Im Basisszenario würde ein Renditeanspruch von jährlich 8% über drei Jahre einen Einstiegskurs um $86.01 ≈ ($101.98 + $6.36) / 1.08³ ergeben. Diese vereinfachte Rechnung unterstellt, dass alle Zahlungen am Ende zufließen. Das ist eine Sensitivitätsrechnung, keine Empfehlung und keine Schätzung des inneren Werts.
Was könnte die These in Q4 und 2027 verändern?
Achten Sie auf Belege, die das Argument widerlegen können, nicht nur auf bestätigende Zahlen.
- Nachfrage: Anhaltendes nordamerikanisches Absatzwachstum und eine breitere Verbesserung bei Wettbewerbern würden die Erholungsthese stärken. Schwächere Unit Cases trotz starker Lieferungen würden sie schwächen.
- Wirtschaftlichkeit: Mengenwachstum bei sinkender währungsbereinigter Rentabilität oder schwächerer Cash-Konversion würde die These profitabler Umsetzung untergraben.
- Kalender: Q4 hat sechs Berichtstage weniger als Q4 2025. Das Unit-Case-Wachstum nutzt durchschnittliche Tagesverkäufe, weshalb Umsatz und Unit Cases unterschiedlich betroffen sind.
- Portfolio: Das Unternehmen nennt für 2027 einen Gegenwind aus Übernahmen/Verkäufen von ungefähr 8% beim vergleichbaren Umsatz und ungefähr 2% beim vergleichbaren Gewinn je Aktie sowie leichten Währungsgegenwind. Das sind vorläufige Hinweise, keine vollständige Jahresprognose. Ein konsolidierungsbedingter Umsatzrückgang würde nicht automatisch eine sinkende Getränkenachfrage bedeuten.
- Kapital und Steuern: Marketing, Verpackungen und höhere Beschaffungskosten können Mengenvorteile aufzehren. Der laufende IRS-Streit bleibt ein separates Risiko; frühere Zahlungen lösen nicht automatisch die Fragen aller späteren Jahre. Prüfen Sie die neuesten Quartalsberichte, bevor Sie die Cashflow- oder Steuerthese aktualisieren.
Quelle für Kalender und Hinweise zu 2027: Ausblick im Q3-Bericht. Überprüfen Sie diese Analyse nach dem Jahresbericht, einer wesentlichen Steuerentwicklung oder einer deutlichen Kursänderung erneut.
Häufige Fragen
Wie fielen Coca-Colas Ergebnisse für Q3 2026 aus?
Der Umsatz betrug $13.380 Milliarden, der verwässerte GAAP-Gewinn je Aktie $0.93 und der vergleichbare Gewinn je Aktie $0.91. Das weltweite Unit-Case-Volumen stieg um 5%, der organische Umsatz um 7%; vergleichbarer Gewinn je Aktie und organischer Umsatz sind Nicht-GAAP-Kennzahlen.
Beweisen 5% Absatzwachstum eine Konsumerholung?
Nein. In Nordamerika stagnierte das Volumen, der regionale Mix war unterschiedlich, und gute operative Umsetzung durch das Unternehmen kann den Absatz ohne breite Kaufkraftverbesserung erhöhen. Für diese Aussage sind Kategoriedaten und unabhängige Konsumindikatoren erforderlich.
Warum wuchs der Konzentratabsatz schneller als die Unit Cases?
Das Management führte den Vorsprung von 2 Prozentpunkten in Q3 auf den Lieferzeitpunkt zurück. Konzentratbestellungen der Abfüller und Verkäufe fertiger Getränke folgen unterschiedlichen Zeitplänen. Eine vorübergehende Lücke kann sich ohne entsprechende Nachfrageänderung umkehren.
Wie lautet Coca-Colas EPS-Ausblick für 2026?
Das Unternehmen erwartet mindestens 11% Wachstum beim vergleichbaren Gewinn je Aktie gegenüber $3.00 im Jahr 2025. Rechnerisch ergibt das eine Untergrenze nahe $3.33. Dies ist eine bereinigte Kennzahl für das laufende Jahr, keine Prognose für 2027 und kein garantiertes Ergebnis.
Ist Coca-Colas Dividende durch freien Cashflow gedeckt?
Die FCF-Untergrenze von $13.0 Milliarden übersteigt den geschätzten annualisierten Dividendenbedarf von $9.122 Milliarden und liefert etwa 1.43-fache Deckung. Die Schätzung verwendet die durchschnittlichen unverwässerten Q3-Aktien; tatsächliche Zahlungen und andere Mittelbedarfe können abweichen.
Ist die KO-Aktie bei $91.18 günstig?
Dieser datierte Kurs entspricht ungefähr dem 27.4-Fachen der rechnerischen vergleichbaren EPS-Untergrenze und einer Eigenkapital-FCF-Rendite von 3.31%. Ob die Rendite angemessen ist, hängt von künftigem Wachstum, Ausschüttungen und dem später gezahlten Multiple ab.
Gibt es bereits eine vollständige Prognose für 2027?
Der Q3-Bericht nennt vorläufige Währungs- und Portfolioeffekte und kündigt den vollständigen Ausblick zusammen mit den Q4-Zahlen an. Die erwarteten Konsolidierungseffekte dürfen nicht mit einer Prognose des Getränkevolumens verwechselt werden.
Die Belege nutzen
Die operative These ist stärker: Das Volumen wächst, das Portfolio passt sich an, und das Management hat die Gewinn- und Cashflow-Untergrenzen angehoben. Die breite Erholungsthese bleibt unvollständig, weil regionale Nachfrage und Mix auseinanderlaufen. Die Anlagethese hängt stark vom Preis ab, da ein Bewertungsaufschlag jahrelange operative Fortschritte absorbieren kann.
Vergleichen Sie diese konkurrierenden Annahmen mit aktuellen Unternehmensberichten anhand der Aktienanalyse von SimianX. Trennen Sie Unit Cases, Lieferzeitpunkte, währungsbereinigte Gewinne und Cashflow; berechnen Sie die Bewertung anschließend mit dem tatsächlich verfügbaren Kurs neu.
Verwandte Artikel
- P&G-Quartalszahlen: Warum die PG-Aktie um 5,6 % zulegte
- Walmart & Target 2026: US-Verbraucherstress entschlüsseln
Quellen
- Coca-Cola — Ergebnisbericht Q3 2026
- Coca-Cola — eingereichte Abschlüsse und Prognoseüberleitungen
- Coca-Cola — Ergebnisse Q1 2026
- Coca-Cola — Ergebnisse Q2 2026
- Coca-Cola — Gesamtjahr 2025 und fairlife-Cashflow-Bereinigung
- Coca-Cola — Abfüllsystem
- Coca-Cola — Dividendenmitteilung Oktober 2026
- Coca-Cola — SEC-Quartalsberichte und Steuerangaben
- Stock Analysis — historische KO-Schlusskurse
- BEA — persönliche Einkommen und Ausgaben
- U.S. Census Bureau — Einzelhandelsdaten


