
 Von Muke
Caterpillar nach Q3 2026: Rekord-Auftragsbestand, 41% Kursrückgang und die Q4-Rechnung
Kurzantwort: Die Caterpillar-Aktie fällt, weil der Q3-Bericht 2026 den Ausblick nicht anhob, wie es nötig gewesen wäre. Der Umsatz stieg um 17% auf 20.7 Mrd. Dollar und der Auftragsbestand erreichte den Rekordwert von 78.1 Mrd. Dollar, doch das Management beließ das Jahreswachstum „im mittleren bis oberen Zehnerprozentbereich“ und stellte für Q4 nur „moderates“ Wachstum in Aussicht, während Zollrückerstattungen rund $0.21 der $7.20 bereinigten EPS beisteuerten. CAT schloss am 29. Oktober bei $647.39 (−9.25%) und am 30. Oktober bei $622.75, also 41.5% unter dem Schlusshoch von $1,064.90 vom 30. Juni.
Die Schlagzeile „Umsatz plus 17%, Aktie minus 9%“ lässt die Reaktion irrational erscheinen. Das relativiert sich mit drei Fakten, die die Schlagzeile auslässt. Die Aktie hatte schon vor dem Bericht ein Drittel ihres Wertes verloren. Für das von Analysten erhoffte Jahreswachstum von 18% wären rund 21.1 Mrd. Dollar Umsatz in Q4 nötig gewesen, und die Wortwahl des Managements deutete auf weniger hin. Und die positive EPS-Überraschung war kleiner als die darin enthaltene Zollrückerstattung.
Diese Übersicht dokumentiert den Kursverlauf, jede Reaktion am Berichtstag seit 2019, die Q4-Rechnung, die Stufen des Auftragsbestands und die Bewertung bei $622.75. Die vom Unternehmen gemeldeten Zahlen stammen aus Caterpillars Q3-Ergebnismitteilung, Analystenpräsentation und Telefonkonferenz. Eigene Berechnungen sind als solche gekennzeichnet. Datenstand ist der Börsenschluss vom 30. Oktober 2026.
Wie stark ist die Caterpillar-Aktie gefallen?
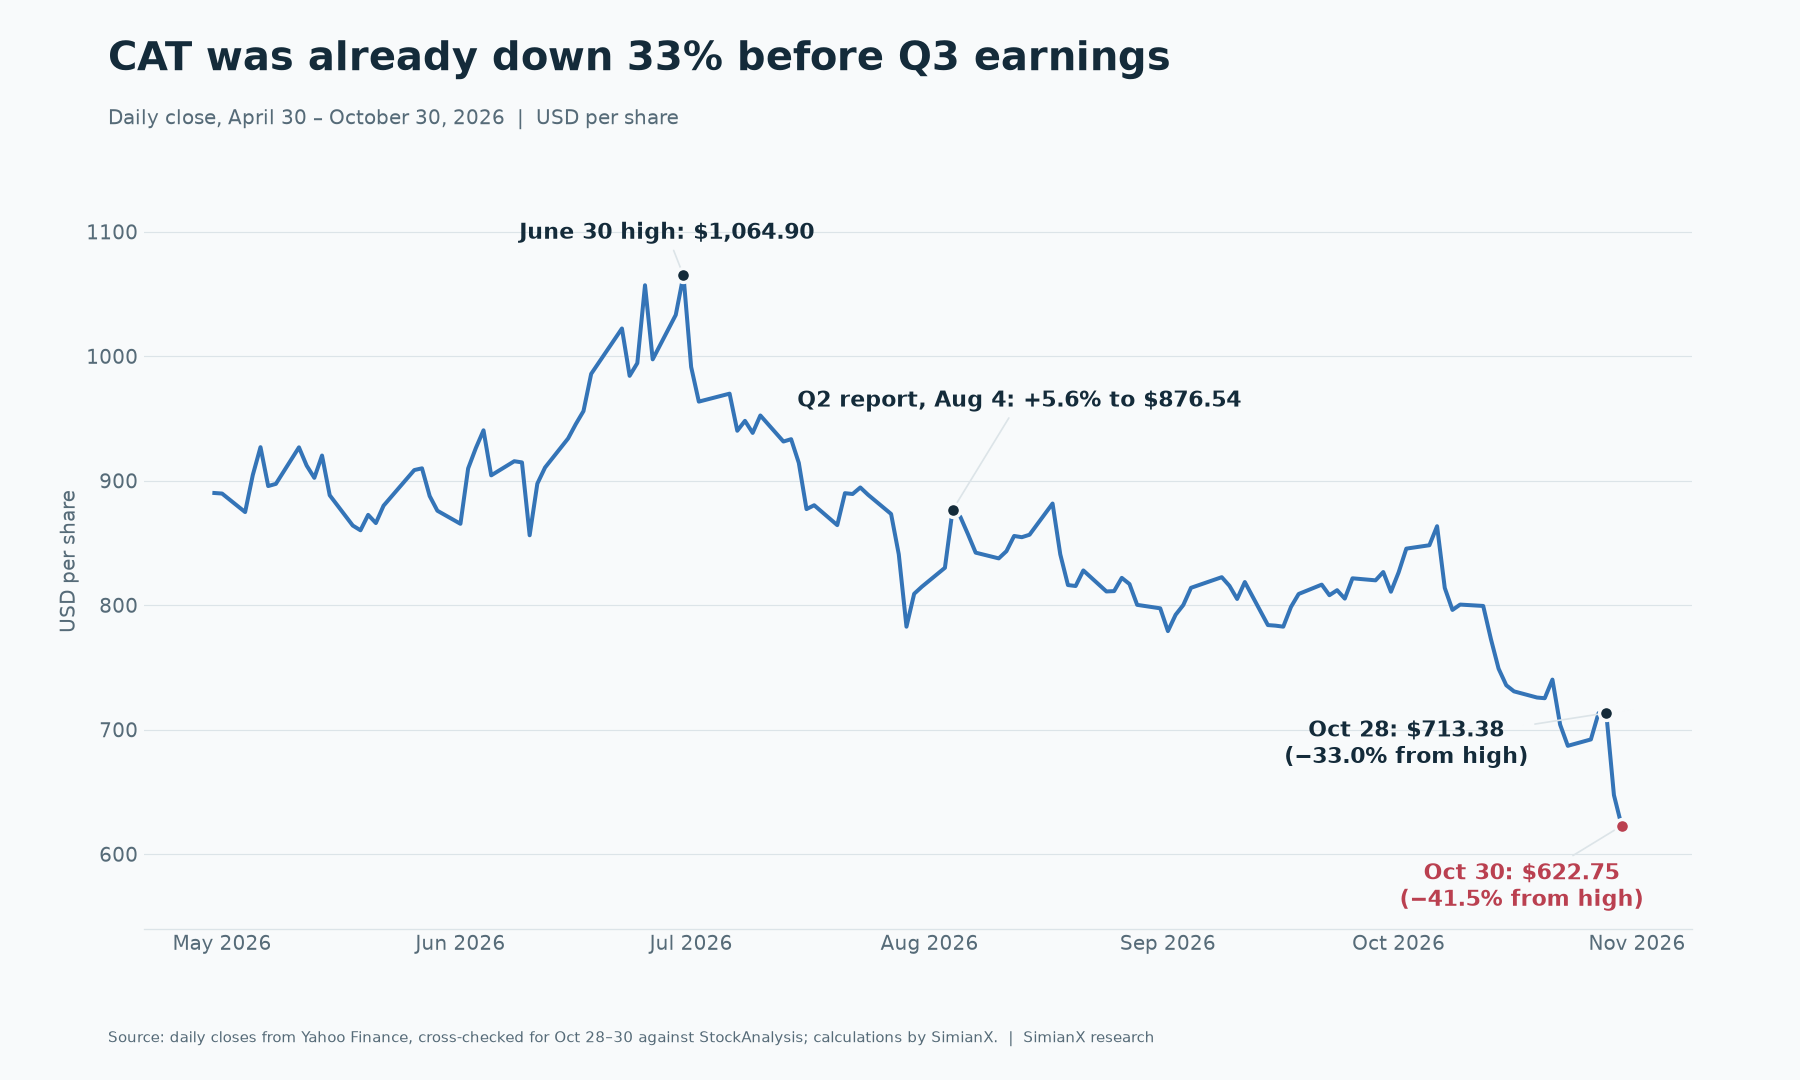
Der zweitägige Rückgang nach den Zahlen war die letzte Etappe eines Abschwungs, der vier Monate zuvor begonnen hatte.
| Datum | Schlusskurs | Bewegung | Seit dem Hoch vom 30. Juni |
|---|---|---|---|
| 30. Juni 2026 | $1,064.90 | Schlusshoch im Zeitraum | 0.0% |
| 4. August 2026 (Q2-Bericht) | $876.54 | +5.60% am Tag | −17.7% |
| 28. Oktober 2026 | $713.38 | Letzter Schlusskurs vor Q3 | −33.0% |
| 29. Oktober 2026 (Q3-Bericht) | $647.39 | −9.25% am Tag | −39.2% |
| 30. Oktober 2026 | $622.75 | −3.81% am Tag | −41.5% |
Der Vergleich mit ähnlichen Aktien trennt, was spezifisch für Caterpillar war und was nicht.
| Aktie | 30. Juni bis 28. Okt. | 28. Okt. bis 30. Okt. | 30. Juni bis 30. Okt. |
|---|---|---|---|
| Caterpillar (CAT) | −33.0% | −12.7% | −41.5% |
| GE Vernova (GEV) | −25.3% | −2.3% | −27.0% |
| Cummins (CMI) | −25.5% | −5.9% | −29.9% |
| Deere (DE) | +1.0% | +5.4% | +6.5% |
| SPDR S&P 500 ETF (SPY) | +3.4% | −2.1% | +1.2% |
Diese Tabelle zeigt zwei verschiedene Dinge. Von Juni bis Ende Oktober fielen die am stärksten mit der Stromerzeugung verbundenen Aktien gemeinsam, während der breite Markt stieg; ein Großteil dieses Rückgangs gehört also zum KI-Strom-Trade und nicht allein zu Caterpillar. Das ist unsere Schlussfolgerung; die Kursdaten beweisen die Ursache nicht. Die beiden Tage nach dem Bericht waren anders. CAT fiel weit stärker als GE Vernova und Cummins, und Deere stieg, sodass dieser Teil der Bewegung vor allem auf Caterpillars eigenen Bericht zurückging. Der 30. Oktober war zudem ein schwacher Tag für den gesamten Markt, SPY verlor rund 1.8%; daher war nicht der gesamte Rückgang von 3.81% an diesem Tag unternehmensspezifisch.
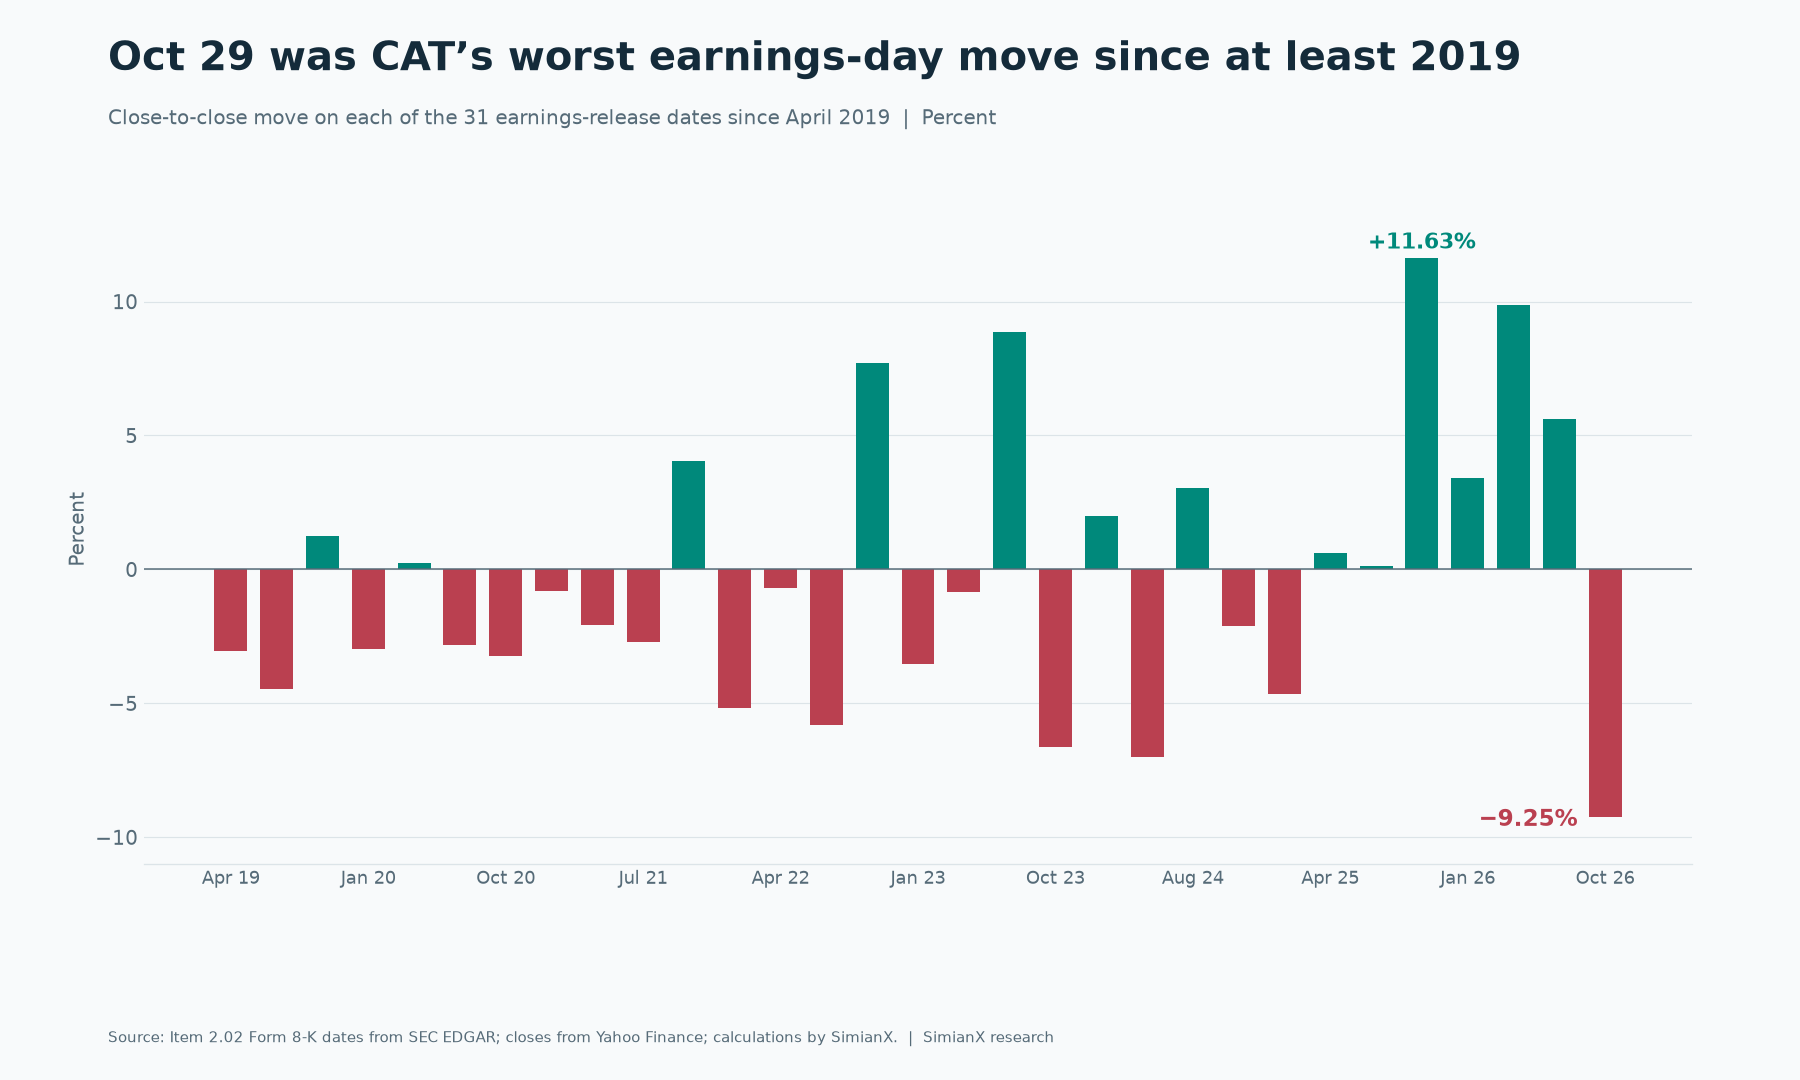
Alle Kursreaktionen von Caterpillar am Berichtstag seit 2019
Die Bewegung vom 29. Oktober war der größte Rückgang an einem Berichtstag unter den 31 Quartalsberichten, die wir seit April 2019 gemessen haben. Der bisher größte lag bei −7.02% im April 2024.
| Berichtsdatum | Vortagesschluss | Schlusskurs | Bewegung |
|---|---|---|---|
| 29. Okt. 2026 | $713.38 | $647.39 | −9.25% |
| 4. Aug. 2026 | $830.03 | $876.54 | +5.60% |
| 30. Apr. 2026 | $810.05 | $890.11 | +9.88% |
| 29. Jan. 2026 | $643.28 | $665.24 | +3.41% |
| 29. Okt. 2025 | $524.47 | $585.49 | +11.63% |
| 5. Aug. 2025 | $433.70 | $434.23 | +0.12% |
| 30. Apr. 2025 | $307.40 | $309.27 | +0.61% |
| 30. Jan. 2025 | $393.23 | $374.98 | −4.64% |
| 30. Okt. 2024 | $387.51 | $379.24 | −2.13% |
Über alle 31 Berichte fiel die Aktie an 18 Terminen und stieg an 13, bei einer durchschnittlichen absoluten Bewegung von rund 4.1%. Vor dem 29. Oktober war sie an sechs Berichtstagen in Folge gestiegen, und diese Gewinne hatten sie von $307 auf bis zu $1,065 gebracht. Ein Markt, der große positive Überraschungen gewohnt ist, reagiert auf eine bescheidene anders.
Die Termine stammen aus den 8-K-Meldungen nach Item 2.02 bei SEC EDGAR; eine Meldung vom 11. Oktober 2024, die außerhalb des Quartalskalenders lag, haben wir ausgeschlossen. Caterpillar veröffentlicht seine Ergebnisse vor der US-Börseneröffnung, sodass der Schlusskurs desselben Tages die Reaktion abbildet.
Was hat Caterpillar für Q3 2026 gemeldet?
| Kennzahl | Q3 2026 | Q3 2025 | Veränderung |
|---|---|---|---|
| Umsatz und Erlöse | $20.682B | $17.638B | +17% |
| Betriebsgewinn | $4.214B | $3.052B | +38% |
| Operative Marge | 20.4% | 17.3% | +3.1 Prozentpunkte |
| Bereinigte operative Marge | 20.6% | 17.5% | +3.1 Prozentpunkte |
| Gewinn je Aktie | $7.13 | $4.88 | +46% |
| Bereinigter Gewinn je Aktie | $7.20 | $4.95 | +45% |
| Freier Cashflow MP&E | $3.8B | $3.2B | +19% |
| Auftragsbestand | $78.1B | $39.9B | +96% |
Der Umsatzanstieg kam vor allem aus 2.2 Mrd. Dollar höherem Absatzvolumen und 663 Mio. Dollar günstiger Preisdurchsetzung. MP&E steht für Machinery, Power & Energy, also das Industriegeschäft ohne die Finanzsparte.
| Segment | Umsatz | Wachstum | Segmentgewinn | Marge | Marge in Q3 2025 |
|---|---|---|---|---|---|
| Power & Energy | $8.784B | +18% | $2.143B | 24.4% | 21.9% |
| Construction Industries | $7.983B | +18% | $1.831B | 22.9% | 20.4% |
| Resource Industries | $4.615B | +15% | $622M | 13.5% | 13.6% |
Die Stromerzeugung (Power Generation) ist der stärkste Bereich im größten Segment. Ihr externer Umsatz stieg um 30% auf $3.421B, getrieben von Turbinen und großen Hubkolbenmotoren, vor allem für Rechenzentren. Öl und Gas legte um 13% zu, Industrie um 4%.
Nordamerika lieferte den größten Teil des Wachstums, mit einem Umsatzplus von 24% auf $12.017B. Asien/Pazifik schrumpfte als einzige Region, um 2%.
Warum fiel die CAT-Aktie nach starken Ergebnissen?
Reuters benannte die Erwartungslücke am deutlichsten: Analysten wollten rund 18% Jahreswachstum, der LSEG-Konsens für das bereinigte EPS lag bei $7.08, und J.P. Morgan nannte 80 Mrd. Dollar als optimistische Erwartung für den Auftragsbestand. Gemessen daran war der Bericht jeweils ordentlich, aber nicht genug.
Die Q4-Rechnung: Was 18% Wachstum erfordert hätten
Das ist der Teil, den die meisten Zusammenfassungen nach den Zahlen auslassen. Caterpillars Umsatz und Erlöse lagen 2025 bei $67.589B, die ersten neun Monate 2026 brachten $58.640B. Q4 2025 lag bei $19.133B. Diese drei Zahlen legen fest, was die Prognose impliziert. Die folgende Tabelle ist unsere Berechnung, keine Prognose des Unternehmens.
| Q4-2026-Wachstum ggü. Q4 2025 | Implizierter Q4-Umsatz | Veränderung ggü. Q3 2026 | Impliziertes Jahreswachstum |
|---|---|---|---|
| +3% | $19.71B | −4.7% | +15.9% |
| +5% | $20.09B | −2.9% | +16.5% |
| +8% | $20.66B | −0.1% | +17.3% |
| +10% | $21.05B | +1.8% | +17.9% |
| +10.4% (nötig für 18%) | $21.12B | +2.1% | +18.0% |
Das Management stellte „moderates“ Umsatzwachstum für Q4 in Aussicht, sodass die von Analysten gewünschten 18% am oberen Rand dessen lagen, was dieses Wort zuzulassen scheint, oder darüber hinaus. Ein Analyst hakte in der Telefonkonferenz genau hier nach: Selbst wenn man den Gegenwind durch die Händlerbestände herausrechne, impliziere die Prognose einen Umsatz, der „gegenüber dem Vorquartal kaum höher“ sei. Zum Vergleich: In jedem der vergangenen fünf Jahre lag der Q4-Umsatz über dem von Q3, wie aus Caterpillars SEC-Unterlagen hervorgeht.
| Jahr | Q3-Umsatz | Q4-Umsatz | Q3 zu Q4 |
|---|---|---|---|
| 2021 | $12.397B | $13.798B | +11.3% |
| 2022 | $14.994B | $16.597B | +10.7% |
| 2023 | $16.810B | $17.070B | +1.5% |
| 2024 | $16.106B | $16.215B | +0.7% |
| 2025 | $17.638B | $19.133B | +8.5% |
Das Management nannte drei Gründe für das schwache Q4:
- Ein schwieriger Vergleich. Q4 2025 war ein starkes Quartal.
- Lagerabbau bei den Händlern. Die Baumaschinenhändler dürften ihre Bestände um rund 1.6 Mrd. Dollar senken, nach 600 Mio. Dollar ein Jahr zuvor. Das bedeutet rund 1 Mrd. Dollar Gegenwind für das Absatzvolumen, und der Umsatz von Construction Industries dürfte etwa stagnieren.
- Kapazität. Das Wachstum von Power & Energy ist „von der Kapazität getaktet“, sodass starke Aufträge nicht einfach früher ausgeliefert werden können.
Auch zu 2027 hielt sich das Management zurück und will sich erst im Januar zu dem Jahr äußern. Die Anleger verließen die Telefonkonferenz also mit einem schwächeren Q4 und ohne neue Zahl für das kommende Jahr.
Wie stark halfen Zollrückerstattungen dem Ergebnis?
Die Präsentation des Unternehmens selbst beziffert den Effekt der IEEPA-Zollrückerstattungen (International Emergency Economic Powers Act) in Q3 auf rund $0.21 je Aktie, aus 128 Mio. Dollar Betriebsgewinn. Das bereinigte EPS rechnet sie nicht heraus, denn die Bereinigung erfasst nur Restrukturierungskosten.
| EPS-Kennzahl | Q3 2026 | Gegenüber $7.08 (LSEG) | Gegenüber $7.03 (S&P) |
|---|---|---|---|
| Bereinigtes EPS wie gemeldet | $7.20 | +$0.12 | +$0.17 |
| Ohne rund $0.21 Rückerstattungen | Rund $6.99 | −$0.09 | −$0.04 |
Die S&P-Zahl ist die von StockStory zitierte. Wir können nicht feststellen, wie viele Analysten die Rückerstattungen in ihre Schätzungen einbezogen haben, daher zeigt die zweite Zeile eine Sensitivität. Sie beweist nicht, dass die Erwartungen tatsächlich verfehlt wurden.
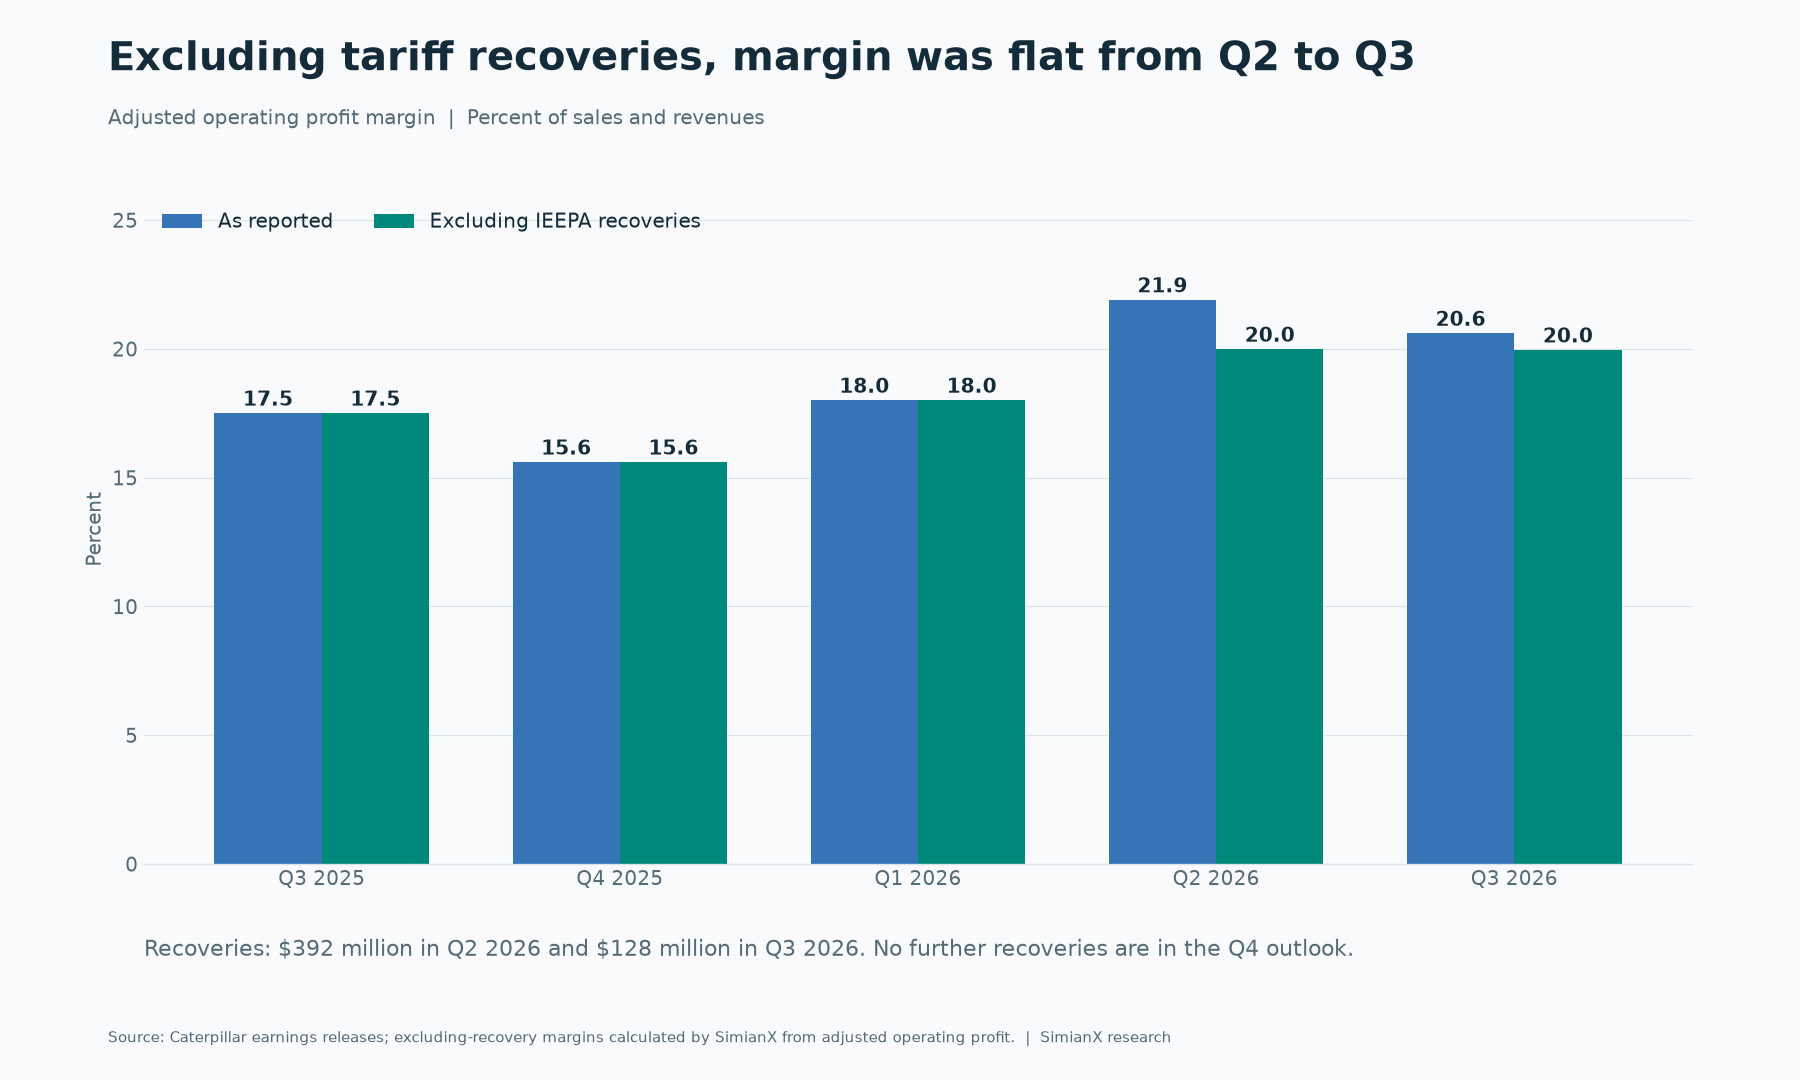
Q2 erzählt dieselbe Geschichte in größerem Maßstab. Dieses Quartal enthielt 392 Mio. Dollar Rückerstattungen, nach unserer Schätzung rund $0.65 je Aktie (23% Steuersatz und rund 463 Mio. verwässerte Aktien). Das bereinigte EPS fiel von $8.17 in Q2 auf $7.20 in Q3. Ohne Rückerstattungen fiel es von rund $7.52 auf rund $6.99.
| Quartal | Bereinigter Betriebsgewinn | Rückerstattungen | Marge wie gemeldet | Marge ohne Rückerstattungen |
|---|---|---|---|---|
| Q2 2026 | $4.497B | $392M | 21.9% | 20.0% |
| Q3 2026 | $4.255B | $128M | 20.6% | 20.0% |
Die Verbesserung gegenüber dem Vorjahr ist auch ohne die Rückerstattungen real: 20.0% gegenüber 17.5%. Sie kam auch nicht von niedrigeren Zöllen, denn die Zollkosten in Q3 von rund 600 Mio. Dollar waren gegenüber dem Vorjahr unverändert. Wie diese Rückerstattungen bei anderen Unternehmen aussehen, zeigt unser IEEPA-Tracker für Zollrückerstattungen.
Das Problem für die Zukunft: Die Rückerstattungen enden, die Zölle nicht. Die Rückerstattungen summieren sich in diesem Jahr bisher auf rund 520 Mio. Dollar, und der Ausblick enthält für Q4 keine weiteren, während rund 600 Mio. Dollar Zollkosten in Q4 und rund 2.2 Mrd. Dollar im Gesamtjahr anfallen. Ohne Rückerstattungen erwartet das Management die bereinigte Jahresmarge „nahe dem unteren Ende“ seiner Zielspanne. Die Spanne vom Investor Day beträgt 18–22% bei 72 Mrd. Dollar Umsatz und 21–25% bei 100 Mrd. Dollar, die Untergrenze steigt also mit dem Umsatz. In der Telefonkonferenz sagte das Management, es erwarte, sich im weiteren Verlauf „allmählich vom unteren Ende hochzuarbeiten“; weitere Details zu 2027 sollen folgen.
Ist der Auftragsbestand von 78.1 Mrd. Dollar so gut, wie er aussieht?
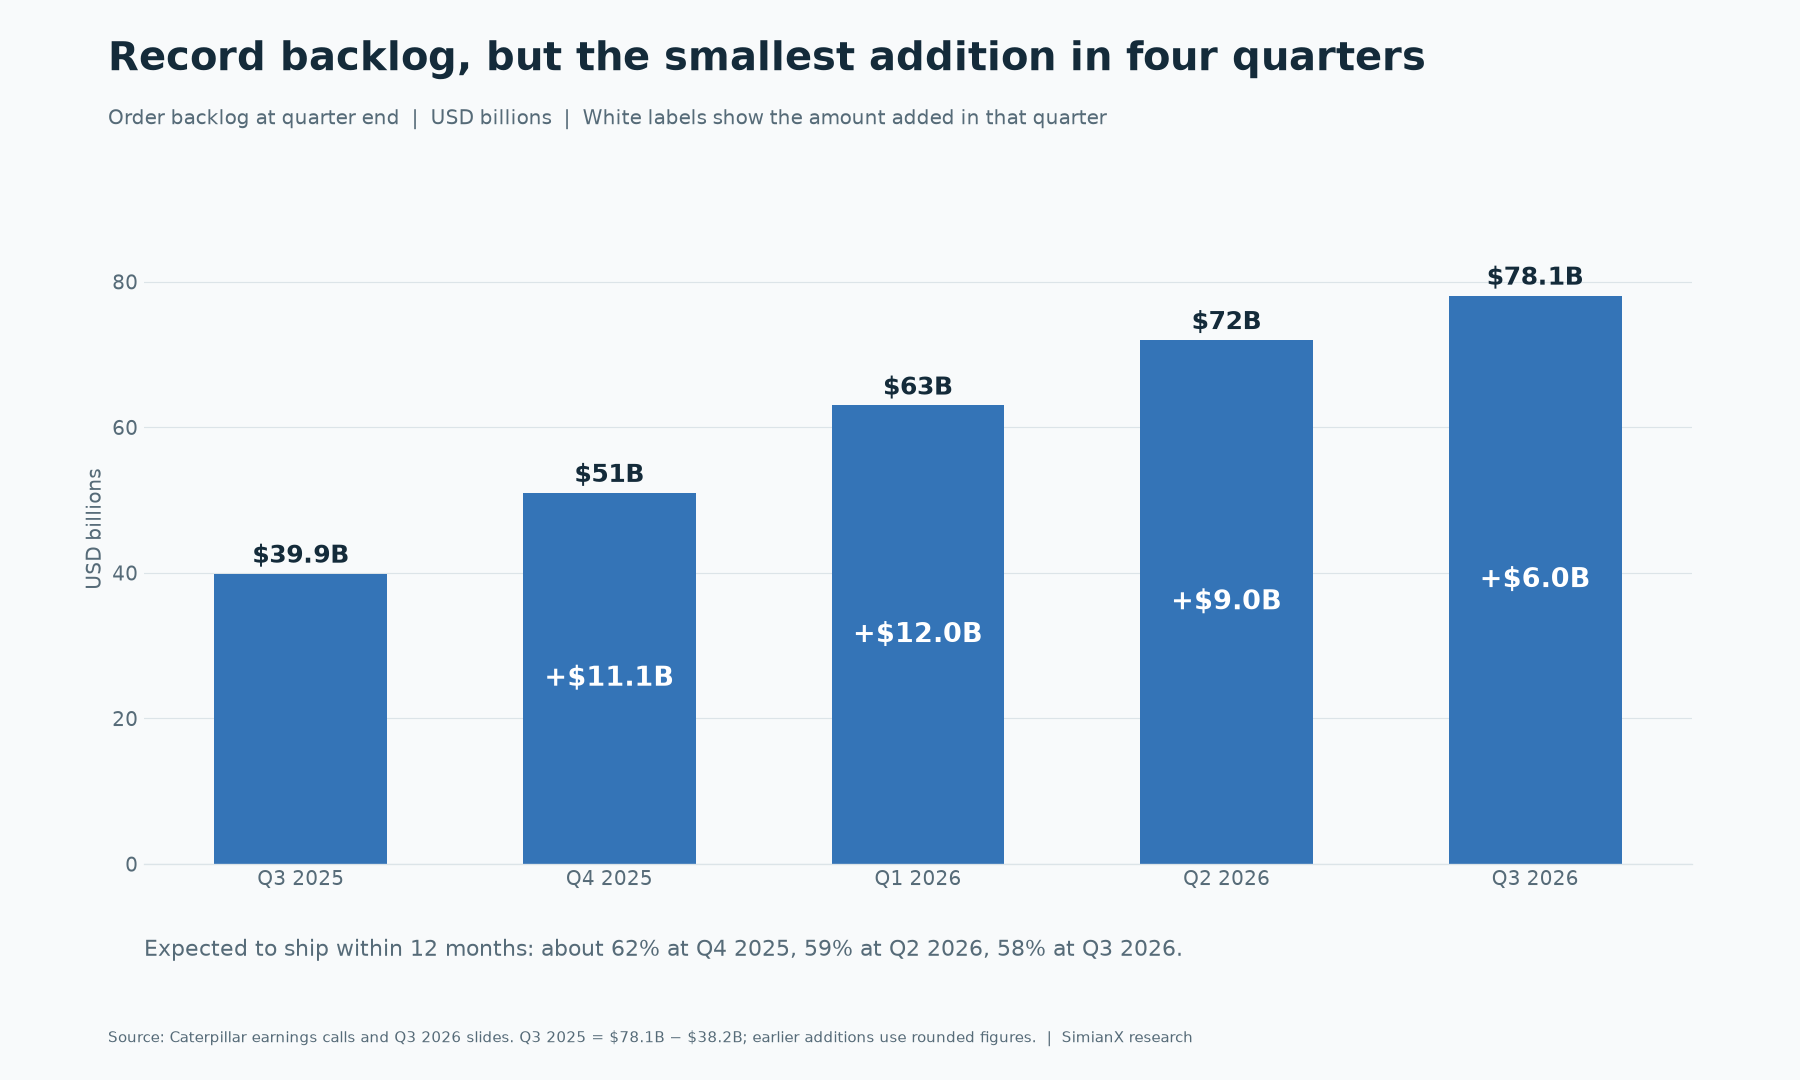
Der Auftragsbestand hat sich binnen eines Jahres fast verdoppelt. Er wuchs aber auch langsamer als in den drei Quartalen davor, und ein größerer Teil liegt nun weiter in der Zukunft.
| Quartalsende | Auftragsbestand | Zuwachs im Quartal | Anteil mit erwarteter Auslieferung binnen 12 Monaten |
|---|---|---|---|
| Q3 2025 | $39.9B | +$2.4B | — |
| Q4 2025 | $51B | Rund +$11B | Rund 62% |
| Q1 2026 | $63B | Rund +$12B | — |
| Q2 2026 | $72B | Rund +$9B | 59% |
| Q3 2026 | $78.1B | +$6.0B | 58% |
Bei 58% dürften rund 45 Mrd. Dollar innerhalb eines Jahres ausgeliefert werden und rund 33 Mrd. Dollar danach (unsere Berechnung). Das Management sagte, Aufträge für große Hubkolbenmotoren reichten inzwischen bis 2029 und Turbinenaufträge bis 2030.
Das hat drei Folgen:
- Längere Laufzeit. Umsatz, der 2029 anfällt, ist heute weniger wert als Umsatz im nächsten Quartal, und seine Kosten sind unsicherer.
- Schwankende Auftragseingänge. Das Management beschrieb Prime-Power- und Bergbauaufträge als groß, einzeln verhandelt und unregelmäßig. Ein Quartal mit 6.0 Mrd. Dollar signalisiert für sich genommen keine schwächere Nachfrage, und dasselbe gilt für jedes spätere Quartal, das stark aussieht.
- Eine Lücke bei den Vertragsbedingungen. Caterpillar veröffentlicht keine Storno- oder Preisanpassungsbedingungen für den Auftragsbestand.
Ein Cash-Posten stützt die Qualität des Auftragsbestands. Kundenanzahlungen trugen in den ersten neun Monaten 4.0 Mrd. Dollar zum operativen Cashflow bei, nach 1.6 Mrd. Dollar ein Jahr zuvor. Die Kunden leisten also höhere Anzahlungen. Im selben Zeitraum banden die Vorräte 4.1 Mrd. Dollar, nach 2.0 Mrd. Dollar, sodass das Kundengeld einen großen Teil des Vorratsaufbaus deckt. Das ist unsere Lesart der Kapitalflussrechnung, keine Aussage des Unternehmens.
Hält der Umsatz mit der echten Endnachfrage Schritt?
Caterpillars Retail-Statistik misst die Verkäufe an Endnutzer, der gemeldete Umsatz dagegen die Lieferungen an Händler und andere. Beide können auseinanderlaufen, und diese Lücke enthält nützliche Informationen. Sie werden auf unterschiedlicher Grundlage erhoben, und Caterpillar bezeichnet die Retail-Daten als ungefähren Anhaltspunkt, daher sollte man die Richtung vergleichen, nicht die exakte Differenz.
| Segment | Wachstum des gemeldeten Umsatzes | Wachstum der Verkäufe an Endnutzer | Was das nahelegt |
|---|---|---|---|
| Power & Energy | +18% | +36% | Nachfrage weit vor den Lieferungen; die Kapazität ist die Grenze |
| Nur Stromerzeugung | +30% | +75% | Dieselbe Lücke, nur größer |
| Construction Industries | +18% | +20% | Weitgehend im Gleichlauf, gestützt durch Mietflotten |
| Resource Industries | +15% | +4% | Lieferungen vor den Endverkäufen |
Zwei Details verändern, wie diese Zahlen zu lesen sind.
Resource Industries ist das schwache Glied. Die 4% lagen unter den Erwartungen des Managements, und die Verkäufe an Endnutzer im Bergbau gingen wegen Verzögerungen bei Versand und Inbetriebnahme zurück. Laut Mitteilung stiegen die Umsätze in Bergbau, Schwerbau sowie Steinbrüche und Zuschlagstoffe vor allem wegen Veränderungen der Händlerbestände. Das Management erwartet, dass die verzögerten Inbetriebnahmen in Q4 nachgeholt werden. Die Verkäufe an Endnutzer im Bahngeschäft fielen um 70%, wobei dieser Bereich von Quartal zu Quartal stark schwankt.
Construction Industries hatte einen ungewöhnlichen Helfer. Die Bestückung der Händler-Mietflotten war „außergewöhnlich stark“, teils wegen des neuen Mietgeschäfts Major Projects. Das Management erwartet davon in Q4 einen geringeren Beitrag. Die Verkäufe an Endnutzer in Nordamerika stiegen um 27%, und laut Management war das Wachstum auch ohne Mietflotten stark, doch dieser Rückenwind lässt nach.
Wie viel KI-Strom-Aktie steckt in Caterpillar?
Die $3.421B der Stromerzeugung entsprachen rund 17% von Umsatz und Erlösen in Q3 (unsere Berechnung), wobei Rechenzentren nur einen Teil dieses Bereichs ausmachen. Das ist wichtig, weil eine Aktie so bewertet werden kann, als bestünde sie nur aus ihren am schnellsten wachsenden 17%. Die ursprüngliche optimistische These behandelt unser früherer Beitrag zum KI-Rechenzentrum-Strom-Trade von Caterpillar. Generacs Amazon-Auftrag zeigt, wie dasselbe Thema bei einem kleineren Unternehmen aussieht.
Die Abhängigkeit läuft über die Ausgaben der Kunden. Caterpillars Rechenzentrumsaufträge hängen letztlich davon ab, ob die Hyperscaler weiterbauen, deshalb sind hier die KI-Investitionen der großen Techkonzerne im Verhältnis zu ihrem Cashflow von Bedeutung. Projekte können sich außerdem durch Netzanschlüsse, Gasversorgung, Genehmigungen oder Finanzierung verzögern, selbst wenn die Nachfrage intakt ist.
Die Kapazität ist die zweite Beschränkung. Caterpillar will die Kapazität für große Hubkolbenmotoren bis 2030 auf fast das Dreifache des Niveaus von 2024 erhöhen und einen Teil seines Werks in Winston-Salem, North Carolina, als zweiten Montage- und Teststandort für Motoren der Baureihe 3600 nutzen. Diese Erweiterungen erhöhen Abschreibungen und Fertigungskosten, bevor sie die Lieferungen erhöhen, und das Management nannte beides als Margenbelastung.
Eine häufige Verwechslung: Die Investition von 1 Mrd. Dollar in Sanford, North Carolina gilt Kettenladern und Teleskopladern von Cat Compact. Es ist ein Projekt von Construction Industries, keines für Rechenzentren.
Die Investitionsausgaben für 2026 werden nun bei rund 3.3 Mrd. Dollar erwartet, nach zuvor 3.5 Mrd. Dollar. Beim freien Cashflow bleibt die Prognose in der oberen Hälfte der Jahresspanne von 6–15 Mrd. Dollar.
Was sagt Cat Financial über die Kunden?
Die Kreditqualität der Kunden zeigt keine Anspannung, was dagegen spricht, den Ausverkauf als Angst vor einem Nachfrageeinbruch zu deuten.
| Cat Financial | Q3 2026 | Vergleich |
|---|---|---|
| Überfällige Forderungen | 1.31% | 1.47% ein Jahr zuvor |
| Nettoabschreibungen | $28M | $40M ein Jahr zuvor |
| Wertberichtigung für Kreditverluste | $332M, 0.91% der Forderungen | $294M, 0.84% zum 30. Juni |
| Neugeschäftsvolumen Endkunden | +6% ggü. Vorjahr | Laut Telefonkonferenz |
Laut Management sind die überfälligen Forderungen so niedrig wie seit 1998 nicht mehr. Die Wertberichtigung stieg tatsächlich, und die Risikovorsorge für Kreditverluste lag 34 Mio. Dollar über dem Vorjahreswert, das sollte man also im Auge behalten. Kreditkennzahlen sind allerdings ein nachlaufendes Signal: Ein Kunde verschiebt einen Kauf meist lange, bevor er eine Zahlung versäumt.
Ist die CAT-Aktie bei $622.75 günstig?
Sie ist günstiger, aber nicht offensichtlich günstig. Dies sind unsere Berechnungen auf Basis des bereinigten EPS der letzten vier gemeldeten Quartale: $5.16 (Q4 2025), $5.54, $8.17 und $7.20, zusammen $26.07.
| Gewinnbasis | EPS | P/E bei $622.75 |
|---|---|---|
| Letzte 12 Monate, bereinigt | $26.07 | 23.9× |
| Ebenso, ohne Rückerstattungen aus Q2 und Q3 (rund $0.86) | Rund $25.21 | 24.7× |
| Konsens für die nächsten 12 Monate (S&P, via StockStory) | $30.56 | 20.4× |
Bei rund 461 Mio. verwässerten Aktien entsprechen $622.75 einem Börsenwert von etwa 287 Mrd. Dollar.
Die folgende Tabelle zeigt, was verschiedene Kombinationen implizieren. Es sind hypothetische Eingaben zum Testen von Annahmen, keine Prognosen oder Kursziele.
| Jahres-EPS | 18× P/E | 22× P/E | 26× P/E |
|---|---|---|---|
| $25 | $450 | $550 | $650 |
| $30 | $540 | $660 | $780 |
| $35 | $630 | $770 | $910 |
Bei $622.75 liegt der Kurs nahe $30 EPS beim rund 21-Fachen. Der Markt bezahlt also weiterhin für Gewinne, die in den Zahlen der letzten zwölf Monate noch nicht enthalten sind. Das größte Abwärtsrisiko besteht darin, dass beide Größen zusammen fallen, was geschieht, wenn eine auf strukturelles Wachstum bewertete Aktie wieder wie ein zyklischer Hersteller bewertet wird. Dies ist ein Analyserahmen, keine Empfehlung.
Weitere Fälle, in denen starke Ergebnisse auf eine fallende Aktie trafen: TSMCs Reaktion auf Q3 und Alphabets Cashflow.
Worauf im nächsten Caterpillar-Bericht zu achten ist
Das Management will sich im Januar ausführlicher zu 2027 äußern. Diese Punkte würden die aktuelle Einschätzung bestätigen oder infrage stellen.
| Punkt | Referenzwert aus diesem Bericht | Was die Einschätzung ändern würde |
|---|---|---|
| Q4-Umsatz | $21.12B nötig für 18% Jahreswachstum | Deutlich über „moderatem“ Wachstum |
| Jahresmarge ohne Rückerstattungen | Nahe dem unteren Ende der Zielspanne | Jeder Fortschritt weg vom unteren Ende im Ausblick auf 2027 |
| Händlerbestände im Baubereich | Rund $1.6B Abbau in Q4 | Ein stärkerer Abbau oder schwächere Verkäufe an Endnutzer |
| Auftragsbestand | $78.1B, +$6.0B in Q3 | Ein zweiter kleinerer Zuwachs oder ein Anteil binnen 12 Monaten unter 58% |
| Resource Industries | Verkäufe an Endnutzer +4% | Verzögerte Inbetriebnahmen werden in Q4 nicht nachgeholt |
| Zölle | Rund $600M in Q4 | Weitere Rückerstattungen oder geänderte Sätze |
| Kundenanzahlungen | +$4.0B in neun Monaten | Sinkende Anzahlungen bei weiter steigenden Vorräten |
| Cat Financial | Überfällige Forderungen 1.31%, Wertberichtigung 0.91% | Überfällige Forderungen steigen zusammen mit der Wertberichtigung |
Die Fundamentaldaten der Aktie können Sie auf der CAT-Seite von SimianX verfolgen und Ihre eigene Einschätzung in einer Live-Analysesitzung testen.
FAQ zur Caterpillar-Aktie und den Q3-Zahlen 2026
Warum fällt die Caterpillar-Aktie?
Es gibt zwei getrennte Bewegungen. Vom 30. Juni bis 28. Oktober fiel CAT um 33%, zusammen mit anderen Aktien aus dem Strombereich, während der breite Markt stieg. Danach fiel die Aktie in den zwei Tagen nach dem Q3-Bericht um weitere 12.7%, weil der Jahresausblick im mittleren bis oberen Zehnerprozentbereich blieb, für Q4 moderates Wachstum in Aussicht gestellt wurde und die positive EPS-Überraschung kleiner war als die darin enthaltenen Zollrückerstattungen.
Wie hoch war Caterpillars EPS in Q3 2026?
Der Gewinn je Aktie betrug $7.13 und der bereinigte Gewinn je Aktie $7.20, nach $4.88 und $4.95 ein Jahr zuvor. Laut Präsentation enthalten beide rund $0.21 je Aktie aus IEEPA-Zollrückerstattungen.
Wie groß ist Caterpillars Auftragsbestand?
Er erreichte Ende Q3 2026 den Rekordwert von 78.1 Mrd. Dollar, 6.0 Mrd. Dollar mehr als in Q2 und 38.2 Mrd. Dollar mehr als ein Jahr zuvor. Das Management erwartet, dass 58% davon innerhalb von 12 Monaten ausgeliefert werden.
Wie lautet Caterpillars Prognose für 2026?
Das Management erwartet ein Wachstum von Umsatz und Erlösen im mittleren bis oberen Zehnerprozentbereich, moderates Umsatzwachstum in Q4, eine bereinigte Marge ohne Rückerstattungen nahe dem unteren Ende der Zielspanne, rund 2.2 Mrd. Dollar Zollkosten ohne Rückerstattungen, einen freien Cashflow von MP&E in der oberen Hälfte von 6–15 Mrd. Dollar und rund 3.3 Mrd. Dollar Investitionsausgaben.
Was sind IEEPA-Zollrückerstattungen?
Das sind Beträge, die Caterpillar auf Zölle nach dem International Emergency Economic Powers Act als erstattungsfähig erfasst hat. Das Unternehmen verbuchte 392 Mio. Dollar in Q2 und 128 Mio. Dollar in Q3, und der Ausblick für Q4 enthält keine weiteren. Andere Unternehmen zeigt unser Rückerstattungs-Tracker.
Ist Caterpillar eine KI-Aktie?
Teilweise. Die Stromerzeugung, der Bereich, der die Nachfrage von Rechenzentren enthält, machte rund 17% von Umsatz und Erlösen in Q3 aus. Der größte Teil des Geschäfts besteht weiterhin aus Bau, Bergbau, Öl und Gas, Industrie und Finanzierung.
Wie weit liegt CAT unter dem Hoch?
Bei $622.75 am 30. Oktober 2026 lag die Aktie 41.5% unter ihrem Schlusshoch von $1,064.90 vom 30. Juni 2026. Dieser Juni-Schlusskurs ist zugleich der höchste in den 12 Jahren täglicher Schlusskurse, die wir geprüft haben.
Fazit
Caterpillars Q3 zeigte kein kaputtes Geschäft. Nachfrage, Margen und Kundenkredite waren allesamt gesund. Es zeigte aber, dass das Wachstum durch die Kapazität begrenzt ist, dass Q4 schwächer ausfallen wird, als der Auftragsbestand vermuten lässt, und dass die Rückerstattungen das Quartal besser aussehen ließen als das zugrunde liegende Niveau. Für eine Aktie, die einen schnelleren Weg eingepreist hatte, reichte das für die schlechteste Kursreaktion an einem Berichtstag seit mindestens sieben Jahren.
Der nächste Test kommt im Januar, mit dem Q4-Ergebnis und den ersten Details zu 2027. Wenn Sie die Zahlen selbst prüfen möchten, beginnen Sie mit den unten genannten Quellen, und verfolgen Sie mit SimianX AI, wie sich die These entwickelt.
Verwandte Artikel
- Caterpillar-Aktie 2026: der KI-Rechenzentrum-Strom-Trade
- IEEPA-Zollrückerstattung: 78 Aktien, die Geld zurückbekamen
- KI-Investitionen 2026: 96 % des Cashflows der Techriesen
- Generac-Aktie und Amazon-Deal: 2,4 Mrd. $ hinter 8 Mrd. $
- TSMC Aktie nach Q3 2026: Warum sie fiel, alle Reaktionen
- Alphabet: freier Cashflow, Q3 2026 und KI-Investitionen
Quellen
- Caterpillar: Q3-Ergebnismitteilung 2026 (SEC Form 8-K, Exhibit 99.1)
- Caterpillar: Retail-Verkaufsstatistik Q3 2026 (Exhibit 99.2)
- Caterpillar: Analystenpräsentation Q3 2026
- Caterpillar: Q2-Ergebnismitteilung 2026 (Exhibit 99.1)
- Transkript der Caterpillar-Telefonkonferenz zu Q3 2026 (StockAnalysis)
- Reuters via MarketScreener: Caterpillars Gewinn im dritten Quartal steigt dank Nachfrage nach Energieausrüstung
- StockStory: Caterpillar Q3 2026 und S&P-Konsenszahlen
- Caterpillar: Investition von 1 Mrd. Dollar in Cat Compact in North Carolina
- SEC EDGAR: Caterpillar-Unterlagen und XBRL-Finanzdaten
- Historische Aktienkurse von CAT (StockAnalysis)


