Von Muke
TSMC Quartalszahlen Q3 2026 und die Reaktion der Aktie: 20 Quartale im Überblick
Kurzantwort: TSMC meldete am 15. Oktober 2026 für Q3 2026 einen Nettogewinn von 763,06 Mrd. NT$, 68,7 % mehr als im Vorjahr, bei einem Rekordumsatz von 46,72 Mrd. US-Dollar. Der TSM-ADR schloss an diesem Tag dennoch 1,8 % tiefer bei 422,25 $ und fiel am 16. Oktober um weitere 2,3 % auf 412,61 $. Es war der dritte Berichtstag in Folge, an dem TSM trotz eines Gewinnwachstums von über 50 % fiel. Über die 20 Berichte seit Januar 2022 stieg TSM an 12 Berichtstagen und fiel an 8, bei einer medianen Bewegung von +2,65 %.
Recherchestand: 19. Oktober 2026. US-Kurse sind NYSE-Schlusskurse bis zum 16. Oktober 2026; Taiwan-Kurse sind TWSE-Schlusskurse. Unternehmenszahlen stammen aus den Ergebnismitteilungen von TSMC, die bei der SEC als Form 6-K eingereicht wurden. Berechnungen und Szenarien sind getrennt von der Unternehmensprognose gekennzeichnet.
Der Q3-Gewinn von TSMC sprang um 69 %, der Umsatz erreichte einen Rekord, und das Management stellte ein weiteres starkes Quartal in Aussicht. Trotzdem gab die Aktie nach.
Der scheinbare Widerspruch lässt sich leichter verstehen, wenn Anleger drei Dinge trennen: Wachstum gegenüber dem Vorjahr, Leistung gegenüber den Erwartungen und den Preis, den der Markt für künftige Gewinne zu zahlen bereit ist.
Diese Seite erfüllt zwei Aufgaben. Erstens erklärt sie die Reaktion im Oktober 2026 Schritt für Schritt: was TSMC berichtete, wann welcher Markt handelte, wie groß die Überraschung tatsächlich war und was sich bei Margen, Prognose und Investitionen änderte. Zweitens führt sie eine dauerhafte Referenztabelle jeder Kursreaktion der TSMC-Aktie auf Quartalszahlen seit 2022, damit das jüngste Quartal am historischen Verlauf gemessen werden kann statt an einer Schlagzeile.
Das zentrale Ergebnis ist eindeutig: Die Zahlen stützen weiteres Geschäftswachstum, während der Kursrückgang eine weniger großzügige Marktbewertung, einen branchenweiten Ausverkauf bei Halbleitern und offene Fragen zur Rendite hoher Investitionen widerspiegelt. Es handelt sich um Daten und Analyse, nicht um eine Empfehlung: SimianX veröffentlicht kein Kursziel für TSMC.
Was hat TSMC für Q3 2026 berichtet?
TSMC meldete für das am 30. September 2026 beendete Quartal folgende Ergebnisse:
| Kennzahl | Ergebnis Q3 2026 |
|---|---|
| Umsatz | 1.494,24 Mrd. NT$ |
| Umsatz in US-Dollar | 46,72 Mrd. US-Dollar |
| Umsatzwachstum, Taiwan-Dollar | +50,9 % gegenüber Vorjahr |
| Umsatzwachstum, US-Dollar | +41,2 % gegenüber Vorjahr |
| Nettogewinn | 763,06 Mrd. NT$ |
| Wachstum des Nettogewinns | +68,7 % gegenüber Vorjahr |
| Verwässertes EPS je Stammaktie | 29,43 NT$ |
| Verwässertes EPS je ADR-Einheit | 4,60 US-Dollar |
| Bruttomarge | 66,4 % |
| Operative Marge | 58,7 % |
| Nettogewinnmarge | 51,1 % |
Der Umsatz stieg gegenüber dem Vorquartal um 17,6 % in Taiwan-Dollar (16,2 % in US-Dollar), der Nettogewinn um 8,0 %. Diese Zahlen stammen aus TSMCs offizieller Ergebnismitteilung, die auch als Form 6-K bei der SEC eingereicht wurde.
Die Währungsunterscheidung ist wichtig. Ein Umsatzplus von 50,9 % in Taiwan-Dollar und von 41,2 % in US-Dollar beschreiben dasselbe Geschäft, gemessen in unterschiedlichen Währungen. Anleger sollten beim Vergleich von Wachstumsraten durchgehend eine Währung verwenden.
TSMC hob zudem den Jahresausblick an: Das Management erwartet für 2026 nun ein Umsatzwachstum von rund 44 % in US-Dollar, nach „etwas mehr als 40 %“ im Juli, wie aus dem Transkript der Telefonkonferenz und von Focus Taiwan hervorgeht.
Die Gewinnschlagzeile war beeindruckend. Sie beantwortete aber eine rückblickende Frage: Um wie viel besser schnitt TSMC ab als ein Jahr zuvor? Ein Aktienkurs spiegelt auch wider, was Anleger bereits erwartet hatten und was sie nun für die nächsten Jahre erwarten.
Jede Kursreaktion auf TSMC-Quartalszahlen seit 2022
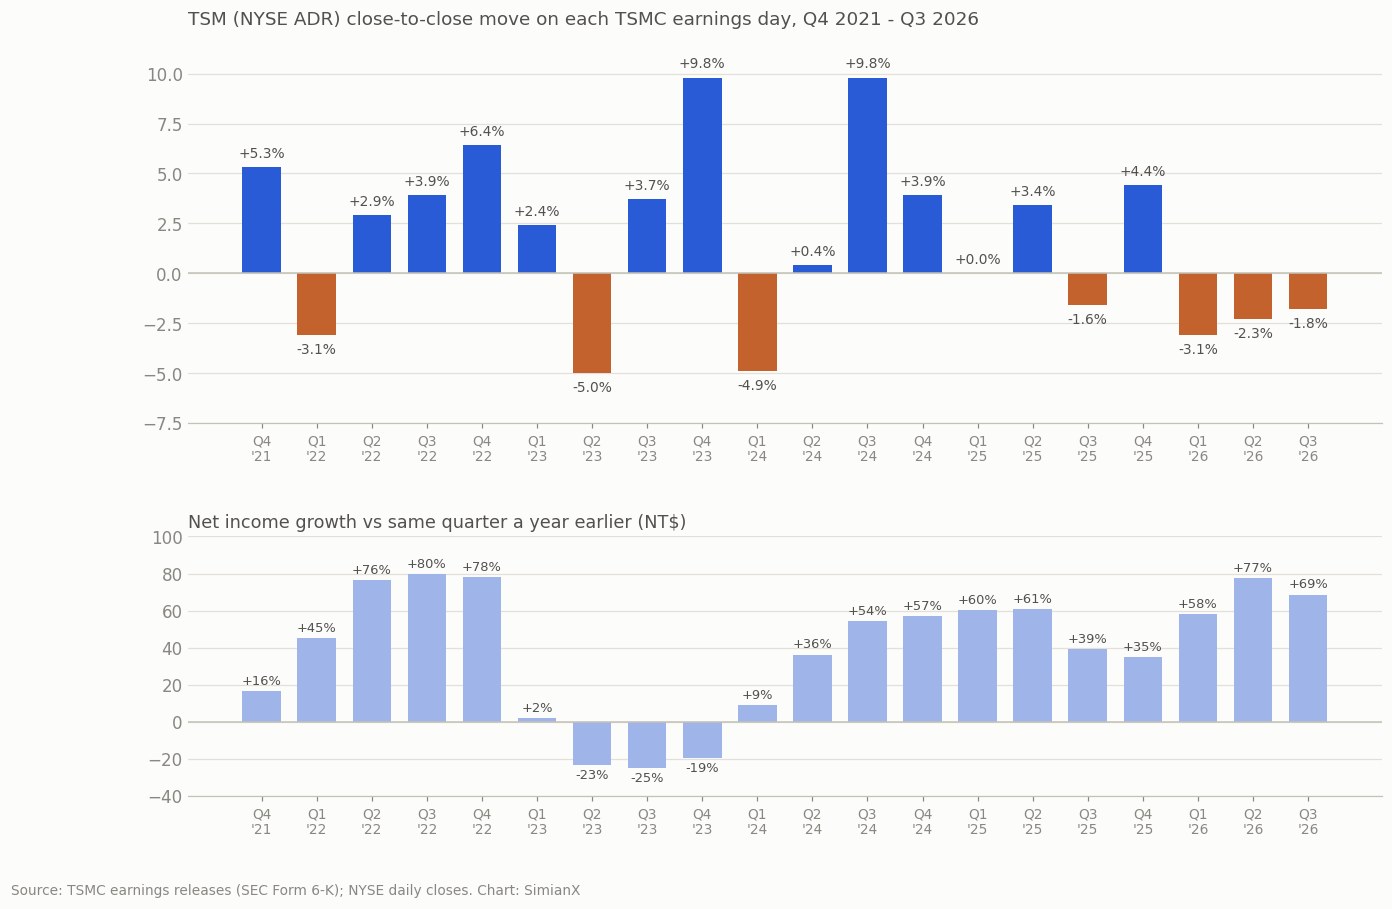
TSMC veröffentlicht seine Ergebnisse in Taipeh nach Börsenschluss in Taiwan, also mitten in der Nacht New Yorker Zeit. Der in den USA notierte ADR reagiert daher am Berichtstag selbst, die Aktien in Taiwan in der nächsten Handelssitzung in Taiwan. Die Tabelle misst den ADR vom Schlusskurs des Vortags bis zum Schluss des Berichtstags, die 5-Tage-Bewegung vom Vortagesschluss bis zur fünften Sitzung nach dem Bericht und die Stammaktie in Taiwan (2330) in der ersten Sitzung nach dem Bericht.
| Quartal | Berichtsdatum | Nettogewinn (Mrd. NT$) | Nettogewinn ggü. Vorjahr | Bruttomarge | EPS je ADR | TSM am Berichtstag | TSM 5 Tage | Taiwan (2330) nächste Sitzung |
|---|---|---|---|---|---|---|---|---|
| Q3 2026 | 15. Okt. 2026 | 763,06 | +68,7 % | 66,4 % | 4,60 $ | −1,8 % | k. A. | −0,8 % |
| Q2 2026 | 16. Juli 2026 | 706,56 | +77,4 % | 67,7 % | 4,31 $ | −2,3 % | −0,9 % | −7,3 % |
| Q1 2026 | 16. Apr. 2026 | 572,48 | +58,3 % | 66,2 % | 3,49 $ | −3,1 % | +2,0 % | −2,6 % |
| Q4 2025 | 15. Jan. 2026 | 505,74 | +35,0 % | 62,3 % | 3,14 $ | +4,4 % | +2,4 % | +3,0 % |
| Q3 2025 | 16. Okt. 2025 | 452,30 | +39,1 % | 59,5 % | 2,92 $ | −1,6 % | −4,6 % | −2,4 % |
| Q2 2025 | 17. Juli 2025 | 398,27 | +60,7 % | 58,6 % | 2,47 $ | +3,4 % | +1,7 % | +2,2 % |
| Q1 2025 | 17. Apr. 2025 | 361,56 | +60,3 % | 58,8 % | 2,12 $ | 0,0 % | +8,9 % | +0,4 % |
| Q4 2024 | 16. Jan. 2025 | 374,68 | +57,0 % | 59,0 % | 2,24 $ | +3,9 % | +7,3 % | +1,4 % |
| Q3 2024 | 17. Okt. 2024 | 325,26 | +54,2 % | 57,8 % | 1,94 $ | +9,8 % | +5,6 % | +4,8 % |
| Q2 2024 | 18. Juli 2024 | 247,85 | +36,3 % | 53,2 % | 1,48 $ | +0,4 % | −6,4 % | −3,5 % |
| Q1 2024 | 18. Apr. 2024 | 225,49 | +8,9 % | 53,1 % | 1,38 $ | −4,9 % | −1,8 % | −6,7 % |
| Q4 2023 | 18. Jan. 2024 | 238,71 | −19,3 % | 53,0 % | 1,44 $ | +9,8 % | +13,2 % | +6,5 % |
| Q3 2023 | 19. Okt. 2023 | 211,00 | −24,9 % | 54,3 % | 1,29 $ | +3,7 % | −2,4 % | +1,8 % |
| Q2 2023 | 20. Juli 2023 | 181,80 | −23,3 % | 54,1 % | 1,14 $ | −5,0 % | −3,6 % | −3,3 % |
| Q1 2023 | 20. Apr. 2023 | 206,99 | +2,1 % | 56,3 % | 1,31 $ | +2,4 % | −4,1 % | −0,4 % |
| Q4 2022 | 12. Jan. 2023 | 295,90 | +78,0 % | 62,2 % | 1,82 $ | +6,4 % | +11,3 % | +2,8 % |
| Q3 2022 | 13. Okt. 2022 | 280,87 | +79,7 % | 60,4 % | 1,79 $ | +3,9 % | −0,8 % | +4,3 % |
| Q2 2022 | 14. Juli 2022 | 237,03 | +76,4 % | 59,1 % | 1,55 $ | +2,9 % | +8,0 % | +3,7 % |
| Q1 2022 | 14. Apr. 2022 | 202,73 | +45,1 % | 55,6 % | 1,40 $ | −3,1 % | −5,7 % | −1,9 % |
| Q4 2021 | 13. Jan. 2022 | 166,23 | +16,4 % | 52,7 % | 1,15 $ | +5,3 % | −5,8 % | +1,7 % |
Die 5-Tage-Bewegung für Q3 2026 liegt noch nicht vor (die fünfte Sitzung nach dem Bericht ist der 22. Oktober 2026). Nettogewinn und EPS wie erstmals berichtet. Die ADR-Bewegung in Q1 2025 betrug +0,05 %.
Was die Tabelle zeigt
- 12 Mal hoch, 8 Mal runter. TSM stieg an 12 von 20 Berichtstagen. Die mediane Bewegung lag bei +2,65 %, die durchschnittliche absolute Bewegung bei 3,9 %.
- Gewinnwachstum sagt die Reaktion nicht voraus. Zwei der drei besten Tage fielen in Phasen schrumpfender Gewinne: Q4 2023 (Nettogewinn −19,3 %, Aktie +9,8 %) und Q3 2023 (−24,9 %, +3,7 %). Sechsmal fiel TSM an einem Berichtstag trotz wachsender Gewinne, darunter bei allen drei Berichten des Jahres 2026.
- Das Muster von 2026 ist neu. Q1, Q2 und Q3 2026 brachten ein Nettogewinnwachstum von 58,3 %, 77,4 % und 68,7 %, dennoch fiel der ADR um 3,1 %, 2,3 % und 1,8 %. Es ist die einzige Serie von drei Rückgängen am Berichtstag in Folge in der Tabelle.
- Taiwan bewegt sich oft stärker. Die Aktien in Taiwan fielen in der Sitzung nach dem Q2-2026-Bericht um 7,3 %, deutlich mehr als der ADR, weil sie zusätzlich die Telefonkonferenz und die US-Sitzung über Nacht verarbeiten.
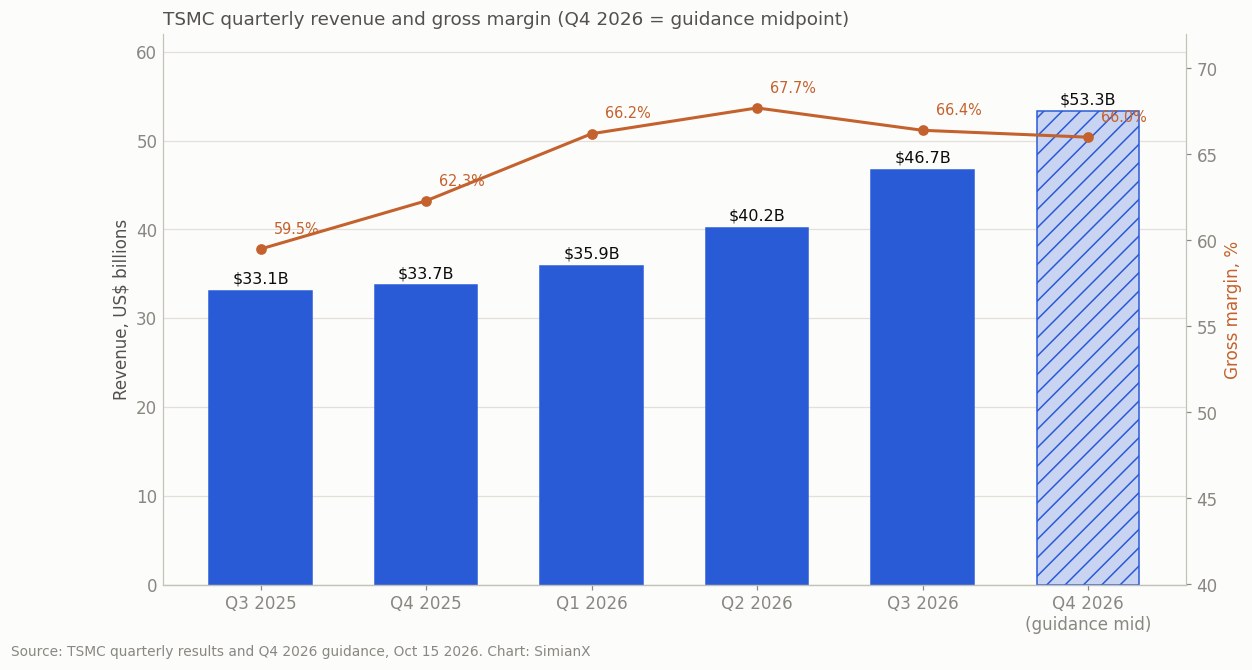
- Die Margen stiegen auf einen Rekord, bevor sie nachgaben. Die Bruttomarge kletterte von 52,7 % in Q4 2021 auf 67,7 % in Q2 2026 und gab dann mit dem Beginn des 2nm-Hochlaufs in Q3 2026 auf 66,4 % nach.
Dieselbe Auswertung für TSMCs größten Kunden finden Sie unter Nvidia-Aktie nach Quartalszahlen: jede Reaktion seit 2016.
Zuerst: Welche TSMC-Aktie fiel und wann?
TSMC wird als Stammaktie in Taiwan unter 2330 und als American Depositary Receipt in New York unter TSM gehandelt (ein ADR entspricht fünf Stammaktien).
Diese Märkte handeln zu unterschiedlichen Zeiten. Ihre Bewegungen zu einer einzigen „Reaktion auf die Zahlen“ zusammenzufassen, kann zu einer falschen Erklärung führen.
| Datum und Markt | Beobachtete Bewegung | Einordnung |
|---|---|---|
| 14. Oktober, US-ADR | Minus 3,40 % auf 430,00 $ | Die Verkäufe setzten vor der Ergebnisveröffentlichung ein |
| 15. Oktober, Stammaktie Taiwan | Minus 2,01 % auf 2.440 NT$ | Der reguläre Handel endete vor der Ergebniskonferenz |
| 15. Oktober, US-ADR | Minus 1,80 % auf 422,25 $ | Anleger konnten Zahlen und Konferenz bewerten |
| 16. Oktober, Stammaktie Taiwan | Minus 0,82 % auf 2.420 NT$ | Erste volle Sitzung in Taiwan nach den Zahlen |
| 16. Oktober, US-ADR | Weiteres Minus von 2,28 % auf 412,61 $ | Die Schwäche hielt während eines breiteren Halbleiter-Ausverkaufs an |
Die Sitzung in Taiwan wurde von Focus Taiwan dokumentiert.
Warum ist der Handelsplan in Taiwan wichtig?
Die reguläre Sitzung der Taiwan Stock Exchange endet um 13:30 Uhr. TSMCs Ergebniskonferenz am 15. Oktober begann um 14 Uhr Ortszeit Taiwan. Der Rückgang der Aktie in Taiwan während der regulären Sitzung am 15. Oktober lässt sich daher nicht auf Reaktionen auf Aussagen zurückführen, die erst in dieser Konferenz fielen. Diese Aussagen konnten den späteren Handel beeinflussen, einschließlich der US-ADR-Sitzung in derselben Nacht. Quellen: TWSE-Handelsregeln, TSMC-Seite zu den Quartalsergebnissen.
Das ist mehr als ein technisches Detail. Es zeigt, dass Verkaufsdruck schon bestand, bevor das Management über den Ausblick sprach. Bis zum Schluss am 14. Oktober war TSM bereits 11,5 % unter seinen Schlusskurs vom 5. Oktober von 485,80 $ gefallen.
Der zeitliche Ablauf stützt eine breitere Markterklärung. Er rechtfertigt nicht, jeden Rückgang als negatives Urteil über die Telefonkonferenz zu werten.
Grund eins: 69 % Gewinnplus waren nur eine Überraschung von 2,2 %
Anleger verwechseln oft die Wachstumsrate mit der Größe der Überraschung. Reuters berichtete vor der Veröffentlichung eine LSEG SmartEstimate von 746,3 Mrd. NT$ für den Quartalsgewinn. TSMC verdiente rund 763,1 Mrd. NT$. Quelle: Reuters-Bericht zu den Zahlen.
Die Berechnung lautet:
Gewinnüberraschung = tatsächlicher Gewinn ÷ erwarteter Gewinn − 1
Daraus ergibt sich eine Übererfüllung von rund 2,2 %.
Die beiden Vergleiche erzählen unterschiedliche Geschichten:
- Gegenüber dem Vorjahr: Der Gewinn stieg um fast 69 %.
- Gegenüber der veröffentlichten Schätzung: Der Gewinn übertraf die Erwartungen um rund 2,2 %.
Ein Unternehmen kann außergewöhnliches Wachstum liefern, ohne eine außergewöhnliche Überraschung zu liefern.
Ein Rechenbeispiel zur Veranschaulichung: Erwarten Anleger einen Gewinnanstieg von 10 $ auf 17 $, entspricht ein tatsächliches Ergebnis von 17,40 $ einem Jahreswachstum von 74 %, aber nur einer moderaten Übererfüllung. Ob die Aktie steigt, hängt zum Teil davon ab, was bereits eingepreist war.
TSMCs berichtetes Wachstum belegt also die Stärke des Geschäfts. Es beweist für sich genommen nicht, dass die Aktie vor der Veröffentlichung unterbewertet war.
Grund zwei: Ein Großteil der Umsatzstärke war bereits sichtbar
TSMC veröffentlicht monatliche Umsätze und gibt Anlegern damit vor den Quartalszahlen mehr Informationen als die meisten anderen Unternehmen.
Am 8. Oktober meldete TSMC einen Septemberumsatz von 511,86 Mrd. NT$, 54,6 % mehr als im Vorjahr. Zudem wurde ein Umsatz für Januar bis September von 3.898,73 Mrd. NT$ gemeldet. Quelle: TSMC-Umsatzbericht September.
Bis zum Berichtstag konnten Anleger den Großteil des Quartalsumsatzes in Taiwan-Dollar bereits selbst berechnen.
Damit verlagerte sich die Aufmerksamkeit auf Informationen, die noch unsicher waren:
- Profitabilität der Fertigung
- Steuer- und nicht operative Effekte
- Cash-Generierung
- Investitionsausgaben
- Die Prognose für das nächste Quartal
- Die Kosten der Expansion im Ausland
TSMCs Umsatz von 46,72 Mrd. US-Dollar lag rund 3,4 % über dem Mittelwert der vorherigen Prognose (44,6–45,8 Mrd. US-Dollar, Mittelwert 45,2 Mrd. US-Dollar) und rund 2,0 % über dem oberen Ende der Spanne. Quelle: TSMC-Mitteilung zu Q2 2026 mit Q3-Prognose.
Das sind positive Vergleiche. Die zuvor veröffentlichten Monatsumsätze verringerten jedoch die Überraschung in der Umsatzschlagzeile des Quartals.
Deshalb können „Rekordumsatz“ und „fallende Aktie“ nebeneinander bestehen. Der Markt reagiert am stärksten auf Informationen, die seine Erwartungen verändern.
Grund drei: Die Margen sanken gegenüber dem Vorquartal
Die Bruttomarge im dritten Quartal von 66,4 % lag unter den 67,7 % des zweiten Quartals.
TSMC führte den Rückgang um 1,3 Prozentpunkte vor allem auf die Margenverwässerung durch den Hochlauf des 2nm-Prozesses zurück. Die Bruttomarge blieb dennoch deutlich über den 59,5 % des Vorjahres. Quelle: TSMC-Seite zu den Ergebnissen Q3 2026.
Beide Beobachtungen zählen:
- Die Profitabilität im Jahresvergleich verbesserte sich deutlich.
- Die Profitabilität im Quartalsvergleich schwächte sich ab.
Es wäre falsch, das Quartal als breiten Margeneinbruch zu beschreiben. Es wäre aber auch unvollständig, den Rückgang gegenüber dem Vorquartal zu ignorieren.
Warum kann ein besserer Fertigungsprozess die Margen zunächst senken?
Ein neuer Prozess erfordert erhebliche Ausgaben, bevor er seine volle Effizienz erreicht.
Die frühe Produktion kann Folgendes mit sich bringen:
- Geringere Auslastung der Anlagen
- Längere Fertigungszyklen
- Zusätzlichen Engineering-Aufwand
- Arbeit an der Verbesserung der Ausbeute
- Neue Abschreibungen
- Höhere Kosten je verwertbarem Chip
Mit zunehmender Reife der Produktion kann ein Hersteller die Fixkosten auf mehr Output verteilen und die Zahl funktionsfähiger Chips je Wafer erhöhen.
Daraus ergeben sich für Anleger zwei plausible Deutungen.
Die optimistische Deutung lautet, dass die heutigen Kosten die Fertigungsführerschaft von morgen sichern. Die pessimistische Deutung lautet, dass häufige Technologiewechsel und eine teure globale Expansion immer mehr vom Nutzen des Umsatzwachstums aufzehren könnten.
Die nächsten Quartale werden helfen, diese Ausgänge zu unterscheiden.
Hat TSMCs Q4-Prognose enttäuscht?
Die Prognose war beim Umsatz stark und bei den Margen zurückhaltender.
| Kennzahl | Q3 tatsächlich | Q4-Prognose | Q4-Mittelwert |
|---|---|---|---|
| Umsatz | 46,72 Mrd. US-Dollar | 52,3–54,3 Mrd. US-Dollar | 53,3 Mrd. US-Dollar |
| Bruttomarge | 66,4 % | 65 %–67 % | 66,0 % |
| Operative Marge | 58,7 % | 56,5 %–58,5 % | 57,5 % |
Diese Zahlen stammen aus TSMCs Ergebnismitteilung und basieren auf einem Wechselkurs von 31,8 Taiwan-Dollar je US-Dollar.
Beim Mittelwert würde der Umsatz gegenüber dem Vorquartal um rund 14,1 % steigen, während die Bruttomarge um 0,4 Prozentpunkte sinken würde.
Diese Kombination kann Anleger enttäuschen, die sowohl schnelles Umsatzwachstum als auch weiter steigende Margen erwarten. Eine eindeutige Aussage, die Prognose habe „den Konsens verfehlt“, erfordert jedoch eine verlässliche, zeitgestempelte Konsensreihe. Die veröffentlichten Unternehmenszahlen allein belegen kein solches Verfehlen.
Eine niedrigere Marge bedeutet nicht zwingend weniger Gewinn
Mit den gemeldeten Umsatz- und Margenzahlen:
- Q3-Umsatz multipliziert mit der Bruttomarge ergibt rund 31,0 Mrd. US-Dollar Bruttogewinn.
- Q4-Mittelwert des Umsatzes multipliziert mit dem Mittelwert der Bruttomarge ergibt rund 35,2 Mrd. US-Dollar.
Diese veranschaulichende Rechnung deutet auf ein Wachstum des Bruttogewinns in Dollar von rund 13,4 % gegenüber dem Vorquartal hin, trotz des niedrigeren Margenprozentsatzes.
Das ist keine Prognose des Nettogewinns. Wechselkurse, Aufwendungen, Steuern und nicht operative Posten spielen ebenfalls eine Rolle.
Dennoch erklärt die Rechnung, warum der operative Ausblick konstruktiv blieb, auch während Anleger über die Profitabilität diskutierten.
Grund vier: Der Ausverkauf erfasste KI- und Halbleiteraktien insgesamt
Der Rückgang von TSMC fiel in eine breitere Neubewertung von Technologieaktien.
Am 15. Oktober fiel der ADR im Tagesverlauf um bis zu 5,3 % (auf 407,13 $), erholte sich dann aber und schloss 1,8 % tiefer. Reuters beschrieb einen anhaltenden Ausverkauf bei Technologie- und Chipaktien, getrieben von Sorgen über KI-Ausgaben und höhere Zinsen; der KI-Rechenzentrumsbetreiber CoreWeave fiel um weitere 1,8 % nach einem Minus von 15 % am Vortag. Quelle: Reuters-Bericht zu den globalen Märkten. Chipdesigner wie Nvidia werden auf Basis derselben Erwartungen an KI-Ausgaben gehandelt. Der iShares Semiconductor ETF (SOXX) fiel am 15. Oktober um 0,9 % und am 16. Oktober um 4,1 %, sodass sich TSM am 16. Oktober sogar besser hielt als der Chipsektor insgesamt.
Die Belege stützen den Schluss, dass die Lage der Branche zur Schwäche von TSMC beigetragen hat. Sie erlauben es nicht, jeder Ursache einen exakten Anteil am Kursrückgang zuzuordnen. Derselbe Mechanismus aus Zinsen und KI-Finanzierung trieb bereits die KI-Momentum-Auflösung 2026, und die vollständige Chronik der Einbrüche bei Chipaktien steht unter jeder SOX-Bärenmarkt bei Halbleitern.
Wie wirken sich höhere Zinsen auf ein Unternehmen mit hohen Gewinnen aus?
Höhere Zinsen können TSMC über zwei Kanäle treffen.
Erstens können Anleger künftige Cashflows mit einem höheren Satz abzinsen, was den Barwert des Unternehmens senkt.
Zweitens wird die Finanzierung für Kunden teurer, die Rechenzentren bauen und Recheninfrastruktur kaufen. Das kann Zeitpunkt oder Umfang ihrer Investitionspläne verändern.
TSMC kann also profitabel bleiben, während sein Bewertungsmultiplikator schrumpft und Anleger bei der nachgelagerten Nachfrage vorsichtiger werden.
Eine starke Bilanz bietet Schutz, kann aber Veränderungen der Marktbewertung nicht verhindern.
Grund fünf: Anleger prüfen die Rendite hoher Investitionsausgaben
TSMC hielt sein Investitionsbudget für 2026 bei 60–64 Mrd. US-Dollar.
Das ist eine große Verpflichtung, aber es war keine neue Erhöhung bei der Ergebnisvorlage im Oktober: Das Management „bekräftigte“ die Spanne in der Telefonkonferenz, und Focus Taiwan meldete das Budget als unverändert. Das Management fügte hinzu, dass die Investitionen für 2026–2028 voraussichtlich deutlich höher ausfallen werden als in den drei Jahren davor.
Das korrigiert eine verbreitete Deutung des Ausverkaufs: Anleger bewerteten eine hohe Ausgabenverpflichtung und reagierten nicht auf eine im Oktober neu angekündigte Budgeterhöhung.
Was bedeutet das Budget für Q4?
TSMCs Abschluss weist für die ersten neun Monate Investitionsausgaben von rund 40,64 Mrd. US-Dollar aus. Zieht man diesen Betrag vom Jahresbudget ab, ergeben sich für Q4 rund 19,36–23,36 Mrd. US-Dollar, falls das Unternehmen innerhalb der Spanne abschließt. Das ist Arithmetik auf Basis des Managementbudgets, keine eigene Quartalsprognose. Quelle: TSMC-Finanzbericht Q3 2026.
Ein ausgabenstarkes Quartal kann den freien Cashflow senken, auch wenn Umsatz und Gewinn steigen.
Die längerfristige Frage ist, ob neue Anlagen und Fabriken Renditen über ihren Kapitalkosten erzielen. Eine Halbleiterfabrik schafft Wert, wenn Kundennachfrage, Preise und Auslastung ihre Bau- und Betriebskosten ausgleichen. Umsatzwachstum allein beweist nicht, dass jedes Expansionsprojekt das erreicht. Dieselbe Frage betrifft den gesamten KI-Ausbau; siehe KI-Investitionen 2026: 96 % des Cashflows der Techriesen.
Fabriken im Ausland werfen eine dauerhafte Kostenfrage auf
Das Management schätzt, dass die Fabriken im Ausland die Bruttomarge 2026 um eher 2 Prozentpunkte verwässern, wobei sich die Verwässerung in den nächsten Jahren auf 3 bis 4 Prozentpunkte ausweiten dürfte.
In der Frage-und-Antwort-Runde bestätigte das Management, dass sich die Spanne von 3 bis 4 Punkten auf die nächsten Jahre bezieht. Anleger sollten sie nicht als präzise neue Prognose allein für 2027 darstellen.
Das Management sagte zudem, dass eine mögliche Expansion in Texas sowie Gespräche mit einem Kunden über dessen geplante Terafab-Kapazität weiterhin diskutiert würden. Es handelte sich um sondierende Gespräche, nicht um ein abgeschlossenes Projekt mit offengelegten Kennzahlen. Quelle: Transkript der TSMC-Telefonkonferenz.
Fertigung im Ausland kann den Kundenzugang und die geografische Widerstandsfähigkeit verbessern. Sie kann aber auch Arbeits-, Bau- und Betriebskosten erhöhen.
Daraus ergibt sich ein Zielkonflikt: Ein geografisch breiter aufgestelltes Unternehmen verdient womöglich einen geringeren Risikoabschlag, während eine teurere Produktionsbasis die Margen schmälern kann. Anleger müssen beides abwägen, wenn sie eine Bewertung wählen.
Zeigt das Quartal, dass die KI-Nachfrage nachlässt?
Die Ergebnisse liefern kaum Hinweise auf einen unmittelbaren Einbruch der Nachfrage nach TSMCs fortschrittlicher Fertigung.
Präsentation und Managementbericht des Unternehmens zeigten:
- High-Performance-Computing machte 68 % des Umsatzes aus.
- Smartphones machten 21 % aus.
- Fortschrittliche Prozesse bei 7nm und darunter machten 79 % des Wafer-Umsatzes aus.
- Der 2nm-Prozess trug 8 % zum Wafer-Umsatz bei.
- Der 3nm-Prozess trug 33 % bei.
Diese Kennzahlen haben unterschiedliche Bezugsgrößen: Plattformumsatz und Wafer-Umsatz sind nicht austauschbar. Quelle: TSMC-Präsentation Q3 2026.
HPC ist mehr als KI
High-Performance-Computing umfasst mehr als KI-Beschleuniger. Anleger sollten nicht den gesamten HPC-Umsatz als „KI-Umsatz“ bezeichnen. Der wachsende HPC-Anteil zeigt dennoch, dass sich TSMCs Geschäft zu Rechenanwendungen mit anspruchsvollen Fertigungsanforderungen verschoben hat. In der Telefonkonferenz sagte das Management, die Nachfrage nach KI-Beschleunigern weite sich auf agentische KI-Arbeitslasten aus, einschließlich CPUs und Netzwerkchips.
Die Sorge ist eher vorausschauend: Werden KI-Kunden weiterhin genug wirtschaftlichen Wert erzeugen, um ihre Ausgabenpläne aufrechtzuerhalten?
Chipbestellungen können stark bleiben, bevor sich die Infrastrukturausgaben verlangsamen. Anleger beobachten daher mehrere Ebenen der Wertschöpfungskette:
| Ebene | Zu prüfende Belege |
|---|---|
| Halbleiterfertigung | Auslastung, Wafer-Nachfrage, Ausbeute und Preise |
| Hardwaresysteme | Serverauslieferungen und Umwandlung von Aufträgen |
| Cloud-Infrastruktur | Kapazitätsauslastung und Finanzierungskosten |
| KI-Dienste | Umsatz, Kundenbindung und Cash-Generierung |
| Einsatz in Unternehmen | Produktivitätsgewinne und Zahlungsbereitschaft |
Schwäche auf einer Ebene entwertet die anderen nicht automatisch. Sie kann aber die Erwartungen an die künftige Nachfrage verändern. Die Speicherseite derselben Kette behandeln unsere SK-Hynix-Analyse und der Kursverlauf der Samsung-Electronics-Aktie.
Warum der 2nm-Hochlauf die Investmentthese dennoch stützt
TSMCs 2nm-Technologie nutzt Nanosheet-Transistoren und zielt auf Verbesserungen bei Leistung, Stromverbrauch und Dichte. Das Unternehmen positioniert sie sowohl für Smartphones als auch für High-Performance-Computing. Quelle: TSMC-Überblick zur 2nm-Technologie.
Für Kunden, die durch Strom, Kühlung und Chipfläche begrenzt sind, können Fertigungsverbesserungen einen wirtschaftlichen Wert über den Waferpreis hinaus haben. Ein effizienterer Chip kann die Betriebskosten eines ganzen Systems senken. Das verschafft einem führenden Hersteller potenzielle Preissetzungsmacht, ein Grund, warum Nvidia TSMC immer noch nicht ersetzen kann.
Anleger sollten jedoch die tatsächlich erzielte Wirtschaftlichkeit prüfen:
- Setzen Kunden den Prozess in großem Umfang ein?
- Verbessert sich die Ausbeute?
- Decken die Preise die zusätzlichen Fertigungskosten?
- Erzielt der Prozess nach Abschreibungen eine attraktive Rendite?
- Kann das Advanced Packaging mit der Waferproduktion Schritt halten?
Technologieführerschaft ist am wertvollsten, wenn sie sich in verlässliche Produktion und Barrenditen übersetzt.
Was sagt der Cashflow über die Qualität der Gewinne?
Die Cashflow-Daten bilden ein wichtiges Gegengewicht zu den Sorgen über die Investitionsausgaben.
Für Q3 meldete TSMC ungefähr:
| Cashflow-Kennzahl | Mrd. NT$ |
|---|---|
| Operativer Cashflow | 919,77 |
| Investitionsausgaben | 443,21 |
| Freier Cashflow | 476,56 |
Der freie Cashflow stieg von 287,36 Mrd. NT$ in Q2. Der Managementbericht wies zudem 2.985,40 Mrd. NT$ an Nettoliquiditätsreserven aus (liquide Mittel und marktgängige Wertpapiere abzüglich verzinslicher Schulden). Quelle: TSMC-Managementbericht Q3 2026.
Diese Zahlen stützen die Ansicht, dass TSMCs Expansion auf erheblichen selbst erwirtschafteten Mitteln und finanziellen Ressourcen beruht.
Zwei Vorbehalte bleiben.
Erstens schwankt der vierteljährliche Cashflow mit Steuern, Working Capital und Zahlungen für Anlagen. Ein starkes Quartal sollte nicht ohne Anpassung mit vier multipliziert werden.
Zweitens enthielt der Anstieg der gesamten Barmittel weitere Zuflüsse aus Investitionstätigkeit im Zusammenhang mit US-Investitionssteuergutschriften. Der gesamte Anstieg der Barmittel sollte nicht als wiederkehrender operativer freier Cashflow beschrieben werden.
Für Anleger ist der sinnvolle Test eine nachhaltige Cash-Generierung nach Investitionsausgaben über mehrere Quartale.
Das ist auch eine gute Aufgabe für einen Research-Workflow in SimianX AI: Gewinne, Cash-Generierung und Investitionsbedarf vergleichen und die zugrunde liegenden Zahlen dann mit den Unternehmensberichten abgleichen.
Ist die TSMC-Aktie nach dem Rückgang günstig?
Der Rücksetzer hat den Einstiegspreis verbessert. Ob er ein Schnäppchen geschaffen hat, hängt von den künftigen Gewinnen und dem Multiplikator ab, den Anleger für angemessen halten.
TSM schloss am 16. Oktober bei 412,61 $, rund 15,1 % unter dem Schlusskurs vom 5. Oktober von 485,80 $. Das ist ein Vergleich zweier datierter Schlusskurse, keine Aussage über das Allzeithoch der Aktie.
Hochgerechnet auf das Jahr ergeben die gemeldeten Q3-Gewinne je ADR von 4,60 $ einen Wert von 18,40 $.
Bei 412,61 $ notiert die Aktie beim rund 22,4-Fachen dieses annualisierten Quartalsgewinns.
Das ist weder ein KGV auf Basis der letzten zwölf Monate noch ein Konsens-Forward-KGV. Es ist ein vereinfachter Referenzpunkt mit erheblichen Einschränkungen:
- Ein Quartal steht möglicherweise nicht für ein ganzes Jahr.
- Die Währungsumrechnung kann die ADR-Gewinne verändern.
- Die Margen können sich verbessern oder verschlechtern.
- Steuern und nicht operative Posten schwanken.
- Auf Investitionen folgen neue Abschreibungen.
Eine veranschaulichende Bewertungsmatrix
Die folgende Tabelle verwendet hypothetische Jahresgewinne je ADR und angenommene KGV-Multiplikatoren. Es sind analytische Eingaben, keine Unternehmensprognosen oder Kursziele.
| Annahme Jahres-EPS je ADR | KGV 18× | KGV 22× | KGV 26× |
|---|---|---|---|
| 17 $ | 306 $ | 374 $ | 442 $ |
| 20 $ | 360 $ | 440 $ | 520 $ |
| 23 $ | 414 $ | 506 $ | 598 $ |
Die Tabelle zeigt, warum starkes Gewinnwachstum keine starken Anlagerenditen garantiert.
Steigen die Gewinne um 20 %, fällt der Bewertungsmultiplikator aber vom 25-Fachen auf das 20-Fache, sinkt der rechnerische Aktienkurs um rund 4 %.
Gewinnwachstum und Bewertungsänderungen wirken zusammen. Anleger brauchen zu beidem eine begründete Einschätzung.
Was sind die Bull- und Bear-Szenarien nach Q3?
Das Bull-Szenario
Das optimistische Argument lautet, dass TSMC ein unverzichtbarer Zulieferer für einen wachsenden Rechenmarkt bleibt, während neue Produktionsinvestitionen seine Fähigkeit stärken, Kunden zu bedienen.
Nach dieser Lesart:
- Bleibt fortschrittliche Fertigung schwer nachzubilden.
- Unterstützen neue Prozesse die Leistungs- und Energieanforderungen der Kunden.
- Sinken die Anlaufkosten, wenn die Ausbeute reift.
- Verwandelt zusätzlicher Output Nachfrage in Umsatz.
- Finanziert eine starke Cash-Generierung die Expansion.
- Verbessert ein niedrigerer Aktienkurs die erwarteten Renditen.
Diese These erfordert nicht, dass jedes KI-Anwendungsunternehmen erfolgreich ist. Sie erfordert einen ausreichend großen und dauerhaften Markt für fortschrittliche Chips.
Das Bear-Szenario
Das pessimistische Argument konzentriert sich auf das Verhältnis zwischen Nachfrageerwartungen und Fertigungszusagen.
Nach dieser Lesart:
- Könnten Kunden ihre Ausgaben nach einem rasanten Ausbau drosseln.
- Erhöht die Produktion im Ausland die strukturellen Kosten.
- Erhöhen neue Anlagen die Abschreibungen.
- Könnte sich eine hohe Auslastung als schwer haltbar erweisen.
- Verleiten hohe aktuelle Gewinne Anleger dazu, die normalisierte Profitabilität zu überschätzen.
- Halten höhere Renditeanforderungen die Bewertungsmultiplikatoren unter Druck.
TSMC könnte technologisch stark bleiben und Aktionären bei einem teuren Einstiegspreis dennoch enttäuschende Renditen bescheren.
Ein Szenario-Rahmen
| Szenario | Geschäftliches Ergebnis | Belege, die es stützen würden |
|---|---|---|
| Bull | Starke Nachfrage und effizientere Fertigung führen zu dauerhaftem Cash-Wachstum | Bessere Ausbeute, gesunde Auslastung und starke Cash-Umwandlung |
| Basis | Der Umsatz wächst, während Investitionen und Auslandskosten Margengewinne begrenzen | Solide Umsätze bei ungleichmäßigem vierteljährlichem freiem Cashflow |
| Bear | Kundenausgaben verlangsamen sich, während neue Kapazitäten und Abschreibungen anfallen | Schwächere Auslastung, steigende Lagerbestände und sinkende Gewinnschätzungen |
Diese Szenarien ordnen die Unsicherheit. Sie liefern für sich genommen keine verlässlichen Wahrscheinlichkeiten.
Worauf sollten Anleger als Nächstes achten?
Ein sinnvoller Beobachtungsplan konzentriert sich auf eine kleine Gruppe von Indikatoren.
- Monatsumsatz: Das laufende Quartal mit der Unternehmensprognose in einheitlicher Währung vergleichen. TSMC veröffentlicht den Oktoberumsatz um den 10. November.
- Bruttomarge: Prüfen, ob sich die Kosten des neuen Prozesses mit reifender Produktion stabilisieren.
- Operative Marge: Prüfen, ob das Umsatzwachstum den Anstieg der Forschungs- und sonstigen Betriebskosten deckt.
- Investitionsausgaben: Die Ausgaben gegen das Jahresbudget und das Budget für 2027 verfolgen, das mit den Q4-Zahlen im Januar erwartet wird.
- Freier Cashflow: Mehrere Quartale statt eines günstigen Zeitraums betrachten.
- Kundeninvestitionen: Den tatsächlichen Ausbau und die Auslastung der Infrastruktur neben angekündigten Ausgabenzusagen beobachten.
- Wirtschaftlichkeit im Ausland: Nach Belegen suchen, dass Produktivität und Preise höhere regionale Kosten ausgleichen.
- Lagerbestände und Forderungen: Steigende Bestände können im Vergleich zum Umsatzwachstum frühe Warnsignale liefern.
- Gewinnrevisionen: Prüfen, ob Analystenschätzungen nach der Veröffentlichung steigen, stabil bleiben oder fallen.
- Relative Kursentwicklung: TSM mit Halbleiter-Benchmarks vergleichen, um Unternehmensschwäche von Branchendruck zu unterscheiden.
Die Deutung hängt davon ab, wie diese Indikatoren zusammenwirken.
Eine fallende Aktie bei stabilen oder steigenden Gewinnschätzungen kann auf eine Bewertungskompression hindeuten. Eine fallende Aktie bei schwächerer Auslastung und wiederholten Gewinnkürzungen deutet auf eine ernstere operative Veränderung hin.
Sollten Anleger TSMC nach den Zahlen kaufen?
Das Quartal stärkt die Argumente dafür, TSMC als langfristige Beteiligung zu prüfen. Es begründet keine automatische Kaufgelegenheit zu jedem Preis.
Für bestehende Aktionäre ist die wichtige Frage, ob sich die Gründe für das Investment geändert haben. Ein Rückgang, der teilweise auf die Branchenlage zurückgeht, ist etwas anderes als Belege dafür, dass sich Fertigungsführerschaft oder Kundennachfrage verschlechtert haben.
Für neue Anleger lautet die Frage, ob ein vorsichtiges Gewinn- und Bewertungsmodell eine angemessene Rendite bietet.
Ein praktischer Entscheidungsprozess:
- Einen realistischen Anlagehorizont wählen.
- Gewinne unter mehreren Geschäftsbedingungen schätzen.
- Eine Spanne von Bewertungsmultiplikatoren anwenden.
- Taiwan-, Währungs- und Branchenzyklusrisiken einbeziehen.
- Entscheiden, wie viel Unsicherheit der Kaufpreis ausgleicht.
- Die These überprüfen, sobald neue operative Belege vorliegen.
Gestaffelte Käufe können die Abhängigkeit von einem einzigen Einstiegszeitpunkt verringern, schützen aber nicht vor einer falschen Geschäftsthese.
Die nützlichste Disziplin besteht darin, aufzuschreiben, was die Anlageentscheidung ändern würde. Dazu könnten eine anhaltende Margenverschlechterung, schwächere Kundeninvestitionen oder eine Bewertung gehören, die bereits einen ungewöhnlich günstigen Ausgang unterstellt.
FAQ: Warum fiel die TSMC-Aktie nach den Q3-Zahlen?
Warum fiel die TSMC-Aktie trotz 69 % Gewinnplus?
Die Wachstumsrate verglich den Gewinn mit dem Vorjahr, während die Übererfüllung gegenüber der veröffentlichten Gewinnschätzung rund 2,2 % betrug. Die Aktie litt zudem unter einem breiteren Ausverkauf bei Halbleitern, Bewertungsdruck und Fragen zu den Fertigungskosten. TSM schloss am 15. Oktober 1,8 % und am 16. Oktober 2,3 % tiefer.
Wie reagiert TSM üblicherweise auf Quartalszahlen?
Über die 20 Berichte von Januar 2022 bis Oktober 2026 stieg der ADR an 12 Berichtstagen und fiel an 8, bei einer medianen Bewegung von +2,65 % und einer durchschnittlichen absoluten Bewegung von 3,9 %. Die besten Tage brachten +9,8 % (Q4 2023 und Q3 2024), der schlechteste −5,0 % (Q2 2023). Auf die letzten drei Berichte, alle aus dem Jahr 2026, folgten Rückgänge.
Hat TSMC seine Umsatzprognose für Q3 verfehlt?
Nein. Der gemeldete Umsatz von 46,72 Mrd. US-Dollar lag über dem oberen Ende der Unternehmensprognose von 44,6–45,8 Mrd. US-Dollar. Die monatlichen Umsatzmeldungen hatten Anlegern bereits vor den Zahlen einen guten Einblick in das Quartal gegeben.
Hat TSMC die Investitionsausgaben im Oktober erneut erhöht?
Nein. Das Management bekräftigte seine Spanne für 2026 von 60–64 Mrd. US-Dollar. Höhe und künftige Rendite dieses Budgets blieben auch ohne neue Erhöhung wichtige Fragen.
Bedeutet der Margenrückgang, dass TSMC seine Wettbewerbsposition verliert?
Der Rückgang gegenüber dem Vorquartal wurde vor allem dem 2nm-Hochlauf zugeschrieben, zusätzlich belasteten die Fabriken im Ausland. Anleger brauchen spätere Belege zu Ausbeute, Auslastung und Preisen, bevor sie auf dauerhaften Wettbewerbsschaden schließen.
Wann berichtet TSMC das nächste Mal?
TSMC legt die Zahlen für das vierte Quartal 2026 Mitte Januar 2027 vor; das genaue Datum bestätigt das Unternehmen in seinem Investor-Relations-Kalender. Zuvor erscheinen die Monatsumsätze für Oktober, November und Dezember, jeweils um den 10. des Folgemonats.
Ist der Rückgang nach den Zahlen eine Kaufgelegenheit?
Möglicherweise, wenn vorsichtige Gewinnannahmen beim Kaufpreis eine attraktive Rendite ergeben. Ein niedrigerer Preis hilft, doch Anleger müssen weiterhin Kapitalintensität, Ausgabenzyklen der Kunden und geopolitische Risiken berücksichtigen.
Fazit: Starke Zahlen trafen auf einen anspruchsvolleren Markt
TSMCs Q3-Bericht zeigte erhebliches Wachstum und eine starke Cash-Generierung. Der Kursrückgang spiegelte andere Fragen wider: wie viel Wachstum bereits erwartet war, was neue Fertigungskapazitäten kosten werden und welche Bewertung künftige Gewinne verdienen.
Der zeitliche Ablauf ist entscheidend. Die Verkäufe begannen vor der Ergebnisveröffentlichung, und die reguläre Sitzung in Taiwan am 15. Oktober endete vor der Konferenz. Der US-ADR handelte die Zahlen dann während eines breiteren Rückzugs bei Halbleitern.
Auch die Finanzdetails widersetzen sich einer einfachen negativen Erklärung. Der Umsatz übertraf die Prognose, der Jahresausblick wurde angehoben, und die Umsatzprognose für das nächste Quartal deutete auf weiteres Wachstum hin. Die Margen gaben nach, doch ein niedrigerer Margenprozentsatz kann mit höheren Gewinnen in Dollar einhergehen. Die Investitionen blieben hoch, doch das Jahresbudget wurde bekräftigt statt erhöht.
Die 20-Quartals-Tabelle rückt die Reaktion ins Verhältnis: Ein Rückgang um 1,8 % ist kleiner als TSMs durchschnittliche Bewegung an Berichtstagen, und die Aktie ist auch schon nach starken Quartalen gefallen. Für Anleger hängt die Chance vom Verhältnis zwischen künftigen Barerträgen und dem heute gezahlten Preis ab.
Sie können im SimianX Live-Analyseraum eine Live-KI-Analyse von TSM mit mehreren Modellen starten, die Fundamentaldaten auf der TSM-Aktienseite prüfen oder weitere Referenztabellen in der SimianX Story-Bibliothek durchsuchen.
So wird diese Seite aktualisiert: Nach jedem TSMC-Quartalsbericht (Mitte Januar, April, Juli und Oktober) wird oben in der Reaktionstabelle eine neue Zeile ergänzt und die Statistik neu berechnet. Zuletzt aktualisiert am 19. Oktober 2026; nächste Aktualisierung nach dem Bericht zu Q4 2026 im Januar 2027.
Verwandte Artikel
- TSMC-Aktie 2026: Warum Nvidia seine Fab nicht ersetzen kann
- Nvidia-Aktie nach Quartalszahlen: jede Reaktion seit 2016
- Halbleiter-Crash: Jeder SOX-Bärenmarkt von 1995 bis 2026
- KI-Momentum-Auflösung 2026: Warum Halbleiteraktien fallen
- KI-Ausgaben Explodieren: TSMC Bestätigt Nvidia-Nachfrage
- SK Hynix Aktie +8 %: Ist der KI-Superzyklus wirklich echt?
- Samsung Aktie 2026: Kursverlauf, Gewinne und Prognose
- KOSPI-Crash 2026: Alle Börsencrashs Südkoreas im Vergleich
- KI-Investitionen 2026: 96 % des Cashflows der Techriesen
- Weitere Referenztabellen im Themenbereich Marktgeschichte
Quellen
- TSMC — Ergebnismitteilung Q3 2026 (15. Oktober 2026)
- SEC EDGAR — TSMC Form 6-K, Ergebnisse Q3 2026 (15. Oktober 2026)
- SEC EDGAR — TSMC Form 6-K, Ergebnisse Q2 2026 und Q3-Prognose (16. Juli 2026)
- SEC EDGAR — TSMC-Einreichungsverzeichnis (alle Quartalsmitteilungen seit 2022)
- TSMC — Ergebnisse, Prognose und Dokumente zu Q3 2026
- TSMC — Finanzbericht Q3 2026
- TSMC — Managementbericht Q3 2026
- TSMC — Präsentation Q3 2026
- TSMC — Transkript der Telefonkonferenz Q3 2026
- TSMC — Umsatzbericht September 2026 (8. Oktober 2026)
- TSMC — Überblick zur 2nm-Technologie
- TWSE — Regeln zu den Handelszeiten
- Reuters via Investing.com — Q3-Gewinn im Vergleich zur LSEG SmartEstimate (15. Oktober 2026)
- Reuters via MarketScreener — Ausverkauf bei Technologie- und Chipaktien am 15. Oktober (15. Oktober 2026)
- Focus Taiwan — Börsensitzung in Taiwan am 15. Oktober
- Focus Taiwan — Umsatzausblick und unverändertes Investitionsbudget