
 Von Muke
Warum Alphabet trotz verdoppeltem Google-Cloud-Umsatz fiel: Der Cashflow zählt
Alphabets freier Cashflow sank im dritten Quartal 2026 auf −9.065 Milliarden US-Dollar, obwohl der Umsatz von Google Cloud um 103% wuchs. Das Unternehmen erwirtschaftete 42.290 Milliarden operativen Cashflow und gab 51.355 Milliarden für den Erwerb von Sachanlagen aus. Der kommerzielle Fortschritt von Cloud ist real; der unmittelbar dafür benötigte Mitteleinsatz wächst schneller als der Mittelzufluss des Konzerns.
Diese Unterscheidung erklärt mehr als die verfehlte Gewinnerwartung. Cloud kann Alphabets operatives Geschäft stärken, während Infrastruktur, Vorräte, gemeinsame Forschung und Finanzierung den Mittelrückfluss an Stammaktionäre verzögern. Ein niedrigerer Aktienkurs verbessert das Potenzial einer Anlage nur, wenn die künftige Wirtschaftlichkeit den Einstiegspreis rechtfertigt.
Diese Analyse nutzt Alphabets offizielle Quartalsmitteilungen und die Ergebniskonferenz vom 28. Oktober. Die Finanztabellen zeigen Milliarden US-Dollar, sofern nicht anders angegeben. Um das Format der Quelldaten beizubehalten, verwenden die Zahlen einen Punkt als Dezimaltrennzeichen. Berechnungen behalten die Präzision der Quellen bei; ausgewiesene Prozentsätze sind gerundet. Die veranschaulichenden Cashflow-Szenarien sind Annahmen, keine Prognosen des Managements.
Alphabet-Ergebnisse im dritten Quartal 2026: die kurze Antwort
Die offizielle Mitteilung zum dritten Quartal zeigt steigenden Umsatz und operativen Gewinn bei schwächerer Umwandlung in Zahlungsmittel.
| Kennzahl | Q3 2025 | Q3 2026 |
|---|---|---|
| Konzernumsatz | $102.346 | $127.577 |
| Google-Cloud-Umsatz | $15.157 | $30.709 |
| Operatives Konzernergebnis | $31.228 | $40.576 |
| Verwässertes Ergebnis je Stammaktie in USD | $2.87 | $2.12 |
| Freier Cashflow | $24.461 | −$9.065 |
Cloud lieferte rund 61.6% des zusätzlichen Konzernumsatzes: Sein Zuwachs von 15.552 Milliarden geteilt durch Alphabets Anstieg um 25.231 Milliarden. Es ist ein bedeutender Wachstumsmotor, kein kleines Experiment. Anleger halten jedoch Anteile am gesamten Konzern, dessen Cashflow die Infrastruktur und Forschung für mehrere Produkte finanzieren muss.
Associated Press meldete einen Umsatz unter der dort zitierten FactSet-Schätzung von 127.97 Milliarden US-Dollar und ein Ergebnis je Aktie unter den erwarteten etwa 3.01 US-Dollar. Das sind Schätzungen eines bestimmten Anbieters. Die gemeldeten 2.12 US-Dollar je Aktie und eine unten erläuterte rein rechnerisch angepasste Zahl sind keine austauschbaren Konsensgrößen.
Die GOOGL-Marktaufnahme zeigte einen regulären Schlusskurs von 324.89 US-Dollar am 28. Oktober sowie einen nachbörslichen Kurs von 292.50 US-Dollar um 19:59 Uhr EDT, also 9.97% unter diesem Schlusskurs. Dieser zeitlich bestimmte nachbörsliche Kurs beschreibt die erste Reaktion; er ist keine Schlusskursrendite des regulären Handels am 29. Oktober.
Alphabets freier Cashflow nach Quartalen: die Trendwende einordnen
Alphabet definiert seinen freien Cashflow außerhalb der GAAP als operativen Cashflow abzüglich des Erwerbs von Sachanlagen. Nicht sämtliche Investitions- oder Finanzierungsauszahlungen werden abgezogen. Übernahmen, Käufe von Finanzanlagen, Dividenden und Tilgungen sind gesondert zu behandeln.
Die Mitteilung zum vierten Quartal 2025, die zum ersten Quartal 2026 und spätere Veröffentlichungen liefern diese Quartalshistorie. Jede Zeile steht für ein einzelnes Quartal.
| Quartal | Operativer Cashflow | Ausgezahlte Sachinvestitionen | Freier Cashflow | Capex / operativer Cashflow |
|---|---|---|---|---|
| Q1 2025 | $36.150 | $17.197 | $18.953 | 47.6% |
| Q2 2025 | $27.747 | $22.446 | $5.301 | 80.9% |
| Q3 2025 | $48.414 | $23.953 | $24.461 | 49.5% |
| Q4 2025 | $52.402 | $27.851 | $24.551 | 53.1% |
| Q1 2026 | $45.790 | $35.674 | $10.116 | 77.9% |
| Q2 2026 | $39.069 | $44.924 | −$5.855 | 115.0% |
| Q3 2026 | $42.290 | $51.355 | −$9.065 | 121.4% |
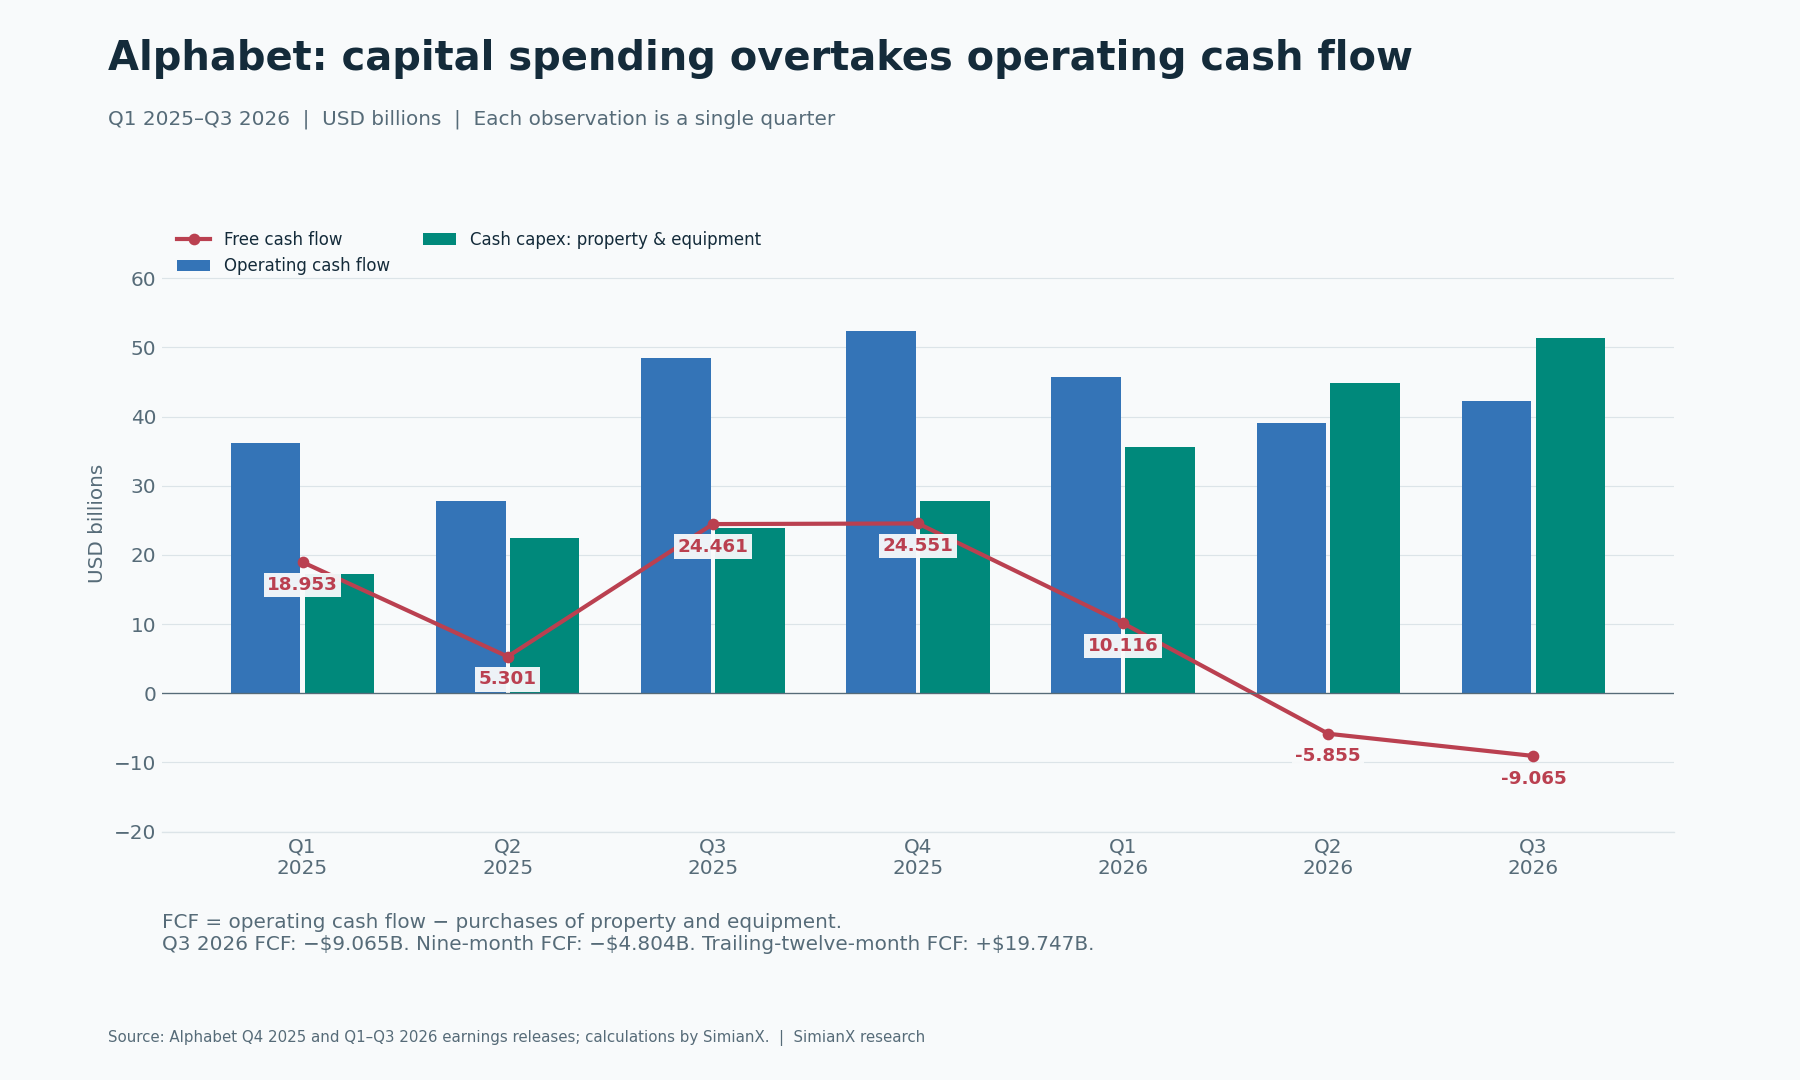
Die Verschlechterung geht über ein einzelnes schwaches Quartal hinaus. Die Investitionen stiegen in jedem Quartal dieser Reihe, während die operative Mittelgenerierung schwankte. Im dritten Quartal waren die Sachanlagenkäufe mehr als doppelt so hoch wie im Vorjahr, und der operative Cashflow war niedriger. Der freie Cashflow verringerte sich dadurch gegenüber dem Vorjahr um 33.526 Milliarden US-Dollar.
Der Zeitraum ist entscheidend. Der freie Cashflow der ersten neun Monate 2026 betrug −4.804 Milliarden, berechnet aus 127.149 Milliarden operativem Cashflow abzüglich 131.953 Milliarden Capex. Über die letzten zwölf Monate blieb er mit 19.747 Milliarden positiv, einschließlich des starken vierten Quartals 2025. Keine Zahl prognostiziert das Gesamtjahr 2026. Das jüngste negative Quartal hochzurechnen würde Saisonalität, Vorratszyklen und Zahlungstermine ignorieren.
Die frühere Analyse zu Alphabets Q2-Ergebnissen und Cloud dokumentiert den Investitionszyklus vor dieser Veröffentlichung. Neu ist das zweite Quartal in Folge mit negativem freiem Cashflow bei erneut höheren ausgezahlten Sachinvestitionen.
Die Quartalsanalyse zu Metas Capex und Cashflow zeigt einen ähnlichen Konflikt zwischen Investitionen und Zahlungsmitteln bei einem weiteren KI-Anbieter. Vor einem Vergleich der Kapitalintensität müssen Definitionen und Berichtszeiträume verglichen werden; dieselbe Schlagzeile zum negativen freien Cashflow belegt keine identische Geschäftsökonomie.
Was das Zahlungsmitteldefizit verursacht: Capex, Vorräte und eine Geldbuße
Gewinn- und Verlustrechnung und Kapitalflussrechnung beantworten unterschiedliche Fragen. Der operative Gewinn erfasst Kosten gemäß Rechnungslegung. Der Cashflow zeigt, wann Kunden zahlen, Vorräte finanziert, Verpflichtungen beglichen und Infrastruktur gekauft werden.
In der Ergebniskonferenz zu Q3 nannte das Management Vorräte an TPU-Systemen und eine Zahlung von 5.2 Milliarden US-Dollar für eine Geldbuße der Europäischen Kommission als zusätzliche Belastungen. Wird diese Zahlung rein rechnerisch hinzuaddiert, verbessert sich der freie Quartals-Cashflow von −9.065 auf −3.865 Milliarden. Letzteres ist eine analytische Sensitivität, kein gemeldeter freier Cashflow. Die Geldbuße war eine tatsächliche Zahlungsverpflichtung.
Vorräte stellen ein anderes Problem dar. Alphabets Kapitalflussrechnung weist einen quartalsweisen Mittelabfluss von 3.220 Milliarden für Vorräte aus. Das Management beschreibt den Bau von TPU-Systemen vor ihrer Lieferung und Rechnungsstellung. Diese Vorratsinvestition wirkt auf den operativen Cashflow; sie ist nicht dieselbe Position wie der Kauf von Geräten, die Alphabet selbst betreiben wird.
Ein Verkauf von TPU-Systemen kann somit den Cloud-Umsatz erhöhen, während der Produktionszyklus vorübergehend Zahlungsmittel bindet. Spätere Kundenzahlungen könnten Betriebskapital freisetzen; wie viel, hängt aber von Zahlungsterminen, Margen und Ersatzvorräten ab. Die gesamte Vorratsfinanzierung als dauerhaften Verlust zu behandeln wäre verfrüht; sie vollständig zurückzurechnen, als benötige das Geschäft kein Betriebskapital, wäre ebenso irreführend.
Der sinnvolle Test lautet, ob die Zahlungseingänge zum wachsenden Liefergeschäft aufschließen, während die Infrastrukturausgaben hoch bleiben. Umsatzrealisierung, Kundenzahlungen und der Erwerb produktiver Anlagen müssen getrennt verfolgt werden.
Google Clouds Wachstum: Größe, Profitabilität und Umsatzmix
Die Veröffentlichungen für Q1, Q2 und Q3 zeigen eine echte operative Beschleunigung. Die folgenden Margen werden aus Segmentumsatz und operativem Ergebnis berechnet.
| Kennzahl | Q1 2026 | Q2 2026 | Q3 2026 |
|---|---|---|---|
| Google-Cloud-Umsatz | $20.028 | $24.768 | $30.709 |
| Cloud-Umsatzwachstum gegenüber Vorjahr | 63% | 82% | 103% |
| Operatives Cloud-Ergebnis | $6.598 | $8.814 | $11.121 |
| Operative Cloud-Marge | 32.9% | 35.6% | 36.2% |
| Umsatz mit Search und anderen Angeboten | $60.399 | $63.271 | $63.350 |
| Search-Umsatzwachstum gegenüber Vorjahr | 19% | 17% | 12% |
| Operatives Konzernergebnis | $39.696 | $40.770 | $40.576 |
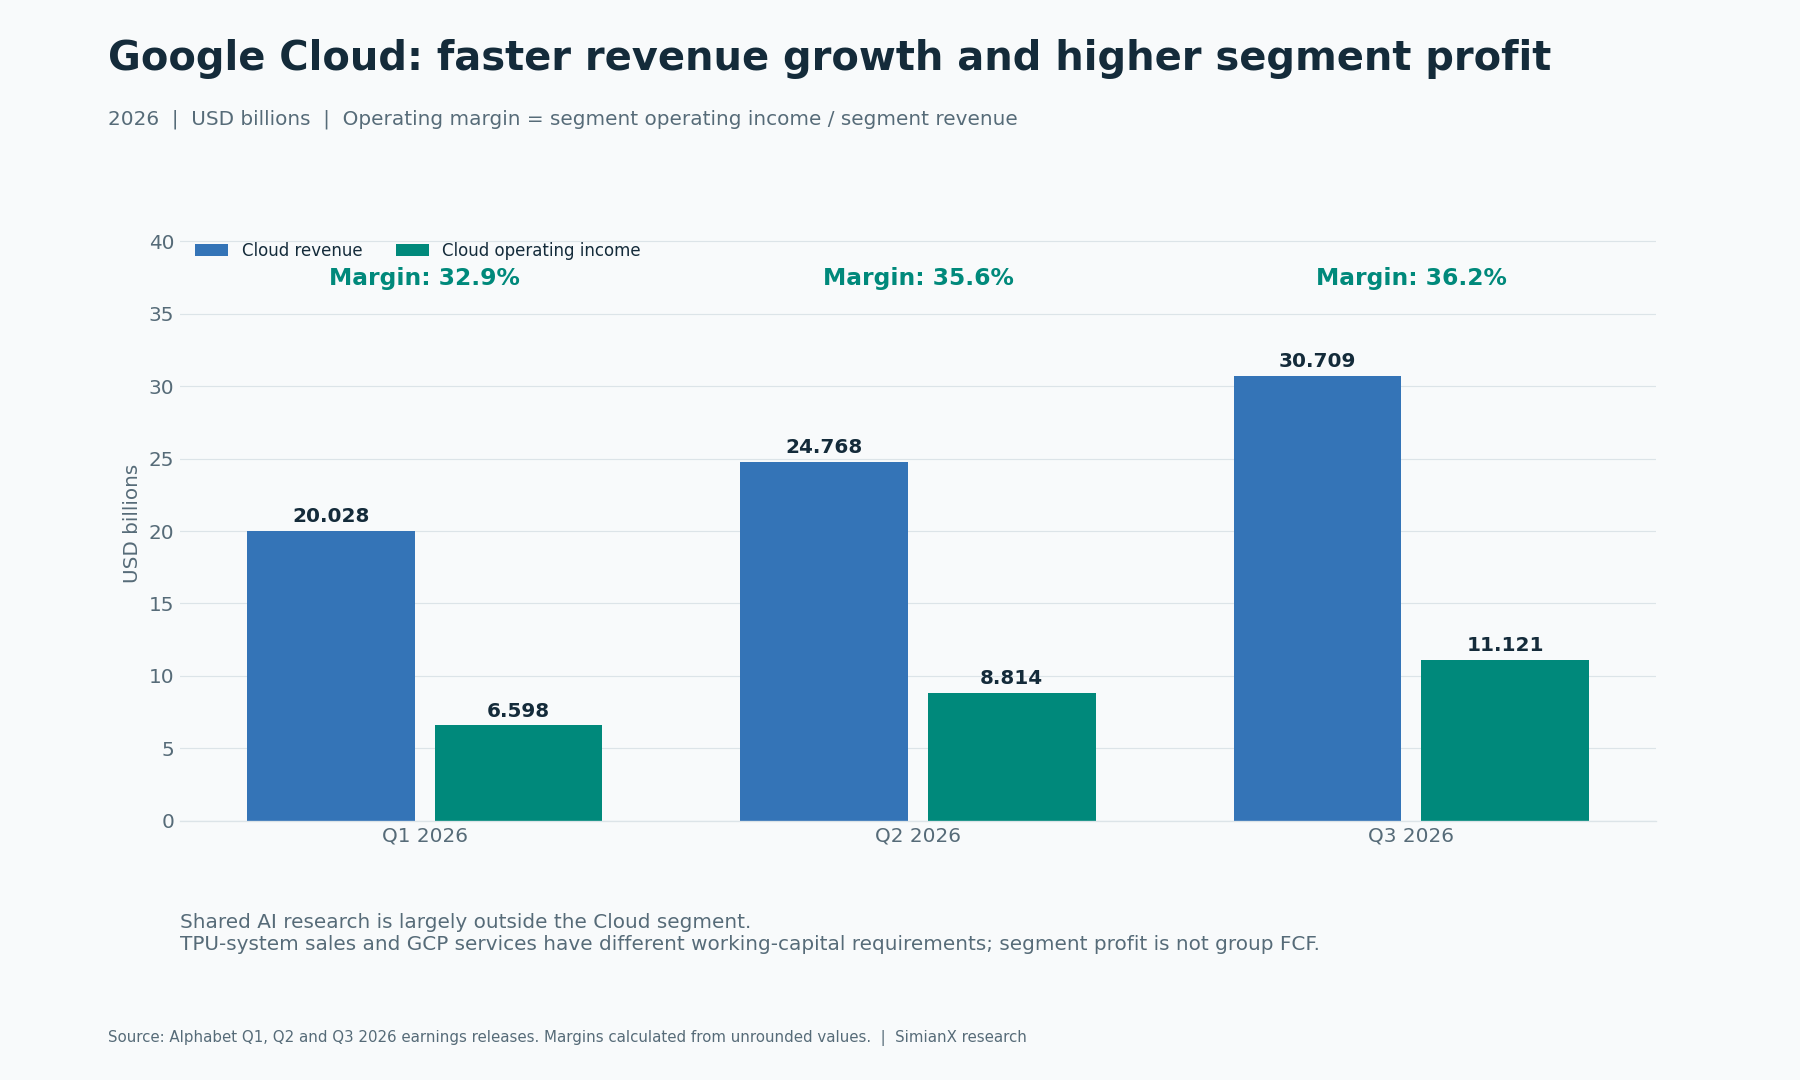
Cloud stellte im dritten Quartal 24.1% des Konzernumsatzes. Sein operativer Gewinn hat sich gegenüber dem Vorjahr mehr als verdreifacht. Das stützt die wirtschaftliche Begründung für Alphabets Infrastruktur, Plattformen und Unternehmensprodukte.
Die Qualität dieses Wachstums bleibt wichtig. Die Mitteilung nennt TPU-Systemverkäufe neben GCP-Diensten als wesentlichen Beitrag. Hardwarelieferungen und wiederkehrende Softwareabonnements haben unterschiedliche Anforderungen an Vorräte, Zahlungseingänge und Kapital. Alphabet veröffentlicht nicht genügend Finanzdetails je Produkt, um den gesamten Cloud-Zuwachs als wiederkehrenden KI-Softwareumsatz zu bezeichnen oder eine präzise Rendite auf das TPU-Kapital zu berechnen.
Die Analyse von AWS-Quartalsumsatz und Capex und die Microsoft-Azure-Ergebnisanalyse ermöglichen nützliche Geschäftsmodellvergleiche. Berichtskalender, Segmentgrenzen und Ausgabendefinitionen unterscheiden sich; die Zahlen sollten daher nicht in einer einzigen Margenrangliste für denselben Zeitraum zusammengeführt werden.
Überleitung des operativen Gewinns: wohin die Cloud-Zuwächse fließen
Gemeinsame KI-Forschung wird überwiegend in Aktivitäten auf Alphabet-Ebene ausgewiesen. Sämtliche Ausgaben Cloud zuzuordnen würde dessen Wirtschaftlichkeit falsch darstellen, denn dieselbe Forschung unterstützt Search und andere Produkte. Sie zu ignorieren würde überschätzen, was die Aktionäre erreicht. Die Konzernüberleitung vermeidet beide Abkürzungen.
| Operativer Gewinn oder Verlust | Q3 2025 | Q3 2026 | Veränderung zum Vorjahr |
|---|---|---|---|
| Google Services | $33.527 | $39.157 | +$5.630 |
| Google Cloud | $3.594 | $11.121 | +$7.527 |
| Other Bets | −$1.426 | −$2.047 | −$0.621 |
| Aktivitäten auf Alphabet-Ebene | −$4.467 | −$7.655 | −$3.188 |
| Operatives Konzernergebnis | $31.228 | $40.576 | +$9.348 |
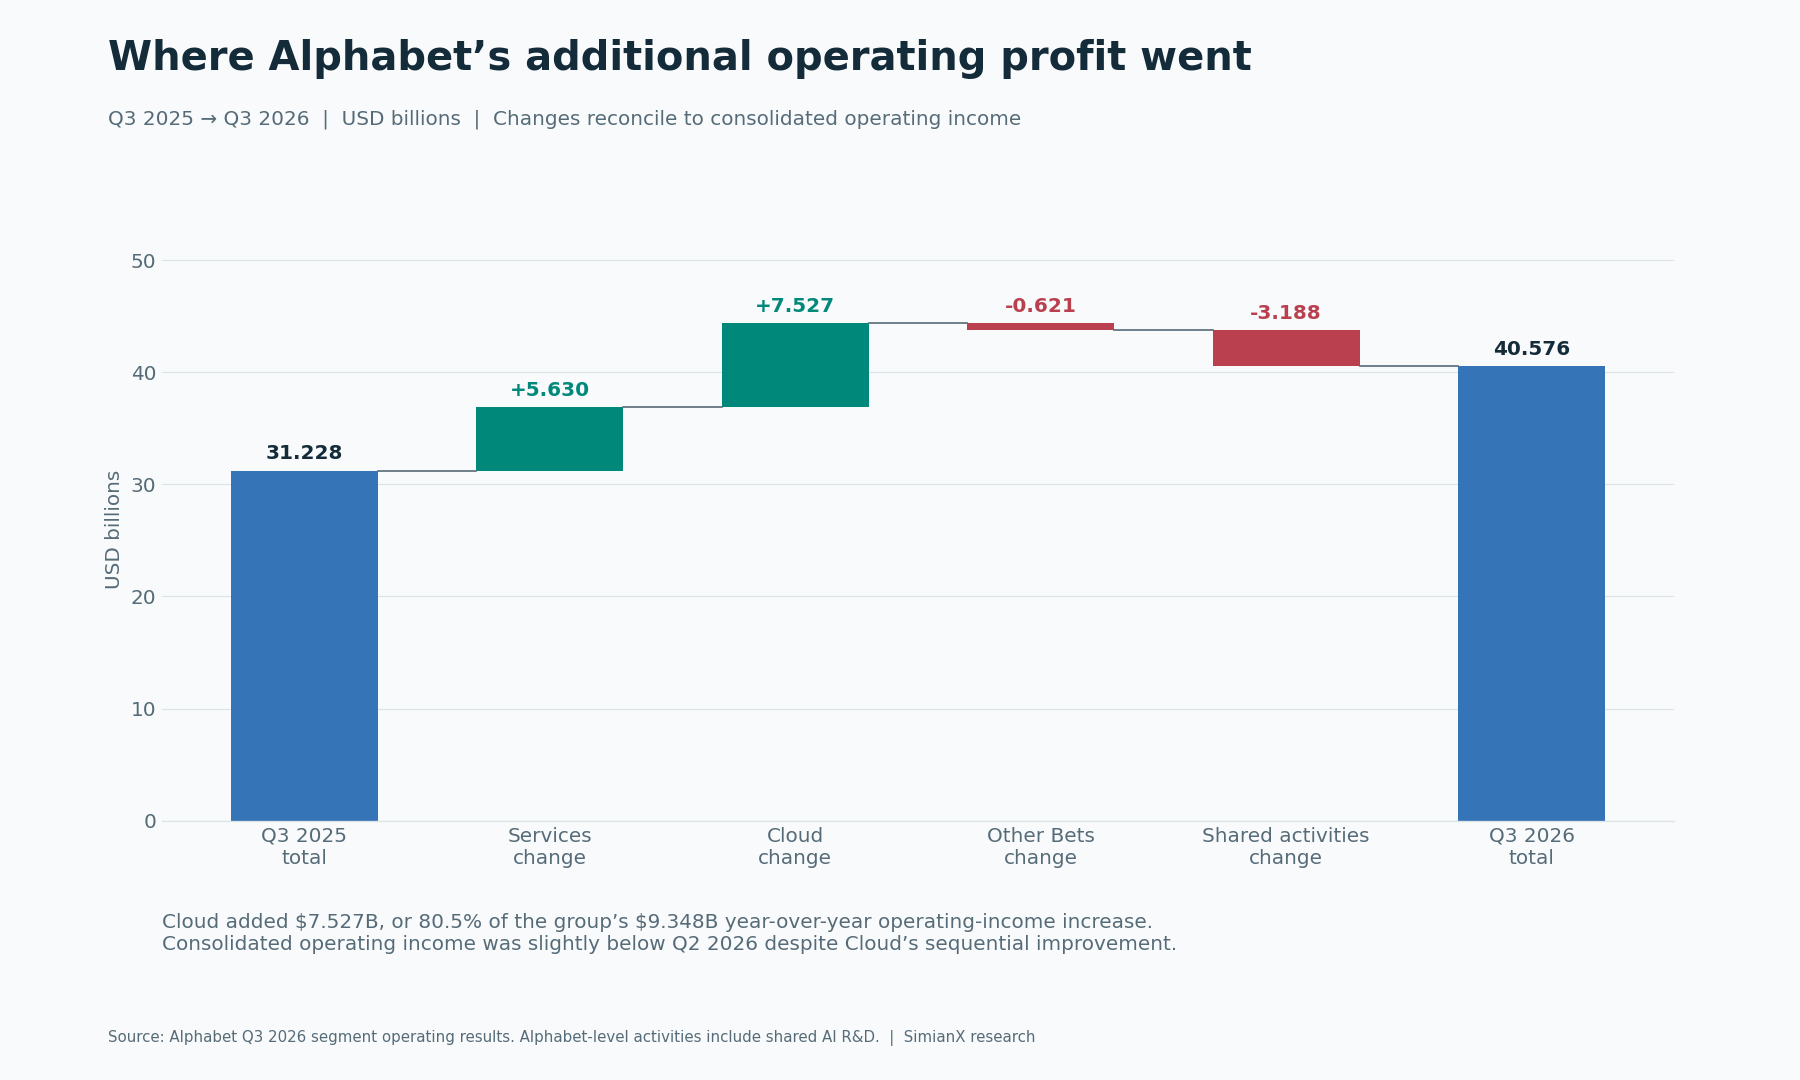
Cloud lieferte rund 80.5% des jährlichen Zuwachses beim operativen Konzernergebnis. Das ist ein starkes Resultat. Dennoch lag das operative Konzernergebnis trotz Clouds Verbesserung gegenüber dem Vorquartal etwas unter den 40.770 Milliarden von Q2. Höhere gemeinsame Kosten und Veränderungen anderer Segmente verbrauchten den zusätzlichen Cloud-Gewinn.
Die Cloud-Marge von 36.2% lässt sich auch nicht uneingeschränkt in die Zukunft fortschreiben. Das Management erwartet, dass der stärkere Einsatz vorübergehend überbrückender Rechenkapazität von Drittanbietern die kurzfristigen Margen belastet, solange Angebotsengpässe bestehen. Ein profitables Quartal legt nicht die Marge der nächsten Kapazitätseinheit fest.
Die Analyse von Broadcoms KI-Chipumsatz untersucht die Lieferantenseite des Infrastrukturausbaus. Lieferantenwachstum und ein kurzfristig geringerer Zahlungsmittelüberschuss des Cloud-Betreibers können gleichzeitig auftreten: Sie beschreiben unterschiedliche Positionen im selben Ausgabenzyklus.
Warum Search-Nutzung die Bewertungsfrage nicht entscheidet
Der Search-Umsatz stieg um 12% auf 63.350 Milliarden US-Dollar. Die offiziellen Äußerungen des CEO beschreiben stark wachsende Suchanfragen. Beides passt zusammen: Mehr Aktivität führt nicht zwingend zu einem gleich hohen Anstieg von Werbeerlösen oder Gewinn.
Der Mechanismus hängt von Anfragemix, Werbenachfrage, Monetarisierung und Bereitstellungskosten ab. Längere Informationsgespräche können andere Werbemöglichkeiten schaffen als kurze kommerzielle Suchanfragen. KI könnte nützliche Interaktionen und die Relevanz von Anzeigen erhöhen, während teure Berechnung oder schwächere Monetarisierung den Wert jeder zusätzlichen Interaktion mindert.
In der Konferenz führte das Management die Wachstumsverlangsamung auf mehrere Einflüsse zurück, darunter Währungseffekte und Vergleichsbasen im Werbegeschäft sowie geringere Monetarisierung in AI Mode. Ihre relativen finanziellen Beiträge wurden nicht vollständig beziffert. Die Ergebnisse belegen weder, dass allein KI die Search-Verlangsamung verursacht hat, noch dass das Werbegeschäft zusammenbricht.
Eine überzeugendere positive These verlangt dauerhafte Umsatz- und Margenentwicklung bei wachsender KI-Nutzung. Eine überzeugendere negative These braucht Belege, dass schlechtere Monetarisierung und Kosten den Wert zusätzlicher Aktivität überwiegen. Nutzerzahlen oder Modellbenchmarks allein beantworten keine der beiden Fragen.
Alphabets KI-Capex-Prognose: die Zahlungsmittelhürde für Q4
Das Management beließ die Capex-Prognose für 2026 bei 195 bis 205 Milliarden US-Dollar und erwartet für 2027 einen erheblichen Anstieg; Details folgen in der Q4-Konferenz. Werden die ausgezahlten Sachinvestitionen der ersten neun Monate abgezogen, ergibt sich eine rechnerische Kontrolle der im Jahreskorridor enthaltenen Restausgaben.
| Berechnung der ausgezahlten Sachinvestitionen | Milliarden USD |
|---|---|
| Prognose 2026, Untergrenze | $195.000 |
| Prognose 2026, Obergrenze | $205.000 |
| Istwert der ersten neun Monate 2026 | $131.953 |
| Impliziter Q4-Betrag, Untergrenze | $63.047 |
| Impliziter Q4-Betrag, Obergrenze | $73.047 |
Die implizite Q4-Spanne liegt etwa 23% bis 42% über den 51.355 Milliarden aus Q3. Das ist eine Subtraktion aus der Jahresprognose, keine gesonderte Quartalsprognose des Unternehmens. Projekt- und Zahlungstermine können das tatsächliche Ergebnis verändern. Vorratsfinanzierung und andere operative Mittelbewegungen blieben außerhalb dieser Capex-Position.
Investitionen wirken zudem später über Abschreibungen und Betriebskosten auf den Gewinn. Die Sachanlagenabschreibung in Q3 stieg von 5.611 auf 8.369 Milliarden gegenüber dem Vorjahr. Ein künftiges Plateau bei den Ausgaben würde Abschreibungen oder Energiekosten nicht automatisch aus der Gewinn- und Verlustrechnung entfernen.
Der Rahmen zur Kapitalintensität großer Technologiekonzerne verbindet diese Mittelbedarfe über verschiedene Betreiber hinweg. Sein früherer Berichtsstand ist von diesem neu gemeldeten Alphabet-Quartal zu unterscheiden.
Anlageverluste, Ergebnis je Aktie und ein irreführender Nenner
Die Q3-Mitteilung nennt einen Nettoverlust von 8.664 Milliarden auf Eigenkapitaltitel, der das verwässerte Ergebnis je Stammaktie nach dem zugehörigen Steuereffekt um 0.55 US-Dollar minderte. 0.55 zu den gemeldeten 2.12 hinzugezählt ergibt 2.67 US-Dollar. Das ist eine begrenzte Überleitung, keine offizielle bereinigte Ergebniskennzahl und keine vollständige Schätzung nachhaltiger Gewinne.
Diese Bewertung der Anlagen unterscheidet sich vom Zahlungsmittelabfluss für Rechenzentren. Nicht zahlungswirksame Anlagebewegungen werden in der Überleitung des operativen Cashflows angepasst. Ihren Ergebniseffekt erneut aus dem Cashflow herauszurechnen würde Rechnungen vermischen und eine Doppelzählung riskieren.
Der umgekehrte Effekt zeigte sich in Q2, als ungewöhnlich hohe Anlagegewinne das Ergebnis je Aktie auf 9.11 US-Dollar erhöhten. Ein Gewinnmultiplikator auf Basis der letzten zwölf Monate oder einer Hochrechnung kann täuschend niedrig erscheinen, wenn solche Gewinne den Nenner dominieren. Eine Hochrechnung des verlustbelasteten Q3-Ergebnisses erzeugt eine andere Verzerrung.
Die Bewertung benötigt deshalb eine transparente Sicht auf das laufende Geschäft, Steuern, Finanzierung, Vorzugsdividenden und die veränderte verwässerte Aktienzahl. Weder das Ergebnis je Aktie eines einzelnen Quartals noch Clouds Segmentgewinn bildet den für Stammaktionäre verfügbaren Cashflow hinreichend ab.
Finanzierung und Verwässerung: Wachstum muss je Aktie wirken
Die Kapitalflussrechnung enthält folgende Q3-Finanzierungspositionen. Es sind Zahlungsmittelbewegungen, keine Aussage, dass jeder aufgenommene Dollar für KI reserviert war.
| Zahlungsmittelbewegung aus Finanzierung in Q3 2026 | Milliarden USD |
|---|---|
| Ausgabe von Stammaktien, nach Kosten | +$12.371 |
| Aufnahme von Schulden, nach Kosten | +$28.996 |
| Schuldentilgungen | −$3.626 |
| Nettozahlungen im Zusammenhang mit Aktienvergütung | −$5.368 |
| Vorzugs- und Stammdividenden | −$2.936 |
| Aktienrückkäufe | $0.000 |
| Nettozufluss aus Finanzierung | +$29.437 |
Die ergänzende Erläuterung nennt separat 28.7 Milliarden Nettoerlöse aus vorrangigen Anleihen. Die Position von 28.996 Milliarden in der Kapitalflussrechnung umfasst sämtliche Schuldenaufnahmen; beide Beträge haben unterschiedliche Abgrenzungen. Ebenso sollten die gerundeten Erlöse aus Klasse-A- und Klasse-C-Aktien nicht das präzisere Gesamtergebnis der Rechnung ersetzen.
Aktienausgaben, Schulden und Vorzugskapital können Investitionen finanzieren, bevor neue Anlagen Zahlungsmittel erwirtschaften. Sie verändern auch Eigentumsanteile, Zinsen, Tilgungs- und Ausschüttungspflichten. Die gewichtete durchschnittliche verwässerte Stammaktienzahl stieg von 12.203 auf 12.368 Milliarden gegenüber dem Vorjahr; der Anstieg sollte nicht allein der Stammaktienausgabe dieses Quartals zugerechnet werden.
Die Analyse von Anthropics Mittelverbrauch und Finanzierung betrachtet ein verwandtes Risiko auf der KI-Kundenseite. Die Finanzierungsfähigkeit eines Großkunden ist für die Infrastrukturnachfrage relevant, beweist aber nicht dessen konkreten Einfluss auf Alphabets gemeldete Umsätze oder Forderungen.
Bedeutet negativer freier Cashflow finanzielle Not?
Ein einzelnes negatives Quartal belegt keine finanzielle Not. Alphabet verfügt über erhebliche Finanzressourcen. Jedes handelbare Vermögen als Bargeld zu bezeichnen würde jedoch die Sicherheit seiner Liquidität überzeichnen.
| Bilanzposition zum 30. September 2026 | Milliarden USD |
|---|---|
| Zahlungsmittel und Zahlungsmitteläquivalente | $56.334 |
| Marktgängige Wertpapiere | $208.764 |
| Zahlungsmittel und marktgängige Wertpapiere zusammen | $265.098 |
Laut Management enthält der Gesamtbetrag rund 90.4 Milliarden marktgängige Eigenkapitaltitel. Diese Anlagen unterliegen Kursrisiken; sie sind kein Bargeldersatz. Finanzierungszuflüsse und Anlagebewertungen können die Finanzressourcen ebenfalls erhöhen, ohne die freie Mittelgenerierung des Geschäfts zu verbessern.
Die Anlagefrage betrifft Kosten und Ertrag des weiteren Ausbaus, statt aus einem negativen Quartal eine unmittelbare Finanzierungskrise abzuleiten. Schulden, Vorzugsverpflichtungen, Einkaufszusagen und Betriebskapitalbedarf sind gemeinsam mit Liquidität und künftigem operativem Cashflow zu beurteilen.
Welcher Cashflow würde den KI-Ausgabenzyklus rechtfertigen?
Ein nützliches Bewertungsmodell legt seine Cashflow-Annahmen offen, bevor es einen Multiplikator anwendet. Die Tabelle hält den jährlichen Capex auf drei Niveaus innerhalb der aktuellen Prognosespanne 2026 fest und variiert den hypothetischen jährlichen operativen Cashflow. Jedes Ergebnis ist die einfache Differenz der Eingaben. Es ist keine Prognose für 2027 und kein Kursziel.
| Angenommener jährlicher operativer Cashflow | Capex $195 | Capex $200 | Capex $205 |
|---|---|---|---|
| $180 | −$15 | −$20 | −$25 |
| $200 | $5 | $0 | −$5 |
| $220 | $25 | $20 | $15 |
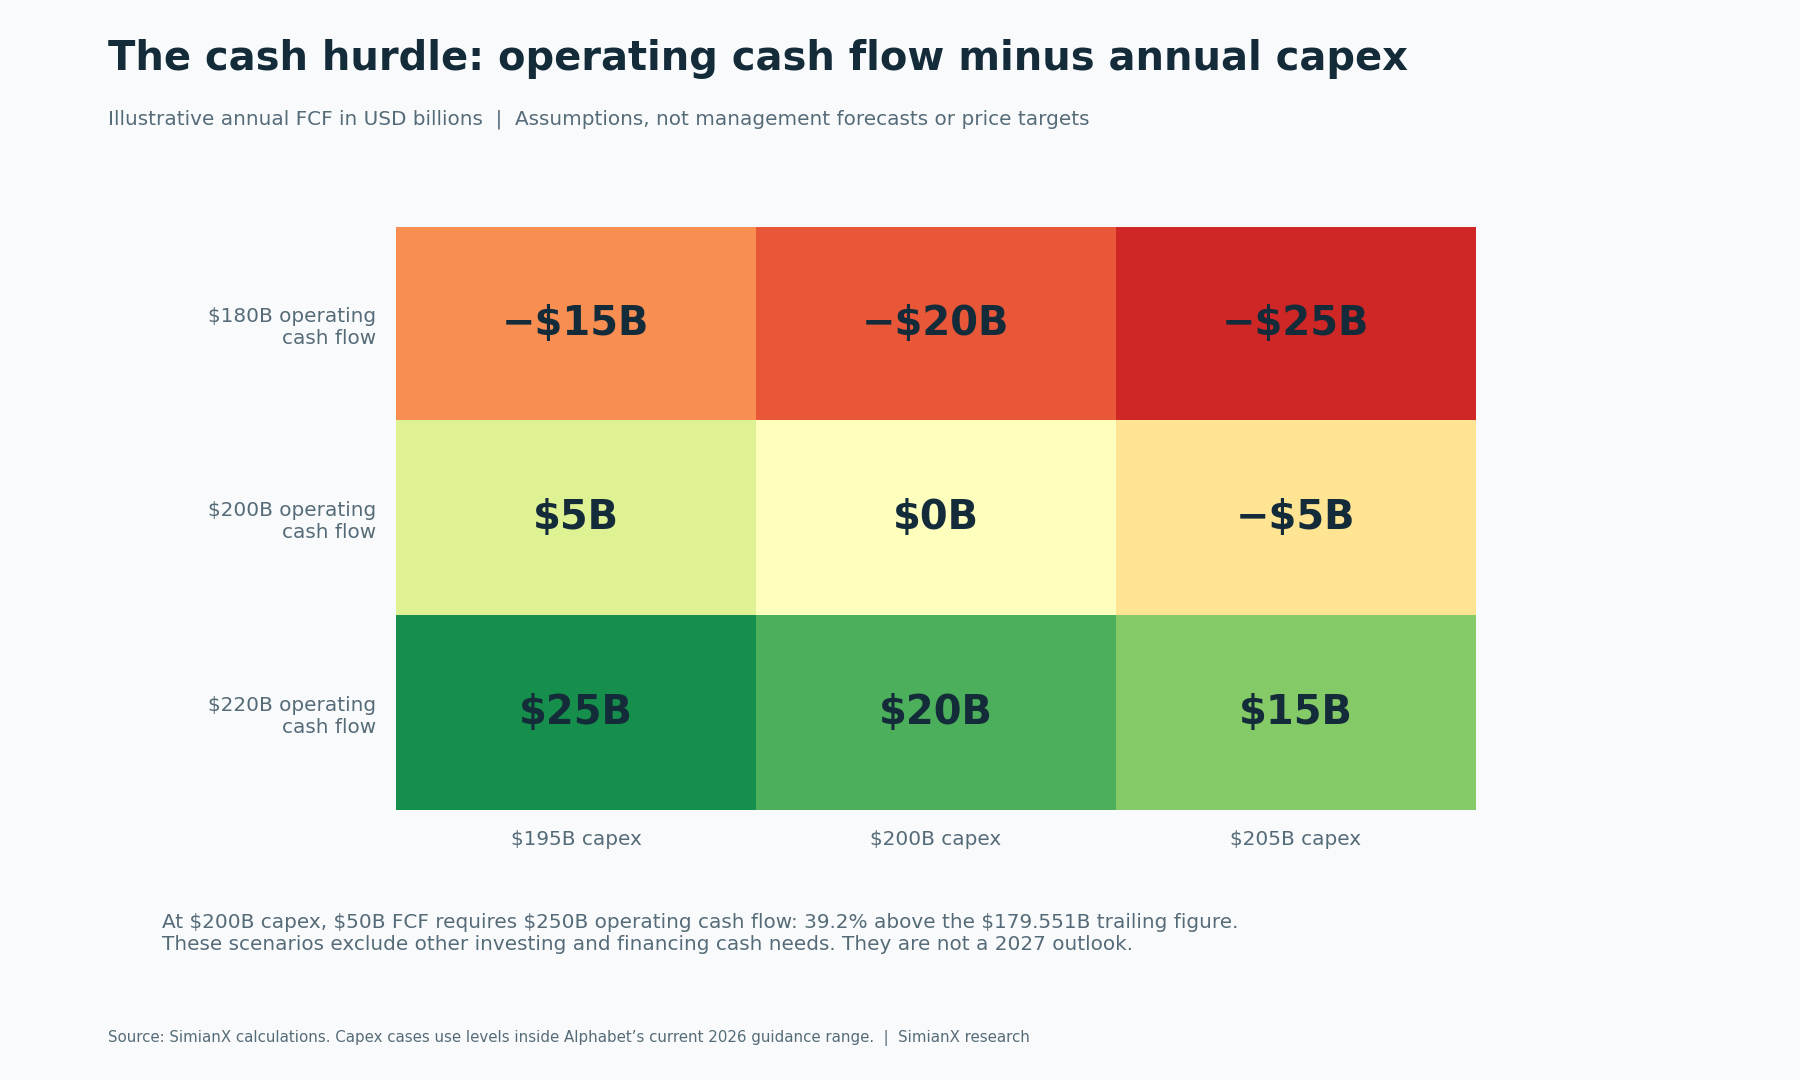
Beispielsweise erfordern 50 Milliarden jährlicher freier Cashflow bei 200 Milliarden Capex einen jährlichen operativen Cashflow von 250 Milliarden. Das liegt rund 39.2% über den gemeldeten 179.551 Milliarden der letzten zwölf Monate. Die Rechnung ist eine Hürde, keine Vorhersage, wie schnell die Mittelgenerierung wachsen wird. Dividenden, Übernahmen und Schuldentilgungen bleiben gesondert zu berücksichtigen.
Im positiven Szenario verbessern sich Auslastung, Zahlungseingänge und Monetarisierung ausreichend, um die Infrastruktur zu finanzieren und den Cashflow je Aktie zu steigern. Im mittleren Szenario bleibt die Nachfrage stark, doch Renditen kommen wegen hoher Investitionen und Abschreibungen später. Im negativen Szenario verbrauchen Preiswettbewerb, Search-Ökonomie und Ersatzinvestitionen einen großen Teil des Nutzens aus Clouds Wachstum.
Diese Szenarien sind überprüfbar. Beobachten Sie, ob die operative Mittelgenerierung zum Capex aufschließt, Vorräte in Kundenzahlungen übergehen, Clouds Profitabilität beim Ausbau überbrückender Kapazitäten hält und der Konzerngewinn nach gemeinsamer Forschung und Abschreibungen wächst. Die nächste formale Ausgabenprognose für 2027 ist ein wichtiger Aktualisierungspunkt. Ein hoher Auftragsbestand ist kein bereits vereinnahmtes Geld, und ein Renditeziel des Managements keine realisierte Aktionärsrendite.
Häufige Fragen
Warum fiel Alphabet, obwohl sich Google Clouds Umsatz verdoppelte?
Cloud wuchs um 103%, doch der Konzern meldete auch enttäuschende Gewinne, negativen freien Quartals-Cashflow und einen anspruchsvollen Ausgabenausblick. Anleger bewerten den erwarteten künftigen Cashflow je Aktie des gesamten Konzerns, nicht allein den Cloud-Umsatz. Der erste nachbörsliche Kurs ist eine zeitlich bestimmte Marktreaktion, kein dauerhaftes Urteil über die KI-Nachfrage.
War Alphabets freier Cashflow in Q3 2026 negativ?
Ja. 42.290 Milliarden operativer Cashflow abzüglich 51.355 Milliarden Sachanlagenkäufen ergeben −9.065 Milliarden. Der freie Cashflow über neun Monate betrug −4.804 Milliarden; über die letzten zwölf Monate blieb er mit 19.747 Milliarden positiv. Diese Zeiträume dürfen nicht vertauscht werden.
Ist Google Cloud profitabel?
Cloud meldete im dritten Quartal 11.121 Milliarden operativen Gewinn bei 30.709 Milliarden Umsatz, entsprechend einer berechneten Marge von 36.2%. Gemeinsame KI-Forschung wird überwiegend außerhalb des Segments erfasst, und das Management erwartet kurzfristigen Margendruck durch Fremdkapazitäten. Der Segmentgewinn ist nicht die Rendite der gesamten KI-Investition des Konzerns.
Gehören Käufe von TPU-Vorräten zu Alphabets Capex?
Für den Kundenverkauf gebaute Systeme beeinflussen Vorräte und operativen Cashflow. Geräte zur eigenen Nutzung erscheinen im Erwerb von Sachanlagen. Beides kann Zahlungsmittel binden, hat aber unterschiedliche Bilanzierungs- und Zahlungszyklen. Die Zusammenfassung in einer Capex-Zeile riskiert Doppelzählungen.
Ist die Überleitung auf 2.67 US-Dollar eine bereinigte Ergebnisprognose von Alphabet?
Nein. Sie addiert den offengelegten Effekt von 0.55 US-Dollar aus Verlusten auf Eigenkapitalanlagen zum gemeldeten Ergebnis je Aktie von 2.12 US-Dollar. Sie normalisiert nicht sämtliche Ergebnispositionen und ist keine offizielle bereinigte Prognose. Vergleiche mit Analystenschätzungen benötigen übereinstimmende Definitionen.
Welchen Q4-Capex impliziert die Prognose für 2026?
131.953 Milliarden Capex der ersten neun Monate von der unveränderten Jahresspanne von 195 bis 205 Milliarden abgezogen ergeben rund 63.047 bis 73.047 Milliarden. Das ist eine rechnerische Folgerung aus der Jahresprognose, keine eigenständige Quartalsprognose.
Was unterscheidet GOOG und GOOGL?
GOOGL steht für Alphabets Stammaktien der Klasse A mit Stimmrechten; GOOG für Klasse C ohne reguläres Stimmrecht. Sie beteiligen am selben Unternehmen mit unterschiedlichen Stimmrechtsstrukturen; ihre Kurse können abweichen. Die datierte Marktaufnahme dieses Artikels verwendet GOOGL.
Aus der Ergebnisschlagzeile eine überprüfbare Anlagethese machen
Alphabet hat Nachfrage nach seiner KI-Infrastruktur und ein wachsendes, profitables Cloud-Geschäft nachgewiesen. Zugleich zeigt sich, dass kommerzieller Erfolg dem Mittelrückfluss aus einem wesentlich größeren Investitionsprogramm vorausgehen kann.
Entscheidend ist, ob operative Fortschritte nach ihren Bereitstellungskosten nachhaltigen Cashflow je Aktie erzeugen. Halten Sie gemeldete Ergebnisse, Managementausblick, begrenzte analytische Anpassungen und hypothetische Sensitivitäten auseinander. Aktualisieren Sie die Cashflow-Historie nach jeder Veröffentlichung, statt eine Tageskursbewegung als Bewertungsmodell zu behandeln.
Nutzen Sie SimianXs Werkzeuge zur Aktienanalyse, um konkurrierende Thesen mit aktuellen Berichten und dem tatsächlich verfügbaren Kurs zu vergleichen. Die konkrete Frage bleibt: Wie viel operativen Cashflow kann Alphabet erzeugen, und wie viel muss es reinvestieren, um ihn weiter zu erzeugen?
Weiterführende Artikel
- Alphabet Quartalszahlen Q2 2026: Capex-Prognose, Cloud +82%
- KI-Investitionen 2026: 96 % des Cashflows der Techriesen
- Amazon AWS-Umsatz je Quartal: Q2 2026 +37 %, Capex 54 Mrd. $
- Microsoft Q4 2026: Azure-Wachstum gegen KI-Capex-Risiko
- Meta-Capex nach Quartal: 34,9 Mrd. $ im Q3 2026, FCF negativ
- Anthropic: Cash-Burn und Umsatz trotz 80,7 Mrd. Verlust
- Broadcom Aktie: KI-Umsatz je Quartal und warum AVGO fiel
Quellen
- Alphabet — offizielle Q3-Ergebnisse 2026 und Finanzaufstellungen
- Alphabet — offizielle Q2-Ergebnisse 2026
- Alphabet — offizielle Q1-Ergebnisse 2026
- Alphabet — offizielle Ergebnisse für Q4 und das Gesamtjahr 2025
- Google — CEO-Äußerungen in der Ergebniskonferenz zu Q3 2026
- Alphabet — Transkript der Q3-Ergebniskonferenz bei Stock Analysis
- Associated Press — Q3-Ergebnisse und zitierte FactSet-Erwartungen
- Alphabet Investor Relations — Quartalsveröffentlichungen


