 Von Muke
Anthropics S-1: Umsatz, Cashflow und die Rechnung für Rechenleistung
Kurzantwort: Anthropic meldete für das erste Halbjahr 2026 einen Nettoverlust von 80,748 Milliarden Dollar, erwirtschaftete operativ aber 3,929 Milliarden Dollar an Zahlungsmitteln. Nach Abzug von 482 Millionen Dollar für Sachanlagenkäufe verbleibt nach der hier verwendeten Definition ein freier Cashflow von 3,447 Milliarden Dollar. Zwei nicht zahlungswirksame Finanzierungsanpassungen summierten sich auf 81,108 Milliarden Dollar. Das erklärt den ausgewiesenen Verlust, entscheidet aber nicht über die Attraktivität der Aktie. Schwieriger ist die Frage, ob Kundenzahlungen mit neuen Zahlungsverpflichtungen für Rechenleistung und der Verwässerung Schritt halten können.
Aktualisiert am 26. Oktober 2026, US-Pazifikzeit. Quelle: Anthropics erster öffentlicher Registrierungsantrag auf Formular S-1 vom 26. Oktober. Die Jahresabschlüsse sind geprüft, die Zwischenzahlen ungeprüft. Dollarbeträge lauten auf US-Dollar. Berechnungen, Szenarien und unsere Einschätzungen sind entsprechend gekennzeichnet.
Anthropics Mittelverbrauch, Umsatz und Profitabilität beantworten unterschiedliche Fragen. Der Umsatz erreichte in sechs Monaten 16,286 Milliarden Dollar, das zweite Quartal brachte den ersten operativen Gewinn der offengelegten Berichtsperioden, und am 30. Juni verfügte das Unternehmen über 131,651 Milliarden Dollar an Zahlungsmitteln und kurzfristigen Anlagen. Zugleich erwartet das Management, dass der Infrastrukturausbau auf absehbare Zeit erhebliche Mittelabflüsse aus laufender Geschäftstätigkeit und Investitionen verursachen wird.
Unsere Einschätzung: Die Unterlagen zeigen eine echte Verbesserung der operativen Wirtschaftlichkeit. Die Finanzierungsstruktur und das Infrastrukturprogramm können jedoch einen großen Teil dieser Verbesserung aufzehren. Eine steigende Bewertung am privaten Markt verursachte Buchverluste; aus dem derzeit positiven Cashflow lässt sich keine gesicherte Finanzierung des nächsten Ausbaus ableiten. Anleger brauchen eine Überleitung zwischen diesen Befunden und anschließend einen Zeitplan für künftige Zahlungen und Aktienausgaben.
Anthropics Finanzzahlen im Überblick
| Frage | Antwort aus dem S-1 vom 26. Oktober |
|---|---|
| Wie hoch war Anthropics Umsatz? | 16,286 Mrd. Dollar im ersten Halbjahr 2026 gegenüber 1,163 Mrd. im Vorjahreszeitraum: rund 1.300 % Wachstum |
| War Anthropic profitabel? | Operativer Halbjahresverlust von 693 Mio. Dollar und Nettoverlust von 80,748 Mrd.; operativer Gewinn im zweiten Quartal von 974 Mio. |
| Wie viel operatives Geld wurde verbraucht? | Netto keines im ersten Halbjahr 2026; der operative Mittelzufluss betrug 3,929 Mrd. Dollar |
| War der freie Cashflow positiv? | 3,447 Mrd. Dollar, berechnet als operativer Cashflow abzüglich 482 Mio. für Sachanlagenkäufe |
| Wie hoch war die Liquidität? | 112,389 Mrd. Dollar an Zahlungsmitteln und Äquivalenten sowie 19,262 Mrd. an kurzfristigen Anlagen am 30. Juni |
| Wird ANT gehandelt? | Nicht auf Grundlage dieses vorläufigen Antrags. ANT ist das vorgeschlagene Nasdaq-Kürzel; Preis, Aktienzahl und Erlös sind noch offen |
| Was ist das zentrale Finanzrisiko? | Nutzungsabhängige Kundenzahlungen müssen mehrjährige Rechenleistungsverpflichtungen finanzieren, während die Vorabinvestitionen steigen |
Der SEC-Einreichungsindex bestätigt die Einreichung am 26. Oktober. Der Prospekt ist vorläufig: Ein S-1 ist ein Registrierungsschritt, kein abgeschlossener Börsengang und keine handelbare Aktie. Termine und das eigenständige Verfahren von OpenAI behandelt unser IPO-Tracker für Anthropic und OpenAI. Dieser Artikel konzentriert sich auf Abschlüsse, die Umwandlung von Umsatz in Zahlungsmittel und den Finanzierungsbedarf.
Warum verlor Anthropic 80,7 Milliarden Dollar?
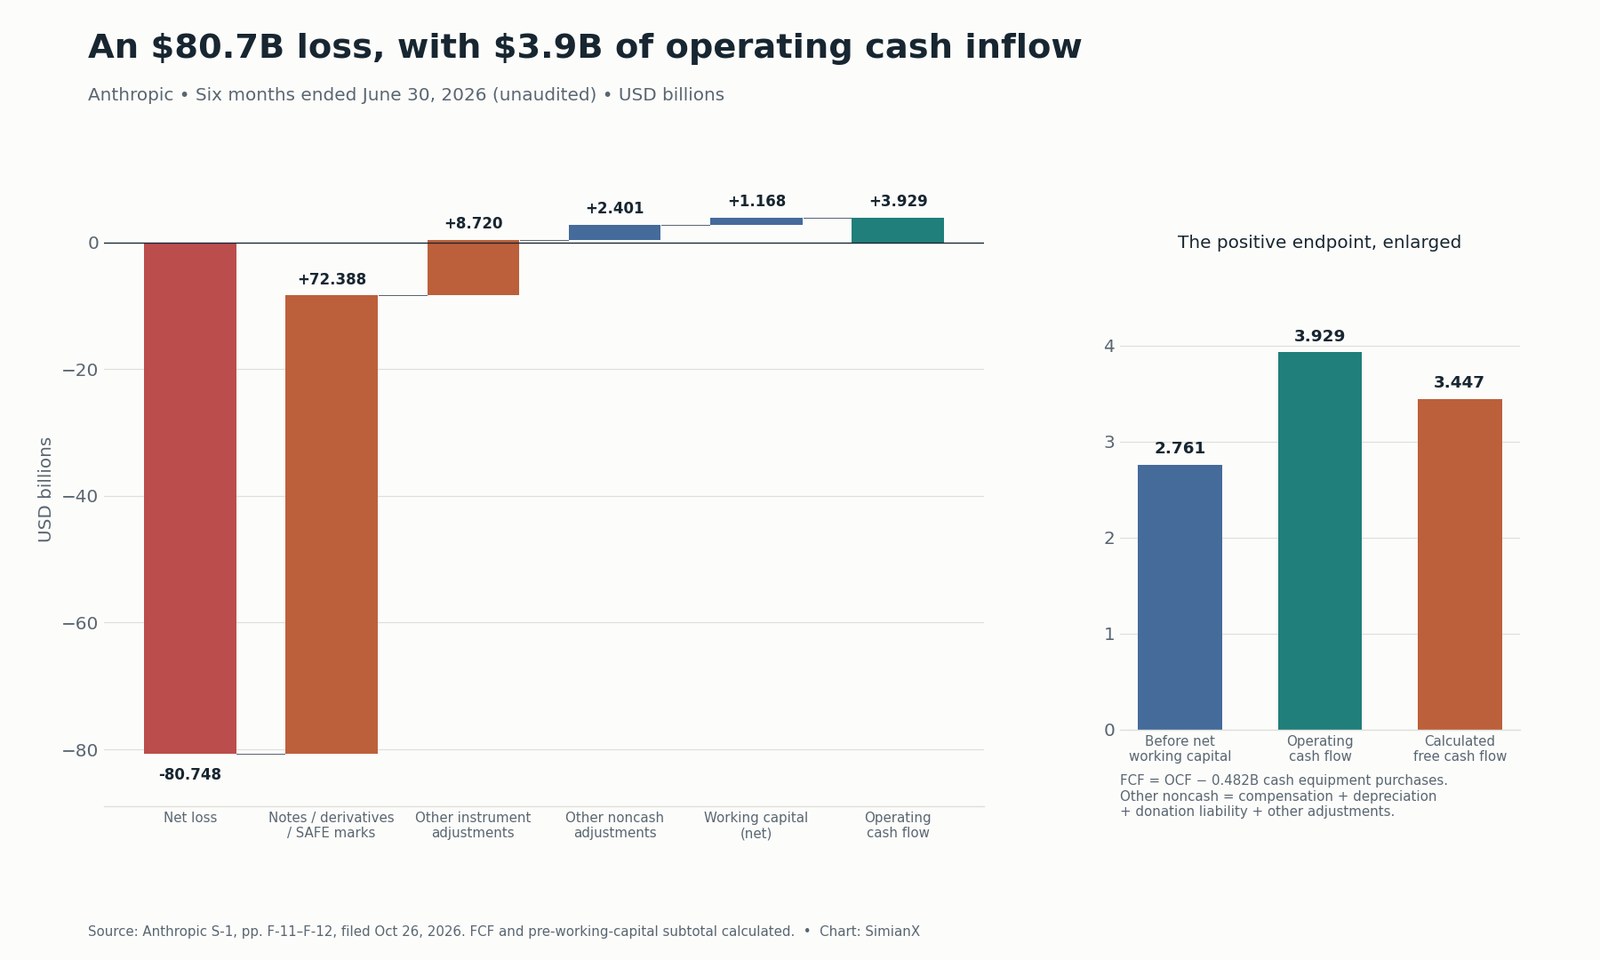
Der größte Aufwand betrug 72,388 Milliarden Dollar aus Änderungen des beizulegenden Zeitwerts von Wandelanleihen, derivativen Verbindlichkeiten und SAFEs, also Vereinbarungen über künftiges Eigenkapital. Eine zweite Anpassung von 8,720 Milliarden Dollar betraf die erstmalige Erfassung und Neubewertung anderer Finanzinstrumente. Zusammen übersteigen sie den ausgewiesenen Nettoverlust.
Ein Finanzierungsanspruch kann wertvoller werden, wenn das Unternehmen an Wert gewinnt. Für den Inhaber steigt damit der Wert eines Vermögenswerts. Bei Anthropic führt die Neubewertung der entsprechenden Verpflichtung zu Aufwand. Eine gleich hohe Auszahlung im betreffenden Zeitraum ist dafür nicht erforderlich.
Hier lässt sich das Prinzip konkret belegen. Am 30. Juni bestanden die ausstehenden Schuldverschreibungen ausschließlich aus an Amazon ausgegebenen Anleihen mit rund 6,2 Milliarden Dollar Nennbetrag, die mit einem beizulegenden Zeitwert von 108,566 Milliarden Dollar bilanziert waren. Dieser Buchwert bewertet den Anspruch; er bedeutet nicht, dass sofort 108,566 Milliarden Dollar Kapital zurückzuzahlen sind. Die Wandlungsbedingungen und die spätere Aktienausgabe bestimmen die Wirkung auf die Aktionäre. Die Unterlagen sehen eine Wandlung ausstehender Anleihen im Zusammenhang mit dem Angebot vor, lassen wichtige Pro-forma-Aktienzahlen aber noch offen.
Allein das Juniquartal enthielt 59,597 Milliarden Dollar Aufwand aus der Neubewertung von Finanzierungsinstrumenten. In dieses Quartal fiel auch die von Anthropic angekündigte Series-H-Runde: Am 28. Mai wurden 65 Milliarden Dollar bei einer Post-Money-Bewertung von 965 Milliarden Dollar bekannt gegeben. Eine Finanzierungsankündigung, der einem Wertpapier zugeschriebene Wert und tatsächlich im Berichtszeitraum eingegangene Gelder haben unterschiedliche Abgrenzungen und sind keine austauschbaren Summen.
Nicht zahlungswirksam bedeutet nicht kostenlos. Eine Finanzierung kann heute Liquidität schonen und zugleich einem anderen Investor einen größeren Anspruch auf den künftigen Wert einräumen. Anleger sollten Cashflow und Verwässerung gemeinsam prüfen und weder die Abschlüsse noch die Finanzierungsbedingungen beiseiteschieben. Quellen: S-1-Ergebnisrechnung, Nicht-GAAP-Überleitung und Anhangangaben, Lagebericht S. 147–157 und 164–167; Anhangangaben 9 und 16.
Die vollständige Überleitung: Vom Nettoverlust zum operativen Cashflow
Wer nur 72,388 Milliarden Dollar vom Verlust von 80,748 Milliarden abzieht, erhält 8,360 Milliarden Dollar. Dieser Rest ist kein Mittelverbrauch. Es fehlen die zweite Finanzinstrumenteanpassung, Vergütung und andere nicht zahlungswirksame Posten sowie Veränderungen operativer Vermögenswerte und Verbindlichkeiten.
Die folgende Tabelle enthält sämtliche Überleitungsposten der Kapitalflussrechnung für das erste Halbjahr 2026. Beträge in Millionen US-Dollar; positive Anpassungen erhöhen den Cashflow gegenüber dem Nettoverlust.
| Cashflow-Überleitung | Erstes Halbjahr 2026 |
|---|---|
| GAAP-Nettoverlust | −80.748 |
| Aktienbasierte Vergütung | +2.185 |
| Abschreibungen auf Sachanlagen und immaterielle Werte | +97 |
| Zeitwertänderungen: Wandelanleihen, Derivate und SAFEs | +72.388 |
| Verpflichtung aus dem Spenden-Matching-Programm | +126 |
| Erfassung und Zeitwertänderungen anderer Finanzinstrumente | +8.720 |
| Sonstige nicht zahlungswirksame Anpassungen | −7 |
| Forderungen aus Lieferungen und Leistungen | −4.982 |
| Vorauszahlungen und andere Vermögenswerte | +2.094 |
| Lieferverbindlichkeiten, abgegrenzte Aufwendungen und andere Verbindlichkeiten | +2.679 |
| Leasingverbindlichkeiten | −3 |
| Vorausvereinnahmte Umsätze | +1.380 |
| Mittelzufluss aus laufender Geschäftstätigkeit | +3.929 |
| Auszahlungen für Sachanlagenkäufe | −482 |
| Hier berechneter freier Cashflow | +3.447 |
Quelle: Konsolidierte Kapitalflussrechnung im S-1, S. F-11–F-12. Die Überleitung geht exakt auf. −80.748 + 81.108 = +360 ist nur eine Zwischensumme nach den beiden Finanzierungsanpassungen, weder operativer Gewinn noch operativer Cashflow. Anthropics gesonderte Kennzahl des bereinigten Nettoergebnisses betrug nach weiteren festgelegten Bereinigungen 2,671 Milliarden Dollar und unterscheidet sich ebenfalls vom Cashflow.
Freier Cashflow bedeutet hier operativer Cashflow abzüglich Auszahlungen für Sachanlagenkäufe. Das ist unsere Berechnung, keine Aussage, dass nach sämtlichen Übernahmen, Finanzierungszahlungen, geleaster Ausrüstung, gesperrten Sicherheiten und künftigen Verpflichtungen 3,447 Milliarden Dollar an Aktionäre ausgeschüttet werden könnten.
Ließ das Working Capital den Cashflow besser aussehen?
Ja, es erklärt aber nicht den gesamten positiven Betrag. Die fünf Veränderungen operativer Vermögenswerte und Verbindlichkeiten trugen netto 1,168 Milliarden Dollar bei. Ohne diese Veränderungen hätte der operative Cashflow 2,761 Milliarden Dollar betragen. Das ist eine Analyse des zeitlichen Zahlungseffekts, keine weitere veröffentlichte Cashflow-Kennzahl.
Jede Komponente braucht eine eigene Erklärung:
- Vorauszahlungen und andere Vermögenswerte: +2,094 Mrd. Dollar. Für heute verbrauchte Leistungen kann früher bereits bezahlt worden sein. Ein Abbau stützt den aktuellen Cashflow; eine spätere Auffüllung kann diesen Vorteil umkehren. Da der Posten auch andere Vermögenswerte enthält, ist nicht die gesamte Zeile als Verbrauch vorausbezahlter Rechenleistung zu bezeichnen.
- Verbindlichkeiten und Abgrenzungen: +2,679 Mrd. Dollar. Vor ihrer Zahlung erfasste Aufwendungen stützen heute den Cashflow. Die Verpflichtungen müssen dennoch beglichen werden. Der Posten umfasst mehr als Cloud-Rechnungen.
- Vorausvereinnahmte Umsätze: +1,380 Mrd. Dollar. Kundenvorauszahlungen bringen Liquidität, bevor die Leistung vollständig erbracht ist. Sie finanzieren den Betrieb und begründen künftige Leistungspflichten.
- Forderungen: −4,982 Mrd. Dollar. Der ausgewiesene Umsatz wuchs schneller als die Zahlungseingänge. Rasches Wachstum kann einen großen Anstieg erklären; langsamere Einzüge würden die Cash-Conversion-These schwächen. Vor einer Bewertung sind Altersstruktur und Abrechnungen der Cloud-Marktplätze zu prüfen.
- Leasingverbindlichkeiten: −3 Mio. Dollar. Dieser im Zeitraum kleine Posten vervollständigt die veröffentlichte Überleitung der operativen Vermögenswerte und Verbindlichkeiten.
Unser Schluss ist enger als die beiden Extreme: Auch ohne den zeitlichen Nettovorteil bliebe die Mittelgenerierung des Halbjahres positiv; ihre Qualität hängt dennoch von Einzügen und dem nächsten Zahlungszyklus ab. Ein finanzierungsbedingter Verlust ist kein brauchbarer Nenner für die Liquiditätsreichweite, und ein günstiger Working-Capital-Zeitraum begründet keine dauerhafte Cashflow-Marge.
Anthropics Umsatz und Profitabilität nach Quartal
Der operative Trend liefert mehr Aussagekraft als der Nettoverlust in der Schlagzeile. Vom ersten Quartal 2025 bis zum zweiten Quartal 2026 stieg der Umsatz von 376 Millionen auf 11,555 Milliarden Dollar. Auch Rechen- und Infrastrukturaufwand nahm zu, sank aber stark im Verhältnis zum Umsatz.
| Quartal | Umsatz, Mio. USD | Rechenleistung und Infrastruktur, Mio. USD | Rechenaufwand / Umsatz, berechnet | Operativer GAAP-Gewinn / -Verlust, Mio. USD |
|---|---|---|---|---|
| Q1 2025 | 376 | 944 | 251,1 % | −935 |
| Q2 2025 | 787 | 1.390 | 176,6 % | −1.200 |
| Q3 2025 | 1.382 | 2.047 | 148,1 % | −3.089 |
| Q4 2025 | 2.040 | 2.945 | 144,4 % | −2.836 |
| Q1 2026 | 4.731 | 3.387 | 71,6 % | −1.667 |
| Q2 2026 | 11.555 | 5.558 | 48,1 % | +974 |
Quelle: Quartalsrechnungen und Lagebericht im S-1, S. 157–159. Die Zahlen sind ungeprüft. Q3 2025 enthält 1,5 Milliarden Dollar Aufwand für den Bartz-Vergleich. Die operative Marge in Q2 2026 betrug berechnet 8,4 %; die bereinigte operative Marge nach festgelegten Ausschlüssen rund 19 %.
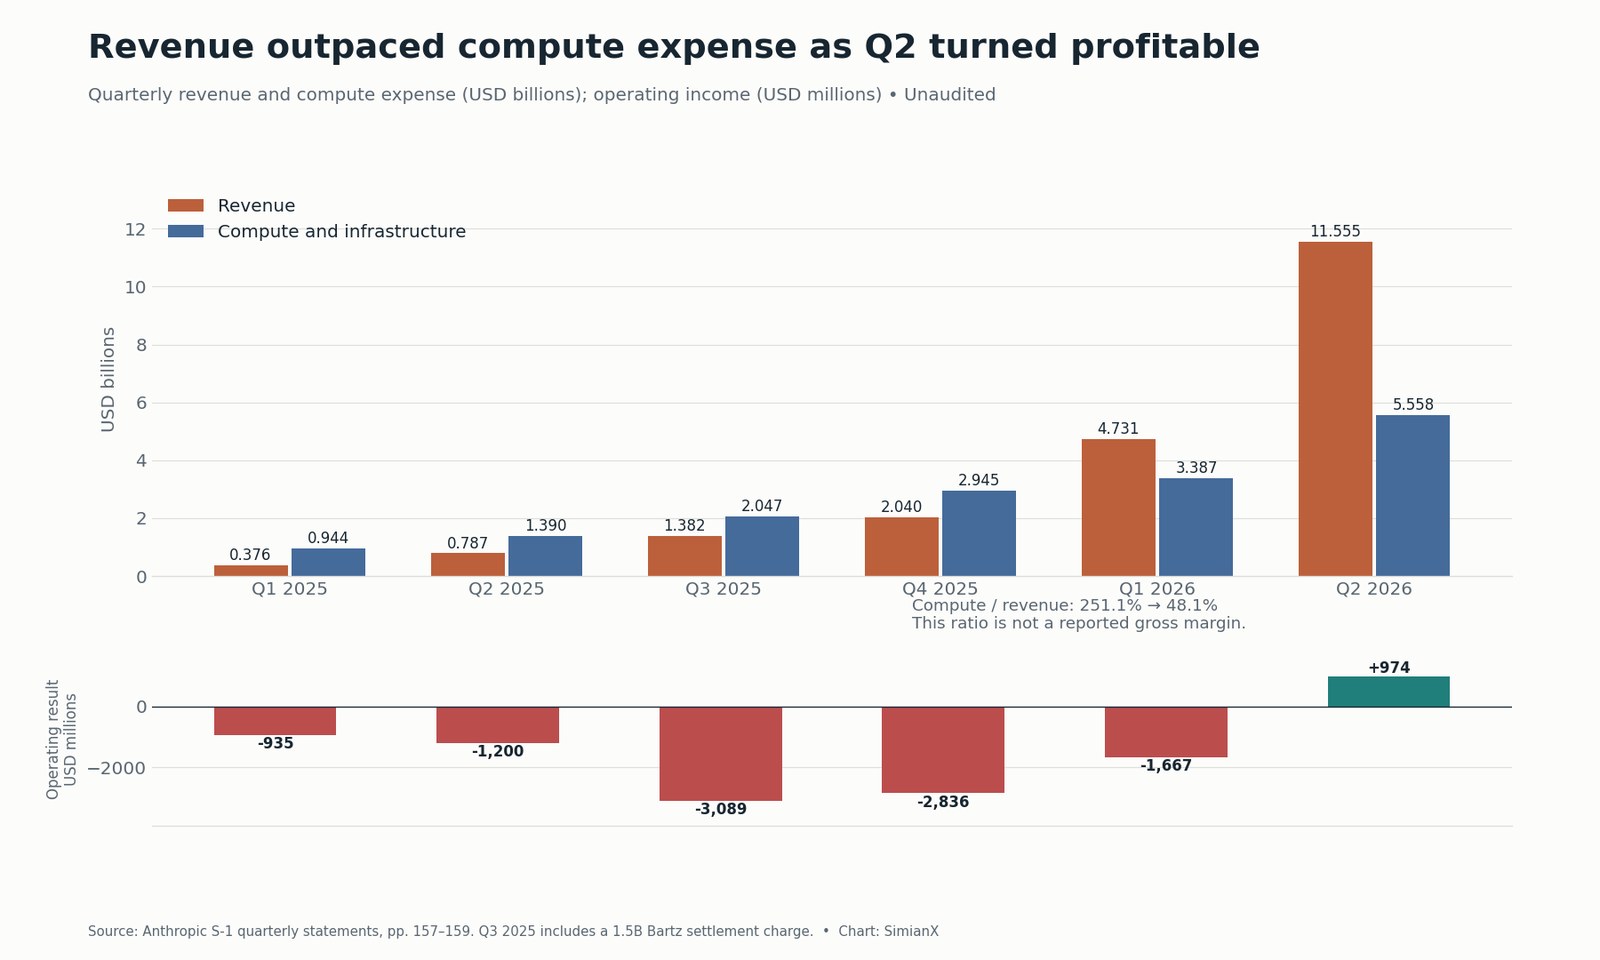
Das positive Argument ist konkret: Der Q2-Umsatz wuchs gegenüber dem Vorquartal um rund 144 %, der Rechenaufwand um rund 64 %. Diese Differenz half, trotz steigender absoluter Ausgaben einen operativen Gewinn zu erzielen. Das belegt operative Skaleneffekte und nicht bloß eine bereinigte Gewinndarstellung.
Die Einschränkung ist ebenso konkret. Das Management rechnet kurzfristig mit mehr teurer, kurzfristig beschaffter Rechenleistung und warnt vor Margendruck. Neue dedizierte Kapazitätsblöcke können Kosten verursachen, bevor ihre Auslastung nachzieht. Die Q2-Marge geradlinig fortzuschreiben hieße, die eigene Warnung des Unternehmens zu ignorieren.
Der Rechenaufwand betrug im Halbjahr 54,9 % des Umsatzes. Vor Personal, Vertrieb und Partnergebühren, Verwaltung und anderen Kosten blieben 45,1 %. Diese 45,1 % sind keine ausgewiesene Bruttomarge. Anthropics Rechenleistungskategorie umfasst Forschung, Modellentwicklung, die Bereitstellung für Kunden und interne Nutzung; sie liefert keine übliche, auf Inferenz allein bezogene Bruttomarge.
Auch der Vertrieb zählt. Rund 48 % des Halbjahresumsatzes liefen über Cloud-Anbieter. Anthropic erfasst diese Kundengeschäfte als Prinzipal brutto und verbucht Partnergebühren als Aufwand. Vertrieb, Marketing und Partnerschaften kosteten 3,168 Milliarden Dollar, wobei ein großer Teil des Anstiegs auf Vertriebspartnergebühren entfiel. Umsatzmultiplikatoren lassen sich erst sinnvoll vergleichen, wenn geklärt ist, ob ähnliche Vertriebskosten brutto dargestellt oder saldiert werden. Verwandte Zusammenhänge behandeln unsere AWS-Quartalsreferenz und Analyse von Alphabet Cloud und Investitionen.
Mittelverbrauch nach Jahr: Gleiche Zeiträume vergleichen
| Zeitraum | Umsatz, Mio. USD | Operativer GAAP-Verlust, Mio. USD | GAAP-Nettoverlust, Mio. USD | Operativer Cashflow, Mio. USD | Sachanlagenkäufe, Mio. USD | Berechneter freier Cashflow, Mio. USD |
|---|---|---|---|---|---|---|
| Geschäftsjahr 2023 | 41 | −551 | −1.531 | −1.627 | 2 | −1.629 |
| Geschäftsjahr 2024 | 386 | −2.980 | −8.309 | −5.692 | 15 | −5.707 |
| Geschäftsjahr 2025 | 4.585 | −8.060 | −41.965 | −2.637 | 131 | −2.768 |
| Erstes Halbjahr 2025 | 1.163 | −2.135 | −12.969 | −1.513 | 18 | −1.531 |
| Erstes Halbjahr 2026 | 16.286 | −693 | −80.748 | +3.929 | 482 | +3.447 |
Quelle: Jahres- und Zwischenabschlüsse im S-1, S. F-7 und F-11–F-12. Für das Wachstum eines Halbjahres gegenüber dem Vorjahr sind die ersten Halbjahre 2026 und 2025 zu vergleichen. Ein Halbjahresergebnis gegen ein volles Jahr ergibt keine jährliche Wachstumsrate.
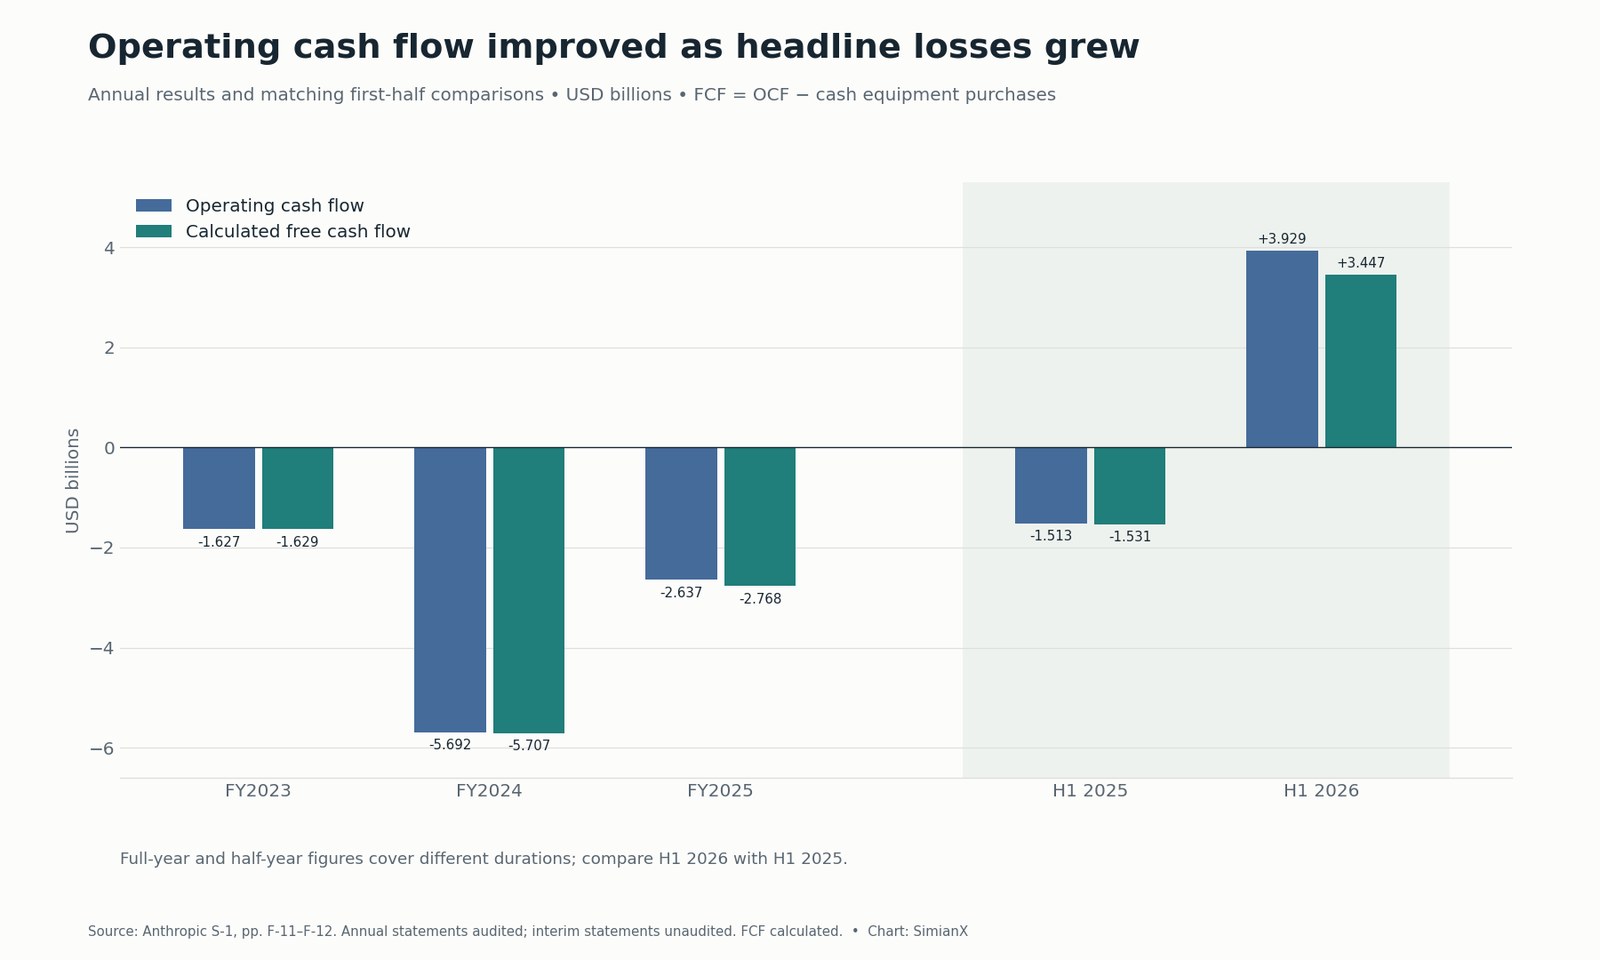
Diese Historie stützt die These einer operativen Wende: Der Cashflow verbesserte sich, während der finanzierungsbedingte Nettoverlust wuchs. Sie zeigt zugleich, warum eine Reichweitenrechnung auf Basis des Schlagzeilenverlusts scheitert. Mittelverbrauch ist eine Stromgröße über einen bestimmten Zeitraum; Zahlungsmittel und Anlagen sind Bestände zu einem Stichtag. Bei dominierenden nicht zahlungswirksamen Neubewertungen lässt sich beides nicht aus dem Nettoverlust ableiten.
Woher kamen die 131,7 Milliarden Dollar Liquidität?
Die Finanzierungstätigkeit lieferte im Halbjahr 110,774 Milliarden Dollar, darunter 110,432 Milliarden Dollar Nettoerlöse aus Vorzugsaktien. Die laufende Geschäftstätigkeit steuerte 3,929 Milliarden bei. Der Liquiditätspuffer beruht somit weit stärker auf Kapitalaufnahme als auf angesammelten operativen Mittelzuflüssen.
Investitionstätigkeiten verbrauchten 17,181 Milliarden Dollar, davon aber nur 482 Millionen für Sachanlagenkäufe. Größter Posten waren 18,972 Milliarden Dollar Käufe kurzfristiger Anlagen, denen 2,610 Milliarden Dollar aus Verkäufen und Fälligkeiten gegenüberstanden; sonstige Investitionstätigkeiten beanspruchten 337 Millionen. Die Anlage von Geld in Wertpapieren verändert die Form der Liquidität. Den gesamten Investitionsabfluss als Sachinvestitionen zu bezeichnen, würde den physischen Ausbau falsch darstellen.
Die 131,651 Milliarden Dollar umfassen Zahlungsmittel und kurzfristige Anlagen. Separat ausgewiesene verfügungsbeschränkte Zahlungsmittel von 2,529 Milliarden Dollar sind nicht enthalten. Hohe liquide Bestände sind wertvoll, beweisen aber keine vollständige Finanzierung aller Verpflichtungen: Fälligkeiten, Beschränkungen, Bedingungen neuer Finanzierungen und künftige Kundenzahlungen zählen ebenfalls. Quelle: Bilanz und Kapitalflussrechnung im S-1, S. F-6 und F-11–F-12.
Die Rechenleistungsrechnung: Verpflichtungen übersteigen aktuelle Sachinvestitionen
Zwei Angaben zum 30. Juni zeigen die Größenordnung:
| Angabe zum 30. Juni 2026 | Betrag | Bedeutung |
|---|---|---|
| Feste oder vertragliche Mindestabnahmeverpflichtungen | Rund 265,6 Mrd. Dollar | Künftige Käufe über ein bis 20 Jahre; Vereinbarungen ohne bestimmbaren Mindestbetrag sind ausgeschlossen |
| Noch nicht begonnene Leasingverhältnisse | Rund 321,4 Mrd. Dollar | Geschätzte künftige undiskontierte Leasingzahlungen; teils vertraglich bedingt; Beginn 2026–2028 |
| Berechnete Summe dieser beiden Kategorien | Rund 587,0 Mrd. Dollar | Stichtagsbezogener Größenvergleich, keine aktuelle Rechnung oder endgültige Gesamtsumme für Rechenleistung |
Quellen: S-1-Anhangangaben 8 und 13, S. F-36 und F-59. Im ersten Prospekt bleiben die umfassendere Verpflichtungssumme für September und danach, der Betrag vor 2030 und die Summe der nächsten zwölf Monate offen. Aus diesen Leerstellen lässt sich keine präzise kurzfristige Finanzierungslücke berechnen.
Die Vertragsbeschreibungen liefern Einzelheiten, weichen bei Stichtag und Abgrenzung aber von den Angaben zum 30. Juni ab. Sie sind einzeln zu lesen und nicht zu den 587 Milliarden Dollar zu addieren.
| Vertragspartner | Genannter Betrag | Risikorelevante Laufzeiten und Zahlungsbedingungen |
|---|---|---|
| Broadcom-TPU-Ausrüstungsleasing | Rund 161,2 Mrd. Dollar Miete ohne Zinsen | Fünfjährige Verträge für Kapazität ab 2026–2027; nur bei Vertragsverletzung kündbar |
| Google Cloud | Mindestens rund 114,5 Mrd. Dollar | April 2026–Juli 2033; Mindestzahlungen unabhängig von Nutzung, mit vertraglichen Rechtsbehelfen bei Verstößen |
| Amazon AWS | Mindestens 110,0 Mrd. Dollar | Mai 2026–April 2036; Mindestzahlungen unabhängig von Nutzung |
| Microsoft Azure | Mindestens 44,9 Mrd. Dollar | November 2026–Mai 2033; Rechtsbehelfe bei nicht behobenen Verstößen oder nicht gelieferten Tranchen |
| SpaceXAI-GPU-Kapazität | Bis zu 120,5 Mrd. Dollar | Bis 2029; Kündigung mit 90 Tagen Frist nach Anfangsperioden bis Januar beziehungsweise März 2027 |
| Nscale-GPU-Kapazität | Bis zu rund 44,6 Mrd. Dollar | Bis 2033; Abrechnung bei Lieferung und Abnahme; Finanzierungs- und Lieferbedingungen sind relevant |
| Lambda-GPU-Kapazität | Rund 41,3 Mrd. Dollar | Bis 2034; Abrechnung bei Abnahme; die Augustvereinbarung über 34,9 Mrd. hängt vom Mietvertrag für den Standort ab |
Quelle: Vertragliche Verpflichtungen im S-1, S. 171–173. Die Beträge mischen Mindestzahlungen, Leasingmieten, Obergrenzen und bedingte Lieferungen. Zusätzliche TPU-Kapazität von geschätzt 125–150 Milliarden Dollar und AMD-Systeme, die bei voller Beschaffung voraussichtlich über 20 Milliarden kosten, sind in dieser Tabelle keine festen Dollarverpflichtungen.
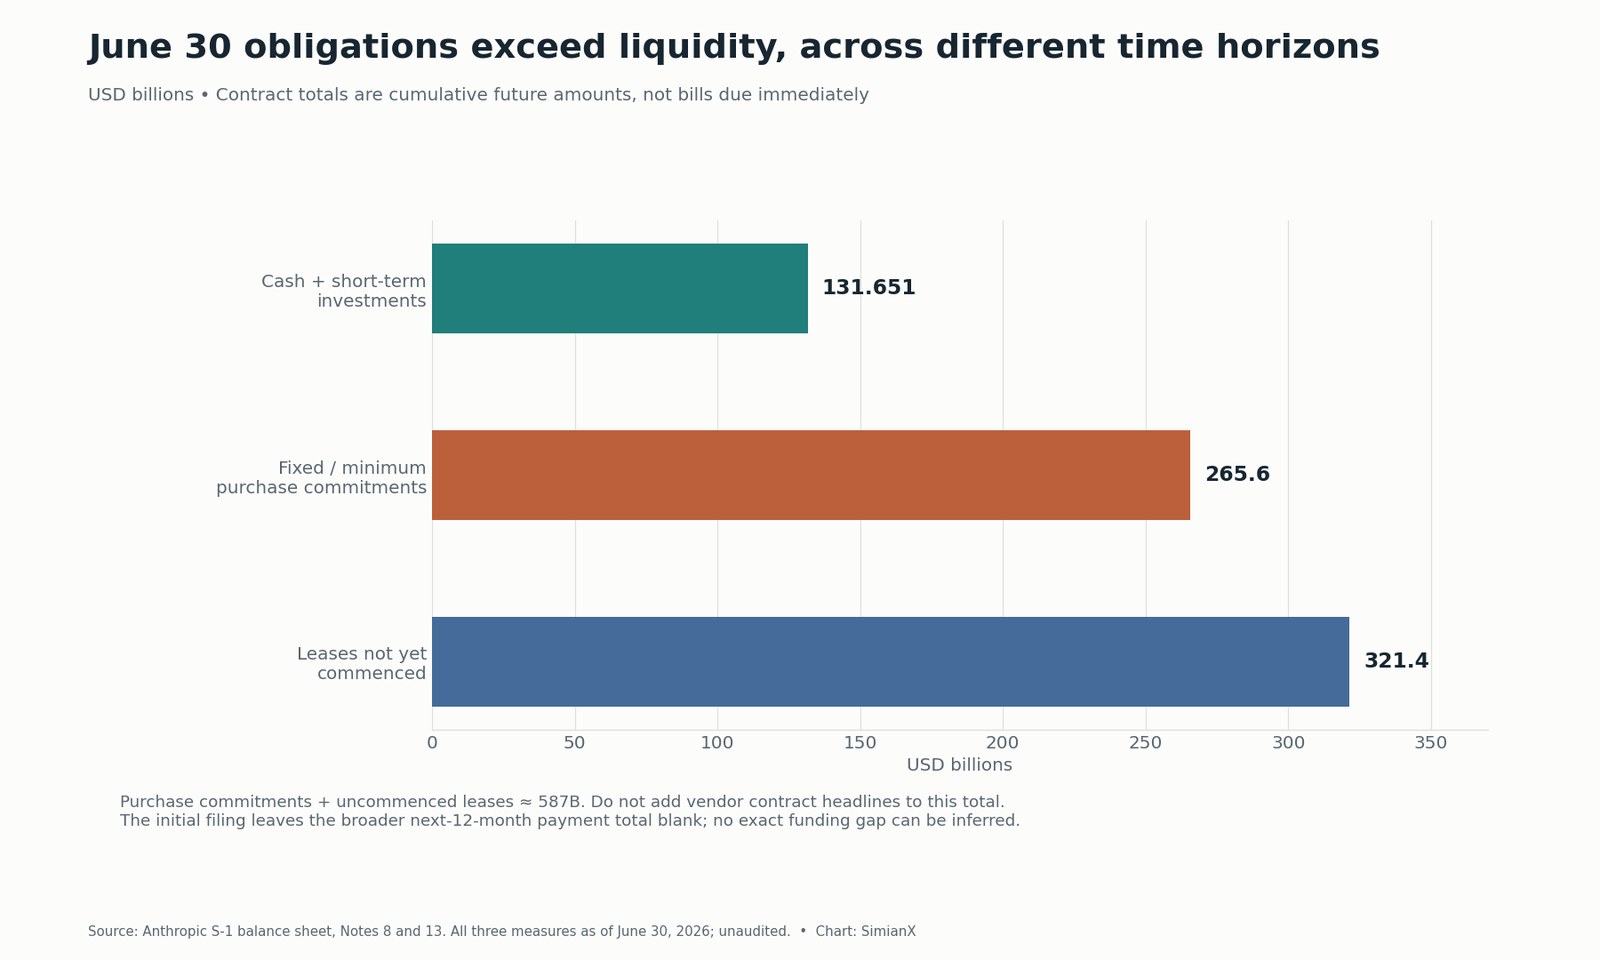
Das Kernrisiko ist eine Laufzeiteninkongruenz: Viele Kundenumsätze hängen von der Nutzung ab und sind nicht durch vergleichbare langfristige Abnahmezusagen abgesichert, während Kapazitätszahlungen jahrelang laufen. Nachfrage kann sich schneller ändern als die Kostenbasis. Umgekehrt kann früh gesicherte Kapazität Wachstum ermöglichen, das einem durch Rechenleistung begrenzten Unternehmen sonst entginge. Auslastung, Preise und Kündigungsrechte bestimmen, welcher Effekt überwiegt.
Lieferantenfinanzierung entschärft den Zahlungszeitpunkt, beseitigt aber nicht die Kosten. Die Anleihevereinbarungen zum 30. Juni boten unter Bedingungen bis zu 77 Milliarden Dollar potenzielle Finanzierung: Google 20 Milliarden, Amazon 15 Milliarden und Broadcom 42 Milliarden, Letztere ausdrücklich für Leasingmieten. Das sind keine bereits auf dem Konto vorhandenen 77 Milliarden Dollar frei verfügbarer Liquidität. AMDs gesonderte Eigenkapitalzusage von bis zu 5 Milliarden hängt von Lieferung und Inbetriebnahme ab. Entscheidend sind tatsächliche Abrufe, Wandlungen und Aktienausgaben; angekündigte Finanzierungsobergrenzen dürfen nicht pauschal von Ausgabenmeldungen abgezogen werden.
Unsere Referenz zu Broadcoms KI-Umsätzen, Analyse des Micron–Anthropic-Geschäfts und Analyse des Akamai-Vertrags betrachten die Lieferantenseite. Vertraglicher Lieferantenumsatz ist eine Zahlungsverpflichtung des Kunden; weder das eine noch das andere beweist automatisch eine profitable Auslastung.
Wie leicht könnte der freie Cashflow wieder negativ werden?
Halten wir den operativen Halbjahres-Cashflow bei 3,929 Milliarden Dollar konstant und variieren die Auszahlungen für Sachanlagen über sechs Monate:
| Operativer Cashflow über sechs Monate | Sachanlagenkäufe über sechs Monate | Freier Cashflow nach dieser Definition |
|---|---|---|
| 3,929 Mrd. Dollar | 0,482 Mrd. Dollar | +3,447 Mrd. Dollar |
| 3,929 Mrd. Dollar | 5,000 Mrd. Dollar | −1,071 Mrd. Dollar |
| 3,929 Mrd. Dollar | 10,000 Mrd. Dollar | −6,071 Mrd. Dollar |
| 3,929 Mrd. Dollar | 20,000 Mrd. Dollar | −16,071 Mrd. Dollar |
Nur die erste Zeile zeigt Daten des Berichtszeitraums; die anderen sind Sensitivitäten, keine Prognosen. Bei konstantem operativem Cashflow liegt die Sachinvestitionsschwelle zum ausgeglichenen freien Cashflow bei 3,929 Milliarden Dollar. Der tatsächliche operative Cashflow verändert sich mit Zahlungseingängen, Modellpreisen, Nutzung, Personalkosten und Infrastrukturaufwand.
Leasing ist ein weiterer Grund, über klassische Sachinvestitionen hinauszublicken. Tilgungen aus Finanzierungsleasing können im Finanzierungs-Cashflow erscheinen, und Ausrüstung kann über nicht zahlungswirksame Vereinbarungen hinzukommen. Wer Beschleuniger mietet, kann geringe anfängliche Sachinvestitionen ausweisen und dennoch jahrelang feste Zahlungen schulden. Anthropics Warnung vor erheblichen künftigen Vorabinvestitionen ist deshalb für die Finanzierung aussagekräftiger als die Fortschreibung der 482 Millionen Dollar des ersten Halbjahres.
Als börsennotierte Vergleiche dienen Teslas historische freie Cashflows und CoreWeaves Auftragspolster- und Schuldentabelle. Die Geschäftsmodelle unterscheiden sich; gemeinsam ist die Frage, wie Investitionen, vertragliche Einnahmen und Finanzierung zusammenpassen.
Aktienvergütung: Positiver Cashflow kann Eigentümer trotzdem verwässern
Die aktienbasierte Vergütung betrug im Halbjahr 2,185 Milliarden Dollar, rund 13,4 % des Umsatzes und 63,4 % des berechneten freien Cashflows von 3,447 Milliarden Dollar. Ein rein rechnerischer Abzug ließe 1,262 Milliarden übrig. Das illustriert die wirtschaftlichen Kosten von Aktienzuteilungen, ist aber weder ein zusätzlicher Mittelabfluss noch eine veröffentlichte Cashflow-Kennzahl.
Zum 30. Juni 2026 nannte Anthropic 26,6 Milliarden Dollar noch nicht erfasste RSU-Vergütung. Wäre der Börsengang am 30. Juni 2026 abgeschlossen worden, wären kumulativ 2,9 Milliarden Dollar erfasst worden; die übrigen 23,7 Milliarden würden über gewichtet durchschnittlich 2,1 Jahre erfasst. Hinzu kommen laut Unterlagen 3,1 Milliarden Dollar noch nicht erfasste Vergütung aus anderen ausstehenden Aktienzusagen. Nicht alle diese Beträge sind sofortige Barzahlungen oder sofortige Aktienausgaben.
Quellen: S-1-Angaben zur aktienbasierten Vergütung, S. 64–65, 174 und Anhangangabe 10. Das Wirksamwerden der Registrierung erfüllt die Erfolgsbedingung eines erheblichen Teils der RSUs; Dienstzeitbedingungen, Abwicklung und Steuerabzug beeinflussen weiterhin das Timing.
Der Aktionärstest lautet Mittelgenerierung je vollständig verwässerter Aktie, nach IPO-Aktienausgabe, Anleihewandlungen und Mitarbeiterzuteilungen. Unverwässerte gewichtete Durchschnittsaktien in einer Verlustperiode ersetzen keine endgültige vollständig verwässerte IPO-Kapitalisierung. Einige Instrumente bleiben bei der verwässerten Verlust-je-Aktie-Rechnung außen vor, weil sie rechnerisch den Verlust je Aktie verringern würden. Präzise Werte je Aktie nach dem Börsengang setzen endgültige Angebotsbedingungen voraus.
Rechtfertigt besserer Cashflow 1,5–2 Billionen Dollar Bewertung?
Die Spanne von 1,5–2 Billionen Dollar ist ein berichteter Bewertungsrahmen, keine Preisspanne im S-1. APs Bericht vom Einreichungstag stellt klar, dass die endgültigen Bedingungen noch nicht feststehen. Nur vom Unternehmen verkaufte neue Aktien bringen ihm frisches Geld; Sekundäraktien bestehender Eigentümer tun das nicht.
Mit diesen hypothetischen Eigenkapitalwerten ergibt sich:
| Umsatzbasis | Berechneter Umsatznenner | 1,5 Bio. Dollar Eigenkapitalwert / Umsatz | 2,0 Bio. Dollar Eigenkapitalwert / Umsatz |
|---|---|---|---|
| Tatsächliches Geschäftsjahr 2025 | 4,585 Mrd. Dollar | 327,2× | 436,2× |
| Erstes Halbjahr 2026 × 2 | 32,572 Mrd. Dollar | 46,1× | 61,4× |
| Q2 2026 × 4 | 46,220 Mrd. Dollar | 32,5× | 43,3× |
Das sind Beispiele für Eigenkapitalwert-Umsatz-Verhältnisse, keine Enterprise-Value-Multiplikatoren oder Prognosen. Endgültige IPO-Erlöse, Schulden, Wandlungsbedingungen und spätere Bilanzveränderungen sind nicht berücksichtigt. Der Vergleich zeigt die Abhängigkeit der Bewertung vom Wachstumsnenner. Ein schnell wachsendes Quartal hochzurechnen hilft, Erwartungen einzuordnen, legt aber den Umsatz des nächsten Jahres nicht fest.
Eine zweite Sensitivität verdeutlicht den späteren Zahlungsmittelbedarf. Bei hypothetischen 2 Billionen Dollar Eigenkapitalwert und dem 40-Fachen eines nachhaltigen jährlichen freien Cashflows wären 50 Milliarden Dollar jährlicher FCF nötig. Eine FCF-Marge von 25 % würde dafür 200 Milliarden Dollar Jahresumsatz verlangen. Andere Multiplikatoren, Margen oder Bewertungen ändern diesen Bedarf. Das ist kein Kursziel, sondern ein Test, ob das angenommene künftige Geschäft zum heute bezahlten Preis passt.
Die Anlagethese: Was würde sie bestätigen oder widerlegen?
| Frage | Belege für die positive These | Belege, die sie schwächen würden |
|---|---|---|
| Bleiben operative Skaleneffekte bestehen? | Umsatz wächst über mehrere Quartale schneller als Leistungserbringung und wiederkehrende Forschungskosten | Kurzfristige Rechenleistung und neue Kapazität kehren den Margengewinn um |
| Wird Umsatz zu Geld? | Forderungen werden eingezogen und die Mittelgenerierung übersteht neue Vorauszahlungen | Einzüge verzögern sich oder Lieferanten sind vor Kundeneingängen zu bezahlen |
| Ist die Kapazität produktiv? | Neue Infrastruktur erreicht profitable Auslastung vor den höchsten Zahlungen | Zugesagte Kapazität kommt vor der Nachfrage oder Preise fallen |
| Ist die Finanzierung tragfähig? | Bedingte Finanzierung steht bei Fälligkeit zur Verfügung | Lieferbedingungen, Sicherheiten oder eingeschränkter Kapitalmarktzugang begrenzen Mittel |
| Profitiert der Eigentümer? | Nachhaltige Mittel je verwässerter Aktie wachsen nach Wandlungen und Zuteilungen | Verwässerung oder eine überhöhte Einstiegsbewertung absorbieren das Wachstum |
Die positive These beruht auf beobachteten Skaleneffekten und Nachfrage: Der operative Q2-Gewinn war nach GAAP real und entstand nicht erst durch das Herausrechnen von Finanzierungsneubewertungen. Die negative These betrifft einen anderen Zeithorizont: Mehrjährige Verpflichtungen und Vorabzahlungen wachsen über das vergleichsweise anlagearme Cashflow-Profil des gemeldeten Halbjahres hinaus.
Entscheidend ist wiederholte Mittelgenerierung, nachdem neue Infrastruktur tatsächlich Geld beansprucht. Ein Rechnungslegungsmissverständnis auszuräumen verbessert die Analyse. Es beantwortet nicht, ob der spätere IPO-Preis eine ausreichende Rendite für Finanzierungs-, Ausführungs- und Wettbewerbsrisiken bietet.
Praktische Prüfliste für neue Einreichungen
- Jede S-1-Änderung lesen. Offene Preis-, Erlös- und Pro-forma-Kapitalisierungsfelder durch tatsächliche Bedingungen ersetzen; neue und Sekundäraktien trennen.
- Die volle Cashflow-Überleitung erneuern. Nettoverlust, nicht zahlungswirksame Finanzierungsbewertungen, Vergütung und jede Working-Capital-Veränderung abstimmen.
- Einzüge und Vorauszahlungen verfolgen. Altersstruktur der Forderungen, Kundenvorschüsse und Lieferantenzahlungen mit dem Umsatzwachstum vergleichen.
- Zahlungen nach Fälligkeit erfassen. Mindestbeträge, Obergrenzen, optionale Kapazität und Bedingungen trennen; doppelt erfasste Vertragsangaben entfernen.
- Ertrag je Aktie messen. Anleihewandlungen, Mitarbeiterzuteilungen und neue Finanzierungen einbeziehen, bevor nachhaltige Mittelgenerierung für Aktionäre bewertet wird.
SimianXs Aktienanalyse-Ablauf kann Recherchen zu börsennotierten Cloud-Anbietern und Infrastrukturlieferanten strukturieren. Eine Live-Analyse kann operative, Bewertungs- und Risikoargumente eines unterstützten Tickers vergleichen. Die Amazon-Startschaltfläche dieser Seite verweist auf eine börsennotierte Gegenpartei als Vergleichswert; AMZN zu kaufen verschafft kein direktes Eigentum an ANT-Aktien und bildet Anthropics Rendite nicht nach.
Häufige Fragen
Wie viel Geld verbrauchte Anthropic im ersten Halbjahr 2026?
Operativ flossen netto 3,929 Milliarden Dollar zu, statt abzufließen. Nach 482 Millionen Dollar Sachanlagenkäufen betrug der freie Cashflow nach der hier verwendeten Definition positive 3,447 Milliarden. Nicht alle künftigen vertraglichen Zahlungen sind darin enthalten.
Warum betrug Anthropics Nettoverlust 80,7 Milliarden Dollar?
Der Verlust von 80,748 Milliarden enthielt 72,388 Milliarden Dollar Aufwand aus Finanzierungsneubewertungen und 8,720 Milliarden Anpassungen anderer Finanzinstrumente. Diese nicht zahlungswirksamen Posten erklären den Großteil der Abweichung zwischen Ergebnis und Cashflow. Wirtschaftliche Folgen können dennoch durch Verwässerung oder Abwicklungsbedingungen entstehen.
Waren die nach dem größten Aufwand verbleibenden 8,36 Milliarden Dollar Mittelverbrauch?
Nein. Die zweite Finanzinstrumenteanpassung und die übrige Cashflow-Überleitung müssen ebenfalls berücksichtigt werden. Erst die vollständige Rechnung ergibt den gemeldeten operativen Mittelzufluss von 3,929 Milliarden Dollar.
Ist Anthropic profitabel?
Das Unternehmen meldete 974 Millionen Dollar operativen GAAP-Gewinn in Q2 2026, aber 693 Millionen operativen Verlust und 80,748 Milliarden Nettoverlust für das erste Halbjahr. Operativer Gewinn, bereinigter Gewinn und positiver Cashflow beziehen sich auf unterschiedliche Kennzahlen und Zeiträume.
Wie viel Umsatz erzielt Anthropic?
Das S-1 nennt 4,585 Milliarden Dollar für das Geschäftsjahr 2025 und 16,286 Milliarden für das erste Halbjahr 2026, davon 11,555 Milliarden im zweiten Quartal. Das Vierfache des letzten Quartals ergibt eine Jahresrate von 46,220 Milliarden, keinen ausgewiesenen Jahresumsatz und keine Prognose.
Sind die Verpflichtungen von 587 Milliarden Dollar sofort fällig?
Nein. Das ist die Summe zweier Angaben zum 30. Juni über künftige Käufe und noch nicht begonnenes Leasing über mehrere Jahre. Bedingungen und Fälligkeiten zählen. Die umfassendere Summe der nächsten zwölf Monate ist im ersten Prospekt offen; Vertragsbeträge dürfen nicht nochmals zu den Anhangangaben addiert werden.
Gibt es einen IPO-Preis oder bestätigten Handelsbeginn für ANT?
Der Antrag vom 26. Oktober schlägt ANT an der Nasdaq vor, lässt Preisspanne und angebotene Aktienzahl aber offen. Er begründet keinen abgeschlossenen Börsengang. Die tatsächlichen Bedingungen stehen in SEC-Änderungen und im endgültigen Prospekt.
Wie diese Referenz aktualisiert wird
Die nächste wesentliche Aktualisierung sollte auf eine S-1-Änderung mit Angebotsbedingungen, Septemberzahlen oder fehlendem Zahlungsplan folgen. Wir ergänzen das neue Quartal, rekonstruieren die Cashflow-Überleitung, überarbeiten die Verpflichtungsübersicht und berechnen die Verwässerung mit der tatsächlichen Kapitalisierung. Der berechnete FCF behält seine offengelegte Definition, damit Zeiträume vergleichbar bleiben. Szenarien bleiben von berichteten Ergebnissen getrennt gekennzeichnet.
Weiterführende Artikel
- Anthropic-Börsengang: S-1 eingereicht, ANT; OpenAI erst 2027
- Amazon AWS-Umsatz je Quartal: Q2 2026 +37 %, Capex 54 Mrd. $
- Alphabet Quartalszahlen Q2 2026: Capex-Prognose, Cloud +82%
- Broadcom Aktie: KI-Umsatz je Quartal und warum AVGO fiel
- Micron Anthropic Deal: Konditionen, Status und MU-Aktie
- AKAM-Aktie: Anthropic-Deal (11,6 Mrd. $) und Segmentumsatz
- CoreWeave-Aktie 2026: Backlog 104 Mrd. $, Schulden 35 Mrd. $
- Teslas Free Cashflow nach Jahren: 1,5 Mrd. $ im Q3 2026
Quellen
- SEC EDGAR — Verzeichnis der am 26. Oktober 2026 eingereichten S-1-Unterlagen
- Anthropic Form S-1 — Gewinn- und Verlustrechnungen, Kapitalflussrechnungen, Quartalsergebnisse und Überleitungen der Nicht-GAAP-Kennzahlen
- Anthropic Form S-1 — vertragliche Verpflichtungen im MD&A, Finanzierungsvereinbarungen und Anhangangaben 8–10 und 13
- Anthropic — Ankündigung der Series-H-Finanzierung vom 28. Mai 2026
- Associated Press — vorläufiger IPO-Bewertungskontext und Finanzüberblick am Tag der Einreichung


