
Im Inneren des Generac-Amazon-Vertrags: Was der 8-K zusagt und was er nur andeutet
Am 17. September 2026 schloss Generac Holdings (NYSE: GNRC) bei 207,23 Dollar, 18,34 Prozent über dem Vortag, nachdem das Unternehmen eine langfristige Liefervereinbarung mit Amazon über Notstromaggregate für Amazons Rechenzentren bekannt gegeben hatte. Die Zahl in jeder Schlagzeile lautete 8 Milliarden Dollar.
Die Zahl in der Einreichung lautet 2,4 Milliarden.
Beide stimmen, und der Abstand zwischen ihnen ist die gesamte Anlagefrage. Das Formular 8-K von Generac, eingereicht am 16. September, nennt erwartete Erstlieferungen von 2,4 Milliarden Dollar in den Jahren 2027 und 2028. Die 8 Milliarden sind eine Obergrenze für kumulierte Zahlungen, die bestimmt, wie viele Optionsscheinaktien Amazon am Ende verdient — kein Kaufauftrag.
Diese Unterscheidung wurde berichtet. Vier Dinge nicht.
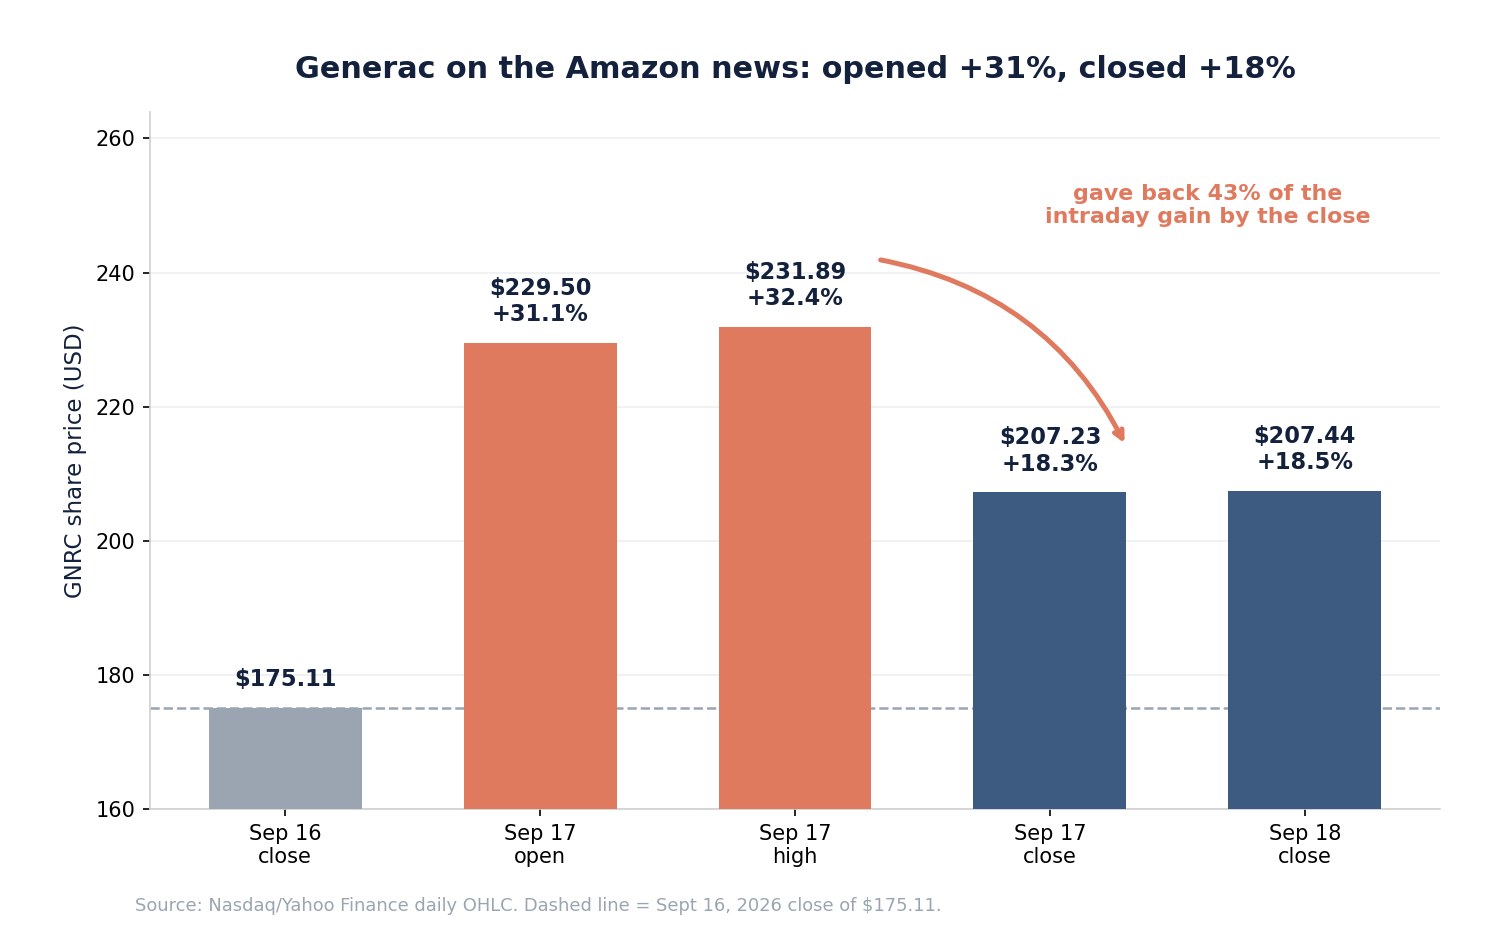
Das erste ist, was der Kurs tatsächlich tat. Generac eröffnete bei 229,50 Dollar, ein Sprung von 31,1 Prozent, berührte untertägig 231,89 und gab dann 43 Prozent dieses Gewinns bis zum Schluss wieder ab. Das zweite: Der Vesting-Plan des Optionsscheins ist in der eingereichten Anlage geschwärzt, sodass kein Außenstehender den Verwässerungsfahrplan modellieren kann. Das dritte: Generacs Segment Residential — historisch der Gewinnmotor — schrumpft, und jeder Wachstumsdollar kommt aus dem margenschwächeren Geschäft Commercial & Industrial, in dem die Amazon-Aufträge liegen werden. Das vierte: Die Marge des zweiten Quartals 2026 enthält eine Zollrückerstattung von 71,1 Millionen Dollar, verbucht als Minderung der Herstellkosten.
Nichts davon macht den Vertrag schlecht. Es macht ihn kleiner, langsamer und bedingter, als eine 8-Milliarden-Schlagzeile nahelegt. Wer die Position verfolgt, kann GNRC-Einreichungen, Kursverhalten und Schätzungsrevisionen mit SimianX AI beobachten.
Alle Zahlen stammen aus SEC-Einreichungen, Unternehmensmitteilungen und Marktdaten bis zum 18. September 2026.
Die vier Kurse, die die eigentliche Geschichte erzählen
Ein einzelner Schlussprozentsatz verbirgt, was Händler mit dieser Nachricht wirklich anstellten.
| Zeitpunkt | GNRC-Kurs | Ggü. Schluss 16. Sep. | Volumen |
|---|---|---|---|
| Schluss 16. Sep. 2026 | 175,11 $ | — | 1,66 Mio. |
| Eröffnung 17. Sep. | 229,50 $ | +31,06 % | — |
| Tageshoch 17. Sep. | 231,89 $ | +32,43 % | — |
| Tagestief 17. Sep. | 202,26 $ | +15,50 % | — |
| Schluss 17. Sep. | 207,23 $ | +18,34 % | 8,05 Mio. |
| Schluss 18. Sep. | 207,44 $ | +18,46 % | 3,04 Mio. |
Die erste, unüberlegte Reaktion des Marktes bestand darin, Generacs Wert um rund ein Drittel zu erhöhen. Zum Handelsschluss hatte er 43,4 Prozent des untertägigen Gewinns zurückgegeben und lag 10,6 Prozent unter dem Hoch. Die Folgesitzung brachte 0,10 Prozent — das Zurückfallen wurde nicht aufgekauft.
Dieses Muster zählt, weil es zeigt, wie der Markt eine Schlagzeile bepreist, die er noch nicht unterschreiben kann. Ein sofortiges Plus von 31 Prozent ist die Reaktion auf „8 Milliarden". Ein Schluss bei plus 18 Prozent liegt näher an der Reaktion auf „2,4 Milliarden über zwei Jahre, plus eine Option auf mehr".
Zwei weitere Tatsachen gehören neben die Feier. Bei 207,44 Dollar liegt Generac noch immer 30,0 Prozent unter seinem 52-Wochen-Hoch von 296,44 Dollar — die Amazon-Nachricht führte die Aktie nicht zu einem neuen Hoch, sie brachte sie zurück in die Mitte ihrer eigenen Spanne. Und GNRC ist ein wirklich volatiles Papier: 29 der letzten 251 Sitzungen bewegten sich um mindestens 5 Prozent, die annualisierte Volatilität liegt nahe 58 Prozent, und die Aktie verlor im vergangenen Jahr zwischenzeitlich 40,8 Prozent.
Die überlegte Antwort des Marktes lautete +18 Prozent, nicht +31 Prozent. Die Differenz zwischen diesen beiden Zahlen ist der Teil der 8 Milliarden, den Anleger noch nicht zu zahlen bereit waren.
Was Generac tatsächlich unterschrieben hat
Der 8-K ist kurz und ungewöhnlich präzise. Am 16. September 2026 schlossen Generac und Amazon eine Transaktionsvereinbarung, unter der Generac einen Optionsschein an Amazon.com NV Investment Holdings LLC ausgab, eine hundertprozentige Amazon-Tochter; am selben Tag unterzeichneten beide Unternehmen eine langfristige Liefervereinbarung.
| Bedingung | Detail |
|---|---|
| Optionsscheinaktien | Bis zu 1.693.745 |
| Ausübungspreis | 200,9266 $ je Aktie |
| Bei Unterzeichnung unverfallbar | 307.954 Aktien |
| Restliches Vesting | Tranchen gebunden an kumulierte Amazon-Zahlungen, bis 8 Mrd. $ |
| Erstlieferungen | 2,4 Mrd. $ erwartet über 2027 und 2028 |
| Verfall | Spätestens am 16. September 2033 |
| Ausübungsart | Bar oder unbar, nach Wahl von Amazon |
| Registrierung | Registrierungsrechte für die Optionsscheinaktien |
| Ausnahme | Section 4(a)(2) des Securities Act |
Die Struktur ist das Entscheidende. Amazon bezahlt Generac nicht für den Optionsschein; Amazon verdient ihn, indem es Aufträge erteilt und bezahlt. Das Vesting wird durch „aggregierte Bruttozahlungen … erhalten von der Gesellschaft und ihren globalen verbundenen Unternehmen" ausgelöst, nicht durch gebuchte Aufträge. Die Verwässerung kann dem Umsatz also nicht vorauslaufen — ein wirklich aktionärsfreundliches Design und das stärkste Einzelargument der Bullenseite.
Es ist zudem dasselbe Vehikel und dasselbe Drehbuch, das Amazon schon zuvor für Optionsscheinpositionen bei Zulieferern genutzt hat, und es reimt sich auf die aktiengebundene Struktur in Amazons Chipvereinbarung mit Qualcomm: Der Kunde sichert sich Lieferkapazität und zugleich eine Kaufoption auf Eigenkapital.
Ein Detail verdient Erwähnung, weil es in die andere Richtung weist. Der Ausübungspreis von 200,9266 Dollar wurde 14,8 Prozent über Generacs unbeeinflusstem Schlusskurs vom 16. September von 175,11 Dollar festgelegt. Amazon bekam keinen Rabatt. Aber die Aktie schloss tags darauf bei 207,23 Dollar, sodass die Optionsscheine binnen 24 Stunden nach Emission im Geld waren — und sie laufen sieben Jahre.
Der Teil des Optionsscheins, den niemand modellieren kann
Hier ist die Informationslücke, die unerwähnt blieb.
Der eingereichte Optionsschein, Anlage 4.1, definiert den Vesting-Auslöser so: Der Optionsschein wird unverfallbar „in Bezug auf Tranchen von [\\\*] Optionsscheinaktien, jedes Mal, wenn die Gesellschaft und/oder eines ihrer verbundenen Unternehmen zusammen aggregierte Bruttozahlungen unter den kommerziellen Vereinbarungen in Höhe von insgesamt [\\\*] erhalten haben".
Beide Zahlen sind geschwärzt. Generac ließ sie nach Item 601(b)(10)(iv) der Regulation S-K weg, die das Schwärzen unwesentlicher, wettbewerbssensibler Bedingungen erlaubt.
Die praktische Folge: Ein Anleger kennt die Endpunkte — 307.954 Aktien jetzt unverfallbar, 1.693.745 bei der 8-Milliarden-Obergrenze — und nichts dazwischen. Man kann nicht sagen, wie viele Aktien bei 1 Milliarde Zahlungen unverfallbar werden, oder bei 3 oder 5 Milliarden. Jeder Verwässerungsplan in einer Analyse ist eine Annahme, keine Offenlegung.
Die Schwärzung verbirgt auch die Form der Kurve. Das Vesting könnte linear verlaufen, nach hinten gewichtet sein, um die letzten Dollar zu belohnen, oder nach vorn, um frühes Engagement zu honorieren. Diese drei Möglichkeiten haben deutlich unterschiedliche Folgen dafür, wann Aktionäre die Verwässerung tragen.
Ein zweites, angrenzendes Detail zählt ebenso. Die Zahlungen, die auf die Obergrenze angerechnet werden, sind Bruttozahlungen abzüglich „Offsets" — ein Begriff, den der Optionsschein weit fasst: Steuern, Fracht und Drittkosten, Gutschriften, Erstattungen, Vertragsstrafen, stornierte Aufträge, strittige Rechnungen und weitere Abzüge. Der 8-Milliarden-Zähler misst also nicht „erteilte Aufträge". Er misst tatsächlich vereinnahmtes und behaltenes Geld nach Stornierungen. Das ist eine höhere Hürde als die Schlagzeile nahelegt — und die richtige Hürde für Aktionäre.
Amazons Grenze von 4,999 Prozent
Der Optionsschein enthält eine Beneficial Ownership Limitation, anfänglich auf 4,999 Prozent der ausstehenden Aktien festgesetzt, gemessen nach Wirksamwerden einer Ausübung. Amazon kann sie per schriftlicher Mitteilung anheben, wirksam erst nach einer Wartefrist.
Diese Zahl ist nicht willkürlich. Sie liegt knapp unter der Schwelle von 5 Prozent, die nach Section 13(d) die Meldepflicht per Schedule 13D/13G auslöst. Die Struktur erlaubt Amazon ein echtes wirtschaftliches Interesse an seinem Zulieferer, ohne die Offenlegungslinie zu überschreiten, und begrenzt, wie viel von Generacs Aktionärsregister Amazon ohne aktiven Schritt jederzeit belegen kann.
Für Generac-Aktionäre beruhigt die Grenze mäßig: Sie schließt ein schleichendes Aufstocken aus. Einfluss schließt sie nicht aus. Ein Kunde, der einen großen Teil Ihres Wachstums ausmachen kann, hat Hebel, ob er Ihre Aktien hält oder nicht.
Was 2,4 Milliarden für Generac bedeuten
Gemessen an Generacs eigenen Zahlen ist der Erstauftrag sehr groß.
| Kennzahl | Betrag |
|---|---|
| Gesamtumsatz Geschäftsjahr 2025 | 4.209 Mio. $ |
| Amazon-Erstlieferungen 2027-28 | 2.400 Mio. $ |
| Erstauftrag im Verhältnis zum Umsatz 2025 | 57,0 % |
| Umsatz Commercial & Industrial 2025 (ca.) | ~1.800 Mio. $ |
| Ausstehende Aktien (31. Juli 2026) | 59.006.361 |
| Marktkapitalisierung bei 207,44 $ | 12,2 Mrd. $ |
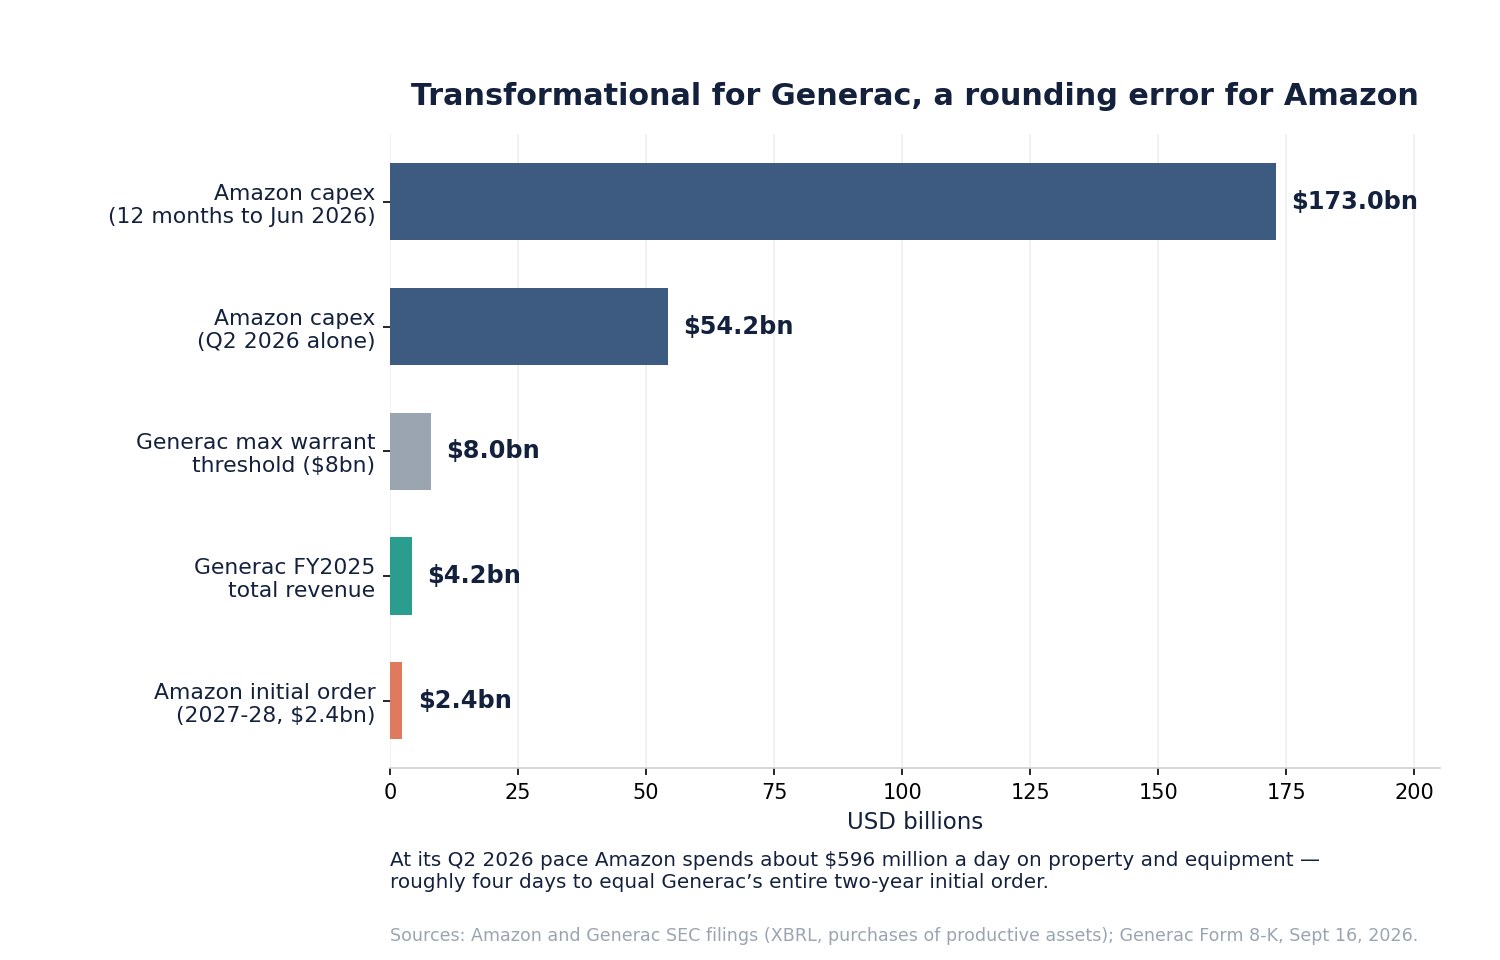
Auf zwei Jahre verteilt sind 2,4 Milliarden rund 1,2 Milliarden jährlich — bei einem Unternehmen, das 2025 insgesamt 4,2 Milliarden verkaufte. Für ein Geschäft, dessen C&I-Segment im Vorjahr bei etwa 1,8 Milliarden lag, ist ein einzelner Kunde dieser Größe transformierend — und konzentrierend.
Das ist der ehrliche Bullenfall, und er verlangt nicht, dass die 8 Milliarden überhaupt zustande kommen.
Was 2,4 Milliarden für Amazon bedeuten
Rechnet man dieselbe Zahl von der anderen Seite des Tisches, verschwindet sie fast.
| Amazon-Investitionen (Käufe produktiver Vermögenswerte) | Betrag |
|---|---|
| Geschäftsjahr 2025 | 131,8 Mrd. $ |
| Erstes Quartal 2026 | 44,2 Mrd. $ |
| Zweites Quartal 2026 | 54,2 Mrd. $ |
| Erstes Halbjahr 2026 | 98,4 Mrd. $ |
| Zwölf Monate bis 30. Juni 2026 | 173,0 Mrd. $ |
| Generac-Erstauftrag als Anteil daran | 1,4 % |
| Die volle 8-Mrd.-Obergrenze als Anteil daran | 4,6 % |
Im Tempo des zweiten Quartals gab Amazon rund 596 Millionen Dollar pro Tag für Sachanlagen aus. Generacs gesamter zweijähriger Erstauftrag entspricht etwa vier Tagen Amazon-Investitionen.
Diese Asymmetrie ist die zentrale Tatsache des Vertrags. Sie erklärt, warum er für Generac wirklich transformierend und für Amazon wirklich unerheblich sein kann — und warum Amazon die Verhandlungsmacht hatte, Bedingungen zu setzen, Optionsscheine über Markt zu erhalten und den Vesting-Plan zu schwärzen. Sie erklärt auch das Risiko: Eine Gegenpartei, für die Ihr gesamter Auftragsbestand ein Rundungsfehler ist, kann ohne große interne Debatte umpriorisieren. Dieselbe Dynamik zieht sich durch Amazons eigene Investitionsangaben, wo Infrastrukturzusagen groß genug sind, ganze Lieferketten zu bewegen.
Warum KI-Rechenzentren überhaupt Notstromaggregate kaufen
Die Nachfragelogik ist stichhaltig und sollte klar dargelegt werden, weil sie der Teil der These ist, der nicht von Amazon abhängt.
Ein Hyperscale-Rechenzentrum verträgt keinen ungeplanten Ausfall. Das Netz fällt aus, und dann tragen unterbrechungsfreie Stromversorgungen die Last für Sekunden bis Minuten, während Notstromaggregate anlaufen und sie übernehmen, solange der Kraftstoff reicht. Dieser Bedarf skaliert mit der Anlage, und Campus für KI-Training und -Inferenz sind weit dichter als die vorherige Generation von Cloud-Hallen.
Drei Eigenschaften machen daraus einen echten Produktmarkt statt eines Rohstoffmarkts:
- Maschinen der Megawattklasse. Notstrom für Rechenzentren wird in großen Einheiten verkauft, oft parallel zu Mehr-Megawatt-Blöcken geschaltet, mit Schaltanlagen und Steuerungen, die automatisch koordinieren müssen.
- Emissionen und Genehmigungen. Notstrommotoren sind reguliert. Standort, Laufzeitgrenzen und Kraftstoffwahl greifen in örtliche Luftgenehmigungen ein, und die Compliance-Arbeit gehört zum Verkauf.
- Lange Vorlaufzeiten. Motoren, Generatoren, Gehäuse und Schaltanlagen haben Vorlaufzeiten von mehreren Quartalen — genau deshalb schließt ein Hyperscaler einen mehrjährigen Liefervertrag, statt am Spotmarkt zu kaufen.
Eines sollte man präzise sagen, was die Kategorie nicht bedeutet. Notstromaggregate betreiben KI nicht dauerhaft. Sie sind eine Versicherung, auf die Anlage dimensioniert und selten in Betrieb. Der Umsatz skaliert mit gebauten Rechenzentren, nicht mit verarbeiteten Token — was dies zu einem Baukonjunkturgeschäft macht, näher an der Strom- und Netzrestriktion als an der Rechenleistungsnachfrage selbst.
Das Mixproblem, das niemand erwähnte
Nun der Befund, der das Bild am stärksten verändert.
Generac gliederte sich zum 1. Juli 2025 in zwei berichtspflichtige Segmente — Residential und Commercial & Industrial. Das Juniquartal 2026 sieht so aus:
| Segmentumsatz (extern), 2. Quartal | 2026 | 2025 | Veränderung |
|---|---|---|---|
| Residential | 617,0 Mio. $ | 630,6 Mio. $ | −2,2 % |
| Commercial & Industrial | 556,5 Mio. $ | 430,6 Mio. $ | +29,2 % |
| Nettoumsatz gesamt | 1.173,5 Mio. $ | 1.061,2 Mio. $ | +10,6 % |
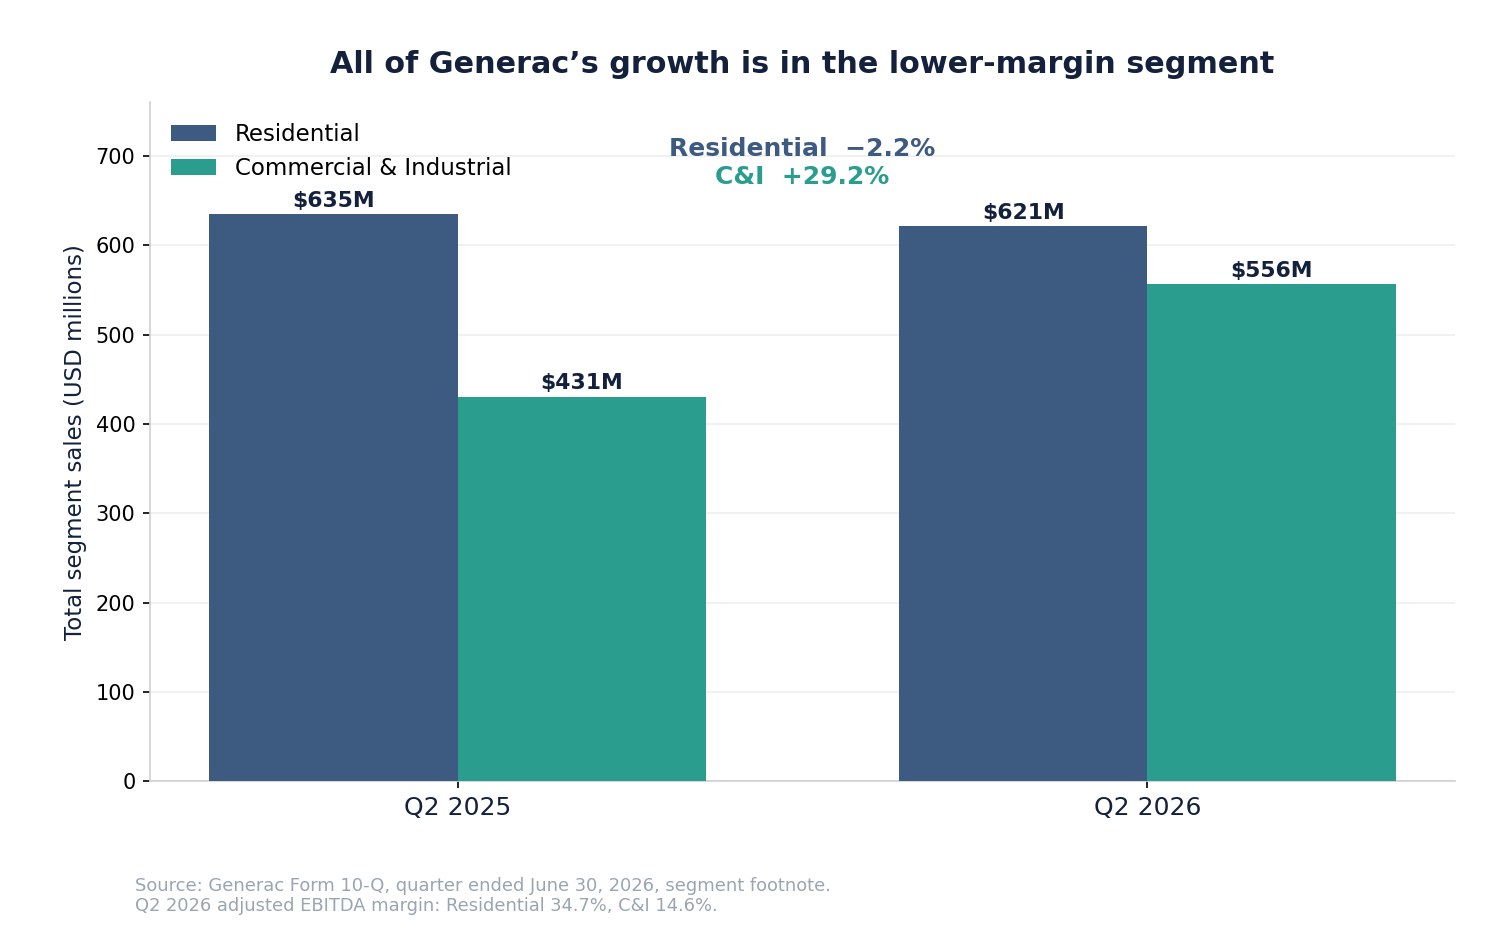
Der Residential-Umsatz fiel. Das gesamte Wachstum von Generac — und mehr als das — kam aus C&I. Das erste Halbjahr erzählt dasselbe: Residential 1.166,3 Mio. $ gegenüber 1.173,7 Mio. $ im Vorjahr (−0,6 %), C&I 1.066,5 Mio. $ gegenüber 829,6 Mio. $ (+28,6 %).
Nun die Profitabilität darüberlegen. Die bereinigte EBITDA-Marge lag im Juniquartal bei 34,7 Prozent in Residential und 14,6 Prozent in Commercial & Industrial.
Also: Das margenstarke Segment schrumpft, das margenschwache liefert das gesamte Wachstum, und das Amazon-Geschäft landet im margenschwachen. Der Umsatzmix verschiebt sich hin zu Grenzmargen um 15 Prozent und weg von rund 35 Prozent.
Das heißt nicht, dass der Amazon-Vertrag Wert vernichtet. Volumen bei 15 Prozent Marge ist immer noch Gewinn, die Fixkostenabsorption verbessert sich mit der Größe, und Generacs Zukauf von Enercon brachte Gehäuse, Steuerungen und Schaltanlagen ins Haus, was die je Einheit erfasste Wertschöpfung erhöht. Aber es heißt, dass eine Mixverschiebung dieser Größe ein Gegenwind für die Konzernmarge ist, der durch Volumen und vertikale Integration überkompensiert werden muss. „Umsatzwachstum" und „Margenausweitung" sind hier nicht dieselbe Geschichte, und der Markt bezahlt derzeit für beides.
Die Zollrückerstattung in der Schlagzeilenmarge
Die Profitabilität des Juniquartals trägt zudem einen einmaligen Posten, der sich nicht wiederholt.
Am 20. Februar 2026 erklärte der Oberste Gerichtshof der Vereinigten Staaten die unter dem International Emergency Economic Powers Act verhängten Zölle für ungültig und ließ die Rückforderung bereits gezahlter Beträge zu. Generac wählte die Loss-Recovery-Bilanzierung nach ASC 410-30. Laut Formular 10-Q für das am 30. Juni 2026 endende Quartal:
- Generac erhielt Zollrückerstattungen von rund 61,4 Millionen Dollar.
- Es bilanzierte zusätzlich eine Forderung von rund 27,7 Millionen, deren Eingang als wahrscheinlich gilt.
- Rund 71,1 Millionen wurden als Minderung der Herstellkosten erfasst, der Rest in den Vorräten.
Das Management bezifferte den Effekt direkt: Die Bruttomarge lag bei 44,5 Prozent gegenüber 39,3 Prozent im Vorjahr, und Zollrückerstattungen „trugen rund 6 Prozent" zu diesem Bruttomargenwachstum bei.
Rechnet man die Rückerstattung heraus, wird die Arithmetik unangenehm. Etwa sechs Punkte von 44,5 Prozent abgezogen ergeben rund 38,5 Prozent, was unter den 39,3 Prozent liegt, die Generac im Vergleichsquartal 2025 erzielte. Auf derselben Basis wird aus dem berichteten Betriebsergebnis von 210 Millionen etwa 139 Millionen, eine operative Marge nahe 11,8 statt 17,9 Prozent — immer noch besser als die 10,6 Prozent im zweiten Quartal 2025, aber weit gewöhnlicher als die Schlagzeile.
Die zugrunde liegende Bruttomarge weitete sich im Juniquartal nicht aus. Sie ging leicht zurück. Die Ausweitung war ein Gerichtsurteil.
2025 war ein schlechtes Jahr, und das ist die Basis
Generacs Erholung 2026 ist echt — und sie wird an einem Tiefpunkt gemessen.
| Geschäftsjahr | Umsatz | Betriebsergebnis | Verwässertes EPS | Operativer Cashflow |
|---|---|---|---|---|
| 2022 | 4.565 Mio. $ | 566 Mio. $ | 5,42 $ | 59 Mio. $ |
| 2023 | 4.023 Mio. $ | 386 Mio. $ | 3,27 $ | 522 Mio. $ |
| 2024 | 4.296 Mio. $ | 537 Mio. $ | 5,39 $ | 741 Mio. $ |
| 2025 | 4.209 Mio. $ | 289 Mio. $ | 2,69 $ | 438 Mio. $ |
2025 sank der Umsatz um 2,0 Prozent, das Betriebsergebnis fiel um 46,2 Prozent, das verwässerte Ergebnis je Aktie halbierte sich, und der operative Cashflow ging um 41 Prozent zurück. Die Vergleiche für 2026 schmeicheln teilweise, weil 2025 schwach war.
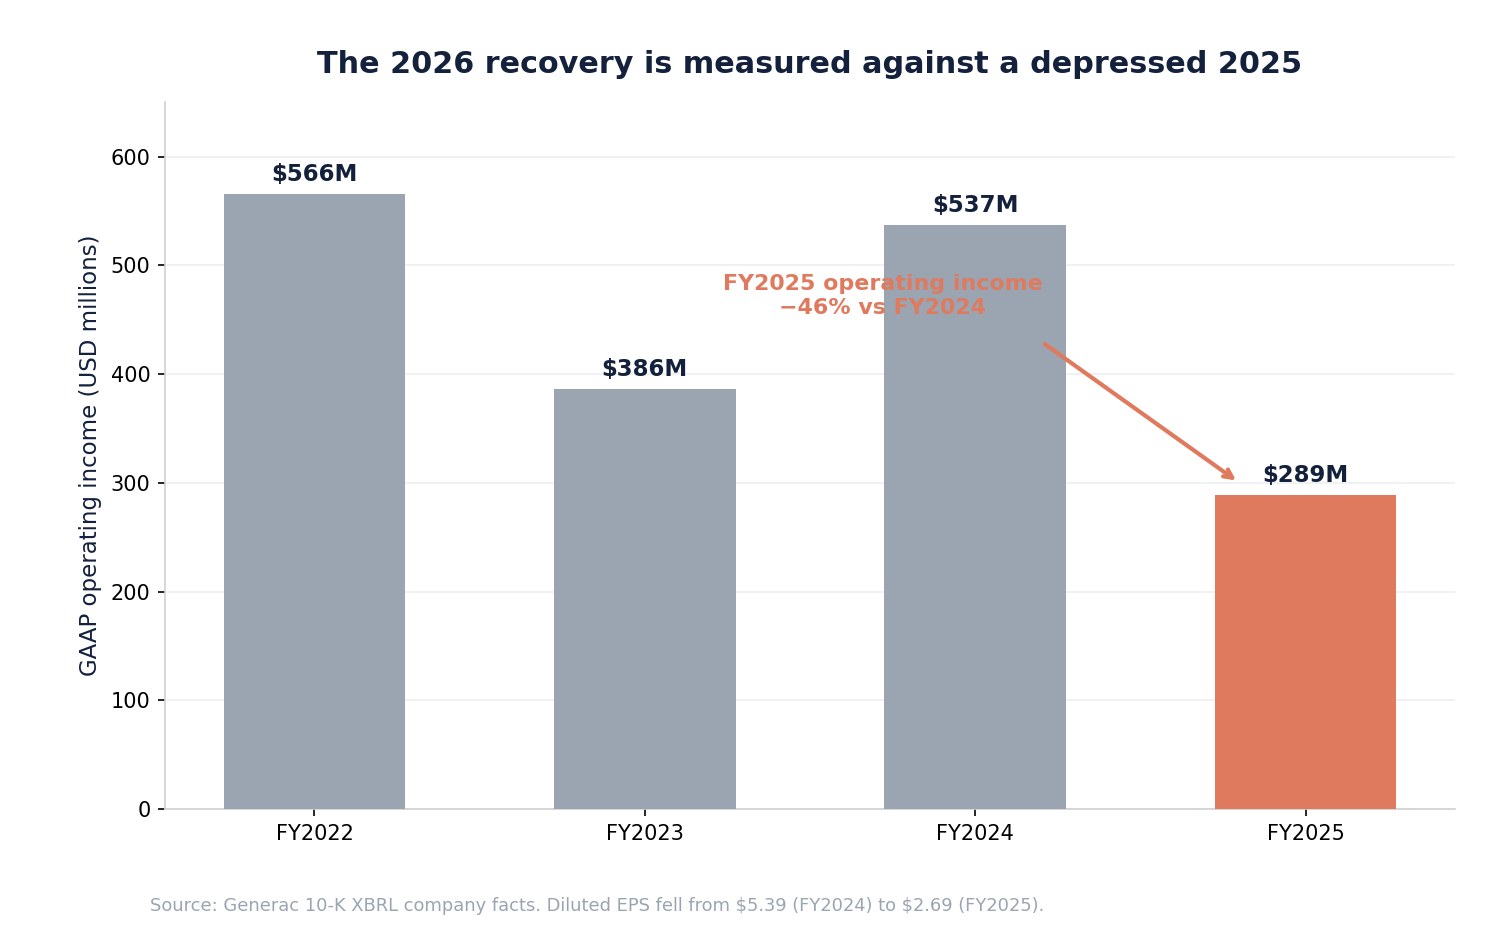
Das erste Halbjahr 2026 verbesserte sich tatsächlich: erstes Quartal 1.059 Mio. $ Umsatz mit 117 Mio. $ Betriebsergebnis, zweites Quartal 1.173,5 Mio. $ mit 210 Mio. $. Aber rund ein Drittel dieses Betriebsergebnisses im zweiten Quartal war die Zollrückerstattung, und die Vorjahresbasis war die schwächste seit vier Jahren. Beide Korrekturen weisen in dieselbe Richtung: Die operative Erholung ist echt, aber bescheidener als die berichteten Prozentsätze.
Was der Optionsschein Aktionäre kostet
Die Verwässerung ist hier klein, bedingt und — ungewöhnlich — selbstfinanzierend.
| Verwässerungsmaß | Aktien | % von 59.006.361 |
|---|---|---|
| Bei Unterzeichnung unverfallbar | 307.954 | 0,52 % |
| Maximum bei vollem Vesting | 1.693.745 | 2,87 % |
| Innerer Wert bei 207,44 $, unverfallbare Tranche | ~2,0 Mio. $ | — |
| Innerer Wert bei 207,44 $, voller Optionsschein | ~11,0 Mio. $ | — |
Bei vollem Vesting hielte Amazon unter 3 Prozent von Generac — und erst, nachdem es Generac 8 Milliarden gezahlt hat. Gegen eine Marktkapitalisierung von 12,2 Milliarden ist der heutige innere Wert des Optionsscheins trivial; sein Optionswert über sieben Jahre ist es nicht, aber er ist auch in keinem herkömmlichen Sinn ein Aktionärskosten — er ist eine Provision auf Umsatz, der erst eintreffen muss.
Die ehrliche Rechnung lautet: Werden die 8 Milliarden je erreicht, war eine Verwässerung von 2,87 Prozent ein ausgezeichnetes Geschäft für bestehende Aktionäre. Werden sie nicht erreicht, wird der Großteil des Optionsscheins nie unverfallbar. Die Asymmetrie fällt zugunsten der Aktionäre aus. Das ist eine deutlich bessere Struktur als die Emissionsmuster andernorts in der KI-Lieferkette, einschließlich der Verwässerung aus Vorzugswandlung und Platzierung, die die Aktienzahl bei Coherent umgestaltete.
Generac muss bauen, was es gerade verkauft hat
Ein Auftrag dieser Größe ist eine Fertigungsverpflichtung, bevor er eine Umsatzzeile ist.
Generac baut seit geraumer Zeit Kapazität für große C&I- und Rechenzentrumsprodukte auf, erhöhte die Forschungs- und Entwicklungsausgaben von 173 Millionen Dollar 2023 auf 243 Millionen 2025 und die Investitionen im selben Zeitraum von 129 auf 170 Millionen. 1,2 Milliarden jährlicher zusätzlicher Hyperscale-Nachfrage zu bedienen, verlangt mehr: Motoren- und Generatorenbeschaffung, Gehäuse- und Schaltanlagenfertigung, Prüfstände, Parallelsteuerungen, Inbetriebnahme vor Ort und Servicenetz.
Daraus folgen drei Ausführungsrisiken unmittelbar:
- Fixkostenabsorption. Für einen Kunden gebaute Kapazität wird zu operativem Hebel, wenn Aufträge eintreffen, und zur Margenbremse, wenn sie sich verschieben.
- Lieferkette. Große Motoren und Generatoren haben konzentrierte Lieferbasen und lange Vorlaufzeiten; Generacs eigene Einreichungen verweisen auf die Abhängigkeit von wenigen Auftragsfertigern und Single-Source-Lieferanten.
- Working Capital. Großprojektgeschäft verbraucht Liquidität vor der Umsatzrealisierung — derselbe Mechanismus, der andernorts in der KI-Infrastruktur Rekordaufträge in negativen freien Cashflow verwandelte.
Die Konkurrenz schläft nicht
Generac ist nicht der Platzhirsch bei Notstrom der Megawattklasse. Es ist der Herausforderer.
| Wettbewerber | Position |
|---|---|
| Caterpillar | Langjährig etabliert bei Rechenzentrums-Notstrom und Schaltanlagen |
| Cummins | Große Motoren- und Generatorenfranchise mit globalem Service |
| Rolls-Royce (mtu) | Starke europäische und Hyperscale-Präsenz |
| Kohler | Etabliertes industrielles Generatorengeschäft |
| Eaton, Schneider, Vertiv | Angrenzende Energieverteilung, Schaltanlagen und Thermik |
Das Bullenargument lautet, Amazons Auswahl bestätige Generacs Großmotorenkompetenz genau gegen diese Namen. Das Bärenargument lautet, die Platzhirsche hätten tiefere installierte Basen und Servicenetze, und Hyperscaler hielten bewusst mehrere qualifizierte Lieferanten. Ein Design-Win ist kein Burggraben, wenn die Standardpraxis des Kunden Zweitquellen sind — eine Lektion, die im gesamten KI-Hardwarekomplex sichtbar ist, von Speicher bis Beschleunigern.
Was die Aktie jetzt einpreist
Bei 207,44 Dollar und 59.006.361 Aktien liegt Generacs Marktkapitalisierung bei rund 12,2 Milliarden Dollar.
| Bewertungsmaß | Wert |
|---|---|
| Aktienkurs (18. Sep. 2026) | 207,44 $ |
| Marktkapitalisierung | 12,2 Mrd. $ |
| Umsatz Geschäftsjahr 2025 | 4.209 Mio. $ |
| Verwässertes EPS 2025 | 2,69 $ |
| KGV auf das EPS 2025 | ~77x |
| Verwässertes EPS erstes Halbjahr 2026 | 3,64 $ |
| Kursveränderung 2026 | +47,0 % |
| Abstand zum 52-Wochen-Hoch | −30,0 % |
| Annualisierte Volatilität | ~58 % |
Das Multiple auf 2025 ist nicht die richtige Linse — 2025 war der Tiefpunkt. Aber schreibt man die Erholung 2026 fort, ist die Aktie auch nicht offensichtlich günstig. Der Markt fügte am 17. September rund 1,9 Milliarden Dollar Marktwert hinzu, für einen Vertrag, der 2,4 Milliarden Umsatz — nicht Gewinn — über zwei Jahre bringen soll, bei C&I-Segmentmargen nahe 15 Prozent.
Anders gesagt: Bei 15 Prozent EBITDA-Marge sind 2,4 Milliarden Umsatz rund 360 Millionen zusätzliches EBITDA über zwei Jahre. Der Markt kapitalisierte das in einer einzigen Sitzung mit etwa 1,9 Milliarden — bevor die erste Einheit ausgeliefert ist.
Das muss nicht falsch sein. Es ist die Einschätzung, dass die 2,4 Milliarden der Anfang und nicht das Ganze sind und die 8-Milliarden-Obergrenze ein realistisches Ziel. Es ist genau die Einschätzung, die der geschwärzte Vesting-Plan nicht überprüfbar macht.
Der Bullenfall
- Der Auftrag ist real und konkret. 2,4 Milliarden erwartete Lieferungen 2027-28, in einem 8-K offengelegt, keine Pressemitteilungsabsicht.
- Amazon validierte die Technik gegen Caterpillar, Cummins und Rolls-Royce in der anspruchsvollsten Notstromanwendung überhaupt.
- Die Verwässerung finanziert sich selbst. Der Optionsschein vestet auf erhaltene Zahlungen abzüglich Stornierungen — Aktionäre zahlen nur, wenn Umsatz eintrifft.
- C&I wächst schnell — plus 29,2 Prozent im Juniquartal und plus 28,6 Prozent im Halbjahr, mit Rechenzentrumsprodukten als genanntem Treiber.
- Die Obergrenze ist eine echte Option. Nähern sich die Zahlungen 8 Milliarden, stellt die Umsatzwirkung die 2,87 Prozent Verwässerung in den Schatten.
- Die vertikale Integration verbessert sich durch Enercon und erhöht die je Einheit erfasste Wertschöpfung.
- Das Nachfrageumfeld ist enorm — 173 Milliarden Dollar Amazon-Investitionen in zwölf Monaten, Teil eines breiteren Hyperscaler-Ausbaus.
Der Bärenfall
- 8 Milliarden sind eine Optionsschein-Obergrenze, keine Zusage, und die angerechneten Zahlungen sind netto nach stornierten Aufträgen und strittigen Rechnungen.
- Der Vesting-Plan ist geschwärzt, die Verwässerung lässt sich aus öffentlichen Dokumenten nicht modellieren.
- Der Residential-Umsatz sinkt, und das gesamte Wachstum liegt im Segment mit 14,6 statt 34,7 Prozent.
- Die Bruttomarge des zweiten Quartals ohne Zölle lag bei rund 38,5 Prozent, unter den 39,3 Prozent des Vorjahres — die Ausweitung war ein Urteil, kein Betrieb.
- 2025 war ein Tiefpunktjahr mit 46 Prozent weniger Betriebsergebnis und halbiertem EPS; die Wachstumsraten 2026 schmeicheln dagegen.
- Kundenkonzentration kommt mit dem Auftrag: ein Käufer, der mehr als ein Viertel des Jahresumsatzes wert sein kann.
- Kapazitätsinvestitionen werden vor dem Umsatz zugesagt, was Fixkostenrisiko schafft, falls der Hyperscale-Bau abflaut, wie es kurzzeitig geschah, als die KI-Ausgabendisziplin infrage stand.
- Die Aktie liegt weiter 30 Prozent unter ihrem 52-Wochen-Hoch bei 58 Prozent annualisierter Volatilität — das ist kein stabiler Compounder.
Generac mag einen wirklich wichtigen Vertrag gewonnen haben. Einen wichtigen Vertrag zu gewinnen und dafür korrekt bewertet zu sein, sind zwei verschiedene Fragen.
Was jedes Quartal zu beobachten ist
Vertragsmechanik: jede 8-K- oder 10-Q-Angabe zu unverfallbar werdenden Optionsscheinaktien — jede Tranche ist ein öffentliches Signal für kumulierte erhaltene Zahlungen; offengelegte kumulierte Zahlungen gegen die 8-Milliarden-Grenze; ob die Erstlieferungen im Zeitplan 2027-28 bleiben.
Operativ: C&I-Umsatzwachstum und Auftragsbestand; Residential-Umsatz, der aufhören muss zu fallen; Rechenzentrumsproduktumsatz, sofern gesondert ausgewiesen; Kapazitätsauslastung und Meilensteine neuer Werke.
Finanziell: Konzernbruttomarge ohne Zollrückerstattungen; bereinigte EBITDA-Marge des C&I-Segments, während das Amazon-Volumen hochläuft; Investitionen; Vorräte und Forderungen; freier Cashflow.
Strukturell: jede Änderung der Beneficial Ownership Limitation; Registrierungserklärungen für die Optionsscheinaktien; weitere Hyperscale-Kunden, die ein Konzentrationsrisiko in eine Plattform verwandeln würden.
Eine Routine in fünf Schritten:
- Die Zahlungen bestätigen, nicht die Aufträge — Vesting-Tranchen sind die Angabe, auf die es ankommt.
- Den Mix bestätigen und beobachten, ob Residential sich stabilisiert.
- Die Marge bestätigen auf sauberer Basis, ohne Rückerstattungen.
- Die Liquidität bestätigen, da Großprojektgeschäft Working Capital verbraucht, bevor es zurückfließt.
- Die Bewertungsstütze bestätigen — Schätzungsrevisionen, die schneller steigen als der Kurs.
SimianX AI kann dies zu einem wiederholbaren Prozess zusammenfügen, der SEC-Einreichungen, Gewinnrevisionen, Kursverhalten und Nachrichtenstimmung verbindet.
Ist GNRC nach dem Amazon-Vertrag ein Kauf?
Die ehrliche Antwort trennt den Vertrag vom Wertpapier.
Der Vertrag ist ein echter Gewinn. Ein Hyperscaler mit 173 Milliarden Dollar Jahresinvestitionen wählte Generac für geschäftskritischen Notstrom und strukturierte die Beziehung so, dass seine Eigenkapitalbeteiligung nur vestet, während er zahlt. Generacs C&I-Geschäft wächst nahe 30 Prozent, Rechenzentrumsprodukte sind der erklärte Treiber, und das Unternehmen investiert, um zu liefern.
Das Wertpapier ist eine Marktkapitalisierung von 12,2 Milliarden, die in einer Sitzung um rund 1,9 Milliarden stieg — für 2,4 Milliarden Zweijahresumsatz bei Segmentmargen im mittleren Zehnerbereich, in einer Aktie 30 Prozent unter ihrem 52-Wochen-Hoch, mit 58 Prozent annualisierter Volatilität, einem schrumpfenden Residential-Segment, einer durch eine einmalige Zollrückerstattung geschmeichelten Marge und einem Optionsschein, dessen Vesting-Plan geschwärzt ist.
Anleger, die glauben, der Hyperscale-Bau laufe über Jahre, Generac mache daraus weitere Kunden und die C&I-Margen verbesserten sich mit Größe und vertikaler Integration, haben eine schlüssige These. Der Lieferhochlauf 2027 ist der Test.
Anleger, die erst die erste offengelegte Vesting-Tranche, eine saubere Marge ohne Rückerstattungen und eine Stabilisierung im Residential sehen wollen, bevor sie die 8 Milliarden unterschreiben, haben ebenfalls eine schlüssige These. Die nächsten beiden 10-Q sind die Prüfpunkte.
Was der 17. September nicht sagt, ist, welche Gruppe recht hat. Es war eine eintägige Neubewertung, die 43 Prozent ihrer selbst vor dem Schluss zurückgab.
Häufige Fragen zu Generac und der Amazon-Vereinbarung
Hat sich Amazon verpflichtet, 8 Milliarden Dollar bei Generac auszugeben?
Nein. Der 8-K beschreibt 8 Milliarden als maximale kumulierte Zahlungshöhe, gegen die Optionsscheinaktien vesten. Die offengelegte kommerzielle Erwartung lautet 2,4 Milliarden Erstlieferungen in den Jahren 2027 und 2028. Die auf die Grenze angerechneten Zahlungen sind zudem netto nach Abzügen, einschließlich stornierter Aufträge, strittiger Rechnungen, Gutschriften und Erstattungen.
Wie viel Verwässerung erzeugen die Optionsscheine?
Bis zu 1.693.745 Aktien gegenüber 59.006.361 ausstehenden, also rund 2,87 Prozent bei vollem Vesting. Nur 307.954 Aktien (0,52 Prozent) wurden bei Unterzeichnung unverfallbar. Der Rest vestet nur, während sich Amazons Zahlungen summieren, sodass die Verwässerung dem Umsatz nicht vorausgehen kann.
Warum lässt sich der Vesting-Plan nicht modellieren?
Weil er geschwärzt ist. Der Optionsschein definiert das Vesting in „Tranchen von [\\\] Optionsscheinaktien" je „[\\\]" kumulierter Zahlungen, beide Angaben ausgelassen nach Item 601(b)(10)(iv) der Regulation S-K. Nur die Endpunkte sind öffentlich.
Haben sich Generacs Margen im letzten Quartal wirklich verbessert?
Teilweise. Die berichtete Bruttomarge lag bei 44,5 gegenüber 39,3 Prozent, aber das Management führte rund sechs Punkte auf Zollrückerstattungen nach der IEEPA-Entscheidung des Obersten Gerichtshofs vom Februar 2026 zurück. Rund 71,1 Millionen wurden als Minderung der Herstellkosten verbucht. Ohne sie lag die Bruttomarge bei etwa 38,5 Prozent — leicht unter dem Vorjahresquartal.
Ist Generac jetzt eine KI-Aktie?
Es ist ein KI-naher Bauzulieferer. Notstromaggregate führen keine KI-Lasten aus; sie versichern die Anlagen, die es tun. Der Umsatz skaliert mit gebauten Rechenzentren, nicht mit Rechennachfrage, was die Exponierung real, aber einen Schritt entfernt macht — näher an der Infrastruktur- und Stromrestriktion als an den Chips selbst.
Was ist das größte Risiko?
Mix und Konzentration zusammen. Das Wachstum kommt in einem Segment mit 14,6 Prozent bereinigter EBITDA-Marge, während das Segment mit 34,7 Prozent schrumpft, und ein einzelner Kunde könnte bald einen großen Umsatzanteil ausmachen. Generac kann den Umsatz kräftig steigern und beim Gewinn dennoch enttäuschen.
Ist die Aktie teuer?
Sie notiert nahe dem 77-Fachen des gedrückten Gewinns von 2025, was das Multiple überzeichnet, und bei rund 12,2 Milliarden gegenüber 4,2 Milliarden Umsatz 2025. Aussagekräftiger ist, was die Septemberbewegung kapitalisierte: rund 1,9 Milliarden Marktwert für etwa 360 Millionen potenzielles zusätzliches EBITDA über zwei Jahre.
Fazit
Generac gewann einen echten Vertrag von einem Kunden, der in vier Tagen mehr für Sachanlagen ausgibt, als der gesamte Erstauftrag wert ist.
Die überprüfbaren Fakten lauten: Erstlieferungen von 2,4 Milliarden Dollar über 2027 und 2028. Ein Optionsschein über bis zu 1.693.745 Aktien zu 200,9266 Dollar, davon 307.954 bei Unterzeichnung unverfallbar, der Rest nur gegen kumulierte Zahlungen bis 8 Milliarden, netto nach Stornierungen — nach einem geschwärzten Plan. Eine Obergrenze für die wirtschaftliche Beteiligung von 4,999 Prozent, knapp unter der 13D-Meldeschwelle. Verfall 2033.
Und auf Generacs Seite: Residential-Umsatz im Juniquartal minus 2,2 Prozent, während C&I um 29,2 Prozent wuchs; bereinigte EBITDA-Margen von 34,7 und 14,6 Prozent in diesen beiden Segmenten; eine Zollrückerstattung von 71,1 Millionen in der berichteten Bruttomarge, ohne die die Marge im Jahresvergleich fiel; und ein Geschäftsjahr 2025, in dem das Betriebsergebnis um 46 Prozent sank und das verwässerte EPS sich halbierte.
Der erste Instinkt des Marktes lautete +31 Prozent. Seine überlegte Antwort, vier Stunden später, lautete +18 Prozent. Die Aktie liegt weiter 30 Prozent unter dem Niveau von vor einem Jahr.
Vier Dinge werden das entscheiden, in dieser Reihenfolge: ob die Lieferungen 2027-28 planmäßig eintreffen; ob die C&I-Margen mit dem Volumen steigen; ob Residential aufhört zu schrumpfen; und ob die erste offengelegte Vesting-Tranche zeigt, dass sich Zahlungen schneller oder langsamer summieren, als der Markt unterstellt hat. Das Letzte ist der einzige echte Messwert für die 8 Milliarden — und er kommt in einem 8-K, nicht in einer Schlagzeile.
Weiterführende Artikel
- Amazon Q2 2026: Rechtfertigt AWS 200 Mrd. $ KI-Investitionen?
- Coherent: 8% Sprung, −1,02 Mrd. $ freier Cashflow 2026
- Amazon-Qualcomm-Chipdeal: 54 Millionen Aktien im Spiel
- TeraWulf 2026: Anthropics 19-Mrd.-Dollar-KI-Mietvertrag
- KI-CEOs treten auf die Bremse: Chipaktien fielen, Big Tech stieg
- SK Hynix steigt 8 %: Ist der KI-Superzyklus real?
- AMD 2026: 6,7 Mrd. $ Rechenzentrum gegen Nvidias 75,2 Mrd. $
- Alphabet Q2 2026: Rechtfertigen Gemini und Cloud die Investitionen?
- Jede Technologieblase seit 1929: Wie KI 2026 dasteht
Quellen
- Generac Holdings — Formular 8-K, 16. September 2026 (Punkte 1.01, 3.02, 9.01)
- Generac Holdings — Optionsschein zum Erwerb von Stammaktien (Anlage 4.1)
- Generac Holdings — Transaktionsvereinbarung mit Amazon.com, Inc. (Anlage 10.1)
- Generac Holdings — Formular 10-Q für das am 30. Juni 2026 endende Quartal
- Generac Holdings — Investor Relations
- Generac Power Systems — Unternehmensseite
- SEC EDGAR — Einreichungshistorie von Generac Holdings
- SEC EDGAR Volltextsuche
- Cummins — große Motoren und Generatorsysteme
- Caterpillar — Notstrom für Rechenzentren
- SimianX — GNRC-Aktienfundamentaldaten


