
Berkshire Hathaway nach Buffett: Was die Übergabe verändert hat – und was die Aktie längst eingepreist hatte
Am 18. September 2026 gab Berkshire Hathaway bekannt, dass Warren Buffett Ehrenvorsitzender wird, dem Verwaltungsrat weiter angehört und dass das Gremium seinen Sohn Howard G. Buffett zum Vorsitzenden gewählt hat. Greg Abel ist seit dem 1. Januar 2026 Vorstandschef. Susan Decker bleibt leitende unabhängige Direktorin. Mitteilung von Berkshire vom 18. September und Buffetts Brief
Die Schlagzeilen sprachen vom Ende einer Ära. Die Aktie behandelte es wie einen gewöhnlichen Freitag.
BRK.B schloss bei 509,77 Dollar, ein Plus von 0,11 %, bei 12,5 Millionen gehandelten Aktien – dem 2,9-Fachen des 60-Tage-Durchschnitts. Viele handelten das Papier, doch kaum jemand bewertete es neu. Der S&P-500-Tracker SPY fiel am selben Tag um 0,12 %. Die Übergabe war längst eingepreist, bevor sie abgeschlossen wurde.
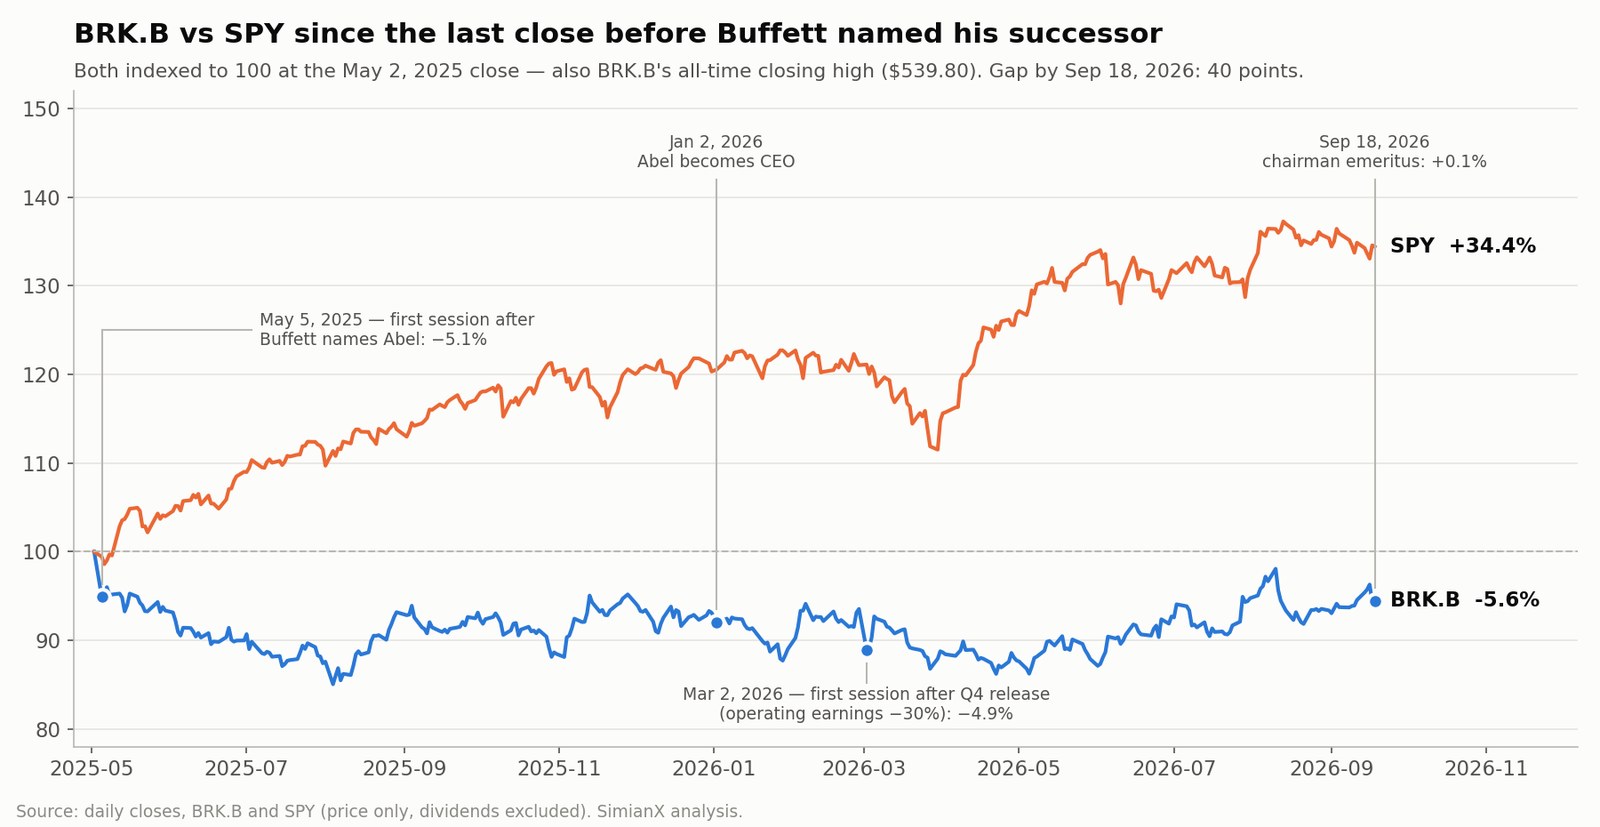
Das eigentliche Urteil fiel an zwei früheren Tagen, und es läuft seit sechzehn Monaten. Der 2. Mai 2025 – der letzte Schlusskurs, bevor Buffett auf der Hauptversammlung erklärte, Abel solle ihm nachfolgen – war zugleich das Allzeithoch von BRK.B auf Schlusskursbasis: 539,80 Dollar. Von diesem Schluss bis zum 18. September 2026 fiel BRK.B um 5,6 %, während SPY um 34,4 % stieg. Diese Lücke von 40 Punkten ist die fortlaufende Schätzung des Marktes dafür, was Buffett selbst wert war.
Diese Analyse trennt, was sich geändert hat, von dem, was gleich geblieben ist – anhand von Berkshires eigenen Unterlagen: der Mitteilung vom September, dem Formular 10-Q und der Ergebnismitteilung zum zweiten Quartal 2026, der Mitteilung zum vierten Quartal 2025 und Greg Abels erstem Aktionärsbrief. Drei Befunde wiegen schwerer als der Wechsel der Titel. Das ausgewiesene Wachstum des operativen Gewinns im zweiten Quartal von +16,3 % schrumpft auf +5,2 %, wenn man einen Währungsumschwung von 1,2 Milliarden Dollar herausrechnet. Der versicherungstechnische Vorsteuergewinn von GEICO fiel im selben Quartal um 45 %. Und Abels erste Aktienrückkäufe erfolgten zu etwa dem 1,40-Fachen des Buchwerts. Anleger können die Unterlagen, Schätzungsrevisionen und das Kursverhalten von BRK.B mit SimianX AI verfolgen.
Alle Zahlen stammen aus den Unterlagen von Berkshire Hathaway und täglichen Marktdaten bis zum 18. September 2026.
Was sich am 18. September tatsächlich geändert hat
Die Schlagzeile „Buffett tritt ab“ verdichtet einen Übergang, der sechzehn Monate dauerte und in Etappen verlief.
| Datum | Änderung | Bedeutung für Aktionäre |
|---|---|---|
| 3. Mai 2025 | Auf der Hauptversammlung kündigte Buffett an, Abel zum Jahresende als Vorstandschef zu empfehlen | Die Nachfolge wurde öffentlich; die Aktie reagierte in der nächsten Sitzung mit einem deutlichen Abschlag |
| 1. Januar 2026 | Abel wurde Vorstandschef | Operative Aufsicht und Kapitalallokation gingen auf Abel über |
| 28. Februar 2026 | Erste Zahlen unter Abel: viertes Quartal 2025 und sein erster Jahresbrief | Der erste Ergebnistest der neuen Ära |
| 18. September 2026 | Buffett Ehrenvorsitzender; Howard Buffett zum Vorsitzenden gewählt | Die Übergabe an der Spitze des Verwaltungsrats war abgeschlossen |
| Fortlaufend | Buffett bleibt im Verwaltungsrat | Sein Blick bleibt verfügbar, doch er entscheidet nicht mehr |
Berkshires Vollmachtserklärung 2026 weist Abel ab dem 1. Januar als Vorstandschef aus. Buffetts Brief vom September fasst die Arbeitsteilung in einem Satz zusammen: „Greg führt das Unternehmen; Howard wird seine Kultur und seine Werte hüten.“ Er fügt hinzu, dass Abel „schon seit einiger Zeit die Entscheidungen trifft, die zählen“.
Die Unterscheidung ist wichtig. Howard Buffett ist weder neuer Vorstandschef noch der wichtigste Vermögensverwalter. Er sitzt seit 1993 im Verwaltungsrat von Berkshire und leitet seit 1999 die Howard G. Buffett Foundation. Sein Vater beschreibt ihn als „eine Police, die den Aktionären gehört und die sie hoffentlich nie in Anspruch nehmen müssen“ – einen Hüter der Kultur, keinen Kapitalverteiler.
Das Urteil des Marktes fiel an zwei anderen Tagen
BRK.B ist eine schwankungsarme Aktie. Ihre annualisierte Volatilität lag im vergangenen Jahr bei etwa 14,6 %, gegenüber 12,9 % bei SPY. Große Tagesbewegungen sind selten – gerade deshalb sind die wenigen aufschlussreich.
| Sitzung | BRK.B | Volumen ggü. 60-Tage-Schnitt | SPY am selben Tag | Was geschah |
|---|---|---|---|---|
| 4. April 2025 | −6,91 % | 2,8x | −5,85 % | Marktweiter Zoll-Ausverkauf – nicht Berkshire-spezifisch |
| 5. Mai 2025 | −5,12 % | 3,2x | −0,57 % | Erste Sitzung, nachdem Buffett Abel als Nachfolger benannt hatte |
| 2. März 2026 | −4,91 % | 2,5x | +0,06 % | Erste Sitzung nach den Zahlen zum vierten Quartal 2025: operativer Gewinn −29,8 % |
| 18. September 2026 | +0,11 % | 2,9x | −0,12 % | Buffett wurde Ehrenvorsitzender |
Zwei der drei schwächsten Sitzungen von BRK.B in zwei Jahren waren Berkshire-spezifisch, und beide hatten mit dem Übergang zu tun. Am 5. Mai 2025 blieb die Aktie bei dreifachem Volumen 4,6 Punkte hinter SPY zurück. Am 2. März 2026 – dem ersten Handelstag, nachdem Berkshire die ersten Jahreszahlen unter Abels Namen veröffentlicht hatte – fiel sie um 4,9 %, während der Index unverändert blieb.
Der Tag dagegen, an dem der Übergang formell abgeschlossen wurde, brachte eine Bewegung, die kleiner war als das normale Tagesrauschen der Aktie. Die Nachfolge war im September 2026 keine Nachricht. Sie war eine im Mai 2025 und wurde im Februar 2026 auf die Probe gestellt.
Vierzig Punkte hinter SPY
| Gemessen ab | BRK.B damals | BRK.B-Rendite bis 18.09.2026 | SPY-Rendite | Abstand |
|---|---|---|---|---|
| 2. Mai 2025 (letzter Schluss vor der Ankündigung; Allzeithoch) | 539,80 $ | −5,6 % | +34,4 % | −40,0 Pkt. |
| 5. Mai 2025 (erste Reaktion) | 512,15 $ | −0,5 % | +35,2 % | −35,6 Pkt. |
| 31. Dezember 2025 (Jahresende) | 502,65 $ | +1,4 % | +11,7 % | −10,3 Pkt. |
| 2. Januar 2026 (Abels erster Handelstag als Vorstandschef) | 496,85 $ | +2,6 % | +11,5 % | −8,9 Pkt. |
| 22. April 2026 (52-Wochen-Tief) | 465,40 $ | +9,5 % | +7,1 % | +2,4 Pkt. |
| 10. August 2026 (52-Wochen-Hoch) | 529,42 $ | −3,7 % | −1,5 % | −2,2 Pkt. |
SPY-Werte sind Kursrenditen; BRK.B zahlt keine Dividende, SPY schon, daher ist der Abstand bei der Gesamtrendite etwas größer.
Daraus folgen drei Beobachtungen. Erstens konzentriert sich die Schwäche auf 2025, also vor Abels Amtsantritt: Der Markt hat die Erwartung eines Berkshire ohne Buffett abgewertet, bevor er eine einzige Entscheidung Abels sah. Zweitens hat BRK.B seit dem Tief im April 2026 leicht besser abgeschnitten. Drittens bedeutet ein Abstand von 40 Punkten nicht, dass Berkshires Geschäfte um 40 % schlechter geworden sind. Ein Großteil spiegelt einen starken Gesamtmarkt wider, getragen von Wachstumswerten, mit dem ein Konglomerat aus Versicherern, Eisenbahn, Versorgern und Industrie nie mithalten konnte; ein Teil spiegelt eine Prämie für Buffetts Urteilsvermögen wider, die teilweise aus dem Kurs verschwunden ist.
Die Führungsstruktur, die eine einzelne Person ersetzt
Buffett vereinte einst vier Aufgaben: Vorstandschef, oberster Anlageverantwortlicher, Vorsitzender und Hüter der Kultur. Sie sind nun aufgeteilt.
| Rolle | Inhaber | Grundlage |
|---|---|---|
| Vorstandschef und letztverantwortlicher Kapitalverteiler | Greg Abel | Vorstandschef seit 1. Januar 2026 |
| Aktienportfolio | Greg Abel, Ted Weschler verwaltet etwa 6 % | Geschäftsbericht 2025 |
| Vorsitzender des Verwaltungsrats | Howard G. Buffett | Gewählt am 18. September 2026 |
| Leitende unabhängige Direktorin | Susan L. Decker | Weiter im Amt |
| Ehrenvorsitzender und Mitglied des Verwaltungsrats | Warren E. Buffett | 18. September 2026 |
Abels Brief ist eindeutig: Die Verantwortung für Aktienanlagen „liegt letztlich bei mir als Vorstandschef“. Weschlers rund 6 % umfassen „einen Teil des Portfolios, den früher Todd Combs betreute“.
Ein Governance-Detail ist bisher kaum beachtet worden. Berkshires Rückkaufprogramm erlaubt Rückkäufe immer dann, wenn der Vorstandschef „nach Rücksprache mit dem Vorsitzenden des Verwaltungsrats“ den Kurs unter dem konservativ ermittelten inneren Wert sieht. Seit dem 18. September führt diese Rücksprache von Abel zu Howard Buffett. Der neue Vorsitzende hat damit eine formelle Rolle bei der kursempfindlichsten Kapitalentscheidung, die Berkshire trifft.
Die Versicherung ist das Fundament – und sie wurde 2026 schwächer
Berkshires Versicherer kassieren Prämien, bevor sie Schäden bezahlen. Das Geld, das dazwischen gehalten wird – der Versicherungs-Float –, betrug am 30. Juni 2026 rund 177,5 Milliarden Dollar, etwa 1,1 Milliarden mehr als Ende 2025. Float ist nur wertvoll, wenn das Zeichnungsgeschäft profitabel ist; unterpreiste Policen zu schreiben, um ihn wachsen zu lassen, vernichtet Wert.
Das Versicherungsgeschäft schrumpfte im zweiten Quartal in beiden Ergebnislinien.
| Nach Steuern, Mio. $ | Q2 2026 | Q2 2025 | Veränderung | H1 2026 | H1 2025 | Veränderung |
|---|---|---|---|---|---|---|
| Versicherungstechnisches Ergebnis | 1.731 | 1.992 | −13,1 % | 3.448 | 3.328 | +3,6 % |
| Kapitalerträge der Versicherung | 3.059 | 3.367 | −9,1 % | 5.738 | 6.260 | −8,3 % |
| Versicherung gesamt | 4.790 | 5.359 | −10,6 % | 9.186 | 9.588 | −4,2 % |
Der Halbjahresvergleich im Zeichnungsgeschäft sieht nur besser aus, weil das erste Halbjahr 2025 rund 1,1 Milliarden Dollar an Waldbrandschäden verkraften musste. Der Rückgang der Kapitalerträge spiegelt niedrigere Zinsen auf Berkshires kurzfristige Anlagen wider; deshalb schlägt die Richtung der Geldpolitik der Federal Reserve, einschließlich der Zinserhöhung vom September 2026, jetzt direkt auf Berkshires Gewinne durch.
GEICOs versicherungstechnischer Gewinn fiel um 45 %
Innerhalb des Versicherungssegments ist die Veränderung bei GEICO die schärfste im gesamten Bericht.
| GEICO, vor Steuern, Mio. $ | Q2 2026 | Q2 2025 | Veränderung |
|---|---|---|---|
| Gebuchte Prämien | 11.124 | 11.003 | +1,1 % |
| Verdiente Prämien | 11.291 | 11.064 | +2,1 % |
| Schäden und Schadenregulierungskosten | 8.644 | 7.945 | +8,8 % |
| Zeichnungskosten | 1.653 | 1.298 | +27,3 % |
| Versicherungstechnischer Vorsteuergewinn | 994 | 1.821 | −45,4 % |
| Schadenquote | 76,6 % | 71,8 % | +4,8 Pkt. |
| Kostenquote | 14,6 % | 11,7 % | +2,9 Pkt. |
Im ersten Halbjahr lag GEICOs versicherungstechnischer Vorsteuergewinn bei 2.410 Millionen gegenüber 3.994 Millionen Dollar, ein Minus von 39,7 %. Das 10-Q führt den Anstieg der Schadenquote auf höhere Schadenhäufigkeit und -höhe zurück: Bei privaten Pkw stieg die Häufigkeit von Personenschäden um fünf bis sieben Prozent, ihre durchschnittliche Höhe um zehn bis zwölf Prozent. Die Zeichnungskosten stiegen vor allem wegen höherer Provisionen und Werbeausgaben. Je Dollar betrachtet: Von 100 Dollar verdienter Prämie blieben GEICO vor einem Jahr rund 16,50 Dollar versicherungstechnischer Vorsteuergewinn, heute rund 8,80 Dollar.
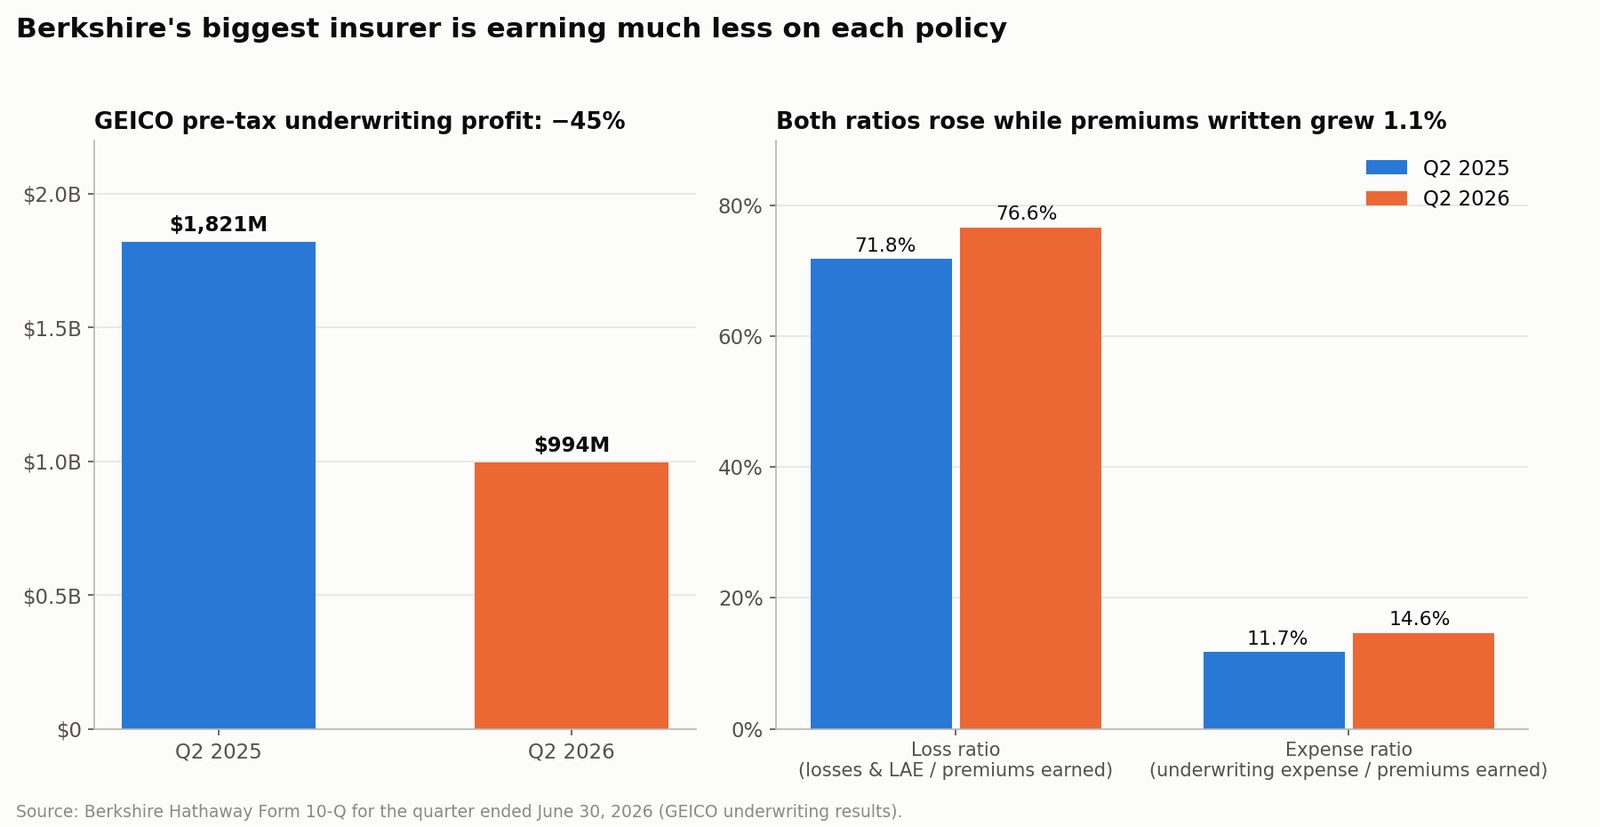
Nicht alles lief in der Versicherung schlecht. Die Berkshire Hathaway Primary Group erzielte im zweiten Quartal 273 Millionen Dollar versicherungstechnischen Vorsteuergewinn nach 63 Millionen, die Rückversicherungsgruppe 913 Millionen nach 650 Millionen. Doch GEICO ist der größte einzelne Zeichnungsmotor, und seine kombinierte Schaden-Kosten-Quote – Schäden plus Kosten im Verhältnis zu den Prämien, eine branchenübliche Kennzahl, die Investopedia erklärt – stieg binnen eines Jahres von 83,5 % auf 91,2 %, während die Prämien kaum wuchsen.
Abel muss nicht jede Police selbst bepreisen. Er muss aber eine Kultur bewahren, in der GEICO lieber auf Volumen verzichtet, als Geschäft zu unzureichenden Preisen zu zeichnen. Ob 2026 eine verzögerte Preisanpassung oder ein Wettbewerbsdruck ist, ist die wichtigste operative Frage seines ersten Jahres.
Operativer Gewinn: die Schlagzeilenzahl und die zugrunde liegende Zahl
Berkshire bittet darum, am operativen Gewinn gemessen zu werden, nicht am bilanziellen Nettogewinn, der von Börsenbewertungen überlagert wird. Das ist der richtige Instinkt. Auch der operative Gewinn will aber gelesen werden.
| Nach Steuern, Mio. $ | Q2 2026 | Q2 2025 | Veränderung |
|---|---|---|---|
| Versicherungstechnisches Ergebnis | 1.731 | 1.992 | −13,1 % |
| Kapitalerträge der Versicherung | 3.059 | 3.367 | −9,1 % |
| BNSF | 1.558 | 1.466 | +6,3 % |
| Berkshire Hathaway Energy | 891 | 702 | +26,9 % |
| Industrie, Dienstleistungen und Handel | 4.470 | 3.601 | +24,1 % |
| Sonstiges | 1.274 | 32 | n. a. |
| Operativer Gewinn | 12.983 | 11.160 | +16,3 % |
Aus der Zeile „Sonstiges“ stammt das Schlagzeilenwachstum. Sie enthält Währungsgewinne und -verluste auf Berkshires Schulden in anderen Währungen als dem Dollar: einen Gewinn von 326 Millionen im zweiten Quartal 2026 gegenüber einem Verlust von 877 Millionen im zweiten Quartal 2025. Dieser Umschwung von 1,2 Milliarden ist ein bilanzieller Umrechnungseffekt auf Nicht-Dollar-Anleihen – Berkshire hat noch im April 2026 neue Yen-Anleihen über 272,3 Milliarden Yen begeben –, keine Geschäftsleistung.
| Mio. $ | Q2 2026 | Q2 2025 | Veränderung | H1 2026 | H1 2025 | Veränderung |
|---|---|---|---|---|---|---|
| Ausgewiesener operativer Gewinn | 12.983 | 11.160 | +16,3 % | 24.329 | 20.801 | +17,0 % |
| Währungseffekt auf Nicht-Dollar-Schulden | +326 | −877 | — | +575 | −1.590 | — |
| Operativer Gewinn ohne Währungseffekt | 12.657 | 12.037 | +5,2 % | 23.754 | 22.391 | +6,1 % |
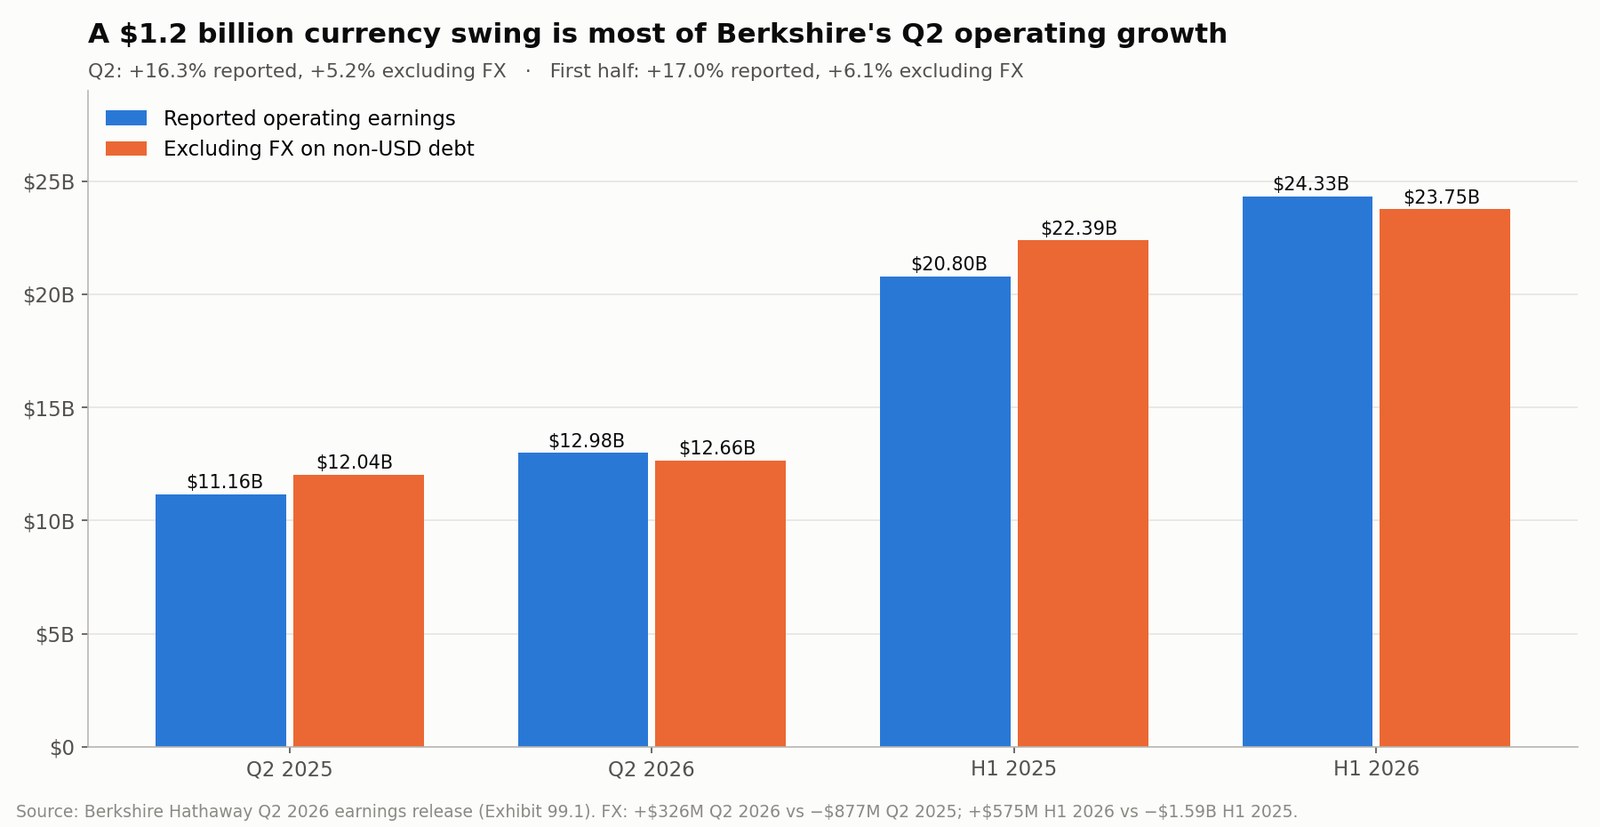
Selbst die +5,2 % enthalten eine Übernahme. Das Segment Industrie, Dienstleistungen und Handel umfasst jetzt OxyChem, das Berkshire vor einem Jahr noch nicht besaß; es verdiente 149 Millionen Dollar vor Steuern im zweiten Quartal bei 1,4 Milliarden Umsatz. Ohne Währung und das neue Chemiegeschäft wuchs Berkshires zugrunde liegender operativer Gewinn im niedrigen einstelligen Bereich – mit den Nicht-Versicherungsgeschäften im Plus und der Versicherung im Minus.
Das ist ein respektables Ergebnis für ein Unternehmen dieser Größe. Es ist nicht der Sprung, den eine Schlagzeile von +16,3 % suggeriert. Bemerkenswert ist, was das für die Zeile „Sonstiges“ selbst bedeutet: Ohne Währungseffekt lag sie bei 948 Millionen nach 909 Millionen im Vorjahr – praktisch unverändert. Der gesamte Sprung dieser Zeile kam aus der Währung, nicht aus einem Geschäft.
Der erste Bericht der Ära Abel: warum der 2. März wehtat
Die schwächste Berkshire-spezifische Sitzung der neuen Ära folgte auf die erste Mitteilung unter Abel, veröffentlicht am Samstag, dem 28. Februar 2026. Berkshires Mitteilung zum vierten Quartal 2025 zeigte:
| Nach Steuern, Mio. $ | Q4 2025 | Q4 2024 | Veränderung | GJ 2025 | GJ 2024 | Veränderung |
|---|---|---|---|---|---|---|
| Versicherungstechnisches Ergebnis | 1.561 | 3.409 | −54,2 % | 7.258 | 9.020 | −19,5 % |
| Kapitalerträge der Versicherung | 3.072 | 4.088 | −24,9 % | 12.513 | 13.670 | −8,5 % |
| BNSF | 1.347 | 1.278 | +5,4 % | 5.476 | 5.031 | +8,8 % |
| Berkshire Hathaway Energy | 691 | 729 | −5,2 % | 3.979 | 3.730 | +6,7 % |
| Industrie, Dienstleistungen und Handel | 3.370 | 3.262 | +3,3 % | 13.647 | 13.072 | +4,4 % |
| Sonstiges | 159 | 1.761 | −91,0 % | 1.613 | 2.914 | −44,6 % |
| Operativer Gewinn | 10.200 | 14.527 | −29,8 % | 44.486 | 47.437 | −6,2 % |
Diese Zahlen zum vierten Quartal betrafen einen Zeitraum, den noch Buffett verantwortete; sie sind also kein Zeugnis für Abel. Aber es waren die ersten Zahlen, die Anleger mit Abels Namen unter dem Brief sahen, und sie zeigten dasselbe Muster, das das 10-Q zum zweiten Quartal später bestätigte: fallende Versicherungsgewinne, mit den Zinsen sinkende Kapitalerträge, während Eisenbahn und Industriegeschäfte das Wachstum trugen. BRK.B fiel am nächsten Handelstag um 4,9 %.
Der bilanzielle Nettogewinn ist vor allem Rauschen
Berkshire meldete für das zweite Quartal 2026 einen bilanziellen Nettogewinn von 25,67 Milliarden Dollar, mehr als doppelt so viel wie die 12,37 Milliarden ein Jahr zuvor, oder 11,91 Dollar je B-Aktie. Davon waren 12,68 Milliarden Dollar Anlagegewinne nach Steuern, darunter ein Anstieg der nicht realisierten Gewinne auf gehaltene Aktien um 10,9 Milliarden. Berkshires Ergebnismitteilung zum zweiten Quartal sagt in der unter Abel beibehaltenen Sprache der Buffett-Ära, dass quartalsweise Anlagegewinne „normalerweise bedeutungslos“ sind.
Ein Kurs-Gewinn-Verhältnis auf Basis des bilanziellen Gewinns ist für Berkshire daher nahezu nutzlos. Ein starker Aktienmarkt bläht ihn auf, ein schwacher drückt ihn; beides sagt nichts über die Eisenbahn, die Versorger oder die Versicherer.
Was Greg Abel tatsächlich mit dem Kapital gemacht hat
Worte zeigen Absichten. Transaktionen liefern Belege.
| Transaktion | Zeitpunkt | Preis | Anmerkungen |
|---|---|---|---|
| OxyChem (von Occidental) | Vereinbart 1. Okt. 2025; abgeschlossen 2. Jan. 2026 | ca. 9,4 Mrd. $ in bar | Vor Abels Amtsantritt vereinbart; Occidental behielt die Umwelt-Altlasten |
| Taylor Morrison | Vereinbart 31. Mai 2026; abgeschlossen 24. Juli 2026 | 72,50 $ je Aktie; ca. 6,8 Mrd. $ Eigenkapitalwert, ca. 8,5 Mrd. $ Unternehmenswert | Unter Abel angekündigt und abgeschlossen |
| Aktienrückkäufe | H1 2026, überwiegend Q2 | ca. 4,8 Mrd. $ | Erste nennenswerte Rückkäufe der Ära Abel |
Die vorläufigen Werte von OxyChem zum Erwerbszeitpunkt beliefen sich auf 10,7 Milliarden Dollar Vermögen, davon rund 7,0 Milliarden Sachanlagen, und 1,3 Milliarden Verbindlichkeiten. Der Vorsteuergewinn von 149 Millionen im zweiten Quartal enthielt zusätzliche Abschreibungen aus der Kaufpreisbilanzierung. Taylor Morrison wird laut seiner Abschlussmitteilung unter Vorstandschefin Sheryl Palmer mit Berkshires bestehendem Geschäft im Einzelhausbau zusammengeführt.
Taylor Morrison ist die erste große Übernahme, die vollständig auf Abel zurückgeht. Es ist ein zyklischer Hausbauer, dessen Renditen von der Wohnungsnachfrage und den Hypothekenfinanzierungsbedingungen abhängen, die niemand in Omaha kontrolliert. Da der Abschluss nach Quartalsende erfolgte, hat Berkshire die Kaufpreisaufteilung noch nicht veröffentlicht; sie folgt mit dem Bericht zum dritten Quartal. Die Bewertung wird Jahre dauern.
Der Preistest der Aktienrückkäufe
Das 10-Q zum zweiten Quartal legt genau offen, was Berkshire für die eigenen Aktien bezahlt hat.
| Monat (2026) | Klasse | Aktien | Durchschnittspreis |
|---|---|---|---|
| April | — | keine | — |
| Mai | Klasse A | 65 | 716.231,37 $ |
| Mai | Klasse B | 1.458.312 | 476,01 $ |
| Juni | Klasse A | 413 | 733.775,06 $ |
| Juni | Klasse B | 7.139.881 | 487,98 $ |
Rechnet man jede A-Aktie in 1.500 B-Aktien um, beliefen sich die Rückkäufe im zweiten Quartal auf rund 4,53 Milliarden Dollar zu durchschnittlich etwa 486 Dollar je B-Aktien-Äquivalent. Die ausstehenden A-Aktien-Äquivalente sanken von 1.438.223 zum Jahresende auf 1.431.693 am 30. Juni, ein Rückgang um 0,45 %.
Gemessen am Buchwert – Berkshires Eigenkapital von 747,9 Milliarden Dollar geteilt durch die Aktienzahl – entfielen am 30. Juni rund 348 Dollar Buchwert auf jedes B-Aktien-Äquivalent. Abel kaufte also zu etwa dem 1,40-Fachen des Buchwerts. Zum Schluss am 18. September liegen die Rückkäufe rund 4,9 % im Plus, und die Aktie notiert beim etwa 1,46-Fachen des Buchwerts. (Siehe Investopedia zum Kurs-Buchwert-Verhältnis zu den Grenzen dieser Kennzahl: Der Buchwert unterschätzt vollständig gehaltene Geschäfte, die zu historischen Kosten bilanziert sind.)
Die Regeln des Programms sind einfach. Rückkäufe sind zulässig, wann immer der Vorstandschef nach Rücksprache mit dem Vorsitzenden den Kurs unter dem konservativ ermittelten inneren Wert sieht; es gibt kein Minimum und kein Maximum; und Rückkäufe dürfen Barmittel, Zahlungsmitteläquivalente und Schatzwechsel auf Konzernebene nicht unter 30 Milliarden Dollar drücken. Die Käufe im Mai und Juni zeigen, wo Abel diese Linie 2026 zog: irgendwo oberhalb von 476 bis 488 Dollar je B-Aktie.
Die Kapitalallokationsfrage über 359 Milliarden Dollar
Am 30. Juni hielten Berkshires Versicherer und sonstige Geschäfte 359,2 Milliarden Dollar an Barmitteln, Zahlungsmitteläquivalenten und US-Schatzwechseln, abzüglich noch nicht abgewickelter Käufe. Zum Schluss am 18. September lag Berkshires Marktwert bei rund 1,09 Billionen Dollar; die Liquidität entsprach damit etwa 33 % der Marktkapitalisierung.
Gemessen daran summieren sich Abels bisherige Einsätze 2026 – OxyChem, das Eigenkapital von Taylor Morrison und die Rückkäufe – auf etwa 21 Milliarden Dollar, 5,8 % der Liquidität.
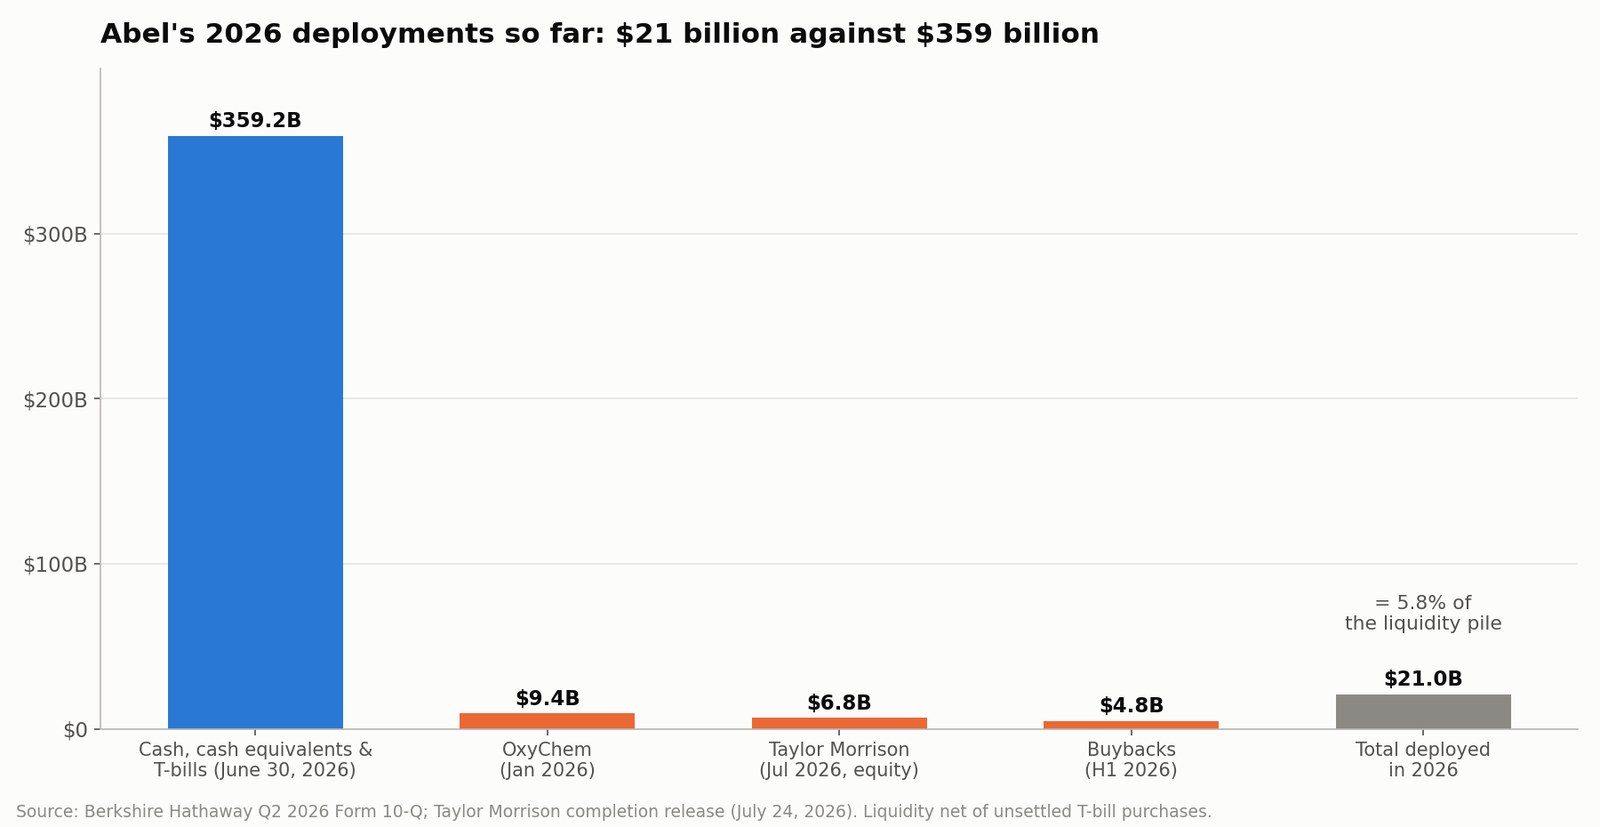
Nicht alles davon ist frei verfügbar. Versicherer brauchen viel Liquidität für Schadenzahlungen, und Berkshire hält bewusst genug, um Katastrophen ohne Kapitalerhöhung zu überstehen. Doch der Bestand schafft ein Renditeproblem, sobald die kurzfristigen Zinsen fallen, wie im Lauf des Jahres 2025. Die Geschichte jedes Zinssenkungszyklus der Fed seit 1980 ist für Berkshire auch die Geschichte seiner Erträge aus Schatzwechseln.
Abel hat vier Möglichkeiten:
- Ganze Unternehmen kaufen. Dauerhafte Zahlungsströme, doch nur wenige Ziele sind groß genug, um etwas zu bewegen, und zu einem vernünftigen Preis verfügbar.
- Börsennotierte Aktien kaufen. Berkshire kann in einem Ausverkauf schnell handeln, doch Konzentration erhöht die Bewertungsschwankungen.
- Eigene Aktien zurückkaufen. Wertsteigernd nur unterhalb des inneren Werts; die Käufe im Mai und Juni zum etwa 1,40-Fachen des Buchwerts zeigen seine aktuelle Schwelle.
- Liquidität halten. Rational bei hohen Preisen; teuer, wenn es anhält.
Abels Brief lässt die Dividendenpolitik unverändert: Berkshire zahlt keine Bardividende, „solange mit hinreichender Wahrscheinlichkeit jeder einbehaltene Dollar mehr als einen Dollar an Marktwert für die Aktionäre schafft“, und der Verwaltungsrat überprüft die Politik jährlich. Berkshire hat seit 1967 keine Bardividende beschlossen.
Ein praktischer Test der Kapitalallokation
| Frage | Warum sie wichtig ist |
|---|---|
| Wie hoch ist der Gesamtpreis einschließlich übernommener Schulden? | Taylor Morrisons 6,8 Mrd. $ Eigenkapitalwert wurden zu 8,5 Mrd. $ Unternehmenswert |
| Welcher nachhaltige Zahlungsstrom wird gekauft? | Gewinne am Zyklushoch lassen Deals billig aussehen |
| Was bringt er im Vergleich zu Schatzwechseln? | Berkshire hat immer eine risikoarme Alternative |
| Übersteht die Liquidität ein schweres Versicherungsjahr? | Widerstandskraft ist das Modell |
| Steigt der Wert je Berkshire-Aktie? | Mehr Gesamtgewinn ist nicht dasselbe |
Das Portfolio: ein Vermögenswert und ein Konzentrationsrisiko
Berkshires Aktienbestand hatte am 30. Juni 2026 einen beizulegenden Zeitwert von 323,8 Milliarden Dollar, nach 297,8 Milliarden zum Jahresende. Die fünf größten Positionen – Alphabet, American Express, Apple, Bank of America und The Coca-Cola Company – machten 66 % davon aus, nach 65 %. Berkshire besaß 151,6 Millionen American-Express-Aktien, 22,5 % des Unternehmens.
Zwei dieser fünf stecken in eigenen Debatten. Apple erlebt einen eigenen Führungswechsel, analysiert in Tim Cook tritt ab: Was John Ternus bei Apple übernimmt, und Alphabets Ausgabenfrage wird in Alphabet Q2 2026: Rechtfertigen Gemini und Cloud das Capex? dargestellt. Für Berkshire-Aktionäre sind das keine fernen Geschichten, sondern ein großer Teil des Aktienbestands.
Berkshire hält zudem nach der Equity-Methode bilanzierte Beteiligungen von 27,5 % an Kraft Heinz und 26,7 % an Occidental sowie rund 8,5 Milliarden Dollar an Occidental-Vorzugsaktien. Abels Brief ist beim ersten ungewöhnlich offen: „Unsere Investition in Kraft Heinz war enttäuschend.“
Künftige Portfolioänderungen sollte man nach gezahltem Preis, Begründung und Ergebnis beurteilen – nicht danach, ob ein Geschäft einer Buffett-Anekdote ähnelt.
Die Risiken, die Berkshire nach Buffett untergraben könnten
Preisgestaltung in der Versicherung. GEICOs Schaden- und Kostenquote stiegen 2026. Wenn die Schadeninflation die Preise weiter überholt, schrumpft der versicherungstechnische Gewinn – Berkshires günstigste Kapitalquelle – weiter.
Haftung für Waldbrände. PacifiCorp, Teil von Berkshire Hathaway Energy, hatte bis zum 30. Juni 2026 kumulierte geschätzte Verluste von rund 2,85 Milliarden Dollar aus den Waldbränden von 2020 und dem McKinney-Brand von 2022 verbucht, rund 2,3 Milliarden in Vergleichen gezahlt, 572 Millionen an geschätzten offenen Verbindlichkeiten und Sicherheiten von 719 Millionen hinterlegt. Das 10-Q warnt, dass erhebliche zusätzliche Verluste nach vernünftigem Ermessen möglich sind.
Fehler bei der Kapitalallokation. Ein schlecht bepreister Deal im zweistelligen Milliardenbereich könnte Jahre an zusätzlichem Gewinn zunichtemachen. Liquidität beseitigt das Finanzierungsrisiko, garantiert aber keine Rendite.
Größe. Ein Unternehmen im Wert von rund 1,09 Billionen Dollar kann nicht mehr so wachsen wie Berkshire, als es klein war. Abel mit Buffetts 60-jähriger Bilanz zu vergleichen, ist analytisch sinnlos.
Die Prämie. Ein Teil der historischen Bewertung von BRK.B war das Vertrauen in eine Person. Der Abstand von 40 Punkten legt nahe, dass ein Großteil dieser Prämie bereits entfernt wurde. Das wirkt in beide Richtungen: ein bereits eingetretenes Risiko – und eine niedrigere Messlatte für Abel.
Wie man BRK.B nach Buffett bewertet
Ein einzelnes Kurs-Gewinn-Verhältnis führt bei Berkshire in die Irre. Nützlicher sind:
- Kurs-Buchwert-Verhältnis, im Wissen, dass der Buchwert vollständig gehaltene Geschäfte unterschätzt. Bei 509,77 Dollar notiert BRK.B beim etwa 1,46-Fachen seines Buchwerts vom 30. Juni von rund 348 Dollar je B-Aktien-Äquivalent; Abels eigene Rückkäufe erfolgten beim etwa 1,40-Fachen.
- Normalisierter operativer Gewinn, ohne Währungseffekte auf Nicht-Dollar-Schulden und ohne außergewöhnliche Katastrophenjahre.
- Summe der Teile: Versicherer plus Float, BNSF, die Energiegruppe, Industrie und Handel, das Aktienportfolio und die Liquidität über den Bedarf der Versicherung hinaus.
- Innerer Wert je Aktie über die Zeit, gemessen an den Renditen von Staatsanleihen und Alternativen.
| Szenario | Was Abel beweist | Wahrscheinliche Folge |
|---|---|---|
| Positiv | GEICOs Preise stellen die Margen wieder her; disziplinierte Großdeals; Rückkäufe unter Wert | Der Abschlag zu SPY verringert sich; das Buchwertvielfache steigt |
| Basis | Die Kultur hält; die Geschäfte wachsen im mittleren einstelligen Bereich | Ordentliche Renditen ohne die Überrendite der Buffett-Ära |
| Negativ | Versicherungsmargen fallen weiter; teure Übernahmen; schwächere Governance | Langsameres Wachstum des Werts je Aktie; das Vielfache schrumpft Richtung Buchwert |
Der Vergleich mit JPMorgan und seinen 23 % ROTCE gegen das 3,2-Fache des Buchwerts ist lehrreich: Der Markt zahlt viel für hohe, sichtbare Eigenkapitalrenditen. Berkshires Bewertung wird davon abhängen, ob Abel seine Renditen sichtbarer machen kann – nicht davon, ob er wie Buffett klingt.
Eine Checkliste für Aktionäre in der Ära Abel
- Operativer Gewinn ohne Währungseffekt: Welche Segmente haben sich bewegt, und sind die Treiber wiederholbar?
- GEICOs Schaden- und Kostenquote: Kehren sie in Richtung des Niveaus von 2025 zurück?
- Versicherungs-Float: Wächst er zusammen mit profitablem Zeichnungsgeschäft?
- Liquidität: Wie viel bleibt nach Deals und Rückkäufen?
- Einsatz: Was wurde gekauft, zu welchem Gesamtpreis und mit welcher erwarteten Rendite?
- Rückkaufpreis: Zu welchem Buchwertvielfachen kauft Abel?
- Portfoliokonzentration: Haben sich die fünf größten Positionen verändert, und warum?
- Governance: Ist Abel offen bei Fehlern, und hinterfragt Howard Buffetts Verwaltungsrat große Entscheidungen?
SimianX AI verbindet SEC-Unterlagen, Finanzdaten, technische Indikatoren und Nachrichtenanalyse für US-Aktien. Wer BRK.B verfolgt, kann damit neue Veröffentlichungen erkennen und wichtige Schlussfolgerungen anschließend mit Berkshires eigenen Berichten abgleichen.
Häufige Fragen: Berkshire Hathaway nach Buffett
Hat sich Warren Buffett vollständig von Berkshire Hathaway zurückgezogen?
Nein. Greg Abel wurde am 1. Januar 2026 Vorstandschef, Buffett am 18. September 2026 Ehrenvorsitzender. Buffett gehört weiter dem Verwaltungsrat an. Howard G. Buffett ist der neue Vorsitzende. Abel führt das Unternehmen und verantwortet die großen Entscheidungen.
Wie reagierte BRK.B auf Buffetts Rückzug vom Vorsitz?
Kaum. BRK.B stieg am 18. September 2026 um 0,11 % bei 2,9-fachem Normalvolumen. Die großen Bewegungen kamen früher: −5,12 % am 5. Mai 2025, der ersten Sitzung nach Buffetts Benennung Abels als Nachfolger, und −4,91 % am 2. März 2026 nach den ersten unter Abel veröffentlichten Zahlen.
Wie hat sich die Berkshire-Aktie seit der Ankündigung der Nachfolge entwickelt?
Vom Schluss am 2. Mai 2025 – ihrem Allzeithoch von 539,80 Dollar – bis zum 18. September 2026 fiel BRK.B um 5,6 %, während SPY um 34,4 % stieg, ein Abstand von etwa 40 Prozentpunkten. Seit Abels erstem Handelstag als Vorstandschef liegt BRK.B 2,6 % im Plus, SPY 11,5 %.
Ist Berkshires Gewinn im zweiten Quartal 2026 wirklich um 16 % gestiegen?
Der ausgewiesene operative Gewinn stieg um 16,3 % auf 12,98 Milliarden Dollar. Ohne Währungseffekte auf Nicht-Dollar-Schulden – ein Gewinn von 326 Millionen in diesem Jahr gegenüber einem Verlust von 877 Millionen im Vorjahr – lag das Wachstum bei etwa 5,2 %, und das schließt das neu erworbene OxyChem noch ein.
Was ist bei GEICO passiert?
GEICOs versicherungstechnischer Vorsteuergewinn sank im zweiten Quartal 2026 auf 994 Millionen Dollar nach 1,821 Milliarden, ein Minus von 45,4 %. Die Schadenquote stieg wegen höherer Schadenhäufigkeit und -höhe von 71,8 % auf 76,6 %, die Kostenquote wegen höherer Provisionen und Werbung von 11,7 % auf 14,6 %, während die gebuchten Prämien nur um 1,1 % wuchsen.
Kauft Berkshire unter Abel eigene Aktien zurück?
Ja. Berkshire kaufte im ersten Halbjahr 2026 Aktien für rund 4,8 Milliarden Dollar zurück, überwiegend im Mai und Juni, zu etwa 476 bis 488 Dollar je B-Aktie – rund dem 1,40-Fachen des Buchwerts. Es entscheidet der Vorstandschef nach Rücksprache mit dem Vorsitzenden, der nun Howard Buffett ist.
Wird Berkshire jetzt eine Dividende zahlen?
Angekündigt ist keine. Abels Brief behält die Politik bei, dass Berkshire keine Bardividende zahlt, solange jeder einbehaltene Dollar mit hinreichender Wahrscheinlichkeit mehr als einen Dollar Marktwert schafft, und der Verwaltungsrat prüft das jährlich. Berkshire hat seit 1967 keine Bardividende beschlossen.
Fazit
Warren Buffetts Wechsel zum Ehrenvorsitzenden hat eine Nachfolge abgeschlossen, nicht begonnen – und die Aktie hat sie entsprechend behandelt. BRK.B stieg an diesem Tag um 0,11 %. Der Markt hatte sein Urteil längst gefällt: ein Minus von 5,12 % in der Sitzung, nachdem Buffett im Mai 2025 Abel benannt hatte, ein Minus von 4,91 % nach den ersten Zahlen der Ära Abel im März 2026 und eine um 40 Punkte schwächere Entwicklung als SPY seit dem letzten Schluss vor der Ankündigung, der zugleich das Allzeithoch der Aktie war.
Die Geschäfte, die Abel geerbt hat, sind stark, aber nicht gleichmäßig. Der operative Gewinn im zweiten Quartal stieg ausgewiesen um 16,3 %, ohne Währungseffekt um etwa 5,2 %. Die Versicherungsgewinne fielen um 10,6 %, GEICOs versicherungstechnischer Vorsteuergewinn um 45,4 %, während BNSF, die Energiegruppe und die Industriegeschäfte das Wachstum trugen. Die Liquidität beträgt 359,2 Milliarden Dollar, etwa ein Drittel von Berkshires Marktwert, und Abel hat 2026 davon rund 21 Milliarden eingesetzt, einschließlich Rückkäufen zum etwa 1,40-Fachen des Buchwerts.
Das Zeugnis für die Ära Abel ist daher konkret: GEICOs Margen, operativer Gewinn ohne Währungseffekt, der Preis jedes großen Deals und jedes Rückkaufs sowie das Wachstum des Werts je Aktie über Jahre, nicht Quartale. Howard Buffett leitet nun den Verwaltungsrat, der diese Entscheidungen überwacht – und ist nach den Rückkaufregeln die Person, die Abel konsultieren muss, bevor Berkshire eigene Aktien kauft.
Weiterführende Artikel
- Tim Cook tritt ab: Was John Ternus bei Apple übernimmt
- Warsh ignoriert Trump: erste Zinserhöhung der Fed seit 2023
- Jeder Zinssenkungszyklus der Fed seit 1980: Aktien und Gold
- Alphabet Q2 2026: Rechtfertigen Gemini und Cloud das Capex?
- JPMorgan-Aktie 2026: 23 % ROTCE gegen 3,2x Buchwert
- iPhone Duo: Löst das Foldable einen AAPL-Superzyklus aus?
- Lululemon Aktie unter 100 $: kaputte Marke oder Chance?
Quellen
- Berkshire Hathaway — Mitteilung vom 18. September 2026 und Brief von Warren Buffett
- Berkshire Hathaway — Formular 10-Q zum zweiten Quartal 2026
- Berkshire Hathaway — Ergebnismitteilung zum zweiten Quartal 2026 (Anlage 99.1)
- Berkshire Hathaway — Ergebnismitteilung zum vierten Quartal und Gesamtjahr 2025
- Berkshire Hathaway — Geschäftsbericht 2025 und Aktionärsbrief von Greg Abel
- Berkshire Hathaway — Vollmachtserklärung 2026
- Taylor Morrison — Berkshire Hathaway schließt Übernahme ab
- SEC EDGAR — Quartalsberichte von Berkshire Hathaway
- Federal Reserve — Offenmarktgeschäfte und Leitzins
- SimianX — Fundamentaldaten der BRK.B-Aktie


