 Von Muke
Die Netflix-Frage, die niemand stellt: Was geschah, nachdem der Warner-Deal starb
Aktualisiert am 23. Oktober 2026 — unten ergänzt: die Ergebnisse von Netflix für das dritte Quartal 2026, eine Tabelle Quartal für Quartal und jede Kursreaktion auf die Zahlen seit 2025; die September-Analyse der Warner-Gebühr folgt unverändert.
Kurzantwort: Netflix meldete am 20. Oktober für das dritte Quartal 2026 einen Umsatz von 12,87 Milliarden Dollar, ein Plus von 11,8 Prozent gegenüber dem Vorjahr und im Rahmen der eigenen Prognose, bei einer operativen Marge von 34,6 Prozent (ein Jahr zuvor 28,2 Prozent) und einem verwässerten Ergebnis je Aktie von 0,87 Dollar (Aktionärsbrief). NFLX fiel am Folgetag dennoch um 5,3 Prozent auf 65,04 Dollar, den tiefsten Schlusskurs seit August 2024, und schloss am 22. Oktober bei 67,05 Dollar — 49,9 Prozent unter dem Rekord vom Juni 2025. Netflix stellte für das vierte Quartal 13,44 Milliarden Dollar Umsatz bei 26,0 Prozent Marge in Aussicht, bestätigte die Jahresprognose von 51,1 Milliarden Dollar und 31,5 Prozent, senkte die Schätzung für die Werbeerlöse 2026 auf rund 2,7 Milliarden Dollar von rund 3 Milliarden und nahm die Prognose für den freien Cashflow auf rund 12,0 Milliarden Dollar von 12,5 Milliarden zurück. Rechnet man die Warner-Abbruchgebühr von 2,8 Milliarden Dollar heraus, liegt NFLX auf Basis des Zwölfmonatsgewinns beim rund 23-Fachen, nicht beim 19-Fachen, das ein Screening anzeigt.
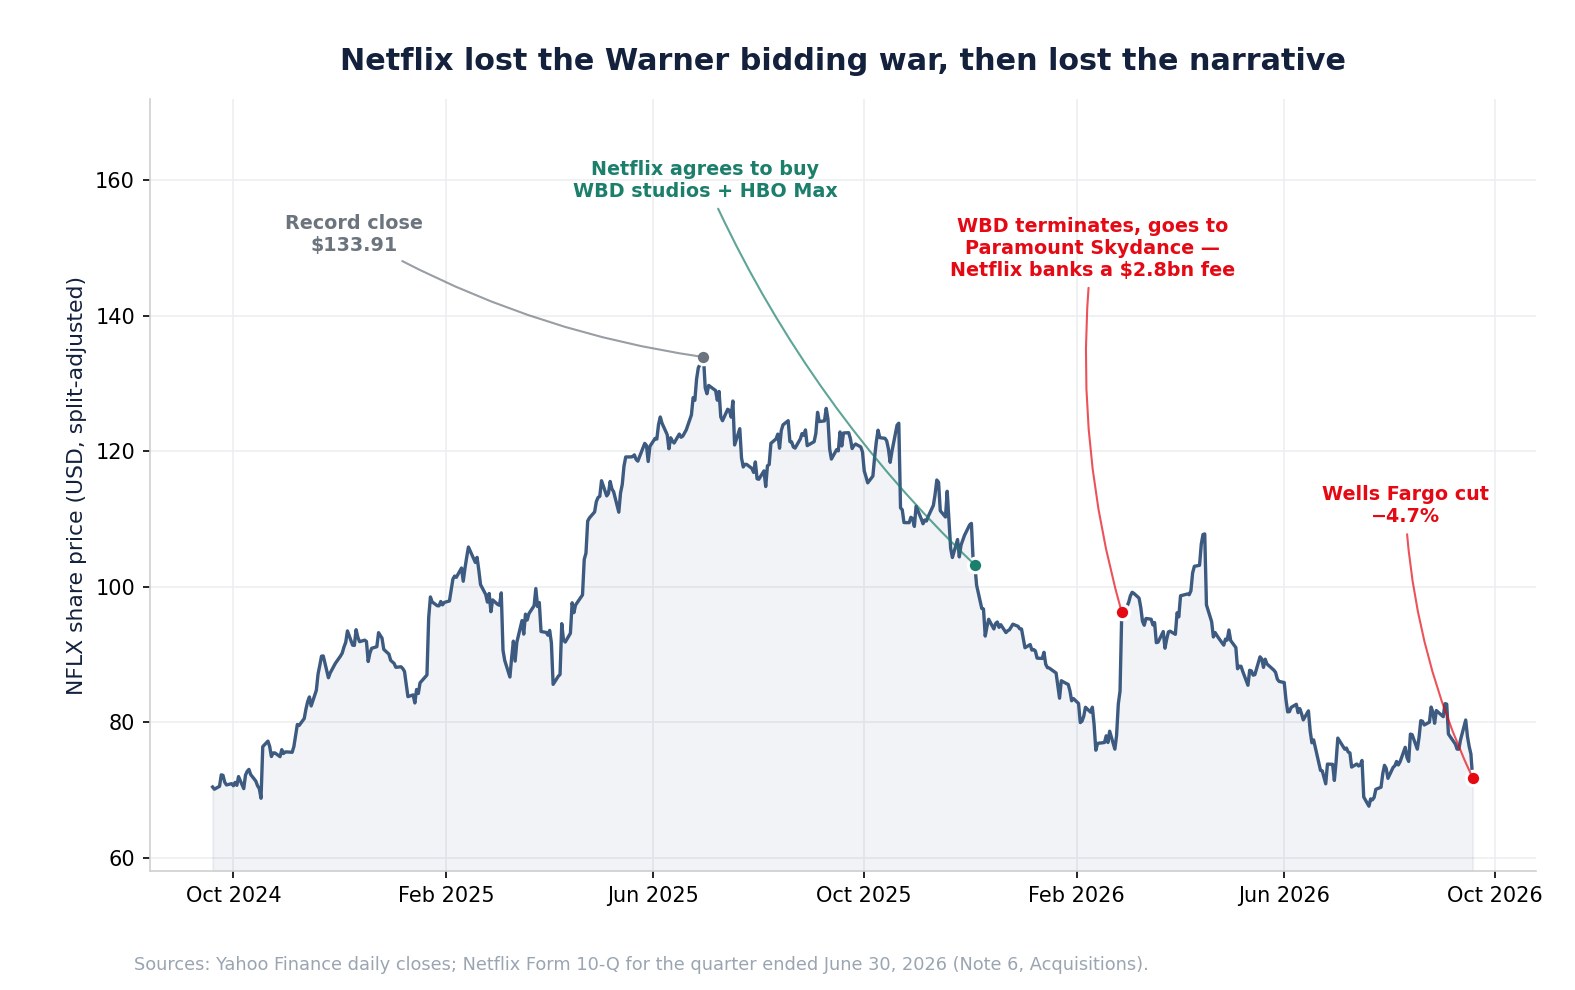
Am 18. September 2026 fiel Netflix (NASDAQ: NFLX) um 4,67 Prozent auf 71,79 Dollar — bei 114,3 Millionen gehandelten Aktien, dem Dreifachen des 60-Tage-Durchschnitts —, nachdem Wells Fargo die Aktie auf Untergewichten abgestuft und das Kursziel auf 57 Dollar gesenkt hatte. Die Berichterstattung deutete es als Urteil über die Nutzungsintensität: zu wenige Gesprächsstoff-Hits, zu viel Konkurrenz durch YouTube um dieselben Stunden.
Diese Deutung ist unvollständig, und das fehlende Stück ist keine Meinung. Es steht in den SEC-Unterlagen.
Sieben Monate zuvor verlor Netflix einen Bieterkampf um die größte Inhaltebibliothek am Markt. Am 4. Dezember 2025 unterzeichnete Netflix eine verbindliche Fusionsvereinbarung zum Erwerb der Studio- und Streaminggeschäfte von Warner Bros. Discovery, einschließlich HBO und HBO Max. Am 27. Februar 2026 kündigte WBD diese Vereinbarung, um stattdessen mit Paramount Skydance zu fusionieren. Paramount Skydance zahlte Netflix im Namen von WBD eine Abbruchgebühr von 2,8 Milliarden Dollar.
Diese eine Tatsache leistet dreierlei zugleich. Sie erklärt, warum ein angeblich entthrontes Unternehmen einen Wettbewerber hat, der gerade dramatisch größer geworden ist. Sie erklärt, warum Netflix' Zwölfmonatsgewinn billiger aussieht, als das Geschäft tatsächlich ist: Die 2,8 Milliarden stehen unter „Zinsen und sonstige Erträge", nicht im Betriebsergebnis, und sie sind zu 100 Prozent einmalig. Und sie rahmt die Engagement-Debatte neu: Netflix' anorganischer Weg zu mehr Pflichtprogramm wurde im Februar versperrt, womit die organische Frage dringend statt akademisch wird.
Diese Analyse arbeitet durch, was der Septemberrückgang wirklich war, was der Warner-Ausgang bedeutet und was Netflix' eigene Abschlüsse sagen, sobald der Einmaleffekt herausgerechnet ist. Anleger können NFLX-Pflichtveröffentlichungen, Schätzungsrevisionen und Kursverhalten mit SimianX AI verfolgen.
Alle Zahlen stammen aus SEC-Unterlagen und Marktdaten bis zum 18. September 2026.
Netflix-Umsatz und operative Marge nach Quartalen, 2025–2026
| Quartal | Umsatz | Wachstum ggü. Vorjahr | Betriebsergebnis | Operative Marge | Verwässertes EPS | Freier Cashflow |
|---|---|---|---|---|---|---|
| 1. Quartal 2025 | 10.543 Mio. $ | +12,5 % | 3.347 Mio. $ | 31,7 % | 0,66 $ | 2.661 Mio. $ |
| 2. Quartal 2025 | 11.079 Mio. $ | +15,9 % | 3.775 Mio. $ | 34,1 % | 0,72 $ | 2.267 Mio. $ |
| 3. Quartal 2025 | 11.510 Mio. $ | +17,2 % | 3.248 Mio. $ | 28,2 % | 0,59 $ | 2.660 Mio. $ |
| 4. Quartal 2025 | 12.051 Mio. $ | +17,6 % | 2.957 Mio. $ | 24,5 % | 0,56 $ | 1.872 Mio. $ |
| 1. Quartal 2026 | 12.250 Mio. $ | +16,2 % | 3.957 Mio. $ | 32,3 % | 1,23 $* | 5.094 Mio. $* |
| 2. Quartal 2026 | 12.560 Mio. $ | +13,4 % | 4.193 Mio. $ | 33,4 % | 0,80 $ | 1.525 Mio. $ |
| 3. Quartal 2026 | 12.874 Mio. $ | +11,8 % | 4.459 Mio. $ | 34,6 % | 0,87 $ | 2.884 Mio. $ |
| 4. Quartal 2026 (Prognose) | 13.442 Mio. $ | +11,5 % | 3.500 Mio. $ | 26,0 % | 0,67 $ | — |
\Das 1. Quartal 2026 enthält die Abbruchgebühr von Warner Bros. Discovery über 2,8 Milliarden Dollar in den sonstigen Erträgen und im operativen Cashflow. Die Werte je Aktie berücksichtigen den Aktiensplit im Verhältnis 10:1 vom 14. November 2025. Quelle: Aktionärsbriefe von Netflix zum Quartal (Formular 8-K, Anlage 99.1) für das 4. Quartal 2025, das 2. Quartal 2026 und das 3. Quartal 2026.*
NFLX nach jedem Quartalsbericht seit 2025
| Berichtstag (nach Börsenschluss) | Quartal | Schluss am Berichtstag | Schluss am Folgetag | Veränderung |
|---|---|---|---|---|
| 21. Jan. 2025 | 4. Quartal 2024 | 86,97 $ | 95,40 $ | +9,7 % |
| 17. Apr. 2025 | 1. Quartal 2025 | 97,30 $ | 98,79 $ | +1,5 % |
| 17. Juli 2025 | 2. Quartal 2025 | 127,42 $ | 120,92 $ | −5,1 % |
| 21. Okt. 2025 | 3. Quartal 2025 | 124,14 $ | 111,64 $ | −10,1 % |
| 20. Jan. 2026 | 4. Quartal 2025 | 87,26 $ | 85,36 $ | −2,2 % |
| 16. Apr. 2026 | 1. Quartal 2026 | 107,79 $ | 97,31 $ | −9,7 % |
| 16. Juli 2026 | 2. Quartal 2026 | 74,35 $ | 68,95 $ | −7,3 % |
| 20. Okt. 2026 | 3. Quartal 2026 | 68,69 $ | 65,04 $ | −5,3 % |
Splitbereinigte Nasdaq-Schlusskurse von Yahoo Finance, abgeglichen mit historischen Nasdaq-Daten. Der 18. Apr. 2025 war ein Börsenfeiertag, daher wird die Reaktion auf das 1. Quartal 2025 bis zum 21. Apr. gemessen.
Was der Bericht zum dritten Quartal verändert hat:
- Sechs negative Reaktionen in Folge. NFLX ist seit Juli 2025 nach jedem Bericht gefallen; der Umsatz im dritten Quartal lag im Rahmen der Netflix-Prognose, das Betriebsergebnis übertraf sie, und dennoch drückte der Rückgang die Aktie auf den tiefsten Schlusskurs seit August 2024.
- Die Margen steigen, während das Wachstum nachlässt. Das Umsatzwachstum hat sich über drei Quartale von 17,6 auf 11,8 Prozent abgeschwächt, doch die operative Marge von 34,6 Prozent im dritten Quartal war die höchste der Tabelle; laut Netflix ging das Übertreffen vor allem auf die zeitliche Verschiebung von Kosten zurück. Die Prognose von 26,0 Prozent für das vierte Quartal enthält rund 120 Basispunkte Kosten aus neu angekündigten Stellenstreichungen.
- Die Werbung liegt hinter dem Plan. Netflix erwartet für 2026 nun rund 2,7 Milliarden Dollar Werbeerlöse statt rund 3 Milliarden und verweist auf eine langsamere Einführung einiger Funktionen seiner Werbeprodukte; die Abo-Erlöse lagen über Plan, sodass die Umsatzprognose für das Gesamtjahr nur 0,2 Prozent unter der bisherigen Spannenmitte liegt.
- Das Cash-Bild hat sich im dritten Quartal verbessert. Der operative Cashflow lag bei 3,16 Milliarden Dollar nach 2,83 Milliarden ein Jahr zuvor, und die Zugänge zu Inhaltevermögen wuchsen im Quartal um 10,9 Prozent, nachdem sie im ersten Halbjahr um 32,3 Prozent gestiegen waren. Über neun Monate lag der operative Cashflow ohne die Gebühr von 2,8 Milliarden bei rund 7,4 Milliarden Dollar, etwa 8 Prozent unter 2025.
- Die Rückkäufe haben sich beschleunigt. Netflix kaufte im dritten Quartal 63,9 Millionen Aktien für 4,8 Milliarden Dollar zurück — das größte Quartal überhaupt, zu durchschnittlich rund 75 Dollar — und hat noch 22,3 Milliarden Dollar Ermächtigung übrig. Den Bruttoschulden von 15,3 Milliarden Dollar standen 8,2 Milliarden an liquiden Mitteln gegenüber.
- Die Warner-Gebühr schönt das KGV weiterhin. Das verwässerte Ergebnis je Aktie der letzten zwölf Monate bis zum dritten Quartal beträgt berichtet 3,46 Dollar, ohne die Gebühr nach Steuern rund 2,92 Dollar — etwa 19,4x gegenüber 23,0x bei 67,05 Dollar.
Was am 18. September tatsächlich geschah
Die Bewegung war real, sollte aber richtig eingeordnet werden.
| Kennzahl | Wert |
|---|---|
| Schluss 17. Sep. 2026 | 75,31 $ |
| Eröffnung / Hoch / Tief 18. Sep. | 71,27 $ / 72,38 $ / 70,11 $ |
| Schluss 18. Sep. | 71,79 $ |
| Tagesveränderung | −4,67 % |
| Volumen | 114,3 Mio. (3,0x 60-Tage-Schnitt) |
| Gemeldete Kurszieländerung | 80 $ → 57 $ |
| Impliziertes Abwärtspotenzial vom Vortagesschluss | ~24 % |
Ein Rückgang von 4,67 Prozent ist ein bemerkenswerter, aber kein außergewöhnlicher Tag für diese Aktie. In den vergangenen zwei Jahren hatte Netflix vier schlechtere Sitzungen: −10,07 Prozent (22. Oktober 2025), −9,72 Prozent (17. April 2026), −8,53 Prozent (6. März 2025) und −7,26 Prozent (17. Juli 2026). Nur etwa 3 Prozent der Netflix-Sitzungen bewegen sich um 5 Prozent oder mehr, dies lag also im Rand der Verteilung — aber der Rand ist bevölkert.
Das Volumen ist die aussagekräftigere Zahl. Dreifacher Handelsumsatz bei einer Analystenabstufung heißt, dass sich Positionierung bewegt hat, nicht bloß Stimmung.
Eine Korrektur zu weiten Teilen der Kommentare: Netflix gab am 18. September keine Warnung zur Nutzung heraus. Es gab kein 8-K, keine Unternehmensmitteilung, keine Prognoseänderung. Auslöser war die Interpretation von Drittdaten durch einen Analysten. Netflix' jüngste eigene Angabe lautete, dass die weltweite Sehdauer im ersten Halbjahr 97 Milliarden Stunden überstieg, rund 2 Prozent mehr als im Vorjahr.
Der Kontext, den die Schlagzeile verbirgt
Ein Tagesprozentsatz sagt nichts darüber, wo die Aktie bereits stand.
| Bezugspunkt | Niveau | NFLX bei 71,79 $ |
|---|---|---|
| Rekordschluss (30. Juni 2025) | 133,91 $ | −46,4 % |
| 52-Wochen-Hoch | 124,86 $ | −42,5 % |
| 52-Wochen-Tief | 65,08 $ | +10,3 % |
| 2026 seit Jahresbeginn | — | −23,4 % |
| Maximaler Rückgang im letzten Jahr | — | −45,5 % |
| Annualisierte Volatilität | — | ~36 % |
Netflix ist keine Aktie, die gerade erst zu fallen begonnen hat. Sie fällt seit fünfzehn Monaten, liegt 46,4 Prozent unter ihrem Rekordschluss und nur 10,3 Prozent über ihrem 52-Wochen-Tief. Die Abstufung begann den Rückgang nicht, sie verlängerte ihn.
Diese Unterscheidung zählt für die Anlagefrage. Wer glaubt, die Engagement-These sei falsch, kauft etwas, das bereits fast um die Hälfte abgeschrieben ist. Wer glaubt, sie stimme, greift in eine Aktie, die seit über einem Jahr beweist, dass der Markt zustimmt.
Der Deal, der die Wettbewerbskarte veränderte
Netflix' Fusionsvereinbarung mit Warner Bros. Discovery ist in Anhangangabe 6 des Formulars 10-Q für das am 30. Juni 2026 endende Quartal dokumentiert. Der Ablauf:
| Datum | Ereignis |
|---|---|
| 4. Dezember 2025 | Netflix unterzeichnet verbindliche Vereinbarung zum Erwerb der Studio- und Streaminggeschäfte von WBD, einschließlich HBO und HBO Max |
| 19. Januar 2026 | Vereinbarung geändert und neu gefasst |
| 27. Februar 2026 | WBD kündigt, um mit der Paramount Skydance Corporation zu fusionieren |
| Gleiches Datum | Paramount Skydance zahlt Netflix im Namen von WBD eine Abbruchgebühr von 2,8 Milliarden Dollar |
| 1. Quartal 2026 | Gebühr erfasst unter „Zinsen und sonstige Erträge (Aufwendungen)" |
| März 2026 | Netflix schließt eine separate, unabhängige Akquisition über rund 587 Millionen Dollar in bar ab |
Man bedenke, was das für die Frage nach der verlorenen Krone bedeutet. Die wertvollste unabhängige Inhaltebibliothek Hollywoods — HBO, HBO Max, die Film- und Fernsehstudios von Warner — ging an einen Wettbewerber. Netflix bot mit, wurde überboten oder ausmanövriert und ging mit Geld nach Hause.
Die strategische Folge ist nicht, dass Netflix erledigt wäre. Sie ist, dass Netflix' Weg zu mehr Prestigeinhalten jetzt ausschließlich organisch verläuft. Man kann sich keine weitere Bibliothek vom Rang Succession oder Die Sopranos kaufen; man muss sie beauftragen. Und genau diese Fähigkeit stellte die Septemberabstufung infrage.
Zugleich entsteht mit Paramount Skydance und WBD ein Wettbewerber mit enormer Katalogtiefe. Die Struktur des Streamingmarkts änderte sich im Februar, und das Septembergespräch über Engagement war zum Teil eine verzögerte Reaktion darauf.
Warum die 2,8 Milliarden für Ihr Bewertungsmodell zählen
Hier wird die fehlende Tatsache zur Zahl.
Netflix' Position „Zinsen und sonstige Erträge (Aufwendungen)" belief sich im ersten Halbjahr 2026 auf 2.903,8 Millionen Dollar, gegenüber 90,5 Millionen ein Jahr zuvor — ein Anstieg um 3.108 Prozent. Das Management führt dies direkt auf die WBD-Abbruchgebühr zurück. Die Quartalsaufteilung bestätigt den Zeitpunkt: Das zweite Quartal 2026 steuerte nur 51,7 Millionen bei, praktisch alles fiel also ins erste.
Der Effekt auf den Zwölfmonatsgewinn ist erheblich.
| Zwölf Monate bis 30. Juni 2026 | Berichtet | Bereinigt |
|---|---|---|
| Jahresüberschuss | 13.650 Mio. $ | 11.354 Mio. $ |
| Verwässertes Ergebnis je Aktie (ca.) | 3,20 $ | 2,66 $ |
| KGV bei 71,79 $ | 22,4x | 27,0x |
Die Bereinigung entfernt die 2,8 Milliarden, besteuert mit dem effektiven Halbjahressatz von 18 Prozent, was rund 0,54 Dollar Zwölfmonatsergebnis je Aktie entspricht. Auf berichteter Basis wirkt Netflix wie eine Aktie mit einem KGV von 22. Auf dem Gewinn, den das operative Geschäft tatsächlich erzeugt, liegt sie näher bei 27x.
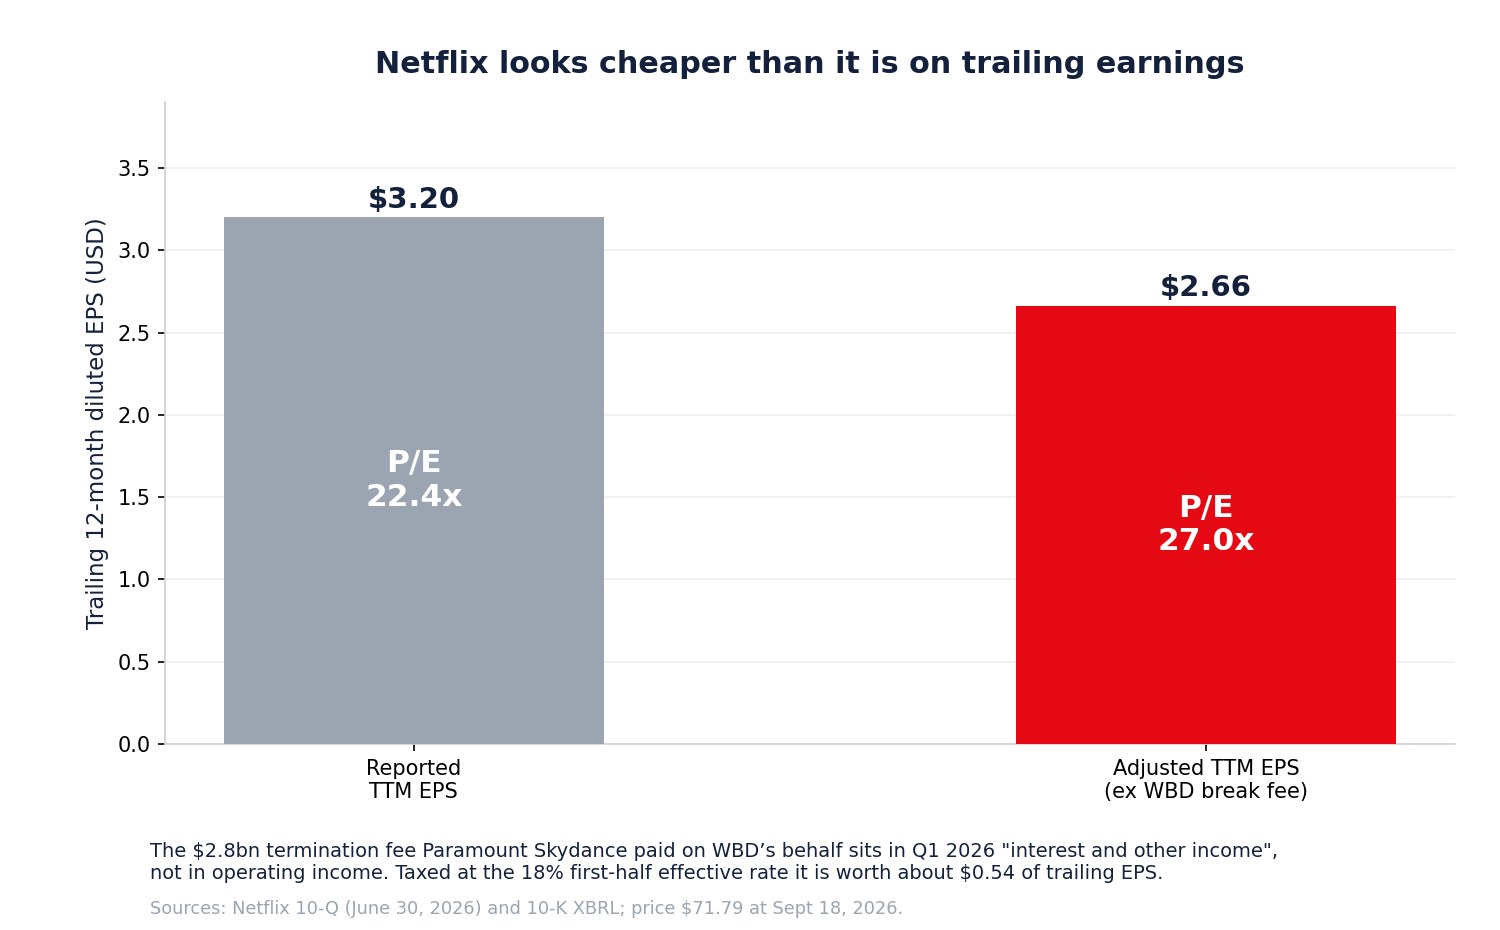
Das sind 20 Prozent Unterschied im Multiple, und es weist in die Gegenrichtung des bullischen Reflexes „jetzt ist sie billig". Es macht Netflix nicht teuer — 27x für ein Geschäft, das Umsatz im niedrigen Zehnerbereich steigert und 33 Prozent operative Marge erzielt, ist vertretbar. Es heißt aber, dass die Aktie nicht so günstig ist, wie ein Screening nahelegt, und Screenings sind genau das, was ein Minus von 46 Prozent anzieht.
Das meistzitierte Bullenargument nach einem Kursrutsch ist das Zwölfmonatsmultiple. Netflix' Multiple wird von einer Abbruchgebühr aus einem verlorenen Deal geschmeichelt.
Das operative Geschäft ist wirklich stark
Nichts davon sagt, dass sich Netflix verschlechtert. Das Juniquartal war gut.
| 2. Quartal 2026 | Wert | Ggü. Vorjahr |
|---|---|---|
| Umsatz | 12.559,9 Mio. $ | +13,4 % |
| Betriebsergebnis | 4.192,6 Mio. $ | +11,1 % |
| Operative Marge | 33,4 % | von 34,1 % |
| Jahresüberschuss | 3.401,4 Mio. $ | +8,8 % |
| Verwässertes EPS | 0,80 $ | +11,1 % |
| Freier Cashflow | 1.525 Mio. $ | von 2.267 Mio. $ |
Der Halbjahresumsatz erreichte 24.809,7 Millionen, plus 14,7 Prozent, bei einem Betriebsergebnis von 8.149,6 Millionen. Netflix stellte für das Gesamtjahr 51,0 bis 51,4 Milliarden Umsatz und eine operative Marge um 31,5 Prozent in Aussicht, nach 29,5 Prozent 2025. Für das Septemberquartal wurden rund 12,86 Milliarden Umsatz, 4,27 Milliarden Betriebsergebnis und 0,82 Dollar verwässertes Ergebnis je Aktie in Aussicht gestellt.
Ein Geschäft mit 33 Prozent operativer Marge, das den Umsatz im niedrigen Zehnerbereich steigert, steckt nicht in der Krise. Die Frage ist die Fahrtrichtung.
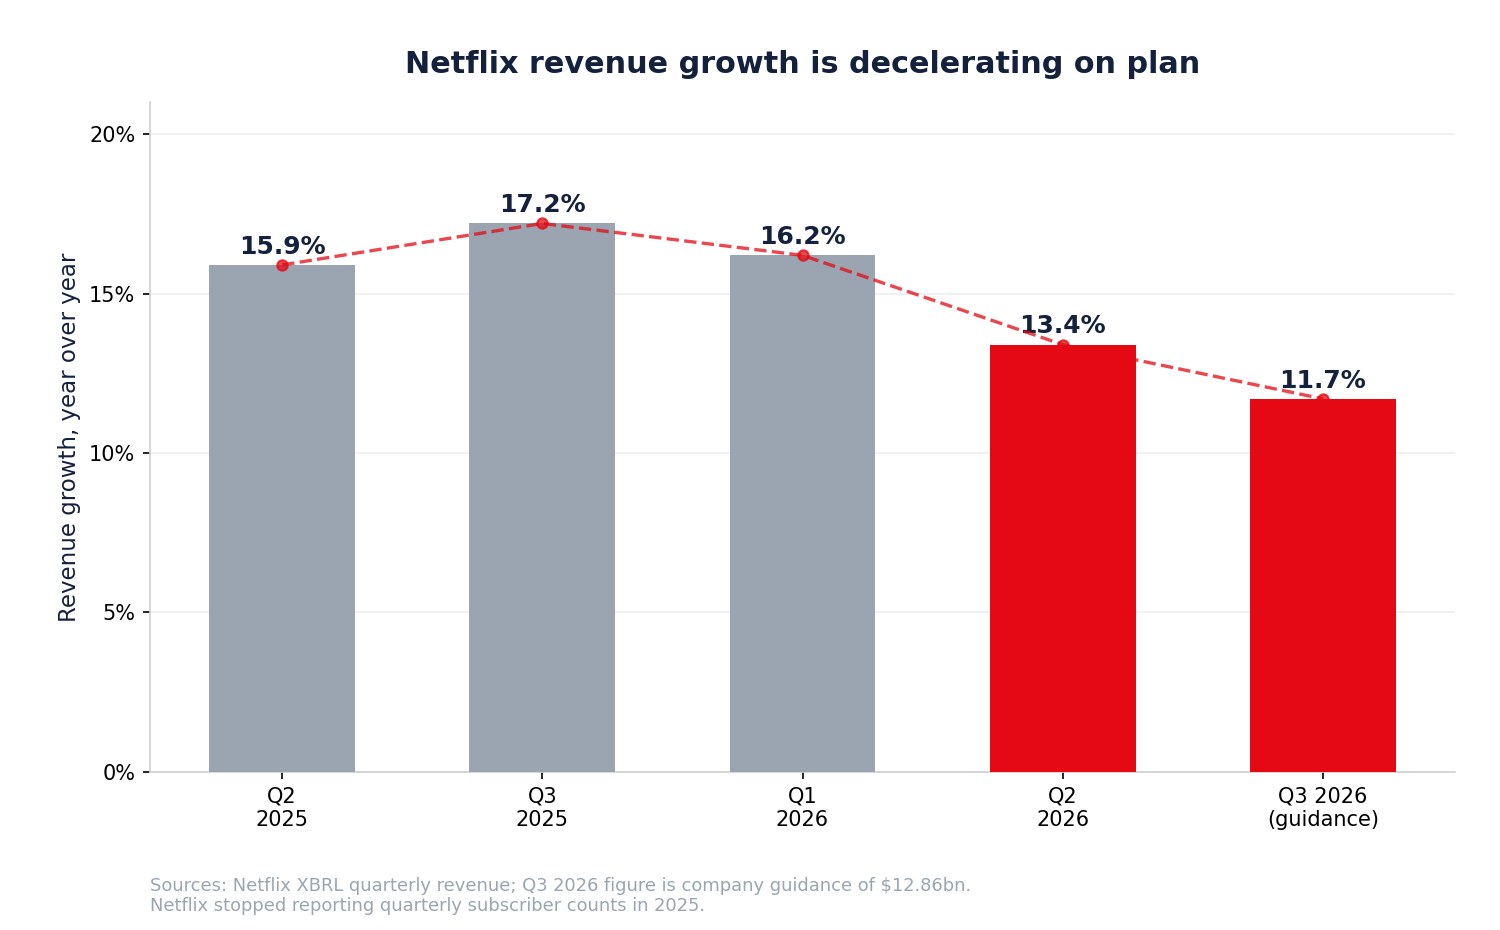
Das Umsatzwachstum verlangsamt sich, und das ist unbestritten
| Quartal | Umsatzwachstum |
|---|---|
| 2. Quartal 2025 | +15,9 % |
| 3. Quartal 2025 | +17,2 % |
| 1. Quartal 2026 | +16,2 % |
| 2. Quartal 2026 | +13,4 % |
| 3. Quartal 2026 (Prognose) | +11,7 % |
Vom Höchstwert 17,2 Prozent auf prognostizierte 11,7 Prozent in vier Quartalen. Ein Teil ist Arithmetik — die Basis ist größer — und ein Teil ist das Auslaufen der Preis- und Account-Sharing-Effekte von 2023/24. Es ist dasselbe Reifemuster, das auch PDDs Abwägung zwischen Wachstum und Gewinn neu rahmte.
Der Grund, warum das die Engagement-Debatte befeuert: Netflix hat die Kennzahl abgeschafft, die sie entscheiden würde. Das Unternehmen meldet keine Quartalsabonnentenzahlen mehr, sodass Außenstehende Sehstunden nicht durch Mitglieder teilen können, um Engagement je Abonnent zu berechnen. Wenn Netflix sagt, die Gesamtsehdauer sei um 2 Prozent gestiegen, und ein Analyst sagt, die Sehdauer je Mitglied falle, können beide zugleich stimmen, sofern die Mitgliederbasis um mehr als 2 Prozent wuchs — und die öffentlichen Daten entscheiden nicht zwischen ihnen.
Das ist eine Offenlegungsentscheidung mit Preis. Weniger Transparenz verlagert das Narrativ zu Drittmessdiensten und Sell-Side-Modellen, und genau das geschah am 18. September. Geringere Sichtbarkeit verstärkt Bewegungen durch einzelne Analysten — eine Dynamik, die auch sichtbar wurde, als Konsum-Leitwerte Offenlegung und Prognosen zurückfuhren.
Die Inhalteausgaben wachsen doppelt so schnell wie der Umsatz
Hier ist der zweite Befund, den die Berichterstattung übersah, und er steht in der Kapitalflussrechnung.
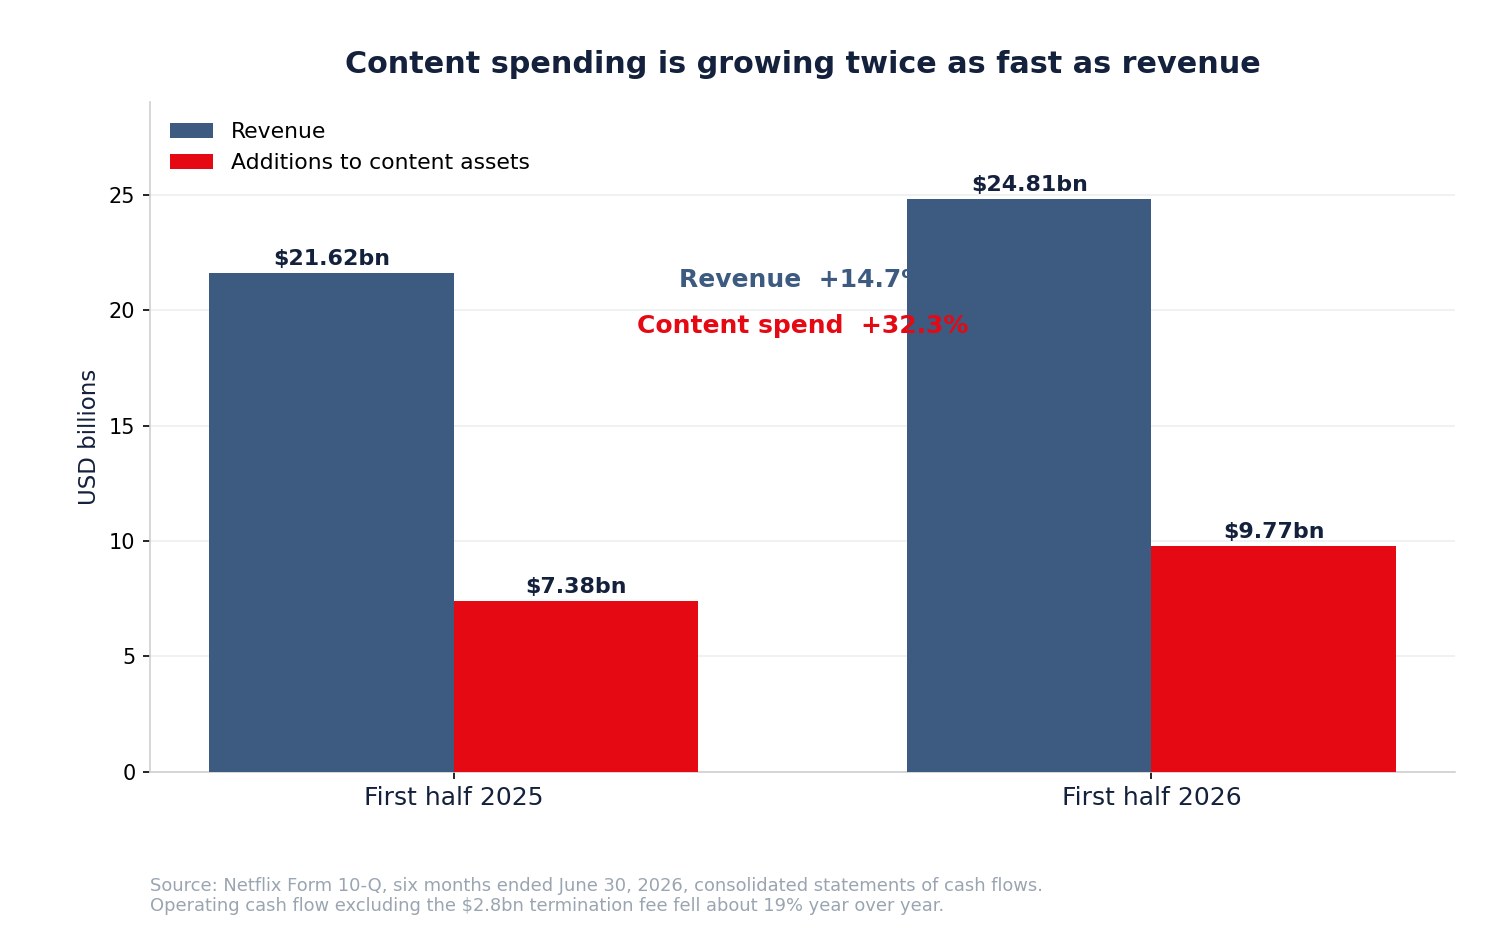
| Erstes Halbjahr | 2026 | 2025 | Veränderung |
|---|---|---|---|
| Umsatz | 24.809,7 Mio. $ | 21.622,0 Mio. $ | +14,7 % |
| Zugänge zu Inhaltevermögen | 9.774,4 Mio. $ | 7.385,5 Mio. $ | +32,3 % |
| Operativer Cashflow | 7.034,0 Mio. $ | 5.212,5 Mio. $ | +34,9 % |
| Operativer Cashflow ohne die 2,8 Mrd. $ | ~4.234 Mio. $ | 5.212,5 Mio. $ | −18,8 % |
Die Inhalteausgaben stiegen um 32,3 Prozent, während der Umsatz um 14,7 Prozent zulegte — mehr als doppeltes Tempo. Und sobald die Abbruchgebühr herausgerechnet ist, fiel der operative Cashflow des ersten Halbjahres im Jahresvergleich um rund 19 Prozent. Allein im Juniquartal lag er bei 1.743,8 Millionen gegenüber 2.423,3 Millionen, ein Minus von 28,0 Prozent.
Es gibt harmlose Lesarten. Inhalteausgaben sind ungleichmäßig und laufen einem Veröffentlichungsplan voraus; ein lieferstärkeres zweites Halbjahr wäre damit vereinbar. Netflix stellt für 2026 weiterhin rund 12,5 Milliarden freien Cashflow in Aussicht.
Es gibt auch eine weniger harmlose Lesart, und sie hängt am Warner-Ausgang: Wer keine Bibliothek kaufen kann, muss sich eine erarbeiten. Ein Plus von 32 Prozent bei Inhalteinvestitionen gegen 14,7 Prozent Umsatzwachstum ist genau das, wie eine rein organische Strategie in der Kapitalflussrechnung aussieht. Ob sie Hits hervorbringt, ist die ganze Frage. Mehr auszugeben, um ein Franchise zu verteidigen, ist ein bekanntes Spätzyklusmuster, und Kursrückgänge bei hoch bewerteten Wachstumswerten lösen sich selten schnell auf.
Der Aktienrückkauf steht unter Wasser
Netflix kaufte im Juniquartal 52.934.688 Aktien für 4,7 Milliarden Dollar zurück — durchschnittlich rund 88,79 Dollar je Aktie. Im ersten Halbjahr waren es 66.431.786 Aktien für 5,9 Milliarden, im Schnitt nahe 88,81. Zum 30. Juni blieben 27,1 Milliarden autorisiert.
Bei 71,79 Dollar liegt der Rückkauf des zweiten Quartals rund 19 Prozent unter Wasser.
Das ist kein Skandal; Rückkäufe sind keine Market-Timing-Übungen, und Netflix kauft seit Jahren eigene Aktien. Aber es ist eine Tatsache, die neben das Argument „die Aktie ist hier billig" gehört: Das Management war 19 Prozent höher ein großer und überzeugter Käufer, was etwas darüber sagt, wie sehr der Rückgang jene überrascht hat, die die besten Informationen haben.
Es rahmt auch die Kapitalallokation. Netflix hat 9,1 Milliarden Dollar Liquidität gegenüber rund 14,3 Milliarden Schulden, gibt 32 Prozent mehr für Inhalte aus und hat in sechs Monaten 5,9 Milliarden an Aktionäre zurückgegeben. Diese drei Ansprüche auf Liquidität konkurrieren.
Hat YouTube die Krone tatsächlich übernommen?
Das Wettbewerbsargument verdient Auseinandersetzung statt Abtun.
Nach Nielsens Messung des US-Fernsehkonsums erreichte YouTube im Juli 2026 einen Rekordanteil von 14,2 Prozent, bei insgesamt rund 49 Prozent Streaming am Fernsehnutzungsvolumen, während Netflix' Anteil nahe 8 Prozent lag. Nach dieser Kennzahl beansprucht YouTube deutlich mehr amerikanische Fernsehaufmerksamkeit als Netflix. Alphabet hat offengelegt, dass YouTube 2025 mehr als 60 Milliarden Dollar an kombinierten Werbe- und Abonnementerlösen erzielte — mehr als Netflix' gesamte 45,2 Milliarden Umsatz 2025.
Diese Zahlen sind real und die stärkste Fassung des Bärenarguments. Aber sie messen verschiedene Geschäfte:
- YouTube ist eine Distributionsplattform mit nahezu null Grenzkosten für Inhalte, die ein Creator-Angebot monetarisiert, das sie nicht finanziert.
- Netflix ist ein Studio und ein Abodienst, finanziert Inhalte direkt und monetarisiert über bezahlte Mitgliedschaft und zunehmend Werbung.
- Nielsens Gauge misst Fernsehbildschirme in den Vereinigten Staaten, was Netflix' internationale Basis und mobile Nutzung untertreibt.
Der Anteil an der US-Fernsehzeit ist ein legitimer Wettbewerbsindikator, keine Gewinn- und Verlustrechnung. Netflix' operative Marge von 33 Prozent ist nicht offensichtlich die Marge eines Unternehmens, das geschlagen wird. Vergleichbare Dynamiken zeigen sich überall dort, wo Aufmerksamkeitsplattformen auf Inhalteinvestoren treffen, etwa in Alphabets eigener Investitions- und Monetarisierungsdebatte und Metas Hinwendung zu KI-getriebenem Engagement.
Das faire Fazit: YouTube hat Anteile an der beiläufigen Sehzeit gewonnen. Netflix behält die Premium-Abobeziehung. Beides kann stimmen, und das Zweite ist pro Stunde mehr wert.
Werbung ist der entscheidende Faktor
Wenn die Stunden je Mitglied stagnieren oder sinken, wird Werbung zum Weg, den Umsatz je Mitglied dennoch zu steigern.
Netflix' Abo mit Werbung skaliert, und seine Ökonomie unterscheidet sich grundlegend vom Abo: Der Erlös hängt von ausgelieferten Impressionen und dem Tausenderpreis ab, ist also direkt engagementabhängig. Weniger Stunden je Mitglied ist abo-neutral und werbenegativ. Das ist der Mechanismus, über den die Engagement-Debatte die Gewinn- und Verlustrechnung erreicht, und deshalb begeht ein Analyst, der auf Stunden je Mitglied schaut, keinen Kategorienfehler.
Auch das breitere Werbeumfeld zählt — es ist derselbe Nachfragepool, der KI-gestützte Werbeplattformen und die Performance-Budgets jeder großen Plattform antreibt.
Live-Programm: wenige Stunden, großer Zweck
Netflix hat offengelegt, dass Live-Programm etwas mehr als 5 Prozent der Inhalteausgaben 2026 ausmachen wird, aber nur etwa 1 Prozent der Sehstunden.
Als Effizienzquote gelesen sieht das schwach aus. Als Akquise- und Bindungsinstrument sieht es anders aus: Live-Ereignisse bündeln Aufmerksamkeit, erzeugen kulturelle Momente, schaffen Werbeinventar mit Premiumpreisen und geben Abonnenten einen Grund, in einem bestimmten Monat nicht zu kündigen. Netflix hat erklärt, Live-Programm habe einen überproportionalen Anteil an den meistgesehenen Titeln geliefert.
Live-Inhalte allein nach Stunden zu bewerten, untertreibt sie. Sie allein nach kulturellem Lärm zu bewerten, übertreibt sie. Der ehrliche Test ist, ob sie Abwanderung senken und Werbeerträge heben — und beides legt Netflix nicht direkt offen, was uns zum Offenlegungsproblem zurückführt.
Was die Bilanz trägt
| Zum 30. Juni 2026 | Betrag |
|---|---|
| Zahlungsmittel und Äquivalente | 9.099 Mio. $ |
| Ausstehende Anleihen gesamt | 14.309 Mio. $ |
| Davon kurzfristig | 2.484 Mio. $ |
| Inhaltevermögen, netto | 33.838 Mio. $ |
| Bilanzsumme | 58.450 Mio. $ |
| Verbleibende Rückkaufermächtigung | 27.100 Mio. $ |
| Ausstehende Aktien | 4.163.939.676 |
| Marktkapitalisierung bei 71,79 $ | ~299 Mrd. $ |
Das ist eine komfortable Bilanz. Nettoverschuldung von rund 5,2 Milliarden gegen 13,3 Milliarden Betriebsergebnis 2025 ist keine Restriktion. Netflix' Problem, falls es eines hat, ist nicht Solvenz — es ist die Rate, mit der Inhalteinvestitionen in Engagement und Preissetzungsmacht umschlagen.
Das bullische Szenario
- Das operative Geschäft wächst stetig weiter. Umsatz plus 13,4 Prozent im Juniquartal bei 33,4 Prozent operativer Marge und Jahresprognose von 31,5 Prozent, nach 29,5 Prozent.
- Die Aktie hat bereits 46,4 Prozent von ihrem Rekordschluss eingebüßt und liegt 10,3 Prozent über ihrem 52-Wochen-Tief.
- Die Engagement-Warnung ist eine Analystenschätzung, keine Unternehmensangabe; Netflix meldete über 97 Milliarden Stunden im ersten Halbjahr, plus 2 Prozent.
- Werbung steht am Anfang. Ein wachsendes Abo mit Werbung steigert den Umsatz je Mitglied, selbst wenn die Stunden je Mitglied stagnieren.
- 27,1 Milliarden Dollar Rückkaufermächtigung bleiben gegen eine Marktkapitalisierung von 299 Milliarden.
- Der Verlust von WBD bewahrte über 30 Milliarden Bilanzkapazität und vermied Jahre von Integrations- und Kartellrisiko — und brachte Netflix 2,8 Milliarden für die Mühe.
- Preissetzungsmacht ist nicht widerlegt, das Umsatzwachstum liegt nach Jahren von Erhöhungen weiter im niedrigen Zehnerbereich.
Das bärische Szenario
- Das Umsatzwachstum verlangsamt sich von 17,2 auf prognostizierte 11,7 Prozent in vier Quartalen.
- Der Zwölfmonatsgewinn ist aufgebläht durch eine einmalige Gebühr von 2,8 Milliarden; das operative Multiple liegt näher bei 27x als bei 22x.
- Die Inhalteausgaben stiegen um 32,3 Prozent gegen 14,7 Prozent Umsatzwachstum, und der operative Cashflow ohne die Gebühr fiel um rund 19 Prozent.
- Netflix verlor die Warner-Bibliothek an einen Wettbewerber, zusätzliche Prestigeinhalte müssen nun gebaut, nicht gekauft werden.
- YouTube führt den US-Fernsehanteil mit 14,2 Prozent gegenüber rund 8 Prozent für Netflix.
- Die Offenlegung wurde reduziert. Ohne Quartalsabonnentenzahlen ist Engagement je Mitglied aus öffentlichen Daten nicht überprüfbar.
- Der Rückkauf des Juniquartals liegt rund 19 Prozent unter Wasser bei 88,79 Dollar Durchschnittskosten.
- Die Aktie liegt 2026 um 23,4 Prozent im Minus und bildet seit fünfzehn Monaten tiefere Hochs.
Das bärische Szenario lautet nicht, dass Netflix ein schlechtes Geschäft wäre. Es lautet, dass ein sehr gutes Geschäft organisch wachsen soll, zu höheren Kosten, gegen einen Wettbewerber, der gerade den Vermögenswert absorbiert hat, den Netflix wollte.
Was vor dem nächsten Bericht zu beobachten ist
Engagement und Offenlegung: ob Netflix eine Kennzahl zum Engagement je Mitglied wieder einführt; der nächste Halbjahresbericht zur Sehdauer; Nielsens monatliche Anteilstrends für Netflix und YouTube.
Finanziell: Umsatzwachstum gegen die prognostizierten 11,7 Prozent; operativer Cashflow ohne Einmaleffekte; Zugänge zu Inhaltevermögen gegen Umsatzwachstum; operative Marge gegen das Jahresziel von 31,5 Prozent; freier Cashflow gegen die Prognose von rund 12,5 Milliarden.
Strategisch: Offenlegung der Werbeerlöse und Größe des Werbeabos; Live-Programmplan und Kommentare zur Abwanderung; ob die Kombination Paramount Skydance-WBD die Lizenzbedingungen für Inhalte verändert; weitere Akquisitionen, nachdem der Warner-Weg versperrt ist.
Kapital: Rückkauftempo und Durchschnittspreis; ob das Management nahe diesen Niveaus weiterkauft.
Eine Routine in fünf Schritten:
- Betriebsergebnis von sonstigen Erträgen trennen — die letzten zwölf Monate enthalten einen großen Einmaleffekt.
- Wachstum der Inhalteausgaben mit dem Umsatzwachstum vergleichen, dort zeigt sich eine organische Strategie zuerst.
- Die Cash-Konversion verfolgen, nicht nur das berichtete Ergebnis je Aktie.
- Den Sehanteil beobachten als Wettbewerbsindikator, nicht als Gewinnmaß.
- Die Bewertungsstütze bestätigen — Schätzungsrevisionen, die schneller steigen als der Kurs.
SimianX AI kann SEC-Unterlagen, Gewinnrevisionen, Kursverhalten und Nachrichtenstimmung zu einem wiederholbaren Prozess verbinden — genau richtig für ein derart gemischtes Signal.
Ist die Netflix-Aktie nach dem Rückgang ein Kauf?
Die ehrliche Antwort trennt drei Fragen, die die Septemberschlagzeilen zu einer verschmolzen.
Verschlechtert sich das Geschäft? Nein. Der Umsatz wuchs im letzten Quartal um 13,4 Prozent bei 33,4 Prozent operativer Marge, und die Jahresmargenprognose liegt über der des Vorjahres. Ein Unternehmen, das seine Krone verliert, weitet keine Margen aus.
Verlangsamt sich das Wachstum? Ja, und Netflix sagt es selbst. Von 17,2 auf prognostizierte 11,7 Prozent ist eine echte Verlangsamung, und die Rückenwinde aus Preisen und Account-Sharing, die 2023 bis 2025 trugen, sind weitgehend ausgelaufen.
Ist die Aktie billig? Weniger, als sie aussieht. Rechnet man die 2,8 Milliarden Warner-Abbruchgebühr aus dem Zwölfmonatsgewinn heraus, bewegt sich das Multiple von etwa 22x auf etwa 27x. Das ist ein vernünftiger Preis für dieses Geschäft — ein Schnäppchen ist es nicht, und der Rückgang von 46,4 Prozent vom Rekordschluss hat daraus auf operativer Ergebnisbasis keines gemacht.
Anleger, die glauben, dass das Abo mit Werbung skaliert, die Inhalteausgaben Hits hervorbringen und die Cash-Konversion sich im zweiten Halbjahr normalisiert, haben eine schlüssige These. Die nächsten beiden Quartale des Cashflows prüfen sie direkt.
Anleger, die erst die Wiedereinführung der Engagement-Offenlegung sehen wollen, eine Annäherung des Ausgabenwachstums an das Umsatzwachstum und Belege, dass die organische Inhaltestrategie ersetzen kann, was die Warner-Bibliothek geliefert hätte, haben ebenfalls eine schlüssige These.
Was der 18. September geklärt hat, ist nichts. Es war die Meinung eines Analysten, geliefert beim Dreifachen des normalen Volumens, über eine Aktie, die bereits 46 Prozent tiefer stand — und sie erwähnte den Deal nicht, der die Struktur der Branche sieben Monate zuvor tatsächlich verändert hat.
Häufige Fragen zur Netflix-Aktie und zum Septemberrückgang
Wie fielen die Ergebnisse von Netflix für das dritte Quartal 2026 aus?
Umsatz von 12,87 Milliarden Dollar (+11,8 Prozent gegenüber dem Vorjahr), Betriebsergebnis von 4,46 Milliarden Dollar, operative Marge von 34,6 Prozent und verwässertes Ergebnis je Aktie von 0,87 Dollar, gemeldet am 20. Oktober 2026. Netflix stellte für das vierte Quartal 13,44 Milliarden Dollar Umsatz in Aussicht und bestätigte die Jahresprognose von 51,1 Milliarden Dollar bei 31,5 Prozent operativer Marge.
Wie reagierte die Netflix-Aktie auf die Zahlen zum dritten Quartal 2026?
NFLX fiel am 21. Oktober 2026 um 5,3 Prozent von 68,69 auf 65,04 Dollar, den tiefsten Schlusskurs seit August 2024. Es war die sechste negative Kursreaktion in Folge auf einen Quartalsbericht seit Juli 2025.
Wie hoch ist der Netflix-Umsatz pro Quartal?
10,54 Milliarden Dollar im 1. Quartal 2025, 11,08 Milliarden im 2. Quartal 2025, 11,51 Milliarden im 3. Quartal 2025, 12,05 Milliarden im 4. Quartal 2025, 12,25 Milliarden im 1. Quartal 2026, 12,56 Milliarden im 2. Quartal 2026 und 12,87 Milliarden im 3. Quartal 2026; für das 4. Quartal 2026 sind 13,44 Milliarden prognostiziert.
Hat Netflix eine Warnung zur Nutzung herausgegeben?
Nein. Am 18. September 2026 gab es keine Unternehmensmitteilung, kein 8-K und keine Prognoseänderung. Wells Fargo stufte die Aktie ab und senkte das Kursziel unter Verweis auf Engagement-Trends aus Drittdaten. Netflix' jüngste Angabe nannte mehr als 97 Milliarden Stunden globale Sehdauer im ersten Halbjahr, rund 2 Prozent mehr als im Vorjahr.
Was war die Abbruchgebühr von 2,8 Milliarden Dollar?
Netflix vereinbarte am 4. Dezember 2025 den Erwerb der Studio- und Streaminggeschäfte von Warner Bros. Discovery, einschließlich HBO und HBO Max. Am 27. Februar 2026 kündigte WBD die Vereinbarung, um mit Paramount Skydance zu fusionieren, das Netflix im Namen von WBD eine Abbruchgebühr von 2,8 Milliarden zahlte. Netflix erfasste sie im ersten Quartal 2026 unter „Zinsen und sonstige Erträge (Aufwendungen)", wie in Anhangangabe 6 des 10-Q für Juni 2026 dargelegt.
Verändert diese Gebühr Netflix' Bewertung?
Ja, spürbar. Sie bläht den Zwölfmonatsgewinn um rund 0,54 Dollar je Aktie nach Steuern zum effektiven Halbjahressatz von 18 Prozent auf. Ein berichtetes Zwölfmonatsergebnis von etwa 3,20 Dollar wird bereinigt zu rund 2,66 Dollar und verschiebt das KGV bei 71,79 Dollar von etwa 22,4x auf etwa 27,0x.
Hat YouTube Netflix überholt?
Beim Anteil am US-Fernsehkonsum ja — Nielsen maß YouTube im Juli 2026 mit einem Rekord von 14,2 Prozent gegenüber rund 8 Prozent für Netflix, und Alphabet berichtete für 2025 über 60 Milliarden Dollar YouTube-Werbe- und Abonnementerlöse. Aber beide monetarisieren unterschiedlich: YouTube verbreitet Creator-Inhalte, die es nicht finanziert, während Netflix Programm finanziert und besitzt und dabei 33 Prozent operative Marge erzielt.
Warum können Anleger die Engagement-Behauptung nicht überprüfen?
Weil Netflix die Quartalsabonnentenzahlen eingestellt hat. Ohne die Mitgliederzahl als Nenner lassen sich Sehstunden je Mitglied nicht aus öffentlichen Daten berechnen. Netflix' „Gesamtsehdauer plus 2 Prozent" und die Aussage eines Analysten „Sehdauer je Mitglied sinkt" können beide stimmen, wenn die Mitgliederzahl um mehr als 2 Prozent wuchs.
Verschlechtert sich Netflix' Cashflow?
Bereinigt um den Einmaleffekt fiel der operative Cashflow des ersten Halbjahres um rund 19 Prozent, sobald die 2,8 Milliarden herausgerechnet sind, und im Juniquartal lag er 28,0 Prozent unter dem Vorjahr. Die Zugänge zu Inhaltevermögen stiegen im Halbjahr um 32,3 Prozent. Netflix stellt für 2026 weiterhin rund 12,5 Milliarden freien Cashflow in Aussicht, die Beweislast trägt also das zweite Halbjahr.
Was ist das größte Risiko?
Dass organische Inhalteinvestitionen nicht genug Pflichtprogramm hervorbringen, um das Engagement zu halten, während die Kosten des Versuchs schneller steigen als der Umsatz. Der Warner-Ausgang verschärft dieses Risiko, weil der Akquisitionsweg zu einer Premium-Bibliothek versperrt ist.
Fazit
Netflix fiel um 4,67 Prozent, weil ein Analyst sagte, die Zuschauer driften ab. Das folgenreichere Ereignis fand am 27. Februar 2026 statt, als Warner Bros. Discovery Netflix stehen ließ und in eine Fusion mit Paramount Skydance ging — und Netflix auf dem Weg hinaus eine Trostzahlung von 2,8 Milliarden Dollar überreichte.
Das überprüfbare Bild ist dieses. Operativ ist Netflix stark: 12,56 Milliarden Dollar Umsatz im Juniquartal, plus 13,4 Prozent, bei 33,4 Prozent operativer Marge, mit einer Jahresmarge von 31,5 Prozent in Aussicht. Richtungsmäßig verlangsamt es sich: von 17,2 auf prognostizierte 11,7 Prozent in vier Quartalen. Finanziell ist es weniger billig, als es scheint: ein Zwölfmonatsergebnis von etwa 3,20 Dollar fällt ohne die Abbruchgebühr auf rund 2,66 Dollar und bewegt das Multiple von 22,4x auf 27,0x. Und darunter wuchsen die Inhalteausgaben um 32,3 Prozent gegen 14,7 Prozent Umsatzwachstum, während der operative Cashflow ohne die Gebühr um rund 19 Prozent fiel.
Die Aktie liegt 46,4 Prozent unter ihrem Rekordschluss und 10,3 Prozent über ihrem 52-Wochen-Tief. Das Management kaufte im Juniquartal 4,7 Milliarden davon zu durchschnittlich nahe 88,79 Dollar, rund 19 Prozent über dem heutigen Kurs.
Vier Dinge werden das entscheiden, in dieser Reihenfolge: ob sich die Cash-Konversion im zweiten Halbjahr normalisiert; ob das Wachstum der Inhalteausgaben sich dem Umsatzwachstum annähert; ob Werbung schnell genug skaliert, um flaches Engagement je Mitglied auszugleichen; und ob Netflix organisch beauftragen kann, was es zu kaufen versuchte und nicht bekam. Das Letzte ist die eigentliche Frage hinter der Krone — und sie wurde im Februar entschieden, nicht im September.
Weiterführende Artikel
- Nvidia-Aktie nach Quartalszahlen: jede Reaktion seit 2016
- Magnificent 7 Quartalszahlen: Termine und Ergebnisse Q3 2026
- S&P 500 Rendite pro Jahr: Jedes Jahr 1928–2026 als Tabelle
- PayPal-Aktie stürzt 13%: Volumen +10%, Marge nur +1,5%
- Magnificent 7: S&P-500-Gewichtung und Klumpenrisiko 2026
- Alphabet Q2 2026: Rechtfertigen Gemini und Cloud die Investitionen?
- META nach Muse: Kann ein KI-Agent 145 Mrd. $ Investitionen rechtfertigen?
- Amazon Q2 2026: Rechtfertigt AWS 200 Mrd. $ KI-Investitionen?
- AppLovin 2026: Kann KI-Werbung APP weiter wachsen lassen?
- Lululemon unter 100 $: kaputte Marke oder seltene Gelegenheit?
- PDD 2026: Temu verlangsamt sich, Umsatz rauf, Gewinn 15 % runter
- Walmart und Target 2026: Stresssignale der US-Konsumenten entschlüsselt
- Jede Technologieblase seit 1929: Wie KI 2026 dasteht
- KI-CEOs treten auf die Bremse: Chipaktien fielen, Big Tech stieg
Quellen
- Netflix — Formular 10-Q für das am 30. Juni 2026 endende Quartal
- Netflix — Investor Relations
- Netflix — Materialien zu den Quartalszahlen
- Nielsen — The Gauge, monatliche US-Fernsehanteile
- SEC EDGAR Volltextsuche
- Warner Bros. Discovery — Unternehmensseite
- Paramount — Unternehmensseite
- Alphabet — Investor Relations
- Netflix — Verbraucherseite
- Nasdaq — NFLX Kurs und Handelshistorie
- SimianX — NFLX-Aktienfundamentaldaten
- Netflix — Aktionärsbrief zum 3. Quartal 2026 (Formular 8-K, Anlage 99.1)
- Netflix — Aktionärsbrief zum 2. Quartal 2026 (Formular 8-K, Anlage 99.1)
- Netflix — Aktionärsbrief zum 4. Quartal 2025 (Formular 8-K, Anlage 99.1)
- Netflix — Formular 10-Q für das am 30. September 2026 endende Quartal
- Nasdaq — historische NFLX-Kurse